
Taille et part du marché européen du refroidissement des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
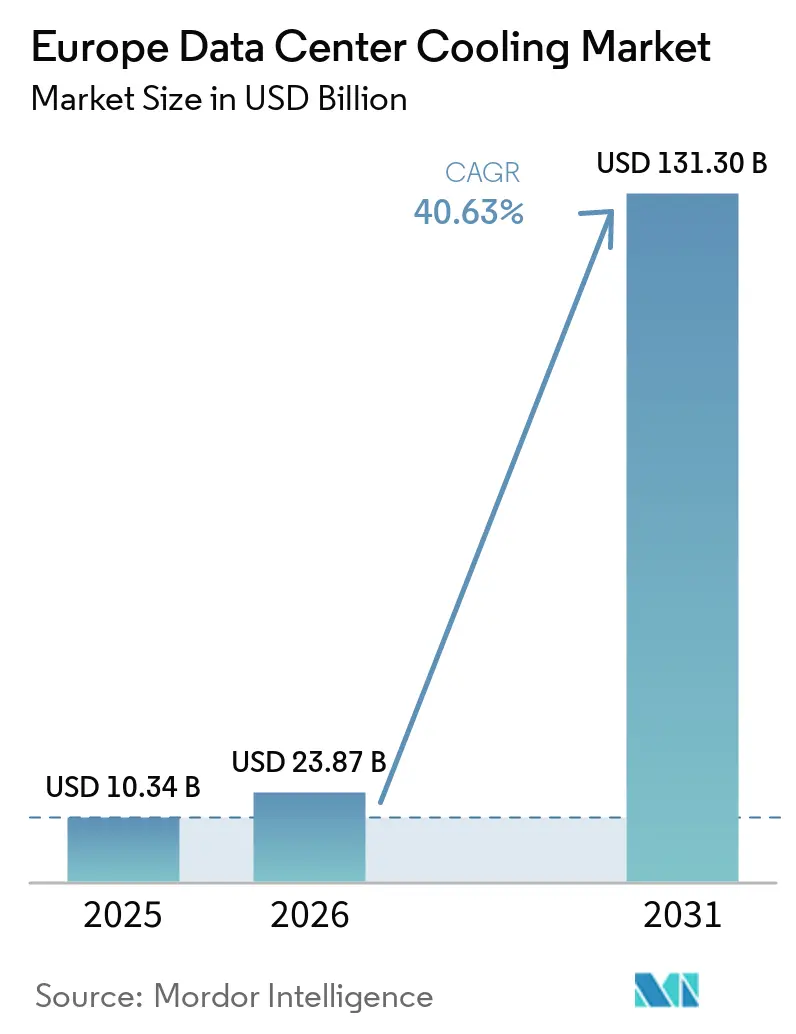
| Taille du marché de l'année de base (2025) | 10.34 Milliards de dollars |
| Taille du Marché (2026) | 23.87 Milliards de dollars |
| Taille du Marché (2031) | 131.30 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 40.63 % |
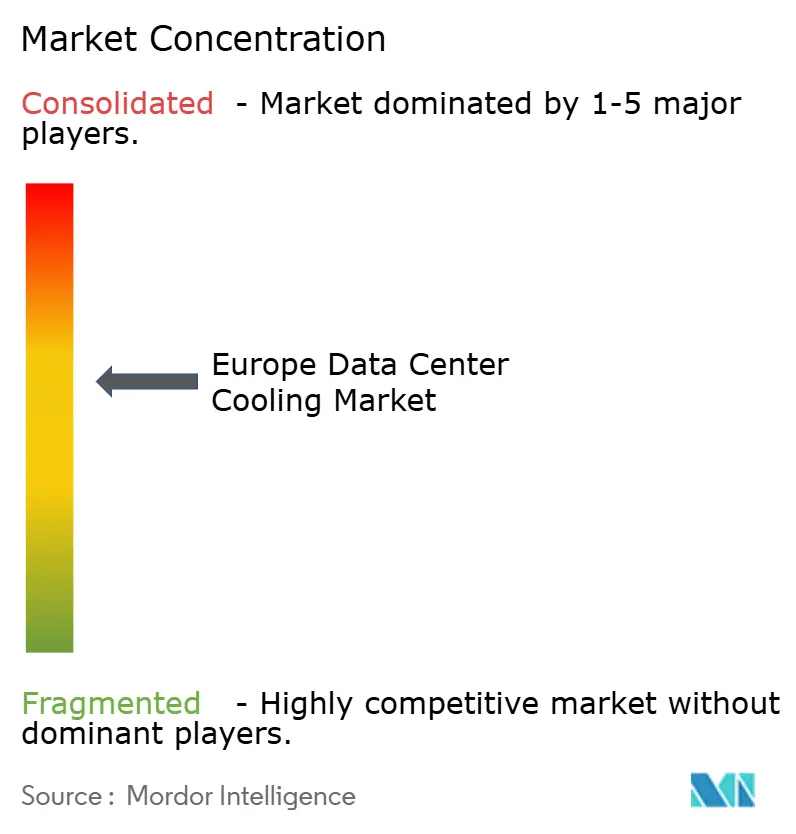
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen du refroidissement des centres de données par Mordor Intelligence
La taille du marché européen du refroidissement des centres de données était évaluée à 10,34 milliards USD en 2025 et devrait croître de 23,87 milliards USD en 2026 pour atteindre 131,30 milliards USD d'ici 2031, à un CAGR de 40,63 % durant la période de prévision (2026-2031).
La demande de capacités prêtes pour l'IA, le durcissement des règles d'efficacité énergétique et les contraintes persistantes d'approvisionnement dans le corridor FLAP-D se sont conjugués pour accélérer les investissements dans la gestion thermique avancée. Les conditions naturelles de free-cooling dans la région nordique, associées à l'obligation de réutilisation de la chaleur résiduelle pour les sites dépassant 1 MW, reconfigurent les choix technologiques vers les systèmes à liquide et l'intégration au chauffage urbain. La consolidation des fournisseurs s'intensifie, les équipementiers HVAC traditionnels rachetant des spécialistes du refroidissement par liquide pour acquérir les compétences nécessaires aux baies haute densité. Les pénuries de composants et les retards de raccordement au réseau électrique constituent des freins à court terme, mais les opérateurs disposant de marges de capital utilisent le refroidissement par liquide pour débloquer des densités de baies plus élevées et des marges IA premium, renforçant ainsi l'avance de la région en matière d'infrastructure numérique durable.
Principaux enseignements du rapport
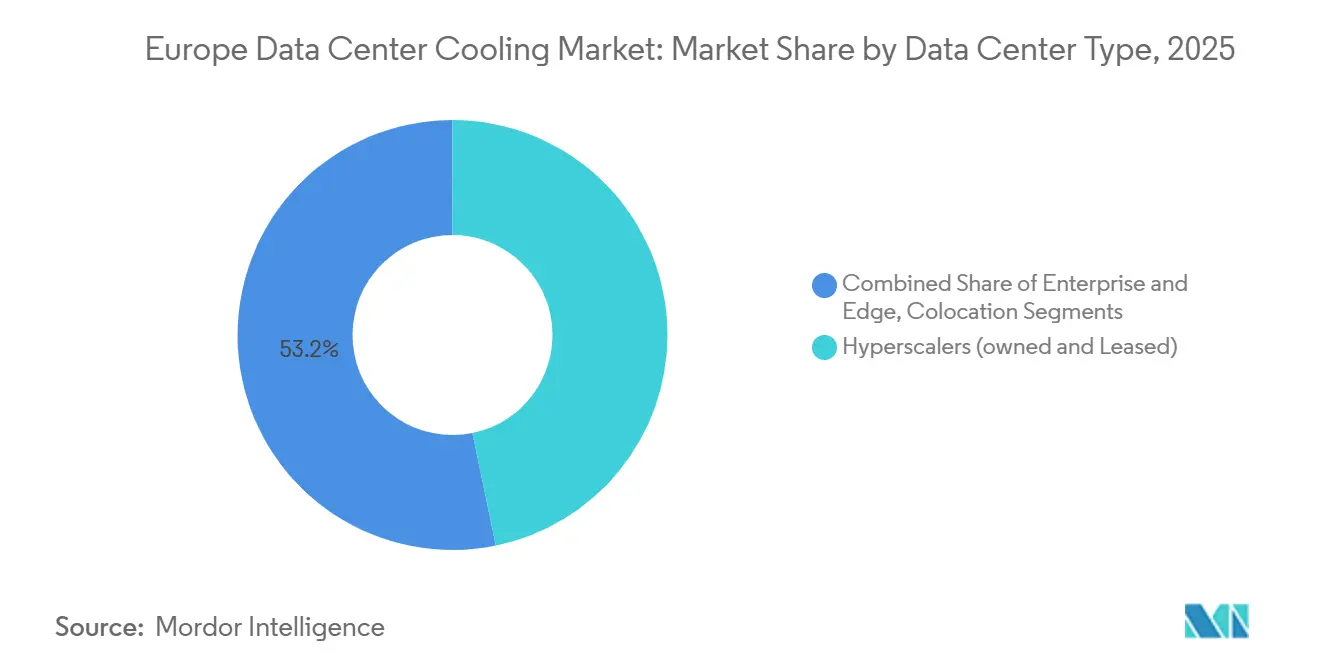
- Par type de centre de données, les hyperscalers détenaient 46,78 % de la part du marché européen du refroidissement des centres de données en 2025, tout en enregistrant la croissance la plus rapide avec un CAGR de 46,62 % jusqu'en 2031.
- Par classification de niveau, les sites de niveau 3 étaient en tête avec une part de revenus de 64,92 % en 2025 ; les installations de niveau 4 devraient croître à un CAGR de 47,05 % sur la période 2026-2031.
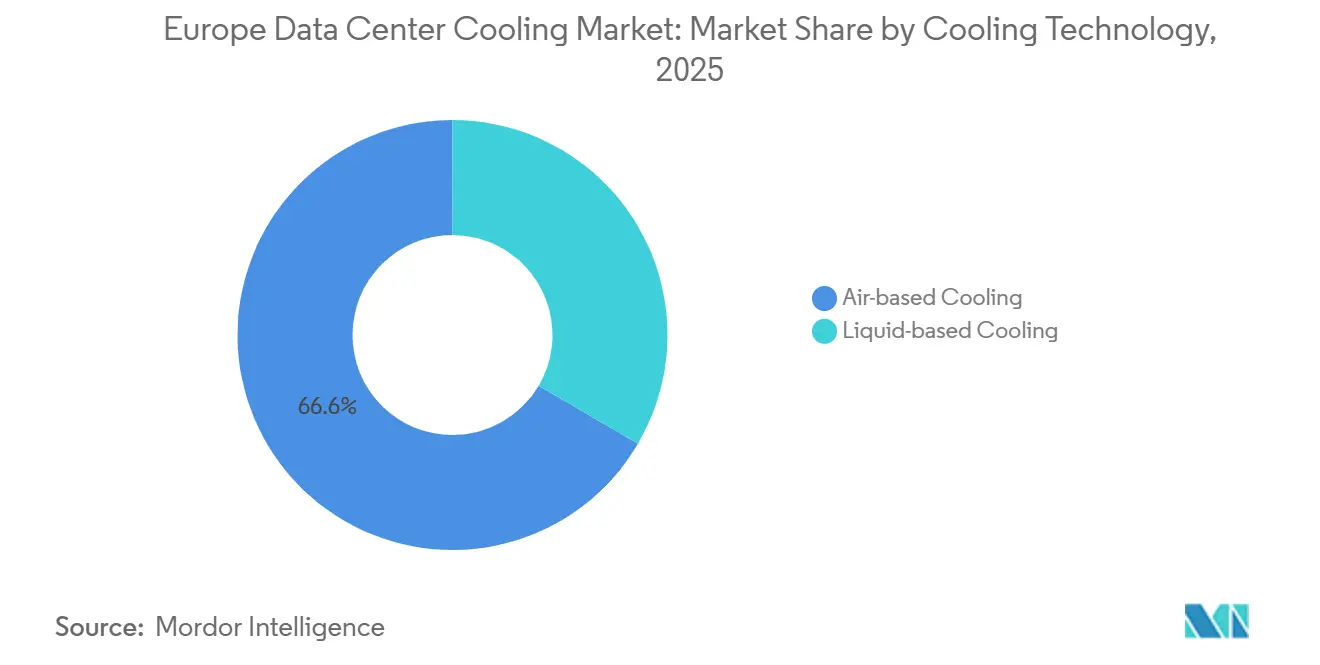
- Par technologie de refroidissement, les solutions à base d'air conservaient une part de 66,55 % en 2025, tandis que les systèmes à liquide devraient progresser à un CAGR de 47,76 % jusqu'en 2031.
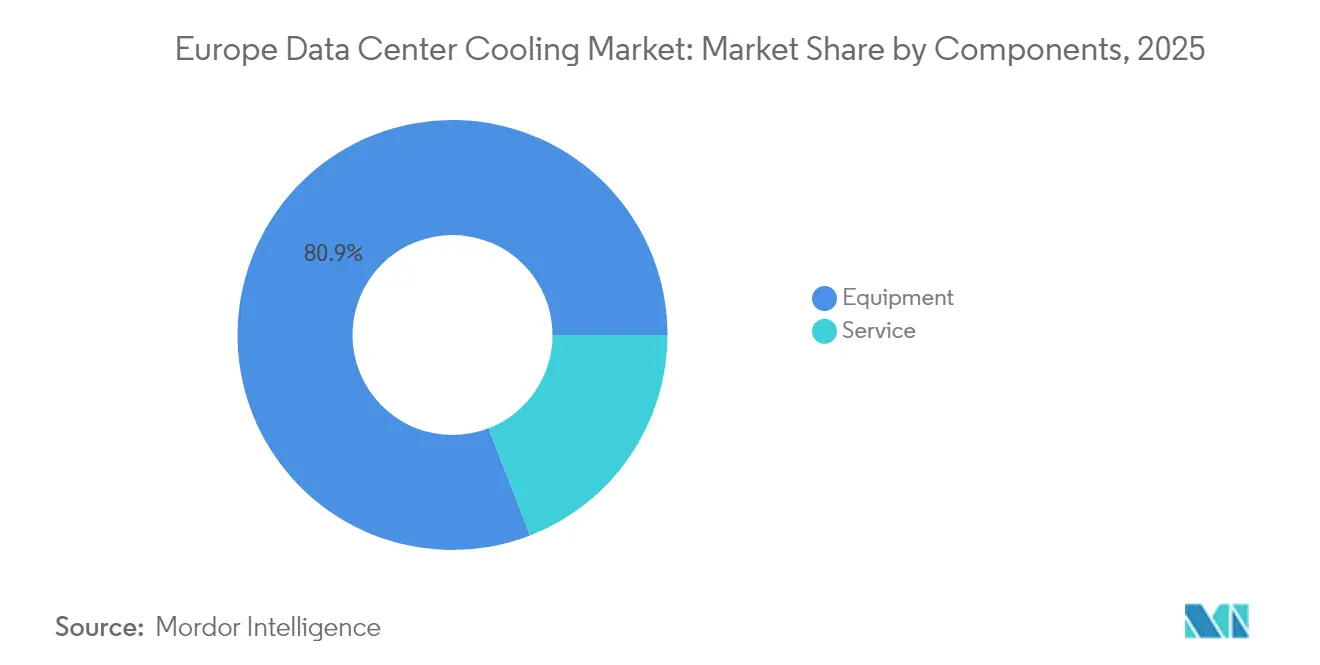
- Par composant, les équipements représentaient 80,88 % de la taille du marché européen du refroidissement des centres de données en 2025 ; les services devraient croître à un CAGR de 47,01 % jusqu'en 2031.
- Par pays, le Royaume-Uni représentait 22,67 % de la taille du marché européen du refroidissement des centres de données en 2025 ; la Pologne représente le marché national à la croissance la plus rapide avec un CAGR de 50,90 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs sur le Marché du Refroidissement des Centres de Données en Europe*
| Moteur | (~)% d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des densités de puissance des baies portée par l'IA | +4.2% | Mondial, avec concentration dans le corridor FLAP-D | Court terme (≤ 2 ans) |
| Pacte vert européen et mandats connexes d'efficacité énergétique | +3.8% | À l'échelle de l'UE, plus marqué en Allemagne et aux Pays-Bas | Moyen terme (2-4 ans) |
| Constructions hyperscale et de colocation dans le corridor FLAP-D | +3.1% | Francfort, Londres, Amsterdam, Paris, Dublin | Moyen terme (2-4 ans) |
| Avantage climatique du refroidissement gratuit en Europe du Nord | +2.4% | Pays nordiques, s'étendant au nord de l'Allemagne | Long terme (≥ 4 ans) |
| Revenus du chauffage urbain issus de la réutilisation de la chaleur résiduelle | +1.8% | Pays nordiques, Allemagne, Pays-Bas | Long terme (≥ 4 ans) |
| Clusters d'IA souveraine adoptant le refroidissement par liquide micro-modulaire | +1.3% | Initiatives nationales dans les principales économies de l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des densités de puissance des baies portée par l'IA
Les clusters d'entraînement IA font passer les charges de baies de 10-15 kW vers 40-60 kW, une évolution qui rend les unités CRAH conventionnelles inadéquates. Vertiv a cité une hausse de 37 % en glissement annuel des commandes de refroidissement par liquide au troisième trimestre 2024, à mesure que les constructions intensives en GPU s'accéléraient. Les programmes d'IA souveraine amplifient la tendance : la nouvelle Sovereign AI Factory de Beyond.pl en Pologne utilise des pods liquides micro-modulaires pour concentrer le calcul national dans des empreintes sécurisées.[1]La part croissante du refroidissement par fluide stimule la demande de cuivre, ajoutant une pression supplémentaire sur des chaînes d'approvisionnement déjà confrontées à de longs délais de livraison.
Pacte vert européen et mandats connexes d'efficacité énergétique
La directive sur l'efficacité énergétique oblige les sites de plus de 1 MW à récupérer la chaleur résiduelle, sauf impossibilité technique, orientant les conceptions vers des boucles de refroidissement à faible exergie reliées aux réseaux municipaux. Le centre Avalon 3 de Retelit à Milan détourne déjà 2,5 MWt vers le chauffage urbain, réduisant ainsi 3 300 t de CO₂ annuelles.[2] Parallèlement, la réduction progressive des gaz fluorés accélère la migration vers des réfrigérants à faible PRG ou des technologies liquides sans réfrigérant.
Constructions hyperscale et de colocation dans le corridor FLAP-D
Le taux de vacance dans le corridor FLAP-D a diminué en 2024 et devrait augmenter en 2025, incitant les hyperscalers à pré-louer des capacités 16 mois avant la mise en service. Le campus Frankfurt West de Colt était entièrement engagé avant l'achèvement du gros œuvre. Les systèmes de refroidissement constituent désormais un facteur de différenciation clé ; l'expansion de Digital Realty à Francfort commercialise des systèmes à liquide optimisés pour l'IA comme une fonctionnalité premium.[3]
Avantage climatique du refroidissement gratuit en Europe du Nord
Les températures nordiques permettent aux opérateurs d'atteindre des valeurs de PUE proches de 1,1 tout en réduisant les factures énergétiques jusqu'à 40 %. XTX Markets a engagé 1 milliard EUR pour un campus à Kajaani qui s'appuiera sur l'air ambiant et l'exportation de chaleur vers le réseau local. Le refroidissement par eau de fjord de Green Mountain en Norvège supprime entièrement les charges des refroidisseurs et soutient la stratégie d'exportation numérique du gouvernement.
Analyse de l'Impact des Freins sur le Marché du Refroidissement des Centres de Données en Europe*
| Frein | (~)% d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| CAPEX élevé pour la modernisation du refroidissement par liquide | -2.8% | Mondial, affectant particulièrement les installations existantes | Court terme (≤ 2 ans) |
| Complexité de la réduction progressive des gaz fluorés / réfrigérants à l'échelle de l'UE | -1.9% | À l'échelle de l'UE, impact le plus fort en Europe du Sud | Moyen terme (2-4 ans) |
| Pénurie de compétences certifiées en traitement de l'eau | -1.4% | Mondial, aiguë en Europe de l'Est et du Sud | Moyen terme (2-4 ans) |
| Moratoires de raccordement au réseau dans les métropoles sous tension électrique | -1.1% | Zones métropolitaines d'Amsterdam, Dublin et Londres | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
CAPEX élevé pour la modernisation du refroidissement par liquide
La mise à niveau d'une salle existante vers des boucles directes sur puce peut coûter plus de 1 000 USD par kW, un chiffre qui pousse les opérateurs à peser les constructions sur site vierge par rapport aux modernisations. Les délais de livraison des composants de 12 à 16 mois pour les pompes, les vannes d'unités de distribution de fluide caloporteur (CDU) et les refroidisseurs haute capacité allongent les délais de retour sur investissement des projets. La pénurie de compétences alourdit les coûts d'exploitation, car l'expertise en chimie de l'eau est rémunérée à des tarifs premium.
Complexité de la réduction progressive des gaz fluorés / réfrigérants à l'échelle de l'UE
Le plafond sur les gaz fluorés de 2030 comprime la disponibilité des mélanges à fort PRG, faisant monter les prix et compliquant la planification de la maintenance. Le lancement du Blue e+ S de Rittal, réduisant le PRG de 56 %, illustre les coûts de révision de conception mais aussi la voie vers la conformité. Des calendriers d'application divergents entre les États membres alourdissent la charge juridique des opérateurs multi-pays.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché du Refroidissement des Centres de Données en Europe
Par type de centre de données :
les hyperscalers transforment le marchéLes installations hyperscalers ont capturé 46,78 % de la part du marché européen du refroidissement des centres de données en 2025 et devraient progresser à un CAGR de 46,62 %, confirmant leur influence prépondérante sur la migration technologique. Leurs importants budgets d'investissement absorbent les coûts initiaux plus élevés des cuves d'immersion et des échangeurs de chaleur en porte de baie, accélérant les courbes d'apprentissage de l'écosystème. Les sites d'entreprise et de périphérie accusent un retard d'adoption, mais expérimentent des unités de distribution de fluide caloporteur modulaires pour répondre aux besoins d'inférence IA localisée. Les opérateurs de colocation tracent une voie intermédiaire en proposant des « suites de refroidissement par liquide » qui réduisent les risques de transformation pour les clients, une approche qui soutient la hausse des revenus de services.
Les mandats d'IA souveraine intensifient l'élan des hyperscalers. Les nouvelles constructions européennes de Microsoft dédient des salles entières aux baies prêtes pour le refroidissement par liquide, permettant des empreintes de calcul que les configurations à air conventionnelles ne peuvent pas accueillir. Les propriétaires de colocation répondent en commercialisant le refroidissement par liquide comme un service, une prime qu'ils récupèrent via des frais de haute densité. Les opérateurs de périphérie, soumis à des exigences de latence, adoptent des pods à fluide diélectrique compacts, illustrant comment les dynamiques d'échelle se diffusent à travers l'ensemble de l'écosystème.

Par type de niveau :
le niveau 4 émerge comme pionnier du refroidissement par liquideLe niveau 3 reste le choix dominant avec 64,92 % de la taille du marché européen du refroidissement des centres de données en 2025, privilégié pour son équilibre entre résilience et coût. Pourtant, les empreintes de niveau 4 s'étendent à un CAGR de 47,05 % car les clouds souverains et les secteurs réglementés exigent une maintenabilité simultanée. Les plans de niveau 4 intègrent fréquemment des boucles de fluide caloporteur doubles avec des pompes N+N, établissant de nouvelles normes de fiabilité.
Les gestionnaires de niveau 3 adoptent des modernisations liquides sélectives, des échangeurs en porte de baie pour les locataires IA, des rangées CRAH pour les baies à usage général, créant des environnements hybrides qui prolongent la durée de vie des actifs. Les installations de niveau 1/2 conservent une pertinence de niche pour la distribution de contenu et la sauvegarde ; leur refroidissement simplifié exploite souvent le free-cooling indirect pour minimiser les dépenses. Les organismes de normalisation examinent si les définitions actuelles des niveaux tiennent suffisamment compte de la redondance des systèmes à liquide, ce qui laisse présager de futures codifications de conception.
Par technologie de refroidissement :
les systèmes à liquide gagnent en importance stratégiqueLes méthodes à air représentent encore 66,55 % des revenus de 2025. Les refroidisseurs à économiseur et les unités CRAH dominent les parcs existants, et les tours évaporatives indirectes restent rentables dans les climats tempérés. La pression monte cependant avec une croissance du refroidissement par liquide à un CAGR de 47,76 %, portée par les plaques de refroidissement direct sur puce et l'immersion monophasique. Les fournisseurs de solutions d'immersion démontrent une puissance de conception thermique de puce dépassant 1 000 W, permettant aux baies IA de franchir les plafonds de densité historiques.
Les échangeurs de chaleur en porte de baie, faciles à moderniser, comblent le fossé pour les salles existantes, offrant un refroidissement de 30 kW par baie sans modification de la plomberie au niveau du sol. La course technologique alimente les fusions-acquisitions : Baltimore Aircoil a obtenu une licence sur les brevets d'immersion de DUG pour s'assurer une présence dans les niches haute densité. Les spécialistes traditionnels du refroidissement à air forment des partenariats pour préserver leurs parts, reconnaissant que le plafond de performance de l'air seul a été atteint pour le calcul de nouvelle génération.
Par composant :
la croissance des services reflète la complexité de mise en œuvreLes équipements ont conservé une part de 80,88 % en 2025, un ratio soutenu par des cycles de construction à forte intensité matérielle. Pourtant, le segment des services devrait croître à un CAGR de 47,01 % à mesure que les opérateurs externalisent la conception, la mise en service et la maintenance prédictive. Les start-ups de refroidissement par liquide regroupent la surveillance de la qualité des fluides, l'analyse de détection des fuites et la formation dans des contrats récurrents, élargissant les revenus sur la durée de vie par MW.
Les services d'installation captent la plus grande part, reflétant les compétences spécialisées en pose de tuyauterie, soudage et confinement nécessaires pour les boucles de fluide caloporteur. La demande de maintenance est également élevée car la fiabilité des pompes affecte directement les indicateurs de SLA de disponibilité. La consultance autour de la valorisation de la chaleur résiduelle et de la conformité à la réglementation de l'UE émerge comme une niche lucrative, avec des cabinets d'ingénierie modélisant les rendements thermodynamiques et financiers des raccordements au chauffage urbain.
Analyse géographique
Marché du Refroidissement des Centres de Données au Royaume-Uni
Le Royaume-Uni était en tête avec 22,67 % de la taille du marché européen du refroidissement des centres de données en 2025, porté par la demande cloud centrée sur la finance à Londres et des abattements fiscaux favorables sur les amortissements. Les contraintes du réseau électrique autour du périphérique M25 ont orienté les conceptions vers des solutions à PUE inférieur à 1,2. La construction de 30 MW de Green Mountain dans l'est de Londres cible les charges de travail haute performance et exploite des boucles liquides avancées pour rester dans les limites d'allocation de puissance. Les projections gouvernementales évaluant la contribution du secteur à 44 milliards GBP d'ici 2035 maintiennent le soutien politique.
Marché du Refroidissement des Centres de Données en Pologne
La Pologne est la frontière de croissance remarquable avec un CAGR de 42,39 %. Les hyperscalers, attirés par des coûts d'énergie intermédiaires et la proximité de l'UE, ont engagé des dépenses de plusieurs milliards d'euros ; Google seul a réservé 3 milliards EUR pour des zones cloud régionales. Le campus de Varsovie d'Atman, d'une valeur de 344 millions USD, ajoute 14,4 MW avec des boucles de refroidissement par liquide qui prennent en charge des baies de 50 kW.
Paysage réglementaire
La politique de l'UE se durcit concernant la divulgation des performances énergétiques des centres de données et la récupération de chaleur, ce qui influence les choix de systèmes de refroidissement. La directive sur l'efficacité énergétique (directive (UE) 2023/1791) élargit les obligations de déclaration pour les centres de données dont la demande de puissance informatique est égale ou supérieure à 500 kW dans une base de données européenne, et elle relie les sites plus importants (supérieurs à 1 MW) à l'utilisation de la chaleur résiduelle, sauf en cas d'impossibilité technique démontrée. À partir du 1er juillet 2026, des exigences opérationnelles supplémentaires s'appliqueront aux nouveaux centres de données, notamment des parts minimales d'énergie réutilisée, ce qui renforce la priorité accordée aux circuits liquides à faible exergie et aux raccordements au chauffage urbain dans les processus d'autorisation et de conception.
La Commission européenne a également fait progresser les outils communs de mesure et de transparence via le système de notation à l'échelle de l'UE pour les centres de données, en vertu du règlement délégué (UE) 2024/1364 de la Commission. Il impose aux opérateurs de déclarer des indicateurs normalisés incluant la consommation d'énergie pour le refroidissement et divers aspects de l'infrastructure de refroidissement. Les normes techniques du CEN et du CENELEC, notamment la norme EN 50600-4-7 (ratio d'efficacité du refroidissement en tant qu'indicateur clé de performance), sous-tendent une déclaration cohérente des KPI, tandis que le règlement sur l'écoconception pour des produits durables (UE) 2024/1781 fournit un cadre pour de futures exigences de durabilité pouvant se traduire par des spécifications d'équipements et de systèmes de refroidissement.
Paysage concurrentiel
La concurrence sur le marché européen du refroidissement des centres de données se resserre à mesure que l'échelle et l'étendue technologique deviennent décisives. L'acquisition de Motivair par Schneider Electric pour 850 millions USD a sécurisé la propriété intellectuelle en matière d'immersion et la fabrication de CDU haute capacité. Vertiv s'appuie sur un réseau mondial de services pour verrouiller des contrats de support pluriannuels et a affiché une croissance organique du chiffre d'affaires net de 19,2 % au troisième trimestre 2024.
Les alliances stratégiques complètent les fusions-acquisitions. Munters et ZutaCore combinent la gestion de l'air adiabatique avec des boucles diélectriques directes sur puce, comblant le fossé pour les salles à densité mixte. La plateforme QuantumLeap de Carrier regroupe des refroidisseurs, des baies CDU et des contrôles IA, signalant un pivot du matériel discret vers des écosystèmes intégrés.
Des perturbateurs tels que Submer, Iceotope et Asperitas ciblent les niches d'immersion, incitant les acteurs établis à concéder des licences ou à acquérir. L'opportunité inexploitée réside dans les architectures hybrides : les fournisseurs qui unifient l'économisation côté air avec des boucles à liquide à couplage étroit se positionnent pour remporter les cycles de renouvellement dans les parcs existants. La capacité de services émerge comme un avantage concurrentiel durable ; les fournisseurs proposant des offres conception-construction-exploitation fidélisent les opérateurs dans des flux de revenus sur une décennie.
Leaders du secteur européen du refroidissement des centres de données
-
Vertiv Group Corp.
-
Stulz GmbH
-
Schneider Electric SE
-
Rittal GmbH & Co. KG
-
Asetek A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen du refroidissement des centres de données Entreprises couvertes dans ce rapport
- Vertiv Group Corp.
- Stulz GmbH
- Schneider Electric SE
- Rittal GmbH and Co. KG
- Asetek A/S
- Alfa Laval AB
- Iceotope Technologies Ltd.
- Green Revolution Cooling Inc.
- Chilldyne Inc.
- Airedale International Air Conditioning Ltd.
- Johnson Controls International plc
- Daikin Europe NV
- Munters Group AB
- Submer Technologies SL
- CoolIT Systems Inc.
- Danfoss A/S
- Parker Hannifin Corp.
- Trane Technologies plc
- Sensata Technologies Inc.
- Asperitas BV
Lire l’analyse des entreprises de marché européen du refroidissement des centres de données
Opportunités de marché et perspectives d'avenir
L'instrumentation et la vérification axées sur la conformité émergent comme un espace blanc à court terme, tant sur les sites existants que sur les nouveaux projets, alors que les obligations de déclaration de l'UE s'étendent aux centres de données de 500 kW ou plus et que les attentes en matière d'utilisation de la chaleur résiduelle se renforcent pour les installations de plus de 1 MW. Les opérateurs s'orientent vers des solutions mesurables et vérifiables lors des audits, notamment des circuits de refroidissement munis de compteurs et des systèmes de contrôle rendant visibles les indicateurs d'énergie et d'eau liés au refroidissement. Cela accroît également la demande de services groupés pour la collecte de données, la mise en service et l'optimisation continue, alignés sur les KPI CEN-CENELEC tels que la norme EN 50600-4-7.
La valorisation de la réutilisation de la chaleur dépasse désormais le simple aspect de durabilité pour devenir un levier de conception commercial là où l'accès au chauffage urbain existe, en particulier en Europe du Nord et centrale. Retelit a déjà mis en œuvre l'exportation de chaleur sur son site Avalon 3 à Milan (2,5 MWt vers le réseau de chauffage urbain), illustrant une voie pratique pour des architectures de refroidissement offrant une élévation de température exploitable. L'activité de programmes et de déploiements soutient cette orientation, notamment le projet CoolHeatDC utilisant le refroidissement par immersion biphasique avec pompes à chaleur pour l'intégration au chauffage urbain, et la sélection (mars 2025) de DCX Liquid Cooling Systems pour fournir l'infrastructure de refroidissement liquide du projet DataOne à Grenoble, France. Ensemble, ces exemples pointent vers l'approvisionnement en distribution liquide côté installation (unités de distribution de fluide, systèmes d'eau des installations), en parallèle d'autres déploiements de refroidissement liquide.
Développements Récents du Secteur sur le Marché du Refroidissement des Centres de Données en Europe
- Juin 2026 : Vertiv a finalisé l'acquisition de ThermoKey S.p.A., ajoutant des capacités de fabrication en matière de rejet thermique et d'échange de chaleur à son portefeuille de gestion thermique. Cela renforce la capacité de Vertiv à fournir des composants critiques pour le refroidissement des centres de données d'IA à haute densité en EMEA et favorise des délais de livraison plus courts pour les déploiements régionaux.
- Mai 2026 : Vertiv a élargi son portefeuille de refroidissement liquide en EMEA avec le lancement du CoolChip CDU 2300 et des collecteurs de rangée Fluid Network, destinés aux infrastructures d'IA à haute densité. Ce portefeuille élargi soutient des conceptions de salles prêtes pour le liquide plus standardisées et augmente la part de systèmes liquides à couplage étroit disponibles auprès d'un seul fournisseur.
- Octobre 2024 : Schneider Electric a accepté d'acquérir Motivair Corporation pour 850 millions USD afin de renforcer ses capacités de refroidissement liquide pour les centres de données. Cette acquisition consolide la percée de Schneider Electric dans la gestion thermique à haute densité, notamment les CDU et autres offres nécessaires aux déploiements d'IA et de HPC.
Marché européen du refroidissement des centres de données Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme les revenus générés par les équipements de refroidissement et les services liés au refroidissement utilisés pour évacuer la chaleur de l'espace blanc des centres de données en Europe, couvrant les approches à base d'air et à base de liquide utilisées dans les sites hyperscale, de colocation, d'entreprise et de périphérie.
Exclusions du périmètre : le HVAC des bâtiments pour les bureaux et autres zones hors espace blanc, les salles de conversion d'énergie et les abris de télécommunications sont exclus de ce dimensionnement.
Aperçu de la segmentation
- Par type de centre de données
- Hyperscalers (propriétaires et en location)
- Entreprises et périphérie
- Colocation
- Par type de niveau
- Niveaux 1 et 2
- Niveau 3
- Niveau 4
- Par technologie de refroidissement
- Refroidissement à base d'air
- Refroidisseur et économiseur (systèmes DX)
- CRAH
- Tour de refroidissement (couvre le refroidissement direct, indirect et à deux étages)
- Autres
- Refroidissement à base de liquide
- Refroidissement par immersion
- Refroidissement direct sur puce
- Échangeur de chaleur en porte de baie
- Refroidissement à base d'air
- Par composant
- Par service
- Conseil et formation
- Installation et déploiement
- Maintenance et support
- Par équipement
- Par service
- Par pays
- Royaume-Uni
- Allemagne
- Pays-Bas
- Espagne
- Pologne
- Suisse
- Autriche
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour structurer le modèle, nous avons commencé par une recherche documentaire afin de cartographier les zones où des capacités sont ajoutées et quels choix de refroidissement sont pratiques en Europe. Nous avons examiné des sources publiques telles que les statistiques énergétiques d'Eurostat, les agences nationales de l'énergie et les pages de politique de la Commission européenne pour comprendre les prix de l'électricité, les programmes d'efficacité et les règles de réutilisation de la chaleur qui affectent la conception du refroidissement.
Nous avons également consulté les recommandations et données de l'ASHRAE et de The Green Grid, ainsi que des articles techniques ouverts de l'IEEE et d'autres revues à comité de lecture, pour ancrer des hypothèses telles que les plages typiques de PUE et les schémas d'adoption des technologies de refroidissement. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse ont été utilisés pour vérifier les signaux de demande tels que les annonces de nouvelles constructions, l'activité de modernisation et la composition des services. Le cas échéant, nous avons utilisé un abonnement payant pour les données financières et les actualités des entreprises de manière sélective afin de confirmer la direction et le calendrier des revenus. Il s'agit de sources illustratives uniquement, et d'autres documents publics ont également été consultés pour la collecte de données, les recoupements et les clarifications.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour combler les lacunes que les sources documentaires ne peuvent pas résoudre clairement, notamment la répartition équipements/services et le rythme d'adoption du refroidissement par liquide dans les salles haute densité. Des entretiens ont été menés avec des équipementiers de refroidissement, des intégrateurs, des opérateurs d'installations et des consultants en ingénierie sur les principaux marchés de construction en Europe. Des enquêtes ont ensuite permis de confirmer la logique de tarification typique, les cycles de remplacement et la manière dont les projets sont contractualisés (nouvelle construction ou modernisation).
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs plus petits : 20 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante par bassin de demande, où les ajouts de charge informatique des centres de données et les signaux de capacité installée sont traduits en valeur de système de refroidissement en appliquant les parts d'architecture de refroidissement et l'intensité de coût typique par type de site. Nous avons ensuite corroboré les totaux avec des vérifications ascendantes sélectives, notamment en échantillonnant des devis de projets typiques et en cartographiant l'exposition des revenus des fournisseurs à l'Europe. Cela a permis d'ajuster les décalages temporels entre la mise en service des capacités et les dépenses de refroidissement.
Les principales données utilisées dans le modèle comprennent les ajouts de capacité des nouveaux centres de données, les évolutions de la densité des baies informatiques (y compris les déploiements haute densité pilotés par l'IA), la composition des systèmes à base d'air par rapport aux systèmes à base de liquide, les taux d'attachement des services d'installation et de maintenance, ainsi que les tendances des prix de l'énergie et de l'efficacité qui modifient la sélection technologique. Étant donné que l'adoption progresse par paliers plutôt qu'en ligne droite, une analyse de scénarios a été utilisée pour les prévisions. Les pondérations des scénarios ont été affinées à l'aide des avis d'experts sur la pénétration du refroidissement par liquide, l'intensité des modernisations et les contraintes telles que les délais de permis et de raccordement au réseau. Lorsque la visibilité ascendante était limitée pour les pays plus petits, nous avons utilisé des indicateurs de substitution tels que l'activité du pipeline de colocation et la croissance de la capacité au niveau national pour combler les lacunes, puis nous avons revérifié les dépenses de refroidissement implicites par MW pour en vérifier la cohérence.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par triangulation à partir de signaux indépendants, notamment les dépenses de refroidissement implicites par MW, la répartition équipements/services et l'orientation de la composition technologique par rapport aux tendances de déploiement observées. Les valeurs aberrantes ont été signalées, examinées par un autre analyste, puis retravaillées en revisitant l'hypothèse spécifique à l'origine de l'écart. Si l'écart ne pouvait pas être expliqué à partir des éléments disponibles, nous avons procédé à une reprise de contact ciblée.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements de politique majeurs affectant la réutilisation de la chaleur ou des modifications soudaines des plans d'expansion. Avant la livraison, une vérification finale est effectuée pour s'assurer que les dernières annonces publiques et les hypothèses validées sont reflétées dans le modèle.
Taille du marché européen du refroidissement des centres de données selon Mordor Intelligence par rapport aux autres estimations publiées
Les différents chiffres publiés pour le refroidissement des centres de données en Europe peuvent sembler très éloignés les uns des autres car le périmètre sous-jacent n'est pas toujours le même, même lorsque les titres semblent similaires. Les principales différences proviennent généralement de ce qui est comptabilisé comme refroidissement, de la manière dont les services sont traités et de si l'estimation est ancrée sur des signaux de capacité installée ou sur des dépenses d'installations plus larges.
En pratique, les écarts sont souvent dus à la question de savoir si le modèle inclut uniquement les équipements de refroidissement ou également l'installation, la maintenance et la consultance, et à la rapidité avec laquelle le refroidissement par liquide est supposé se développer dans les déploiements haute densité. Le calendrier des devises et la cadence d'actualisation comptent également, car les pipelines de projets et les conditions énergétiques peuvent évoluer d'un pays à l'autre, ce qui modifie ensuite le profil de dépenses à court terme.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,74 milliards USD (2025) | |
| Éditeur sectoriel A | 3,79 milliards USD (2024) | L'estimation semble s'orienter vers une vision plus étroite axée uniquement sur les équipements et une année de base antérieure, ce qui peut sous-estimer les dépenses lorsque les services et le calendrier des projets liés à la mise en service ne sont pas entièrement pris en compte. |
| Cabinet de conseil mondial B | 5,53 milliards USD (2025) | La répartition publiée n'est indiquée qu'à un niveau élevé (solutions par rapport aux services), et les inclusions pour l'installation, la maintenance et les services spécifiques au refroidissement par liquide ne sont pas clairement détaillées, ce qui peut faire varier les totaux selon ce qui est regroupé dans le refroidissement. |
L'écart entre les trois chiffres provient principalement de ce qui est comptabilisé au-delà du matériel de refroidissement de base et de la manière dont le calendrier des nouveaux déploiements de capacités est converti en revenus annuels. En incluant explicitement les équipements ainsi que les services liés au refroidissement intervenant à l'intérieur des salles de données, et en vérifiant les dépenses implicites par MW par rapport aux retours des opérateurs, la valeur 2025 reste traçable à des données d'entrée reproductibles, un choix appliqué par Mordor Intelligence.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché européen du refroidissement des centres de données ?
Le marché européen du refroidissement des centres de données est évalué à 23,87 milliards USD en 2026 et devrait atteindre 131,30 milliards USD d'ici 2031.
Quel segment détient la plus grande part du marché européen du refroidissement des centres de données ?
Les centres de données hyperscale sont en tête avec une part de marché de 46,78 % en 2025, portés par les déploiements massifs d'IA et de cloud.
Pourquoi les technologies de refroidissement par liquide gagnent-elles du terrain en Europe ?
Les baies d'IA dépassent désormais 40 kW, excédant les limites du refroidissement par air, et les règles d'efficacité énergétique de l'UE favorisent les systèmes à liquide qui permettent la réutilisation de la chaleur résiduelle et un faible PUE (Power Usage Effectiveness).
Comment la réglementation de l'UE influence-t-elle les choix de refroidissement ?
La directive sur l'efficacité énergétique impose la récupération de chaleur pour les grands sites, et la réduction progressive des gaz fluorés limite les réfrigérants à fort potentiel de réchauffement global (PRG), poussant les opérateurs vers des solutions liquides efficaces ou à faible PRG.
- Marché du refroidissement des centres de données
- Marché du refroidissement pour data centers en Allemagne
- Marché du refroidissement des centres de données au Japon
- Marché du refroidissement des centres de données MEA
- Marché du refroidissement des centres de données en Malaisie
- Marché du refroidissement des data centers en Inde
- Marché du refroidissement des centres de données en Suède
- Marché mondial de la sécurité pour centres de données Sécurité dans toutes les régions, répartie par type de sécurité, offre et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché des centres de données verts en Europe Efficacité énergétique en Europe, répartie par composant, type d'installation et niveau (tier).
- Marché des centres de données hyperscale en Europe Sites hyperscale en Europe, répartis par type d'installation, composant et niveau (tier).
- Marché de la construction de data centers en Chine Construction en Chine, répartie par taille d'installation et niveau (tier).
- Marché de la construction de centres de données au Royaume-Uni Demande de construction au Royaume-Uni, couvrant le niveau (tier), la taille d'installation et le type d'installation.