
Taille et part du marché du refroidissement des centres de données en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.38 Milliards de dollars |
| Taille du Marché (2026) | 2.99 Milliards de dollars |
| Taille du Marché (2031) | 9.28 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 25.47 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du refroidissement des centres de données en Inde par Mordor Intelligence
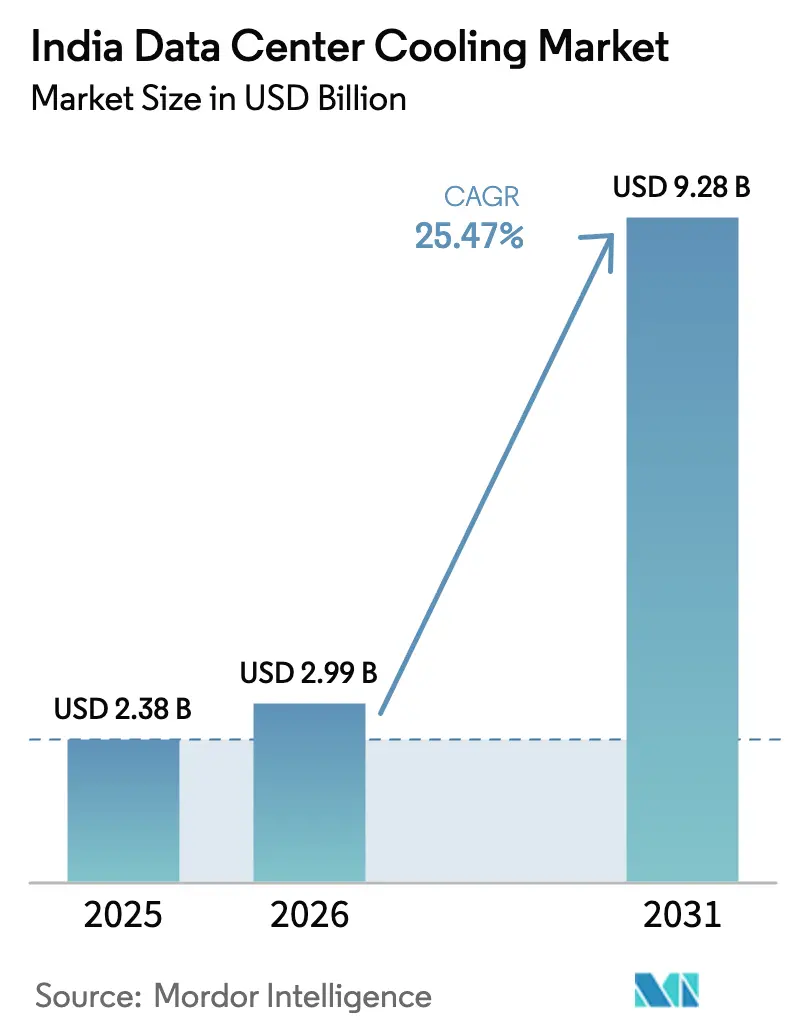
La taille du marché du refroidissement des centres de données en Inde en 2026 est estimée à 2,99 milliards USD, en progression par rapport à la valeur de 2025 de 2,38 milliards USD, avec des projections pour 2031 indiquant 9,28 milliards USD, croissant à un CAGR de 25,47 % sur la période 2026-2031. Les expansions hyperscale soutenues dans le cloud, les mandats de souveraineté des données et les grands programmes numériques gouvernementaux constituent les principaux catalyseurs de croissance du marché du refroidissement des centres de données en Inde. La demande de refroidissement s'intensifie à mesure que les densités de baies dépassent le seuil de 15 kW, ce qui incite à évaluer rapidement les solutions à base de liquide parallèlement aux mises à niveau progressives des équipements de refroidissement par air traditionnels. Les incitations portées par les politiques publiques qui rationalisent l'acquisition de terrains et l'approvisionnement en énergie renouvelable renforcent la rentabilité des projets, tandis que les échéances croissantes de tarification du carbone consolident l'argumentaire économique en faveur des systèmes à haute efficacité. Les fournisseurs qui combinent matériel, logiciels et services sur le cycle de vie gagnent en popularité, car les opérateurs recherchent des performances prévisibles, une réduction du risque d'indisponibilité et des économies d'énergie mesurables sur des portefeuilles multi-sites.
Principaux enseignements du rapport
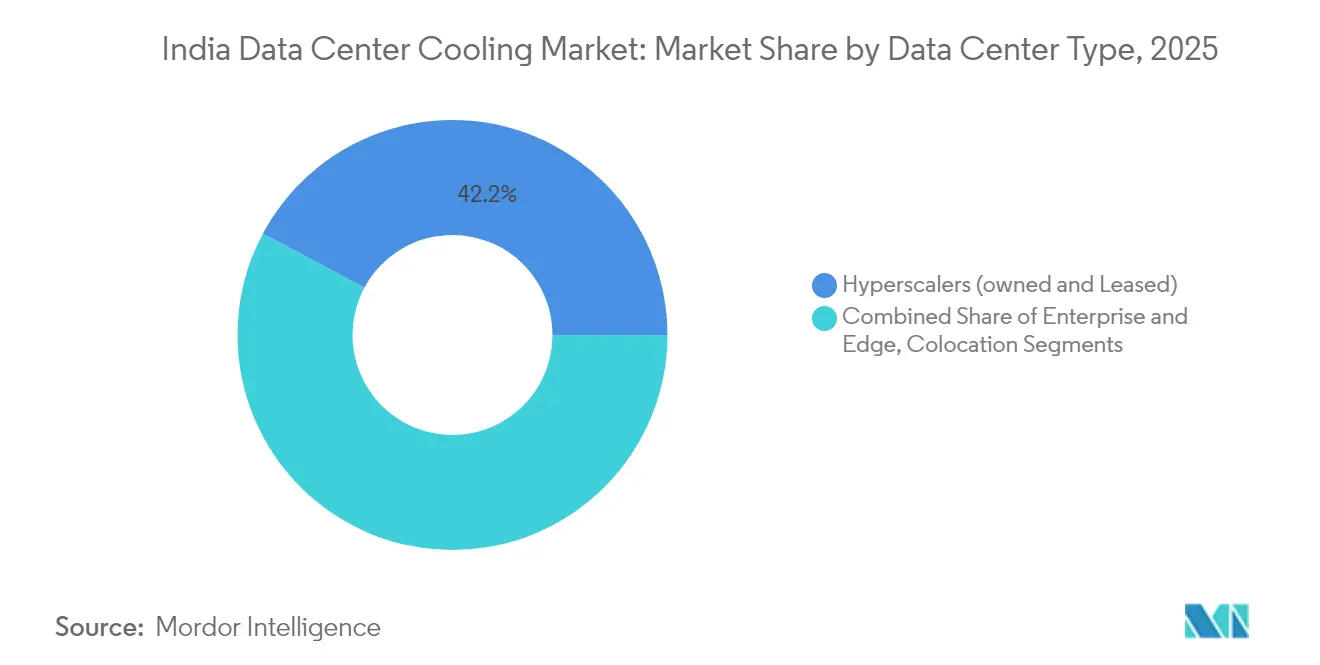
- Par type de centre de données, les hyperscalers ont dominé avec 42,18 % de la part du marché du refroidissement des centres de données en Inde en 2025 et se développent à un CAGR de 25,78 % jusqu'en 2031.
- Par classification de niveau, les installations de niveau 3 ont représenté 62,85 % de la taille du marché du refroidissement des centres de données en Inde en 2025, tandis que les installations de niveau 4 devraient croître à un CAGR de 26,88 % jusqu'en 2031.
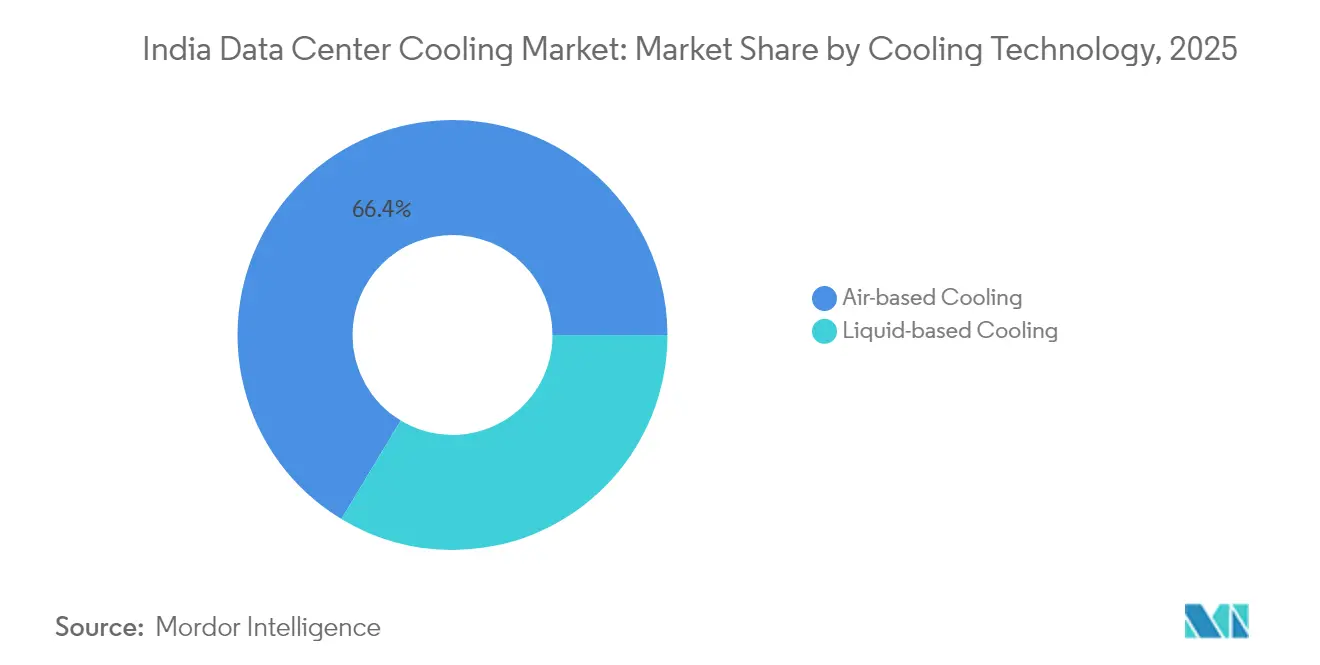
- Par technologie de refroidissement, les solutions à base d'air ont détenu 66,35 % de la part des revenus en 2025 ; les solutions à base de liquide représentent la croissance la plus rapide à un CAGR de 27,34 %.
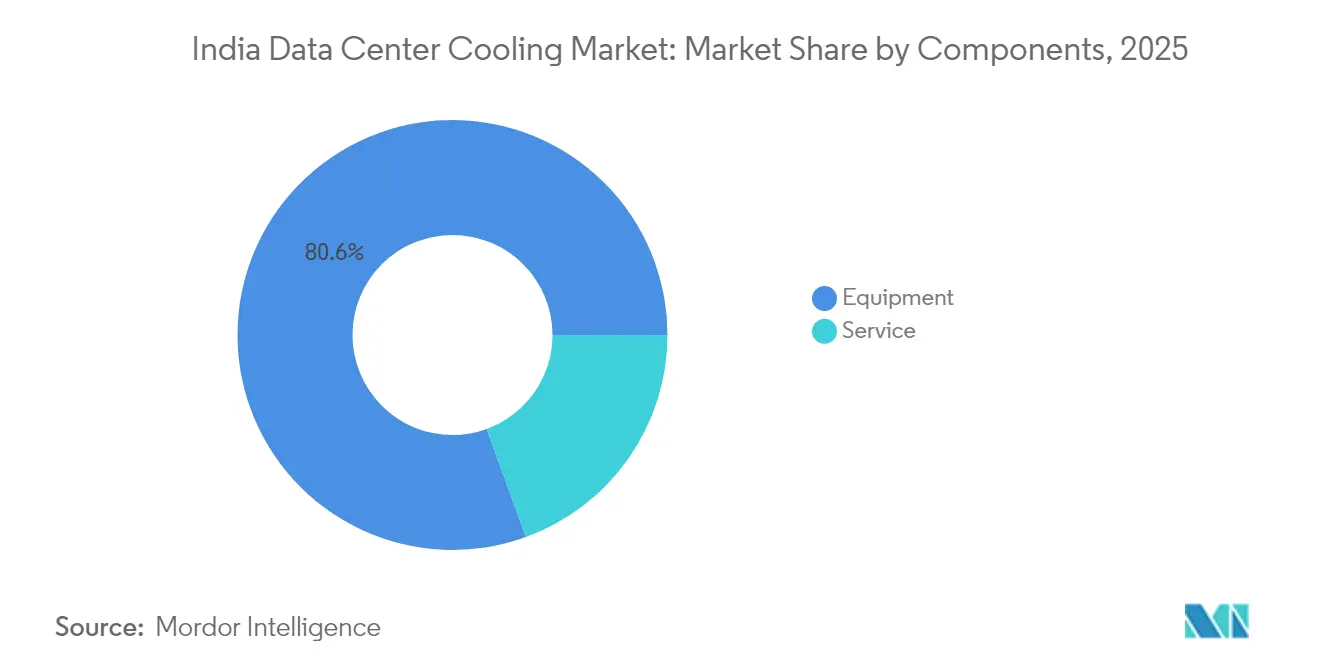
- Par composant, les équipements ont représenté 80,55 % de la taille du marché du refroidissement des centres de données en Inde en 2025, et les services progressent à un CAGR de 26,12 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du refroidissement des centres de données en Inde
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansions hyperscale dans le cloud accélérant les ajouts de capacité | +6.8% | Mumbai, Chennai, Hyderabad | Moyen terme (2-4 ans) |
| Initiatives numériques soutenues par le gouvernement élargissant la génération de données | +5.2% | Clusters métropolitains nationaux | Long terme (≥ 4 ans) |
| Augmentation des densités de puissance des baies intensifiant les exigences en matière de refroidissement | +4.1% | Villes de niveau 1, marchés périphériques de niveau 2 | Court terme (≤ 2 ans) |
| Déploiements de centres de données périphériques dans les villes de niveau 2/3 créant une demande de niche | +3.4% | Pune, Ahmedabad, Kochi | Moyen terme (2-4 ans) |
| Échéances de tarification du carbone poussant à l'adoption du refroidissement par liquide | +2.8% | Pôles d'entreprises | Moyen terme (2-4 ans) |
| Baisse rapide du coût nivelé de l'énergie renouvelable permettant des rénovations | +2.1% | États riches en énergie solaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansions hyperscale dans le cloud accélérant les ajouts de capacité
Les opérateurs hyperscale continuent de redéfinir le marché du refroidissement des centres de données en Inde grâce à des expansions de capacité de plusieurs milliards de dollars qui nécessitent une gestion thermique avancée. Le campus d'intelligence artificielle de 5 milliards USD de Sify Technologies illustre le passage vers des installations à forte densité de GPU qui imposent le refroidissement par liquide pour les baies dépassant 20 kW. [1]Data Center Dynamics, "Sify Technologies s'engage à investir 5 milliards USD dans un campus d'intelligence artificielle," datacenterdynamics.com Vertiv a enregistré une hausse de 60 % de ses commandes organiques au premier trimestre 2024, les clients hyperscale ayant accéléré leurs achats de plateformes de refroidissement haute densité. Les contrats d'achat à long terme conclus avec ces opérateurs permettent aux fournisseurs d'allouer des budgets de R&D plus importants aux systèmes d'immersion et de refroidissement direct sur puce, faisant de Mumbai, Chennai et Hyderabad des pôles d'innovation concentrés.
Initiatives numériques soutenues par le gouvernement élargissant la génération de données
Des programmes nationaux tels que Digital India et la loi sur la protection des données personnelles numériques élargissent la création de données et favorisent le stockage sur le territoire national, étendant ainsi la base adressable du marché du refroidissement des centres de données en Inde. Les mandats liés aux intégrations Aadhaar poussent les entités publiques et privées à maintenir une infrastructure domestique, stimulant la demande de systèmes de refroidissement fiables dans les environnements métropolitains et périphériques.
Augmentation des densités de puissance des baies intensifiant les exigences en matière de refroidissement
Les charges de travail d'intelligence artificielle et de calcul haute performance poussent désormais les densités moyennes des baies au-delà de 15 kW ; certains clusters de GPU dépassent 40 kW, dépassant l'enveloppe d'efficacité des configurations d'air conventionnelles. La collaboration de PhonePe avec Dell Technologies a permis d'économiser 26 % d'énergie grâce à des architectures de refroidissement alternatives, confirmant le bénéfice opérationnel des solutions à base de liquide.[2]Dell Technologies, "Améliorer l'efficacité du centre de données de PhonePe," dell.com La disposition des installations, la distribution de l'alimentation et les logiciels de contrôle sont donc en cours de reconception pour gérer des empreintes thermiques plus importantes, accélérant la transition technologique au sein du marché du refroidissement des centres de données en Inde.
Déploiements de centres de données périphériques dans les villes de niveau 2/3 créant une demande de refroidissement de niche
La livraison de contenu sensible à la latence et les déploiements d'IoT industriel stimulent la construction de centres de données périphériques dans les villes de niveau 2 et de niveau 3. Pi Datacenters prévoit que la capacité en dehors des principales métropoles triplera en cinq ans, soulignant un nouveau vivier de revenus pour les fournisseurs de refroidissement modulaire. Les températures ambiantes élevées et les services publics intermittents nécessitent des solutions autonomes et robustifiées, créant une marge de manœuvre pour les intégrateurs régionaux capables de fournir un support après-vente réactif.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement initial élevé pour les systèmes de refroidissement par liquide avancés | -3.2% | National, opérateurs PME | Court terme (≤ 2 ans) |
| Tarifs d'électricité élevés et fiabilité intermittente du réseau | -2.8% | États du nord, zones industrielles | Moyen terme (2-4 ans) |
| Chaîne d'approvisionnement nationale peu développée pour les composants spécialisés | -2.1% | National, particulièrement aigu en niveau 2/3 | Long terme (≥ 4 ans) |
| Restrictions d'utilisation de l'eau dans les États sujets à la sécheresse | -1.6% | Maharashtra, Karnataka, Tamil Nadu | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Investissement initial élevé pour les systèmes de refroidissement par liquide avancés
Des primes d'investissement de 40 à 60 % par rapport aux déploiements refroidis par air freinent l'adoption rapide parmi les opérateurs de plus petite taille. L'ingénierie sur mesure, les pompes spécialisées et la main-d'œuvre qualifiée allongent les cycles de déploiement, prolongeant le retour sur investissement au-delà de 3 à 4 ans.[3]Verne Global, "Analyse du coût total de possession du refroidissement par liquide," verneglobal.comBien que les économies sur les coûts d'exploitation soient significatives, les obstacles au financement persistent à moins que les porteurs de projets ne puissent sécuriser des charges de travail à long terme ou obtenir un soutien incitatif.
Tarifs d'électricité élevés et fiabilité intermittente du réseau augmentant la volatilité des coûts d'exploitation
L'électricité représente jusqu'à 70 % des coûts d'exploitation des centres de données, les systèmes de refroidissement étant responsables de jusqu'à 40 % de cette consommation. Les régions à tarifs plus élevés obligent les opérateurs à peser la localisation par rapport aux investissements en redondance. Des directives en attente visant à standardiser les points de consigne thermiques pourraient restreindre davantage la flexibilité du refroidissement, incitant les grands opérateurs à intégrer des énergies renouvelables et des contrôles intelligents pour atténuer les chocs tarifaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données : les hyperscalers stimulent l'innovation en matière de refroidissement
Les installations hyperscale ont capturé 42,18 % de la part du marché du refroidissement des centres de données en Inde en 2025 et devraient enregistrer un CAGR de 25,78 % jusqu'en 2031. Les vastes clusters d'entraînement d'intelligence artificielle et les clauses strictes de localisation des données contraignent les hyperscalers à spécifier des architectures prêtes pour le refroidissement par liquide capables de gérer des baies de 40+ kW. Microsoft, Google et Amazon Web Services standardisent le refroidissement direct sur puce pour améliorer l'efficacité d'utilisation de l'énergie, façonnant les feuilles de route des fournisseurs. Le segment des entreprises et de la périphérie reste substantiel mais fragmenté, commençant souvent par des mises à niveau progressives des unités de refroidissement et de traitement d'air avant d'envisager des solutions d'immersion. Les fournisseurs de colocation équilibrent les charges de travail héritées et de nouvelle génération, déployant un refroidissement hybride pour servir une base de locataires diversifiée. En conséquence, les suites de services intégrés couvrant la conception, le déploiement et la maintenance prédictive deviennent une exigence par défaut dans toutes les catégories d'opérateurs.
Les volumes d'achats hyperscale remodèlent la dynamique des fournisseurs. Les ventes nettes de 2 036 millions USD de Vertiv au premier trimestre 2025 mettent en évidence la concentration de la demande parmi les grands clients cloud. Les opérateurs d'entreprise évaluent des projets de densification pour consolider les salles de serveurs plus petites en cœurs dédiés tirant parti de refroidisseurs à plus haute efficacité. Les acteurs de la colocation, désireux de se différencier, proposent des pods de refroidissement par liquide prêts pour les baies destinés aux locataires GPU tout en conservant des salles refroidies par air pour les piles informatiques conventionnelles. L'empreinte technologique mixte qui en résulte amplifie le rôle de la gestion thermique définie par logiciel qui orchestre des profils d'équipements variés au sein d'un même site, renforçant les revenus sur le cycle de vie pour les fabricants d'équipements d'origine et les intégrateurs.


Par type de niveau : les installations de niveau 4 mènent la croissance malgré la domination du niveau 3
Les sites de niveau 3 représentaient 62,85 % de la taille du marché du refroidissement des centres de données en Inde en 2025, privilégiés pour leur équilibre coût-fiabilité. Les constructions de niveau 4, bien que moins nombreuses, se développent le plus rapidement à un CAGR de 26,88 %, portées par des secteurs où les pénalités d'indisponibilité dépassent l'investissement initial supplémentaire. Les services financiers, la santé et les clouds souverains privilégient la redondance N+1 ou 2N pour les refroidisseurs, les pompes de distribution et les systèmes de rejet de chaleur. L'installation NM1 de Yotta Infrastructure illustre la résilience conçue avec des boucles de refroidissement indépendantes doubles disponibles pour la maintenance en direct. Les installations de niveau 1 et de niveau 2 se concentrent sur l'agrégation périphérique et la mise en cache de contenu sensible aux prix où une redondance partielle suffit.
La croissance de l'adoption du niveau 4 encourage les schémas de redondance multi-fournisseurs, augmentant la complexité d'intégration et favorisant les fournisseurs disposant de plateformes de contrôle à protocole ouvert. Pendant ce temps, les opérateurs de niveau 3 rénovent des unités adiabatiques et des serpentins de refroidissement gratuit pour maintenir les objectifs d'efficacité d'utilisation de l'énergie dans les seuils réglementaires. Les directives d'achat gouvernementales font de plus en plus référence aux normes de l'Uptime Institute, orientant indirectement l'adoption de conceptions de niveau supérieur et, par extension, des investissements en refroidissement plus robustes. À mesure que l'impératif de disponibilité s'intensifie, les contrats de service sur le cycle de vie garantissant les performances gagnent en importance, notamment dans les installations de niveau 4 où les violations des accords de niveau de service entraînent de lourdes pénalités.
Par technologie de refroidissement : les solutions à base de liquide gagnent en dynamisme
Les solutions à base d'air ont conservé 66,35 % de la part des revenus en 2025, incluant les refroidisseurs, les unités de refroidissement et de traitement d'air et les tours de refroidissement adaptées à la variabilité climatique de l'Inde. Les méthodes à base de liquide — immersion, refroidissement direct sur puce et échangeurs de chaleur en porte arrière — croissent cependant à un CAGR de 27,34 %, constituant la part à la croissance la plus rapide au sein du marché du refroidissement des centres de données en Inde. La levée de fonds de 55,5 millions USD de Submer Technologies souligne la conviction des investisseurs dans la technologie d'immersion pour les charges GPU. La plateforme CoolPhase Flex de Vertiv mélange les voies d'air et de liquide, permettant aux opérateurs de migrer progressivement tout en protégeant les actifs existants.
L'adoption de la technologie à base de liquide est étroitement liée à la densité des baies. À 15-20 kW, les échangeurs de chaleur en porte arrière offrent une voie de transition avec une perturbation minimale du plan d'étage. Une fois que les baies dépassent 30 kW, les boucles de refroidissement direct sur puce surpassent les systèmes à air en termes d'énergie et d'espace. Les bassins d'immersion sont adoptés là où la disponibilité de l'espace blanc est limitée et où les restrictions d'eau freinent les tours évaporatives. Le débat politique autour du potentiel de réchauffement global des réfrigérants est un autre levier orientant l'adoption vers des boucles liquides étanches qui minimisent les volumes de charge en réfrigérant.
Par composant : les services émergent comme moteur de croissance
Les équipements ont continué à dominer avec 80,55 % de part en 2025, mais les services représentent le vecteur de croissance le plus fort à un CAGR de 26,12 %. Le conseil, l'installation et la maintenance prédictive sont indispensables à mesure que les opérateurs font face à plusieurs technologies de refroidissement au sein d'un même campus. La création par Johnson Controls d'une division mondiale de solutions pour centres de données indique un changement stratégique vers des revenus axés sur les services qui complètent la traction matérielle. Le déploiement par Nxtra by Airtel d'une plateforme SmartSense pilotée par l'intelligence artificielle démontre la volonté des opérateurs de payer pour des analyses qui réduisent la consommation d'énergie et anticipent les pannes.
Les offres groupées de services sur le cycle de vie comprennent désormais la planification de capacité, la modélisation par dynamique des fluides numérique, le soutien à la conformité réglementaire et la formation sur site, le tout facturé dans le cadre de contrats à long terme. Les intégrateurs capables de livrer des packages clés en main — combinant refroidisseurs, unités de distribution de refroidissement, logiciels et support terrain — se démarquent des concurrents proposant uniquement des équipements. À mesure que le refroidissement par liquide se répand, les compétences de maintenance spécialisées commandent des marges premium, renforçant la part de portefeuille des services sur le marché du refroidissement des centres de données en Inde.
Analyse géographique
Les contraintes d'approvisionnement et la hausse des primes immobilières poussent les nouvelles constructions vers Navi Mumbai, où le zonage permet de grandes emprises foncières. Malgré ces défis, Mumbai reste le point de lancement privilégié pour les entrants cloud internationaux, soutenant une demande disproportionnée de modules de refroidissement haute densité. Chennai se distingue comme la métropole à la croissance la plus rapide en raison de la proximité portuaire et des avantages en termes de coûts, Equinix investissant 65 millions USD pour un campus de 4 950 baies entièrement alimenté par des énergies renouvelables. Ce pipeline positionne Chennai comme une vitrine pour des installations durables prêtes pour le refroidissement par liquide dans les climats côtiers humides.
Delhi-RCN et Bengaluru forment des pôles secondaires avec une activité régulière des entreprises et des hyperscalers, bien que tempérée par des goulets d'étranglement dans la distribution d'énergie qui ajoutent un risque de délai aux déploiements de refroidissement. Les parcs gouvernementaux à Noida et Greater Noida incitent les constructions sur terrain vierge avec des tarifs d'électricité subventionnés, suscitant l'intérêt pour des approches de refroidissement hybrides qui équilibrent le coût initial avec la résilience énergétique. Hyderabad enregistre l'expansion la plus rapide à l'échelle des mégawatts, passant de 44 MW à 128 MW, soutenue par des incitations étatiques et la disponibilité de grandes parcelles permettant des aménagements de campus modulaires.
Paysage réglementaire
Les déploiements de systèmes de refroidissement des centres de données en Inde sont de plus en plus façonnés par un mélange de normalisation nationale et de politiques d'investissement au niveau des États, plutôt que par une politique nationale unique et contraignante en matière de centres de données. Le Bureau of Indian Standards (BIS) a notifié les toutes premières normes volontaires indiennes pour le cloud computing et les centres de données le 25 février 2026, dans le cadre des BIS Rules, 2018, incluant une méthodologie de calcul d'un ratio d'efficacité de refroidissement (Cooling Efficiency Ratio, CER) qui ancre les achats et l'évaluation comparative des performances des systèmes de gestion thermique. Parallèlement, les centres de données de plus de 5 MW ont obtenu le statut d'infrastructure en 2022, ce qui facilite le financement et les autorisations pour des mises à niveau de refroidissement à plus forte intensité de capital dans les grands campus.
Les exigences de conformité et de gouvernance renforcent également les obligations opérationnelles pour les opérateurs et leurs parcs de refroidissement. Les Digital Personal Data Protection Rules, notifiées le 13 novembre 2025, prévoient un délai de mise en conformité de 18 mois se terminant le 13 mai 2027, renforçant les exigences de traitement et de stockage sur le territoire national, qui soutiennent les constructions domestiques et la demande de refroidissement associée. Parallèlement, en l'absence d'une politique nationale unique en matière de centres de données, environ 15 États continuent d'utiliser leurs propres politiques informatiques/industrielles et cadres incitatifs pour attirer des installations, ce qui peut influencer les choix d'implantation et, par conséquent, les décisions technologiques liées à l'approvisionnement en énergie, aux contraintes hydriques et au reporting d'efficacité.
Paysage concurrentiel
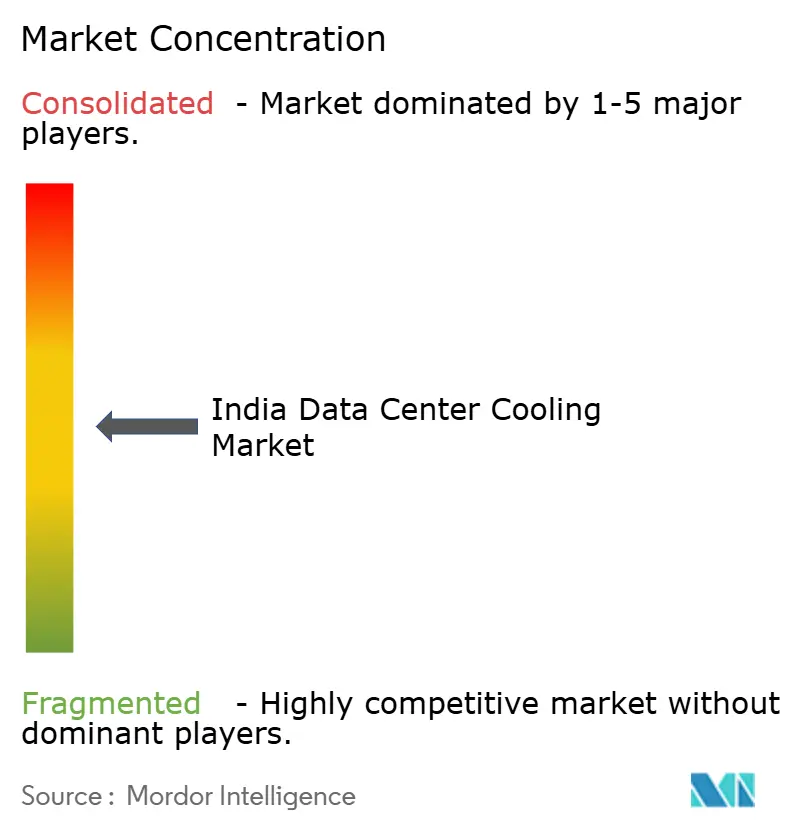
Le marché du refroidissement des centres de données en Inde est modérément fragmenté, aucun fournisseur ne détenant une part dominante. Les fabricants d'équipements d'origine mondiaux — Vertiv, Schneider Electric et Johnson Controls — proposent de larges gammes de produits et des chaînes d'approvisionnement mondiales établies, sécurisant la majorité des contrats hyperscale. Les marques régionales telles que Blue Star et Kirloskar Chillers offrent des unités compétitives en termes de coûts adaptées aux conditions climatiques locales, servant les segments de colocation et d'entreprise du marché intermédiaire. Les récents mouvements stratégiques mettent en évidence le pivot vers des solutions intégrées. Schneider Electric a acquis Motivair pour renforcer sa profondeur en matière de refroidissement par liquide, tandis que Vertiv a racheté la propriété intellectuelle de refroidisseurs centrifuges auprès de BiXin Energy pour améliorer son portefeuille de calcul haute performance.
Des stratégies de partenariat émergent à mesure que les fournisseurs s'alignent avec des développeurs d'énergies renouvelables pour proposer des offres groupées refroidissement-plus-énergie répondant aux objectifs d'intensité carbone. La spécialisation dans les services est un autre thème : Johnson Controls a créé une unité mondiale de solutions pour centres de données pour livrer des packages conception-construction-exploitation incluant des analyses prédictives. Des entrants disruptifs comme Submer Technologies se concentrent uniquement sur la technologie d'immersion, poussant les acteurs établis à accélérer leur R&D. Des opportunités d'espace blanc persistent dans les déploiements périphériques de niveau 2/3 où les intégrateurs de systèmes locaux peuvent se différencier grâce à des délais de réponse rapides et un support spécifique à la région.
Leaders du secteur du refroidissement des centres de données en Inde
Vertiv Co.
Stulz GmbH
Schneider Electric SE
Rittal GmbH & Co. KG
Alfa Laval AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La principale opportunité à court terme réside dans la construction de salles à haute densité prêtes pour l'IA, qui dépassent les limites conventionnelles du refroidissement par air, créant ainsi de la place pour les échangeurs de chaleur direct-to-chip et rear-door, ainsi que pour l'infrastructure de support comme les unités de distribution de liquide de refroidissement et les refroidisseurs à sec. Cette évolution est renforcée par des actions de fournisseurs en Inde : Schneider Electric (Motivair) a créé une usine de solutions de refroidissement liquide à Bengaluru en février 2026, et Vertiv s'est associé à Netweb Technologies en février 2026 pour fournir des solutions de racks à refroidissement liquide pour les centres de données d'IA. Ensemble, ces initiatives améliorent l'accès local au matériel de refroidissement liquide et permettent une intégration à l'échelle du rack.
Une deuxième zone d'opportunité réside dans la demande du secteur public et des charges de travail réglementées, qui ancre les ajouts de capacité au-delà des seules dépenses discrétionnaires des entreprises. Les exigences de calcul souverain du gouvernement dans le cadre du programme GI Cloud (Meghraj) offrent une base stable d'hébergement domestique, tandis que la notification par le BIS de normes volontaires en février 2026 (incluant la mesure de l'efficacité de refroidissement via le CER) crée un cadre plus comparable permettant aux opérateurs de spécifier et de vérifier les performances énergétiques. Les nouveaux emplacements de centres de données tels que le Telangana, Calcutta et Ahmedabad favorisent également des solutions de refroidissement modulaires et robustes, conçues pour des conditions de réseau variées et des climats ambiants différents, en particulier lorsque les opérateurs privilégient un déploiement plus rapide et la facilité de maintenance plutôt que des installations centrales sur mesure.
Développements récents du secteur
- Février 2026 : Schneider Electric (Motivair) a lancé l'usine de solutions de refroidissement liquide Motivair à Bengaluru, premier site de production de la technologie Motivair en Inde. Cette initiative crée une empreinte de fabrication locale pour Motivair en Inde et élargit l'accès au refroidissement haute densité pour les centres de données d'IA. Elle soutient également la capacité domestique à répondre à la demande de refroidissement efficace dans les installations hyperscale et témoigne d'un engagement renforcé en faveur de la localisation des composants d'infrastructure critiques.
- Février 2026 : Vertiv et Netweb Technologies vont fournir des solutions de racks à refroidissement liquide avancées pour les centres de données d'IA en Inde. La collaboration fournit des solutions de racks à refroidissement liquide avancées pour les centres de données d'IA en Inde. Ce partenariat accélère le déploiement du refroidissement liquide dans les installations indiennes hyperscale pour soutenir les charges de travail d'IA, améliorant la performance, la fiabilité et l'efficacité énergétique des déploiements à grande échelle.
- Novembre 2025 : Protocole d'accord entre Vertiv et l'IIT Bombay pour développer des solutions de refroidissement pour les centres de données pilotés par l'IA. Ce protocole d'accord vise à faire progresser la R&D des solutions de refroidissement dans les centres de données d'IA. Il renforce les capacités de R&D locales et les partenariats pour répondre à la demande croissante de refroidissement des centres de données en Inde, et positionne Vertiv pour s'engager tôt auprès des connaissances académiques et des viviers de talents.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché indien du refroidissement des centres de données couvre les dépenses en équipements et systèmes utilisés pour évacuer la chaleur et maintenir les conditions thermiques à l'intérieur des centres de données situés en Inde, exprimées en valeur pour la période définie.
Exclusions du périmètre : nous excluons le CVC général des bâtiments utilisé principalement pour les bureaux ou les espaces non liés aux centres de données, ainsi que tout équipement de refroidissement installé hors de l'Inde, même s'il est acheté par des opérateurs dont le siège est en Inde.
Aperçu de la segmentation
- Par type de centre de données
- Hyperscalers (propriétaires et en location)
- Entreprises et périphérie
- Colocation
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par technologie de refroidissement
- Refroidissement à base d'air
- Refroidisseur et économiseur (systèmes à détente directe)
- Unité de refroidissement et de traitement d'air
- Tour de refroidissement (couvre le refroidissement direct, indirect et à deux étages)
- Autres
- Refroidissement à base de liquide
- Refroidissement par immersion
- Refroidissement direct sur puce
- Échangeur de chaleur en porte arrière
- Refroidissement à base d'air
- Par composant
- Par service
- Conseil et formation
- Installation et déploiement
- Maintenance et support
- Par équipement
- Par service
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'établissement d'une base factuelle sur l'activité de construction des centres de données en Inde et la demande d'infrastructure mécanique qui en découle. Nous nous référons à des sources publiques telles que le ministère de l'Énergie et le Bureau of Energy Efficiency pour le contexte d'efficacité, l'India Meteorological Department pour les schémas de température et d'humidité, ainsi que les statistiques douanières indiennes du commerce pour vérifier la dépendance aux importations pour les catégories d'équipements de refroidissement pertinentes.
Pour relier la demande aux dépenses adressables, nous examinons également des sources telles que les données énergétiques de la Central Electricity Authority, les directives et communiqués publiés liés à Digital India et aux politiques informatiques des États, ainsi que des études évaluées par des pairs traitant du PUE et des performances de refroidissement dans les climats chauds. Parallèlement, les rapports annuels des entreprises, les présentations aux investisseurs et les articles de presse fiables sont utilisés pour valider les calendriers d'expansion. En parallèle, des abonnements payants sélectionnés pour les données financières des entreprises, le suivi des brevets et les vérifications commerciales au niveau des expéditions aident à combler les lacunes d'information évidentes. Ces exemples sont donnés à titre indicatif uniquement, et de nombreuses autres sources ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires sont utilisés pour confirmer quels systèmes de refroidissement sont réellement spécifiés, comment les projets sont approvisionnés, et comment les prix évoluent à mesure que la densité des racks et les attentes en matière de redondance augmentent. Nous couvrons un éventail d'opérateurs, de consultants en ingénierie et en installations, et de fournisseurs de composants dans les principaux pôles de centres de données indiens, afin que la recherche documentaire puisse être ajustée là où la réalité du terrain diffère.
Les retours des répondants sont ensuite utilisés pour valider la répartition entre les installations à eau glacée et à détente directe, l'adoption précoce du refroidissement liquide pour les racks à plus haute densité, et les cycles typiques de remplacement ou de mise à niveau. Ces données sont utilisées pour trianguler les totaux avant la prévision.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 27 % | Cadres dirigeants (CXO) : 22 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 22 % |
| Acteurs plus petits : 22 % | Managers : 56 % |
Dimensionnement du marché et prévisions
Le modèle de dimensionnement utilise conjointement des approches descendante et ascendante. La construction principale provient d'un pool de demande descendant qui relie les ajouts de capacité des centres de données en Inde à l'intensité des systèmes de refroidissement. En pratique, la construction de capacité attendue et l'activité de rénovation sont traduites en besoins de refroidissement, qui sont ensuite convertis en valeur de marché à l'aide de facteurs de type dépense par capacité reflétant les conditions d'exploitation en Inde.
Les principales données d'entrée comprennent la capacité installée et prévue des centres de données (MW), les tranches typiques de densité de racks et leurs implications en matière de refroidissement, les niveaux de PUE cibles et les attentes de redondance, les conditions climatiques affectant l'utilisation des économiseurs, et la part des projets utilisant l'eau glacée par rapport à la détente directe et au refroidissement liquide précoce. Lorsque les chiffres publics sont incomplets, les lacunes sont traitées à l'aide de fourchettes issues des entretiens, puis fixées à des valeurs médianes prudentes. Cela est suivi d'approximations ascendantes sélectives, telles que la logique de devis quantitatif de projets échantillonnés et des vérifications ASP x volume par composant.
Pour les prévisions, une analyse de scénarios est utilisée puis recoupée avec une vue multivariée légère où la construction de capacité, les mises à niveau d'efficacité et le calcul à plus haute densité sont traités comme les principaux moteurs. La trajectoire finale est alignée sur les avis des répondants concernant des calendriers de mise en service réalistes, et pas uniquement sur les dates de pipeline annoncées.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les annonces de capacité, les parts de capex mécanique et les évolutions observées vers des conceptions à plus haute efficacité, puis les écarts plus importants font l'objet d'investigations. Lorsqu'un chiffre paraît inhabituel, les données d'entrée sont revues, les hypothèses d'unités sont revérifiées, et certains répondants sont recontactés pour confirmer ce qui a changé.
Avant la validation finale, le travail passe par des revues d'analystes en plusieurs étapes afin que les calculs et le traitement du périmètre restent cohérents tout au long de la série temporelle. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants modifient la demande ou les prix, suivies d'une dernière passe d'actualisation avant livraison afin que les clients reçoivent la vision la plus récente.
Taille du marché indien du refroidissement des centres de données selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour le refroidissement des centres de données en Inde peuvent varier car la limite du marché n'est pas appliquée de la même manière, et de petites différences de périmètre s'accumulent rapidement à mesure que la capacité se développe. L'écart reflète également des années de référence différentes, le calendrier monétaire, et le fait que les projections supposent ou non une adoption plus rapide du refroidissement liquide à mesure que la densité des racks augmente.
Le tableau montre un écart net entre les sources. Selon le périmètre de Mordor Intelligence, le marché est ancré à une valeur d'année de référence 2025 de 2,38 milliards USD, avec un taux de croissance indiqué pour 2026-2031. Cela réduit le mélange d'années entre les premiers cycles de construction et les dépenses ultérieures axées sur la rénovation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,38 milliards USD (2025) | |
| Journal professionnel A | 2,10 milliards USD (2024) | Utilise une année de référence différente et peut refléter des pipelines de projets annoncés avant leur mise en service, ce qui peut sous-estimer les rénovations tout en anticipant la demande de nouvelles constructions sur la même année. |
| Publication professionnelle B | 1,80 milliard USD (2023) | Présentée comme une évaluation sectorielle avec un taux de croissance large, et il n'est pas clair si les contrôles, l'installation et le contenu des services sont inclus de manière cohérente, ce qui peut modifier les totaux dans les premières années. |
Entre ces trois chiffres, la majeure partie de l'écart s'explique par le calendrier, ce qui est comptabilisé dans les dépenses de refroidissement, et la façon dont les mises à niveau sont traitées par rapport aux constructions neuves. En rattachant le modèle aux ajouts de capacité, aux objectifs d'efficacité et aux fourchettes de prix validées par entretiens, l'estimation finale reste traçable à un ensemble d'étapes reproductibles et de vérifications pratiques.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du refroidissement des centres de données en Inde ?
Le marché est évalué à 2,99 milliards USD en 2026 et devrait atteindre 9,28 milliards USD d'ici 2031.
Quel type de centre de données génère la plus grande demande de refroidissement ?
Les installations hyperscale représentent 42,18 % des dépenses de refroidissement en 2025 et continueront à mener la croissance à un CAGR de 25,78 % jusqu'en 2031.
Pourquoi le refroidissement par liquide gagne-t-il en popularité en Inde ?
Les charges de travail d'intelligence artificielle et de calcul haute performance poussent les densités des baies au-delà de 15 kW, rendant les solutions à base de liquide plus économes en énergie que les systèmes à air traditionnels.
Quelle métropole indienne est le pôle de centres de données à la croissance la plus rapide ?
Chennai affiche la trajectoire de croissance de capacité la plus élevée en raison de coûts plus bas, d'un fort soutien politique et d'une connectivité stratégique par câbles sous-marins.
Dernière mise à jour de la page le:
- Marché du refroidissement des centres de données
- Marché du refroidissement des centres de données aux États-Unis
- Marché du refroidissement des centres de données en Amérique du Nord
- Marché du refroidissement des centres de données en Europe
- Marché du Refroidissement des Centres de Données en Asie-Pacifique
- Marché chinois du refroidissement des centres de données
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché des serveurs pour centres de données Demande mondiale de serveurs, répartie par niveau, taille d'installation et type d'installation.
- Marché du refroidissement par immersion des centres de données Le refroidissement par immersion sur le marché mondial, couvrant le type, le fluide de refroidissement et l'application.
- Marché indien des centres de données optimisés pour l'intelligence artificielle (IA) Demande en installations IA à travers l'Inde, couvrant le type d'installation, le composant et le niveau (tier).
- Marché de la construction de centres de données aux États-Unis La construction aux États-Unis, répartie par niveau (tier), taille d'installation et type d'installation.


