
Taille et part du marché des livres
Analyse du marché des livres par Mordor Intelligence
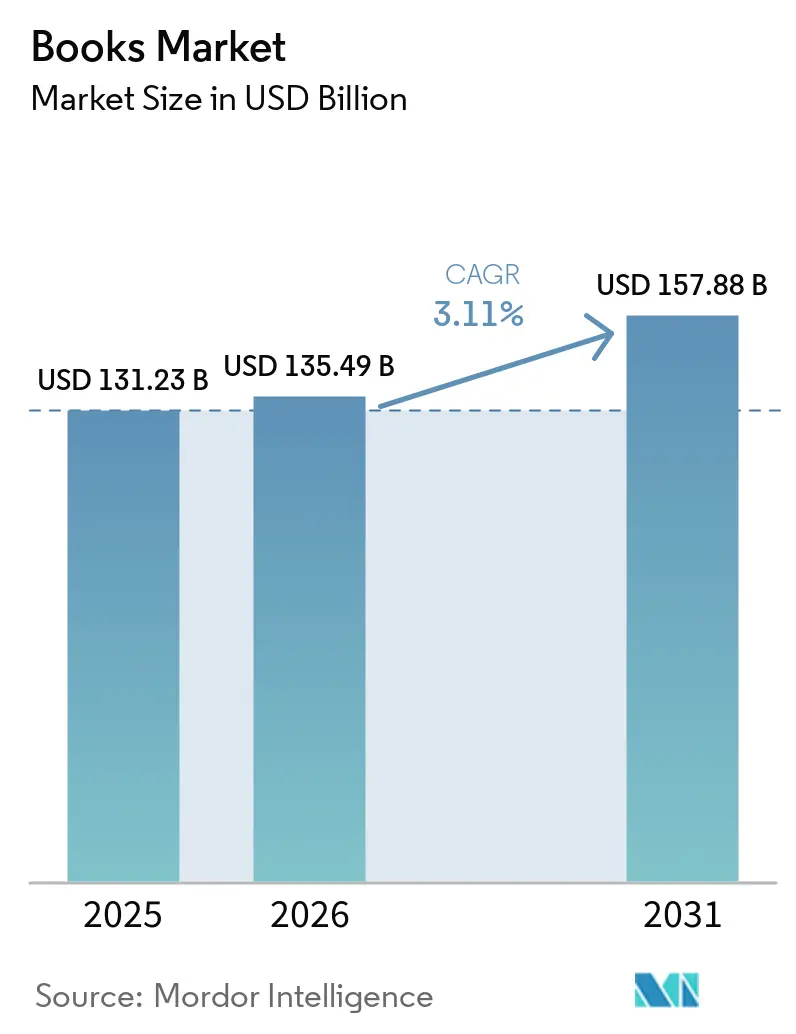
La taille du marché des livres devrait croître de 135,5 milliards USD en 2026 à 139,7 milliards USD en 2027 et devrait atteindre 161,5 milliards USD d'ici 2032, à un CAGR de 2,94 % sur 2027-2032.
La lecture numérique payante en Chine et la sélection de manuels scolaires par niveau en Nigéria offrent aux éditeurs des voies distinctes pour répondre à la demande des lecteurs et des institutions. Les éditions audio et les couvertures rigides différenciées constituent différentes façons de transformer le contenu en une expérience de lecture ou d'écoute payante. Les acquisitions et les accords de licence élargissent les portefeuilles éditoriaux et les autorisations de format, augmentant la valeur commerciale de la coordination des droits de contenu entre les éditions. Les coûts fiscaux liés aux livres numériques et la réduction de la distribution physique limitent les revenus disponibles pour atteindre les lecteurs par ces voies. La croissance des revenus dépend donc du placement des droits dans des couvertures rigides premium ou dans un accès audio récurrent, tout en gérant l'exposition à la fiscalité des livres numériques et la perte de distribution des livres de poche grand public.
Principaux enseignements du rapport
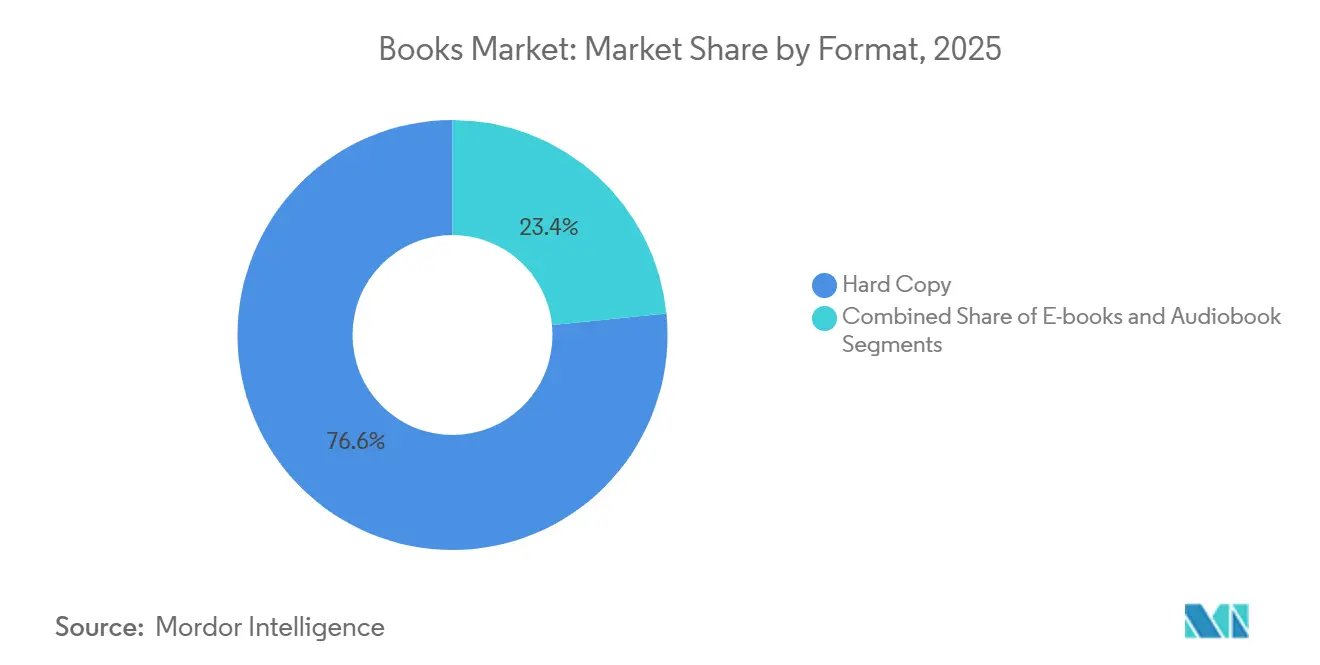
- Par format, l'exemplaire papier a dominé avec une part de marché des livres de 76,05 % en 2026, tandis que les livres audio mènent la croissance prévisionnelle avec un CAGR de 8,25 % sur 2027-2032.
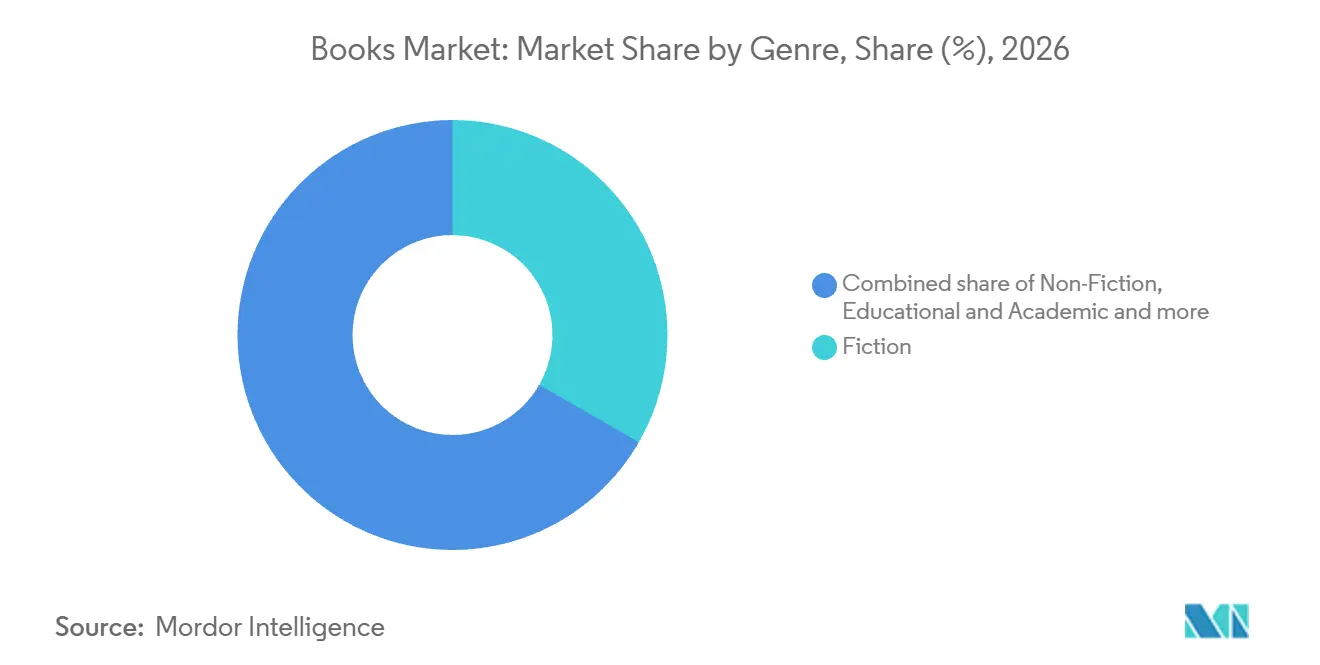
- Dans la répartition par genre, la fiction a dominé avec une part de 33,31 % de la taille du marché des livres en 2026, et les bandes dessinées et romans graphiques constituent le genre à la croissance la plus rapide avec un CAGR de 4,65 % sur 2027-2032.
- Sur l'ensemble des canaux de distribution, le commerce en ligne a dominé avec une part de 52,18 % du marché en 2026, tandis que le segment vente directe aux consommateurs et abonnements mène la croissance prévisionnelle avec un CAGR de 5,8 % sur 2027-2032.
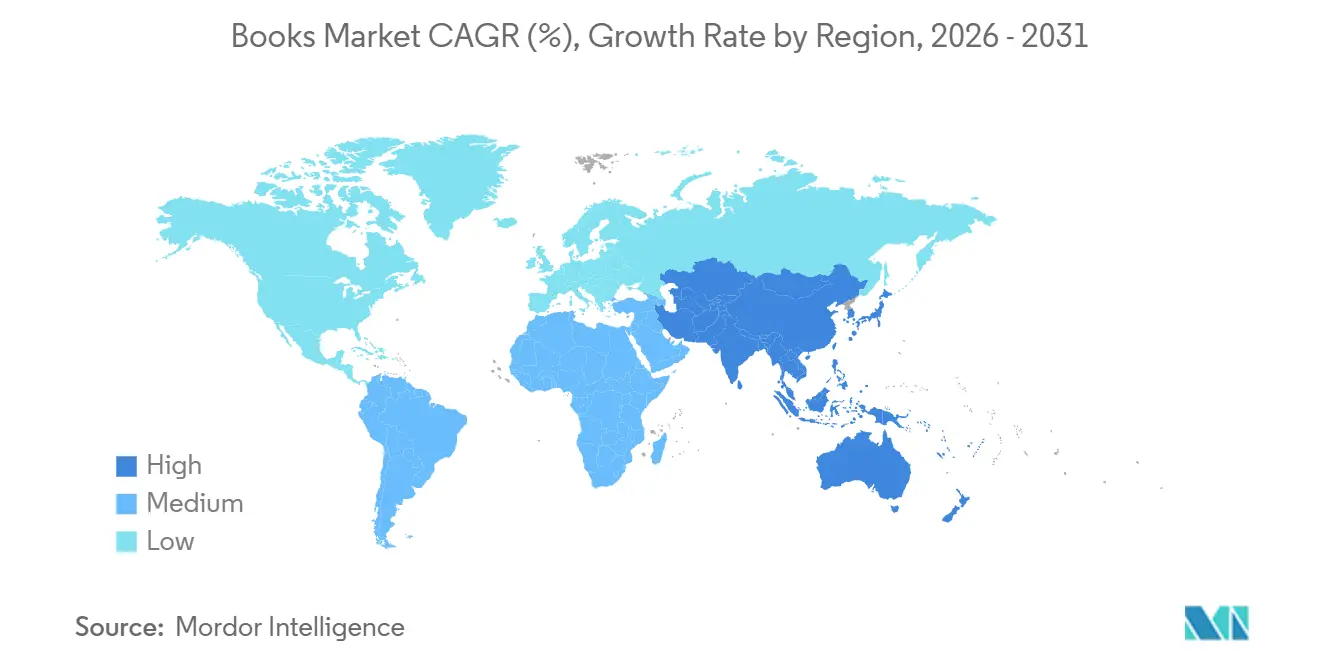
- Sur le plan géographique, l'Asie-Pacifique a dominé avec une part de 37,02 % du marché en 2026, et le Moyen-Orient et l'Afrique constituent la région à la croissance la plus rapide avec un CAGR de 4,6 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Évolution vers la lecture par abonnement en Asie | +1.2% | La Chine en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption croissante des manuels scolaires du primaire et du supérieur en Afrique | +1% | Le Nigéria en Afrique | Moyen terme (2 à 4 ans) |
| Premiumisation de l'imprimé de niche en Amérique du Nord | +0.8% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Essor rapide du livre audio parmi les navetteurs en Europe | +0.6% | Allemagne et Espagne | Moyen terme (2 à 4 ans) |
| Missions d'alphabétisation soutenues par les gouvernements en Amérique du Sud | +0.4% | L'Argentine en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Réforme du droit d'auteur stimulant les bibliothèques numériques au Moyen-Orient | +0.3% | Émirats arabes unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Évolution vers la lecture par abonnement en Asie
La lecture numérique payante crée de la demande lorsque l'accès à du contenu écrit offre aux lecteurs une valeur suffisante pour justifier un paiement direct. En 2025, les abonnements représentaient 27,83 % des revenus dans le secteur de la lecture populaire numérique en Chine.[1] Leur part de revenus a diminué au cours de la même période de référence. L'opérateur sud-coréen de plateforme de lecture KT Millie Seojae, qui propose des abonnements à des livres numériques, a enregistré une croissance de son chiffre d'affaires global de 21 % en 2025. La société a associé les partenariats avec des opérateurs de télécommunications à la croissance du nombre de nouveaux abonnés et à une contribution positive aux revenus de son canal interentreprises-vers-consommateurs. Pour les éditeurs, le placement de contenus d'abonnement via des partenaires de télécommunications peut connecter l'accès au catalogue à une voie d'acquisition d'abonnés éprouvée, faisant des partenariats de distribution une source de demande de lecture supplémentaire.
Adoption croissante des manuels scolaires du primaire-secondaire et de l'enseignement supérieur en Afrique
La demande de manuels scolaires devient plus accessible commercialement lorsque les autorités éducatives finalisent le cadre de sélection qui guide les achats institutionnels. Le Ministère fédéral de l'Éducation du Nigéria a publié sa liste de manuels classés et approuvés pour utilisation dans les écoles au cours de la période 2026-2028, couvrant certains niveaux scolaires.[2] La première phase couvrait le Primaire 1, le Primaire 4, la Première année du Collège et la Première année du Lycée. Pour les éditeurs desservant ces niveaux, l'inclusion offre une voie définie vers la sélection par les écoles, les autorités éducatives et les agences d'approvisionnement. Le programme peut orienter l'attention vers les éditions approuvées, reliant l'offre scolaire d'un éditeur à une fenêtre d'adoption spécifique. Dans cette phase, la couverture des niveaux de classe spécifiés peut avoir plus d'importance commerciale que l'étendue du catalogue scolaire général d'un éditeur.
Premiumisation de l'imprimé à intérêt spécialisé en Amérique du Nord
Pour la semaine se terminant le 3 janvier 2026, Circana BookScan a enregistré 1 705 655 ventes aux États-Unis d'Onyx Storm (Édition Limitée de Luxe). En août 2026, Publishers Weekly a rapporté que les valeurs de production premium dans les livres pour le collège contribuaient à justifier les prix des couvertures rigides. Le même rapport indiquait qu'elles offraient aux libraires un autre point de distinction dans des présentoirs encombrés. Ensemble, la demande spécifique à l'édition et la distinction en librairie rendent la présentation physique commercialement pertinente pour les décisions de publication d'un éditeur. L'investissement dans le design est donc plus facile à justifier pour les titres qui suscitent déjà de la demande, où un traitement de luxe peut apporter un soutien au prix et un point de distinction pour le libraire.
Adoption rapide des livres audio parmi les navetteurs en Europe
La conduite et les trajets domicile-travail créent une occasion de lecture qui ne nécessite ni écran ni livre imprimé ouvert. L'enquête Compass 2025 d'Audible a révélé que 48 % de l'écoute de livres audio parmi les auditeurs en Allemagne et en Espagne avait lieu lors de trajets en voiture et de navettes. Cette concentration donne aux éditeurs une raison commerciale de développer des éditions audio autour d'une attention que les formats visuels ne peuvent pas servir en toute sécurité pendant la conduite. La même enquête a révélé que l'écoute liée aux navettes était moins prononcée en Italie et en France, de sorte que l'opportunité liée aux navetteurs est propre à l'Allemagne et à l'Espagne plutôt qu'uniforme à travers l'Europe. Les éditions audio conçues pour l'écoute des navetteurs ont donc les bases les plus solides dans ces deux marchés.
Analyse de l'impact des freins*
| Frein | Impact (%) sur la prévision du CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réduction de l'espace en rayon dans les commerces physiques | -0.6% | États-Unis d'Amérique | Moyen terme (2 à 4 ans) |
| TVA sur les livres numériques dans certains pays de l'UE | -0.4% | Danemark et France | Court terme (≤ 2 ans) |
| Piratage sur les canaux Telegram et Discord | -0.3% | Italie et Espagne | Long terme (≥ 4 ans) |
| Risques de pénurie de papier dans la chaîne d'approvisionnement | -0.2% | Amérique du Nord, y compris les États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réduction de l'espace en rayon dans les commerces physiques
Une empreinte commerciale réduite contraint un format de livre en diminuant les endroits où ses éditions peuvent être découvertes avant l'achat. Avant l'annonce de distribution de ReaderLink en février 2025, Barnes & Noble avait supprimé ou réduit les sections de livres de poche grand public dans environ un tiers de ses magasins américains. ReaderLink a ensuite cessé de distribuer des livres de poche grand public à ses comptes fin 2025. HarperCollins Publishers LLC a déclaré en février 2025 qu'elle élargissait la disponibilité et la distribution des livres de poche commerciaux. Cette perte accroît la dépendance aux voies restantes pour les nouvelles sorties en format poche grand public, limitant la capacité à retrouver une visibilité en rayon sans modifier la distribution ou le format d'une édition.
TVA sur les livres numériques dans certains pays de l'UE
La fiscalité peut réduire la marge commerciale pour les éditions numériques bon marché même lorsque la livraison ne nécessite aucun stock imprimé. En juillet 2025, le Danemark a appliqué un taux de TVA de 25 % aux livres numériques, égal à son taux de TVA standard. Pour un vendeur de livres numériques, cette taxe crée un choix entre un prix toutes taxes comprises plus élevé et des recettes moindres à un prix consommateur fixe. Une proposition d'octobre 2026 pour une TVA à zéro à partir de juillet 2027 allégerait le fardeau si elle était adoptée. Jusqu'à l'entrée en vigueur d'une exonération, le coin fiscal limite les revenus disponibles pour une offre abordable et rend plus difficile à maintenir une expansion fondée sur les prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par format :
échelle de l'imprimé et expansion du catalogue audioL'exemplaire papier représentait une part de 76,05 % de la taille du marché des livres en 2026. Les points de vente américains suivis par Circana BookScan ont vendu 762,4 millions de livres imprimés au cours de l'année se terminant le 27 décembre 2025. Dans l'enquête en ligne de janvier 2026 de BookNet Canada auprès d'adultes canadiens anglophones ayant lu ou écouté au moins une partie d'un livre en 2025, 58 % préféraient l'imprimé. L'échantillon de lecteurs comprenait 1 005 répondants, avec une marge d'erreur de ±3 points de pourcentage à un niveau de confiance de 95 %. Un éditeur supprimant une édition imprimée risque de perdre la version que ce public souhaite, faisant de la disponibilité du format une décision de demande en parallèle du choix pratique de la méthode de production du livre.
Les livres audio constituent le segment à la croissance la plus rapide, avec un CAGR de 8,25 % prévu sur 2027-2032. Le chiffre d'affaires des ventes de livres audio aux États-Unis a atteint 2,43 milliards USD en 2025, en hausse de 9 % par rapport à 2024, selon l'enquête sur les ventes menée par Toluna pour l'Audio Publishers Association. Les éditeurs ont également signalé plus de 750 000 titres audio actifs aux États-Unis en 2025, soit 43 % de plus qu'en 2024. Un catalogue actif plus large élargit l'éventail des droits pouvant générer des revenus audio, tout en rendant la correspondance entre un titre et les auditeurs payants commercialement déterminante. Les éditeurs audio font donc face à une décision d'allocation concernant les titres supplémentaires pouvant justifier une production dans un contexte d'expansion rapide du nombre d'œuvres disponibles.

Par genre :
profondeur de la fiction et rotation des romans graphiquesLa fiction représentait une part de marché des livres de 33,31 % en 2026. Le chiffre d'affaires des éditeurs américains de fiction pour adultes a augmenté de 3,9 % pour atteindre 7,1 milliards USD en 2025. La fiction adulte représentait également en moyenne plus d'un tiers des unités imprimées vendues dans 19 territoires analysés par NielsenIQ BookData et GfK Entertainment au premier semestre 2026, avec une couverture et des genres variant selon les pays. La fiction adulte affiche donc une envergure tant dans les revenus des éditeurs américains que dans les unités imprimées vendues dans les territoires analysés.
Les bandes dessinées et romans graphiques constituent le segment à la croissance la plus rapide, avec un CAGR de 4,65 % prévu sur 2027-2032. Les ventes d'unités imprimées de romans graphiques aux États-Unis dans les points de vente suivis par Circana BookScan ont augmenté de 34,9 % au cours des neuf mois se terminant le 3 octobre 2026, par rapport à la période comparable de 2025. La même catégorie suivie avait atteint 25,9 millions d'unités au cours de l'année 2025 complète. Cette combinaison établit une base de ventes physiques substantielle parallèlement à une récente augmentation des exemplaires achetés, offrant aux éditeurs de romans graphiques une opportunité de production concrète.
Par canal de distribution :
échelle en ligne et économie de l'accès payantLe commerce en ligne était le plus grand segment de distribution, représentant 52,18 % du marché en 2026. Les ventes estimées des éditeurs américains via le commerce en ligne ont atteint 12,3 milliards USD en 2025, couvrant les livres et les supports de cours en formats imprimé et numérique.[3] Le canal a progressé de 3,1 % d'une année sur l'autre et constituait la plus grande catégorie dans le reporting par canal de l'Association of American Publishers. Sa portée sur les livres imprimés et numériques et les supports de cours offre aux éditeurs une voie commerciale substantielle qui s'étend au-delà d'un seul format ou type de produit.
Le segment vente directe aux consommateurs et abonnements devrait connaître la croissance la plus rapide, avec un CAGR de 5,8 % sur 2027-2032. Les conditions de distribution de Spotify du 4 mai 2026 allouent un fonds de redevances d'abonnement au niveau du marché aux auteurs participants ou à leurs sociétés en fonction de leur part de la consommation totale de livres audio. Le modèle s'applique aux auteurs et aux sociétés qui optent pour les services de distribution de Spotify, et Spotify détermine la consommation totale pour l'allocation. Bloomsbury Publishing PLC a par ailleurs signalé une croissance de 57 % de ses revenus audio pour l'exercice clos le 28 février 2025, en partie grâce à sa nouvelle relation commerciale avec Spotify. Pour un détenteur de droits utilisant des conditions mutualisées, générer des revenus dépend de la part d'écoute du titre, rendant la consommation soutenue commercialement significative une fois l'accès sécurisé.
Analyse géographique
Marché des Livres en Asie-Pacifique
L'Asie-Pacifique était la plus grande région, avec une part de marché des livres de 37,02 % en 2026. Le suivi de Beijing OpenBook a établi la valeur des ventes au détail de livres en Chine en 2025 à 110,4 milliards CNY (15,36 milliards USD), en baisse de 2,24 % d'une année sur l'autre. La base de vente au détail de la Chine illustre l'ampleur de la demande de livres payants dans la région, même si la valeur 2025 a diminué. Pour un éditeur cherchant à croître en Chine en 2025, il aurait été nécessaire de gagner des parts de dépenses alors que le volume global de la valeur au détail se contractait.
Marché des Livres au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent la région à la croissance la plus rapide, avec un CAGR de 4,6 % prévu sur 2027-2032. Les ventes d'unités de livres imprimés en Afrique du Sud suivies par NielsenIQ ont augmenté de 4,6 % en 2025 par rapport à 2024, avec une couverture du marché et des genres variant selon les pays dans l'étude sous-jacente. En 2025, la Bibliothèque nationale et les Archives des Émirats arabes unis ont signé un accord avec Naseej et Clarivate pour constituer et cataloguer leurs collections et fournir des publications récentes dans toutes les disciplines et langues. Cela associe un signal de vente au détail aux consommateurs à une voie de constitution de collections institutionnelles, offrant aux éditeurs différents acheteurs potentiels dans la région. Pour un fournisseur institutionnel, l'adéquation de la couverture thématique et linguistique aux exigences des collections peut ouvrir une demande distincte d'une vente au détail d'un titre unique.
En Amérique du Nord, les livres de contributeurs canadiens ont gagné une part plus importante des ventes imprimées canadiennes en 2025 qu'en 2024. En Amérique du Sud, les ventes intérieures du secteur de l'édition en Colombie ont augmenté en 2025 par rapport à 2024, soulignant une voie vers la demande au sein du pays. En Europe, Hachette Livre a annoncé l'acquisition des actifs d'édition illustrée-pratique de LEC, y compris l'enseigne de livres de cuisine Ducasse Edition, en juillet 2025. La commercialisation et la distribution de ce catalogue étaient prévues à partir du 1er janvier 2026. La part plus importante des contributeurs canadiens dans les ventes imprimées et la hausse des ventes intérieures en Colombie illustrent toutes deux des gains sur le marché national en 2025, tandis que l'acquisition de LEC par Hachette Livre a ajouté un catalogue français d'édition illustrée-pratique à un grand groupe.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue d'un éditeur de livres qui détient les droits d'auteur pertinents et vend des éditions imprimées et numériques. Les éditeurs ou importateurs français de livres imprimés fixent le prix public, que les vendeurs doivent respecter sous réserve d'une remise optionnelle pouvant aller jusqu'à 5 %. Les places de marché chinoises doivent vérifier les licences des distributeurs, tandis que les règles de contribution du Brésil couvrent les ventes intérieures de livres et de livres numériques précédemment exonérées de taxe, inscrites dans son calendrier de dépenses fiscales 2026.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | France | Chine | Émirats arabes unis |
|---|---|---|---|---|---|
| Autorité principale | Bureau américain du droit d'auteur pour l'enregistrement | Autorités fiscales fédérales pour CBS ; CGIBS pour IBS | Médiateur du livre pour la conciliation ; tribunaux | Administration nationale de la presse et de la publication | Autorité nationale des médias ; autorités compétentes concernées |
| Instruments clés ou orientation | 17 U.S.C. § 106 ; cadre d'enregistrement ; proposition de janvier 2026 sur la découverte de l'entraînement par IA | Lois complémentaires 214/2025 et 227/2026 ; transition fiscale 2027 | Cadre de prix fixe pour les livres imprimés ; charte des codes de prix d'avril 2026 | Cadre de licences de publication ; projet de consultation de septembre 2026 | Décret fédéral par la loi n° 55 de 2023 ; service de circulation des livres de l'Autorité nationale des médias |
| Effet commercial | Droits de reproduction et de distribution du titulaire soumis aux exceptions légales ; enregistrement ou refus avant tout litige sur une œuvre américaine | Fournitures de livres exonérées des nouvelles taxes de consommation IBS et CBS | Prix publics des livres imprimés fixés par l'éditeur ; remises vendeur autorisées jusqu'à 5 % | Licences de distribution en gros, au détail et en ligne ; les opérateurs de places de marché vérifient les licences des distributeurs | Examen du contenu et de l'âge des livres imprimés et électroniques ; licence médias pertinente ; distribution via des sociétés commerciales agréées |
| Attractivité actuelle de la politique | Élevée | Moyenne | Élevée | Faible | Faible |
| Évolution future de l'attractivité de la politique | Assouplissement | Sans changement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
Les protections américaines du droit d'auteur soutiennent une attractivité Élevée, avec un potentiel d'Assouplissement issu du processus de découverte de l'entraînement par IA dans H.R. 7209, introduit le 22 janvier 2026 et en attente devant la Commission judiciaire de la Chambre des représentants. La note Moyenne du Brésil équilibre PIS/Pasep et Cofins à 10 % de la charge du régime standard sur ces ventes depuis le 1er avril 2026 face à l'immunité des fournitures de livres IBS/CBS jusqu'à la transition programmée de 2027. La France mérite une note Élevée pour la fixation des prix d'impression par l'éditeur, avec une continuité dans le cadre de ses engagements de la charte d'avril 2026 sur les codes de prix plutôt qu'un changement de prix statutaire. Les obligations de licence et de vérification des places de marché en Chine et les exigences d'examen du contenu et de distribution agréée aux Émirats arabes unis soutiennent des notes Faibles et une continuité, avec la révision proposée de septembre 2026 en Chine et la succession de décembre 2025 aux Émirats arabes unis transférant les fonctions fédérales.
Étapes de la chaîne de valeur
La comparaison suit l'édition, la production imprimée, la distribution et les ventes au détail, en séparant les gains des fournisseurs disponibles à chaque étape. Pearson PLC a identifié des risques de perturbation physique à long terme dans l'approvisionnement en papier, l'impression, la logistique et la distribution dans son rapport 2025. Cette exposition rend la continuité à travers les étapes physiques commercialement pertinente même lorsque le contenu lui-même est prêt à la vente.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Édition et développement des éditions | Éditeurs éducatifs tels que Pearson PLC | Ventes de livres | Exposition à l'incertitude de la demande au niveau du titre | Planifier les engagements d'édition autour de la demande démontrée |
| Production imprimée | Producteurs à la demande tels que Ingram Publisher Services | Services d'impression | Exposition aux perturbations de la production physique | Qualifier des voies de production alternatives |
| Distribution et exécution des commandes | Distributeurs au service des éditeurs tels que Ingram Publisher Services et Penguin Random House Grupo Editorial | Services de distribution, d'entreposage et d'exécution des commandes | Dépendance à la continuité des entrepôts et de l'expédition | Maintenir une capacité d'exécution des commandes alternative |
| Ventes au détail | Détaillants de grande distribution tels que Walmart et Kroger | Ventes de livres | Dépendance à la couverture de format par le grossiste | Élargir les relations avec les distributeurs pour les éditions ciblées |
| Source: Mordor Intelligence | ||||
En mars 2025, Penguin Random House Grupo Editorial a annoncé des services logistiques pour d'autres éditeurs via son centre de Cerdanyola del Vallès, avec une capacité déclarée de plus de 40 millions d'exemplaires par an. Servir d'autres éditeurs peut générer des revenus en parallèle de la distribution des propres livres d'un opérateur. Pour un éditeur achetant des services d'exécution des commandes, cette option peut réduire la nécessité de reproduire une opération de distribution physique. Un éditeur qui possède un grand centre peut remplir sa capacité excédentaire avec le volume d'autres éditeurs, tandis qu'un éditeur plus petit peut louer cette capacité plutôt que de construire la sienne.
Paysage concurrentiel
La concurrence combine de grands groupes éditoriaux et des spécialistes de l'éducation dans une structure modérément concentrée. Penguin Random House LLC est un éditeur et licencié de contenu narratif, tandis que Hachette Livre, filiale de Lagardère SA, publie de la fiction, de la non-fiction, des livres pour enfants et des manuels scolaires. HarperCollins Publishers LLC a finalisé l'acquisition des opérations d'édition manga de Crunchyroll en France et en Allemagne le 1er octobre 2025, ajoutant le manga à ses portefeuilles locaux. Pearson PLC participe à l'édition de manuels pour l'enseignement supérieur, tandis que Macmillan Publishers, la société commerciale américaine au sein du Holtzbrinck Publishing Group, publie des livres grand public et des livres audio. Cette combinaison fait dépendre le chevauchement concurrentiel du lecteur et de l'édition servis, les catalogues grand public larges et le contenu éducatif spécialisé répondant à des besoins commerciaux différents.
En octobre 2025, Macmillan Publishers a annoncé l'acquisition des catalogues de livres, livres numériques, livres audio et audio-originaux de Sounds True dans le domaine de l'édition bien-être, corps et esprit. Les livres et livres numériques ont été attribués à St. Martin's Essentials, tandis que le contenu audio est allé à Macmillan Audio. L'attribution des formats acquis à des opérations éditoriales distinctes offre au contenu plusieurs voies vers les lecteurs au sein du même groupe. L'acquisition des catalogues de livres, livres numériques, livres audio et audio-originaux permet à Macmillan de proposer une liste bien-être, corps et esprit unique en format imprimé, numérique et audio plutôt qu'une liste uniquement en livres.
Les licences élargies de Penguin Random House LLC pour Disney Publishing, effectives au 1er mai 2025, couvraient l'édition imprimée, numérique et audio ainsi que le contenu original. Les propriétés sous licence englobaient Disney, Pixar, Marvel, Star Wars, 20th Century Studios et National Geographic. Ces autorisations offrent une voie définie pour développer des propriétés établies à travers les éditions, faisant de l'étendue des droits sous licence un élément du positionnement concurrentiel. Les opérations manga acquises par HarperCollins Publishers LLC et les catalogues bien-être, corps et esprit achetés par Macmillan Publishers offrent une voie contrastée pour élargir le contenu qu'un éditeur contrôle. Étant donné que les licences couvrent conjointement l'imprimé, le numérique et l'audio, une propriété Disney, Marvel ou Star Wars peut atteindre une famille dans plusieurs formats depuis un seul éditeur.
Leaders du secteur des livres
-
Penguin Random House LLC
-
Hachette Livre
-
HarperCollins Publishers LLC
-
Pearson PLC
-
Macmillan Publishers
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Livres Entreprises couvertes dans ce rapport
- Penguin Random House LLC
- Hachette Livre
- HarperCollins Publishers LLC
- Pearson PLC
- Macmillan Publishers
- John Wiley & Sons, Inc.
- McGraw Hill LLC
- Scholastic Corp.
- Simon & Schuster, LLC
- Bloomsbury Publishing PLC
- Elsevier B.V.
- Springer Nature Group
- Oxford University Press
- Cambridge University Press
- Cengage Learning, Inc.
- Ingram Content Group
- Amazon Publishing
- Audible Inc.
- Kobo (Rakuten)
- Bertelsmann SE & Co. KGaA
Principales opportunités pour les acteurs du marché
La comparaison évalue les opportunités de manuels scolaires pour les éditeurs préparant des offres de contenu et de livraison à différentes étapes de l'achat institutionnel. Le Ministère de l'Éducation de Malaisie a lancé un appel d'offres pour la publication, l'impression et la fourniture de son package de manuels scolaires du programme 2027 destiné à être utilisé à partir de 2028, avec des offres attendues avant le 11 janvier 2027. Ce package associe le contenu du programme au travail opérationnel de production et de fourniture des éditions, faisant de la coordination entre ces activités une partie de l'offre commerciale.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Packages intégrés de manuels scolaires | Le nouveau package de programme couvre la publication, l'impression et la fourniture | Ministère de l'Éducation de Malaisie | Développer une offre coordonnée de contenu, de production et de livraison | Exécuter toutes les parties du package | Éditeurs de manuels scolaires, imprimeurs et fournisseurs capables de satisfaire aux exigences du package |
| Éditions pour la prochaine phase de classement des manuels | Les préparatifs pour un deuxième tour ont été annoncés en septembre 2026 | Manuels scolaires nigérians pour le Primaire 2, le Primaire 5, la Deuxième année du Collège et la Deuxième année du Lycée | Préparer des éditions adaptées aux niveaux de classe annoncés | Coordination avec le prochain tour de classement | Éditeurs desservant les niveaux annoncés qui complètent les étapes de sélection applicables |
| Fourniture pour la phase fondamentale aux acheteurs provinciaux | L'Afrique du Sud a approuvé son catalogue le 18 septembre 2026 et a signalé que les achats étaient en cours le lendemain | Départements provinciaux de l'éducation en Afrique du Sud | Aligner les éditions disponibles et les plans de livraison avec les achats provinciaux | Livrer avant la prochaine année scolaire | Éditeurs et fournisseurs de la phase fondamentale sélectionnés via les achats provinciaux |
| Source: Mordor Intelligence | |||||
Les opportunités appellent à des engagements différents car la préparation au classement et aux achats déjà en cours crée des exigences d'exécution différentes. Un éditeur préparant une édition future peut planifier le travail de contenu, tandis qu'un fournisseur répondant à des achats actifs doit connecter son offre à des livres livrables. L'ouverture centrale est une offre intégrée de manuels scolaires qui associe un contenu pertinent à un plan de production et de livraison réalisable. Cette combinaison lie les perspectives de revenus à un cycle d'adoption scolaire défini et offre aux acheteurs institutionnels une voie pratique de la sélection à la fourniture.
Développements industriels récents dans Marché des Livres
- Oct 2026 : Pan Macmillan a acquis une participation dans l'éditeur britannique de non-fiction New River Books, qui devait continuer à publier de manière indépendante. Pan Macmillan prévoyait de remplacer Hachette Livre comme prestataire de ventes et de distribution à partir de juillet 2027.
- Oct 2026 : Spotify a annoncé des plans pour étendre l'accès aux livres audio de 22 à plus de 180 marchés d'ici fin 2026, avec plus de 350 000 titres pour les marchés nouvellement ajoutés.
- Sep 2026 : Scholastic Corp. a accepté d'acquérir l'éditeur pour enfants Cottage Door Press pour environ 71 millions USD avant les ajustements de prix habituels. Les jouets interactifs Luna StoryTime devaient être séparés avant la clôture et exclus de l'accord. La clôture était attendue d'ici fin 2026, sous réserve des conditions habituelles, des consentements requis de tiers, des nouveaux accords de licence et de l'approbation par les actionnaires d'un vendeur.
Marché des Livres Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché mondial des livres mesure le chiffre d'affaires annuel au niveau des éditeurs provenant des nouveaux livres en exemplaire papier, des livres numériques et des livres audio produits professionnellement vendus dans le monde entier. Il couvre les livres dans tous les genres et canaux de distribution, y compris les ventes aux lecteurs et aux acheteurs institutionnels.
Exclusions du périmètre : la revente de livres d'occasion, les titres auto-publiés sans enregistrement ISBN et les téléchargements numériques illicites sont exclus.
Aperçu de la segmentation
- Par format
- Exemplaire papier
- Livres numériques
- Livres audio
- Par genre
- Fiction
- Non-fiction
- Éducatif et académique
- Enfants et jeunes adultes
- Religieux / Spirituel
- Bandes dessinées et romans graphiques
- Par canal de distribution
- Vente au détail en ligne
- Librairies
- Supermarchés / Épiceries de proximité
- Vente directe aux consommateurs et abonnements
- Bibliothèques et achats institutionnels
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que le StatShot de l'Association of American Publishers, qui fournit les revenus estimés des éditeurs et les ventes d'unités déclarées par format, genre et canal de vente aux États-Unis, et l'enquête sur les ventes de l'Audio Publishers Association, qui aide à évaluer les recettes des livres audio et la croissance du catalogue, ancrent les estimations de format et de canal. La série chronologique de vente au détail du Bureau du recensement des États-Unis peut indiquer des évolutions dans l'activité des librairies, et les reportages de Publishers Weekly offrent une vérification croisée des estimations du secteur et des conditions des éditeurs.
Les dépôts des éditeurs, les rapports annuels, les documents destinés aux investisseurs et la couverture commerciale réputée peuvent clarifier la répartition des revenus grand public et institutionnels, les licences de droits et les sorties de formats. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens et des enquêtes structurées avec des dirigeants de l'édition, des responsables de formats et de droits, des directeurs des ventes et de la distribution, et des spécialistes des achats institutionnels permettraient de tester la façon dont les données secondaires correspondent aux revenus reconnus par les éditeurs dans les différents formats et canaux. Les analystes utiliseraient les réponses pour clarifier les lacunes dans les données régionales et de segment, comparer les hypothèses déclarées avec des signaux de marché indépendants, et réconcilier les estimations divergentes avant d'intégrer les ajustements étayés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 28 % |
Dimensionnement du marché et prévisions
Une estimation descendante partirait du chiffre d'affaires mondial des livres au niveau des éditeurs et le réconcilierait avec la base de transactions de nouveaux livres définie, avec des vérifications ascendantes sélectives à partir des revenus d'éditeurs échantillonnés et des données de canal. Le modèle distinguerait les recettes des exemplaires papier, des livres numériques et des livres audio, puis répartirait la valeur entre les genres, les canaux et les géographies en utilisant les rapports des éditeurs, les indicateurs de ventes commerciales et institutionnelles, la répartition des formats et les signaux de marché par pays. Les répartitions non étayées seraient vérifiées par rapport aux totaux disponibles et conservées uniquement lorsque les données les soutiennent. Les revenus historiques et les indicateurs tels que les achats scolaires, la lecture et l'écoute des ménages, l'activité du commerce en ligne et l'adoption des formats informeraient une régression multivariée ou une analyse de scénarios, avec des hypothèses comparées entre les régions et les années de prévision. Les répondants primaires vérifieraient si les variables sélectionnées et les trajectoires de segment résultantes reflètent la reconnaissance des revenus des éditeurs et les pratiques commerciales actuelles, tandis que les analystes examineraient les écarts entre les agrégations échantillonnées et le total descendant avant d'utiliser les données.
Cycle de validation des données et de mise à jour
Les analystes triangulariseraient les revenus des éditeurs, les indicateurs de canal et de format, les signaux régionaux et les estimations externes comparables, puis examineraient les anomalies, les différences d'année source et les écarts par rapport aux périodes précédentes. Un deuxième examen par un analyste retracerait les ajustements significatifs jusqu'à leurs données probantes, et les analystes recontacteraient les répondants en cas de conflits de définitions ou de changement majeur d'une donnée d'entrée. Le modèle serait actualisé annuellement, réexaminé entre les cycles après des événements de marché significatifs, et soumis à un nouvel examen avant livraison.
Comparaison de la taille du marché des livres de Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Il couvre les livres dans tous les genres et canaux de distribution, y compris les ventes aux lecteurs et aux acheteurs institutionnels.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les revenus historiques et les indicateurs tels que les achats scolaires, la lecture et l'écoute des ménages, l'activité du commerce en ligne et l'adoption des formats informeraient une régression multivariée ou une analyse de scénarios, avec des hypothèses comparées entre les régions et les années de prévision.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 139,7 milliards USD (2027) | |
| Consultance mondiale A | 85,9 milliards USD (2027) | À sa base 2027, cette estimation est inférieure de 38,5 % à la valeur 2027 de ce rapport de 139,7 milliards USD. Sa série déclarée couvre les livres physiques et les livres numériques, excluant les recettes des livres audio de cette comparaison tous formats confondus. |
| Consultance mondiale B | 107,6 milliards USD (2026) | À sa base 2026, cette estimation est inférieure de 23,0 % à la valeur 2027 de ce rapport de 139,7 milliards USD, un an plus tard. Son année de mesure précède l'année en cours du rapport, ce qui peut contribuer à un niveau inférieur. |
Pour Mordor Intelligence, un deuxième examen par un analyste retracerait les ajustements significatifs jusqu'à leurs données probantes, et les analystes recontacteraient les répondants en cas de conflits de définitions ou de changement majeur d'une donnée d'entrée.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des livres et ses perspectives de croissance ?
La taille devrait atteindre 161,5 milliards USD d'ici 2032, contre 139,7 milliards USD en 2027, à un CAGR de 2,94 % sur 2027-2032.
Quelles forces soutiennent la demande de livres ?
La liste de manuels approuvés du Nigéria couvre certains niveaux scolaires pour utilisation dans les écoles au cours de la période 2026-2028. L'écoute de livres audio par les navetteurs en Allemagne et en Espagne soutient également la demande audio.
Quel est le format de livre dominant ?
L'exemplaire papier a dominé avec une part de 76,05 % du marché en 2026. Les livres audio constituent le format à la croissance la plus rapide, avec un CAGR de 8,25 % prévu sur 2027-2032.
Quelles entreprises sont les principaux éditeurs de livres ?
Les principaux acteurs comprennent Penguin Random House LLC, Hachette Livre, HarperCollins Publishers LLC, Pearson PLC et Macmillan Publishers.
Quels défis pourraient limiter la croissance des ventes de livres ?
ReaderLink a mis fin à la distribution de livres de poche grand public à ses comptes fin 2025, et le Danemark a appliqué une TVA de 25 % sur les livres numériques en juillet 2025. Une proposition d'octobre 2026 introduirait une TVA à zéro sur les livres numériques à partir de juillet 2027 si elle était adoptée.
Quelles régions mènent en termes de revenus et de croissance prévisionnelle des livres ?
L'Asie-Pacifique détenait une part de 37,02 % du marché en 2026. Le Moyen-Orient et l'Afrique constituent la région à la croissance la plus rapide, avec un CAGR de 4,6 % prévu sur 2027-2032.