
Taille et part de marché des plaques de batterie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
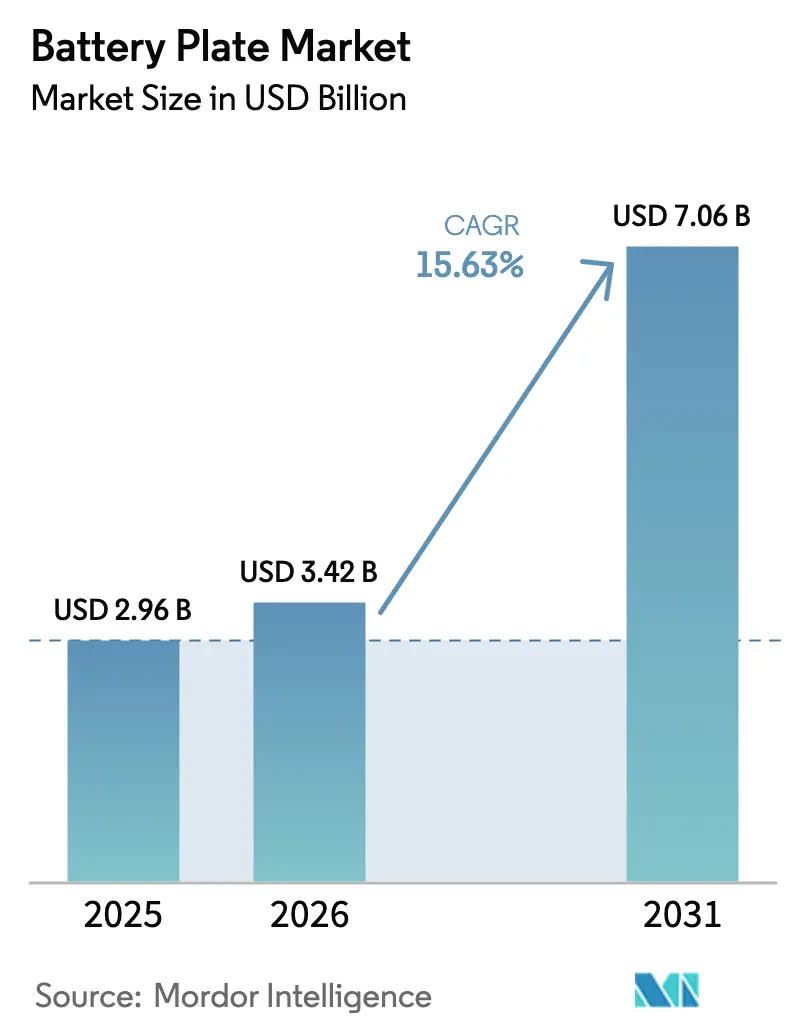
| Taille du Marché (2026) | 3.42 Milliards de dollars |
| Taille du Marché (2031) | 7.06 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 15.63 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plaques de batterie par Mordor Intelligence
La taille du marché des plaques de batterie devrait croître de 2,96 milliards USD en 2025 à 3,42 milliards USD en 2026 et est prévu d'atteindre 7,06 milliards USD d'ici 2031 à un TCAC de 15,63 % sur la période 2026-2031.
La demande évolue à la mesure du déploiement des véhicules électriques, des réseaux à forte composante renouvelable et des modernisations d'usines qui réduisent le coût par plaque tout en améliorant les performances électrochimiques. Le marché des plaques de batterie évolue ainsi d'un fournisseur traditionnel de composants plomb-acide vers un maillon essentiel de la chaîne d'approvisionnement de la transition énergétique. La région Asie-Pacifique ancre à la fois la production et la consommation, tandis que le stockage à l'échelle des réseaux pousse vers de nouvelles architectures de plaques, et que les innovations de fabrication, telles que l'impression 3D, élargissent la latitude de conception. La rivalité concurrentielle s'intensifie alors que les spécialistes du plomb-acide, les leaders du lithium-ion et les acteurs de chimies alternatives se disputent des contrats d'approvisionnement et des partenariats technologiques.
Principaux enseignements du rapport
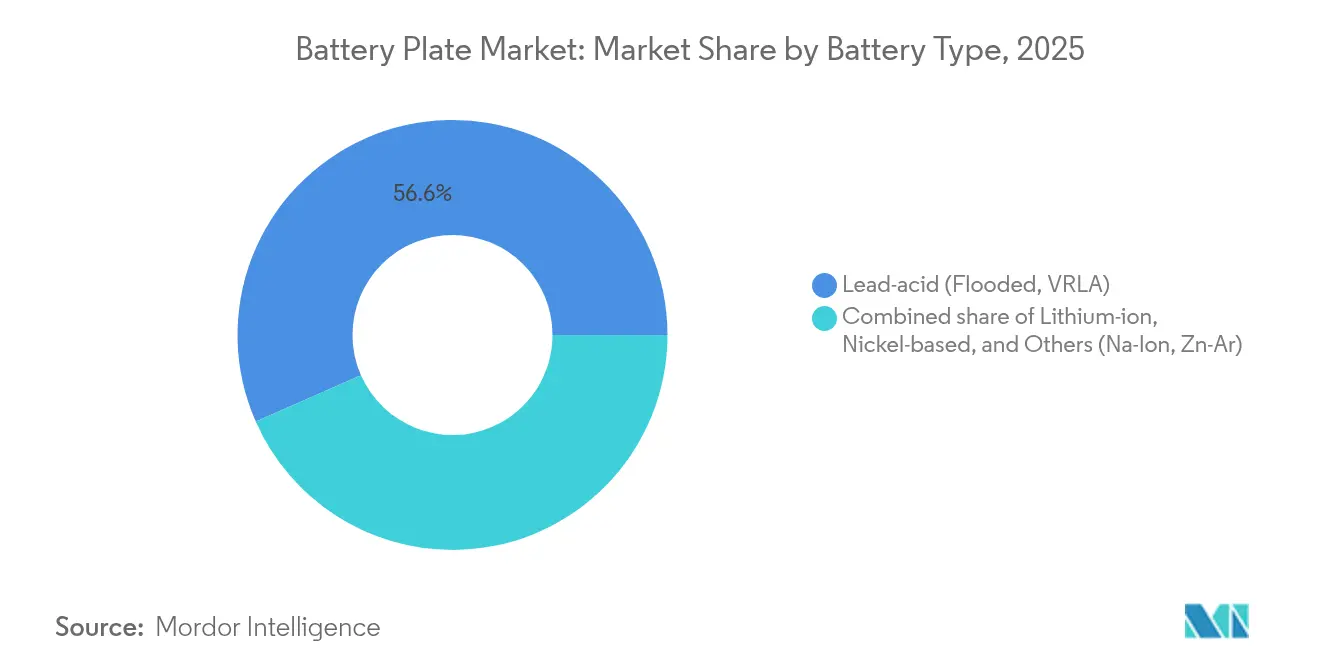
- Par type de batterie, la technologie plomb-acide a dominé avec une part de revenus de 56,60 % en 2025, tandis que les plaques lithium-ion sont prévues de croître à un TCAC de 17,15 % jusqu'en 2031.
- Par matériau de plaque, les alliages plomb-calcium ont représenté 47,05 % de la taille du marché des plaques de batterie en 2025 ; les composites revêtus de graphite devraient s'accélérer à un TCAC de 19,52 %.
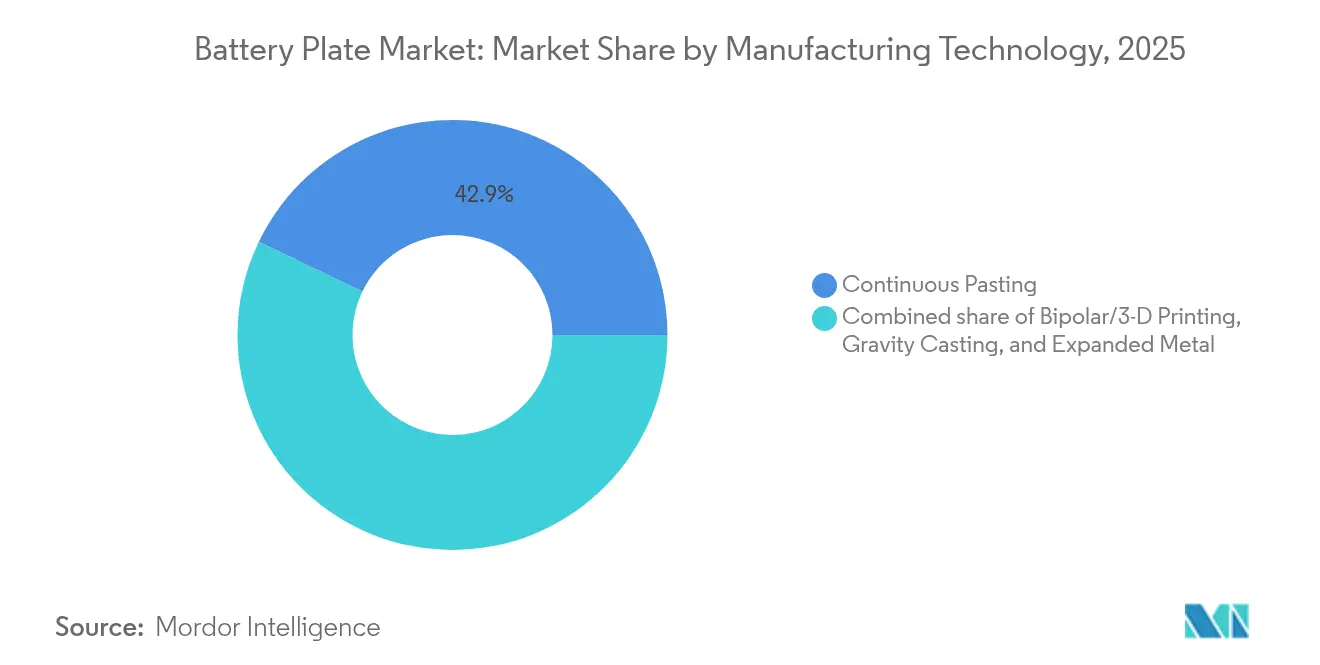
- Par procédé de fabrication, l'enduction continue a capturé 42,85 % de la part de marché des plaques de batterie en 2025, tandis que les plaques bipolaires et imprimées en 3D progressent à un TCAC de 18,62 %.
- Par utilisateur final, les applications automobiles ont représenté 52,25 % de la taille du marché des plaques de batterie en 2025, tandis que les systèmes de stockage d'énergie devraient avancer à un TCAC de 19,05 %.
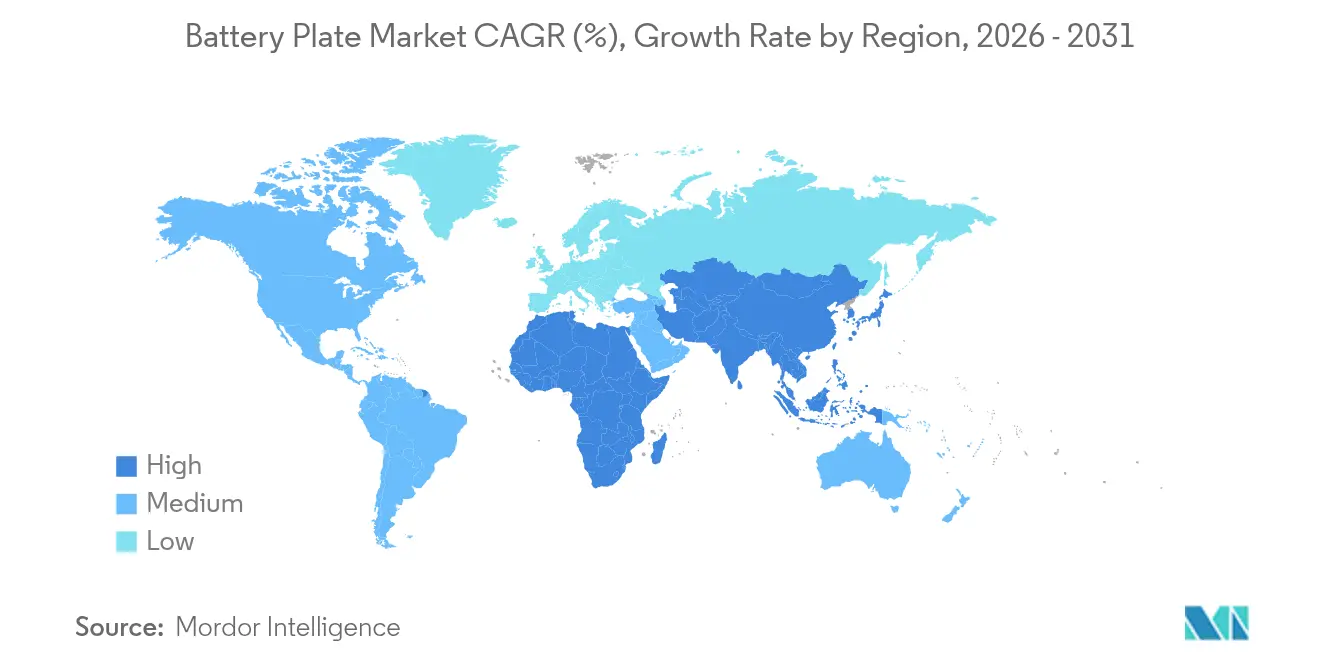
- Par géographie, la région Asie-Pacifique a commandé 58,90 % de la part de marché des plaques de batterie en 2025 et devrait se développer à un TCAC de 16,28 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse tirée par les véhicules électriques de la demande en plaques SLI plomb-acide | +4.2% | Asie-Pacifique, Amérique du Nord, retombées mondiales | Moyen terme (2-4 ans) |
| Déploiements de systèmes de stockage d'énergie à l'échelle des réseaux dans les marchés émergents | +3.8% | Cœur APAC, retombées MEA et Amérique du Sud | Long terme (≥4 ans) |
| Adoption de grilles Pb-Ca-Sn résistantes à la corrosion | +2.1% | Europe et Amérique du Nord, diffusion mondiale | Court terme (≤2 ans) |
| Architectures de plaques bipolaires imprimées en 3D | +1.9% | Amérique du Nord et Europe, expansion vers l'APAC | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Hausse tirée par les véhicules électriques de la demande en plaques SLI plomb-acide
Les véhicules électriques utilisent des batteries plomb-acide 12 V pour l'alimentation de secours des fonctions critiques, laissant un plancher considérable pour les plaques SLI malgré la dominance des tractions lithium-ion. Les ventes mondiales de véhicules électriques ont atteint 14 millions d'unités en 2024.[1]Agence internationale de l'énergie, "Perspectives mondiales des véhicules électriques 2025," iea.org Les systèmes start-stop dans les voitures à combustion interne augmentent la fréquence des cycles et rehaussent les exigences de durabilité, stimulant des conceptions de grilles de qualité supérieure. Les véhicules hybrides légers utilisent des configurations à double batterie, de sorte que les plaques plomb-acide restent complémentaires plutôt que concurrentielles aux packs haute tension. Les équipementiers maintiennent donc des contrats à long terme avec des fournisseurs de plaques établis pour les systèmes auxiliaires. Ce lien amortit le marché des plaques de batterie contre un déplacement brutal du plomb-acide et stabilise les volumes de base dans toutes les régions.
Déploiements de systèmes de stockage d'énergie à l'échelle des réseaux dans les marchés émergents
Les économies émergentes ont ajouté 42 GW de stockage sur réseau en 2024, avec 35 % des installations situées hors des marchés OCDE matures. Les projets axés sur la durée sélectionnent des chimies à flux de fer, à ions sodium et autres, chacune nécessitant une géométrie de plaque spécifique pour une décharge de plusieurs heures. Le plus grand système de stockage d'énergie par batterie au sodium-ion du monde est entré en service en 2024, prouvant sa rentabilité là où l'approvisionnement en lithium reste coûteux. Les gouvernements associent les énergies renouvelables à des mandats de stockage localisé, élargissant les achats au-delà des plaques lithium-ion conventionnelles. Les fournisseurs capables de concevoir des plaques spécifiques à chaque chimie acquièrent un avantage de premier entrant à mesure que les services publics sollicitent des solutions clés en main.
Adoption de grilles Pb-Ca-Sn résistantes à la corrosion
Les systèmes plomb-acide à valve régulée s'appuient désormais sur des alliages plomb-calcium-étain qui démontrent une stabilité électrochimique plus solide et une perte d'eau plus faible que les grilles riches en antimoine. Des grilles plus minces et plus légères réduisent l'utilisation de métal jusqu'à 20 % sans compromettre la résistance structurelle. Les opérateurs de télécommunications et de systèmes d'alimentation sans interruption se tournent vers des formats sans entretien, stimulant une adoption immédiate en Amérique du Nord et en Europe. Les économies de coûts proviennent de moins d'interventions de service et de cycles de remplacement plus longs, améliorant directement les indicateurs de coût total de possession. Ces alliages renforcent ainsi la position dominante des plaques plomb-acide dans les applications industrielles de secours.
Architectures de plaques bipolaires imprimées en 3D
La fabrication additive permet l'intégration de canaux de refroidissement, d'une épaisseur dégradée et de nervures de collecte de courant dans des plaques en une seule pièce.[2]Nature Energy, "Plaques bipolaires imprimées en 3D pour batteries haute puissance," nature.com Le pack de batterie structurel de Tesla démontre comment les formats bipolaires peuvent éliminer l'assemblage des modules, réduire le nombre de pièces et améliorer l'efficacité volumétrique. Les plaques bipolaires en composite polymère pèsent 40 % de moins que leurs homologues métalliques tout en respectant les seuils de conductivité requis pour les environnements de voitures particulières. La méthode excelle dans le prototypage rapide, permettant des itérations de conception sans avoir besoin de moules coûteux. La validation de la durabilité sous cyclage à haute température est en cours, mais les premiers essais sur le terrain dans des systèmes stationnaires ont déjà montré des chiffres de durée de vie prometteurs.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix du plomb raffiné | -2.3% | Mondial, impactant particulièrement l'Asie-Pacifique et l'Europe | Court terme (≤2 ans) |
| Directives strictes sur les déchets dangereux (RoHS, ELV) | -1.7% | Europe et Amérique du Nord, expansion mondiale | Moyen terme (2-4 ans) |
| Disponibilité limitée de plomb recyclé de haute pureté | -1.2% | Mondial, avec un impact aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du plomb raffiné
Les prix du plomb ont fortement fluctué en 2024, tirés par des perturbations de l'approvisionnement et une demande soutenue en batteries. Les matières premières représentent jusqu'à 70 % du coût de production des plaques, de sorte que les hausses de prix compriment rapidement les marges. Le recyclage offre un soulagement partiel, mais les grades d'alliage de haute pureté limitent les ratios de contenu secondaire dans les plaques premium. Les fabricants se couvrent par des contrats à long terme et des positions sur contrats à terme, mais les entreprises de plus petite taille manquent de la puissance financière nécessaire pour maintenir des coûts d'intrants stables. L'instabilité des prix décourage donc l'investissement en capital dans de nouvelles lignes de plaques et oriente les décisions d'approvisionnement vers la diversification des chimies.
Directives strictes sur les déchets dangereux (RoHS, ELV)
La directive européenne sur les véhicules hors d'usage impose des quotas de recyclage rigoureux, augmentant les dépenses de conformité pour les batteries à base de plomb. L'extension par la Chine des règles RoHS aux batteries ajoute des variantes régionales qui compliquent la planification mondiale de la chaîne d'approvisionnement. Les fabricants doivent documenter la composition des matériaux, adapter les recettes d'alliage et certifier les procédés pour chaque juridiction. Les coûts de conformité pèsent davantage sur les PME, accélérant la consolidation ou le retrait. Simultanément, l'attention réglementaire amplifie la recherche et développement dans les alternatives sans plomb, détournant ainsi les financements des mises à niveau traditionnelles de plaques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de batterie :
la domination du plomb-acide face au défi du lithiumLa technologie plomb-acide a contrôlé 56,60 % de la part de marché des plaques de batterie en 2025, principalement en raison de son utilisation bien établie dans les niches SLI automobiles et industrielles sensibles aux coûts. Les plaques lithium-ion, cependant, progressent à un TCAC de 17,15 % à mesure que les véhicules électriques et le stockage haute performance se développent, rééquilibrant ainsi les budgets d'approvisionnement au sein du marché des plaques de batterie. Les unités plomb-acide inondées ancrent toujours la sauvegarde des télécommunications parce que les installateurs font confiance à leur héritage terrain et à leur profil de coût. Les dérivés VRLA répondent à la demande automobile premium pour l'introduction d'entrants sodium-ion et zinc-air qui répondent aux risques de la chaîne d'approvisionnement et à la sécurité. CATL a mis en production de masse des batteries sodium-ion Naxtra en juin 2025, utilisant des conceptions sans entretien et une acceptation rapide de charge. Les systèmes à base de nickel occupent des micro-segments aérospatiaux et de défense, où la tolérance aux températures extrêmes compense des prix plus élevés.
La diversification se poursuit avec des entrants sodium-ion et zinc-air qui répondent aux risques de la chaîne d'approvisionnement et à la sécurité. CATL a mis en production de masse des batteries sodium-ion Naxtra en juin 2025, nécessitant des collecteurs de courant en aluminium plutôt qu'en cuivre. Les fabricants de plaques jonglent désormais avec plusieurs boîtes à outils métallurgiques pour s'aligner sur le profil de corrosion de chaque chimie. Cette fragmentation élève la complexité de la conception pour la fabrication mais élargit également les opportunités adressables dans le marché des plaques de batterie.


Par matériau de plaque :
les composites avancés perturbent les alliages traditionnelsLes grilles plomb-calcium détenaient une part de 47,05 % de la demande en matériaux de plaques en 2025, combinant résistance à la corrosion et propriétés mécaniques robustes dans les batteries hermétiques. Le marché des plaques de batterie récompense néanmoins l'innovation ; les composites revêtus de graphite et à mousse de carbone devraient croître à un taux de 19,52 % par an jusqu'en 2031, portés par les programmes d'allègement et de gestion thermique. Les alliages plomb-antimoine persistent dans les chariots élévateurs à décharge profonde car ils résistent mieux aux contraintes mécaniques lors des décharges lourdes. Les applications de niche se tournent vers les mélanges plomb-étain pour une conductivité supérieure, bien que les coûts élevés de l'étain confinent leur adoption aux produits de spécialité.
L'élan des composites reflète l'appétit plus large de l'industrie pour les gains de densité énergétique. L'anode SCC55 riche en silicium de Group14, par exemple, augmente la capacité des cellules de 50 %, signalant des bénéfices comparables lorsque les matrices riches en carbone réduisent la résistance interne. Les fabricants de plaques capables de mettre à l'échelle des grilles composites sans dérapage des coûts sécurisent un portefeuille différencié au sein du marché des plaques de batterie.
Par technologie de fabrication :
l'impression 3D défie les méthodes conventionnellesLes lignes d'enduction continue détenaient une part de marché de 42,85 % du marché des plaques de batterie en 2025, grâce à leur débit éprouvé et leur répétabilité. Pourtant, les formats bipolaires et imprimés en 3D s'accélèrent à un TCAC de 18,62 %, car les couches additives permettent des géométries en treillis inaccessibles par estampage. La coulée par gravité convient aux plaques sur mesure en faible volume et aux chimies qui nécessitent des sections plus épaisses. Les grilles en métal expansé offrent une grande surface avec un minimum de rebuts, les rendant attrayantes pour les batteries de deux-roues où chaque gramme compte.
La supervision par jumeau numérique, illustrée par le projet pilote de Siemens et du Fraunhofer à Münster, intègre désormais la collecte de données en temps réel dans les usines de plaques, réduisant les déchets et améliorant le temps de disponibilité. Une telle superposition Industrie 4.0 convertit la liberté de conception en production économiquement viable, renforçant l'attrait des techniques avancées au sein du marché des plaques de batterie.
Par utilisateur final :
le stockage d'énergie émerge comme moteur de croissanceLes clients automobiles ont représenté 52,25 % des revenus en 2025, liant des noms célèbres tels que Toyota et Ford à des contrats d'approvisionnement SLI à long terme. Les systèmes de stockage d'énergie, cependant, devraient afficher un TCAC vigoureux de 19,05 % grâce à la modernisation des réseaux, à l'adoption de l'énergie solaire résidentielle et aux mandats de pointe flexibles. La puissance motrice industrielle—chariots élévateurs, chariots miniers, grues portuaires—génère une demande prévisible pour des plaques à décharge profonde conçues pour des conditions d'utilisation sévères. L'électronique grand public contribue à des volumes modestes mais réguliers à mesure que les appareils se miniaturisent, tout en continuant à se multiplier.
Le stockage sur réseau requiert une endurance de plusieurs heures, ainsi qu'une longue durée de vie en cycles, poussant les concepteurs de plaques vers des grilles épaisses résistantes à la corrosion et des matériaux actifs à haute porosité. L'usine sodium-ion de 600 MW de Natron Energy au Michigan démontre comment des chimies alternatives sont commercialisées pour répondre à ces exigences. Les fournisseurs qui traduisent ces besoins en une production de plaques évolutive acquièrent un statut prioritaire dans les appels d'offres des services publics, sous-tendant la croissance future du marché des plaques de batterie.
Analyse géographique
Marché des Plaques de Batterie en Asie-Pacifique
L'Asie-Pacifique contrôlait 58,90 % du marché des plaques de batterie en 2025 et maintiendra sa position de leader avec un CAGR de 16,28 % jusqu'en 2031. La production de batteries électriques en Chine a bondi de 176 % au cours du premier semestre 2024, mais la surcapacité imminente entraîne une consolidation et des projets d'efficacité. La Corée du Sud conserve 37 % de la capacité mondiale en cellules de batterie grâce à LG Energy Solution et SK On, tandis que les subventions gouvernementales se concentrent sur les plateformes à l'état solide en phase précommerciale. Le Japon sécurise des contrats de niche dans l'aérospatiale et les véhicules haut de gamme, en s'appuyant sur son expertise en matériaux, même si les volumes se déplacent vers l'Asie continentale. Le programme d'incitation liée à la production de l'Inde a attiré des investissements substantiels ; la gigafactory d'Amara Raja d'une valeur de 95 milliards INR illustre la dynamique de localisation du pays.
Marché des Plaques de Batterie en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe représentent ensemble la prochaine frontière du marché des plaques de batterie. La capacité des États-Unis est prévue pour atteindre 1 200 GWh d'ici 2030, soutenue par 10 nouvelles usines démarrant en 2025. Les crédits d'impôt fédéraux orientent les achats vers des plaques d'origine nationale, incitant les fournisseurs à étendre leur empreinte industrielle. Les projets européens visent 1,5 TWh d'ici 2030, bien que des retards de financement compromettent la moitié du pipeline annoncé. L'Allemagne accueille l'installation de 60 GWh de Northvolt, la France soutient Verkor à Dunkerque, et le Pacte vert europen oriente des fonds vers les filières de recyclage qui alimenteront la demande future en alliages pour plaques.
Marché des Plaques de Batterie au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud et le Moyen-Orient et l'Afrique offrent des perspectives émergentes pour le marché des plaques de batterie. Le Brésil et l'Argentine exploitent leurs réserves de lithium et de plomb, mais les obstacles infrastructurels modèrent la montée en puissance immédiate. Les États du Golfe déploient des réseaux à forte pénétration solaire nécessitant d'importants tampons de stockage d'énergie, ouvrant des appels d'offres pour des systèmes sodium-ion et plomb-carbone. La richesse minérale de l'Afrique offre des possibilités d'intégration verticale, bien que la stabilité politique et le développement logistique demeurent des prérequis avant que l'économie des gigafactories ne soit viable.

Paysage réglementaire
La demande de plaques de batterie et les choix de fabrication sont de plus en plus façonnés par les règles de durabilité, d'étiquetage et de fin de vie des batteries sur les principaux marchés. Dans l'Union européenne, le règlement (UE) 2023/1542 régit la mise sur le marché des batteries dans les catégories SLI, industrielle et VE, et associe la documentation technique (y compris les valeurs des paramètres de performance électrochimique et de durabilité pour les batteries industrielles rechargeables >2 kWh, LMT et VE à partir du 18 août 2024) aux obligations de responsabilité élargie des producteurs, de collecte et de traitement. Le calendrier de conformité pour la diligence raisonnable de la chaîne d'approvisionnement a été mis à jour par le règlement (UE) 2025/1561, qui reporte une date d'application clé au 26 juillet 2026. Les exigences connexes de l'UE en matière d'efficacité de recyclage et de méthodologie de récupération ajoutent également une communication annuelle de données à partir de l'année civile 2026, augmentant le besoin de matériaux traçables et de rapports des recycleurs dans les chaînes d'approvisionnement des plaques à base de plomb et avancées.
Aux États-Unis, le soutien politique fédéral inclut les travaux menés par l'EPA en vertu du 42 USC 6966c pour promouvoir le recyclage des batteries grâce à des directives d'étiquetage volontaires alignées sur les normes internationales d'étiquetage et la législation américaine existante sur la gestion des batteries. Au niveau des États, l'État de Washington a adopté le WAC 173-905 (Battery Stewardship Program) le 16 décembre 2025, entrant en vigueur le 16 janvier 2026, avec des obligations de collecte échelonnées s'étendant sur les années suivantes. La Californie a également fait avancer l'élaboration de règles pour son Responsible Battery Recycling Act, avec notamment un atelier le 16 juin 2026 et une fenêtre de commentaires du 16 au 30 juin 2026. Ensemble, ces mesures relèvent le niveau d'exigence en matière de documentation, de gestion responsable et de préparation à la reprise pour les fabricants de plaques et de batteries desservant les applications automobiles, de secours industriel et de stockage émergentes.
Paysage concurrentiel
L'intensité concurrentielle au sein du marché des plaques de batterie est modérée, aucune technologie ou région unique ne dominant tous les cas d'usage. Clarios, Exide et GS Yuasa maintiennent de solides positions dans les SLI automobiles grâce à des accords OEM de longue date et à de vastes réseaux de service. CATL et BYD canalisent l'élan des véhicules électriques vers la demande en plaques en aval tout en investissant en R&D pour des prototypes sodium-ion et à l'état solide. Narada Power se concentre sur les réseaux de secours pour les télécommunications, Crown Battery se dirige vers les niches industrielles à décharge profonde, et Natron Energy met à l'échelle les chimies sodium bleues pour les services de réseau de plusieurs heures.
Les modèles stratégiques divergent entre intégration verticale et spécialisation. CATL sécurise des accords d'offtake avec GM et Volkswagen, couplant la production de cellules à l'approvisionnement en matières premières dans le cadre de contrats à long terme. Amara Raja a signé des accords de licence technologique avec GIB EnergyX pour accéder rapidement à la fabrication de lithium-fer-phosphate. Les fabricants de plaques traditionnels incubent des coentreprises pour partager le risque en capital lors de l'entrée dans les segments lithium, tout en tirant parti des volumes hérités de plomb-acide pour financer la R&D. La surcapacité en Chine comprime les marges, tandis que les acheteurs nord-américains et européens paient des primes pour des plaques conformes aux réglementations et d'origine régionale.
Les pôles d'innovation se regroupent autour de la fabrication additive, des alliages avancés et du contrôle numérique de la production. La mise en œuvre du jumeau numérique de Siemens permet des exécutions « bonnes du premier coup », qui réduisent les rebuts lors de la fabrication de plaques imprimées en 3D.[4]Siemens AG, "Solutions de jumeau numérique pour l'usine de cellules de batterie du Fraunhofer," siemens.com Group 14 et Lyten font progresser les intrants riches en silicium et en lithium métal, respectivement, influençant la métallurgie des plaques en aval. En réponse, les leaders traditionnels du plomb-acide pilotent des grilles composites, espérant conserver des parts là où le coût et la sécurité l'emportent sur les considérations de densité énergétique. À mesure que les chimies se diversifient, les fournisseurs capables de proposer des portefeuilles de plaques multi-chimies bénéficient de flux de demande couverts sur plusieurs cycles.
Leaders du secteur des plaques de batterie
Clarios, LLC
GS Yuasa Corporation
Exide Industries Ltd.
East Penn Manufacturing
Enersys
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Plaques de Batterie
- Clarios, LLC
- Exide Industries Ltd.
- GS Yuasa Corporation
- East Penn Manufacturing Co.
- Enersys
- Amara Raja Energy & Mobility Ltd.
- Narada Power Source Co., Ltd.
- Camel Group Co., Ltd.
- Chaowei Power Holdings Ltd.
- Leoch International Technology Ltd.
- Crown Battery Manufacturing Co.
- Tianneng Power International Ltd.
- Hitachi Chemical Energy Technology
- Fiamm Energy Technology S.p.A.
- Panasonic Energy Co., Ltd.
- Toshiba Corporation
- BYD Co., Ltd.
- Contemporary Amperex Technology Co., Ltd. (CATL)
- SVOLT Energy Technology
- Envision AESC Group

Opportunités de marché et perspectives d'avenir
La refonte et la documentation induites par la conformité représentent un espace blanc à court terme pour les fabricants de plaques et les équipementiers de batteries opérant dans plusieurs régions et chimies. Dans l'UE, le règlement sur les batteries (UE) 2023/1542 relève les exigences en matière d'étiquetage, d'information et de performance et de reporting en fin de vie pour les batteries SLI, industrielles et VE. Le règlement (UE) 2025/1561 décale le calendrier de diligence raisonnable au 26 juillet 2026, créant une fenêtre définie pour améliorer l'intégration des fournisseurs, les déclarations de matériaux et la traçabilité prête pour l'audit des métaux et des intrants composites utilisés dans les grilles et les collecteurs de courant. Une deuxième opportunité liée à la conformité se trouve dans les systèmes de données et l'intégration des recycleurs : les exigences de l'UE en matière d'efficacité de recyclage et de méthodologie de récupération imposent une communication annuelle d'informations à partir de l'année civile 2026, ce qui favorise les fournisseurs capables de relier les spécifications des matériaux de plaques à un reporting vérifié de recyclage et de récupération.
En Amérique du Nord, les initiatives de gestion responsable et d'étiquetage élargissent les services adressables autour des plaques, au-delà des seules pièces elles-mêmes. Les programmes de l'EPA en vertu du 42 USC 6966c soutiennent des directives volontaires de recyclage et d'étiquetage, tandis que le WAC 173-905 de l'État de Washington (en vigueur le 16 janvier 2026) et les étapes d'élaboration de règles de la Californie pour le Responsible Battery Recycling Act en juin 2026 augmentent la valeur de l'étiquetage normalisé, des instructions de manipulation plus sûres et de la logistique de collecte pilotée par les producteurs pour les formats de batteries intégrant des plaques. Du côté de l'offre, les investissements récents des entreprises indiquent également où se construisent capacité et savoir-faire : Clarios a fait état de progrès dans le cadre de sa stratégie American Energy Manufacturing Strategy de 6 milliards USD (incluant une mise à jour d'un an en mai 2026) et a annoncé une expansion majeure de sa production à St. Joseph, Missouri. GS Yuasa a également obtenu la certification du METI pour une nouvelle usine de batteries lithium-ion stationnaires dans le nord de Tokyo (2 GWh par an). Ces mouvements soulignent l'attrait commercial pour les produits automobiles et stationnaires avancés, où les fournisseurs de plaques capables de qualifier des matériaux sur les architectures plomb-acide, lithium-ion et sodium-ion peuvent remporter des programmes multi-chimies tout en respectant des exigences de gestion responsable et de traçabilité de plus en plus strictes.
Recent Industry Developments in Marché des Plaques de Batterie
- Mai 2026 : Clarios agrandit ses installations de fabrication à St. Joseph, Missouri, pour un montant pouvant atteindre 390 millions $, afin d'accroître la capacité de production de batteries automobiles et de moderniser ses opérations. Cette expansion renforce la chaîne d'approvisionnement des batteries automobiles américaine en régionalisant la production.
- Mai 2026 : Clarios met à jour sa stratégie American Energy Manufacturing Strategy de 6 milliards $ et prévoit d'investir plus de 500 millions $ dans les usines américaines d'ici la fin de l'exercice 2026. Ceci signale une intensification du déploiement de capital et de la montée en échelle de la production nord-américaine.
- Février 2026 : GS Yuasa Corporation obtient la certification du plan d'assurance d'approvisionnement stable du METI pour une nouvelle usine de batteries lithium-ion stationnaires dans le nord de Tokyo, avec un investissement d'environ 70,3 milliards ¥ et une capacité de 2 GWh par an. Le projet ajoute une intégration verticale dans le stockage sur réseau et renforce les garanties d'approvisionnement au Japon.


Marché des Plaques de Batterie Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché couvre les revenus générés par les plaques de batterie utilisées à l'intérieur des batteries pour stocker et libérer l'énergie électrique, y compris les plaques fournies aux fabricants de batteries et les plaques vendues comme pièces de remplacement via les canaux de service.
Exclusions du périmètre : nous excluons les batteries complètes, les séparateurs, les électrolytes, les chargeurs et les blocs-batteries, car ils sont tarifés et achetés comme des produits différents.
Aperçu de la segmentation
- Par type de batterie
- Plomb-acide (inondé, VRLA)
- Lithium-ion
- À base de nickel
- Autres (Zn-Air, Na-Ion, etc.)
- Par matériau de plaque
- Alliage plomb-antimoine
- Alliage plomb-calcium
- Alliage plomb-étain
- Composites avancés (revêtus de graphite, mousse de carbone)
- Par technologie de fabrication
- Coulée par gravité
- Enduction continue
- Métal expansé
- Bipolaire/impression 3D
- Par utilisateur final
- Automobile (SLI, start-stop)
- Industriel (chariots élévateurs, télécommunications, alimentation sans interruption)
- Systèmes de stockage d'énergie
- Électronique grand public
- Aérospatial et défense
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la couche de données de départ concernant les signaux de production, de commerce et de demande liée à l'utilisation finale qui influencent la consommation de plaques de batterie. Nous nous sommes appuyés sur des sources publiques telles que l'USGS pour le contexte de l'offre de plomb, UN Comtrade pour les schémas d'importation et d'exportation des produits en plomb connexes, l'AIE pour les indicateurs de stockage d'énergie et d'électrification, et l'OICA pour les tendances de production de véhicules qui déterminent la demande de remplacement et de batteries OEM.
Parallèlement, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse fiables pour comprendre les ajouts de capacité, le mix produit et l'empreinte régionale. Le cas échéant, des abonnements payants pour les données financières et de veille des entreprises, des bases de données de brevets et des données d'importation et d'exportation au niveau des expéditions ont été utilisés pour recouper les calendriers et réduire les approximations concernant les volumes et les prix. Les sources énumérées ci-dessus sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont servi à éprouver les hypothèses de la recherche documentaire, notamment sur ce qui est réellement vendu en tant que plaque par opposition à un composant de batterie plus large. Nous avons échangé avec des fabricants, distributeurs, recycleurs et grands acheteurs dans les principales régions productrices et consommatrices, puis avons approfondi les questions de tarification, de récupération de ferraille et de variations de la demande par application.
Les données d'enquête ont été utilisées pour trianguler les prix de vente moyens, la part de la demande de remplacement par rapport à la demande OEM, et la manière dont les évolutions technologiques affectent la conception des plaques et les matériaux utilisés au fil du temps.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Dirigeants (CXO) : 13 % | APAC : 44 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 36 % |
| Acteurs plus petits : 14 % | Managers : 48 % | Amériques : 20 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante où les signaux de production de batteries et de demande de remplacement sont traduits en un besoin implicite de plaques par mix chimique et intensité typique de plaques. À partir de là, les totaux sont réconciliés avec des vérifications ascendantes sélectives, comme des consolidations d'échantillons de revenus de fournisseurs, des vérifications de canaux auprès des distributeurs, et des contrôles de cohérence volume x prix de vente moyen pour les catégories courantes de plaques.
Les principaux intrants du modèle incluent l'orientation des prix du plomb et le comportement de répercussion, le parc de véhicules et les cycles de remplacement (qui influencent la demande de plomb-acide), le déploiement des batteries de secours stationnaires et industrielles, la capacité de fabrication régionale et son utilisation, ainsi que les flux commerciaux indiquant quelles régions sont exportatrices ou importatrices nettes de matériaux liés aux plaques. Pour les prévisions, nous utilisons une analyse de scénarios étayée par des avis d'experts sur le rythme de l'électrification, les contraintes de recyclage et les cycles de prix, que nous convertissons ensuite en trajectoires annuelles de volume et de prix de vente moyen.
Lorsque les données ascendantes sont incomplètes pour les acteurs locaux plus petits, les lacunes sont traitées à l'aide de parts de substitution issues des données commerciales et des signaux de capacité, puis ajustées grâce à des vérifications de réalité basées sur des entretiens afin que les totaux restent cohérents par région et par usage final.
Validation des données et cycle de mise à jour
La validation s'effectue par de multiples vérifications afin que le modèle ne dérive pas des signaux réels du marché. Nous comparons les résultats à des indicateurs indépendants tels que le contexte de consommation de plomb, l'orientation de la production de batteries et les évolutions de prix observées, puis nous examinons les valeurs aberrantes avant l'étape de revue interne.
Si des écarts importants apparaissent par région ou par application, des appels de suivi sont déclenchés et les hypothèses sont réexaminées, y compris la progression des prix de vente moyens et le calendrier de la demande. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs surviennent, tels que des ajouts majeurs de capacité, des changements de politique de recyclage ou de fortes variations des prix des matières premières. Avant livraison, une dernière relecture par un analyste est effectuée pour garantir la prise en compte des données publiques les plus récentes.
Dimensionnement du marché des plaques de batterie par Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour les plaques de batterie diffèrent souvent car les limites de périmètre sont tracées à des endroits différents, et parce que les hypothèses de prix et de volume évoluent rapidement avec les cycles des matières premières. Nous observons également des écarts lorsque des études mélangent la valeur des plaques avec des composants de batterie plus larges, ou lorsqu'elles utilisent des facteurs de conversion fixes qui ne correspondent pas à la manière dont les plaques sont spécifiées et vendues en pratique.
Les batteries complètes sont maintenues hors du périmètre de Mordor Intelligence, ce qui réduit le double comptage lorsque d'autres estimations regroupent les plaques avec les revenus des batteries assemblées ou la valeur au niveau du bloc-batterie. Les différences proviennent également de la manière dont la répercussion du prix du plomb est traitée dans les prix de vente moyens, du fait que la demande de remplacement soit modélisée à partir de la dynamique du parc de véhicules ou supposée comme un ratio fixe, et de la fréquence à laquelle les hypothèses sont actualisées lorsque les flux commerciaux et l'utilisation des capacités évoluent.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,96 milliards USD (2025) | |
| Bulletin de recherche sectorielle A | 2,98 milliards USD (2024) | Utilise une base de l'année précédente et mélange couramment les revenus des plaques avec la valeur de composants de batterie plomb-acide plus larges, puis reporte les prix de vente moyens sans les lier clairement au calendrier des prix du plomb. |
| Cabinet de conseil mondial B | 3,26 milliards USD (2025) | Applique une inclusion plus large des pièces de type plaque sur plusieurs chimies et usages finaux, et s'appuie sur des multiplicateurs de demande généralisés au lieu de vérifications croisées propres à chaque région sur les cycles de remplacement et les données commerciales. |
L'écart dans le tableau provient principalement de ce qui est compté comme une plaque par rapport à une batterie ou à un composant adjacent, et de la rapidité avec laquelle les prix sont autorisés à évoluer avec les cycles de coût du plomb. En maintenant des hypothèses traçables aux signaux de demande, aux vérifications commerciales et à une logique de prix de vente moyen confirmée par entretiens, l'estimation reste pratique à reproduire et plus facile à défendre lors des discussions de planification.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des plaques de batterie ?
La taille du marché des plaques de batterie était de 3,42 milliards USD en 2026.
À quelle vitesse le marché des plaques de batterie devrait-il croître ?
Le marché est prévu d'afficher un TCAC de 15,63 % sur la période 2026-2031, portant les revenus à 7,06 milliards USD d'ici 2031.
Quelle région mène la demande en plaques de batterie ?
L'Asie-Pacifique a détenu 58,90 % des revenus mondiaux en 2025 et devrait connaître la croissance la plus rapide à un TCAC de 16,28 %.
Quel segment d'application se développe le plus rapidement ?
Les systèmes de stockage d'énergie constituent le groupe d'utilisateurs finaux à la croissance la plus rapide avec un TCAC de 19,05 % jusqu'en 2031.
Quelles technologies de fabrication gagnent du terrain ?
Les plaques bipolaires et imprimées en 3D progressent à un TCAC de 18,62 %, remettant en question la position dominante de l'enduction continue.
Comment les fluctuations des prix des matières premières affectent-elles les fournisseurs ?
La volatilité des prix du plomb peut retrancher 2,3 points de pourcentage des prévisions de TCAC, obligeant les producteurs à adopter des stratégies de couverture et de recyclage.
Dernière mise à jour de la page le:



