
Taille et parts du marché des huiles de base
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 35.64 Millions de tonnes |
| Volume du Marché (2031) | 38.18 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 1.40 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
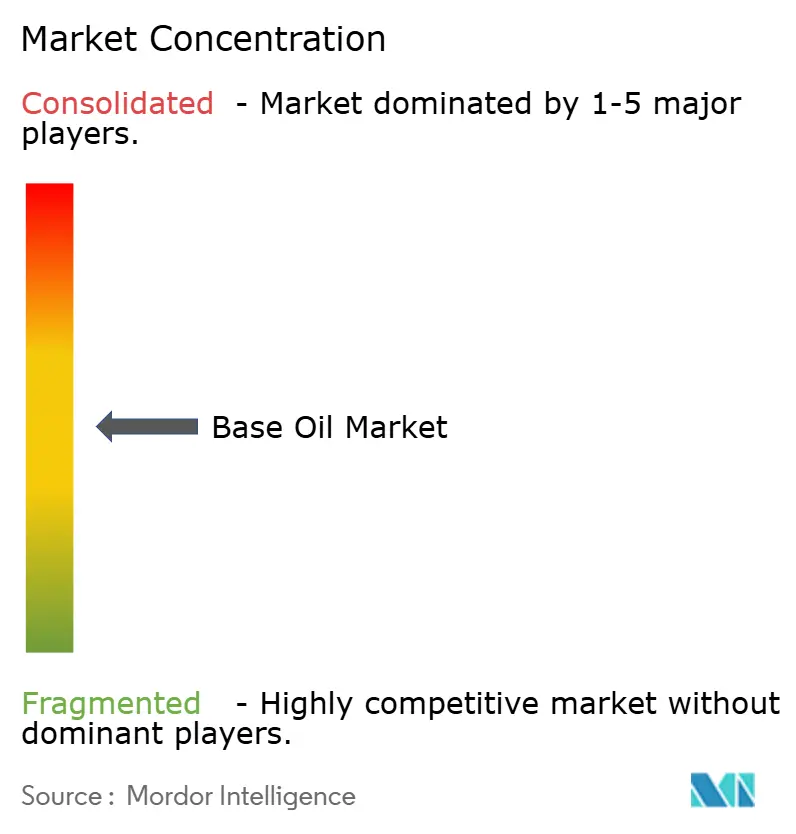
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des huiles de base par Mordor Intelligence
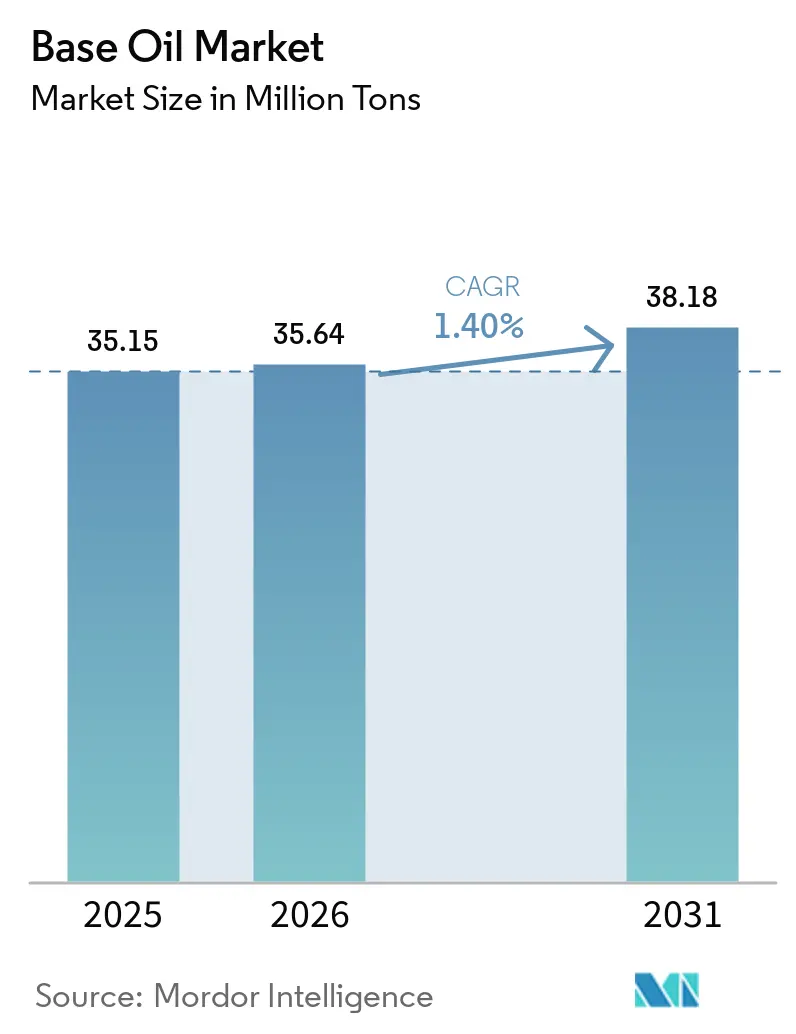
La taille du marché des huiles de base devrait passer de 35,15 millions de tonnes en 2025 à 35,64 millions de tonnes en 2026 et devrait atteindre 38,18 millions de tonnes d'ici 2031, à un CAGR de 1,40 % sur la période 2026-2031. La croissance mesurée du marché des huiles de base repose sur trois forces : la migration du Groupe I vers des bases de performance supérieure de Groupe II et III, le durcissement des réglementations mondiales sur les émissions, et le rôle croissant des formulations synthétiques dans les groupes motopropulseurs des véhicules électriques (VE). L'Asie-Pacifique détient le leadership en volume, tandis que le Moyen-Orient et l'Afrique enregistrent l'expansion la plus rapide, signalant un réalignement progressif des chaînes d'approvisionnement vers les régions bénéficiant d'avantages en matière de brut. Le positionnement concurrentiel repose sur la technologie d'hydrotraitement, tandis que les raffineurs font face à une pression sur les marges due à la compression des écarts Brent-Dubaï et à la hausse des dépenses en capital pour les mises à niveau des catalyseurs. Des opportunités émergent dans les fluides de refroidissement par immersion pour les centres de données et les initiatives de re-raffinage en circuit fermé répondant aux objectifs d'économie circulaire.
Points clés du rapport
- Par type de base, le Groupe II détenait 42,20 % des parts du marché des huiles de base en 2025, tandis que le Groupe III affiche un CAGR de 4,05 % jusqu'en 2031, le plus élevé parmi toutes les catégories de bases.
- Par application, les huiles moteur représentaient 50,90 % de la taille du marché des huiles de base en 2025, tandis que les huiles de transmission et d'engrenage progressent à un CAGR de 1,63 % jusqu'en 2031.
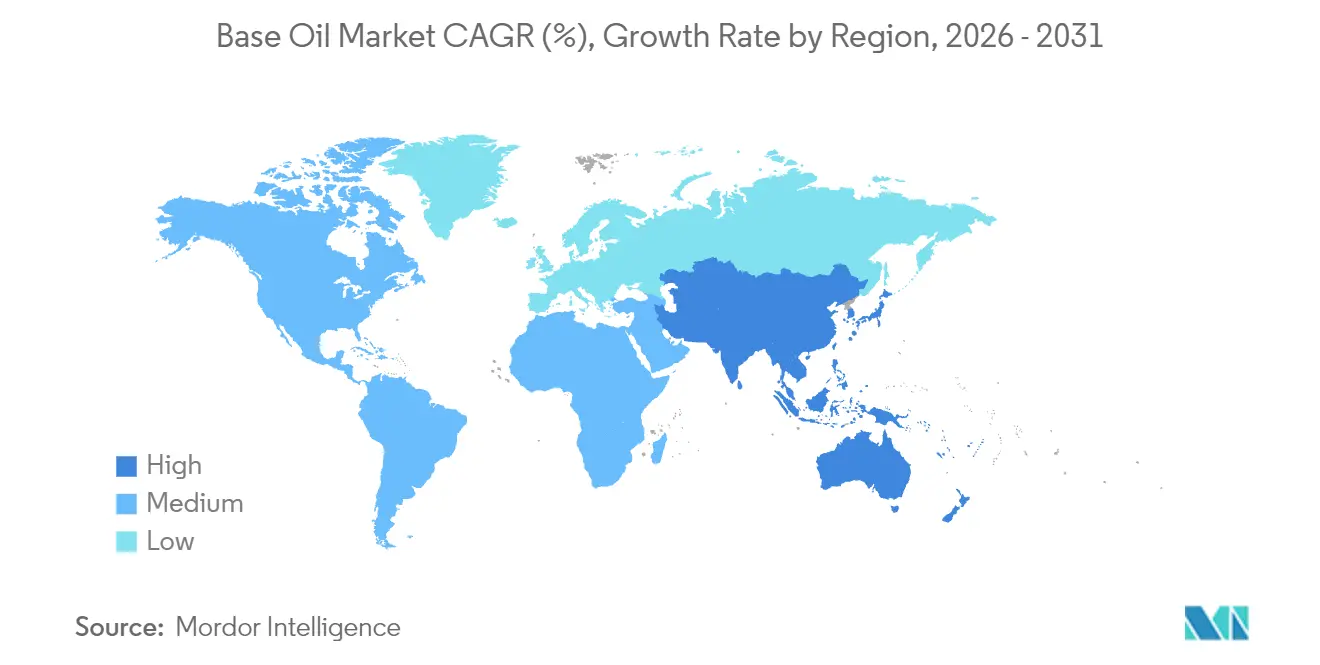
- Par géographie, l'Asie-Pacifique captait 46,30 % du marché des huiles de base en 2025, mais le Moyen-Orient et l'Afrique devrait croître à un CAGR de 3,33 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Industrialisation rapide dans les pôles de production de la région Asie-Pacifique | +0.8% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Normes d'émissions Euro 7 et China VII plus strictes stimulant la demande de Groupe III/IV | +0.4% | Europe et Chine, expansion mondiale | Court terme (≤ 2 ans) |
| Demande croissante de lubrifiants haute performance pour les systèmes de gestion thermique des VE | +0.2% | Mondial, concentré en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Expansion des fluides de refroidissement par immersion pour centres de données (nouvelles bases synthétiques) | +0.1% | Mondial, adoption précoce en Amérique du Nord | Long terme (≥ 4 ans) |
| Économie du re-raffinage en circuit fermé dans le cadre des mandats d'économie circulaire | +0.3% | UE en tête, expansion vers l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Industrialisation rapide dans les pôles de production de la région Asie-Pacifique
L'essor manufacturier de l'Asie-Pacifique sous-tend une part significative de la demande incrémentale sur le marché des huiles de base. La Chine a traité 14,8 millions de barils par jour de brut en 2024, créant une forte demande pour les fluides de travail des métaux et les fluides hydrauliques[1]. Un réseau croissant de complexes intégrés raffinerie-pétrochimie accroît la flexibilité opérationnelle, permettant aux producteurs d'orienter les rendements vers les catégories de bases les plus rentables. PETRONAS prévoit une production de 2 millions de barils d'équivalent pétrole par jour dans ses perspectives 2025-2027, avec une poussée en aval vers les produits chimiques de spécialité soutenue par le démarrage d'une bioraffinerie en 2028. Ces investissements consolident la prééminence de la région sur le marché des huiles de base et accélèrent le déplacement des capacités héritées du Groupe I.
Normes d'émissions Euro 7 et China VII plus strictes stimulant la demande de Groupe III/IV
L'adoption des normes Euro 7 oblige les constructeurs automobiles à équiper tous les moteurs à essence légers de systèmes de filtres à particules, augmentant la demande de bases de Groupe III à très faible volatilité. Le cadre parallèle China VII de la Chine intensifie l'exigence de lubrifiants à faible teneur en SAPS, tandis que quarante-quatre projets de raffinage approuvés entre 2022 et 2026 sont prêts à renforcer l'approvisionnement local. La norme ILSAC GF-7, en vigueur depuis le 31 mars 2025, exige un gain d'économie de carburant de 10 %, incitant les formulateurs à se tourner vers des huiles de base de meilleure qualité [ORONITE.COM]. Les unités d'hydrocraquage et d'hydro-isomérisation attirent ainsi des capitaux, accélérant la premiumisation du marché des huiles de base.
Demande croissante de lubrifiants haute performance pour les systèmes de gestion thermique des VE
Les groupes motopropulseurs des VE intègrent des réducteurs, des roulements et des canaux de refroidissement dans des boîtiers compacts, nécessitant des fluides combinant isolation électrique et transfert de chaleur supérieur. Les mélanges de poly-alpha-oléfines (PAO) répondent à ces critères en offrant des indices de viscosité élevés et de faibles points d'écoulement, et ExxonMobil augmente la production de PAO métallocènes à Baytown pour satisfaire les commandes croissantes. La compatibilité avec le cuivre reste un point sensible ; des chimies d'additifs avancées sont formulées pour atténuer la corrosion et l'usure. Les esters synthétiques offrent un contrôle prometteur de la conductivité, mais se heurtent à des obstacles de validation dans les véhicules de production en série. Cette tendance renforce le marché des huiles de base, en particulier dans les catégories de niche du Groupe IV prisées par les équipementiers.
Expansion des fluides de refroidissement par immersion pour centres de données
Les charges de travail liées à l'intelligence artificielle propulsent les densités de baies au-delà de 80 kW, dépassant les limites du refroidissement par air. Les huiles diélectriques monophasées de Shell dissipent la chaleur 1 200 fois plus vite que l'air et réduisent la consommation d'énergie de 48 % dans les sites pilotes. Les fluides de refroidissement à base d'hydrocarbures surpassent leurs homologues fluorés dans les circuits à fort débit, comme l'indiquent les recherches d'ExxonMobil. La demande de formulations sans PFAS s'aligne sur la pression réglementaire de l'UE, offrant une voie aux fournisseurs de grades de spécialité sur le marché des huiles de base.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution rapide des capacités du Groupe I | -0.3% | Mondial, concentré en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Volatilité des écarts de brut Brent-Dubaï comprimant les marges | -0.2% | Centres de raffinage mondiaux | Court terme (≤ 2 ans) |
| Classification imminente des PAO comme microplastiques dans l'UE (ECHA) | -0.1% | UE, potentiel débordement mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des écarts de brut Brent-Dubaï comprimant les marges
L'écart Brent-Dubaï est devenu négatif à certains moments en 2024, signalant la rareté des barils de brut moyen-soufré essentiels pour l'alimentation en huile de base à base de VGO. Les nouvelles raffineries du Koweït, d'Oman et du Nigeria ont augmenté la capacité mondiale, déprimant les marges et poussant certains opérateurs, comme LyondellBasell Houston, à quitter le raffinage début 2025. Cette pression contraint les acteurs indépendants du marché des huiles de base à réduire leur activité ou à fermer leurs actifs les plus anciens.
Classification imminente des PAO comme microplastiques dans l'UE
Le projet de l'ECHA restreint les microparticules de polymères synthétiques au-dessus de 0,01 % en poids, risquant de soumettre les PAO à des régimes de contrôle stricts d'ici 2027. Environ un tiers de l'utilisation des PFAS dans les lubrifiants réside dans les huiles de base, augmentant les coûts de reformulation et la complexité de la chaîne d'approvisionnement. Les producteurs évaluent désormais des alternatives à base d'esters ou renouvelables, mais la parité de performance reste difficile à atteindre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de base :
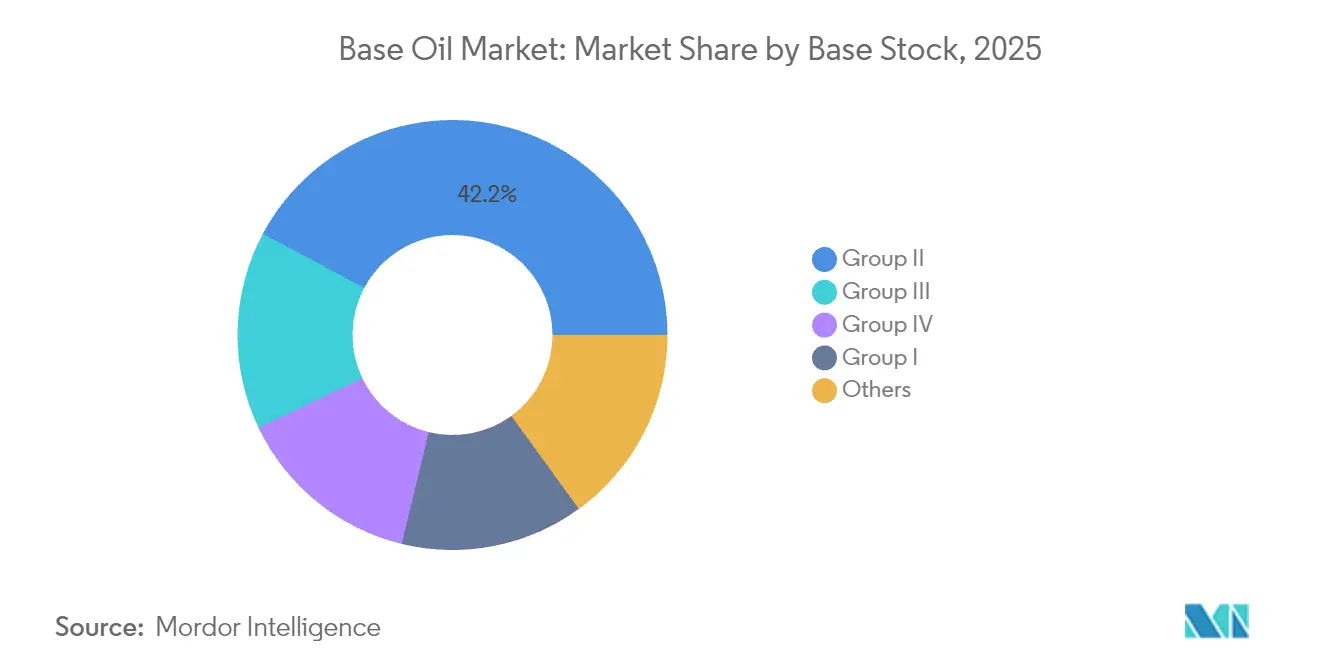
le Groupe III impulse la transformation premiumLe Groupe II a maintenu sa position de leader avec 42,20 % des parts du marché des huiles de base en 2025, grâce à son équation performance-coût équilibrée et à ses réseaux de distribution établis. La conversion de 300 000 tonnes de Shell à Wesseling souligne la confiance soutenue dans les bases hydrocraquées. Le Groupe III, bien que plus modeste en valeur absolue, progresse à un CAGR de 4,05 % jusqu'en 2031, porté par les mandats Euro 7 et de refroidissement des VE qui exigent une très faible volatilité et une haute résistance à l'oxydation. La taille du marché des huiles de base pour le Groupe III est ainsi appelée à croître plus vite que tout autre grade sur l'horizon de prévision.
Le Groupe I subsiste dans certains fluides de traitement du caoutchouc et de travail des métaux nécessitant un pouvoir solvant, mais les fermetures se poursuivent à mesure que les conditions économiques se dégradent. Les chimies diverses du Groupe V, notamment les esters de polyol secondaires pour les bio-lubrifiants, complètent les voies d'innovation. Dans l'ensemble, le marché des huiles de base migre vers des groupes API supérieurs pour répondre aux spécifications OEM plus strictes et aux objectifs de durabilité.

Par application :
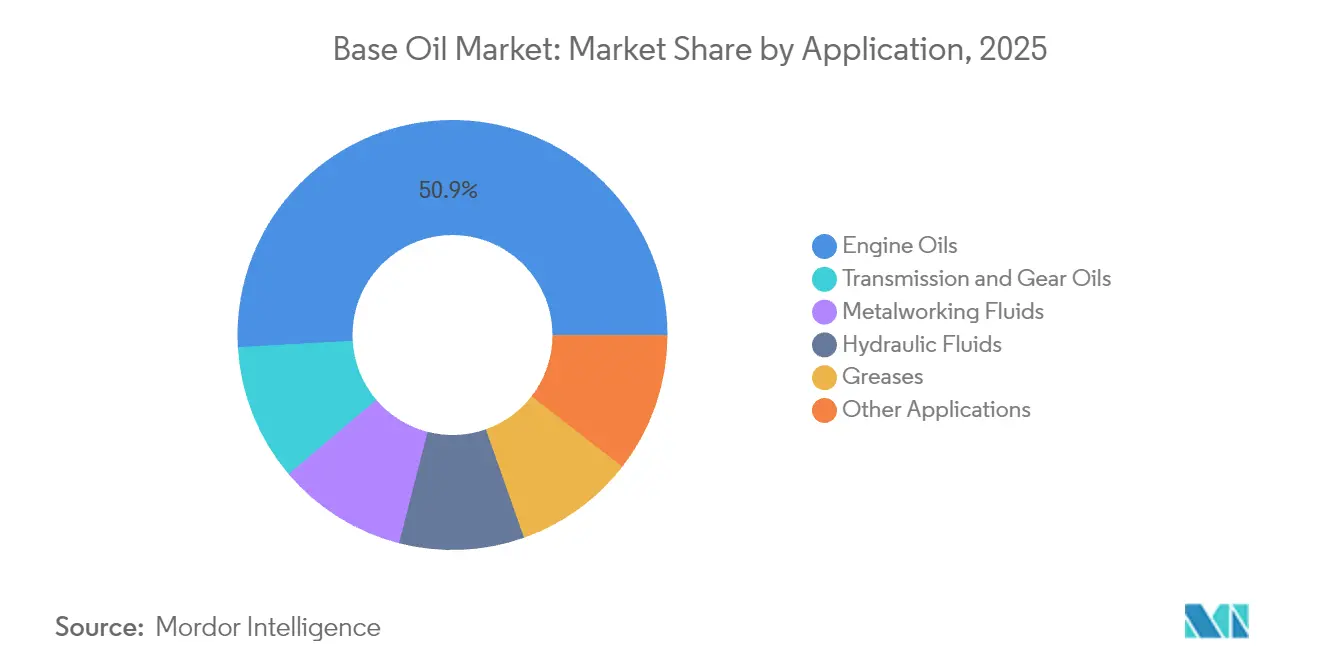
les huiles moteur dominent dans le contexte de la transition vers les VELes huiles moteur représentaient 50,90 % de la taille du marché des huiles de base en 2025, la croissance du parc automobile mondial ayant compensé la légère érosion de la part des moteurs à combustion interne. La norme ILSAC GF-7 resserre les objectifs de viscosité, poussant les formulateurs vers le Groupe III afin d'obtenir des gains d'économie de carburant de 10 %. Les huiles de transmission et d'engrenage affichent le CAGR le plus rapide, à 1,63 %, jusqu'en 2031, les boîtes automatiques à plusieurs rapports et les groupes motopropulseurs intégrés pour véhicules électriques exigeant de meilleures performances thermiques et fluidiques. Le marché des huiles de base connaît une diversification régulière des lubrifiants, les formulations évoluant pour assurer l'isolation électrique en plus de la stabilité au cisaillement, tandis que l'huile de base recyclée soutient l'approvisionnement circulaire en lubrifiants.
Les fluides de travail des métaux gagnent régulièrement du terrain grâce à la fabrication en Asie-Pacifique, les alternatives à base d'huiles végétales déplaçant progressivement les huiles minérales pour des raisons de biodégradabilité. La reformulation des fluides hydrauliques pour éliminer les PFAS engendre des coûts supplémentaires en recherche et développement, tout en stimulant de nouveaux mélanges à base d'esters et de PAO. Les graisses restent un débouché volumique stable, tandis que le refroidissement par immersion et d'autres usages de niche contribuent à une demande incrémentale. Ces évolutions illustrent la manière dont le secteur des huiles de base adapte ses applications fondamentales aux nouvelles réalités technologiques.
Analyse géographique
Marché des huiles de base en Asie-Pacifique
L'Asie-Pacifique a généré 46,30 % du volume de 2025, soutenue par les raffinages record de pétrole brut de la Chine à 14,8 millions de barils par jour et le programme d'expansion de l'Inde d'une valeur de 1,9 à 2,2 lakh crore INR prévu pour être achevé d'ici 2025. Le marché des huiles de base bénéficie de complexes à intégration verticale capables de basculer entre carburants, produits chimiques et huiles de base en fonction des marges. Le Japon et la Corée du Sud fournissent une technologie synthétique de précision pour la gestion thermique des composants électroniques, tandis que les nations d'Asie du Sud-Est augmentent leurs capacités pour répondre à la demande industrielle régionale.
Marché des huiles de base en EMEA
Le Moyen-Orient et l'Afrique affichent un CAGR de 3,33 % jusqu'en 2031, le plus rapide au niveau mondial. Le projet de flexibilité du brut de Ruwais d'ADNOC, d'une valeur de 3,5 milliards USD, permet le traitement de bruts lourds et acides, optimisant la production des Groupes II et III. L'Europe fait face à une compression des marges et à des pivots de décarbonisation, tels que la conversion de Grandpuits par TotalEnergies en une plateforme zéro-brut d'ici 2026.
Marché des huiles de base dans les Amériques
L'Amérique du Nord, soutenue par l'économie du pétrole de schiste, investit dans des projets spécialisés de PAO et de Groupe III ; la modernisation de Pasadena par Chevron porte le débit à 125 000 barils par jour tout en améliorant la flexibilité en matière de carburéacteur. L'Amérique du Sud bénéficie d'une progression modérée grâce à l'intégration pétrochimique du Brésil, bien que la volatilité macroéconomique freine les investissements à grande échelle. Dans l'ensemble, les dynamiques géographiques reflètent une diffusion progressive des capacités vers des sites avantagés en termes de brut et riches en demande, tandis que les centres traditionnels s'adaptent par la spécialisation.
Analyse de la chaîne de valeur
La chaîne de valeur des huiles de base commence par l'approvisionnement en matières premières, le gazole sous vide et la cire de paraffine brute, et s'étend aux unités de raffinage d'huiles de base, à l'extraction par solvant pour le Groupe I traditionnel, ainsi qu'à l'hydrocraquage et l'hydro-isomérisation pour les Groupes II et III. Le stockage et la logistique en vrac alimentent ensuite le mélange d'additifs lubrifiants, la fabrication de lubrifiants finis et la distribution vers les utilisateurs finaux automobiles, industriels, maritimes et spécialisés. Parallèlement, le flux circulaire relie la collecte, le regroupement et le re-raffinage des huiles usagées pour les réintégrer dans l'approvisionnement de qualité Groupe II et III, avec un accent opérationnel croissant en 2026 à travers des initiatives telles que l'évaluation par HPCL et Castrol India d'un écosystème d'huile de base re-raffinée en Inde, et l'exploration par Aster Chemicals and Energy avec Puraglobe d'une installation de traitement d'huile de base re-raffinée à Singapour.
Les principaux goulets d'étranglement se situent à l'interface de l'économie du raffinage et de la logistique. Le VGO entre en concurrence directe avec la production de diesel lorsque les marges des distillats moyens augmentent, resserrant la disponibilité des huiles de base même lorsque les usines fonctionnent de manière fiable. En 2026, des perturbations liées au golfe Persique et au détroit d'Ormuz ont mis en évidence l'exposition des routes long-courrier pour les cargaisons Groupe III premium, ce qui a accru la valeur des hubs régionaux et des accords d'enlèvement sécurisés, illustré par la signature par Apar Industries Middle East d'un accord d'approvisionnement en huile de base avec Saudi Aramco Base Oil Company (Luberef) pour le parc de valeur Yanbu LubeHUB. Ces dynamiques renforcent le rôle des raffineurs intégrés, des contrats à long terme et des réseaux de re-raffinage localisés dans la réduction de la variabilité de l'approvisionnement pour les mélangeurs et les programmes de lubrifiants alignés sur les équipementiers.
Paysage concurrentiel
Le marché des huiles de base présente une fragmentation modérée. ExxonMobil, Shell, Chevron et TotalEnergies détiennent conjointement une part dominante grâce à leur échelle de raffinage intégrée. La mise à niveau de résidu de 20 000 barils par jour d'ExxonMobil à Singapour illustre le virage vers des rendements de Groupe II/III à plus haute valeur ajoutée. La réglementation façonne également la concurrence. Les mandats d'économie circulaire de l'UE renforcent l'attractivité des produits de Groupe II re-raffinés, incitant les indépendants européens à moderniser leurs hydrotraiteurs. Parallèlement, la classification possible des PAO comme microplastiques pourrait faire basculer les approbations des équipementiers vers des options à base d'esters ou de glycols, catalysant la diversification des portefeuilles. Le repositionnement stratégique s'articule autour des grades premium, de la conformité en matière de durabilité et des niches de spécialité qui commandent des marges différenciées.
Leaders du secteur des huiles de base
-
Exxon Mobil Corporation
-
Chevron Corporation
-
Shell plc
-
TotalEnergies
-
Saudi Arabian Oil Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des huiles de base Entreprises couvertes dans ce rapport
- ADNOC
- Chevron Corporation
- China Petrochemical Corporation (SINOPEC)
- CNOOC Limited
- Exxon Mobil Corporation
- Formosa Petrochemical Corporation
- Gazprom Neft PJSC
- GS Caltex Corporation
- Hindustan Petroleum Corporation Limited
- Indian Oil Corporation Ltd
- LUKOIL
- Nynas AB
- Petrobras
- PetroChina
- PETRONAS Lubricants International
- Philips 66 Company
- Repsol
- Saudi Arabian Oil Co.
- Sepahan Oil Company
- Shandong Qingyuan Group Co. Ltd.
- Shell plc
- SK Innovation Co. Ltd.
- TotalEnergies
Opportunités de marché et perspectives d'avenir
La montée en gamme et la résilience créent des espaces blancs où des huiles de base de spécification supérieure et des systèmes d'approvisionnement localisés répondent à des spécifications de lubrifiants plus strictes et à des chocs logistiques récurrents. Les signaux de capacité et d'investissement en 2026 incluent l'objectif de Luberef d'achever l'expansion des huiles de base de Yanbu au second semestre 2026 pour porter la capacité totale à 1,53 million de tonnes par an, et l'annonce par Vertex Energy d'une expansion à Mobile, Alabama pour ajouter 6 000 barils par jour de capacité conventionnelle Groupe III (visée pour 2029). Ces mouvements reflètent le déplacement du marché du Groupe I vers les Groupes II et III (et les synthétiques spécialisés) nécessaires aux lubrifiants à faible volatilité et faible teneur en SAPS, ainsi qu'aux nouvelles exigences en matière de transmission et de fluides de gestion thermique.
L'approvisionnement aligné sur l'économie circulaire devient également un levier stratégique, car le re-raffinage réduit la dépendance aux matières premières vierges et aux importations long-courrier. En 2026, HPCL et Castrol India ont entamé l'évaluation d'un écosystème d'huile de base re-raffinée en Inde, tandis qu'Aster et Puraglobe ont fait progresser un concept de re-raffinage à Singapour visant à produire des huiles Groupe II/III/III+ à partir d'huile moteur usagée. Parallèlement à ces évolutions du côté de l'offre, l'intensité du cycle de tarification des lubrifiants du printemps 2026, avec de multiples actions tarifaires menées par de nombreuses entreprises dans un court laps de temps, renforce l'idée que les contraintes d'approvisionnement peuvent se transmettre rapidement aux marchés des lubrifiants finis. Cela favorise les opportunités pour les producteurs capables de sécuriser leurs matières premières, de verrouiller des accords d'enlèvement et de se différencier avec des formulations alignées sur les équipementiers, y compris des gammes de produits orientées véhicules électriques.
Développements industriels récents dans Marché des huiles de base
- Juin 2026 : Vertex Energy a annoncé un projet d'expansion à sa raffinerie de Mobile, Alabama, pour ajouter 6 000 barils par jour de capacité conventionnelle d'huile de base Groupe III, avec une mise en exploitation visée pour 2029. Le projet renforce les options d'approvisionnement en Groupe III en Amérique du Nord et soutient les mélangeurs recherchant un approvisionnement plus local face à la volatilité des importations.
- Juin 2026 : Apar Industries a annoncé que sa filiale à 100 %, Apar Industries Middle East Limited, a signé un accord d'approvisionnement en huile de base avec Saudi Aramco Base Oil Company (Luberef), lié au parc de valeur des lubrifiants Yanbu LubeHUB en Arabie saoudite. L'accord améliore la sécurité d'approvisionnement en matières premières pour la production d'huiles spécialisées et reflète le rôle croissant des accords d'approvisionnement à long terme dans la stabilisation de la chaîne de valeur des lubrifiants.
- Décembre 2024 : Hindustan Petroleum Corporation Limited (HPCL) a alloué 46,79 milliards INR (551 millions USD) pour étendre la production d'huiles de base pour lubrifiants à sa raffinerie de Mumbai de 289 000 tonnes par an, soit une hausse de 61 %. L'expansion soutient la disponibilité de l'approvisionnement domestique et aide à réduire la dépendance aux importations pour des huiles de base de meilleure qualité.
Marché des huiles de base Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des huiles de base couvre les huiles de base API vendues pour la formulation de lubrifiants finis, mesurées en volume, les produits étant commercialisés en tant qu'huiles de base puis mélangés en lubrifiants destinés à l'utilisation finale.
Exclusions du périmètre : les additifs, les marges d'emballage et de distribution des lubrifiants finis, ainsi que les carburants bruts sont exclus de ce dimensionnement, sauf s'ils sont explicitement commercialisés en tant qu'huiles de base.
Aperçu de la segmentation
- Par type de base
- Groupe I
- Groupe II
- Groupe III
- Groupe IV
- Autres
- Par application
- Huiles moteur
- Huiles de transmission et d'engrenage
- Fluides de travail des métaux
- Fluides hydrauliques
- Graisses
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Indonésie
- Viêt Nam
- Thaïlande
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Turquie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats arabes unis
- Qatar
- Égypte
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure initiale de l'offre, de la demande et des échanges commerciaux, puis pour vérifier la cohérence des résultats du modèle avec les schémas connus de raffinage et de négoce. Nous nous sommes appuyés sur des sources publiques telles que les statistiques énergétiques d'agences comme l'AIE et l'EIA, les notes sur les capacités de raffinage et d'huiles de base provenant de sources telles que l'USGS, ainsi que les flux commerciaux issus d'UN Comtrade et des publications douanières nationales.
Afin d'éviter toute confusion entre les huiles de base et les lubrifiants finis, nous avons également examiné les définitions techniques et les notes sur les groupes de produits émanant d'organismes de normalisation et de revues scientifiques spécialisées en tribologie et lubrifiants, ainsi que les publications d'associations professionnelles et les mises à jour portuaires et maritimes. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse sectorielle réputée nous ont aidés à suivre les évolutions de capacité, les arrêts techniques et les équilibrages régionaux. Dans quelques cas, des abonnements payants à des bases de données financières d'entreprises et de brevets ont été utilisés pour recouper les calendriers d'investissement et les orientations technologiques. Ces exemples ne sont pas exhaustifs, et nous avons également eu recours à d'autres références publiques pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation des facteurs de conversion et des arbitrages que les sources documentaires ne précisent généralement pas, comme la mesure dans laquelle la demande en Groupe I est remplacée par le Groupe II et le Groupe III dans les principales applications lubrifiantes. Nous avons échangé avec un panel de producteurs d'huiles de base, de mélangeurs de lubrifiants, de distributeurs, ainsi que des responsables achats et techniques dans les principales régions consommatrices, afin de confronter les hypothèses à ce qui est effectivement acheté et mélangé en pratique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 14 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 34 % |
| Acteurs de moindre envergure : 15 % | Managers : 54 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle la capacité de production d'huiles de base des raffineries et les taux d'utilisation, ajustés par les balances commerciales régionales, sont utilisés pour reconstituer l'offre effective disponible pour le mélange de lubrifiants. Une fois le pool d'offre établi, il a été traduit en volumes de marché en l'alignant sur les signaux de demande par application et les comportements de stocks fréquemment mentionnés lors des entretiens.
Pour maintenir le réalisme du modèle, nous avons recoupé les résultats à l'aide d'approximations ascendantes sélectives, telles que des divulgations de volumes par fournisseurs échantillonnés, des vérifications auprès des canaux de distribution et des répartitions typiques de la consommation par application décrites dans la littérature technique publique. Les paramètres les plus déterminants comprenaient les taux de migration entre huiles de base (du Groupe I vers le Groupe II et le Groupe III), les calendriers clés d'arrêts techniques et de démarrage de nouvelles unités, la direction des importations et exportations par région, les évolutions de la demande en lubrifiants automobiles et industriels, ainsi que les substitutions observées vers les synthétiques et les usages du Groupe IV, le cas échéant. Les prévisions se sont appuyées sur une analyse de scénarios étayée par un consensus d'experts, car les changements de spécifications réglementaires et les ajouts de capacité ne suivent pas toujours des tendances régulières dans le temps. Lorsque les données locales étaient insuffisantes, les lacunes ont été comblées en utilisant des références commerciales de marchés voisins liés, puis en vérifiant la cohérence de la consommation de lubrifiants par habitant implicite.
Validation des données et cycle de mise à jour
Les résultats ont été validés en comparant les volumes modélisés avec des signaux indépendants tels que les capacités annoncées, les totaux des échanges régionaux et les indicateurs de demande en lubrifiants par application, puis en examinant les écarts importants. Lorsqu'un chiffre semblait incohérent, nous avons réexaminé les hypothèses sous-jacentes, vérifié les conversions d'unités et, si nécessaire, recontacté des acteurs du secteur pour clarifier le point.
Avant validation finale, le modèle et le récit sont examinés en plusieurs étapes afin que la logique et les totaux restent cohérents entre les régions et les périodes. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements significatifs, tels que des arrêts majeurs d'installations, de nouvelles capacités ou des évolutions réglementaires affectant les spécifications des lubrifiants. Juste avant la livraison, une révision finale par un analyste est réalisée afin que les clients reçoivent la vue la plus actualisée disponible.
Estimation du marché des huiles de base par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les huiles de base semblent souvent très éloignées les unes des autres, car les unités et le périmètre sous-jacents ne sont pas toujours alignés, ce qui crée de la confusion pour les acheteurs. Les écarts les plus importants proviennent généralement du fait que le chiffre représente le volume d'huiles de base, une estimation en valeur, ou un panier plus large lié aux lubrifiants qui est présenté comme huile de base.
Un autre facteur est la logique de conversion utilisée entre les tonnes et les dollars, les prix de vente moyens variant selon le groupe et la région et pouvant évoluer avec le brut et les marges de raffinage. Cela signifie qu'un ensemble d'hypothèses de prix peut modifier sensiblement le total. Certaines estimations incluent également la valeur des lubrifiants finis, les marges de distribution ou les fluides spéciaux, tandis que d'autres utilisent des périodes de prévision plus longues avec des hypothèses plus agressives d'utilisation des capacités et de croissance de la demande, ce qui peut également relever l'année de départ.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 35,15 M USD (2025) | |
| Cabinet de conseil mondial A | 44,20 milliards USD (2025) | Présenté comme un marché en valeur en USD, ce qui peut inclure une structure de prix différente et peut refléter des hypothèses de prix de vente moyen pondéré entre groupes et régions plutôt qu'un pool d'huiles de base en volume pur. |
| Éditeur sectoriel B | 34,00 milliards USD (2024) | Utilise une année de base en valeur et une fenêtre de prévision plus longue, et le périmètre divulgué suggère des axes de segmentation plus larges pouvant modifier ce qui est comptabilisé comme huile de base par rapport à la valeur liée aux lubrifiants. |
Le tableau montre que l'écart s'explique principalement par le choix des unités et par ce qui est valorisé, et non uniquement par des perspectives de croissance différentes. Lorsque le marché est dimensionné comme un pool d'huiles de base en volume lié à la capacité, à l'utilisation et aux échanges nets, puis maintenu séparé de la valeur des lubrifiants finis, le chiffre reste traçable par rapport aux vérifications de l'offre et de la demande, ce qui est l'approche suivie ici et reflétée dans l'estimation de Mordor Intelligence.
Questions clés auxquelles le rapport répond
Quel volume la demande mondiale d'huiles de base atteindra-t-elle d'ici 2031 ?
Le marché des huiles de base devrait atteindre 38,18 millions de tonnes en 2031, progressant à un CAGR de 1,40 % à partir de 2026.
Quelle catégorie de base connaît la croissance la plus rapide ?
Le Groupe III affiche la croissance la plus rapide à un CAGR de 4,05 %, porté par les exigences Euro 7 et de gestion thermique des VE.
Pourquoi les raffineurs ferment-ils les unités du Groupe I ?
La supériorité économique du Groupe II, le durcissement des normes d'émissions et le déclin de la demande en huiles marines ont fragilisé la rentabilité du Groupe I.
Quelle région enregistre la croissance la plus élevée jusqu'en 2031 ?
Le Moyen-Orient et l'Afrique est en tête avec un CAGR projeté de 3,33 %, soutenu par ADNOC et d'autres expansions en aval.
Comment les mandats d'économie circulaire influencent-ils l'offre ?
Les objectifs de l'UE de régénération de 70 à 85 % des huiles usagées d'ici 2031 stimulent les investissements dans les re-raffineries hydrotraitées, ajoutant une offre de Groupe II à faible empreinte carbone.