
Taille et part du marché des huiles de process
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
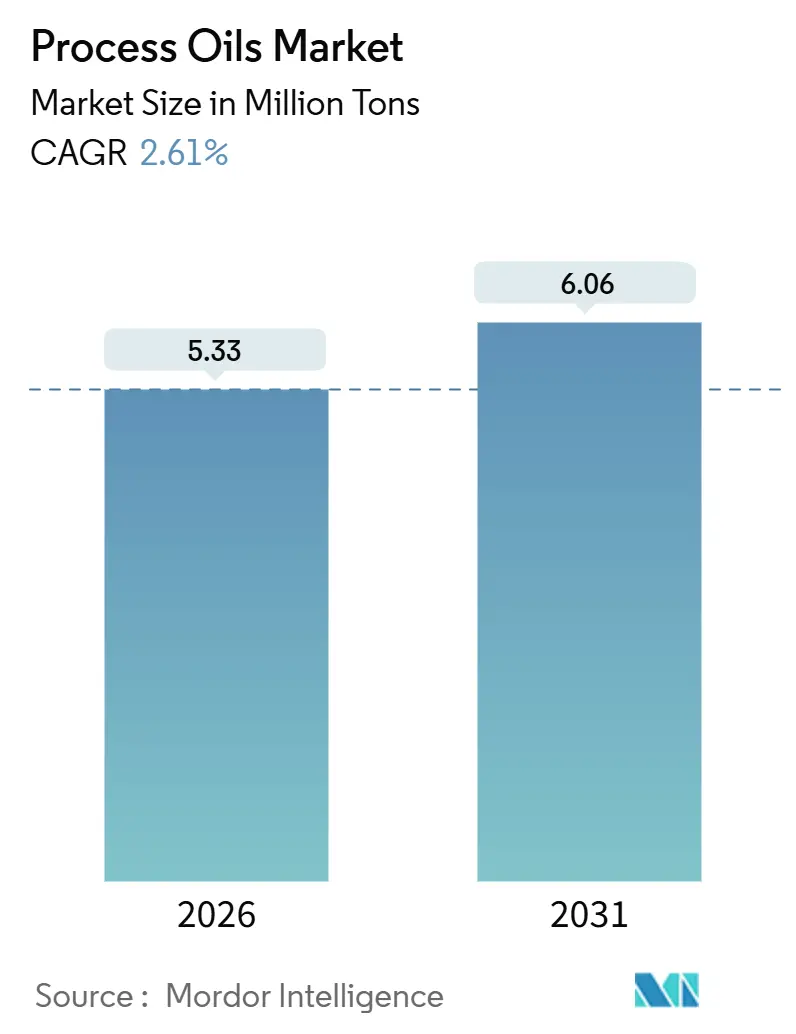
| Volume du Marché (2026) | 5.33 Millions de tonnes |
| Volume du Marché (2031) | 6.06 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 2.61 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des huiles de process par Mordor Intelligence
La taille du marché des huiles de process est estimée à 5,33 millions de tonnes en 2026 et devrait atteindre 6,06 millions de tonnes d'ici 2031, à un TCAC de 2,61 % pendant la période de prévision (2026-2031). Une demande solide pour les grades naphténiques, une production de pneus résiliente en Asie-Pacifique et le pivot vers des formulations ultra-faibles en HAP soutiennent cette trajectoire régulière. Les huiles naphténiques combinent une échelle établie avec la croissance la plus rapide de leur catégorie, les formulations de soins personnels évoluent vers des huiles blanches conformes à la Pharmacopée américaine (USP), et les raffineurs asiatiques intégrés capitalisent sur la sécurité d'approvisionnement en matières premières pour élargir leurs avantages de coût par rapport à leurs homologues occidentaux. Pendant ce temps, les fermetures de raffineries de Groupe I en Amérique du Nord et en Europe ont réorganisé les flux commerciaux, tandis que les plafonds HAP de l'Annexe XVII du règlement REACH accélèrent le passage vers des alternatives hydrotraitées et naphténiques.
Principaux enseignements du rapport
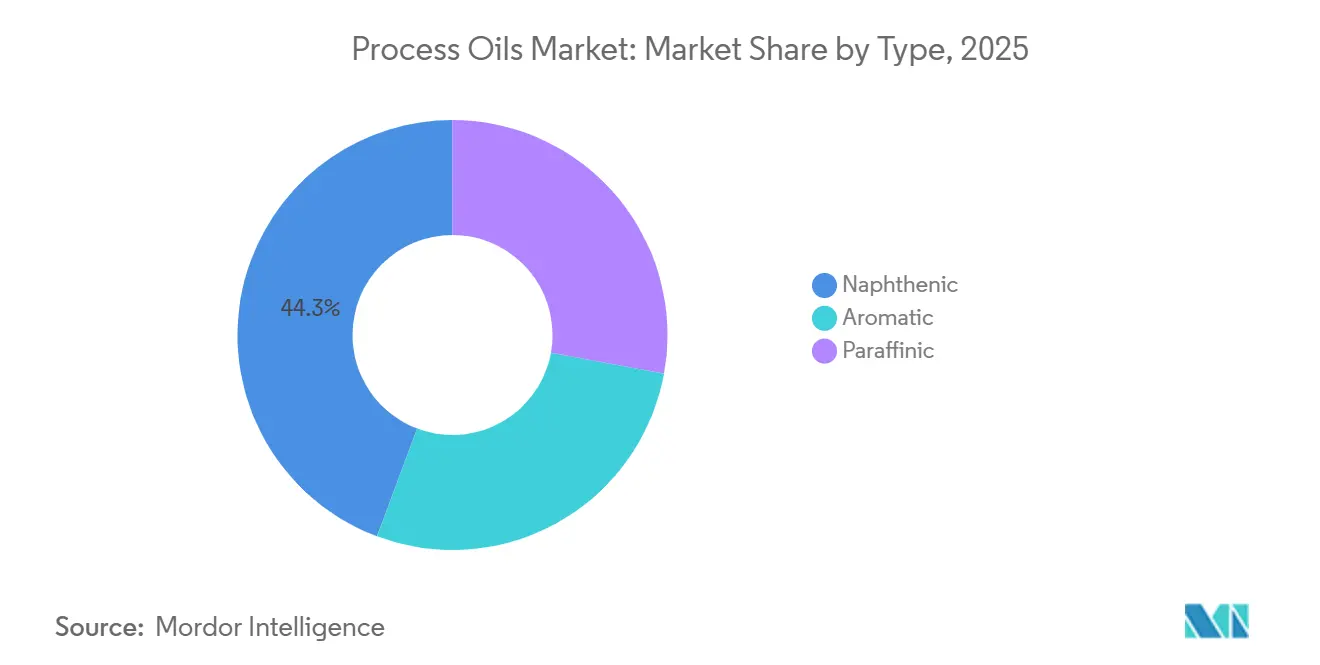
- Par type, les huiles naphténiques ont dominé avec 44,28 % de la part du marché des huiles de process en 2025 et progressent à un TCAC de 6,03 % jusqu'en 2031.
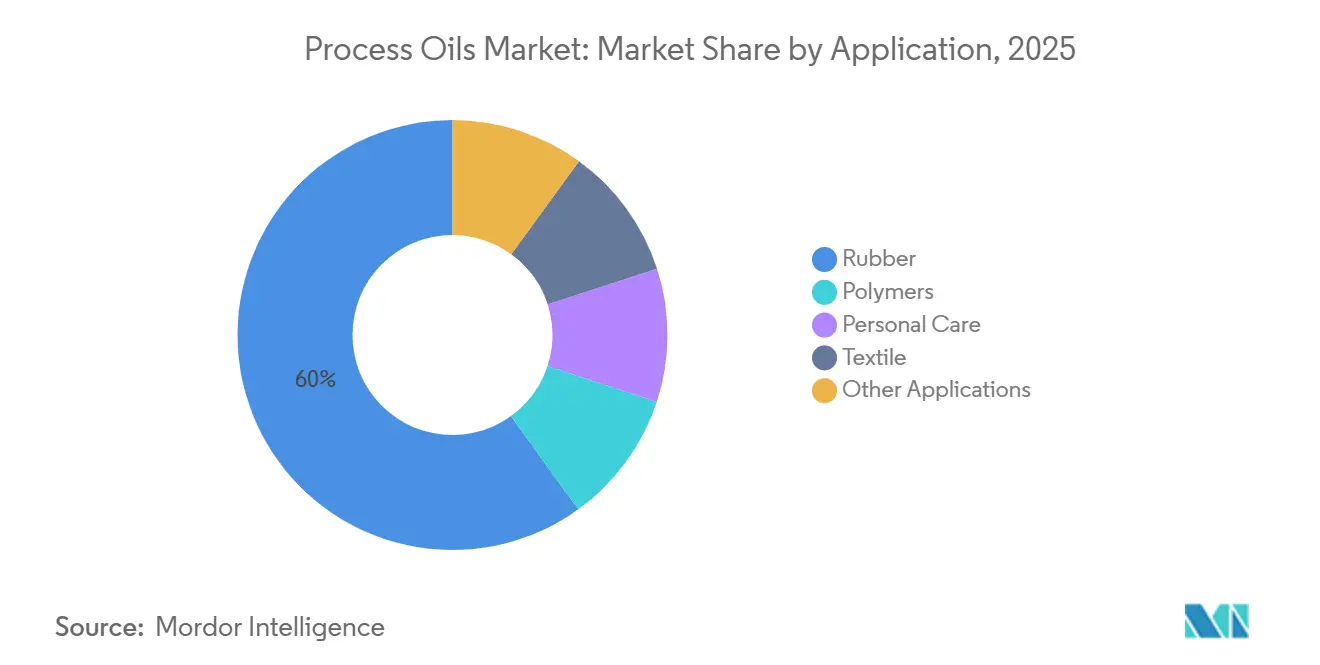
- Par application, le caoutchouc a capté une part de 59,94 % de la taille du marché des huiles de process en 2025, tandis que les soins personnels croissent à un TCAC de 4,92 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 66,06 % de la taille du marché des huiles de process en 2025 et devrait maintenir un TCAC de 2,94 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des capacités de polymères et de caoutchouc synthétique | +0.9% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Demande accrue liée aux formulations de pneus haute performance | +0.7% | Mondial, avec concentration en Chine, en Inde et en ASEAN | Court terme (≤ 2 ans) |
| Croissance des huiles naphténiques dans les fluides de travail des métaux pour la fabrication de véhicules électriques | +0.6% | Pôles de véhicules électriques en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Essor des formulations de soins personnels utilisant des huiles de process blanches | +0.4% | Amérique du Nord et UE, émergence en Asie-Pacifique | Long terme (≥ 4 ans) |
| Passage aux encres d'imprimerie à très faible teneur en COV utilisant des huiles de process hydrotraitées | +0.2% | UE et Amérique du Nord, sous l'impulsion réglementaire | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des capacités de polymères et de caoutchouc synthétique
La nouvelle unité de polybutadiène d'Evonik à Shanghai, récemment mise en service, a stimulé la demande captive en huiles de process à faible viscosité. Parallèlement, le taux d'utilisation de Dow indique un marché en tension, ce qui incite à des efforts de déblocage des goulots d'étranglement liés à des contrats d'approvisionnement pluriannuels avec des raffineurs intégrés. Les grades naphténiques gagnent des parts de marché car les formules de caoutchouc polymérisé en solution nécessitent un pouvoir solvant supérieur, et les producteurs asiatiques tirent parti de la co-localisation des matières premières pour sécuriser leurs marges. Ces dynamiques élargissent la base adressable du marché des huiles de process pour caoutchouc, renforçant ainsi la croissance à moyen terme. Les raffineurs marchands sans flux d'huile de base captive font face à des marges plus étroites, les poussant vers des niches de spécialité ou des stratégies d'importation.
Demande accrue liée aux formulations de pneus haute performance
La production de pneus en Chine a connu une croissance significative, les catégories radiales haut de gamme intégrant des huiles de process par composé, ce qui signale une forte demande. Bien que les segments premium adoptent des pneus « verts » utilisant de la silice pour réduire la résistance au roulement, ces innovations reposent sur des extraits aromatiques distillés traités (TDAE) ou des substituts biosourcés. Ces substituts doivent respecter un plafond de HAP, une norme désormais adoptée par les équipementiers mondiaux. Pendant ce temps, en Asie du Sud et en Afrique, les pneus à structure bias et tout-terrain continuent de privilégier des extraits aromatiques plus abordables. Ce choix souligne non seulement un arbitrage géographique, mais renforce également les capacités traditionnelles dans ces régions. À mesure que les formulations de pneus évoluent, elles introduisent un spectre plus large d'exigences en termes de grades, garantissant que le marché des huiles de process reste étroitement lié aux rythmes de l'industrie automobile.
Croissance des huiles naphténiques dans les fluides de travail des métaux pour la fabrication de véhicules électriques
L'usinage des packs batteries pour véhicules électriques nécessite des fluides maintenant une viscosité stable entre 10 et 80 °C. Les huiles naphténiques répondent non seulement à ce critère, mais présentent également des niveaux intrinsèquement faibles en HAP. Une étude publiée en 2024 dans le Journal of Cleaner Production a souligné que les mélanges à base naphténique bénéficient d'un avantage en termes d'efficacité de refroidissement par rapport à leurs homologues paraffiniques. Alors que la production mondiale de véhicules électriques est appelée à croître considérablement d'ici 2028, la demande en fluides naphténiques devrait augmenter. La sensibilité des performances à ces fluides l'emporte sur les fluctuations des prix des matières premières, permettant une tarification premium et consolidant leur statut de spécialité dans le marché plus large des huiles de process.
Essor des formulations de soins personnels utilisant des huiles de process blanches
Alors que les marques de dermatologie et de soins pour bébés éliminent les traces d'aromatiques, les huiles blanches de grade USP, conformes à la réglementation FDA 21 CFR 178.3620(a), sont devenues courantes[1]U.S. FDA, "CFR Titre 21 §178.3620," fda.gov. Ces grades hautement raffinés voient leur valeur marchande augmenter même avec des gains de volume modestes. Avec des consommateurs de la classe moyenne en Chine et en Inde achetant de plus en plus de lotions haut de gamme, les producteurs régionaux tels que Idemitsu et H&R répondent en développant leur capacité de production d'huiles blanches. Cette évolution souligne non seulement la demande croissante, mais élargit également la dépendance du marché aux huiles de process, au-delà de son ancrage traditionnel dans le caoutchouc.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Limites strictes en HAP sur les extraits aromatiques dans l'UE et en Amérique du Nord | -0.8% | UE et Amérique du Nord, répercussions sur les producteurs asiatiques orientés à l'exportation | Court terme (≤ 2 ans) |
| Fermetures de raffineries d'huile de base de Groupe I réduisant l'approvisionnement en matières premières | -0.5% | Mondial, particulièrement aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Volatilité des prix liée au pétrole brut et aux écarts de crack sur les huiles de base | -0.3% | Mondial, plus sévère dans les régions dépendantes des importations | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Limites strictes en HAP sur les extraits aromatiques dans l'UE et en Amérique du Nord
En réponse à l'interdiction de l'Annexe XVII du règlement REACH portant sur les huiles de process contenant du benzo[a]pyrène et des HAP totaux dépassant des seuils spécifiés, les fabricants de pneus ont été contraints de s'éloigner des extraits conventionnels[2]Agence européenne des produits chimiques, "REACH Annexe XVII Entrée 8," echa.europa.eu. Faisant écho à ces mesures, les régulateurs nord-américains, via les statuts de Californie, ont fixé des seuils similaires. Cet alignement réglementaire, combiné à la fermeture en 2025 de l'unité aromatiques de Pernis par Shell et au retrait d'ExxonMobil de Beaumont en 2023, a conduit à une offre réduite de TDAE conforme. Par conséquent, les prix au comptant du TDAE ont augmenté, exerçant une pression sur les composeurs sensibles aux coûts et freinant la croissance à court terme du marché des huiles de process.
Fermetures de raffineries d'huile de base de Groupe I réduisant l'approvisionnement en matières premières
Une grande partie des capacités de Groupe I a disparu entre 2023 et 2025, alors que Chevron, Phillips 66, Marathon et HF Sinclair rationalisaient leurs unités traditionnelles ne répondant plus aux spécifications modernes des lubrifiants. Les huiles de process étant co-produites avec les flux de Groupe I, l'offre occidentale s'est resserrée et les importations au comptant en provenance de Corée du Sud ou d'Inde ont attiré des primes de fret. Les raffineurs asiatiques intégrés, bien approvisionnés en matières premières, ont développé leurs exportations et élargi leur avantage de prix, mais les longs délais de transit exposent les acheteurs à la volatilité, freinant l'expansion du marché des huiles de process dans les régions déficitaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les huiles naphténiques captent les applications premiumLes grades naphténiques détenaient 44,28 % de la part du marché des huiles de process en 2025 et croissent à un TCAC de 6,03 %, un mélange rare d'échelle et de dynamisme. Leur structure cycloparaffinique offre une fluidité à basse température et une forte solvabilité, les rendant indispensables dans les fluides de travail des métaux pour véhicules électriques et les bandes de roulement de pneus ultra-faibles en HAP. Les huiles paraffiniques répondent aux besoins intermédiaires en caoutchouc et en polymères, tandis que les huiles aromatiques conservent une place dans les pneus à structure bias et l'asphalte en Asie-Pacifique où l'application réglementaire est plus souple.
Nynas, Ergon et Calumet investissent dans des laboratoires d'application pour co-développer des solutions naphténiques avec les fabricants de pneus, sécurisant ainsi des contrats à long terme qui les protègent des fluctuations du pétrole brut. L'abondance des matières premières paraffiniques de Groupe II et III maintient les prix paraffiniques compétitifs, mais la marchandisation érode les marges. Si la Chine et l'Inde adoptent des normes HAP équivalentes à celles de l'UE d'ici la fin de la décennie, une part significative de la demande aromatique pourrait disparaître, immobilisant des actifs en Corée du Sud et en Thaïlande. Ces contre-courants maintiennent le marché des huiles de process en mouvement, récompensant les producteurs flexibles.


Par application :
le caoutchouc domine, les soins personnels s'accélèrentLe caoutchouc a représenté 59,94 % du volume en 2025, reflétant la forte dépendance des pneus aux huiles d'extension pour améliorer la processabilité et la résistance à la fatigue par flexion. Les cycles des pneus restent liés à la demande automobile, de sorte qu'une faiblesse macroéconomique peut se répercuter sur la taille du marché des huiles de process. Les soins personnels affichent un TCAC de 4,92 % alors que les marques reformulent lotions et huiles pour bébés avec des huiles blanches certifiées FDA qui éliminent les résidus allergènes.
Les polymères bénéficient des ajouts de polyoléfines au Moyen-Orient, bien que les plastifiants PVC fassent l'objet d'un examen concernant la migration, ce qui réduit l'utilisation d'huile par tonne de résine. Les lubrifiants textiles sont en recul en Europe et en Amérique du Nord, car la production vestimentaire se déplace vers l'Asie, mais les usines intégrées en Chine s'approvisionnent en huiles à faible coût auprès de Sinopec, maintenant des volumes de base. Ensemble, ces sous-secteurs diversifient le marché des huiles de process, atténuant la dépendance excessive à un seul usage final.
Analyse géographique
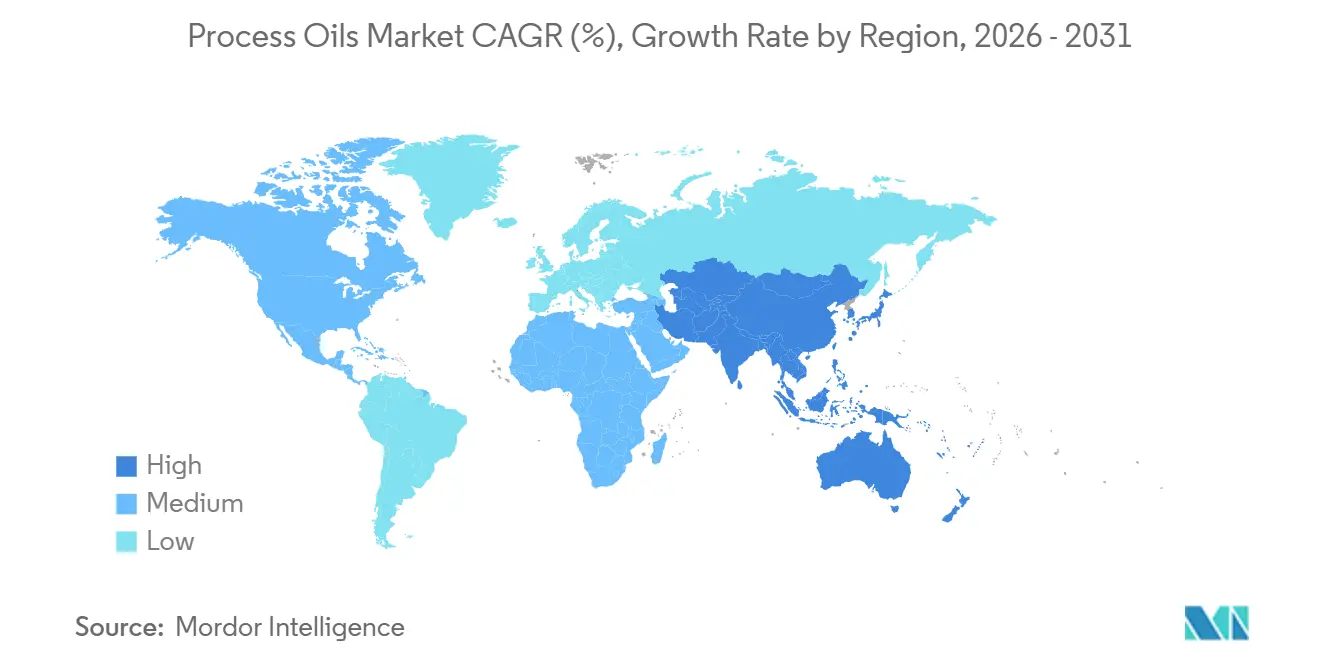
Marché des huiles de process en Asie-Pacifique
L'Asie-Pacifique détenait 66,06 % de la taille du marché des huiles de process en 2025 et est en passe d'afficher un CAGR de 2,94 % jusqu'en 2031. Les complexes intégrés de Maoming, Dalian et Jinling co-produisent des huiles de base et des huiles de process, conférant à Sinopec et PetroChina un avantage en termes de coût livré. La production de pneus en Chine consomme une quantité significative d'huile. La demande indienne est en hausse à mesure que les flottes commerciales montent en gamme, tandis que la Corée du Sud et le Japon exportent des huiles blanches premium vers des niches électroniques et pharmaceutiques. La sécurité des matières premières et l'échelle de la région laissent penser que sa part pourrait encore progresser, consolidant son leadership sur le marché mondial des huiles de process.
Marché des huiles de process en Amérique du Nord
Après que les fermetures de sites de Groupe I à Beaumont, El Segundo et San Francisco ont réduit la capacité annuelle, l'Amérique du Nord est confrontée à des pénuries structurelles. Alors que Calumet, HF Sinclair et Ergon opèrent à quasi-pleine capacité, des déficits ponctuels ont fait monter les prix du TDAE. Bien que les importations en provenance de Corée du Sud contribuent à combler le vide, elles s'accompagnent de coûts de fret élevés, comprimant les marges des acheteurs. Le Canada disposant d'une gamme d'huiles de base plus restreinte, sa dépendance aux importations est appelée à se poursuivre, freinant la croissance des volumes sur le marché des huiles de process.
Marché des huiles de process en EMEA et en Amérique du Sud
L'Europe reflète ce schéma : la fermeture de l'unité Pernis de Shell et la conversion de Gonfreville par Total ont resserré l'offre, même si la demande en pneus de Michelin et Continental est restée soutenue. La conformité aux limites HAP imposées par REACH a accéléré le passage aux grades paraffiniques et naphténiques hydrotraités, relevant les valeurs unitaires moyennes. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique demeurent des débouchés modestes mais en progression, grâce à l'implantation d'usines par des fabricants de pneus chinois au Brésil et en Afrique du Sud. L'économie du fret rend l'approvisionnement localisé attractif, incitant Petrobras et Sasol à investir pour capter des parts régionales du marché des huiles de process.

Analyse de la chaîne de valeur
La chaîne de valeur des huiles de procédé commence avec les charges de brut et de gasoil sous vide qui sont converties en huile de base et en flux d'huiles de procédé dans les raffineries (souvent parallèlement à la production de Groupe I/II/III). Les raffineurs effectuent ensuite des étapes d'hydrotraitement et de finition pour répondre aux exigences de faible teneur en HAP et de pureté des huiles blanches. Les raffineurs intégrés et les producteurs spécialisés, notamment Shell, ExxonMobil, Chevron, TotalEnergies, Nynas, H&R et Ergon, approvisionnent les mélangeurs et compoundeurs qui adaptent les grades pour le caoutchouc, les polymères, les fluides de travail des métaux, les encres et les soins personnels, avec un recours croissant aux services techniques et aux laboratoires d'application pour qualifier les formulations et sécuriser des contrats d'enlèvement à long terme.
La distribution passe généralement par des terminaux en vrac et des distributeurs chimiques vers les usines de pneumatiques et de caoutchouc et d'autres utilisateurs industriels. Comme les grades sensibles à la qualité nécessitent une logistique dédiée (cuves séparées, stockage chauffé et contrôle de la contamination), la tension d'approvisionnement liée à la rationalisation du Groupe I a accru l'importance des flux commerciaux des raffineurs asiatiques excédentaires vers l'Amérique du Nord et l'Europe. Les acheteurs ont également davantage recours à la double source d'approvisionnement et à l'approvisionnement régional pour gérer l'exposition au fret et la variabilité des livraisons. Les frictions administratives, notamment un contrôle douanier renforcé pour les classifications de produits pétroliers, peuvent entraîner de courts retards de livraison, ce qui rend l'inventaire local et l'approvisionnement contractuel plus précieux pour les clients de caoutchouc à fort débit.
Paysage concurrentiel
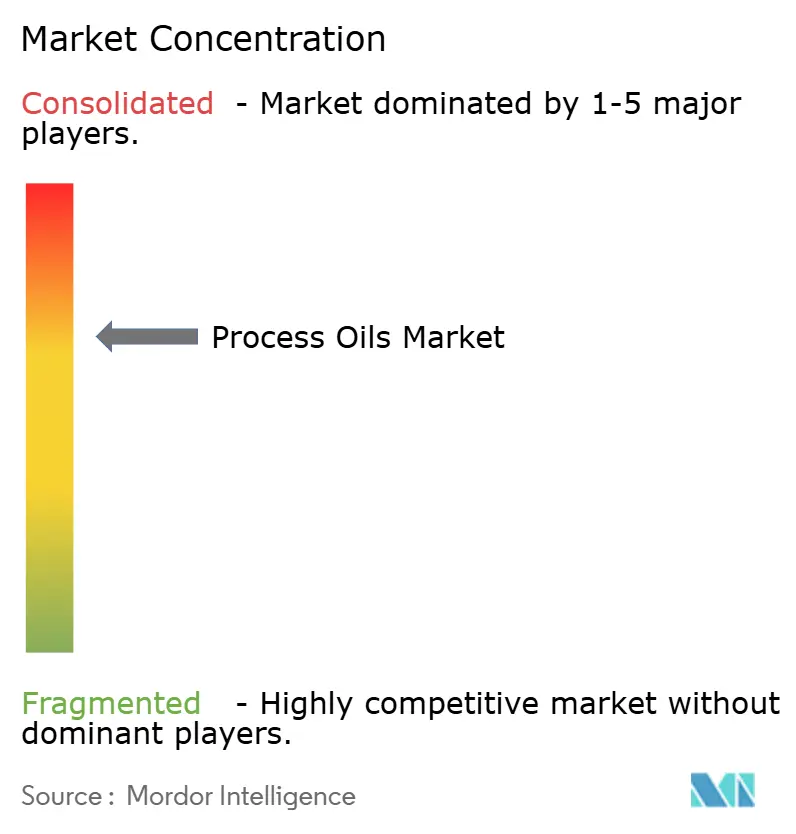
Le marché des huiles de process est modérément consolidé. Les spécialistes régionaux se concentrent sur le service technique, offrant des huiles naphténiques ou blanches sur mesure qui commandent des primes dans les fluides de travail des métaux et les gammes de soins personnels. Les discussions sur les fusions et acquisitions planent sur les producteurs de niche alors que les conglomérats recherchent des marges de spécialité. Pourtant, les valorisations restent disciplinées, car aucune cible unique ne détient une part significative. En l'absence d'opérations transformatrices, le paysage restera probablement fragmenté, récompensant les entreprises agiles capables de faire pivoter leurs portefeuilles vers des grades à faible teneur en HAP et biosourcés, en phase avec le durcissement des politiques dans les grandes économies.
Leaders du secteur des huiles de process
Nynas AB
Shell plc
Exxon Mobil Corporation
Ergon Inc.
LUKOIL
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des huiles de process
- Calumet, Inc.
- Chevron Corporation
- China Petroleum & Chemical Corporation.
- ENEOS Corporation
- Ergon Inc.
- Exxon Mobil Corporation
- H&R GROUP
- HF Sinclair Corporation
- Idemitsu Kosan Co. Ltd.
- LUKOIL
- Neste
- Nynas AB
- ORGKHIM Biochemical Holding
- Panama Petrochem Ltd.
- PetroChina
- PETRONAS Lubricants International
- Phillips 66 Company
- SEOJIN CHEMICAL CO.,LTD.
- Shell plc
- TotalEnergies SE

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent sur les formulations premium et conformes, où les clients paient pour une performance à faible teneur en HAP et de haute pureté plutôt que pour le seul volume. Cela est visible dans les huiles blanches de qualité USP pour les soins personnels (conformément à FDA 21 CFR 178.3620(a)) et dans les grades naphténiques ou hydrotraités utilisés dans les fluides de travail des métaux liés aux véhicules électriques, qui nécessitent une viscosité stable sur une large plage de températures de fonctionnement. Les fournisseurs qui combinent flexibilité des charges d'alimentation et support technique pour les fabricants de pneumatiques et les formulations alignées sur les OEM occupent une position plus forte, à mesure que les compoundeurs délaissent les extraits à forte teneur aromatique en raison des seuils de type Annexe XVII de REACH.
Un deuxième axe d'opportunité concerne les huiles de procédé labellisées durables, capables de réduire l'intensité fossile tout en restant utilisables dans les formulations de caoutchouc. En 2024, Nynas a lancé une huile de procédé pour caoutchouc à base de matières premières renouvelables pour les élastomères SBR et BR, et Panama Petrochem a introduit une huile de procédé pour caoutchouc d'origine biologique et éco-certifiée dérivée de l'huile de ricin, démontrant une commercialisation au-delà du stade pilote. Du côté de l'offre, les reconfigurations de raffineries vers des huiles de base de meilleure qualité redessinent également la disponibilité des huiles de procédé et les schémas commerciaux, créant des ouvertures pour les mélangeurs et distributeurs capables de sécuriser des flux conformes fiables, de gérer la logistique et d'offrir une large gamme de produits entre alternatives naphténiques, paraffiniques et aromatiques traitées.
Recent Industry Developments in Marché des huiles de process
- Février 2026 : Nynas AB a approuvé un investissement de 213 MSEK pour étendre la capacité de distillation sous vide de sa raffinerie de Nynashamn. Le projet renforce la capacité de traitement des charges d'alimentation qui soutient l'approvisionnement en huiles naphténiques et spécialisées, un levier important alors que les clients se tournent vers des formulations d'huiles de procédé à faible teneur en HAP et de plus haute pureté.
- Septembre 2025 : Exxon Mobil Corporation a mis en service son Resid Upgrade Project à Singapour utilisant une technologie propriétaire, augmentant la production d'huile de base de Groupe II de 20 000 barils par jour, y compris l'EHC 340 MAX. Une disponibilité régionale accrue de Groupe II soutient l'économie du mélange d'huiles de procédé paraffiniques et améliore les options d'approvisionnement pour l'Asie-Pacifique et les marchés d'exportation.
- Janvier 2024 : Shell a pris une décision finale d'investissement pour convertir l'hydrocraqueur de son site de Wesseling au sein du Energy and Chemicals Park Rheinland en Allemagne afin de produire des huiles de base de Groupe III, visant 300 000 tonnes par an. Cette conversion met en évidence l'optimisation continue des raffineries européennes vers des huiles de base de spécifications plus élevées, un changement qui peut redessiner les gammes de coproduits et la stratégie d'approvisionnement pour les huiles de procédé conformes dans la région.


Marché des huiles de process Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des huiles de process couvre les huiles minérales et hydrocarbonées de spécialité incorporées dans le caoutchouc, les polymères et des formulations similaires afin d'améliorer la mise en œuvre, la souplesse et les performances du produit final ; le dimensionnement reflète les volumes échangés et consommés dans les principales régions industrielles.
Exclusions du périmètre : nous ne comptabilisons pas les lubrifiants finis et les graisses vendus pour la lubrification des équipements, ni les bruts et les charges de raffinerie qui ne sont pas commercialisés en tant que grades d'huiles de process.
Aperçu de la segmentation
- Par type
- Aromatique
- Paraffinique
- Naphténique
- Par application
- Caoutchouc
- Polymères
- Soins personnels
- Textile
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'établissement de la carte de l'offre et de la demande en huiles de process, par familles de grades et par principaux secteurs consommateurs. Nous nous appuyons sur des références publiques telles que les statistiques commerciales gouvernementales, les notes d'orientation sur les codes SH douaniers, les publications statistiques sur les raffineries et les huiles de base, ainsi que sur des indicateurs macroéconomiques provenant de sources telles que la Banque mondiale et le FMI pour établir le contexte de la demande de fond.
Nous recoupons ensuite les tendances et les points d'inflexion à l'aide de sources telles que les agences statistiques nationales, les associations industrielles et du caoutchouc, les articles évalués par des pairs sur la formulation du caoutchouc et la compatibilité des huiles, ainsi que les réglementations environnementales ou chimiques qui affectent la teneur en aromatiques et les limites en hydrocarbures aromatiques polycycliques. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse sont utilisés pour confirmer les ajouts de capacité, les cycles de maintenance et les évolutions de portefeuille. Nous utilisons également des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et une visibilité sur les importations et exportations au niveau des expéditions lorsque cela aide à valider les marchés tirés par le commerce. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Des discussions primaires ont été menées avec des producteurs, des distributeurs, des formulateurs et de grands utilisateurs finaux dans le domaine de la transformation du caoutchouc et des polymères, afin de confirmer les hypothèses clés sur le mix de grades, les écarts de prix et les comportements de substitution. Pour un marché mondial, nous avons veillé à ce que l'ensemble des répondants couvre l'APAC, l'EMEA et les Amériques, et nous avons inclus des profils commerciaux et techniques afin de tester la robustesse des évolutions de la demande lorsque les réglementations ou les coûts des matières premières évoluent.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux : 16 % | APAC : 47 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 31 % |
| Acteurs de plus petite taille : 16 % | Managers : 43 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le modèle central est construit selon une approche descendante, dans laquelle les productions de raffineries et d'huiles de base, les flux commerciaux et l'activité en aval dans le caoutchouc et les polymères sont utilisés pour reconstituer le bassin de demande adressable en huiles de process par région, puis traduits en totaux de marché. Pour maintenir la réalisme des chiffres, nous corroborons les totaux par des approximations ascendantes sélectives, telles que l'agrégation d'un échantillon de volumes de fournisseurs, des vérifications de canaux auprès des distributeurs et une logique de prix de vente moyen multiplié par le volume par famille de grades, avant que les ajustements finaux ne soient effectués.
Les données utilisées dans le modèle comprennent les tendances de production de pneumatiques et d'articles en caoutchouc général, l'activité de transformation des polymères, l'évolution du mix entre grades aromatiques, paraffiniques et naphténiques, les taux d'incorporation typiques des huiles d'extension dans les formulations de caoutchouc, et les différentiels de prix observés liés à la viscosité et à la teneur en aromatiques. Pour les prévisions, une analyse de scénarios est utilisée autour de trois facteurs pratiques : la croissance de la production industrielle, le durcissement réglementaire qui modifie la teneur en aromatiques autorisée, et les fluctuations des matières premières qui influencent l'économie des raffineries et la substitution entre grades. Lorsque la visibilité au niveau des pays est plus faible, nous utilisons des proxies régionaux liés à l'intensité des échanges et à la production manufacturière, puis nous vérifions ces hypothèses lors d'entretiens primaires pour les maintenir ancrées dans la réalité.
Cycle de validation des données et de mise à jour
La validation est effectuée par plusieurs séries de recoupements afin que les résultats ne reposent pas sur un seul flux de données. Nous comparons les résultats du modèle à des signaux indépendants tels que les balances commerciales régionales, les taux d'utilisation des raffineries déclarés et les indicateurs de consommation de caoutchouc en aval, puis nous examinons les écarts importants avant la validation interne.
Si un écart majeur est détecté, l'équipe reprend contact avec les acteurs du secteur pour confirmer s'il s'agit d'une perturbation temporaire, d'un problème de calendrier des prix ou d'un changement structurel dans l'utilisation des grades. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, notamment des changements réglementaires, des arrêts de raffineries et des ajouts importants de capacité. Avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché des huiles de process selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés sur les huiles de process ne concordent souvent pas car la définition du produit n'est pas cohérente, et parce que certains auteurs utilisent des années de référence et des calendriers de prix différents. Des différences apparaissent également lorsqu'une estimation est construite à partir d'indicateurs en aval du caoutchouc et une autre à partir de chaînes de valeur de type lubrifiant.
Un écart courant concerne la question de savoir si des catégories adjacentes sont intégrées, telles que les lubrifiants finis, les graisses et autres huiles fonctionnelles vendues pour les équipements plutôt que pour la formulation. Certaines estimations appliquent également une courbe de prix mondiale unique à toutes les régions, même si le mix de grades et les exigences de conformité peuvent faire varier les prix. Chez Mordor Intelligence, ces revenus adjacents de lubrifiants finis ne sont pas comptabilisés, et le dimensionnement reste lié aux grades d'huiles de process utilisés dans des applications telles que le caoutchouc et les polymères, avec des volumes ancrés sur les perspectives de tonnage 2026 à 2031 présentées sur la page du rapport.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,33 millions USD (2026) | |
| Cabinet de conseil mondial A | 5,72 milliards USD (2025) | Utilise un traitement de la chaîne de valeur plus large qui peut intégrer les revenus à la sortie d'usine des lubrifiants finis et des services associés, et rapporte également une année de référence différente qui modifie les hypothèses de prix et de conversion. |
| Groupe de recherche sectorielle B | 5,00 milliards USD (2024) | S'appuie souvent sur une valeur d'année de rférence unique avec une clarté limitée sur les exclusions au niveau des grades, et peut mélanger les huiles d'extension et les utilisations d'huiles industrielles voisines, ce qui gonfle les totaux par rapport à un bassin de demande limité à la formulation. |
Dans l'ensemble, l'écart entre les valeurs publiées s'explique principalement par les choix de périmètre et l'alignement des années, puis est amplifié par la manière dont les prix sont appliqués selon les régions et les grades. En maintenant le modèle traçable par rapport aux indicateurs de la demande manufacturière et en le vérifiant par rapport aux signaux commerciaux et d'approvisionnement, l'estimation reste reproductible et plus facile à réconcilier lorsque de nouvelles informations apparaissent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des huiles de process et ses perspectives de croissance jusqu'en 2031 ?
La taille du marché des huiles de process est de 5,33 millions de tonnes en 2026 et devrait atteindre 6,06 millions de tonnes d'ici 2031, reflétant un TCAC de 2,61 %.
Quel type d'huile de process connaît la croissance la plus rapide ?
Les huiles naphténiques progressent à un TCAC de 6,03 % grâce à leur chimie à faible teneur en HAP et à leur solvabilité supérieure requise dans les fluides de travail des métaux pour véhicules électriques et les bandes de roulement de pneus premium.
Pourquoi l'Asie-Pacifique est-elle la région dominante pour les huiles de process ?
Les raffineries chinoises et indiennes intégrées co-produisent des huiles de base et des huiles de process à faible coût, soutenant les capacités de pneus et de polymères qui représentent ensemble 66,06 % de la demande mondiale en 2025.
Quel segment d'utilisation finale offre le plus grand potentiel de croissance ?
Les produits de soins personnels, en particulier les huiles pour bébés et les pommades dermatologiques, se développent à un TCAC de 4,92 % alors que les marques passent aux huiles blanches de grade USP pour la pureté et la sécurité cutanée.
Quelles stratégies concurrentielles les principaux fournisseurs adoptent-ils ?
Les grands acteurs se concentrent sur l'intégration des matières premières, les investissements en conformité et le co-développement avec les clients des secteurs des pneus, des véhicules électriques et des soins personnels pour sécuriser des engagements à long terme et des marges plus élevées.
Dernière mise à jour de la page le:



