
Taille et part du marché des enzymes pour biocarburants
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.74 Milliards de dollars |
| Taille du Marché (2031) | 1.02 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.63 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
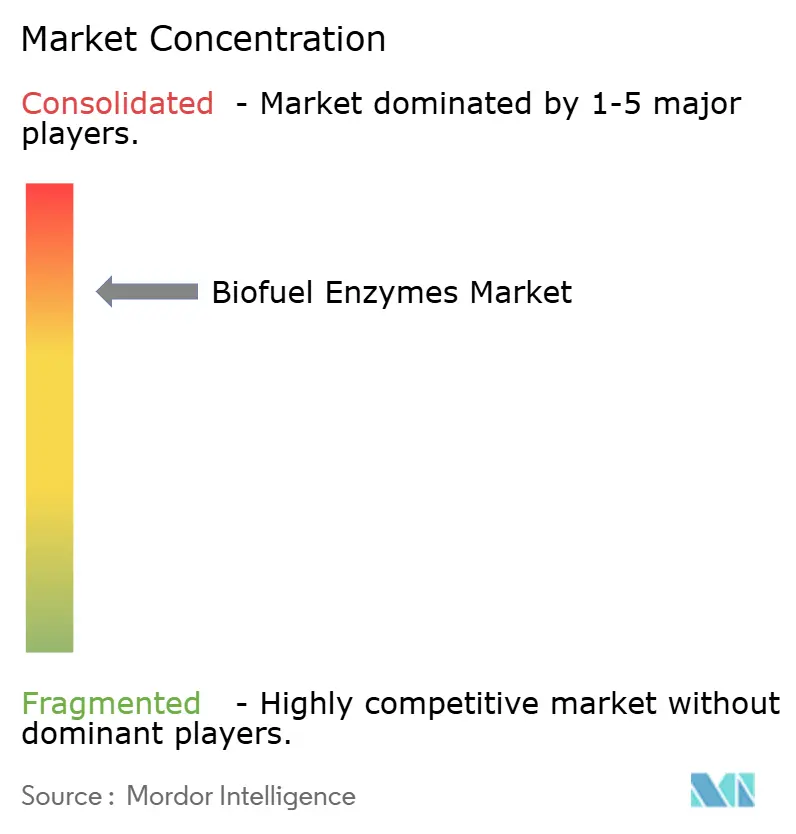
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des enzymes pour biocarburants par Mordor Intelligence
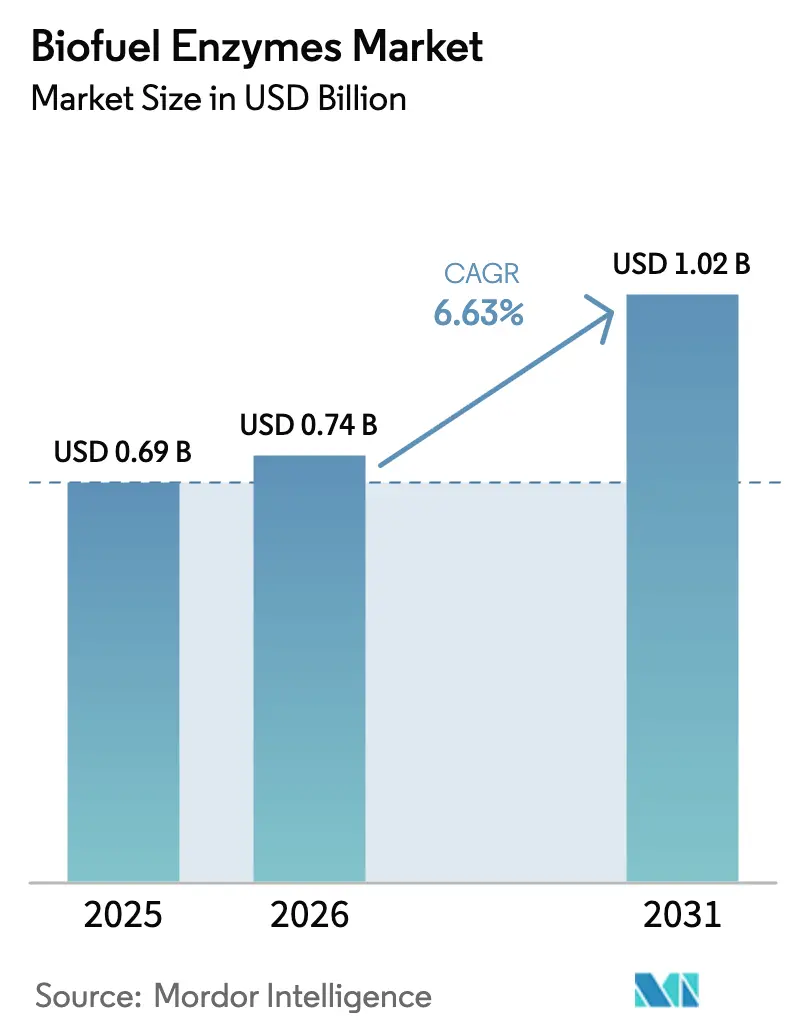
La taille du marché des enzymes pour biocarburants devrait s'étendre de 0,69 milliard USD en 2025 et 0,74 milliard USD en 2026 à 1,02 milliard USD d'ici 2031, enregistrant un TCAC de 6,63 % entre 2026 et 2031. Les volumes de carburants renouvelables imposés par réglementation aux États-Unis, en Inde et dans l'Union européenne élargissent le bassin adressable de biocarburants, tandis que les avancées en R&D sur les cellulases thermostables continuent de réduire le coût par gallon de l'éthanol cellulosique. L'infrastructure mature de l'éthanol de maïs en Amérique du Nord soutient une demande de base substantielle, mais la croissance incrémentale la plus rapide se déplace vers l'Asie-Pacifique, la Chine et l'Inde accélérant leurs objectifs d'incorporation d'éthanol. La fabrication d'enzymes sur site, les pilotes de bioprocédés consolidés et les cocktails enzymatiques qui valorisent les huiles usagées et les résidus à haute teneur en cendres reconfigurent les stratégies concurrentielles des acteurs établis comme des entreprises biotechnologiques émergentes. Les annonces de dépenses d'investissement des principaux fournisseurs témoignent de la confiance que le soutien politique et les gains technologiques soutiendront une expansion volumique à un rythme moyen à un chiffre tout au long de la décennie.
Principaux enseignements du rapport
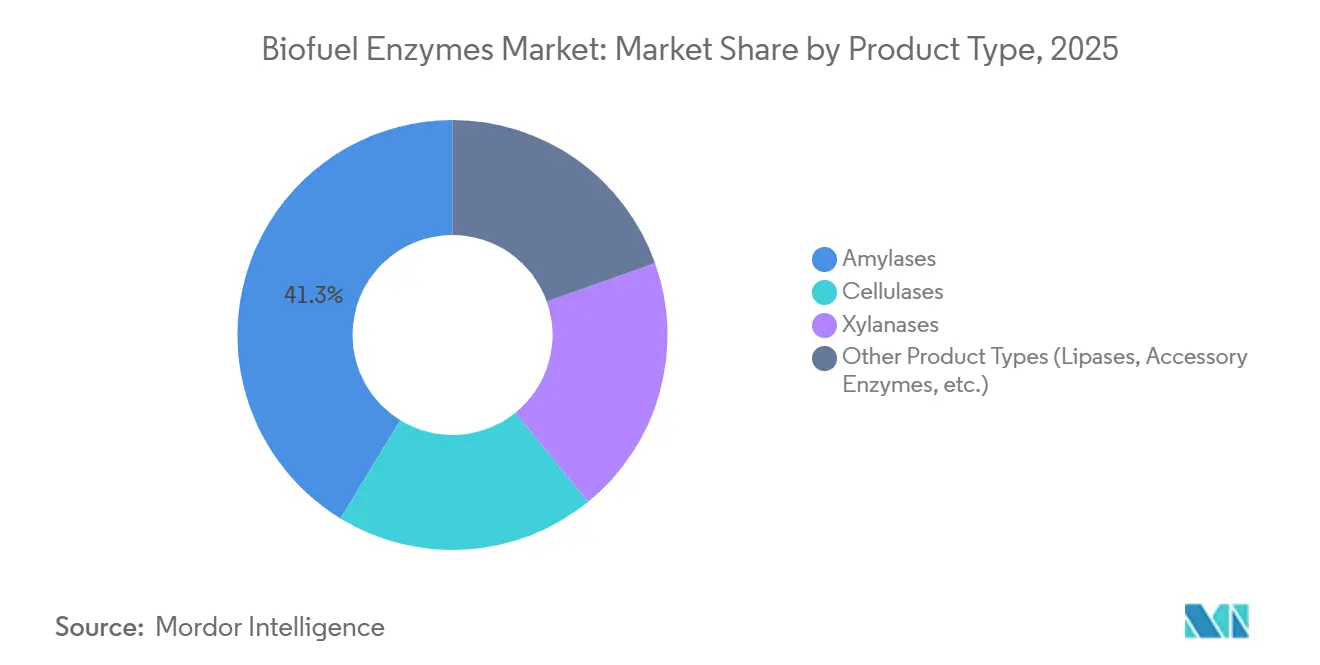
- Par type de produit, les amylases ont dominé avec une part de revenus de 41,27 % en 2025 ; les cellulases devraient progresser à un TCAC de 8,67 % jusqu'en 2031.
- Par matière première, les cultures amylacées représentaient 40,35 % de la part du marché des enzymes pour biocarburants en 2025, tandis que les algues progressent à un TCAC de 9,68 % jusqu'en 2031.
- Par technologie, la catalyse enzymatique libre a capté 50,81 % de la taille du marché des enzymes pour biocarburants en 2025 et le bioprocédé consolidé devrait progresser à un TCAC de 9,79 % entre 2026 et 2031.
- Par application, l'éthanol à base de maïs/amidon représentait 45,78 % des revenus en 2025 ; l'éthanol lignocellulosique progresse à un TCAC de 8,49 % jusqu'en 2031.
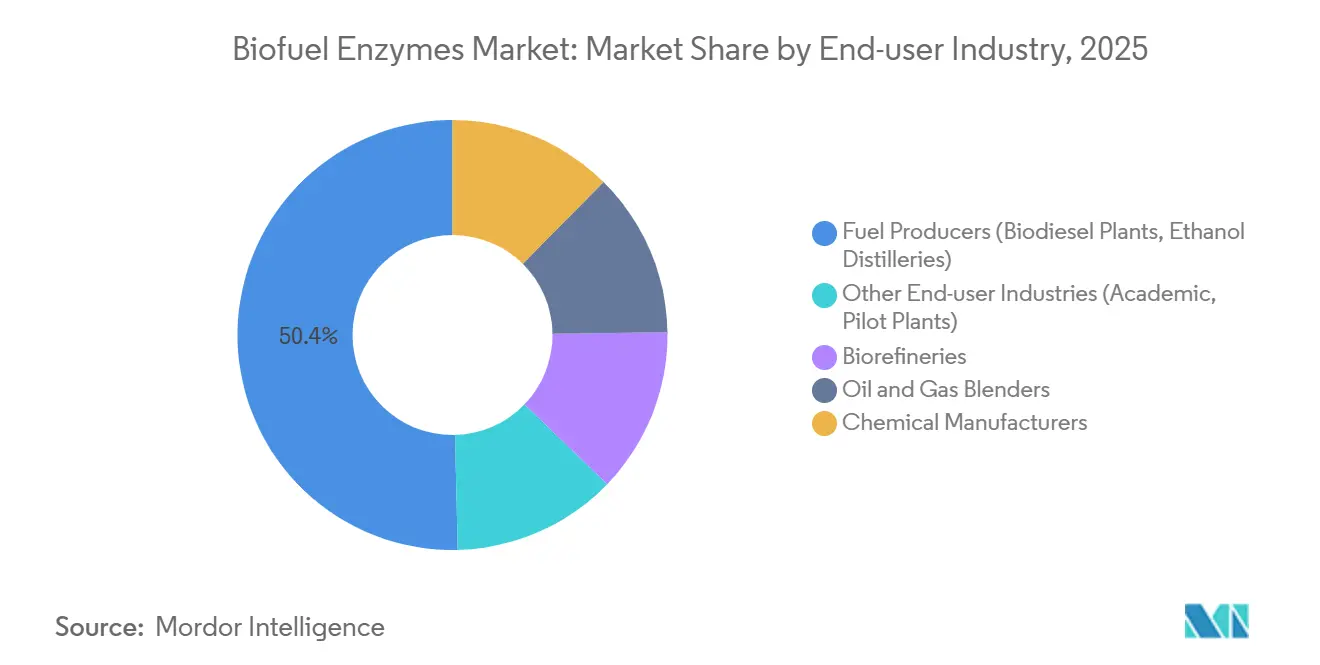
- Par utilisateur final, les producteurs de carburant détenaient 50,39 % des revenus en 2025, tandis que les bioraffineries croissent à un TCAC de 8,45 % jusqu'en 2031.
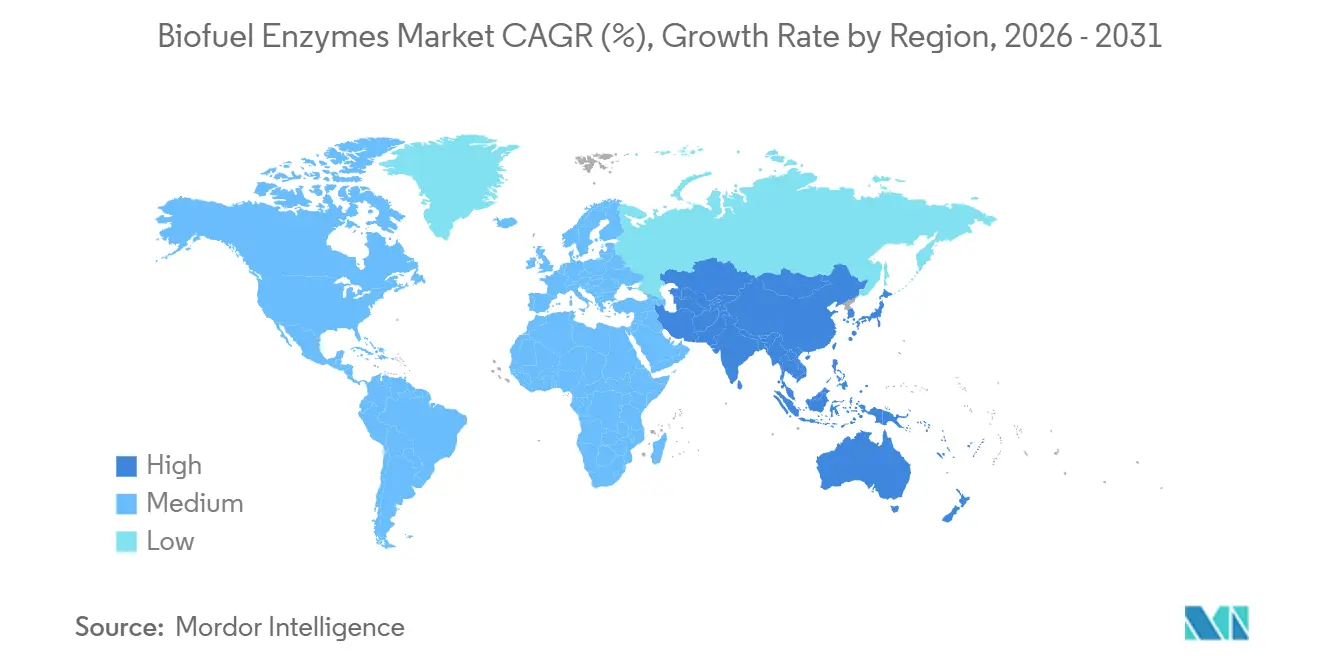
- Par géographie, l'Amérique du Nord représentait 35,55 % des revenus en 2025 ; l'Asie-Pacifique est la région la plus dynamique, progressant à un TCAC de 7,98 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Croissance des mandats d'incorporation de biodiesel | +1.2% | Mondial, avec concentration en Amérique du Nord, UE, Brésil, Indonésie, Malaisie | Moyen terme (2-4 ans) |
| Demande croissante d'éthanol de deuxième génération (cellulosique) | +1.5% | Amérique du Nord, UE, Chine, Inde | Long terme (≥ 4 ans) |
| Avancées rapides en ingénierie enzymatique et en évolution dirigée | +1.3% | Mondial, porté par les pôles de R&D d'Amérique du Nord et de l'UE | Moyen terme (2-4 ans) |
| Production d'enzymes sur site réduisant les coûts opérationnels | +0.9% | Amérique du Nord, Brésil, Chine | Court terme (≤ 2 ans) |
| Intégration des bioraffineries avec des plateformes avancées de prétraitement | +1.0% | Amérique du Nord, UE, Brésil | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance des mandats d'incorporation de biodiesel
Les mandats réglementaires recalibrent la demande d'enzymes à mesure que les taux d'incorporation de biodiesel augmentent plus rapidement que les obligations en matière d'éthanol dans plusieurs juridictions. La directive sur les énergies renouvelables III de l'Union européenne exige que les biocarburants avancés fournissent 5,5 % de l'énergie des transports d'ici 2030, un seuil qui propulse la transestérification enzymatique des huiles usagées et du suif dans le courant dominant. Le programme B35 de l'Indonésie consomme environ 14 millions de tonnes métriques d'huile de palme brute par an, incitant au développement de lipases qui convertissent les matières premières à haute teneur en acides gras libres sans pré-estérification coûteuse. Le Brésil a relevé son taux d'incorporation de biodiesel à B15 en 2025, élargissant la diversité des substrats et ouvrant des opportunités pour des formulations enzymatiques capables de traiter indifféremment l'huile de soja, le suif et l'huile de cuisson usagée. L'Agence américaine de protection de l'environnement a fixé le diesel à base de biomasse pour 2026 à 3,35 milliards de gallons, récompensant les fournisseurs d'enzymes capables de réduire le coût du catalyseur en dessous de 0,08 USD par gallon[1]Agence américaine de protection de l'environnement, « Obligations de volume renouvelable 2026 », epa.gov . La norme californienne sur les carburants à faible teneur en carbone multiplie les valeurs de crédit pour les carburants dérivés de graisses usagées, stimulant la demande de lipases tolérantes à l'humidité et aux impuretés.
Demande croissante d'éthanol de deuxième génération (cellulosique)
Le déploiement commercial d'usines d'éthanol cellulosique multiplie la consommation d'enzymes par gallon de carburant. Le Département américain de l'énergie a accordé 118 millions USD en 2025 à des projets visant à réduire le coût des cellulases en dessous de 0,30 USD par gallon d'ici 2030. Le projet LIBERTY de POET-DSM a produit 22 millions de gallons d'éthanol cellulosique en 2025 et a consommé environ 110 tonnes métriques de cellulase et de xylanase, prouvant la viabilité économique à grande échelle lorsque les usines fonctionnent près de leur capacité nominale. L'Inde a contracté 500 millions de litres d'éthanol de deuxième génération à partir de paille de riz et de bagasse, nécessitant des cocktails optimisés pour les matières premières à haute teneur en cendres. La Chine a approuvé 600 000 tonnes métriques par an de capacité cellulosique avec des usines d'enzymes sur site pour éviter les coûts de la chaîne du froid dans les provinces du nord. Le Fonds d'innovation de la Commission européenne a investi 150 millions EUR dans la technologie sunliquid qui co-localise la production d'enzymes avec le prétraitement et la fermentation, réduisant les frais généraux de la chaîne d'approvisionnement de 40 %.
Avancées rapides en ingénierie enzymatique et en évolution dirigée
Les avancées en ingénierie des protéines améliorent l'activité spécifique, la thermostabilité et la tolérance aux inhibiteurs. Une étude de 2025 a montré que les gènes de cellulase de Trichoderma reesei édités par CRISPR ont augmenté l'activité de 34 %, permettant de réduire la charge de 15 à 10 mg par g de biomasse sans perte de rendement. Novonesis a réduit de moitié les cycles de développement grâce à l'évolution dirigée guidée par l'apprentissage automatique, accélérant la mise sur le marché de cocktails spécifiques à chaque région. La nouvelle xylanase de DuPont fonctionne à 70 °C, permettant une saccharification et une fermentation simultanées qui éliminent les coûts de refroidissement de 0,04 USD par gallon. La modélisation technico-économique du Laboratoire national des énergies renouvelables des États-Unis suggère que les cellulases de nouvelle génération peuvent réduire de 0,12 USD par gallon le prix de vente minimum de l'éthanol, plaçant les carburants cellulosiques à parité avec l'éthanol de maïs sur les marchés non subventionnés. L'activité en matière de brevets reflète cette tendance, dsm-firmenich ayant déposé 12 brevets en 2025 pour des lipases conçues par intelligence artificielle ciblant le biodiesel à partir d'huiles usagées.
Production d'enzymes sur site réduisant les coûts opérationnels
Les bioraffineries internalisent la fabrication d'enzymes pour éviter la logistique de la chaîne du froid et ajuster les mélanges en temps réel. La fermentation sur site du projet LIBERTY a réduit les dépenses en enzymes achetées de 25 %. Le complexe Bonfim de Raízen produit 500 tonnes métriques de cellulase par an à partir de mélasse et d'hydrolysat de bagasse, ramenant le coût à 0,18 USD par gallon pour l'éthanol de deuxième génération. Un consortium dirigé par le Département de l'énergie pilote des modules de production modulaires qui s'adaptent aux distilleries existantes et visent un coût enzymatique inférieur à 0,25 USD par gallon. Le site de Zhaodong de Cofco Biochemical en Chine fabrique désormais sa propre amylase, réduisant les dépenses de 18 % et stabilisant l'approvisionnement en période de pointe. Les usines internes permettent également d'ajuster les formules en quelques heures lorsque les niveaux de lignine ou d'humidité varient, une réactivité impossible avec des chaînes d'approvisionnement centralisées.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coûts élevés de production et d'immobilisation des enzymes | -0.8% | Mondial, impactant particulièrement les marchés émergents en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières réduisant la visibilité de la demande d'enzymes | -0.6% | Amérique du Nord, Amérique du Sud, Asie-Pacifique | Court terme (≤ 2 ans) |
| Pression concurrentielle des voies de conversion thermo-chimique | -0.5% | Amérique du Nord, UE, Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de production et d'immobilisation des enzymes
La fermentation, la purification et la formulation représentent jusqu'à la moitié du coût livré des enzymes, ce qui constitue un défi pour l'adoption dans les régions sensibles aux prix. Le Laboratoire national des énergies renouvelables a évalué la production de cellulase à 4,50-6,00 USD par kg en 2025, soit 0,45-0,60 USD par gallon d'éthanol cellulosique, ce qui érode les marges lorsque le pétrole se négocie en dessous de 70 USD par baril[2]Laboratoire national des énergies renouvelables, « Objectifs de coût et de performance des cellulases », nrel.gov . Les systèmes immobilisés permettent la réutilisation du catalyseur mais nécessitent 2 à 5 millions USD pour les supports et les adaptations, une barrière pour les moulins de taille moyenne. Advanced Enzyme Technologies a noté que la récupération et le recyclage ajoutent 15 à 20 % aux dépenses enzymatiques et que seulement 30 % des usines ont installé le matériel nécessaire. Les distilleries indiennes opérant avec des marges de 0,08 à 0,12 USD par litre choisissent souvent des enzymes de qualité inférieure qui ralentissent le débit. Les chaînes d'approvisionnement tropicales font face à des suppléments de transport réfrigéré de 0,50 à 0,80 USD par kg, excluant les petits producteurs de biodiesel.
Volatilité des prix des matières premières réduisant la visibilité de la demande d'enzymes
Le maïs, la canne à sucre et l'huile de palme se négocient dans de larges fourchettes, perturbant les plans d'achat d'enzymes. Les contrats à terme sur le maïs américain ont oscillé de 62 % en 2025 sous l'effet de la sécheresse et de la demande d'importation chinoise, incitant les usines d'éthanol à réduire leur activité et à différer leurs commandes d'enzymes. Les moulins brésiliens se sont tournés vers le sucre lorsque les prix à l'exportation ont dépassé 0,20 USD par livre, réduisant l'utilisation d'enzymes de 12 % pendant les mois de pointe sucrière. Les prix de l'huile de palme indonésienne ont grimpé à 1 350 USD par tonne métrique lors d'El Niño, forçant la mise en veille des capacités de biodiesel et une baisse de la demande d'enzymes de 8 à 10 %. La collecte de paille de maïs a chuté de 18 % en 2025 après que des récoltes humides ont limité l'accès aux champs, réduisant la consommation de cellulase dans les usines cellulosiques. Les fournisseurs proposent désormais des contrats indexés sur les coûts des matières premières, mais ce mécanisme transfère le risque de marge et complique la planification des capacités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les cellulases portent la transition vers la prochaine générationLes cellulases devraient croître à 8,67 % entre 2026 et 2031, dépassant toutes les autres catégories d'enzymes à mesure que les objectifs politiques stimulent le développement de l'éthanol lignocellulosique. Les amylases ont conservé une part de revenus de 41,27 % en 2025, héritage de la domination de l'amidon de maïs et de blé en Amérique du Nord et en Asie-Pacifique. Les xylanases et les enzymes accessoires sont regroupées avec les cellulases pour maximiser la conversion de l'hémicellulose, tandis que le développement des lipases se concentre sur le biodiesel à partir d'huiles usagées et de graisses animales.
Les dynamiques de la demande divergent selon les régions. Les usines d'éthanol de maïs américaines restent la pierre angulaire des volumes d'amylase, mais les fournisseurs réorientent leurs budgets de R&D vers des cellulases thermostables maintenant leur activité au-dessus de 65 °C pour réduire l'énergie de refroidissement. Les dépôts de brevets pour les cellulases ont augmenté de 27 % en 2025 contre 8 % pour les amylases, soulignant ce pivot. Les lipases, bien que de moindre valeur, soutiennent les marchés émergents de biodiesel à base d'huile de palme en Asie du Sud-Est et la transestérification d'huiles usagées en Europe. Les fournisseurs commercialisent des packages enzymatiques intégrant des laccases ou des pectinases pour déstructurer les matrices de lignine et de pectine dans les biomasses difficiles telles que le bois résineux ou les parois cellulaires algales.
Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport


Par matière première :
les algues émergent comme frontière à forte croissanceLes cultures amylacées ont généré 40,35 % des revenus en 2025, mais leur part s'érode progressivement au profit des résidus, des cultures énergétiques et des algues. La part du marché des enzymes pour biocarburants liée aux algues affiche la prévision de TCAC la plus élevée à 9,68 % jusqu'en 2031, les mandats aéronautiques favorisant les lipides à faible teneur en carbone. Les résidus agricoles recèlent un vaste potentiel mais sont limités par le coût enzymatique par gallon ; les cocktails de nouvelle génération démontrés par le Laboratoire national des énergies renouvelables qui réduisent le dosage à 12 mg g-1 promettent de débloquer ce segment.
Les fournisseurs adaptent leurs formulations à la paille de riz à haute teneur en cendres en Inde et à la paille de maïs riche en humidité aux États-Unis, tandis que les entreprises scandinaves développent des cellulases adaptées au froid pour les résidus forestiers traités à 15-20 °C. La conversion de l'huile de cuisson usagée est un autre point positif, les lipases traitant des flux contenant 15 % d'acides gras libres sans prétraitement caustique, économisant 0,10 USD par gallon dans les usines européennes de biodiesel. Les pilotes de biocarburants algaux nécessitent des cellulases qui brisent les parois cellulaires résistantes et des lipases qui libèrent les lipides intracellulaires sans séchage énergivore, une niche où les fournisseurs en phase précoce se positionnent pour un avantage de premier entrant.
Par technologie :
le bioprocédé consolidé redéfinit l'économieLa catalyse enzymatique libre représentait 50,81 % des revenus de 2025, mais le bioprocédé consolidé (CBP) devrait afficher le TCAC le plus rapide à 9,79 % jusqu'en 2031. La taille du marché des enzymes pour biocarburants liée au CBP est embryonnaire mais pourrait se multiplier une fois que les microbes modifiés atteindront des titres industriels. Les systèmes immobilisés, bien que promettant des économies de coûts de 30 à 40 %, se heurtent encore à des obstacles en capital et à des adaptations limitées.
La production d'enzymes sur site monte rapidement en puissance ; douze usines commerciales ont adopté la fermentation intégrée en 2025, comprimant les coûts logistiques et permettant un ajustement des recettes en temps réel. Les micro-réacteurs à flux continu et les unités d'hydrolyse modulaires sont en phase pilote, offrant des gains de débit pour les bioraffineries distribuées. Les projets CBP financés par le Département de l'énergie visent des prix de vente de l'éthanol inférieurs à 1,00 USD par gallon, un objectif qui bouleverserait les modèles d'approvisionnement actuels. Cependant, les organismes CBP nécessitent un ajustement métabolique supplémentaire pour égaler la tolérance à l'éthanol des levures industrielles, maintenant la catalyse enzymatique libre dominante pour la majeure partie de la période de prévision.
Par application :
l'éthanol lignocellulosique bénéficie de vents politiques favorablesL'éthanol à base de maïs/amidon a conservé 45,78 % des revenus en 2025, mais l'éthanol lignocellulosique devrait se développer plus rapidement à un TCAC de 8,49 % grâce aux crédits d'intensité carbone favorables aux États-Unis et au Brésil. La Californie accorde des crédits d'éthanol cellulosique d'une valeur de 0,40 à 0,60 USD par gallon, absorbant les coûts enzymatiques plus élevés. Le biodiesel reste important car l'Indonésie, la Malaisie et l'UE relèvent leurs taux d'incorporation, la demande d'enzymes se réorientant vers des lipases capables de traiter des huiles usagées contenant 8 à 15 % d'acides gras libres.
Les applications émergentes comprennent la valorisation du biogaz, où les enzymes améliorent les taux de digestion anaérobie, et les intermédiaires biochimiques tels que l'acide bio-succinique produit par fermentation assistée par enzymes. Les enzymes spécialisées pour le cuir et les textiles génèrent des flux de revenus de niche mais restent modestes par rapport aux applications carburant. Les facteurs d'équivalence politique (1,5× pour l'éthanol cellulosique aux États-Unis) orientent les investissements vers les voies lignocellulosiques qui élargissent le marché total adressable pour les cellulases et les enzymes accessoires.
Par secteur d'utilisation finale :
les bioraffineries intègrent l'amontLes producteurs de carburant, principalement les distilleries d'éthanol et les usines de biodiesel, contrôlaient 50,39 % des revenus en 2025, mais les bioraffineries affichent les meilleures perspectives de TCAC à 8,45 %. La taille du marché des enzymes pour biocarburants captée par les bioraffineries augmentera à mesure que les installations co-localiseront le prétraitement, l'hydrolyse, la fermentation et la production d'enzymes. POET sécurise les enzymes via des contrats pluriannuels indexés sur les prix du maïs, stabilisant les coûts en dollars par gallon même dans les cycles de céréales volatils. Raízen répartit les dépenses enzymatiques sur les revenus de l'électricité et des dérivés de la lignine, diluant l'impact des coûts.
Les fabricants de produits chimiques et les entreprises de biens de consommation sont des clients naissants mais stratégiques, adoptant des voies enzymatiques vers les produits biochimiques et les tensioactifs. Les usines pilotes académiques, bien que modestes, restent essentielles pour valider de nouveaux cocktails sur des matières premières non conventionnelles. Les accords de licence pour les souches de fermentation sur site et le savoir-faire procédural représentent un flux de revenus émergent pour les fournisseurs à mesure que davantage d'utilisateurs finaux poursuivent l'intégration verticale.
Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Analyse géographique
Marché des Enzymes pour Biocarburants en Amérique du Nord
L'Amérique du Nord a capturé 35,55 % des revenus en 2025, soutenue par 15,4 milliards de gallons d'éthanol de maïs américain et l'écosystème de R&D le plus développé du continent. Le mandat EPA de 2026 fixe 590 millions de gallons de biocarburant cellulosique, maintenant la demande en cellulases malgré le débat politique autour des objectifs du Standard de Carburant Renouvelable. La réglementation canadienne sur les carburants propres soutient l'éthanol issu de la paille de blé, tandis que le mélange E10 du Mexique dans les zones métropolitaines stimule la demande dérivée de la canne à sucre. Des institutions de recherche telles que le NREL et le Great Lakes Bioenergy Research Center ont publié 134 articles sur les enzymes en 2025, alimentant un pipeline de variantes sous licence.
Marché des Enzymes pour Biocarburants en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 7,98 % jusqu'en 2031, alors que la Chine et l'Inde intensifient leurs mélanges d'éthanol et que l'Asie du Sud-Est stimule le biodiesel à base d'huile de palme. Le déploiement du E10 en Chine dans 15 provinces ajoute 4 milliards de litres de demande en éthanol et nécessite environ 20 000 tonnes métriques d'amylase annuellement. L'objectif E20 de l'Inde doublera la consommation d'éthanol à 10 milliards de litres d'ici 2030, stimulant les enzymes dans 400 distilleries. Le Japon, la Corée du Sud et les économies de l'ASEAN ajoutent des normes supplémentaires sur les carburants qui diversifient les portefeuilles d'enzymes vers la paille de riz et les huiles de cuisson usagées.
Marché des Enzymes pour Biocarburants en Europe
L'Europe bénéficie d'une capacité de biodiesel mature et de la sous-cible de 5,5 % en carburants avancés de la Directive sur les Énergies Renouvelables III, mais la croissance se modère à mesure que les mélanges atteignent un plateau. L'Allemagne a produit 3,2 millions de tonnes de biodiesel en 2025, en utilisant des lipases pour le colza et les huiles usagées. La France a atteint 95 % de pénétration du E10, tandis que le Royaume-Uni encourage la double comptabilisation des carburants à base de déchets. Les pays nordiques poussent l'éthanol issu des résidus forestiers, nécessitant des cellulases actives à froid. La capacité de 600 000 tonnes de biocarburants avancés de l'Italie sur les sites d'Eni souligne une création de demande continue, bien que plus lente.
Marché des Enzymes pour Biocarburants en Amérique du Sud
L'Amérique du Sud est ancrée par les 32 milliards de litres d'éthanol de canne à sucre du Brésil et le programme de crédits RenovaBio qui valorise la capacité de deuxième génération à 2,5 fois celle de la première génération. La seule usine Bonfim de Raízen consomme 410 tonnes métriques de cellulase par an et démontre la viabilité économique de la conversion de la bagasse en éthanol. Le biodiesel à base d'huile de soja d'Argentine atteint 2,1 millions de tonnes et explore des voies à base de lipases pour réduire les coûts énergétiques. La Colombie et le Paraguay développent la distillation de canne à sucre mais restent des consommateurs d'enzymes plus modestes.
Marché des Enzymes pour Biocarburants au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique restent des marchés émergents. L'Arabie saoudite vise 2 milliards de litres de biocarburant à base d'huiles usagées d'ici 2030 sous l'égide du Fonds d'Investissement Public, tandis que les mandats E10 et B5 d'Afrique du Sud stimulent de modestes importations d'enzymes. Les Émirats arabes unis pilotent des carburants à base d'algues à haute salinité, nécessitant de nouveaux mélanges de lipases et de cellulases.

Analyse de la chaîne de valeur
La chaîne de valeur des enzymes pour biocarburants commence par la découverte de souches et la conception d'enzymes (hôtes microbiens tels que Trichoderma reesei et plateformes d'expression propriétaires), suivie de la fermentation industrielle, du traitement en aval (récupération, concentration, stabilisation), et de la formulation en mélanges spécifiques à l'application (amylase, cellulase, xylanase, lipase). L'approvisionnement des utilisateurs finaux se répartit entre les contrats B2B directs avec les grands producteurs d'éthanol et de biodiesel et les ventes via des formulateurs régionaux qui mélangent et adaptent les préparations pour les usines plus petites. Les accords de co-développement et d'approvisionnement liés à la performance deviennent plus courants à mesure que les installations se diversifient vers les résidus agricoles et les huiles usées.
Le coût et la logistique restent les principaux points de blocage, car la purification, la formulation et la livraison en chaîne du froid peuvent représenter une part importante du coût livré. Cela a favorisé des démarches d'intégration telles que la production d'enzymes sur site dans les bioraffineries et des initiatives de localisation. Le lancement par le CNPEM du cocktail enzymatique OpEn au Brésil (mars 2026) est un exemple influençant la structure de la chaîne, parallèlement à la montée continue de la demande en Inde à mesure que les programmes de biocarburants se traduisent par des besoins accrus en enzymes. Cela renforce le rôle des grands fournisseurs disposant de réseaux d'accompagnement applicatif et de partenariats locaux.
Paysage concurrentiel
Le marché des enzymes pour biocarburants affiche une forte concentration : le groupe Novonesis, DuPont, AB Enzymes, Lallemand Inc. et dsm-firmenich représentent environ 80 % des revenus mondiaux. Novonesis a déposé 47 brevets d'enzymes en 2025, dont 18 portant sur des cellulases thermostables fonctionnant au-dessus de 65 °C, et étend sa capacité au Nebraska de 40 % pour sécuriser l'approvisionnement en éthanol cellulosique américain. L'Accellerase TRIO de DuPont délivre un rendement en glucose de 92 % avec une charge 30 % inférieure sur la paille de maïs, offrant un pouvoir de fixation des prix premium. L'acquisition par dsm-firmenich du portefeuille de biocarburants d'Amano Enzyme élargit la portée des lipases en Asie-Pacifique.
Les innovateurs de niche exploitent des créneaux de matières premières. MetGen Oy fournit des enzymes modificatrices de lignine qui augmentent le rendement en glucose du bois résineux de 12 %, tandis qu'Agrivida explore des enzymes intégrées aux plantes exprimées dans du maïs transgénique. Zymergen conçoit des cellulases avec une activité spécifique 40 % plus élevée, accordant des licences aux bioraffineries pour la production sur site. La fermentation sur site menace les avantages logistiques des acteurs établis mais ouvre des revenus de licence pour les propriétaires de souches. Le bioprocédé consolidé pourrait perturber l'ensemble du modèle d'approvisionnement dans une décennie, mais les lacunes de performance en matière de tolérance à l'éthanol le maintiennent en développement.
Les mouvements stratégiques comprennent l'expansion de 75 millions USD de Novonesis au Nebraska, le pacte de co-développement DuPont-Raízen et l'acquisition d'Amano par dsm-firmenich. Des tours de financement tels que le package de dette de 250 millions USD d'Iogen et la nouvelle usine indienne d'Advanced Enzyme Technologies soulignent l'engagement en capital tout au long de la chaîne de valeur.
Leaders du secteur des enzymes pour biocarburants
AB Enzymes
DuPont
Lallemand Inc.
Novozymes A/S (Novonesis Group)
dsm-firmenich
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Enzymes pour Biocarburants
- AB Enzymes
- Advanced Enzyme Technologies
- Agrivida Inc.
- Amano Enzyme Inc.
- Aumenzymes
- Biocatalysts
- Creative Enzymes
- dsm-firmenich
- DuPont
- Enzyme Supplies Limited
- International Flavors & Fragrances Inc.
- Iogen Corporation
- Lallemand Inc.
- MetGen Oy
- Novozymes A/S (Novonesis Group)
- TransBiodiesel Ltd
Lire l’analyse des entreprises de enzymes pour biocarburants

Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent sur les enzymes qui rendent économiques à grande échelle les matières premières de qualité inférieure et variables, en particulier les lipases pour les huiles usées à forte teneur en acides gras libres, ainsi que les systèmes cellulase et hémicellulase conçus pour les résidus à forte teneur en cendres tels que la paille de riz et la bagasse. Les preuves techniques soutenant cette opportunité incluent des travaux publiés en 2026 décrivant des titres d'éthanol lignocellulosique supérieurs à 40 g/L à des dosages enzymatiques inférieurs d'un ordre de grandeur aux référentiels antérieurs. Les plateformes de procédés qui améliorent la récupération des enzymes (rapportée à 96,8 %) tout en réduisant les coûts de production (rapportés à 52-58 %) ciblent également la barrière du coût livré qui limite l'adoption plus large de la deuxième génération.
Une deuxième opportunité réside dans la localisation de la chaîne de valeur et les modèles d'approvisionnement sur site, où les cocktails domestiques et la production intégrée réduisent la dépendance aux importations et l'exposition à la chaîne du froid. Le CNPEM a introduit le cocktail OpEn au Brésil (mars 2026) pour les bioraffineries locales, et en Inde, l'augmentation du mélange d'éthanol dans le cadre du Ethanol Blended Petrol Programme s'est traduite par une demande plus forte de biosolutions axées sur les biocarburants, encourageant les fournisseurs à étendre leurs services techniques locaux, leur formulation et leur empreinte de production. Aux côtés des acteurs historiques, on observe une expansion des capacités des acteurs de plateformes, notamment Dyadic International qui ajoute un programme d'enzymes industrielles propriétaire ciblant le traitement avancé de la cellulose (juillet 2026), élargissant l'ensemble des fournisseurs axés sur la conversion de biomasse de nouvelle génération.
Recent Industry Developments in Marché des Enzymes pour Biocarburants
- Mars 2026 : le CNPEM a lancé le cocktail enzymatique OpEn au Brésil pour desservir les bioraffineries locales, permettant un approvisionnement domestique de solutions enzymatiques et renforçant le soutien technique local. Cela s'aligne sur les tendances de localisation à court terme et pourrait raccourcir les chaînes d'approvisionnement des usines brésiliennes d'éthanol et de biodiesel.
- Juin 2025 : Novonesis a finalisé l'acquisition de la participation de dsm-firmenich dans la Feed Enzyme Alliance pour 1,5 milliard d'EUR, dissolvant la structure d'alliance de longue date et plaçant les ventes et la distribution sous le contrôle de Novonesis. Cette consolidation renforce l'exécution de Novonesis en matière de fabrication et de mise sur le marché des enzymes industrielles, améliorant sa capacité à prioriser la capacité et le soutien applicatif pour les clients du secteur des combustibles et des bioraffineries. Elle resserre également la dynamique concurrentielle pour les autres fournisseurs d'enzymes qui dépendent de voies d'accès au marché partagées.
- Juin 2024 : BASF a finalisé la vente de son activité d'enzymes pour la bioénergie, y compris le portefeuille de produits Spartec, aux filiales de Lallemand, Danstar Ferment AG et Lallemand Specialties Inc. La transaction a ajouté des actifs d'enzymes pour la bioénergie à l'unité commerciale Biofuels & Distilled Spirits de Lallemand et a élargi sa couverture de produits et de clients dans le bioéthanol et les marchés de fermentation adjacents. Elle a également remodelé les options des fournisseurs pour les producteurs en transférant des marques d'enzymes établies et des capacités de soutien technique vers un groupe spécialisé axé sur la fermentation.


Marché des Enzymes pour Biocarburants Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les enzymes vendues pour la production de biocarburants, où l'enzyme aide à convertir l'amidon, les sucres, les huiles ou la biomasse lignocellulosique en carburant utilisable tel que l'éthanol ou le biodiesel. Nous comptabilisons les revenus liés à l'approvisionnement en enzymes de qualité industrielle aux producteurs de biocarburants dans les principales régions.
Exclusions de portée : les réactifs enzymatiques à usage exclusivement laboratoire et les enzymes utilisées principalement pour l'alimentation, les détergents, l'alimentation animale et les produits pharmaceutiques ne sont pas comptabilisés.
Aperçu de la segmentation
- Par type de produit
- Amylases
- Cellulases
- Xylanases
- Autres types de produits (lipases, enzymes accessoires, etc.)
- Par matière première
- Cultures amylacées
- Cultures sucrières
- Huile de cuisson usagée et graisses
- Résidus agricoles
- Cultures énergétiques (panic raide, miscanthus)
- Résidus forestiers
- Algues
- Par technologie
- Catalyse enzymatique libre
- Systèmes enzymatiques immobilisés
- Bioprocédé consolidé (CBP)
- Production d'enzymes sur site
- Systèmes de micro-réacteurs à flux continu
- Par application
- Éthanol à base de maïs/amidon
- Biodiesel
- Éthanol lignocellulosique
- Cuir et textile
- Autres applications (biogaz/gaz naturel renouvelable, produits biochimiques (ex. : biobutanol), etc.)
- Par secteur d'utilisation finale
- Producteurs de carburant (usines de biodiesel, distilleries d'éthanol)
- Bioraffineries
- Mélangeurs de pétrole et de gaz
- Fabricants de produits chimiques
- Autres secteurs d'utilisation finale (académique, usines pilotes)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par le mappage du bassin de demande de biocarburants et l'identification des étapes de processus où les enzymes sont utilisées, en mettant l'accent sur l'hydrolyse de l'amidon et la dégradation de la biomasse. Nous avons ensuite ancré le modèle à l'aide de signaux publics sur l'énergie et la production, et affiné les hypothèses clés concernant l'évolution de l'utilisation des enzymes selon la matière première et le type d'usine.
Nous nous sommes référés à des sources largement disponibles, notamment l'US Energy Information Administration, l'Agence internationale de l'énergie, l'USDA et les portails statistiques agricoles connexes, Eurostat et FAOSTAT, pour les indicateurs de matière première et de carburant. Pour relier ces indicateurs à l'activité commerciale des enzymes, nous avons également utilisé les rapports annuels d'entreprises, les présentations aux investisseurs et une couverture de presse crédible pour suivre les ajouts de capacité, les évolutions technologiques et les commentaires sur les prix. Les bases de données de brevets ont été consultées pour voir où se concentre l'innovation en matière d'enzymes et comment cela pourrait affecter le calendrier d'adoption et les taux de dosage. La liste des sources de recherche documentaire mentionnées ici n'est pas exhaustive, et des sources supplémentaires ont été utilisées pour la collecte de données, la validation et la clarification tout au long de l'étude.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester la robustesse des hypothèses documentaires concernant les plages de dosage des enzymes, les modèles d'achat typiques et la fréquence à laquelle les usines changent de formulation. Nous avons interrogé un mélange de rôles côté fournisseurs d'enzymes et côté producteurs de biocarburants dans les régions APAC, EMEA et Amériques. Les résultats ont été utilisés pour confirmer la direction des prix et les niveaux d'adoption réalistes par type de processus, plutôt que de traiter le modèle documentaire comme une estimation autonome.
Répartition des répondants du travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Dirigeants (CXO) : 17 % | APAC : 44 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 29 % |
| Acteurs plus petits : 20 % | Managers : 45 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
La logique de dimensionnement part d'une reconstruction descendante de la demande où la production de biocarburants et la capacité installée par principales filières de carburant sont traduites en consommation d'enzymes, puis converties en valeur à l'aide de fourchettes de prix typiques par catégorie d'enzyme. Pour maintenir des totaux réalistes, nous avons également effectué des vérifications ascendantes sélectives à l'aide de répartitions de revenus de fournisseurs échantillonnés, de vérifications des canaux avec les distributeurs, et de calculs simples de volume multiplié par le prix de vente moyen pour quelques filières à forte utilisation.
Les intrants utilisés dans le modèle incluent les volumes de production de bioéthanol et de biodiesel, les ajouts de capacité des bioraffineries et les tendances d'utilisation, les signaux de disponibilité des matières premières (flux de maïs et de cultures sucrières et résidus), l'intensité de dosage des enzymes par étape de processus, et l'évolution observée des prix des enzymes industrielles. Lorsque les données sont limitées, les lacunes sont traitées en appliquant des courbes d'adoption prudentes et en utilisant des usines de référence avec des matières premières similaires, suivies d'une revue par des experts pour s'assurer que la référence ne surestime pas les marchés matures.
Pour les prévisions, une analyse de scénarios est utilisée concernant le soutien politique aux mandats de mélange, les niveaux d'utilisation des usines et le rythme de montée en puissance de l'éthanol cellulosique. Ces scénarios sont ensuite affinés à l'aide du consensus d'experts issu des entretiens, afin que la prévision finale reflète ce que les exploitants planifient réellement et ce que les fournisseurs peuvent raisonnablement soutenir.
Validation des données et cycle de mise à jour
La validation s'effectue par des recoupements étape par étape entre les signaux de demande, la logique de tarification et la cohérence interne entre les régions. Nous comparons les résultats du modèle avec des indicateurs indépendants tels que les tendances de production de biocarburants, les augmentations de capacité annoncées et les commentaires rapportés sur l'activité des enzymes, puis nous examinons tout pic qui ne correspond pas à ce que décrivent les parties prenantes.
Avant validation finale, les résultats passent par des revues d'analystes portant sur les vérifications d'unités, le calendrier de conversion des devises, et les évolutions d'une année à l'autre qui devraient s'aligner sur les développements sectoriels connus. Si un écart majeur est constaté, nous recontactons les répondants pour confirmer s'il est causé par une tarification ponctuelle, un arrêt d'usine ou un changement de mix entre matières premières. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une dernière révision avant livraison est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché des enzymes pour biocarburants de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les enzymes pour biocarburants diffèrent souvent car la ligne de portée est tracée différemment et la logique de tarification n'est pas toujours rattachée à la production réelle de biocarburants. Les variations proviennent également de l'année de base utilisée, de la manière dont les devises sont converties, et du fait que l'estimation soit mise à jour ou non après la mise en service de nouvelles capacités.
Les réactifs enzymatiques à usage exclusivement laboratoire et la demande d'enzymes hors carburant sont exclus du périmètre de Mordor Intelligence, ce qui modifie le total par rapport aux chiffres qui mélangent l'usage industriel des biocarburants avec des applications enzymatiques adjacentes. Un autre facteur est la manière dont les projets cellulosiques sont traités, certaines estimations supposant une pleine utilisation rapide, tandis que d'autres conservent des périodes de montée en puissance plus longues et une intensité de dosage à court terme plus faible. La fréquence de mise à jour compte également, car les changements récents de politique et les redémarrages d'usines peuvent modifier le chiffre à court terme même lorsque la tendance à long terme reste similaire.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,74 milliard d'USD (2026) | |
| Journal spécialisé A | 1,73 milliard d'USD (2024) | Mélange souvent le thème plus large des enzymes dans l'énergie avec les enzymes pour biocarburants, et peut ne pas séparer la demande d'enzymes de laboratoire et industrielles hors carburant, ce qui augmente la valeur rapportée. |
| Cabinet de conseil régional B | 0,69 milliard d'USD (2025) | Tend à appliquer une utilisation prudente et une adoption plus lente pour les filières avancées, et peut utiliser des hypothèses de prix plus strictes sans ajuster pour le mix de types d'enzymes entre les procédés éthanol et biodiesel. |
La comparaison montre que l'écart s'explique principalement par ce qui est compté comme revenu d'enzymes lié aux biocarburants et par la rapidité supposée de la montée en puissance des filières plus récentes. Lorsque le modèle est rattaché à la production observable de carburant, à l'utilisation des usines et à une tarification réaliste par catégorie d'enzyme, la valeur de marché obtenue devient plus facile à retracer, reproduire et mettre à jour.


Questions clés auxquelles répond le rapport
Quelle est la valeur estimée des enzymes pour biocarburants en 2026 et quelle taille le marché pourrait-il atteindre d'ici 2031 ?
Le marché est évalué à 0,74 milliard USD en 2026 et devrait atteindre 1,02 milliard USD d'ici 2031 sur une trajectoire de TCAC de 6,63 %.
Quelle catégorie d'enzymes affiche les meilleures perspectives de croissance sur la période 2026-2031 ?
Les cellulases mènent l'expansion, avec un TCAC attendu de 8,67 % à mesure que la capacité d'éthanol lignocellulosique passe du stade pilote à l'échelle commerciale.
Quelle région géographique est positionnée pour la plus forte accélération de la demande ?
L'Asie-Pacifique devrait croître d'environ 7,98 % par an, portée par les programmes E10 de la Chine et E20 de l'Inde ainsi que par le développement du biodiesel à base d'huile de palme en Asie du Sud-Est.
Quel changement opérationnel offre le plus grand potentiel de réduction des coûts d'approvisionnement en enzymes ?
La production d'enzymes sur site dans les bioraffineries peut réduire les dépenses en enzymes achetées d'environ 20 à 25 % tout en permettant des ajustements de formulation en temps réel.
Dernière mise à jour de la page le:



