
Taille et part du marché des casques d'aviation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.31 Milliards de dollars |
| Taille du Marché (2031) | 1.75 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.88 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des casques d'aviation par Mordor Intelligence
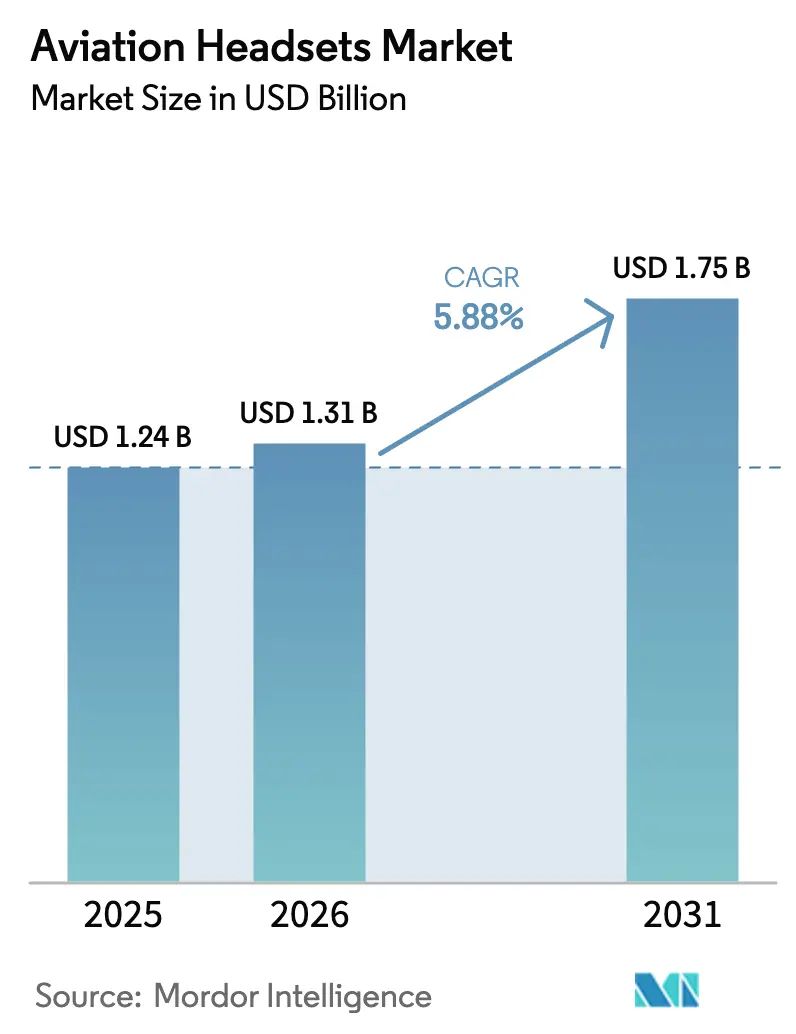
La taille du marché des casques d'aviation était évaluée à 1,24 milliard USD en 2025 et devrait progresser de 1,31 milliard USD en 2026 pour atteindre 1,75 milliard USD d'ici 2031, à un TCAC de 5,88 % durant la période de prévision (2026-2031). Cette hausse soutenue reflète l'adoption rapide des casques dans les programmes de décollage et d'atterrissage verticaux électriques (eVTOL), la croissance continue des flottes des compagnies aériennes commerciales et militaires, ainsi qu'un fort rebond des inscriptions à la formation des pilotes alors que les transporteurs reconstituent leurs capacités. Des mandats mondiaux plus stricts en matière de protection auditive, des cycles de modernisation de la défense réguliers et une acceptation croissante de la connectivité sans fil certifiée dans les cockpits renforcent la demande. La résilience de la chaîne d'approvisionnement pour les composants acoustiques et la lutte contre les produits contrefaits demeurent des enjeux essentiels. Néanmoins, les fabricants établis s'appuient sur leurs investissements en R&D et leur expertise en matière de certification pour protéger leur part de marché et leurs marges au sein du marché des casques d'aviation.
Principaux enseignements du rapport
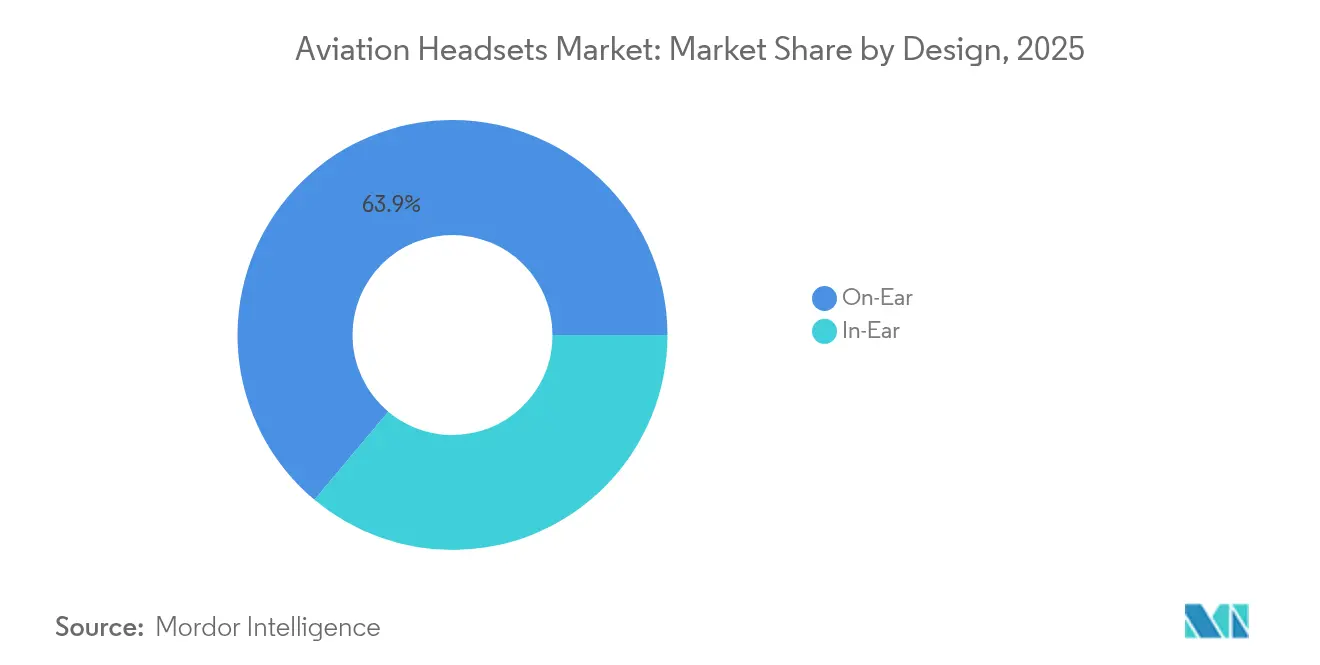
- Par conception, les modèles supra-auriculaires détenaient 63,90 % de la part du marché des casques d'aviation en 2025, tandis que les variantes intra-auriculaires devraient se développer à un TCAC de 7,10 % jusqu'en 2031.
- Par connectivité, les solutions filaires représentaient 57,10 % de la taille du marché des casques d'aviation en 2025 ; les offres sans fil devraient croître à un TCAC de 8,15 % sur la période 2026-2031.
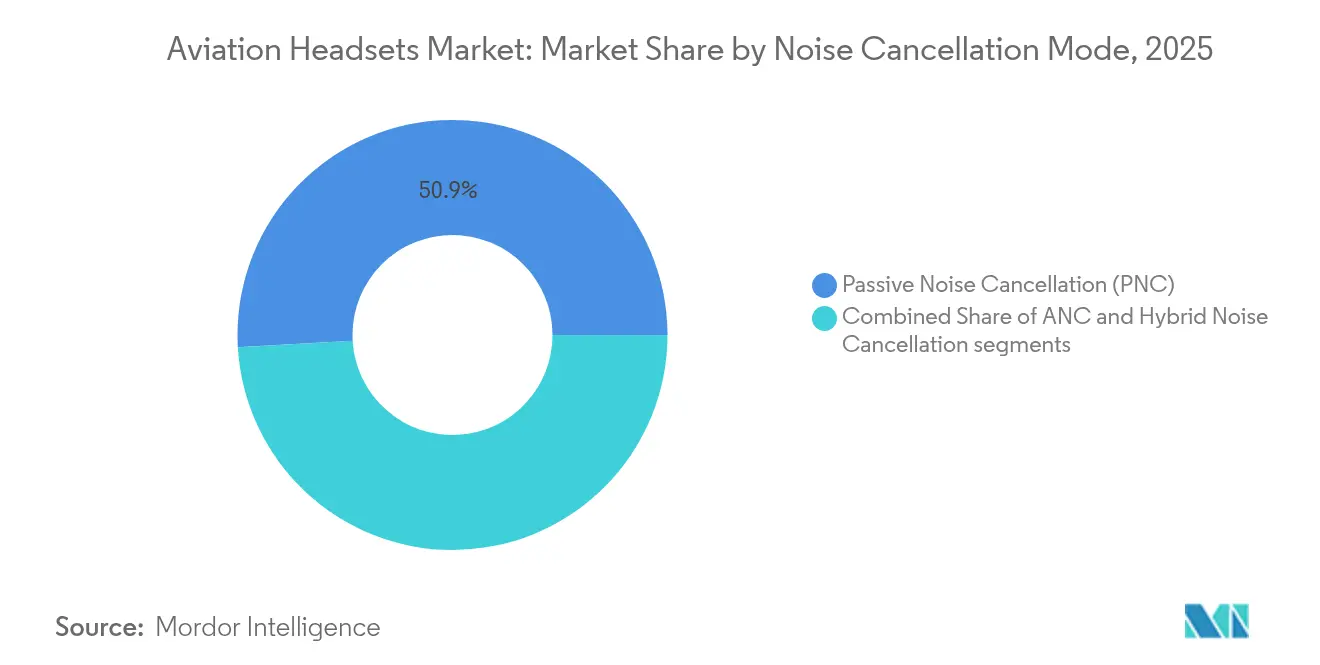
- Par mode d'annulation du bruit, les produits à annulation passive commandaient 50,90 % de la part du marché des casques d'aviation en 2025 ; l'annulation active du bruit (ANC) progresse à un TCAC de 8,25 %.
- Par application, l'aviation commerciale était en tête avec une part de revenus de 49,20 % en 2025, tandis que le segment eVTOL et mobilité aérienne urbaine devrait se développer à un TCAC de 9,85 % jusqu'en 2031.
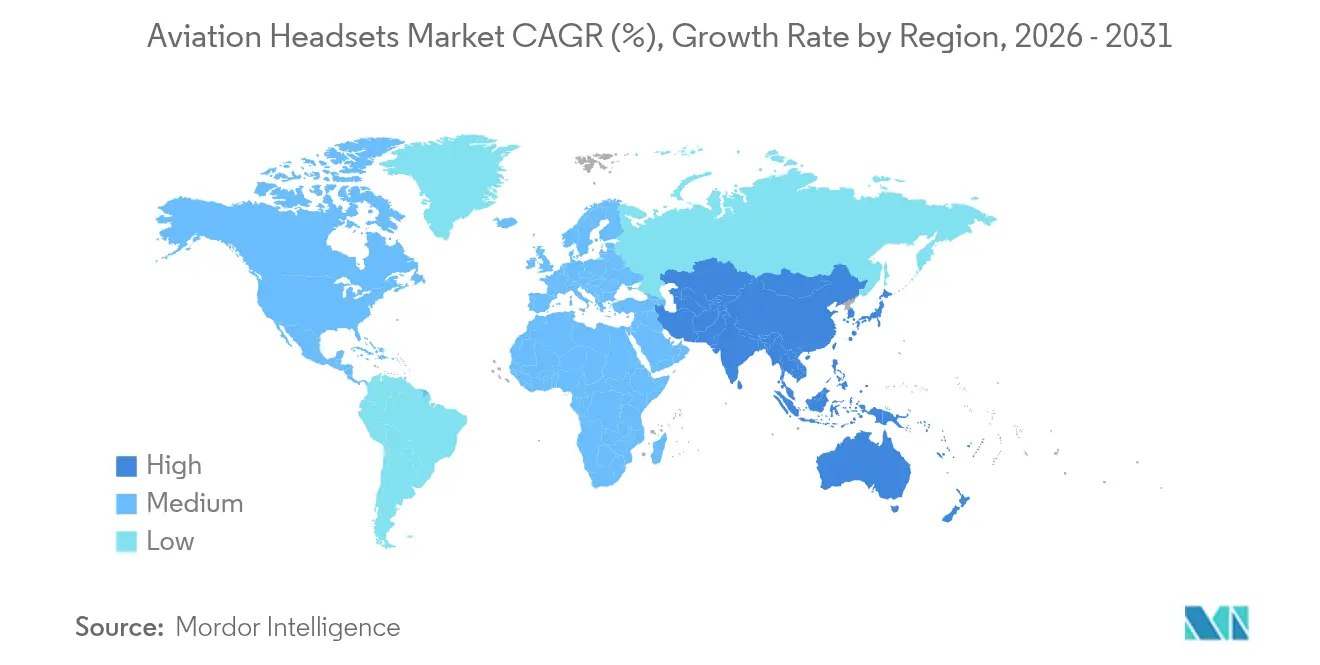
- Par géographie, l'Amérique du Nord représentait 45,10 % du marché des casques d'aviation en 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide, avec un TCAC de 7,85 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des casques d'aviation
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des inscriptions à la formation des pilotes | +1.2% | Mondial, le plus élevé en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption rapide de la connectivité Bluetooth et IP en cockpit | +0.8% | Amérique du Nord et Europe, se répandant vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Mandats stricts de protection auditive dans l'aviation commerciale | +0.6% | Mondial, mené par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Demande croissante de la part des opérateurs eVTOL et de mobilité aérienne urbaine | +1.4% | Amérique du Nord et Europe, premiers projets pilotes en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Programmes de modernisation de la défense pour les mises à niveau audio 3D/ANC | +0.7% | Amérique du Nord, Europe, certaines nations d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Évolution contentieuse vers des conceptions à faible pression de serrage certifiées | +0.5% | Mondial, marchés sensibles à la responsabilité juridique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des inscriptions à la formation des pilotes
Les compagnies aériennes du monde entier accélèrent leurs recrutements pour combler les déficits de la période pandémique et soutenir la croissance des flottes attendue au cours de cette décennie. Les écoles de pilotage exigent souvent que chaque stagiaire achète un casque certifié personnel pour des raisons d'hygiène et de sécurité, ce qui accroît directement la demande unitaire. La Federal Aviation Administration (FAA) des États-Unis prévoit une augmentation du débit de pilotes pour soutenir sa feuille de route relative à la Mobilité Aérienne Avancée (AAM). Les modèles à réduction active du bruit connaissent une adoption accrue, car les instructeurs signalent une moindre fatigue et une communication intercom plus claire, incitant les étudiants à investir dans des équipements haut de gamme.
Adoption rapide de la connectivité Bluetooth et IP en cockpit
Les spécifications de l'Union Internationale des Télécommunications (UIT) relatives aux communications intra-aéronautiques sans fil, finalisées en 2024, fournissent aux équipementiers aéronautiques (OEM) un cadre commun pour certifier les casques de cockpit fonctionnant sans fil. Boeing et Airbus ont commencé à intégrer ces normes dans les postes de pilotage de nouvelle génération, créant un avantage de premier entrant pour les fournisseurs qui obtiennent des Certificats de Type Supplémentaires avant leurs concurrents. Les pilotes d'aviation générale apprécient la liberté sans câbles, tandis que les compagnies aériennes évaluent les avantages du sans-fil face aux exigences rigoureuses des tests de fiabilité.
Mandats stricts de protection auditive dans l'aviation commerciale
L'Administration de la Sécurité et de la Santé au Travail (OSHA) rappelle que le bruit en cockpit supérieur à 85 dB peut provoquer une perte auditive irréversible sans protection adéquate.[1]Source : Administration de la Sécurité et de la Santé au Travail, "Interprétations normatives sur la protection auditive," osha.gov Les orientations de l'Association des Pilotes de Ligne (ALPA) renforcent l'obligation de diligence des compagnies aériennes de fournir des casques conformes. En conséquence, les compagnies aériennes éliminent progressivement les modèles passifs sur les secteurs long-courriers au profit d'unités ANC qui satisfont ou dépassent les exigences du Service des Normes de Vol de la FAA.
Évolution contentieuse vers des conceptions à faible pression de serrage certifiées
Le port prolongé d'un casque peut entraîner des réclamations pour maux de tête et des poursuites ergonomiques. Les Ordres de Normes Techniques (TSO) de la FAA exigent une certification de l'ensemble du système plutôt que des tests par composants, ce qui augmente les coûts mais améliore la protection en matière de responsabilité. Les fabricants qui documentent des conceptions à faible pression latérale — comme le modèle A30 de Bose — gagnent du terrain auprès des compagnies aériennes soucieuses de réduire les risques pour la santé au travail.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique |
|---|---|---|
| Prix élevés et coût total de possession élevé | -1.8% | Mondial, affectant particulièrement les segments sensibles aux prix et les marchés émergents |
| Prolifération de casques contrefaits et non certifiés | -0.9% | Mondial, avec une concentration dans les marchés à faible application de la réglementation |
| Obstacles à la certification de la sécurité des batteries embarquées pour les modèles sans fil | -0.7% | Mondial, avec un impact plus strict en Amérique du Nord et en Europe en raison de la surveillance réglementaire |
| Risque d'approvisionnement en composants acoustiques à base de terres rares | -0.5% | Mondial, avec une vulnérabilité particulière dans les centres de fabrication d'Asie-Pacifique |
| Source: Mordor Intelligence | ||
Prix élevés et coût total de possession élevé
Les casques d'aviation ANC phares sont souvent proposés entre 899 USD et 1 299 USD, ce qui peut dépasser le budget trimestriel de scolarité d'un élève pilote. La sensibilité aux prix est la plus élevée dans les communautés d'aviation générale d'Amérique latine, d'Afrique et de certaines parties d'Asie, ralentissant les conversions des modèles passifs vers les modèles actifs. Les coûts du cycle de vie des appareils comprennent également des remplacements périodiques de batteries ou de packs rechargeables, des jeux de coussinets auriculaires de rechange et, pour certains opérateurs, des frais de recertification TSO, qui freinent l'adoption à court terme malgré les avantages sanitaires à long terme.
Prolifération de casques contrefaits et non certifiés
Un marché gris en expansion propose des imitations à faible coût qui revendiquent une conformité TSO mais ne certifient que la capsule du microphone. Les directives de la FAA précisent que la modification d'un sous-ensemble approuvé par TSO annule la conformité à moins qu'elle ne soit approuvée par le fabricant d'origine.[3]Source : Federal Aviation Administration des États-Unis, "Plan de mise en œuvre Innovate28," faa.gov Les pilotes qui achètent des contrefaçons à leur insu risquent une défaillance de la communication et perdent les protections en matière de responsabilité produit, ce qui incite les fournisseurs légitimes à investir dans des programmes d'authentification et à sensibiliser les distributeurs pour préserver la confiance dans le marché des casques d'aviation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par conception : leadership supra-auriculaire, dynamisme intra-auriculaire
Les modèles supra-auriculaires dominaient 63,90 % de la part du marché des casques d'aviation en 2025, démontrant leur isolation passive et leur large compatibilité avec les impédances d'intercom de la génération précédente. Les conceptions intra-auriculaires sont cependant en voie d'atteindre un TCAC de 7,10 % jusqu'en 2031. Leur encombrement réduit s'aligne avec les systèmes de casque intégrés dans les prototypes eVTOL et les aéronefs à voilure tournante militaires. Les compagnies aériennes continuent de standardiser les ANC supra-auriculaires pour les équipages long-courriers, en invoquant une réduction de la fatigue. Parallèlement, les opérateurs charter adoptent des unités intra-auriculaires pour s'adapter aux cockpits à géométrie réduite et aux exigences de poids plus léger.
L'innovation intra-auriculaire soutient également des algorithmes ANC hybrides émergents qui compensent la variabilité d'étanchéité courante dans les formats écouteurs. À mesure que les postes de pilotage migrent vers des affichages tête haute et des commandes de suivi oculaire, les fabricants poussent des réseaux de capteurs compacts à embout auriculaire pour collecter des données biométriques sans ajouter de pression au serre-tête. Cette convergence entre l'audio et la surveillance physiologique élargit les propositions de valeur, renforçant les gains de parts du segment intra-auriculaire au sein du marché des casques d'aviation.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par type : accélération du sans-fil, fiabilité du filaire
Les casques filaires détenaient 57,10 % de la taille du marché des casques d'aviation en 2025, reflétant la préférence de longue date des régulateurs pour des voies de communication à sécurité intégrée et indépendantes de l'alimentation. Les variantes sans fil devraient croître à un TCAC de 8,15 %, en particulier dans les segments de formation et de propriété personnelle où les pilotes privilégient la liberté de mouvement. L'aviation générale mène l'adoption car les sources d'alimentation portables et les obstacles aux tests d'interférence sont moins contraignants que dans les opérations aériennes régulières.
Les transporteurs commerciaux, bien que prudents, évaluent désormais les options sans fil pour les postes de pilotage plus récents qui intègrent déjà des canaux Bluetooth basse énergie chiffrés. La FAA et l'EASA continuent de surveiller les données des tests de compatibilité électromagnétique, et les succès de certification au cours des deux prochaines années accéléreront probablement les cycles de remplacement à l'échelle de la flotte. Les équipes d'approvisionnement militaires considèrent le sans-fil comme essentiel pour les cockpits modulaires et la reconfiguration rapide des aéronefs, stimulant davantage la demande dans le marché des casques d'aviation.
Par mode d'annulation du bruit : l'ANC bouleverse les normes passives
Les conceptions passives commandaient encore 50,90 % de la part de marché en 2025 en raison de leurs prix inférieurs et de leur absence totale de dépendance à l'alimentation embarquée, un attrait pour les écoles de pilotage à budget limité. L'annulation active du bruit gagne cependant 8,25 % annuellement, portée par les réglementations de l'OSHA et de l'EASA qui assignent explicitement aux employeurs la responsabilité de l'atténuation des risques auditifs. Les acheteurs des compagnies aériennes citent souvent une réduction mesurable de la fatigue des équipages lors du passage à l'ANC, se traduisant par des opérations plus sûres sur les routes ultra-long-courriers.
Les systèmes hybrides qui combinent l'atténuation passive avec des filtres numériques adaptatifs émergent comme un compromis optimal, notamment pour les hélicoptères et les turbopropulseurs, où les signatures de vibration évoluent rapidement avec le régime de vol. Les fournisseurs ajoutent de la valeur en intégrant la détection de CO et l'égalisation audio dans le micrologiciel ANC, positionnant les casques comme des hubs de sécurité multi-capteurs plutôt que comme de simples appareils audio dans le secteur des casques d'aviation.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par application : l'eVTOL bouscule la domination de l'aviation commerciale
L'aviation commerciale a contribué à hauteur de 49,20 % des revenus de 2025, soutenue par des cycles de remplacement réguliers et une augmentation des mouvements du trafic aérien mondial. Pourtant, les casques destinés aux eVTOL et à la mobilité aérienne urbaine devraient se développer à un TCAC de 9,85 %, dépassant tous les segments historiques. La certification de services eVTOL pilotés dans les villes pionnières déclenche des programmes de formation spécialisés, chaque stagiaire nécessitant des appareils adaptés aux environnements hautement automatisés et au streaming continu de données.
La modernisation militaire continue de sous-tendre une demande stable, les mises à niveau audio spatial 3D améliorant la conscience situationnelle. L'aviation générale rebondit grâce aux vols de loisir post-pandémie, tandis que les casques de contrôle du trafic aérien restent un segment de niche stable, piloté par les mises à niveau des tours et des centres. Sur la période de prévision, la multiplication des sorties de mobilité aérienne urbaine devrait éroder progressivement la part de l'aviation commerciale, remodelant le mix de revenus à long terme dans le marché des casques d'aviation.
Analyse géographique
L'Amérique du Nord a conservé 45,10 % des revenus mondiaux en 2025, soutenue par des inscriptions solides dans les écoles de pilotage, le renouvellement des flottes dans les catégories régionales et long-courriers, et l'accélération des dépenses de défense consacrées aux programmes de modernisation de l'audio cockpit. Les États-Unis demeurent le principal contributeur, tirant parti de leur importante communauté d'aviation générale et des couloirs de démonstration de la Mobilité Aérienne Avancée (AAM). La chaîne d'approvisionnement aérospatiale du Canada et son secteur des ressources à forte intensité hélicoptère génèrent une demande supplémentaire régulière, tandis que l'expansion des compagnies aériennes touristiques du Mexique soutient les cycles de renouvellement des casques dans les flottes monocouloir.
L'Asie-Pacifique affiche le dynamisme le plus prononcé, avec un TCAC de 7,85 % jusqu'en 2031. Le régulateur de l'aviation civile chinoise autorise de nouveaux centres de formation de pilotes et des lignes d'assemblage eVTOL locales. Le programme de connectivité régionale UDAN de l'Inde multiplie les besoins en pilotes commerciaux, et le soutien gouvernemental aux parcs de compétences aérospatiales favorise l'approvisionnement en casques pour simulateurs. Le Japon, la Corée du Sud et Singapour mènent des essais commerciaux précoces de Mobilité Aérienne Urbaine (UAM), en se standardisant sur des casques ANC intra-auriculaires ultra-légers compatibles avec les cockpits à haute automatisation.
L'Europe maintient une croissance mesurée alors que l'EASA établit des références mondiales pour la certification VTOL. Les compagnies aériennes dont le siège est en Allemagne, en France et au Royaume-Uni investissent dans des mises à niveau ANC pour se conformer à des règles d'exposition au bruit en cockpit plus strictes. Parallèlement, les ministères de la défense allouent des fonds pour numériser les flottes héritées, incluant des casques audio spatial pour les aéronefs de combat multi-rôles et de transport. L'Europe méridionale et orientale enregistrent une activité soutenue d'aviation générale et de travail aérien, élargissant la base adressable régionale au sein du marché des casques d'aviation.

Paysage réglementaire
Les casques d'aviation utilisés dans les aéronefs certifiés sont régis par les normes de performance minimale des systèmes audio d'aviation en vertu de la FAA TSO-C139a. Cette norme couvre les microphones d'aéronef, les casques, les combinés et les haut-parleurs, et elle remplace les anciennes TSO telles que TSO-C50c, TSO-C57a et TSO-C58a. En Europe, l'EASA s'aligne via l'ETSO-C139a, qui relie les exigences aux caractéristiques et indicateurs de performance établis des systèmes audio (par exemple, via des références à la RTCA DO-214A), façonnant les objectifs de conception des casques en matière de compatibilité avec l'interphone, d'intelligibilité audio et de robustesse environnementale.
Dans les régimes de la FAA comme de l'EASA, les fabricants souhaitant obtenir l'autorisation TSO (TSOA) doivent démontrer leur conformité par des essais de qualification et environnementaux structurés, incluant généralement les protocoles RTCA DO-160. Cela relève la barre pour les nouveaux entrants et maintient la capacité de certification comme un levier concurrentiel durable. Pour les opérations aériennes de type Part 121 et d'autres cas d'usage strictement encadrés, les pratiques d'achat des exploitants privilégient souvent des équipements approuvés par la FAA et conformes aux TSO. Les modèles sans fil font l'objet d'un contrôle supplémentaire concernant la compatibilité électromagnétique et les approbations de sécurité des batteries d'aéronef avant une adoption plus large en exploitation en ligne.
Analyse de la chaîne de valeur
La chaîne de valeur des casques d'aviation commence par des fournisseurs de composants spécialisés pour les microphones et haut-parleurs, l'électronique ANR/ANC et les modules DSP, les matériaux de serre-tête et de coussinets, ainsi que les sous-systèmes de batterie et de charge pour les conceptions sans fil ou à alimentation hybride. Ces intrants alimentent les intégrateurs de casques et les marques telles que Bose, David Clark et Lightspeed Aviation, qui combinent l'ingénierie acoustique avec des travaux de sécurité et de certification, y compris les activités de conformité TSO/ETSO, et effectuent une validation de fiabilité conformément aux attentes des essais environnementaux aéronautiques.
En aval, les produits atteignent les clients via un mélange de canaux directs au client, de revendeurs et distributeurs agréés, et de programmes d'approvisionnement des exploitants qui regroupent le support et la configuration. L'intégration et le réglage s'étendent de plus en plus au-delà du matériel, les fournisseurs coordonnant les profils et l'interopérabilité avec les écosystèmes des aéronefs ou des groupes motopropulseurs, par exemple via des programmes B2B d'approvisionnement aéronautique comme Rotax Care. Les services après-vente et pièces détachées (coussinets d'oreille, protège-micros), ainsi que les mises à jour de firmware pour les casques intelligents ou connectés, soutiennent également les revenus liés au cycle de vie et aident à se différencier des produits contrefaits et non certifiés.
Paysage concurrentiel
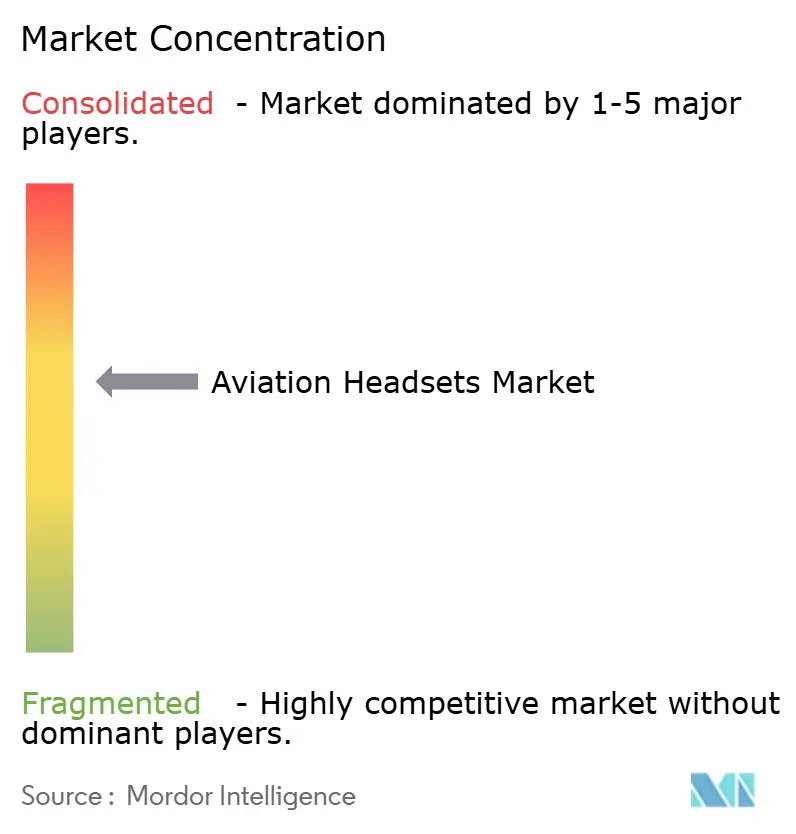
Une concentration modérée définit l'arène concurrentielle : aucun fournisseur ne dépasse la moitié des expéditions mondiales en unités, mais les cinq premiers représentent une nette majorité. Bose s'appuie sur son ANC TriPort propriétaire et son architecture à faible force de serrage, obtenant des contrats avec des compagnies aériennes long-courriers et une fidélité premium en aviation générale. David Clark maintient sa part grâce à une construction robuste, un héritage TSO et un catalogue militaire solide. Lightspeed se différencie par des fonctions de sécurité activées par logiciel — telles que l'alerte intelligente Kanari pour la détection de CO — étendant la valeur au-delà de l'audio.
Les mouvements stratégiques s'articulent autour de trois thèmes. Premièrement, l'intégration de plateformes : les fabricants de casques regroupent des applications mobiles qui enregistrent les données environnementales du cockpit, créant des écosystèmes prêts pour l'abonnement. Deuxièmement, la rapidité de certification : les fournisseurs s'empressent de compléter les soumissions TSO sans fil pour capter les premiers budgets de modernisation des compagnies aériennes. Troisièmement, la résilience de la chaîne d'approvisionnement : les grandes marques relocalisent la production d'éléments de drivers et de microphones après que le Bureau de Contrôle des Comptes du Gouvernement américain ait signalé des risques de dépendance aux terres rares.
Les nouveaux entrants font face à des barrières élevées : des installations de chambres acoustiques à forte intensité de capital, des tests réglementaires pluriannuels et la nécessité de démontrer la sécurité des batteries au lithium pour les modèles sans fil. Néanmoins, des innovateurs de niche axés sur des conceptions spécifiques aux eVTOL ou sur des microphones à conduction osseuse de qualité défense peuvent encore se tailler une part en s'associant avec des équipementiers de cellules au stade du prototype, démontrant que la différenciation technologique — et non les baisses de prix — reste le principal levier concurrentiel dans le marché des casques d'aviation.
Leaders du secteur des casques d'aviation
Bose Corporation
David Clark Company
3M Company
Lightspeed Aviation Inc.
Keenfinity GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La performance logicielle et le réglage spécifique à chaque plateforme ont créé un espace blanc évident pour les fabricants de casques au-delà des cycles traditionnels de renouvellement matériel. En juillet 2026, Lightspeed Aviation et BRP-Rotax ont annoncé un profil de réduction active du bruit et audio Delta Zulu adapté aux caractéristiques acoustiques des moteurs Rotax 912, 915 et 916 iS/c, avec un déploiement via le programme Rotax Care en août 2026 et des mises à jour de firmware plus larges prévues pour les utilisateurs existants à l'automne 2026. Ce type de liaison d'écosystème favorise la premiumisation grâce à des améliorations mesurables de l'audio en cockpit, et crée également des opportunités d'engagement récurrent via les mises à jour et la gestion de configuration, particulièrement dans les flottes d'aviation générale où les aéronefs équipés de moteurs Rotax restent courants.
Une deuxième opportunité provient de l'accélération de la différenciation en matière de certification et de conformité, les exploitants recherchant une meilleure protection auditive et une provenance vérifiée des équipements. Le seuil de risque auditif de 85 dB de l'OSHA et les directives de devoir de vigilance des compagnies aériennes croisent les attentes des TSO/ETSO de la FAA et de l'EASA, ce qui tend à favoriser les fournisseurs capables de documenter la conformité du système complet et des améliorations ergonomiques telles que les conceptions de serrage à basse pression. Le segment de prix haut de gamme est déjà visible, le A30 de Bose étant positionné à 1 299 USD en juin 2026, ce qui indique un potentiel de segmentation axée sur les fonctionnalités (performance ANC, confort et connectivité certifiée), accompagné de programmes d'authentification qui protègent l'intégrité des canaux contre les produits contrefaits.
Développements récents du secteur
- Avril 2026 : les casques 3M PELTOR ComTac VI utilisés lors de la mission d'équipage Orion de NASA Artemis II. L'intégration de casques de qualité aérospatiale pour les missions spatiales souligne le rôle des casques sans fil robustes dans des programmes de premier plan et valide la demande du marché pour des communications de cockpit fiables dans des environnements extrêmes.
- Avril 2026 : Bose célèbre le 40e anniversaire de son casque d'aviation ANR lors du SUN 'n FUN Aerospace Expo. Cet événement marquant renforce le leadership de la marque dans les casques à réduction active du bruit et soutient la notoriété et la dynamique de la demande dans les segments de l'aviation commerciale et militaire.
- Mars 2026 : attribution d'un contrat du DoD pour des équipements casque-microphone (SPE7MX26D0022). Cette activité d'approvisionnement de défense élargit la présence des systèmes de casques robustes et intégrés et démontre des relations d'approvisionnement à source unique à long terme dans les programmes militaires.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Nous définissons le marché des casques d'aviation comme les revenus générés par les casques certifiés utilisés pour la communication audio et la protection auditive des pilotes et de l'équipage dans les opérations aériennes, incluant les modèles filaires et sans fil vendus aux utilisateurs de l'aviation commerciale, militaire et générale.
Exclusions du périmètre : ce dimensionnement exclut les casques audio grand public non aéronautiques, les casques de jeu non certifiés, et les systèmes d'interphone de cockpit vendus comme équipements autonomes.
Aperçu de la segmentation
- Par conception
- Supra-auriculaire
- Intra-auriculaire
- Par type
- Filaire
- Sans fil
- Par mode d'annulation du bruit
- Annulation active du bruit (ANC)
- Annulation passive du bruit (PNC)
- Annulation hybride du bruit
- Par application
- Aviation commerciale
- Aviation militaire
- Aviation générale
- eVTOL et Mobilité Aérienne Urbaine (UAM)
- Contrôle du trafic aérien (ATC)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Qatar
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour définir les limites et construire l'image de départ de la demande avant les entretiens. Nous nous appuyons généralement sur des signaux publics d'activité aéronautique et un contexte de sécurité, tels que les statistiques de transport aérien de l'ICAO, les données de l'aviation civile et des pilotes de la FAA, les publications réglementaires et de sécurité de l'EASA, et les indicateurs opérationnels de l'IATA.
Pour convertir l'activité en hypothèses de valeur de marché, nous examinons également des sources telles que les ensembles de données du U.S. Bureau of Transportation Statistics, les recherches d'importation et de tarifs douaniers de l'U.S. International Trade Commission pour les catégories liées aux casques (le cas échéant), et des études évaluées par des pairs sur la préservation auditive et le bruit en cockpit. Les documents d'entreprise, les notes de certification des produits et la presse aéronautique réputée sont ensuite utilisés pour comprendre les cycles de produits, les fourchettes de prix et les modèles de distribution, que nous recoupons avec des abonnements payants pour les données financières des entreprises et les bases de données de brevets lorsque cela aide à clarifier l'orientation de l'innovation. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques ont été consultées pour collecter, valider et clarifier les données au cours du travail.
Entretiens et enquêtes primaires
Le travail primaire vise à valider ce qui est réellement acheté et remplacé dans chaque groupe d'exploitants, puis à aligner cela avec les prix et le mix par type de casque. Nous interrogeons et sondons des parties prenantes telles que les équipes d'achat des compagnies aériennes et des MRO, les écoles de pilotage et les opérateurs de formation, les techniciens de maintenance orientés défense, les distributeurs et les communautés de pilotes à travers l'APAC, l'EMEA et les Amériques, afin que les hypothèses issues de la recherche documentaire puissent être mises à l'épreuve et que les lacunes spécifiques puissent être combinées.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 25 % | Dirigeants (CXO) : 14 % | APAC : 42 % |
| Rang intermédiaire : 58 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 34 % |
| Petits acteurs : 17 % | Managers : 44 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par un bassin de demande descendant reconstitué à partir de l'activité aéronautique, puis affiné à l'aide de la logique d'équipement et de remplacement des casques par type d'exploitant. Nous estimons la base d'utilisateurs actifs et l'intensité d'utilisation à l'aide d'indicateurs tels que l'utilisation des aéronefs commerciaux, la population de pilotes et le débit de formation, les cycles de modernisation et de rétrofit de flotte, et la part des préférences de réduction du bruit active versus passive qui influence le prix de vente moyen.
Une fois ces totaux établis, nous les corroborons par des vérifications ascendantes sélectives, telles que des volumes d'unités échantillonnées à travers les canaux clés, une consolidation limitée des fournisseurs et distributeurs pour des vérifications de cohérence, et un contrôle croisé prix de vente moyen multiplié par volume pour les principaux segments d'application. Lorsque les données des répondants indiquent un manque de visibilité, nous appliquons des taux de remplissage conservateurs qui sont révisés lors des cycles de validation. Pour les prévisions, nous utilisons une analyse de scénarios appuyée par une régression multivariée, où la croissance du trafic aérien, l'activité de formation, le rythme des achats de défense et les évolutions technologiques induites par la certification sont les principaux moteurs, mis à l'épreuve avec les retours d'experts afin que la trajectoire reste réaliste.
Validation des données et cycle de mise à jour
Nous validons le modèle en comparant les résultats à des signaux indépendants, puis en vérifiant les sauts inhabituels dans les unités, les prix ou le mix qui ne correspondent pas aux tendances de l'activité aéronautique. Si un écart semble important, nous retestons les hypothèses par des questions de suivi avec les répondants et en réexaminant les séries publiques sous-jacentes utilisées dans la construction.
Avant validation finale, le travail passe par plusieurs revues d'analystes afin que les calculs, la gestion des devises et l'alignement des années restent cohérents de bout en bout. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des évolutions de certification, des perturbations d'approvisionnement ou des changements soudains de flotte et de formation. Juste avant la livraison, une dernière passe est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché des casques d'aviation selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les casques d'aviation peuvent sembler très éloignées les unes des autres car les sources ne comptabilisent pas toujours les mêmes acheteurs, les mêmes catégories de casques, ni le même point de la chaîne de vente. De plus, l'année de référence, le moment de la conversion des devises et la manière dont la demande de remplacement est traitée peuvent faire monter ou descendre les totaux même lorsque le récit de croissance semble similaire.
Les principaux facteurs d'écart sur ce marché proviennent généralement du fait que les estimations incluent uniquement l'aviation civile ou aussi les programmes militaires, de la manière dont elles traitent les flottes de formation par rapport aux flottes en service, et du fait que les modèles passifs et les accessoires sont ou non regroupés dans les revenus des casques. En suivant les données d'activité de flotte, les cycles de remplacement et les étapes de normalisation des devises, Mordor Intelligence maintient l'estimation liée à un bassin de demande reproductible et évite de mélanger des catégories audio adjacentes ou des effets ponctuels de stockage de canal.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,24 milliard USD (2025) | |
| Cabinet de conseil mondial A | 1,63 milliard USD (2024) | Utilise une année de référence antérieure et semble inclure un ensemble plus large de casques de communication aéronautique, ce qui peut englober des produits d'assistance au sol et non certifiés qui ne sont pas comptabilisés dans un périmètre strict d'usage en cockpit. |
| Éditeur sectoriel B | 0,37 milliard USD (2024) | Se concentre probablement sur des dépenses plus restreintes d'aviation générale et de formation uniquement et peut sous-estimer les cycles de remplacement de l'aviation militaire et commerciale, ce qui réduit la demande implicite tirée par la base installée. |
L'écart dans le tableau s'explique principalement par ce qui est comptabilisé comme une vente de casque d'aviation et par les groupes d'exploitants inclus. Notre approche reste transparente car la valeur est construite à partir de moteurs clairs d'activité et de remplacement, puis ajustée uniquement après des vérifications croisées avec la réalité des canaux et des prix, ce qui rend le résultat plus facile à reproduire et à actualiser au fil du temps.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des casques d'aviation ?
Le marché des casques d'aviation est évalué à 1,31 milliard USD en 2026 et est en voie d'atteindre 1,75 milliard USD d'ici 2031, avec un TCAC de 5,88 %.
Quel segment de conception détient la plus grande part ?
Les casques supra-auriculaires dominent avec 63,90 % de la part du marché des casques d'aviation en 2025, favorisés pour leur isolation acoustique éprouvée dans les cockpits traditionnels.
À quelle vitesse le segment des casques sans fil se développe-t-il ?
Les modèles sans fil devraient afficher un TCAC de 8,15 % entre 2026 et 2031, à mesure que les obstacles à la certification diminuent et que les pilotes recherchent une mobilité sans câble.
Quelle région affiche la plus forte croissance future ?
L'Asie-Pacifique devrait croître à un TCAC de 7,85 %, portée par une expansion rapide des flottes, des investissements dans la formation des pilotes et l'adoption précoce de la mobilité aérienne urbaine.
Pourquoi les casques à annulation active du bruit gagnent-ils en popularité ?
Des mandats mondiaux plus stricts en matière de protection auditive et des preuves que l'ANC réduit la fatigue des pilotes poussent les compagnies aériennes et les écoles de formation vers les modèles actifs.
Quels sont les principaux défis auxquels font face les fabricants de casques ?
Les prix initiaux élevés, les produits contrefaits et les contraintes de la chaîne d'approvisionnement en terres rares constituent des obstacles notables, bien que le leadership en matière de certification contribue à atténuer les risques.
Dernière mise à jour de la page le:



