
Taille et parts du marché des vitres intelligentes automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.55 Milliards de dollars |
| Taille du Marché (2031) | 6.74 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.69 % |
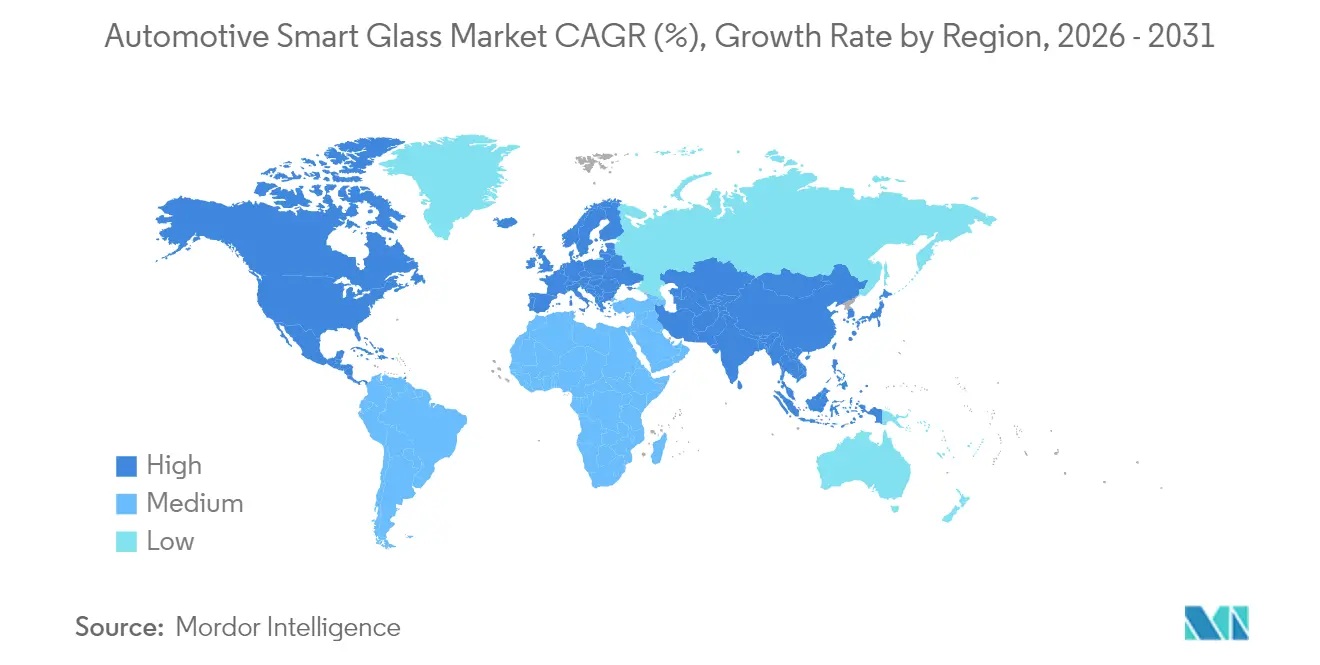
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vitres intelligentes automobiles par Mordor Intelligence
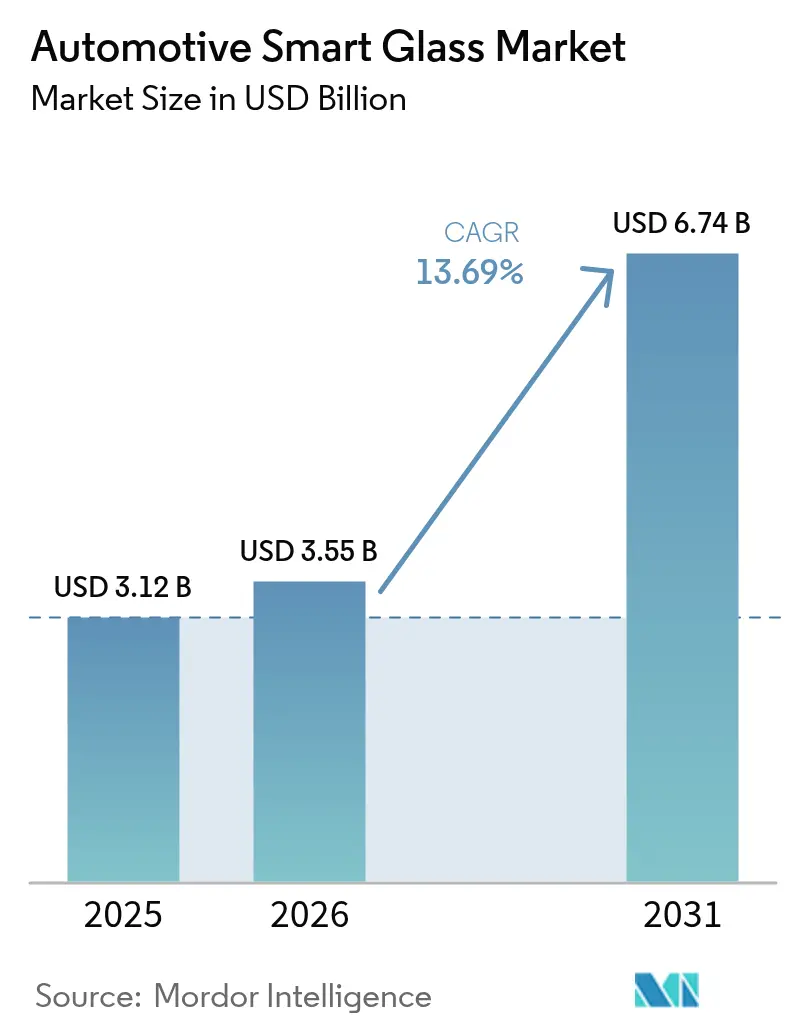
La taille du marché des vitres intelligentes automobiles en 2026 est estimée à 3,55 milliards USD, en hausse par rapport à la valeur de 2025 de 3,12 milliards USD, avec des projections pour 2031 affichant 6,74 milliards USD, progressant à un TCAC de 13,69 % sur la période 2026-2031. Cette trajectoire de croissance est ancrée dans l'électrification rapide des véhicules haut de gamme, le déploiement plus large des systèmes avancés d'aide à la conduite et les nouvelles réglementations sur le confort en habitacle mettant l'accent sur la réduction de l'éblouissement et l'efficacité thermique. La baisse continue des prix des modules électrochromiques, associée à des dispositifs à particules en suspension à commutation plus rapide, remodèle les choix de conception des équipementiers d'origine et raccourcit les cycles d'innovation. Les constructeurs automobiles recherchent de plus en plus de grands toits panoramiques et des pare-brise compatibles avec l'affichage tête haute combinant atténuation de la lumière et réduction du poids. Dans le même temps, les fournisseurs s'empressent de sécuriser leurs réserves d'oxyde d'indium et d'étain et de certifier des conducteurs transparents alternatifs. L'intensité concurrentielle reste modérée mais croissante, car les offres de modules intégrés promettent un assemblage final plus simple et aident les fournisseurs de rang 1 à défendre leurs marges. Parallèlement, une demande de rénovation émerge de la part des opérateurs de flottes qui voient dans les vitres intelligentes un moyen rapide d'améliorer le confort des passagers et de différencier leurs services.
Principaux enseignements du rapport
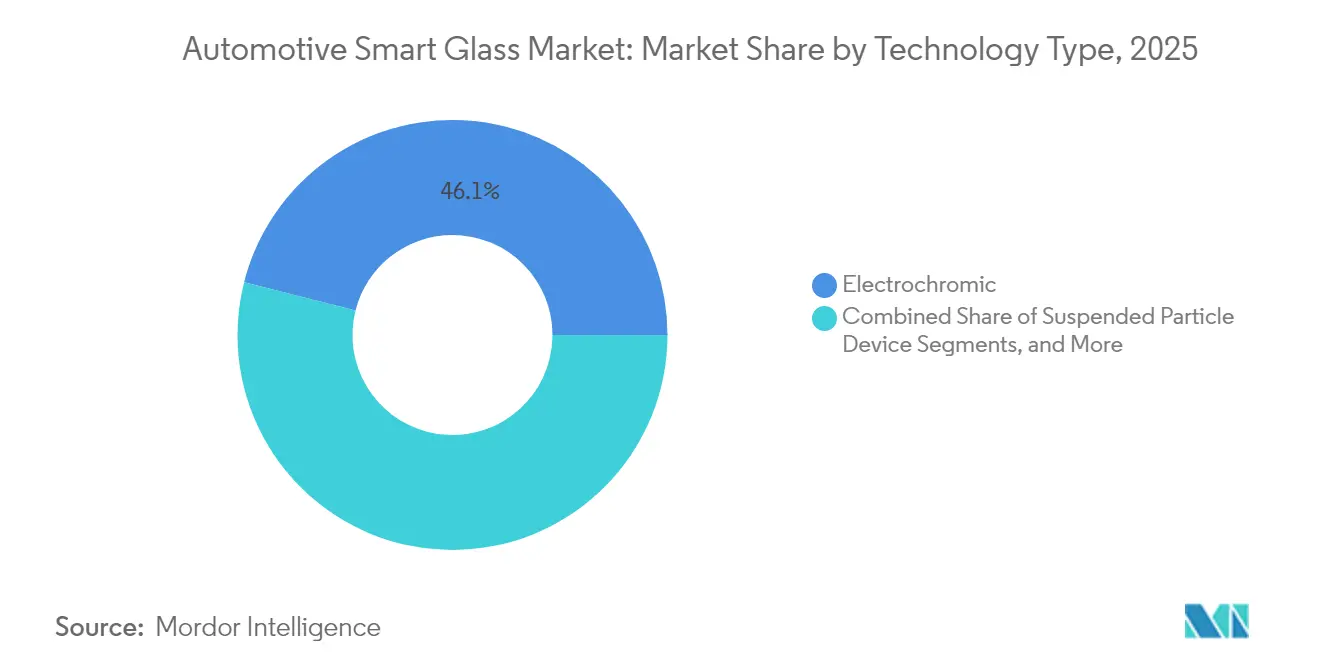
- Par technologie, le vitrage électrochromique a dominé avec 46,05 % des parts du marché des vitres intelligentes automobiles en 2025 ; les dispositifs à particules en suspension devraient afficher un TCAC de 14,63 % jusqu'en 2031.
- Par application, les vitres de toit ouvrant ont capté 73,42 % de la taille du marché des vitres intelligentes automobiles en 2025 ; les panneaux d'affichage tête haute intelligents et d'affichage sont prévus pour s'étendre à un TCAC de 16,44 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières ont représenté 62,98 % de la taille du marché des vitres intelligentes automobiles en 2025 ; le segment est en voie d'atteindre un TCAC de 16,05 % jusqu'en 2031.
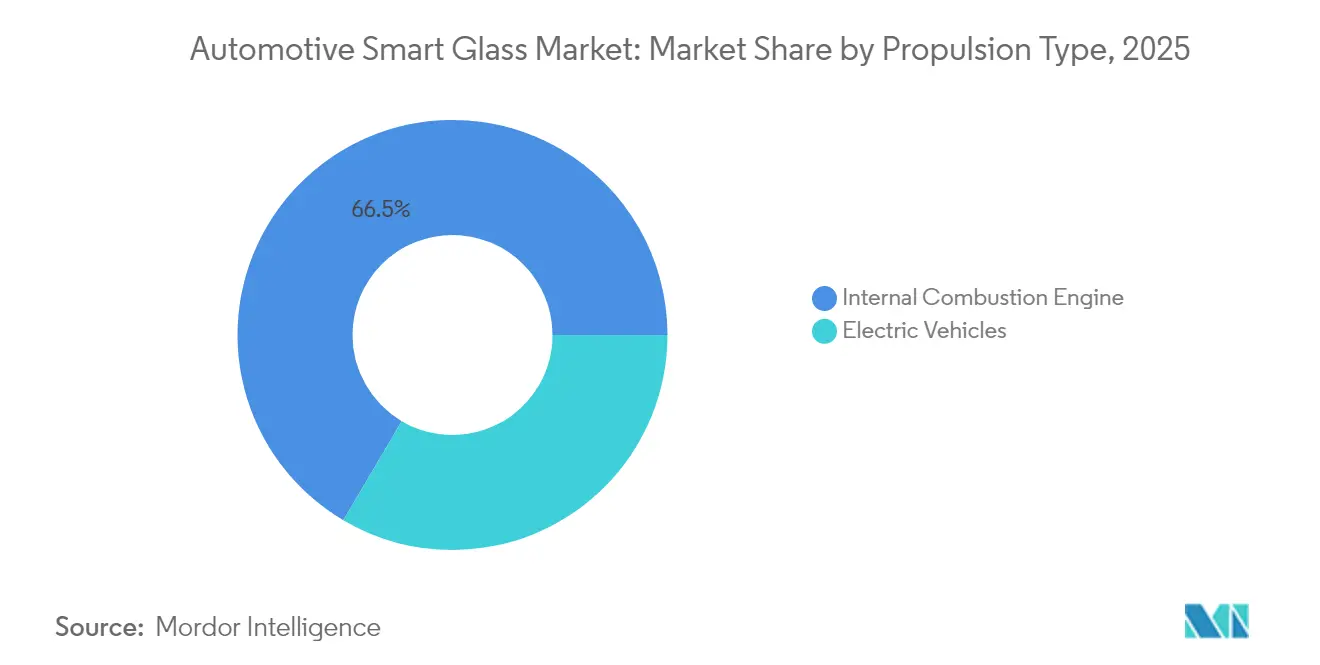
- Par propulsion, les modèles à moteur à combustion interne représentaient 66,52 % de la taille du marché des vitres intelligentes automobiles en 2025 ; les véhicules électriques sont prêts à atteindre un TCAC de 17,03 % jusqu'en 2031.
- Par canal de vente, les installations en première monte contrôlaient 85,77 % de la taille du marché des vitres intelligentes automobiles en 2025 ; le canal du marché secondaire affiche la progression la plus rapide à un TCAC de 16,25 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord commandait 41,92 % des parts du marché des vitres intelligentes automobiles en 2025 ; l'Asie-Pacifique devrait afficher un TCAC de 16,02 % sur le même horizon.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pare-brise compatibles avec les systèmes avancés d'aide à la conduite nécessitant des zones d'affichage tête haute atténuables | +3.2% | Amérique du Nord et Europe ; expansion en Asie-Pacifique | Moyen terme (2-4 ans) |
| Toits panoramiques plus grands dans les véhicules électriques pour compenser la chaleur de la batterie | +2.8% | Hubs VE en Chine, en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Véhicules de luxe et haut de gamme équipés de toits ouvrants électrochromiques | +2.1% | Amérique du Nord et Europe ; débordement vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Normes européennes plus strictes en matière d'éblouissement et d'UV | +1.9% | Europe avec répercussions réglementaires mondiales | Long terme (≥ 4 ans) |
| Modules de toit intelligent intégrés par les fournisseurs de rang 1 | +1.7% | Allemagne, Japon, Michigan | Court terme (≤ 2 ans) |
| Fours à verre neutres en carbone réduisant les coûts | +1.4% | Premiers adoptants en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pare-brise compatibles avec les systèmes avancés d'aide à la conduite stimulant la demande de verre d'affichage tête haute atténuable
Les systèmes avancés d'aide à la conduite reposent sur des affichages tête haute qui doivent rester visibles sous la lumière directe du soleil, l'éblouissement de l'aube et les transitions à la sortie des tunnels. Saint-Gobain et AGC ont conjointement validé des pare-brise feuilletés incorporant une fine couche intermédiaire électrochromique qui assombrit uniquement la zone d'affichage tête haute, préservant la clarté du pare-brise partout ailleurs [1]« Démonstration Solarbay SPD », Gauzy Ltd., gauzy.com. L'empilement TFEL transparent de Lumineq, monté derrière le verre de protection, délivre des flèches de réalité augmentée à fort contraste qui restent lisibles à une luminance extérieure maximale de 10 000 cd/m². Les constructeurs automobiles visant des niveaux d'automatisation SAE plus élevés adoptent des zones d'affichage tête haute atténuables pour réduire la charge de travail du conducteur et maintenir les opérations du tableau de bord à un minimum. Alors que la densité du contenu d'affichage tête haute progresse vers la navigation en réalité augmentée et les alertes des systèmes avancés d'aide à la conduite, le verre intelligent de pare-brise devient un composant fonctionnel de sécurité plutôt qu'une simple amélioration du confort.
Impulsion des équipementiers d'origine pour des toits panoramiques plus grands dans les véhicules électriques afin de compenser la chaleur du bloc-batterie
Les plateformes électriques génèrent une chaleur excédentaire lors des chargements rapides et des conditions de forte charge, mettant un nouvel accent sur la gestion thermique passive. Les toits panoramiques fabriqués avec des dispositifs à particules en suspension peuvent passer de transparent à opaque en quelques millisecondes, réduisant considérablement l'apport de chaleur solaire avant que les compresseurs de climatisation ne s'enclenchent [2]« Livre blanc sur les pare-brise électrochromiques », AGC Inc., agc.com . Le prototype Solarbay de Renault démontre que la programmation dynamique de l'opacité peut augmenter l'autonomie réelle d'un véhicule électrique de plusieurs points de pourcentage lors des cycles estivaux. Parce que le refroidissement de la batterie reste un sous-système coûteux, les ingénieurs des équipementiers d'origine voient dans le vitrage intelligent un levier accessible qui complète les nouvelles architectures de pompe à chaleur. La liberté de conception qui en résulte permet des lignes de toit plus épurées sans stores mécaniques, renforçant les caractéristiques stylistiques distinctives des véhicules électriques impossibles à reproduire avec des vitres à teinte fixe.
Normes européennes plus strictes en matière d'éblouissement et d'UV encourageant le vitrage intelligent
La révision du Règlement UNECE 43 impose une double conformité sur la transmission minimale de la lumière visible et l'exposition maximale aux ultraviolets pour les zones panoramiques, rendant les revêtements à teinte foncée conventionnels insuffisants [3]« Amendements à la Réglementation UNECE R43 », Commission européenne, europa.eu. Le verre intelligent contourne cette contrainte en modulant la teinte à la demande, offrant une clarté diurne complète dans les conditions de faible éblouissement tout en respectant les limites d'UV lors des événements à forte insolation. Les équipementiers d'origine européens ont pré-conçu des variantes de véhicules mondiaux autour de ces normes plus strictes afin d'éviter des références de vitrage spécifiques à chaque région, stimulant indirectement le marché des vitres intelligentes automobiles. La pression politique s'étend aux règles d'approvisionnement des flottes d'entreprises qui récompensent les habitacles à faible éblouissement, incitant les sociétés de crédit-bail à privilégier les modèles dotés de toits atténuables intégrés.
Fournisseurs de rang 1 proposant des modules de toit intelligent intégrés pour réduire le temps d'assemblage
Des fournisseurs de modules tels que Webasto et Continental sont allés au-delà du simple vitrage pour livrer des systèmes de toit clés en main avec électronique de commande intégrée, éclairage d'ambiance LED, capteurs de charge solaire et logiciels de diagnostic. Les modules prêts à l'installation en usine compriment le temps de cycle en éliminant les étapes séparées de câblage et d'étanchéité, ce qui peut libérer plusieurs heures de productivité globale par équipe sur les lignes à grand volume. Les équipementiers d'origine apprécient le modèle de garantie mono-fournisseur qui accompagne ces modules, réduisant les coûts logistiques et simplifiant l'homologation. La migration de valeur qui en résulte, des fabricants de verre vers les intégrateurs de systèmes, remodèle le pouvoir de négociation dans l'ensemble du secteur des vitres intelligentes automobiles, incitant à des coentreprises combinant science des matériaux et expertise mécatronique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût initial élevé des composants et de l'intégration | -2.9% | Mondial ; le plus marqué sur les marchés émergents | Court terme (≤ 2 ans) |
| Pénurie d'oxyde d'indium et d'étain de qualité automobile | -2.1% | Chaîne d'approvisionnement mondiale ; production concentrée en Chine | Long terme (≥ 4 ans) |
| Opérabilité thermique limitée des films PDLC | -1.8% | Moyen-Orient, nord du Canada, Sibérie | Moyen terme (2-4 ans) |
| Complexité de l'étalonnage sur le marché secondaire pour les pare-brise compatibles avec les systèmes avancés d'aide à la conduite | -1.3% | Amérique du Nord et Europe ; s'élargissant à mesure que les systèmes avancés d'aide à la conduite se généralisent | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des composants et de l'intégration
Les modules de toit électrochromiques et à dispositifs à particules en suspension ajoutent 200 à 800 USD par véhicule, une prime qui reste difficile à absorber sur les marchés du segment B ou sensibles aux coûts [4]« Analyse de la structure des coûts du verre intelligent », AGC Inc., agc.com. Au-delà des matières premières, les équipementiers d'origine doivent requalifier les performances en cas de choc du toit, ajouter des chemins de câbles et valider les logiciels qui s'interfacent avec les modules de contrôle de la carrosserie. La courbe d'apprentissage abrupte et les frais d'outillage en ligne de production dissuadent les constructeurs automobiles plus petits d'adopter ces technologies tôt. Les fournisseurs de rang 1 poursuivent donc en priorité les contrats de luxe à haute marge, ce qui reporte les économies d'échelle en volume qui accéléreraient autrement la baisse des prix. Bien que la R&D en cours promette des procédés de revêtement en ligne et de film en bobine, l'obstacle de coût à court terme continue de plafonner la pénétration dans les segments inférieurs du marché des vitres intelligentes automobiles.
Complexité de l'étalonnage sur le marché secondaire pour les pare-brise compatibles avec les systèmes avancés d'aide à la conduite
Les pare-brise intelligents associés aux systèmes avancés d'aide à la conduite à base de caméras exigent un étalonnage optique précis après remplacement, nécessitant souvent des outils et des panneaux cibles de niveau équipementier. Les ateliers de vitrage indépendants manquent de capitaux pour acquérir de tels équipements, entraînant des immobilisations prolongées des véhicules et des frais de service plus élevés. Les assureurs en Amérique du Nord et en Europe signalent une augmentation des coûts de sinistres, ce qui entraîne des franchises plus élevées sur les véhicules équipés de verre d'affichage tête haute atténuable. Cette friction dans la chaîne de services dissuade les acheteurs de flottes axés sur la revente et freine l'élan de modernisation sur le marché secondaire, même si les kits de rétrofit de vitres intelligentes deviennent plus disponibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de technologie :
le leadership de l'électrochromique face à l'innovation des dispositifs à particules en suspensionLe vitrage électrochromique représentait 46,05 % de la taille du marché des vitres intelligentes automobiles en 2025, une part soutenue par son équilibre entre vitesse de commutation, durabilité sur le cycle de vie et baisse du coût unitaire. Les dispositifs à particules en suspension devraient croître à un TCAC de 14,63 % jusqu'en 2031. Les dispositifs à particules en suspension comblent l'écart en offrant des changements de teinte en moins d'une seconde et des dégradés de tons moyens plus riches, des attributs qui résonnent avec les intérieurs axés sur la performance et les préréglages d'ombrage contrôlés par l'utilisateur. L'architecture électrochromique à base de film de Gentex aplatit davantage la courbe d'apprentissage pour les fournisseurs de toit de rang 1 en permettant la stratification en continu aux vitesses des lignes automobiles.
Sur la période de prévision, les empilements hybrides qui associent les dispositifs à particules en suspension pour une réponse rapide aux couches électrochromiques pour une opacité profonde pourraient capter une demande croisée, notamment dans les toits panoramiques qui doivent traiter l'éblouissement et la confidentialité. La concurrence entre ces technologies catalyse les co-investissements dans des conducteurs transparents de nouvelle génération, chaque architecture cherchant à atténuer les contraintes communes liées à l'oxyde d'indium et d'étain. Dans cette course, le marché des vitres intelligentes automobiles bénéficie continuellement de percées mutualisées qui élèvent les références de performance globales.
Parallèlement, les films à cristaux liquides en polymère dispersé et thermo-chromiques occupent des niches où la modulation passive convient aux gammes contraintes en coût. Bien que leur adoption soit comparativement plus lente, les variantes de cristaux liquides en polymère dispersé incorporant des nanoparticules absorbant les infrarouges montrent des promesses pour les navettes de luxe carrossées sur mesure desservant des itinéraires touristiques en climat chaud. Les panneaux de toit thermo-chromiques s'assombrissent au-dessus de 35 °C sans apport électrique et séduisent les camionnettes de livraison du dernier kilomètre qui recherchent un refroidissement de l'habitacle neutre en énergie. Ces petites tranches technologiques élargissent collectivement le spectre adressable du verre intelligent, permettant au marché des vitres intelligentes automobiles de servir les modèles grand public qui pourraient autrement manquer cette fonctionnalité en raison des barrières de coût. À mesure que les fournisseurs de rang 2 concèdent des brevets clés des pionniers, les pressions tarifaires devraient s'accentuer, comprimant finalement les marges mais élargissant la base installée.


Par type d'application :
les toits ouvrants dominent tandis que les affichages tête haute accélèrentLes installations de toits ouvrants représentaient 73,42 % de la taille du marché des vitres intelligentes automobiles en 2025, bénéficiant des échanges simples de modules de toit qui évitent la requalification structurelle des pare-brise. La demande des consommateurs pour une ambiance de plein air, amplifiée par le contenu des influenceurs sur les réseaux sociaux, fait des toits panoramiques une option presque incontournable sur les finitions premium. Le verre intelligent apporte des avantages tangibles tels que l'atténuation de l'éblouissement sans bloquer le panorama, renforçant le storytelling de marque autour du confort avancé. Pendant ce temps, les panneaux d'affichage tête haute intelligents et d'affichage affichent un TCAC de 16,44 % jusqu'en 2031, alors que le secteur pivote vers la navigation en réalité augmentée et les superpositions de surveillance du conducteur. Les constructeurs automobiles reconnaissent que le contenu au niveau du pare-brise doit rester visible dans toutes les conditions d'éclairage, faisant des zones atténuables une nécessité fonctionnelle plutôt qu'un luxe.
Les applications secondaires sur les vitres latérales et arrière se concentrent sur la confidentialité et la température uniforme de l'habitacle, prisées par les opérateurs de flottes de covoiturage. Les pare-brise avant, bien que techniquement plus difficiles en raison de l'épaisseur du feuilletage et des codes de sécurité, débloquent des revenus supplémentaires par véhicule grâce à la compatibilité avec les systèmes avancés d'aide à la conduite. La couche intercalaire SkyViera de Kuraray, récemment adoptée par le XUV 9e de Mahindra, intègre des rainures d'éclairage ambiant se synchronisant avec l'état d'atténuation du toit, offrant une expérience visuelle cohérente. Le paysage applicatif évolue du simple panneau unique vers des écosystèmes multi-surfaces, une transformation qui sous-tend un contenu par véhicule plus profond et propulse le marché des vitres intelligentes automobiles.
Par type de véhicule :
les voitures particulières stimulent la croissance en volumeLes voitures particulières commandaient 62,98 % de la taille du marché des vitres intelligentes automobiles en 2025 et devraient croître à un TCAC de 16,05 % jusqu'en 2031, alors que des marques grand public, dont Ford et Toyota, ont lancé des variantes de finition intermédiaire avec des toits atténuables en option. L'effet de levier du volume permet aux fabricants de verre d'amortir la R&D sur des millions d'unités, réduisant le coût marginal de plusieurs dizaines de pourcentages sur les cycles de modèles successifs. Notamment, les crossovers compacts — la carrosserie à la croissance la plus rapide au monde — présentent des ouvertures de toit suffisamment grandes pour justifier le verre intelligent même à des prix de marché intermédiaire. Bien que plus faibles en volume, les véhicules utilitaires affichent des revenus par unité plus élevés, car les impératifs réglementaires et opérationnels favorisent les vitres arrière à dégagement rapide pour la sécurité et la recharge rapide en dépôt. L'installation SmartVision de Gauzy sur les bus de la MTA de New York illustre comment les flottes du secteur public peuvent agir en tant que premiers adoptants, validant la durabilité dans des conditions d'utilisation intensive.
Une boucle de rétroaction se forme : à mesure que les sociétés de covoiturage privilégient l'expérience des passagers, elles spécifient le verre intelligent pour leurs niveaux premium, incitant les équipementiers d'origine à inclure des options de pré-câblage sur l'ensemble des gammes de produits. Cette demande latente alimente le pipeline des voitures particulières, créant un cercle vertueux d'économies d'échelle qui abaisse encore les prix. Le marché des vitres intelligentes automobiles anticipe donc un élan soutenu dans les segments de mobilité personnelle et partagée, à condition que les fournisseurs continuent à renforcer la durabilité des matériaux et leurs engagements en faveur de l'économie circulaire.
Par type de propulsion :
les véhicules électriques émergent comme catalyseur de croissanceLes plateformes à combustion interne détenaient encore 66,52 % de la taille du marché des vitres intelligentes automobiles en 2025, reflétant la domination du parc automobile existant. Pourtant, les véhicules électriques enregistrent le TCAC le plus rapide à 17,03 % jusqu'en 2031, car les toits lumineux s'inscrivent parfaitement dans la proposition de valeur des véhicules électriques d'habitacles silencieux et riches en technologie. L'architecture des véhicules électriques fournit une alimentation DC basse tension abondante pour les contrôleurs de verre sans convertisseurs auxiliaires, simplifiant l'intégration par rapport aux boîtiers 12 V des moteurs à combustion interne. De plus, l'obsession d'efficacité du groupe motopropulseur transforme chaque watt d'économie de charge de climatisation en autonomie réelle, une métrique qui résonne auprès des régulateurs et des consommateurs. Le FX Super One MPV de Faraday Future illustre cette frontière, combinant un toit d'affichage ultra-large avec des stratégies de compensation thermique de la batterie pour des températures d'habitacle allant de -30 °C à 55 °C.
À l'inverse, les plateformes hybrides constituent une étape intermédiaire : les équipementiers d'origine expérimentent avec des pare-soleil intelligents et des zones atténuables plus petites, collectant des données de télématique pour justifier le déploiement d'un toit complet dans les générations suivantes de véhicules électriques. À mesure que l'infrastructure de recharge se densifie et que les prix des batteries baissent, certains prévisionnistes prédisent qu'en 2030, plus de la moitié des véhicules équipés de vitres intelligentes seront entièrement électriques, cimentant le biais de propulsion comme accélérateur de croissance durable pour le marché des vitres intelligentes automobiles.
Par canal de vente :
dominance des équipementiers d'origine avec accélération du marché secondaireLes équipements d'usine représentaient 85,77 % de la taille du marché des vitres intelligentes automobiles en 2025, mais les kits du marché secondaire affichent désormais un TCAC de 16,25 % jusqu'en 2031, à mesure que les chaînes d'approvisionnement arrivent à maturité. Les premiers adoptants du marché secondaire comprennent les services de limousines et les équipeurs spécialisés qui rétrofittent des cloisons atténuables dans les berlines avec chauffeur. Le processus d'installation a été simplifié grâce à des modules de toit prêts à brancher, pré-collés avec de l'électronique de commande, réduisant le temps de main-d'œuvre à moins de quatre heures dans des ateliers certifiés. Initialement méfiantes face aux dépenses de recalibrage, les compagnies d'assurance ont proposé des primes réduites lorsque les kits du marché secondaire incluent des modes antireflet de sécurité intégrée pouvant réduire le risque d'accidents à l'aube et au crépuscule. Simultanément, les amateurs de bricolage restent un segment marginal en raison des adhésifs de collage spécialisés et du codage de sécurité requis après l'installation.
Les équipementiers d'origine ont commencé à considérer la robustesse du marché secondaire comme un levier de valeur de marque, approuvant des packages d'accessoires sélectionnés pour maintenir des valeurs résiduelles élevées. Ce modèle de coexistence signifie que le marché des vitres intelligentes automobiles bénéficie d'un double pipeline de revenus : des volumes stables chez les équipementiers d'origine et une innovation agile sur le marché secondaire. À long terme, des percées dans les revêtements autoréparants et le transfert d'énergie sans fil pour les panneaux de toit pourraient démocratiser davantage les opportunités de rétrofit, élargissant la demande totale adressable au-delà des véhicules de première propriété.
Analyse géographique
Marché du Verre Intelligent Automobile en Amérique du Nord
L'Amérique du Nord a conservé 41,92 % de la taille du marché du verre intelligent automobile en 2025, soutenue par la densité des véhicules de luxe, l'évolution rapide des réglementations ADAS et les vastes empreintes d'approvisionnement de rang 1 concentrées autour du Michigan et de l'Ontario. Les acheteurs américains sont prêts à payer pour un confort amélioré par la technologie, comme en témoigne le pack de toit à atténuation optionnelle de la Model Y de Tesla. Les flottes canadiennes, confrontées à des hivers plus rigoureux, testent des toits électrochromes pour faciliter le dégivrage en modulant l'absorption infrarouge, une fonctionnalité en cours de validation active par Saint-Gobain. L'harmonisation réglementaire transfrontalière sur les paramètres HUD des pare-brise simplifie l'homologation, soutenant l'appétit des équipementiers pour le verre intelligent multi-surfaces.
Marché du Verre Intelligent Automobile en Europe
L'Europe se classe deuxième en termes de chiffre d'affaires global, mais continue de façonner les normes techniques mondiales. Les marques premium allemandes sont pionnières dans de nouvelles chimies d'empilement, tandis que les régulateurs français et suédois poussent des indicateurs d'économie circulaire qui traitent du délaminage en fin de vie. L'attention particulière de la région portée aux habitacles à faible éblouissement et à faible rayonnement UV a propulsé l'adoption dans les berlines à hayon du segment B. Le restylage de la Volkswagen ID.3 introduit une zone d'atténuation partielle du toit pour répondre aux enquêtes de satisfaction des clients. Les subventions de recherche du programme Horizon de l'UE financent des fours neutres en carbone, garantissant de futurs gains d'échelle qui se répercuteront sur l'ensemble du marché mondial du verre intelligent automobile.
Marché du Verre Intelligent Automobile en Asie-Pacifique
L'Asie-Pacifique représente le théâtre à la croissance la plus rapide, affichant un CAGR de 16,02 % jusqu'en 2031. La Chine, épicentre de la production mondiale de véhicules électriques, s'appuie sur des géants nationaux du verre comme Fuyao pour assurer la résilience de la chaîne d'approvisionnement. L'incitation gouvernementale au toit ouvrant pour les NEV accélère la pénétration du verre intelligent de toiture dans les villes de rang 1, où les îlots de chaleur urbains estivaux entraînent une surutilisation de la climatisation. Le segment des kei-cars japonais teste des panneaux SPD compacts pour les hayon arrière, soulignant comment les intérieurs à espace contraint valorisent l'ombrage dynamique. La Corée du Sud favorise des alliances stratégiques entre les leaders des puces mémoire et les fournisseurs de toits de rang 1 pour intégrer la détection de l'état du conducteur aux ajustements de teinte du toit, renforçant la culture d'innovation au niveau système de la région.
Marché du Verre Intelligent Automobile en Amérique Latine et au Moyen-Orient
Bien que plus modestes aujourd'hui, l'Amérique latine et le Moyen-Orient illustrent des opportunités de niche. Les flottes touristiques au Mexique équipent en rétrofit des vitres latérales électrochromes pour les itinéraires panoramiques, tandis que les SUV de luxe des États du Golfe adoptent un contrôle de teinte à trois zones pour faire face à des pics ambiants de 50 °C. Ces exemples signalent un niveau de référence éventuel en matière d'attentes vis-à-vis du verre intelligent parmi les acheteurs automobiles mondiaux, garantissant que les écarts d'adoption régionaux se réduisent.

Paysage réglementaire
Le verre intelligent automobile utilisé dans les pare-brise, les toits ouvrants et les vitrages latéraux doit répondre à des règles de vitrage de sécurité de longue date en matière de qualité optique et d'installation. Cela inclut le règlement CEE-ONU n° 43 pour de nombreux programmes automobiles mondiaux et la norme américaine FMVSS 205 (49 CFR 571.205) pour les véhicules certifiés selon les exigences des États-Unis. Ensemble, ces cadres définissent des limites pour la transmission de la lumière visible, la résistance à l'abrasion et la distorsion optique, contraignant les empilements électro-commutables et les approches de laminage utilisées dans les pare-brise compatibles HUD et les toits panoramiques.
L'activité récente en matière de règles et de normes restreint également la boîte à outils de conformité disponible pour les équipementiers et les fournisseurs de rang un. La norme ISO 11983:2025 (publiée en janvier 2025) établit des méthodes d'essai standardisées pour les vitrages électro-commutables, y compris la performance de commutation et la durabilité, ce qui favorise une qualification plus cohérente d'une région à l'autre. Aux États-Unis, la NHTSA a publié une règle finale datée du 3 juin 2026 qui a supprimé les exigences obsolètes de la FMVSS n° 205(a) liées aux vitrages fabriqués avant le 1er septembre 2006, rationalisant les références sans modifier les obligations fondamentales de sécurité des vitrages pour les programmes actuels de verre intelligent automobile. En Europe, le règlement ONU n° 167, tel que reflété dans le règlement (UE) 2026/272 sur la vision directe des véhicules à moteur, reconnaît des concepts de conception de fenêtres innovants destinés à améliorer la visibilité des usagers de la route vulnérables, créant un espace de conception supplémentaire pour des solutions de vitrage avancées au-delà des cas d'usage traditionnels du toit et du pare-brise.
Analyse de la chaîne de valeur
La chaîne de valeur du verre intelligent automobile commence par les matières premières et les revêtements, notamment les conducteurs transparents et les couches fonctionnelles électrochromes ou SPD. Elle se poursuit avec les fournisseurs de films et d'intercalaires, les entreprises de flottage et de transformation du verre, l'intégration du laminage et de l'électronique, et enfin l'assemblage des modules par les fournisseurs de rang un avant l'installation chez l'équipementier. L'intégration est de plus en plus pilotée par modules, les fournisseurs de rang un regroupant le vitrage avec des contrôleurs, des capteurs, un câblage et des diagnostics. Cela favorise les installations de toit et de pare-brise sous forme d'ensembles prêts à monter et déplace la valeur du vitrage autonome vers des systèmes mécatroniques intégrés.
Des collaborations récentes montrent que la chaîne s'organise autour de l'industrialisation et de l'intégration multipartite. Gauzy a introduit un empilement de verre intelligent préfabriqué destiné aux fournisseurs de rang un et aux fabricants de verre équipementiers pour soutenir une intégration évolutive et une fabrication à plus grand volume, et son verre intelligent SPD est entré en production en série pour un programme de véhicule phare grâce à une collaboration avec Research Frontiers. Dans les applications de pare-brise centrées sur l'affichage, la QuadAlliance formée par ZEISS, tesa, Saint-Gobain Sekurit et Hyundai Mobis illustre la consolidation entre l'optique, les adhésifs, le vitrage automobile et l'intégration des modules pour créer une voie unique vers la commercialisation de l'affichage holographique sur pare-brise. Du côté de la demande, des partenariats liés aux équipementiers, tels qu'Ambilight fournissant des vitres latérales électrochromes pour Nio et une application de toit ouvrant à assombrissement électrochrome avec Xiaomi, mettent en évidence le rôle des plateformes de véhicules électriques centrées sur la Chine dans l'accélération des gains de conception, tout en exposant un risque en amont lié à des matériaux contraints comme l'oxyde d'étain-indium de qualité automobile et le besoin de conducteurs transparents alternatifs.
Paysage concurrentiel
La matrice concurrentielle reste modérément fragmentée, avec des conglomérats verriers historiques exploitant des économies d'échelle tandis que des innovateurs spécialisés poursuivent des niches fortifiées par des brevets. Saint-Gobain, AGC et Guardian Industries contrôlent conjointement une part dominante des programmes de toit pour équipementiers d'origine grâce à des contrats d'approvisionnement de plusieurs décennies et à des lignes de flottage localisées. Leur intégration verticale permet une conversion rapide des lignes pour la stratification de verre intelligent, les protégeant des pénuries ponctuelles en butyral de polyvinyle et en oxyde d'indium et d'étain. À l'inverse, Gentex, Gauzy et View se concentrent sur des chimies différenciées et obtiennent des prix plus élevés par mètre carré grâce à leur leadership en performance, s'associant souvent à des intégrateurs de systèmes pour accéder aux lignes de production de masse.
AGC a présenté des pare-brise d'affichage transparent capables de superposer la navigation en réalité augmentée, ce qui positionne l'entreprise face aux fournisseurs d'électronique qui lorgnent sur le même espace de pare-brise. L'analyse des brevets révèle une concentration de nouveaux dépôts autour des interfaces d'empilement hybride et des autodiagnostics détectant le délaminage avant que les performances optiques ne se dégradent, soulignant comment le logiciel et la fusion de capteurs deviennent déterminants.
La pression sur les prix augmente à mesure que des entrants chinois déploient des variantes à dispositifs à particules en suspension à prix agressif, tirant parti de subventions liées aux volumes nationaux de véhicules électriques. En réponse, les acteurs occidentaux établis recherchent des accords de licence croisée pour éviter les blocages litigieux et maintenir leurs avantages en termes de délai de mise sur le marché. Il en résulte une structure de marché où la différenciation dépend de l'intégration systémique globale — combinant verre intelligent, éclairage d'ambiance et données de voiture connectée — plutôt que de la simple technologie de teinte. Ces dynamiques entretiennent une rivalité équilibrée qui stimule l'innovation tout en prévenant le verrouillage monopolistique, maintenant le marché des vitres intelligentes automobiles dynamique et adaptatif.
Leaders du secteur des vitres intelligentes automobiles
AGC Inc.
Saint-Gobain S.A
Gentex Corporation
Nippon Sheet Glass Co. Ltd.
Corning Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché du Verre Intelligent Automobile
- Saint-Gobain S.A.
- AGC Inc.
- Nippon Sheet Glass Co. Ltd.
- Corning Inc.
- Guardian Industries
- Research Frontiers Inc.
- Gentex Corporation
- Gauzy Ltd.
- View Inc.
- Fuyao Glass Industry Group
- Xinyi Glass Holdings Limited
- AGP Group
- SYP Glass Group Co.,Ltd.
- SCHOTT AG

Opportunités de marché et perspectives d'avenir
Une opportunité majeure émerge à l'intersection du verre intelligent et des fonctions d'affichage embarqué, où les pare-brise et autres surfaces transparentes deviennent des plateformes optiques actives pour les concepts d'affichage HUD et de nouvelle génération. La QuadAlliance (ZEISS, tesa, Saint-Gobain Sekurit et Hyundai Mobis) formée en février 2026 autour de l'industrialisation des affichages holographiques sur pare-brise crée une voie concrète permettant aux fournisseurs de monétiser le vitrage intelligent au-delà de l'ombrage. Elle favorise également l'extension du contenu vers des cas d'usage de vision directe et d'information au conducteur tout en standardisant les interfaces entre les films, le laminage et l'intégration des modules.
Une autre opportunité découle du passage des installations de luxe sur mesure vers une production électrochrome plus évolutive et un renforcement de la chaîne d'approvisionnement. En janvier 2026, Mativ Holdings a annoncé un investissement en capital dans Miru Smart Technologies pour accélérer la commercialisation des fenêtres électrochromes dynamiques et renforcer la résilience de la chaîne d'approvisionnement grâce aux films intercalaires à base de TPU Argotec, indiquant que la préparation des intercalaires et revêtements en amont est traitée comme un facteur déterminant pour une adoption automobile plus large. Par ailleurs, les programmes des équipementiers associant le verre intelligent à une logique de teinte automatisée élargissent les cas d'usage adressables au-delà des toits ouvrants ; par exemple, Fuyao travaillant avec XPENG sur une fonctionnalité de pare-brise à assombrissement piloté par IA décrite comme couvrant un ajustement de la transmission de lumière visible de 5 % à 60 %. Ces initiatives s'alignent sur les efforts des équipementiers pour gérer la charge thermique de l'habitacle et réduire la consommation énergétique du système CVC dans les véhicules électriques, créant une marge de manœuvre pour les fournisseurs afin de proposer une optique compatible ADAS, une performance de commutation robuste sur toute la plage de températures, et des formats de fabrication industrialisés qui simplifient l'intégration au niveau des fournisseurs de rang un et des équipementiers.
Recent Industry Developments in Marché du Verre Intelligent Automobile
- Avril 2026 : Gentex et Antolin ont signé un accord de coopération pour apporter des pare-soleil électrochromes à assombrissement variable de nouvelle génération sur le marché automobile européen. Cette collaboration associe la technologie d'assombrissement de Gentex au savoir-faire d'intégration intérieure d'Antolin, favorisant une adoption plus rapide par les équipementiers grâce à une approche de composant plus intégrée et prête à l'emploi pour l'habitacle.
- Février 2026 : ZEISS, tesa, Saint-Gobain Sekurit et Hyundai Mobis ont formé la QuadAlliance pour accélérer l'industrialisation des affichages holographiques sur pare-brise, visant un modèle de chaîne d'approvisionnement capable de soutenir la production de masse. En combinant les capacités d'optique, de collage/adhésifs, de vitrage automobile et d'intégration de modules, l'alliance s'attaque à un goulot d'étranglement clé pour faire évoluer le vitrage intelligent doté d'affichage au-delà des programmes à faible volume.
- Juillet 2025 : Gauzy a lancé un empilement de verre intelligent préfabriqué pour applications automobiles destiné aux fournisseurs de rang un et aux fabricants de verre équipementiers afin de simplifier la fabrication et l'intégration à grand volume. Le format d'empilement industrialisé réduit les étapes de traitement pour le laminage et l'intégration électronique, contribuant à raccourcir les délais des programmes pour les toits panoramiques et autres surfaces de vitrage intelligent.


Marché du Verre Intelligent Automobile Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché est comptabilisé comme les revenus générés par le vitrage automobile intelligent et commutable pouvant modifier sa teinte ou sa transparence grâce à une technologie active, fourni pour une utilisation dans les véhicules.
Exclusions de périmètre : Nous excluons le verre automobile conventionnel non commutable et les films de teinte de vitre basiques qui ne permettent pas de changements contrôlés de transmission de la lumière.
Aperçu de la segmentation
- Par type de technologie
- Électrochromique
- Dispositif à particules en suspension (SPD)
- Cristaux liquides en polymère dispersé (PDLC)
- Thermo/photo-chromique
- Hybride / multi-empilement
- Par type d'application
- Vitres de toit ouvrant
- Vitres arrière et latérales
- Pare-brise avant et arrière
- Panneaux d'affichage tête haute intelligents / d'affichage
- Par type de véhicule
- Voitures particulières
- Véhicules utilitaires légers
- Véhicules utilitaires moyens et lourds
- Bus et autocars
- Par type de propulsion
- Moteur à combustion interne
- Véhicules électriques
- Par canal de vente
- Équipementier d'origine (OEM)
- Marché secondaire
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Indonésie
- Vietnam
- Philippines
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par établir le bassin de demande et les taux de production où le vitrage intelligent apparaît dans les véhicules, et nous procédons ainsi à l'aide de données publiques vérifiables. Des sources telles que les statistiques de production de véhicules de l'OICA, les flux commerciaux d'UN Comtrade pour les catégories de verre et de film pertinentes, les références de sécurité des véhicules de la NHTSA et de la CEE-ONU, ainsi que les documents du DOE américain sur l'énergie et l'efficacité des vitrages, nous aident à comprendre ce qui est fabriqué, où cela est expédié, et quelles performances sont visées.
Nous ajoutons ensuite des preuves à l'appui provenant des rapports annuels d'entreprises, des présentations aux investisseurs, de la presse automobile et des matériaux réputée, et des bases de données de brevets pour cartographier l'orientation technologique et le calendrier d'adoption. Si nécessaire, nous consultons également des abonnements payants pour les données financières et de renseignement d'entreprises, les actualités et données financières, ainsi que les vues d'importation et d'exportation au niveau des expéditions, qui aident à combler les lacunes concernant l'exposition des fournisseurs et les flux transfrontaliers. Ces sources documentaires sont illustratives, et de nombreux autres documents et jeux de données publics ont également été examinés pour collecter, valider et clarifier les données d'entrée.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour transformer les hypothèses documentaires en données de tarification, de pénétration et de calendrier exploitables, afin d'éviter de surcompter les programmes en phase précoce. Nous avons échangé avec un ensemble de fournisseurs de matériaux et de composants, de contacts de programmes automobiles et d'achats, et d'acteurs du côté des canaux de distribution à travers l'APAC, l'EMEA et les Amériques, puis avons utilisé des vérifications de suivi pour aligner les courbes d'adoption par catégorie de véhicule et par application (par exemple, vitrage de toit contre vitres latérales).
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 36 % | Cadres dirigeants : 15 % | APAC : 41 % |
| Rang intermédiaire : 43 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 34 % |
| Petits acteurs : 21 % | Managers : 54 % | Amériques : 25 % |
Dimensionnement et prévision du marché
Le modèle central est une approche descendante qui reconstitue la demande adressable en vitrage à partir de la production de véhicules, du mix de plateformes et des taux d'installation au niveau des applications, qui sont ensuite valorisés à l'aide de prix typiques de modules et d'intégration par technologie. Nous conservons une logique simple en travaillant sur les emplacements où le verre intelligent est réellement spécifié, tels que les toits ouvrants et panoramiques, les vitres arrière et latérales, et certains cas d'usage de pare-brise, puis en appliquant des parts d'adoption pour les véhicules particuliers et utilitaires.
Pour garantir un total réaliste, nous corroborons le résultat avec des approximations ascendantes sélectives, y compris des regroupements d'échantillons de revenus de fournisseurs et des prix de vente moyens échantillonnés multipliés par des volumes estimés pour les principales applications, puis nous ajustons là où des écarts apparaissent. Les données d'entrée qui influencent le plus directement le modèle comprennent les constructions de véhicules mondiales et régionales, les tendances de pénétration des toits intelligents, les évolutions du mix de véhicules électriques, le mix technologique (électrochrome, SPD et PDLC), et la progression attendue des prix de vente moyens à mesure que les couches de commutation et les contrôleurs montent en échelle. Les prévisions sont élaborées à l'aide d'une analyse de scénarios, où des trajectoires d'adoption de base, plus rapide et plus lente sont testées face aux retours primaires sur le calendrier des programmes des équipementiers et les attentes de baisse des prix, puis la vue finale est établie après réconciliation des scénarios avec les signaux de production observés.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés à travers plusieurs passages, en commençant par des contrôles de cohérence des unités par rapport aux totaux de production de véhicules, puis en passant à des contrôles de valeur par rapport à des fourchettes de prix de vente moyens plausibles par application et par technologie. Si une région ou une application présente un bond qui ne correspond pas au calendrier connu du cycle de plateforme, nous revérifions les hypothèses et, si nécessaire, recontactons les personnes interrogées pour confirmer ce qui a changé.
Avant validation finale, un examen interne compare le modèle à des signaux indépendants tels que la direction des échanges commerciaux, les évolutions de l'activité de brevets, et les déploiements de fonctionnalités déclarés publiquement par les équipementiers, et les anomalies sont documentées et résolues. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants susceptibles de modifier l'adoption, la tarification ou la disponibilité de l'approvisionnement se produisent. Juste avant la livraison, nous effectuons un dernier passage afin que les clients reçoivent la vue la plus récente.
Dimensionnement du marché du verre intelligent automobile de Mordor Intelligence comparé à d'autres estimations publiées
Les chiffres de marché publiés pour le verre intelligent automobile peuvent sembler très éloignés les uns des autres, car l'ensemble de produits inclus n'est pas toujours le même, et les hypothèses de tarification peuvent évoluer rapidement à mesure que les programmes montent en échelle. L'écart provient généralement de la manière dont les entreprises traitent les catégories adjacentes, de la façon dont elles convertissent l'installation sur véhicule en modules par application, et de l'année qu'elles retiennent comme ancre de dimensionnement.
Certains chiffres publiés intègrent des mises à niveau plus larges du vitrage automobile ou des produits de teinte passive, et peuvent également supposer une baisse plus rapide des prix de vente moyens sans la valider par rapport au calendrier des programmes de véhicules. Dans le modèle de Mordor Intelligence, seul le verre intelligent actif et commutable destiné à l'usage automobile est comptabilisé, et les totaux sont maintenus alignés en vérifiant les taux d'installation par rapport aux constructions de véhicules et à la tarification des modules spécifique à la technologie par application.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,55 milliards USD (2026) | |
| Cabinet de conseil mondial A | 5,90 milliards USD (2024) | Cette estimation semble utiliser une année de référence antérieure et peut appliquer des hypothèses d'adoption agressives sur un plus grand nombre de points de contact du vitrage, avec une clarté limitée sur la manière dont le mix technologique et les prix de vente moyens des modules sont normalisés. |
| Éditeur sectoriel B | 1,96 milliard USD (2026) | Ce chiffre semble plus restreint, souvent plus proche du seul verre à assombrissement variable, et peut sous-estimer les programmes de vitrage de toit et les taux d'installation sur véhicules premium, ce qui peut faire baisser le total par rapport à un ensemble complet d'applications de verre intelligent. |
Le tableau montre que la majeure partie de la variation peut s'expliquer par ce qui est comptabilisé comme verre intelligent, ainsi que par la trajectoire d'adoption et de tarification supposée pour les applications de toit et de fenêtre. En rattachant les étapes de dimensionnement aux constructions de véhicules, à l'installation par application, et à des contrôles de tarification spécifiques à la technologie, nous maintenons un chiffre final traçable et plus facile à reproduire lorsque les données d'entrée changent.


Questions clés auxquelles le rapport répond
Quelle est la valorisation actuelle du marché des vitres intelligentes automobiles ?
Le marché est évalué à 3,55 milliards USD en 2026 et devrait dépasser 6,74 milliards USD d'ici 2031.
Quelle application domine actuellement la demande ?
Le verre de toit ouvrant panoramique est en tête avec une part de 73,42 % en raison de son intégration simple et de son fort attrait auprès des consommateurs.
À quelle vitesse l'adoption des véhicules électriques influence-t-elle l'essor du verre intelligent ?
Les véhicules électriques représentent le segment de propulsion à la croissance la plus rapide, enregistrant un TCAC de 17,03 % jusqu'en 2031, car les toits intelligents contribuent à la gestion thermique.
Qui sont les acteurs clés qui façonnent l'évolution technologique ?
Saint-Gobain, AGC, Gentex, Gauzy et Guardian Industries dirigent les principaux programmes d'équipementiers d'origine et orientent les dépôts de brevets.
Quel est le principal risque de la chaîne d'approvisionnement auquel font face les fabricants ?
La pénurie d'oxyde d'indium et d'étain demeure le principal goulot d'étranglement, exposant les fournisseurs à la volatilité des prix et à l'incertitude d'approvisionnement.
Dernière mise à jour de la page le:



