
Taille et part du marché des antennes intelligentes automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.13 Milliards de dollars |
| Taille du Marché (2031) | 7.37 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.27 % |
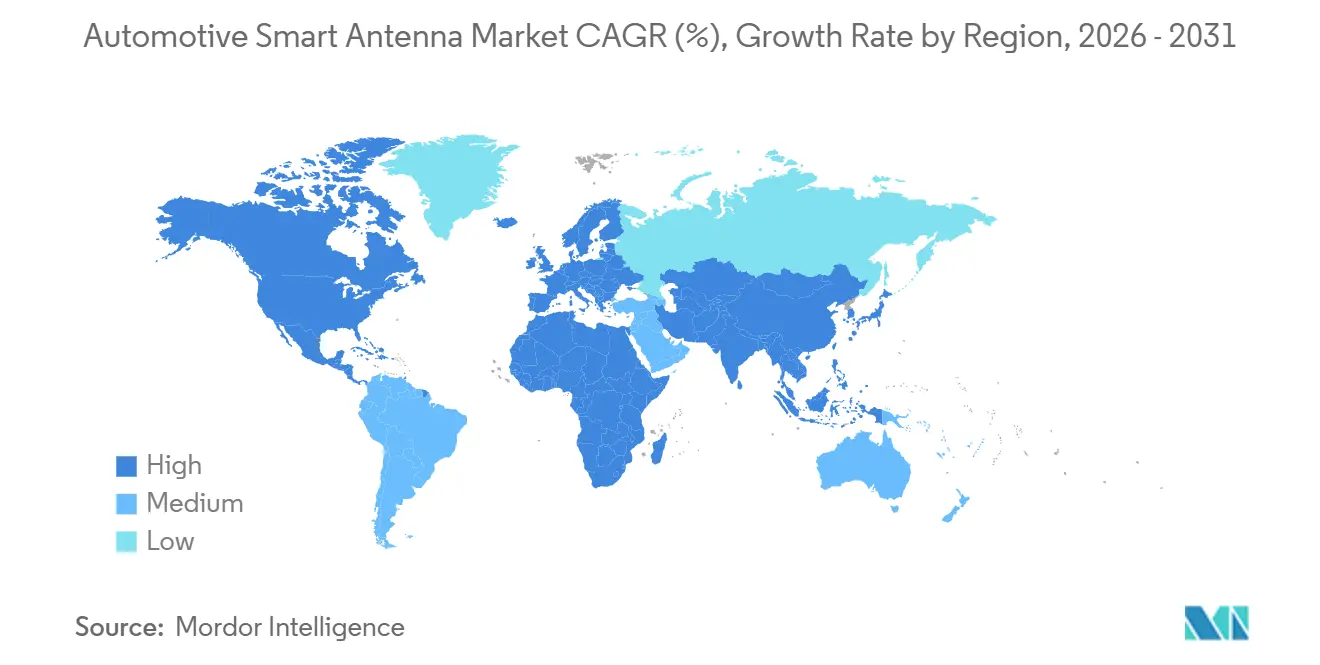
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
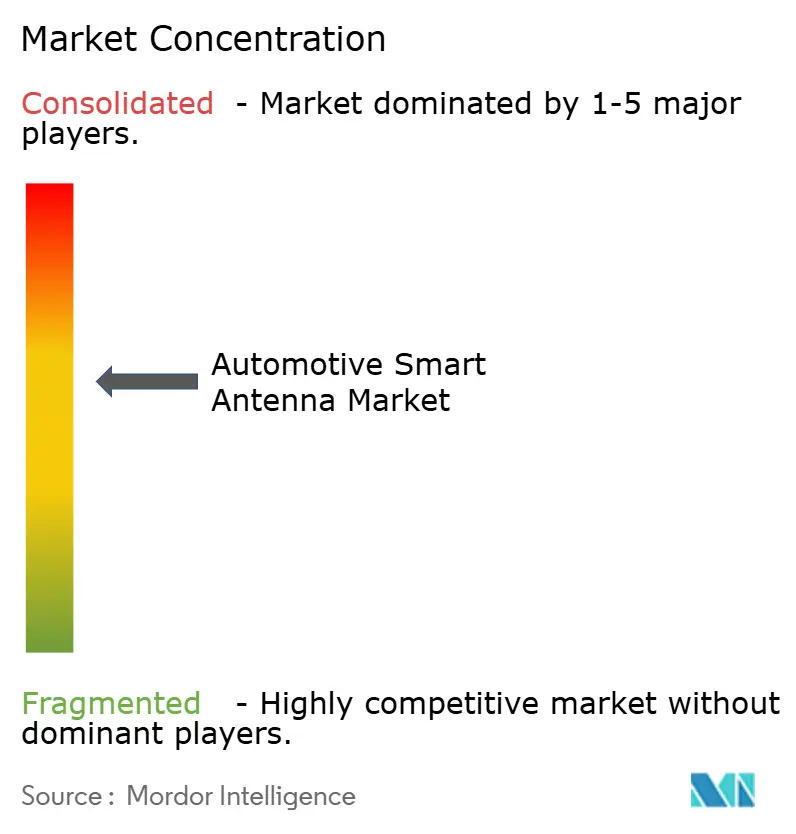
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des antennes intelligentes automobiles par Mordor Intelligence
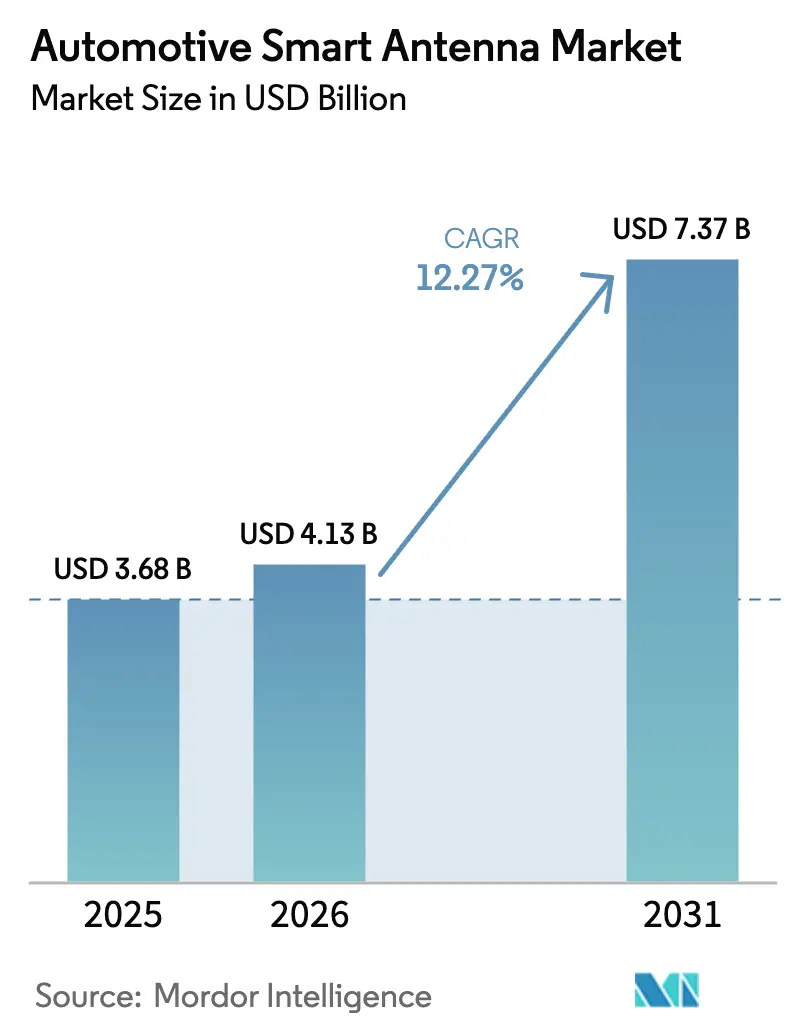
La taille du marché des antennes intelligentes automobiles devrait passer de 3,68 milliards USD en 2025 à 4,13 milliards USD en 2026 et devrait atteindre 7,37 milliards USD d'ici 2031, représentant un CAGR de 12,27 % au cours de la période de prévision (2026-2031). Plusieurs facteurs propulsent cette expansion, notamment le déploiement rapide de la 5G, les mandats européens en matière de connectivité véhicule-à-tout (V2X) et la production croissante de véhicules électriques à batterie (BEV) nécessitant une réception multibande. Les constructeurs automobiles remplacent les conceptions de mâts traditionnels par des modules de toit intégrés qui réduisent le poids du câblage jusqu'à 12 % et améliorent l'autonomie des plateformes électriques. Les fournisseurs accélèrent l'intégration verticale pour sécuriser les puces radiofréquences (RF), tandis que les opérateurs de flottes modernisent les véhicules plus anciens pour maintenir l'accès au réseau à mesure que les services 3G disparaissent. Sur le plan régional, l'Asie-Pacifique est en tête en volume grâce au déploiement de la 5G-Advanced en Chine, tandis que le Moyen-Orient affiche le CAGR le plus élevé, porté par les programmes de villes intelligentes.
Principaux enseignements du rapport
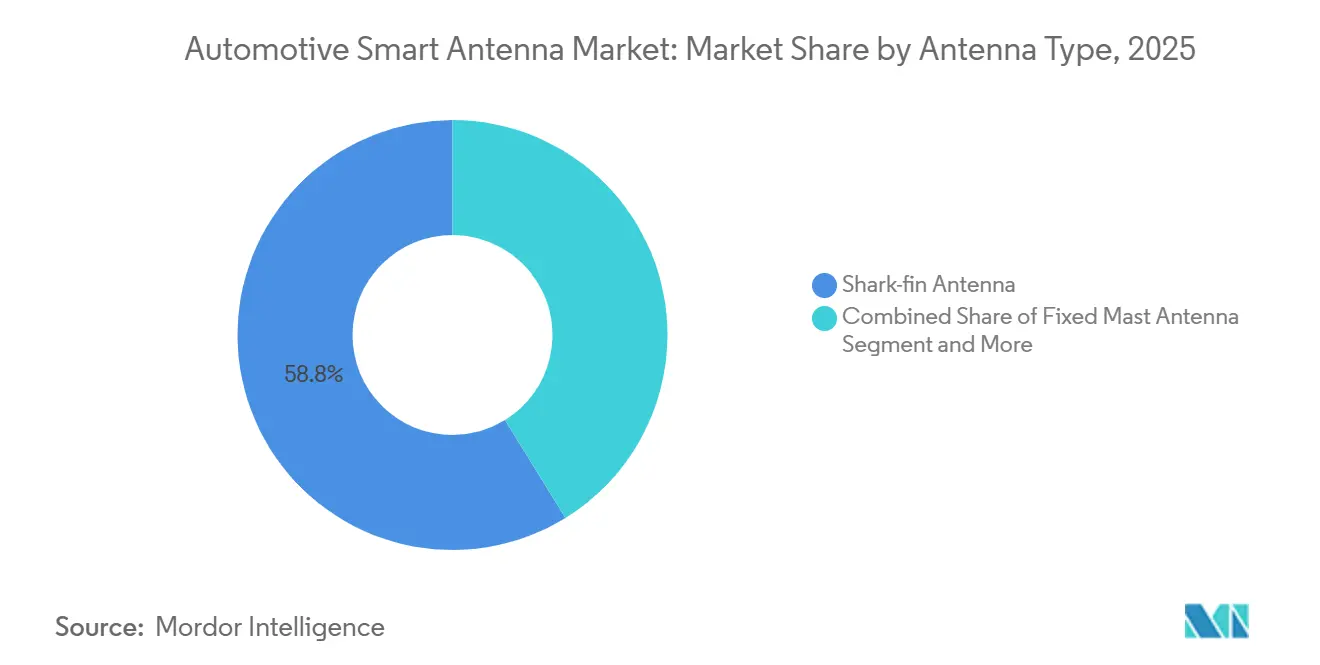
- Par type d'antenne, les antennes en aileron de requin représentaient 58,79 % de la part du marché des antennes intelligentes automobiles en 2025, tandis que les modules d'antennes embarqués devraient croître au CAGR le plus élevé de 12,53 % jusqu'en 2031.
- Par bande de fréquence, la très haute fréquence (VHF) dominait le marché des antennes intelligentes automobiles, représentant une part de 45,87 % en 2025. En revanche, la super haute fréquence (SHF/mmWave) devrait enregistrer la croissance la plus rapide avec un CAGR de 13,62 % jusqu'en 2031.
- Par technologie de connectivité, les solutions 3G/4G/LTE détenaient une part de marché de 49,96 % sur le marché des antennes intelligentes automobiles en 2025, la 5G NR devant connaître la croissance la plus rapide avec un CAGR de 18,31 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières dominaient le marché avec 75,42 % de la part du marché des antennes intelligentes automobiles en 2025, tandis que les véhicules utilitaires légers devraient croître au taux le plus élevé de 10,33 % de CAGR au cours de la période de prévision.
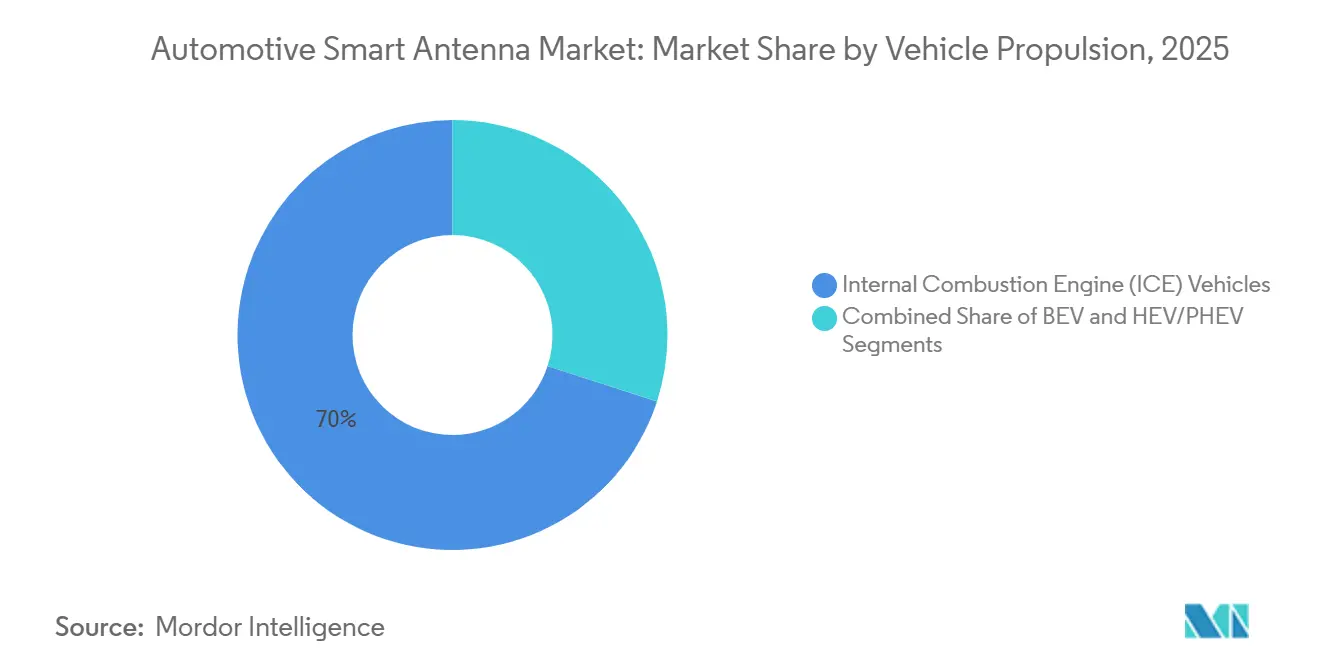
- Par propulsion du véhicule, les véhicules à moteur à combustion interne (ICE) maintenaient leur dominance, représentant 69,97 % du marché des antennes intelligentes automobiles en 2025. Cependant, les véhicules électriques à batterie devraient croître au rythme le plus rapide, avec un CAGR de 16,28 % dans les années à venir.
- Par emplacement d'installation, les antennes montées sur le toit représentaient 61,98 % de la part du marché des antennes intelligentes automobiles en 2025, tandis que les solutions embarquées dans les unités de contrôle télématique (TCU)/pare-chocs devraient croître à un CAGR de 14,21 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait la plus grande part de marché à 41,62 % du marché des antennes intelligentes automobiles en 2025, tandis que le Moyen-Orient devrait connaître le taux de croissance le plus élevé avec un CAGR de 12,18 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact en points sur le CAGR du marché | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Déploiements rapides de la 5G | +2.8% | Asie et Europe, avec répercussions en Amérique du Nord | Moyen terme (2-4 ans) |
| Mandats des constructeurs automobiles pour l'intégration d'antennes V2X | +2.3% | Europe, alignement mondial en suivant | Moyen terme (2-4 ans) |
| Plateformes de véhicules électrifiés nécessitant des antennes multibandes | +1.7% | Mondial, régions à forte pénétration des véhicules électriques | Moyen terme (2-4 ans) |
| Adoption croissante par les constructeurs automobiles | +1.5% | Amérique du Nord, expansion vers l'Europe | Court terme (≤ 2 ans) |
| Capteurs de conduite autonome créant une demande | +0.9% | Amérique du Nord, Europe, Chine | Long terme (≥ 4 ans) |
| Demande émergente de connectivité par satellite | +0.8% | Amérique du Nord et Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les déploiements rapides de la 5G accélèrent les cycles de remplacement des antennes
L'opérateur mobile EE a procédé à des mises à niveau majeures, étendant la disponibilité de la technologie mobile la plus fiable du Royaume-Uni, la 5G autonome, à davantage de villes et de localités. En septembre 2024, EE a lancé son réseau 5G autonome, élargissant encore sa portée. Ce réseau avancé dessert désormais plus de 28 millions de personnes dans 50 villes et localités importantes à travers le Royaume-Uni[1]"EE dévoile une mise à niveau 5G autonome pour plus de 28 millions de personnes," EE, newsroom.ee.co.uk. China Mobile a activé des sites 5G-Advanced dans 300[2]MA SI, "La nation pilote le réseau 5G-A dans 300 villes," China Daily, govt.chinadaily.com.cn villes, permettant le découpage du réseau qui repose sur des chemins RF dédiés pour des communications ultra-fiables. Les modèles haut de gamme intègrent désormais la formation de faisceaux à réseau phasé, tandis que les variantes à coût optimisé adoptent des conceptions à élément unique avec réglage logiciel. Le marché secondaire suit la même tendance, les opérateurs de flottes modernisant leurs véhicules avec des modules 5G pour sécuriser les diagnostics en temps réel et l'analyse du trafic.
Adoption croissante par les constructeurs automobiles de TCU intégrés au toit pour réduire le poids du câblage
L'architecture MEB de Volkswagen réduit 4,2 m de câble coaxial et 1,8 kg de poids de faisceau en intégrant l'unité de contrôle télématique sous le boîtier en aileron de requin. Tesla a adopté la même approche dans sa mise à jour 2025 de la Model 3, citant des taux de succès plus élevés pour les mises à jour à distance. Les fournisseurs de rang 1 co-localisent désormais les amplificateurs de puissance à l'intérieur du module, réduisant le nombre de composants jusqu'à 40 % et soutenant les objectifs d'autonomie des BEV qui récompensent chaque kilogramme économisé.
Mandats des constructeurs automobiles pour l'intégration d'antennes V2X à partir de 2026 dans les voitures particulières de l'UE
Le règlement délégué 2022/1426 oblige les nouvelles voitures particulières européennes à être équipées de matériel C-V2X ou DSRC à partir de juillet 2026, créant un parc captif d'environ 12,5 millions d'unités d'antennes par an[3]"Règlement d'exécution de la Commission (UE) 2022/1426," EUR-Lex, eur-lex.europa.eu. Stellantis a opté pour le C-V2X, invoquant des coûts de puces moins élevés, ce qui a conduit à des conceptions d'antennes avec des spécifications de bruit de phase plus strictes. Les cadres de conformité selon ETSI EN 302 663 et ISO 21218 augmentent la complexité de la certification mais unifient les références entre les fournisseurs.
Plateformes de véhicules électrifiés nécessitant des antennes multibandes pour réduire les interférences électromagnétiques
Les convertisseurs CC-CC dans les BEV injectent un bruit de commutation jusqu'à 6 GHz, de sorte que les antennes nécessitent un filtrage supérieur qui ajoute 8 à 12 USD à la nomenclature des matériaux. La plateforme Ultium de General Motors requiert une réception à 14 bandes pour prendre en charge OnStar Guardian et les futures liaisons satellitaires. Le passage aux systèmes 800 V dans les modèles 2025-2026 intensifie les besoins en blindage, car les tensions plus élevées amplifient les émissions électromagnétiques.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact en points sur le CAGR du marché | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie de substrats RF | -2.1% | Régions dépendantes de la chaîne d'approvisionnement | Court terme (≤ 2 ans) |
| Homologation mondiale complexe | -1.3% | Régions réglementaires fragmentées | Moyen terme (2-4 ans) |
| Coût élevé des antennes intelligentes | -1.2% | Mondial, plus élevé dans les marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Dégradation des performances RF | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de la nomenclature des antennes intelligentes par rapport au mât traditionnel dans les modèles d'entrée de gamme
Les antennes à mât fixe coûtent 3 à 5 USD, contre 35 à 50 USD pour les conceptions intégrées, ce qui freine l'adoption dans les voitures d'entrée de gamme en Inde et en Asie du Sud-Est. La Maruti Suzuki Alto et la Hyundai Grand i10 ont conservé leurs mâts traditionnels lors des révisions de 2025. Les fournisseurs visent des antennes intelligentes simplifiées à 18-22 USD, mais ces unités monobande manquent de voies de mise à niveau futures et risquent de créer un paysage de connectivité à deux niveaux.
Dégradation des performances RF causée par la peinture métallique et les barres de toit
Les pigments métalliques réduisent la puissance du signal RF jusqu'à 6 dB, déclenchant des réclamations de garantie, comme observé sur la BMW Série 5 2025. Les barres de toit et les toits panoramiques exacerbent les pertes par trajets multiples de 2 à 3 dBi. Les antennes intégrées au verre contournent le métal mais augmentent les coûts de réparation lorsque les pare-brise se fissurent. Les entreprises de revêtement testent des pigments à faible conductivité, bien que les coûts unitaires de peinture augmentent de 15 à 20 USD.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'antenne :
les modules embarqués défient la domination des ailerons de requinLes unités en aileron de requin ont capturé 58,79 % de la part du marché des antennes intelligentes automobiles en 2025, reflétant leur capacité à intégrer des éléments cellulaires, GNSS et de diffusion dans un boîtier unique et aérodynamique. Cette configuration a soutenu une base installée qui a porté la taille du marché des antennes intelligentes automobiles de ce segment à dépasser 2,1 milliards USD lors de l'année de référence. Les marques européennes cherchant à réduire les coefficients de traînée et le poids du faisceau de câblage favorisent désormais les modules embarqués qui s'insèrent dans les pare-chocs, les spoilers et les rétroviseurs. Le lancement en 2025 par Continental d'une plateforme embarquée configurable permettant aux constructeurs automobiles de combiner deux à huit éléments rayonnants illustre le pivot vers des conceptions indépendantes des outils qui réduisent la charge d'ingénierie.
Les modules embarqués, bien que tarifés 20 à 30 % plus cher aujourd'hui, devraient croître à un CAGR de 12,53 % jusqu'en 2031, les économies d'échelle réduisant l'écart de coût. Les fabricants de BEV, notamment en Allemagne et en Corée du Sud, sont des adopteurs précoces car chaque réduction de traînée de 2 à 3 % se traduit par des gains d'autonomie tangibles. En Chine, les ailerons de requin restent répandus en raison de la facilité de remplacement en milieu de cycle, tandis que les plateformes de camionnettes nord-américaines conservent généralement des conceptions montées sur le toit pour la compatibilité des accessoires. La divergence régionale persistera jusqu'à ce que les solutions embarquées atteignent la parité des coûts vers 2028-2029, lorsque les volumes sur les plateformes BEV mondiales devraient entraîner l'amortissement des outillages en dessous de 1 USD par unité.


Par bande de fréquence :
l'adoption du mmWave s'accélère avec les fonctionnalités autonomesLes antennes à très haute fréquence (VHF) maintenaient une part de 45,87 % du marché des antennes intelligentes automobiles en 2025, portées par l'exigence de réception AM/FM pour soutenir les alertes d'urgence. La résilience du segment le maintient pertinent même si l'écoute en voiture se déplace vers le streaming, préservant environ 1,7 milliard USD de la taille du marché des antennes intelligentes automobiles lors de l'année de référence. Dans le même temps, les produits à super haute fréquence (mmWave) devraient s'accélérer à un CAGR de 13,62 % jusqu'en 2031, portés par les déploiements de la 5G New Radio (NR) à 24-40 GHz qui permettent des débits de données en gigabit pour l'infodivertissement avancé et les mises à jour de cartes à distance.
Cependant, la portée de 200 à 400 m du mmWave oblige les véhicules à basculer entre les liaisons mmWave et sub-6 GHz, renforçant l'importance du réglage double bande et du contrôle du bruit de phase. La démonstration Snapdragon Auto de Qualcomm en 2025 a montré un téléchargement de carte de 4 Go en moins de 90 secondes, un contraste saisissant avec les 15 à 20 minutes requises sur LTE. Le segment VHF, quant à lui, repose sur des mandats réglementaires peu susceptibles de disparaître cette décennie. Les constructeurs automobiles ont donc besoin d'architectures multibandes prenant en charge les diffusions traditionnelles, le cellulaire sub-6 GHz et le mmWave, garantissant une pérennité sans sacrifier la conformité ni la couverture rurale.
Par technologie de connectivité :
la 5G NR dépasse les normes traditionnellesLe LTE détenait 49,96 % de la part du marché des antennes intelligentes automobiles en 2025. Cependant, les volumes de 5G NR devraient bondir à un CAGR de 18,31 % jusqu'en 2031, alimentés par des cœurs de réseau autonomes promettant le découpage du réseau et des voies à faible latence ultra-fiables pour le V2X critique pour la sécurité. En revanche, l'adoption en Amérique du Nord et en Europe dépend de la densification de la couverture, financée dans le cadre de récentes lois sur les infrastructures.
La demande de C-V2X est appelée à connaître une forte hausse après le mandat européen de juillet 2026, ajoutant environ 12,5 millions d'unités d'antennes par an aux bassins de demande régionaux. Les composants GNSS restent l'épine dorsale de la navigation et de l'autonomie, tandis que les radios Wi-Fi/Bluetooth en cabine bénéficient de la croissance du streaming multi-appareils et de la mise en miroir des smartphones. La combinaison technologique continuera d'évoluer vers des antennes multiprotocoles intégrées, réduisant le nombre de composants et facilitant l'homologation dans un paysage où l'extinction de la 3G et les déploiements de la 5G se chevauchent.
Par type de véhicule :
les SUV stimulent la croissance du segment des voitures particulièresLes voitures particulières représentaient 75,42 % de la part du marché des antennes intelligentes automobiles en 2025. Les SUV et les véhicules multiusages dominent ce groupe car leurs lignes de toit accueillent facilement des ailerons de requin à éléments multiples. Les berlines et les citadines suivent, notamment en Europe et en Inde, où la densité urbaine et la sensibilité aux prix orientent les acheteurs vers des carrosseries compactes avec moins d'antennes embarquées.
Les véhicules utilitaires légers (VUL) devraient se développer à un CAGR de 10,33 % jusqu'en 2031, surpassant les camions de taille moyenne et lourde. L'essor du commerce électronique pousse les propriétaires de flottes à adopter des antennes intelligentes pour le routage en temps réel, la notation des conducteurs et la maintenance prédictive. Les véhicules hors route, tels que les camions miniers et les engins agricoles, constituent un segment restreint mais lucratif ; leurs antennes robustifiées peuvent commander une prime de 40 à 50 % par rapport aux équivalents pour voitures particulières, en raison de normes plus élevées de protection contre les infiltrations et les vibrations.
Par propulsion du véhicule :
les BEV exigent une atténuation avancée des interférences électromagnétiquesLes véhicules à moteur à combustion interne (ICE) représentaient encore 69,97 % de la part du marché des antennes intelligentes automobiles en 2025. Néanmoins, le durcissement des règles d'émissions et la baisse des coûts des batteries propulsent les BEV en avant à un CAGR de 16,28 % jusqu'en 2031. Les plateformes BEV introduisent des interférences électromagnétiques plus importantes provenant des onduleurs haute tension, incitant à des conceptions d'antennes intégrant des perles de ferrite et des selfs de mode commun, comme observé sur la Tesla Model Y 2025.
Sur le plan régional, la pénétration des BEV en Norvège a dépassé 90 % des nouvelles immatriculations, tandis que la Chine a atteint 35 à 40 %. L'UE vise une interdiction des véhicules à moteur à combustion interne en 2035. Les hybrides servent de pont de transition mais compliquent le filtrage RF, car le bruit de l'alternateur et de l'onduleur doit être atténué. La croissance des BEV permet également un positionnement plus créatif des antennes ; les batteries montées sur le plancher permettent aux concepteurs de positionner les antennes plus haut pour une meilleure vue du ciel, améliorant ainsi la précision GNSS et les bilans de liaison cellulaire.
Par emplacement d'installation :
les solutions embarquées gagnent en dynamismeLes unités montées sur le toit détenaient 61,98 % de la part du marché des antennes intelligentes automobiles en 2025, soutenues par leur supériorité en termes de visibilité directe et de facilité d'assemblage sur les lignes traditionnelles. Cependant, les intégrations dans les pare-chocs et les spoilers devraient croître à un CAGR de 14,21 % à mesure que les constructeurs automobiles visent des coefficients de traînée inférieurs à 0,20 sur les BEV phares tels que la Mercedes-Benz EQS.
Les conceptions embarquées font face à des obstacles RF, notamment le couplage en champ proche et la réduction de l'élévation, qui peuvent réduire le gain GNSS jusqu'à 3 dBi dans les canyons urbains. Les antennes imprimées sur le pare-brise répondent aux préoccupations esthétiques mais augmentent les coûts d'assurance lorsque le verre se brise. Les préférences régionales diffèrent : les constructeurs automobiles européens s'appuient sur des solutions embarquées pour les gains aérodynamiques, les camionnettes nord-américaines conservent des ailerons de toit pour la compatibilité des accessoires, et les marques chinoises trouvent un équilibre entre les deux approches pour accélérer les mises à jour de modèles sans coûteuse re-ingénierie de la carrosserie.
Analyse géographique
Marché des Antennes Intelligentes Automobiles en Asie-Pacifique
L'Asie-Pacifique représentait 41,62 % de la part de marché des antennes intelligentes automobiles en 2025. L'expansion des volumes de production annuels en Chine, conjuguée à une couverture 5G urbaine de 95 %, a conduit à la domination du pays avec la plus grande base installée. Au Japon, l'ambition d'atteindre une pénétration majoritaire du V2X d'ici 2028 stimule une forte progression des mises à niveau d'antennes. La Corée du Sud, avec un investissement de 1,2 milliard USD, intègre des antennes dans la plateforme E-GMP de Hyundai. Bien que l'Inde soit connue pour sa sensibilité aux prix, une obligation de télématique imminente pour les véhicules commerciaux pourrait introduire 900 000 unités supplémentaires par an à partir de 2027.
Marché des Antennes Intelligentes Automobiles en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe affichent une croissance plus lente, mais un nombre d'antennes par véhicule plus élevé. Les progrès des États-Unis dépendent du financement des infrastructures prévu par la loi de 2021, tandis que le Canada suit une trajectoire similaire à celle des États-Unis, avec des poches d'adoption élevée dans les provinces les plus froides pour la validation en conditions météorologiques extrêmes.
Marché des Antennes Intelligentes Automobiles au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient affiche le CAGR le plus rapide à 12,18 %, l'Arabie Saoudite commandant 10 000 véhicules autonomes nécessitant un GNSS de précision pour le projet NEOM d'ici 2031. L'objectif des Émirats Arabes Unis de 25 % de déplacements autonomes d'ici 2030 stimule la demande multibande dans les régions désertiques à faible couverture terrestre. L'Amérique du Sud connaît une croissance inégale ; le Brésil, dont l'ANATEL a autorisé le spectre C-V2X en 2024, amorce des projets pilotes à São Paulo. L'Afrique reste relativement naissante, bien que les mines sud-africaines équipent rétroactivement leurs camions de transport de systèmes de télémétrie pour renforcer la sécurité.

Paysage réglementaire
La réglementation relative aux antennes intelligentes automobiles s'appuie sur des exigences d'homologation des véhicules, de compatibilité électromagnétique (CEM), de cybersécurité et de connectivité, qui traitent de plus en plus les modules d'antenne comme faisant partie du dossier de sécurité du véhicule connecté. En Europe, le cadre de réception par type de véhicule entier de l'UE, relevant du règlement (UE) 2018/858, fixe l'ombrelle de conformité, tandis que le règlement délégué (UE) 2022/1426 oblige les nouvelles voitures particulières européennes à embarquer du matériel V2X (C-V2X ou DSRC) à partir de juillet 2026. Cette exigence pousse les équipementiers et fournisseurs vers des architectures d'antennes multibandes certifiées, alignées sur les normes V2X de l'ETSI et de l'ISO.
Sur les marchés alignés sur les normes UNECE, les exigences en matière de cybersécurité et d'intégrité logicielle prévues par le règlement ONU n° 155 (CSMS) et le règlement ONU n° 156 (SUMS) lient les modules d'antenne intelligente à un approvisionnement sécurisé, à l'authentification et à une gouvernance des mises à jour pour les fonctions connectées. La conformité CEM se durcit également, les révisions de juin 2025 du règlement ONU n° 10 élargissant la couverture des fréquences testées en immunité rayonnée jusqu'à 6 GHz. Aux États-Unis, la règle finale sur les véhicules connectés du Department of Commerce (BIS), entrant en vigueur le 17 mars 2025, restreint certaines transactions de systèmes de connectivité automobile impliquant du matériel et des logiciels d'origine chinoise (RPC) ou russe, ajoutant une pression de diligence raisonnable sur la chaîne d'approvisionnement pour les décisions d'approvisionnement en antennes, TCU et puces RF.
Analyse de la chaîne de valeur
La chaîne de valeur débute avec les matériaux et composants RF (substrats, connecteurs, filtres, LNA/PA, modems GNSS et cellulaires) provenant des écosystèmes mondiaux de semi-conducteurs et de composants. Elle se poursuit avec la conception des éléments d'antenne et des boîtiers, incluant les radiateurs, guides d'ondes, intégration PCB/SiP, gestion thermique et étanchéité, avant l'assemblage et la validation des modules multibandes. Les spécialistes de niveau 2/3 fournissent des technologies d'antenne et sous-ensembles (par exemple, fournisseurs de composants d'antenne à guide d'ondes et d'antennes intégrées), tandis que les fournisseurs de niveau 1 intègrent les antennes aux TCU et modules de capteurs pour les plateformes véhicules des équipementiers, en gérant la qualification CEM (CISPR/ISO/UNECE R10), environnementale et de fiabilité avant le démarrage de production.
Les étapes en aval incluent l'intégration en fabrication chez les équipementiers (modules de toit, installations imprimées sur verre, intégrées au pare-chocs/TCU), l'homologation au niveau du véhicule, et le remplacement ou le rétrofit après-vente, où l'extinction du 3G et les nouvelles exigences 5G/V2X entraînent des mises à niveau. Les contraintes d'approvisionnement restent une caractéristique déterminante, les délais des modules frontaux RF étant élevés (environ 20 à 28 semaines relevées en 2026 dans le dossier de données). La dépendance aux composants haute fréquence en GaAs/SiGe accroît également l'exposition aux problèmes de disponibilité et aux frictions commerciales, ce qui pousse la chaîne vers des partenariats d'industrialisation plus poussés et la sous-traitance de fabrication. Cela se reflète dans les accords de production et de chaîne d'approvisionnement de 2026 portant sur les couches d'antenne à guide d'ondes et la production automatisée en volume pour les programmes de niveau 1.
Paysage concurrentiel
Les cinq premiers fournisseurs représentaient une part significative du chiffre d'affaires 2025. L'acquisition par Continental au troisième trimestre 2024 d'un concepteur de puces à réseau phasé renforce ses capacités RF internes et atténue les pénuries de semi-conducteurs. Taoglas, Amphenol RF et Hirschmann remportent des contrats de niche en concevant des solutions personnalisées en moins de 12 semaines, contre la norme industrielle de 16 semaines.
Les dépôts de brevets révèlent des priorités changeantes. Bosch a déposé 14 demandes sur le réglage adaptatif compensant l'atténuation due à la peinture métallique, tandis que Ficosa se concentre sur des solutions embarquées dans le verre à faibles pertes. La certification reste un obstacle car les coûts de test selon ISO 11452 et CISPR 25 peuvent atteindre 300 000 USD par variante, décourageant les petites entreprises et renforçant l'avantage des acteurs établis.
Le marché des solutions optimisées pour les plateformes exclusivement électriques, ainsi que des versions économiques pour les marchés émergents, offre d'importantes opportunités de croissance. Les fournisseurs capables de répondre à des exigences d'homologation diverses sans nécessiter de reconception matérielle devraient acquérir un avantage concurrentiel. Le consensus du secteur suggère que les futurs leaders du marché intégreront des pratiques d'ingénierie agiles avec une gestion robuste de la chaîne d'approvisionnement pour atténuer l'impact des fluctuations des prix des matières premières, comme en témoignent les récentes pénuries de substrats RF.
Leaders du secteur des antennes intelligentes automobiles
HELLA GmbH & Co. KGaA
Robert Bosch GmbH
TE Connectivity
Continental AG
Harman International Industries, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Antennes Intelligentes Automobiles
- Continental AG
- TE Connectivity
- Harman International Industries, Inc.(Samsung)
- Hella GmbH & Co. KGaA
- Robert Bosch GmbH
- Ficosa International SA
- Abracon LLC
- Ficosa Internacional SA
- INPAQ Technology Co., Ltd.
- Harxon Corporation
- Molex LLC
- Taoglas Group
- Amphenol RF (Pulse Electronics)
- Hirschmann Car Communication
- Ace Tech (Shenzhen) Co., Ltd.
Lire l’analyse des entreprises de antenne intelligente automobile

Opportunités de marché et perspectives d'avenir
Les exigences de connectivité portées par les politiques publiques créent un espace clair pour des modules d'antenne intelligente intégrés combinant cellulaire, GNSS, Wi-Fi/Bluetooth et V2X dans un seul boîtier, tout en respectant des régimes de CEM et de cybersécurité plus stricts. Dans l'UE, le mandat matériel V2X de juillet 2026 prévu par le règlement délégué (UE) 2022/1426 accroît l'exigence adressable pour des conceptions d'antennes compatibles V2X, en parallèle des besoins de connectivité de base soutenus par le cadre eCall (règlement (UE) 2015/758). Cette combinaison accroît la demande pour des familles d'antennes prêtes pour la plateforme et précertifiées, réduisant la prolifération des variantes et abaissant la charge d'homologation par véhicule.
Une seconde opportunité concerne la mise à l'échelle de la chaîne d'approvisionnement pour les technologies d'antenne à plus haute fréquence et proches du radar, utilisées dans les fonctions connectées et automatisées. Des preuves d'industrialisation sont visibles en 2026 : Gapwaves a fait passer la production d'antennes automobiles à guide d'ondes à une fabrication automatisée en volume pour Valeo chez Frencken Group à Chuzhou, en Chine, et a étendu sa capacité en amont grâce à un partenariat avec AT&S pour des couches d'antenne à guide d'ondes gravées avec précision en Autriche. Côté composants, LG Innotek a annoncé un investissement important pour étendre sa production au Vietnam pour le conditionnement RF (RF-SiP et FC-CSP), soutenant un contenu de connectivité à plus haute fréquence. Ensemble, ces mouvements indiquent une demande de conceptions manufacturables (DfM), de capacités qualifiées pour l'automobile, et une coordination plus étroite entre niveaux 1 et 2, capable de comprimer les cycles de montée en cadence des modules d'antenne multibandes et intégrés aux capteurs.
Recent Industry Developments in Marché des Antennes Intelligentes Automobiles
- Juin 2026 : Gapwaves a livré 300 prototypes d'antennes à guide d'ondes à Desay SV pour intégration dans des capteurs radar automobiles destinés à un programme majeur d'un équipementier. Cette remise de prototypes fait progresser les architectures d'antenne intégrées aux capteurs et renforce le lien entre le contenu radar ADAS et les écosystèmes de fabrication d'antennes intelligentes.
- Mai 2026 : Gapwaves a signé un accord de chaîne d'approvisionnement avec AT&S pour produire des couches d'antenne pour sa technologie Multi-Layer Waveguide. Cet accord renforce l'approvisionnement qualifié pour l'automobile en couches d'antenne de haute précision et soutient des montées en volume plus importantes, alors que la complexité des antennes mmWave et radar augmente.
- Février 2024 : HARMAN a présenté l'unité de contrôle télématique Ready Connect 5G au Mobile World Congress, exploitant le silicium Snapdragon Auto Modem-RF et des concepts d'antenne intégrée pour accélérer le déploiement chez les équipementiers. Ce lancement a renforcé la tendance vers des modules de connectivité regroupés qui réduisent le travail d'intégration tout en permettant des liaisons cellulaires à plus haut débit, nécessaires aux services de véhicules définis par logiciel.


Marché des Antennes Intelligentes Automobiles Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des antennes intelligentes automobiles est défini comme le chiffre d'affaires généré par les modules d'antenne multibandes intégrés utilisés dans les véhicules pour prendre en charge les fonctions de connectivité, de navigation et de télématique via un seul boîtier intelligent.
Exclusions de périmètre : les installations de rechange et les antennes passives simples AM/FM uniquement (comme les types tige ou film de base) sont exclues de la valeur du marché.
Aperçu de la segmentation
- Par type d'antenne
- Antenne en aileron de requin
- Antenne à mât fixe
- Antenne verre/intégrée
- Module d'antenne embarqué
- Autres (pilier, élément)
- Par bande de fréquence
- Haute fréquence (HF)
- Très haute fréquence (VHF)
- Ultra-haute fréquence (UHF)
- Super haute fréquence (SHF/mmWave)
- Par technologie de connectivité
- 3G/4G/LTE
- 5G NR
- V2X – DSRC/C-V2X
- GNSS/GPS
- Wi-Fi/Bluetooth
- Par type de véhicule
- Voitures particulières
- Citadine
- Berline
- Véhicules utilitaires sport (SUV)
- Véhicules multiusages (MUV)
- Véhicules utilitaires légers
- Véhicules commerciaux moyens et lourds
- Véhicules hors route
- Voitures particulières
- Par propulsion du véhicule
- Moteur à combustion interne (ICE)
- Véhicule électrique à batterie (BEV)
- Hybride et hybride rechargeable (HEV/PHEV)
- Par emplacement d'installation
- Monté sur le toit
- Monté sur le pare-brise/verre
- Embarqué dans le TCU/pare-chocs
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure initiale de la logique de demande, d'offre et de tarification des modules d'antenne intelligente utilisés dans les véhicules particuliers et commerciaux. Nous nous sommes appuyés sur des sources publiques telles que les statistiques de production de véhicules de l'OICA, les publications d'immatriculations de l'ACEA, les publications de la NHTSA américaine et d'Euro NCAP sur la sécurité des véhicules et les tendances électroniques, ainsi que des références de normes télécoms du 3GPP pour cartographier les feuilles de route de connectivité influençant le contenu d'antenne spécifié dans les programmes des équipementiers.
Pour ancrer les hypothèses, nous avons également vérifié les signaux douaniers et commerciaux disponibles, les bases de données de brevets pour orienter les conceptions d'antennes intégrées, et les documents techniques publics décrivant l'intégration des antennes et l'utilisation des fréquences dans les véhicules. Les rapports annuels d'entreprises, présentations aux investisseurs et la presse automobile crédible ont été utilisés pour valider le positionnement des produits et les schémas d'adoption typiques des modules par catégorie de véhicule. Pour quelques entreprises, des abonnements payants pour les données financières et l'intelligence commerciale au niveau des expéditions ont été utilisés uniquement pour recouper l'échelle et les fourchettes de chiffre d'affaires. Les sources documentaires listées ici sont illustratives, et de nombreuses autres références publiques ont été examinées pour clarifier les points de données et valider les hypothèses.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la confirmation de ce qui est réellement vendu comme module d'antenne intelligente dans les programmes des équipementiers, et sur la manière dont le contenu par véhicule évolue à mesure que les liaisons 4G, 5G, GNSS, Wi-Fi/Bluetooth et V2X sont ajoutées. Nous avons interrogé un mélange de fournisseurs de modules d'antenne, de parties prenantes de la connectivité et de la télématique automobile, et d'ingénieurs impliqués dans le conditionnement RF. Les résultats ont ensuite été alignés entre l'APAC, l'EMEA et les Amériques pour réduire le risque que des mix régionaux de véhicules différents ne biaisent le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 29 % | Dirigeants (CXO) : 12 % | APAC : 47 % |
| Rang intermédiaire : 54 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 33 % |
| Acteurs plus petits : 17 % | Managers : 59 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute avec une construction descendante qui reconstitue le bassin de demande adressable à partir de la production et des ventes de véhicules par région, puis applique les taux d'équipement en antennes intelligentes par type de véhicule et niveau de connectivité. Ce n'est qu'après avoir établi la demande en unités que les prix de vente moyens sont appliqués, en utilisant des fourchettes de prix de modules typiques et les évolutions de mix attendues entre types d'antennes et emplacements d'installation.
Plusieurs indicateurs de marché ont été utilisés comme intrants, puis testés à la lumière des retours d'entretiens, afin que les totaux restent réalistes. Ceux-ci incluent les tendances de production et d'immatriculation des véhicules, la pénétration de la télématique embarquée et de l'infodivertissement connecté, le calendrier d'adoption des plateformes compatibles 5G, la part des designs en aileron de requin montés sur le toit par rapport aux modules intégrés au verre ou embarqués, et le rythme auquel la capacité V2X est spécifiée dans les nouveaux programmes. Pour les prévisions, une analyse de scénarios a été utilisée car les étapes d'adoption évoluent souvent par sauts lors des renouvellements de plateformes des équipementiers, puis les scénarios ont été réconciliés en un seul cas de base après vérification par des experts.
Pour corroborer le résultat, des approximations sélectives ascendantes ont été réalisées à partir d'échantillons de chiffres d'affaires de fournisseurs, d'indices de volume au niveau des programmes, et d'un recoupement simple prix moyen x unités pour les principales régions. Lorsque la visibilité ascendante était incomplète, les écarts ont été traités par une mise à l'échelle prudente basée sur le mix de véhicules connu et la répartition dérivée des entretiens entre modules intelligents intégrés et formats d'antenne plus simples.
Validation des données et cycle de mise à jour
La validation a été effectuée par des vérifications en plusieurs étapes comparant les résultats du modèle à des signaux indépendants, suivies d'examens avant validation finale. Nous avons recherché des anomalies telles que des sauts de prix moyen irréalistes, des taux de pénétration dépassant la couverture réalisable des plateformes véhicules, et des totaux régionaux ne correspondant pas à la concentration attendue de la production de véhicules connectés.
Lorsqu'un écart était détecté, nous avons réexaminé l'hypothèse sous-jacente et, si nécessaire, recontacté des experts pour confirmer s'il reflétait un véritable changement de marché ou un problème de modélisation. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, tels que des évolutions majeures de la réglementation sur la connectivité ou un changement notable de cycle de plateforme. Avant livraison, les dernières données publiques sont revérifiées afin que les chiffres finaux reflètent la vision la plus actuelle disponible.
Taille du marché des antennes intelligentes automobiles de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les antennes intelligentes automobiles peuvent sembler incohérentes car les entreprises comptabilisent souvent des ensembles de produits différents, utilisent des calendriers différents pour les intrants de production de véhicules, et appliquent des progressions de prix différentes pour les modules multibandes. La variation peut également provenir du fait que l'estimation soit ancrée à la demande installée par les équipementiers ou qu'elle inclue des catégories d'antennes adjacentes se comportant comme des composants standards de commodité.
Certaines estimations semblent inclure du matériel d'antenne plus large qui n'est pas toujours un module intelligent intégré, et elles peuvent indexer la croissance principalement sur la production de véhicules sans séparer le contenu de connectivité par véhicule. Mordor Intelligence comptabilise le chiffre d'affaires des antennes intelligentes uniquement lorsque le module intègre plusieurs radios et est lié à des programmes d'équipement des équipementiers, et exclut du total les antennes passives simples AM/FM uniquement, même si elles sont expédiées en grands volumes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,13 milliards USD (2026) | |
| Éditeur de recherche sectorielle A | 3,33 milliards USD (2025) | Utilise une année de référence différente et est couramment présenté comme une valeur d'année prévisionnelle, ce qui peut sous-estimer le contenu du cycle actuel lorsque les plateformes de connectivité des équipementiers montent en puissance par étapes. Il segmente également par fréquence et par canal, ce qui peut brouiller la distinction entre modules intelligents intégrés et assemblages d'antenne plus simples dans l'approvisionnement des équipementiers. |
| Éditeur de recherche sectorielle B | 3,51 milliards USD (2026) | Applique une trajectoire de croissance plus lente et des regroupements de composants plus larges (comme les vues ECU et émetteur-récepteur), ce qui peut détourner la valeur de la définition du module d'antenne utilisée ici. L'écart peut également résulter d'hypothèses de prix moyen différentes selon les designs en aileron de requin, mât fixe et intégré, ainsi que d'un calendrier de change variable pour l'agrégation mondiale. |
Le tableau montre que l'écart le plus important s'explique par l'alignement des années et par ce que chaque entreprise considère comme un module d'antenne intelligente par rapport à du matériel d'antenne général. En liant la demande à l'équipement des programmes véhicules, en validant la pénétration portée par la connectivité par des vérifications d'experts, et en maintenant la tarification liée au mix de modules, l'estimation reste traçable à des étapes pouvant être examinées.


Questions clés auxquelles le rapport répond
À quelle vitesse l'adoption de la 5G NR croît-elle dans les antennes de véhicules ?
Les expéditions liées à la 5G NR devraient se développer à un CAGR de 18,31 % de 2026 à 2031.
Quelle région a dominé la demande en unités d'antennes intelligentes automobiles en 2025 ?
L'Asie-Pacifique commandait 41,62 % du volume mondial, portée de manière écrasante par la Chine.
Quel type d'antenne détenait la plus grande part du marché des antennes intelligentes automobiles en 2025 ?
Les conceptions en aileron de requin étaient en tête avec 58,79 % du chiffre d'affaires cette année-là.
Pourquoi les antennes embarquées dans les pare-chocs gagnent-elles en popularité ?
Elles favorisent des lignes de toit plus épurées, réduisent la traînée aérodynamique et devraient croître à un CAGR de 14,21 % jusqu'en 2031.
Quelles entreprises détenaient ensemble moins de 40 % du chiffre d'affaires mondial en 2025 ?
Continental, TE Connectivity et Harman.
Dernière mise à jour de la page le:



