
Taille et part du marché des transmissions automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 163.39 Milliards de dollars |
| Taille du Marché (2031) | 209.73 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.12 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des transmissions automobiles par Mordor Intelligence
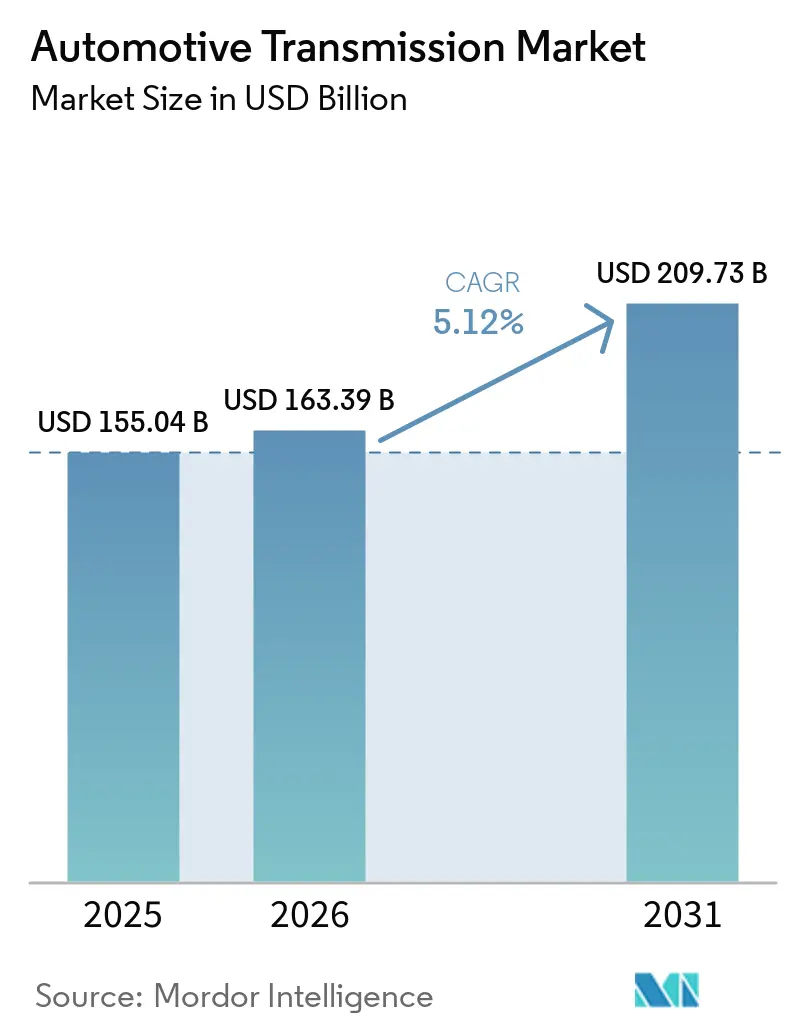
La taille du marché des transmissions automobiles devrait passer de 155,04 milliards USD en 2025 à 163,39 milliards USD en 2026 et devrait atteindre 209,73 milliards USD d'ici 2031, avec un TCAC de 5,12 % au cours de la période de prévision (2026-2031). La croissance repose sur la transition rapide des boîtes de vitesses manuelles vers des lignes de transmission électrifiées définies par logiciel, renforcée par le resserrement des normes d'économie de carburant moyenne des entreprises (Corporate Average Fuel Economy) aux États-Unis et par des mandats parallèles dans l'Union européenne et en Chine. Les unités automatiques ont conservé leur position dominante en termes de demande, mais les systèmes à double embrayage surpassent tous leurs concurrents, les acheteurs soucieux des performances recherchant des passages de vitesse inférieurs à 200 millisecondes sans sacrifier l'économie de carburant. La domination des voitures particulières se poursuit, mais les flottes commerciales légères s'électrifient plus rapidement, les entreprises de logistique du commerce électronique équipant leurs fourgonnettes de transmissions manuelles automatisées pour faire face aux pénuries de conducteurs.
Principaux enseignements du rapport
- Par type de transmission, les systèmes automatiques ont dominé le marché des transmissions automobiles, représentant une part de revenus de 41,03 % en 2025. Parallèlement, les unités à double embrayage devraient croître à un TCAC de 5,89 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières représentaient 64,79 % de la part du marché des transmissions automobiles en 2025 ; les véhicules utilitaires légers ont affiché la croissance la plus rapide avec un TCAC de 5,62 % jusqu'en 2031.
- Par technologie de propulsion, les moteurs à combustion interne représentaient 72,94 % de la taille du marché des transmissions automobiles en 2025, tandis que les véhicules électriques à pile à combustible ont enregistré le TCAC le plus élevé, soit 6,34 %, jusqu'en 2031.
- Par canal de vente, les équipements d'origine (OEM) ont dominé le marché des transmissions automobiles avec une part de 90,88 % en 2025, tandis que le marché secondaire s'est développé à un TCAC de 6,21 % jusqu'en 2031.
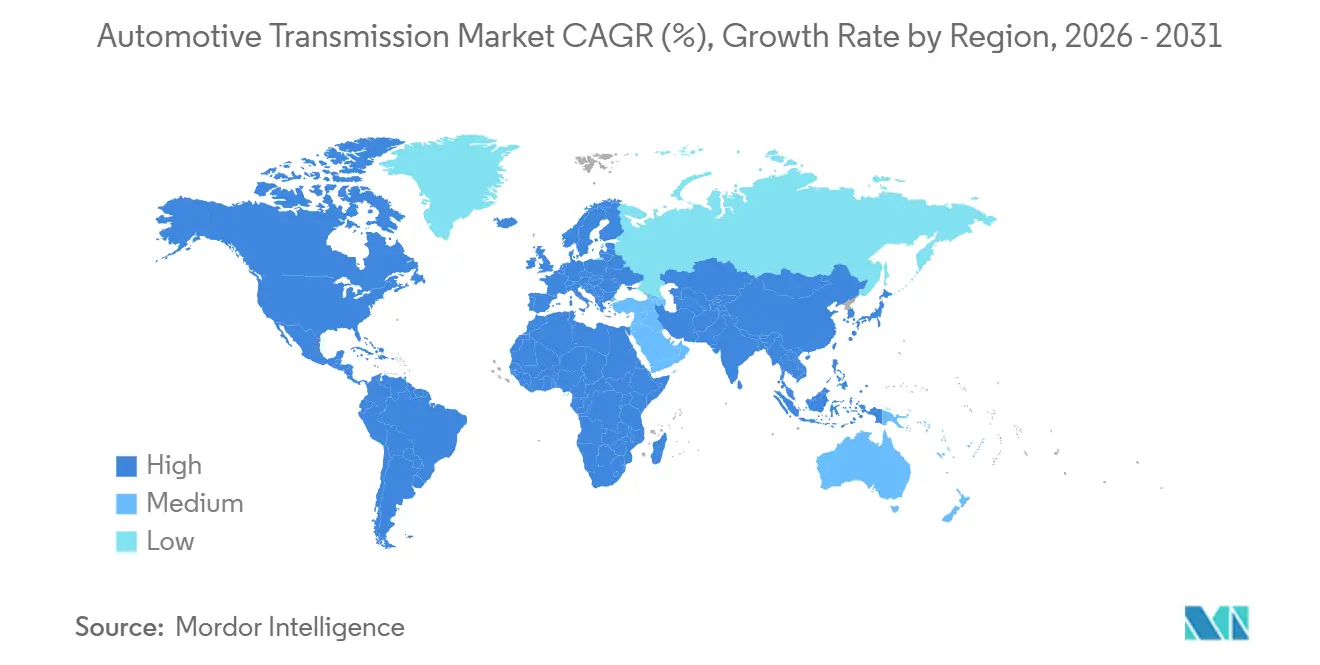
- Par géographie, la région Asie-Pacifique a dominé le marché des transmissions automobiles avec une part de revenus de 43,67 % en 2025, tandis que l'Amérique du Sud devrait afficher la croissance la plus rapide avec un TCAC de 6,28 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Transmissions Automobiles*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance rapide des transmissions e-axle hybrides et VEB | +1.5% | Mondial, avec la Chine et l'Europe en tête de l'adoption | Court terme (≤ 2 ans) |
| Resserrement des réglementations mondiales sur le CO₂ | +1.2% | Mondial, avec l'UE et l'Amérique du Nord en tête | Moyen terme (2-4 ans) |
| Évolution des consommateurs vers les transmissions automatiques et à double embrayage | +0.8% | Cœur Asie-Pacifique, en expansion vers les marchés émergents | Long terme (≥ 4 ans) |
| Demande de transmissions manuelles automatisées pour les véhicules commerciaux | +0.6% | Amérique du Nord et Europe principalement | Moyen terme (2-4 ans) |
| Baisse des coûts des onduleurs en carbure de silicium | +0.4% | Mondial, avec adoption précoce dans les segments premium | Long terme (≥ 4 ans) |
| Transmission « shift-by-wire » définie par logiciel permettant la monétisation des fonctionnalités via les mises à jour à distance (OTA) | +0.3% | Amérique du Nord et Europe initialement | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide des transmissions e-axle hybrides et VEB
Les lignes de transmission électrifiées fusionnent le moteur, l'onduleur et le réducteur en des essieux électriques compacts qui peuvent réduire le poids de 18 kilogrammes par rapport aux automatiques à six vitesses, comme le démontre l'unité 8-en-1 de BYD sur la Seal en 2024. Le système hybride P1+P2 de Hyundai, lancé en avril 2025, intègre un moteur de 44 kilowatts positionné entre le moteur thermique et une transmission automatique à six vitesses, permettant un démarrage en mode tout électrique sans contrôle de transmission séparé[1]"Puissance hybride de nouvelle génération : les technologies avancées de transmission et de moteur du Groupe Hyundai Motor," Groupe Hyundai Motor, hyundaimotorgroup.com. Le système d'entraînement quatre-en-un de NIO dans l'ET7 atteint une efficacité système de 91,5 % en intégrant la vectorisation du couple dans le micrologiciel de l'onduleur.
Resserrement des réglementations mondiales sur le CO₂ et l'économie de carburant
Les règles CAFE américaines 2027-2031 finalisées en 2024 exigent une moyenne de flotte de 58 miles par gallon d'ici 2031, contraignant les constructeurs à adopter des automatiques à huit vitesses et plus qui maintiennent les moteurs dans des plages d'efficacité optimales[2]"Normes d'économie de carburant moyenne des entreprises," Administration nationale de la sécurité routière (NHTSA), nhtsa.gov. Euro 7, en vigueur depuis janvier 2025, limite les oxydes d'azote en conditions réelles à 60 mg/km, poussant les modèles diesel vers des unités à 10 vitesses qui réduisent les pics transitoires. Le système révisé de double crédit chinois récompense les hybrides rechargeables dépassant 80 km d'autonomie électrique, accélérant le développement des boîtes de vitesses hybrides sans embrayage. La phase 2 du CAFE indien impose des pénalités de 25 000 INR par gramme de CO₂ au-dessus de 113 g/km, accélérant ainsi l'adoption des transmissions manuelles intelligentes avec embrayages automatisés.
Évolution des consommateurs vers les transmissions automatiques et à double embrayage pour le confort et les performances
La pénétration des transmissions automatiques en Inde a bondi en 2024, la circulation urbaine stop-and-go amplifiant la fatigue des conducteurs liée à l'utilisation de l'embrayage. La transmission à double embrayage humide à huit vitesses de Hyundai, montée sur la Sonata N Line en 2024, a atteint une efficacité mécanique de 95 % et un avantage de consommation de carburant de 0,4 l/100 km. La transmission à double embrayage DQ381 à sept vitesses de Volkswagen affiche des passages de vitesse inférieurs à 150 millisecondes, supprimant l'interruption de couple lors des accélérations soutenues. À mesure que les coûts convergent, les systèmes à double embrayage apparaissent de plus en plus dans les berlines du segment C dont le prix est inférieur à 25 000 USD, renforçant la dynamique du marché mondial des transmissions automobiles. Les gains en confort et en performance soutiennent ensemble la migration des boîtes manuelles, tant dans les régions matures qu'émergentes.
Demande de transmissions manuelles automatisées pour les véhicules commerciaux afin de pallier la pénurie de conducteurs
Les États-Unis faisaient face à 78 000 postes de conducteurs de poids lourds non pourvus en 2024, incitant les flottes à adopter des transmissions manuelles automatisées qui réduisent la formation de six semaines à 10 jours[3]"Faits sur la pénurie de conducteurs de camions," Ryder System, Inc., ryder.com. La transmission manuelle automatisée TC10 d'Allison a introduit une logique prédictive basée sur la pente en 2024, entraînant une réduction de 3 à 5 % de la consommation de carburant par rapport à la conduite manuelle. L'Endurant HD d'Eaton Cummins a géré un couple de 1 850 Nm et a été livré à 45 000 unités en 2024, prouvant son aptitude au transport de charges lourdes. Par conséquent, les flottes considèrent les transmissions manuelles automatisées comme indispensables pour la fidélisation et la sécurité, tout en renforçant la trajectoire du marché des transmissions automobiles.
Analyse de l'Impact des Freins sur le Marché des Transmissions Automobiles*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé du système | -0.9% | Mondial, avec les segments premium moins affectés | Court terme (≤ 2 ans) |
| Volatilité de la chaîne d'approvisionnement | -0.7% | Mondial, avec une concentration de la fabrication en Asie-Pacifique | Moyen terme (2-4 ans) |
| Fenêtre thermique limitée pour les fluides de transmission automatique à très faible viscosité | -0.5% | Mondial, avec les régions à climat chaud les plus touchées | Moyen terme (2-4 ans) |
| Coûts de conformité en matière de cybersécurité | -0.4% | Amérique du Nord et UE principalement, en expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du système et complexité des lignes de transmission électrifiées à plusieurs rapports
L'ajout d'un rapport supplémentaire augmente le coût du groupe motopropulseur électrique de 400 à 600 USD. Cela augmente le poids de 22 kilogrammes, comme on le voit sur la Porsche Taycan, qui nécessite également un refroidissement dédié pour gérer des températures d'huile allant jusqu'à 180 °C. Tesla et BYD évitent ce coût en optimisant un rapport unique pour 90 % des cycles de conduite. Les transmissions à variation continue hybrides font face à des pressions similaires sur les coûts des nomenclatures, la transmission à variation continue e-CVT de Toyota nécessitant une batterie capable d'une décharge continue de 50 kW, ce qui augmente le coût du pack de 1 200 USD. Ces surcoûts limitent la prolifération à court terme au-delà des marques premium, tempérant la croissance plus large du marché des transmissions automobiles.
Volatilité de la chaîne d'approvisionnement en engrenages et roulements forgés de précision
Un incendie survenu en janvier 2025 dans l'usine de roulements de SKF à Göteborg a supprimé 18 % de la production européenne de roulements à aiguilles, obligeant ZF et Aisin à s'approvisionner en inventaire par voie aérienne depuis le Japon avec une pénalité de coût de 22 %. Les délais de livraison des couronnes dentées se sont allongés à 28 semaines à la mi-2025, les fournisseurs d'acier allié ayant rationné le nickel en raison des turbulences du marché. Les efforts de Schaeffler pour qualifier une source de roulements indienne ont retardé le lancement de son module hybride P2+ de deux trimestres. Les unités à double embrayage présentent un risque significatif car elles utilisent quatre à six roulements à rouleaux coniques chacune, contre deux pour les automatiques classiques. Cette perturbation met en évidence la fragilité de la chaîne d'approvisionnement des transmissions automobiles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Transmissions Automobiles
Par type de transmission :
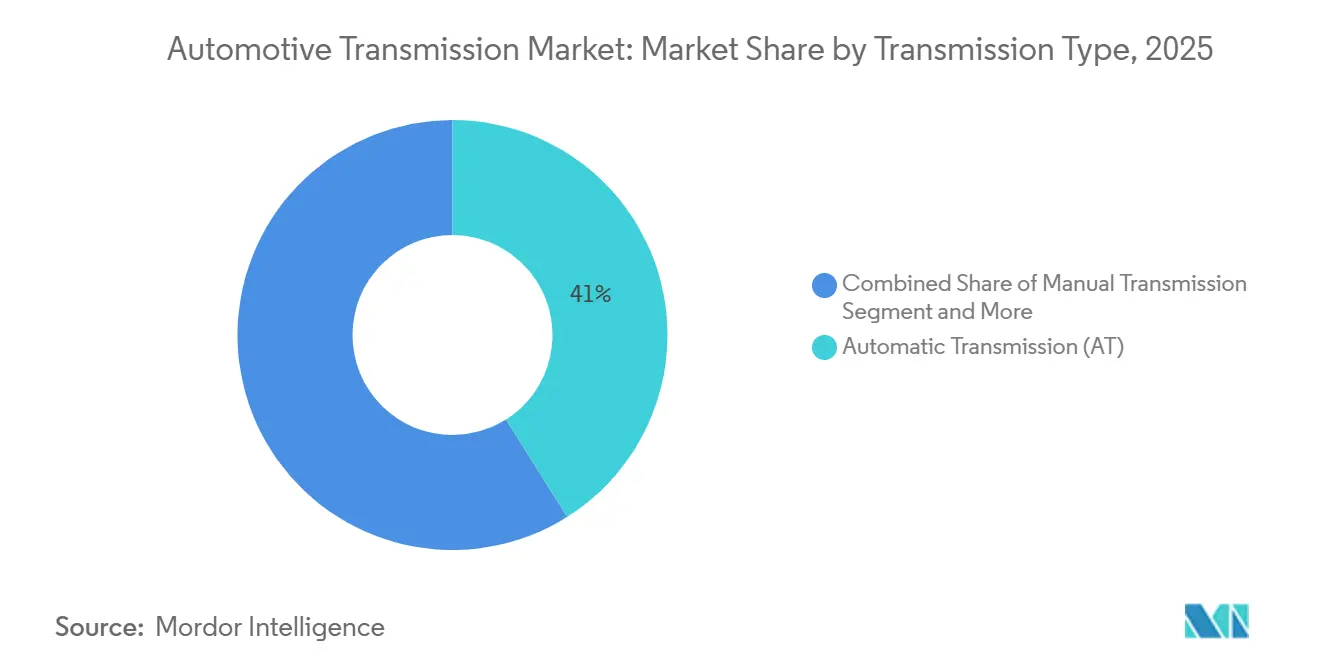
la domination des transmissions automatiques face au défi des transmissions à double embrayageLes systèmes de transmission automatique automobile ont conservé une part de 41,03 % du marché des transmissions automobiles en 2025, portés par les pickups et SUV nord-américains qui privilégient la capacité de remorquage et le confort de conduite. Les unités à double embrayage devraient croître à un CAGR de 5,89 % jusqu'en 2031. Les transmissions à variation continue, autrefois appréciées pour leur plage de rapports infinie, peinent désormais à satisfaire les attentes en matière de performances, malgré le lancement du CVT9 de JATCO avec une plage de rapports de 9,0:1. Les boîtes de vitesses manuelles subsistent principalement dans les modèles d'entrée de gamme asiatiques, grâce à un avantage de coût de 300 USD par rapport aux boîtes manuelles intelligentes.
La domination des transmissions automatiques dans les pickups pleine grandeur, l'essor des transmissions à double embrayage dans les voitures compactes et l'émergence des boîtes à deux rapports pour véhicules électriques façonnent ensemble le mix futur. Le marché des transmissions automobiles pour les unités à double embrayage devrait se développer à mesure que l'amortissement des outillages réduit les coûts unitaires. Les boîtes à deux rapports pour véhicules électriques sont comptabilisées dans la catégorie « Autres », mais revêtent une importance stratégique pour l'extension de l'autonomie premium dans des modèles tels que l'e-tron GT d'Audi. Les équipementiers diversifient donc leurs portefeuilles sur l'ensemble des mécanismes afin de préserver leur pertinence.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par type de véhicule :
les segments commerciaux stimulent l'innovationLes voitures particulières représentaient une part de 64,79 % du marché des transmissions automobiles en 2025, tandis que les véhicules utilitaires légers devraient enregistrer un CAGR de 5,62 % jusqu'en 2031, les flottes de commerce électronique privilégiant les groupes motopropulseurs électriques à faible entretien. Le Ford E-Transit a réduit les dépenses de maintenance de 40 % par rapport à ses prédécesseurs diesel grâce à un réducteur à rapport unique homologué à 430 Nm. Le Mercedes-Benz eSprinter a adopté une boîte de vitesses automobile à deux rapports pour maintenir un avantage de charge utile de 1 045 kilogrammes.
Le marché des transmissions automobiles pour les camions lourds équipés d'une AMT est appelé à croître régulièrement, les transporteurs associant les gains en matière de sécurité à une réduction des primes d'assurance. Les voitures particulières se divisent en deux catégories : les automatiques à huit rapports pour les plateformes à moteur thermique et les transmissions à rapport unique pour les véhicules électriques à batterie grand public à moins de 40 000 USD. L'Ace EV de Tata démontre la viabilité de la boîte manuelle intelligente au sein des petits véhicules utilitaires électrifiés en Inde. Le FH Electric de Volvo Trucks est équipé d'un I-Shift à deux rapports pour une meilleure capacité en côte, bien que son prix de 350 000 USD limite actuellement son adoption.
Par technologie de propulsion :
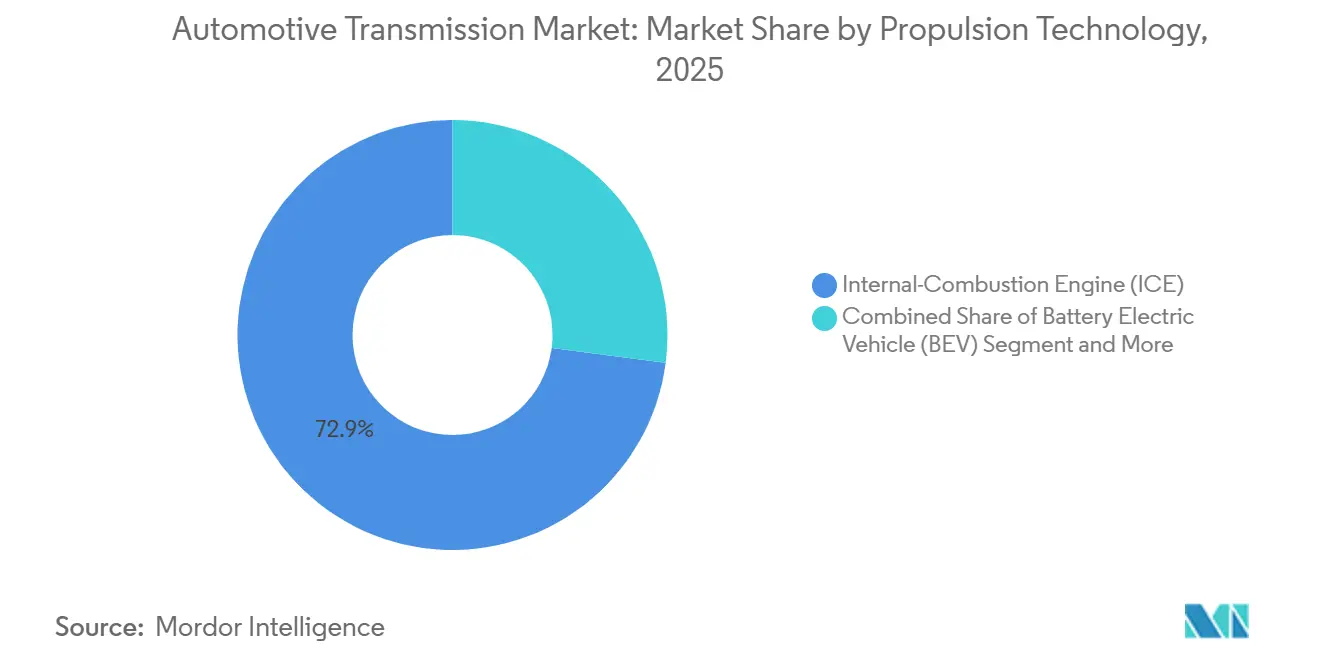
l'électrification s'accélèreLes moteurs à combustion interne représentaient une part de 72,94 % du marché des transmissions automobiles en 2025. Néanmoins, les véhicules électriques à pile à combustible progresseront au TCAC le plus élevé du segment, soit 6,34 %, jusqu'en 2031, Toyota et Hyundai poussant l'hydrogène pour les flottes commerciales sensibles à la charge utile. Les voitures électriques à batterie dont le prix est inférieur à 40 000 USD utilisent souvent des trains d'engrenages à rapport unique, car l'ajout d'un deuxième rapport peut éroder leur marge. La Dolphin de BYD utilise un rapport fixe de 10,39:1 pour atteindre 0 à 100 km/h en 7,5 secondes.
La taille du marché des transmissions automobiles pour les boîtes de vitesses hybrides dédiées s'élargit à mesure que les architectures à double moteur répondent aux multiplicateurs de crédit chinois révisés. Les groupes motopropulseurs à moteur à combustion interne ont évolué vers des automatiques à 10 vitesses, comme le 10R80 de Ford, qui maintient le moteur EcoBoost 3,5 litres en dessous de 2 000 tr/min à vitesse autoroutière. Les véhicules électriques à batterie premium, menés par la Porsche Taycan, valident les configurations à deux rapports qui étendent l'autonomie sur les cycles à grande vitesse. Par conséquent, les fournisseurs doivent équilibrer l'expertise planétaire traditionnelle avec les compétences émergentes en matière d'essieux électriques.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par canal de vente :
la complexité du marché secondaire crée des opportunitésLes unités montées en usine par les équipementiers d'origine ont capturé une part de 90,88 % du marché des transmissions automobiles en 2025, le logiciel de contrôle profondément intégré décourageant le remplacement des composants. Le module shift-by-wire de Continental nécessite une poignée de main cryptographique avec le contrôleur de carrosserie, verrouillant effectivement les remplacements non autorisés. Néanmoins, le marché secondaire de la remise à neuf devrait afficher un TCAC de 6,21 % jusqu'en 2031, les flottes recherchant des économies sur le coût du cycle de vie de 40 à 60 % par rapport aux unités neuves.
La taille du marché des transmissions automobiles dans la remise à neuf pourrait se développer davantage, les camions de classe 8 subissant généralement 1,2 remplacement sur une durée de vie d'un million de miles. Les garanties groupe motopropulseur telles que le plan 10 ans/150 000 miles de Ford introduit en 2024 stimulent la demande de pièces d'origine. Les entraînements à rapport unique pour véhicules électriques à batterie constituent un frein structurel pour le marché secondaire, mais les flottes de véhicules lourds maintiennent le canal à flot.
Analyse géographique
Marché des Transmissions Automobiles en APAC
En 2025, la région Asie-Pacifique détenait une part de 43,67 % du marché des transmissions automobiles, portée par les fortes ventes de VEB en Chine et par la croissance significative de l'adoption des boîtes manuelles intelligentes en Inde, notamment pour les berlines dont le prix est inférieur à 15 000 USD. Le système révisé de double crédit en Chine alloue désormais 1,6 crédit par véhicule hybride rechargeable, incitant les équipementiers à utiliser des transmissions hybrides dédiées, telles que la DM-i de BYD.
Marché des Transmissions Automobiles dans les Amériques
L'Amérique du Sud représente le territoire à la croissance la plus rapide, avec un CAGR de 6,28 % jusqu'en 2031, l'initiative Rota 2030 du Brésil subventionnant les boîtes automatiques fabriquées localement afin d'atteindre une efficacité de 12 % au niveau du parc automobile d'ici 2028. Le tarif douanier argentin sur les boîtes de vitesses entièrement assemblées a stimulé l'assemblage local de boîtes à double embrayage pour Volkswagen et Fiat. En 2025, le marché des transmissions automobiles en Amérique du Nord a connu une augmentation notable, les boîtes automatiques à 10 rapports dominant les pick-ups tels que le Ford F-150, tandis que les transmissions à rapport unique sont devenues le choix privilégié pour les crossovers, comme en témoigne la Mustang Mach-E.
Marché des Transmissions Automobiles en Europe
Parallèlement, l'Europe se tourne vers les systèmes à double embrayage, comme en témoigne la part substantielle de l'Allemagne dans les DCT pour les véhicules particuliers en 2025. En 2025, le Royaume-Uni a enregistré une forte hausse des nouvelles immatriculations de VEB, réduisant la demande de boîtes automatiques conventionnelles. Simultanément, la France étend la boîte E-Tech à quatre rapports sans embrayage de Renault à l'ensemble de ses modèles grand public.

Paysage réglementaire
Les réglementations sur la consommation de carburant et les émissions continuent de pousser la conception des transmissions vers des boîtes automatiques à nombre de rapports plus élevé, des boîtes dédiées hybrides et des essieux électriques intégrés. Dans l'Union européenne, le règlement Euro 7 (UE) 2024/1257 (adopté en avril 2024) ajoute de nouvelles exigences techniques en matière d'émissions et de durabilité des véhicules, renforçant la nécessité de stratégies de passage de vitesses calibrées et de commandes de groupe motopropulseur pour assurer la conformité routière dans les catégories de véhicules M1 et N1.
Aux États-Unis, 2026 a également apporté une incertitude réglementaire notable, parallèlement aux travaux de modernisation pertinents pour les systèmes et commandes de transmission. L'EPA a finalisé une abrogation de la conclusion de mise en danger liée aux gaz à effet de serre de 2009 en février 2026 et a proposé des modifications du calendrier de certaines exigences de conformité en matière d'émissions pour les véhicules légers et moyens en mai 2026. En mars 2026, la NHTSA a proposé des amendements à la norme FMVSS n° 102 pour accommoder les véhicules équipés de systèmes de conduite automatisée (ADS) sans commandes manuelles, assouplissant certaines exigences d'affichage de la position du levier de vitesses. Au niveau des États, les normes d'échappement des polluants critères et les procédures d'essai du California Air Resources Board (CARB) pour les véhicules de l'année-modèle 2026 restent un point d'ancrage clé pour la planification de la calibration et de la validation.
Analyse de la chaîne de valeur
La chaîne de valeur couvre l'acier allié et les ébauches forgées, l'usinage de précision des engrenages, arbres et carters, les éléments de friction (embrayages et garnitures), les roulements, la mécatronique (corps de vanne, actionneurs et capteurs) et les logiciels embarqués pour le contrôle des passages de vitesses, avant de passer à l'assemblage, aux essais de fin de ligne et à l'intégration chez les constructeurs. Les actions des fournisseurs montrent comment les implantations de production et la localisation des plateformes influencent l'approvisionnement : ZF a rapporté que son système de transmission modulaire TraXon a dépassé 1,5 million d'unités en production cumulée d'ici février 2026, tandis qu'AISIN a commencé la fabrication sous contrat des transmissions automatiques six vitesses Mazda dans son usine AISIN Drivetrain Inc. dans l'Indiana en avril 2026 pour soutenir l'approvisionnement en Amérique du Nord.
En aval, l'équipement d'origine par les constructeurs reste dominant, les transmissions étant de plus en plus liées à la cybersécurité des véhicules et aux commandes intégrées, tandis que le remanufacturing se développe là où le coût du cycle de vie est central. Les contraintes opérationnelles comprennent de longs délais pour les équipements de fabrication de précision d'engrenages et les matériaux de friction spécialisés, ainsi que des cycles de validation prolongés pour les nouvelles architectures combinant matériel et logiciel et nécessitant des essais de durabilité à haut régime. L'industrialisation régionale façonne également la disponibilité et le rythme de lancement des plateformes, comme l'illustre Stellantis Betim (Brésil) ayant atteint 17 millions de transmissions en avril 2026 et Schaeffler ayant lancé la production en volume de sa transmission hybride dédiée MultiMode en mai 2026 sur des programmes de transmission thermique, hybride et électrifiée.
Paysage concurrentiel
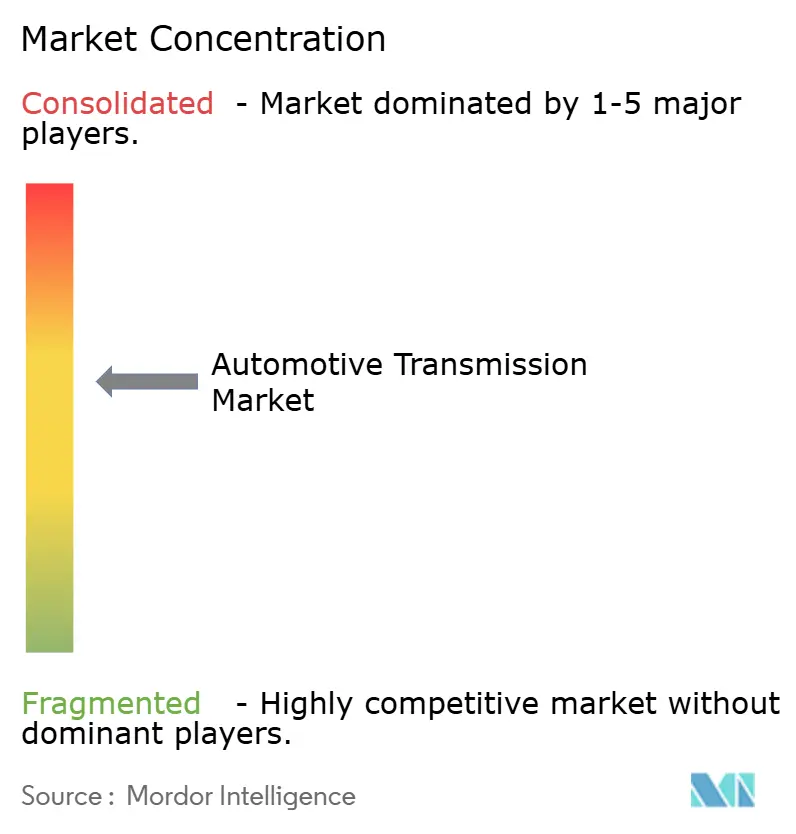
Les cinq premiers fournisseurs représentaient une part significative du volume mondial de voitures particulières en 2025, indiquant une concentration modérée. JATCO s'est concentré sur le leadership des transmissions à variation continue, tandis que Hyundai Transys a capturé la demande interne pour les modèles à six vitesses et hybrides.
Les innovateurs de plus petite taille ciblent des niches d'espace blanc. La boîte de vitesses hybride dédiée de Punch Powertrain permet une croisière électrique à 130 km/h, ce qui en fait une option attrayante pour les villes européennes qui appliquent des interdictions de diesel. Le module P2+ de 100 kW de Schaeffler permet aux constructeurs automobiles de moderniser les boîtiers à huit vitesses existants, raccourcissant ainsi les cycles de lancement d'un an.
Le leadership technologique tourne désormais autour du logiciel. Le shift-by-wire de Continental débloque des revenus d'abonnement et renforce la cybersécurité. Magna a déposé en 2024 un brevet pour un circuit de liquide de refroidissement intégré qui réduit la masse de l'essieu électrique de 4,2 kilogrammes. Pendant ce temps, ReLife de ZF et ReTran d'Allison visent à dominer la remise à neuf à mesure que les indicateurs de durabilité progressent. L'intensité concurrentielle pivote ainsi de la part de volume vers la profondeur de la propriété intellectuelle et la monétisation des logiciels au sein du marché des transmissions automobiles en évolution.
Leaders du secteur des transmissions automobiles
ZF Friedrichshafen AG
Aisin Corporation
Schaeffler AG
Magna International Inc.
JATCO Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Transmissions Automobiles
- ZF Friedrichshafen AG
- Aisin Corporation
- JATCO Ltd.
- Hyundai Transys Inc.
- Magna International Inc.
- Allison Transmission Inc.
- Schaeffler AG
- Eaton Corporation plc
- BorgWarner Inc.
- Continental AG
- Punch Powertrain NV
- GKN Automotive Limited
- Toyota Motor Corp. (Hybrid e-CVT)
- Valeo SA
- Tremec Corporation
- Dana Incorporated

Opportunités de marché et perspectives d'avenir
Le réoutillage industriel qui prend en charge à la fois les boîtes automatiques thermiques à haut volume et les transmissions électrifiées reste un domaine d'opportunité clair, ancré par des programmes d'investissement annoncés et de nouveaux lancements de production. En avril 2026, General Motors a annoncé 830 millions USD d'investissements répartis sur trois installations de propulsion aux États-Unis, dont 300 millions USD pour étendre la capacité de transmission à 10 vitesses à Romulus, Michigan. En Europe, Stellantis a commencé à produire des transmissions à double embrayage électrifiées (eDCT) à Mirafiori en avril 2024 dans le cadre d'un investissement de site de 240 millions EUR, montrant une voie industrielle pour l'approvisionnement de DCT hybridées vers les plateformes grand public.
Les cas d'usage commerciaux et de flottes offrent un espace supplémentaire là où les cycles de service favorisent le passage de vitesses automatisé, la robustesse et la facilité d'entretien, notamment des unités entièrement automatiques pour les bus et les poids lourds ainsi que des transmissions hybrides dédiées pour les opérations à usage mixte. Allison Transmission a entamé en octobre 2024 une expansion pluriannuelle de 100 millions USD de son usine de fabrication de Chennai, en Inde, pour augmenter la capacité de transmissions entièrement automatiques, s'alignant sur les centres de demande où le temps de disponibilité et le coût d'exploitation déterminent les achats. Côté produit, les commandes de passage de vitesses définies par logiciel, la gestion du couple et la compensation d'usure élargissent le contenu adressable pour les fournisseurs capables de soutenir les commandes embarquées et les chaînes d'outils de validation, tandis que les architectures modulaires de groupe motopropulseur électrique X-en-1 et les transmissions hybrides dédiées augmentent ce que les constructeurs peuvent standardiser à travers les modules de propulsion et les régions.
Développements Récents de l'Industrie sur le Marché des Transmissions Automobiles
- Juin 2026 : JATCO a étendu l'adoption de sa série de groupes motopropulseurs électriques X-en-1, y compris un système 5-en-1 utilisé sur la nouvelle Nissan Kicks lancée au Japon. L'accent mis par le fournisseur sur les architectures intégrées moteur-onduleur-réducteur réduit l'encombrement et simplifie l'approvisionnement des constructeurs. Un déploiement plus large sur différents modèles augmente également le besoin de validation évolutive des logiciels et de la gestion thermique dans les modules de transmission électrifiés.
- Mars 2026 : ZF a lancé sa transmission automatique 8 vitesses PowerLine sur le Freightliner M2 106 Plus, soutenue par une production basée aux États-Unis à Gray Court, Caroline du Sud. La production localisée renforce la continuité de l'approvisionnement pour les constructeurs et flottes de véhicules commerciaux nord-américains tout en raccourcissant les boucles logistiques pour les pièces de service. Le lancement renforce également le rôle continu des boîtes automatiques multi-vitesses dans les améliorations d'efficacité et d'agrément de conduite des véhicules de moyen tonnage.
- Mai 2025 : Cummins a dévoilé son moteur poids lourd X15 Euro 6 associé à la transmission 18 vitesses Eaton Cummins Endurant au Brisbane Truck Show. Ce positionnement de groupe motopropulseur intégré a mis en évidence la poursuite du co-développement entre fournisseurs de moteurs et de transmissions autour des objectifs de consommation de carburant et de performance. Cela a également indiqué une demande soutenue pour des solutions de passage de vitesses automatisées à couple élevé dans les applications de poids lourds où le coût total de possession est étroitement géré.


Marché des Transmissions Automobiles Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur des systèmes de transmission automobile fournis pour les véhicules routiers, incluant les variantes manuelles, automatisées et automatiques, et comptabilisée au point de fourniture des composants et systèmes dans l'écosystème du véhicule.
Exclusions du périmètre : nous excluons les pièces du groupe motopropulseur situées en dehors de l'ensemble de transmission (par exemple, les moteurs complets, les différentiels autonomes et les moteurs de traction pour véhicules électriques), ainsi que les services de maintenance et de réparation.
Présentation de la segmentation
- Par type de transmission
- Transmission manuelle
- Transmission manuelle intelligente (IMT)
- Transmission manuelle automatisée (AMT)
- Transmission automatique (AT)
- Transmission à double embrayage (DCT)
- Transmission à variation continue (CVT)
- Autres (planétaires, boîtes de vitesses à deux rapports pour véhicules électriques, etc.)
- Par type de véhicule
- Voitures particulières
- Véhicules utilitaires légers
- Véhicules commerciaux moyens et lourds
- Bus et autocars
- Par technologie de propulsion
- Moteur à combustion interne (MCI)
- Véhicule électrique hybride (VEH/PHEV)
- Véhicule électrique à batterie (VEB)
- Véhicules électriques à pile à combustible (VEPC)
- Par canal de vente
- Montage en usine par l'équipementier d'origine (OEM)
- Marché secondaire et remise à neuf
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Turquie
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie du bassin de demande à partir des signaux officiels de production de véhicules et de parc automobile, puis par la mise en relation de cette demande avec les schémas d'équipement en transmissions. Nous avons utilisé des sources publiques telles que l'OICA pour la production de véhicules, l'Agence internationale de l'énergie pour les orientations en matière d'électrification, les tendances de consommation de carburant de l'US EPA, et les données commerciales d'Eurostat lorsque les flux de pièces permettent de détecter les évolutions régionales de production et d'approvisionnement.
Du côté de l'offre, les rapports annuels, les présentations aux investisseurs et les dépôts réglementaires ont été examinés afin de comprendre le mix produit, l'exposition régionale et tout commentaire sur les prix lié au contenu. Les bases de données de brevets ont également été consultées pour identifier les orientations de l'activité de conception (par exemple, les transmissions automatiques à rapports multiples par rapport aux solutions liées aux essieux électriques), et des abonnements payants axés sur les données financières et l'actualité des entreprises ont permis de maintenir à jour les actions des entreprises et les évolutions des usines. Les sources mentionnées ici sont données à titre illustratif, et de nombreuses autres références publiques et payantes ont été utilisées pour collecter des données, valider des hypothèses et clarifier les questions ouvertes.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour mettre à l'épreuve nos hypothèses sur la pénétration des transmissions par classe de véhicule et par région, et pour confirmer l'évolution des prix lorsque le contenu change, notamment le nombre de rapports, l'hybridation et l'électronique. Nous avons échangé avec un panel de fournisseurs de transmissions, de constructeurs automobiles, de distributeurs et d'experts techniques indépendants dans les principaux pôles de production de véhicules, afin de combler les lacunes de la recherche documentaire et de trianguler les principaux paramètres du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 15 % | APAC : 39 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 36 % |
| Acteurs de plus petite taille : 16 % | Managers : 56 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
La construction centrale repose sur une approche descendante dans laquelle la production de véhicules par région est reconstituée, puis convertie en valeur de transmission à l'aide des taux d'équipement par type de transmission et des prix de vente moyens différenciés par classe de véhicule. Pour ancrer cette approche, les totaux sont recoupés avec des approximations ascendantes sélectives issues de l'exposition des revenus des fournisseurs, des discussions sur les évolutions de mix dans les canaux de distribution, et du calcul prix de vente moyen multiplié par volume pour les principales familles de transmissions.
Les paramètres déterminants dans ce marché comprennent la production de voitures particulières par rapport aux véhicules utilitaires, la part d'adoption des transmissions automatiques et à double embrayage, les tendances du nombre moyen de rapports avant, la part des véhicules hybrides et électriques à batterie (qui modifie le contenu en transmission), ainsi que les schémas de localisation régionale observés à travers les annonces commerciales et de capacité. Lorsque les retours d'entretiens révèlent des pratiques divergentes (par exemple, si les hybrides légers sont considérés comme nécessitant une boîte de vitesses conventionnelle), nous maintenons l'hypothèse de manière explicite, puis nous dimensionnons l'impact en tant qu'analyse de sensibilité.
Pour les prévisions, une analyse de scénarios est utilise afin de refléter différentes trajectoires pour la vitesse d'électrification, la pénétration des transmissions automatiques et l'évolution des prix, sans surajuster le modèle. Nous appliquons également un lissage simple pour réduire les variations ponctuelles de la production, puis les hypothèses sont revérifiées avec des experts avant que la prévision finale ne soit arrêtée.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs contrôles, notamment en comparant la valeur implicite de la transmission par véhicule avec le mix technologique connu et en vérifiant les totaux régionaux par rapport aux orientations commerciales et de production. Lorsque les chiffres évoluent trop brusquement, le facteur explicatif est retracé jusqu'à une ou deux variables, et l'hypothèse est soit corrigée, soit documentée avec des éléments probants à l'appui.
Un second analyste examine la logique du modèle, les paramètres et les calculs avant validation, et tout écart important déclenche des questions de suivi auprès des répondants. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs (tels que des changements majeurs de plateforme, des réglementations ou des annonces d'usines). Juste avant la livraison, nous effectuons une dernière passe de mise à jour afin que la version publiée reflète les informations les plus récentes disponibles.
Taille du marché des transmissions automobiles selon Mordor Intelligence comparée aux autres estimations publiées
Les valeurs de marché publiées pour les transmissions automobiles peuvent sembler très éloignées les unes des autres, car les règles de comptabilisation ne sont pas identiques, même lorsque les intitulés paraissent similaires. Les différences proviennent généralement de ce qui est inclus (systèmes de transmission complets par rapport à des ensembles de groupe motopropulseur plus larges), de l'année retenue comme base et de la manière dont les prix sont projetés lorsque le mix évolue.
Dans ce marché, les principaux facteurs d'écart sont la question de savoir si les essieux électriques et les unités d'entraînement de traction sont regroupés dans le total des transmissions, si la réparation et la remise à neuf du marché secondaire sont mélangées avec l'approvisionnement OEM, et la façon dont la part des transmissions automatiques par rapport aux transmissions manuelles est appliquée selon les régions et les types de véhicules. Le timing des devises joue également un rôle, car des volumes importants se situent en Asie, et certaines sources retiennent un taux de change plus ancien au lieu de l'actualiser avec l'année de dimensionnement, ce qui peut faire varier le total en USD.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 155,04 milliards USD (2025) | |
| Revue spécialisée A | 67,24 milliards USD (2024) | Utilise une définition plus étroite qui semble mettre l'accent sur certaines catégories de transmissions sélectionnées, et l'année de base ainsi que le traitement des devises ne sont pas clairement rattachés aux hypothèses de production de véhicules et d'équipement. |
| Cabinet de conseil mondial B | 226,23 milliards USD (2024) | Intègre vraisemblablement le contenu adjacent du groupe motopropulseur et des unités d'entraînement électrifiées dans le total, ce qui gonfle la valeur par rapport à une vision limitée aux seules transmissions, et la méthode n'est pas transparente sur la façon dont les architectures de véhicules électriques sont traitées. |
L'écart observé dans le tableau pointe principalement vers des problèmes d'alignement du périmètre et vers la manière dont les groupes motopropulseurs électrifiés sont comptabilisés. En séparant les ensembles de transmission du contenu plus large du groupe motopropulseur et en rattachant la valeur aux facteurs de production et de mix des véhicules, le chiffre reste traçable jusqu'à des paramètres reproductibles, un choix de modélisation appliqué par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des transmissions automobiles d'ici 2031 ?
Le marché devrait atteindre 209,73 milliards USD d'ici 2031, avec un TCAC de 5,12 %.
Quel type de transmission devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les transmissions à double embrayage devraient enregistrer le TCAC le plus rapide, soit 5,89 %, portées par leur efficacité et leur capacité de changement de vitesse rapide.
Comment le resserrement des réglementations sur l'économie de carburant façonne-t-il la conception des transmissions ?
Des réglementations telles que le CAFE américain et Euro 7 poussent les constructeurs automobiles vers des automatiques à huit vitesses et plus et des boîtes de vitesses dédiées aux hybrides qui maintiennent les moteurs dans des plages d'efficacité optimales.
Pourquoi les transmissions manuelles automatisées gagnent-elles du terrain dans les camions lourds ?
Les transmissions manuelles automatisées réduisent le temps de formation des conducteurs, améliorent l'économie de carburant jusqu'à 5 % et aident les flottes à faire face aux pénuries chroniques de conducteurs.
Quelle région est en tête des revenus mondiaux et laquelle connaît la croissance la plus rapide ?
L'Asie-Pacifique est en tête avec 43,67 % des revenus de 2025, tandis que l'Amérique du Sud est la région à la croissance la plus rapide avec un TCAC de 6,28 % jusqu'en 2031.
Quel rôle joue le logiciel dans les transmissions modernes ?
Les systèmes shift-by-wire permettent des déblocages de fonctionnalités à distance, permettant aux équipementiers de vendre des modes de conduite par abonnement sans modifications matérielles.
Dernière mise à jour de la page le:



