
Taille et part du marché des intérieurs automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
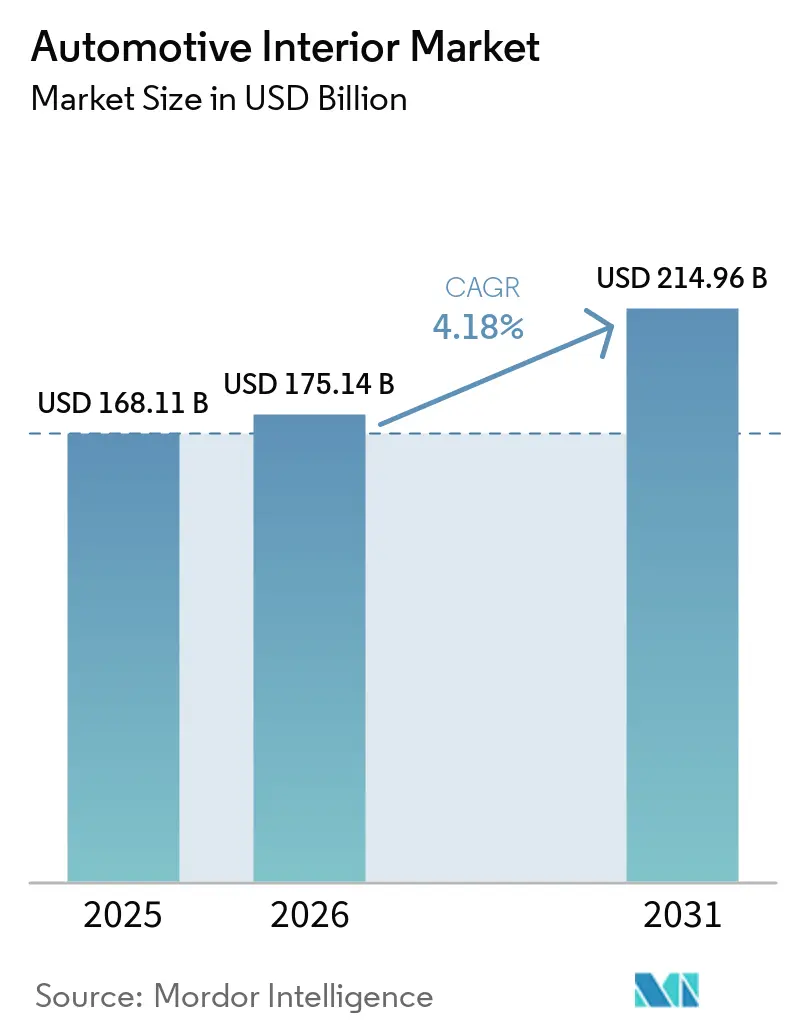
| Taille du Marché (2026) | 175.14 Milliards de dollars |
| Taille du Marché (2031) | 214.96 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des intérieurs automobiles par Mordor Intelligence
La taille du marché des intérieurs automobiles en 2026 est estimée à 175,14 milliards USD, en croissance par rapport à la valeur de 2025 de 168,11 milliards USD, avec des projections pour 2031 montrant 214,96 milliards USD, croissant à un TCAC de 4,18 % sur la période 2026-2031. Cette expansion mesurée dissimule une transformation plus profonde, les postes de conduite définis par logiciel, la surveillance biométrique et les matériaux durables passant de options de niche à des spécifications grand public. Les équipementiers automobiles réconçoivent les aménagements d'habitacle autour d'écrans haute densité et d'unités de calcul centralisées, tandis que les fournisseurs explorent les revenus par abonnement liés aux mises à niveau de fonctionnalités par voie hertzienne. Les plateformes de véhicules électriques ajoutent davantage de contenu par véhicule car les habitacles silencieux renforcent l'importance des surfaces premium, de l'éclairage d'ambiance et des fonctionnalités de bien-être. La région Asie-Pacifique donne déjà le rythme de ces améliorations, et son avantage en termes de volume favorise une itération locale rapide. Simultanément, la demande du marché secondaire reste résiliente car les opérateurs de flotte et les propriétaires particuliers continuent de remplacer les garnitures usées par des modules à longue durée de vie et pouvant être mis à niveau numériquement, atténuant les craintes que la mobilité partagée érode les cycles de remplacement.
Principaux points à retenir du rapport
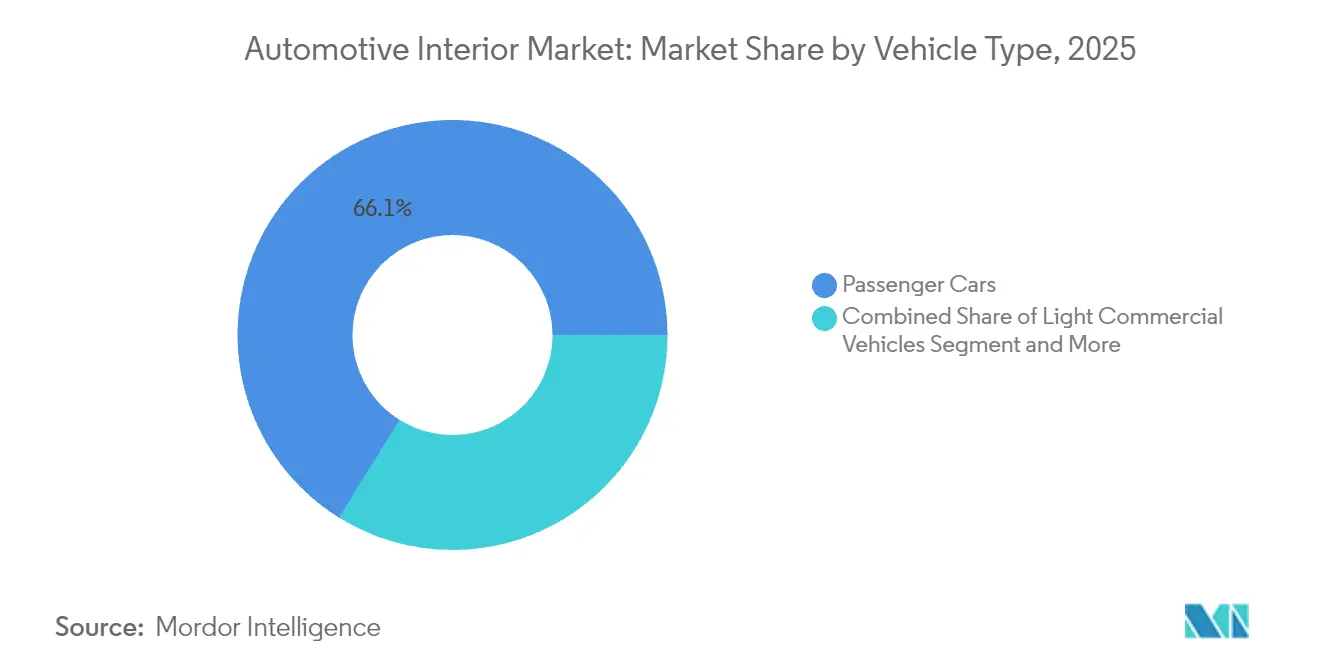
- Par type de véhicule, les voitures particulières représentaient 66,13 % de la taille du marché des intérieurs automobiles en 2025, tandis que les voitures particulières électriques devraient progresser à un CAGR de 4,21 % jusqu'en 2031.
- Par propulsion, les véhicules à moteur à combustion interne détenaient 72,47 % de la part de marché des intérieurs automobiles en 2025, tandis que les véhicules électriques devraient afficher la croissance la plus rapide avec un CAGR de 4,27 % jusqu'en 2031.
- Par composant, les systèmes de sièges ont capturé 34,05 % de la part de revenus en 2025 ; les systèmes de surveillance du conducteur et des occupants affichent le CAGR projeté le plus élevé à 4,23 % durant la période de prévision.
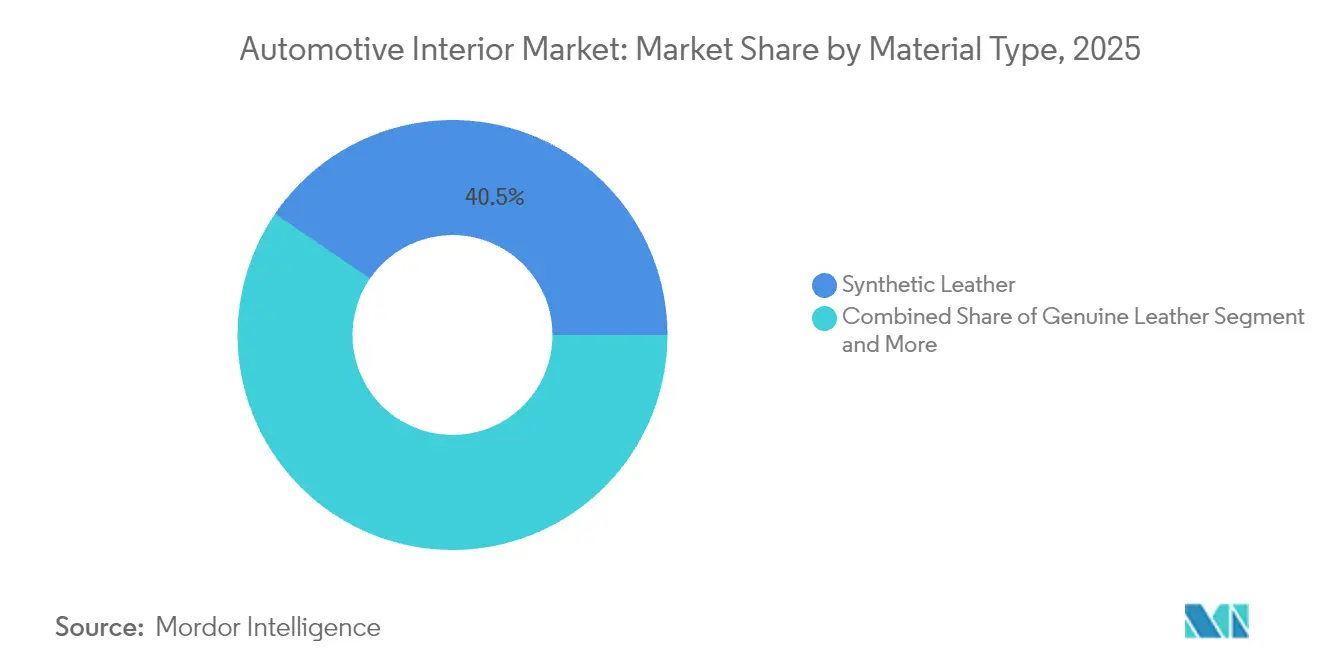
- Par matériau, le cuir synthétique détenait 40,46 % de la taille du marché des intérieurs automobiles en 2025, tandis que les matériaux naturels et recyclés progresseront à un CAGR de 4,24 % jusqu'en 2031.
- Par canal de vente, le segment du marché secondaire représentait 72,77 % de la taille du marché des intérieurs automobiles en 2025 et maintient une perspective de CAGR de 4,29 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique était en tête avec 37,43 % de la part de marché des intérieurs automobiles en 2025 ; la région est en voie de se développer à un CAGR de 4,31 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transition vers les véhicules définis par logiciel | +0.8% | Mondial, porté par l'Amérique du Nord et la Chine | Moyen terme (2 à 4 ans) |
| Demande croissante de SUV premium et électriques | +0.6% | Cœur Asie-Pacifique, extension mondiale | Court terme (≤ 2 ans) |
| Architectures de cockpit évolutives par mise à jour à distance | +0.5% | Adoption précoce en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Matériaux durables allégés imposés par les objectifs carbone des OEM | +0.4% | Mondial, leadership réglementaire de l'UE | Long terme (≥ 4 ans) |
| Adoption des réglementations sur la santé et la sécurité en cabine | +0.3% | Leadership de l'UE, adoption mondiale | Moyen terme (2 à 4 ans) |
| L'éclairage ambiant à semi-conducteurs comme facteur de différenciation de marque | +0.2% | Mondial, segments premium en premier | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Transition vers les véhicules définis par logiciel et les écrans haute définition
La conception centrée sur le logiciel dissocie les fonctions de l'habitacle du matériel fixe et permet des mises à jour continues via des correctifs sécurisés transmis à distance. Continental propose désormais des domaines de cockpit hébergeant trois écrans ou plus à ultra-haute résolution pilotés par des processeurs dépassant 1 000 DMIPS [1]"Integrated High-Performance Cockpit Platforms," Continental AG, continental-automotive.com. Le Snapdragon Digital Chassis de Qualcomm équipe de nombreux modèles de véhicules et souligne l'influence des acteurs des semi-conducteurs sur l'électronique de l'habitacle [2]"Snapdragon Digital Chassis Adoption Update," Qualcomm Incorporated, qualcomm.com . Les fournisseurs qui intègrent l'électronique, le logiciel et la conception de l'expérience utilisateur monétisent de plus en plus de nouvelles fonctionnalités longtemps après la production initiale du véhicule, transformant les contrats traditionnels en coût majoré en modèles de revenus récurrents qui prolongent la valeur du cycle de vie. Les ensembles de capteurs d'intérieur avancés permettent la maintenance prédictive, l'assurance basée sur l'utilisation et des expériences personnalisées dans l'habitacle, créant des sources de revenus supplémentaires et renforçant l'engagement client. Les données collectées à partir des systèmes de sièges, d'infodivertissement et de surveillance des occupants forment une colonne vertébrale partagée qui prend en charge les mises à jour logicielles continues, les améliorations de fonctionnalités à distance et les services d'analyse. Cette évolution encourage la collaboration entre les fabricants de composants axés sur le matériel et les entreprises de technologie numérique pour offrir des expériences connectées et homogènes. Les fournisseurs traditionnels de composants uniquement risquent une érosion de leurs revenus s'ils ne s'adaptent pas, car leurs produits seuls ne capturent plus la pleine valeur des intérieurs intelligents.
Demande croissante de SUV premium et électriques en Chine et en ASEAN
Les SUV électriques premium vendus en Chine affichent un coût de nomenclature d'intérieur environ un cinquième plus élevé que les modèles ICE comparables, en raison de fonctionnalités telles que l'éclairage ambiant, l'infodivertissement multi-écrans et les systèmes avancés de surveillance des occupants. Des entreprises comme NIO et XPeng ont intégré la détection biométrique même dans les finitions milieu de gamme, incitant les fournisseurs mondiaux à établir une production locale de modules avancés à Changzhou, Wuhan et Rayong. La base d'exportation de véhicules électriques en rapide expansion en Thaïlande attire les fournisseurs de sièges, de garnitures et de cockpits en Asie du Sud-Est, réduisant les délais de livraison pour les OEM japonais, coréens et occidentaux qui assemblent des véhicules dans la région. La population à revenus intermédiaires croissante de l'ASEAN considère de plus en plus l'expérience dans l'habitacle lors de l'achat d'un premier SUV, incitant les fournisseurs locaux de rang 1 à investir dans des studios de couleur, de matériaux et de finition près de Bangkok et de Hô Chi Minh-Ville.
Architectures de cockpit évolutives par mise à jour à distance
Stellantis équipe le STLA Brain d'un calcul centralisé et de passerelles sécurisées, permettant aux fonctionnalités de l'habitacle de se rafraîchir en quelques minutes plutôt que lors de visites annuelles en atelier, améliorant considérablement la fonctionnalité du véhicule et l'expérience utilisateur. Pour les fournisseurs, les niveaux basés sur abonnement pour les programmes de massage des sièges, les thèmes d'éclairage ambiant et la surveillance avancée du conducteur créent des sources de revenus à vie qui évoluent avec les kilomètres parcourus, transformant les ventes de matériel traditionnelles en revenus numériques récurrents. Les coûts de garantie diminuent à mesure que les diagnostics à distance permettent de résoudre les défauts logiciels sans remplacement de pièces, améliorant l'efficacité du service et la satisfaction client. Les composants matériels doivent toujours répondre à des normes automobiles strictes, ce qui incite les fournisseurs à investir dans la certification en cybersécurité et la conformité à la norme ISO 21434. Bien que l'investissement initial soit élevé, les premiers entrants sécurisent des partenariats OEM sur plusieurs cycles de programme, rendant le changement coûteux et renforçant le verrouillage des fournisseurs à long terme.
Matériaux durables allégés imposés par les objectifs de réduction des émissions de carbone des équipementiers
Les constructeurs automobiles s'engagent à atteindre la neutralité carbone et intègrent ces engagements dans leurs règles d'approvisionnement qui privilégient les matières premières recyclées ou biosourcées, remodelant les stratégies d'approvisionnement en matériaux dans l'ensemble du secteur. BMW vise 50 % de contenu en plastique recyclé dans tous les nouveaux intérieurs d'ici 2030, établissant une référence pour la conception durable de l'habitacle. Le fabricant de sièges Adient s'est associé à plusieurs startups de biomatériaux pour fournir des alternatives directement substituables aux mousses pétrochimiques traditionnelles, accélérant l'adoption de matériaux durables. Les dernières normes automobiles de Californie reflètent les initiatives d'économie circulaire de l'Europe, offrant aux fournisseurs nord-américains des signaux d'incitation comparables pour investir dans une production respectueuse de l'environnement. Les fournisseurs qui développent le polyuréthane à base d'algues ou les tissus en PET recyclé peuvent capturer des primes de prix tout en obtenant des contrats de longue durée avec des OEM axés sur les objectifs de durabilité. Les acteurs pétrochimiques établis font face à une compression des marges alors qu'ils poursuivent la conformité via des compensations coûteuses ou des matériaux reconvertis.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries persistantes de puces électroniques | -0.3% | Mondial, aiguë en Asie-Pacifique | Court terme (≤ 2 ans) |
| Cycle de renouvellement plus court dans les flottes de mobilité partagée | -0.2% | Marchés des flottes en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Forte volatilité des matières premières | -0.2% | Mondial, complexité réglementaire de l'UE | Moyen terme (2 à 4 ans) |
| Fragmentation des droits de propriété intellectuelle et des normes | -0.1% | Mondial, aiguë dans Android Automotive | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries persistantes de puces électroniques dans le domaine de l'infodivertissement
Les délais de livraison pour les processeurs de qualité automobile continuent de varier de 26 à 52 semaines, perturbant les calendriers de production des intérieurs et forçant les OEM à prioriser les contrôleurs de sécurité par rapport aux unités centrales d'infodivertissement. Les fournisseurs de rang 1 qui mettent en œuvre des architectures agnostiques aux puces peuvent amortir une partie de ce risque, mais les acteurs plus petits peinent à sécuriser des allocations face aux grandes entreprises d'électronique grand public, limitant leur flexibilité de production. Les marges sont encore comprimées à mesure que les fournisseurs stockent des semi-conducteurs aux prix au comptant maximaux, immobilisant un capital de roulement significatif et augmentant la pression financière. Dans les marchés émergents, les OEM sensibles aux coûts réduisent les spécifications de l'habitacle ou reportent le déploiement des systèmes de surveillance multi-caméras pour gérer les contraintes d'approvisionnement. La pénurie accélère également l'intégration verticale, avec des entreprises telles que Continental et ZF ajoutant des capacités internes de conception d'ASIC pour sécuriser des composants stratégiques. Les fournisseurs et les OEM explorent de plus en plus des stratégies d'approvisionnement alternatives, des approches de conception modulaire et des contrats à long terme pour atténuer les perturbations continues. Collectivement, ces dynamiques remodèlent l'économie, les calendriers et les priorités de conception pour les fournisseurs d'intérieurs automobiles dans le monde entier.
Forte volatilité des matières premières pour le polyuréthane et les polymères biosourcés
Les coûts de la mousse de polyuréthane ont augmenté d'environ un quart en 2024, reflétant des pics parallèles du pétrole brut, tandis que les alternatives biosourcées ont connu une volatilité encore plus grande en raison de l'incertitude sur les rendements agricoles. Les fabricants de sièges et de garnitures se couvrent via des contrats à terme, mais les fournisseurs de rang 2 manquent souvent de la taille nécessaire pour absorber les chocs de prix ou renégocier les conditions avec les OEM, laissant les marges sous pression. Cette volatilité complique la transition vers des intrants plus écologiques, car la tarification des matériaux biosourcés dépend fortement des récoltes de maïs, de soja ou de canne à sucre, qui fluctuent d'une année à l'autre. Les fournisseurs disposant de divisions chimiques captives, tels que Lear, rapportent un bénéfice brut plus stable grâce à un approvisionnement intégré et à la gestion des risques. Les petites entreprises explorent des contrats indexés à long terme ou adoptent des conceptions multi-matériaux qui réduisent le volume de polyuréthane par siège, équilibrant les objectifs de durabilité avec la gestion des coûts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
la premiumisation électrique stimule la croissance du contenuLes voitures particulières ont représenté 66,13 % du chiffre d'affaires global en 2025, démontrant l'avantage d'échelle du segment sur le marché des intérieurs automobiles. Les voitures particulières électriques représentent la tranche à la croissance la plus rapide avec un TCAC de 4,21 %, car la densité technologique accrue en habitacle augmente la valeur du panier par unité. La taille du marché des intérieurs automobiles pour les voitures électriques bénéficie de planchers larges et plats qui libèrent de l'espace pour des modules de rangement, des sièges de style salon et des surfaces d'affichage panoramiques. Les véhicules utilitaires légers suivent l'expansion de la livraison de colis, mais les améliorations de l'habitacle restent utilitaires, de sorte que la croissance découle principalement des systèmes de surveillance obligatoires du conducteur plutôt que de la garniture de luxe. Les camions moyens et lourds restent sensibles aux temps d'arrêt ; par conséquent, les fournisseurs proposent des tissus durables et des surfaces antimicrobiennes aux acheteurs de flottes.
La vague d'électrification permet aux fournisseurs d'intégrer des fonctions de bien-être telles que l'annulation active du bruit et les ioniseurs d'air qui étaient auparavant trop coûteuses. Tesla a lancé la tendance des aménagements minimalistes, mais les équipementiers traditionnels montrent qu'il existe encore un appétit pour des commandes robustes associées à des clusters multi-écrans. Les nouvelles règles de l'UE qui exigent des caméras orientées vers l'intérieur sur les camions lourds génèrent une demande supplémentaire pour les kits de surveillance des occupants. Au fil du temps, la différenciation de l'habitacle passe de l'artisanat mécanique à la personnalisation pilotée par logiciel qui se met à jour tout au long de la vie du véhicule, prolongeant le potentiel du marché secondaire même dans les flottes commerciales.


Par type de propulsion :
la domination des moteurs à combustion interne masque la trajectoire de croissance des véhicules électriquesLes véhicules à combustion interne représentaient encore 72,47 % du chiffre d'affaires en 2025, ancrant les volumes sur l'ensemble du marché des intérieurs automobiles. Néanmoins, les modèles électriques croissent de 4,27 % par an et dictent le langage de conception futur. Les configurations de batterie suppriment les tunnels de transmission, de sorte que les nacelles de capteurs au sol et les compartiments de rangement éclairés gagnent en importance. La part du marché des intérieurs automobiles pour les composants spécifiques aux véhicules électriques s'élargit car le faible bruit en habitacle accroît la conscience des occupants aux bruits parasites et aux jeux de panneaux, imposant des tolérances de fabrication plus strictes. Les hybrides servent de produits de transition et associent souvent des écrans plus grands et des tissus premium pour justifier des prix plus élevés malgré une autonomie électrique pure modeste.
L'architecture des véhicules électriques augmente la demande de visualisations en temps réel de l'énergie, incitant les fournisseurs à reconfigurer les graphiques de tableau de bord et l'interface utilisateur de la console centrale pour afficher les données de recharge. Le silence dans l'habitacle accentue la qualité audio et encourage les équipementiers à spécifier des haut-parleurs de puissance plus élevée et des tapis anti-vibrations, augmentant encore le contenu par véhicule. La gestion thermique pour la longévité de la batterie influence le routage de la climatisation, donnant aux fournisseurs expérimentés dans le contrôle climatique à deux et trois zones un avantage concurrentiel.
Par type de composant :
les systèmes de surveillance éclipsent les priorités traditionnellesLes sièges sont restés le groupe de composants le plus important, représentant 34,05 % de la taille du marché des intérieurs automobiles en 2025, car chaque véhicule nécessite des sièges et la plupart des finitions proposent plusieurs packages de mise à niveau. Pourtant, les unités de surveillance du conducteur et des occupants ont enregistré le TCAC le plus rapide à 4,23 %, porté par les exigences du règlement général de sécurité de l'UE et les remises des assureurs pour les voitures équipées de la détection de fatigue. L'infodivertissement se classe deuxième en valeur et bénéficie du calcul centralisé qui prend en charge des feuilles de route logicielles de six ans. L'éclairage d'ambiance dépasse l'esthétique et signale désormais l'état de charge, les indications de navigation et les alertes au conducteur.
Les fournisseurs de portières et de panneaux latéraux introduisent des composites moussés légers intégrant des capteurs tactiles. Les modules de climatisation évoluent vers des bulles de micro-climat individualisées avec filtration active des pollens et des particules. Les fabricants de sellerie adoptent le recyclage en boucle fermée, récupérant le tissu de siège lorsque les véhicules arrivent en fin de vie dans les centres de démolition. Le groupe ' autres ', principalement les modules biométriques et de bien-être, enregistre des gains de parts à deux chiffres, à partir d'une base faible, laissant présager une future adoption grand public.
Par type de matériau :
les mandats de durabilité reconfigurent les préférencesLe cuir synthétique était en tête avec 40,46 % du chiffre d'affaires en 2025 en raison de son rapport coût-efficacité et d'une large palette de couleurs. Le cuir véritable reste aspirationnel mais subit la pression des critiques véganes et carbone. La taille du marché des intérieurs automobiles liée aux intrants naturels et recyclés croît à un TCAC de 4,24 % car les crédits réglementaires font pencher la sélection de la nomenclature vers des émissions sur le cycle de vie plus faibles. Les tissus en PET recyclé répondent désormais aux spécifications de durabilité autrefois exclusives au PVC, réduisant les écarts de performance. Les fabricants de plastiques réajustent leurs lignes d'extrusion pour accueillir le polyamide biosourcé et le polypropylène recyclé, absorbant les dépenses d'investissement pour rester sur les listes d'approvisionnement des équipementiers.
L'approvisionnement en matériaux évolue pour devenir une histoire de marque que les équipementiers commercialisent directement auprès des consommateurs, de sorte que les plateformes de traçabilité cartographient les chaînes d'approvisionnement jusqu'à la plantation ou la raffinerie. Les fournisseurs qui gèrent des boucles complètes du berceau au tombeau obtiennent des nominations préférentielles car les constructeurs automobiles attendent une reprise en fin de vie. Les primes de coût sont progressivement atténuées par l'échelle et le financement par obligations vertes qui finance l'expansion des capacités des nouveaux biomatériaux.
Par canal de vente :
la résilience du marché secondaire défie les prévisions sur les flottesMalgré les récits sur le covoiturage et l'autopartage, le marché secondaire a représenté 72,77 % du chiffre d'affaires en 2025 et maintient une perspective de TCAC de 4,29 %. Les gestionnaires de flottes prolongent la durée de vie des actifs mais exigent une garniture robuste et facilement entretenue ; ainsi, les fournisseurs se concentrent sur des inserts modulaires qui minimisent les temps d'arrêt. Les canaux intégrés des équipementiers d'origine génèrent une marge plus élevée par unité mais progressent plus lentement en volume, maintenant le marché secondaire crucial pour la croissance du marché des intérieurs automobiles. Les portails de commerce électronique donnent aux petites marques une portée mondiale, stimulant la concurrence.
Le matériel pouvant être mis à niveau numériquement, comme les contrôleurs de siège ou les pilotes d'éclairage d'ambiance, permet aux propriétaires de déverrouiller des fonctionnalités après l'achat, entremêlant les revenus du marché secondaire et du logiciel. Les kits destinés directement aux consommateurs regroupent des faisceaux de câblage prêts à l'emploi avec des codes d'activation en nuage, réduisant les obstacles à l'installation. La combinaison des canaux souligne que l'usure physique, les déversements et les préférences personnelles motivent le remplacement même lorsque les modèles de possession évoluent.
Analyse géographique
Marché des Intérieurs Automobiles en Asie-Pacifique
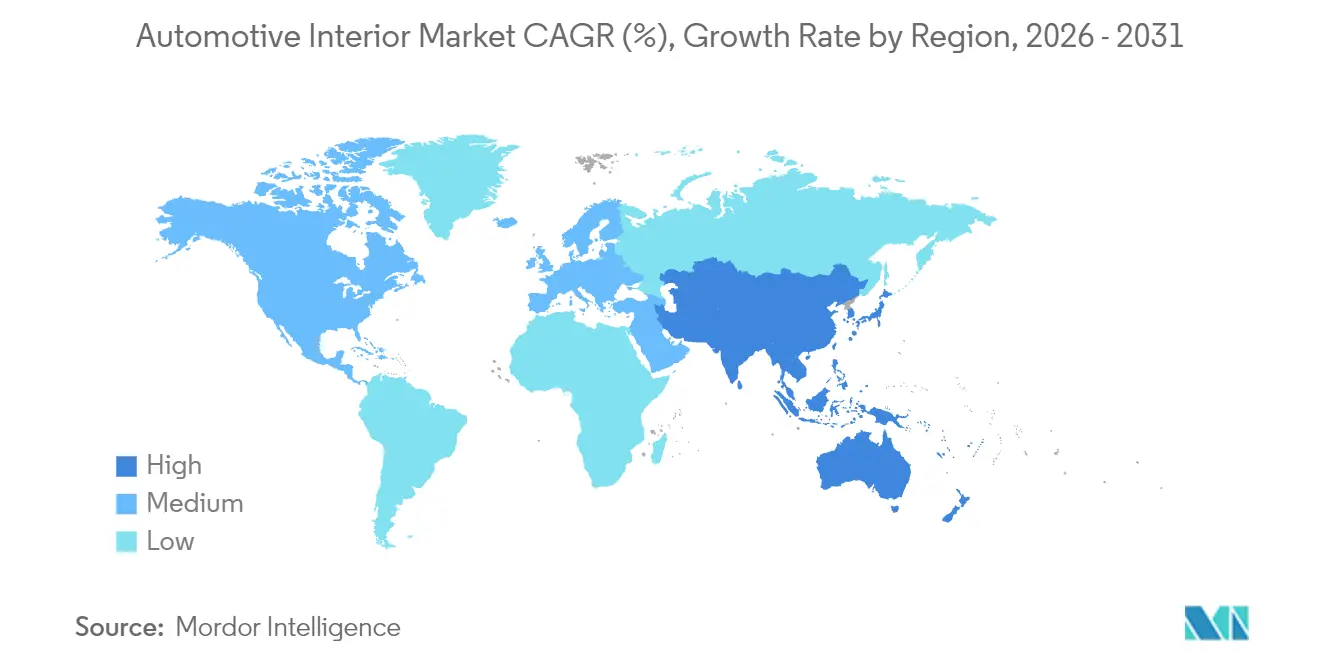
L'Asie-Pacifique représentait 37,43 % du chiffre d'affaires mondial des intérieurs automobiles en 2025 et devrait croître au CAGR le plus rapide de 4,31 % jusqu'en 2031. Les marques nationales chinoises équipent de plus en plus leurs SUV compacts de cockpits multi-écrans et de sièges axés sur le bien-être, ce qui entraîne une augmentation des dépenses moyennes en intérieurs. Les volumes de production en Chine continentale, combinés aux zones de libre-échange régionales, incitent des fournisseurs tels que Yanfeng et Magna à localiser leur R&D et à établir des laboratoires de matériaux à proximité des centres de design des constructeurs automobiles. L'essor de l'assemblage de véhicules électriques en Thaïlande pour l'exportation vers l'Australie et le Moyen-Orient catalyse de nouveaux clusters de rang 2 qui fournissent des structures de sièges, des garnitures et des systèmes d'affichage, tandis que le Japon et la Corée du Sud exploitent des algorithmes de capteurs avancés pour la surveillance des occupants, en accordant souvent des licences logicielles à l'échelle mondiale. La hausse des revenus disponibles en Indonésie et au Vietnam stimule également la demande de fonctionnalités de confort et de commodité, soutenant la croissance malgré les fluctuations macroéconomiques.
Marché des Intérieurs Automobiles en Amérique du Nord
L'Amérique du Nord demeure le deuxime bassin de revenus en importance pour les intérieurs automobiles. Aux États-Unis, l'élargissement des exigences FMVSS en matière de surveillance du conducteur relève le niveau de base du contenu en capteurs pour les voitures particulières et les SUV, tandis que la popularité des pickups et des SUV accroît la surface intérieure de l'habitacle, soutenant les mises à niveau à forte marge en sellerie et en infodivertissement. Les hivers rigoureux du Canada favorisent des équipements supplémentaires tels que les volants et les sièges chauffants, augmentant davantage le contenu embarqué des véhicules. Le Mexique bénéficie de coûts de main-d'œuvre compétitifs et des règles d'origine de l'ACEUM, maintenant une activité de fabrication d'intérieurs active pour les ventes régionales et les volumes d'exportation. Les constructeurs automobiles de la région investissent également dans des conceptions modulaires et des capacités de mise à jour à distance pour améliorer les fonctionnalités de l'habitacle.
Marché des Intérieurs Automobiles en Europe
L'Europe maintient une croissance modérée, soutenue par des mandats stricts en matière d'environnement et de sécurité. Le Règlement général sur la sécurité de l'UE impose une surveillance passive du conducteur pour tous les nouveaux véhicules à partir de 2026, garantissant une demande soutenue pour les caméras orientées vers l'intérieur et les ensembles de capteurs. Les marques premium allemandes continuent d'expérimenter des tableaux de bord OLED haute résolution et des matériaux composites recyclés, tandis que l'Europe de l'Est offre des options d'assemblage rentables pour les modèles de grande série. Les exigences en matière de circularité poussent les fournisseurs à mettre en œuvre des flux de matières en boucle fermée, et le réacheminement des chaînes d'approvisionnement après le Brexit offre des opportunités aux producteurs continentaux capables d'approvisionner les usines britanniques sans exposition aux droits de douane. Dans l'ensemble, les facteurs réglementaires, technologiques et économiques façonnent des trajectoires de croissance différenciées à travers la région, équilibrant innovation, durabilité et efficacité des coûts.

Paysage réglementaire
Les fournisseurs d'intérieurs opèrent sous un ensemble d'exigences en matière de sécurité, d'incendie et de matériaux d'habitacle qui varient selon les régions, faisant de la validation multi-normes un élément central du lancement des programmes. Aux États-Unis, les matériaux d'intérieur doivent respecter les exigences d'inflammabilité de la norme FMVSS 302 (49 CFR 571.302), tandis que la NHTSA a également mis à jour la norme FMVSS 208 via une règle finale intérimaire relative à la protection des occupants en cas de collision et aux systèmes de rappel de ceinture de sécurité, avec une date d'entrée en vigueur en avril 2026 et une nouvelle échéance de conformité plus tard en 2026.
Analyse de la chaîne de valeur
La chaîne de valeur des intérieurs automobiles commence par les producteurs amont de produits chimiques, de polymères et de textiles qui fournissent des thermoplastiques (par exemple TPO et ABS), des mousses de polyuréthane, des adhésifs spécialisés et des textiles, suivis par les fabricants de niveau 2 et 3 qui transforment ces intrants en sous-composants (housses, mousses, cadres, garnitures de finition, éléments d'éclairage et pièces liées aux écrans). Les intégrateurs de modules de niveau 1 assemblent les modules de cockpit, les panneaux de porte et les systèmes de sièges, et gèrent les interfaces de nomination directe et d'ingénierie avec les équipes d'achat des constructeurs et de plateforme véhicule ; parmi les entreprises actives en tant qu'intégrateurs ou fournisseurs de systèmes figurent Grupo Antolin, Inteva Products, Tata AutoComp (systèmes intérieurs Artifex), Zettl Group et Hope Global.
La logistique en aval est dominée par un approvisionnement en juste-à-temps et en juste-à-séquence, utilisant des centres de séquençage proches des usines d'assemblage de véhicules afin de répondre à des calendriers de production riches en variantes. Les principales contraintes se situent au niveau de l'outillage et de la validation, avec des délais longs pour les moules d'injection complexes (souvent de 12 à 18 mois) et des cycles étendus de validation et d'outillage constructeur (généralement de 18 à 36 mois), ce qui augmente le coût des changements de conception tardifs pour les cockpits riches en écrans et les garnitures multi-matériaux. La volatilité persistante des prix des matières premières et l'allocation des semi-conducteurs pour l'infodivertissement et l'électronique de surveillance continuent de peser sur le fonds de roulement et la performance de livraison, renforçant les mouvements des fournisseurs vers un approvisionnement régionalisé, une double qualification des matériaux et une intégration plus étroite de la conception, des essais et de la fabrication près des principaux hubs constructeurs.
Paysage concurrentiel
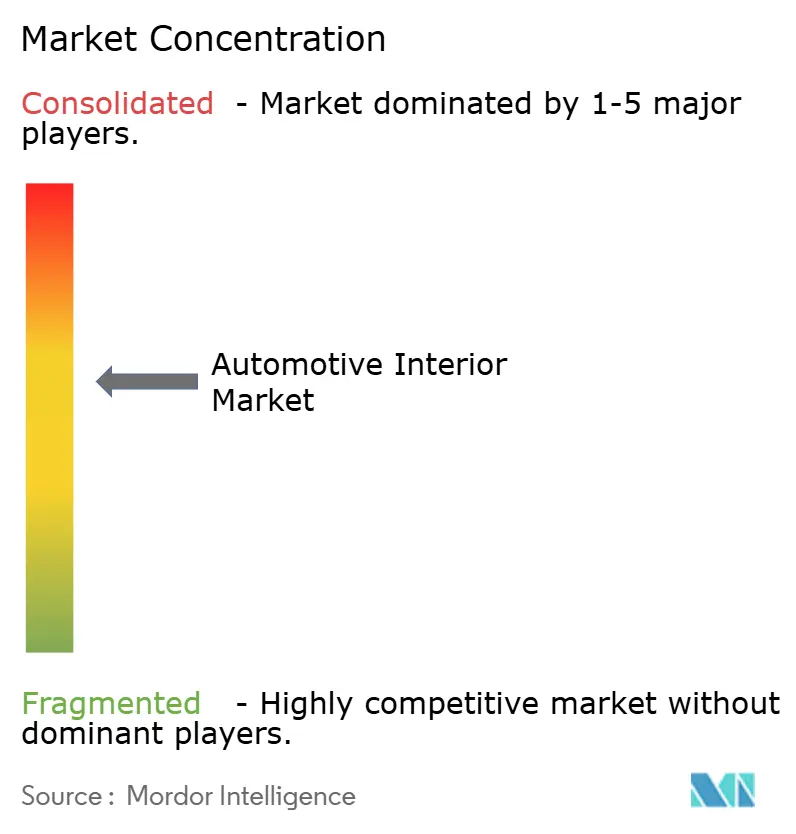
Les fournisseurs mondiaux de rang 1 conservent un pouvoir de négociation significatif grâce à leur intégration approfondie dans la conception, leur échelle logistique et leurs partenariats OEM de plusieurs décennies, Adient, Lear et Magna contrôlant environ deux cinquièmes des dépenses totales en intérieurs automobiles, reflétant un marché modérément concentré. Les acteurs régionaux tels que Yanfeng et Hyundai Mobis exploitent les avantages de coûts et les cycles de développement rapides pour obtenir des contrats auprès des OEM chinois et coréens, tandis que les nouveaux entrants natifs du logiciel collaborent de plus en plus avec les acteurs établis, licenciant des algorithmes de surveillance du conducteur ou des contrôleurs d'éclairage ambiant qui se superposent au matériel existant. Cette dynamique souligne un marché où l'échelle, l'expertise technologique et les partenariats stratégiques déterminent le positionnement concurrentiel et influencent le rythme de l'innovation dans les intérieurs automobiles.
Les mouvements stratégiques sur le marché des intérieurs automobiles sont de plus en plus axés sur l'intégration verticale et l'acquisition de capacités numériques, permettant aux fournisseurs d'améliorer à la fois la fonctionnalité des produits et la vitesse d'innovation. Lear a acquis des boutiques de logiciels embarqués pour accélérer le déploiement des fonctionnalités d'intelligence de siège ComfortMax en collaboration avec General Motors, intégrant des capteurs avancés et des logiciels d'expérience utilisateur directement dans les systèmes de sièges. De même, FORVIA a émis des billets de financement pour soutenir la R&D en matériaux durables et le développement de plateformes de cockpit modulaires, renforçant sa capacité à offrir des solutions d'intérieur de bout en bout tout en répondant aux exigences évolutives des OEM en matière de durabilité et de technologie. Ces initiatives mettent en évidence une tendance du marché où la consolidation des fournisseurs, la numérisation et l'investissement dans la durabilité sont au cœur du maintien de l'avantage concurrentiel [3]"Completion of Senior Notes Offering," FORVIA SE, forvia.com .
Au cours de l'année en cours, les dépôts de brevets dans la technologie des intérieurs ont fortement augmenté, soulignant une concurrence accrue, notamment dans les domaines de l'analyse et des éco-matériaux. Les startups font face à des défis en raison des exigences strictes de conformité avec les normes ISO 26262 et ISO 21434, ce qui conduit beaucoup d'entre elles à éviter les confrontations directes avec les acteurs établis. En conséquence, la différenciation sur le marché est de plus en plus centrée sur les expériences pilotées par logiciel et la durabilité validée, s'éloignant d'une emphase exclusive sur le savoir-faire mécanique.
Leaders du secteur des intérieurs automobiles
Adient plc
Lear Corporation
Yanfeng Automotive Interiors
Magna International Inc.
FORVIA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Intérieurs Automobiles
- Adient plc
- FORVIA
- Lear Corporation
- Magna International Inc.
- Yanfeng Automotive Interiors
- Grupo Antolin
- Toyota Boshoku Corp.
- Hyundai Mobis Co.
- Panasonic Holdings Corp.
- Robert Bosch GmbH
- Continental AG
- DENSO Corp.
- Valeo SA
- JVCKENWOOD Corp.
- Pioneer Corp.
- Visteon Corp.
- Grammer AG
- Haartz Corporation
- Huayu Automotive Systems (HASCO)
- Seoyon E-Hwa

Opportunités de marché et perspectives d'avenir
Les exigences de l'UE en matière de circularité pour la conception des véhicules et la gestion de fin de vie créent une voie de commercialisation claire pour les plastiques d'intérieur et les systèmes de garnitures avec un contenu recyclé vérifié et une traçabilité. En juin 2026, le Conseil de l'Union européenne a adopté un règlement axé sur la circularité qui impose des seuils minimaux de contenu plastique recyclé selon des échéances définies, et met également en place des actes d'exécution (avec une échéance en décembre 2026) pour standardiser la manière dont le contenu plastique recyclé est évalué et certifié. Cette combinaison accroît les opportunités pour les composeurs et les fournisseurs de composants d'intérieur capables de livrer des polymères recyclés conformes et visiblement finis, ainsi que des chaînes de matériaux prêtes pour la documentation, en particulier pour des pièces à gros volume telles que les substrats de tableau de bord, les composants de console, les garnitures de porte et les inserts fonctionnels intérieurs.
La Chine et l'Inde présentent également des opportunités concrètes autour des sièges localisés et des modules intérieurs intégrés liés à des plateformes de véhicules électriques en évolution rapide et à la premiumisation. En Chine, Faurecia, lié à FORVIA, a commencé la production progressive de systèmes de cadres de sièges à Jiaxing en mai 2026 pour des clients comme Leapmotor, Luxeed et Chery, et FORVIA a mentionné un démarrage de production en août 2026 pour des ensembles complets de sièges automobiles destinés à Luxeed à Wuhu, indiquant que les systèmes de sièges localisés et l'industrialisation rapide sont priorisés pour les programmes de véhicules à énergies nouvelles. En Inde, Uno Minda a approuvé un investissement greenfield (320 crores INR) en juillet 2026 pour entrer dans les systèmes de sièges pour véhicules particuliers à quatre roues, signalant une marge pour de nouvelles capacités et une diversification des fournisseurs au-delà des acteurs historiques du siège, alors que les constructeurs élèvent leurs attentes en matière de confort, de personnalisation et de durabilité des matériaux.
Recent Industry Developments in Marché des Intérieurs Automobiles
- Août 2026 : FORVIA a débuté la production d'ensembles complets de sièges automobiles pour Luxeed à Wuhu, signalant une expansion des solutions de sièges intégrées pour soutenir les programmes de véhicules électriques de Luxeed en Chine. Cette initiative accroît la capacité pour les modules d'intérieur à gros volume et s'aligne sur l'évolution des constructeurs vers des plateformes d'intérieur modulaires.
- Octobre 2025 : Adient et Autoliv ont présenté un concept de solution de sécurité de siège dynamique reliant l'architecture du siège à la performance du système de retenue. Cette collaboration met en évidence une évolution vers une protection intégrée des occupants au niveau du siège, susceptible de remodeler la façon dont les constructeurs s'approvisionnent en sièges, airbags et contenu intérieur connexe en tant que module combiné.
- Novembre 2024 : Adient a signé un accord de développement conjoint avec Paslin Company pour automatiser les lignes d'assemblage de sièges, réduisant les coûts et augmentant le débit de personnalisation. Cette initiative soutient une complexité accrue des variantes dans les programmes de sièges et répond aux contraintes d'efficacité et de main-d'œuvre dans la fabrication de sièges à grande échelle.


Marché des Intérieurs Automobiles Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour ce rapport, le marché des intérieurs automobiles couvre la valeur des composants et systèmes intérieurs installés dans les voitures particulières et les véhicules commerciaux, y compris les pièces de cockpit et d'habitacle qui façonnent directement le confort, la sécurité et l'expérience à bord du véhicule.
Exclusions du périmètre : les pièces extérieures, les composants sous le capot et l'électronique autonome du véhicule qui ne font pas partie de l'habitacle sont exclus.
Aperçu de la segmentation
- Par type de véhicule
- Voitures particulières
- Véhicules utilitaires légers
- Véhicules commerciaux moyens et lourds
- Par type de propulsion
- Moteur à combustion interne (MCI)
- Véhicule électrique (VE)
- Par type de composant
- Tableaux de bord et modules de poste de conduite
- Infodivertissement et écrans connectés
- Systèmes de sièges
- Éclairage intérieur (ambiance, fonctionnel)
- Panneaux de portière et de carrosserie
- Climatisation et confort thermique
- Sellerie et matériaux de surface
- Systèmes de surveillance du conducteur et des occupants
- Autres composants
- Par type de matériau
- Cuir synthétique (polyuréthane, PVC)
- Cuir véritable
- Tissus et textiles
- Plastiques et composites
- Matériaux naturels et recyclés
- Par canal de vente
- Équipementier d'origine
- Marché secondaire
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous avons commencé par des données publiques expliquant le nombre de véhicules construits et vendus, et comment le contenu intérieur par véhicule évolue au fil du temps. Les points de départ courants comprenaient des sources telles que les séries de production de véhicules de l'OICA, les statistiques nationales des transports et de l'industrie, les flux commerciaux de l'ONU Comtrade pour les matériaux et pièces d'intérieur pertinents, et les nomenclatures tarifaires douanières qui aident à cartographier ce qui se trouve à l'intérieur de l'habitacle.
Ensuite, nous avons utilisé les dépôts d'entreprises, les rapports annuels, les présentations aux investisseurs, les sites web des associations et la presse réputée pour suivre les évolutions du mix produit telles que les écrans plus grands, l'éclairage ambiant accru et les spécifications de matériaux d'habitacle plus élevées. Un abonnement payant pour les données financières et les actualités des entreprises a été utilisé de manière sélective pour recouper la direction des revenus et les principales remportées de contrats. Nous avons également consulté une base de données de brevets pour vérifier le calendrier d'adoption des technologies (par exemple, l'intégration du cockpit et les fonctionnalités d'éclairage intérieur). Les sources documentaires listées ici sont uniquement illustratives, et des références publiques supplémentaires ont été utilisées pour la collecte de données, la validation et la clarification.
Entretiens primaires et enquêtes
Pour affiner les hypothèses, nous avons échangé avec un ensemble de fournisseurs de composants, de parties prenantes des programmes véhicules, de distributeurs et de canaux de réparation et de transformation. Les contributions des répondants ont aidé à confirmer ce qui est comptabilisé comme contenu intérieur et comment les prix évoluent selon le niveau de fonctionnalités. Comme il s'agit d'un marché mondial, nous avons équilibré la couverture entre l'APAC, l'EMEA et les Amériques afin que les constructions de véhicules régionales et les différences de contenu puissent être reflétées et vérifiées par rapport à ce que nous avons observé dans la recherche documentaire.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 34 % | Directeurs généraux : 14 % | APAC : 40 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 33 % |
| Acteurs plus petits : 17 % | Responsables : 53 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit en utilisant une approche de reconstruction descendante, où la production et les ventes de véhicules par région sont traduites en un bassin de demande d'intérieurs. Nous avons appliqué des indicateurs de pénétration et de contenu par véhicule pour les principaux systèmes de l'habitacle afin de passer des volumes de véhicules à la valeur des composants intérieurs. Après la formation du bassin de demande principal, nous l'avons recoupé en utilisant des approximations ascendantes sélectives telles que le prix de vente moyen des composants échantillonnés multiplié par les volumes de véhicules, des vérifications de la vraisemblance des revenus des fournisseurs et des retours des canaux sur les évolutions du mix, ce qui a aidé à ajuster les valeurs aberrantes.
Les données utilisées dans le modèle comprenaient la production mondiale et régionale de véhicules, le mix de production passagers par rapport aux véhicules commerciaux, la part des véhicules adoptant des systèmes d'infodivertissement avancés et des modules de cockpit intégrés, les taux d'adoption de l'éclairage intérieur et les évolutions du mix de matériaux qui modifient la valeur moyenne par véhicule (par exemple, les niveaux de finition plus élevés et l'adoption de matériaux allégés). Lorsqu'un écart de données apparaissait pour un composant dans un pays plus petit, nous avons utilisé des proxies régionaux liés à la production de véhicules et au niveau de fonctionnalités, puis testé ces proxies avec les retours des entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée pour refléter différentes trajectoires pour les constructions de véhicules, la pénétration des fonctionnalités premium et la normalisation des prix dans les régions. La courbe prospective finale a ensuite été alignée sur la vision la plus cohérente des experts sur la cadence des programmes OEM et la visibilité des commandes des fournisseurs, de sorte que les prévisions restent explicables et reproductibles.
Validation des données et cycle de mise à jour
Nous validons le modèle en plusieurs étapes en vérifiant que la valeur intérieure implicite par véhicule ne contredit pas les réalités de prix connues, et en comparant les tendances de croissance avec des signaux indépendants tels que les tendances de production de véhicules et les taux d'adoption des fonctionnalités. Si une région affiche une variation soudaine, nous retestons les facteurs déterminants, puis effectuons une révision en deuxième passe pour confirmer que le changement est soutenu à la fois par les indicateurs documentaires et la logique des entretiens.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants modifient les perspectives, tels que des réinitialisations importantes de la production de véhicules ou des changements majeurs de sécurité intérieure induits par la réglementation. Avant la livraison, un analyste effectue une nouvelle vérification des hypothèses clés et du calendrier des devises afin que les clients reçoivent la vue mise à jour la plus récente.
Estimation du marché des intérieurs automobiles par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les intérieurs automobiles peuvent sembler très différentes même lorsque le sujet paraît identique, car les sources comptabilisent différents éléments de l'habitacle, appliquent différentes hypothèses de construction de véhicules et utilisent leurs propres progressions de prix pour les intérieurs riches en fonctionnalités.
Les adhésifs et rubans utilisés dans l'habitacle sont un élément de variation courant, et ils se situent en dehors du périmètre de Mordor Intelligence. C'est l'une des raisons pour lesquelles certains totaux publiés sont plus élevés, même avant que les hypothèses de croissance ne soient comparées. Les différences proviennent également du fait que les mises à niveau d'intérieurs du marché secondaire sont ajoutées en plus de l'équipement OEM, de la manière dont le regroupement des modules de cockpit est traité par rapport aux postes séparés, et du fait que la conversion des devises est fixée à une année ou moyennée sur la période.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 175,14 milliards USD (2026) | |
| Consultance mondiale A | 181,68 milliards USD (2025) | Utilise une année différente et un panier de composants plus large pouvant inclure des consommables d'habitacle adjacents et des matériaux de liaison, ce qui augmente la valeur implicite par véhicule par rapport à une construction basée uniquement sur les composants. |
| Éditeur sectoriel B | 185,43 milliards USD (2025) | Mélange souvent la valeur des fonctionnalités d'intérieur premium avec des périmètres de technologie d'intérieur plus larges et applique une expansion plus rapide du prix de vente moyen tirée par les fonctionnalités, ce qui peut gonfler les totaux par rapport aux bassins de demande liés à la production. |
L'écart dans le tableau s'explique principalement par ce qui est comptabilisé comme contenu intérieur, par la manière dont la valeur du cockpit groupé est allouée, et par l'année exacte utilisée pour les hypothèses de devises et de prix. En ancrant le modèle à la production de véhicules et à des taux d'adoption de fonctionnalités clairs, l'estimation reste traçable à des données d'entrée reproductibles qui peuvent être revérifiées à mesure que les tendances de production et de contenu évoluent.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des intérieurs automobiles en 2026 ?
La taille du marché des intérieurs automobiles est de 175,14 milliards USD en 2026 et devrait atteindre 214,96 milliards USD d'ici 2031 à un TCAC de 4,18 %.
Quelle catégorie de composants est actuellement en tête des dépenses ?
Les systèmes de sièges sont en tête avec 34,05 % de part de revenus en 2025, reflétant leur montage universel et leur potentiel de mise à niveau.
Quelle région affiche la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique affiche le TCAC le plus rapide à 4,31 % grâce au boom des SUV premium en Chine et aux exportations de véhicules électriques d'Asie du Sud-Est.
Pourquoi les systèmes de surveillance du conducteur gagnent-ils en importance ?
Les réglementations de l'UE et des États-Unis imposent désormais la détection de la fatigue et de la distraction, propulsant le segment à un TCAC de 4,23 %.
Comment la durabilité influence-t-elle le choix des matériaux ?
Les objectifs de neutralité carbone des équipementiers poussent les intrants recyclés et biosourcés, permettant aux matériaux naturels et recyclés de croître à un TCAC de 4,24 % jusqu'en 2031.
Dernière mise à jour de la page le:



