
Taille et Part du Marché des Connecteurs Automobiles et de Transport
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
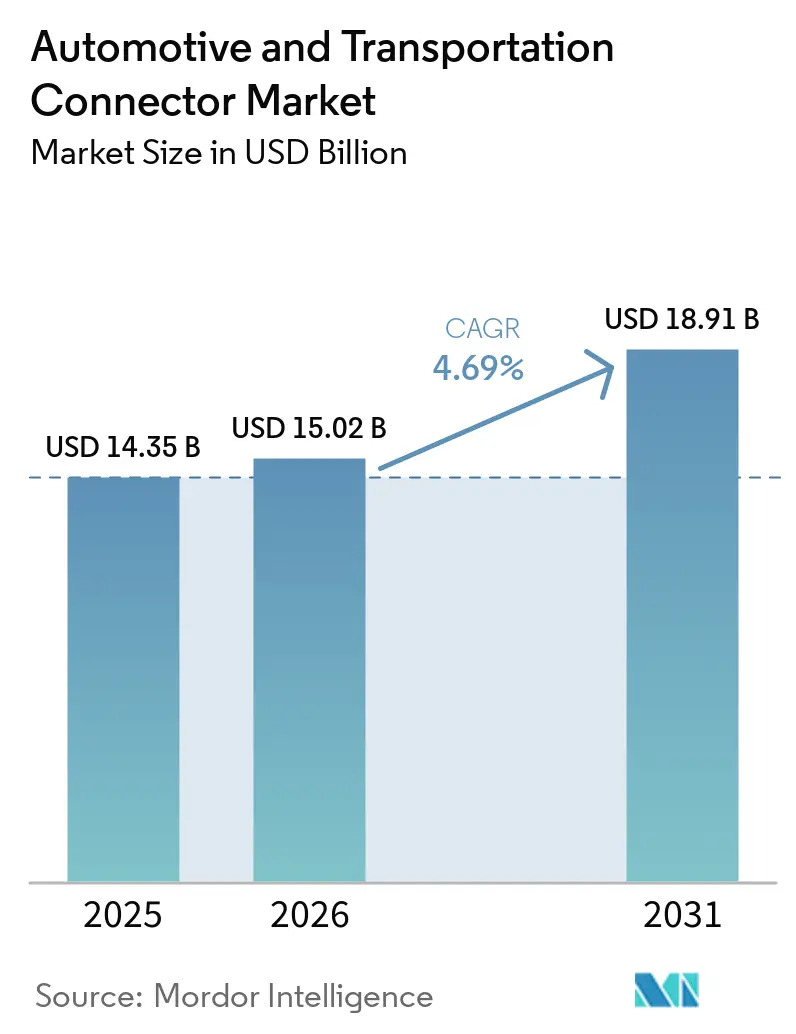
| Taille du Marché (2026) | 15.02 Milliards de dollars |
| Taille du Marché (2031) | 18.91 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.69 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Connecteurs Automobiles et de Transport par Mordor Intelligence
La taille du marché des connecteurs automobiles et de transport en 2026 est estimée à 15,02 milliards USD, en progression par rapport à la valeur de 2025 de 14,35 milliards USD, avec des projections pour 2031 indiquant 18,91 milliards USD, croissant à un TCAC de 4,69 % sur la période 2026-2031. La croissance dépend désormais moins du volume unitaire brut que de la complexité de conception qui soutient les groupes motopropulseurs électrifiés haute tension, l'échange de données multi-gigabits pour la conduite automatisée et les régimes de conformité mondiaux en rapide évolution. La demande se bifurque entre les formats fil-à-carte traditionnels qui ancrent les faisceaux de câblage de carrosserie matures et les interfaces haute densité avancées requises pour les architectures de véhicules zonales. Le passage des constructeurs automobiles aux plateformes définies par logiciel maintient les performances en termes de débit de données au premier plan, tandis que les politiques d'approvisionnement façonnées par les préoccupations géopolitiques poussent les ingénieurs de conception à qualifier plusieurs bases d'approvisionnement régionales. Ces courants croisés augmentent les dépenses de développement consacrées aux joints haute fiabilité, au blindage électromagnétique et à la gestion thermique, permettant aux fournisseurs qui maîtrisent ces disciplines de capter une valeur disproportionnée par véhicule.
Principaux enseignements du rapport
- Par type de produit, les solutions fil-à-carte ont représenté 39,12 % de la part du marché des connecteurs automobiles et de transport en 2025, tandis que les interfaces haute tension/véhicules électriques devraient se développer à un TCAC de 9,17 % jusqu'en 2031.
- Par application, le câblage de carrosserie et la distribution d'énergie ont détenu une part de 37,74 % de la taille du marché des connecteurs automobiles et de transport en 2025, tandis que l'électronique d'aide à la conduite avancée/autonome devrait croître à un TCAC de 11,74 %.
- Par type de véhicule, les voitures particulières ont dominé avec une part de revenus de 47,10 % en 2025 ; les véhicules utilitaires légers affichent le TCAC attendu le plus rapide à 6,78 % jusqu'en 2031.
- Par propulsion, les plateformes à moteur à combustion interne ont conservé une part de 67,10 % en 2025, mais les véhicules électriques à batterie progresseront à un TCAC de 6,85 %.
- Par canal de vente, la voie OEM a représenté 86,90 % des expéditions de 2025, bien que le marché de l'après-vente progresse à un TCAC de 7,05 % grâce à la demande de rétrofit.
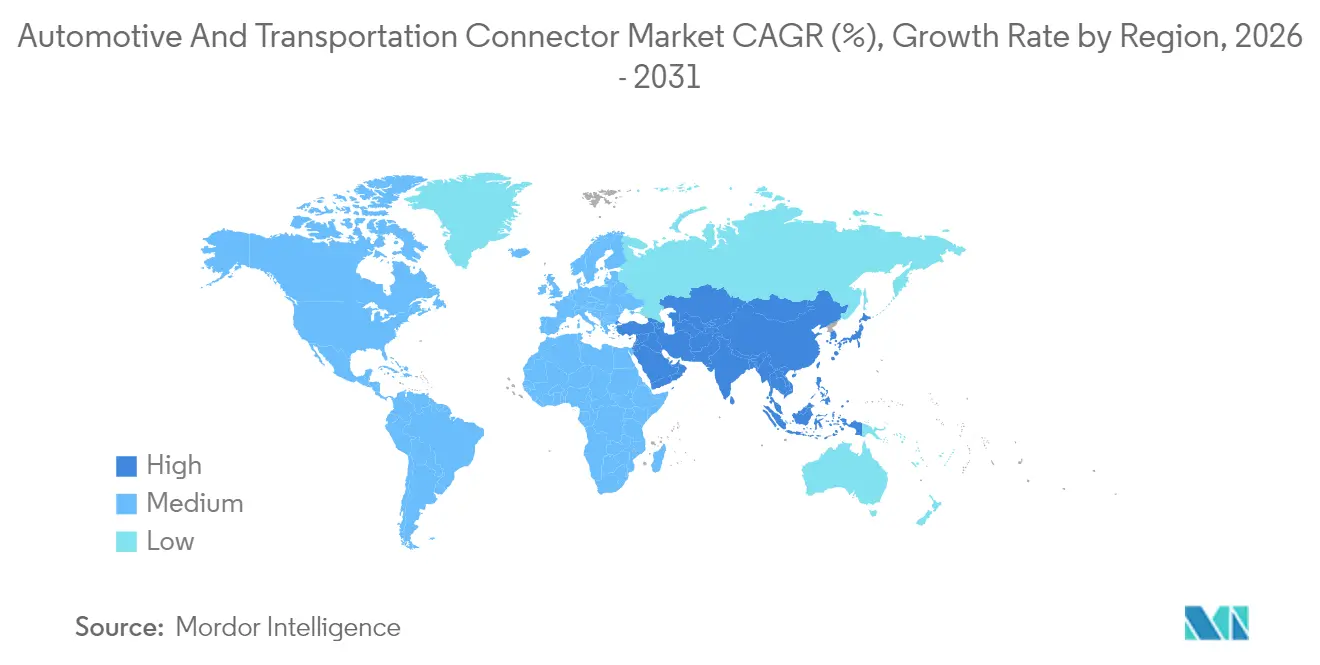
- Par géographie, l'Asie-Pacifique a capté 45,05 % des revenus de 2025 et progresse à un TCAC de 5,03 %, portée par l'échelle de production de véhicules électriques chinois.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| L'essor de l'électrification stimule la demande de connecteurs haute tension | +1.2% | Mondial, porté par l'Asie-Pacifique et l'Europe | Moyen terme (2-4 ans) |
| L'ADAS et l'infodivertissement stimulent les connecteurs de données haute vitesse | +0.9% | Amérique du Nord et modèles premium de l'UE ; expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Le passage aux architectures E/E zonales stimule les connecteurs haute densité à bord de carte | +0.8% | OEM premium mondiaux | Moyen terme (2-4 ans) |
| ISO 26262 et UN R155 renforcent les exigences de fiabilité | +0.6% | Mondial avec une application plus stricte dans l'UE et en Amérique du Nord | Long terme (≥ 4 ans) |
| Migration vers l'Ethernet gigabit et les interfaces coaxiales FAKRA-Mini | +0.5% | Mondial, en avance dans les véhicules premium | Court terme (≤ 2 ans) |
| Émergence des sous-systèmes 48 V dans les véhicules à moteur à combustion interne | +0.4% | Mondial, plus rapide en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'essor de l'électrification stimule la demande de connecteurs haute tension
Les véhicules électriques nécessitent près de trois fois plus de cuivre que les modèles à combustion comparables, ce qui entraîne une augmentation parallèle de l'ampérage des connecteurs et de la discipline de conception des lignes de fuite. Sur le marché des connecteurs pour véhicules électriques, les véhicules électriques hybrides rechargeables maintiennent une demande stable sur les marchés disposant d'une infrastructure de recharge limitée, tandis que les véhicules électriques hybrides nécessitent des connecteurs spécialisés pour la gestion de la batterie et la distribution de l'énergie entre les systèmes électriques et à combustion interne. La gamme AMP+ de TE Connectivity prend déjà en charge les architectures 800 V, en utilisant des boîtiers à sécurité tactile et des chemins d'isolation optimisés qui résistent à des courants de charge supérieurs à 350 A [1]. Les ensembles de connecteurs refroidis par immersion émergent à mesure que les courants augmentent, garantissant le respect des limites thermiques lors des sessions de charge ultra-rapide. Les fournisseurs capables d'équilibrer la rigidité diélectrique, la résistance aux vibrations et la fabricabilité automatisée obtiennent le statut de source privilégiée auprès des programmes mondiaux de véhicules électriques.
L'intégration de l'ADAS et de l'infodivertissement stimule les connecteurs de données haute vitesse
Les prototypes autonomes génèrent plus de 4 To de données par jour, imposant des systèmes de connecteurs capables de résister aux fortes vibrations tout en transmettant des signaux à 20 GHz avec une perte d'insertion inférieure à 1 dB. La famille de connecteurs coaxiaux miniatures H-MTD d'Aptiv répond aux exigences de 56 Gbps dans un boîtier automobile étanche, réduisant l'encombrement par rapport aux conceptions FAKRA traditionnelles. Les évolutions Ethernet telles que le 1000BASE-T1 simplifient les faisceaux de câblage à une seule paire torsadée, soutenant les objectifs de réduction de poids sur les véhicules premium. Les performances CEM fiables des connecteurs influencent directement la précision de la fusion de capteurs à base de caméras qui sous-tend l'autonomie de niveau 3.
Le passage aux architectures zonales stimule les connecteurs haute densité à bord de carte
Les contrôleurs de zone consolidés réduisent la longueur du faisceau jusqu'à 85 % et nécessitent des connecteurs à bord de carte qui combinent alimentation, données et signal dans des barrettes empilables. Le système hybride MX-DaSH de Molex illustre cette tendance, intégrant des paires différentielles à 20 Gbps aux côtés de lames d'alimentation à 50 A dans un boîtier compact qui prend en charge l'insertion automatisée [2]. Les fournisseurs proposant de tels blocs multifonctionnels augmentent leur contenu par véhicule et aident les OEM à évoluer vers l'informatique centralisée.
La conformité aux normes de sécurité critique renforce les exigences de fiabilité
La norme ISO 26262 exige une preuve quantitative que le matériel de connecteur ne peut pas compromettre les objectifs de sécurité fonctionnelle, poussant les fournisseurs à démontrer des taux FIT à un seul chiffre sur une durée de vie de 15 ans. La réglementation UN R155 ajoute des obligations en matière de cybersécurité, de sorte que le boîtier intègre désormais des joints inviolables et des capots arrière sécurisés résistant aux tentatives de sondage. La publication en 2024 de l'ISO/PAS 8800 étend la surveillance à la surveillance de l'état activée par l'IA, obligeant les fabricants de connecteurs à intégrer des circuits de diagnostic capables de signaler le vieillissement thermique avant l'apparition de défaillances.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| La volatilité du prix du cuivre fait grimper les coûts de nomenclature | -0.8% | Mondial, plus fort dans les régions sensibles aux coûts | Court terme (≤ 2 ans) |
| Les obligations d'approvisionnement local limitent les achats à faible coût | -0.6% | Amérique du Nord, UE et Chine | Moyen terme (2-4 ans) |
| Rappels liés à des défaillances de joints ou de sertissages de connecteurs | -0.4% | Mondial avec une surveillance stricte sur les marchés développés | Moyen terme (2-4 ans) |
| La multiplication des nœuds de capteurs sans fil embarqués réduit les ports câblés | -0.3% | Mondial, en avance dans les modèles premium | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La volatilité du prix du cuivre fait grimper les coûts de nomenclature
L'offre mondiale de cuivre est en retard par rapport à la demande liée à l'électrification, et l'US Geological Survey note que la baisse des teneurs en minerai augmente les coûts d'extraction, contribuant à des fluctuations de prix qui ont atteint en moyenne 8 490 USD par tonne en 2024. Les nomenclatures des connecteurs sont donc indexées plus fréquemment, et les équipes d'ingénierie testent des alliages d'aluminium pour les broches d'alimentation non critiques, même si la conductivité reste inférieure. Le recyclage couvre désormais 32 % de la consommation mondiale de cuivre, mais les normes de pureté de qualité automobile limitent encore cette pratique [3].
Les obligations d'approvisionnement local limitent la flexibilité des achats
Les règles de sécurité nationale contraignent désormais les constructeurs automobiles à régionaliser l'approvisionnement en électronique, érodant les stratégies d'arbitrage des coûts de longue date. La réglementation américaine sur les véhicules connectés interdit les systèmes de connectivité originaires de Chine ou de Russie à partir de l'année modèle 2027, obligeant les fabricants à fournir des dossiers de traçabilité complets et à restructurer leurs empreintes d'approvisionnement. La Chine exige déjà 25 % de contenu local en puces d'ici 2025, tandis que Taïwan impose des seuils minimaux de valeur nationale qui augmentent les coûts des composants. Ces mandats qui se chevauchent fragmentent les réseaux d'approvisionnement, multiplient les coûts de qualification et de stockage, et réduisent les bassins de soumissionnaires compétitifs, pesant sur les marges des connecteurs même si les logiciels de suivi de la conformité et les protocoles d'audit ajoutent des frais généraux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
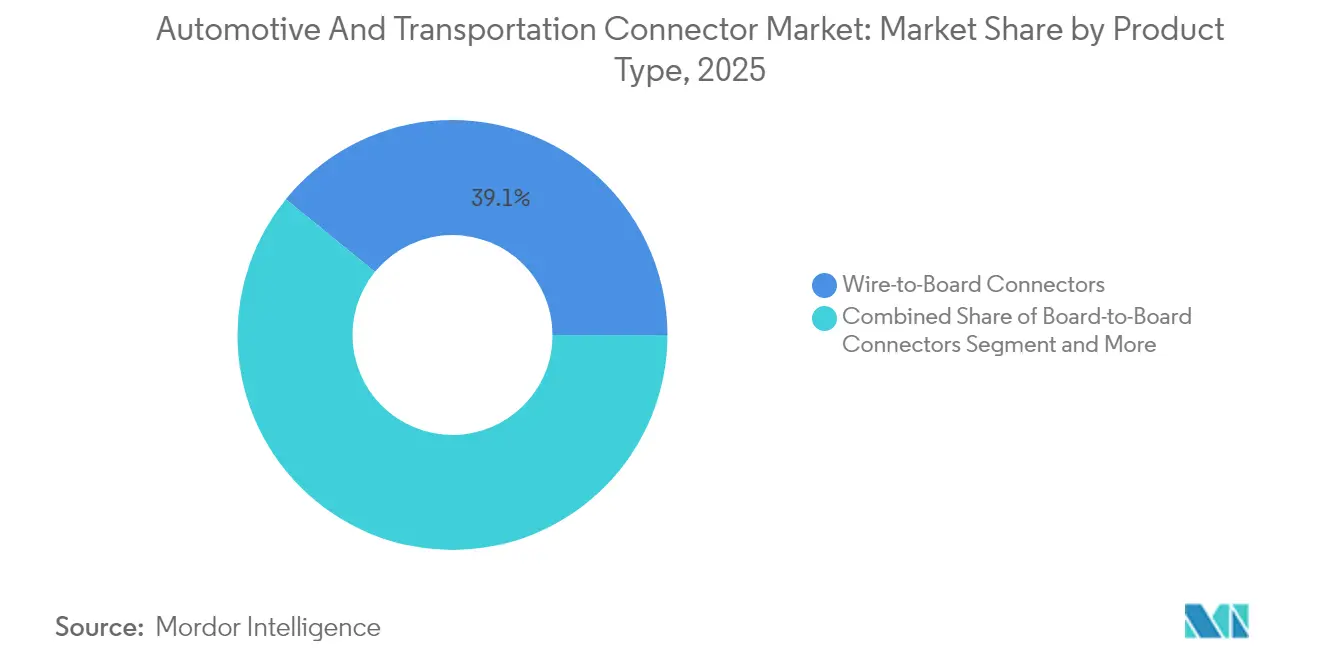
les interfaces haute tension dépassent les formats traditionnelsLes conceptions fil-à-carte ont conservé 39,12 % des revenus de 2025, confirmant leur rôle pérenne dans les tableaux de bord, mais le marché des connecteurs automobiles et de transport oriente désormais les principaux efforts de R&D vers les assemblages haute tension qui croîtront à un TCAC de 9,17 % jusqu'en 2031. La catégorie haute intensité bénéficie des onduleurs en carbure de silicium fonctionnant à 800 V, qui exigent des lignes de fuite renforcées et des broches refroidies par liquide. Les connecteurs RF et coaxiaux gagnent également en pertinence à mesure que le nombre de radars et de caméras augmente. Des fournisseurs tels que JAE intègrent des verrouillages électromagnétiques et un débranchement d'urgence dans les prises CHAdeMO de 200 A pour satisfaire aux codes de sécurité mondiaux.
Le conditionnement standard des ECU s'appuie toujours sur des ponts mezzanine carte-à-carte, mais le matériel zonal élève la densité au-delà de 120 broches par pouce. Les boîtiers hybrides qui mélangent signal et lames à 50 A dans un seul connecteur réduisent le nombre de références et simplifient le placement automatisé. Par conséquent, les intégrateurs de modules considèrent désormais le connecteur comme un sous-système fonctionnel plutôt qu'un point de fixation de commodité, maintenant une tarification premium au sein du marché des connecteurs automobiles et de transport.

Par application :
les domaines centrés sur les données captent la part du budgetLe câblage de carrosserie et la distribution d'énergie ont représenté 37,74 % des dépenses de 2025, mais l'électronique ADAS et autonome enregistrera un TCAC de 11,74 % à mesure que la prolifération des capteurs caméra, radar et lidar s'intensifie. Cette tendance à la hausse positionne la connectivité ADAS comme la voie la plus rapide vers l'expansion des marges pour les fournisseurs spécialisés. Les plateformes d'infodivertissement de cockpit suivent de près car les écrans immersifs et les mises à jour à distance nécessitent des dorsales multi-gigabits.
La taille du marché des connecteurs automobiles et de transport pour les systèmes de groupe motopropulseur et de batterie devrait progresser parallèlement à la croissance des volumes unitaires de véhicules électriques, ouvrant la voie à des économies d'échelle sur les interfaces haute tension blindées. Parallèlement, les modules de sécurité-sûreté intègrent des broches d'alimentation redondantes dans un seul boîtier, limitant l'encombrement tout en répondant aux exigences de diagnostic de la norme ISO 26262.
Par type de véhicule :
les voitures particulières ancrent le spectre de la demandeLes voitures particulières ont représenté la plus grande part des revenus en 2025, soit 47,10 %, et devraient croître à un TCAC de 5,98 % sur la période de prévision. Cependant, le segment des véhicules utilitaires légers (VUL) devrait être le plus rapide, avec un TCAC de 6,78 %. Les flottes commerciales adoptent de plus en plus la planification de maintenance par télématique, ce qui augmente le contenu en connecteurs par véhicule, notamment à mesure que les opérateurs de flottes commencent à piloter le convoi autonome. En Inde et en Asie du Sud-Est, l'électrification des deux-roues stimule la demande de connecteurs de batterie miniatures capables de résister aux conditions de mousson intenses.
Les fourgonnettes utilitaires légères, notamment dans la livraison du dernier kilomètre, voient leur nombre de connecteurs augmenter car les charges réfrigérées nécessitent des boucles d'alimentation 48 V indépendantes. Pendant ce temps, les véhicules utilitaires lourds adoptent des dorsales Ethernet redondantes à 2 fils pour assurer un contrôle opérationnel en cas de défaillance de la direction et du freinage, élargissant encore le marché des connecteurs automobiles et de transport au-delà des applications traditionnelles pour véhicules particuliers.
Par propulsion :
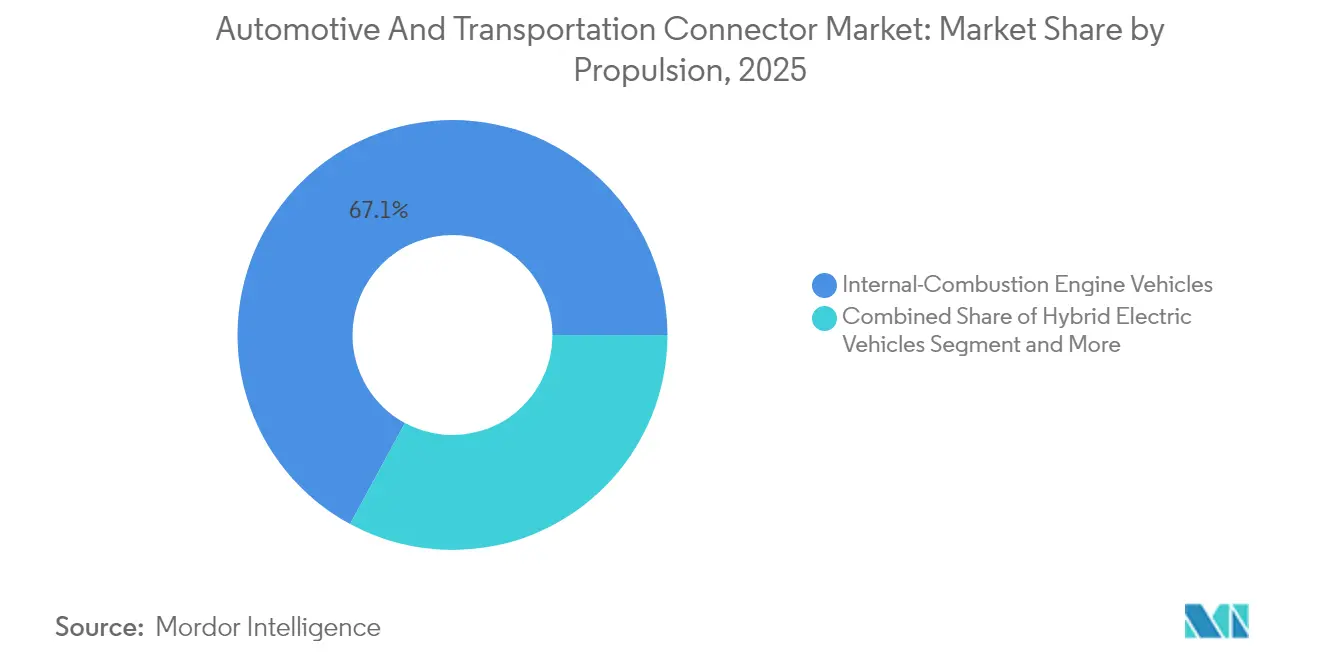
les exigences du portefeuille à double trajectoire s'intensifientLes offres à combustion interne ont conservé 67,10 % de la part de 2025, de sorte que les feuilles de route des connecteurs doivent prendre en charge à la fois les réseaux 12 V traditionnels et les ajouts hybrides légers 48 V. La part du marché des connecteurs automobiles et de transport pour les groupes motopropulseurs électriques à batterie progressera à un TCAC de 6,85 %, accélérant les volumes unitaires et propulsant les expéditions de broches haute tension. Les variantes hybrides et hybrides rechargeables exigent deux domaines d'alimentation, augmentant le nombre d'interfaces de 30 à 40 % par rapport aux véhicules purement à combustion interne.
Les fournisseurs de connecteurs se couvrent contre l'incertitude de propulsion en modularisant la géométrie des contacts afin que les boîtiers communs puissent permuter entre des lames à 400 V et à 800 V. Cette flexibilité réduit les coûts de reconversion et positionne les fournisseurs pour servir plusieurs plans de cycle OEM quelle que soit la combinaison de propulsion.
Par canal de vente :
l'intégration OEM domine mais la dynamique de l'après-vente se renforceLa voie OEM a absorbé 86,90 % des commandes de 2025 car les connecteurs doivent être fixés lors de l'assemblage final ; néanmoins, un TCAC de 7,05 % pour l'après-vente illustre la montée des rétrofits d'électrification des véhicules et des mises à niveau d'infodivertissement. Les programmes de standardisation tels que la famille de connecteurs basse tension de Tesla simplifient les diagnostics en atelier, encourageant les distributeurs à stocker des pièces de qualité automobile pour les réseaux de réparation après collision.
Des distributeurs de composants comme Mouser proposent désormais des connecteurs étanches homologués de -40 °C à 125 °C et les référencent aux manuels de service décodés par numéro d'identification du véhicule, permettant aux garages indépendants de participer aux cycles de renouvellement technologique. Cette tendance élargit l'exposition des marques de connecteurs de second rang, autrement absentes des listes de nomination OEM, élargissant ainsi le marché des connecteurs automobiles et de transport.
Analyse géographique
Marché des Connecteurs Automobiles et de Transport en Asie-Pacifique
L'Asie-Pacifique a contribué à hauteur de 45,05 % des revenus de 2025, reflétant sa position à la fois de plus grand pôle mondial d'assemblage de véhicules et de cluster de mobilité électrique à la croissance la plus rapide. Les équipementiers d'origine chinois génèrent une demande concentrée en connecteurs haute tension et de gestion de batteries, tandis que le Japon et la Corée fournissent des formats de connecteurs carte à carte et coaxiaux de précision pour les grandes marques premium mondiales. La production de voitures particulières en Indonésie, atteignant 1,4 million d'unités en 2024, a souligné l'essor de l'Asie du Sud-Est en tant que base de production secondaire qui stimule l'outillage local de connecteurs, même si les règles d'approvisionnement américaines resserrent les voies de qualification pour les pièces fabriquées en Chine.
Marché des Connecteurs Automobiles et de Transport en Amérique du Nord
L'Amérique du Nord maintient une demande en camions premium qui favorise les connecteurs d'alimentation circulaires étanches homologués au-delà de l'IP68. L'Inflation Reduction Act oriente les incitations vers des usines de batteries nationales, stimulant l'approvisionnement local en bornes haute tension. La production canadienne de cuivre de 508 250 tonnes en 2024 consolide la disponibilité des matières premières pour les opérations d'emboutissage régionales qui se couvrent contre les chocs de prix. Les fabricants de connecteurs font également face aux prochaines règles de contenu américaines prévues pour 2027, qui interdisent les modules télématiques chinois, accélérant ainsi les qualifications à double source.
Marché des Connecteurs Automobiles et de Transport en EMEA
L'Europe combine une production avancée de véhicules électriques avec une pression sur les coûts due à la montée en puissance des importations. L'Allemagne a produit 1,35 million de voitures électriques en 2024, mais les fabricants européens ont perdu 53 669 emplois la même année. Le Dialogue Stratégique de la Commission européenne oriente les fonds Horizon vers des réseaux 10BASE-T1S interopérables afin de réduire le poids des faisceaux de câbles, tandis que les projets du Moyen-Orient et d'Afrique s'appuient sur les investissements dans les villes intelligentes du Golfe et les contrats d'exportation sud-africains. L'engagement du Royaume-Uni de réduire les tarifs industriels d'électricité de 25 % à partir de 2027 vise à restaurer la compétitivité de l'emboutissage de connecteurs.
Paysage réglementaire
Les connecteurs automobiles et de transport sont façonnés par une combinaison de normes de sécurité, de compatibilité électromagnétique, de cybersécurité et d'interfaces de charge, qui affectent de plus en plus la vérification de la conception des connecteurs et la documentation des fournisseurs. L'ISO a continué à façonner les exigences relatives aux connecteurs de faisceaux à travers sa norme de connecteurs de faisceaux de câblage ISO 8092-5:2021, qui est entrée dans un examen systématique en janvier 2026 et a été confirmée en juin 2026. Cela assure une continuité dans les attentes de qualification pour les fournisseurs desservant les programmes OEM mondiaux.
La politique d'électrification et de véhicules connectés ajoute de nouveaux points de contrôle de conformité. L'IEC a publié la norme IEC TS 62196-7:2026 en janvier 2026 pour définir les exigences relatives aux adaptateurs de véhicules à charge CC, renforçant les attentes en matière d'interopérabilité et de sécurité pour les interfaces liées à la charge. Aux États-Unis, la règle sur les véhicules connectés du Bureau of Industry and Security (BIS), finalisée en janvier 2025, est entrée en vigueur en mars 2025, restreignant le matériel et les logiciels de véhicules connectés présentant un lien suffisant avec la Chine ou la Russie (les interdictions logicielles s'appliquant aux véhicules de l'année modèle 2027 et le matériel à l'année modèle 2030). Cela augmente les exigences de traçabilité pour les connecteurs intégrés dans les systèmes de connectivité des véhicules. La Chine a également signalé une accélération continue des normes via la feuille de route des tâches clés 2026 du MIIT pour la normalisation automobile (juin 2026), donnant la priorité aux véhicules connectés intelligents, à la charge à haute puissance et à la sécurité des données, ce qui augmente la charge de travail de test et de certification locale pour les fournisseurs opérant en Chine.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les alliages de cuivre et les polymères techniques, puis passe par l'emboutissage de précision, le placage et le moulage par injection, suivis de l'assemblage des contacts, du scellement et du surmoulage, et du sertissage automatisé en pigtails ou sous-ensembles de faisceaux. Les fabricants de faisceaux de niveau 1 et les fournisseurs de modules intègrent les connecteurs dans les faisceaux de câblage, les unités de distribution de batterie et d'énergie, ainsi que les modules ADAS et d'infodivertissement, avant leur livraison aux usines de véhicules OEM. La distribution comprend également des canaux de composants autorisés qui répondent à la demande de service et de rétrofit. Un goulot d'étranglement structurel demeure dans les cycles de validation OEM, s'étendant généralement de 24 à 36 mois pour les nouvelles familles de connecteurs, ce qui limite la substitution rapide même en cas de changement de coût ou de disponibilité.
Les actions de résilience en 2025-2026 se concentrent sur la fabrication à double implantation et l'assemblage final et les tests régionaux à proximité des sites OEM, afin de gérer les contraintes commerciales et de sécurité tout en maintenant un traitement amont compétitif en termes de coûts. La consolidation du secteur et l'intégration verticale sont également visibles dans les domaines connexes du câblage et des connecteurs, notamment avec l'acquisition par Luxshare-ICT d'une participation de 50,1% dans Leoni AG et de 100% de sa division Automotive Cable Solutions (ACS) en juillet 2025. Cela renforce l'accès et l'intégration européens à travers les éléments de câble, de faisceau et de connectivité. Les délais d'outillage et de capacité restent une contrainte pour les formats de haute précision, avec des cycles d'outillage prolongés notés jusqu'au début de 2026. Cela favorise le stockage tampon stratégique et le multi-sourcing pour les programmes de connecteurs haute tension et haute vitesse.
Paysage concurrentiel
La concentration du secteur s'est accélérée, et les avantages d'échelle dans le sertissage automatisé et le surmoulage de polymères sous-tendent une activité d'acquisition continue. TE Connectivity et Amphenol ont étendu leur portée grâce à plus de 3,2 milliards USD d'acquisitions combinées qui ont apporté des savoir-faire en gestion thermique et en fibre optique. Molex poursuit le leadership en architecture zonale via des connecteurs hybrides MX-DaSH regroupant des paires à 20 Gbps avec des lames d'alimentation à 50 A.
Aptiv sépare sa division de câblage conventionnel pour affiner son focus sur les modules centrés sur les données. Les suites de validation de sertissage automatisé Komax réduisent les taux de défauts de faisceau à un par dix millions de sertissages, répondant aux mandats zéro-PPM. Les connecteurs inductifs sans contact restent une niche émergente, mais les déploiements pilotes dans les stations d'échange de batteries indiquent un futur cas d'usage de mobilité qui pourrait perturber les flux de revenus traditionnels des broches mécaniques.
La concurrence par les prix s'intensifie pour les boîtiers fil-à-fil de commodité, mais les avancées technologiques dans les assemblages à bord de carte et coaxiaux accordent aux entreprises de premier rang des marges opérationnelles à deux chiffres. Les fournisseurs qui maîtrisent la traçabilité de la chaîne d'approvisionnement et la fabrication région par région sont en mesure de gagner des parts supplémentaires à mesure que les pressions géopolitiques localisent l'approvisionnement au sein du marché des connecteurs automobiles et de transport.
Leaders du Secteur des Connecteurs Automobiles et de Transport
-
Yazaki Corporation
-
TE Connectivity
-
Aptiv PLC
-
Molex (Koch Industries)
-
Sumitomo Electric Industries
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Connecteurs Automobiles et de Transport Entreprises couvertes dans ce rapport
- TE Connectivity
- Yazaki Corporation
- Aptiv PLC
- Amphenol Corporation
- Molex (Koch Industries)
- Sumitomo Electric Industries
- Lear Corporation
- Leoni AG
- Korea Electric Terminal (KET)
- Rosenberger Hochfrequenztechnik
- Luxshare Precision Industry
- JST Mfg.
- HARTING Technology Group
- Furukawa Electric
- ITT Cannon
- Hirose Electric
- Japan Aviation Electronics (JAE)
Lire l’analyse des entreprises de connecteur automobile et de transport
Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent là où les programmes OEM investissent pour électrifier les groupes motopropulseurs et augmenter les débits de données à bord, ce qui accroît le contenu en connecteurs et l'intensité de qualification par véhicule. L'investissement manufacturier nord-américain crée un espace spécifique pour l'approvisionnement en connecteurs qualifiés localement, lié aux nouvelles lignes et à la capacité de batteries : Toyota Motor North America a annoncé un investissement de 3,6 milliards USD (juillet 2026) pour ajouter une deuxième ligne d'assemblage de véhicules à San Antonio, au Texas, agrandissant le campus de 2,5 millions de pieds carrés d'ici 2030. Hyundai Motor Group a démarré une production en phase précoce à son usine de coentreprise de batteries de 5 milliards USD avec SK On dans le comté de Bartow, en Géorgie (juillet 2026). Ces projets soutiennent la demande d'approvisionnement régionalisé pour les interfaces haute tension et de distribution d'énergie, les connecteurs basse tension scellés et la connectivité des systèmes de batterie, alignés sur les exigences d'approvisionnement localisé et de traçabilité.
La migration technologique vers les architectures définies par logiciel et zonales déplace également la demande vers des solutions d'interconnexion à plus haute vitesse et à masse réduite, ainsi que vers de nouveaux services de test et de validation. La publication de la norme ISO 24581:2024 pour les faisceaux et connecteurs optiques embarqués (jusqu'à 100 Gbit/s) élargit la voie normalisée pour les interconnexions optiques et de données à haute vitesse dans les véhicules, tandis que les travaux en cours au sein des comités SAE et ISO renforcent la qualification des connecteurs basée sur la performance. Associés aux mouvements des OEM vers l'Ethernet automobile à plus haute vitesse et à une conformité en cybersécurité plus stricte pour les systèmes de véhicules connectés, les fournisseurs disposant de scellements validés conformes à l'USCAR, de contrôle EMI et d'empreintes de fabrication traçables peuvent viser des gains de contenu dans les architectures électriques et électroniques de nouvelle génération, à travers les plateformes de véhicules particuliers et commerciaux.
Développements industriels récents dans Marché des Connecteurs Automobiles et de Transport
- Juillet 2026 : Aptiv et Kyndryl se sont associés sur l'IA en périphérie et le déploiement cloud pour l'entreprise, connectant les cas d'usage véhiculaires et industriels en périphérie avec des opérations cloud évolutives. Cette collaboration aligne les écosystèmes ADAS et de véhicules définis par logiciel avec des capacités plus larges de déploiement et de gestion du cycle de vie, renforçant la demande pour une connectivité de données embarquée robuste et des solutions d'interconnexion validées.
- Juillet 2025 : Luxshare-ICT a finalisé l'acquisition d'une participation de 50,1% dans Leoni AG et de 100% de sa division Automotive Cable Solutions. Cette opération renforce l'accès et l'intégration européens à travers les éléments de câble, de faisceau et de connectivité.
- Mai 2024 : Molex a dévoilé les connecteurs hybrides MX-DaSH qui fusionnent l'alimentation, le signal et les données à haute vitesse pour les architectures zonales. Cette orientation produit soutient le passage vers des contrôleurs de zone consolidés et un contenu en connecteurs plus élevé par nœud de calcul, augmentant la part de valeur des interfaces modulaires et hybrides.
Marché des Connecteurs Automobiles et de Transport Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les connecteurs utilisés pour établir des connexions électriques et de signal fiables dans les véhicules routiers et les plateformes de transport plus larges. Il inclut les formats d'interconnexion courants utilisés dans l'électronique des véhicules et les architectures de câblage, où la demande est liée à la production de véhicules et au contenu électronique par véhicule.
Exclusions du périmètre : Nous excluons les fils et câbles autonomes sans terminaisons de connecteurs, ainsi que les équipements de test et les outils d'installation qui ne sont pas vendus en tant que matériel de connecteur.
Aperçu de la Segmentation
- Par type de produit
- Connecteurs fil-à-carte
- Connecteurs carte-à-carte
- Connecteurs fil-à-fil
- Connecteurs haute tension/véhicules électriques
- Connecteurs RF et coaxiaux
- Connecteurs modulaires/hybrides
- Par application
- Sécurité et sûreté
- Câblage de carrosserie et distribution d'énergie
- Cockpit, connectivité et infodivertissement (CCE)
- Groupe motopropulseur et systèmes de batterie
- Aide à la conduite avancée/autonome
- Par type de véhicule
- Voitures particulières
- Véhicules utilitaires légers
- Véhicules utilitaires moyens et lourds
- Deux-roues
- Par propulsion
- Véhicules à moteur à combustion interne
- Véhicules électriques hybrides
- Véhicules électriques hybrides rechargeables
- Véhicules électriques à batterie
- Par canal de vente
- OEM
- Après-vente
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Égypte
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir la structure de base du modèle et pour aligner les définitions entre les régions, les types de véhicules et les cas d'utilisation des connecteurs. Nous nous sommes appuyés sur des données publiques montrant où les véhicules sont produits et vendus, à quelle vitesse l'électrification progresse et comment les architectures électriques évoluent.
Les sources courantes comprenaient des statistiques officielles sur la production et l'immatriculation des véhicules telles que l'OICA et les ministères nationaux des transports, des données commerciales provenant de portails douaniers et d'UN Comtrade, ainsi que des références réglementaires et de sécurité telles que les réglementations NHTSA et UNECE. Nous avons également examiné les normes et le contexte technique d'organismes tels que la SAE et l'IEC, ainsi que des articles évalués par des pairs expliquant les besoins en performance des connecteurs dans des environnements automobiles difficiles. Les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour valider l'orientation produit et l'exposition régionale, et un abonnement payant pour les données financières des entreprises et le renseignement en matière de brevets a facilité les vérifications croisées lorsque la divulgation publique était limitée. Ces sources sont illustratives, et de nombreuses autres références publiques ont également été examinées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour tester la logique du bassin de demande et pour corriger les hypothèses concernant le contenu en connecteurs par véhicule, l'évolution du prix de vente moyen et les changements de mix par application (par exemple, sécurité et sûreté par rapport au câblage de carrosserie et à la distribution d'énergie). Nous avons échangé avec un ensemble équilibré de participants issus de la fabrication de connecteurs, de la distribution de composants, de l'ingénierie électrique des véhicules et des chaînes d'approvisionnement des équipementiers de transport en APAC, EMEA et dans les Amériques. Les lacunes identifiées lors de la recherche documentaire ont été réexaminées jusqu'à ce que les chiffres soient cohérents en interne.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 19 % | APAC : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 33 % |
| Acteurs de plus petite taille : 19 % | Managers : 51 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante qui reconstitue la demande en connecteurs à partir de la production de véhicules par région, puis applique des hypothèses de pénétration et de contenu liées à l'intensité de l'architecture électronique. Pour chaque grand groupe de véhicules, le modèle utilise une chaîne pratique d'intrants, qui comprend la production de véhicules et les tendances des ventes, le mix véhicules électriques et hybrides, le passage vers des systèmes à plus haute tension, la croissance des systèmes ADAS et de l'électronique embarquée, ainsi que le nombre et la valeur typiques des connecteurs par domaine d'application.
Ces totaux sont ensuite vérifiés par des approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par les volumes de connecteurs estimés pour les principaux segments d'application, ainsi que les vérifications auprès des fournisseurs et des canaux recueillies lors des entretiens. Lorsque la divulgation directe est limitée, nous comblons les lacunes en utilisant des hypothèses basées sur des fourchettes pour la valeur des connecteurs par véhicule, puis en les affinant grâce aux retours d'experts et aux vérifications de cohérence inter-régionales.
Les prévisions sont construites à l'aide d'une analyse de scénarios, où les principaux moteurs sont les perspectives de production de véhicules, la vitesse d'électrification et la croissance du contenu électronique, puis la pente est soumise à des tests de résistance avec le consensus des entretiens sur les prix et le mix. Dans la dernière étape, les taux de croissance sont ajustés pour les maintenir alignés sur le calendrier d'adoption réaliste et le rythme attendu des reconceptions de plateformes.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés par un ensemble de vérifications croisées afin que les totaux finaux ne reposent pas sur une seule série de données. Nous comparons les dépenses implicites en connecteurs par véhicule aux tendances connues en matière de contenu électronique, testons les répartitions régionales par rapport aux signaux commerciaux et de production, et examinons les valeurs aberrantes qui semblent trop élevées ou trop basses par rapport aux tendances de l'année précédente.
Une révision interne en plusieurs étapes est effectuée avant la validation finale, et des démarches de suivi sont déclenchées lorsqu'une hypothèse clé évolue, comme une forte variation des perspectives de production de véhicules ou un changement inattendu dans la pénétration des véhicules électriques. Le rapport est actualisé selon un cycle annuel, et des mises à jour intermédiaires sont ajoutées lorsque des événements importants affectent la production, les prix ou la continuité de l'approvisionnement. Avant la livraison, une révision finale par un analyste est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Connecteurs Automobiles et de Transport de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les chiffres publiés pour les connecteurs automobiles et de transport diffèrent souvent parce que les entreprises ne s'accordent pas toujours sur ce qui est comptabilisé comme connecteur, sur les modes de transport inclus et sur la question de savoir si les valeurs sont déclarées au niveau du chiffre d'affaires du fabricant ou à un niveau de canal plus large.
Le tableau montre un large écart entre les estimations pour 2024 et 2026. Dans le modèle de Mordor Intelligence, le total est ancré à une construction de la demande pilotée par les véhicules (production et mix d'électrification par région) et comptabilisé autour du matériel de connecteur utilisé dans les applications automobiles et de transport, ce qui permet d'éviter d'intégrer du contenu uniquement câblage ou des composants électriques plus larges.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 15,02 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 22,80 milliards USD (2024) | Utilise une année de base antérieure et semble appliquer un périmètre de revenus de connecteurs plus large, qui peut inclure un contenu d'interconnexion électrique plus étendu et une valeur électronique supposée plus élevée par véhicule sans la même réconciliation avec la production de véhicules. |
| Groupe de Recherche Sectorielle B | 7,80 milliards USD (2024) | Rapporte une base 2024 plus petite qui reflète probablement une cartographie de produits plus étroite et une progression plus conservatrice du prix de vente moyen, et l'approche peut ne pas capturer pleinement les cas d'utilisation dans le transport au-delà des applications automobiles principales. |
En examinant les trois chiffres, les différences s'expliquent principalement par les limites du périmètre, le choix de l'année de base et la manière dont le contenu par véhicule et les évolutions du prix de vente moyen sont projetés. En ancrant le modle à des indicateurs observables de production de véhicules et d'électrification, puis en le vérifiant avec des tests de cohérence ascendants ciblés, l'estimation reste traçable à des intrants clairs et peut être reproduite lorsque de nouvelles données de production ou de mix deviennent disponibles.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des connecteurs automobiles et de transport ?
Le marché est évalué à 15,02 milliards USD en 2026 et devrait atteindre 18,91 milliards USD d'ici 2031 à un TCAC de 4,69 %.
Quelle catégorie de produits détient la plus grande part aujourd'hui ?
Les connecteurs fil-à-carte représentent 39,12 % des revenus du marché, reflétant leur rôle fondamental dans les systèmes de câblage de carrosserie.
Pourquoi les connecteurs haute tension croissent-ils plus vite que les autres types ?
Les programmes de véhicules électriques nécessitent une architecture à 800 V et une capacité de charge de 350 A, stimulant la demande d'interfaces haute tension spécialisées à un TCAC de 9,17 %.
Quelle région mène la demande mondiale ?
L'Asie-Pacifique capte 45,05 % des revenus grâce à l'échelle des véhicules électriques en Chine et à l'expansion des pôles de production en Asie du Sud-Est.