
Taille et Part du Marché des Dispositifs de Voitures Connectées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 72.52 Milliards de dollars |
| Taille du Marché (2031) | 143.47 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 14.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
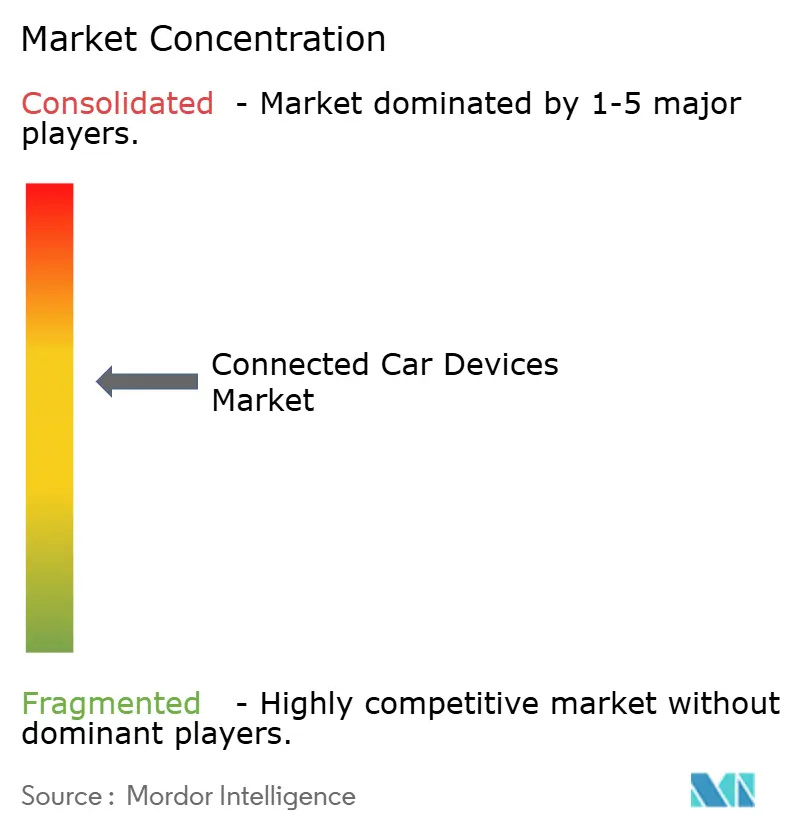
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Dispositifs de Voitures Connectées par Mordor Intelligence
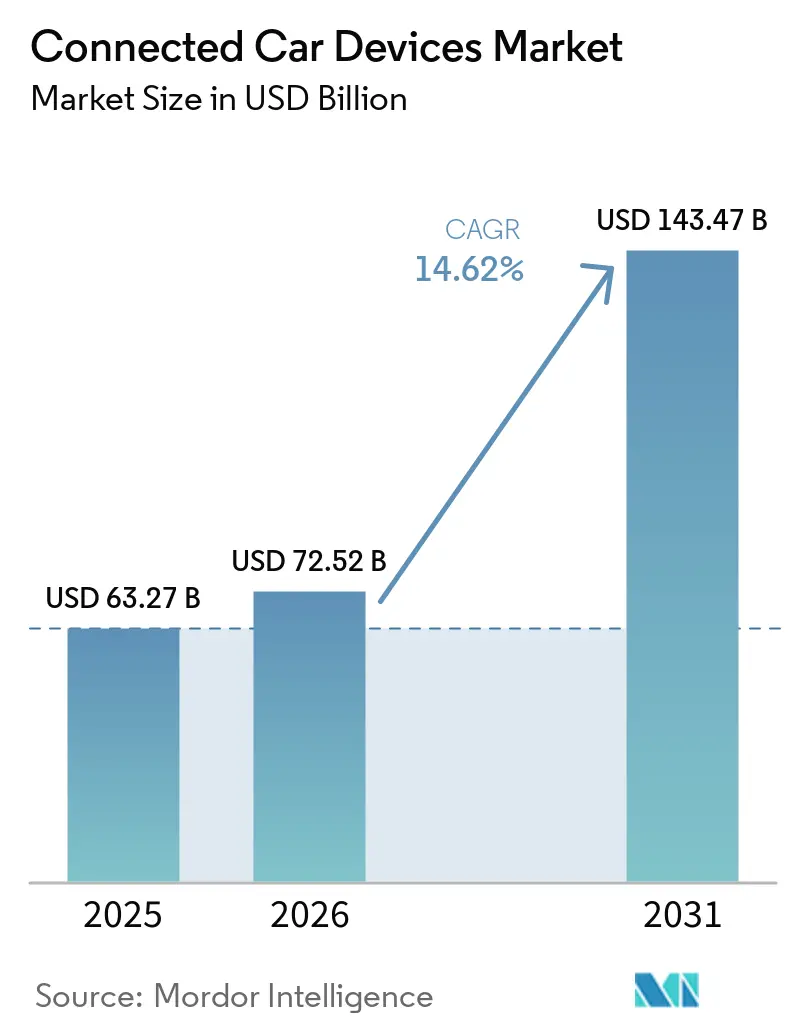
La taille du marché des dispositifs de voitures connectées en 2026 est estimée à 72,52 milliards USD, en hausse par rapport à la valeur de 2025 de 63,27 milliards USD, avec des projections pour 2031 indiquant 143,47 milliards USD, progressant à un TCAC de 14,62 % sur la période 2026-2031. La demande est portée par le déploiement rapide de la 5G, les nouvelles obligations en matière d'e-Call et de systèmes d'aide à la conduite avancés (ADAS), ainsi que par la transition vers des véhicules définis par logiciel qui reposent sur une connectivité sans faille. Les équipementiers considèrent les modules embarqués comme l'épine dorsale des services par abonnement et de la monétisation des données, avec un potentiel de revenus de 1 600 USD par véhicule issus des offres connectées. La croissance est soutenue par la diffusion des normes de communication cellulaire véhicule à tout (C-V2X) et des puces d'intelligence artificielle en périphérie qui réduisent la latence pour les fonctions critiques en matière de sécurité.
Principaux Enseignements du Rapport
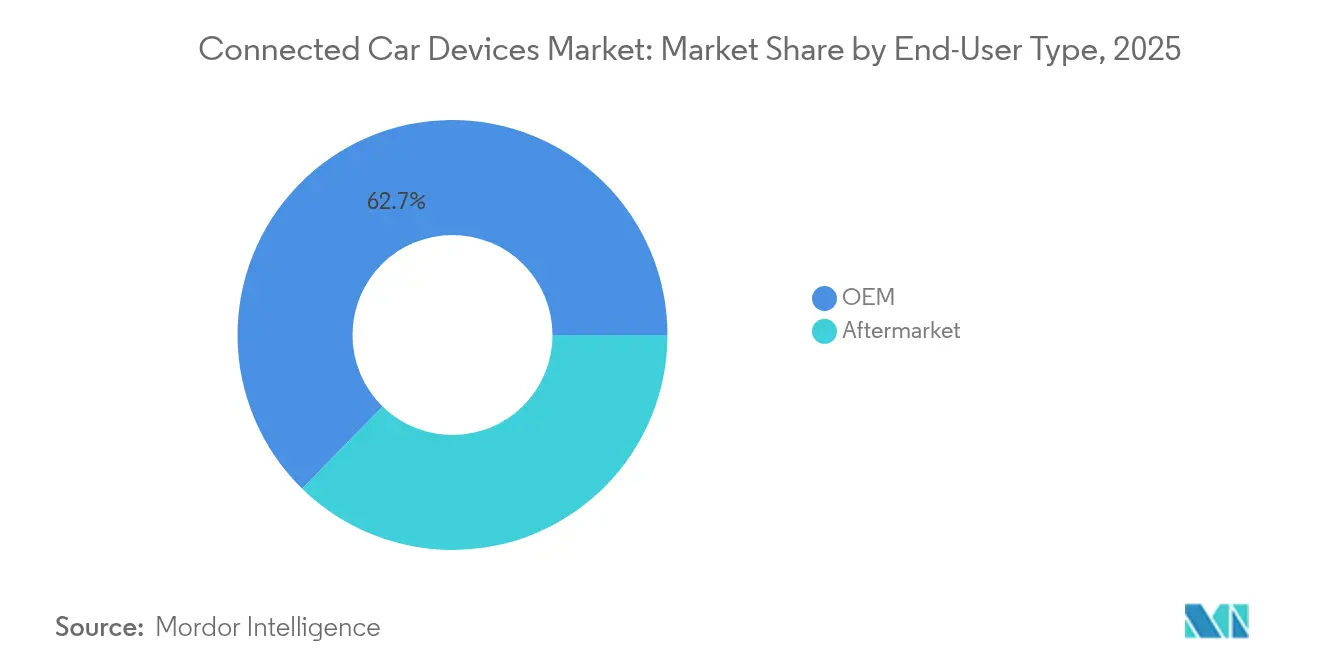
- Par type d'utilisateur final, les canaux équipementiers ont dominé avec 62,68 % de la part du marché des dispositifs de voitures connectées en 2025, tandis que les solutions après-vente devraient progresser à un TCAC de 15,51 % jusqu'en 2031.
- Par type de communication, la technologie véhicule à véhicule représentait 39,05 % de la taille du marché des dispositifs de voitures connectées en 2025 ; la communication véhicule à réseau électrique est positionnée pour le TCAC le plus rapide de 14,92 % jusqu'en 2031.
- Par type de produit, les systèmes d'aide à la conduite représentaient 40,74 % de la taille du marché des dispositifs de voitures connectées en 2025, tandis que le matériel de cybersécurité connaîtra la croissance la plus rapide avec un TCAC de 14,67 %.
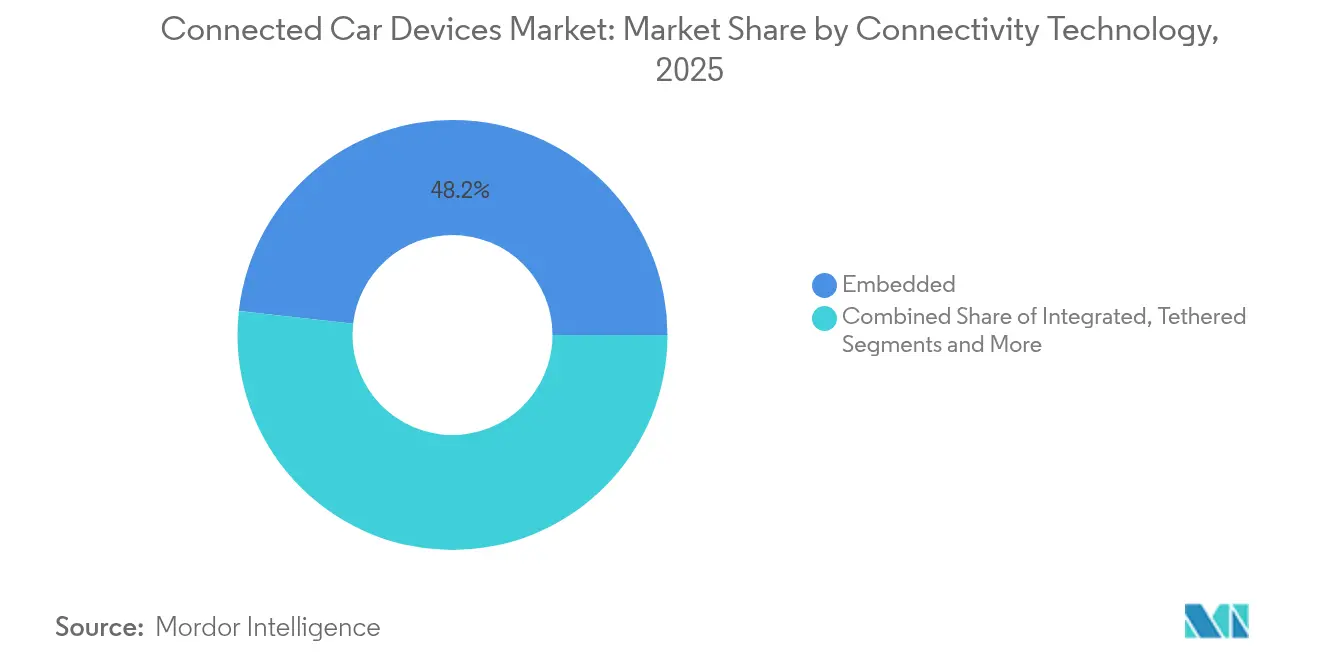
- Par technologie de connectivité, les solutions embarquées dominaient avec une part de revenus de 48,22 % en 2025, et le segment C-V2X est en voie d'atteindre un TCAC de 15,19 %.
- Par type de propulsion du véhicule, les modèles à combustion interne conservaient une part de 75,62 % en 2025 ; les véhicules électriques à batterie enregistreront le TCAC le plus élevé de 14,93 % cette décennie.
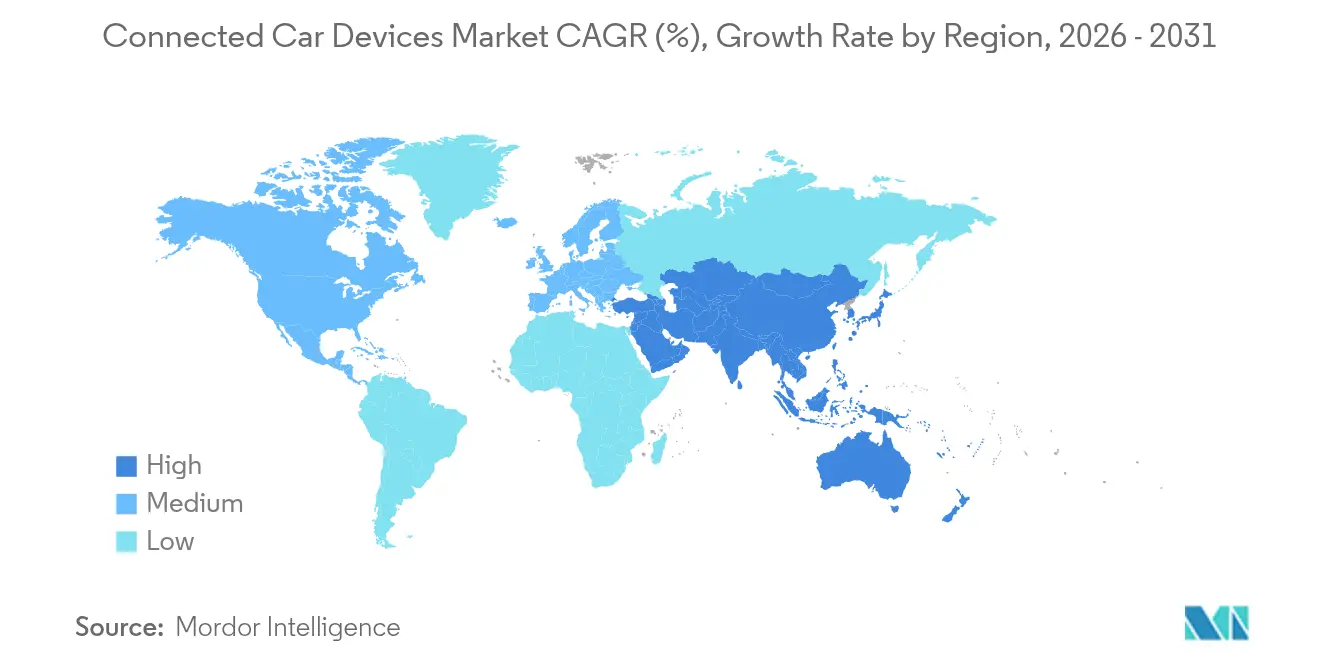
- Par géographie, l'Amérique du Nord détenait 38,26 % de la part du marché des dispositifs de voitures connectées en 2025, bien que l'Asie-Pacifique soit prévue pour afficher le TCAC le plus fort de 15,02 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Déploiement Rapide de la 5G et Partenariats Opérateurs-Équipementiers | +3.2% | Mondial, avec des gains précoces en Chine, en Corée du Sud et aux États-Unis | Moyen terme (2 à 4 ans) |
| Réglementations Obligatoires sur l'e-Call et les ADAS | +2.8% | Amérique du Nord et Union Européenne en priorité, mise en œuvre en Chine | Court terme (≤ 2 ans) |
| Objectifs de Revenus Basés sur l'Abonnement | +2.1% | Mondial, segments premium en premier | Moyen terme (2 à 4 ans) |
| Puces d'Intelligence Artificielle en Périphérie Permettant | +1.9% | Mondial, porté par les segments premium et les véhicules électriques | Long terme (≥ 4 ans) |
| Assurance Basée sur l'Usage Stimulant | +1.7% | Amérique du Nord et Union Européenne, expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Écosystèmes de Boutiques d'Applications Intersectorielles | +1.4% | Mondial, concentré dans les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiement Rapide de la 5G et Partenariats Opérateurs-Équipementiers
Les connexions automobiles 5G devraient connaître une croissance exponentielle des revenus d'activation d'ici 2027. Cisco et TELUS approvisionnent déjà plus de 1,5 million de véhicules 5G sur des plateformes automatisées, réduisant la latence à des niveaux quasi temps réel, essentiels pour les fonctionnalités autonomes. Les partenariats regroupent désormais la connectivité, l'informatique en périphérie et les outils pour développeurs en offres unifiées permettant aux équipementiers de lancer de nouveaux services plus rapidement. Ces alliances transforment le paysage des fournisseurs, car les opérateurs passent du statut de fournisseurs de bande passante à celui de partenaires technologiques stratégiques. Les plateformes de services qui en résultent soutiennent les systèmes d'infodivertissement premium, les diagnostics à distance et les cartes haute définition, favorisant un revenu moyen par utilisateur plus élevé.
Réglementations Obligatoires sur l'e-Call et les ADAS
La National Highway Traffic Safety Administration exige le freinage d'urgence automatique avec détection des piétons sur tous les véhicules légers d'ici septembre 2029, entraînant 354 millions USD de coûts de conformité annuels et des bénéfices sur la durée de vie dépassant 5,82 milliards USD[1]. L'Europe applique l'e-Call et un ensemble de fonctions d'aide à la conduite dans le cadre du Règlement Général sur la Sécurité, tandis que la Chine déploie des projets pilotes véhicule-route-nuage avec plus de 7 000 stations de base 5G-A à Pékin. Ces obligations suppriment l'incertitude sur les calendriers, incitant les équipementiers à intégrer des capteurs connectés en équipement standard. Les fournisseurs bénéficient de volumes prévisibles, et les consommateurs obtiennent des fonctionnalités de sécurité universelles qui réduisent les taux d'accidents.
Objectifs de Revenus Basés sur l'Abonnement
Les constructeurs automobiles recherchent des revenus récurrents à mesure que les marges sur le matériel se resserrent. Le SUV électrique EX90 de Volvo fonctionne avec le cockpit numérique de Qualcomm pour débloquer des fonctionnalités à la demande, et l'unité Cariad de Volkswagen explore des forfaits de conduite automatisée payants. Les projections du secteur montrent que le logiciel représentera plus des trois quarts de l'innovation automobile. Le succès repose sur la fourniture d'une valeur claire pour le consommateur tout en évitant les réactions négatives liées aux accès payants pour les fonctions de base. Les plateformes doivent prendre en charge les mises à jour sécurisées à distance, l'analyse des usages et la facturation flexible afin que les marques puissent personnaliser leurs offres sans compromettre la sécurité ou les performances. Dans le marché des véhicules connectés, les passerelles d'usine accèdent aux messages CAN propriétaires et permettent des mises à jour sécurisées à distance, offrant aux programmes OEM tels qu'OnStar de General Motors un ensemble de fonctionnalités que les modules complémentaires aftermarket ne peuvent pas égaler.
Puces d'Intelligence Artificielle en Périphérie pour l'Inférence Embarquée
Le S32N55 de NXP et le futur processeur à 2 000 TOPS de Honda-Renesas illustrent la migration vers des architectures centralisées et prêtes pour l'intelligence artificielle[2]. Placer le calcul en périphérie réduit la dépendance au nuage, permettant la surveillance du conducteur en temps réel, la fusion de capteurs et la maintenance prédictive même lorsque la connectivité est faible. Grâce au matériel d'intelligence artificielle avancé, le contenu en semi-conducteurs par véhicule devrait doubler d'ici 2030. La consolidation de plusieurs unités de contrôle électronique en contrôleurs de domaine réduit le câblage, allège le poids et simplifie les mises à jour, mais nécessite une gestion thermique robuste et des protections de cybersécurité intégrées dans le silicium.
Analyse de l'Impact des Facteurs de Frein*
| Facteur de Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Vulnérabilités en Matière de Cybersécurité | -2.4% | Mondial, aigu dans les segments premium | Court terme (≤ 2 ans) |
| Coût Élevé de la Nomenclature des Modules V2X Multi-Bandes | -1.8% | Mondial, concentré dans les marchés émergents | Moyen terme (2 à 4 ans) |
| Frais de Sortie de Données Nuage Érodant les Marges des Équipementiers | -1.6% | Mondial, concentré en Amérique du Nord et dans l'Union Européenne | Moyen terme (2 à 4 ans) |
| Fragilité de la Chaîne d'Approvisionnement en Semi-Conducteurs | -1.4% | Mondial, aigu dans la fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vulnérabilités en Matière de Cybersécurité et Rappels
Le concours Pwn2Own Automotive 2024 a exposé un exploit sans clic dans l'unité d'infodivertissement Halo9 d'Alpine avec un taux de réussite de 96 %, soulignant la facilité de compromission à distance[3]. Les rappels liés aux logiciels ont touché plus de 30 millions de véhicules en 2023, et la faille CVE-2023-6248 répertoriée par le NIST permet la prise de contrôle totale des passerelles télématiques populaires. À mesure que les véhicules deviennent des centres de données mobiles, leur surface d'attaque s'élargit, augmentant le coût des correctifs après-vente et les dommages à la réputation. Les régulateurs exigent la sécurité dès la conception, poussant les fournisseurs à intégrer une racine de confiance matérielle, des cadres sécurisés de mise à jour par voie hertzienne et des tests de pénétration continus.
Coût Élevé de la Nomenclature des Modules V2X Multi-Bandes
La prise en charge du DSRC, du C-V2X et du lien latéral 5G émergent dans un seul boîtier augmente la complexité radiofréquence et le coût de production. Les semi-conducteurs automobiles sont en passe de dominer le classement d'ici 2027, les radios V2X figurant parmi les composants les plus coûteux. Les équipementiers font face à un choix : diversifier les références par région pour réduire les coûts ou installer des modules universels qui préservent les plateformes mondiales. Le chevauchement transitoire du DSRC et du C-V2X limite les économies d'échelle, et les marchés sensibles aux prix mettent en balance la connectivité et le contenu mécanique de base. Tant que les volumes n'augmentent pas et que les normes ne convergent pas, le prix élevé des modules freinera l'adoption en dehors des segments premium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Utilisateur Final :
La Domination des Équipementiers Favorise l'IntégrationLes installations équipementiers ont capturé 62,68 % de la part du marché des dispositifs de voitures connectées en 2025, car le matériel installé en usine s'intègre profondément aux diagnostics du véhicule, à la gestion de l'énergie et aux cadres de garantie. Les constructeurs automobiles intègrent les modules lors de l'assemblage pour assurer la conformité aux obligations e-Call et ADAS, rationaliser les mises à jour par voie hertzienne et renforcer le contrôle de la marque sur les données. La dépendance croissante aux architectures définies par logiciel consolide le leadership de ce canal, les équipementiers liant la connectivité à des services générateurs de revenus tels que l'activation de fonctionnalités à distance et la maintenance prédictive.
Cependant, les fournisseurs après-vente se développent rapidement, avec un TCAC de 15,51 %, car les assureurs et les gestionnaires de flottes modernisent les actifs existants. Les dongles prêts à l'emploi et les boîtiers noirs câblés fournissent des données d'utilisation en temps réel qui sous-tendent les primes basées sur le comportement et le suivi des actifs. Les kits de mise à niveau prêts à l'emploi de HARMAN illustrent des solutions adaptées aux flottes mixtes nécessitant rapidité d'installation et compatibilité multi-marques. Bien que le contrôle des équipementiers reste fort, les propriétaires sensibles aux prix et les opérateurs commerciaux continuent de stimuler un marché après-vente parallèle, assurant une variété concurrentielle au sein du marché des dispositifs de voitures connectées.

Par Type de Communication :
Le V2V Domine le Déploiement ActuelLes liaisons véhicule à véhicule représentaient 39,05 % de la part des revenus du marché des dispositifs de voitures connectées en 2025, car elles fournissent des avertissements de collision sans nécessiter d'unités en bord de route. Des normes matures et des gains de sécurité démontrés encouragent les équipementiers à adopter le V2V en premier, en particulier dans les modèles à fort volume visant des notes de sécurité cinq étoiles. Les modernisations prolifèrent également dans les flottes commerciales où les alertes de collision frontale réduisent les temps d'arrêt et les coûts d'assurance.
La capacité véhicule à réseau électrique devrait afficher un TCAC de 14,92 % jusqu'en 2031, les fournisseurs d'énergie s'associant aux constructeurs automobiles pour stabiliser les réseaux à forte proportion d'énergies renouvelables. Les chargeurs bidirectionnels couplés à la connectivité permettent aux voitures électriques de réinjecter l'énergie stockée dans le réseau, créant de nouveaux revenus pour les propriétaires et les opérateurs de réseau. La croissance des segments véhicule à infrastructure et véhicule à piéton suit les dépenses en matière de villes intelligentes, mais ceux-ci dépendent d'investissements publics plus larges. Au fil du temps, les suites V2X intégrées fusionneront tous les modes, mais le V2V restera la pierre angulaire pendant que les écosystèmes se développent autour de lui.
Par Type de Produit :
Les Systèmes ADAS Commandent le Leadership du MarchéLes systèmes d'aide à la conduite détenaient une part de 40,74 % du marché des dispositifs de voitures connectées en 2025, reflétant les délais réglementaires pour le freinage d'urgence automatique, le maintien de voie et l'assistance intelligente à la vitesse. La combinaison des données radar, caméra et LiDAR avec la connectivité permet aux véhicules d'accéder à des cartes et informations de trafic basées sur le nuage qui améliorent les performances des capteurs. Les consommateurs perçoivent des avantages immédiats en matière de sécurité, justifiant des prix plus élevés dans les segments grand public.
Le matériel de cybersécurité, bien que de niche en termes de revenus aujourd'hui, connaîtra la croissance la plus rapide avec un TCAC de 14,67 %, car les véhicules centrés sur le logiciel nécessitent des processeurs dédiés pour la détection d'anomalies, le chiffrement et le démarrage sécurisé. Les boîtiers télématiques restent essentiels pour la surveillance des flottes, l'utilisation et les cycles de maintenance, tandis que les plateformes d'infodivertissement évoluent vers des cockpits numériques qui unifient le divertissement, la navigation et les commandes climatiques. Les fournisseurs qui regroupent ADAS, infodivertissement et sécurité dans des architectures modulaires peuvent capturer une valeur plus grande à mesure que les frontières entre produits s'estompent au sein du marché des dispositifs de voitures connectées.
Par Technologie de Connectivité :
Les Solutions Embarquées DominentLes modems embarqués ont sécurisé une part de revenus de 48,22 % en 2025, car les acheteurs s'attendent toujours à des services à la demande sans appareils supplémentaires. Les cartes SIM natives simplifient l'approvisionnement, les mises à jour et les diagnostics, permettant aux constructeurs automobiles de garantir les performances auprès des partenaires d'itinérance mondiale. Le regroupement d'abonnements via les opérateurs ancre davantage les conceptions embarquées comme valeur par défaut pour les modèles premium et grand volume.
L'adoption du C-V2X cellulaire progressera à un TCAC de 15,19 % à mesure que les réseaux 5G autonomes permettront un débit plus élevé, une portée de lien latéral améliorée et de futures fonctionnalités de conduite automatisée. Les options intégrées et filaires persistent dans des applications de niche : les dongles filaires conviennent aux voitures moins chères et aux modernisations après-vente, tandis que les solutions intégrées équilibrent flexibilité et coût pour les finitions de milieu de gamme. La convergence vers des radios définies par logiciel qui basculent entre la 4G, la 5G et le Wi-Fi réduira les références, mais les architectures embarquées resteront l'ancre du marché des dispositifs de voitures connectées.
Par Type de Propulsion du Véhicule :
Les Véhicules à Combustion Interne Maintiennent leur Leadership en Part de MarchéLes plateformes à combustion interne ont contribué à 75,62 % des expéditions unitaires de 2025, garantissant qu'elles restent le plus grand bassin de revenus pour le matériel connecté cette décennie. La modernisation de l'e-Call, de la télématique et de l'infodivertissement de base sur les modèles à combustion interne permet aux équipementiers de monétiser les données et de se conformer aux règles de sécurité tout en capitalisant sur les lignes de production existantes. Ces volumes soutiennent des économies d'échelle qui réduisent les coûts des composants pour tous les types de propulsion.
Les véhicules électriques à batterie croîtront à un TCAC de 14,93 % à mesure que les mandats zéro émission se resserrent. Leurs architectures haute tension et leurs piles logicielles centralisées en font des hôtes idéaux pour des services connectés avancés tels que la recharge intelligente, l'optimisation de l'énergie basée sur l'itinéraire et l'exportation d'énergie véhicule à domicile. Les variantes hybrides et à pile à combustible bénéficient également de la connectivité qui synchronise les modes de propulsion et les cycles de maintenance. Même si la part des véhicules électriques à batterie augmente, la base installée considérable des véhicules à combustion interne les maintiendra comme groupe de clients fondamental au sein du marché des dispositifs de voitures connectées.
Analyse Géographique
Marché des Dispositifs de Voiture Connectée en Amérique du Nord
L'Amérique du Nord représentait 38,26 % de la part de marché des dispositifs de voiture connectée en 2025. L'adoption est portée par les financements fédéraux prévus dans le cadre de la loi sur l'investissement dans les infrastructures et l'emploi, ainsi que par l'appétit des consommateurs pour les SUV haut de gamme regorgeant de systèmes ADAS, d'infodivertissement haute définition et de points d'accès 5G. Les projets pilotes en cours avec le Département américain des Transports et l'Association automobile 5G renforcent la confiance dans le C-V2X, tandis que des règles strictes en matière de cybersécurité et de confidentialité façonnent les spécifications d'approvisionnement. Le Canada et le Mexique bénéficient de chaînes d'approvisionnement intégrées, permettant aux usines régionales des équipementiers de standardiser les modules connectés et les piles logicielles. Ces facteurs soutiennent des cycles de remplacement sains et des abonnements après-vente à travers l'Amérique du Nord.
Marché des Dispositifs de Voiture Connectée en Asie-Pacifique
L'Asie-Pacifique est en passe d'enregistrer le CAGR le plus rapide, à 15,02 %, d'ici 2031. Le plan directeur véhicule-route-cloud de la Chine ancre les dépenses publiques et privées, Pékin accueillant à elle seule plus de 7 000 stations de base 5G-A pour la mobilité intelligente. Les marques nationales intègrent la connectivité pour se différencier dans un marché des véhicules électriques très concurrentiel, tandis que les fournisseurs régionaux proposent des systèmes télématiques optimisés en termes de coûts pour les deux-roues et les microvoitures. Le Japon et la Corée du Sud tirent parti de leur savoir-faire en matière de fabrication de puces et de leurs déploiements 5G précoces pour tester les fonctionnalités de liaison latérale C-V2X de nouvelle génération. L'Inde s'impose comme une opportunité à fort volume à mesure que les normes de sécurité se renforcent et que les acheteurs férus de smartphones exigent un infodivertissement en permanence connecté, bien que la sensibilité aux prix maintienne la pertinence des solutions filaires.
Marché des Dispositifs de Voiture Connectée en Europe
L'Europe maintient une dynamique régulière sous l'effet de réglementations harmonisées telles que l'e-Call obligatoire et le Règlement général sur la sécurité. L'Allemagne, le Royaume-Uni et la France sont en tête de l'adoption, les marques de luxe intégrant la connectivité dans leurs gammes premium, suivies par les marques intermédiaires. Les objectifs d'efficacité énergétique et de réduction des émissions de carbone suscitent un intérêt pour les projets pilotes de vehicle-to-grid qui alignent la recharge des véhicules électriques sur la production d'énergie renouvelable. Des lois strictes sur la souveraineté des données influencent les choix d'hébergement cloud, donnant un avantage aux fournisseurs basés en Europe. Des normes paneuropéennes pour la certification en cybersécurité sont en cours d'élaboration, promettant de simplifier l'homologation transfrontalière et de stimuler davantage le marché des dispositifs de voiture connectée.
Paysage réglementaire
La réglementation se durcit autour de la connectivité critique pour la sécurité et de la gestion de la cybersécurité sur l'ensemble du cycle de vie. Aux États-Unis, la National Highway Traffic Safety Administration (NHTSA) a finalisé une règle exigeant le freinage d'urgence automatique avec détection des piétons sur tous les véhicules légers d'ici septembre 2029, ce qui accélère l'intégration par les OEM de capteurs connectés, de calcul et d'ECU compatibles avec les mises à jour, utilisés pour la performance des fonctions ADAS et la documentation de conformité.
En Europe, le Data Act de l'UE (règlement (UE) 2023/2854) est entré en vigueur en septembre 2025, créant un facteur de conformité pour l'accès standardisé aux données véhicule et leur partage avec les utilisateurs et des tiers désignés, ce qui remodèle les back-ends télématiques et les pipelines de données embarquées. Le WP.29 de la CEE-ONU reste la référence mondiale en matière de cybersécurité des véhicules et de gouvernance des mises à jour logicielles via les règlements ONU n° 155 (CSMS) et n° 156 (SUMS). En juin 2026, la Vehicle Certification Agency (VCA) du Royaume-Uni a rendu obligatoire la conformité totale des nouveaux véhicules avec les règlements UN R155 et UN R156, et le WP.29/GRVA de l'UNECE a avancé en 2026 des propositions visant à renforcer la surveillance en liant plus directement les certificats de système de gestion à l'autorité d'homologation des véhicules.
Analyse de la chaîne de valeur
La chaîne de valeur des dispositifs de voitures connectées couvre les semi-conducteurs et les composants RF (modems, GNSS, éléments sécurisés), l'intégration par les équipementiers de rang 1 (unités de contrôle télématique, cockpit numérique/infodivertissement, contrôleurs de domaine ADAS et matériel de cybersécurité), l'architecture E/E des OEM et l'intégration logicielle, ainsi que les opérations post-vente (plateformes de mise à jour OTA, stockage et analyse de données dans le cloud, gestion de la facturation et des abonnements, et applications flotte et assurance). Alors que les programmes de véhicules définis par logiciel prennent de l'ampleur, la création de valeur se déplace vers les logiciels de plateforme, les opérations cloud et les services de données, tandis que la connectivité embarquée (provisionnement eSIM/iSIM, plateformes opérateurs et itinérance) occupe une place croissante dans la nomenclature et dans la pile de prestation de services.
Les contraintes et les points de levier se situent aux frontières de l'intégration et de la conformité. Le matériel V2X multi-bande accroît la complexité de la nomenclature et de la validation, et les exigences de gestion de la cybersécurité (CSMS/SUMS) ajoutent des coûts de processus récurrents chez les fournisseurs et les OEM. La géopolitique redessine également les approvisionnements et la qualification des fournisseurs, notamment la règle finale du département du Commerce des États-Unis (janvier 2025) restreignant certaines transactions matérielles et logicielles liées aux véhicules connectés ayant des liens de chaîne d'approvisionnement avec la Chine et la Russie, ce qui pousse les OEM et les équipementiers de rang 1 à réorganiser l'approvisionnement en modules, les composants logiciels et les back-ends cloud afin de conserver l'accès au marché. Les partenariats combinant spécialistes de composants et facilitateurs de plateformes, comme la collaboration de FocalPoint avec STMicroelectronics pour intégrer S-GNSS Auto sur les dispositifs Teseo (juillet 2026), illustrent également l'importance croissante accordée aux designs de référence et aux blocs de construction interopérables pour raccourcir les cycles de conception.
Paysage Concurrentiel
Le marché des dispositifs de voitures connectées est modérément fragmenté, mais la concurrence s'intensifie à mesure que les fabricants de semi-conducteurs, les hyperscalers du nuage et les équipementiers de télécommunications défient les fournisseurs de rang 1 établis. L'acquisition par Infineon de l'unité Ethernet Automobile de Marvell souligne une poussée vers l'intégration verticale des réseaux à haute bande passante avec l'électronique de puissance et les microcontrôleurs. L'acquisition d'Autotalks par Qualcomm ajoute des capacités DSRC/C-V2X double mode au Snapdragon Digital Chassis, signalant une course pour offrir des plateformes clés en main qui mélangent connectivité, calcul et accélérateurs d'intelligence artificielle.
Les partenariats fixent désormais le rythme de l'innovation. Bosch et Microsoft combinent l'expertise du domaine avec l'intelligence artificielle générative pour automatiser les flux de travail de validation des logiciels, raccourcissant les cycles de publication pour les mises à jour par voie hertzienne. AWS collabore avec Toyota pour héberger les back-ends des services connectés, tandis que Google étend Android Automotive OS et les services d'applications à plusieurs marques européennes. Ces alliances permettent aux constructeurs automobiles de tirer parti de l'échelle du nuage sans renoncer à l'identité de la marque, accélérant le déploiement des services sur les gammes de modèles.
Des opportunités d'espaces blancs abondent dans la cybersécurité et l'inférence en périphérie. Des spécialistes tels que Blaize proposent des processeurs de diffusion de graphes économes en énergie pour la perception en temps réel. À mesure que les architectures convergent vers le calcul centralisé, les fournisseurs capables de livrer des modules sécurisés, évolutifs et conformes aux normes gagnent en pouvoir de négociation. Dans le même temps, la pression sur les prix et le chevauchement des portefeuilles stimulent la consolidation, suggérant de nouvelles fusions à mesure que les acteurs recherchent des économies d'échelle sur le marché des dispositifs de voitures connectées.
Leaders du Secteur des Dispositifs de Voitures Connectées
-
Continental AG
-
Denso Corporation
-
Robert Bosch GmbH
-
Autoliv Inc.
-
Valeo SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dispositifs de Voiture Connectée
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- ZF Friedrichshafen AG
- Harman International
- Valeo SA
- Magna International
- Panasonic Corp.
- Visteon Corp.
- Autoliv Inc.
- Infineon Technologies AG
- Autotalks Ltd.
- Qualcomm Inc.
- NXP Semiconductors
- NVIDIA Corp.
- Sierra Wireless
- Cisco Systems
- Huawei Technologies
- AT&T
- Verizon
- Vodafone Group
- Ericsson
- LG Electronics
- Telit
Lire l’analyse des entreprises de dispositifs de voiture connectée
Opportunités de marché et perspectives d'avenir
La conformité en matière d'accès aux données et la normalisation créent des espaces concrets d'opportunité pour des couches télématiques interopérables et de partage de données au sein des écosystèmes OEM et de l'après-vente. Le Data Act de l'UE (en vigueur depuis septembre 2025) incite les fabricants et fournisseurs à adopter des approches techniques de partage des données générées par les véhicules, et COVESA a positionné la Vehicle Signal Specification (VSS) et la Vehicle Information Service Specification (VISS) comme des normes pratiques pour opérationnaliser l'échange de données entre plateformes. Les fournisseurs capables d'associer un matériel de sécurité embarqué (racine de confiance, démarrage sécurisé, OTA sécurisé) à des interfaces de données conformes peuvent réduire les reprises de travail entre régions et marques.
La consolidation des plateformes couvrant le cockpit, la connectivité et l'ADAS ouvre également des opportunités pour les fournisseurs disposant d'architectures de dispositifs évolutives et modulaires, alignées sur les feuilles de route des véhicules définis par logiciel. En mai 2026, Stellantis a élargi son partenariat avec Qualcomm pour adopter les capacités du Snapdragon Digital Chassis (connectivité, cockpit et aide à la conduite) en complément de sa plateforme STLA Brain, reflétant la demande pour des piles de calcul et de connectivité préintégrées qui simplifient les déploiements multi-marques. Côté opérateurs, Verizon a commencé à fournir la connectivité 5G Standalone et LTE pour les véhicules BMW Group nouvellement fabriqués aux États-Unis via la Global Communications Platform de KDDI (juillet 2026), renforçant une opportunité pour les fournisseurs de dispositifs et de modules capables de satisfaire à la certification des opérateurs, de permettre le provisionnement à distance et de prendre en charge des services à faible latence pour la sécurité connectée, le diagnostic et la diffusion d'abonnements.
Recent Industry Developments in Marché des Dispositifs de Voiture Connectée
- Juin 2026 : le module d'unité au bord de la route C-V2X MobiQ de Denso a obtenu la certification OmniAir Module Certification après des tests menés dans un laboratoire DEKRA en Espagne. Cette certification renforce les preuves d'interopérabilité pour les déploiements infrastructure-véhicule et facilite les achats par les agences et intégrateurs qui exigent des preuves de conformité normalisées.
- Juin 2025 : Continental a commencé à fournir son système d'accès numérique à ultra-large bande (UWB) CoSmA pour l'Audi Q6 e-tron. Le lancement de la fourniture en série témoigne d'une adoption croissante par les OEM de fonctions d'accès sécurisé basées sur smartphone, qui dépendent d'une connectivité embarquée robuste et d'une conception cybersécurisée.
- Avril 2024 : la Zero Day Initiative de Trend Micro a organisé le concours Pwn2Own Automotive 2024, où des chercheurs ont démontré un exploit zero-click contre l'unité d'infodivertissement Halo9 d'Alpine. Ce résultat a mis en évidence la manière dont les points d'accès infodivertissement et télématique élargissent la surface d'attaque, accélérant la demande pour une sécurité matérielle et des pipelines de mise à jour sécurisés dans les programmes de dispositifs de voitures connectées.
Marché des Dispositifs de Voiture Connectée Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des dispositifs de voiture connectée couvre la couche matérielle embarquée et les dispositifs intégrés au véhicule qui permettent la connectivité du véhicule, l'échange de données, ainsi que l'interaction du conducteur et du véhicule via la télématique, la communication V2X, et les fonctions de sécurité connectée et d'infodivertissement.
Exclusions du périmètre : Nous excluons les abonnements récurrents aux services de connectivité, les applications pour smartphones autonomes et les plateformes purement logicielles lorsqu'elles sont vendues sans dispositif embarqué associé.
Aperçu de la Segmentation
- Par Type d'Utilisateur Final
- Équipementier
- Après-Vente
- Par Type de Communication
- V2V
- V2I
- V2P
- V2N
- V2G
- Par Type de Produit
- Système d'Aide à la Conduite (ADAS)
- Télématique
- Infodivertissement Embarqué
- Matériel de Cybersécurité
- Par Technologie de Connectivité
- Embarquée
- Intégrée
- Filaire
- DSRC
- C-V2X (4G/5G)
- Par Type de Propulsion du Véhicule
- Véhicules à Moteur à Combustion Interne
- Véhicules Électriques
- Véhicule Électrique à Batterie
- Véhicule Électrique Hybride
- Véhicule Électrique à Pile à Combustible
- Véhicule Hybride Rechargeable
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats Arabes Unis
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour construire la structure initiale du marché et ancrer le modèle sur des signaux mesurables tels que la production de véhicules, le parc automobile et les déploiements de connectivité. Nous avons consulté des sources publiques telles que les agences nationales de transport, les régulateurs des télécommunications et les organismes de normalisation, les publications de l'UIT, les réglementations de sécurité des véhicules de l'UNECE et d'autres organismes, ainsi que les statistiques de groupes tels que l'OICA pour la production et les immatriculations. Afin de maintenir des hypothèses réalistes, des lectures complémentaires ont également été effectuées à partir d'articles de recherche évalués par des pairs sur la mobilité et le V2X, de bases de données de brevets, et de la presse automobile et électronique de référence.
Parallèlement aux sources publiques, nous avons utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, ainsi que la couverture des brevets afin de cartographier le positionnement des produits et de vérifier la cohérence de l'exposition aux revenus des lignes de dispositifs connectés. Lorsque les flux commerciaux étaient pertinents (pour les modules et les sous-ensembles électroniques), des ensembles de données d'importation et d'exportation au niveau des expéditions ont été consultés pour valider de manière directionnelle si les tendances d'approvisionnement correspondaient aux affirmations relatives à l'adoption. Les sources listées ici sont données à titre illustratif uniquement, et de nombreux documents publics et dépôts supplémentaires ont été examinés à des fins de clarification et de recoupement.
Entretiens Primaires et Enquêtes
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes structurées avec des équipes de programme côté OEM, des fournisseurs de rang 2 et de modules, des participants aux canaux aftermarket, et des experts techniques spécialisés en ingénierie en Asie-Pacifique, en EMEA et dans les Amériques. Ces échanges nous ont aidés à convertir des déclarations générales sur l'adoption en données exploitables, telles que le contenu en dispositifs par véhicule, les ensembles de fonctionnalités typiques par niveau de finition, et le calendrier des transitions C-V2X par rapport au DSRC. Lorsque des points de vue contradictoires sont apparus, des relances ont été effectuées afin de pouvoir affiner les hypothèses avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 14 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 34 % |
| Acteurs de plus petite taille : 19 % | Managers : 54 % | Amériques : 26 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit à l'aide d'une reconstruction de la demande descendante dans laquelle la production de véhicules et le parc automobile ont été traduits en un pool de dispositifs connectés adressables, puis filtrés par la pénétration de la connectivité et l'adéquation des fonctionnalités par classe de véhicule et par région. Cette première estimation a ensuite été corroborée par des vérifications ascendantes sélectives, telles que des prix de vente moyens (ASP) de dispositifs échantillonnés multipliés par les volumes unitaires implicites pour les principales catégories de dispositifs, ainsi que des vérifications des canaux pour les taux d'attachement aftermarket, ce qui a permis d'ajuster les totaux lorsqu'une région semblait surestimée.
Les données utilisées dans le modèle étaient pratiques et observables, notamment les tendances de production et d'immatriculation de nouveaux véhicules, la part des finitions connectées, les taux d'équipement des unités de contrôle télématique et des modules V2X, le calendrier de déploiement de la 4G vers la 5G et du C-V2X, les évolutions typiques du contenu électronique par véhicule, et les marqueurs réglementaires tels que les exigences liées à l'eCall le cas échéant. Les prévisions se sont appuyées sur une analyse de scénarios soutenue par une couche de régression multivariée simple, dans laquelle la pénétration, la production de véhicules et le mix technologique de connectivité constituaient les principaux facteurs discutés et soumis à des tests de résistance avec des experts du secteur. Si une vérification ascendante présentait des données manquantes pour un type de dispositif dans un pays de plus petite taille, des ASP de substitution et des ratios d'adoption ont été appliqués à partir d'un marché comparable, puis revalidés par des appels supplémentaires.
Validation des Données et Cycle de Mise à Jour
La validation a été réalisée par une triangulation étape par étape à partir d'indicateurs indépendants, dans laquelle les résultats du modèle ont été comparés aux plans de construction de véhicules, aux signaux d'adoption de la connectivité et aux tendances rapportées en matière de contenu électronique. Les valeurs aberrantes ont été examinées au niveau des variables afin de déterminer si l'écart provenait des hypothèses sur les volumes unitaires, des trajectoires d'ASP ou du mix régional, puis elles ont été retravaillées avant validation finale.
Un second examen par un analyste a été effectué pour confirmer l'intégrité des calculs, l'application cohérente du périmètre, et que la trajectoire de croissance finale correspondait aux facteurs énoncés. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements réglementaires ou des variations importantes de la production de véhicules. Avant la livraison, une vérification finale est réalisée afin que les clients reçoivent la vue la plus récente disponible à ce moment-là.
Estimation du Marché des Dispositifs de Voiture Connectée par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les chiffres publiés pour les dispositifs de voiture connectée correspondent rarement parfaitement, car le terme peut couvrir des réalités différentes, et chaque éditeur choisit sa propre combinaison de revenus matériels, logiciels et de services. Des différences apparaissent également selon l'année choisie comme point de départ, le moment de la conversion des devises, et la rapidité supposée des changements de mix technologique.
Les abonnements aux services de connectivité se situent en dehors du périmètre de Mordor Intelligence pour ce marché, ce qui est une raison essentielle pour laquelle la valeur de 2026 semble inférieure aux estimations qui mélangent la valeur des dispositifs avec les forfaits de données récurrents et les frais de plateforme. Les écarts restants proviennent généralement de la manière dont les dispositifs aftermarket sont comptabilisés par rapport aux unités équipées en OEM, du traitement du contenu en dispositifs ADAS par rapport à la télématique, et de la modélisation de l'adoption du C-V2X comme une montée en charge rapide ou progressive liée aux cycles de réseau et de plateforme véhicule.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 72,52 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 138,03 milliards USD (2025) | Utilise une année de base antérieure et semble inclure une définition plus large pouvant mélanger la valeur des dispositifs avec les services connectés et les revenus liés aux plateformes, ce qui fait monter le point de départ de 2025. |
| Éditeur Sectoriel B | 62,10 milliards USD (2025) | Se concentre sur une approche marché des ventes avec des regroupements de produits plus étroits et des répartitions technologiques différentes, ce qui peut sous-estimer les catégories de dispositifs à plus haute valeur lorsque le regroupement de fonctionnalités et le contenu par véhicule équipé en OEM sont traités de manière conservatrice. |
Le tableau montre que l'écart s'explique principalement par le périmètre et le calendrier, plutôt que par l'arithmétique. Lorsque les revenus liés aux seuls dispositifs sont maintenus séparés des services récurrents et que la montée en charge de l'adoption est liée aux cycles de production de véhicules, la taille de marché résultante devient plus facile à relier à des variables claires et à revérifier lors des mises à jour.
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché des dispositifs de voitures connectées ?
La taille du marché des dispositifs de voitures connectées a atteint 72,52 milliards USD en 2026 et devrait doubler pour atteindre environ 143,47 milliards USD d'ici 2031 sur la base d'un TCAC de 14,62 %.
Quelle région domine le marché ?
L'Amérique du Nord détenait 38,26 % de la part de marché en 2025 en raison des mandats réglementaires et de la forte pénétration des véhicules premium.
Pourquoi les équipementiers se concentrent-ils sur les services par abonnement ?
Les équipementiers visent à compenser le resserrement des marges sur le matériel en débloquant des revenus récurrents, avec des revenus potentiels de services connectés de 1 600 USD par véhicule.
Quels segments connaissent la croissance la plus rapide ?
La communication véhicule à réseau électrique, le matériel de cybersécurité et les véhicules électriques à batterie affichent chacun des TCAC supérieurs à 13,5 % jusqu'en 2031.
Comment les risques de cybersécurité sont-ils traités ?
Les constructeurs automobiles intègrent désormais une racine de confiance matérielle, effectuent des tests de pénétration continus et s'associent à des entreprises spécialisées pour répondre aux réglementations émergentes sur la sécurité dès la conception.
Quel rôle jouera la 5G dans les véhicules connectés ?
La 5G autonome réduit la latence à des niveaux quasi temps réel, permettant l'aide à la conduite avancée, la cartographie haute définition et les futures fonctions de conduite autonome tout en soutenant de nouvelles plateformes de services opérateurs-équipementiers.