
Taille et part de marché de l'emballage des modules de puissance automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.55 Milliards de dollars |
| Taille du Marché (2031) | 4.85 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.42 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage des modules de puissance automobiles par Mordor Intelligence
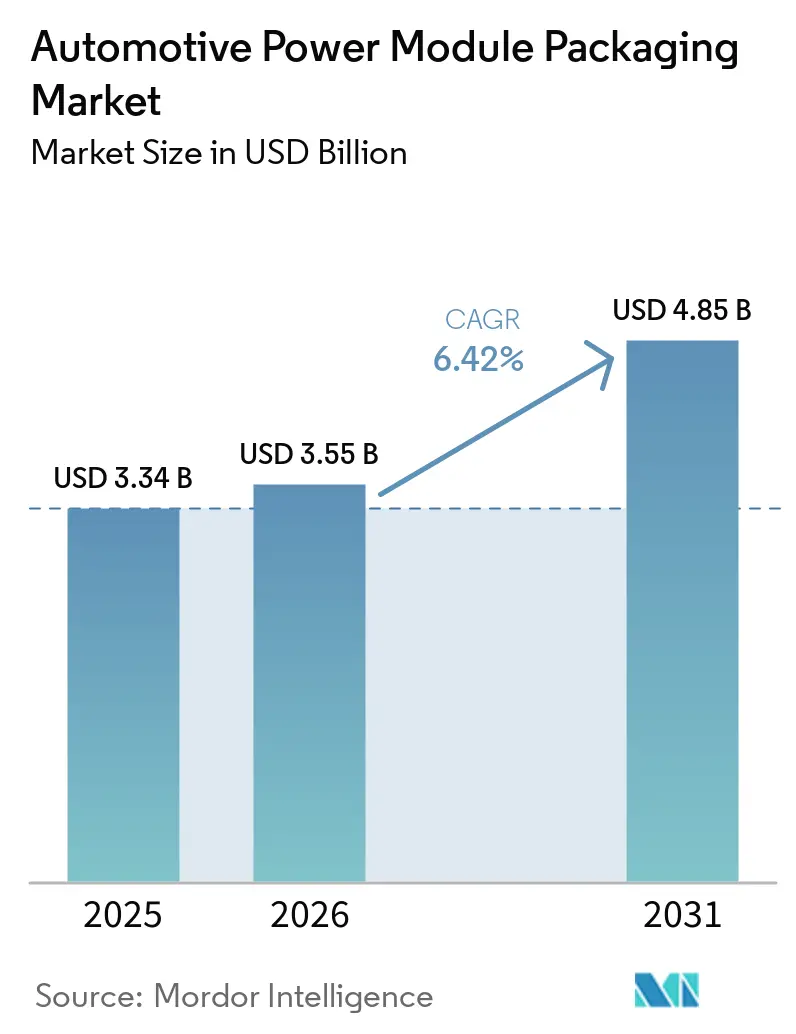
La taille du marché de l'emballage des modules de puissance automobiles en 2026 est estimée à 3,55 milliards USD, en progression par rapport à la valeur de 2025 de 3,34 milliards USD, avec des projections pour 2031 indiquant 4,85 milliards USD, soit une croissance à un TCAC de 6,42 % sur la période 2026-2031. Le marché de l'emballage des modules de puissance automobiles se développe parce que les constructeurs automobiles ont accéléré leurs programmes d'électrification, introduit des architectures à tension plus élevée en production de masse et exigé des solutions avancées de gestion thermique pour les dispositifs à large bande interdite. La hausse des investissements dans les usines de fabrication de plaquettes SiC de 200 mm, les partenariats qui raccourcissent les cycles de développement et le durcissement des normes d'émissions renforcent collectivement la demande à long terme. Les fournisseurs maîtrisant les interconnexions sans liaison par fil, le refroidissement double face et le frittage à l'argent remportent des contrats de conception pour les onduleurs de traction, les chargeurs embarqués et les convertisseurs CC-CC. Parallèlement, les contraintes d'approvisionnement en substrats SiC et la fragmentation des règles de qualification restent des freins.
Points clés du rapport
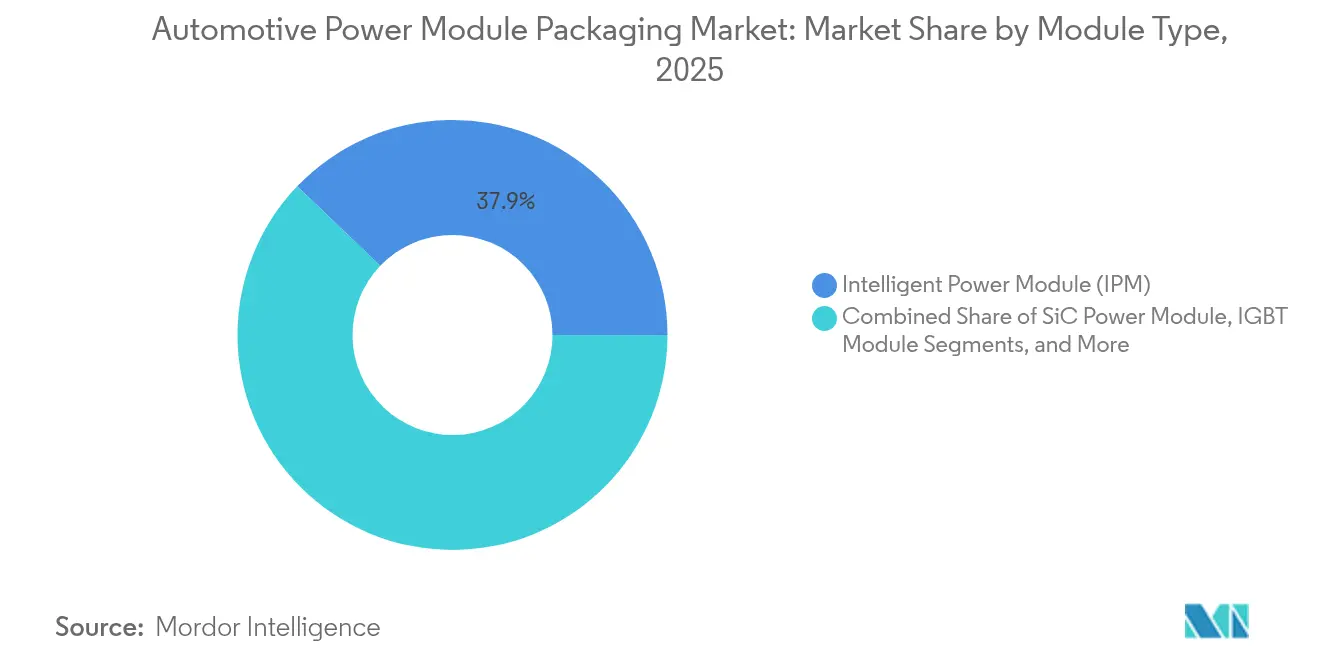
- Par type de module, les modules de puissance intelligents (IPM) ont représenté 37,85 % des revenus en 2025 ; les modules de puissance SiC devraient progresser à un TCAC de 14,7 % jusqu'en 2031.
- Par puissance nominale, le segment jusqu'à 600 V détenait 44,05 % de la part de marché de l'emballage des modules de puissance automobiles en 2025, tandis que la catégorie 601-1200 V devrait croître à un TCAC de 6,84 % jusqu'en 2031.
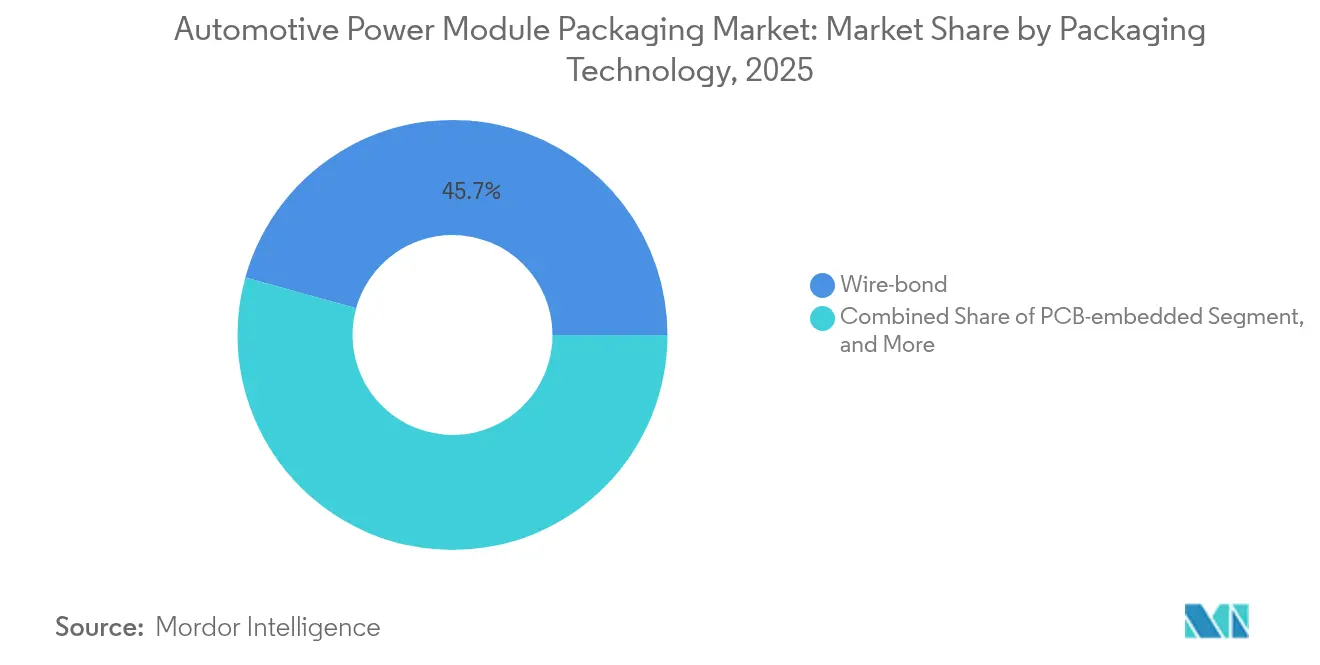
- Par technologie d'emballage, la liaison par fil conventionnelle a capturé 45,70 % de la part en 2025 ; la technologie sans liaison par fil/superposition de puissance est positionnée pour un TCAC de 9,18 % jusqu'en 2031.
- Par type de propulsion, les véhicules électriques à batterie ont représenté 61,10 % de la part en 2025 ; les véhicules électriques à pile à combustible devraient afficher un TCAC de 16,3 % jusqu'en 2031.
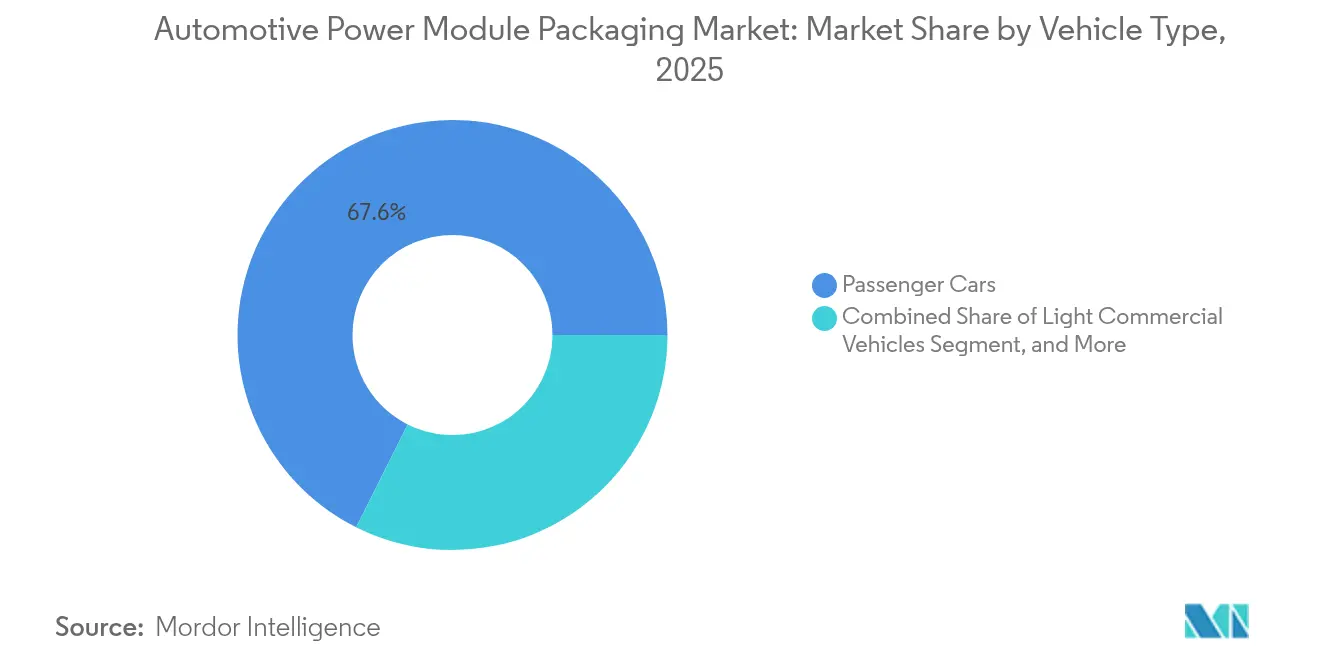
- Par type de véhicule, les voitures particulières représentaient 67,60 % de la part en 2025, tandis que les véhicules commerciaux lourds et les bus devraient progresser à un TCAC de 7,98 %.
- Par application, les onduleurs de traction représentaient 49,10 % de la taille du marché de l'emballage des modules de puissance automobiles en 2025 ; les chargeurs embarqués devraient afficher un TCAC de 13,1 % entre 2026 et 2031.
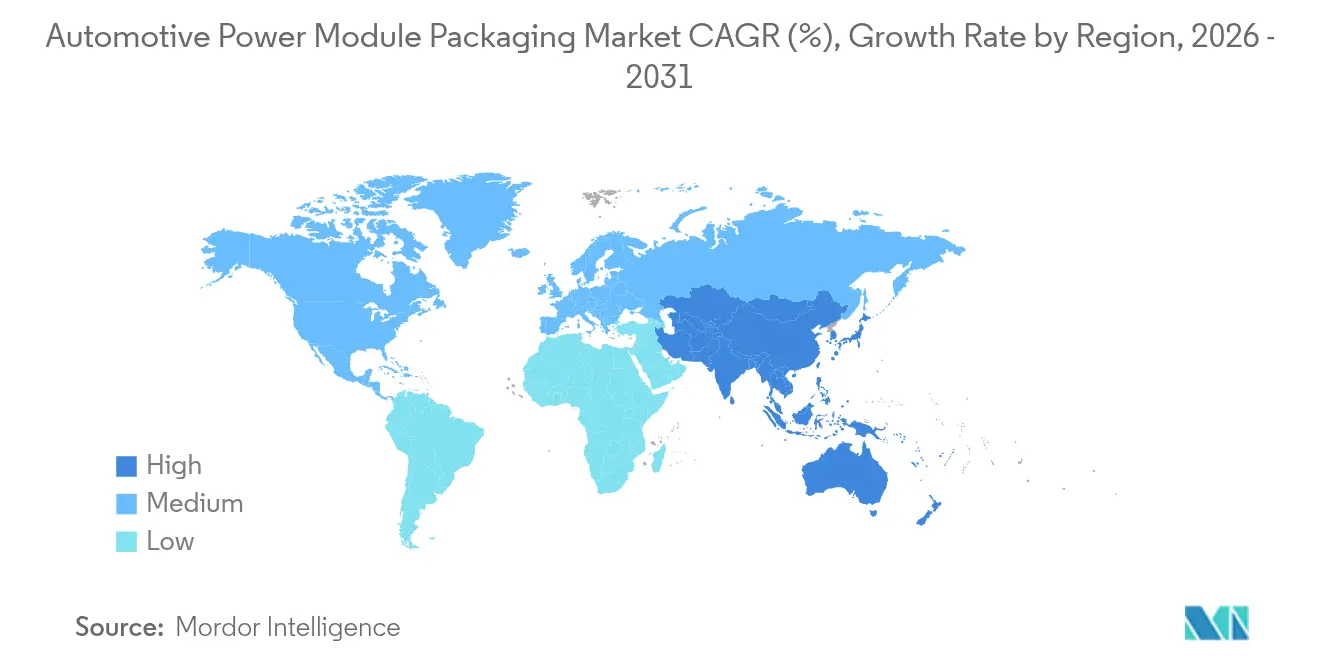
- Par géographie, l'Asie-Pacifique détenait une part de 56,80 % en 2025 et devrait enregistrer un TCAC de 8,72 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance rapide de la production de véhicules électriques à batterie et hybrides | +1.8% | Mondial, avec l'Asie-Pacifique en tête | Moyen terme (2-4 ans) |
| Transition vers les dispositifs à large bande interdite SiC et GaN | +1.2% | Amérique du Nord et UE en tête, Asie-Pacifique en suiveur | Long terme (≥ 4 ans) |
| L'électrification des véhicules exige des modules à plus haute densité de puissance | +1.0% | Mondial | Moyen terme (2-4 ans) |
| Réglementations mondiales strictes sur les émissions | +0.8% | UE et Amérique du Nord au cœur, avec des répercussions sur l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption par les équipementiers d'emballages sans liaison par fil / à refroidissement par le dessus | +0.6% | Mondial, avec une adoption précoce dans les segments premium | Moyen terme (2-4 ans) |
| Architectures cellule-à-pack intégrant des modules de puissance | +0.4% | Asie-Pacifique au cœur, expansion vers les marchés mondiaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide de la production de véhicules électriques à batterie et hybrides
La production mondiale de véhicules électriques à batterie et hybrides a fortement augmenté en 2024, et les applications automobiles représentaient déjà plus de 70 % de la demande en SiC. Le convertisseur de puissance du Cybertruck de Tesla a illustré comment les plateformes 800 V doublent les contraintes de tension et intensifient les besoins en gestion thermique. Des équipementiers de rang 1 tels que BorgWarner ont signalé une croissance de 47 % en glissement annuel des ventes de produits électriques, indiquant que les spécialistes établis des groupes motopropulseurs réorientent leurs ressources vers des modules à haute densité.[1]Les programmes pour véhicules commerciaux, notamment l'essieu eBeam 300 kW de ZF, élargissent encore la base adressable pour les emballages robustes.
Transition vers les dispositifs à large bande interdite SiC et GaN
Les MOSFET SiC de quatrième génération supportent désormais des températures de jonction supérieures à 200 °C, intensifiant le besoin de clips en cuivre, de frittage à l'argent et de refroidissement direct des puces. Infineon prévoit que 2025 sera une année d'inflexion pour le GaN automobile, notamment dans les chargeurs embarqués et les convertisseurs CC-CC à haute fréquence. Les goulets d'étranglement de l'approvisionnement en substrats SiC ont accentué l'attention portée aux transitions vers les plaquettes de 200 mm et aux accords multi-sources qui stabilisent les capacités.
L'électrification des véhicules exige des modules à plus haute densité de puissance
Les constructeurs automobiles ont recherché des groupes motopropulseurs plus légers et des boîtiers électroniques plus compacts en 2024. Texas Instruments a démontré une réduction de 50 % de l'encombrement grâce à son concept MagPack en intégrant des composants magnétiques dans l'emballage du module. Des études académiques ont montré que le refroidissement double face réduisait les températures de jonction SiC de 30 °C, permettant des gains supplémentaires en densité de puissance. Les architectures cellule-à-pack émergentes intègrent les modules directement dans le boîtier de la batterie, une approche soutenue par des adhésifs uréthane thermoconducteurs qui servent également de charges structurelles.
Réglementations mondiales strictes sur les émissions
Les objectifs CO₂ de l'UE et la politique de double crédit de la Chine se sont durcis en 2024, incitant les équipementiers à spécifier des valeurs de pertes par commutation et par conduction plus faibles. Semikron Danfoss a répondu avec le frittage double face, éliminant les fils de liaison sujets à la fatigue pour améliorer la capacité de courant et la fiabilité. Les normes de qualification telles que l'AEC-Q101 sont devenues plus strictes, et Navitas a obtenu une certification « AEC-Plus » pour les MOSFET SiC à refroidissement par le dessus répondant aux profils de contraintes automobiles étendus.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Absence de protocoles de qualification standardisés | -0.8% | Mondial, avec des normes régionales variables | Moyen terme (2-4 ans) |
| Coût élevé et contraintes d'approvisionnement en substrats SiC / GaN | -1.2% | Mondial, avec une concentration de l'approvisionnement en Asie-Pacifique | Court terme (≤ 2 ans) |
| Limites de la gestion thermique dans les plateformes 800 V émergentes | -0.6% | Mondial, affectant les segments de véhicules premium | Moyen terme (2-4 ans) |
| Risque de surcapacité dans la chaîne d'approvisionnement SiC | -0.4% | Mondial, avec des variations régionales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Absence de protocoles de qualification standardisés
Les fournisseurs d'électronique de puissance ont subi des boucles de tests répétées parce que les normes AEC-Q100, AEC-Q101 et AEC-Q200 étaient interprétées différemment par les équipementiers régionaux, prolongeant les délais de mise sur le marché et gonflant les dépenses non récurrentes. L'IECQ a lancé son programme de qualification automobile pour harmoniser les procédures, mais l'adoption est restée inégale.
Coût élevé et contraintes d'approvisionnement en substrats SiC/GaN
Le transport physique en phase vapeur limitait encore les taux de croissance des lingots SiC à quelques millimètres par heure, maintenant les prix des plaquettes à un niveau élevé ; les substrats représentaient environ 47 % de la valeur des dispositifs. La concentration des capacités en Asie a introduit un risque géopolitique, et certaines usines européennes ont différé leur expansion en raison d'incertitudes sur les perspectives de demande à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de module :
les modules SiC stimulent l'adoption premiumLes modules de puissance intelligents détenaient 37,85 % du chiffre d'affaires 2025 et sont restés le choix privilégié en termes de volume pour les véhicules électriques d'entrée de gamme et les hybrides. Les modules de puissance SiC, bien que plus coûteux, ont atteint des prévisions de CAGR de 14,7 % alors que les plateformes haut de gamme et commerciales privilégiaient l'efficacité. La taille du marché de l'emballage des modules de puissance automobiles pour les modules de puissance automobiles devrait capter une part supplémentaire de 7,3 points de pourcentage d'ici 2031. Le pack TRCDRIVE de ROHM et Valeo a montré comment le SiC permet la réduction de la taille des onduleurs sans compromis thermique. Parallèlement, le GaN a pénétré les chargeurs embarqués où la commutation à haute fréquence l'emportait sur les limites de courant. Les modules IGBT et FET continuent de servir les charges de milieu de gamme et auxiliaires, et les récentes sorties de Mitsubishi Electric ont réduit les pertes par commutation de 15 % tout en améliorant la tolérance à l'humidité.
La diversification du marché a persisté sur le marché de l'emballage des modules de puissance automobiles alors que les équipementiers équilibraient coût, efficacité et disponibilité. Les baisses de coûts du SiC sont attendues une fois que les plaquettes de 200 mm atteindront l'échelle et que les stratégies d'intégration verticale arriveront à maturité. Ainsi, les fournisseurs qui regroupent des outils de conception, des pilotes de grille et des boîtiers thermiquement optimisés se positionnent pour remporter des contrats de plateforme pluriannuels. L'écart concurrentiel entre les fabricants de dispositifs intégrés et les entreprises d'assemblage spécialisées devrait se réduire à mesure que les clients exigent des sous-systèmes de modules clés en main.


Par puissance nominale :
la transition vers 800 V remodèle la demandeLes systèmes jusqu'à 600 V ont conservé une part de 44,05 % en 2025, ancrés par les plateformes existantes de voitures particulières à 400 V. Cependant, la bande 601-1200 V est la plus forte progression du marché de l'emballage des modules de puissance automobiles avec un TCAC de 6,84 %, reflétant la transition vers les topologies 800 V qui réduisent les temps de charge rapide. Aptiv a souligné les défis d'isolation et les exigences de ligne de fuite qui valorisent un emballage robuste. Les modules au-dessus de 1200 V restent de niche, ciblant les applications lourdes et d'infrastructure.
Les tensions plus élevées ont intensifié le développement de gels d'isolation plus épais, de clips en cuivre à inductance réduite et de broches à insertion forcée homologuées au-delà de 1,5 kV. Les MOSFET CoolSiC 1200 V d'Infineon ont été sélectionnés par Forvia Hella pour les convertisseurs CC-CC 800 V, soulignant le changement de plateforme. Les fournisseurs d'emballages qui garantissent l'endurance aux décharges partielles et l'analyse des défaillances terrain remporteront des spécifications à mesure que les équipementiers standardisent sur les contrôleurs de domaine haute tension de nouvelle génération.
Par technologie d'emballage :
les solutions sans liaison par fil gagnent en dynamismeLes conceptions à liaison par fil conventionnelle représentaient encore 45,70 % des expéditions de 2025 grâce à des outillages matures et une efficacité des coûts. Pourtant, les formats sans liaison par fil ou à superposition de puissance sont positionnés pour un TCAC de 9,18 % jusqu'en 2031, portés par la nécessité de limiter les parasites et de distribuer uniformément la chaleur sur la puce SiC. La plateforme POL de Shinko Electric a appliqué le savoir-faire de fabrication de circuits imprimés pour atteindre une inductance de boucle inférieure à 10 nH et des piliers en cuivre à pas fin. Les variantes à puce pressée directement ont trouvé une acceptation dans la traction lourde car le refroidissement de la face avant de la puce réduisait la résistance thermique.
Les emballages intégrés sur circuit imprimé commencent à apparaître dans les convertisseurs auxiliaires à espace contraint. La liaison hybride, promue par plusieurs fournisseurs de substrats, promet une intégration verticale supplémentaire, et des modules empilables 400 V/800 V sont en cours d'évaluation pour des plaques de refroidissement partagées. À mesure que les bases de données de fiabilité s'enrichissent, une migration accélérée des fils de liaison en aluminium est probable sur l'ensemble du marché de l'emballage des modules de puissance automobiles.
Par type de propulsion :
la croissance des FCEV dépasse l'expansion des BEVLes véhicules électriques à batterie dominaient à 61,10 % en 2025 et continuaient d'ancrer la demande volumique de modules de puissance. Les véhicules électriques à pile à combustible, bien que plus modestes, devraient croître à un TCAC de 16,3 % car les flottes commerciales valorisent le ravitaillement rapide et l'autonomie étendue. La pile à combustible de nouvelle génération de 150 kW de Honda a divisé les coûts par deux et doublé la durabilité, élevant les exigences d'intégration des modules. Les architectures hybrides et hybrides rechargeables nécessitent toujours des modules polyvalents tolérant les flux d'énergie bidirectionnels.
Les fournisseurs de modules ont optimisé les plaques de refroidissement et les pilotes de grille pour s'adapter aux fluctuations de tension des piles à hydrogène. Bosch a livré des modules de puissance à pile à combustible évolutifs jusqu'à 300 kW, pointant vers des interconnexions à plus haute intensité et des substrats renforcés. La répartition des types de propulsion implique que la flexibilité de conception et la compatibilité multiplateforme seront au cœur des gains de parts à long terme dans le secteur de l'emballage des modules de puissance automobiles.
Par type de véhicule :
les véhicules commerciaux stimulent l'innovationLes voitures particulières détenaient une part de 67,60 % en 2025 avec la prolifération des modèles de véhicules électriques à grand volume. Les véhicules commerciaux lourds et les bus ont affiché la progression la plus rapide avec un TCAC de 7,98 %, stimulés par les objectifs d'émissions des flottes et des cycles d'utilisation prévisibles qui justifient des coûts initiaux plus élevés. La plateforme SKAI 2 HV de Semikron Danfoss a atteint 24 kVA par litre et une étanchéité IP67, signalant des besoins distincts en emballage robuste.
Les fourgonnettes commerciales légères ont suivi, notamment dans la logistique urbaine. Hyundai Mobis a investi 256,7 millions USD en Slovaquie pour la fabrication européenne de systèmes de puissance, reflétant les règles de contenu régional. La répartition par type de véhicule renforce une feuille de route à double voie : des modules pour voitures particulières sensibles aux coûts et des solutions lourdes à haute fiabilité qui pionnent souvent de nouvelles interfaces thermiques.
Par application :
les onduleurs de traction dominent, les chargeurs accélèrentLes onduleurs de traction représentaient 49,10 % de la valeur de 2025 car chaque groupe motopropulseur électrifié repose sur un contrôleur de moteur haute puissance. La taille du marché de l'emballage des modules de puissance automobiles pour les chargeurs embarqués devrait progresser le plus rapidement à un TCAC de 13,1 % alors que les équipementiers adoptent des unités CA de 11-22 kW et CC de 25-50 kW qui exigent des dispositifs GaN ou SiC à plus haute fréquence. Le module SiC HSDIP20 de ROHM a atteint une réduction de température de 38 °C par rapport aux configurations discrètes, soulignant les avantages thermiques des emballages monolithiques.
La demande de convertisseurs CC-CC et de modules auxiliaires a augmenté dans les systèmes 48 V qui supportent la direction assistée électrique et les compresseurs de climatisation. Le module de conversion de Vicor a résolu la compatibilité des batteries double 400 V/800 V, démontrant comment la conception d'emballage peut résoudre la diversité de tension au niveau système. Les tendances d'intégration pointent vers des modules multifonctions qui regroupent les rôles d'onduleur, de chargeur et de convertisseur dans un seul domaine thermique.
Analyse géographique
Marché de l'Emballage des Modules de Puissance Automobiles en Asie-Pacifique
L'Asie-Pacifique a conservé une part de 56,80 % en 2025 et a affiché les meilleures perspectives avec un CAGR de 8,72 % jusqu'en 2031. Les règles de double crédit de la Chine et ses avantages d'échelle ont attiré d'importants investissements dans le SiC, notamment l'usine 200 mm de 2 milliards USD d'Infineon en Malaisie, qui a renforcé la résilience des capacités régionales. Les chaînes d'approvisionnement locales couvrant les substrats, les pâtes de métallisation et les composés de moulage ont raccourci les délais de livraison et réduit les coûts.
Marché de l'Emballage des Modules de Puissance Automobiles en Amérique du Nord et en République tchèque
La demande nord-américaine s'est accélérée à mesure que les constructeurs automobiles nationaux dévoilaient de nouveaux pickups et SUV en 800 V. onsemi s'est engagé à investir 2 milliards USD pour construire une ligne SiC de bout en bout en République tchèque, garantissant le contrôle de la plaquette au module et réduisant la dépendance aux importations. Les crédits d'impôt fédéraux pour la fabrication ont également encouragé l'assemblage de modules aux États-Unis.
Marché de l'Emballage des Modules de Puissance Automobiles en Europe
L'Europe s'est concentrée sur les marques de véhicules électriques haut de gamme et les mandats stricts en matière d'émissions. Vitesco Technologies a investi 576 millions EUR (650 millions USD) pour développer la production d'électronique avancée à Ostrava, témoignant de sa confiance dans la dynamique d'électrification régionale. Collectivement, les initiatives de diversification régionale atténuent le risque lié à une région unique et favorisent les transferts de technologie qui élèvent les références mondiales en matière de qualité.

Paysage réglementaire
L'emballage des modules de puissance automobiles est façonné par les régimes de fiabilité et de qualification automobile qui se traduisent en règles de conception pour les modules SiC et haute tension. En 2026, SEMI a révisé la norme SEMI F71 (F71-0526) pour imposer un cyclage thermique des broches Kelvin source dans les modules MOSFET SiC >=1200 V utilisés pour la certification AEC-Q101, effective à compter du 1er octobre 2026. Cette mise à jour renforce le contrôle sur la robustesse des interconnexions, la durabilité au cyclage de puissance et les pratiques de conception pour la fiabilité.
La politique industrielle influence également l'implantation géographique des capacités d'emballage et d'assemblage avancés. En juillet 2026, le Département du Commerce des États-Unis a signé un accord de financement direct de 225 millions USD au titre du CHIPS Act avec Robert Bosch Semiconductor LLC afin d'étendre la production de semi-conducteurs SiC à Roseville, en Californie, soutenant l'approvisionnement national en électronique de puissance de qualité automobile. En Europe, la Commission européenne a proposé le Chips Act 2.0 en juin 2026, renforçant les mesures de résilience sur l'ensemble de la chaîne de valeur, y compris l'emballage et l'assemblage avancés, en cohérence avec l'accent mis dans le rapport sur le contenu local et les stratégies backend multirégionales.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les matériaux et plaquettes SiC et GaN, la fabrication des dispositifs, l'assemblage et l'emballage de qualité automobile (substrats, frittage ou interconnexion, moulage, matériaux d'interface thermique), les essais et la qualification, ainsi que la livraison aux équipementiers de l'électronique de puissance de rang 1 (onduleurs de traction, chargeurs embarqués, convertisseurs DC-DC) et aux plateformes véhicules des constructeurs. Pour l'emballage des modules de puissance automobiles, les intrants amont les plus critiques restent les substrats et matériaux d'emballage (substrats céramiques, pâtes de métallisation, composés de moulage et empilements d'interface thermique), tandis que la différenciation en aval est de plus en plus liée aux interconnexions sans fil de câblage, aux architectures de refroidissement en face supérieure ou double face, et à la capacité à satisfaire des programmes de qualification tels que l'AQG 324.
Le comportement de la chaîne d'approvisionnement montre également un couplage plus étroit entre les fabricants de dispositifs, les spécialistes de l'emballage et les plateformes des constructeurs afin de raccourcir les cycles de conception et de gérer les exigences haute tension. En janvier 2026, Sanken Electric a conclu un partenariat technique avec Minebea Power Semiconductor Device Inc. pour le développement conjoint de produits et la collaboration en production back-end, incluant l'installation d'une nouvelle ligne de production back-end à l'usine de Haramachi de MPSD. En juin 2026, Nexperia et Semikron Danfoss ont signé un protocole d'accord pour co-développer des modules de puissance à base de SiC destinés aux onduleurs de traction automobile, combinant l'expertise en dispositifs SiC avec les capacités d'emballage et d'intégration de modules. Du côté de la demande, onsemi a élargi sa collaboration avec Geely (avril 2026) et avec NIO (avril 2026) autour des solutions EliteSiC pour les architectures de véhicules électriques de classe 900 V, renforçant la co-conception précoce des contraintes au niveau du dispositif, du boîtier et du système plutôt que de traiter l'emballage comme une étape d'assemblage tardive.
Paysage concurrentiel
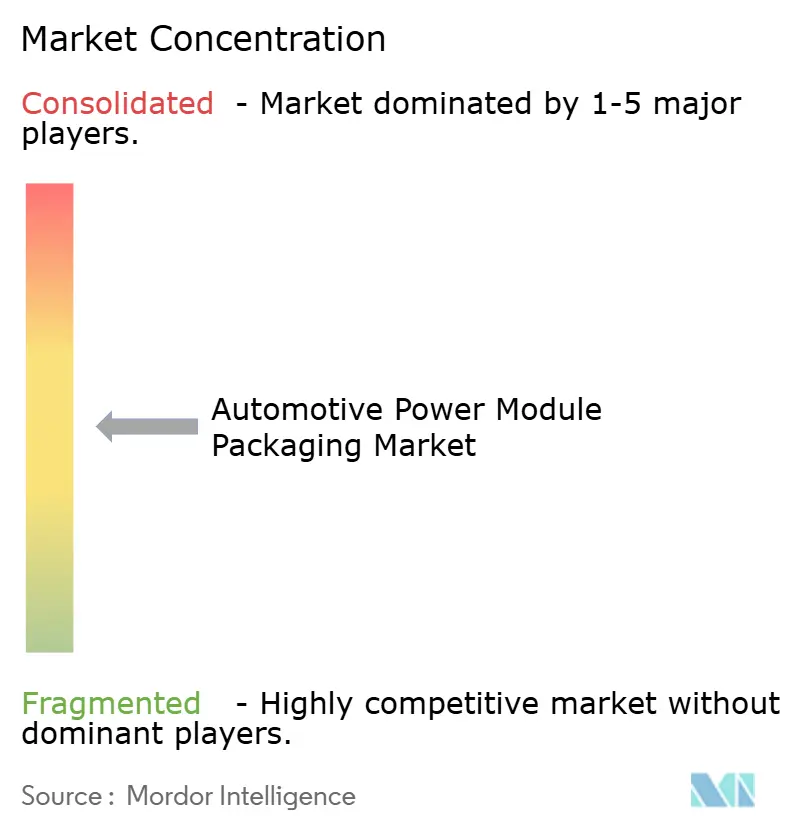
Le marché de l'emballage des modules de puissance automobiles est resté modérément fragmenté en 2024. Infineon, STMicroelectronics et onsemi ont tiré parti de l'intégration verticale pour sécuriser la capacité en plaquettes, l'assemblage interne et la connaissance des systèmes. Semikron Danfoss, JCET et Shinko Electric se sont spécialisés dans les interconnexions avancées et les substrats personnalisés, remportant des commandes auprès des fabricants d'onduleurs de rang 1. Les barrières à l'entrée sur le marché étaient centrées sur le coût de qualification, l'expertise en simulation thermique et les relations avec la chaîne d'approvisionnement.
Les partenariats stratégiques se sont intensifiés. ROHM s'est allié à TSMC pour le GaN, accélérant les cycles de qualification automobile, tandis que STMicroelectronics a collaboré avec Semikron pour co-optimiser les piles de modules SiC. L'activité d'acquisition a également augmenté : onsemi a acquis les actifs SiC JFET de Qorvo pour 115 millions USD afin d'approfondir son portefeuille EliteSiC.[4]
Les avantages concurrentiels se sont déplacés vers des offres globales incluant la modélisation par jumeau numérique, le micrologiciel de diagnostic embarqué et les matériaux d'interface thermique. Les entreprises capables de fournir des sous-systèmes clés en main, de respecter les règles de contenu local et de garantir des substrats multi-sources sont positionnées pour gagner des parts alors que les contrats de plateforme se consolident jusqu'en 2030.
Leaders du secteur de l'emballage des modules de puissance automobiles
-
Amkor Technologies
-
Infineon Technologies
-
STMicroelectronics
-
Fuji Electric Co. Ltd.
-
Toshiba Electronics Device & Storage Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Emballage des Modules de Puissance Automobiles
- Amkor Technology, Inc.
- Kulicke & Soffa Industries, Inc.
- Powertech Technology Inc. (PTI)
- Infineon Technologies AG
- STMicroelectronics N.V.
- Fuji Electric Co., Ltd.
- Toshiba Electronic Devices & Storage Corporation
- SEMIKRON Danfoss GmbH & Co. KG
- JCET Group Co., Ltd.
- StarPower Semiconductor Ltd.
- Mitsubishi Electric Corporation
- ROHM Co., Ltd.
- onsemi Corporation
- Nexperia B.V.
- Wolfspeed, Inc.
- Microchip Technology Inc.
- Littelfuse, Inc. (IXYS)
- Vitesco Technologies Group AG
- Vincotech GmbH
- CISSOID SA
- Hitachi Astemo, Ltd.
- Danfoss Silicon Power GmbH
- BYD Semiconductor Co., Ltd.
- Dynex Semiconductor Ltd.
- Shenzhen BASiC Semiconductor Ltd.
Lire l’analyse des entreprises de emballage des modules de puissance automobiles

Opportunités de marché et perspectives d'avenir
Les espaces blancs se concentrent autour des architectures d'emballage permettant un fonctionnement à tension et température plus élevées tout en réduisant la taille des onduleurs et chargeurs, alors que les constructeurs passent des plateformes 400 V vers des plateformes 800 V à 900 V et étendent l'adoption du SiC et du GaN automobile émergent. En 2026, les fournisseurs ont apporté des preuves produit et plateforme de l'industrialisation de conceptions sans fil de câblage à haute performance thermique : Infineon a introduit un module SiC HybridPACK Drive 1300 V capable de fonctionner à une température de jonction continue de 205 C (mai 2026), et a également présenté sa plateforme EasyPACK S avec la technologie d'interconnexion .XT associée au MOSFET CoolSiC G2 1200 V (juin 2026). USI a annoncé une technologie d'emballage à puce SiC intégrée utilisant des substrats ABF multicouches et une architecture sans fil de câblage (mai 2026), ce qui répond au besoin de réduire les parasites et d'améliorer la robustesse au cyclage de puissance dans les étages de puissance automobiles compacts.
Un deuxième domaine d'opportunité est la gestion thermique avancée, allant au-delà des approches conventionnelles de plaque froide vers des structures de refroidissement intégrées qui permettent une densité de puissance continue plus élevée sans compromettre la fiabilité. Lors de l'IEEE APEC 2026 (mars 2026), des chercheurs ont présenté un module SiC en demi-pont 1,2 kV avec refroidissement double face et refroidisseurs à microcanaux intégrés, illustrant une voie pour l'emballage des onduleurs de traction de nouvelle génération où les contraintes thermiques guident la conception du système. Les fournisseurs qui associent ces innovations thermiques à une préparation à la qualification automobile (par exemple, la modélisation du cyclage de puissance et de la fatigue alignée sur l'AQG 324) et à des partenariats de fabrication backend évolutifs peuvent répondre à la demande des constructeurs pour des modules plus petits et à tension plus élevée, tant pour les onduleurs de traction que pour les conceptions de chargeurs embarqués en forte croissance.
Recent Industry Developments in Marché de l'Emballage des Modules de Puissance Automobiles
- Juin 2026 : Infineon a présenté le concept de plateforme de module de puissance EasyPACK S lors du PCIM Europe 2026, ciblant les applications compactes à haute densité de puissance et exploitant l'interconnexion .XT avec les options MOSFET CoolSiC G2 1200 V. Cette approche de plateforme favorise une standardisation plus rapide des modules dans les conceptions d'onduleurs de traction et de convertisseurs auxiliaires, tout en déplaçant la différenciation d'emballage vers les performances d'interconnexion et thermiques.
- Décembre 2024 : STMicroelectronics a conclu un accord d'approvisionnement pluriannuel avec Renault Group et Ampere pour des modules de puissance en carbure de silicium à partir de 2026, destinés aux onduleurs de groupes motopropulseurs électriques. Cet accord renforce les schémas d'approvisionnement automobile à cycle long et accroît l'importance d'une capacité d'emballage qualifiée et d'un approvisionnement backend prévisible pour les lancements de plateformes.
- Mai 2024 : STMicroelectronics a annoncé un programme d'investissement de 5 milliards EUR, soutenu par le Chips Act de l'UE et l'État italien, pour construire une installation de fabrication SiC 200 mm à Catane, intégrant substrat, épitaxie et assemblage de modules back-end, avec une production visée pour 2026. Cette expansion renforce l'intégration verticale pour les dispositifs et l'emballage SiC, consolidant la résilience de l'approvisionnement régional pour les modules de puissance automobiles.


Marché de l'Emballage des Modules de Puissance Automobiles Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché de l'emballage des modules de puissance automobiles comprend les matériaux, les conceptions de boîtiers et les approches d'assemblage utilisés pour protéger et connecter les modules de semi-conducteurs de puissance automobiles, tout en gérant la dissipation thermique, l'isolation et la fiabilité dans les conditions de fonctionnement des véhicules.
Le dimensionnement exclut la fabrication en amont des plaquettes et les dispositifs de puissance discrets autonomes vendus sans boîtier de module de puissance automobile.
Aperçu de la Segmentation
- Par type de module
- Module de puissance intelligent (IPM)
- Module de puissance SiC
- Module de puissance GaN
- Module IGBT
- Module FET
- Par puissance nominale
- Jusqu'à 600 V
- 601 – 1200 V
- Au-dessus de 1200 V
- Par technologie d'emballage
- Liaison par fil
- Sans liaison par fil / superposition de puissance
- Insertion forcée / puce pressée directement
- Intégré sur circuit imprimé
- Par type de propulsion
- Véhicule électrique à batterie (BEV)
- Véhicule électrique hybride (HEV)
- Hybride rechargeable (PHEV)
- Véhicule électrique à pile à combustible (FCEV)
- Par type de véhicule
- Voitures particulières
- Véhicules commerciaux légers
- Véhicules commerciaux lourds et bus
- Par application
- Onduleur de traction
- Chargeur embarqué
- Convertisseur CC-CC
- Auxiliaire / Climatisation / Direction assistée électrique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- France
- Royaume-Uni
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par la cartographie de la manière dont l'électrification automobile stimule les volumes de modules de puissance, la demande de formats d'emballage, puis par la conversion de cette demande en valeur à l'aide de références de prix. Nous utilisons des sources statistiques et techniques publiques telles que les données de perspectives sur les véhicules électriques de l'Agence Internationale de l'Énergie, les publications sur les technologies des véhicules du Département américain de l'Énergie, les statistiques commerciales de l'USITC, les tableaux commerciaux Comext d'Eurostat, ainsi que les normes et directives de l'IEC et de la SAE pour les exigences opérationnelles et le contexte d'application.
Pour ancrer les hypothèses, nous examinons également les rapports annuels, les présentations aux investisseurs, les communiqués de presse et les notes d'application qui décrivent les formats d'emballage, les cycles de qualification et les cas d'utilisation typiques dans les domaines de la propulsion et des auxiliaires. Si nécessaire, un abonnement payant a été consulté pour les données financières des entreprises et un autre pour les recherches de brevets afin de vérifier les niveaux d'activité et l'orientation des produits. Les sources documentaires listées ci-dessus sont données à titre illustratif uniquement, et des documents publics et des ensembles de données supplémentaires ont été utilisés lors de la collecte, de la validation et de la clarification.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester sous pression les domaines que les sources documentaires ne peuvent pas expliquer entièrement, tels que l'adoption des emballages par programme de véhicule, l'évolution du prix de vente moyen pour les grilles de connexion et les substrats, et le rythme de qualification des nouveaux matériaux. Nous nous entretenons avec des participants de toute la chaîne de valeur, notamment les fournisseurs de matériaux d'emballage, les assembleurs de modules et les intégrateurs de rang automobile, et nous validons les tendances en APAC, en EMEA et dans les Amériques afin que les empreintes de production régionales soient correctement reflétées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 30 % | Directeurs généraux (CXO) : 14 % | APAC : 41 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 35 % |
| Acteurs plus petits : 15 % | Managers : 46 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une logique descendante, où la production de véhicules, la part des véhicules électriques et hybrides, et le contenu en électronique de puissance par véhicule sont utilisés pour reconstituer le bassin de demande de modules de puissance emballés. Une fois ce bassin de demande établi, il est converti en valeur à l'aide d'hypothèses d'intensité d'emballage par type de module et de fourchettes de prix typiques pour les substrats, les interconnexions et les étapes d'encapsulation.
Pour éviter une dépendance excessive à un seul angle d'analyse, les résultats sont corroborés par des approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par les volumes estimés d'expédition de modules, des vérifications de canal sur la demande de substrats et de grilles de connexion, et des contrôles de cohérence à l'aide de signaux d'expansion des capacités. Les variables d'entrée comprennent la production de véhicules électriques et hybrides par région, la pénétration des onduleurs et des chargeurs embarqués, les évolutions vers un fonctionnement à plus haute température qui modifient les choix de matériaux, la composition des substrats (tels que DBC par rapport aux alternatives), et les délais de qualification qui retardent le lancement de nouveaux emballages. Pour les prévisions, nous effectuons une analyse de scénarios étayée par un consensus d'experts sur les trajectoires d'adoption des véhicules électriques et la vitesse de transition des technologies d'emballage, et nous comblons les lacunes de données à l'aide de ratios proxy ancrés à la production de véhicules et confirmés par les retours d'entretiens.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont validés à l'aide de contrôles des valeurs aberrantes entre les régions, les types de propulsion et les prix implicites, suivis d'un second passage pour confirmer que la direction de la tendance correspond aux signaux de marché indépendants. Si un écart est détecté, les hypothèses sont réexaminées et, si nécessaire, les répondants sont recontactés pour confirmer si le changement est réel ou dû à des éléments temporaires tels qu'une correction des stocks ou des retards de programme.
Avant la validation finale, le modèle est examiné par plusieurs analystes afin de maintenir la cohérence de la logique des unités, du traitement des devises et de l'alignement temporel. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements importants tels que des annonces majeures de capacité, de nouveaux jalons de qualification ou des changements importants dans les perspectives de production de véhicules. Juste avant la livraison, une actualisation finale est effectuée afin que les clients reçoivent la vue la plus récente et mise à jour.
Estimation du Marché de l'Emballage des Modules de Puissance Automobiles par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour l'emballage des modules de puissance automobiles peuvent différer même lorsque le nom du sujet semble similaire, car chaque éditeur définit son propre périmètre pour ce qui compte comme valeur d'emballage et quelles années sont traitées comme période de référence. L'écart s'largit également lorsque différentes trajectoires d'adoption des véhicules électriques sont utilisées, ou lorsque l'on suppose que les prix baissent rapidement sans être vérifiés par rapport aux délais de qualification et aux contraintes d'approvisionnement.
En pratique, les principaux facteurs sont de savoir si les matériaux de substrat et d'interconnexion sont entièrement comptabilisés ou partiellement traités comme des composants en amont, si seul l'emballage lié aux onduleurs de traction est comptabilisé ou si l'électronique de puissance de propulsion et auxiliaire est incluse, et comment le calendrier de conversion des devises est géré pour la production basée en Asie. L'écart dans le tableau s'explique en grande partie par le fait que le périmètre est limité à l'emballage des modules automobiles et que les volumes sont ancrés aux taux de construction de véhicules et de groupes motopropulseurs avec des fourchettes de prix de vente moyen validées par des entretiens, un choix appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,55 milliards USD (2026) | |
| Éditeur sectoriel A | 3,80 milliards USD (2024) | Utilise une année de référence antérieure et un horizon plus long, et le profil de croissance plus élevé suggère une adoption plus agressive des véhicules électriques et une augmentation plus rapide de la valeur des emballages, avec une visibilité limitée sur la manière dont la valeur des substrats par rapport aux modules est séparée. |
| Cabinet de conseil mondial B | 1,90 milliard USD (2024) | Semble appliquer une capture de valeur plus étroite, ce qui peut se produire lorsque seuls certains types de modules ou étapes d'emballage sont comptabilisés, et lorsque les pondérations de production de véhicules régionaux ne sont pas entièrement alignées sur les lieux de fabrication des emballages. |
En examinant les trois chiffres, l'écart est principalement créé par des différences dans ce qui est comptabilisé comme dépenses d'emballage et dans la manière dont le bassin de demande est rattaché aux constructions réelles de véhicules. En maintenant des hypothèses traçables à des facteurs clairs de volume et de prix, l'estimation reste plus facile à reproduire et plus facile à mettre à jour lorsque le marché évolue.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'emballage des modules de puissance automobiles ?
Le marché a atteint 3,55 milliards USD en 2026 et devrait croître jusqu'à 4,85 milliards USD d'ici 2031.
Quel type de module domine la part des revenus aujourd'hui ?
Les modules de puissance intelligents détenaient 37,85 % des revenus de 2025, servant les plateformes de véhicules électriques et hybrides sensibles aux coûts.
Pourquoi le segment de puissance nominale 601-1200 V progresse-t-il le plus rapidement ?
Les constructeurs automobiles migrent vers des architectures 800 V qui réduisent les temps de charge, entraînant un TCAC de 6,84 % dans cette plage de tension.
Comment les emballages sans liaison par fil améliorent-ils les performances ?
Ils réduisent l'inductance parasite et améliorent les chemins thermiques, supportant les dispositifs SiC et GaN à haute température.
Quelle région domine le marché ?
L'Asie-Pacifique détenait une part de 56,80 % en 2025 grâce à des écosystèmes intégrés de fabrication de véhicules électriques et de semi-conducteurs.
Qu'est-ce qui freine une croissance plus rapide du marché ?
Les coûts élevés des substrats SiC et la fragmentation des normes de qualification prolongent les cycles de développement des produits et limitent l'expansion des capacités.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

