
Taille et part du marché des façades automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
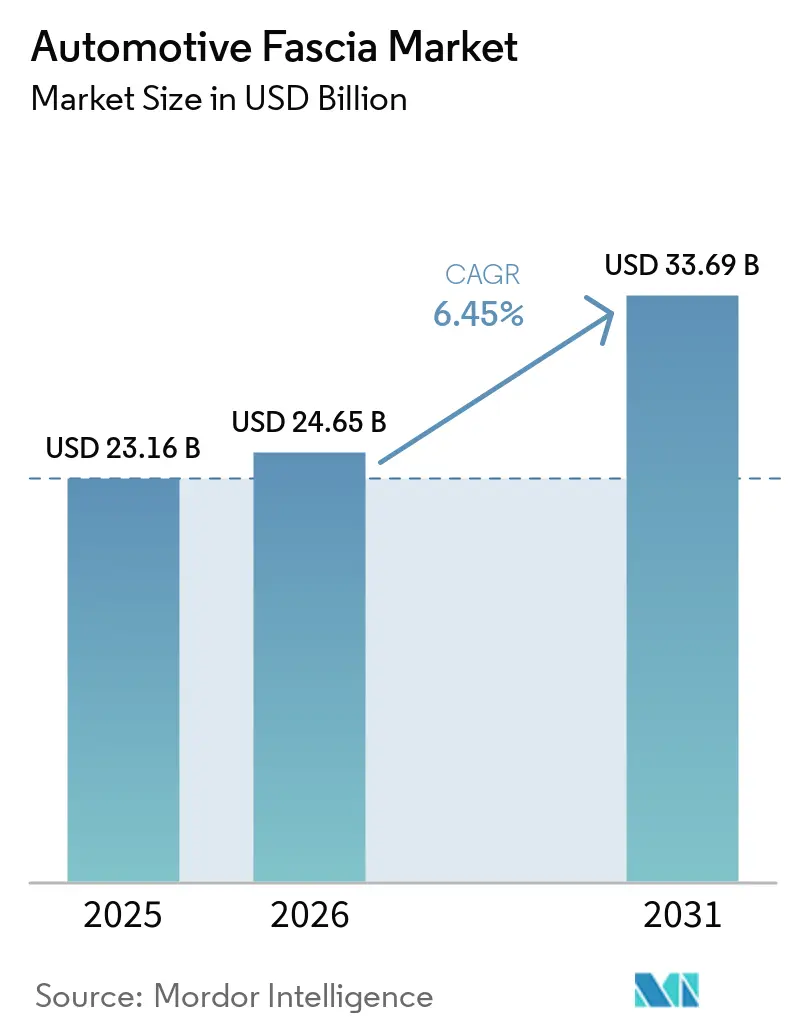
| Taille du Marché (2026) | 24.65 Milliards de dollars |
| Taille du Marché (2031) | 33.69 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.45 % |
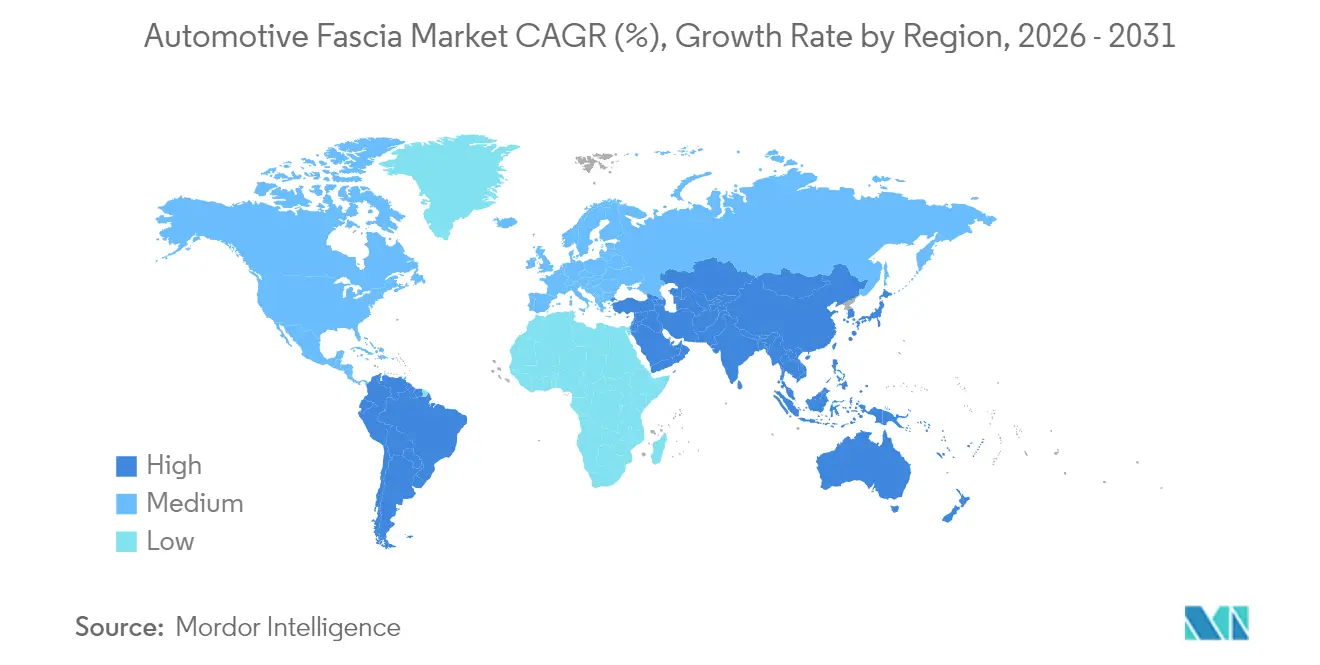
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
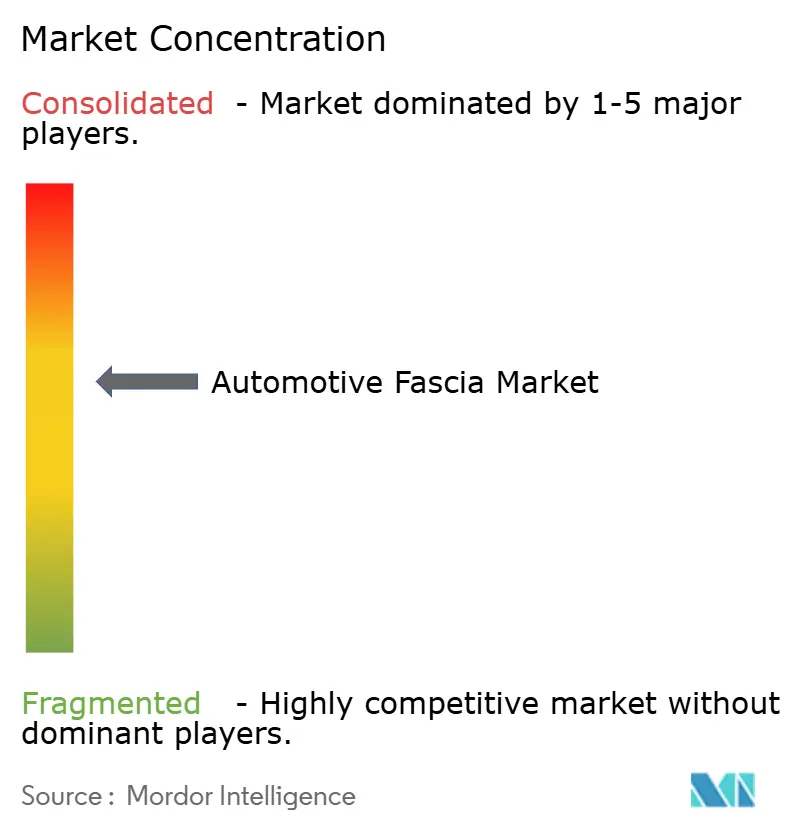
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des façades automobiles par Mordor Intelligence
La taille du marché des façades automobiles était évaluée à 23,16 milliards USD en 2025 et devrait croître de 24,65 milliards USD en 2026 pour atteindre 33,69 milliards USD d'ici 2031, à un TCAC de 6,45 % durant la période de prévision (2026-2031). L'électrification continue, le durcissement des règles de sécurité des piétons et la pression en faveur de modules avant plus légers redéfinissent la manière dont les pare-chocs, les calandres et les traitements d'éclairage s'articulent. Les équipementiers d'origine passent des pare-chocs autonomes à des plateformes de capteurs entièrement intégrées qui hébergent le LiDAR, le radar et les caméras tout en gérant le flux d'air de refroidissement des batteries. La mise à jour 2023 de la directive européenne sur les véhicules hors d'usage oblige les constructeurs automobiles à augmenter la teneur en plastique recyclé, accélérant l'utilisation de polyoléfines de nouvelle génération et de peaux en aluminium recyclé[1]« Révision de la directive sur les véhicules hors d'usage 2023 », Commission européenne, europa.eu .
Principaux enseignements du rapport
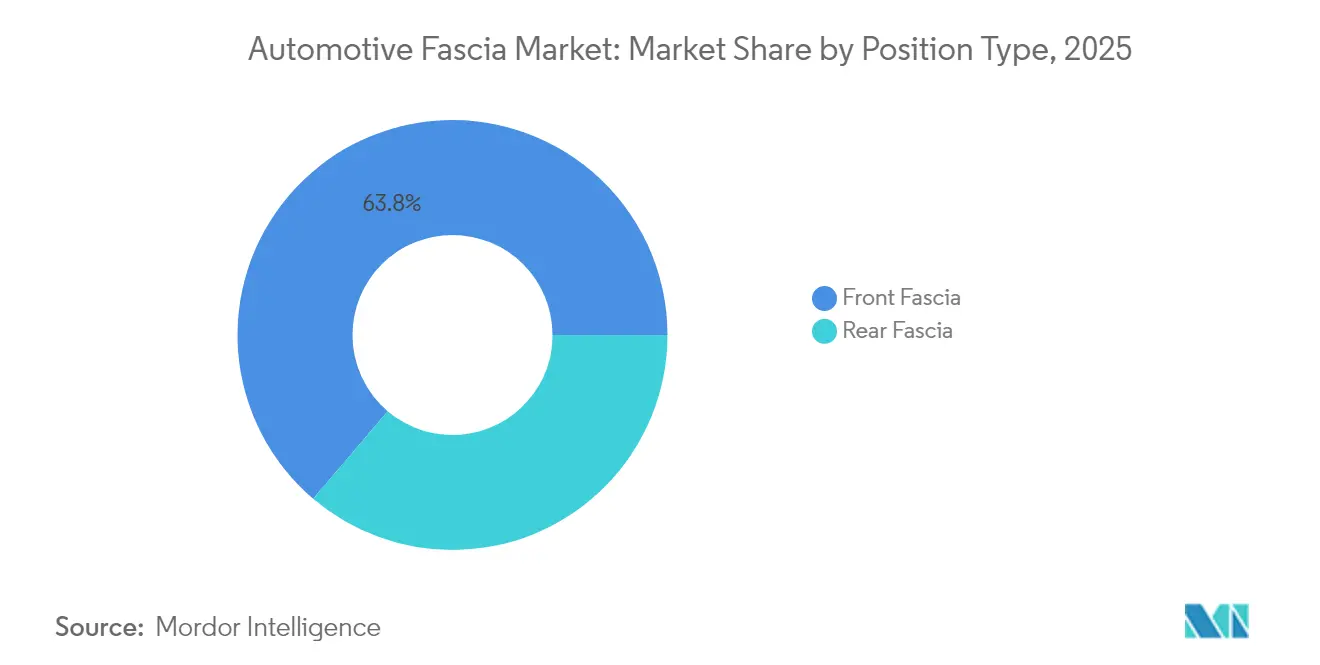
- Par type de position, la façade avant représentait 63,78 % de la part du marché des façades automobiles en 2025 et progresse à un TCAC de 6,66 % jusqu'en 2031.
- Par matériau, le polystyrène recouvert de plastique détenait 46,10 % de la taille du marché des façades automobiles en 2025, tandis que l'aluminium recouvert de plastique devrait croître à un TCAC de 5,96 % jusqu'en 2031.
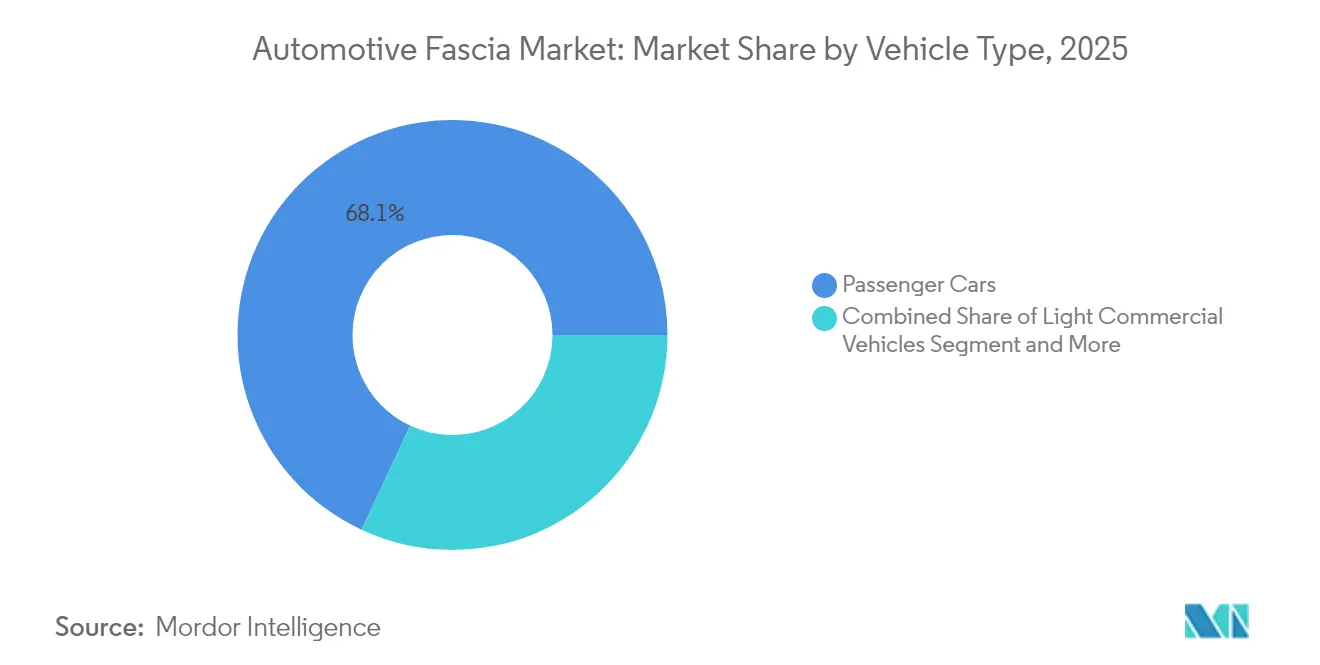
- Par type de véhicule, les voitures particulières représentaient 68,05 % de la taille du marché des façades automobiles en 2025, tandis que les voitures particulières électriques progressent à un TCAC de 7,01 % jusqu'en 2031.
- Par canal de vente, les livraisons aux équipementiers d'origine détenaient 85,88 % de la taille du marché des façades automobiles en 2025, tandis que le marché secondaire progresse à un TCAC de 7,38 % sur la même période.
- Par géographie, l'Asie-Pacifique était en tête avec 47,96 % de la part des revenus en 2025, tandis que l'Amérique du Sud devrait enregistrer un TCAC de 6,98 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Croissance des véhicules électriques et autonomes | +2.1% | Mondial, porté par la Chine et l'Europe | Long terme (≥ 4 ans) |
| Allègement et conformité aux réglementations sur les émissions | +1.8% | Amérique du Nord et UE principalement, expansion vers l'Asie | Long terme (≥ 4 ans) |
| Intégration de la détection avancée | +1.3% | Amérique du Nord, Europe, Chine | Moyen terme (2-4 ans) |
| Augmentation de la production et des ventes de véhicules | +1.2% | Mondial, avec concentration en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption des modules avant modulaires | +0.9% | Mondial, avec adoption précoce dans les segments premium | Moyen terme (2-4 ans) |
| Passage aux polymères recyclés et biosourcés | +0.7% | UE et Amérique du Nord en tête, expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des plateformes de véhicules électriques et autonomes
Les véhicules électriques modifient les charges thermiques et ouvrent des options de design sans calandre, obligeant les fournisseurs à reconcevoir les modules de façade capables d'accueillir le LiDAR, le radar 4D et les caméras haute résolution sans augmenter la traînée aérodynamique. Hyundai Mobis a introduit des unités de face avant intégrées pour les véhicules à batterie qui regroupent des volets actifs, un radar à ondes millimétriques et des systèmes de nettoyage de caméras en un seul sous-ensemble. Par ailleurs, Marelli a annoncé un partenariat avec Hesai pour intégrer le LiDAR dans les boîtiers de phares, déplaçant le matériel de détection des peaux de pare-chocs vers les blocs d'éclairage. De plus, les véhicules électriques premium à 800 volts nécessitent un blindage électromagnétique pour la commutation haute fréquence, de sorte que les panneaux de façade associent des films d'aluminium à des revêtements plastiques pour le contrôle des interférences électromagnétiques.
Allègement et conformité aux réglementations sur les émissions
Des plafonds de CO2 plus stricts dans l'UE et les objectifs CAFE en Amérique du Nord poussent les équipementiers d'origine vers des structures plus légères qui réussissent néanmoins les tests d'impact FMVSS. Les plastiques renforcés de fibres de carbone réduisent la masse jusqu'à 60 % par rapport à l'acier tout en offrant la même absorption d'énergie lors des chocs. Le consortium M-LightEn de Constellium commercialise des nuances d'aluminium à très haute résistance avec 80 % de contenu recyclé, réduisant de moitié l'intensité carbone des composants[2]« Projet M-LightEn : solutions légères avec 80 % d'aluminium recyclé », Constellium SE, constellium.com . Toyoda Gosei valide le polypropylène renforcé de nanofibres de cellulose pour réduire le poids et les émissions du berceau à la tombe. Les ajouts de capteurs augmentent à nouveau le poids, de sorte que les ingénieurs jonglent entre les économies de masse et les boîtiers LiDAR et les radômes radar.
Intégration de la détection avancée (LiDAR/radar) dans la façade
L'adoption des systèmes d'aide à la conduite transforme la façade en une surface de détection active. Des mélanges de polycarbonate transparents au radar et des formules de peinture minces sont désormais spécifiés pour garantir que les signaux à 77-81 GHz ne sont pas atténués. Aeva et la division Wideye d'AGC ont démontré des unités LiDAR à modulation de fréquence continue qui se montent derrière le verre, libérant l'espace du pare-chocs pour le style tout en préservant l'efficacité aérodynamique. La stratégie de radar d'angle d'Aptiv pointe vers une disposition de capteurs distribués qui pourrait réduire les grands modules radar centraux dans le pare-chocs mais augmente les besoins d'intégration dans les ailes latérales. Les fournisseurs doivent équilibrer la rigidité structurelle, les faibles pertes diélectriques et la durabilité de la peinture dans des enveloppes d'encombrement réduites.
Adoption des modules avant modulaires par les équipementiers d'origine
La livraison en séquence de modules avant complets peut réduire la main-d'œuvre en bord de ligne et les dépenses en capital. Le profilé creux hybride de LANXESS combine métal et plastique en une seule injection pour produire un support torsionnellement rigide qui achemine le fluide de refroidissement et les faisceaux de câbles. Les boucles de refroidissement des véhicules électriques sont plus simples, permettant aux fournisseurs d'intégrer les cadres de radiateur et les poutres d'impact piéton en une seule unité. Si la modularisation augmente le contenu par véhicule pour les équipementiers de rang 1, elle les oblige également à maîtriser la logistique et les domaines thermique, éclairage et capteurs traditionnellement gérés par différents fournisseurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières | -1.1% | Mondial, avec un impact aigu dans les marchés émergents | Court terme (≤ 2 ans) |
| Coûts élevés de maintenance et de remplacement | -0.8% | Mondial, particulièrement dans les segments de véhicules premium | Moyen terme (2-4 ans) |
| Baisse de la fréquence des collisions liée aux systèmes d'aide à la conduite | -0.6% | Amérique du Nord et Europe en tête | Long terme (≥ 4 ans) |
| Intégration verticale des équipementiers d'origine limitant le marché secondaire | -0.4% | Mondial, concentré sur les plateformes de véhicules électriques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de maintenance et de remplacement
L'étalonnage des modules radar et caméra après une légère égratignure de stationnement peut augmenter les factures de réparation de 37 %, mettant à l'épreuve l'économie des assureurs et la volonté de payer des consommateurs. Les peintures de pare-chocs approuvées par les équipementiers d'origine doivent rester transparentes au radar, réduisant les options de peinture de réparation et orientant les travaux vers des centres certifiés dotés de coûteux équipements d'alignement. Les ateliers indépendants font face à des investissements à cinq chiffres en baies d'étalonnage des systèmes d'aide à la conduite, ce qui favorise la consolidation du marché. La complexité accrue des pièces augmente également les temps d'immobilisation, allongeant les jours de location de véhicules de remplacement et poussant les assureurs à négocier des remises plus importantes sur les pièces avec les fournisseurs de rang 1.
Baisse de la fréquence des collisions liée aux systèmes d'aide à la conduite
Les avertissements de collision frontale et le freinage d'urgence automatique réduisent les impacts frontaux, qui sont précisément les événements générant des revenus réguliers de remplacement de façades. Une étude suggère que jusqu'à 8 700 accidents et 70 décès pourraient être évités aux États-Unis d'ici 2040, réduisant la demande de pare-chocs avant. Moins d'accidents nuit aux volumes, mais une technologie plus poussée dans chaque pare-chocs augmente le prix de vente moyen. Les groupes de réparation européens se tournent vers des contrats de service par abonnement, axés sur les routines de maintenance et les mises à jour logicielles plutôt que sur la réparation après collision.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de position :
la façade avant stimule l'innovationLes ensembles de façades avant représentaient 63,78 % de la part du marché des façades automobiles en 2025, soulignant leur rôle central dans la réduction de la traînée aérodynamique et la protection des piétons. Ce segment devrait progresser à un TCAC de 6,66 %, porté par la nécessité de monter des caméras haute définition, des radars longue portée et des buses de nettoyage sans agrandir la surface frontale. Les cycles de conception successifs acheminent désormais les canaux de liquide lave-glace et les éléments chauffants directement dans la poutre de pare-chocs pour garantir le fonctionnement des capteurs par temps glacial. Les systèmes de façade arrière sont en retrait en termes de revenus, mais évoluent également pour accueillir des réseaux d'éclairage intelligents et des radars de stationnement qui assistent les logiciels de stationnement automatisé.
Valeo a commencé à valider des peaux de façade imprimées avec des matrices de micro-LED intégrées qui délivrent des clignotants dynamiques et des alertes pour cyclistes, un aperçu des extérieurs centrés sur la communication. Les modifications à venir de la règle FMVSS n° 228 de la NHTSA amplifient la nécessité de boîtes à déformation conformes et de mousses déformables qui maintiennent les critères de blessure à la tête en dessous de 1 000 HIC, favorisant une collaboration plus étroite entre les chimistes des polymères et les ingénieurs en simulation de crash. Les mousses de polypropylène biosourcées à géométrie cellulaire ajustée sont apparues comme des candidates pour équilibrer l'absorption d'énergie et la recyclabilité.


Par matériau :
l'aluminium gagne du terrain sous l'impératif d'allègementLe polystyrène recouvert de plastique a conservé une part de 46,10 % du marché des façades automobiles en 2025 grâce à la maturité de l'économie du moulage et à la disponibilité mondiale des outillages. Pourtant, les panneaux en aluminium recouvert de plastique sont en voie d'atteindre un TCAC de 5,96 % jusqu'en 2031, les constructeurs de véhicules électriques exploitant la conductivité thermique de l'aluminium pour dissiper la chaleur des onduleurs. Des substrats en aluminium minces de 1 mm stratifiés avec des peaux extérieures en polypropylène modifié choc pèsent 15 % de moins que les mousses comparables en polypropylène/polypropylène expansé tout en réussissant les tests d'impact piéton. Les peaux composites émergentes associent des mousses arrière en biopolyuréthane à des films d'aluminium recyclé, permettant aux équipementiers d'origine d'afficher un CO2 du berceau à la porte plus faible.
MacDermid Enthone a lancé des chimies d'anodisation qui acceptent le surmoulage de plastiques à basse température sans cloquage, simplifiant les assemblages entre peaux métalliques et polymères. La ferraille d'aluminium recyclé provenant des canettes de boissons est intégrée dans les nuances Constellium, attestant des progrès du secteur des façades automobiles vers la circularité. Les mélanges acier et caoutchouc conservent des positions de niche dans les camions lourds où la résistance aux projections de gravillons prime sur les préoccupations de poids.
Par type de véhicule :
les voitures particulières électriques mènent la courbe de croissanceLes voitures particulières ont généré 68,05 % des revenus de 2025 sur le marché des façades automobiles, reflétant les volumes de production mondiaux. Les voitures particulières électriques affichent la croissance la plus rapide, avec un CAGR de 7,01 % prévu jusqu'en 2031. Les façades avant de véhicules électriques sans calandre présentent des surfaces lisses pouvant accueillir des bandes lumineuses signature de marque et des capteurs dissimulés, incitant les studios de design à collaborer avec les spécialistes de façades de rang 1 dès les premières phases des cycles de programme. Les fourgonnettes commerciales légères nécessitent des pare-chocs renforcés tolérant les contacts fréquents avec les trottoirs ; cependant, l'électrification de la livraison du dernier kilomètre pousse ce segment vers des revêtements composites résistant aux chocs à basse vitesse tout en pesant moins lourd.
La berline Neue Klasse de BMW, dont la production débute en 2025, utilise une façade affleurante avec des volets d'air actifs qui ne s'ouvrent que lors des cycles de refroidissement en charge rapide de la batterie, illustrant l'intersection entre la gestion thermique, la conception de panneaux de carrosserie actifs automobiles et le style. Les mousses de PP cellulaire infusées de fibres naturelles amortissent le bruit des onduleurs tout en réduisant le poids par rapport au nylon chargé de verre. Les camions moyens et lourds spécifient encore des revêtements en élastomère haute dureté, mais la fusion de capteurs pour les systèmes de pilotage autoroutier augmentera progressivement la valeur du contenu, même dans ce segment conservateur.
Par canal de vente :
le marché secondaire trouve des niches de croissanceLes installations chez les équipementiers d'origine dominaient les lignes de livraison avec 85,88 % de la part du marché des façades automobiles en 2025, soutenues par la standardisation à l'échelle des plateformes des ensembles de capteurs. Malgré la baisse des collisions, le marché secondaire est en passe d'atteindre un TCAC de 7,38 % grâce aux services d'étalonnage, aux systèmes de peinture adaptés à la transparence radar et aux mises à jour logicielles par abonnement qui créent de nouveaux postes facturables. Les carrosseries nord-américaines annoncent désormais des remplacements de pare-chocs « compatibles systèmes d'aide à la conduite » incluant des jetons d'étalonnage codés sur un numéro d'identification de véhicule spécifique.
Le marché secondaire indépendant européen conserve 60 % du parc de pièces détachées en ajoutant des services de diagnostic à distance et d'inventaire numérique. Les acteurs du commerce électronique pur aux États-Unis devraient augmenter les ventes en ligne de pare-chocs entre 2025 et 2029 en regroupant des services de peinture à la commande, comprimant les délais de livraison de plusieurs semaines à quelques jours. L'intégration verticale des équipementiers d'origine sur les programmes de véhicules électriques restreint l'accès des tiers aux plans de conception, mais la législation sur le droit à la réparation dans plusieurs États américains modère ce contrôle.
Analyse géographique
Marché des Façades Automobiles en Asie-Pacifique et en Amérique du Nord
En 2025, l'Asie-Pacifique a sécurisé 47,96 % de la part des revenus, consolidant sa position de centre névralgique de la fabrication sur le marché des façades automobiles. La Chine est l'un des plus grands producteurs de véhicules en 2024 et continue de développer des pilotes de gigacoulée qui pourraient intégrer la façade, la poutre anti-choc et le bac à batterie en une seule pièce en aluminium, réduisant ainsi le nombre de composants. La feuille de route des équipementiers automobiles de l'Inde vise un chiffre d'affaires de 200 milliards USD d'ici l'exercice 26, soutenu par des incitations liées à la production qui remboursent jusqu'à 13 % de la valeur ajoutée locale. L'engagement de Honda de 15 milliards CAD (11 milliards USD) pour développer une chaîne d'approvisionnement canadienne pour les véhicules électriques ouvrira de nouvelles routes d'exportation nord-américaines pour les équipementiers asiatiques de rang 1.
Marché des Façades Automobiles dans les Amériques
L'Amérique du Sud est la région à la croissance la plus rapide, avec un CAGR de 6,98 %, alors que Stellantis injecte 5,6 milliards EUR dans des plateformes de groupe motopropulseur Bio-Hybride construites au Brésil et en Argentine. Les pare-chocs compatibles avec le bioéthanol nécessitent des revêtements résistants aux projections de carburant à base de sucre, ce qui incite les formulateurs locaux à adapter leurs chimies de résines. La Colombie est devenue le troisième plus grand assembleur de la région, tandis que le Pérou tire parti d'accords de libre-échange pour expédier des inserts en plastique et des garnitures chromées vers les États-Unis en franchise de droits de douane. La volatilité des taux de change demeure un obstacle à la planification des coûts, de sorte que les fournisseurs couvrent de plus en plus leurs contrats de résines en USD.
Marché des Façades Automobiles en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe conservent une importance stratégique en tant que précurseurs en matière de réglementation. La règle en attente de la NHTSA concernant les piétons est déjà intégrée dans les conceptions de façades automobiles nord-américaines pour l'année modèle 2026. Le Plan d'action pour l'économie circulaire de l'UE pousse à l'intégration de matières recyclées dans les composants de garniture et encourage les passeports numériques qui enregistrent la généalogie des résines. Les primes de risque de guerre sur les voies de fret en mer Rouge ont incité les constructeurs automobiles à rapprocher la fabrication des outillages de façades au Mexique et en Europe de l'Est. Le rythme d'adoption des véhicules électriques en Europe exige des cycles rapides sur les designs sans calandre ; à l'inverse, la demande américaine est liée au déploiement des infrastructures de recharge, ce qui conduit à des plans d'outillage progressifs qui mélangent des façades pour véhicules à moteur thermique et électriques sur la même ligne à des fins de mitigation des risques.

Paysage réglementaire
La conception et les matériaux des façades automobiles sont de plus en plus influencés par les exigences de sécurité, chimiques et de circularité. Aux États-Unis, les exigences de performance en matière de pare-chocs et d'impact au titre de la norme FMVSS 581 influencent le choix des mousses absorbant l'énergie et des supports, tandis que les exigences de protection des piétons évoquées par les constructeurs dans les cycles de conception du millésime 2026 favorisent les structures déformables et les configurations avant conformes. En Chine, les normes GB liées au MIIT en matière de protection des piétons orientent de la même manière la géométrie des façades et l'ajustement des matériaux, renforçant la convergence mondiale vers des modules avant favorables aux piétons.
La réglementation influence également le choix des résines et des revêtements ainsi que l'approvisionnement transfrontalier. Les restrictions de substances imposées par le règlement REACH de l'UE peuvent déclencher des cycles de reformulation de 18 à 24 mois pour les plastiques et revêtements utilisés dans les peaux de pare-chocs et les peintures transparentes aux radars. Le règlement de l'UE sur les emballages et les déchets d'emballages (PPWR) entre en vigueur le 12 août 2026, ajoutant des considérations de conformité pour les emballages utilisés dans la logistique des pièces. Parallèlement, l'application des règles commerciales et douanières, y compris le contrôle lié à l'UFLPA et la documentation sur le contenu régional liée aux règles d'origine de l'USMCA et au risque tarifaire de la Section 232, accroît l'attention portée à la traçabilité dans les chaînes d'approvisionnement des façades.
Analyse de la chaîne de valeur
La chaîne de valeur des façades automobiles s'étend des fournisseurs de matières premières pétrochimiques et recyclées, y compris les mélanges PP et PC, les mousses EPP et EPS et les tôles d'aluminium, jusqu'aux compoundeurs et fournisseurs d'additifs. Les compoundeurs et fournisseurs de revêtements apportent des modificateurs d'impact, des formulations à faible diélectrique et des finitions transparentes aux radars, tandis que les écosystèmes d'outillage fournissent des moules multi-empreintes, des gabarits et des lignes de peinture automatisées.
Les intégrateurs de modules de niveau 1 assemblent ensuite les couvercles de pare-chocs, les supports, les absorbeurs d'énergie, les grilles et volets actifs, les garnitures d'éclairage et les radômes de capteurs en modules avant livrés en juste séquence pour les usines d'assemblage des constructeurs. Les réseaux de réparation de collisions et les centres de calibrage certifiés soutiennent la demande de rechange pour les façades équipées de capteurs. L'intégration et la localisation se renforcent également à mesure que les équipementiers de niveau 1 privilégient des offres de systèmes extérieurs à guichet unique et un meilleur contrôle des programmes. La mise à niveau de l'intégration de la coentreprise Yanfeng Plastic Omnium mise en avant en 2026 illustre la consolidation des capacités extérieures pour servir les programmes de constructeurs de véhicules électriques locaux avec des solutions intégrées plutôt que des pièces de pare-chocs autonomes. Dans le même temps, les parcours réglementaires régionaux et la gestion des risques commerciaux fragmentent les empreintes industrielles par le biais de la relocalisation de proximité et du double approvisionnement, tandis que les contraintes de capacité d'outillage, y compris les goulots d'étranglement dans les pôles établis de fabrication de moules, peuvent allonger les délais de lancement et de renouvellement des programmes de façades.
Paysage concurrentiel
L'intensité concurrentielle est modérée, les cinq premiers fournisseurs contrôlant environ les deux tiers des revenus mondiaux des façades, laissant de la place aux spécialistes de niche axés sur la transparence aux capteurs et les biomatériaux. Plastic Omnium canalise 300 millions EUR vers l'intégration de réservoirs d'hydrogène et de piles à combustible qui pourrait placer l'entreprise au cœur des ensembles de façades pour véhicules commerciaux à zéro émission. Magna collabore avec NVIDIA sur des piles de sécurité active de niveau 2+ à niveau 4, positionnant ses volets de calandre à faisceau électronique et ses garnitures de façade à vision périphérique comme des ancres matérielles pour les fonctionnalités logicielles mises à jour par voie hertzienne[3]« Magna et NVIDIA élargissent leur partenariat en matière de systèmes d'aide à la conduite », Magna International Inc., magna.com. FORVIA exploite son portefeuille de sièges et d'éclairage pour vendre des barres lumineuses pleine largeur derrière des peaux de pare-chocs en polycarbonate assorties à la couleur, regroupant style et fonctions de communication en un seul bon de commande.
La gigacoulée constitue la menace perturbatrice la plus visible. Les presses de 6 000 tonnes de Tesla fusionnent les longerons avant structurels avec les fixations de pare-chocs en une seule coulée d'aluminium, réduisant potentiellement le marché adressable pour les supports de façades boulonnés. Toyota, Ford et Volvo réalisent des prototypes de faisabilité, mais les zones d'impact piéton et les remplacements de capteurs restent des défis non résolus qui favorisent les couvres-chocs amovibles à court terme. Les fournisseurs se couvrent en développant des panneaux de peau à remplacement rapide qui se fixent aux structures de gigacoulée sans adhésif, préservant les flux de revenus du marché secondaire.
Les domaines de croissance à fort potentiel vont des supports d'intégration LiDAR aux mousses de biopolyuréthane qui égalent leurs homologues pétroliers en résistance aux chocs. LANXESS commercialise des thermoplastiques renforcés de fibres de lin qui réduisent le CO2 de 50 % par rapport aux fibres de verre tout en réussissant les tests piéton Euro NCAP. LyondellBasell a introduit des composés de polypropylène utilisant des matières premières mécaniquement recyclées associées à de la bionaptha certifiée à bilan massique, répondant aux critères de recyclabilité des équipementiers d'origine. La marche vers les véhicules définis par logiciel brouille les frontières entre l'électronique et la garniture extérieure, comme en témoigne la place de marché GM-Magna-Wipro SDVerse qui permet aux constructeurs automobiles d'acheter des modules logiciels découplés du matériel.
Leaders du secteur des façades automobiles
Magna International
Flex-N-Gate Corporation
Plastic Omnium
Faurecia SE
Samvardhana Motherson
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Façades Automobiles
- Plastic Omnium
- Magna International
- Faurecia SE
- Flex-N-Gate Corporation
- Samvardhana Motherson Group
- Gestamp Automoción
- Toyoda Gosei
- Dongfeng Electronic Technology
- Aisin Corporation
- Benteler Automotive
- Denso Corporation
- Yanfeng Automotive Trim
- Sanko Gosei
- Chiyoda Manufacturing
- Dakkota Integrated Systems
- Revere Plastics Systems
- Inhance Technologies
- Eakas Corporation
- MRC Manufacturing

Opportunités de marché et perspectives d'avenir
Le passage des couvercles de pare-chocs autonomes à des modules avant intégrés et équipés de capteurs crée des opportunités pour les fournisseurs capables d'associer surfaces stylistiques avec compatibilité radar et LiDAR, gestion thermique et signatures lumineuses. Cette orientation se manifeste dans l'activité des constructeurs et des équipementiers de niveau 1 autour des unités de façade avant intégrées et du conditionnement des capteurs, ainsi que dans les stratégies des fournisseurs qui associent éclairage et surfaces intelligentes dans les systèmes extérieurs pour accroître le contenu par véhicule. Pour les acheteurs, la proposition de valeur repose sur la réduction des opérations en ligne de production grâce à la livraison en modules et sur une itération de conception plus rapide pour les façades avant de véhicules électriques sans calandre, où le contrôle du flux d'air et la gestion du refroidissement de la batterie sont intégrés à la façade.
Les cycles de refonte liés aux matériaux et à la conformité élargissent également le potentiel de demande pour les polymères et revêtements adaptés au recyclage, qui préservent la transparence des capteurs tout en respectant les contraintes chimiques et de circularité évolutives. La poussée en faveur de la circularité dans l'UE mentionnée dans le contexte du rapport, ainsi que la pression de reformulation induite par le règlement REACH de l'UE, obligent les constructeurs et les équipementiers de niveau 1 à qualifier de nouveaux systèmes de résine et des empilements de peinture à faible diélectrique. Ce travail soutient les compoundeurs spécialisés et les fournisseurs de revêtements capables de valider les performances RF à 77-81 GHz tout en assurant la durabilité. Sur le plan régional, les besoins d'intégration des plateformes de véhicules électriques cités pour le delta du fleuve Yangtsé et la base de production plus large de l'Asie-Pacifique indiquent des écosystèmes de fabrication de modules et d'outillage localisés capables de fournir des assemblages complets de façades avant intégrant des fonctions de détection et de gestion thermique.
Recent Industry Developments in Marché des Façades Automobiles
- Juin 2026 : Inauguration d'une installation de fabrication à Bawal, Haryana, pour la coentreprise BOS-JRG Automotive Systems, axée sur les systèmes d'ombrage automobile et de gestion des espaces de chargement. Cette initiative élargit la capacité de production régionale pour les modules d'ombrage liés aux façades et renforce l'empreinte de la chaîne d'approvisionnement en Asie-Pacifique.
- Juin 2026 : Amaneos a finalisé l'acquisition de l'activité européenne d'éclairage automobile de Magna International afin de l'intégrer à Light Mobility Solutions LMS. Cette consolidation affecte la perception des façades et l'intégration des capteurs par le biais d'actifs d'éclairage centralisés sous LMS.
- Mai 2026 : Magna International a obtenu un programme de système de surveillance du conducteur et des occupants auprès d'un constructeur européen, utilisant une architecture de caméra intégrée au rétroviseur. Le programme intègre des façades équipées de capteurs et des modules intérieurs dans la partie avant et pourrait influencer les spécifications des modules avant.


Marché des Façades Automobiles Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des façades automobiles couvre les revenus générés par la fourniture d'assemblages de façades avant et arrière utilisés sur les véhicules particuliers et commerciaux, y compris les pièces de façade en plastique ou en matériaux composites, peintes ou non peintes, vendues aux canaux OEM et de rechange.
Exclusions du périmètre : sont exclus les systèmes de support de module avant complets, les lampes et capteurs autonomes, ainsi que les garnitures extérieures non-façades qui ne fonctionnent pas en tant qu'assemblage de façade.
Aperçu de la Segmentation
- Par type de position
- Façade avant
- Façade arrière
- Par matériau
- Polystyrène recouvert de plastique
- Aluminium recouvert de plastique
- Autres matériaux (acier, caoutchouc, etc.)
- Par type de véhicule
- Voitures particulières
- Véhicules utilitaires légers
- Véhicules commerciaux moyens et lourds
- Par canal de vente
- Équipementier d'origine
- Marché secondaire
- Par région
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir la structure du modèle de base en faisant correspondre les tendances de production des véhicules, les flux commerciaux et l'orientation des matériaux avec ce qui est réalistement consommé dans les programmes de façades. Nous avons référencé des séries publiques de production et d'immatriculations provenant de sources telles que l'OICA et l'ACEA, ainsi que des agences nationales de transport, puis vérifié les signaux de politique de sécurité et de fin de vie auprès d'organismes tels que la NHTSA, Euro NCAP et la Commission européenne.
Pour ancrer les hypothèses, la recherche documentaire a également utilisé des statistiques officielles du commerce issues des autorités douanières et de la base de données UN Comtrade. Pour le contexte des matériaux, nous avons référencé les travaux sur les plastiques et le recyclage de groupes tels que PlasticsEurope, ainsi que des revues à comité de lecture sur les performances des polymères et les systèmes de peinture et de revêtement. En parallèle, les dépôts financiers des fournisseurs, les présentations aux investisseurs et la presse réputée ont été examinés pour comprendre les mouvements de capacité et la composition de la clientèle. Lorsqu'ils étaient disponibles, des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets et les enregistrements d'importation et d'exportation au niveau des expéditions ont été utilisés de manière sélective pour recouper les empreintes et les routes d'approvisionnement. Ces données documentaires sont illustratives, et de nombreuses autres sources publiques et payantes ont également été examinées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur des entretiens et des enquêtes auprès de fabricants de façades, de transformateurs de matériaux, de contacts de l'écosystème peinture et revêtement, et de responsables de programmes orientés OEM qui suivent les volumes attribués et les évolutions d'approvisionnement. Ce marché étant mondial, les contributions ont été équilibrées entre les principales régions productrices de véhicules. Les réponses ont ensuite été utilisées pour confirmer le contenu typique de façade par véhicule, les répartitions entre canaux OEM et demande de remplacement, et la manière dont les conceptions adaptées aux capteurs font évoluer les prix de vente moyens au fil du temps.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 38 % | Directeurs généraux (CXO) : 14 % | APAC : 48 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 29 % |
| Acteurs de moindre envergure : 14 % | Managers : 53 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par un bassin de demande construit à partir des signaux de production de véhicules et de parc par région, qui sont ensuite convertis en demande de façades à l'aide de taux d'équipement et d'intensité de remplacement différant selon la classe de véhicule et le canal. Cette logique descendante et ascendante est gérée en construisant d'abord les totaux à partir de la demande liée aux véhicules, puis en les corroborant avec des approximations ascendantes sélectives telles que des répartitions de revenus de fournisseurs échantillonnés, des discussions sur les volumes au niveau des programmes, et des vérifications de cohérence prix de vente moyen x unité pour les assemblages avant et arrière.
Les principales données utilisées dans le modèle comprennent la production de véhicules légers et de véhicules commerciaux. Nous tenons également compte de la part des systèmes de façades conçus pour l'intégration de capteurs, car cela influence les matériaux et les finitions. La direction des coûts des résines et des revêtements est suivie car elle peut affecter les prix de transfert. Nous modélisons la répartition OEM versus rechange parallèlement à l'exposition commerciale régionale, ce qui peut influencer le lieu de production par rapport au lieu d'installation des pièces. Les prévisions sont construites à l'aide d'une analyse de scénarios étayée par des contributions d'experts, où les perspectives de production de véhicules, le mix d'électrification et les changements de conception induits par la réglementation sont variés pour tester la plage. Lorsque les agrégations directes des fournisseurs étaient incomplètes, les parties manquantes ont été comblées par un benchmarking entre pairs basé sur la production de véhicules, la valeur typique du contenu de façade et les niveaux de prix spécifiques à chaque région.
Validation des Données et Cycle de Mise à Jour
La validation est assurée par plusieurs vérifications, en commençant par la réconciliation des résultats du modèle avec des signaux indépendants tels que les volumes de production de véhicules, les mouvements commerciaux pour les pièces extérieures pertinentes et les tendances commerciales divulguées par les fournisseurs. Si la valeur implicite de la façade par véhicule s'écarte au-delà de ce que les entretiens et les données documentaires soutiennent, les hypothèses sont réexaminées et, si nécessaire, les répondants sont recontactés pour confirmer ce qui a changé.
Avant la validation finale, le modèle et les hypothèses font l'objet de révisions analytiques étape par étape axées sur les vérifications de variance entre les régions, les répartitions par canal et la progression des prix. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des révisions importantes de la production ou des changements de politique ayant un impact sur la conception des façades. Juste avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Façades Automobiles selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour les façades automobiles peuvent sembler très éloignées les unes des autres, même lorsqu'elles semblent mesurer la même chose, car le périmètre et la logique de tarification ne sont souvent pas alignés. Nous essayons de maintenir le chiffre lié à la demande installée et aux cycles de remplacement, puis de le recouper avec les signaux des fournisseurs et du commerce afin que le chiffre final ne soit pas déterminé par une seule hypothèse.
En suivant la production de véhicules, en actualisant les répartitions OEM versus rechange au niveau régional et en vérifiant la progression du prix de vente moyen des façades par rapport aux évolutions du contenu lié à l'intégration de capteurs, Mordor Intelligence maintient les assemblages de façades avant et arrière distincts des supports de modules avant adjacents et des unités d'éclairage autonomes qui sont parfois regroupés dans des totaux extérieurs plus larges.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 24,65 milliards USD (2026) | |
| Revue Professionnelle A | 33,40 milliards USD (2024) | Cette estimation semble utiliser un périmètre de contenu extérieur plus large, où les éléments de style liés aux façades et les pièces de module avant intégrées peuvent être comptabilisés ensemble. Les prix sont souvent appliqués comme une valeur mixte sans répartition claire entre OEM et rechange. |
| Cabinet de Conseil Régional B | 21,27 milliards USD (2024) | Cette valeur se rapproche davantage d'une vue du taux d'exécution historique à court terme, et elle peut sous-estimer la hausse liée aux conceptions de façades prêtes pour les capteurs si les mises à jour du prix de vente moyen ne sont pas liées au contenu de l'année modèle en cours. Elle peut également refléter des actualisations moins fréquentes du mix régional. |
L'écart entre les sources provient principalement de ce qui est comptabilisé comme contenu de façade, de l'année utilisée comme référence et de la manière dont les prix sont mis à jour à mesure que les conceptions évoluent. Lorsque les étapes sont maintenues reproductibles et que les données sont vérifiées par rapport à la production de véhicules et au comportement des canaux, la taille de marché résultante est plus facile à défendre dans les discussions et plus facile à mettre à jour lorsque les conditions évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des façades automobiles et à quelle vitesse croît-il ?
Le marché est évalué à 24,65 milliards USD en 2026 et devrait atteindre 33,69 milliards USD d'ici 2031, avec un TCAC de 6,45 % durant la période de prévision (2026-2031).
Quelle région détient la plus grande part des revenus ?
L'Asie-Pacifique est en tête avec 47,96 % des revenus mondiaux grâce à sa base de production de véhicules dominante et à ses chaînes d'approvisionnement matures.
Quel est le marché régional à la croissance la plus rapide jusqu'en 2031 ?
L'Amérique du Sud devrait se développer à un TCAC de 6,98 % jusqu'en 2031, soutenue par l'investissement de 5,6 milliards EUR de Stellantis dans des programmes de véhicules Bio-Hybrides.
Quel segment de produit génère le plus de revenus ?
Les ensembles de façades avant représentent 63,78 % des ventes de 2025 car ils intègrent l'aérodynamique, les structures d'impact piéton et les capteurs des systèmes d'aide à la conduite.
Quelles sont les principales tendances qui stimulent la demande de nouveaux designs de façades ?
L'électrification, les mandats d'allègement et la nécessité d'intégrer le LiDAR et le radar dans les faces avant de véhicules sans calandre entraînent des cycles rapides de reconception des produits.
Quelle est la concentration de la concurrence entre fournisseurs dans ce secteur ?
Les cinq premiers fournisseurs de rang 1 contrôlent une part considérable des revenus du marché des façades automobiles, reflétant une concentration modérée et des opportunités continues pour les spécialistes des matériaux de niche et des capteurs.
Dernière mise à jour de la page le:



