
Taille et part du marché des intérieurs automobiles en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
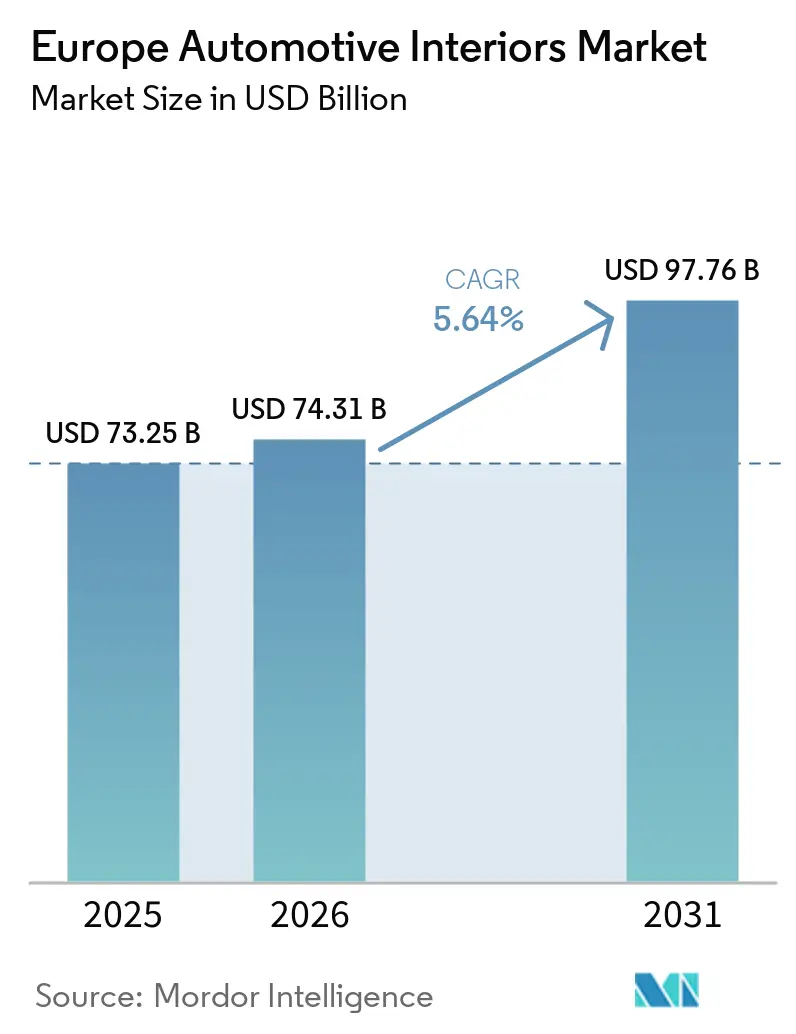
| Taille du marché de l'année de base (2025) | 73.25 Milliards de dollars |
| Taille du Marché (2026) | 74.31 Milliards de dollars |
| Taille du Marché (2031) | 97.76 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.64 % |
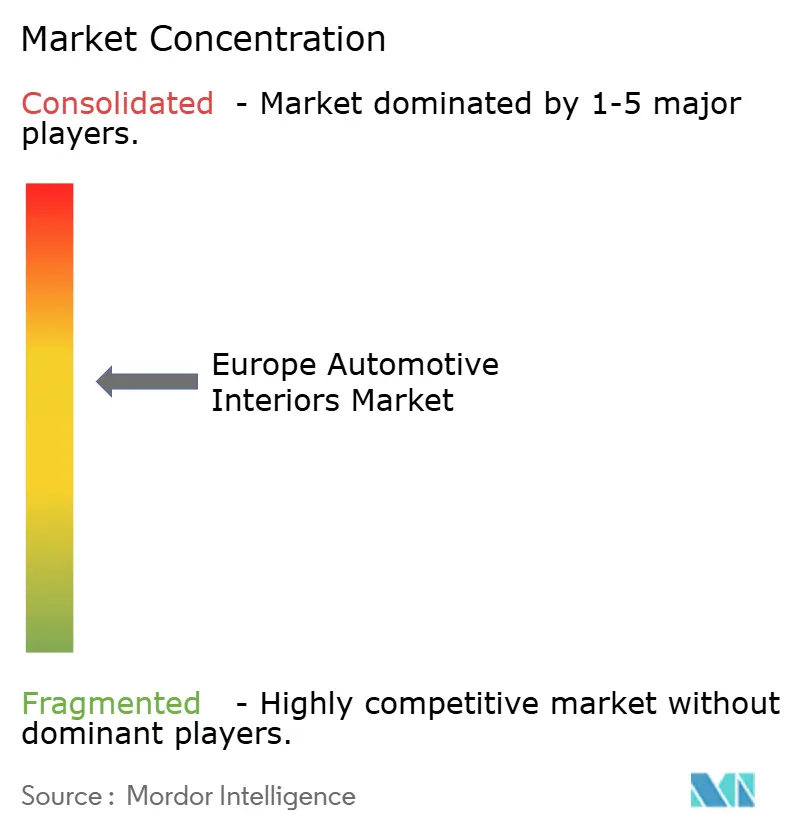
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des intérieurs automobiles en Europe par Mordor Intelligence
La taille du marché des intérieurs automobiles en Europe était évaluée à 73,25 milliards USD en 2025, est estimée à 74,31 milliards USD en 2026, et devrait atteindre 97,76 milliards USD d'ici 2031, avec un CAGR de 5,64 % de 2026 à 2031. La demande croissante de cockpits définis par logiciel, les mandats de sécurité plus stricts et la volonté des consommateurs de payer pour des services connectés alimentent cette expansion. Les constructeurs automobiles considèrent de plus en plus l'habitacle comme une source de revenus supplémentaires, passant de marges matérielles ponctuelles à des revenus d'abonnement récurrents provenant de fonctionnalités telles que le massage des sièges, l'éclairage d'ambiance et le déverrouillage de fonctions. Les fournisseurs augmentent leurs investissements dans les contrôleurs de domaine, la télématique avancée et les matériaux recyclés conformes aux exigences de responsabilité des producteurs. L'allocation des semi-conducteurs reste un goulot d'étranglement à court terme ; cependant, les accords de capacité indiquent un assouplissement progressif au cours de la période de prévision. La différenciation concurrentielle dépend de plus en plus de la capacité à intégrer des capteurs, l'informatique en périphérie et des garnitures durables à l'échelle de la production de masse, remodelant ainsi la hiérarchie traditionnelle des fournisseurs.
Principaux enseignements du rapport
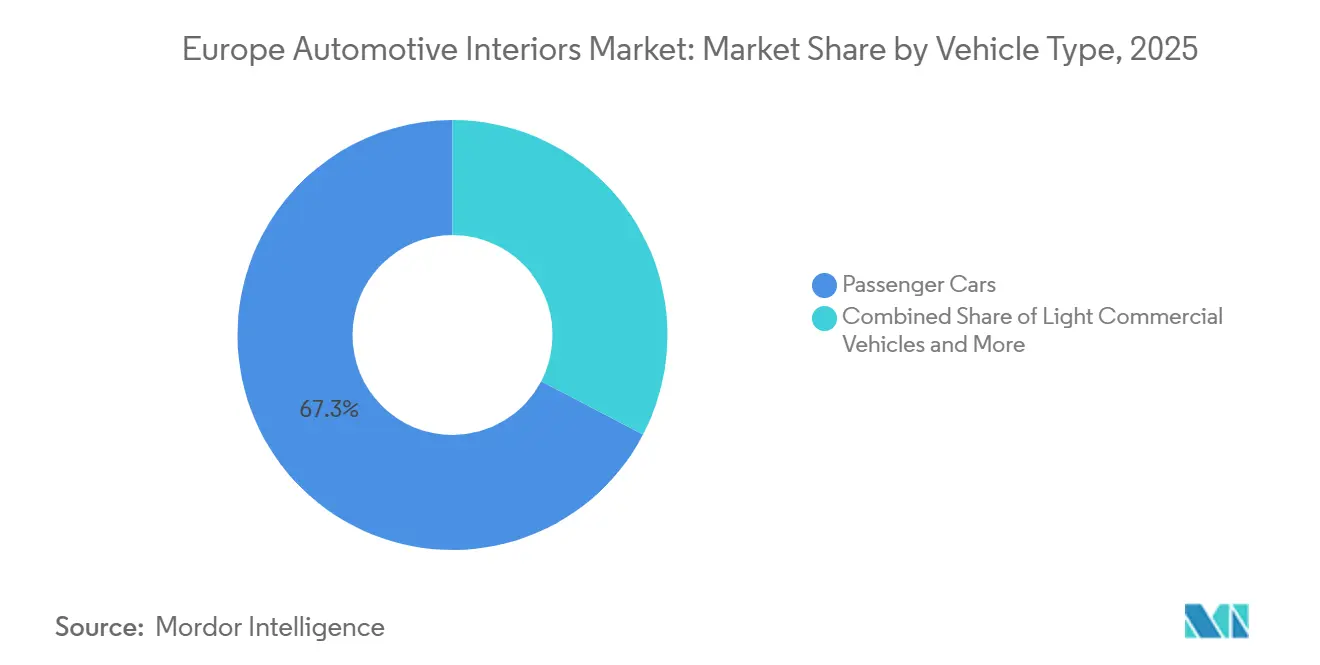
- Par type de véhicule, les voitures particulières représentaient 67,34 % des revenus de 2025, et le segment devrait continuer à croître à un CAGR de 9,47 % jusqu'en 2031.
- Par type de propulsion, les plateformes à moteur à combustion interne détenaient 78,27 % des ventes de 2025, tandis que les véhicules électriques devraient afficher le CAGR le plus rapide de 10,73 % jusqu'en 2031.
- Par composant, les systèmes de sièges étaient en tête avec une part de 24,29 % en 2025, tandis que les systèmes d'infodivertissement et les écrans connectés devraient croître à un CAGR de 6,28 % jusqu'en 2031.
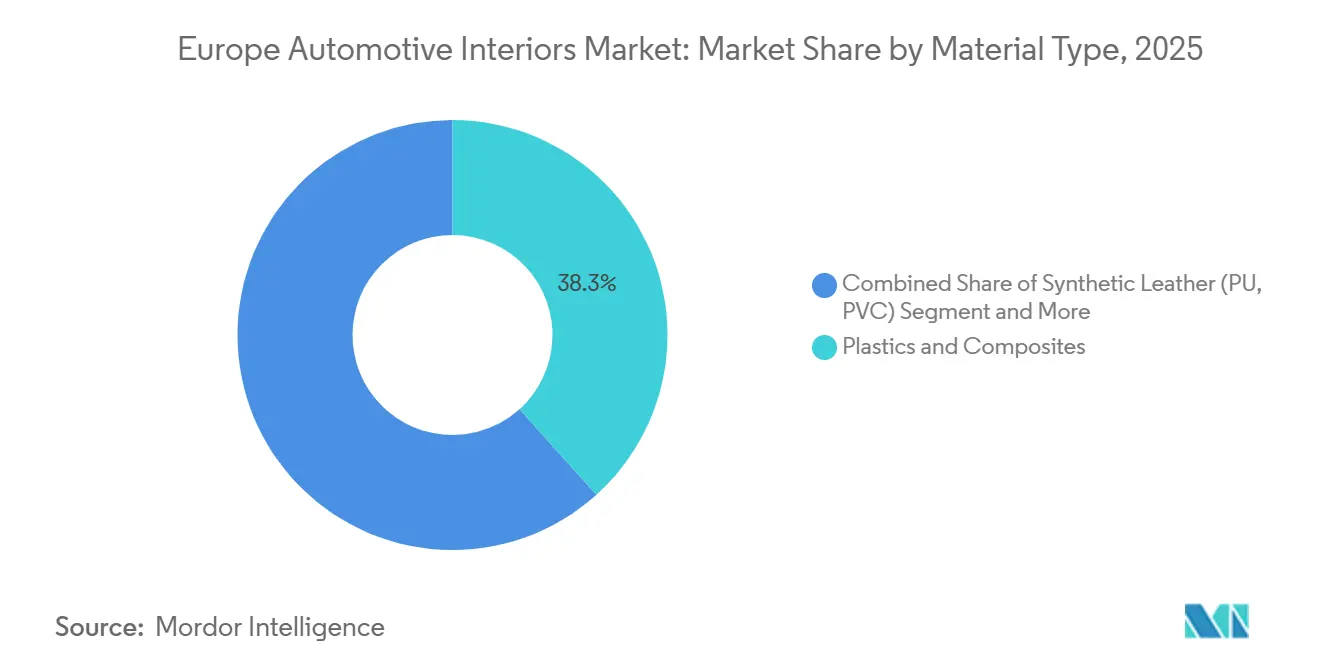
- Par matériau, les plastiques et composites dominaient à 38,33 % en 2025, tandis que les matières premières naturelles et recyclées sont en bonne voie pour afficher le CAGR le plus rapide de 6,83 % jusqu'en 2031.
- Par canal de vente, les livraisons OEM représentaient 88,63 % des revenus de 2025, mais le marché secondaire devrait afficher un CAGR de 7,44 % sur la période de prévision.
- Par zone géographique, l'Allemagne était en tête avec une part nationale de 29,22 % en 2025, tandis que le Royaume-Uni devrait afficher le taux de croissance le plus rapide de 7,58 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vague de reconception des cockpits portée par les véhicules électriques | +1.2% | Allemagne, Royaume-Uni, France, pays nordiques | Moyen terme (2 à 4 ans) |
| Demande croissante d'infodivertissement connecté en véhicule | +0.9% | Allemagne, Royaume-Uni, France (clusters urbains) | Court terme (≤ 2 ans) |
| Mandats de sécurité de l'UE sur la surveillance du conducteur | +0.7% | UE-27 et Royaume-Uni | Court terme (≤ 2 ans) |
| Premiumisation et adoption de l'éclairage d'ambiance | +0.6% | Allemagne, Royaume-Uni (segment premium) | Moyen terme (2 à 4 ans) |
| Intérieurs définis par logiciel basés sur l'abonnement | +0.5% | Allemagne, France, Royaume-Uni | Moyen terme (2 à 4 ans) |
| Incitations à l'économie circulaire pour les matériaux recyclés | +0.4% | UE-27 | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vague de reconception des cockpits portée par les véhicules électriques
Les plateformes de véhicules électriques à batterie de type skateboard reconfigurent la conception automobile en Europe. En éliminant les tunnels de transmission et en minimisant l'intrusion du compartiment moteur, ces plateformes offrent aux designers un volume d'habitacle nettement plus important. Cet espace nouvellement disponible peut être transformé en planchers plats, sièges de type salon et toits panoramiques — par exemple, l'ID.CODE de Volkswagen illustre un changement de philosophie de conception : associant des clusters OLED incurvés à des colonnes de direction rétractables. Cette évolution suggère un passage des agencements traditionnels centrés sur le conducteur vers des espaces plus polyvalents adaptables à la conduite autonome. Le secteur connaît des cycles de changement accélérés, avec des designs de cockpit mis à jour plus fréquemment, ce qui pose des défis aux fournisseurs, qui doivent désormais amortir les outillages sur des séries de production plus courtes. De plus, le Règlement ONU 100 a ajusté les normes de hauteur de plancher, permettant des sièges plus hauts sans pénalités de renversement [1]. À mesure que les véhicules électrifiés gagnent une part plus importante des nouvelles immatriculations, le secteur anticipe une standardisation : des supports de tableau de bord modulaires qui s'adaptent de manière transparente aux interfaces ICE et VE. Cette évolution devrait rationaliser les coûts d'ingénierie, entraînant une réduction des dépenses par unité.
Demande croissante d'infodivertissement connecté en véhicule
Les modems 5G et les piles de mise à jour à distance ont transformé les unités centrales en passerelles de revenus récurrents. Les plateformes de mise à niveau en véhicule permettent aux propriétaires d'acheter une capacité de traitement ou une mémoire supplémentaire via des boutiques d'applications intégrées. Les plateformes de cockpit numérique intègrent la navigation, la voix et les fonctions de surveillance du conducteur dans un seul système sur puce (SoC), réduisant considérablement la masse de câblage. Les réglementations sur l'accès aux données exigent que les OEM fournissent aux réparateurs indépendants un accès aux données générées par les véhicules. Cette exigence nécessite des couches API qui séparent les algorithmes propriétaires des flux télématiques, augmentant les budgets logiciels. Les entreprises de middleware qui sécurisent les échanges de données tout en respectant les réglementations sur la confidentialité établissent une position de marché distincte.
Mandats de sécurité de l'UE sur la surveillance du conducteur
Le Règlement UE 2019/2144 impose que tous les nouveaux véhicules légers soient équipés de systèmes d'avertissement contre la somnolence et la distraction [2]. Cette évolution stimule la demande de caméras infrarouges et de capteurs d'angle de braquage. Parallèlement, des réglementations plus strictes ont raccourci les temps de réponse requis, incitant les fournisseurs à intégrer une technologie de suivi du regard basée sur l'IA. Les systèmes de surveillance du conducteur ont considérablement réduit les taux de faux positifs. Les exigences en matière de confidentialité des données imposent une anonymisation sur l'appareil, augmentant le coût du silicium à enclave sécurisée par véhicule. Tandis que les marques premium améliorent leurs offres avec des fonctionnalités de bien-être supplémentaires, ces avancées creusent l'écart entre les segments de véhicules premium et ceux axés sur le budget.
Premiumisation et adoption de l'éclairage d'ambiance
À mesure que les prix des bandeaux LED deviennent plus abordables, l'éclairage d'ambiance configurable passe d'une fonctionnalité de luxe à une spécification standard sur le marché européen des intérieurs automobiles. Les équipementiers automobiles intègrent des LED à couche mince directement dans les substrats de garniture de porte, réduisant considérablement la main-d'œuvre d'installation. Les constructeurs automobiles utilisent des signaux lumineux pour indiquer les transitions vers le mode autonome. Des modules d'éclairage avancés à base de pixels projettent des flèches de navigation sur les tableaux de bord, intégrant de manière transparente l'éclairage avec l'interface homme-machine (IHM). Tandis que les marques premium mènent l'adoption, le segment intermédiaire connaît également une augmentation de l'utilisation, portée par des coûts plus bas et une préférence croissante des consommateurs pour une ambiance d'habitacle personnalisée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières | -0.8% | UE-27, Royaume-Uni | Court terme (≤ 2 ans) |
| Pénuries de semi-conducteurs pour l'électronique de cockpit | -0.6% | Allemagne, France, Royaume-Uni | Court terme (≤ 2 ans) |
| Lois sur le droit à la réparation limitant le marché secondaire des OEM | -0.4% | France, Allemagne, UE | Moyen terme (2 à 4 ans) |
| Coût de la confidentialité des données des capteurs intérieurs lié au RGPD | -0.3% | UE-27, Royaume-Uni | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières
Les matières premières du cuir synthétique ont connu des fluctuations significatives en raison des pénuries de gaz naturel qui ont perturbé les chaînes de valeur des polymères. Le polypropylène vierge, un matériau clé pour les plastiques intérieurs, a connu une volatilité notable des prix. Les prix du cuir véritable ont augmenté en raison d'un approvisionnement plus serré en peaux d'Amérique du Sud et des réglementations de l'UE sur la traçabilité de la déforestation, qui ont ajouté des coûts supplémentaires par peau. De nombreux petits fabricants européens de garnitures ont fusionné ou quitté le marché parce qu'ils n'étaient pas en mesure de gérer efficacement la volatilité des prix [3]. Les polymères recyclés offrent certains avantages en termes de coûts, mais nécessitent un tri et un compoundage supplémentaires, ce qui augmente les coûts de traitement et réduit les économies globales.
Coût de la confidentialité des données des capteurs intérieurs lié au RGPD
Les réglementations sur la confidentialité des données exigent un consentement explicite et une anonymisation sur l'appareil pour les données biométriques liées au regard, à la reconnaissance faciale et à la voix. Les caméras intérieures dotées d'unités de traitement neuronal conservent les images brutes sur la puce, augmentant légèrement le coût par module. Les exigences de gouvernance des données pour les prestataires de services tiers nécessitent la portabilité des données, entraînant des solutions de contournement API qui augmentent les coûts logiciels et peuvent retarder les lancements de produits. Tandis que les marques premium peuvent absorber la charge de conformité, les marques économiques désactivent souvent les fonctionnalités de surveillance avancées en Europe, entraînant une stratification prononcée des fonctionnalités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
dominance des voitures particulières face à l'électrification commercialeLes voitures particulières ont généré 67,34 % des revenus en 2025, la plus grande part de la taille du marché européen des intérieurs automobiles, et cette tendance devrait se poursuivre à un CAGR de 9,47 %, portée par la croissance des volumes de VEB des segments C et D. À mesure que des fonctionnalités telles que l'éclairage d'ambiance, la climatisation multi-zones et les grands écrans deviennent plus répandues dans les habitacles, le contenu par unité augmente. Les véhicules utilitaires légers connaissent une croissance portée par les flottes de livraison de colis qui équipent leurs hubs de fonctionnalités ergonomiques pour améliorer la fidélisation des conducteurs. Le Ford E-Transit Custom introduit des écrans d'aide à la conduite en option, tandis que le Renault Master E-Tech standardise une interface à écran tactile. Les camions de taille moyenne et lourde connaissent également une croissance, bien que l'électrification longue distance en soit encore à ses débuts. Cependant, avec le Volvo FH Electric qui inaugure une cabine couchette avec un poste de travail rabattable, le secteur signale une évolution vers des améliorations axées sur le confort.
Les voitures particulières bénéficient d'une premiumisation continue, avec l'éclairage d'ambiance devenant de plus en plus répandu dans les nouvelles immatriculations. Les véhicules utilitaires légers améliorent leurs intérieurs avec la télématique, qui soutient l'optimisation des itinéraires et la preuve de livraison. Bien que les camions de taille moyenne et lourde aient généralement des cycles de remplacement plus longs, ils devraient connaître des mises à niveau alignées sur les changements réglementaires. Cette tendance met en évidence un changement : à mesure que l'électrification reconfigure les budgets d'habitacle, les segments de voitures particulières privilégient le confort et les interfaces numériques, tandis que les segments commerciaux se concentrent sur des mises à niveau qui améliorent l'efficacité opérationnelle.

Par type de propulsion :
les intérieurs de véhicules électriques affichent des prix premiumLes véhicules à moteur à combustion interne représentaient 78,27 % des revenus de 2025. Les véhicules électriques devraient croître à un CAGR de 10,73 %, augmentant leur contribution à la taille du marché européen des intérieurs automobiles. Les habitacles de VEB, équipés d'écrans intégrés, de systèmes de climatisation à pompe à chaleur et d'une isolation acoustique pour compenser l'absence de bruit moteur, affichent un prix premium. Stellantis a mis en évidence une augmentation significative du coût de la nomenclature des intérieurs de VEB par rapport à leurs homologues ICE, l'électronique de cockpit étant un contributeur majeur à cette différence. Dans un pivot stratégique, Volkswagen concentre davantage de ressources sur les véhicules électrifiés.
À mesure que les constructeurs automobiles rationalisent les options de finition pour réduire les coûts d'outillage, les intérieurs ICE font face à des marges réduites. Dans un mouvement contrastant, le Renault Scenic E-Tech capitalise sur l'espace libéré par l'omission du sélecteur de vitesses, introduisant une banquette avant. Dans la finition Techno, les sièges avant et la banquette arrière présentent un nouveau tissu PET fabriqué avec plus de 95 % de fil recyclé, combiné à un tissu enduit texturé contenant au moins 12 % de matériau recyclé. Pendant ce temps, Valeo et Hanon Systems sécurisent des contrats de pompe à chaleur, améliorant le contenu de l'habitacle. Cette division dans la propulsion met en évidence une tendance plus large. Tandis que les ICE se concentrent sur l'efficacité des coûts, les intérieurs de VEB privilégient des expériences améliorées et la durabilité, stimulant la croissance à long terme du marché européen des intérieurs automobiles.
Par type de composant :
les sièges conservent leur avance, l'infodivertissement croît le plus rapidementLes systèmes de sièges détenaient 24,29 % des revenus de 2025, reflétant leur valeur unitaire élevée de 400 à 900 EUR par ensemble de véhicule. Les systèmes d'infodivertissement et les écrans connectés devraient afficher le CAGR le plus rapide de 6,28 %, portés par l'adoption plus large d'écrans tactiles de 12 à 15 pouces et d'écrans secondaires pour les passagers. Les fournisseurs intègrent désormais des caméras de surveillance du conducteur, des projecteurs HUD et des contrôleurs d'éclairage d'ambiance dans des assemblages uniques, conduisant les modules de cockpit intégrés à capturer une part de marché significative avec une croissance régulière. Pendant ce temps, les garnitures de porte connaissent une augmentation de la demande, portée par des supports en polypropylène léger améliorés avec des LED intégrées.
L'éclairage d'ambiance gagne du terrain à mesure que les constructeurs automobiles passent à des systèmes RGB avancés à 64 zones. Les composants de confort thermique connaissent également une croissance grâce à des fonctionnalités telles que le chauffage des sièges, la chaleur du volant et les panneaux rayonnants. Les revêtements et matériaux de surface gagnent en popularité, principalement portés par la demande croissante de cuir vegan. Les équipements de surveillance du conducteur, malgré une part de marché plus faible, connaissent une croissance robuste, portée par les mandats réglementaires. Cette combinaison souligne comment les sièges maintiennent leur avantage d'échelle, tandis que les technologies d'infodivertissement, d'éclairage et de détection stimulent la dynamique du marché européen des intérieurs automobiles.
Par type de matériau :
les plastiques en tête, les matériaux recyclés s'accélèrentLes plastiques et composites dominaient le marché avec une part de 38,33 % en 2025, grâce au polypropylène moulé par injection, à l'ABS et aux polyamides renforcés de fibres de verre qui équilibrent poids et coût. Les matériaux naturels et recyclés devraient afficher le CAGR le plus rapide de 6,83 % jusqu'en 2031, portés par la politique de l'UE qui vise 25 % de contenu recyclé dans les modules de cockpit. Le cuir synthétique, qui détient une part significative des revenus, connaît une croissance régulière. Il offre des avantages en termes de coûts grâce à son poids plus léger par rapport au cuir véritable. En revanche, le cuir véritable fait face à une croissance plus lente en raison de défis tels que les droits de douane et les préoccupations croissantes concernant le bien-être animal.
Les tissus et textiles gagnent du terrain, portés par l'adoption de fils en polyester recyclé par les fabricants de sièges. L'utilisation de matières premières recyclées permet la production de grades de polymères avec des économies de CO₂ intégrées. L'allègement reste un axe critique, car la réduction du poids des composants intérieurs améliore l'autonomie des véhicules électriques à batterie. Les composites continuent de dominer le marché européen des intérieurs automobiles, tandis que les matériaux recyclés sont de plus en plus valorisés dans le cadre d'initiatives axées sur la durabilité.
Par canal de vente :
primauté des OEM, éveil du marché secondaireLes contrats OEM représentaient 88,63 % des revenus en 2025, en raison de la consolidation des plateformes limitant les variantes de pièces. Le marché secondaire devrait s'accélérer à un CAGR de 7,44 % jusqu'en 2031. Les détaillants en ligne connaissent une forte croissance de la demande pour les chargeurs sans fil, les housses de siège et les intégrations de caméras de tableau de bord. Halfords a signalé une augmentation significative des ventes d'accessoires intérieurs.
Les chaînes d'approvisionnement OEM favorisent de plus en plus les méga-fournisseurs dotés de capacités de livraison en séquence. Reflétant cette tendance, Magna avait sécurisé un contrat important pour de nouvelles activités de cockpit en Europe. Dans le même temps, Recaro a introduit des sièges sport en vente directe aux consommateurs, obtenant un succès notable avec un volume élevé de commandes. Bien que le marché européen des intérieurs automobiles reste dominé par les OEM, le marché secondaire connaît une croissance rapide, portée par un accent sur la personnalisation et le soutien réglementaire.
Analyse géographique
Marché des Intérieurs Automobiles en Allemagne
L'Allemagne a généré 29,22 % des revenus de 2025. Bien qu'elle soit la plus élevée de la région, le pays devrait connaître une croissance limitée en raison du déplacement de la production vers l'Europe de l'Est et des marques chinoises de véhicules électriques (VE) ciblant les consommateurs allemands. Si les salaires élevés dans le secteur automobile et les réglementations strictes des comités d'entreprise freinent une rationalisation rapide des usines, l'écosystème d'ingénierie du pays reste essentiel. Il continue d'ancrer les projets d'électronique de cockpit et de logiciels à haute valeur ajoutée, garantissant l'importance stratégique du pays sur le marché européen des intérieurs automobiles.
Marché des Intérieurs Automobiles au Royaume-Uni
Le Royaume-Uni enregistre le CAGR le plus rapide à 7,58 %, soutenu par des investissements significatifs dans les batteries et l'assemblage. Le Royaume-Uni connaît des développements importants, avec Nissan qui étend ses activités à Sunderland et JLR qui procède à une reconversion à Halewood. L'Advanced Propulsion Center soutient des essais d'allègement grâce à un cofinancement substantiel, permettant à des fournisseurs comme Sertec de commercialiser des panneaux de portes en fibre de lin avec une empreinte carbone incorporée nettement réduite. Tirant parti de l'autonomie réglementaire post-Brexit, le Royaume-Uni accélère les normes de recyclage des matériaux, se positionnant comme un leader en matière d'intérieurs circulaires.
Marché des Intérieurs Automobiles en France
La France s'est imposée comme un acteur clé du marché, portée par le hub ElectriCity de Renault, qui intègre l'assemblage de modules d'intérieur à la production de véhicules électriques. Par ailleurs, des gigafactories de batteries implantées dans des emplacements stratégiques simplifient la logistique des composants haute tension et l'intégration des cockpits. Dans le même temps, l'Espagne, l'Italie, la Pologne et les pays nordiques progressent collectivement, soutenus par des initiatives de relocalisation de proximité, notamment en Pologne et en Roumanie, où les coûts de main-d'œuvre restent compétitifs. En revanche, la Russie connaît un déclin en raison des départs des entreprises occidentales, laissant AvtoVAZ dépendant d'outillages obsolètes et d'importations en provenance de Chine, ce qui limite les progrès technologiques. L'évolution du paysage du marché met en évidence une concentration de l'innovation en Europe occidentale, tandis que la fabrication en volume se déplace vers l'est, garantissant une base d'approvisionnement équilibrée pour le marché européen des intérieurs automobiles.
Paysage concurrentiel
Le marché européen des intérieurs automobiles est très sophistiqué et fortement influencé par des constructeurs automobiles premium tels que BMW, Mercedes-Benz et Audi. Cet environnement oblige les fournisseurs d'intérieurs à privilégier le luxe haut de gamme et l'innovation technologique. Les principaux fournisseurs de rang 1, notamment Forvia (anciennement Faurecia), Continental AG, Robert Bosch, ZF Friedrichshafen, Antoli et Adient plc, dominent la région en livrant des cockpits hautement intégrés et définis par logiciel ainsi que des surfaces intelligentes. La concurrence se concentre de plus en plus sur le concept de « troisième espace de vie », qui transforme les composants traditionnels, tels que les tableaux de bord, les consoles centrales et les panneaux de porte, en interfaces interactives et sensorielles. Pour maintenir leurs positions sur le marché, ces fournisseurs européens investissent massivement dans l'intégration audio premium, les systèmes avancés de surveillance du conducteur (DMS) pour répondre aux exigences strictes de sécurité Euro NCAP, et les configurations multi-écrans qui combinent l'instrumentation du conducteur avec l'infodivertissement des passagers.
Dans le même temps, les exigences de durabilité et les pressions réglementaires reconfigurent le paysage concurrentiel européen, favorisant les fournisseurs capables de réaliser des réductions substantielles de leur empreinte carbone. Les acteurs établis font face à une concurrence croissante de la part d'entreprises agiles axées sur la durabilité et de sociétés d'électronique mondiales entrant dans la chaîne d'approvisionnement automobile. Le succès sur ce marché dépend de plus en plus des capacités d'économie circulaire des fournisseurs, notamment leur utilisation de composites biosourcés, de cuir vegan premium et de plastiques recyclés issus des océans conformes aux mandats environnementaux stricts de l'Union européenne. De plus, à mesure que les constructeurs automobiles transitent vers des architectures de véhicules électriques, les fournisseurs forment des alliances stratégiques avec des développeurs de logiciels pour livrer des structures intérieures plus légères et modulaires. Cette pression combinée de la numérisation rapide et de la décarbonisation obligatoire accélère la consolidation du marché, différenciant les fabricants de matériel traditionnels des intégrateurs technologiques avancés et respectueux de l'environnement.
Leaders du secteur des intérieurs automobiles en Europe
-
Magna International, Inc.
-
Lear Corporation
-
FORVIA
-
Grupo Antolin
-
Adient plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Intérieurs Automobiles en Europe Entreprises couvertes dans ce rapport
- Adient plc
- FORVIA (Faurecia)
- Lear Corporation
- Magna International, Inc.
- Grupo Antolin
- Yanfeng Automotive Interior Systems
- Toyota Boshoku
- Continental AG
- Visteon Corporation
- Robert Bosch GmbH
- Valeo SA
- Harman International
- ZF Friedrichshafen AG
- Grammer AG
- Novares Group
- Recaro Automotive
- Borgers SE
Lire l’analyse des entreprises de marché des intérieurs automobiles en europe
Développements industriels récents dans Marché des Intérieurs Automobiles en Europe
- Août 2026 : Jaguar a dévoilé l'intérieur du Type 01, qui présente un design d'habitacle spectaculaire centré sur une colonne vertébrale qui court sur toute la longueur du véhicule, créant quatre espaces distincts. Le Type 01 intègre une technologie d'infodivertissement et des commandes numériques conçues pour la facilité d'utilisation. Il comprend également un écran de rétrovision numérique ClearSight, positionné centralement à la base du pare-brise et aligné avec les rétroviseurs de porte, aidant le conducteur à maintenir sa concentration.
- Août 2026 : Bentley a annoncé que son tout nouveau SUV électrique, le Torcal, présentera un intérieur qui intègre l'éclairage, le son, la climatisation, la qualité de l'air et les écrans numériques pour créer quatre environnements d'habitacle distincts. Chaque environnement est conçu pour soutenir différentes humeurs et expériences de conduite. Au cœur de ce système, le Curation Engine ajuste la suspension, le groupe motopropulseur et les paramètres de conduite tout en coordonnant l'éclairage, le son et d'autres fonctionnalités de l'habitacle via des modes d'expérience immersifs.
- Juillet 2026 : Skoda a révélé des esquisses de design intérieur pour son tout nouveau SUV électrique sept places, le Skoda Peaq. L'habitacle met l'accent sur la spaciosité, la simplicité et une atmosphère de salon, utilisant des matériaux confortables et une interface intuitive. L'intérieur présente un agencement large et épuré avec un écran central et un tableau de bord numérique compact. Une console centrale flottante renforce davantage le design épuré.
- Avril 2026 : Rightware a annoncé que le NIO ES9 dispose d'un système d'affichage interactif 3D pour son AR-HUD et son écran de tableau de bord Skyline, alimenté par le moteur IHM Kanzi. Combiné à un écran de tableau de bord Skyline 5K de 48 pouces, l'ES9 établit un système d'interaction collaborative multi-écrans comprenant l'AR-HUD, l'écran Skyline, l'écran de commande central et l'écran arrière exécutif.
Périmètre du rapport sur le marché des intérieurs automobiles en Europe
Le rapport sur le marché européen des intérieurs automobiles est segmenté par type de véhicule (voitures particulières, véhicules utilitaires légers, et véhicules commerciaux de taille moyenne et lourde), type de propulsion (moteur à combustion interne et véhicule électrique), type de composant (tableaux de bord, systèmes d'infodivertissement et écrans connectés, systèmes de sièges, éclairage intérieur (ambiance, fonctionnel), panneaux de garniture de porte et de carrosserie, climatisation et confort thermique, revêtements et matériaux de surface, systèmes de surveillance du conducteur/occupant, et autres composants), type de matériau (cuir synthétique, cuir véritable et autres), canal de vente (OEM et marché secondaire) et pays. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules commerciaux de taille moyenne et lourde |
| Moteur à combustion interne (ICE) |
| Véhicule électrique (VE) |
| Tableaux de bord et modules de cockpit |
| Systèmes d'infodivertissement et écrans connectés |
| Systèmes de sièges |
| Éclairage intérieur (ambiance, fonctionnel) |
| Panneaux de garniture de porte et de carrosserie |
| Climatisation et confort thermique |
| Revêtements et matériaux de surface |
| Systèmes de surveillance du conducteur/occupant |
| Autres composants |
| Cuir synthétique (PU, PVC) |
| Cuir véritable |
| Tissus et textiles |
| Plastiques et composites |
| Matériaux naturels et recyclés |
| OEM |
| Marché secondaire |
| Allemagne |
| Royaume-Uni |
| France |
| Russie |
| Reste de l'Europe |
| Par type de véhicule | Voitures particulières |
| Véhicules utilitaires légers | |
| Véhicules commerciaux de taille moyenne et lourde | |
| Par type de propulsion | Moteur à combustion interne (ICE) |
| Véhicule électrique (VE) | |
| Par type de composant | Tableaux de bord et modules de cockpit |
| Systèmes d'infodivertissement et écrans connectés | |
| Systèmes de sièges | |
| Éclairage intérieur (ambiance, fonctionnel) | |
| Panneaux de garniture de porte et de carrosserie | |
| Climatisation et confort thermique | |
| Revêtements et matériaux de surface | |
| Systèmes de surveillance du conducteur/occupant | |
| Autres composants | |
| Par type de matériau | Cuir synthétique (PU, PVC) |
| Cuir véritable | |
| Tissus et textiles | |
| Plastiques et composites | |
| Matériaux naturels et recyclés | |
| Par canal de vente | OEM |
| Marché secondaire | |
| Par pays | Allemagne |
| Royaume-Uni | |
| France | |
| Russie | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle des dépenses en intérieurs automobiles en Europe d'ici 2031 ?
Les dépenses devraient atteindre 97,77 milliards USD d'ici 2031, avec un CAGR de 5,64 %.
Quel groupe de composants affiche la croissance la plus rapide dans les habitacles européens ?
Les systèmes d'infodivertissement et les écrans connectés progressent à un CAGR de 6,28 % en raison de la demande d'écrans tactiles plus grands et de divertissement pour les passagers arrière.
Comment les réglementations de l'UE influencent-elles l'adoption de la surveillance du conducteur ?
Le Règlement (UE) 2019/2144 impose la détection de la distraction et de la somnolence à partir de juillet 2024, accélérant l'installation de caméras dans toutes les nouvelles voitures particulières.
Pourquoi le Royaume-Uni est-il le marché européen à la croissance la plus rapide ?
La réindustrialisation post-Brexit et les importants investissements dans les batteries stimulent un CAGR de 7,58 % entre 2026 et 2031.