
Taille et Part du Marché des Actionneurs Automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 23.39 Milliards de dollars |
| Taille du Marché (2031) | 30.53 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.44 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Actionneurs Automobiles par Mordor Intelligence
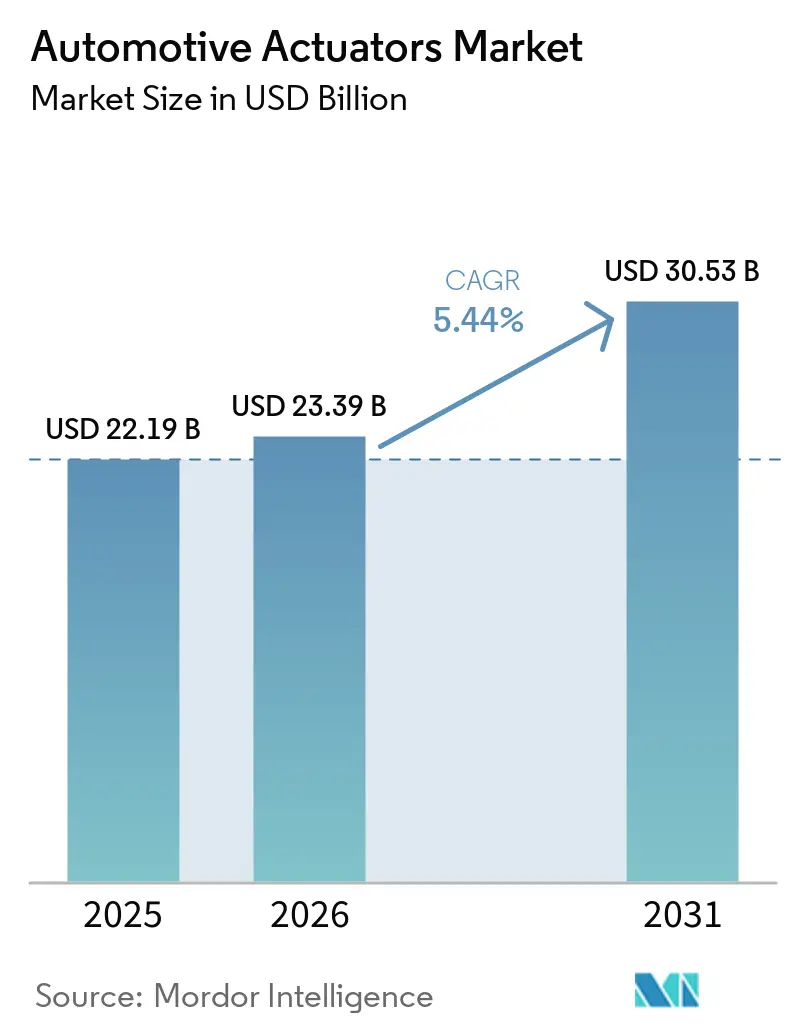
Le marché des actionneurs automobiles était évalué à 22,19 milliards USD en 2025 et estimé à croître de 23,39 milliards USD en 2026 pour atteindre 30,53 milliards USD d'ici 2031, à un TCAC de 5,44 % durant la période de prévision (2026-2031). Le renforcement des réglementations en matière d'émissions et de sécurité, la hausse des volumes de véhicules électriques (VE) et le passage des liaisons mécaniques aux commandes définies par logiciel soutiennent collectivement une demande soutenue en actionnement intelligent dans les domaines du groupe motopropulseur, du châssis et de la carrosserie. Les constructeurs automobiles doivent intégrer des actionneurs précis et réactifs pour satisfaire au mandat du Règlement Général de Sécurité II de l'Union Européenne relatif aux systèmes avancés d'aide à la conduite (ADAS) dans tous les nouveaux véhicules à partir de juillet 2024[1]. L'intensité concurrentielle s'accroît alors que les équipementiers de rang 1 se tournent vers des solutions de freinage par câble électronique, d'essieu électrique et d'alliage à mémoire de forme (AMF) qui améliorent l'intégration fonctionnelle tout en réduisant le poids et la consommation d'énergie.
Points Clés du Rapport
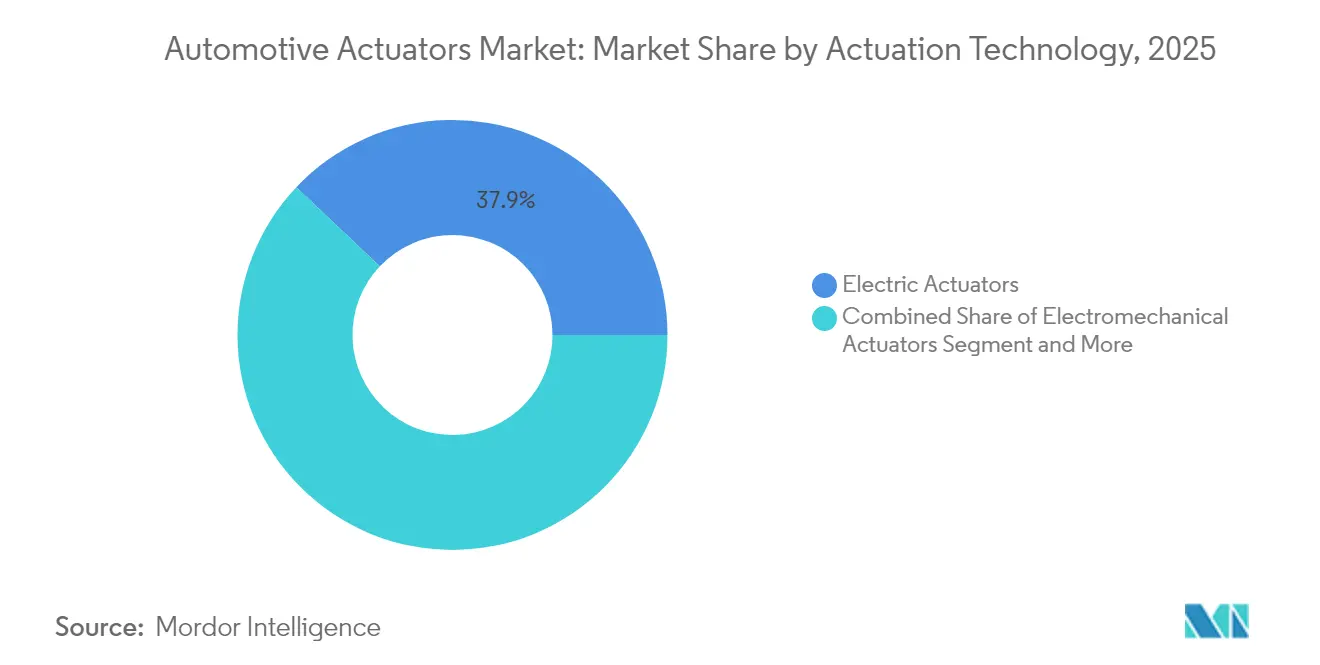
- Par technologie d'actionnement, les actionneurs électriques ont dominé avec 37,94 % de la part du marché des actionneurs automobiles en 2025, tandis que les dispositifs à alliage à mémoire de forme connaissent la croissance la plus rapide avec un TCAC de 9,60 % jusqu'en 2031.
- Par type de mouvement, les systèmes linéaires ont représenté 62,01 % de la taille du marché des actionneurs automobiles en 2025, tandis que les conceptions rotatives affichent le TCAC le plus élevé à 7,72 % jusqu'en 2031.
- Par application, les unités de papillon des gaz ont conservé une part de 24,28 % de la taille du marché des actionneurs automobiles en 2025, tandis que les actionneurs de suspension et de châssis progressent à un TCAC de 7,43 % jusqu'en 2031.
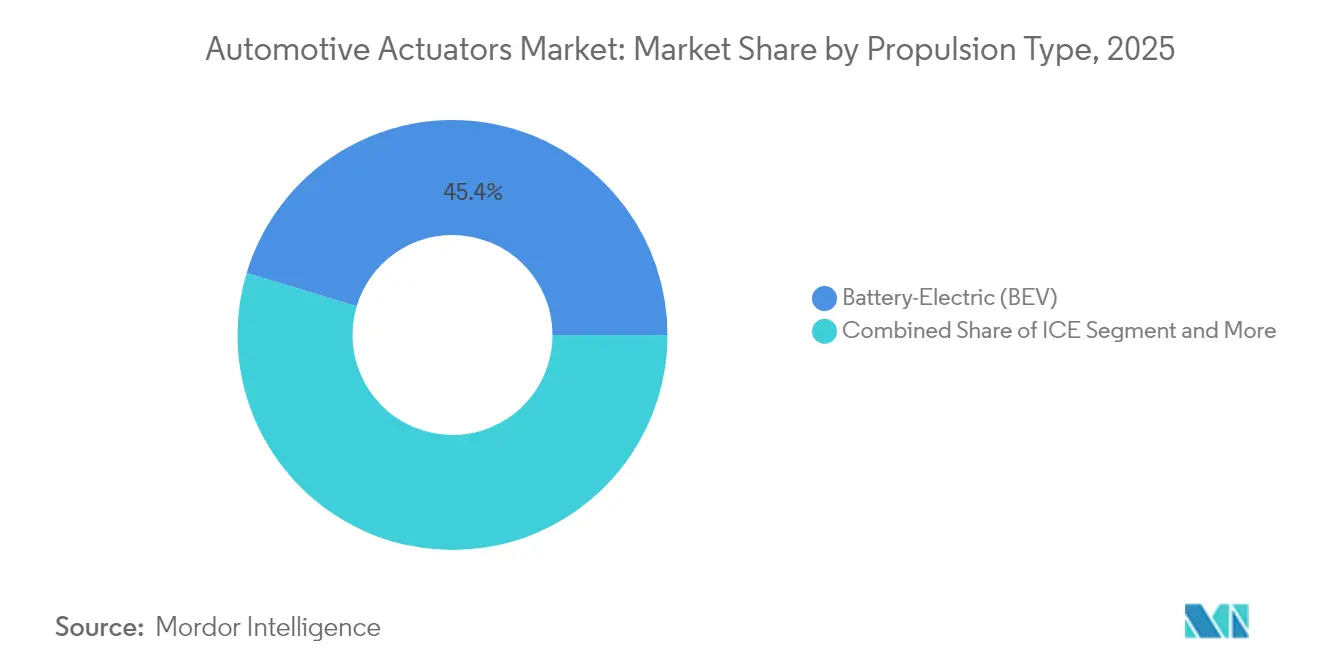
- Par propulsion, les véhicules 100 % électriques ont capturé 45,35 % de la part du marché des actionneurs automobiles en 2025 et devraient croître à un TCAC de 9,41 % d'ici 2031.
- Par type de véhicule, les voitures particulières détenaient 70,85 % de la taille du marché des actionneurs automobiles en 2025, tandis que les autobus représentent le segment à la croissance la plus rapide avec un TCAC de 9,39 % jusqu'en 2031.
- Par canal de vente, les équipementiers d'origine représentaient 80,11 % de la part du marché des actionneurs automobiles en 2025, avec des revenus du marché secondaire en retrait mais affichant un TCAC de 8,51 % jusqu'en 2031.
- L'Asie-Pacifique a dominé avec une part de 41,86 % de la taille du marché des actionneurs automobiles en 2025 et affichera un TCAC de 8,48 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande Croissante de Fonctionnalités Avancées de Sécurité et de Confort | +1.2% | UE, Amérique du Nord, répercussions mondiales | Moyen terme (2 à 4 ans) |
| Essor de l'Électrification des Véhicules et de la Production de VE | +1.8% | Cœur Asie-Pacifique ; Amérique du Nord et UE suivent | Long terme (≥ 4 ans) |
| Réglementations Mondiales Plus Strictes sur les Émissions et l'Efficacité Énergétique | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Montée en Cadence de la Production de Voitures Particulières en Asie-Pacifique | +0.7% | Asie-Pacifique ; impact indirect sur la chaîne d'approvisionnement mondiale | Moyen terme (2 à 4 ans) |
| Les Micro-Actionneurs à Alliage à Mémoire de Forme et Piézoélectriques Libèrent l'Espace Intérieur | +0.4% | Mondial, segment premium en premier | Long terme (≥ 4 ans) |
| Les Actionneurs ' Définis par Logiciel ' Calibrés par Mise à Jour à Distance Réduisent les Temps d'Arrêt | +0.3% | Amérique du Nord, UE en avance ; Asie-Pacifique suit | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante de Fonctionnalités Avancées de Sécurité et de Confort
Les mandats mondiaux en matière de systèmes avancés d'aide à la conduite (ADAS) continuent d'intégrer des actionneurs dans les ensembles de direction, de freinage et de suspension. Le Règlement Général de Sécurité II de l'UE exige l'assistance intelligente à la limitation de vitesse, le freinage d'urgence autonome et le maintien dans la voie dans chaque nouveau modèle lancé après juillet 2024, garantissant des volumes pluriannuels pour les actionneurs de précision. Aux États-Unis, la NHTSA a mis à jour son Programme d'Évaluation des Nouveaux Véhicules pour inclure quatre technologies ADAS supplémentaires qui resteront des critères de test jusqu'en 2033 [2]. La volonté des consommateurs de payer pour des solutions de sécurité à code ouvert signale une marge d'achat pour l'actionnement avancé. L'augmentation annuelle de la production de caméras chez Continental illustre une tendance remarquable : à mesure que la production de capteurs s'accroît, la mise en œuvre des actionneurs augmente en parallèle. La fusion innovante de capteurs haptiques insuffle une nouvelle vie aux systèmes électromécaniques traditionnels, comblant efficacement les lacunes de perception qui mettent souvent à l'épreuve la conduite autonome. Cette intégration prometteuse est appelée à enrichir l'expérience sensorielle, créant une interaction plus intuitive entre les véhicules et leur environnement.
Montée en Cadence de la Production de Voitures Particulières en Asie-Pacifique
En 2024, la Chine a réalisé un remarquable jalon de production en assemblant 31,436 millions de véhicules, consolidant ainsi sa position de puissance automobile mondiale. Pendant ce temps, la région de l'ASEAN est sur une trajectoire déterminée pour atteindre une production annuelle de véhicules d'environ 6 millions d'unités d'ici le milieu des années 2030, portée par des incitations attrayantes de la Thaïlande et de l'Indonésie. Le programme EV3.5 innovant de la Thaïlande est à l'avant-garde, promouvant la production locale de composants et encourageant le développement de chaînes d'approvisionnement régionales pour les actionneurs de direction.
Alors que les équipementiers d'origine (OEM) chinois adoptent l'intégration verticale, ils rationalisent non seulement leurs structures de coûts, mais favorisent également un échange rapide d'expertise manufacturière spécialisée à travers les frontières. Cette évolution dynamique est en outre façonnée par la domination de la Chine sur le marché des minéraux de terres rares, qui influence considérablement les stratégies de conception mondiales, les orientant vers le développement d'architectures de véhicules sans aimant.
Les Micro-Actionneurs à Alliage à Mémoire de Forme et Piézoélectriques Libèrent l'Espace Intérieur
L'alliage Cu-Al-Mn à mémoire de forme offre une puissance de travail élevée aux températures cryogéniques et élevées, ce qui le rend idéal pour les volets de climatisation compacts et les volets aérodynamiques actifs. Les piézoélectriques tels que le PowerHap de TDK atteignent un temps de réponse inférieur à la microseconde pour le retour haptique, satisfaisant aux exigences d'expérience utilisateur des habitacles de nouvelle génération. Les transducteurs en tôle microstructurée intégrant des fibres piézocéramiques permettent une surveillance de l'intégrité structurelle en temps réel, ajoutant une valeur de maintenance prédictive. L'actionneur rotatif Solligence de Johnson Electric associe l'intelligence artificielle embarquée à un fonctionnement bistable pour réduire la consommation d'énergie tout en atteignant des temps de commutation de 5 μs. Ces avancées matérielles réduisent le nombre de composants, libèrent le volume de l'habitacle et soutiennent la liberté de conception dans les véhicules définis par logiciel.
Les Actionneurs ' Définis par Logiciel ' Calibrés par Mise à Jour à Distance Réduisent les Temps d'Arrêt
D'ici 2030, il est anticipé qu'une vague transformatrice de véhicules connectés à internet révolutionnera le paysage automobile, servant de cadre vital pour la calibration à distance et réduisant considérablement la nécessité de visites chez les concessionnaires. L'approche stratégique de Tesla en matière de déploiement de fonctionnalités illustre l'immense potentiel des mises à jour à distance (OTA) pour améliorer la valeur du véhicule, une tendance qui est rapidement reprise par les constructeurs chinois désireux de capitaliser sur ce modèle innovant.
Pour protéger ces avancées, des réseaux embarqués sécurisés associés à une authentification cryptographique sophistiquée des entités atténuent efficacement les risques cybernétiques, ouvrant la voie au déploiement sécurisé des microprogrammes d'actionneurs. Au cœur de cette évolution technologique se trouve le supercalculateur ProAI de ZF, qui exploite la puissance de l'intelligence artificielle en périphérie pour un contrôle de mouvement précis, coordonnant harmonieusement les algorithmes basés sur le nuage avec les actionneurs distribués à travers le véhicule.
De plus, l'introduction de fonctionnalités d'actionneurs par abonnement, allant des options luxueuses de massage de siège amélioré aux systèmes avancés d'amortissement adaptatif, offre aux constructeurs un nouveau flux de revenus. Cependant, cette évolution nécessite une gouvernance rigoureuse des données et une intégration fluide avec les systèmes existants pour assurer une transition harmonieuse et maintenir l'intégrité de l'expérience de conduite.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité de l'Approvisionnement en Aimants de Terres Rares Gonfle les Coûts | -0.9% | Amérique du Nord, UE les plus exposées | Court terme (≤ 2 ans) |
| Coût Élevé de la Nomenclature des Actionneurs Intelligents de Nouvelle Génération | -0.8% | Mondial, segment premium en premier | Court terme (≤ 2 ans) |
| Les Groupes Motopropulseurs Électriques à État Solide Réduisent le Nombre d'Actionneurs | -0.6% | Asie-Pacifique, UE en tête de l'adoption | Long terme (≥ 4 ans) |
| Problèmes de Fiabilité dans les Cycles de Fonctionnement à Haute Température | -0.5% | Mondial, régions à climat extrême | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité de l'Approvisionnement en Aimants de Terres Rares Gonfle les Coûts
La Chine domine le marché du traitement des terres rares avec une part stupéfiante de 90 %, et l'imposition récente de licences d'exportation plus strictes a commencé à se répercuter dans l'ensemble du secteur. De grands constructeurs, comme Ford, ont déjà été contraints d'interrompre la production de leur gamme Explorer VE en Europe, mettant en évidence la fragilité de la chaîne d'approvisionnement.
L'Alliance pour l'Innovation Automobile a lancé un avertissement sévère : si les contraintes d'approvisionnement s'aggravent, les opérations nord-américaines pourraient faire face à des arrêts significatifs, jetant une ombre sur l'avenir du secteur automobile. Le moteur synchrone à excitation séparée efficace de ZF élimine les terres rares lourdes mais exige de nouveaux outillages et une nouvelle validation. La hausse de la demande en néodyme et en dysprosium jusqu'en 2040 maintient la pression sur les prix, contraignant la recherche et développement vers les composés Sm₂Fe₁₇N₃ et Fe₁₆N₂, bien qu'avec des cycles de développement plus longs. Les fournisseurs se couvrent avec un double approvisionnement et des aimants recyclés, mais une diversification complète reste à plusieurs années de distance.
Coût Élevé de la Nomenclature des Actionneurs Intelligents de Nouvelle Génération
La valeur des semi-conducteurs par véhicule est appelée à s'envoler, doublant d'ici 2030 à mesure que les unités de contrôle prêtes pour l'intelligence artificielle se généralisent, augmentant considérablement les coûts associés à la nomenclature des actionneurs. Le paysage des semi-conducteurs automobiles est à l'aube d'une expansion substantielle d'ici 2032, avec les unités de contrôle électronique (ECU) des actionneurs qui s'y taillent une part notable. Bien que svelte et économes en espace, les actionneurs à matériaux intelligents (AMF) sont chargés de matières premières haut de gamme et de frais de traitement complexes, ce qui limite actuellement leur déploiement aux véhicules de luxe haut de gamme.
L'intégration de l'intelligence artificielle pour l'autodiagnostic amplifie à la fois les coûts matériels et logiciels, créant une couche supplémentaire de complexité financière. Les équipementiers d'origine (OEM) sont confrontés au défi crucial d'évaluer la volonté d'investissement des clients face aux enjeux d'accessibilité financière, notamment dans les marchés émergents sensibles où les contraintes budgétaires sont primordiales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie d'Actionnement :
La Domination Électrique Stimule l'InnovationLes actionneurs électriques ont capturé 37,94 % de la taille du marché des actionneurs automobiles en 2025, les équipementiers d'origine préférant leur contrôlabilité et leur intégration harmonieuse dans les architectures électroniques et électriques centralisées. Les unités électromécaniques demeurent le choix par défaut pour les groupes motopropulseurs hybrides qui nécessitent un système de sécurité mécanique, tandis que l'hydraulique régresse hors des camions lourds en raison de ses inconvénients en termes de poids et de maintenance. Les actionneurs à alliage à mémoire de forme progressent à un TCAC de 9,60 %, tirant parti des rapports élevés force-masse pour remplacer les moteurs encombrants dans les fonctions de siège, d'aération et de verrouillage, libérant ainsi de l'espace dans l'habitacle. Les entraînements piézoélectriques répondent aux besoins de précision à la microseconde dans les injecteurs de carburant et les tableaux de bord haptiques, tandis que les solutions pneumatiques subsistent dans des segments commerciaux de niche où des systèmes d'air embarqués existent déjà.
Les perspectives de croissance reposent sur des microprogrammes d'auto-réglage activés par l'intelligence artificielle qui prolongent la durée de vie et réduisent le temps de calibration. Les actionneurs électriques intègrent désormais des puces de surveillance de l'état embarquées qui prédisent les modes de défaillance, réduisant les coûts de garantie. Les fournisseurs d'actionneurs à alliage à mémoire de forme s'associent aux équipementiers de rang 1 pour développer des techniques de frittage qui rapprochent la parité des coûts unitaires. Les fournisseurs de piézoélectriques poussent la fiabilité de qualité automobile sur de larges plages de températures pour remporter des contrats dans les interfaces homme-machine des habitacles. À mesure que les mises à jour à distance se généralisent, la modularité des microprogrammes permet aux équipementiers de déployer de nouveaux profils d'actionnement sans modifications matérielles, renforçant l'évolution du marché des actionneurs automobiles vers des fonctionnalités définies par logiciel.

Par Type de Mouvement :
Les Systèmes Linéaires Dominent le MarchéLes mécanismes linéaires représentaient 62,01 % de la taille du marché des actionneurs automobiles en 2025, soutenus par les ferme-portes, les rails de siège et les amortisseurs actifs. Les objectifs de durabilité des équipementiers favorisent les dispositifs linéaires électriques qui consomment 20 % moins d'énergie que leurs équivalents hydrauliques et s'intègrent facilement dans les réseaux d'alimentation 48 V. Les tableaux de bord de maintenance prédictive issus des données de course capturées dans le nuage réduisent les effondrements inattendus dans la suspension adaptative, améliorant le confort de conduite.
Bien que moins volumineux, les actionneurs rotatifs sont essentiels pour les systèmes de direction par câble électronique et le contrôle actif du roulis. De plus, les conceptions rotatives devraient enregistrer le TCAC le plus élevé à 7,72 % jusqu'en 2031. Les programmes de châssis avancés tels que le sMOTION de ZF offrent 80 mm de débattement en 0,5 s, démontrant comment les modules rotatifs à couple élevé améliorent la tenue de route dynamique. Les entraînements rotatifs de nouvelle génération emploient des aimants compacts ou des architectures sans terres rares pour contourner les risques d'approvisionnement tout en maintenant la densité de couple. Les fournisseurs intègrent des puces d'intelligence artificielle en périphérie qui enregistrent les signatures de microvibrations, permettant une recalibration en cours de vie, une fonctionnalité bien adaptée aux modèles de revenus basés sur les services en plein essor dans le marché des actionneurs automobiles.
Par Type d'Application :
Le Leadership du Papillon des Gaz Face à la DisruptionLes corps de papillon des gaz conservent encore une part de 24,28 % du marché des actionneurs automobiles en 2025, grâce au large parc de véhicules à moteur à combustion interne, mais l'essor des véhicules 100 % électriques supprime les besoins traditionnels de gestion de l'air. Pour rester pertinents, les fournisseurs de papillons des gaz intègrent des contrôleurs intelligents qui s'interfacent avec les systèmes avancés d'aide à la conduite pour la conformité aux limites de vitesse et la cartographie des émissions. Ils se diversifient également dans les vannes de dosage des empilements de piles à combustible à hydrogène.
Les actionneurs de suspension et de châssis, se développant à un TCAC de 7,43 % durant la période de prévision, bénéficient des systèmes de suspension active dans les véhicules électriques premium qui compensent le poids de la batterie. Les amortisseurs magnétorhéologiques répondent en quelques millisecondes aux entrées des capteurs, atténuant l'inconfort sur les routes inégales. Les actionneurs de frein bénéficient de la vague du freinage par câble électronique ; le dernier projet de ZF marque une commande charnière alors que les véhicules légers réduisent la tuyauterie hydraulique. Les mécanismes de réglage de siège migrent vers des câbles à alliage à mémoire de forme légers, et les systèmes de portes adoptent des modules à fermeture douce liés aux clés de smartphone. Les actionneurs de gestion thermique se développent rapidement dans les véhicules électriques, modulant les circuits de liquide de refroidissement pour la longévité de la batterie.
Par Propulsion de Véhicule :
Le Segment VE à Batteries Accélère la CroissanceLes véhicules 100 % électriques détenaient 45,35 % de la part du marché des actionneurs automobiles en 2025, croissant à un TCAC de 9,41 % car ils nécessitent un actionnement thermique, de freinage et de groupe motopropulseur précis pour l'efficacité et la sécurité. Les piles logicielles centralisées dans les véhicules 100 % électriques permettent une coordination inter-domaine, par exemple en intégrant le couple de freinage régénératif avec la fermeté de l'amortisseur pour la récupération d'énergie.
La demande d'actionneurs pour moteurs à combustion interne est en contraction, mais reste stable, notamment dans les marchés émergents où la dépendance à la combustion interne reste forte. Les technologies innovantes telles que les systèmes avancés de recirculation des gaz d'échappement et les actionneurs de géométrie de turbocompresseur jouent un rôle clé pour naviguer dans des réglementations environnementales de plus en plus strictes, aidant les constructeurs à se conformer à des règles qui s'approchent progressivement des dates d'élimination progressive.
Pendant ce temps, les véhicules hybrides servent de pont vital dans cette transition, intégrant des composants sophistiqués tels que les embrayages électroniques et les actionneurs de refroidissement de moteur. Ces ajouts augmentent considérablement le nombre total d'unités requises, illustrant un mélange de tradition et d'innovation.
Les véhicules électriques à pile à combustible (FCEV), bien qu'encore acteurs mineur sur le marché actuel, utilisent des technologies de pointe telles que les vannes à hydrogène haute pression et les volets d'humidificateur. Ces applications de niche devraient connaître une croissance considérable, notamment au sein des flottes de véhicules lourds, d'ici 2031, annonçant une transformation du paysage automobile.
Par Type de Véhicule :
Les Voitures Particulières Tirent les VolumesEn 2025, les voitures particulières ont représenté une impressionnante part de 70,85 % du marché des actionneurs automobiles, portée par une demande croissante des consommateurs pour des fonctionnalités de confort améliorées. Des éléments haut de gamme tels que les sièges à réglage électrique, les systèmes d'accès mains libres et les bouches de climatisation zonale sophistiquées sont devenus indispensables, transformant l'expérience de conduite en un confort optimal. Par ailleurs, la mise en œuvre obligatoire des Systèmes Avancés d'Aide à la Conduite (ADAS) augmente considérablement le nombre d'actionneurs intégrés dans chaque véhicule, garantissant que les voitures modernes sont non seulement confortables, mais également équipées des technologies les plus avancées.
Les bus enregistrent le CAGR le plus élevé, à 9,39 %, à mesure que les villes électrifient leurs flottes. Les mécanismes d'accessibilité à plancher bas et d'agenouillage des bus stimulent les volumes d'actionneurs linéaires, tandis que les boucles de gestion thermique atténuent la chaleur des batteries dans les cycles d'utilisation urbains.
Les véhicules utilitaires légers maintiennent leur croissance grâce à la demande du commerce électronique, en intégrant des actionneurs intelligents pour les portes de chargement autonomes. Les poids lourds adoptent des actionneurs avancés de freinage, de direction et de suspension pour répondre aux normes de sécurité et ouvrir la voie à l'autonomie de niveau 4 dans les plateformes logistiques.
Par Canal de Vente :
La Domination des Équipementiers d'Origine Façonne l'InnovationLes équipementiers d'origine ont absorbé 80,11 % de la part du marché des actionneurs automobiles en 2025, car la complexité de l'intégration lie les fournisseurs à des contrats de plateforme pluriannuels. Les équipementiers de rang 1 co-développent des essieux électriques, des systèmes de freinage par câble électronique et des actionneurs zonaux qui intègrent dès l'origine des microprogrammes de cybersécurité et de sécurité fonctionnelle.
Le marché secondaire connaît un TCAC robuste de 8,51 % projeté jusqu'en 2031. Ce secteur dynamique joue un rôle crucial en fournissant des pièces de rechange pour des composants essentiels de véhicules tels que les moteurs de portes, les lève-vitres et les volets de climatisation, notamment alors que les parcs de véhicules continuent de vieillir. Des acteurs notables du secteur comme Standard Motor Products et Continental élargissent leurs offres de frein de stationnement électronique, démontrant que même les systèmes automobiles les plus avancés peuvent trouver leur place sur le marché secondaire. Par ailleurs, l'avènement des mises à jour à distance (OTA) crée un marché hybride dynamique où les équipementiers d'origine peuvent directement proposer des améliorations de fonctionnalités aux propriétaires de véhicules, fusionnant harmonieusement les frontières commerciales traditionnelles et révolutionnant la façon dont les consommateurs interagissent avec leurs véhicules.
Analyse Géographique
Marché des Actionneurs Automobiles en Asie-Pacifique
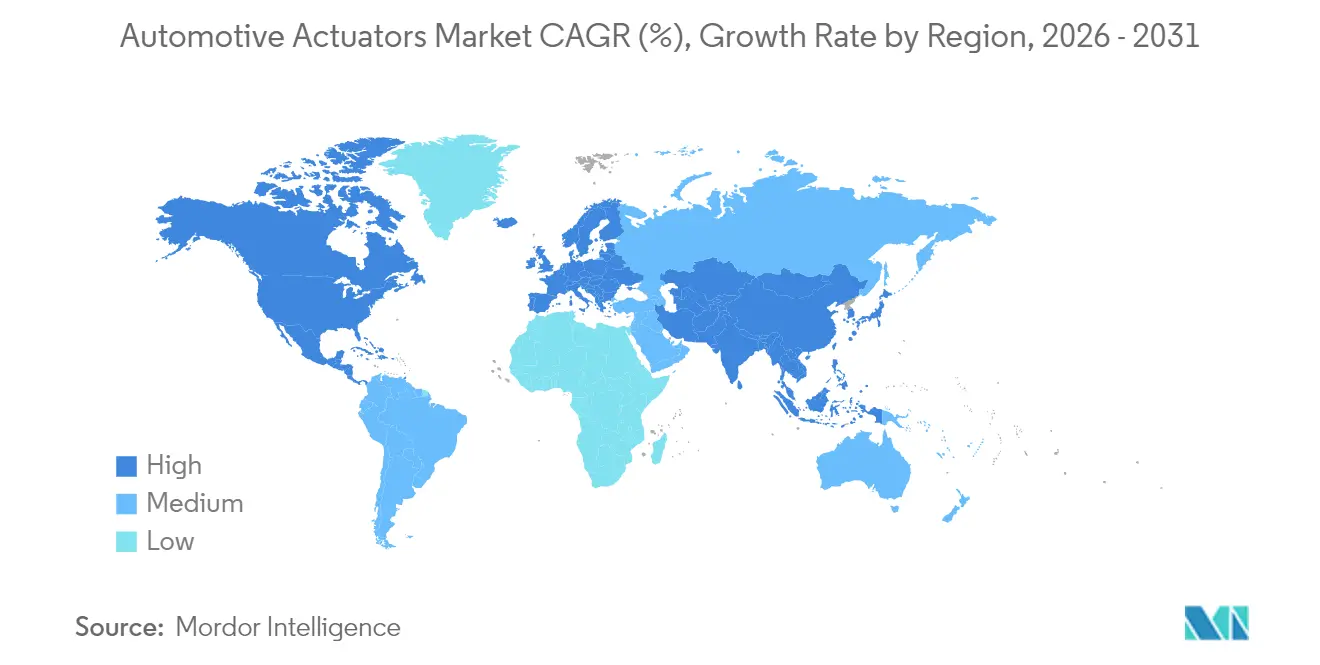
L'Asie-Pacifique détenait 41,86 % de la taille du marché des actionneurs automobiles en 2025 et connaîtra une croissance à un CAGR de 8,48 % jusqu'en 2031. L'essor de la production de véhicules électriques en Chine stimule la demande régionale, soutenu par des subventions étatiques et une fabrication à grande échelle. L'objectif de production de six millions d'unités de l'ASEAN à l'horizon de la prochaine décennie offre des pôles secondaires qui attirent les usines de rang 1, atténuant ainsi les risques géopolitiques. Le Japon et la Corée du Sud s'appuient sur leur expertise en électronique pour exporter des actionneurs de haute précision, tandis que l'Inde intensifie sa production rentable pour les marchés intérieur et à l'exportation.
Marché des Actionneurs Automobiles en Amérique du Nord
L'Amérique du Nord se développe régulièrement en matière de conformité réglementaire et d'incitations à la relocalisation industrielle. La règle multi-polluants de l'EPA impose de nouveaux actionneurs pour moteurs à combustion, tandis que l'Inflation Reduction Act soutient la localisation de la chaîne d'approvisionnement des véhicules électriques.
Marché des Actionneurs Automobiles en EMEA et en Amérique du Sud
L'Europe reste technologiquement avancée mais contrainte sur le plan de la chaîne d'approvisionnement en raison de son exposition aux terres rares. La directive Euro 7 et le Règlement général sur la sécurité II maintiennent la demande en actionneurs tant dans le groupe motopropulseur que dans les systèmes ADAS. La production de 10 millions de caméras par Continental et les contrats de freinage par câble remportés par ZF illustrent le leadership de Continental, mais la couverture des matières premières et les coûts énergétiques pèsent sur la rentabilité. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud accusent un retard réglementaire, mais représentent un espace de croissance à long terme dès lors que l'accessibilité financière rejoindra les courbes de coûts des actionneurs intelligents.
Paysage réglementaire
Les règles de sécurité et d'automatisation augmentent le contenu en actionneurs par véhicule, notamment dans les domaines du freinage, de la direction et du châssis. Dans l'Union européenne, le Règlement général sur la sécurité II (GSR II) impose plusieurs fonctions ADAS dans tous les nouveaux véhicules à partir de juillet 2024, poussant les équipementiers vers des actionneurs plus précis et diagnosticables, intégrés à des architectures E/E centralisées. Les attentes mondiales en matière de sécurité fonctionnelle sont également ancrées par la norme ISO 26262 (édition 2018), qui continue de façonner les pratiques de développement et de validation des ECU d'actionneurs, des capteurs et des logiciels.
Les règles en matière de cybersécurité et de conduite automatisée renforcent les exigences relatives aux réseaux embarqués qui commandent et mettent à jour les actionneurs. Le WP.29 de la CEE-ONU continue de faire évoluer les dispositions relatives aux dossiers de sécurité des systèmes by-wire et de conduite automatisée ainsi qu'à la surveillance en service, renforçant ainsi la nécessité de commandes d'actionneurs sécurisées et mises à jour. Aux États-Unis, le cadre de la Section 232 impose un tarif de 25 % sur des pièces automobiles spécifiques, et en 2026 a rouvert un processus de fenêtre d'inclusions pour les pétitions, ajoutant une charge de conformité et de documentation pour les importateurs tout en encourageant certaines chaînes d'approvisionnement d'actionneurs et de sous-composants à se régionaliser.
Analyse de la chaîne de valeur
La chaîne de valeur des actionneurs automobiles part des matériaux et de l'électronique en amont (aimants aux terres rares, acier, cuivre, capteurs et microcontrôleurs de qualité automobile), passe par la fabrication de composants de précision (engrenages, roulements, stators/rotors, boîtiers), puis vers l'intégration Tier-1 de modules mécatroniques avec logiciel embarqué, et enfin vers l'installation par les équipementiers sur les plateformes véhicules. Les équipementiers Tier-1 co-conçoivent de plus en plus les actionneurs avec les constructeurs pour répondre aux attentes en matière de sécurité fonctionnelle et de cybersécurité, et implantent souvent leur production près des usines des constructeurs pour soutenir une logistique en juste-à-séquence et réduire les stocks en bord de ligne.
Les principaux points de tension incluent les longs cycles de validation des constructeurs (généralement de 12 à 24 mois), une capacité d'usinage de haute précision limitée, et des perturbations périodiques dans les semi-conducteurs de qualité automobile qui peuvent bloquer la fabrication des ECU d'actionneurs. La concentration des sources d'approvisionnement en terres rares amplifie à la fois le risque de coût et de continuité pour les actionneurs à moteur, ce qui pousse les conceptions vers des architectures pauvres en terres rares ou sans aimant, accompagnées de stratégies d'aimants recyclés. L'activité récente des programmes montre un déplacement de la valeur vers des systèmes intégrés à commande électronique, notamment ZF qui a démarré la production en série de sa suspension pneumatique à commande électronique OptiRide pour Hyundai (juin 2025) et Schaeffler qui a annoncé le lancement de la production en volume d'un système de direction des roues arrière intelligent pour un équipementier allemand début 2026.
Paysage Concurrentiel
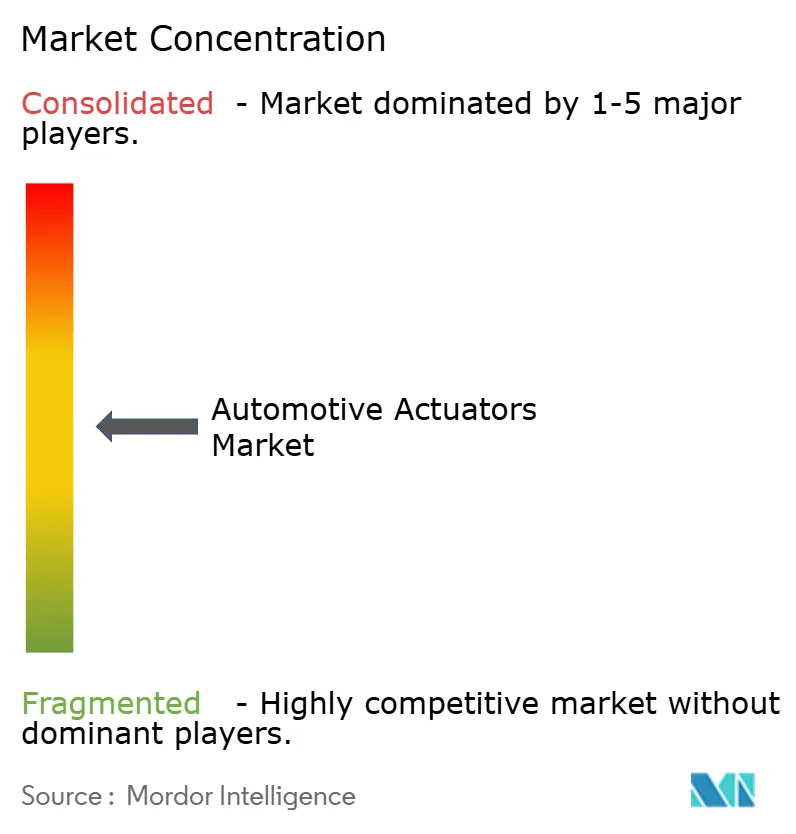
Le marché des actionneurs automobiles est modérément consolidé. Bosch, Denso et Continental couvrent l'expertise chimique, mécanique et logicielle, maintenant des avantages d'échelle. BorgWarner vise 10 milliards USD de revenus issus des produits électriques en 2027 via des moteurs à épingle à cheveux haute tension et des différentiels croisés électriques qui regroupent la fonctionnalité des actionneurs[3]. Le contrat important de freinage par câble électronique de ZF démontre la confiance des équipementiers dans les systèmes de sécurité entièrement électroniques, érodant la prééminence hydraulique.
L'actionneur Solligence de Johnson Electric illustre des solutions intelligentes combinant le diagnostic par intelligence artificielle avec une mécanique bistable pour des économies d'énergie. Les spécialistes des alliages à mémoire de forme s'associent aux équipementiers de rang 1 pour intégrer des entraînements compacts dans les intérieurs de luxe, élargissant la diversification des fournisseurs. La rareté des terres rares ouvre la voie aux startups sans aimant, tandis que les grands acteurs investissent dans des circuits de recyclage et le double approvisionnement. Des coentreprises telles que l'essieu électrique AISIN-BMW et les collaborations Honda-Nissan-Mitsubishi illustrent des stratégies de plateforme de consolidation qui répartissent les coûts de recherche et développement. La conformité aux normes ISO 26262 et aux règles de cybersécurité UNECE élève les barrières à l'entrée, préservant l'effet de levier des acteurs établis, mais sans les immuniser contre les nouveaux entrants axés sur les logiciels.
Leaders du Secteur des Actionneurs Automobiles
-
Robert Bosch GmbH
-
Denso Corporation
-
Mitsubishi Electric Corporation
-
BorgWarner Inc.
-
Johnson Electric Holdings Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Actionneurs Automobiles Entreprises couvertes dans ce rapport
- Robert Bosch GmbH
- Denso Corporation
- BorgWarner Inc.
- Johnson Electric Holdings Limited
- Mitsubishi Electric Corp.
- ZF Friedrichshafen AG
- Continental AG
- Valeo SA
- Aisin Corporation
- Hitachi Astemo
- Nidec Corporation
- CTS Corporation
- HELLA GmbH & Co. KGaA
- Magneti Marelli
- Mahle GmbH
- Knorr-Bremse AG
- Schaeffler AG
- Sensata Technologies Inc.
- Vitesco Technologies GmbH
Opportunités de marché et perspectives d'avenir
Le passage vers des véhicules définis par logiciel et des plateformes électrifiées crée un espace blanc pour des actionneurs associant mécatronique, diagnostics embarqués et capacité de mise à jour sécurisée, notamment dans les systèmes de châssis, de freinage et de fermeture. Une opportunité visible est le passage d'une suspension passive à une suspension entièrement active dans les programmes de véhicules à énergies nouvelles, soutenu par de nouvelles capacités et actions d'industrialisation, telles que Tenneco (Monroe) achevant une ligne de production entièrement automatisée pour des actionneurs de suspension entièrement active à son site de Suzhou (juin 2026) et l'acceptation signalée d'une ligne de production d'actionneurs de suspension active nationale en Chine avec propriété intellectuelle indépendante (juin 2026). Pris ensemble, ces étapes indiquent une montée en échelle au-delà des niches premium et élargissent la base d'équipement adressable pour des actionneurs linéaires et rotatifs à plus forte valeur.
Les fonctions de confort et d'accès migrent également vers des systèmes électromécaniques pouvant être intégrés à des contrôleurs centraux et à des modèles d'activation de fonctionnalités. Stabilus a positionné les systèmes électromécaniques de commande de portes comme un domaine de croissance et a publié une estimation selon laquelle le marché mondial des actionneurs électromécaniques de portes passerait d'environ un million d'unités en 2025 à cinq millions d'unités d'ici 2029, renforçant la demande pour des solutions d'actionnement compactes, silencieuses et à faible consommation. La localisation de la fabrication constitue un autre vecteur d'opportunité : les investissements dans la production de moteurs et de mécatronique adjacents aux actionneurs, notamment Nidec India posant la première pierre à Neemrana pour des moteurs automobiles et des actionneurs de blocage de parc (achèvement prévu en septembre 2026) et MCE Holdings lançant le MCE Auto Hub à Serendah, en Malaisie (50 millions de RM, juillet 2026), soutiennent la résilience de l'approvisionnement régional et une réactivité plus rapide aux programmes des constructeurs.
Développements industriels récents dans Marché des Actionneurs Automobiles
- Avril 2026 : BorgWarner a remporté trois contrats de moteurs électriques en Chine et en Corée du Sud, dont un moteur générateur pour une transmission hybride à trois vitesses utilisant une technologie de bobinage à épingle à cheveux ultra-courte. Ces contrats relient le contenu moteur et actionneur adjacent aux plateformes de groupes motopropulseurs électrifiés et renforcent la demande des Tier-1 pour une densité de puissance plus élevée et une évolutivité de fabrication à mesure que les lancements de production progressent.
- Avril 2025 : Continental a lancé Aumovio en tant que marque dérivée axée sur les véhicules définis par logiciel, associant capteurs et électronique à des solutions de mouvement et de contrôle centrées sur les actionneurs. Cette initiative soutient une intégration plus poussée entre le matériel d'actionnement et les piles logicielles centralisées, alignant les feuilles de route des fournisseurs avec les architectures des constructeurs qui privilégient les diagnostics et la capacité de mise à jour.
- Avril 2025 : Standard Motor Products a élargi son programme d'actionneurs de frein de stationnement électronique pour une gamme plus large de véhicules importés et nationaux. Une couverture de catalogue plus large renforce la disponibilité sur le marché de rechange des actionneurs électromécaniques critiques pour la sécurité et améliore la continuité de service à mesure que les freins de stationnement électroniques se généralisent sur les plateformes véhicules.
Marché des Actionneurs Automobiles Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Dans le cadre de cette étude, le marché des actionneurs automobiles couvre la valeur des actionneurs utilisés dans les véhicules routiers pour convertir l'énergie électrique, hydraulique ou pneumatique en mouvement contrôlé destiné aux fonctions du véhicule.
Exclusions du périmètre : Nous excluons les actionneurs industriels non automobiles ainsi que l'utilisation d'actionneurs dans les équipements hors route, sauf s'ils sont fournis en tant qu'équipements de qualité automobile.
Aperçu de la Segmentation
- Par Technologie d'Actionnement
- Actionneurs Électriques
- Actionneurs Électromécaniques
- Actionneurs Hydrauliques
- Actionneurs Pneumatiques
- Actionneurs Piézoélectriques
- Actionneurs à Alliage à Mémoire de Forme
- Par Type de Mouvement
- Linéaire
- Rotatif
- Par Type d'Application
- Papillon des Gaz
- Frein
- Transmission et Groupe Motopropulseur
- Réglage du Siège
- Porte et Fermeture
- Climatisation et Gestion Thermique
- Suspension et Châssis
- Rétroviseur et Éclairage
- Par Propulsion de Véhicule
- Moteur à Combustion Interne (MCI)
- Véhicules Électriques Hybrides (VEH)
- Véhicule 100 % Électrique (VE à Batteries)
- Véhicules Hybrides Rechargeables (VHR)
- Véhicule Électrique à Pile à Combustible (VEPC)
- Par Type de Véhicule
- Voitures Particulières
- Véhicules Utilitaires Légers
- Véhicules Utilitaires Lourds
- Véhicules Hors Route et à Usage Spécial
- Par Canal de Vente
- Équipementiers d'Origine (OEM)
- Marché Secondaire
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Viêt Nam
- Indonésie
- Philippines
- Thaïlande
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats Arabes Unis
- Arabie Saoudite
- Turquie
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les travaux documentaires ont débuté par la constitution d'une base factuelle à partir des données de production de véhicules, du parc automobile et des flux commerciaux qui influencent directement la demande et la tarification des actionneurs. Des sources publiques telles que les statistiques de production de l'OICA, les pages de l'UNECE, les pages de réglementation de sécurité du US DOT, les indicateurs d'électrification de l'AIE et les portails douaniers nationaux ont été utilisées pour cartographier l'évolution du contenu par véhicule selon les régions et identifier les tendances de volume.
Nous avons ensuite examiné les rapports annuels des entreprises, les présentations aux investisseurs et la presse spécialisée automobile afin de suivre les évolutions du mix produit, par exemple le remplacement de l'actionnement hydraulique par l'actionnement électrique pour certaines fonctions. Un abonnement payant axé sur les données financières et les actualités des entreprises a permis de recouper l'évolution des revenus des fournisseurs à forte composante d'actionneurs, et une base de données de brevets a été utilisée pour évaluer les domaines où l'activité de conception est en hausse (par exemple dans le freinage, les fermetures et la gestion thermique). Les sources mentionnées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont été utilisées pour collecter des données, valider des hypothèses et clarifier des points ouverts.
Entretiens Primaires et Enquêtes
Des entretiens primaires et des enquêtes courtes ont été menés auprès de fournisseurs d'actionneurs, de distributeurs de composants et de spécialistes des systèmes de véhicules, puis complétés par des contributions de responsables en ingénierie et en achats au sein d'équipes proches des équipementiers. Ce marché étant mondial, nous avons veillé à ce que les retours couvrent les principaux pôles de production de véhicules ainsi que les régions où les calendriers d'adoption réglementaire et d'électrification peuvent rapidement modifier le contenu en actionneurs et les hypothèses de prix de vente moyen.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 16 % | APAC : 49 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 33 % |
| Acteurs de plus petite taille : 16 % | Managers : 52 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit à l'aide d'une reconstruction descendante du bassin de demande, partant de la production de véhicules par région et par mix de groupes motopropulseurs, puis appliquant le contenu en actionneurs par véhicule et par fonction pour atteindre la demande totale en unités. Pour ancrer le modèle dans la réalité, nous avons utilisé des données telles que la répartition entre véhicules particuliers et commerciaux, l'adoption de fonctionnalités ajoutant des actionneurs (sièges électriques, hayons électriques, accélérateur électronique, progression du freinage par câble), la part des véhicules électrifiés et l'intensité de remplacement pour les applications à fort mouvement.
Nous avons corroboré les totaux par des approximations ascendantes sélectives, principalement des vérifications du prix de vente moyen multiplié par le volume pour les applications clés, ainsi que des vérifications de l'évolution des revenus des fournisseurs. Lorsqu'une application présentait une visibilité publique limitée, nous avons comblé les lacunes par des fourchettes conservatrices. Pour les prévisions, nous avons eu recours à une analyse de scénarios afin de représenter différentes trajectoires pour le rythme d'électrification, l'adoption des réglementations de sécurité et la substitution technologique des actionneurs, sans imposer une courbe linéaire unique. Les hypothèses n'ont été finalisées qu'après avoir été soumises à l'épreuve des répondants primaires qui suivent les évolutions des plateformes et les cycles d'approvisionnement.
Validation des Données et Cycle de Mise à Jour
Avant validation finale, les résultats du modèle sont triangulés par rapport à des signaux indépendants tels que les plans de production de véhicules, les totaux de production régionaux et les évolutions observables de la pénétration des fonctionnalités qui modifient directement le nombre d'actionneurs. Des vérifications des écarts sont effectuées par région et par application majeure afin que les sauts inhabituels soient signalés, examinés et corrigés, et une revue par un second analyste est réalisée pour confirmer les formules et les hypothèses.
Si un écart majeur apparaît, ou si un changement externe modifie les prévisions de demande — par exemple un changement réglementaire ou une révision importante de la production — les répondants sont recontactés pour vérifier à nouveau les facteurs clés. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées en cas d'évolutions significatives. Juste avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vue la plus récente, étayée par les données les plus récentes disponibles.
Taille du Marché des Actionneurs Automobiles selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour les actionneurs automobiles peuvent sembler très éloignées les unes des autres, même lorsque le nom du sujet paraît identique. L'écart provient généralement de différences dans l'année de référence utilisée pour le dimensionnement, de ce que chaque étude comptabilise comme actionneur, et de la manière dont la pénétration des fonctionnalités et la tarification sont traitées selon les régions.
Les totaux de production de véhicules, les vérifications du contenu par véhicule au niveau des applications et la validation croisée avec l'évolution des revenus des fournisseurs constituent les points de preuve qui maintiennent l'estimation de Mordor Intelligence en adéquation avec le bassin de demande installée pour les actionneurs de qualité automobile, plutôt qu'avec les composants de mouvement industriels adjacents. Un autre facteur est la posture de prévision, car certaines publications intègrent des hypothèses d'électrification et d'adoption de fonctionnalités sans vérifier si ces fonctionnalités sont en équipement standard ou en option dans chaque catégorie de véhicule. Le calendrier des devises et le traitement de l'inflation peuvent également faire varier la valeur globale.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 23,39 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 27,90 milliards USD (2024) | Utilise une année de dimensionnement antérieure et peut élargir le périmètre par des découpages de segments plus larges susceptibles de capturer des modules liés aux actionneurs et un ensemble plus large de fonctionnalités pour véhicules électriques, ce qui peut augmenter le total avant même le début des prévisions. |
| Éditeur Sectoriel B | 23,40 milliards USD (2024) | Associe une valeur globale similaire à une année de base différente et une trajectoire de croissance à long terme plus élevée, ce qui suggère des hypothèses plus agressives pour la substitution des actionneurs portée par l'électrification et une progression plus rapide du prix de vente moyen dans le temps. |
En examinant l'ensemble du tableau, la majeure partie de l'écart s'explique par l'alignement de l'année de base et par ce que chaque étude comptabilise à l'intérieur du périmètre des actionneurs, suivi par la vitesse à laquelle le contenu et la tarification sont supposés progresser. En ancrant le modèle sur des signaux de véhicules et de fonctionnalités reproductibles, le résultat reste traçable jusqu'à une construction de demande claire qui peut être revérifiée lors des mises à jour.
Questions Clés Auxquelles le Rapport Répond
Quelle est la valeur actuelle du marché des actionneurs automobiles ?
La taille du marché des actionneurs automobiles est de 23,39 milliards USD en 2026.
À quelle vitesse la demande va-t-elle se développer au cours des cinq prochaines années ?
Le chiffre d'affaires devrait croître à un TCAC de 5,44 %, pour atteindre 30,53 milliards USD en 2031.
Quel segment d'application progresse le plus rapidement ?
Les actionneurs de suspension et de châssis affichent le TCAC le plus rapide à 7,43 % à mesure que les systèmes de suspension active se généralisent.
Pourquoi les actionneurs à alliage à mémoire de forme suscitent-ils de l'attention ?
Les dispositifs à alliage à mémoire de forme offrent une force élevée dans des enveloppes compactes, soutenant l'optimisation de l'espace intérieur et la réduction du poids.
Comment les pénuries de terres rares affecteront-elles les fournisseurs ?
La volatilité des matériaux encourage les conceptions de moteurs sans aimant et le contenu recyclé, augmentant les coûts de recherche et développement tout en réduisant les risques de dépendance.