
Taille et part du marché des kits carrosserie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
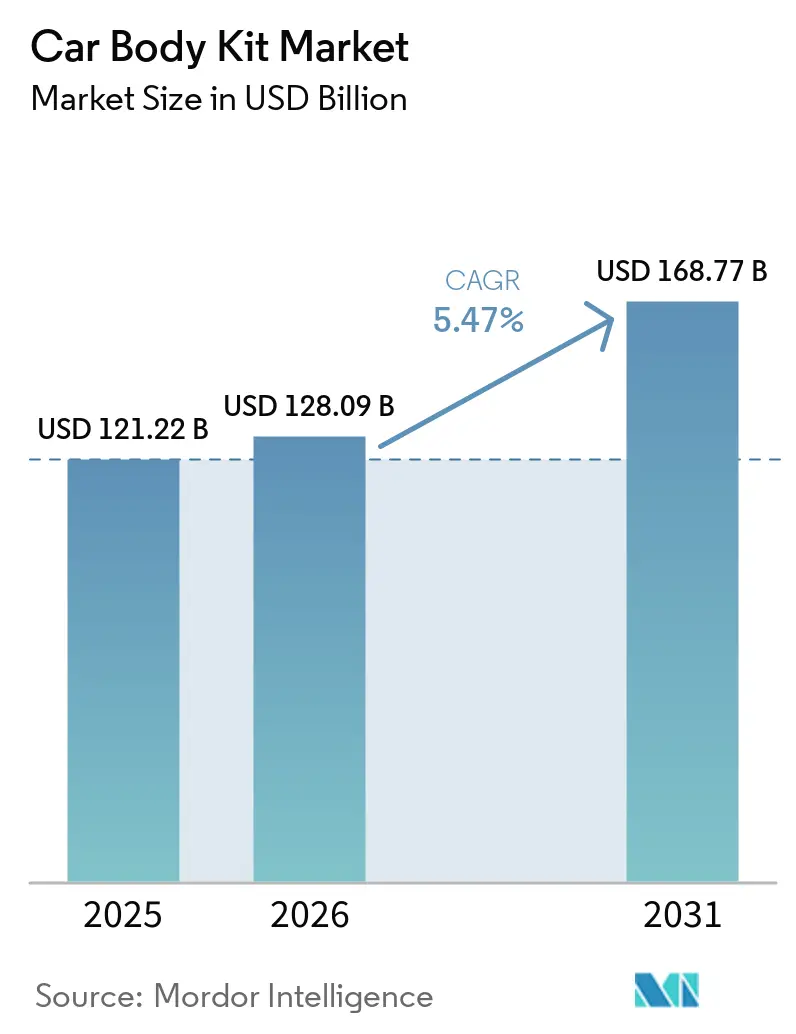
| Taille du Marché (2026) | 128.09 Milliards de dollars |
| Taille du Marché (2031) | 168.77 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.47 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des kits carrosserie par Mordor Intelligence
La taille du marché des kits de carrosserie automobile était évaluée à 121,22 milliards USD en 2025 et devrait atteindre 128,09 milliards USD en 2026 et 168,77 milliards USD d'ici 2031, avec un CAGR de 5,67 % de 2026 à 2031. Les cycles continus de renouvellement stylistique, l'essor des places de marché en ligne pour les pièces détachées et les packages aérodynamiques homologués par les constructeurs pour les véhicules électriques constituent les principaux catalyseurs de la demande. La région Asie-Pacifique détient déjà la part la plus élevée et bénéficie de réglementations permissives en matière de modification qui encouragent les améliorations esthétiques. Parallèlement, les vitrines numériques abaissent les barrières à l'entrée pour les préparateurs de niche, tandis que les pressions en faveur de la durabilité orientent la recherche sur les matériaux vers les composites à base de lin et de fibres recyclées. Le renforcement des réglementations de sécurité en Amérique du Nord et en Europe augmente toutefois les coûts de conformité pour les petits installateurs[1].
Principaux enseignements du rapport
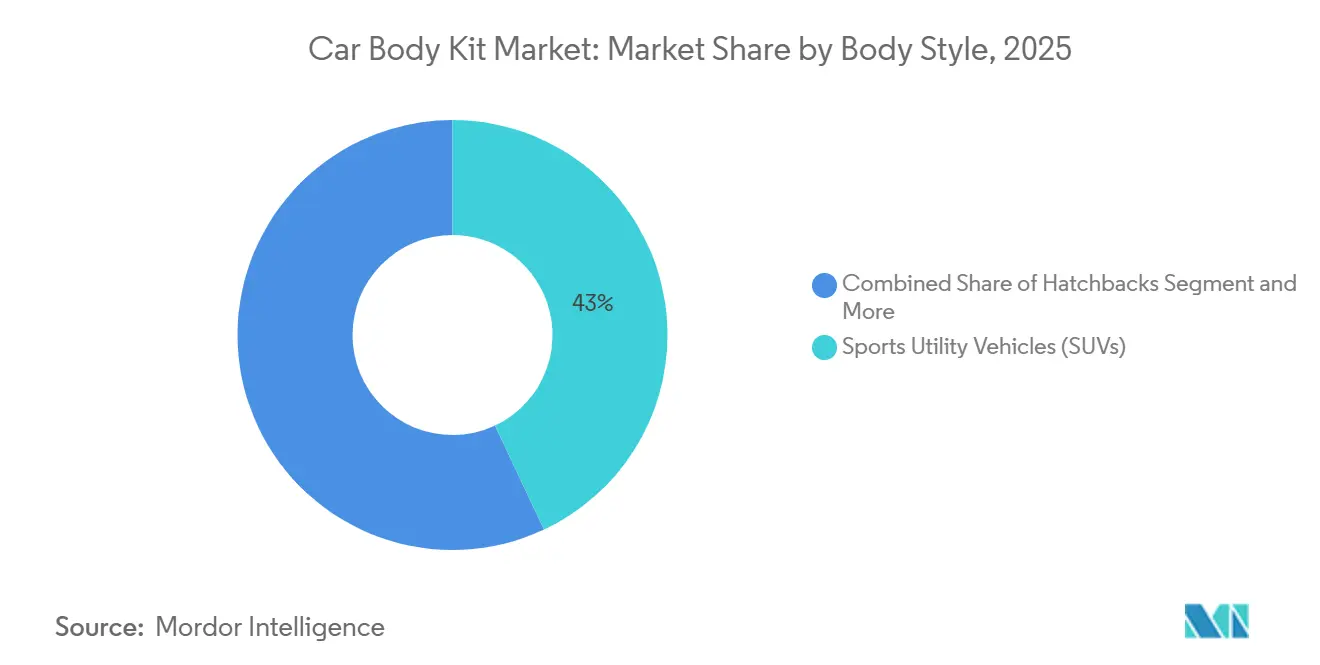
- Par style de carrosserie, les SUV détenaient 43,01 % de la part du marché des kits de carrosserie automobile en 2025, tandis que les monospaces (MPV) devraient afficher le CAGR le plus rapide de 7,11 % jusqu'en 2031.
- Par matériau, la fibre de verre a capté 38,46 % du chiffre d'affaires en 2025 ; la fibre de carbone devrait connaître la croissance la plus rapide avec un CAGR de 9,51 %.
- Par composant, les kits carrosserie complets représentaient 34,41 % des ventes en 2025 et affichent la croissance la plus soutenue avec un CAGR de 8,81 %.
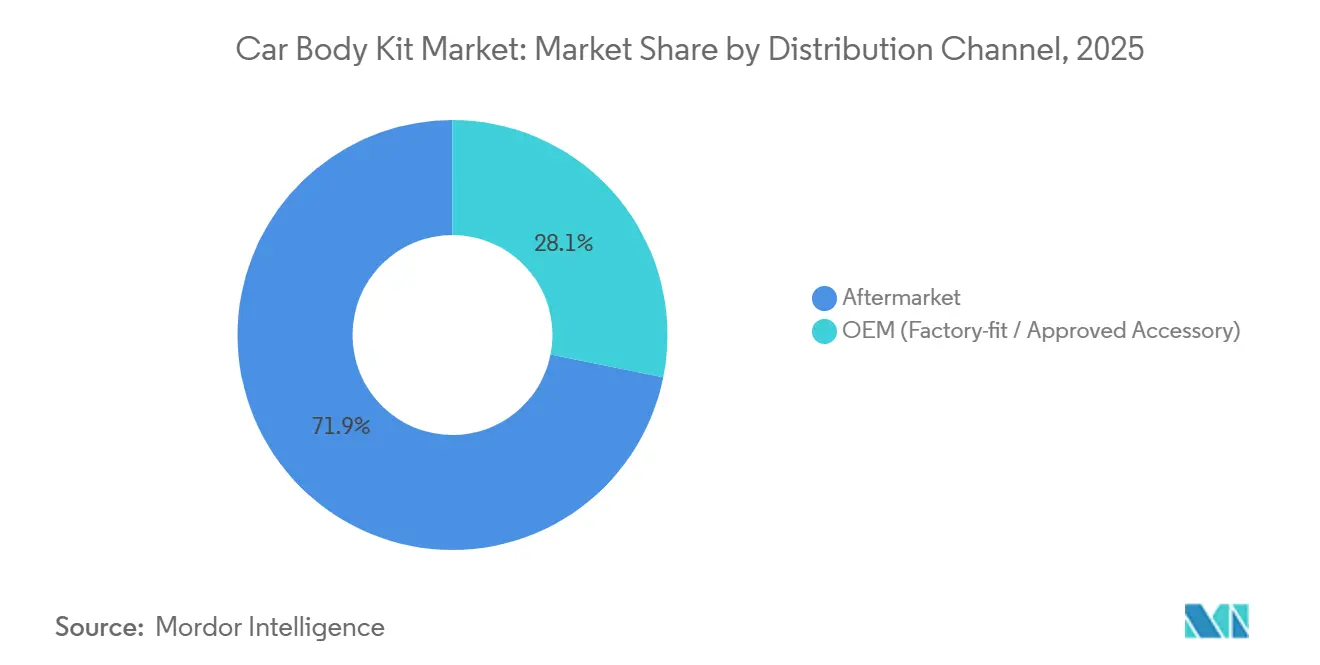
- Par canal de distribution, le marché secondaire a généré 71,86 % de la valeur en 2025, tandis que le canal OEM progresse au CAGR le plus rapide de 11,67 % jusqu'en 2031.
- Par canal de vente, les points de vente physiques contrôlent encore 60,73 % de la demande en 2025, tandis que les plateformes en ligne progressent à un CAGR de 11,67 %.
- L'Asie-Pacifique a contribué à hauteur de 46,56 % du chiffre d'affaires mondial en 2025 et devrait enregistrer le CAGR régional le plus élevé de 7,57 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion du commerce électronique | +1.2% | Mondial, avec des gains précoces en Amérique du Nord et en Asie | Court terme (≤ 2 ans) |
| Croissance du parc de voitures particulières | +1.0% | Mondial | Long terme (≥ 4 ans) |
| Adoption des kits de carrosserie aérodynamiquement optimisés | +0.9% | Amérique du Nord, Europe, Chine | Moyen terme (2-4 ans) |
| Personnalisation croissante des véhicules | +0.8% | Asie-Pacifique, Moyen-Orient, Amérique du Nord | Moyen terme (2-4 ans) |
| Matériaux bio-composites pour kits de carrosserie | +0.5% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Impression 3D pour kits sur mesure | +0.3% | Amérique du Nord, Europe, Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du commerce électronique pour les pièces du marché secondaire
Les vitrines numériques constituent le point d'entrée pour la découverte des kits, permettant aux passionnés de comparer les styles, les délais de livraison et la compatibilité vérifiée depuis un seul écran. Les ventes directes aux consommateurs éliminent les marges des distributeurs, permettant aux petits préparateurs de pratiquer des prix compétitifs tout en atteignant des clients à l'export qu'ils ignoraient auparavant. Les données de traitement des commandes collectées en ligne alimentent également des ajustements de conception rapides, aidant les marques à renouveler leurs moules en quelques semaines plutôt qu'en quelques saisons. Les guides de montage, les aperçus en réalité augmentée et les vidéos d'installation communautaires réduisent l'anxiété des acheteurs, incitant les nouveaux modificateurs à cliquer sur « acheter » en toute confiance. La dynamique de croissance persistera à mesure que les algorithmes des places de marché mettront en avant des produits de niche que les magasins traditionnels proposent rarement[2].
Croissance du parc de voitures particulières
Les parcs de véhicules vieillissent, mais les propriétaires souhaitent toujours un aspect showroom ; les rénovations esthétiques deviennent donc une solution intermédiaire attrayante avant l'achat d'un nouveau véhicule. Les anciens panneaux de carrosserie ne comportent pas de capteurs intégrés, ce qui signifie que les échanges de pare-chocs ou l'élargissement des ailes peuvent être effectués sans recalibrage complexe, ce qui maintient les coûts de main-d'œuvre à un niveau modeste. Sur les marchés soumis à de lourds droits d'importation, une remise à neuf visuelle coûte bien moins cher qu'un changement de véhicule, encourageant les ménages à prolonger le cycle de vie de leur voiture. Les ateliers de réparation stockent donc des pare-chocs en fibre de verre abordables et des lèvres en polyuréthane qui dissimulent les bosses tout en ajoutant du style. L'effet cumulatif est une base de demande large et durable pour les pièces de style d'entrée de gamme.
Adoption par les OEM de kits carrosserie élargis aérodynamiquement optimisés pour véhicules électriques
Les plateformes électriques partagent des proportions de châssis similaires, de sorte que les constructeurs s'associent à des bureaux de design pour différencier les silhouettes et retrouver leur identité de marque. Les élargisseurs d'ailes, diffuseurs et lèvres avant homologués en usine affûtent non seulement l'esthétique, mais réduisent également la traînée aérodynamique, générant des gains d'autonomie réels. Étant donné que les kits sont homologués par le constructeur, les acheteurs conservent une couverture de garantie complète, supprimant une hésitation majeure qui pèse sur les travaux de marché secondaire traditionnels. La Smart #5 préparée par BRABUS a mis en lumière ce modèle, alliant des attributs de performance à une documentation de conformité complète.
Préférence croissante pour la personnalisation des véhicules
Les réseaux sociaux récompensent l'originalité, poussant les conducteurs à aller au-delà de la peinture et des jantes d'origine vers des lignes extérieures sur mesure. La culture des influenceurs transforme un remplacement de pare-chocs en week-end en contenu partageable, renforçant une boucle de rétroaction qui normalise la modification même pour les automobilistes ordinaires. Les goûts régionaux varient — le Japon privilégie les lèvres subtiles de type OEM-plus tandis que le Moyen-Orient adopte les conversions à arches larges complètes — mais le fil conducteur commun est l'expression de soi. Les films d'habillage à faible coût et les jupes boulonnées permettent aux novices d'expérimenter avant de s'engager dans des pièces en carbone plus coûteuses. À mesure que la personnalisation se répand des voitures de performance aux véhicules du quotidien, les fournisseurs diversifient leurs catalogues pour couvrir des niches de véhicules toujours plus petites.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réglementations strictes en matière de modification | -0.6% | Amérique du Nord, Europe, Australie | Moyen terme (2-4 ans) |
| Coût élevé des kits en fibre de carbone | -0.4% | Mondial, particulièrement aigu sur les marchés émergents | Long terme (≥ 4 ans) |
| Surprimes d'assurance | -0.3% | Amérique du Nord, Europe, Australie | Court terme (≤ 2 ans) |
| Volatilité de la chaîne d'approvisionnement | -0.2% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes en matière de modification
Les agences de sécurité exigent la preuve que les pare-chocs, feux ou structures de collision modifiés satisfont toujours aux règles d'impact de base, et ces tests d'ingénierie ont un coût. Les installateurs doivent apposer des étiquettes de conformité et conserver la documentation, exposant les petits ateliers à des responsabilités en cas de lacunes administratives. Les réglementations diffèrent également selon les États ou les provinces, de sorte que les détaillants multi-sites jonglent avec des clauses chevauchantes relatives à la hauteur, à l'éclairage et à la protection des piétons. La bureaucratie ralentit les lancements de produits car chaque nouveau moule de pare-chocs peut nécessiter une nouvelle certification. À terme, seuls les préparateurs bien capitalisés peuvent se permettre ces obstacles, réduisant le nombre de concurrents et le choix des consommateurs dans les régions fortement réglementées.
Coût élevé des kits premium en fibre de carbone
Le tissage carbone est synonyme de performance, mais le temps de stratification, l'énergie des autoclaves et la découpe spécialisée maintiennent les prix élevés. Même si les fibres recyclées et les résines biosourcées promettent des économies, les coûts affichés dépassent encore largement ceux de la fibre de verre, décourageant les acheteurs en dehors des segments de luxe. Lorsqu'un kit complet coûte plus cher qu'une citadine d'occasion, les passionnés des économies émergentes se tournent vers des plastiques moins chers ou des superpositions partielles. Les revendeurs s'inquiètent également des coûts de réparation, car le carbone fissuré nécessite des réparations expertes et non un simple mastic et une peinture. Tant que des alternatives évolutives telles que les stratifiés hybrides lin-carbone ne passeront pas des lignes pilotes aux presses de masse, le plafond de marché du carbone restera limité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par style de carrosserie :
les SUV en tête, les monospaces (MPV) accélèrentLes SUV ont représenté 43,01 % des ventes en 2025, leur conférant une influence prépondérante sur les feuilles de route produits. Les designers privilégient les protège-pare-chocs robustes, les spoilers de toit et les extensions d'arches qui renforcent l'image utilitaire prisée par les acheteurs de crossovers. La grande communauté de plateformes permet aux fabricants de moules d'amortir l'outillage sur plusieurs appellations commerciales, maintenant des prix attractifs malgré des dimensions de panneaux généreuses. Cet avantage d'échelle garantit également un rythme soutenu de styles restylés qui suivent les renouvellements de mi-cycle des constructeurs. Les festivals de tout-terrain saisonniers et les présentations sur les réseaux sociaux stimulent encore davantage la demande pour des esthétiques hautes et aventureuses.
Les monospaces (MPV), bien que plus modestes en termes absolus, enregistrent le CAGR le plus rapide de 7,11 % à mesure que les familles cherchent à ajouter du style à des véhicules autrement utilitaires. Les fournisseurs proposent des jupes latérales assorties à la carrosserie, des calandres illuminées et des spoilers discrets qui évitent de compromettre le dégagement des portes coulissantes. Les flottes de véhicules de transport à la demande adoptent des kits similaires pour se démarquer dans les files d'attente de prise en charge, créant une couche de revenus commerciaux. Les concessionnaires commercialisent ces packages comme des améliorations compatibles avec la garantie, rassurant les propriétaires méfiants vis-à-vis des risques du marché secondaire. Alors que le stationnement urbain reste difficile, les traitements MPV compacts mais stylés séduisent les conducteurs qui jonglent entre les trajets scolaires et les escapades du week-end.



Par matériau de kit de carrosserie :
la fibre de verre domine, la fibre de carbone progresseLa fibre de verre détenait 38,46 % de part en 2025 car ses mats de fils coupés durcissent rapidement, se poncent facilement et se réparent avec des outils courants. Des bibliothèques de moules vieilles de plusieurs décennies couvrent tout, des coupés classiques aux crossovers actuels, permettant aux ateliers de livrer des remplacements le jour même après des incidents de stationnement. Les carrossiers apprécient la stabilité du substrat, qui réduit les retouches de correspondance des couleurs. Les experts en sinistres d'assurance privilégient également la fibre de verre en raison de coûts de sinistres prévisibles, renforçant sa position sur le marché des volumes. Les artisans locaux créent même des styles en série limitée sans investissement en capital majeur, garantissant un flux constant de nouveaux styles.
La fibre de carbone devrait afficher le CAGR le plus rapide de 9,51 % jusqu'en 2031, les passionnés recherchant des économies de poids et le prestige du sport automobile. Les motifs de sergé visibles témoignent d'une exclusivité, de sorte que les propriétaires laissent souvent les panneaux non peints sous un vernis brillant pour un effet showroom. Les fournisseurs tempèrent les dépenses en proposant des capots à superposition partielle ou des coques de rétroviseurs qui offrent un impact visuel sans remplacement complet de la carrosserie. Les équipes de sport automobile alimentent le transfert de technologie, standardisant les stratifications pré-imprégnées que les marques du marché secondaire adaptent ensuite. Les discussions sur la durabilité mettent désormais en avant les hybrides lin-carbone qui réduisent la teneur en matières fossiles tout en conservant la rigidité, laissant entrevoir une adoption plus large une fois que les volumes de production augmenteront.
Par composant de kit de carrosserie :
les kits carrosserie complets gagnent en dynamismeLes packages carrosserie complets ont représenté 34,41 % de la taille totale du marché en 2025, reflétant un appétit pour un langage de design unifié plutôt que des améliorations disparates. Les préparateurs présentent des maquettes rendues qui révèlent comment les pare-chocs, les jupes et les diffuseurs s'articulent ensemble, persuadant les acheteurs de s'engager sur l'ensemble. Le résultat est un impact showroom comparable à une édition spéciale d'usine, obtenu sans crédit automobile. La tarification des packages comprend souvent la quincaillerie assortie à la couleur, ce qui fait gagner du temps aux installateurs qui cherchent des fixations correspondantes. Le lancement de bundles coordonnés simplifie également le marketing car une seule image phare circule sur les réseaux sociaux et les forums.
Ces mêmes kits affichent le CAGR le plus rapide de 8,81 % jusqu'en 2031, les prestataires de plans de paiement rendant les prix plus élevés accessibles grâce à des mensualités. Les séries en édition limitée avec plaques numérotées ajoutent une valeur de collection, stimulant l'adoption précoce avant l'épuisement des stocks. Les programmes d'approbation OEM renforcent encore l'attrait en garantissant la compatibilité des capteurs et les normes anticorrosion. Les ateliers préfèrent les packages car le travail groupé simplifie la planification et l'établissement des devis. À mesure que les applications de réalité augmentée permettent aux acheteurs de prévisualiser des conversions complètes dans leur allée, l'hésitation s'estompe et les cycles de mise à niveau se raccourcissent.
Par canal de distribution :
le marché secondaire prévaut, l'OEM renforce sa présenceLe marché secondaire indépendant représente 71,86 % du chiffre d'affaires en 2025, de sorte que son écosystème d'ateliers de moulage, de cabines de peinture et de vitrines de commerce électronique donne le ton concurrentiel. Les ateliers adaptent leurs catalogues aux goûts locaux, qu'il s'agisse de lèvres inspirées du drift au Japon ou d'évents d'ailes adaptés au désert dans le Golfe. Les producteurs agiles itèrent rapidement, sortant de nouveaux moules dans les mois suivant le lancement d'un véhicule, bien avant que les catalogues d'usine ne répondent. Fait important, le marché secondaire entretient des pièces pour les modèles abandonnés, maintenant les voitures plus anciennes stylées et sur la route. Les avis de bouche-à-oreille et les installations par des influenceurs cimentent la confiance dans les marques régionales de référence.
Les canaux OEM devraient connaître la croissance la plus rapide avec un CAGR de 11,67 % en termes relatifs, car les constructeurs voient des marges lucratives sur les pièces et un contrôle plus étroit de la marque. Les kits installés chez le concessionnaire arrivent pré-peints aux codes d'usine, rassurant les clients qui craignent des panneaux mal assortis. La continuité de la garantie d'usine minimise également l'anxiété liée à la valeur de revente par rapport aux modifications de tiers. Les alliances stratégiques avec des préparateurs de prestige injectent de la crédibilité tout en allégeant la charge de R&D sur les studios de design internes. À mesure que les constructeurs intègrent le financement des accessoires dans les prêts automobiles, la friction sur le prix initial diminue et l'adoption progresse.

Par canal de vente :
le hors ligne conserve son échelle, le en ligne progresse fortementLes points de vente physiques représentaient 60,73 % des ventes en 2025 car les installations complexes nécessitent des ponts élévateurs, des cabines de peinture et des équipements d'alignement qu'un garage domestique ne possède pas. Les consultations en face-à-face aident les acheteurs à naviguer dans la législation locale, les codes de peinture et les dégagements d'arches de roues. Les carrosseries détiennent souvent des panneaux d'échantillons afin que les clients puissent inspecter la profondeur du brillant ou la densité du tissage carbone avant de s'engager. Les tendances de mode régionales se propagent rapidement lorsqu'une voiture fraîchement transformée se gare devant le magasin, créant un panneau publicitaire tangible. Les programmes de fidélité fidélisent davantage les passionnés en proposant des entretiens périodiques et des bons de réduction.
Les plateformes en ligne, affichant un CAGR de 11,67 %, démocratisent l'accès à des styles rares autrefois réservés aux initiés des salons automobiles. Les configurateurs haute résolution associent les lignes de pare-chocs aux codes de peinture d'usine, réduisant les retours coûteux. La livraison directe depuis des entrepôts à l'étranger contourne les pénuries de stocks locaux, réduisant les délais pour les pièces spéciales. Les forums d'utilisateurs et les vidéos de déballage créent une preuve sociale, incitant les indécis à passer à l'achat. Les modèles de service hybrides permettent désormais aux clients de commander en ligne et de planifier une installation professionnelle dans des garages affiliés, alliant commodité et savoir-faire.
Analyse géographique
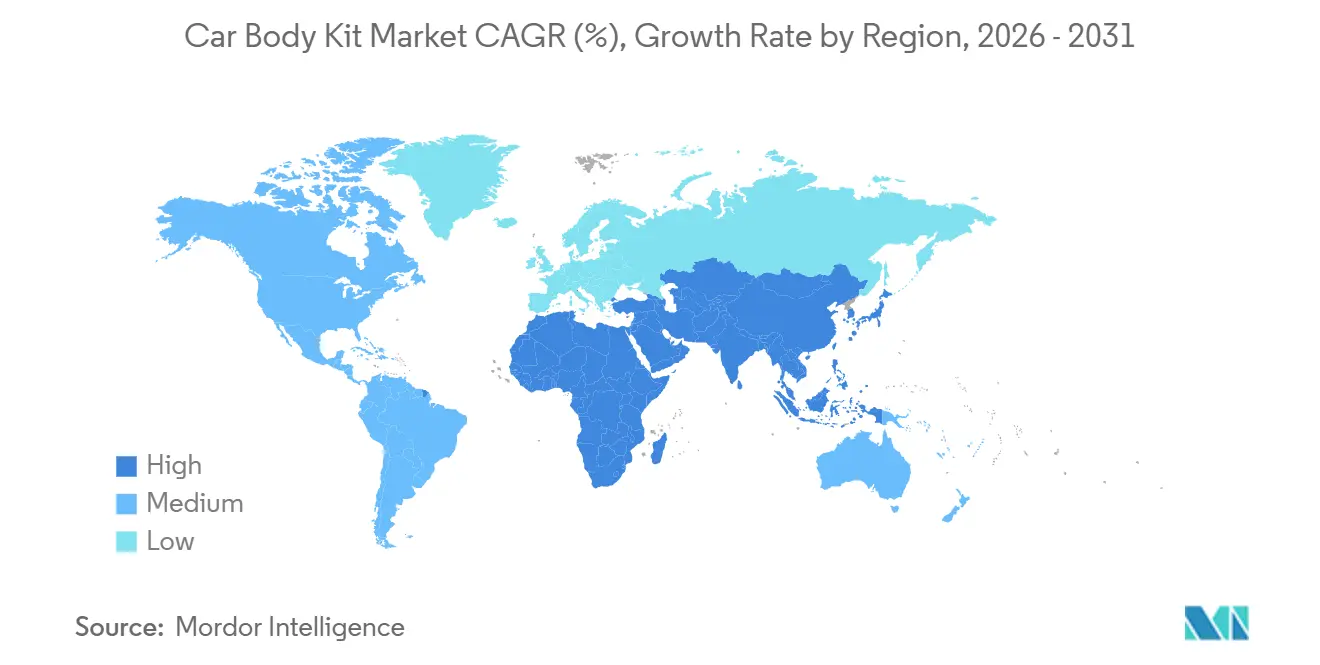
Marché des Kits de Carrosserie Automobile en Asie-Pacifique
La région Asie-Pacifique a représenté 46,56 % du chiffre d'affaires mondial en 2025 et devrait croître au CAGR le plus élevé, soit 7,57 %. Cette croissance est portée par plusieurs facteurs propres à la région. Au Japon et en Thaïlande, l'assouplissement des réglementations en matière de modification a créé un environnement où des cultures de tuning dynamiques prospèrent, permettant aux passionnés d'automobile de personnaliser leurs véhicules avec moins de restrictions. Dans l'ensemble de l'Asie du Sud-Est, la hausse des revenus des ménages permet à un plus grand nombre de consommateurs de dépenser pour des améliorations esthétiques, reflétant un intérêt croissant pour la personnalisation des véhicules. Par ailleurs, les fabricants locaux en Chine jouent un rôle crucial en produisant des moules à des prix compétitifs. Ces moules réduisent non seulement les délais d'exécution pour les expéditions à l'exportation, mais renforcent également la position de la région en tant que leader de l'offre, faisant d'elle un acteur clé sur le marché mondial.
Marché des Kits de Carrosserie Automobile en Amérique du Nord
L'Amérique du Nord continue d'enregistrer une demande soutenue, portée par un parc automobile vieillissant et une communauté de passionnés dynamique qui valorise la personnalisation des véhicules. Cependant, la croissance dans cette région est confrontée à des défis liés aux réglementations fédérales en matière de sécurité en cas de collision et aux majorations d'assurance, qui peuvent rendre les modifications plus coûteuses et complexes. Ces obstacles ont conduit les petits ateliers à se spécialiser dans la documentation de conformité, aidant ainsi les clients à naviguer dans le paysage réglementaire. Parallèlement, les plateformes en ligne élargissent l'accès aux pièces et aux services pour les acheteurs en zones rurales, qui manquent souvent d'un accès pratique aux magasins de pièces en milieu urbain. Cette portée géographique élargie contribue à compenser certains des défis posés par les exigences réglementaires, garantissant que la personnalisation reste accessible à un public plus large.
Marché des Kits de Carrosserie Automobile en Europe
L'Europe, connue pour sa riche histoire dans le sport automobile, est également soumise à certaines des réglementations de modification les plus strictes au monde. Les acheteurs dans cette région optent de plus en plus pour des composants certifiés TÜV afin de préserver la valeur de revente de leurs véhicules et d'éviter d'éventuels problèmes lors des contrôles techniques. L'essor de la mobilité électrique ouvre de nouvelles opportunités en matière de style innovant et de personnalisation, les consommateurs cherchant des moyens de personnaliser leurs véhicules électriques. Cependant, les difficultés économiques, notamment l'inflation et la réduction des dépenses discrétionnaires, limitent la capacité des consommateurs à investir dans ces améliorations. Malgré ces obstacles, l'Europe demeure un marché important où tradition et innovation se croisent, offrant des opportunités de croissance uniques à long terme.
Paysage concurrentiel
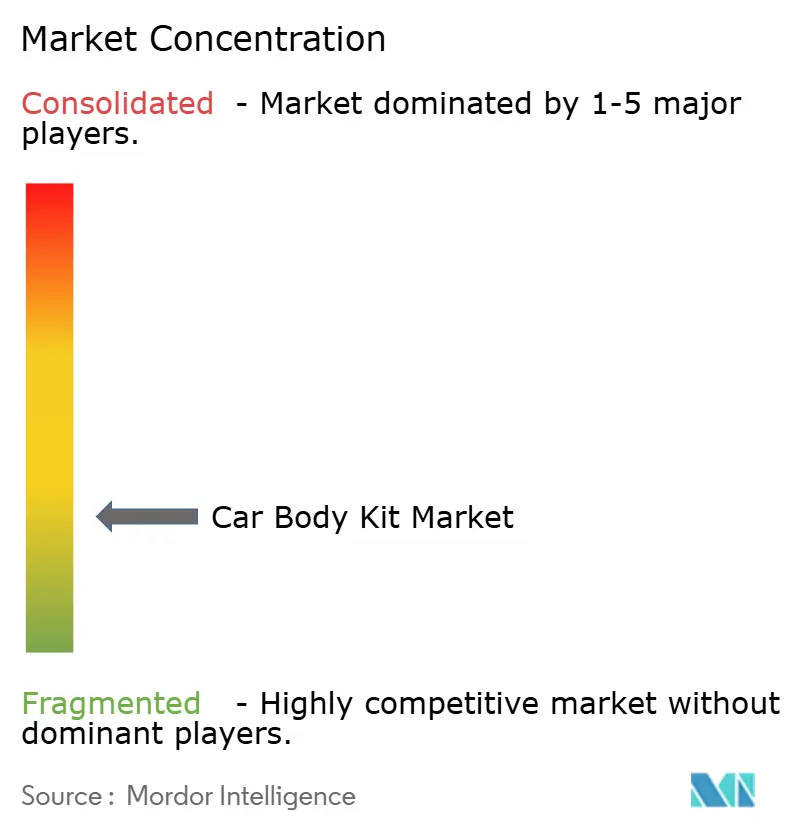
Concentration du Marché
Segment kits carrosserie complets sur le marché des kits carrosserie
Le marché des kits de carrosserie automobile reste largement dispersé, avec des dizaines de spécialistes régionaux se disputant leur place aux côtés d'une poignée de grandes marques de préparation. Liberty Walk, BRABUS, Mansory, ABT Sportsline et TECHART exercent une influence culturelle disproportionnée, mais de nombreux artisans de niche prospèrent encore en maîtrisant les goûts locaux. La liberté créative est élevée car aucun géant ne dispose du pouvoir d'achat pour dicter des normes de design universelles. Les communautés de fans sur les réseaux sociaux permettent même aux petites structures de lancer des tendances mondiales du jour au lendemain. Ce dynamisme favorise un renouvellement continu des styles qui maintient le marché vivant et imprévisible.
L'investissement technologique distingue les leaders : les simulations de dynamique des fluides computationnelle informent les ajustements aérodynamiques, tandis que les imprimantes 3D grand format réduisent les cycles de prototypage de semaines à quelques heures. La science des matériaux constitue également un champ de bataille, avec les stratifiés hybrides lin-carbone et le carbone recyclé portés par une vague de durabilité. Les préparateurs qui obtiennent des partenariats soutenus par les constructeurs accèdent aux données CAO, garantissant un ajustement parfait lors des lancements de nouveaux modèles. À l'inverse, les ateliers qui négligent la certification risquent d'être exclus des régions appliquant des audits de sécurité stricts. L'application des droits de propriété intellectuelle se renforce également, incitant les marques réputées à intégrer des étiquettes holographiques pour contrecarrer les moules contrefaits.
Les barrières à l'entrée sur le marché tournent moins autour des machines que de la marque, de la conformité et de la portée de distribution. Les vitrines de commerce électronique permettent aux nouveaux entrants de tester la demande à l'étranger sans coûteux réseaux de points de vente physiques, mais le service client et la gestion des garanties distinguent encore les acteurs premium des revendeurs en livraison directe. Les entreprises qui réussissent proposent des médias d'installation étape par étape, réduisant les taux de retour et renforçant la bonne volonté de la communauté. La collaboration avec des créateurs de contenu offre une exposition organique, souvent plus persuasive que la publicité traditionnelle. À mesure que les volumes de véhicules électriques augmentent, les préparateurs capables d'intégrer des boîtiers de capteurs et des canaux de refroidissement dans les panneaux aérodynamiques gagneront un avantage de premier entrant, préparant le terrain pour un nouveau reclassement concurrentiel.
Leaders du secteur des kits de carrosserie automobile
-
Brabus GmbH
-
TECHART Automobildesign GmbH
-
Mansory Design & Holding GmbH
-
Liberty Walk Co., Ltd.
-
ABT Sportsline GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Kits de Carrosserie Automobile Entreprises couvertes dans ce rapport
- Liberty Walk Co., Ltd.
- BRABUS GmbH
- Mansory Design and Holding GmbH
- TECHART Automobildesign GmbH
- ABT Sportsline GmbH
- Novitec Group
- Maxton Design
- LARTE Design
- APR Performance
- Extreme Dimensions (Duraflex)
- VARIS Co., Ltd.
- Prior-Design GmbH
Développements industriels récents dans Marché des Kits de Carrosserie Automobile
- Juillet 2026 : Suzuki a introduit le package de style GOZEL pour le Jimny Sierra et le Jimny Nomade (5 portes) au Japon, disponible via son réseau de concessionnaires dans le catalogue d'accessoires « Suzuki Select Plus ».
- Juillet 2026 : Liberty Walk a lancé un kit carrosserie complet pour la Lamborghini Urus, comprenant une lèvre avant, des jupes latérales, un diffuseur arrière, un aileron arrière, un aileron de coffre et des ailes élargies, avec des options supplémentaires.
- Juin 2026 : Suzuki a introduit une édition Sport du crossover SUV Fronx en Malaisie, avec des mises à jour esthétiques telles qu'une calandre noire piano, une barre chromée sombre, un logo noir et un becquet peint en noir.
- Juin 2026 : Suzuki a introduit un kit carrosserie homologué en usine pour la Swift Sport au Japon, développé avec le spécialiste du marché secondaire Awin, quelques mois après l'arrêt de la Swift Sport ZC33S Final Edition.
Périmètre du rapport mondial sur le marché des kits de carrosserie automobile
Un kit de carrosserie automobile comprend des composants aérodynamiquement optimisés, principalement des modifications extérieures, incluant généralement les pare-chocs avant et arrière (ailes), les jupes latérales et les spoilers pour la partie peinte de la voiture.
Le marché des kits de carrosserie automobile est analysé selon plusieurs dimensions de segmentation pour fournir une intelligence de marché complète. Par style de carrosserie, le marché est segmenté en hayon, berline, SUV et monospaces (MPV). Par matériau de kit de carrosserie, le marché est segmenté en fibre de verre, plastique ABS, polyuréthane, fibre de carbone et composites (PRFV, PRFC, etc.). Par composant de kit de carrosserie, le marché est segmenté en kits carrosserie complets, kits de pare-chocs avant et arrière, spoilers et ailerons, et autres composants (lèvres, jupes latérales, etc.). Par canal de distribution, le marché est segmenté en OEM (montage en usine / concessionnaires agréés) et marché secondaire. Par canal de vente, le marché est segmenté en ligne et hors ligne (boutiques spécialisées, etc.). Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et reste de l'Amérique du Nord), Amérique du Sud (Brésil, Argentine et reste de l'Amérique du Sud), Europe (Royaume-Uni, Allemagne, Espagne, Italie, France, Russie et reste de l'Europe), Asie-Pacifique (Inde, Chine, Japon, Corée du Sud et reste de l'Asie-Pacifique) et Moyen-Orient et Afrique (Émirats arabes unis, Arabie saoudite, Turquie, Égypte, Afrique du Sud et reste du Moyen-Orient et de l'Afrique).
Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Berlines à hayon |
| Berlines |
| Véhicules utilitaires sport (SUV) |
| Véhicules multi-usages (MPV) |
| Fibre de verre |
| Plastique ABS |
| Polyuréthane |
| Fibre de carbone |
| Composites |
| Kits carrosserie complets |
| Kits de pare-chocs avant et arrière |
| Spoilers |
| Autres composants (kit de lèvre, calandre avant, capots de préparation, etc.) |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Reste du monde | Amérique du Sud |
| Moyen-Orient |
| Style de carrosserie | Berlines à hayon | |
| Berlines | ||
| Véhicules utilitaires sport (SUV) | ||
| Véhicules multi-usages (MPV) | ||
| Matériau de kit carrosserie | Fibre de verre | |
| Plastique ABS | ||
| Polyuréthane | ||
| Fibre de carbone | ||
| Composites | ||
| Composant de kit carrosserie | Kits carrosserie complets | |
| Kits de pare-chocs avant et arrière | ||
| Spoilers | ||
| Autres composants (kit de lèvre, calandre avant, capots de préparation, etc.) | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Reste du monde | Amérique du Sud | |
| Moyen-Orient | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des kits de carrosserie automobile ?
Le marché était évalué à 121,22 milliards USD en 2025 et devrait enregistrer un CAGR de 5,67 % jusqu'en 2031.
Quel style de carrosserie génère le plus de ventes de kits ?
Les véhicules utilitaires sport (SUV) représentaient 43,01 % du chiffre d'affaires mondial en 2025.
Quel matériau est le plus utilisé dans les kits ?
La fibre de verre est en tête avec 38,46 % de part car elle équilibre coût et facilité de réparation.
Pourquoi l'Asie-Pacifique est-elle si dominante ?
Des réglementations de modification permissives et une fabrication rentable sous-tendent sa part de 46,56 % et le taux de croissance régional le plus élevé.
Les canaux en ligne dépassent-ils les magasins physiques ?
Les plateformes en ligne affichent le CAGR le plus rapide de 11,67 %, mais les points de vente physiques réalisent encore la plupart des installations complexes.
Quelles années ce rapport sur le marché des kits carrosserie couvre-t-il et quelle était la taille du marché en 2024 ?
En 2024, la taille du marché des kits carrosserie était estimée à 129,89 milliards USD. Le rapport couvre la taille historique du marché des kits carrosserie pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des kits carrosserie pour les années : 2025, 2026, 2027, 2028, 2029 et 2030.