
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
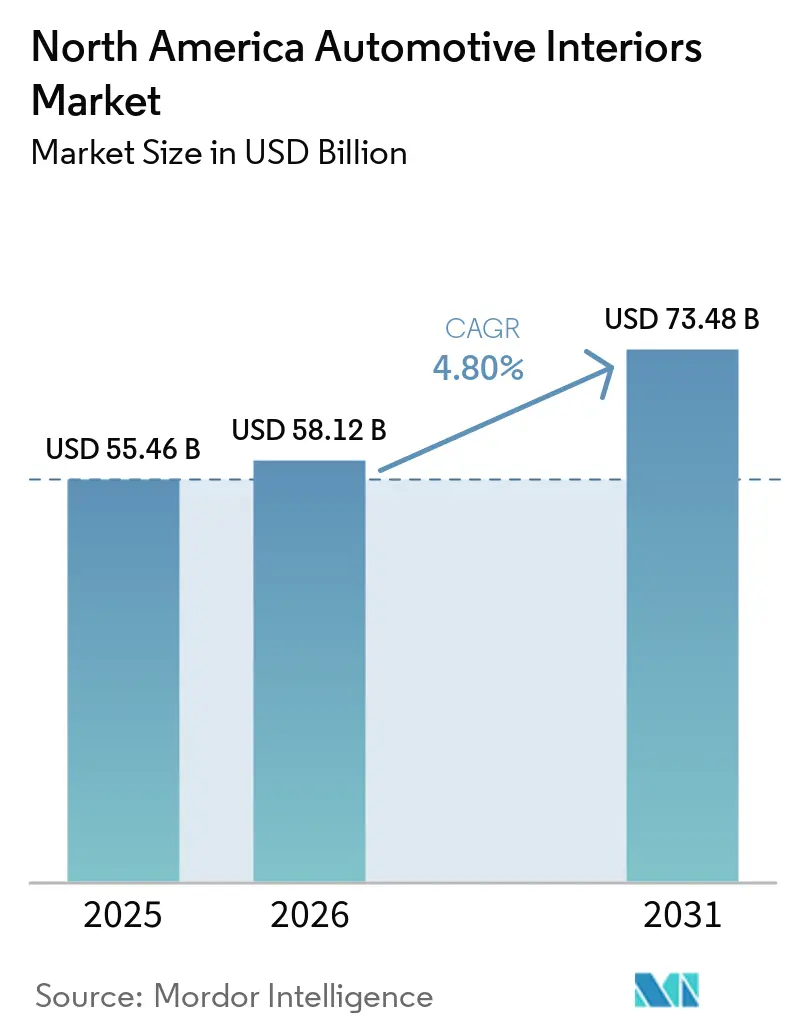
| Taille du marché de l'année de base (2025) | 55.46 Milliards de dollars |
| Taille du Marché (2026) | 58.12 Milliards de dollars |
| Taille du Marché (2031) | 73.48 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.80 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des intérieurs automobiles en Amérique du Nord par Mordor Intelligence
La taille du marché des intérieurs automobiles en Amérique du Nord était évaluée à 55,46 milliards USD en 2025, est estimée à 58,12 milliards USD en 2026, et devrait atteindre 73,48 milliards USD d'ici 2031, avec un CAGR de 4,80 % de 2026 à 2031. L'électrification continue, la monétisation des fonctionnalités par mise à jour à distance et les obligations de surveillance des occupants reconfigurent les architectures d'habitacle, entraînant une valeur de contenu plus élevée par véhicule et de nouveaux flux de revenus pour les constructeurs et les équipementiers. Les OEM associent des écrans de confort premium, des matériaux légers et durables, ainsi que des modules HVAC avancés pour différencier leurs finitions tout en respectant des normes d'émissions de plus en plus strictes. Parallèlement, les pressions sur les coûts de main-d'œuvre découlant de l'accord UAW accélèrent l'automatisation des usines, tandis que les entreprises de rang un adoptent de plus en plus l'intégration verticale pour atténuer les fluctuations des prix des matières premières. Ensemble, ces facteurs soutiennent une croissance régulière mais transformatrice du marché des intérieurs automobiles en Amérique du Nord.
Principaux enseignements du rapport
- Par type de propulsion, les plateformes à combustion interne ont représenté 74,22 % des parts du marché des intérieurs automobiles en Amérique du Nord en 2025, tandis que les intérieurs de véhicules électriques devraient croître au CAGR le plus rapide, soit 8,29 %, jusqu'en 2031.
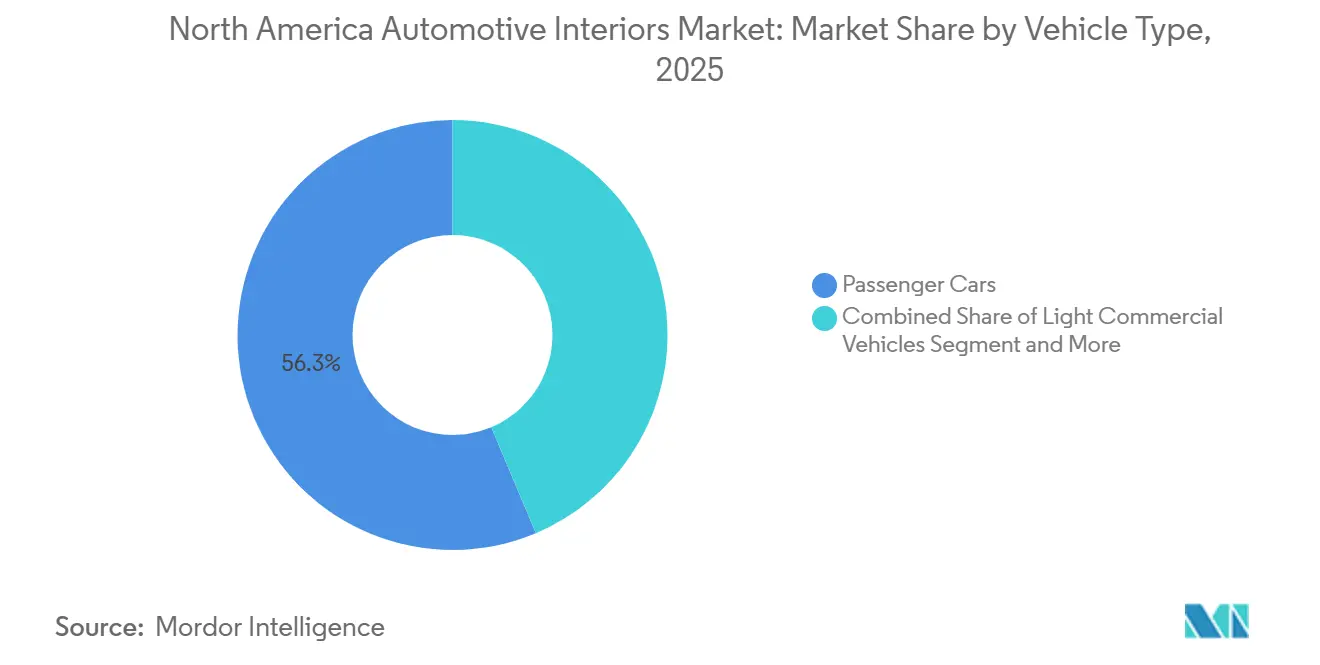
- Par type de véhicule, les voitures particulières ont représenté la plus grande part de revenus, soit 56,34 %, en 2025, tandis que les véhicules commerciaux légers devraient progresser à un CAGR de 5,12 % jusqu'en 2031.
- Par composant, les systèmes de sièges ont représenté 40,29 % de la taille du marché des intérieurs automobiles en Amérique du Nord en 2025. Néanmoins, les systèmes de surveillance du conducteur et des occupants devraient enregistrer le CAGR le plus élevé, à 5,09 %, durant la période de prévision.
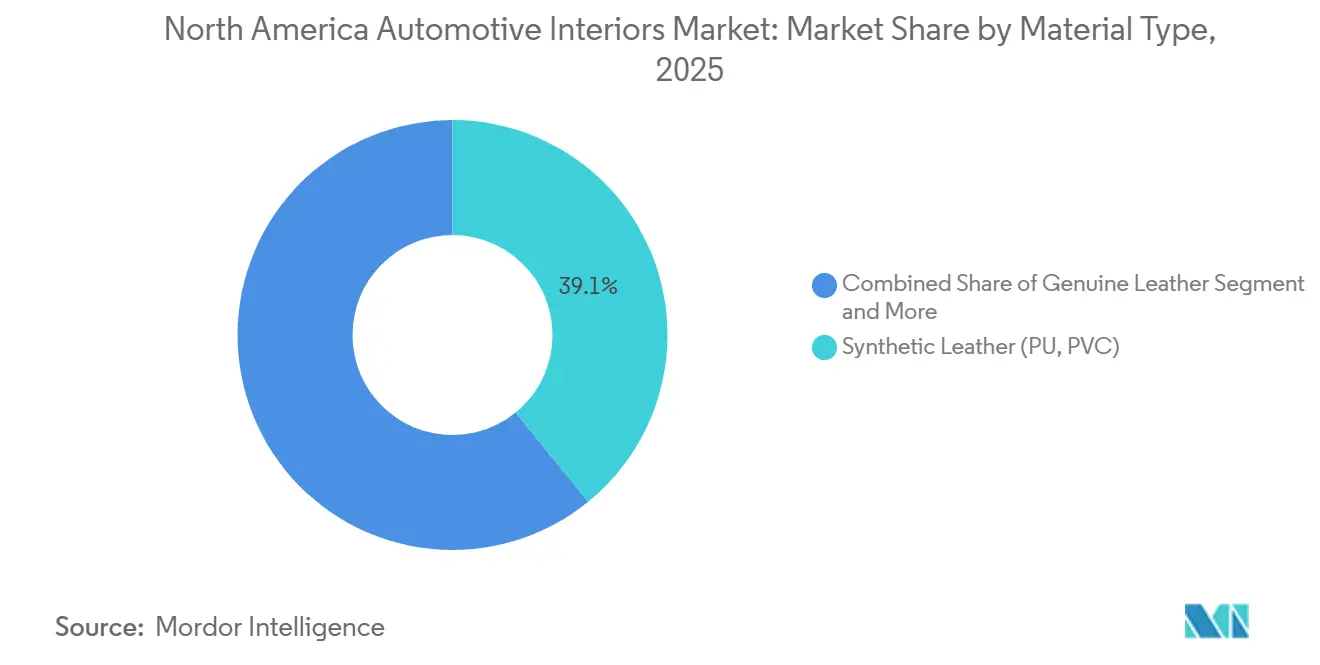
- Par matériau, le cuir synthétique a dominé avec une part de 39,13 % en 2025, mais les matériaux naturels et recyclés devraient se développer au CAGR le plus élevé, soit 5,66 %, sur la période 2026–2031.
- Par canal de vente, le circuit OEM a représenté 73,63 % des parts en 2025, tandis que le marché secondaire devrait afficher le CAGR le plus rapide, à 5,16 %, jusqu'en 2031.
- Par pays, les États-Unis ont capté une part de marché dominante de 78,67 % en 2025, tandis que le Canada devrait afficher le CAGR le plus fort, à 5,58 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Reconceptions d'habitacle centrées sur les véhicules électriques et liberté d'agencement | +1.2% | Californie, Pacifique Nord-Ouest, corridors de véhicules électriques en Ontario | Long terme (≥ 4 ans) |
| Forte demande en confort premium et en infodivertissement | +0.9% | Pôles de luxe aux États-Unis, grandes métropoles canadiennes | Moyen terme (2–4 ans) |
| Intégration de la sécurité avancée et des exigences réglementaires | +0.8% | Marchés alignés sur la NHTSA et Transports Canada | Court terme (≤ 2 ans) |
| Adoption de matériaux légers et durables | +0.7% | Programmes OEM aux États-Unis et au Canada | Long terme (≥ 4 ans) |
| Thermorégulation de l'habitacle pour l'autonomie des véhicules électriques | +0.6% | Nord des États-Unis, Canada | Moyen terme (2–4 ans) |
| Modèles de revenus par abonnement aux sièges | +0.4% | Marques premium aux États-Unis, adoption urbaine précoce au Canada | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Reconceptions d'habitacle centrées sur les véhicules électriques et liberté d'agencement
Les plateformes à batterie électrique de type skateboard éliminent les arbres de transmission et les tunnels de boîte de vitesses, permettant aux designers de créer des planchers plats, des sièges pivotants et des consoles modulaires. Certains véhicules électriques disposent de sièges passagers avant qui pivotent lors des modes de conduite autonome à basse vitesse, une caractéristique impossible sur les châssis ICE traditionnels. D'autres modèles utilisent les batteries pour abaisser le plancher, augmentant ainsi l'espace pour la tête sans rehausser le pavillon. Les tunnels de rangement peuvent convertir l'espace sous-caisse inutilisé en espace de stockage sécurisé, tandis que les tableaux de bord sans boutons réduisent les besoins en composants. Ces exemples illustrent comment l'électrification permet aux OEM de proposer des expériences d'habitacle premium sans nécessiter de cycles d'outillage de carrosserie en blanc distincts.
Forte demande en confort premium et en infodivertissement
Les grandes surfaces d'affichage et les éclairages immersifs sont passés d'options de niche à des attentes courantes. L'interface iDrive panoramique de 31 pouces de BMW offre une navigation et un divertissement contrôlés par gestes, aidant les finitions premium à défendre leur pouvoir de fixation des prix. Mercedes-Benz répond avec son Hyperscreen à base d'OLED, qui fusionne trois panneaux sous une seule vitre, simplifiant le câblage et les découpes tout en améliorant la qualité perçue. L'Emotional Cockpit de Continental exploite des caméras de suivi oculaire pour adapter la luminosité de l'interface, et la pile logicielle sous-jacente est concédée sous licence à de nouveaux entrants cherchant une différenciation rapide [1]. Le Snapdragon Cockpit de Qualcomm consolide le tableau de bord, l'infodivertissement et le divertissement des passagers arrière sur un seul système sur puce, réduisant 12 kg de poids de faisceau et permettant des activations de fonctionnalités après-vente. Collectivement, ces plateformes transforment les intérieurs de simples centres de coûts en moteurs de revenus évolutifs.
Intégration de la sécurité avancée et des exigences réglementaires
En réponse à une nouvelle obligation de la NHTSA, tous les vhicules seront équipés de systèmes de rappel pour les sièges arrière, accélérant l'adoption de technologies telles que les caméras, les radars et les capteurs à temps de vol. Certains fabricants ont intégré des radars d'habitacle capables de détecter les micro-mouvements respiratoires, alertant les conducteurs en cas de distraction et réduisant le risque de coup de chaleur chez les enfants laissés dans les véhicules. Des caméras infrarouges de surveillance du conducteur ont été développées pour désactiver les systèmes d'aide à la conduite de niveau 2 (ADAS) si le conducteur détourne le regard pendant une période prolongée, améliorant ainsi la sécurité routière et réduisant les risques de responsabilité pour les équipementiers (OEM). Des modules radar positionnés derrière les garnitures de portes peuvent détecter les mouvements des occupants sans objectifs visibles. Des réseaux de capteurs à temps de vol sont également utilisés pour ajuster la force de déploiement des airbags, améliorant les résultats en matière de sécurité lors des collisions à basse vitesse. Bien que ces technologies augmentent le coût des matériaux, beaucoup dans l'industrie considèrent cela comme un investissement justifié face aux risques potentiels de responsabilité.
Adoption de matériaux légers et durables
Les OEM, dans leur quête d'atteindre leurs objectifs de réduction des émissions de carbone de portée 3, se tournent de plus en plus vers des polymères bio-attribués, des fibres naturelles et des composés riches en matières recyclées. L'Ultramid à équilibre de biomasse de BASF réduit considérablement les émissions de CO₂ par rapport à son homologue polyamide d'origine fossile, tout en répondant aux exigences de rigidité des tableaux de bord [2]. La mousse de polyuréthane bio de Covestro, composée de polyols d'origine végétale, répond avec succès aux normes d'inflammabilité. Par exemple, l'écran incurvé de 33 pouces du Cadillac Lyriq pour le point d'orientation de l'écran, et la garniture intérieure en matériaux recyclés du Ford F-150 Lightning pour le point sur les fibres naturelles. Le NAFILean-R de FORVIA, un composite en fibres naturelles déjà intégré dans les panneaux de portes Stellantis, réduit le poids et est entièrement recyclable. Ces transitions stratégiques de matériaux aident les marques à renforcer leur image de durabilité auprs des consommateurs soucieux de l'environnement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières | –0.6% | Pôles d'approvisionnement en polyuréthane et en cuir aux États-Unis, maquiladoras mexicaines | Court terme (≤ 2 ans) |
| Pénuries de semi-conducteurs et d'écrans | –0.5% | Pôles de production en flux tendu en Amérique du Nord | Moyen terme (2–4 ans) |
| Coûts de conformité aux émissions de COV et de produits chimiques | –0.3% | Territoires EPA Tier 3 et CARB de Californie | Long terme (≥ 4 ans) |
| Rigidité des contrats UAW limitant les reconceptions rapides des intérieurs | –0.4% | Amérique du Nord | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières (plastiques, cuir, mousse)
La mousse de polyuréthane et les peaux automobiles ont connu des hausses de prix significatives, exerçant une pression sur les marges des équipementiers de rang un. Les structures contractuelles avec des clauses annuelles de réduction des coûts entravent la répercussion immédiate des coûts. En réponse, des équipementiers majeurs comme Lear ont procédé à des acquisitions de compoundeurs de mousse pour sécuriser les matières premières et stabiliser les prix. Pendant ce temps, les petites entreprises, dépourvues d'intégration verticale, ont recours à des substituts de qualité inférieure. Cependant, ces substituts risquent d'être rejetés par les OEM, soulignant davantage les tendances de consolidation en cours dans l'industrie.
Pénuries de semi-conducteurs et d'écrans
En 2025, malgré les montées en puissance de la fabrication régionale, les délais de livraison des microcontrôleurs automobiles sont restés longs. L'usine de TSMC en Arizona a donné la priorité aux clients de smartphones à marges plus élevées, entraînant des allocations pour les fournisseurs de postes de conduite. En réponse, plusieurs OEM ont discrètement développé des tableaux de bord à cadrans analogiques comme substituts aux affichages numériques. Cette décision, bien que préservant les calendriers de production, a ajouté de la complexité à la logistique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
l'électrification des flottes stimule la croissance des véhicules commerciaux légersLes voitures particulières ont conservé une part de revenus de 56,34 % en 2025 ; cependant, les obligations d'électrification ciblant les pôles logistiques urbains devraient porter les véhicules commerciaux légers à un CAGR de 5,12 %. La commande de fourgonnettes de livraison électriques (EDV) Rivian par Amazon stimule la demande accrue de caméras de surveillance du conducteur robustes et de selleries lavables dans les postes de conduite des véhicules, améliorant les caractéristiques intérieures par rapport aux fourgonnettes de livraison traditionnelles.
Les fourgonnettes de livraison modulaires avec des architectures de panneaux à clipser réduisent les temps d'arrêt pour réparation et améliorent l'efficacité des coûts du cycle de vie. Certains transporteurs ont standardisé l'inclusion de tissus antimicrobiens et de filtres HEPA, reflétant des exigences axées sur la santé qui sont devenues plus importantes pendant la pandémie. Certaines fourgonnettes électriques comprennent des cloisons installées en usine avec des conduits HVAC intégrés, supprimant le besoin de conversions après-vente qui pourraient annuler la garantie. Dans les segments des véhicules de taille moyenne et lourde, les designs intérieurs conservateurs et les cycles de remplacement plus longs entraînent une croissance plus lente par rapport au marché global des intérieurs automobiles en Amérique du Nord.


Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Par type de propulsion :
l'électrification remodèle l'économie des intérieursLes habitacles de véhicules électriques devraient croître à un CAGR de 8,29 %, soit plus du double du taux global du marché des intérieurs automobiles en Amérique du Nord, tandis que les modèles à combustion interne ont encore généré 74,22 % des revenus de 2025. Avec les planchers plats, les tunnels de rangement et les sièges pivotants qui deviennent standard, les fabricants de véhicules électriques peuvent afficher des prix catalogue plus élevés. Le Ford E-Transit a remplacé le tunnel de transmission traditionnel par un grand compartiment de rangement et un écran d'infodivertissement vertical, gagnant de l'espace supplémentaire sans compromettre les performances en cas de collision. Le GM BrightDrop Zevo 600 a priorisé les besoins des flottes de livraison de colis en installant un support de tablette sur la cloison et en supprimant la boîte à gants. Le Rivian R1T a ingénieusement intégré un module de cuisine de camping dans son tunnel de rangement, transformant un espace autrement inutilisé en une caractéristique remarquable. Le concept Škoda Vision 7S a porté l'orientation de l'écran à un niveau supérieur, faisant pivoter son écran de 14 pouces en mode portrait pour la navigation, soulignant la valeur premium du positionnement de l'écran. Ces agencements innovants améliorent non seulement la fonctionnalité des véhicules, mais renforcent également le marché des intérieurs automobiles en Amérique du Nord.
Les modules thermiques conçus pour prolonger l'autonomie retiennent désormais une attention considérable. La pompe à chaleur Denso dans la bZ4X 2026, le préconditionnement par réseau de Valeo et les sièges à microclimat de Gentherm sont tous conçus pour améliorer l'autonomie hivernale – une caractéristique fortement promue dans les États du nord et au Canada. Reconnaissant leur valeur, les OEM traitent ces systèmes comme des différenciateurs essentiels, concluant des accords exclusifs pluriannuels avec les fournisseurs pour assurer des flux de revenus stables.
Par type de composant :
les capteurs éclipsent la garniture traditionnelleLes sièges représentaient encore la part de composant la plus importante, à 40,29 % en 2025 ; cependant, les modules de surveillance du conducteur et des occupants devraient les dépasser avec un CAGR de 5,09 %. Adient transforme son siège CNXMotion en modèle d'abonnement, proposant des programmes de massage moyennant un abonnement mensuel.
Les E-Systems de Lear améliorent l'efficacité en intégrant le chauffage, le refroidissement et la détection dans un seul faisceau. Le siège Cocoon de Faurecia, équipé d'une technologie à mémoire de forme, ajuste dynamiquement la pression des appuis-flancs pour améliorer le confort de l'utilisateur. Le siège intelligent de ZF, en conjonction avec le logiciel ESC, personnalise le soutien latéral en fonction de la dynamique de virage, illustrant une meilleure collaboration entre les équipes châssis et habitacle. Bien que les grands écrans tactiles panoramiques, les bandes d'éclairage ambiant RVB et les panneaux de garniture en matériau unique gagnent en popularité, les ensembles de capteurs émergent comme le segment le plus prometteur du marché des intérieurs automobiles en Amérique du Nord.
Par type de matériau :
la circularité gagne du terrainLe cuir synthétique a maintenu une part de 39,13 % en 2025 avec une croissance régulière, mais les matériaux naturels et recyclés progressent à un rythme plus rapide de 5,66 %. Le placage de pin WoodTex de Polestar, défenseur de la gestion forestière responsable, réduit le poids du tableau de bord. L'adoption par BMW du tapis Econyl régénéré réduit considérablement l'utilisation de polymères vierges. Le tissu ArtVelours Eco de Volkswagen, fabriqué à partir de PET recyclé, répond aux normes de durabilité requises par les flottes de covoiturage. Le textile bio Nordico de Volvo est devenu la sellerie standard de l'EX90, remplaçant entièrement les peaux animales. Bien que le cuir véritable domine encore les finitions de luxe haut de gamme, il fait face à un examen croissant concernant la consommation d'eau et le bien-être animal. En réponse, les fournisseurs de plastiques se tournent vers des polyoléfines certifiées à bilan massique, les intégrant de manière transparente dans les moules existants. Cette approche réduit les coûts et accélère l'adoption dans l'ensemble du secteur des intérieurs automobiles en Amérique du Nord.

Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Par canal de vente :
le marché secondaire numérique s'accélèreLes circuits OEM ont représenté 73,63 % des revenus de 2025, mais un CAGR de 5,16 % pour le marché secondaire montre comment le commerce électronique perturbe la tarification des accessoires en concession. Katzkin propose des kits de housses de sièges assortis aux couleurs, que les installateurs locaux peuvent poser rapidement, contournant les marges des concessionnaires. WeatherTech découpe au laser des tapis adaptés à chaque plancher de véhicule électrique 2026, assurant la protection des moquettes véganes, tandis que Covercraft permet aux acheteurs de personnaliser les couleurs de couture et les logos brodés en ligne. Husky Liners propose aux gestionnaires de flottes des tapis antimicrobiens conçus pour la durabilité dans les environnements multi-conducteurs. Bien que les OEM proposent des ensembles d'usine, leurs options de couleurs limitées dans les configurateurs laissent de la place aux fournisseurs agiles nés sur le web. En conséquence, la personnalisation devrait rester un moteur clé de la croissance du marché des intérieurs automobiles en Amérique du Nord.
Analyse géographique
Marché des Intérieurs Automobiles aux États-Unis
Les États-Unis représentaient 78,67 % de la part de marché des intérieurs automobiles en Amérique du Nord en 2025. Portés par des volumes de production significatifs des trois grands constructeurs de Detroit et par une forte production de véhicules électriques issus des usines Tesla de Fremont et d'Austin, le paysage automobile américain connaît des évolutions notables. La valeur du contenu par véhicule américain a augmenté, sous l'effet de l'adoption de fonctionnalités avancées telles que les écrans panoramiques et les sièges ventilés dans les finitions de milieu de gamme. Par ailleurs, la nouvelle alliance d'approvisionnement récemment conclue entre Honda et Nissan renforce leur influence sur les fournisseurs de premier rang. Cependant, des défis persistent, car la hausse des coûts de main-d'œuvre et le renforcement des réglementations environnementales devraient accroître les dépenses de production, notamment pour les matériaux à faibles émissions.
Marché des Intérieurs Automobiles au Canada
Le Canada, bien que partant d'une base plus modeste, devrait afficher le CAGR le plus élevé de la région, à 5,58 %, d'ici 2031. Stellantis a récemment inauguré son usine de batteries de Windsor, faisant de l'Ontario un pôle clé pour les modules de garniture à plancher plat et les modules HVAC à pompe à chaleur[3]. La reconversion de l'usine Honda d'Alliston s'approvisionnera en modules de cockpit auprès du site Magna de Concord, situé à proximité, garantissant un approvisionnement régulier pour les fournisseurs canadiens de premier rang. La demande de tissus antimicrobiens et de consoles modulaires est également soutenue par l'installation GM CAMI BrightDrop. L'alignement de Transports Canada sur les réglementations de surveillance des occupants de la NHTSA réduit la fragmentation réglementaire, au bénéfice des fournisseurs opérant dans les deux pays.
Marché des Intérieurs Automobiles au Mexique
L'Amérique du Nord, portée par le Mexique, demeure un acteur incontournable du marché des intérieurs automobiles et est appelée à poursuivre sa croissance. Les usines mexicaines de Grupo Antolin livrent efficacement des pavillons et des consoles aux chaînes de montage américaines. L'installation de Yanfeng à Toluca illustre la compétitivité-coût des opérations maquiladora en intégrant le moulage par injection et l'assemblage final. Toutefois, les exigences de l'ACEUM en matière de contenu régional orientent à nouveau l'approvisionnement en résines et en textiles vers les États-Unis et le Canada, réduisant légèrement les avantages du Mexique en matière de matières premières. Malgré cela, les écarts salariaux font du Mexique un site compétitif pour la couture de garnitures à forte intensité de main-d'œuvre, renforçant son rôle central dans les chaînes d'approvisionnement du marché des intérieurs automobiles en Amérique du Nord.
Paysage concurrentiel
Concentration du Marché
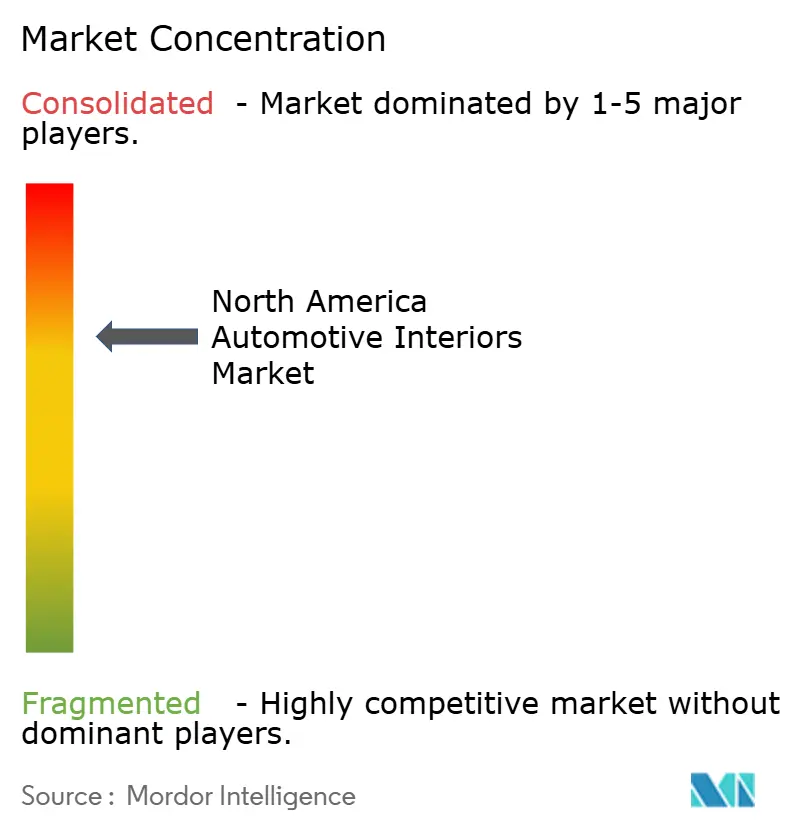
Les principaux fournisseurs — Adient, Lear, Magna, Faurecia et Yanfeng — représentent une part significative des revenus du secteur, indiquant une concentration modérée. L'acquisition d'un compoundeur de mousse par Adient sécurise les matières premières à des prix de transfert tout en atténuant les risques liés à la volatilité du polyuréthane. La technologie E-Systems de Lear rationalise les processus d'installation en fin de ligne, contribuant à décrocher des contrats majeurs pour les véhicules électriques. Le siège Cocoon de Faurecia combine une mousse à mémoire de forme avec des commandes via smartphone, permettant des mises à jour régulières des fonctionnalités et améliorant les opportunités de monétisation. Yanfeng et Magna continuent de se concentrer sur l'intégration des modules de poste de conduite, en utilisant la livraison en flux tendu pour optimiser la gestion des stocks des OEM.
Les acteurs émergents exploitent des avancées technologiques spécifiques pour acquérir un avantage concurrentiel. Les sièges à microclimat ClimateSense de Gentherm ont décroché des contrats exclusifs avec des marques automobiles premium, offrant une efficacité accrue pour les véhicules électriques. L'Emotional Cockpit à suivi oculaire de Continental a été concédé sous licence à de nouveaux entrants sur le marché des véhicules électriques, établissant un modèle rentable de redevances logicielles. Des fournisseurs de capteurs et d'algorithmes, tels que Smart Eye et Tobii, proposent des solutions flexibles d'attention du conducteur permettant aux OEM d'intégrer des caméras standard et de réduire les coûts matériels. En réponse à une réglementation de la NHTSA sur les systèmes de rappel pour les sièges arrière, les fournisseurs se préparent à équiper les véhicules de technologies de détection des occupants. Ce développement représente une opportunité de marché significative qui pourrait remodeler le paysage des intérieurs automobiles en Amérique du Nord.
Leaders du secteur des intérieurs automobiles en Amérique du Nord
-
Adient plc
-
Lear Corporation
-
Magna International, Inc.
-
Yanfeng Automotive Interior Systems
-
FORVIA (formerly Faurecia SE)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Intérieurs Automobiles en Amérique du Nord Entreprises couvertes dans ce rapport
- Adient plc
- Lear Corporation
- Magna International Inc.
- FORVIA (formerly Faurecia SE)
- Yanfeng Automotive Interior Systems
- Toyota Boshoku Corporation
- Grupo Antolin
- International Automotive Components (IAC)
- Visteon Corporation
- Continental AG
- Gentherm Incorporated
- Johnson Controls
- Hyosung TNC (Seat Fabrics)
- Sage Automotive Interiors
- NHK Spring Co., Ltd.
- Denso Corporation (Cockpit electronics)
- Panasonic Automotive Systems
- ZF Friedrichshafen AG
- Grammer AG
Lire l’analyse des entreprises de intérieurs automobiles en Amérique du Nord
Développements industriels récents dans Marché des Intérieurs Automobiles en Amérique du Nord
- Août 2026 : Adient et Dow ont annoncé le lancement de SPECFLEX REN, une solution de sièges en polyuréthane de nouvelle génération utilisant des matières premières bio-attribuées certifiées ISCC PLUS. Par rapport aux alternatives d'origine fossile, la solution contribue à réduire l'empreinte carbone du produit. Grâce à cette collaboration, Dow et Adient visent à proposer des solutions de sièges réduisant l'utilisation de carbone tout en maintenant des standards de performance premium et en soutenant les objectifs de durabilité des principaux OEM.
- Mars 2026 : Panasonic Automotive Systems a annoncé que son nouveau système d'infodivertissement embarqué (IVI) a fait ses débuts dans la Toyota RAV4 2026. Le système d'infodivertissement de la RAV4 dispose d'un grand écran haute définition de 12,9 pouces qui intègre la navigation et les commandes de température dans une interface utilisateur unique. Il comprend également une connectivité sans fil pour smartphone via Apple CarPlay et Android Auto, ainsi que la prise en charge de la radio numérique et de l'audio Bluetooth.
Périmètre du rapport sur le marché des intérieurs automobiles en Amérique du Nord
Le rapport sur le marché des intérieurs automobiles en Amérique du Nord est segmenté par type de véhicule (voitures particulières, véhicules commerciaux légers et autres), type de propulsion (moteur à combustion interne et autres), type de composant (tableaux de bord, infodivertissement et autres), type de matériau (cuir synthétique, cuir véritable et autres), canal de vente (OEM et marché secondaire) et pays. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
Par type de véhicule
| Voitures particulières |
| Véhicules commerciaux légers |
| Véhicules commerciaux de taille moyenne et lourde |
Par type de propulsion
| Moteur à combustion interne (ICE) |
| Véhicule électrique (VE) |
Par type de composant
| Tableaux de bord et modules de poste de conduite |
| Infodivertissement et écrans connectés |
| Systèmes de sièges |
| Éclairage intérieur (ambiant, fonctionnel) |
| Panneaux de garniture de portes et de carrosserie |
| HVAC et confort thermique |
| Sellerie et matériaux de surface |
| Systèmes de surveillance du conducteur et des occupants |
| Autres composants |
Par type de matériau
| Cuir synthétique (PU, PVC) |
| Cuir véritable |
| Tissus et textiles |
| Plastiques et composites |
| Matériaux naturels et recyclés |
Par canal de vente
| OEM |
| Marché secondaire |
Par pays
| États-Unis |
| Canada |
| Reste de l'Amérique du Nord |
| Par type de véhicule | Voitures particulières |
| Véhicules commerciaux légers | |
| Véhicules commerciaux de taille moyenne et lourde | |
| Par type de propulsion | Moteur à combustion interne (ICE) |
| Véhicule électrique (VE) | |
| Par type de composant | Tableaux de bord et modules de poste de conduite |
| Infodivertissement et écrans connectés | |
| Systèmes de sièges | |
| Éclairage intérieur (ambiant, fonctionnel) | |
| Panneaux de garniture de portes et de carrosserie | |
| HVAC et confort thermique | |
| Sellerie et matériaux de surface | |
| Systèmes de surveillance du conducteur et des occupants | |
| Autres composants | |
| Par type de matériau | Cuir synthétique (PU, PVC) |
| Cuir véritable | |
| Tissus et textiles | |
| Plastiques et composites | |
| Matériaux naturels et recyclés | |
| Par canal de vente | OEM |
| Marché secondaire | |
| Par pays | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord |
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des intérieurs automobiles en Amérique du Nord ?
La taille du marché des intérieurs automobiles en Amérique du Nord est de 55,46 milliards USD en 2025.
À quelle vitesse les intérieurs de véhicules électriques vont-ils croître dans la région ?
Les intérieurs de véhicules électriques devraient afficher un CAGR de 8,29 % entre 2026 et 2031, soit environ le double du rythme global du marché.
Pourquoi les systèmes de surveillance du conducteur sont-ils plus demandés ?
Une règle imminente de la NHTSA pour les modèles 2027 et les programmes de télématique d'assurance accélèrent l'intégration de caméras et de radars pour la détection des occupants.
Quel facteur pèse sur les marges des fournisseurs malgré une demande soutenue ?
Les fluctuations des prix des matières premières, notamment dans la mousse de polyuréthane et le cuir, compriment la rentabilité des équipementiers de rang un et stimulent l'intégration verticale.
Quelle catégorie de matériaux gagne en popularité pour les objectifs de durabilité ?
Les matériaux naturels et recyclés se développent à un CAGR de 4,61 % à mesure que les OEM adoptent des polymères bio-attribués et des textiles recyclés.