
Taille et parts du marché du cockpit numérique automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 29.81 Milliards de dollars |
| Taille du Marché (2031) | 52.56 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.02 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
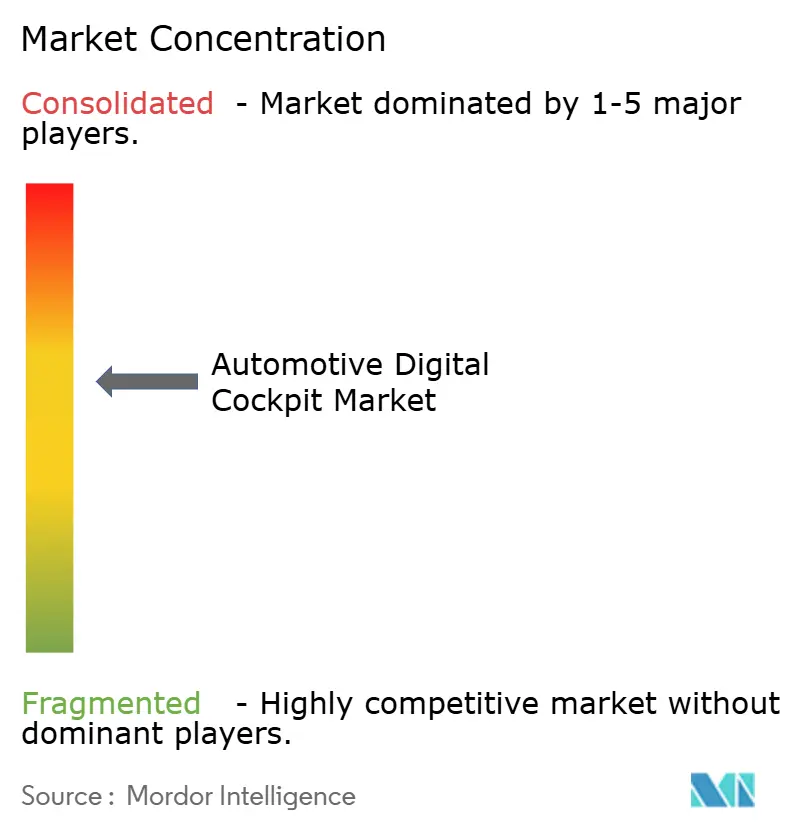
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du cockpit numérique automobile par Mordor Intelligence
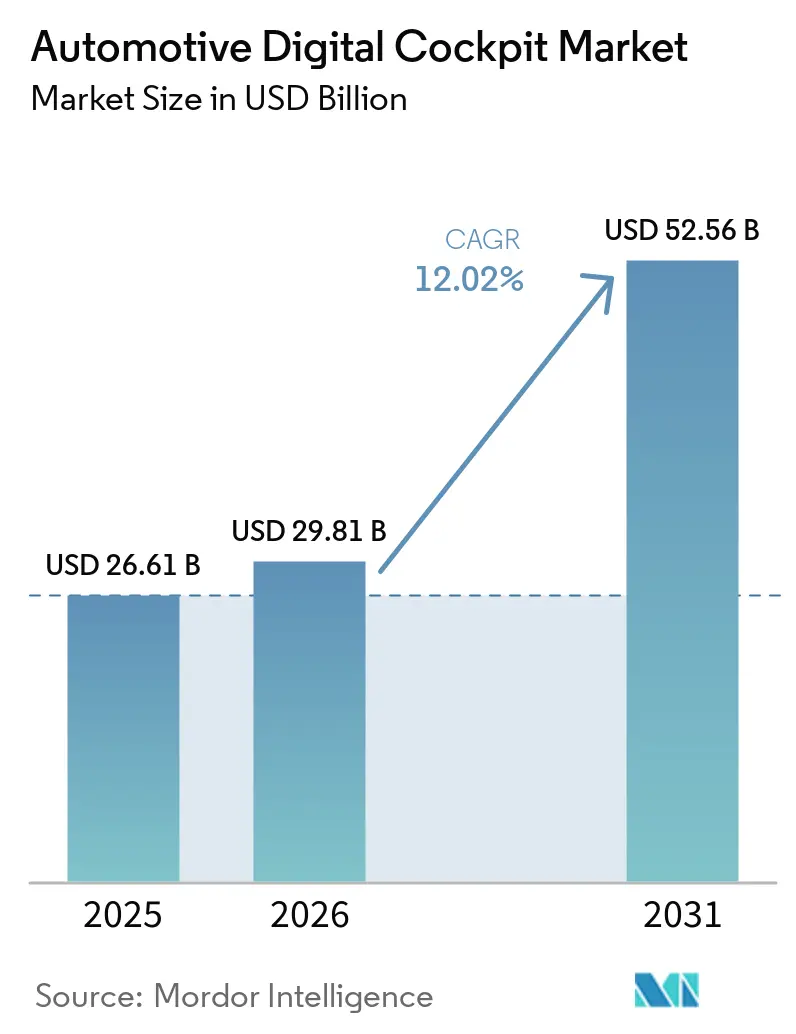
La taille du marché du cockpit numérique automobile en 2026 est estimée à 29,81 milliards USD, en progression par rapport à la valeur de 2025 de 26,61 milliards USD, avec des projections pour 2031 indiquant 52,56 milliards USD, soit une croissance au TCAC de 12,02 % sur la période 2026-2031. La croissance du marché est ancrée dans la transition de l'industrie automobile vers les véhicules définis par logiciel, le renforcement des mandats de sécurité et les attentes croissantes des consommateurs en matière de connectivité embarquée transparente. Les constructeurs automobiles fusionnent les systèmes d'infodivertissement, d'aide à la conduite et de commandes du véhicule en des plateformes de contrôleurs de domaine qui réduisent le coût de la nomenclature tout en prenant en charge les mises à jour par voie hertzienne. Les architectures à batteries électriques accélèrent l'adoption en fournissant la puissance et la bande passante réseau nécessaires aux écrans haute résolution et aux fonctions d'IA. L'intensité concurrentielle s'accroît à mesure que les fournisseurs de semi-conducteurs, les spécialistes de l'affichage et les équipementiers de premier rang traditionnels s'affrontent pour fournir les cockpits de nouvelle génération, ce qui incite les constructeurs automobiles à privilégier les accords de plateforme à long terme garantissant la conformité en matière de cybersécurité et la certification de sécurité fonctionnelle.
Points Clés du Rapport
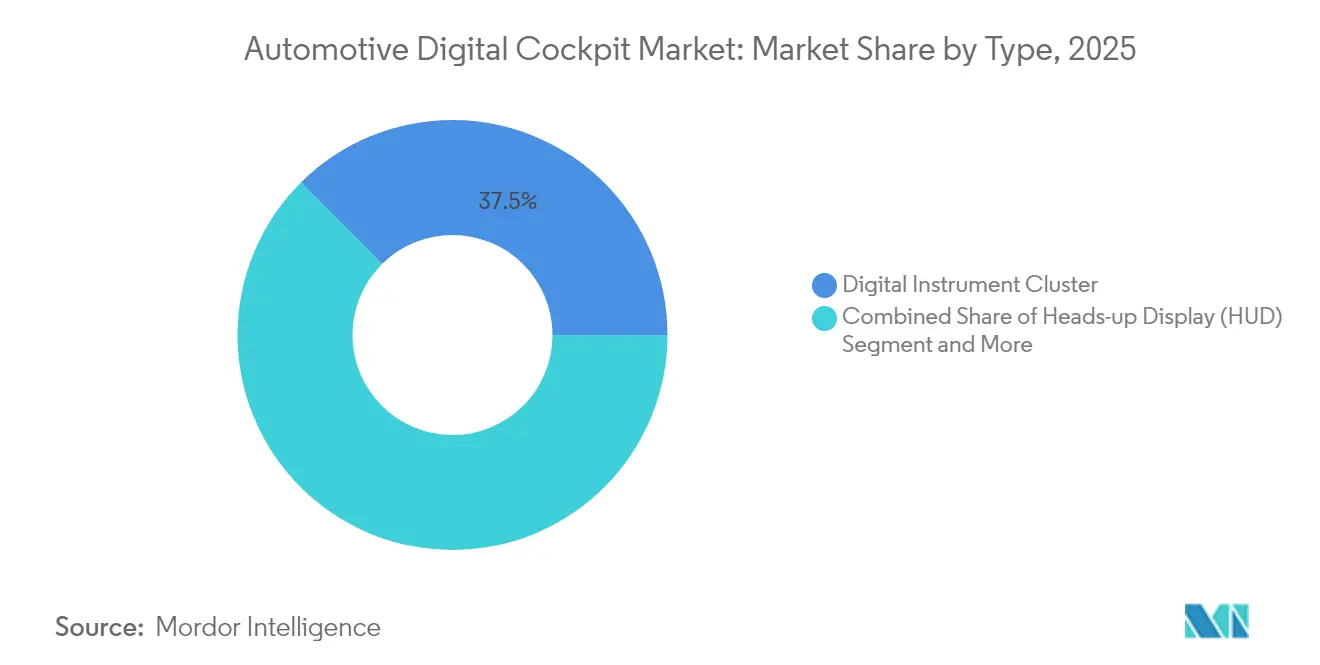
- Par type, les tableaux de bord numériques ont mené la part de marché du cockpit numérique automobile avec 37,45 % en 2025, tandis que les affichages tête haute devraient se développer à un TCAC de 18,05 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières représentaient 68,89 % de la taille du marché du cockpit numérique automobile en 2025 ; les véhicules utilitaires légers affichent la croissance la plus rapide avec un TCAC de 14,33 % jusqu'en 2031.
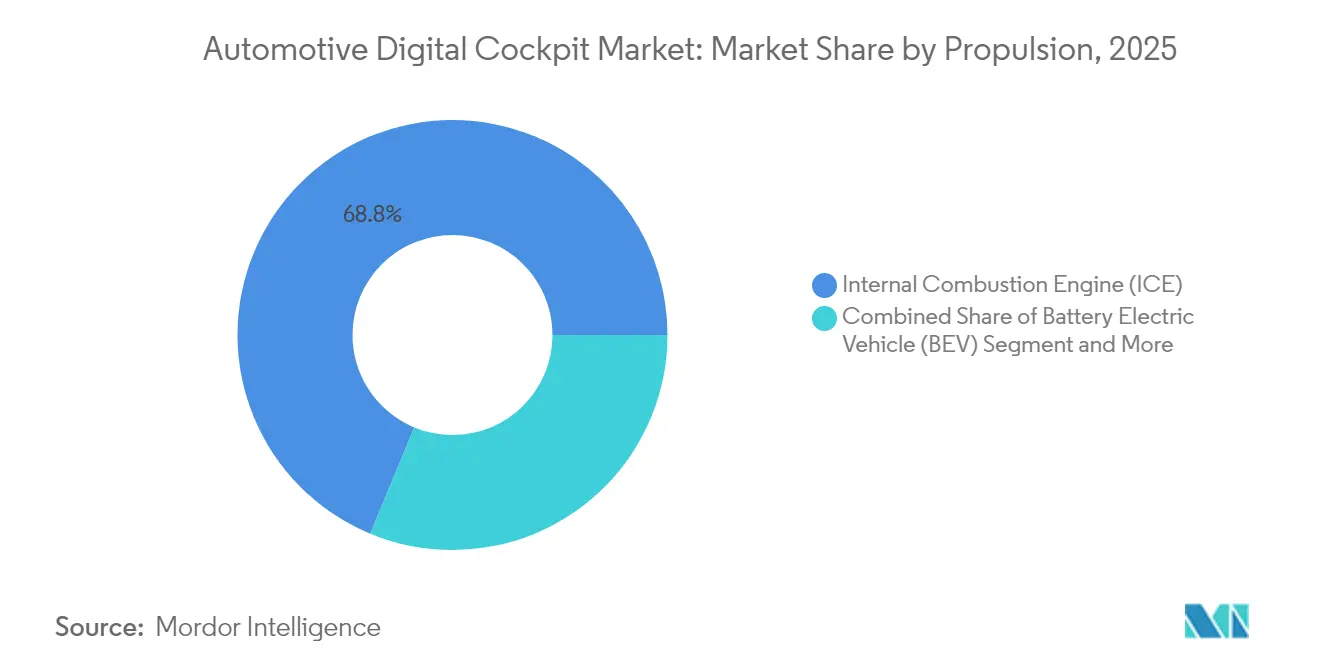
- Par propulsion, les véhicules à moteur à combustion interne (ICE) représentaient 68,75 % de la taille du marché du cockpit numérique automobile en 2025, tandis que les véhicules électriques à batterie (BEV) progressent à un TCAC de 18,05 % jusqu'en 2031.
- Par canal de vente, le segment équipement d'origine (OEM) détenait 91,25 % de la part de revenus du marché du cockpit numérique automobile en 2025, surpassant les solutions aftermarket avec un TCAC de 13,58 %.
- Par région, l'Asie-Pacifique représentait 39,42 % de la part de marché du cockpit numérique automobile en 2025 et devrait croître à un TCAC de 14,44 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial du cockpit numérique automobile
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | Impact (~) % sur le TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande d'infodivertissement immersif | +3.2% | Mondiale, avec adoption premium en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Réglementations obligatoires en matière d'ADAS et de sécurité | +2.8% | Mondiale, portée par le Règlement général sur la sécurité II de l'UE et les exigences de la NHTSA | Court terme (≤ 2 ans) |
| Cockpits définis par logiciel pour véhicules électriques | +2.1% | Cœur en Asie-Pacifique, expansion vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Contrôleurs de domaine centralisés | +1.8% | Mondiale, avec adoption précoce dans les segments premium | Moyen terme (2-4 ans) |
| Revenus d'abonnements embarqués | +1.4% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption d'Android Automotive | +0.9% | Mondiale, avec adoption accélérée dans les marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Appétit croissant des consommateurs pour l'infodivertissement immersif
Les constructeurs automobiles conçoivent des habitacles autour de dispositions multi-écrans et d'assistants vocaux à IA qui reproduisent l'expérience des smartphones. L'écran panoramique HUD et les écrans centraux en format 32:9 de TCL CSOT illustrent le prochain langage de design, tandis que le futur système d'exploitation ASIMO de Honda intègre une personnalisation basée sur l'apprentissage automatique. Des partenariats de contenu, tels que Visteon–TuneIn, ajoutent des médias en streaming au tableau de bord. Les marques premium renforcent encore la tendance. Par exemple, l'Audi A6 Sportback e-tron associe un tableau de bord virtuel de 11,9 pouces à un écran tactile OLED de 14,5 pouces pour des graphismes saisissants.
Réglementations obligatoires en matière d'ADAS et de sécurité
Les mandats réglementaires catalysent l'intégration des systèmes avancés d'aide à la conduite avec les plateformes de tableau de bord numérique, créant des synergies qui améliorent à la fois la sécurité et l'expérience utilisateur tout en réduisant la complexité des systèmes. Les mises à jour du Règlement Général sur la Sécurité II de l'UE imposent des fonctionnalités avancées d'aide à la conduite obligatoires dans tous les véhicules de tourisme, lesquelles doivent toutes présenter des alertes intuitives en temps réel. Qualcomm et Bosch ont répondu avec un ordinateur à criticité mixte hébergeant les charges de travail d'infodivertissement et d'ADAS sur un seul SoC, réduisant la latence et le câblage. Cette convergence est encore accélérée par les normes de sécurité fonctionnelle telles que les exigences de conformité ISO 26262 ASIL-B, qui stimulent l'innovation dans les technologies d'affichage automobile et les architectures de pilotes LED.
Les plateformes de véhicules électriques favorisant les cockpits définis par logiciel
Les véhicules électriques disposent d'alimentations centralisées et de dorsales Ethernet qui consolident plus de 50 ECU en quelques contrôleurs de domaine, une évolution qu'Intel affirme réduire la longueur du câblage de 60 % tout en libérant de l'énergie pour les écrans à haute bande passante. Stellantis prévoit que les revenus liés aux logiciels atteindront 20 milliards EUR d'ici 2030 grâce aux services numériques basés sur le cockpit. Les constructeurs automobiles chinois amplifient encore la tendance en tirant parti des cockpits définis par logiciel pour différencier leurs offres.
Contrôleurs de domaine centralisés réduisant le coût de la nomenclature
Le regroupement de l'infodivertissement, de l'ADAS et du rendu du tableau de bord sur une seule carte réduit le nombre de composants, les cycles de validation et la maintenance à long terme. Les avantages en termes de coûts s'étendent au-delà du matériel au développement et à la maintenance des logiciels, car les plateformes centralisées permettent le partage des ressources informatiques et simplifient les mécanismes de mise à jour par voie hertzienne. La conception de référence d'entrée de gamme d'Infineon et MediaTek satisfait la norme ASIL-B et démontre comment les véhicules grand public accèdent à des configurations multi-écrans tout en réduisant les coûts initiaux.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | Impact (~) % sur le TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé du système | -2.1% | Mondial, avec un impact aigu sur les marchés émergents | Court terme (≤ 2 ans) |
| Risques liés à la cybersécurité et à la confidentialité des données | -1.8% | Amérique du Nord et UE, expansion mondiale | Moyen terme (2-4 ans) |
| Pénuries de SoC à nœuds avancés | -1.6% | Mondial, avec un impact critique sur les segments premium | Court terme (≤ 2 ans) |
| Réglementations sur la distraction du conducteur | -1.2% | UE et Amérique du Nord, avec répercussions réglementaires | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du système et de la validation initiale
Atteindre la certification ISO 26262 ASIL-B pour les écrans de cockpit exige des rails d'alimentation redondants, des tests d'injection de pannes et des audits logiciels exhaustifs, qui font tous gonfler les dépenses d'ingénierie non récurrentes. HARMAN seule emploie plus de 500 ingénieurs sur des programmes de cockpit, soulignant l'intensité en main-d'œuvre. Les constructeurs automobiles de plus petite taille retardent leurs déploiements, et certains modèles anciens ont été retirés du marché européen lorsque les nouvelles règles de cybersécurité sont entrées en vigueur en 2024.
Responsabilités croissantes en matière de cybersécurité des véhicules et de confidentialité des données
Les règlements UN ECE R155/R156 et les dispositions équivalentes de l'UE obligent les constructeurs automobiles à corriger les vulnérabilités pendant au moins 10 ans, augmentant les coûts récurrents. Le partenariat élargi de BlackBerry avec Marelli illustre le mouvement vers des micro-noyaux renforcés et des passerelles de détection d'intrusion au sein du cockpit. Les dispositions relatives à la confidentialité des données exigent désormais des flux de consentement à l'écran et un stockage en nuage localisé, ajoutant une complexité logicielle mais ouvrant des revenus de services pour les outils de conformité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : l'intégration multi-écrans stimule l'adoption premium
En 2025, les tableaux de bord numériques représentaient 37,45 % de la part de marché des tableaux de bord numériques automobiles, servant d'interface principale pour la vitesse, l'autonomie et les alertes ADAS. Les affichages tête haute, quant à eux, donnent le rythme avec un CAGR de 18,05 %, portés par la demande des constructeurs en matière d'électronique de cockpit automobile et de superpositions en réalité augmentée qui maintiennent le regard des conducteurs vers l'avant. Le marché des tableaux de bord numériques évolue également vers des écrans CID panoramiques, des écrans PID dédiés aux passagers et des modules de surveillance du conducteur par caméra qui contribuent à satisfaire les exigences de notation de l'attention du conducteur Euro NCAP.
Les écrans de console centrale dépassent désormais 15 pouces, rendus possibles par des densités de pixels plus élevées et des rétroéclairages LTPO basse consommation qui limitent la chaleur. Le HUD holographique de deuxième génération d'Envisics a fait ses débuts dans la Cadillac Lyriq 2024 de GM, illustrant la diffusion vers le bas des technologies autrefois haut de gamme à travers les segments. L'écran combiné 32:9 de TCL CSOT fusionne le tableau de bord et l'infodivertissement sur une seule surface, annonçant une consolidation accrue des composants. La demande croissante d'expériences immersives garantit que les configurations multi-écrans restent un levier de croissance pour le marché des tableaux de bord numériques.


Par type de véhicule : les segments commerciaux accélèrent la numérisation
En 2025, les voitures particulières ont dominé le marché du cockpit numérique automobile, avec une part de 68,89 % et une croissance annuelle de 13,92 %. Les consommateurs s'attendent désormais aux mêmes services connectés au nuage dans une citadine compacte que ceux qu'ils ne voyaient autrefois que dans les berlines de luxe, obligeant les marques grand volume à enrichir les listes de fonctionnalités du cockpit. L'adoption du cockpit numérique dans les véhicules utilitaires légers s'accélère à mesure que les flottes recherchent une intégration de la télématique associant la planification d'itinéraires à la surveillance de l'état du conducteur.
Les camions de taille moyenne et lourde exigent de plus en plus des dispositifs d'enregistrement électronique, et les cockpits à contrôleur de domaine répondent à cette exigence tout en prenant en charge les analyses de maintenance prédictive. Le déploiement par BYD de 21 modèles équipés de puces de cockpit développées en interne démontre comment des conceptions optimisées en termes de coûts s'étendent aux fourgonnettes utilitaires et aux pickups. Cette divergence signifie que les véhicules utilitaires légers pourraient dépasser les voitures particulières en croissance unitaire incrémentale, même si ces dernières dominent toujours la taille du marché du cockpit numérique.
Par propulsion : les plateformes électriques permettent une intégration avancée
En 2025, les véhicules à moteur à combustion interne représentaient une part dominante de 68,75 % du marché du cockpit numérique automobile. Pourtant, de nombreux nouveaux modèles à moteur à combustion interne arrivent désormais avec des contrôleurs de domaine prêts pour les mises à jour par voie hertzienne afin de pérenniser l'électronique de l'habitacle. Les véhicules électriques à batterie devraient enregistrer le taux de croissance le plus rapide, soit 18,05 %, jusqu'en 2031, car les architectures à plancher plat font de la place pour des écrans plus grands et une distribution de puissance zonale. Les plateformes de véhicules électriques fournissent des rails stables en 48 V ou haute tension qui simplifient le rétroéclairage mini-LED à matrice active et les grappes de calcul riches en GPU.
Les hybrides servent de pont, partageant les commodités des véhicules électriques telles que les mises à jour du microprogramme par connexion tout en tirant parti des faisceaux 12 V existants. Le passage à l'électrification accélère l'innovation dans le domaine du cockpit, car les constructeurs automobiles tirent parti des opportunités de conception à partir de zéro offertes par les plateformes de véhicules électriques pour mettre en œuvre des architectures de cockpit de nouvelle génération qui seraient difficiles à rétrofiter dans les véhicules conventionnels.
Par canal de vente : l'intégration OEM domine la stratégie de marché
En 2025, les systèmes installés en première monte ont dominé le marché du cockpit numérique automobile avec une part de 91,25 % et devraient croître à un TCAC de 13,58 % en raison de leur alignement avec l'architecture électrique/électronique (E/E) du véhicule. Les constructeurs automobiles valident la cybersécurité, la sécurité fonctionnelle et la cohérence de l'interface utilisateur avant qu'un modèle ne quitte l'usine, éliminant ainsi de nombreux écueils d'intégration observés dans les rétrofits.
La demande aftermarket persiste, servie par des spécialistes de la mise à niveau de niche proposant des tableaux de bord TFT de 12,3 pouces pour les pickups récents ou les SUV de luxe. Cependant, le chiffrement croissant des réseaux embarqués et les architectures de calcul central signifient que les options de retrofit se réduisent. Par conséquent, le volume futur du marché du cockpit numérique restera centré sur les équipementiers, les canaux aftermarket se concentrant sur les accessoires plutôt que sur les remplacement complets de contrôleurs de domaine.
Analyse géographique
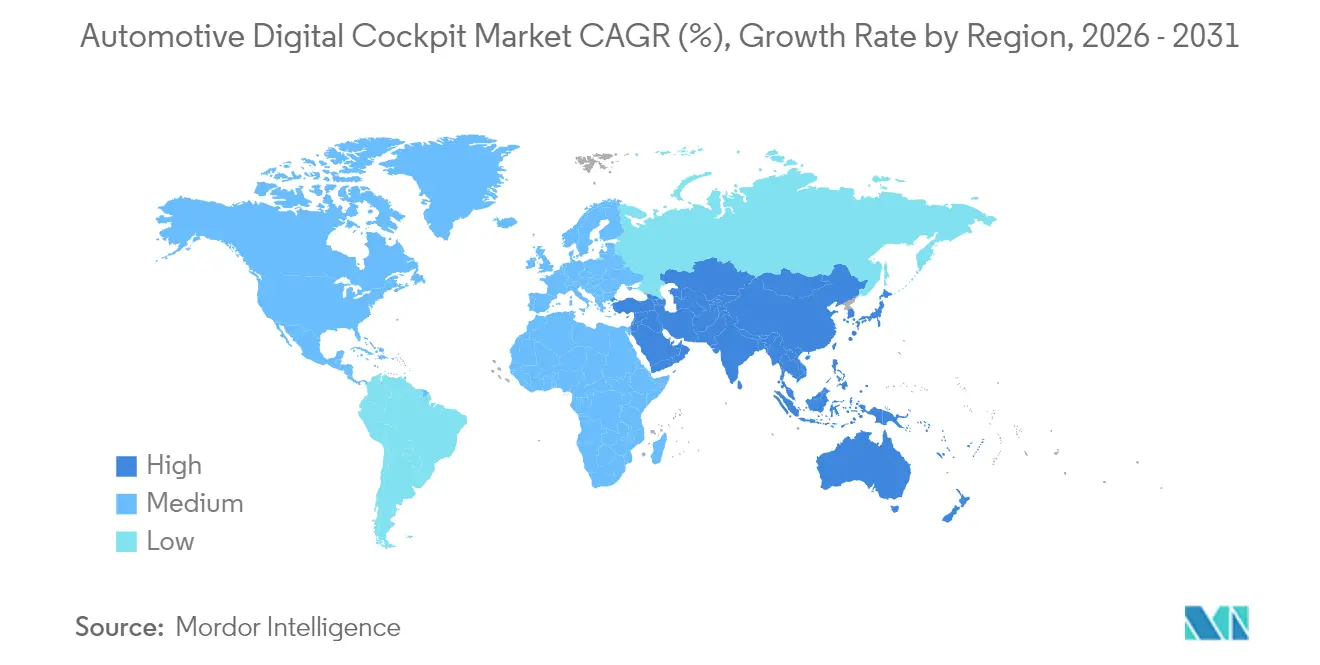
En 2025, la région Asie-Pacifique a dominé le marché du cockpit numérique, représentant 39,42 % des revenus mondiaux. Les projections indiquent un taux de croissance robuste de 14,44 % de TCAC pour la région, s'étendant jusqu'en 2031. L'essor des véhicules électriques en Chine, propulsé par des subventions agressives et des écosystèmes de composants locaux, a transformé les marques nationales en exportateurs de technologie de cockpit ; Volkswagen, GM et Nissan ont concédé des licences sur des piles d'interface homme-machine (HMI) chinoises pour leurs variantes destinées au marché local. Le Japon renforce la dynamique logicielle de la région : DENSO prévoit de quadrupler ses revenus logiciels pour atteindre 800 milliards JPY d'ici 2035, et l'OS Arene de Toyota vise à offrir des expériences d'habitacle cohérentes entre les modèles.
L'Europe devrait maintenir un rythme moyen, portée par le leadership du continent dans les marques premium qui ancrent les budgets de R&D du cockpit. Le Règlement général sur la sécurité II de l'UE impose l'adoption de tableaux de bord intelligents capables d'afficher les avertissements obligatoires. Cependant, les coûts de conformité restent élevés ; plusieurs modèles à faible volume ont cessé leur production en 2024 après l'entrée en vigueur des règles de cybersécurité. Les constructeurs automobiles allemands réagissent en concentrant leurs ressources sur des plateformes axées sur le numérique, comme la BMW NEUE KLASSE, qui privilégie les HUD centrés sur l'utilisateur par rapport aux instruments analogiques.
L'Amérique du Nord devrait afficher un TCAC stable de 8,94 %. Les grands segments de SUV et de pickups de la région exigent des écrans à haute luminosité visibles sous la lumière directe du soleil, stimulant l'innovation dans la liaison optique et les revêtements antireflets. Les critères élargis de NCAP de la NHTSA ajoutent des exigences en matière d'angle mort, de maintien de voie et de freinage d'urgence pour piétons, imposant de fait des interfaces homme-machine avancées. Pendant ce temps, les objectifs de revenus logiciels libellés en USD de Stellantis illustrent comment les services numériques liés au cockpit peuvent devenir un contributeur essentiel à la marge.

Paysage réglementaire
Les cadres d'homologation et de sécurité des consommateurs relient de plus en plus les architectures de cockpit numérique à la cybersécurité et à la gouvernance des mises à jour logicielles. Les règlements UN R155 (système de gestion de la cybersécurité) et UN R156 (système de gestion des mises à jour logicielles) de la CEE-ONU exigent des constructeurs et des fournisseurs qu'ils apportent la preuve de processus de gestion audités pour la cybersécurité des véhicules et le contrôle des mises à jour OTA, et non plus seulement des tests au niveau des composants. Une étape clé de conformité est le 1er juillet 2024, date à laquelle les exigences de cybersécurité de la norme UN R155 s'appliquent à certains nouveaux types de véhicules, renforçant les ECU de cockpit conçus selon le principe de sécurité dès la conception, la réponse aux incidents et les processus de correctifs dans toute la chaîne d'approvisionnement.
Les normes et les lignes directrices façonnent également l'ingénierie et la validation des logiciels de cockpit. La norme ISO 24089:2023 relative à l'ingénierie des mises à jour logicielles des véhicules routiers soutient la conformité au règlement UN R156, avec l'amendement 1 publié en juillet 2024, tandis que les bonnes pratiques en matière de cybersécurité de la NHTSA américaine pour la sécurité des véhicules modernes (mises à jour en 2022) sont largement utilisées comme référence pour une sécurité fondée sur les risques dans les systèmes d'infodivertissement et de tableau de bord connectés. En Europe, les lignes directrices de la Vehicle Certification Agency du Royaume-Uni et les services d'évaluation de conformité et de certification par des tiers (notamment les programmes de TÜV SÜD et UL Solutions autour du SUMS et de l'ingénierie des mises à jour) sont de plus en plus utilisés pour démontrer la préparation à l'homologation, influençant la sélection des fournisseurs pour les contrôleurs de domaine de cockpit et les piles logicielles HMI.
Analyse de la chaîne de valeur
La chaîne de valeur du cockpit numérique automobile commence par la propriété intellectuelle des semi-conducteurs, les SoC, la mémoire, les écrans, les contrôleurs tactiles, les matériaux de collage optique et les modules de caméras et de capteurs. Elle se poursuit avec l'intégration par les équipementiers de rang 1 des contrôleurs de domaine de cockpit, des combinés d'instruments, de l'optique HUD, des unités télématiques et des piles logicielles (OS, middleware, HMI, sécurité), suivie de la validation par le constructeur pour la sécurité fonctionnelle et la cybersécurité, et enfin l'installation en usine via les canaux du constructeur. La consolidation des plateformes resserre le couplage entre les fournisseurs de calcul et de logiciels, les constructeurs concluant de plus en plus des accords de plateforme à long terme pour sécuriser le calcul de nœuds avancés et aligner les éléments de certification tels que l'ISO 26262 et les exigences de cybersécurité en cascade sur les systèmes multi-écrans.
L'activité récente en matière de partenariats et de localisation montre une chaîne qui se réorganise autour du calcul centralisé et des programmes de véhicules définis par logiciel. En mai 2026, Stellantis a élargi son partenariat avec Qualcomm pour adopter les plateformes Snapdragon Digital Chassis dans les architectures de nouvelle génération couvrant le cockpit, la connectivité et les briques d'aide à la conduite, et a également étendu sa collaboration avec Applied Intuition pour intégrer Vehicle OS et Cabin Intelligence dans la plateforme STLA Brain. En juillet 2026, Kakao Mobility et Renault Korea ont signé un protocole d'accord pour développer conjointement la technologie de nouvelle génération d'infodivertissement embarqué et de navigation, reflétant le rôle croissant des partenaires logiciels et cartographiques aux côtés des intégrateurs de rang 1 traditionnels. Par ailleurs, les écosystèmes de navigation deviennent plus transfrontaliers, comme l'illustre l'alliance entre HERE Technologies et Amap annoncée en novembre 2025 pour co-développer des solutions de navigation et de cockpit pilotées par l'IA destinées aux constructeurs automobiles chinois en expansion internationale.
Paysage concurrentiel
La concentration du marché est modérée, les cinq premiers fournisseurs détenant environ la moitié de la part combinée, laissant de l'espace aux entrants spécialisés dans l'affichage, les systèmes d'exploitation et la cybersécurité. Continental, Bosch et DENSO sont les acteurs les plus performants, tandis que des entreprises technologiques comme Qualcomm gagnent rapidement du terrain grâce à des plateformes de semi-conducteurs permettant les fonctionnalités de cockpit de nouvelle génération.
Les alliances stratégiques définissent le secteur. Bosch et Qualcomm ont dévoilé un ordinateur central évolutif qui fusionne l'infodivertissement et l'ADAS, permettant aux constructeurs automobiles de hiérarchiser les fonctionnalités via des licences logicielles. Continental prévoit de céder son unité Technologies Automobiles, libérant ainsi des capitaux pour intensifier les investissements dans les interfaces homme-machine immersives et les logiciels sécurisés dès la conception.
Par ailleurs, HARMAN maintient une équipe de cockpit de 500 ingénieurs et est récemment devenu partenaire de certification Android Auto, assurant une intégration rapide des applications Google. Les dépôts de brevets se concentrent sur la visualisation en réalité augmentée et le retour haptique, comme l'illustre un brevet d'interface tactile pilotée par clavier qui pourrait migrer de l'électronique grand public vers les véhicules. La convergence des logiciels, du silicium et de l'optique positionne les fournisseurs à forte compétence numérique pour capturer une valeur disproportionnée dans le marché du cockpit numérique en pleine évolution.
Leaders de l'industrie du cockpit numérique automobile
Robert Bosch GmbH
Continental AG
DENSO Corporation
Visteon Corporation
Harman International
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La localisation et le renforcement des capacités dans le matériel et les sous-ensembles de cockpit créent des espaces d'opportunité à court terme pour les fournisseurs capables de réduire les délais tout en respectant les exigences de validation de niveau constructeur pour les mises à jour logicielles et la cybersécurité. Parmi les exemples, on peut citer ADAYO Foryou Group qui a démarré la production dans son usine de Dongxing à Huizhou (janvier 2026) pour des produits de cockpit intelligent tels que les contrôleurs de domaine et les écrans intelligents, Maticon qui a commencé la production de pièces fonctionnelles de cockpit intelligent à Taicang (janvier 2026) avec une capacité annuelle annoncée de 2 millions d'unités, et JOYNEXT qui a ouvert une nouvelle usine de fabrication à Oborniki Slaskie, en Pologne (avril 2026), portant l'espace de production à environ 26 000 mètres carrés pour les systèmes d'infodivertissement et de contrôle de cockpit. Ces mesures soutiennent des stratégies d'approvisionnement propres à chaque région, en particulier pour l'Europe et la Chine, où les programmes des constructeurs exigent de plus en plus un approvisionnement stable et des processus de mise à jour logicielle prêts pour la conformité.
Un deuxième domaine d'opportunité se situe à l'intersection des logiciels HMI multi-écrans, de la navigation et des contrôleurs de domaine de cockpit prêts pour le SDV. Les constructeurs standardisent des plateformes prenant en charge les mises à jour OTA et une itération plus rapide des fonctionnalités, les travaux de juin 2026 montrant une demande de couches logicielles réutilisables, comme la collaboration de KPIT Technologies avec Basemark pour intégrer la plateforme logicielle Rocksolid dans des solutions HMI multi-écrans. La sélection des programmes des constructeurs reflète également l'attractivité des plateformes, notamment le choix par Mazda de la technologie de contrôleur de domaine de cockpit de Panasonic Automotive Systems pour la CX-5 redessinée avec une architecture SDV prenant en charge les mises à jour OTA (annoncé en juillet 2026). Dans le même temps, la conception HMI s'adapte aux signaux de notation de sécurité et réglementaires qui favorisent les commandes tactiles pour les fonctions critiques, ce qui laisse place à des interfaces hybrides combinant de grands écrans avec des commandes physiques ou haptiques tout en conservant une couche logicielle de cockpit unifiée.
Développements récents du secteur
- Avril 2026 : Robert Bosch GmbH et Qualcomm ont élargi leur collaboration pour inclure des solutions ADAS aux côtés du calcul de cockpit, centrée sur l'approche du SoC Snapdragon Ride Flex. Le partenariat renforce la consolidation intersectorielle, permettant aux constructeurs d'exécuter les charges de travail d'infodivertissement et d'aide à la conduite sur un nombre réduit d'ordinateurs haute performance. Il soutient également les efforts visant à réduire le câblage et la complexité de l'intégration.
- Avril 2025 : Robert Bosch GmbH a annoncé avoir reçu sa première commande client en Chine pour un ordinateur haute performance intégrant l'IA, avec une production en série prévue à une échelle à six chiffres. Cela apporte un signal d'industrialisation provenant d'un programme majeur en Chine pour les ordinateurs de cockpit centralisés. Cela accroît également la pression concurrentielle sur les plateformes de calcul alternatives de rang 1.
- Mai 2024 : Continental AG a introduit une plateforme informatique haute performance intersectorielle pour les véhicules définis par logiciel, capable d'héberger les fonctions de cockpit, de sécurité et de stationnement sur une seule plateforme de calcul utilisant un SoC Snapdragon Ride Flex. Cela a mis en évidence le changement architectural des ECU distribués vers un calcul centralisé. Cela a également renforcé les exigences en matière d'intégration logicielle à criticité mixte au sein de la pile de cockpit.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Pour cette méthodologie, le marché des tableaux de bord numériques automobiles est défini comme le chiffre d'affaires généré par les systèmes de tableau de bord numérique embarqués qui combinent les fonctions d'information du conducteur, d'infodivertissement et d'interface homme-machine en cabine associées, qu'ils soient vendus sous forme de modules ou de solutions intégrées pour les véhicules particuliers et commerciaux.
Exclusions du périmètre : Nous excluons la demande d'affichage non automobile et les appareils électroniques grand public généraux qui ne sont pas conçus et qualifiés pour une utilisation dans le cockpit embarqué.
Aperçu de la Segmentation
- Par type
- Affichage tête haute (HUD)
- Tableau de bord numérique
- Écran de console centrale
- Caméra avancée de surveillance du conducteur
- Unité de contrôle de la télématique/connectivité
- Par type de véhicule
- Voitures particulières
- Véhicules utilitaires légers
- Véhicules commerciaux de taille moyenne et lourde
- Par propulsion
- Moteur à combustion interne (ICE)
- Véhicule électrique à batterie (BEV)
- Hybride et hybride rechargeable (HEV/PHEV)
- Par canal de vente
- Équipement d'origine (OEM)
- Rétrofit aftermarket
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Maroc
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par la cartographie de la production et des ventes de véhicules par région afin d'établir un bassin de demande réaliste pour les tableaux de bord, qui est ensuite lié aux taux d'adoption des fonctionnalités et aux fourchettes de prix indicatives. Nous avons utilisé des sources publiques telles que les publications de l'OICA sur la production de véhicules, les informations de sécurité de la NHTSA américaine, les publications de la Commission européenne sur la mobilité et la réception par type, ainsi que les flux commerciaux d'UN Comtrade pour les catégories d'électronique pertinentes.
Pour ancrer les données de dimensionnement, nous avons également examiné les rapports annuels et les présentations aux investisseurs des entreprises, des communiqués de presse réputés sur les lancements de plateformes de tableau de bord, et des bases de données de brevets pour comprendre l'orientation des fonctionnalités (par exemple, les tableaux de bord multi-écrans et les contrôleurs de domaine de cockpit). Dans certains cas, nous avons eu recours à des abonnements payants pour les données financières des entreprises et les informations commerciales au niveau des expéditions afin de recouper l'exposition des fournisseurs et les schémas d'importation avant de finaliser les hypothèses. Les sources documentaires listées ici sont illustratives plutôt qu'exhaustives, et de nombreux autres documents publics et ensembles de données ont également été consultés pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour valider les taux d'équipement, les répartitions typiques des nomenclatures à l'intérieur du tableau de bord, et l'évolution des prix par taille d'écran et par technologie, là où les informations publiques sont généralement limitées. Nous avons échangé avec un ensemble de parties prenantes produit côté constructeurs, de fournisseurs de composants et de participants aux circuits de distribution en Asie-Pacifique, en EMEA et dans les Amériques. Les retours de ces entretiens et enquêtes ont été utilisés pour ajuster les hypothèses présentant une forte variance par rapport aux programmes de véhicules observés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 14 % | Asie-Pacifique : 51 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 30 % |
| Acteurs de plus petite taille : 16 % | Managers : 54 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
La valeur du marché est reconstituée selon une approche descendante et ascendante, dans laquelle la production et les ventes de véhicules par région sont traduites en un bassin de demande pour les tableaux de bord à l'aide d'hypothèses de pénétration des fonctionnalités, puis converties en chiffre d'affaires à l'aide de fourchettes de prix de vente moyens pour les principaux blocs de tableau de bord. Pour ancrer les totaux, les résultats sont corroborés par des approximations ascendantes sélectives, telles que l'exposition échantillonnée des revenus des fournisseurs aux programmes de tableau de bord, les vérifications des prix des modules sur le terrain, et des tests de volume multiplié par le prix de vente moyen pour les fonctionnalités à forte pénétration.
Les données qui influencent de manière significative le modèle comprennent la production mondiale de véhicules particuliers et commerciaux, les taux d'adoption des tableaux de bord numériques et des écrans de console centrale, la répartition par taille d'écran (moins de 7 pouces, 7 à 10 pouces et formats plus grands), l'évolution vers les contrôleurs de domaine de cockpit, et la répartition par motorisation, car les plateformes de véhicules électriques intègrent souvent un contenu d'affichage et de logiciel plus riche. Pour les prévisions, une analyse de scénarios est utilisée, soutenue par les avis d'experts sur le rythme de déploiement des tableaux de bord multi-écrans, le contenu attendu par véhicule dans les voitures de segment intermédiaire, et la normalisation des prix à mesure que les volumes augmentent. Lorsqu'une consolidation nette est difficile parce que le contenu du tableau de bord est intégré dans des packages, nous comblons les lacunes à l'aide de fourchettes de prix de vente moyens pondérés par programme, puis nous vérifions le résultat par rapport aux annonces de fonctionnalités des véhicules et aux commentaires des fournisseurs afin que la courbe finale reste crédible.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par des vérifications répétées à travers les couches du modèle afin que les résultats restent alignés avec les signaux réels de production et de contenu automobiles. Nous comparons les résultats avec des indicateurs indépendants tels que les tendances de production de véhicules, la cadence de lancement des plateformes et les fourchettes de prix observées, puis les anomalies sont examinées et résolues avant validation finale.
Lorsqu'une région, une catégorie de véhicule ou une ligne technologique présente une variation marquée, des experts sélectionnés sont recontactés pour confirmer s'il s'agit d'un véritable changement de marché ou d'un problème d'hypothèse. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, tels que des changements réglementaires, des lancements de modèles majeurs ou des contraintes d'approvisionnement. Avant la livraison, un analyste effectue une nouvelle vérification afin que les clients reçoivent une vue actualisée plutôt qu'un instantané plus ancien.
Taille du Marché des Tableaux de Bord Numériques Automobiles selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les tableaux de bord numériques automobiles peuvent différer car le périmètre du tableau de bord n'est pas défini de la même manière selon les sources, et parce que les années de référence et les hypothèses de prix évoluent rapidement à mesure que la répartition des écrans change. Le calendrier des devises, le traitement de l'équipement d'origine par rapport à la rétroinstallation, et la manière dont les packages de tableau de bord groupés sont traités sont également des raisons courantes pour lesquelles les totaux ne concordent pas.
Le tableau montre un écart qui provient principalement de ce qui est comptabilisé dans la valeur du tableau de bord et de l'année de référence utilisée pour les prix et les volumes. Dans le périmètre de Mordor Intelligence, la rétroinstallation sur le marché secondaire est comptabilisée aux côtés des systèmes montés en première monte, et la valeur est construite à partir du contenu HUD, du tableau de bord numérique, de l'écran de console centrale et de la caméra de surveillance du conducteur. Cela peut porter le chiffre de l'année en cours au-dessus des vues plus étroites portant uniquement sur l'équipement.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 29,81 milliards USD (2026) | |
| Cabinet de Recherche Mondial A | 26,04 milliards USD (2024) | Utilise une année de référence antérieure et une définition d'équipement plus limitée présentée principalement par catégories d'affichage ou d'application, ce qui peut sous-estimer le contenu des contrôleurs de cockpit intégrés et la valeur de la rétroinstallation. |
| Éditeur Sectoriel B | 34,74 milliards USD (2025) | Inclut un ensemble de composants plus large et applique une grille de prix différente par taille d'écran et par répartition du niveau d'autonomie, ce qui peut augmenter les totaux si les hypothèses d'adoption pour les grands écrans et les finitions haut de gamme sont plus élevées. |
Dans l'ensemble, les différences ressemblent moins à des erreurs arithmétiques qu'à des choix de périmètre et de données qui font varier le contenu comptabilisé par véhicule et la trajectoire de prix de vente moyen appliquée. Notre modèle est maintenu reproductible en liant les revenus aux volumes de véhicules, aux signaux de pénétration et à une structure de prix claire. Les totaux ne sont ajustés que lorsque les vérifications de validation et les retours d'experts indiquent un écart cohérent.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du cockpit numérique ?
Le marché a généré 29,81 milliards USD en 2026 et est en bonne voie pour approcher 52,56 milliards USD d'ici 2031 à un TCAC de 12,02 %.
Quelle région mène la demande mondiale en cockpits numériques ?
L'Asie-Pacifique détient 39,42 % des revenus mondiaux en raison de l'adoption rapide des véhicules électriques en Chine et de la compétitivité tarifaire des fournisseurs locaux.
Pourquoi les véhicules électriques à batterie sont-ils essentiels à la croissance du marché du cockpit ?
Les plateformes de véhicules électriques fournissent une alimentation centralisée et un câblage zonal qui simplifient l'informatique haute performance et l'intégration multi-écrans, propulsant un TCAC de 18,05 % pour les ventes de cockpits de véhicules électriques à batterie.
Comment les réglementations de sécurité influencent-elles la conception du cockpit ?
Le Règlement général sur la sécurité II de l'UE et les mises à jour du NCAP de la NHTSA imposent des alertes ADAS en temps réel, poussant les constructeurs automobiles vers des cockpits à contrôleur de domaine qui combinent sécurité et infodivertissement sur des écrans unifiés.
Quels défis pourraient ralentir l'adoption du cockpit numérique ?
Des coûts de validation initiaux élevés et des responsabilités croissantes en matière de cybersécurité peuvent retarder les déploiements, en particulier pour les constructeurs automobiles de plus petite taille et les segments de véhicules sensibles aux coûts.
Dernière mise à jour de la page le:



