
Taille et part de marché des systèmes d'infodivertissement automobile en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
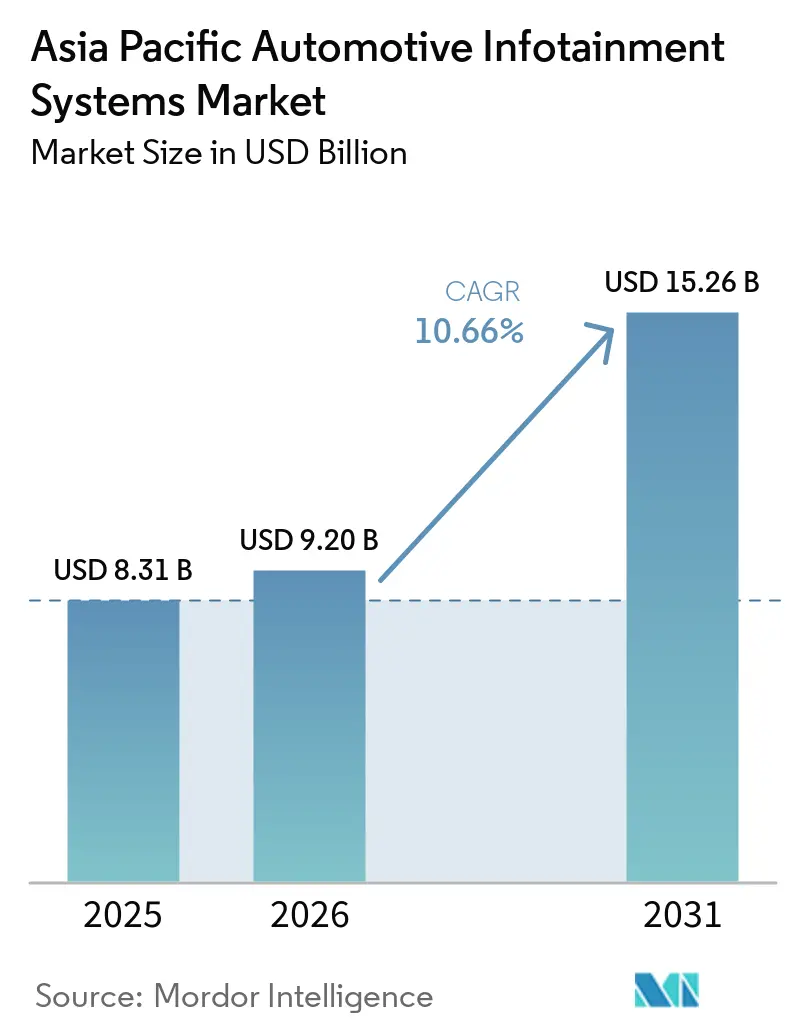
| Taille du marché de l'année de base (2025) | 8.31 Milliards de dollars |
| Taille du Marché (2026) | 9.20 Milliards de dollars |
| Taille du Marché (2031) | 15.26 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.66 % |
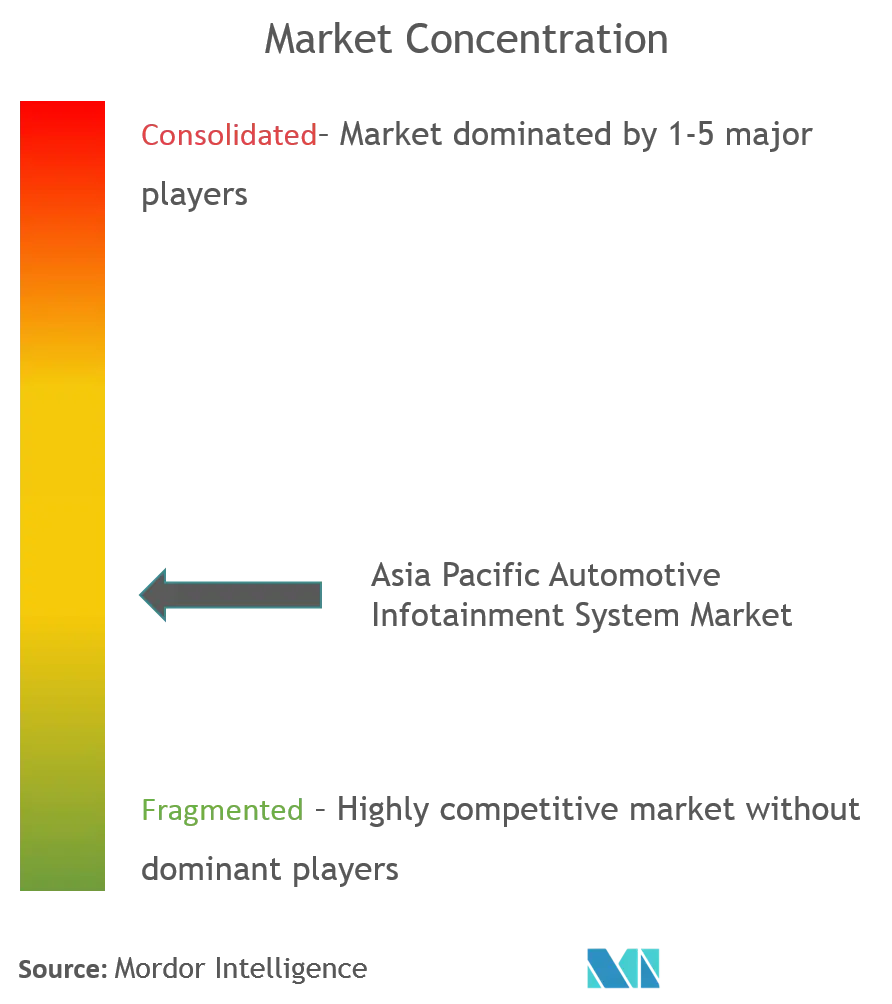
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'infodivertissement automobile en Asie-Pacifique par Mordor Intelligence
La taille du marché des systèmes d'infodivertissement automobile en Asie-Pacifique était évaluée à 8,31 milliards USD en 2025 et est estimée à 9,2 milliards USD en 2026, pour atteindre 15,26 milliards USD d'ici 2031, avec un CAGR de 10,66 % durant la période de prévision (2026-2031). La croissance découle de la pénétration croissante des véhicules connectés, de la migration rapide de la 4G vers la 5G, et de la transition vers des cockpits définis par logiciel qui monétisent les mises à jour en télédiffusion (OTA). Le matériel se banalise, de sorte que les revenus récurrents issus des magasins d'applications, des abonnements à la navigation et des déverrouillages de fonctionnalités occupent désormais une place centrale dans la stratégie des équipementiers. La Chine ancre la demande, mais voit sa part se diluer à mesure que l'Inde et l'ASEAN développent l'électrification d'entrée de gamme, tandis que les mandats réglementaires relatifs à l'eCall et à la télématique compriment les cycles de vie des unités centrales non connectées. La dynamique concurrentielle évolue à mesure que les plateformes technologiques étendent Android Automotive OS, Automotive Grade Linux et des services cloud sur mesure directement dans les programmes véhicules, érodant ainsi le fossé historique des fournisseurs de premier rang.
Principaux enseignements du rapport
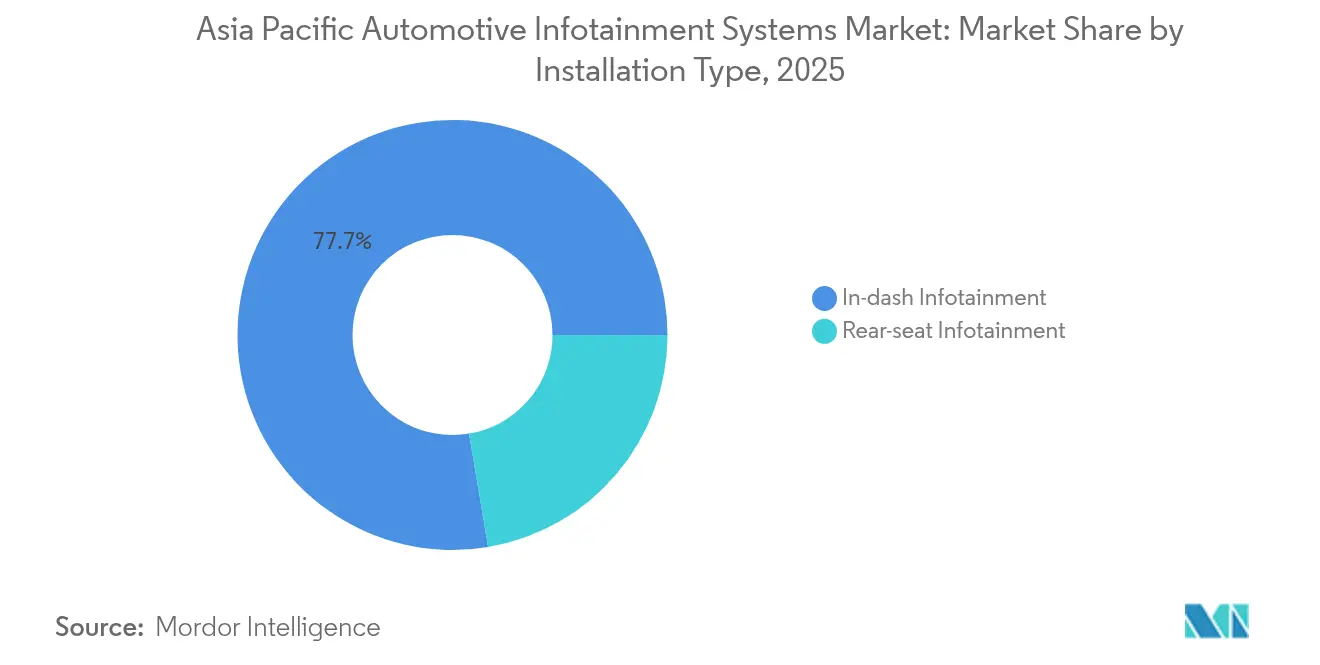
- Par type d'installation, l'infodivertissement intégré au tableau de bord a enregistré une part de chiffre d'affaires de 77,65 % en 2025, tandis que les systèmes pour sièges arrière devraient se développer à un CAGR de 12,04 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières représentaient 71,78 % de la part de marché des systèmes d'infodivertissement automobile en Asie-Pacifique en 2025, tandis que les véhicules utilitaires légers devraient croître à un CAGR de 11,55 % jusqu'en 2031.
- Par composant, les écrans et écrans tactiles représentaient une part de 43,28 % de la taille du marché des systèmes d'infodivertissement automobile en Asie-Pacifique en 2025, et les logiciels de système d'exploitation ainsi que les applications progressent à un CAGR de 13,18 % durant la période de prévision.
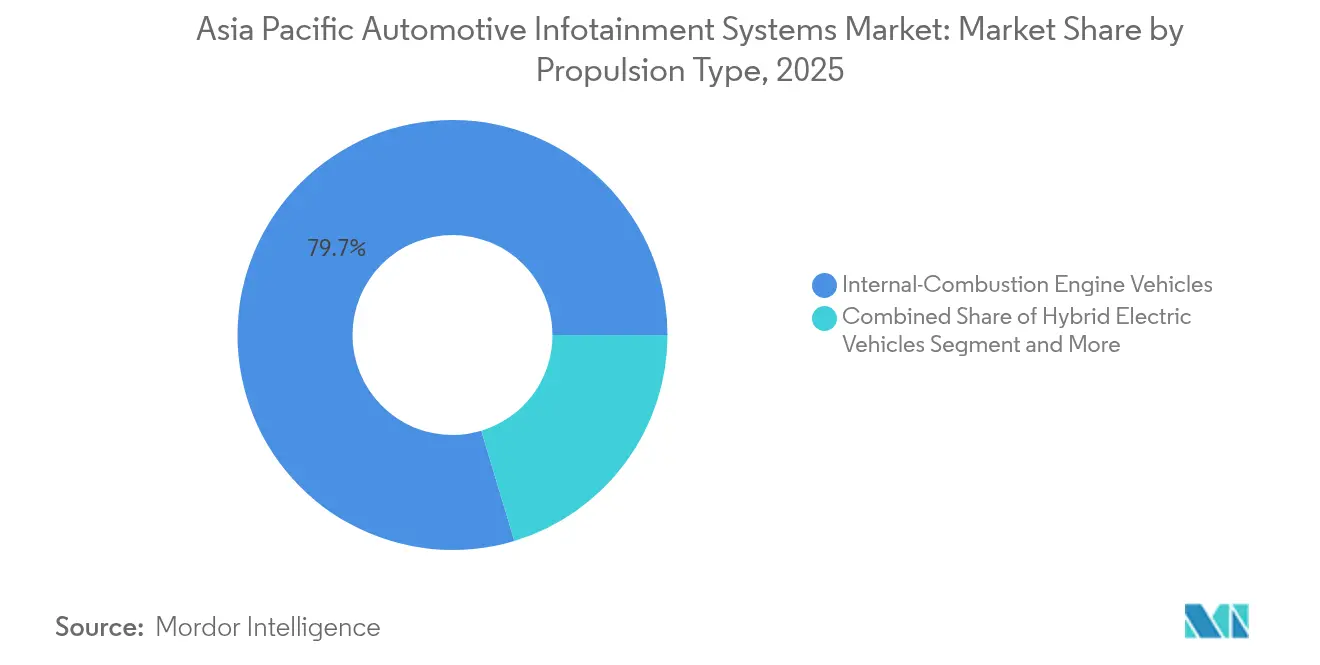
- Par type de propulsion, les véhicules à moteur à combustion interne représentaient 79,65 % des installations en 2025, tandis que les véhicules électriques à batterie devraient progresser à un CAGR de 13,62 % jusqu'en 2031.
- Par génération de connectivité, la 4G LTE commandait une part de 60,62 % en 2025, tandis que la connectivité 5G progresse à un CAGR de 13,05 % vers 2031.
- Par système d'exploitation, les plateformes basées sur Linux détenaient une part de 46,85 % en 2025, tandis qu'Android Automotive OS devrait se développer à un CAGR de 12,01 % jusqu'en 2031.
- Par canal de vente, les systèmes installés en première monte dominaient avec une part de chiffre d'affaires de 82,85 % en 2025 ; cependant, les solutions du marché secondaire devraient afficher un CAGR de 11,91 % durant la même période.
- Par pays, la Chine captait 48,35 % de la part de marché des systèmes d'infodivertissement automobile en Asie-Pacifique en 2025, tandis que l'Inde devrait se développer à un CAGR de 12,49 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de services pour véhicules connectés | +2.3% | Chine, Inde, Corée du Sud | Moyen terme (2 à 4 ans) |
| Transition vers des véhicules définis par logiciel et mis à niveau par télédiffusion (OTA) | +2.1% | Chine, Japon, Corée du Sud, Australie | Moyen terme (2 à 4 ans) |
| Partenariats de plateformes entre équipementiers et géants technologiques | +1.9% | Chine, Japon, Corée du Sud | Court terme (≤ 2 ans) |
| Mandats réglementaires relatifs à l'eCall et à la télématique | +1.6% | Japon, Corée du Sud, Chine, Inde | Long terme (≥ 4 ans) |
| Pénétration des systèmes sur puce (SoC) bas coût dans les véhicules d'entrée de gamme | +1.4% | Inde, Chine | Court terme (≤ 2 ans) |
| Écosystèmes localisés de vidéo à la demande (OTT) et de navigation | +1.1% | Inde, Chine | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de services pour véhicules connectés
Les opérateurs de flottes et les agrégateurs de covoiturage considèrent désormais l'infodivertissement comme un outil essentiel pour améliorer l'efficacité opérationnelle, plutôt que comme un simple luxe en cabine. L'intégration de la télématique permet un routage plus efficace, fournit des informations sur le comportement des conducteurs et soutient la maintenance prédictive, contribuant ainsi à des réductions notables de la consommation de carburant. Sur des marchés tels que l'Inde et la Corée du Sud, les projets pilotes d'assurance basée sur l'utilisation encouragent l'adoption d'unités centrales avec connectivité en offrant des incitations personnalisées. Par ailleurs, l'utilisation de la prédiction de trafic basée sur le cloud a rationalisé les opérations en éliminant le besoin de cartes embarquées, réduisant ainsi la nomenclature (BOM) globale et améliorant l'efficacité des coûts.
Transition vers des véhicules définis par logiciel et mis à niveau par télédiffusion (OTA)
En 2024, Volkswagen Group China a introduit des mises à jour en télédiffusion (OTA) pour un nombre significatif de véhicules [1]. Dans le même temps, Hyundai et Kia prévoient d'étendre les mises à jour OTA à la majorité de leurs prochains modèles pour l'année suivante. Par ailleurs, l'iDrive 9.0 de BMW intègre des hyperviseurs permettant des mises à jour indépendantes pour les systèmes de cockpit. Ces avancées dans les cycles d'itération plus rapides stimulent la croissance des flux de revenus basés sur les abonnements tout en réduisant simultanément les coûts associés aux rappels de véhicules.
Partenariats de plateformes entre équipementiers et géants technologiques
Toyota a intégré la messagerie vocale WeChat de Tencent dans ses modèles fabriqués en Chine. Nissan utilise les API Apollo de Baidu pour fusionner efficacement les systèmes d'aide à la conduite avancés (ADAS) et les fonctionnalités de divertissement via des contrôleurs de domaine unifiés. Parallèlement, LG Electronics et MediaTek s'attachent à élargir leur présence sur le marché automobile en proposant une pile webOS-Dimensity complète conçue spécifiquement pour les équipementiers de second rang, dans le but d'atteindre une adoption significative dans les années à venir [2].
Pénétration des systèmes sur puce (SoC) bas coût dans les véhicules d'entrée de gamme
Le Snapdragon Auto 4100 de Qualcomm et le MT8676 de MediaTek ont considérablement réduit les coûts de nomenclature (BOM) de l'infodivertissement, rendant plus abordable l'intégration de fonctionnalités à écran tactile dans les véhicules d'entrée de gamme en Inde. Cette avancée a permis à Tata Motors d'intégrer la plateforme dans ses modèles Tiago et Punch au cours de l'année en cours. Dans le même temps, le i.MX 8 de NXP est devenu un choix privilégié sur le marché automobile chinois, notamment pour les véhicules économiques dans la tranche de prix inférieure.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé de la nomenclature (BOM) sur les marchés sensibles aux prix | -1.7% | Inde, Chine de niveau 3 | Court terme (≤ 2 ans) |
| Fragmentation logicielle et risques de cybersécurité | -1.3% | Mondial, notamment Chine, Inde | Moyen terme (2 à 4 ans) |
| Couverture 5G inégale en dehors des zones métropolitaines | -1.0% | Inde, Chine rurale | Long terme (≥ 4 ans) |
| Pénuries d'unités centrales dues aux chocs d'approvisionnement en puces | -0.9% | Japon, Corée du Sud, Australie, Chine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de la nomenclature (BOM) sur les marchés sensibles aux prix
Les modules d'affichage, les circuits intégrés de connectivité et les systèmes sur puce (SoC) représentent une part majeure de la nomenclature de l'infodivertissement. En raison des contraintes de coût sur les véhicules grand public en Inde, les équipementiers sont contraints de livrer des unités centrales aux fonctionnalités simplifiées pour maintenir l'accessibilité financière. De plus, les droits de douane imposés par les pays de l'ASEAN augmentent sensiblement le coût global des semi-conducteurs. Par ailleurs, les capacités de fabrication locale en Inde restent limitées, se concentrant principalement sur la production de faisceaux de câbles et l'exécution de tâches d'assemblage de base.
Couverture 5G inégale en dehors des zones métropolitaines
Les services 5G en Inde se sont considérablement développés, couvrant de nombreuses villes ; cependant, les zones rurales ont enregistré des progrès minimes, la couverture restant limitée [3]. Des défis similaires persistent en Indonésie et au Viêt Nam, où les lacunes dans le déploiement des réseaux limitent la monétisation de services avancés tels que la navigation en cloud et la diffusion en haute définition. Ces limitations réduisent l'intérêt des consommateurs à souscrire à des forfaits premium, affectant ainsi le potentiel de revenus.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'installation :
les systèmes pour sièges arrière gagnent du terrainLe chiffre d'affaires de l'infodivertissement pour sièges arrière progresse à un CAGR de 12,04 %, même si les unités intégrées au tableau de bord ont dominé 77,65 % des ventes en 2025. Les écrans multizone incurvés de Continental réduisent le poids du câblage et permettent une diffusion indépendante pour les passagers. Les cultures de chauffeurs en Chine et en Corée du Sud accélèrent la demande, tandis que l'Inde et l'ASEAN, sensibles aux coûts, restent centrées sur les solutions intégrées au tableau de bord. Les marques de véhicules électriques premium, telles que NIO, intègrent désormais des écrans pour sièges arrière comme équipement de base, transformant une ancienne fonctionnalité de luxe en une attente du segment intermédiaire.
La plus grande surface d'écran en cabine soutient la publicité ciblée, débloquant de nouvelles sources de revenus pour les magasins d'applications des équipementiers. Le marché des systèmes d'infodivertissement automobile en Asie-Pacifique voit donc l'adoption des solutions pour sièges arrière influencer les feuilles de route des fournisseurs vers des contrôleurs de domaine modulaires alimentant indépendamment plusieurs écrans — une frontière de différenciation critique à l'horizon 2031.

Par type de véhicule :
les flottes commerciales accélèrent l'adoptionLes voitures particulières représentent 71,78 % du chiffre d'affaires, mais s'orientent vers des modèles d'abonnement pour la navigation et les mises à niveau ADAS. Les véhicules utilitaires légers affichent un CAGR de 11,55 %, tirant parti de l'infodivertissement avec télématique pour l'optimisation des itinéraires et l'analyse des conducteurs. Le Treo Zor de Mahindra intègre des API de gestion de flotte accessibles via des écrans tactiles en cabine, illustrant comment les opérateurs logistiques convertissent l'infodivertissement en tableau de bord essentiel à la mission.
Les acheteurs de flottes privilégient le temps de fonctionnement et le coût total de possession (TCO), de sorte que les écrans robustes, les diagnostics à distance et les mises à jour en télédiffusion du micrologiciel (FOTA) sont essentiels. Les équipementiers proposent des plans de logiciel en tant que service (SaaS) à plusieurs niveaux, conditionnés au moment de l'achat, verrouillant des contrats de données pluriannuels. Le marché des systèmes d'infodivertissement automobile en Asie-Pacifique accumule des revenus récurrents supplémentaires au-delà de la salle d'exposition, soulignant l'accent stratégique mis sur les véhicules utilitaires légers pour les fournisseurs.
Par composant :
les marges logicielles éclipsent le matérielLes écrans ont sécurisé une part de valeur de 43,28 % en 2025, les OLED remplaçant les LCD dans les segments premium. L'OLED automobile de Samsung Display avec un contraste de 100 000:1 permet des superpositions de réalité augmentée et des temps de réponse à la microseconde. Cependant, les logiciels de système d'exploitation et les applications mènent la croissance à un CAGR de 13,18 %, signalant une migration vers des marges plus élevées.
Les contrôleurs de domaine intègrent désormais la logique du cockpit, du tableau de bord et des sièges arrière dans un seul système sur puce (SoC), réduisant considérablement la nomenclature. Avec le passage à une économie basée sur les abonnements, les équipementiers conservent une part plus importante des revenus des magasins d'applications par rapport aux plateformes téléphoniques traditionnelles. Par conséquent, le marché des systèmes d'infodivertissement automobile en Asie-Pacifique bénéficie de plus en plus aux fournisseurs qui évoluent d'une focalisation exclusive sur la livraison de matériel vers l'offre de services de cycle de vie logiciel de bout en bout.
Par type de propulsion :
les véhicules électriques à batterie exigent des écosystèmes intégrésLes véhicules électriques à batterie se développeront à un CAGR de 13,62 %. Le DiLink de BYD intègre des API de réseau de recharge et un routage optimisé selon l'autonomie, améliorant l'efficacité. L'infodivertissement des véhicules électriques à batterie fait également office de panneau de contrôle du véhicule, remplaçant les boutons physiques par des écrans à retour haptique.
Les modèles à moteur à combustion interne se concentrent sur la navigation et les médias à moindre coût. Les véhicules hybrides occupent une position intermédiaire, affichant des diagrammes de flux d'énergie qui informent les conducteurs. Le marché des systèmes d'infodivertissement automobile en Asie-Pacifique prend en charge des parcours IHM-EXU uniques par archétype de propulsion, mettant les fournisseurs au défi de concevoir des couches logicielles adaptables.
Par génération de connectivité :
le déploiement de la 5G s'accélèreLa 4G LTE domine encore avec une part de 60,62 % en 2025, mais la connectivité 5G progresse à un CAGR de 13,05 % portée par la demande en cartes haute définition et en communication véhicule-à-tout (V2X). Les modules 5G RedCap réduisent les coûts et la consommation d'énergie, rendant les modems de nouvelle génération viables pour les segments de milieu de gamme.
Les marques premium tirent parti du streaming à faible latence 5G et du jeu en cloud en Chine, au Japon et en Corée du Sud. L'Inde suit rapidement à mesure que les opérateurs télécoms subventionnent les données embarquées pour stimuler l'utilisation du réseau. Le marché des systèmes d'infodivertissement automobile en Asie-Pacifique s'attend donc à ce que la part de la 5G dépasse celle de la 4G vers 2028, sous réserve du déploiement de la couverture rurale.
Par système d'exploitation :
Android Automotive OS gagne en dynamismeLes piles Linux représentent une part de 46,85 %, Android Automotive OS affichant un CAGR de 12,01 %. Hyundai et Google prévoient de déployer 20 millions de véhicules d'ici 2030, généralisant les fonctionnalités natives de Google Maps, de l'Assistant Google et du Play Store. QNX reste indispensable pour les tableaux de bord critiques en matière de sécurité, conduisant à des architectures hybrides où QNX gère les tâches en temps réel et Android prend en charge l'infodivertissement.
Les équipementiers chinois font progresser des plateformes nationales telles que Banma AliOS, reflétant leurs objectifs de souveraineté numérique, mais la profondeur de l'écosystème d'applications reste en retrait par rapport à Android. Le marché des systèmes d'infodivertissement automobile en Asie-Pacifique présente donc une double trajectoire entre les écosystèmes mondiaux ouverts et les piles régionales protégées.
Par canal de vente :
le marché secondaire modernise les flottes vieillissantesLe montage en usine par les équipementiers représente 82,85 % des ventes, mais la demande aftermarket croît à un TCAC de 11,91 % alors que le Japon et l'Australie équipent rétroactivement les véhicules construits avant 2018 avec CarPlay sans fil et Android Auto. Pioneer et Alpine élargissent leurs gammes de produits à écrans de 7 à 9 pouces pour servir les flottes plus anciennes.
Le câblage complexe et les préoccupations liées à la garantie freinent les installations en autonomie, si bien que les circuits professionnels prospèrent. Les systèmes équipementiers conservent une intégration transparente avec les boutons du volant et les bus de données ADAS. Le marché des Systèmes d'Infodivertissement Automobile en Asie-Pacifique favorise la coexistence, les systèmes d'usine répondant aux acheteurs de véhicules neufs, tandis que les solutions aftermarket prolongent la vie numérique des véhicules anciens. À l'échelle mondiale, la taille du marché des systèmes d'infodivertissement embarqués pour les distributions Linux reste stable, les fournisseurs de rang 1 adaptant des versions sur mesure pour les flottes de camions et les véhicules spéciaux.
Analyse géographique
Marché des Systèmes d'Infodivertissement Automobile en Chine
La Chine a fourni 48,35 % des revenus régionaux en 2025, portée par le plus grand marché automobile mondial et une électrification rapide. Les plateformes propriétaires de cockpit intelligent de BYD, NIO et Xpeng intègrent des assistants vocaux, des mises à jour en direct et des applications de paiement, consolidant une différenciation définie par le logiciel. Les normes GB obligatoires, applicables en 2026, accélèrent davantage les mises à niveau connectées.
Marché des Systèmes d'Infodivertissement Automobile en Inde
L'Inde est la zone géographique à la croissance la plus rapide, avec un CAGR de 12,49 % jusqu'en 2031, portée par les mandats de localisation et les SoC à faible coût de Qualcomm et MediaTek. Tata Motors propose des écrans tactiles à moins de 200 USD dans les véhicules d'entrée de gamme, élargissant le volume adressable. La législation provisoire sur la télématique, attendue pour 2025, imposera des fonctions d'appel d'urgence, déclenchant une nouvelle vague de rétrofit.
Marché des Systèmes d'Infodivertissement Automobile en Asie-Pacifique
Le Japon et la Corée du Sud affichent une croissance globale plus lente, mais une forte densité d'innovation. Les centres EV Afeela de Sony Honda Mobility offrent bien plus que de la puissance, signalant un avenir de propositions de valeur portées par l'infodivertissement. Hyundai Mobis investit dans des affichages tête haute holographiques et la navigation en réalité augmentée pour les gammes de luxe. L'Australie, avec un parc automobile vieillissant, stimule les installations sur le marché secondaire.
Paysage réglementaire
Dans toute la région Asie-Pacifique, les architectures d'infodivertissement sont de plus en plus façonnées par la cybersécurité, la gouvernance des mises à jour logicielles et la standardisation des systèmes d'exploitation liée aux programmes de véhicules connectés. La Chine a fait progresser les exigences relatives aux systèmes d'exploitation embarqués grâce aux normes nationales GB/T 47341-2026 et GB/T 47351-2026, toutes deux en vigueur à partir du 1er juillet 2026, qui renforcent les méthodes d'essai et les exigences techniques pour les systèmes d'exploitation des véhicules connectés intelligents et leurs couches de contrôle des systèmes d'exploitation. Parallèlement, le MIIT a publié ses tâches clés 2026 pour la normalisation automobile, mettant l'accent sur l'intégration véhicule-route-cloud et les systèmes d'exploitation des véhicules, renforçant la pression de conformité sur les contrôleurs de domaine cockpit, les unités centrales compatibles OTA et les piles logicielles qui les font fonctionner.
Pour les fournisseurs desservant des plateformes multi-pays, l'alignement sur les exigences de la CEE-ONU WP.29 en matière de cybersécurité et de mise à jour logicielle (notamment R155/R156) façonne de plus en plus les processus d'ingénierie, la documentation et le support du cycle de vie des fonctions d'infodivertissement et de télématique. En Inde, la voie des normes de l'industrie automobile pour le CSMS a été formalisée via la publication de l'AIS-189 et des démarches institutionnelles connexes, signalant une évolution vers une conformité structurée en matière de cybersécurité pour les véhicules connectés et compatibles OTA. Ces changements accroissent les exigences en matière de démarrage sécurisé, de détection d'intrusion, de discipline de nomenclature logicielle (SBOM) et de flux de travail OTA auditables sur les systèmes installés par les constructeurs et les rétrofits connectés de l'après-vente.
Analyse de la chaîne de valeur
La chaîne de valeur de l'infodivertissement automobile en Asie-Pacifique s'étend de la propriété intellectuelle des semi-conducteurs et du silicium (SoC, circuits intégrés de connectivité, mémoire) aux modules d'affichage et aux composants IHM, en passant par les systèmes d'exploitation embarqués et les middlewares, jusqu'à l'intégration des unités centrales ou des contrôleurs de domaine cockpit. Elle s'étend ensuite à la validation et à l'homologation, suivies de l'installation en usine par les constructeurs et d'un canal d'installation professionnel de l'après-vente plus restreint mais en croissance. Les intégrateurs de premier rang (par exemple, Panasonic, Harman, Bosch, Denso, Continental et Visteon) coordonnent l'approvisionnement multiple pour les écrans, le calcul, l'audio et la connectivité, tandis que les plateformes logicielles et les entreprises de services d'ingénierie sont de plus en plus positionnées en amont du matériel, à mesure que les cockpits définis par logiciel et la monétisation des fonctionnalités compatibles OTA se rapprochent des cycles de planification des constructeurs.
Les efforts de localisation et de résilience remodèlent les flux régionaux de pièces et d'assemblage. Qualcomm et Tata Electronics ont annoncé en février 2026 un partenariat pour fabriquer les modules automobiles Qualcomm dans l'installation OSAT de Tata Electronics à Jagiroad, Assam, tandis que Tata Electronics et ROHM ont signé un accord pour assembler et tester des MOSFET Si de qualité automobile en Inde, avec un objectif de production de masse en 2026, soutenant l'électronique d'infodivertissement et de télématique destinée à l'Inde. Sur le plan logiciel, VW Cariad et ThunderSoft ont créé une coentreprise axée sur la Chine pour le développement de logiciels de connectivité et d'infodivertissement (ThunderSoft détenant 51 %), montrant comment les unités logicielles des constructeurs développent des capacités de développement ancrées régionalement. La gestion des risques d'approvisionnement reste un thème opérationnel clé, illustré par les perturbations de 2025 liées aux problèmes d'expédition de plaquettes chez Nexperia, qui ont encouragé la constitution de stocks tampons et la diversification géographique de l'électronique liée à l'infodivertissement.
Paysage concurrentiel
Les acteurs traditionnels de premier rang, tels que Panasonic, Harman, Denso, Bosch et Continental, dominent collectivement une part significative du chiffre d'affaires du marché. Cependant, leur emprise sur le matériel est de plus en plus menacée à mesure que les équipementiers s'orientent vers des écosystèmes développés par des leaders technologiques tels que Google, Alibaba et Tencent. Par exemple, Hyundai fait progresser ses plans avec Android Automotive OS, tandis que la plateforme webOS de LG-MediaTek gagne également du terrain ; chacun vise à intégrer ses systèmes dans des millions de véhicules, contournant ainsi les chaînes d'approvisionnement conventionnelles.
Des sociétés d'ingénierie plus petites, notamment ThunderSoft et Tata Elxsi, prennent de l'élan en proposant des solutions open source personnalisées adaptées aux besoins des équipementiers soucieux des coûts. Dans ce paysage en évolution, la cybersécurité est devenue un facteur de différenciation essentiel. Des entreprises comme BlackBerry QNX et Aptiv intègrent des fonctionnalités avancées, telles que le démarrage sécurisé et la détection d'intrusion, dans leurs architectures pour se conformer aux normes ISO/SAE 21434. De plus, des segments tels que la télématique pour véhicules commerciaux et les modernisations du marché secondaire présentent d'importantes opportunités de croissance, car les acteurs établis manquent souvent de la spécialisation requise pour répondre efficacement à ces domaines.
Dans le marché actuel, des facteurs tels que l'efficacité des coûts, la flexibilité logicielle et la capacité à offrir un écosystème complet sont devenus plus critiques que les considérations traditionnelles, notamment la résolution d'affichage et les performances du processeur. Par conséquent, le marché des systèmes d'infodivertissement automobile en Asie-Pacifique favorise de plus en plus les fournisseurs qui évoluent de simples prestataires de matériel à des intégrateurs de plateformes robustes et polyvalentes.
Leaders du secteur des systèmes d'infodivertissement automobile en Asie-Pacifique
-
Panasonic Corporation
-
Harman International Inc.
-
Robert Bosch GmbH
-
Visteon Corporation
-
Denso Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes d'Infodivertissement Automobile en Asie-Pacifique Entreprises couvertes dans ce rapport
- Panasonic Corporation
- Harman International Inc. (Samsung)
- Denso Corporation
- Robert Bosch GmbH
- Visteon Corporation
- Continental AG
- Alpine Electronics Inc.
- JVCKenwood Corporation
- Mitsubishi Electric Corporation
- Aptiv PLC
- Hyundai Mobis
- Garmin Ltd.
- Sony Group Corporation
- BlackBerry QNX
Opportunités de marché et perspectives d'avenir
La standardisation des systèmes d'exploitation cockpit motivée par la conformité en Chine crée des opportunités pour les fournisseurs capables de livrer des piles de systèmes d'exploitation embarqués et des plateformes de contrôleurs de domaine testables et auditables, alignées sur les normes GB/T 47341-2026 et GB/T 47351-2026 (en vigueur au 1er juillet 2026). Cela favorise les offres qui regroupent virtualisation, outils OTA, ingénierie de cybersécurité et services de validation avec les unités centrales et les contrôleurs de domaine cockpit, notamment à mesure que les constructeurs consolident l'infodivertissement, les tableaux de bord et les affichages tête haute dans un calcul centralisé.
Les programmes de localisation de la fabrication et d'intégration du cockpit intelligent élargissent également les voies adressables au-delà de l'approvisionnement matériel traditionnel de premier rang. En juillet 2026, la société malaisienne MCE Holdings Bhd a lancé un centre de fabrication avancée de 50 millions de RM à Serendah, Selangor, avec des lignes de placement en surface (SMT) et d'assemblage dédiées aux systèmes d'infodivertissement et aux solutions de cockpit intelligent, signalant un développement plus large des capacités en électronique intégrée dans l'ASEAN. En Chine, Toyota Boshoku et Huaqin Technology ont formé en juillet 2026 une coentreprise axée sur les produits de contrôle du cockpit intelligent et les logiciels, indiquant une demande pour des modules de cockpit intégrés combinant IHM, électronique et logiciel. En Corée du Sud, le partenariat de juillet 2026 entre Kakao Mobility et Renault Korea autour de la cartographie de haute précision et de l'infodivertissement défini par logiciel soutient les opportunités dans la navigation localisée, les services de données cartographiques et les fonctionnalités connectées pouvant être intégrées dans des cas d'usage d'abonnement et de flotte, où l'infodivertissement connecté est traité comme un outil opérationnel plutôt qu'un accessoire de l'habitacle.
Développements industriels récents dans Marché des Systèmes d'Infodivertissement Automobile en Asie-Pacifique
- Juillet 2026 : Panasonic Automotive Systems a annoncé que son contrôleur de domaine cockpit avait été sélectionné pour la toute nouvelle Mazda CX-5, consolidant les fonctions d'infodivertissement, d'affichage tête haute et de tableau de bord avec une capacité de mise à jour OTA. Cela soutient l'évolution vers un calcul cockpit centralisé dans les programmes d'Asie-Pacifique et accroît l'importance du cycle de vie logiciel et des outils de mise à jour, en complément de l'intégration matérielle.
- Octobre 2025 : Harman (Samsung) a engagé 3,45 milliards INR (42 millions USD) pour étendre son installation de fabrication d'électronique automobile à Chakan, Pune, Inde, visant une production accrue de composants audio automobiles, d'unités d'infodivertissement et d'unités de contrôle télématique d'ici 2027. Cette expansion renforce l'approvisionnement local pour les systèmes installés par les constructeurs en Inde et soutient une évolution plus large vers une fabrication électronique localisée pour les fonctionnalités connectées.
- Novembre 2024 : Panasonic Automotive Systems a introduit une plateforme d'infodivertissement embarquée prête pour la production, mettant l'accent sur une intégration plus étroite entre le logiciel du cockpit et les fonctions du véhicule. Ce lancement a renforcé l'orientation du marché vers des cockpits définis par logiciel, où les plateformes d'infodivertissement agissent comme couche de diffusion pour les services connectés et les mises à niveau de fonctionnalités.
Marché des Systèmes d'Infodivertissement Automobile en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les systèmes d'infodivertissement embarqués fournis pour les véhicules en Asie-Pacifique, y compris les installations en première monte et aftermarket, dès lors que le système assure des fonctions de médias, de navigation, de connectivité et d'interface utilisateur associées.
Exclusions du périmètre : Nous excluons les appareils mobiles autonomes et les applications qui ne sont pas vendus dans le cadre d'un système d'infodivertissement automobile, ainsi que les unités de contrôle télématique pures qui n'incluent pas d'interface d'infodivertissement.
Aperçu de la Segmentation
- Par type d'installation
- Infodivertissement intégré au tableau de bord
- Infodivertissement pour sièges arrière
- Par type de véhicule
- Voitures particulières
- Véhicules utilitaires légers
- Véhicules utilitaires moyens et lourds
- Par composant
- Module d'affichage et écran tactile
- Unité centrale et contrôleur de domaine
- Logiciel de système d'exploitation et applications
- Circuits intégrés de connectivité et modules d'antenne
- Par type de propulsion
- Véhicules à moteur à combustion interne
- Véhicules électriques hybrides
- Véhicules électriques à batterie
- Par génération de connectivité
- 4G LTE
- 5G
- Réseaux hérités 2G/3G
- Par système d'exploitation
- Basé sur Linux (AAOS, AGL, etc.)
- QNX
- Android Automotive OS
- Autres (propriétaires, RTOS)
- Par canal de vente
- Installé en première monte
- Marché secondaire
- Par pays
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour délimiter la région Asie-Pacifique, comprendre les schémas de production et de vente de véhicules, et cartographier la courbe d'adoption des fonctionnalités qui stimule le contenu d'infodivertissement. Nous nous sommes appuyés sur des sources publiques telles que les ministères des transports nationaux et les offices statistiques des principaux pays de la région Asie-Pacifique, l'Organisation Internationale des Constructeurs d'Automobiles, UN Comtrade pour les flux commerciaux des catégories d'électronique pertinentes, ainsi que les références normatives et réglementaires publiées par des organismes tels que la Commission Économique des Nations Unies pour l'Europe.
Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les brochures produits afin de comprendre les offres groupées de systèmes types, l'orientation des prix et les tendances de montage en première monte au fil du temps. Par ailleurs, des abonnements payants couvrant les données financières des entreprises et les flux d'importation-exportation ont été utilisés de manière sélective pour recouper l'exposition des entreprises et les signaux de mouvement au niveau des pays. Les sources documentaires listées ici ne sont pas exhaustives, et nous avons consulté de nombreuses autres références publiques et payantes lors de la collecte, de la validation et de la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur la validation de la rapidité avec laquelle les fonctionnalités d'infodivertissement sont intégrées dans les différentes gammes de prix des véhicules et selon les pays, ainsi que sur l'évolution des prix équipementiers par rapport aux prix aftermarket à mesure que les écrans s'agrandissent et que le contenu logiciel s'enrichit. Nous avons échangé avec un panel de participants à l'écosystème équipementier, de fournisseurs de composants, de distributeurs et de partenaires de services sur les principaux marchés automobiles de la région Asie-Pacifique, afin de combler les lacunes des données publiques et de vérifier les hypothèses avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 28 % |
| Acteurs de plus petite taille : 21 % | Managers : 58 % |
Dimensionnement du Marché et Prévisions
La logique centrale du dimensionnement repose sur une construction descendante du bassin de demande, dans laquelle la production et les ventes de véhicules par pays sont converties en base installée adressable, puis filtrées par les taux d'équipement en infodivertissement pour les canaux première monte et aftermarket. Une fois cette base de demande constituée, la valeur moyenne des systèmes est appliquée à l'aide de fourchettes de prix reflétant les tendances en matière de taille d'écran, les choix de systèmes d'exploitation, les capacités de connectivité (4G versus 5G) et l'évolution du mix entre véhicules particuliers et véhicules utilitaires.
Pour ancrer les résultats, nous avons corroboré les totaux par des approximations ascendantes sélectives, notamment en sondant les signaux d'expédition des fournisseurs, en vérifiant les marges des canaux là où l'aftermarket est significatif, et en effectuant des contrôles prix moyen de vente multiplié par volume pour les principaux pays. Lorsque les ventilations par pays ou par canal étaient insuffisantes, l'écart a été comblé en utilisant des indicateurs de substitution tels que la croissance du parc automobile, la dépendance aux importations pour les composants clés et la part des variantes de finition supérieure, suivis d'une vérification avec les retours des entretiens. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios portant sur le rythme d'adoption du cockpit connecté, les perspectives de production automobile en Asie-Pacifique et l'évolution attendue du prix moyen de vente. Les pondérations des scénarios ont été ajustées en fonction de ce que les répondants primaires considéraient comme la trajectoire la plus probable.
Validation des Données et Cycle de Mise à Jour
La validation a été réalisée par plusieurs recoupements afin que les chiffres finaux ne dépendent d'aucun ensemble de données unique. Nous avons comparé les résultats du modèle avec des signaux indépendants tels que les tendances des ventes de véhicules par pays, la direction des flux commerciaux pour les modules pertinents, et les annonces publiques de nouveaux lancements de modèles modifiant les niveaux d'équipement en infodivertissement.
Avant validation finale, les anomalies telles que les hausses soudaines du prix moyen de vente ou du taux de pénétration de l'équipement ont été examinées par un autre analyste, puis retestées en revisitant les hypothèses sous-jacentes et, si nécessaire, en recontactant les sources primaires pour clarification. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs, des fluctuations soudaines de devises ou des changements importants de plateformes équipementières. Juste avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison du Dimensionnement du Marché des Systèmes d'Infodivertissement Automobile en Asie-Pacifique par Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour les systèmes d'infodivertissement automobile en Asie-Pacifique diffèrent souvent parce que l'année de référence, le périmètre produit et la logique de tarification ne sont pas identiques d'une source à l'autre, même lorsque le titre semble similaire. Les différences apparaissent généralement lorsqu'une estimation traite le marché comme se limitant à l'unité centrale, tandis qu'une autre regroupe les clusters, les affichages tête haute et les écrans passagers dans le même périmètre de revenus.
Les principaux facteurs d'écart proviennent également de la manière dont les revenus équipementiers et aftermarket sont traités, de la rapidité supposée de l'augmentation de la taille des écrans, et du fait que la conversion des devises est effectuée en utilisant une moyenne sur un an ou une approche de lissage plus longue. Le tableau montre un écart important, et dans le modèle de Mordor Intelligence, le total est calculé pour les revenus des systèmes d'infodivertissement en Asie-Pacifique, couvrant à la fois la première monte et l'aftermarket, avec une tarification liée à un mix par pays de types de véhicules, de connectivité et d'adoption des systèmes d'exploitation, plutôt qu'en utilisant un prix moyen de vente régional unique.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 8,31 milliards USD (2025) | |
| Cabinet de Conseil Mondial A | 8,84 milliards USD (2025) | Utilise un périmètre d'infodivertissement embarqué qui regroupe couramment les revenus des affichages de cockpit adjacents et la couverture de la modernisation dans le même poste, ce qui peut gonfler le total par rapport à une définition plus stricte limitée à l'infodivertissement. |
| Cabinet de Conseil Régional B | 2,10 milliards USD (2023) | S'ancre sur une année de base antérieure et tend à mettre l'accent sur les systèmes de type unité centrale embarquée, ce qui peut sous-estimer les revenus d'infodivertissement plus larges captés par les offres groupées de finition supérieure et le mix de canaux dans les années ultérieures. |
Dans l'ensemble, l'écart s'explique principalement par les délimitations du périmètre et le calendrier, puis par la manière dont la tarification et le mix de fonctionnalités sont projetés dans les prévisions. En ancrant l'estimation sur les bassins de ventes de véhicules, les taux d'équipement et les fourchettes de prix moyen de vente par pays vérifiées lors des entretiens, le chiffre final reste traçable à des données d'entrée claires et à des étapes reproductibles.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle et les prévisions pour le marché des systèmes d'infodivertissement automobile en Asie-Pacifique ?
La taille du marché des systèmes d'infodivertissement automobile en Asie-Pacifique est de 9,2 milliards USD en 2026 et devrait atteindre 15,26 milliards USD d'ici 2031, avec une croissance à un CAGR de 10,66 %.
Comment les équipementiers s'associent-ils aux géants technologiques ?
Des constructeurs automobiles tels que Hyundai et Toyota intègrent Android Automotive OS, Google Maps et Tencent WeChat pour raccourcir les cycles de développement et accéder à des écosystèmes d'applications matures.
Quel segment de véhicule stimule la croissance des flottes commerciales ?
Les véhicules utilitaires légers croissent à un CAGR de 11,55 %, car les opérateurs de livraison du dernier kilomètre adoptent l'infodivertissement avec télématique pour l'optimisation des itinéraires et le suivi des conducteurs.
Pourquoi les revenus logiciels surpassent-ils le matériel ?
Les logiciels de système d'exploitation et les applications se développent à un CAGR de 13,18 %, car les équipementiers monétisent les abonnements, les mises à jour en télédiffusion et les revenus des magasins d'applications que le matériel seul ne peut pas générer.