
Taille et part du marché de la monétisation des données automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.69 Milliards de dollars |
| Taille du Marché (2031) | 2.18 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 25.86 % |
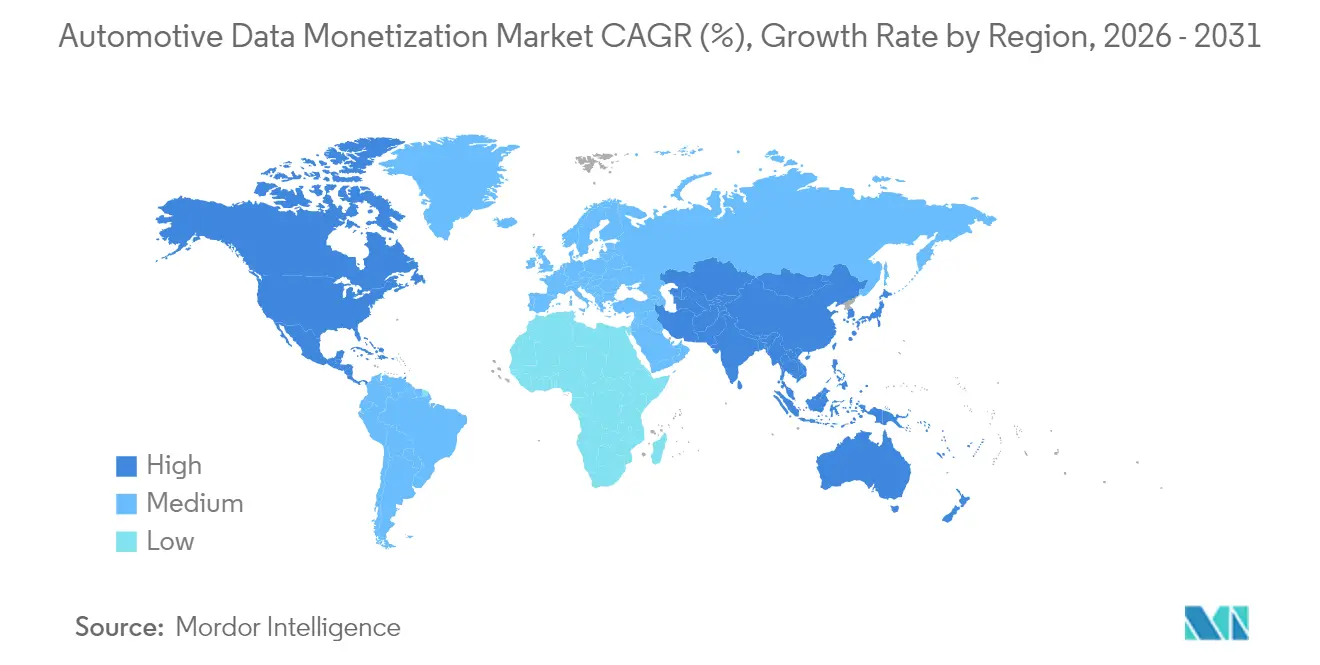
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
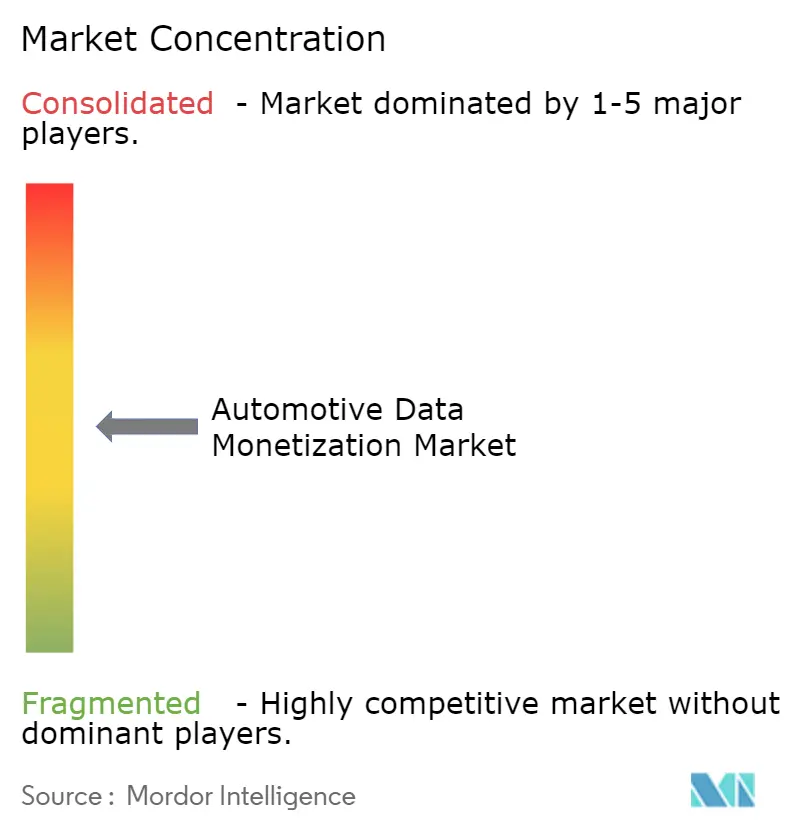
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la monétisation des données automobiles par Mordor Intelligence
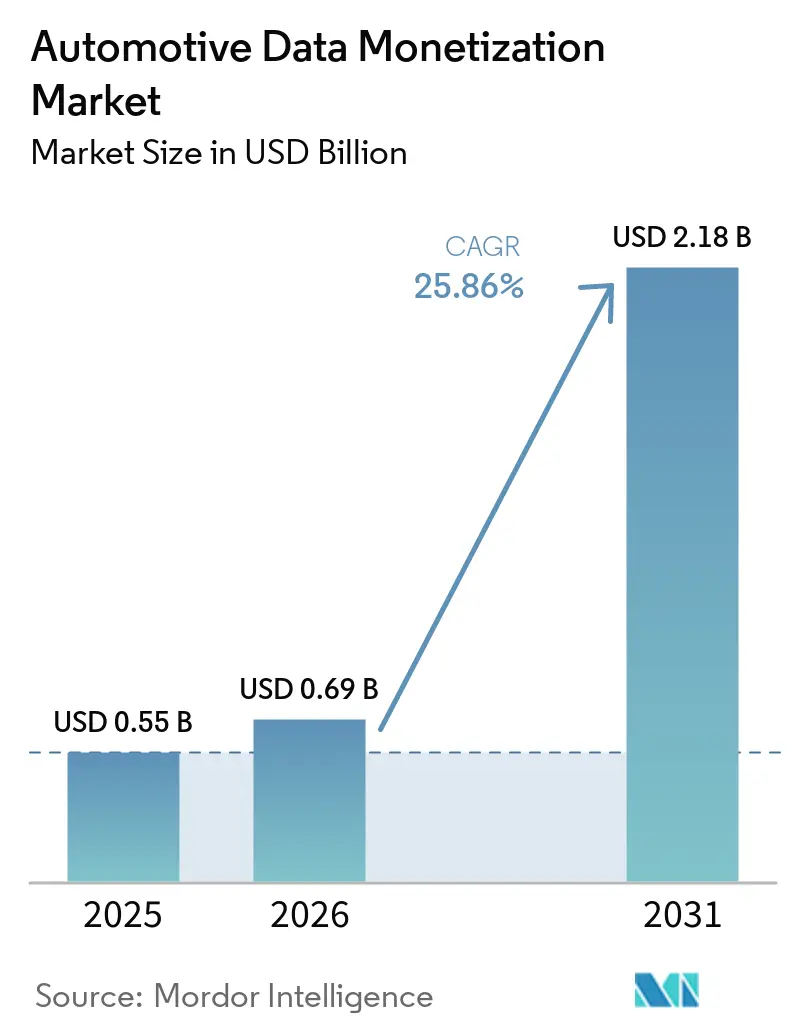
La taille du marché de la monétisation des données automobiles était évaluée à 0,55 milliard USD en 2025 et devrait progresser de 0,69 milliard USD en 2026 pour atteindre 2,18 milliards USD d'ici 2031, à un TCAC de 25,86 % au cours de la période de prévision (2026-2031). Ce rythme souligne la manière dont la prolifération des véhicules connectés, les architectures définies par logiciel et les modèles d'intelligence artificielle reconfigurent la création de valeur, passant des ventes de matériel aux revenus récurrents issus des données. La licence directe détient actuellement la plus grande part du marché de la monétisation des données automobiles, tandis que les places de marché à partage de revenus enregistrent la croissance la plus rapide, signalant un pivot vers des plateformes d'échange ouvertes. L'assurance basée sur l'usage domine les applications, tandis que l'analytique des villes intelligentes constitue le cas d'usage en expansion la plus rapide, soutenu par la demande du secteur public en matière d'informations sur la mobilité. Sur le plan régional, l'Amérique du Nord est en tête du marché de la monétisation des données automobiles, tandis que l'Asie-Pacifique affiche le TCAC le plus élevé, la Chine, le Japon et l'Inde accélérant le déploiement de véhicules connectés dans des environnements réglementaires favorables. L'intensité concurrentielle reste modérée, les équipementiers, les plateformes technologiques et les nouveaux agrégateurs de données étant encore en train de se positionner, la différenciation se concentrant sur l'analytique préservant la confidentialité et la standardisation des API.
Principaux enseignements du rapport
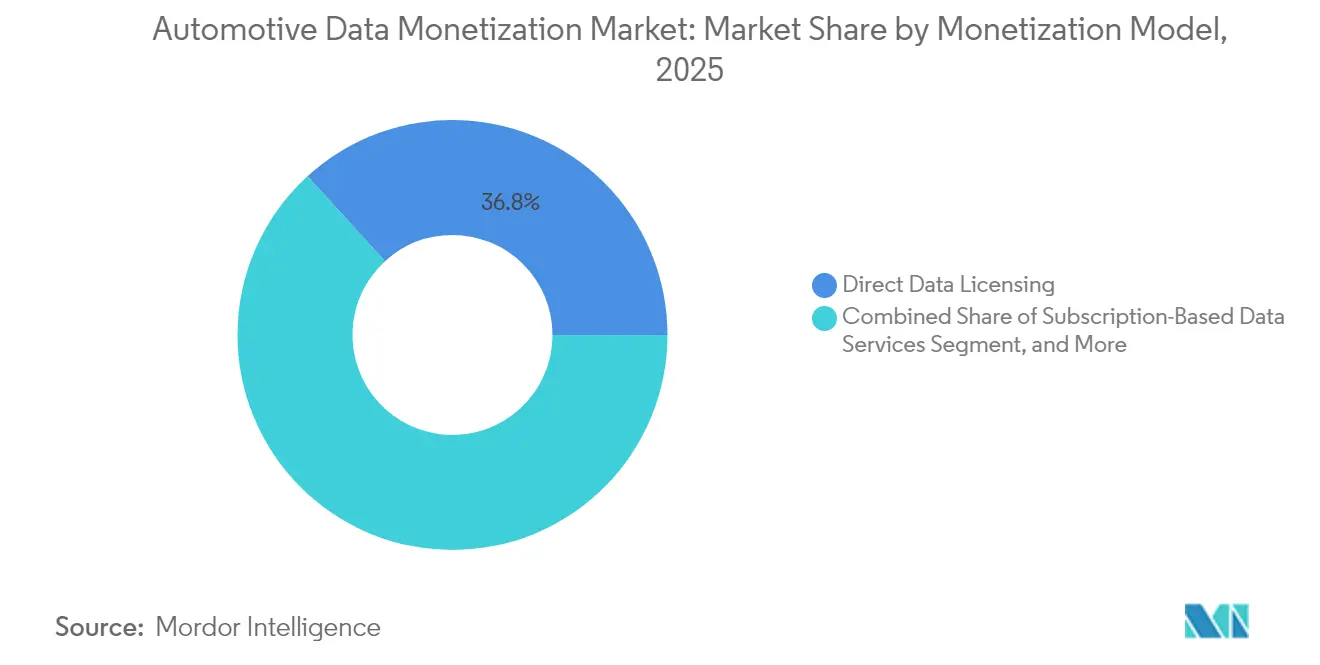
- Par modèle de monétisation, la licence directe a capté 36,78 % des revenus de 2025, tandis que les places de marché à partage de revenus devraient se développer à un TCAC de 26,62 % jusqu'en 2031.
- Par application, l'assurance basée sur l'usage représentait 41,64 % des revenus de 2025, tandis que l'analytique des villes intelligentes et des infrastructures devrait croître à un TCAC de 27,68 % jusqu'en 2031.
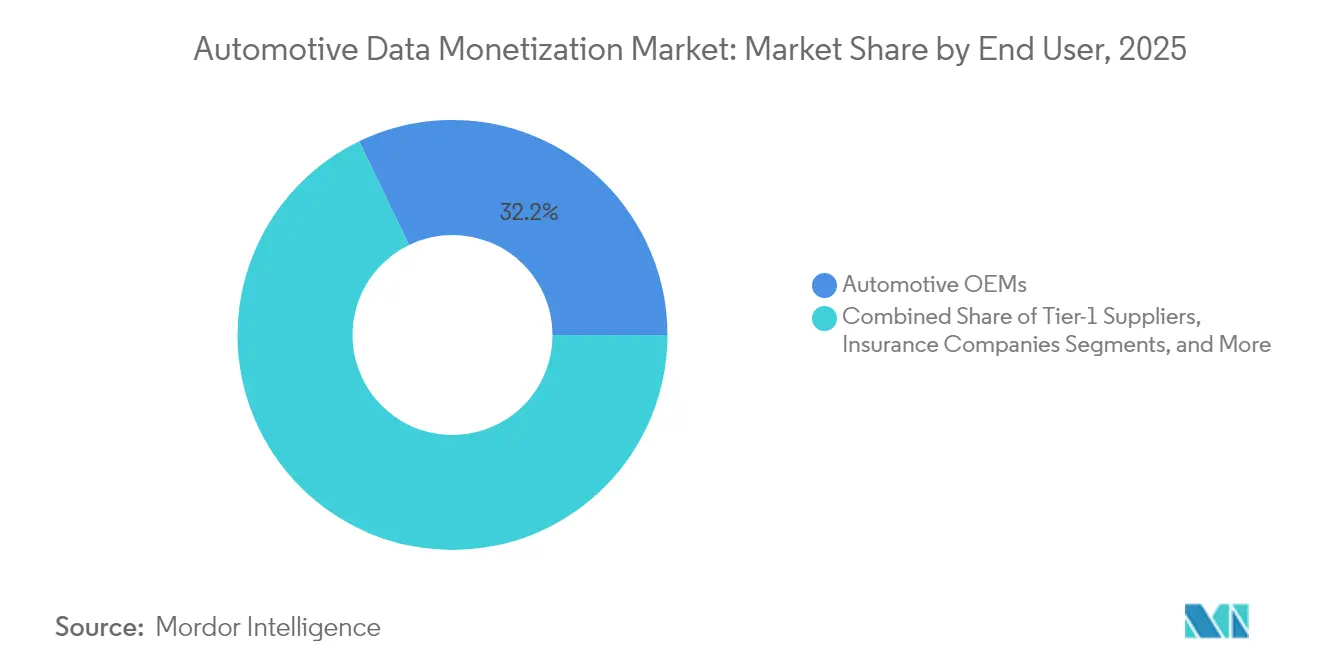
- Par utilisateur final, les équipementiers ont dominé avec une part de 32,15 % en 2025, tandis que les agences gouvernementales et d'infrastructure enregistrent le TCAC projeté le plus élevé à 28,6 % au cours de la période de prévision.
- Par type de données, la télématique et les informations sur la santé des véhicules représentaient 38,96 % des revenus de 2025, et l'analytique des batteries et des groupes motopropulseurs affiche la croissance la plus rapide avec un TCAC de 26,85 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 33,88 % des revenus de 2025, tandis que l'Asie-Pacifique progresse à un TCAC de 26,54 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prolifération des véhicules connectés et des infrastructures V2X | +6.8% | Mondial, gains précoces en Amérique du Nord, en Europe, en Chine | Moyen terme (2-4 ans) |
| Expansion des programmes d'assurance basée sur l'usage | +5.2% | Amérique du Nord et Europe en cœur de cible ; débordement vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Évolution des équipementiers vers les véhicules définis par logiciel et les abonnements | +4.9% | Mondial, porté par les segments premium des marchés développés | Moyen terme (2-4 ans) |
| Accélération de la transformation numérique dans la chaîne de valeur automobile | +4.1% | Mondial, adoption plus rapide en Asie-Pacifique | Long terme (≥ 4 ans) |
| Pression réglementaire en faveur d'API de données ouvertes | +3.4% | Europe en tête, Amérique du Nord en suiveur | Long terme (≥ 4 ans) |
| Modèles fondateurs d'IA permettant des produits de données synthétiques de véhicules | +2.8% | Amérique du Nord et Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des véhicules connectés et des infrastructures V2X
La moitié des véhicules de l'année modèle 2024 ont été livrés avec une connectivité embarquée et la pénétration est en voie d'atteindre 90 % d'ici 2030. Les liaisons bidirectionnelles véhicule-à-tout acheminent de 3 à 40 Go de données chaque jour depuis plus de 200 capteurs embarqués, transformant effectivement la voiture en un centre de données mobile.[1] Les réseaux de cinquième génération fournissent une latence inférieure à la milliseconde qui débloque des cas d'usage critiques pour la sécurité tels que la messagerie de sensibilisation coopérative et permet des services d'analytique en temps réel. À mesure que les volumes de données augmentent, le marché de la monétisation des données automobiles bénéficie de l'optimisation du trafic, des abonnements de maintenance prédictive et des offres basées sur la localisation qui tirent leur valeur de ces flux continus. Les équipementiers et les municipalités pilotent déjà des unités de bord de route 5G qui envoient des alertes de danger en temps réel aux conducteurs et, en retour, collectent de la télémétrie anonymisée pour la gestion de la congestion.
Expansion des programmes d'assurance basée sur l'usage
L'assurance pilotée par la télématique est passée du stade pilote au courant dominant, les grands assureurs déployant des produits de type paiement selon la conduite et paiement à l'usage en Amérique du Nord et en Europe. Des métriques granulaires couvrant la vitesse, l'accélération, la prise de virage et le contexte environnemental alimentent des modèles d'IA qui calculent des scores de risque individuels, faisant évoluer la souscription des moyennes démographiques vers une tarification basée sur le comportement. Les conducteurs prudents bénéficient de réductions de prime, les assureurs réduisent les coûts de sinistres et les fournisseurs de données sécurisent des revenus récurrents issus de flux à haute fréquence. Les modules télématiques embarqués installés en usine par les équipementiers accélèrent cette adoption, éliminant les coûts des dispositifs après-vente et garantissant la qualité des données. Des études précoces montrent des baisses à deux chiffres des ratios de sinistres là où des modèles prédictifs déclenchent un coaching proactif des conducteurs.
Évolution des équipementiers vers les véhicules définis par logiciel et les abonnements
Les constructeurs automobiles se restructurent autour de piles logicielles qui dissocient les cycles de vie du matériel des services numériques. Les pipelines de mise à jour à distance poussent désormais de nouvelles fonctionnalités après la vente, transformant chaque véhicule en une plateforme de monétisation continue. Les dirigeants interrogés anticipent que les logiciels et les services numériques représenteront la majorité des pôles de profit d'ici le milieu des années 2030.[2] Les offres récurrentes vont déjà des mises à niveau des aides à la conduite aux tableaux de bord de productivité des flottes, facturées mensuellement et activées à la demande. L'adoption des abonnements augmente également le volume et la granularité des données opérationnelles qui reviennent aux constructeurs, créant à son tour de nouvelles opportunités au sein du marché de la monétisation des données automobiles pour les cabinets d'analytique, les fournisseurs de composants et les prestataires de services cloud.
Accélération de la transformation numérique dans la chaîne de valeur automobile
La numérisation de bout en bout relie les usines de fabrication, les fournisseurs, les concessionnaires et les réseaux de services, générant des ensembles de données consolidés qui complètent la télémétrie embarquée. Les plateformes cloud-natives et les architectures API-first permettent la gestion des données automobiles et le partage contrôlé de métriques opérationnelles telles que la qualité de production, les événements de garantie et la logistique des pièces. Les jumeaux numériques simulent le comportement des véhicules dans des conditions variables, produisant des données synthétiques qui complètent les journaux du monde réel, réduisent les coûts de validation et accélèrent le déploiement de nouvelles fonctionnalités. Les fabricants de batteries tirent déjà parti des ensembles de données combinés de fabrication et d'utilisation sur le terrain pour prédire la dégradation et optimiser les compositions chimiques, démontrant ainsi comment la fusion de données inter-domaines élargit les opportunités adressables au sein du marché de la monétisation des données automobiles.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préoccupations accrues en matière de cybersécurité et de confidentialité | -3.8% | Mondial, application plus stricte en Europe et en Californie | Court terme (≤ 2 ans) |
| Absence de taxonomie de données standardisée entre les équipementiers | -2.9% | Mondial, entravant les échanges transfrontaliers | Moyen terme (2-4 ans) |
| Évolution vers l'informatique de périphérie limitant la disponibilité centralisée des données | -2.1% | Marchés avancés de la 5G | Long terme (≥ 4 ans) |
| Réaction des consommateurs à la surveillance dans l'habitacle | -1.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations accrues en matière de cybersécurité et de confidentialité
Les véhicules collectent désormais des informations personnelles étendues et servent de passerelles potentielles vers des fonctions critiques pour la sécurité, ce qui en fait des cibles cybernétiques privilégiées. Des violations très médiatisées et une législation plus stricte telle que le Règlement général sur la protection des données et le California Consumer Privacy Act imposent des exigences rigoureuses en matière de consentement, de chiffrement et de minimisation. Les constructeurs automobiles doivent investir dans des chaînes de démarrage sécurisées, la gestion des correctifs à distance et la surveillance continue des menaces, ce qui gonfle les coûts opérationnels et ralentit les nouveaux accords de partage de données. Les inquiétudes en matière de confidentialité affectent également la volonté des consommateurs d'accepter le partage, réduisant l'offre de données sur le marché de la monétisation des données automobiles et obligeant les parties prenantes à adopter des analytiques préservant la confidentialité telles que la confidentialité différentielle et le traitement sur l'appareil.
Absence de taxonomie de données standardisée entre les équipementiers
La plupart des constructeurs s'appuient sur des modèles de données propriétaires, des conventions de nommage des signaux et des protocoles de communication, ce qui complique l'intégration par des tiers et réduit l'attractivité des ensembles de données multi-équipementiers. Les fournisseurs de places de marché consacrent des ressources importantes à la construction de couches de traduction qui mappent les signaux de dizaines de marques de véhicules dans des schémas unifiés.[3] L'absence d'API communes désavantage particulièrement les développeurs plus petits qui ne peuvent pas se permettre des intégrations ponctuelles. Bien que des initiatives telles qu'AUTOSAR Adaptive cherchent à converger, les préoccupations concurrentielles et l'inertie des architectures héritées ralentissent les progrès. Jusqu'à ce que l'interopérabilité s'améliore, les coûts de friction freinent la croissance de la demande au sein du marché de la monétisation des données automobiles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de monétisation :
la licence directe maintient le contrôle tandis que les places de marché progressentLa licence directe détenait une part de 36,78 % du marché de la monétisation des données automobiles en 2025 et reste la voie privilégiée pour les équipementiers souhaitant préserver les relations clients et le levier de tarification. Les ensembles de données contractuels couvrant la localisation, les diagnostics et les métriques d'utilisation sont vendus aux assureurs, aux gestionnaires de flottes et aux fournisseurs d'analytique, générant des flux de trésorerie immédiats. Sur la période de prévision, la licence directe continue de s'étendre en termes absolus, mais sa domination relative s'érode à mesure que les places de marché à partage de revenus s'accélèrent. Ces opérateurs de plateformes regroupent des flux anonymisés de plusieurs marques, gèrent le consentement et abstraient les complexités techniques. En conséquence, les modèles à partage de revenus devraient afficher un TCAC de 26,62 %, le plus rapide parmi toutes les catégories, reflétant la préférence croissante des acheteurs pour un accès aux données agrégées, standardisées et conformes.
En parallèle, les API par abonnement monétisent les flux en direct sur une base récurrente, permettant aux développeurs d'intégrer des informations en temps réel dans les applications de mobilité, la navigation et les tableaux de bord de gestion de flottes. Les dispositifs basés sur la publicité restent naissants mais pourraient débloquer une nouvelle valeur une fois que les interfaces dans l'habitacle prendront en charge des contenus contextuellement pertinents. Les pressions réglementaires en faveur de l'accès ouvert, notamment la Loi sur les données de l'Union européenne, créent des vents favorables pour les approches de place de marché en limitant le contrôle exclusif. Le secteur de la monétisation des données automobiles évolue donc vers des stratégies hybrides où les équipementiers accordent des licences directes sur des ensembles de données premium tout en participant simultanément à des échanges à revenus partagés pour une portée plus large.

Par application :
la domination de l'assurance rencontre la dynamique des villes intelligentesL'assurance basée sur l'usage représentait 41,64 % des revenus de 2025, reflétant la transition rapide des assureurs vers la souscription basée sur le comportement. La télémétrie à haute fréquence permet une segmentation fine du risque, qui à son tour réduit les ratios de sinistres et permet des récompenses personnalisées pour une conduite plus sûre. La maintenance prédictive est arrivée en deuxième position, s'appuyant sur les signaux de santé des véhicules pour planifier les interventions de manière proactive et minimiser les temps d'arrêt. La planification des villes intelligentes et des infrastructures, bien que plus modeste aujourd'hui, affiche la plus forte croissance avec un TCAC de 27,68 %, soutenu par des initiatives gouvernementales visant à atténuer la congestion, réduire les émissions et optimiser les transports publics.
Les plateformes de gestion de flottes intègrent le routage, l'évaluation des conducteurs et l'analytique de l'efficacité énergétique, exploitant les mêmes flux de données pour réduire les coûts opérationnels des opérateurs commerciaux. Le commerce et la publicité dans le véhicule entrent en scène à mesure que les véhicules définis par logiciel proposent des promotions personnalisées basées sur la localisation, le contexte du trajet et les préférences des occupants. Les services de santé des batteries et de véhicule-à-réseau émergent parallèlement à la tendance à l'électrification, fournissant de nouveaux ensembles de données qui diversifient le mix de revenus au sein du marché de la monétisation des données automobiles.
Par utilisateur final :
leadership des équipementiers tandis que l'adoption du secteur public s'accélèreLes constructeurs automobiles ont capté 32,15 % des revenus du marché de la monétisation des données automobiles en 2025. Leur propriété de la connectivité embarquée, des points de contact clients et des réseaux après-vente leur confère un accès privilégié aux données et de multiples vecteurs de monétisation. Les fournisseurs de rang 1 monétisent les informations au niveau des composants pour la maintenance prédictive et l'amélioration des produits, approfondissant la collaboration en amont de la chaîne de valeur. Les agences gouvernementales et d'infrastructure représentent cependant la constituency à la croissance la plus rapide avec un TCAC de 28,6 %. Les urbanistes monétisent la télémétrie agrégée pour cartographier les points de congestion, ajuster les cycles des feux de signalisation et modéliser les zones d'émissions.
Les compagnies d'assurance élargissent leur appétit pour les données au-delà des usages actuariels pour construire un coaching de sécurité proactif, la récupération de véhicules volés et l'automatisation des sinistres. Les opérateurs de flottes exploitent les informations sur les itinéraires et les performances des conducteurs pour améliorer l'utilisation des actifs et réduire les dépenses de carburant. Les partenariats intersectoriels entre agences publiques et plateformes privées amplifient la diversité des utilisateurs finaux, élargissant le bassin adressable total pour le marché de la monétisation des données automobiles.
Par type de données :
la télématique prévaut tandis que l'intelligence des batteries s'accélèreLa télématique et les paramètres de santé des véhicules représentaient 38,96 % des revenus de 2025. Ces éléments englobent la localisation GPS, les codes de diagnostic et les métriques d'utilisation qui constituent le socle de la plupart des solutions d'assurance, de maintenance et de gestion de flottes. Les données d'infodivertissement et d'interaction dans l'habitacle occupent la deuxième place, couvrant la consommation de médias, les commandes vocales et les schémas de réglage des sièges qui permettent des services personnalisés et de la publicité ciblée. L'analytique des batteries et des groupes motopropulseurs affiche la croissance la plus élevée avec un TCAC de 26,85 %, propulsée par l'essor des véhicules électriques et l'impératif de surveiller le vieillissement des cellules, d'optimiser la recharge et de planifier le déploiement en seconde vie.
Les ensembles de données des systèmes avancés d'aide à la conduite et des capteurs de conduite autonome sont plus modestes mais se négocient à des prix premium en raison de leur utilité pour la cartographie HD et la validation d'algorithmes. Les données synthétiques issues des simulations de jumeaux numériques commencent à compléter les scénarios de cas limites rares, élargissant l'offre tout en réduisant l'exposition à la confidentialité. Collectivement, ces catégories renforcent le marché de la monétisation des données automobiles en tant qu'ensemble d'opportunités multidimensionnel plutôt qu'une activité à flux unique.
Analyse géographique
Marché de la Monétisation des Données Automobiles en Amérique du Nord
L'Amérique du Nord est restée la première région en 2025, la taille du marché de la monétisation des données automobiles bénéficiant de l'installation généralisée de systèmes télématiques, de l'adoption précoce de l'assurance basée sur l'usage et de politiques de données favorables à l'innovation. Des projets pilotes menés dans les États du Michigan et de la Californie illustrent des modèles de tarification de la congestion en temps réel reposant sur la télémétrie anonymisée des véhicules. Les collaborations entre constructeurs automobiles et assureurs renforcent davantage le leadership de la région en intégrant des mécanismes de consentement dès l'achat du véhicule, ce qui accélère l'activation des données.
Marché de la Monétisation des Données Automobiles en Europe
L'Europe a maintenu sa deuxième position. Le futur règlement européen sur les données impose des API standardisées et définit des obligations de partage de données interentreprises, créant des cadres prévisibles susceptibles de réduire les coûts de fragmentation. Les marques premium allemandes proposent déjà des abonnements optionnels aux données de conduite conformes aux dispositions de consentement du règlement. Les organismes publics exploitent des ensembles de données agrégées pour affiner les zones à faibles émissions et ajuster dynamiquement les feux de circulation, signalant un passage d'un accès ponctuel à la recherche vers des services de données récurrents.
Marché de la Monétisation des Données Automobiles en Asie-Pacifique
La forte croissance de l'Asie-Pacifique découle de plusieurs politiques nationales. Le MIIT chinois impose la soumission des données des véhicules connectés à des serveurs locaux, permettant aux gouvernements municipaux de se procurer des analyses de trafic. La feuille de route japonaise Society 5.0 accélère la fusion de données intersectorielles, intégrant les flux de mobilité, d'énergie et de commerce dans des plateformes centrées sur le citoyen. L'Inde introduit la télématique obligatoire AIS-140 dans les flottes commerciales, ouvrant une nouvelle source de données standardisées. L'offre croissante s'aligne sur un écosystème de développeurs en plein essor, propulsant collectivement le marché de la monétisation des données automobiles vers le CAGR régional le plus élevé.
Paysage réglementaire
L'environnement réglementaire pour la monétisation des données automobiles se durcit autour du consentement, de la cybersécurité et de l'accès obligatoire. Dans l'Union européenne, le Data Act (règlement (UE) 2023/2854) est entré en vigueur en septembre 2025 et sa mise en œuvre s'appuie sur les orientations de la Commission européenne relatives aux données des véhicules. Ces orientations précisent comment les utilisateurs et les tiers peuvent demander l'accès aux données générées par les véhicules connectés et les services associés.
Un jalon clé de conformité est septembre 2026, date à laquelle les fabricants de véhicules connectés et de services associés doivent permettre une conformité intégrée dès la conception pour l'accès des utilisateurs et le partage encadré. Cette exigence pousse les constructeurs vers des méthodes d'accès interopérables et des conditions B2B plus claires pour l'utilisation des données. Aux États-Unis, la gouvernance de la confidentialité reste davantage fondée sur des cadres. Le Département des Transports américain applique une gestion des risques liés à la confidentialité via l'Ordre DOT 1351.18 et des pratiques associées d'évaluation d'impact sur la vie privée, ce qui façonne la manière dont les jeux de données automobiles et de mobilité sont traités dans les déploiements du secteur public et les programmes d'infrastructure connectée.
Analyse de la chaîne de valeur
La chaîne de valeur de la monétisation des données automobiles débute par la génération de données à bord du véhicule (télématique, diagnostics, ADAS, infodivertissement et signaux du groupe motopropulseur électrique) et se poursuit à travers les piles de connectivité embarquée des constructeurs et des équipementiers de rang 1, l'ingestion dans le cloud et les couches de gouvernance des données (identité, consentement, anonymisation et sécurité). Les données sont ensuite conditionnées sous forme de produits tels que des API en temps réel, des jeux de données agrégés et des résultats analytiques destinés à des acheteurs comme les assureurs (assurance au comportement), les flottes (disponibilité et optimisation), les municipalités (analytique de ville intelligente) et les prestataires de services après-vente (informations sur la réparation et l'entretien).
L'interopérabilité et la normalisation sont des facteurs essentiels en amont, tout en restant des points de blocage pour la mise à l'échelle entre parties en aval. En Europe, l'ACEA a publié en mai 2025 un document de position sur le partage des données des véhicules connectés, axé sur les espaces de données fédérés et les normes sémantiques. COVESA et l'ACEA ont également signé un protocole d'accord en juillet 2025 pour faire progresser une API embarquée normalisée et étendre le catalogue de la Vehicle Signal Specification, favorisant la consommation de données entre constructeurs. Une infrastructure d'écosystème parallèle, notamment les jalons opérationnels de Catena-X (kits normalisés et services certifiés mentionnés dans des mises à jour publiques de fin 2024), indique une évolution vers des modèles d'échange multipartites encadrés, réduisant les travaux d'intégration ponctuels et soutenant une expansion axée sur la conformité pour les places de marché et les agrégateurs.
Paysage concurrentiel
Le marché de la monétisation des données automobiles est modérément fragmenté. Aucun participant unique ne contrôle plus d'un tiers des revenus mondiaux, ce qui limite le pouvoir de tarification et favorise la collaboration. Les constructeurs automobiles traditionnels tirent parti de leur échelle, de l'accès aux véhicules et de la confiance établie dans leur marque, mais ils s'associent à des spécialistes du cloud pour l'analytique et à des agrégateurs de plateformes pour l'échange anonymisé. Les intermédiaires tels que Dawex et Otonomo se différencient par la gestion du consentement, l'harmonisation des schémas et le calcul préservant la confidentialité qui réduisent les frictions d'intégration pour les consommateurs de données tiers.
Les mouvements stratégiques mettent l'accent sur la construction d'écosystèmes. Un équipementier européen de premier plan intègre une société de gestion de l'énergie pour associer les données de santé des batteries aux services d'équilibrage du réseau, tandis qu'une plateforme nord-américaine signe des accords pluriannuels avec des agences municipales pour l'analytique du trafic provenant de flottes de véhicules connectés. Les nouveaux acteurs se concentrent sur les moteurs de données synthétiques et les modules d'analytique de périphérie qui traitent les signaux sur l'appareil avant de transmettre les informations dérivées, répondant aux contraintes de confidentialité et de bande passante.
Les fusions et acquisitions restent sélectives. Les valorisations des actifs axés sur les données se sont corrigées parallèlement aux multiples technologiques plus larges, encourageant les acquisitions de talents plutôt que les transactions spectaculaires. Les fournisseurs privilégient plutôt les investissements minoritaires et les alliances commerciales pour sécuriser l'accès au pipeline plutôt que le contrôle total. L'intensité concurrentielle est donc davantage dictée par la rapidité de l'innovation et l'adoption des standards que par la consolidation. La hausse projetée des flux de données relatives aux batteries et aux systèmes avancés d'aide à la conduite pourrait cependant déclencher une nouvelle vague d'intégration verticale parmi les fournisseurs de capteurs, les hébergeurs cloud et les développeurs d'applications d'ici la fin de la décennie.
Leaders du secteur de la monétisation des données automobiles
-
Otonomo Technologies Ltd.
-
Wejo Group Limited
-
Continental AG
-
Harman International Industries Inc.
-
Stellantis N.V. (Mobilisights)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Monétisation des Données Automobiles Entreprises couvertes dans ce rapport
- Otonomo Technologies Ltd.
- Wejo Group Limited
- Continental AG
- Harman International Industries Inc.
- Stellantis N.V. (Mobilisights)
- Xevo Inc. (Lear Corporation)
- Robert Bosch GmbH
- HERE Global B.V.
- TomTom International B.V.
- Amazon Web Services Inc.
- Microsoft Corporation
- Verizon Communications Inc. (Verizon Connect)
- Databricks, Inc.
- Palantir Technologies
- Vinli Inc.
- Caruso GmbH
- Denso Corporation
- Sibros Technologies Inc.
- Tesla Inc.
- Smartcar Inc.
Opportunités de marché et perspectives d'avenir
Les cadres d'accès normalisés ouvrent des espaces vierges pour des services de données productisés et multi-constructeurs pouvant être déployés avec moins de friction d'intégration. L'entrée en vigueur du Data Act de l'UE, ainsi que les orientations de la Commission européenne sur les données des véhicules, offre une voie concrète pour les dispositifs d'accès des tiers. Sur le plan technique, la norme ISO 17978-3:2026 (API de diagnostic véhicule orientée services) et le règlement délégué (UE) 2026/699 de la Commission (procédures d'accès aux informations de réparation et d'entretien) fournissent des points d'ancrage procéduraux pour les produits de données sur l'état des véhicules et le diagnostic, soutenant la maintenance prédictive, les flux de traitement des sinistres et l'optimisation du réseau de service.
Les cas d'usage des flottes et du secteur public poussent également le marché vers des plateformes neutres et des offres combinant données et logiciels, plutôt que vers de simples flux de données brutes. En juin 2026, CARUSO Dataplace a annoncé un partenariat avec Polestar pour fournir un accès B2B aux flottes à des données télématiques embarquées normalisées et à des données liées aux véhicules électriques, y compris le statut de charge. Cet accord renforce la demande pour une visibilité des flottes multimarques et une analytique des opérations de véhicules électriques. Les stratégies commerciales des constructeurs s'alignent dans la même direction ; en avril 2026, Renault a mis en avant des initiatives de véhicule défini par logiciel liées à l'efficacité opérationnelle et à la maintenance prédictive, élargissant le périmètre adressable pour les API par abonnement, les services d'analytique récurrents et les modèles de tarification liés aux résultats.
Développements industriels récents dans Marché de la Monétisation des Données Automobiles
- Avril 2026 : Mobilisights Connect s'est associé à Xouba pour intégrer l'intelligence des véhicules connectés de Stellantis dans les flux de travail des autorités routières en Espagne. Cette collaboration cible des cas d'usage liés à la sécurité routière et à la planification des infrastructures, qui dépendent d'un accès encadré aux signaux de mobilité issus des véhicules, élargissant la demande du secteur public au-delà des acheteurs traditionnels de l'assurance et des flottes.
- Décembre 2025 : Harman International a conclu un accord définitif pour acquérir l'activité de systèmes avancés d'aide à la conduite (ADAS) du groupe ZF pour 1,5 milliard d'euros, la clôture étant prévue pour le second semestre 2026. Cette opération renforce l'empreinte de Harman dans les logiciels embarqués et les capacités de détection, soutenant des capacités de génération de données et d'analytique de bout en bout alimentant des produits de données ADAS et de sécurité monétisables.
- Juin 2025 : Harman International a acquis la base d'actifs de Cipia, ajoutant à son portefeuille une technologie de surveillance du conducteur et de l'occupation. En rapprochant l'IA de détection en périphérie de l'habitacle, le volume et la variété des données embarquées disponibles pour une analytique respectueuse de la confidentialité et de nouveaux forfaits de monétisation liés à la sécurité, à la personnalisation et à la gestion des risques de flotte augmentent.
Marché de la Monétisation des Données Automobiles Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette étude, le marché de la monétisation des données automobiles est défini comme le chiffre d'affaires généré par les offres de logiciels et de solutions qui permettent de conditionner, d'analyser, de licencier et de vendre des données automobiles dans le cadre de cas d'usage commerciaux courants.
Exclusions du périmètre : ce dimensionnement exclut le chiffre d'affaires plus large des services connectés qui n'est pas directement lié aux logiciels ou solutions de monétisation des données.
Aperçu de la Segmentation
- Modèle de monétisation
- Licence directe de données
- Services de données par abonnement
- Places de marché à partage de revenus
- Modèles basés sur la publicité
- Application
- Assurance basée sur l'usage
- Maintenance prédictive
- Gestion et optimisation des flottes
- Publicité et commerce dans le véhicule
- Planification des villes intelligentes et des infrastructures
- Utilisateur final
- Équipementiers automobiles
- Fournisseurs de rang 1
- Compagnies d'assurance
- Opérateurs de flottes et prestataires de mobilité
- Agences gouvernementales et d'infrastructure
- Type de données
- Télématique et données de santé des véhicules
- Données d'infodivertissement et d'interaction dans l'habitacle
- Données de performance du groupe motopropulseur et de la batterie
- Données des capteurs ADAS et de conduite autonome
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour délimiter ce qui est comptabilisé comme chiffre d'affaires de monétisation et pour ancrer les signaux de demande à l'activité réelle des véhicules. Nous nous sommes appuyés sur des sources publiques telles que les publications du U.S. DOT et de la NHTSA sur les technologies connectées et de sécurité, les indicateurs de mobilité d'Eurostat, les réglementations véhicules de l'UNECE et les statistiques de l'économie numérique de l'OCDE pour comprendre comment les exigences d'adoption et de conformité peuvent façonner la disponibilité des données et leur commercialisation.
Nous avons également examiné les dépôts de documents d'entreprises, les présentations aux investisseurs et la couverture presse de référence pour cartographier les voies de monétisation typiques, notamment les modèles de licences directes et les modèles basés sur des places de marché, et pour vérifier où le chiffre d'affaires est comptabilisé (logiciels, analytique ou offres groupées de solutions). Lorsqu'elles étaient disponibles, des sources d'abonnement pour les données financières des entreprises et une base de données de brevets ont été utilisées pour recouper l'orientation produit, la direction des investissements et le calendrier des nouvelles offres liées aux données. Ces exemples de sources documentaires ne sont pas exhaustifs, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur la confirmation de ce que les acheteurs paient réellement et du moment où les données deviennent monétisables à grande échelle, ce qui peut différer des récits généraux sur le déploiement des véhicules connectés. Nous avons échangé avec un ensemble de fournisseurs de solutions de données, de parties prenantes de l'écosystème automobile et d'utilisateurs en aval tels que des équipes d'analytique en assurance et en mobilité en Asie-Pacifique, en EMEA et dans les Amériques. Les retours de ces entretiens ont ensuite été utilisés pour affiner les fourchettes de prix, clarifier le calendrier d'adoption et refléter la conversion réaliste de la génération de données vers l'utilisation payante.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 14 % | Asie-Pacifique : 37 % |
| Niveau intermédiaire : 61 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 37 % |
| Acteurs de plus petite taille : 14 % | Managers : 57 % | Amériques : 26 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement de base part d'une construction descendante qui reconstitue le bassin de demande monétisable en reliant la pénétration des véhicules connectés, la disponibilité des données et la part des programmes qui se convertissent en contrats payants. Une fois cette structure en place, nous corroborons les totaux par des vérifications ascendantes sélectives, telles que l'agrégation d'un échantillon de chiffres d'affaires de fournisseurs, l'utilisation des retours des canaux sur les tailles de contrats typiques et la validation des prix implicites par le calcul volume/prix de vente moyen.
Les principaux paramètres utilisés dans le modèle comprennent la croissance du parc installé de véhicules connectés, l'adoption des modèles de monétisation courants (tels que les licences directes par rapport aux places de marché), la demande applicative (par exemple, l'assurance basée sur l'usage et l'analytique des villes intelligentes), la valeur moyenne des contrats ou les hypothèses de taux de commission, et le rythme auquel les réglementations et les exigences de consentement affectent les données utilisables. Lorsque des écarts sont apparus dans les vérifications ascendantes, nous avons d'abord ajusté les hypothèses au niveau des variables, puis modifié les totaux uniquement après que le modèle s'est aligné sur les paramètres réconciliés.
Pour les prévisions, une analyse de scénarios a été utilisée car la croissance dépend fortement du moment où les programmes de monétisation passent des phases pilotes aux déploiements à grande échelle et de la façon dont les prix se stabilisent à mesure que l'offre de données augmente. Les fourchettes de scénarios ont été resserrées grâce aux retours d'experts sur les cycles contractuels, la progression attendue des prix et les priorités industrielles à court terme, puis la prévision finale a été projetée comme un scénario de base pratique.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont validés par triangulation à partir de signaux indépendants, notamment le chiffre d'affaires implicite par véhicule connecté, le calendrier d'adoption partagé par les personnes interrogées et la cohérence de la croissance avec les dépenses adjacentes en logiciels et en activation des données. Lorsque le modèle présente des variations brusques d'une année à l'autre ou d'une région à l'autre, nous revérifions les variables déterminantes, suivies d'une révision en second passage par un autre analyste avant validation.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs, des lancements de programmes importants ou des réajustements soudains des prix. Avant la livraison, nous effectuons une nouvelle passe de révision afin que les clients reçoivent la vue actualisée la plus récente, alignée sur le périmètre et les hypothèses définis.
Comparaison du Dimensionnement du Marché de la Monétisation des Données Automobiles par Mordor Intelligence avec d'Autres Estimations Publiées
Les valeurs de marché publiées pour la monétisation des données automobiles peuvent sembler très éloignées les unes des autres même lorsque le sujet paraît identique, principalement parce que les flux de revenus comptabilisés diffèrent et que le calendrier d'adoption est traité différemment. Le tableau aide à montrer que le choix de l'année, ce qui est comptabilisé comme monétisation et la façon dont les prix sont projetés peuvent rapidement faire varier le chiffre final.
Le tableau pointe vers un facteur d'écart courant, à savoir si le chiffre d'affaires des services connectés adjacents est ajouté en plus de la monétisation des données, et dans le modèle de Mordor Intelligence, seul le chiffre d'affaires provenant des logiciels et solutions de monétisation des données automobiles est comptabilisé, plutôt que les services connectés plus larges qui ne sont pas directement liés à la monétisation des données. Les différences peuvent également provenir du degré d'optimisme du scénario de base, de la façon dont le calendrier de conversion des devises est géré et de la question de savoir si les phases pilotes précoces sont traitées comme des revenus récurrents ou filtrées jusqu'à ce que les schémas contractuels soient visibles.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,55 milliard USD (2025) | |
| Cabinet de Recherche Sectorielle A | 0,85 milliard USD (2025) | Cette estimation semble regrouper un ensemble plus large de données et de revenus de services liés aux véhicules connectés, ce qui peut intégrer des revenus d'analytique et de plateforme adjacents qui ne sont pas toujours générés par des solutions de monétisation. |
| Éditeur Sectoriel B | 1,40 milliard USD (2024) | Le chiffre est ancré à une année antérieure et est probablement construit à partir de récits plus larges sur les données connectées, où l'activité pilote et les projets non récurrents peuvent être traités comme des revenus à grande échelle, et la progression des prix peut être supposée plus rapide. |
En examinant les trois chiffres, la majeure partie de l'écart s'explique par le périmètre et le calendrier plutôt que par des différences arithmétiques. En maintenant le chiffre d'affaires comptabilisé lié aux solutions de monétisation et en vérifiant les hypothèses par rapport aux retours sur l'adoption et les prix, le résultat final reste traçable jusqu'à un bassin de demande clair et des étapes reproductibles.
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la monétisation des données automobiles en 2031 ?
Les prévisions indiquent une expansion à 2,18 milliards USD d'ici 2031 avec un TCAC de 25,86 %.
Quelle application génère actuellement le plus de revenus ?
L'assurance basée sur l'usage est en tête, représentant 41,64 % des revenus de 2025.
Pourquoi les places de marché à partage de revenus connaissent-elles une croissance aussi rapide ?
Elles réduisent les coûts d'intégration, agrègent des données multi-marques et gèrent le consentement, ce qui alimente un TCAC de 26,62 %.
Comment les réglementations sur la confidentialité affectent-elles les stratégies de monétisation des données ?
Des lois telles que le RGPD et le CCPA imposent des exigences strictes en matière de consentement et de sécurité, ajoutant des coûts de conformité et limitant la portée des données.
Quel type de données gagne le plus rapidement du terrain avec l'essor des véhicules électriques ?
L'analytique des batteries et des groupes motopropulseurs, affichant un TCAC de 26,85 %, est en expansion en raison de la nécessité de surveiller la santé et d'optimiser la recharge.
Qui sont les utilisateurs finaux de données de mobilité à la croissance la plus rapide ?
Les agences gouvernementales et d'infrastructure, progressant à un TCAC de 28,6 %, à mesure que les projets de villes intelligentes exploitent la télémétrie des véhicules.