
Taille et part du marché de la monétisation des données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
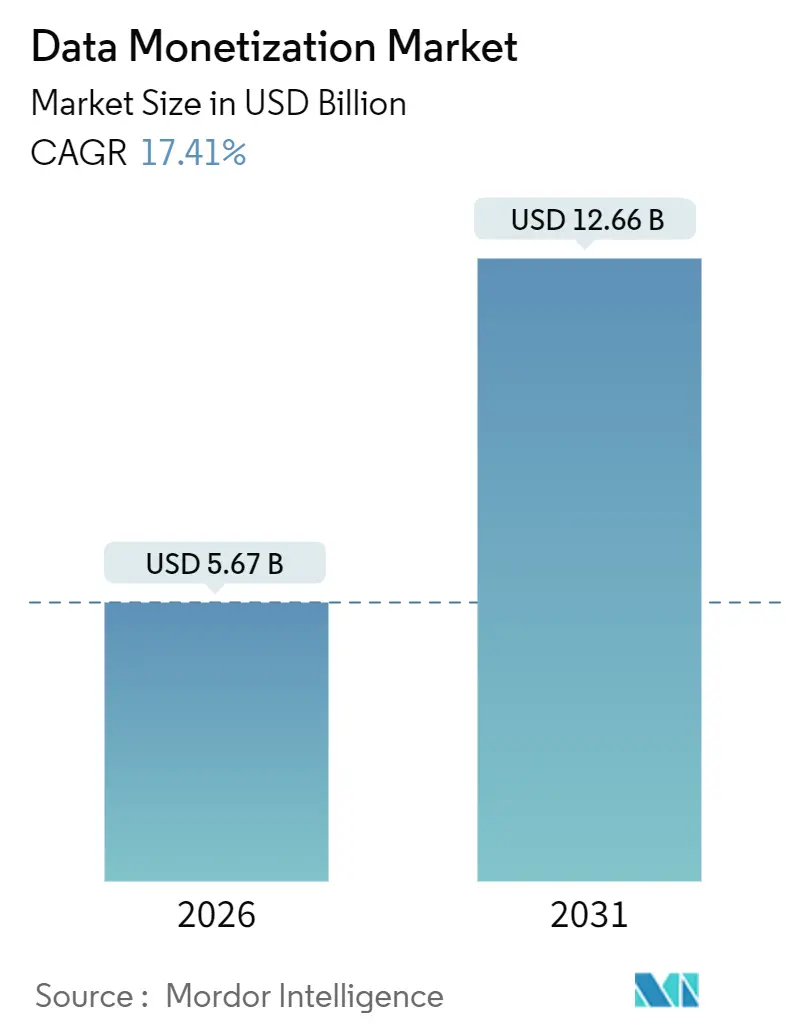
| Taille du Marché (2026) | 5.67 Milliards de dollars |
| Taille du Marché (2031) | 12.66 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 17.41 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
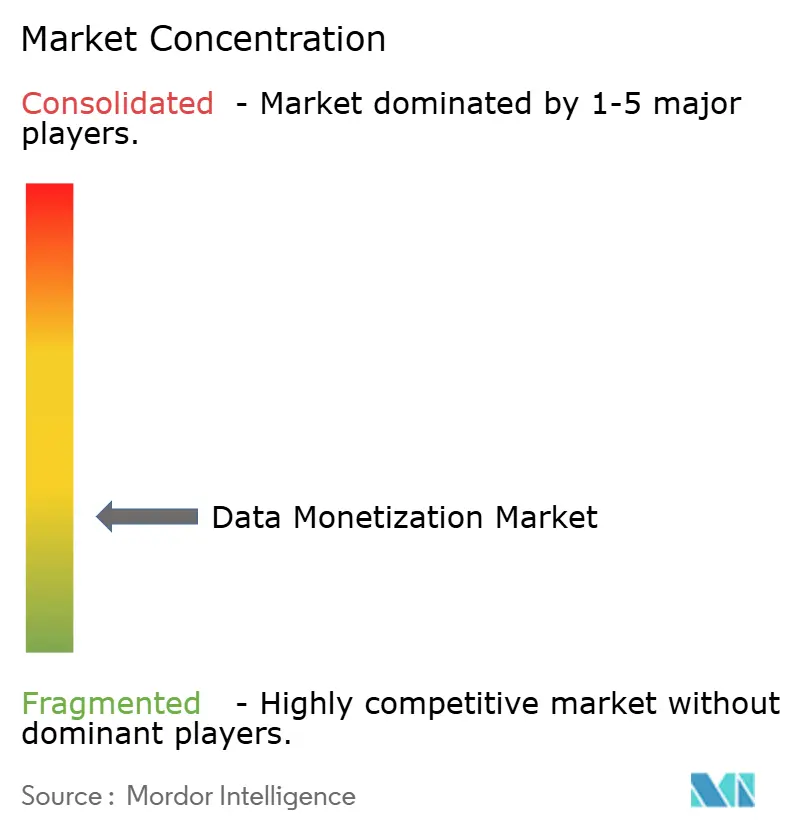
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la monétisation des données par Mordor Intelligence
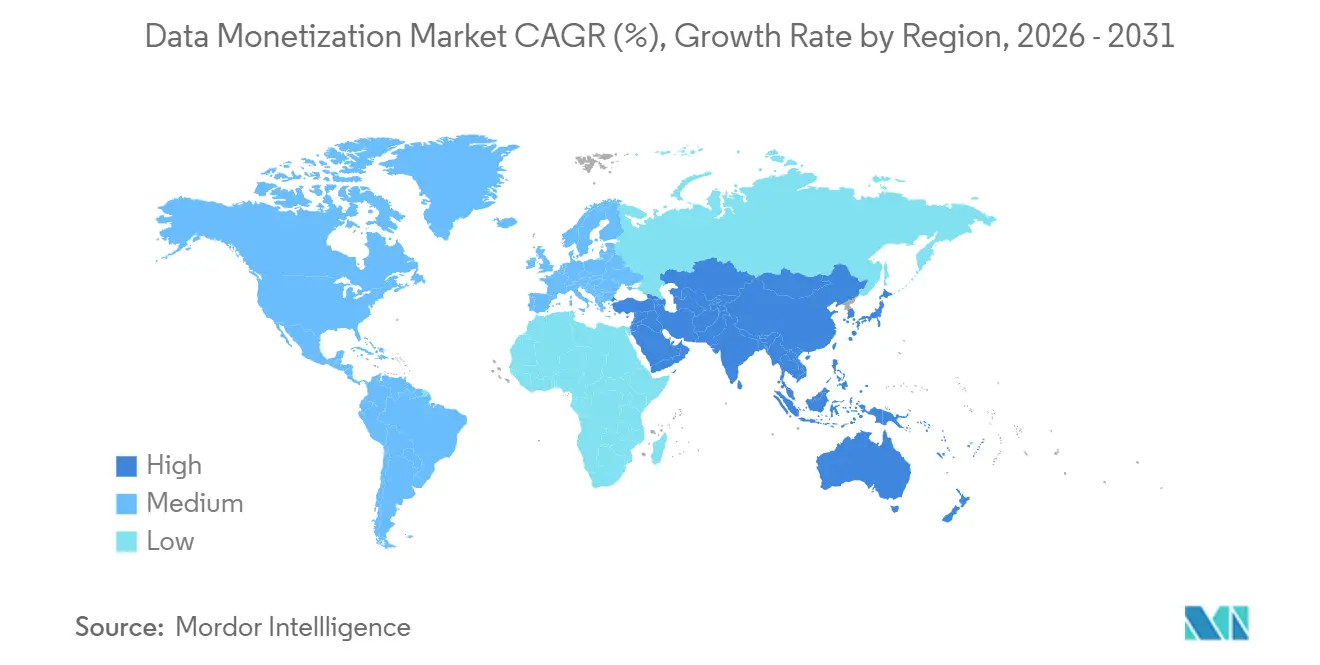
La taille du marché de la monétisation des données est de 5,67 milliards USD en 2026 et devrait atteindre 12,66 milliards USD en 2031, progressant à un TCAC de 17,41 %. La demande s'accélère parce que les entreprises considèrent désormais les données comme un actif négociable, et les techniques de tokenisation ainsi que de données synthétiques ont abaissé les obstacles historiques à la confidentialité. Les mandats réglementaires relatifs aux données ouvertes dans l'Union européenne et en Inde, combinés aux places de marché cloud en libre-service, raccourcissent les cycles de vente et attirent de nouveaux acheteurs dans l'écosystème. L'intensité concurrentielle se situe dans une bande intermédiaire, aucun fournisseur ne détenant une part à deux chiffres, bien que les hyperscalers restent des gardiens grâce à des capacités de place de marché intégrées et au contrôle de la tarification des transferts de données cloud. Les risques découlent de lois fragmentées sur la confidentialité et des frais continus de transfert de données cloud qui freinent les économies des échanges multiplateformes. L'Asie-Pacifique est la région à la croissance la plus rapide, tandis que l'Amérique du Nord génère encore le chiffre d'affaires absolu le plus élevé.
Principaux points à retenir du rapport
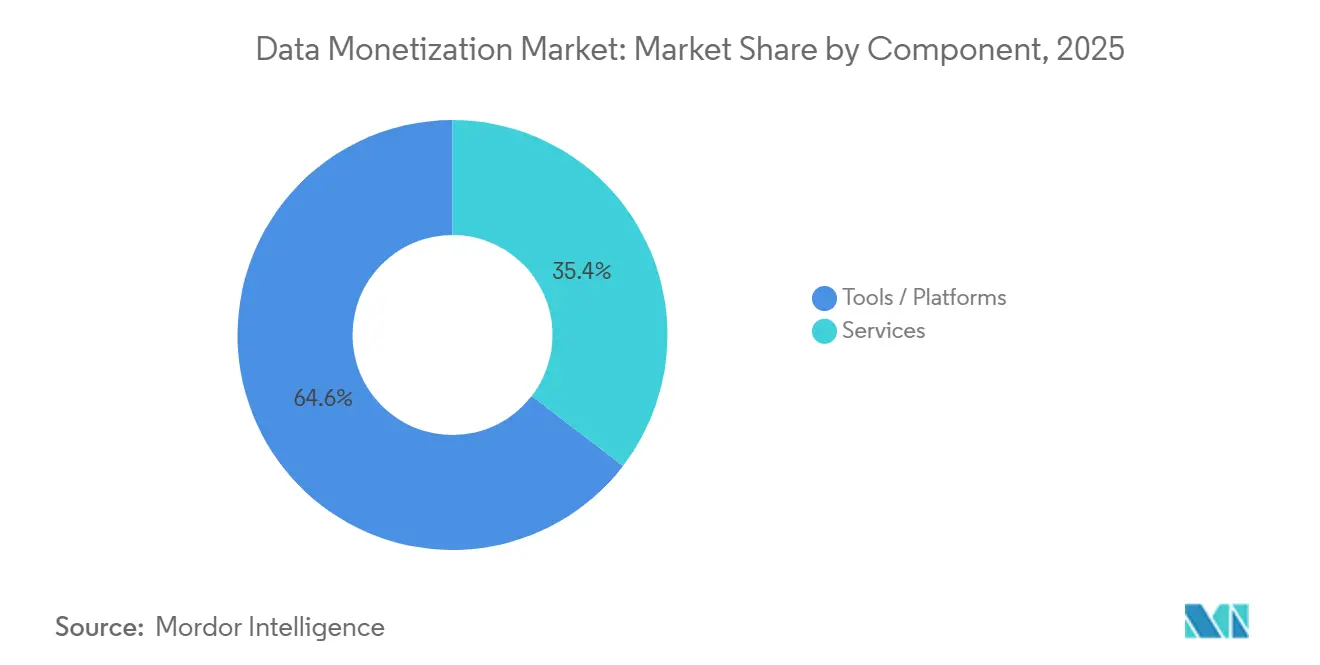
- Par composant, les logiciels et outils ont représenté 64,58 % de la part de marché de la monétisation des données en 2025, tandis que les services devraient se développer à un TCAC de 19,02 % jusqu'en 2031.
- Par mode de déploiement, les installations sur site ont conservé une part de 59,76 % en 2025, bien que le déploiement cloud devrait progresser à un TCAC de 19,66 % jusqu'en 2031.
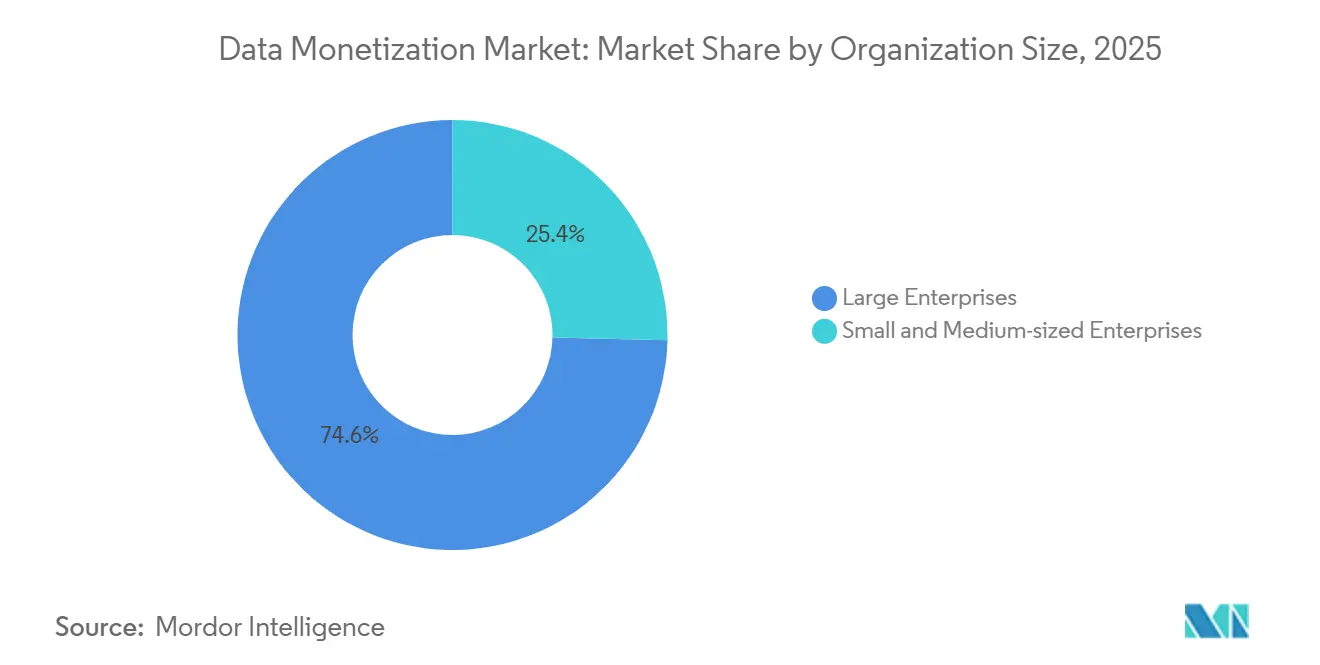
- Par taille d'organisation, les grandes entreprises ont contribué à hauteur de 74,62 % en 2025, tandis que les petites et moyennes entreprises devraient croître à un TCAC de 20,64 % jusqu'en 2031.
- Par secteur d'activité des utilisateurs finaux, l'informatique et les télécommunications ont dominé avec 29,22 % du chiffre d'affaires de 2025, tandis que le commerce de détail et le commerce électronique devrait enregistrer un TCAC de 17,88 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a dominé avec une part de 45,26 % en 2025, et l'Asie-Pacifique devrait afficher un TCAC de 18,24 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption rapide de l'analytique avancée et de la visualisation | +3.2% | Mondial, avec concentration en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Volume et variété croissants des données d'entreprise | +4.1% | Mondial, accéléré dans les pôles de fabrication et de télécommunications en Asie-Pacifique | Long terme (≥ 4 ans) |
| Mandats réglementaires favorisant les écosystèmes de données ouvertes | +2.8% | Europe (loi sur les données de l'UE), Amérique du Nord (initiatives au niveau des États), Asie-Pacifique (Inde, Chine) | Court terme (≤ 2 ans) |
| Adoption par les entreprises des places de marché de données permettant les échanges de données B2B | +3.5% | Amérique du Nord et Europe en tant que précurseurs, Asie-Pacifique suivant | Moyen terme (2 à 4 ans) |
| Création par l'IA générative de données synthétiques préservant la confidentialité | +2.6% | Mondial, avec la santé et la finance en tête en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Tokenisation des actifs de données via la blockchain pour de nouveaux flux de revenus | +1.3% | Phase pilote en Amérique du Nord et au Moyen-Orient, échelle limitée à court terme | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption rapide de l'analytique avancée et de la visualisation
Les plateformes de veille économique en libre-service réduisent le délai entre l'ingestion des données brutes et l'obtention d'informations monétisables, permettant aux chefs de produit et aux équipes commerciales de commercialiser des analyses en tant qu'offres autonomes sans dépendre de l'informatique centralisée. SAP Analytics Cloud et Microsoft Power BI prennent désormais en charge des analyses intégrées qui permettent aux éditeurs de logiciels de proposer des tableaux de bord en marque blanche au sein de leurs applications, transformant la télémétrie en flux de revenus récurrents. HyperIntelligence de MicroStrategy superpose des indicateurs contextuels aux flux de travail d'entreprise, réduisant la friction liée aux changements entre les systèmes opérationnels et les consoles d'analytique.
Volume et variété croissants des données d'entreprise
Les déploiements de capteurs IoT, les réseaux de calcul en périphérie et les écosystèmes d'interfaces de programmation d'applications génèrent des ensembles de données à l'échelle du pétaoctet qui dépassent la capacité d'absorption des équipes d'analytique internes, poussant les entreprises à externaliser les données excédentaires via des places de marché ou des licences directes. Les usines de fabrication instrumentent désormais les chaînes d'assemblage avec des systèmes de vision et des capteurs de vibrations qui produisent des indicateurs de qualité en temps réel, que les fournisseurs d'équipements monétisent en proposant des abonnements de maintenance prédictive aux usines homologues. Les opérateurs de télécommunications collectent des schémas de mobilité anonymisés à partir des transferts entre antennes relais, en vendant des flux agrégés aux urbanistes et aux sélectionneurs de sites commerciaux.
Mandats réglementaires favorisant les écosystèmes de données ouvertes
La loi européenne sur les données, entrée en vigueur en septembre 2025, oblige les fabricants de produits connectés à fournir un accès aux données aux utilisateurs et aux tiers autorisés, imposant ainsi légalement l'interopérabilité et réduisant les coûts de changement qui enfermaient auparavant les ensembles de données dans des écosystèmes propriétaires, selon la Commission européenne. La loi indienne sur la protection des données personnelles numériques de 2023 a introduit des gestionnaires de consentement permettant aux individus d'accorder et de révoquer des autorisations de partage de données en temps réel, créant un canal conforme pour que les entreprises acquièrent des données de consommateurs à des fins de monétisation.
Adoption par les entreprises des places de marché de données permettant les échanges de données B2B
La place de marché de données de Snowflake, qui héberge plus de 2 000 ensembles de données en direct début 2025, permet aux fournisseurs de répertorier des tables organisées que les acheteurs peuvent interroger sans frais de transfert, éliminant ainsi la friction liée aux transferts de fichiers et aux conversions de formats, selon Snowflake. AWS Data Exchange permet de même aux vendeurs de publier des API et des instantanés S3, avec une facturation automatisée liée aux indicateurs de consommation. Ces plateformes font évoluer les transactions de données de contrats sur mesure négociés en plusieurs mois vers des achats en libre-service réalisés en quelques minutes, un changement de vitesse qui reflète la révolution du logiciel en tant que service (SaaS) de la décennie précédente.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Obstacles à l'interopérabilité avec les architectures héritées | -2.1% | Mondial, particulièrement aigu en Amérique du Nord et en Europe avec un système informatique d'entreprise vieillissant | Moyen terme (2 à 4 ans) |
| Incohérences de la qualité des données freinant le potentiel de monétisation | -1.8% | Mondial, prononcé dans les secteurs de la fabrication et de la santé | Court terme (≤ 2 ans) |
| Réglementations fragmentées et évolutives en matière de confidentialité des données | -1.5% | Mondial, avec des divergences entre l'UE, les États américains et les cadres Asie-Pacifique | Long terme (≥ 4 ans) |
| Augmentation des frais de transfert de données cloud compromettant le retour sur investissement du partage de données | -1.2% | Mondial, concentré parmi les entreprises multicloud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Obstacles à l'interopérabilité avec les architectures héritées
Les entreprises exploitent une médiane de 14 référentiels de données distincts, notamment des bases de données relationnelles, des lacs de données, des silos d'applications SaaS et des entrepôts sur site, chacun avec des schémas propriétaires et des protocoles d'accès résistant à la fédération. L'intégration de ces sources dans une couche de monétisation unifiée nécessite des pipelines d'extraction-transformation-chargement, des passerelles API et une harmonisation sémantique, des investissements qui peuvent dépasser 5 millions USD pour une entreprise du classement Fortune 500 et prendre 18 mois à opérationnaliser. Le risque stratégique est que, le temps que l'intégration soit achevée, les ensembles de données puissent avoir perdu leur pertinence sur le marché ou que les autorisations réglementaires aient expiré.
Incohérences de la qualité des données freinant le potentiel de monétisation
Une étude d'IBM de 2024 a quantifié que la mauvaise qualité des données coûte en moyenne 12,9 millions USD par an aux organisations, en raison des retravaux, des pénalités de conformité et des opportunités de revenus manquées, selon IBM. Les horodatages incohérents, les enregistrements en double et les valeurs manquantes dégradent l'utilité des ensembles de données, en particulier dans la monétisation des données de santé, obligeant les acheteurs à investir dans le nettoyage avant de pouvoir en extraire des informations. La conséquence sur la monétisation est que les vendeurs doivent soit pré-nettoyer les données en absorbant des coûts qui compriment les marges, soit réduire les prix pour refléter le risque lié à la qualité, ce qui déprime les valorisations du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services captent la dynamique de croissanceLes services devraient surpasser les outils, progressant à 19,02 % de 2026 à 2031, même si les outils représentaient 64,58 % du chiffre d'affaires de 2025. Cette variation montre que les entreprises achètent de l'expertise pour transformer des ensembles de données brutes en produits vendables. Les intégrateurs professionnels conçoivent des cadres de gouvernance et négocient l'intégration aux places de marché, ce qui réduit les délais de lancement. Au sein de la pile d'outils, les plateformes d'intégration de données dominent parce qu'elles harmonisent les schémas disparates, bien que les interfaces d'analytique s'accélèrent à mesure que les interfaces sans code abaissent les barrières à l'adoption.
Les services gérés séduisent les entreprises de taille intermédiaire qui manquent d'ingénieurs de données en interne, leur permettant de proposer des produits de données par abonnement sans dépenses d'investissement. La contribution de la taille du marché de la monétisation des données par les services devrait augmenter à mesure que le calcul confidentiel réduit les préoccupations de résidence. Les partenariats entre fournisseurs cloud et intégrateurs de systèmes mondiaux élargissent davantage les catalogues de services. Microsoft a indiqué que 40 % du chiffre d'affaires d'Azure Synapse transitait par des canaux de services gérés en 2025.[1]Microsoft, "Rapport sur l'écosystème de partenaires Azure Synapse Analytics," MICROSOFT.COM


Par mode de déploiement :
l'adoption du cloud s'accélèreLe déploiement sur site détenait encore une part de 59,76 % en 2025, principalement dans les secteurs de la finance et de la santé. Les enclaves de calcul confidentiel chiffrent désormais les données en cours d'utilisation, ce qui satisfait les auditeurs et débloque la migration vers le cloud. Les installations cloud devraient progresser à un TCAC de 19,66 %, réduisant l'écart historique. Les architectures hybrides combinent des entrepôts sur site avec des lacs cloud, créant une couche logique unique à partir de laquelle les vendeurs exposent des tables sans déplacement.
La loi européenne sur les données oblige les fournisseurs à prendre en charge la portabilité des données, ce qui atténue les craintes de verrouillage et stimule les échanges transfrontaliers.[2]Commission européenne, "Loi sur les données," EUROPA.EU BigQuery Omni et la réplication multicloud de Snowflake neutralisent les frais de transfert au sein d'une même région, bien que les coûts de réplication restent une considération. Les fournisseurs qui abstraient l'emplacement tout en préservant la gouvernance, comme les plateformes de maillage de données, bénéficient d'une demande croissante. Dans l'ensemble, la composition du déploiement évolue vers des architectures flexibles qui prennent en charge la monétisation à grande échelle.
Par taille d'organisation :
les PME évoluent rapidementLes grandes entreprises ont fourni 74,62 % de la segmentation par taille d'organisation en 2025, reflétant l'isolement de l'indicateur par rapport aux autres segments. Les PME, cependant, se développeront à un TCAC de 20,64 % jusqu'en 2031, portées par les niveaux d'analytique freemium et la tarification cloud à la consommation. Les places de marché gèrent le traitement des paiements et la conformité, de sorte qu'une entreprise logistique régionale peut répertorier des ensembles de données géospatiales aux côtés des offres des entreprises du classement Fortune 500. Les PME se concentrent sur des niches à haute fidélité telles que la météo hyperlocale ou les paniers de vente au détail spécialisés qui se négocient à des prix premium en raison de leur rareté.
Deloitte a constaté que les produits de données des PME affichent des marges 30 % supérieures à celles des grandes entreprises. La découvrabilité reste un obstacle ; les entrées de catalogue riches en mots-clés et les scores de qualité automatisés aident les petits vendeurs à gagner en visibilité. Les fournisseurs de plateformes qui proposent des kits d'outils marketing pour les PME captent ainsi une valeur brute de marchandise supplémentaire. La vélocité de ce segment témoigne de la démocratisation au sein du marché de la monétisation des données.
Par secteur d'utilisateur final :
les réseaux médias de détail en plein essorL'informatique et les télécommunications ont détenu une part de chiffre d'affaires de 29,22 % en 2025 en monétisant des données de mobilité anonymisées destinées aux acheteurs en urbanisme. Le commerce de détail et le commerce électronique est prêt pour la croissance la plus rapide à un TCAC de 17,88 % jusqu'en 2031, car les réseaux médias de détail convertissent les données des acheteurs en première partie en inventaire publicitaire. L'attribution en boucle fermée donne aux détaillants un avantage clair sur les canaux publicitaires traditionnels. Les établissements de santé s'appuient sur des dossiers de santé électroniques synthétiques qui reproduisent les schémas cliniques sans exposer d'identifiants, ouvrant de nouvelles voies de licence pour les partenaires en découverte de médicaments.
La fabrication, la logistique et l'énergie sont en retard en termes de maturité mais produisent une vaste télémétrie, de sorte que ces secteurs verticaux représentent un espace blanc futur. Les institutions financières monétisent les flux des bureaux de crédit et les analyses de transactions, bien que les transferts transfrontaliers restent strictement réglementés. Les organismes gouvernementaux publient des données ouvertes que les revendeurs privés enrichissent avec des analyses. Chaque secteur vertical présente des contraintes distinctes en matière de confidentialité et d'interopérabilité qui façonnent la stratégie de monétisation.
Analyse géographique
Marché de la Monétisation des Données en Amérique du Nord
L'Amérique du Nord a représenté 45,26 % des revenus de 2025, reflétant des infrastructures analytiques matures, des écosystèmes d'acheteurs denses et le déploiement précoce de places de marché de données d'entreprise. Les lois sur la confidentialité au niveau des États, telles que le California Consumer Privacy Act, introduisent une complexité de conformité, mais elles encouragent également l'investissement dans des outils de gouvernance qui rationalisent le partage et stimulent ainsi la monétisation. Les hyperscalers de la région fournissent des rails de place de marché groupés, générant des effets de réseau favorables pour les vendeurs qui stockent déjà leurs données sur les mêmes plateformes. Les urbanistes, les fonds spéculatifs et les agences de publicité soutiennent collectivement une demande robuste, rendant la liquidité élevée par rapport aux autres régions.
Marché de la Monétisation des Données en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide avec un CAGR de 18,24 % jusqu'en 2031, soutenu par la loi indienne sur la protection des données personnelles numériques et la loi chinoise sur la protection des informations personnelles, qui clarifient toutes deux les protocoles de consentement pour l'utilisation commerciale des données. La certitude réglementaire a réduit le risque juridique et encouragé les multinationales à établir des centres d'échange de données à Singapour et à Tokyo. La télémétrie de fabrication provenant des usines intelligentes au Japon et en Corée du Sud constitue un nouveau vivier d'offre, tandis que les acteurs du commerce électronique et du fintech en Asie du Sud-Est créent une demande croissante. Les gouvernements de la région financent les capacités des centres de données, ce qui réduit la latence et maintient la résidence des données dans le pays.
Marché de la Monétisation des Données en EMEA et en LATAM
L'Europe affiche une croissance plus stable car le RGPD reste strict, mais la loi européenne sur les données oblige désormais les fabricants d'appareils connectés à fournir un accès aux données au niveau de l'utilisateur, élargissant ainsi le potentiel d'échange B2B. Les ensembles de données de l'Internet des objets industriel, notamment la télémétrie automobile et des machines, sont susceptibles de bénéficier de l'interopérabilité imposée. Cependant, les règles de localisation peuvent retarder les transactions transfrontalières, incitant les fournisseurs à adopter l'apprentissage fédéré qui maintient les données sur place. L'Amérique latine, le Moyen-Orient et l'Afrique représentent des marchés naissants où l'infrastructure numérique s'améliore, mais où les écosystèmes d'acheteurs sont encore en formation. Les projets de villes intelligentes et les systèmes de monnaie mobile présentent des opportunités futures une fois que les cadres juridiques se stabiliseront. Collectivement, la diversification géographique contribue à lisser les variations cycliques des économies individuelles.

Paysage réglementaire
La politique évolue du partage volontaire vers l'accès obligatoire et l'interopérabilité, ce qui façonne la manière dont les ensembles de données des produits connectés, du cloud et du secteur public peuvent être commercialisés. Dans l'Union européenne, le Data Act de l'UE est entré en application le 12 septembre 2025, établissant des règles pour un accès équitable aux données et leur utilisation, y compris des obligations de partage de données B2B et un cadre de rémunération raisonnable lié à la diffusion plutôt qu'aux coûts de collecte de données. Cela s'inscrit parallèlement aux initiatives européennes en matière d'espaces de données et de gouvernance et est renforcé par des activités nationales de mise en œuvre, notamment l'entrée en vigueur par l'Allemagne de sa loi Daten-Governance-Gesetz (DGG) en mai 2026.
Aux États-Unis, les exigences fédérales en matière d'ouverture des données au titre de l'Evidence Act et de l'OPEN Government Data Act continuent de pousser les agences à maintenir des inventaires de données publiques et à utiliser des identifiants persistants, favorisant la réutilisation et la commercialisation en aval de jeux de données à valeur ajoutée. En mars 2026, les sénateurs Ted Budd et Andy Kim ont présenté l'Artificial Intelligence Ready Data Act, signalant un vecteur politique supplémentaire axé sur la préparation des jeux de données publiques pour l'IA au travers de travaux de normalisation (notamment en référence aux orientations du NIST et de l'OSTP), même si le statut d'adoption et les délais restent soumis au processus législatif. Dans la région APAC, des initiatives telles que l'approbation par le Cabinet japonais en avril 2026 d'un projet de loi visant à modifier la loi sur les procédures numériques vers un cadre de partage de données gouvernement-entreprise fondé sur la certification soulignent davantage un mouvement mondial vers un échange de données structuré et conforme.
Analyse de la chaîne de valeur
La chaîne de valeur commence par la génération et la propriété des données (dispositifs connectés, applications d'entreprise, réseaux de télécommunications et sources du secteur public), puis passe par la collecte et l'instrumentation, la gestion du consentement et des droits, ainsi que des étapes de curation telles que le nettoyage, l'étiquetage, la gestion des métadonnées et la traçabilité. L'emballage monétisable prend généralement la forme de jeux de données, d'API, de tableaux de bord/informations, ou de produits dérivés tels que des données synthétiques. La distribution et l'exécution commerciale passent de plus en plus par des places de marché cloud et des échanges de données, par exemple Snowflake Data Marketplace et AWS Data Exchange mentionnés dans le contexte du rapport, tandis que les intégrateurs de systèmes et les fournisseurs de services gérés accélèrent l'intégration, la mise en place de la gouvernance et la commercialisation.
En aval, les acheteurs opérationnalisent les données grâce aux piles d'analyse et d'IA, intégrant les résultats dans les flux de travail métier (risque, marketing, chaîne d'approvisionnement et optimisation des produits), tandis que les spécialistes de la gouvernance assurent l'auditabilité des contrôles relatifs à la confidentialité et aux contrats. Les principaux points de friction restent l'interopérabilité et la portabilité entre les référentiels et les clouds, ainsi que le frein économique lié aux frais de sortie du cloud dans les échanges multi-cloud. La réglementation devient également un déterminant direct de la chaîne de valeur : le Data Act de l'UE (applicable depuis septembre 2025) et les initiatives nationales connexes, notamment l'entrée en vigueur du DGG allemand en mai 2026 et l'évolution du Japon vers un partage certifié de données gouvernement-entreprise en avril 2026, poussent les acteurs vers des interfaces d'accès normalisées, une attribution plus claire des droits sur les données et des modèles opérationnels plus formels pour l'accès des tiers.
Paysage concurrentiel
Le secteur reste modérément fragmenté, aucun acteur ne dépassant une part de chiffre d'affaires de 10 %. Les hyperscalers tels qu'AWS, Microsoft Azure et Google Cloud intègrent des services d'échange de données dans leurs portefeuilles d'infrastructure, ancrant ainsi les vendeurs qui dépendent déjà de leurs offres de stockage et de calcul. Snowflake se différencie en éliminant les frais de transfert intra-cloud et en proposant une réplication multicloud, ce qui répond aux 100 milliards USD de friction liée aux transferts identifiée par Cloudflare. Les spécialistes de la gouvernance comme Collibra et Informatica se concentrent sur la traçabilité des métadonnées, fournissant les pistes d'audit requises pour la conformité au RGPD et au CCPA. Les échanges de niche, notamment Dawex et Narrative, organisent des catalogues verticaux, par exemple l'IoT industriel ou les identifiants publicitaires.
Les espaces blancs résident dans les secteurs avec une télémétrie importante mais des normes d'échange de données limitées, notamment la fabrication, la logistique et l'énergie. Les fournisseurs testent l'apprentissage fédéré afin que les vendeurs puissent percevoir des redevances sur les résultats de modèles sans céder les fichiers bruts, contournant ainsi les obstacles liés à la confidentialité et aux transferts. La tokenisation reste expérimentale mais stratégiquement significative ; les rails blockchain pourraient automatiser la distribution des redevances une fois que la clarté réglementaire sera établie.[3]Forum économique mondial, "Tokenisation des actifs du monde réel," WEFORUM.ORG La consolidation est en cours à mesure que les fournisseurs de gouvernance et de notation de qualité fusionnent pour créer des plateformes de bout en bout. L'acquisition par Collibra en 2025 de l'unité de métadonnées d'Alation illustre le mouvement vers des plans de contrôle intégrés. Dans l'ensemble, la concurrence évolue des outils à fonction unique vers des jeux d'écosystème couvrant l'ingestion, la qualité, la conformité et l'exposition aux places de marché.
Leaders du secteur de la monétisation des données
Accenture plc
Adastra Corporation
Amazon Web Services Inc.
Cisco Systems Inc.
Collibra NV
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Monétisation des Données
- Accenture plc
- Adastra Corporation
- Amazon Web Services Inc.
- Cisco Systems Inc.
- Collibra NV
- Dawex Systems SAS
- Emu Analytics Ltd.
- Equifax Inc.
- Experian plc
- Google LLC (Alphabet Inc.)
- IBM Corporation
- Infosys Limited
- Microsoft Corporation
- Oracle Corporation
- Reltio Inc.
- SAP SE
- SAS Institute Inc.
- Snowflake Inc.

Opportunités de marché et perspectives d'avenir
Un espace blanc majeur réside dans la conversion de l'accès brut obligatoire ou à faible marge en produits à plus forte valeur ajoutée, capables de résister à l'examen minutieux en matière de confidentialité et de portabilité. Le Data Act de l'UE, applicable depuis le 12 septembre 2025, exige que les fabricants de produits connectés fournissent aux utilisateurs un accès à certaines données d'usage, et il introduit également des attentes de conception par défaut pour le partage de données pour les produits mis sur le marché de l'UE d'ici le 12 septembre 2026. Cette pression de conformité crée de la place pour des plateformes et des services qui aident les entreprises à conditionner des jeux de données enrichis, des informations prédictives et des API gouvernées (plutôt que de simplement diffuser des données télémétriques brutes), ainsi que des outils de gouvernance qui opérationnalisent le consentement, la logique de rémunération et les pistes d'audit entre plusieurs contreparties.
La commercialisation intersectorielle s'élargit également au-delà des listes classiques de places de marché de données vers des écosystèmes spécifiques à des secteurs, ancrés sur l'identité de première partie et l'automatisation des flux de travail. En juillet 2026, dix groupes médiatiques européens et leurs partenaires ont lancé le European Media Marketplace, utilisant des données déterministes de première partie et une couche de planification dotée d'IA, mettant en lumière une voie où éditeurs, opérateurs télécoms, détaillants et acteurs de l'adtech se coordonnent pour monétiser les données sans dépendre uniquement d'identifiants tiers. Parallèlement, des mécanismes de rémunération et de traçabilité destinés aux éditeurs émergent, illustrés par l'activité de juillet 2026 autour d'un suivi de type registre aligné sur les travaux de l'IAB Tech Lab relatifs aux cadres d'utilisation de contenu par l'IA. Les télécoms constituent un autre corridor actif, les opérateurs et leurs partenaires mettant l'accent sur des API réseau normalisées (telles que les signaux de localisation, d'identité et de QoS) en tant qu'actifs programmables et reproductibles pour les services financiers, la logistique et les cas d'usage médiatiques, élargissant l'ensemble adressable de produits monétisables au-delà des jeux de données statiques.
Recent Industry Developments in Marché de la Monétisation des Données
- Juin 2026 : Accenture Ventures a réalisé un investissement stratégique dans AlphaSense et s'est associé pour intégrer l'intelligence de marché dans des flux de travail agentiques destinés aux entreprises. Cette démarche relie plus étroitement les sources de données externes et internes à l'automatisation des décisions, favorisant des produits d'information monétisables livrés au sein des processus métier quotidiens.
- Juillet 2025 : Adastra a annoncé la disponibilité de trois offres d'IA agentique dans la nouvelle catégorie AWS Marketplace AI Agents and Tools. L'inscription de capacités agentiques sur la place de marché d'un hyperscaler simplifie l'approvisionnement et le déploiement pour les acheteurs qui construisent des produits de données, tout en offrant aux fournisseurs de services une voie plus rapide vers la distribution mondiale.
- Décembre 2024 : Adastra est devenu partenaire de lancement d'Amazon SageMaker Unified Studio avec des solutions d'analytique unifiées. Un alignement précoce avec un environnement intégré de développement et de déploiement renforce le positionnement en matière de mise en œuvre pour les entreprises qui opérationnalisent des pipelines de données et d'IA gouvernés, un prérequis essentiel pour une monétisation des données reproductible.


Marché de la Monétisation des Données Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché suit les revenus générés lorsque les organisations transforment leurs actifs de données en produits ou résultats payants, tels que des ensembles de données packagés, des API, des abonnements à des informations et des services de données à partage de revenus. Il inclut les logiciels, outils et services de mise en œuvre associés utilisés pour commercialiser les données.
Exclusions du périmètre : Nous excluons le courtage de données grand public autonome qui revend principalement des informations personnellement identifiables (PII) brutes.
Aperçu de la segmentation
- Par composant
- Outils / Plateformes
- Outils d'intégration et de gestion des données
- Outils d'analytique et de visualisation
- Services
- Services professionnels
- Services gérés
- Outils / Plateformes
- Par mode de déploiement
- Sur site
- Cloud
- Hybride
- Par taille d'organisation
- Petites et moyennes entreprises
- Grandes entreprises
- Par secteur d'activité des utilisateurs finaux
- Banque, services financiers et assurance (BFSI)
- Télécommunications et informatique
- Fabrication
- Santé et sciences de la vie
- Commerce de détail et commerce électronique
- Transport et logistique
- Énergie et services aux collectivités
- Gouvernement et secteur public
- Autres secteurs d'activité des utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la définition de la monétisation de manière mesurable, puis par son rattachement à des signaux observables de dépenses et d'adoption dans les différents secteurs. Nous nous sommes appuyés sur des indicateurs publics de technologie et d'économie numérique, ainsi que sur des indices issus des divulgations concernant les revenus des produits de données et l'activité des places de marché.
Les sources illustratives comprenaient des statistiques gouvernementales et officielles telles que le Bureau of Economic Analysis des États-Unis, le Census Bureau des États-Unis, Eurostat, les publications de l'OCDE sur l'économie numérique, ainsi que les régulateurs des communications et de la protection des données (pour comprendre l'orientation des politiques et de l'application). Nous avons également examiné des revues scientifiques à comité de lecture sur la gouvernance des données et la confidentialité, ainsi que des dépôts de documents d'entreprises, des présentations aux investisseurs et des publications réputées pour comprendre comment les produits de données sont packagés (API, ensembles de données et analyses par abonnement). Des bases de données payantes sélectionnées ont été utilisées uniquement pour les données financières des entreprises et la cartographie des brevets, afin que les hypothèses sur le périmètre des produits et la maturité de la commercialisation restent fondées. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la vérification de la part des dépenses en analytique, en places de marché de données et en gouvernance qui est liée à la création de revenus externes, par opposition aux travaux qui restent de l'optimisation interne. Nous avons échangé avec un ensemble de responsables de solutions, de chefs de produit, ainsi que des responsables des revenus et de la stratégie dans les Amériques, l'EMEA et l'APAC, afin que les différences de maturité régionale et la logique de tarification puissent être normalisées avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs (CXO) : 12 % | APAC : 45 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 33 % |
| Acteurs de plus petite taille : 14 % | Responsables : 53 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
La logique centrale du dimensionnement utilise une approche descendante qui reconstruit le bassin de demande adressable à partir des dépenses des entreprises en données et en analytique, puis applique des taux de conversion de monétisation validés par des entretiens. Étant donné que les revenus de monétisation ne sont pas identiques aux dépenses générales en analytique, le modèle exclut les cas d'usage purement internes et ne comptabilise les revenus que lorsque les données sont packagées, tarifées et vendues (directement ou via des mécanismes de partage de revenus).
Pour maintenir les totaux dans des limites raisonnables, des vérifications ascendantes sélectives ont été utilisées, telles que des échantillons de prix par appel d'API et des points de prix d'abonnement, ainsi que des agrégations à partir d'un ensemble suivi de fournisseurs qui discutent publiquement de produits de données et de places de marché. Les principales entrées du modèle comprenaient les niveaux d'adoption du cloud en entreprise, la maturité des programmes de gouvernance des donnes, la croissance de la distribution par API, l'adoption des places de marché et des échanges de données, ainsi que la pression réglementaire qui modifie les données pouvant être commercialisées et la manière dont elles sont anonymisées. Lorsque les divulgations étaient limitées, les lacunes ont été traitées à l'aide de fourchettes conservatrices, puis affinées grâce aux vérifications auprès des répondants primaires.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios, car la réglementation, les règles de partage des données et l'économie du cloud peuvent modifier rapidement les schémas d'adoption. Les hypothèses sur la progression des prix et les taux de conversion ont été ajustées sur la base du consensus d'experts et appliquées de manière cohérente dans toutes les régions et les principaux bassins de demande des utilisateurs finaux.
Cycle de validation des données et de mise à jour
Les résultats sont recoupés avec des signaux indépendants, notamment la direction des dépenses en logiciels d'entreprise, le rythme des lancements de places de marché de données et la traction des revenus des produits de données discutée publiquement. Lorsqu'un chiffre semble incorrect, les facteurs sont réexaminés, les données d'entrée sont revérifiées et un second examen par un analyste est effectué avant validation.
Le modèle est également comparé aux récits d'adoption régionale issus des travaux de terrain, et tout écart important déclenche une boucle de recontact avec certains répondants pour confirmer si le problème est lié au périmètre, à la tarification ou au calendrier. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées en cas d'événements significatifs, tels que des changements réglementaires majeurs, des évolutions de la tarification du cloud ou des mises à jour notables des politiques des places de marché. Avant la livraison, un analyste effectue une vérification finale afin que la vue reflète les informations les plus récentes disponibles.
Taille du marché de la monétisation des données de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés sur le marché de la monétisation des données varient souvent parce que chaque éditeur trace différemment la frontière entre la valeur analytique interne et les revenus réalisés en externe. Des différences apparaissent également lorsqu'une étude ne comptabilise que les plateformes et qu'une autre y ajoute les services, et lorsque l'année de référence et le calendrier des devises ne sont pas alignés.
Les points de prix des abonnements aux API, les signaux d'adoption du cloud en entreprise et de la gouvernance des données, ainsi que les taux de conversion confirmés par les entretiens sont les éléments de contrôle qui permettent à Mordor Intelligence de rester ancré dans les revenus effectivement générés par les produits de données. En conséquence, certaines estimations plus larges qui intègrent des dépenses analytiques adjacentes ressortent plus élevées.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,67 milliards USD (2026) | |
| Maison de recherche sectorielle A | 2,90 milliards USD (2024) | Utilise une année de référence antérieure et semble capturer une couche de commercialisation plus étroite, ce qui peut sous-estimer la montée en puissance ultérieure des places de marché et les revenus de services qui suivent le déploiement. |
| Maison de recherche sectorielle B | 4,20 milliards USD (2025) | Se concentre sur les services de monétisation des données, de sorte que les revenus des plateformes et des outils peuvent être traités de manière inégale, et la pondération régionale peut faire varier les totaux lorsque les hypothèses de part de l'Amérique du Nord sont appliquées de manière large. |
Pour ces trois chiffres, l'écart s'explique en grande partie par ce qui est comptabilisé comme revenu de monétisation et par la manière dont l'année de référence est positionnée par rapport aux cycles d'adoption rapide. En maintenant des règles d'inclusion explicites et en rattachant les totaux à des indicateurs observables de tarification et d'adoption, l'estimation reste traçable selon des étapes reproductibles et des contrôles de validation pratiques qui peuvent être réexaminés à chaque cycle d'actualisation.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la monétisation des données en 2026 ?
La taille du marché de la monétisation des données est de 5,67 milliards USD en 2026.
Quel est le TCAC prévu pour la monétisation des données jusqu'en 2031 ?
Le marché devrait croître à un TCAC de 17,41 % de 2026 à 2031.
Quelle région affiche la croissance la plus rapide pour la monétisation des données ?
L'Asie-Pacifique est en tête avec un TCAC attendu de 18,24 % jusqu'en 2031.
Quel composant de la monétisation des données se développe le plus rapidement ?
Les services, notamment le conseil et l'analytique gérée, devraient progresser à un TCAC de 19,02 %.
Quel secteur vertical ajoutera le plus rapidement du chiffre d'affaires ?
Le commerce de détail et le commerce électronique progresseront à un TCAC de 17,88 % à mesure que les réseaux médias de détail monétisent les données des acheteurs en première partie.
Comment les frais de transfert de données cloud affectent-ils la monétisation des données ?
Les frais de transfert créent une friction de coûts qui favorise les transactions intra-cloud et façonnent les stratégies des fournisseurs autour de la réplication multicloud.
Dernière mise à jour de la page le:



