
Taille et part du marché de la gestion de la performance des actifs (APM)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
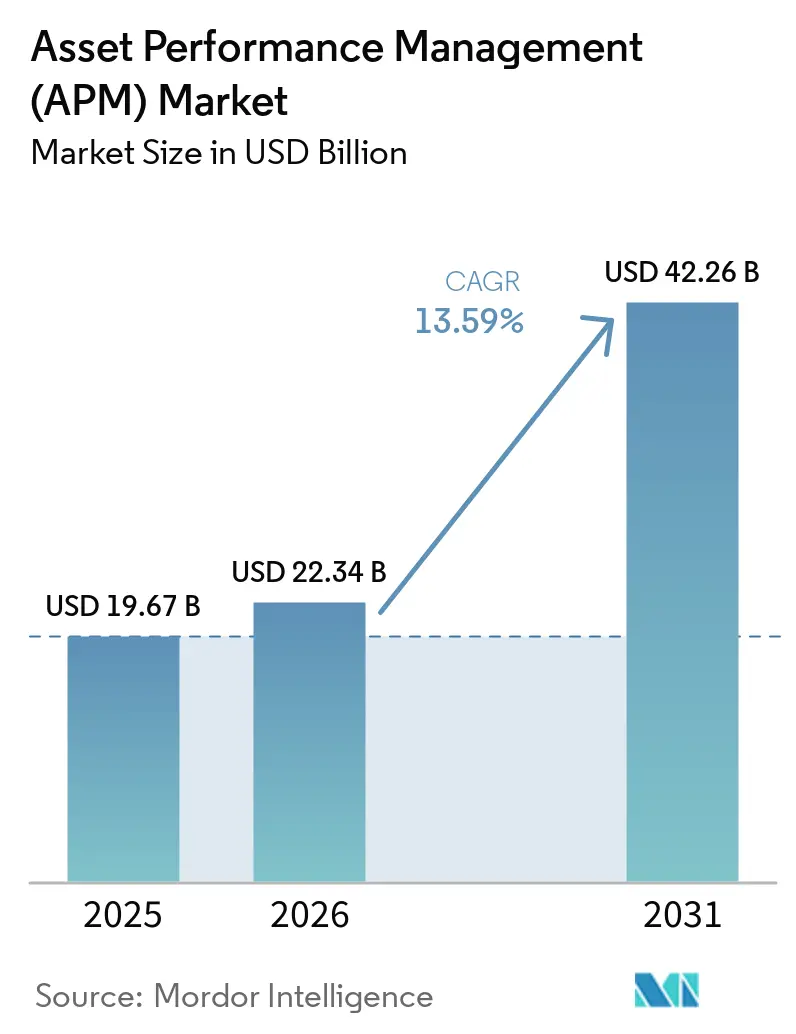
| Taille du Marché (2026) | 22.34 Milliards de dollars |
| Taille du Marché (2031) | 42.26 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.59 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion de la performance des actifs (APM) par Mordor Intelligence
La taille du marché de la gestion de la performance des actifs devrait croître de 19,67 milliards USD en 2025 à 22,34 milliards USD en 2026 et devrait atteindre 42,26 milliards USD d'ici 2031, à un CAGR de 13,59 % sur la période 2026-2031. La demande s'accélère à mesure que les organisations associent l'analytique prédictive à l'IoT industriel pour réduire les temps d'arrêt imprévus, améliorer la sécurité et diminuer les budgets de maintenance. Les plateformes cloud-natives élargissent l'accès aux petites et moyennes entreprises, tandis que les architectures hybrides répondent aux exigences de souveraineté des données et de cybersécurité. L'analytique prescriptive se développe rapidement car les moteurs d'IA recommandent désormais des actions de maintenance spécifiques qui améliorent l'efficacité globale des équipements. La concurrence se déplace de la surveillance de base des conditions vers les jumeaux numériques intégrés, les flux de travail autonomes et les rapports ESG intégrés. Les partenariats technologiques et les solutions spécifiques à chaque domaine reconfigurent les stratégies des fournisseurs, notamment en Asie-Pacifique à forte croissance, où la numérisation industrielle est en plein essor.
Principaux enseignements du rapport
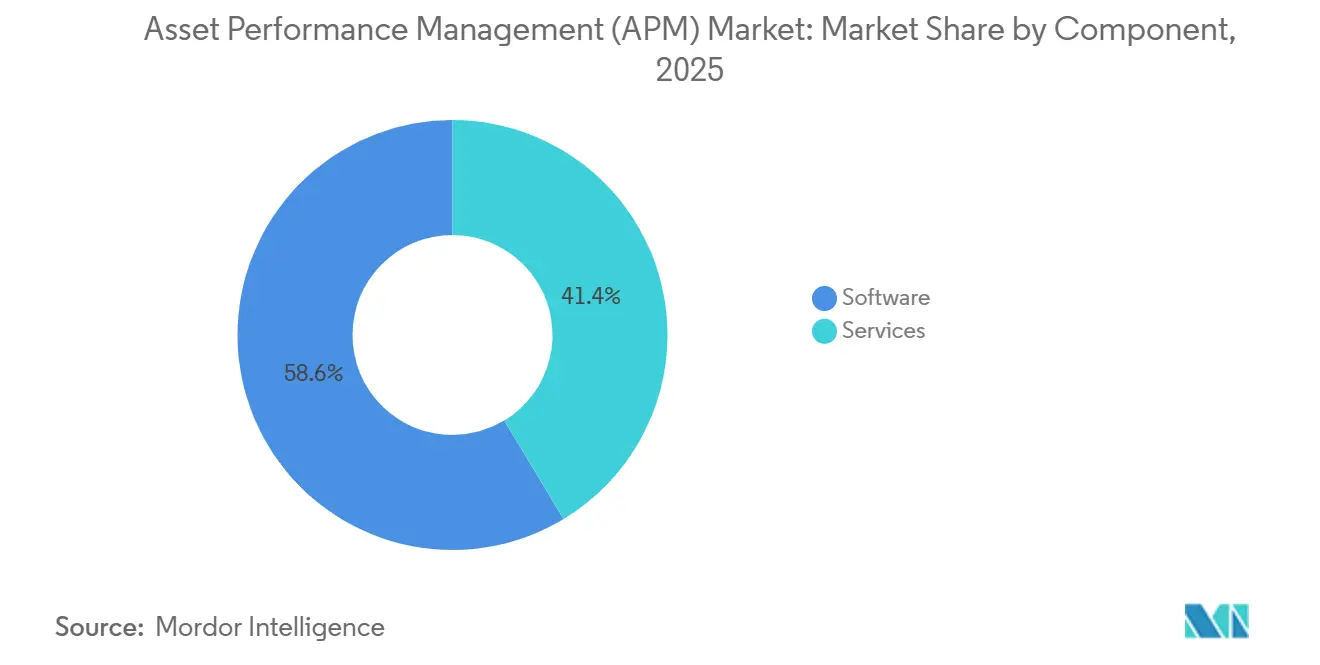
- Par composant, les logiciels ont capté 58,64 % de la part de marché de la gestion de la performance des actifs en 2025, tandis que les services devraient afficher le TCAC le plus rapide de 14,97 % jusqu'en 2031.
- Par type, la gestion prédictive des actifs a dominé avec une part de revenus de 59,85 % en 2025 ; l'analyse prescriptive devrait progresser à un TCAC de 18,63 % jusqu'en 2031.
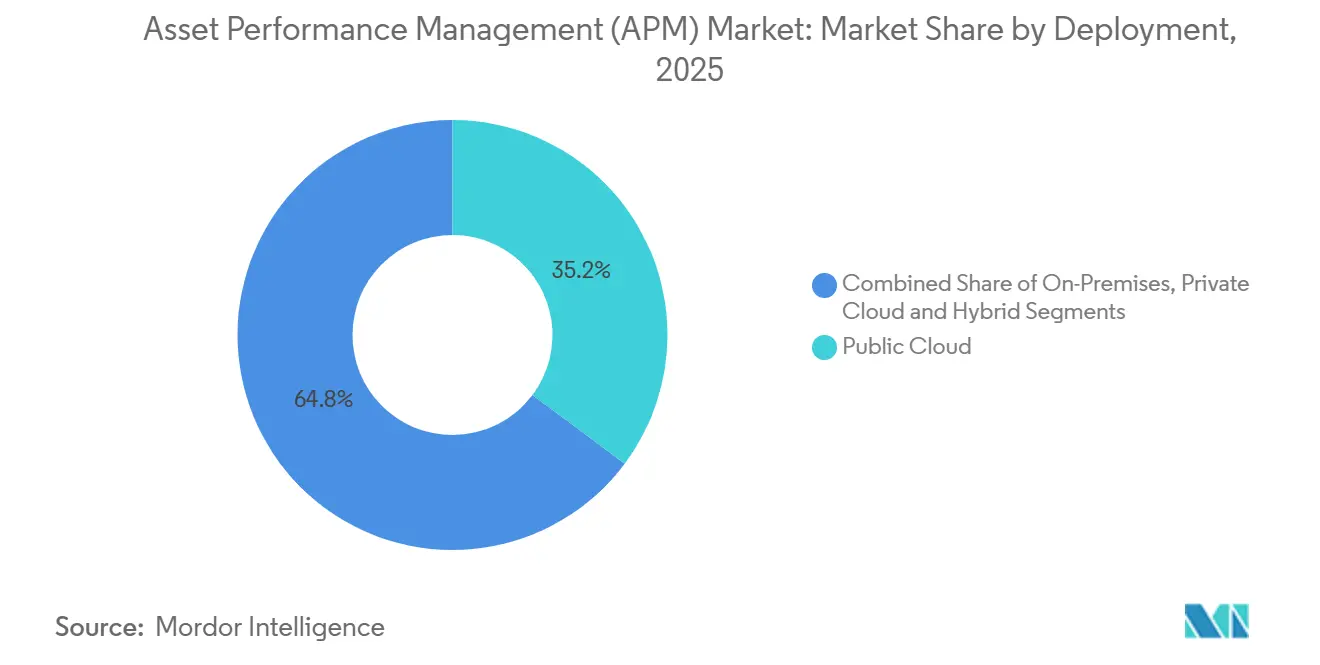
- Par modèle de déploiement, le cloud public représentait 35,22 % de la taille du marché de la gestion de la performance des actifs en 2025, tandis que le cloud hybride devrait progresser à un TCAC de 21,85 % entre 2026 et 2031.
- Par secteur d'activité des utilisateurs finaux, le pétrole et le gaz détenaient une part de 22,35 % de la taille du marché de la gestion de la performance des actifs en 2025 ; les produits chimiques et pharmaceutiques progresseront à un TCAC de 14,62 % jusqu'en 2031.
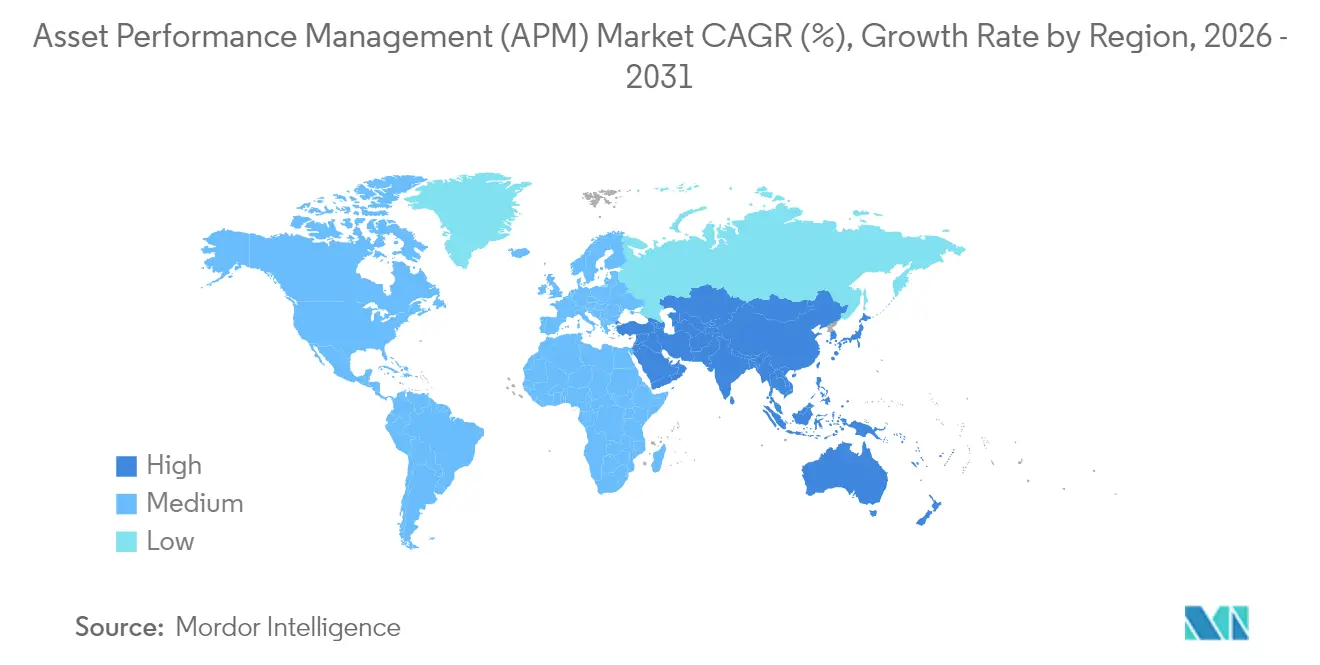
- Par géographie, l'Amérique du Nord était en tête avec une part de 32,58 % en 2025, tandis que l'Asie-Pacifique progresse à un TCAC de 13,74 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption de l'APM liée à l'Industrie 4.0 | +2.8% | Allemagne, Japon, Corée du Sud | Moyen terme (2 à 4 ans) |
| Forte demande de maintenance prédictive | +3.2% | Amérique du Nord et UE, extension vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption de l'APM natif du cloud par les PME | +2.1% | Asie-Pacifique centrale, extension vers l'Amérique latine | Moyen terme (2 à 4 ans) |
| Jumeaux numériques basés sur la physique activés par l'IA | +2.5% | Mondial, concentré dans les industries de process | Long terme (≥ 4 ans) |
| Investissements dans la santé des actifs axés sur l'ESG | +1.9% | Leadership de l'UE, suivi par l'Amérique du Nord | Long terme (≥ 4 ans) |
| Incitations des assureurs pour l'analyse en temps réel | +1.4% | Amérique du Nord, extension vers les marchés développés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de l'APM liée à l'Industrie 4.0
Les entreprises intègrent l'APM au sein d'architectures Industrie 4.0 plus larges afin de synchroniser la maintenance prédictive avec l'analyse de production en temps réel. Les usines automobiles en Allemagne ont réduit les arrêts imprévus de 25 % après avoir connecté les plateformes APM et MES. Les usines d'électronique japonaises ont enregistré une hausse de 15 % de l'efficacité globale des équipements grâce à une convergence similaire. La baisse des prix des capteurs IIoT et la maturité croissante du matériel de calcul en périphérie accélèrent les déploiements, tandis que les lignes directrices ISO 55000 renforcent une gouvernance rigoureuse du cycle de vie des actifs à travers les chaînes d'approvisionnement mondiales. Les fournisseurs regroupent désormais l'APM avec des modules de gestion de la qualité et de visibilité de la chaîne d'approvisionnement, permettant aux équipes de direction d'optimiser le débit et la santé des actifs dans un tableau de bord unique.
Forte demande de maintenance prédictive
La maintenance prédictive est passée d'une tactique de réduction des coûts à une stratégie de fiabilité critique. Les grands groupes énergétiques appliquant des modèles basés sur l'IA ont obtenu une élimination de 40 % des temps d'arrêt et des économies de 30 % sur les coûts de maintenance[1]. Une grande major pétrolière a économisé 10 millions USD par an après avoir atteint une précision de prédiction des défaillances de 75 % neuf jours avant les incidents. Le segment de la maintenance prédictive aux États-Unis devrait passer de 3,6 milliards USD en 2024 à 15,2 milliards USD d'ici 2029, à un TCAC de 32,8 %. L'analyse vibratoire domine la surveillance des actifs mécaniques, tandis que les algorithmes d'apprentissage automatique affinent la détection des anomalies sur les compresseurs, les turbines et le matériel roulant.
Adoption de l'APM natif du cloud par les PME
Les petits et moyens fabricants adoptent l'APM en cloud pour contourner les déploiements sur site à forte intensité capitalistique. Les modèles par abonnement suppriment les contraintes de maintenance matérielle et de mise à jour, permettant aux équipes de se concentrer sur les améliorations de processus. Les PME manufacturières tirant parti du cloud ont enregistré des gains de productivité rapides, soutenus par une ingestion de données IoT évolutive et des analyses basées sur des modèles[2]. Des cadres de sécurité cloud renforcés et des centres de données régionaux atténuent les préoccupations en matière de confidentialité, encourageant l'adoption en Asie et en Amérique latine, où les budgets restent serrés. Les fournisseurs SaaS associent des tableaux de bord à faible code à des modèles d'apprentissage automatique prédéfinis afin que le personnel non technique puisse agir sur les alertes sans compétences approfondies en science des données.
Jumeaux numériques basés sur la physique activés par l'IA
L'adoption des jumeaux numériques progresse à mesure que les plateformes fusionnent la télémétrie en temps réel avec des simulations physiques pour prévoir le comportement des actifs sous contrainte. Les exploitants de centrales hydroélectriques ont réduit les arrêts non planifiés de 20 % grâce à des jumeaux numériques de turbines simulant la dynamique des fluides. Les usines chimiques ayant appliqué des modèles jumeaux sur des pompes centrifuges ont obtenu une réduction de 15 % des coûts de maintenance grâce à des intervalles de service optimisés. La combinaison d'approches basées sur les données et sur la physique améliore la précision des modèles, en particulier pour les équipements rotatifs complexes où les méthodes purement statistiques peinent à s'imposer. L'étalonnage continu avec l'analytique en périphérie maintient les jumeaux alignés sur les schémas d'usure réels, améliorant les recommandations prescriptives concernant les pièces de remplacement et les points de consigne opérationnels.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Risques liés à la sécurité des données et à la confidentialité | –2.3% | Mondial, aigu dans les secteurs réglementés | Court terme (≤ 2 ans) |
| Coût d'intégration élevé avec les systèmes OT hérités | –1.8% | Marchés industriels matures avec infrastructure héritée | Moyen terme (2 à 4 ans) |
| Pénurie de spécialistes en données d'actifs | –1.5% | Mondial, prononcé dans les marchés émergents | Long terme (≥ 4 ans) |
| Ambiguïté réglementaire sur la responsabilité de l'IA | –1.2% | UE et Amérique du Nord, émergence mondiale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Risques liés à la sécurité des données et à la confidentialité
La connexion des technologies opérationnelles aux réseaux d'entreprise expose les actifs critiques aux cyberattaques. Le marché de la cybersécurité IoT, estimé à 36,6 milliards USD, illustre les dépenses croissantes pour atténuer cette menace. Les fabricants craignent la perte de données de processus propriétaires et des arrêts de production potentiels. Les lacunes réglementaires compliquent les flux de données transfrontaliers, notamment dans les secteurs de l'énergie et de la chimie qui recoupent la sécurité nationale. Les déploiements hybrides avec traitement prioritaire en périphérie et capacité de débordement vers le cloud offrent un compromis, réduisant l'exposition au cloud tout en conservant des analyses avancées. Les fournisseurs intègrent des cadres de confiance zéro et des mandats de chiffrement au repos pour maintenir la confiance des clients.
Coût d'intégration élevé avec les systèmes OT hérités
Les systèmes de contrôle vieux de plusieurs décennies nécessitent des convertisseurs de protocole, des capteurs rétrofités et une validation approfondie avant d'intégrer les piles APM modernes. Les coûts d'intégration peuvent doubler les budgets initiaux, notamment dans les usines de process soumises à des certifications de sécurité strictes[3]. Les ingénieurs qualifiés maîtrisant à la fois les systèmes OT et l'IA restent rares, ce qui allonge les délais de projet. Cependant, des études de cas documentées font état d'un retour sur investissement de 3× en cinq mois une fois les systèmes stabilisés, soutenu par la réduction des heures supplémentaires, des dépenses en pièces détachées et des pénalités environnementales liées aux défaillances. Ce bénéfice encourage les déploiements progressifs, en commençant par les actifs critiques qui génèrent des avantages rapides avant d'étendre à l'ensemble de l'usine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
la consolidation de la plateforme se concentre sur les logicielsLes applications logicielles représentaient 58,64 % du marché de la gestion de la performance des actifs en 2025, reflétant la demande des entreprises pour des solutions d'analytique intégrées plutôt que des outils de surveillance isolés. Les services ont enregistré le CAGR le plus rapide, à 14,97 %, car les entreprises ont besoin d'expertise en science des données, d'un accompagnement à la conduite du changement et d'une optimisation continue pour exploiter pleinement la valeur des plateformes. Les tendances historiques d'investissement montrent une transition accélérée vers la livraison en mode SaaS, qui réduit les délais de déploiement et les coûts de support continu.
Les services professionnels couvrent la construction de pipelines de données, l'ajustement des algorithmes et la documentation ISO 55000, tandis que les services gérés assurent l'analytique 24h/24 et 7j/7 ainsi que les contrôles de santé des systèmes. Le succès des fournisseurs repose sur des accélérateurs packagés qui réduisent les obstacles à l'intégration et sur des modèles d'IA prédéfinis qui accélèrent la création de valeur. À mesure que les clients passent du pilote au déploiement à l'échelle de l'entreprise, les revenus récurrents des services stabilisent les résultats des fournisseurs et garantissent une amélioration continue pour les clients.


Par type :
l'analyse prescriptive devient le moteur de croissanceLa gestion prédictive des actifs a conservé une part de 59,85 % du marché de la gestion de la performance des actifs en 2025, mais l'analyse prescriptive est en passe d'atteindre un TCAC de 18,63 % jusqu'en 2031. Les modèles prédictifs signalent les défaillances imminentes, tandis que les moteurs prescriptifs recommandent des actions opérationnelles ou de maintenance spécifiques, créant un impact commercial plus élevé.
Les opérateurs pétroliers et gaziers utilisant des algorithmes prescriptifs ont prolongé les cycles de révision des moteurs de 20 % et réduit les budgets de maintenance de 25 %, se traduisant par des retours sur investissement en trois mois. Les modules de gestion de la stratégie des actifs intègrent les variables de coût, de risque et de performance, guidant les décisions de remplacement en capital qui équilibrent les OPEX à court terme et les CAPEX à long terme. Les organismes de réglementation dans les industries à processus dangereux considèrent de plus en plus la maintenance prescriptive comme la meilleure pratique pour prévenir les incidents de sécurité, l'intégrant dans les protocoles d'audit.
Par modèle de déploiement :
les architectures hybrides gagnent du terrainLe cloud public représentait une part de 35,22 % du marché de la gestion de la performance des actifs en 2025, offrant élasticité et faibles coûts initiaux. Le cloud hybride devrait progresser à un TCAC de 21,85 % à mesure que les entreprises combinent la souveraineté des données sur site avec l'échelle analytique du cloud. GE Vernova traite déjà plus d'un million d'actions analytiques quotidiennes dans plus de 1 000 centrales électriques via des moniteurs cloud.
Les installations de cloud privé persistent dans les environnements de défense, nucléaire et pharmaceutique où la conformité exige une infrastructure dédiée. Les nœuds de calcul en périphérie exécutent désormais des analyses de premier niveau à proximité des machines, minimisant la latence pour les réponses critiques en matière de sécurité tout en acheminant des informations synthétiques vers des modèles centralisés. Les feuilles de route technologiques mettent l'accent sur des architectures modulaires afin que les charges de travail puissent migrer fluidement entre la périphérie, le cœur et le cloud en fonction des politiques de sécurité et des considérations de coût.


Par taille d'entreprise utilisatrice finale :
les PME s'accélèrent grâce au SaaSLes grandes entreprises dominent les dépenses absolues en raison de leurs vastes parcs d'actifs, mais les PME enregistrent la progression la plus rapide grâce à la livraison en cloud qui supprime les obstacles liés à la propriété du matériel et aux effectifs spécialisés. Les abonnements SaaS permettent une budgétisation mensuelle alignée sur les cycles de production, ce qui est attrayant pour les usines de taille moyenne aux marges réduites.
L'adoption par les PME commence souvent par la surveillance des vibrations sur quelques machines goulots d'étranglement et s'étend aux jumeaux numériques à l'échelle de l'usine à mesure que les économies s'accumulent. Les fournisseurs prépackagent des modèles pour les classes d'équipements courants et fournissent des applications mobiles aux équipes de maintenance de première ligne, supprimant le besoin d'équipes d'analyse avancée. Les lignes directrices ISO 55000 se diffusent dans les chaînes d'approvisionnement, poussant les PME à formaliser la gouvernance des actifs pour conserver des contrats avec des clients multinationaux.
Analyse géographique
Marché de la Gestion de la Performance des Actifs (APM) en Amérique du Nord
L'Amérique du Nord a représenté 32,58 % du marché de la Gestion de la Performance des Actifs en 2025, portée par une infrastructure mature, des mandats stricts de l'OSHA et de l'EPA, ainsi qu'une collaboration étroite entre les opérateurs industriels et les éditeurs de logiciels. Les dépenses américaines en maintenance prédictive à elles seules devraient quadrupler d'ici 2029, renforçant le leadership de la région en matière d'innovation. Les services publics canadiens déploient des solutions APM basées sur l'IA pour prolonger la durée de vie des équipements et reporter des projets d'investissement coûteux, contribuant ainsi à une dynamique supplémentaire.
Marché de la Gestion de la Performance des Actifs (APM) en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus rapide à 13,74 % alors que les gouvernements promeuvent des feuilles de route Industrie 4.0 et que les fabricants se modernisent pour rester compétitifs. Les industries de transformation chinoises déploient des jumeaux numériques pour l'efficacité énergétique, tandis que le parc d'actifs vieillissant du Japon déclenche des investissements en maintenance prédictive pour maintenir la disponibilité sans engagements en capital importants. Le marché de la Gestion de la Performance des Actifs en Inde devrait progresser de 66,7 millions USD en 2022 à 213 millions USD d'ici 2032, à mesure que les opérateurs publics de l'acier et du rail numérisent leur maintenance. Des alliances transfrontalières telles qu'AssetWatch-Mitsui accélèrent le transfert de technologie et la localisation.
Marché de la Gestion de la Performance des Actifs (APM) en Europe
L'Europe progresse régulièrement grâce à des cadres ESG stricts et à des secteurs d'ingénierie avancés. Les usines automobiles et chimiques intègrent l'APM avec des tableaux de bord de suivi carbone afin d'aligner la fiabilité des actifs sur les objectifs d'émissions. La prochaine Directive sur la publication d'informations en matière de durabilité des entreprises encourage les entreprises à documenter les économies d'énergie liées à la maintenance, stimulant ainsi la demande de plateformes qui combinent l'analyse de la performance avec les indicateurs de durabilité. L'adoption en Europe centrale et orientale s'accélère à mesure que les multinationales modernisent les usines acquises avec des infrastructures de maintenance numérique standardisées.
Paysage réglementaire
Les déploiements de gestion de la performance des actifs se situent à l'intersection des normes de systèmes de gestion des actifs, des règles de sécurité sectorielles et de la gouvernance des données. La famille ISO 55000 constitue une référence mondiale clé pour les programmes d'APM. L'ISO 55001:2024 met à jour les exigences relatives aux systèmes de gestion des actifs et met davantage l'accent sur la prise de décision, la gestion des données et les actions prédictives, ce qui relève le niveau d'exigence des flux de travail documentés, de l'auditabilité et des traces de preuves entre l'analytique et les actions de maintenance.
Les orientations relatives aux données et à l'industrie façonnent également les pratiques de mise en œuvre. L'ISO 55013:2024 ajoute des orientations pour la gestion des actifs de données, en s'alignant sur les besoins des plateformes APM en matière de télémétrie, de modèles et de données de référence maîtrisés. L'ISO 55011:2024 fournit des orientations pertinentes pour l'élaboration des politiques publiques en matière de gestion des actifs dans les secteurs à forte intensité d'infrastructure. Dans des secteurs réglementés comme les produits pharmaceutiques, des organismes tels que l'ISPE référencent la série ISO 55000 dans les orientations utilisées pour l'alignement des systèmes de gestion de la qualité, renforçant la traçabilité et les pratiques de changement contrôlé lorsque les informations issues de l'APM alimentent la planification de la maintenance et les environnements soumis à validation.
Analyse de la chaîne de valeur
La chaîne de valeur de l'APM couvre l'instrumentation et la connectivité (capteurs IIoT, historiens, passerelles périphériques), l'ingénierie des données et des modèles (contextualisation des données OT, magasins de caractéristiques, bibliothèques de fiabilité) et les couches applicatives qui fournissent des flux de travail prédictifs et prescriptifs. Une évolution vers des architectures cloud-native est notable, car elles découplent les plans d'ingestion, de jumeau numérique, d'apprentissage automatique et d'action sur des piles basées sur Kubernetes. Cela contribue à soutenir les déploiements hybrides pour la souveraineté des données tout en permettant une mise à l'échelle indépendante et une itération plus rapide des modèles.
La captation de valeur en aval se concentre sur le plan d'action, où l'APM pilote l'exécution grâce à des intégrations avec les systèmes EAM et de service. L'interopérabilité avec des plateformes telles que SAP S/4HANA (maintenance des actifs), IBM Maximo Application Suite et ServiceNow est essentielle pour transformer les alertes en ordres de travail, décisions relatives aux pièces de rechange et plans d'inspection basés sur le risque. Ce rôle valorise les intégrateurs de systèmes et les prestataires de services gérés dans la mise en œuvre et les opérations. Dans les services publics et d'autres segments d'infrastructure, des organismes sectoriels tels que le CIGRE aident à standardiser les exigences métier pour l'évaluation des plateformes APM, poussant les fournisseurs à démontrer un alignement coût-risque-performance, des architectures résilientes en matière de cybersécurité et un reporting KPI cohérent à travers les parcs d'actifs.
Paysage concurrentiel
Concentration du Marché
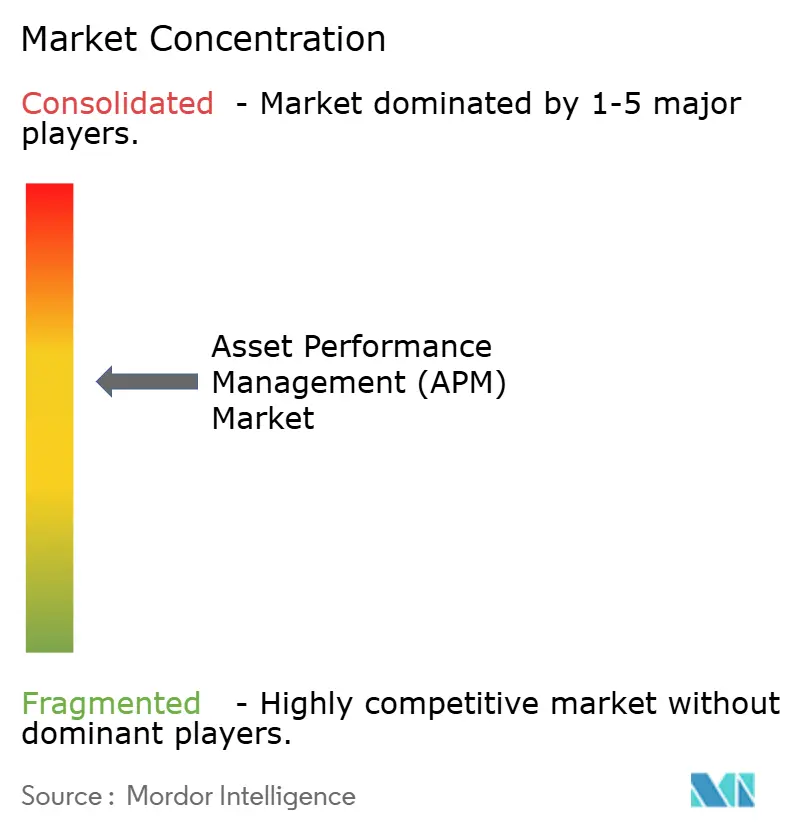
L'intensité concurrentielle est modérée, les grands éditeurs de logiciels industriels diversifiés et les spécialistes de l'IA ciblés se partageant le marché de la gestion de la performance des actifs. GE Vernova, IBM, Siemens et ABB s'appuient sur de larges portefeuilles de matériels, de logiciels et de services pour sécuriser des contrats d'entreprise pluriannuels [4]. Leur avantage réside dans les réseaux de capteurs installés et dans des décennies de savoir-faire en matière de processus qui sous-tendent de solides bibliothèques d'anomalies.
Les acteurs émergents tels que UptimeAI, AssetWatch et MaxGrip se positionnent autour d'architectures cloud-natives et de modèles d'IA pré-entraînés pouvant être déployés en quelques semaines. Ces challengers s'associent souvent à des intégrateurs de systèmes pour atteindre les secteurs réglementés. La différenciation repose sur la profondeur du contenu métier, la facilité d'intégration avec les systèmes OT existants et des tableaux de bord de retour sur investissement transparents qui trouvent un écho auprès des équipes financières.
Les fusions stratégiques et les tours de financement façonnent l'évolution du marché. Siemens a acquis une division d'Altair pour combiner simulation et analytique en temps réel, tandis que Baker Hughes a racheté ARMS Reliability pour approfondir ses offres dans le secteur de l'énergie. L'investissement de Yokogawa dans UptimeAI illustre l'appétit des acteurs établis pour les meilleures solutions d'IA. Les fournisseurs mettent également en avant des écosystèmes d'API ouverts pour intégrer les résultats de l'APM dans les suites ERP, CMMS et de gestion des risques, permettant ainsi un support décisionnel à l'échelle de l'entreprise.
Leaders du secteur de la gestion de la performance des actifs (APM)
-
ABB Ltd.
-
AVEVA Group plc
-
IBM Corporation
-
SAP SE
-
GE Digital
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Gestion de la Performance des Actifs (APM) Entreprises couvertes dans ce rapport
- ABB Ltd.
- AVEVA Group plc
- International Business Machines Corporation
- SAP SE
- General Electric Company (GE Digital)
- Aspen Technology, Inc.
- DNV AS
- Siemens AG
- ABS Group of Companies, Inc.
- Uptake Technologies, Inc.
- SAS Institute Inc.
- Emerson Electric Co.
- Honeywell International Inc.
- Schneider Electric SE
- Rockwell Automation, Inc.
- Bentley Systems, Incorporated
- Oracle Corporation
- Hexagon AB
- Yokogawa Electric Corporation
- IFS AB
- Hitachi, Ltd. (Hitachi Energy)
- PTC Inc.
Lire l’analyse des entreprises de gestion de la performance des actifs (apm)
Opportunités de marché et perspectives d'avenir
Une opportunité clé réside dans l'extension de l'APM basée sur le jumeau numérique, passant du suivi à une aide à la décision prête pour les opérations. En avril 2026, ABB a intégré sa suite Genix Industrial IoT et IA avec NVIDIA Omniverse et Microsoft Azure pour faire progresser les jumeaux numériques industriels grâce à une visualisation 3D immersive. Cela indique une orientation des fournisseurs vers un contexte d'actif à plus haute fidélité et une collaboration interfonctionnelle plus rapide (ingénierie, opérations et maintenance) autour d'un modèle d'actif partagé, plutôt que des tableaux de bord cloisonnés.
Un autre espace blanc consiste à unifier l'intelligence opérationnelle avec l'exécution d'entreprise et la planification des investissements, afin que les résultats de l'APM éclairent directement les décisions de maintenance, de production et d'investissement. En mai 2026, AVEVA et IFS ont annoncé un partenariat autour d'une intelligence décisionnelle continue des actifs alimentée par l'IA pour connecter les données opérationnelles, d'exécution et de capital, tandis qu'AVEVA a également mis en avant de nouvelles capacités pour intégrer l'IA dans les organisations industrielles et l'infrastructure de données, y compris PI Audit Reporter. Ensemble, ces initiatives reflètent une demande des acheteurs pour une analytique gouvernée et auditable alimentant les flux de travail EAM et GMAO (par exemple, SAP, IBM Maximo et ServiceNow), ainsi que des collaborations cloud permettant de faire évoluer l'intelligence industrielle. La demande qui en résulte crée des opportunités pour les fournisseurs d'intégrer des connecteurs, des bibliothèques métier et des rapports conformes dans des déploiements reproductibles à travers les industries de process, les services publics, les transports et l'industrie manufacturière réglementée.
Développements industriels récents dans Marché de la Gestion de la Performance des Actifs (APM)
- Juillet 2026 : ABB a annoncé un investissement stratégique minoritaire dans Gridcog pour accélérer la modélisation énergétique avancée et le déploiement de microréseaux. Cet investissement élargit les capacités d'analyse de réseau d'ABB pour les déploiements APM et les projets énergétiques. Cette initiative renforce la position d'ABB dans la modélisation de réseau pour la transition énergétique et soutient des initiatives plus larges de performance des actifs.
- Juillet 2026 : ABB et Tata Consultancy Services ont élargi leur partenariat de 20 ans par un accord pluriannuel pour gérer les opérations réseau mondiales d'ABB via un modèle de réseau-as-a-service piloté par l'IA. L'alliance fait évoluer les offres de performance des actifs d'ABB grâce à des services gérés dotés d'IA. Elle élargit la capacité d'ABB à fournir une optimisation intégrée des réseaux OT/IT pour l'APM sur l'ensemble de ses installations.
- Juin 2026 : Assystem et AVEVA ont formalisé un partenariat stratégique axé sur la transformation numérique des infrastructures critiques en France, au Royaume-Uni et aux Pays-Bas. Cette collaboration renforce la position d'AVEVA dans l'intelligence décisionnelle des actifs et s'intègre au domaine d'ingénierie d'Assystem. Elle accélère la modernisation numérique des actifs d'infrastructures critiques en Europe grâce à une intelligence des actifs renforcée.
Marché de la Gestion de la Performance des Actifs (APM) Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette méthodologie, le marché de la gestion de la performance des actifs (APM) couvre les logiciels et les services associés utilisés pour surveiller la santé des actifs, prédire les défaillances et optimiser les décisions de maintenance pour les actifs physiques et industriels dans les secteurs à forte intensité d'actifs.
Exclusions du périmètre : les suites pures de gestion des actifs d'entreprise, les ventes ponctuelles de capteurs matériels et les outils généraux de surveillance de l'infrastructure informatique sont exclus, sauf s'ils sont directement commercialisés comme cas d'usage APM.
Aperçu de la Segmentation
- Par composant
- Logiciels
- Services
- Par type
- Gestion prédictive des actifs
- Gestion de la fiabilité des actifs
- Gestion de la stratégie des actifs
- Gestion prescriptive des actifs
- Par modèle de déploiement
- Sur site
- Cloud public
- Cloud privé
- Hybride
- Par taille d'entreprise utilisatrice finale
- Grandes entreprises
- PME
- Par secteur vertical des utilisateurs finaux
- Pétrole et gaz
- Métaux et mines
- Fabrication
- Énergie et services publics
- Transport et logistique
- Gouvernement et secteur public
- Produits chimiques et pharmaceutiques
- Autres secteurs verticaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a débuté par l'examen de la manière dont les secteurs à forte intensité d'actifs rendent compte des résultats en matière de fiabilité et de maintenance, puis par la mise en correspondance de ces résultats avec les dépenses APM. Pour le contexte sectoriel, nous avons consulté des sources publiques telles que l'Administration américaine de l'information sur l'énergie pour les infrastructures énergétiques, le Bureau américain des statistiques du travail pour les signaux relatifs à la main-d'œuvre de maintenance et à la productivité, et le NIST pour les orientations fondamentales sur les systèmes industriels et les exigences en matière de cybersécurité.
Pour ancrer le langage relatif à l'adoption et aux cas d'usage, nous avons également examiné les publications de l'ISO et de l'IEC définissant les pratiques de maintenance et de gestion des actifs, ainsi que des revues scientifiques à comité de lecture portant sur la maintenance prédictive et la surveillance des conditions. Les dépôts de documents des entreprises, les retranscriptions des conférences téléphoniques sur les résultats et les présentations aux investisseurs ont été utilisés pour confirmer le positionnement des produits, les modèles de déploiement typiques et les priorités des clients. En parallèle, nous avons utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et une vue mondiale des contrats et appels d'offres afin d'identifier les projets liés à l'APM bénéficiant de financements. Ces sources documentaires sont illustratives, et nous nous sommes appuyés sur des références publiques et payantes supplémentaires pour collecter des données, recouper les hypothèses et clarifier les lacunes.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes ont visé à valider ce qui est réellement comptabilisé comme dépenses APM dans les budgets de maintenance et d'exploitation, et la fréquence à laquelle les plateformes sont regroupées avec des outils adjacents. Nous avons échangé avec des responsables de la fiabilité des actifs, des directeurs d'usine et de maintenance, ainsi que des propriétaires de solutions dans les principales régions, afin de corriger les données relatives au calendrier d'adoption, à la logique de tarification et au périmètre de mise en œuvre lorsque les signaux documentaires étaient insuffisants.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 16 % | APAC : 46 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 29 % |
| Acteurs de plus petite taille : 18 % | Managers : 47 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit à l'aide d'un modèle descendant dans lequel l'intensité de la base d'actifs et les tendances d'adoption de la maintenance numérique ont été utilisées pour reconstituer les dépenses adressables en APM par secteur et par région, puis converties en revenus à l'aide d'un mix type abonnement plus services. Pour maintenir des totaux réalistes, nous avons corroboré les résultats par des vérifications ascendantes sélectives, telles que des échantillons de répartition des revenus des fournisseurs, des retours des canaux de distribution sur les tailles moyennes des contrats et un simple contrôle de cohérence volume multiplié par prix de vente moyen pour les déploiements courants au niveau des sites.
Les principaux paramètres comprenaient les cycles de production industrielle et d'investissement en capacité, la part de la maintenance évoluant vers des programmes basés sur les conditions et prédictifs, la préférence pour le cloud par rapport aux déploiements sur site pour les données opérationnelles, les durées de contrat typiques pour les abonnements APM et les taux d'attachement des services pour l'intégration et l'optimisation continue. Lorsque les données primaires étaient incohérentes selon les secteurs, nous avons utilisé des fourchettes conservatrices, puis les avons affinées par des appels de suivi et des recoupements avec des annonces publiques de projets.
Les prévisions ont utilisé une analyse de scénarios étayée par un consensus d'experts sur la vitesse à laquelle les programmes de fiabilité se développent après les phases pilotes, suivie d'un lissage basé sur les tendances des taux d'adoption par région. Cela permet de prendre en compte des changements par paliers (par exemple, des mises à niveau plus rapides après des événements de cybersécurité ou de sécurité) sans imposer une courbe linéaire qui ne correspond pas au comportement d'achat.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par le biais de plusieurs contrôles avant la validation finale. Les résultats du modèle sont comparés à des signaux indépendants tels que l'activité d'attribution de grands projets, les tendances déclarées des dépenses en opérations numériques dans les secteurs à forte intensité d'actifs et les dépenses implicites par site pour les déploiements APM courants.
Les valeurs aberrantes sont examinées au niveau des hypothèses, et nous recontactons les sources lorsque la tarification, le périmètre de déploiement ou le calendrier d'adoption semble incohérent selon les zones géographiques. Un second examen par un analyste est utilisé pour confirmer que les définitions, le traitement des devises et les dates de clôture ont été appliqués de manière cohérente. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des changements significatifs affectent l'adoption ou la tarification, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Estimation du Marché de la Gestion de la Performance des Actifs par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées du marché APM peuvent varier considérablement car les cabinets ne comptabilisent pas toujours les mêmes flux de revenus, et ils appliquent également des années de référence, des dates de conversion de devises et des périmètres d'entreprise différents. Des différences apparaissent également lorsqu'une étude se concentre principalement sur les logiciels, tandis qu'une autre inclut une analytique opérationnelle plus large et des services à long terme.
En suivant le périmètre des contrats et le mix abonnement plus services par le biais de vérifications primaires, Mordor Intelligence maintient l'estimation liée à l'utilisation spécifique à l'APM au sein des équipes de maintenance et de fiabilité, ce qui réduit l'inflation provenant des catégories adjacentes situées en dehors des programmes quotidiens de performance des actifs.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 19,67 milliards USD (2025) | |
| Cabinet de Conseil Mondial A | 4,80 milliards USD (2025) | Cette estimation semble plus proche d'un périmètre limité aux logiciels APM, avec une inclusion plus restreinte des services de mise en œuvre, d'intégration et d'optimisation continue, ce qui peut réduire sensiblement la valeur totale. |
| Communiqué de Presse Sectoriel B | 1,91 milliard USD (2024) | Ce chiffre est ancré sur un périmètre d'année de référence plus restreint et tend à mettre l'accent sur les revenus des plateformes packagées, ce qui peut exclure les services au niveau des sites et les déploiements hybrides qui sont courants dans les premiers déploiements APM. |
L'écart entre les valeurs tient principalement à ce qui est comptabilisé comme APM et à l'inclusion ou non des services liés au déploiement et à la création de valeur. Notre approche reste reproductible grâce à des règles de périmètre claires, une courbe d'adoption liée à la demande par secteur et des hypothèses simples de conversion des revenus qui peuvent être revérifiées à mesure que de nouveaux signaux de projets et de tarification émergent.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la gestion de la performance des actifs ?
La taille du marché de la gestion de la performance des actifs devrait croître de 19,67 milliards USD en 2025 à 22,34 milliards USD en 2026 et devrait atteindre 42,26 milliards USD d'ici 2031, à un CAGR de 13,59 % sur la période 2026-2031.
Quel segment se développe le plus rapidement au sein de la gestion de la performance des actifs ?
L'analyse prescriptive affiche le TCAC le plus rapide de 18,63 % à mesure que les entreprises vont au-delà de la prédiction des défaillances vers une orientation décisionnelle autonome.
Pourquoi les modèles de cloud hybride gagnent-ils du terrain dans les déploiements de gestion de la performance des actifs ?
Les architectures hybrides équilibrent les besoins de souveraineté des données et de cybersécurité avec l'évolutivité de l'analyse en cloud public, entraînant un TCAC de 21,85 % jusqu'en 2031.
Comment la gestion de la performance des actifs soutient-elle les objectifs ESG ?
En minimisant les pannes imprévues et en optimisant les cycles de vie des actifs, les plateformes réduisent le gaspillage d'énergie et les émissions, alignant les programmes de maintenance sur les objectifs de durabilité.
Quelle région est en tête des dépenses en solutions de gestion de la performance des actifs ?
L'Amérique du Nord est actuellement en tête avec une part de 32,58 %, mais l'Asie-Pacifique est la région à la croissance la plus rapide en raison d'initiatives agressives de numérisation industrielle.