
Taille et part de marché de la gestion de la performance d'entreprise
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.58 Milliards de dollars |
| Taille du Marché (2031) | 10.29 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
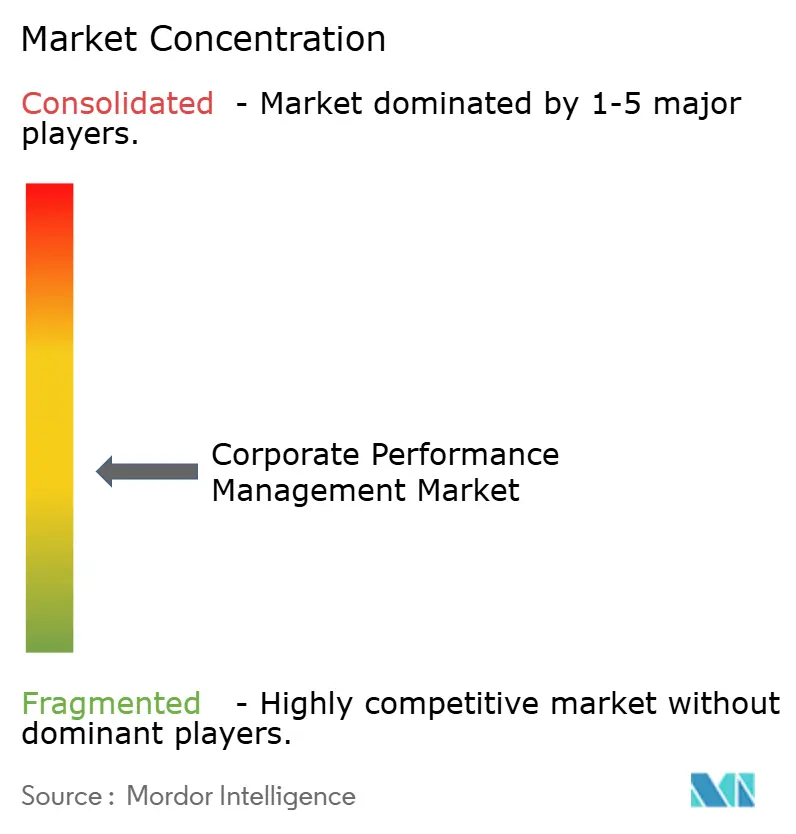
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion de la performance d'entreprise par Mordor Intelligence
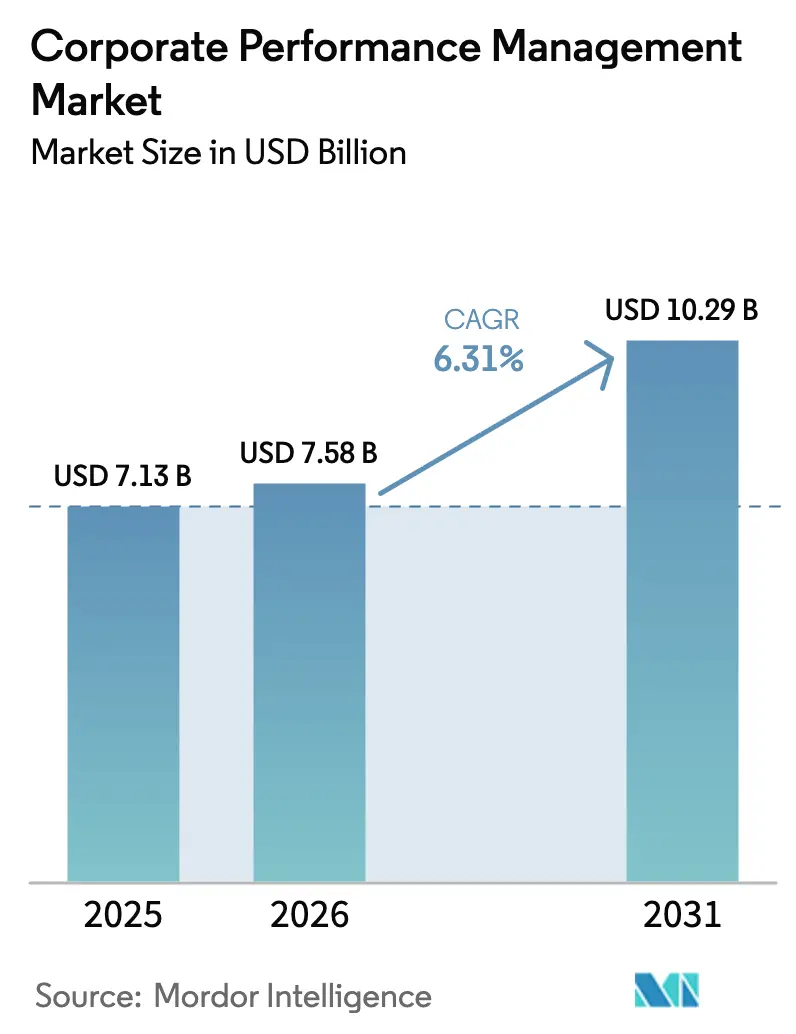
La taille du marché de la gestion de la performance d'entreprise devrait croître de 7,13 milliards USD en 2025 à 7,58 milliards USD en 2026 et devrait atteindre 10,29 milliards USD d'ici 2031, à un TCAC de 6,31 % sur la période 2026-2031. Cette progression est portée par la complexité réglementaire croissante, notamment autour des mandats ESG et SOX, et par la transition des processus basés sur les tableurs vers des plateformes intégrées et dotées d'IA qui unifient la planification stratégique, opérationnelle et financière. Le déploiement en nuage reste le paradigme dominant, porté par une infrastructure moins lourde, une collaboration en temps réel et une adoption transparente de l'IA. La demande est également soutenue par la numérisation rapide des PME dans les économies émergentes, l'essor de la planification et de l'analytique étendue (xPandA), et l'élargissement des cas d'usage dans la résilience de la chaîne d'approvisionnement et la planification des effectifs. La dynamique concurrentielle reflète une consolidation accélérée des fournisseurs et la confiance du capital-investissement dans les plateformes considérées comme essentielles à la conformité et à la prise de décision fondée sur les données.
Points clés du rapport
- Par mode de déploiement, les plateformes en nuage ont dominé avec une part de revenus de 68,05 % en 2025 dans le marché de la gestion de la performance d'entreprise et progressent à un TCAC de 8,07 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises ont détenu 62,98 % de la part de marché de la gestion de la performance d'entreprise en 2025, tandis que les PME affichent le TCAC prévisionnel le plus élevé à 7,74 % jusqu'en 2031.
- Par fonction, la finance représentait 42,15 % de la taille du marché de la gestion de la performance d'entreprise en 2025, tandis que la planification de la chaîne d'approvisionnement se développe à un TCAC de 7,44 %.
- Par secteur d'utilisateurs finaux, le BFSI a capté 29,11 % du marché de la gestion de la performance d'entreprise en 2025 ; les soins de santé et les sciences de la vie devraient croître à un TCAC de 6,86 %.
- Par géographie, l'Amérique du Nord représentait 38,10 % des revenus 2025 du marché de la gestion de la performance d'entreprise, tandis que l'Asie-Pacifique devrait mener la croissance à un TCAC de 7,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante des plateformes de gestion de la performance d'entreprise en nuage | +1.8% | Mondial, avec l'Europe à la traîne à 42 % d'adoption contre 62 % en Amérique du Nord | Moyen terme (2-4 ans) |
| Renforcement des exigences réglementaires et d'audit | +1.5% | Mondial, concentré dans l'UE/Royaume-Uni pour l'ESG, en Amérique du Nord pour le SOX | Long terme (≥ 4 ans) |
| Analytique prédictive et prescriptive pilotée par l'IA/ML | +1.2% | Amérique du Nord et UE en tête, Asie-Pacifique émergente | Moyen terme (2-4 ans) |
| Expansion du xPandA pour la planification interfonctionnelle | +1.0% | Mondial, centré initialement sur les grandes entreprises | Long terme (≥ 4 ans) |
| Planification de scénarios continue pour les chocs de la chaîne d'approvisionnement | +0.8% | Mondial, régions à forte concentration manufacturière prioritaires | Court terme (≤ 2 ans) |
| Intégration des données ESG dans les tableaux de bord de gestion de la performance d'entreprise | +0.7% | UE en premier, extension à l'Amérique du Nord et à l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des plateformes de gestion de la performance d'entreprise en nuage
La migration vers le nuage transforme l'économie du déploiement en éliminant l'infrastructure sur site et en permettant une collaboration en temps réel au sein des équipes financières. En 2025, 79 % des nouvelles mises en œuvre de gestion de la performance d'entreprise sont natives du nuage, avec une adoption la plus élevée en Amérique du Nord, suivie de près par l'Asie-Pacifique, tandis que l'Europe est en retard. La planification en libre-service implique désormais 68 % des utilisateurs, réduisant la dépendance à l'informatique et comprimant les cycles de décision. Les fournisseurs démontrent leur valeur en consolidant les charges de travail ERP et de gestion de la performance d'entreprise sur des nuages unifiés, réduisant à la fois la latence et les coûts d'exploitation. L'écart croissant d'adoption ouvre des espaces géographiques pour les fournisseurs spécialisés dans la souveraineté des données et les zones nuage à faible latence.[1]Unit4 Communications, "Explorer l'avenir de la gestion de la performance d'entreprise en 2025," Unit4, unit4.com
Renforcement des exigences réglementaires et d'audit
La convergence des mandats de divulgation financiers et non financiers, de la CSRD européenne au renforcement du balisage XBRL de la SEC, exige une traçabilité automatisée des données et des rapports auditables. Les gestionnaires d'actifs doivent désormais étayer leurs affirmations en matière de durabilité et aligner leurs déclarations 10-K sur le détail granulaire du grand livre. Les suites de gestion de la performance d'entreprise intégrées qui prennent en charge les évaluations de double matérialité et les référentiels de preuves sécurisés gagnent en faveur, tandis que les centres de données certifiés ISO deviennent un prérequis incontournable. Les organisations incapables d'automatiser les rapprochements supportent des coûts de conformité plus élevés et des cycles de rapport plus lents, renforçant la demande de plateformes.
Analytique prédictive et prescriptive pilotée par l'IA/ML
La planification prédictive est utilisée par 53 % des entreprises, reflétant le besoin de prévisions opportunes et riches en données dans un contexte de volatilité économique. Des modèles avancés intègrent des signaux macroéconomiques et opérationnels, améliorant la précision et signalant les valeurs aberrantes avant la clôture de la période. Les flux de travail IA intégrés réduisent les interventions manuelles, accélèrent la création de scénarios et font remonter les anomalies en quelques minutes, et non en quelques jours. Les fournisseurs se différencient sur la transparence des modèles et les fonctionnalités de gouvernance, garantissant l'auditabilité en parallèle de la rapidité. Les premiers adoptants signalent des cycles de planification jusqu'à 10 fois plus rapides tout en maintenant la granularité des données.[2]IBM, "Planification et analyse financières avec IBM Planning Analytics," IBM, ibm.com
Expansion du xPandA pour la planification interfonctionnelle
Le xPandA étend la gestion de la performance d'entreprise au-delà de la finance vers la chaîne d'approvisionnement, les ressources humaines et les fonctions commerciales, brisant les silos et permettant des plans à source unique. Quarante et un pour cent des organisations classent l'intégration interfonctionnelle comme une priorité absolue, recherchant des vues opérationnelles et financières synchronisées. Les ensembles de contenus préconfigurés accélèrent le déploiement en fournissant des modèles spécifiques au secteur et une connectivité ERP en direct. Les mises en œuvre montrent des réductions des délais d'exécution de plusieurs semaines à quelques jours, élevant l'agilité et l'alignement stratégique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de mise en œuvre et d'intégration | -1.2% | Mondial, particulièrement le segment des PME | Court terme (≤ 2 ans) |
| Préoccupations relatives à la sécurité des données et à la confidentialité | -0.8% | UE/Royaume-Uni en premier en raison du RGPD, expansion mondiale | Moyen terme (2-4 ans) |
| Pénurie de talents en analytique de gestion de la performance d'entreprise/FPandA | -0.6% | Concentrée en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Résistance culturelle des fonctions non financières | -0.4% | Mondial, centré sur les grandes entreprises | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de mise en œuvre et d'intégration
Des déploiements complexes exigent des investissements importants en logiciels, intégration et gestion du changement. Les projets multi-entités s'étendent souvent de 12 semaines à 2 ans, avec des équipes interfonctionnelles consacrant des centaines d'heures. La connexion de plus de 150 systèmes ERP hérités amplifie la portée et le budget. Les modèles d'abonnement en nuage compensent partiellement les dépenses en capital, mais le retour sur investissement complet dépend d'une portée disciplinée, d'une migration des données robuste et d'une habilitation continue des utilisateurs.
Préoccupations relatives à la sécurité des données et à la confidentialité
Les entrepôts de données centralisés accroissent le risque cybernétique et la vigilance réglementaire, notamment au titre du RGPD et des règles émergentes de gouvernance de l'IA. Les multinationales jonglent avec les mandats de résidence des données, les normes de chiffrement et les accès basés sur les rôles pour protéger les grands livres sensibles. Les certifications ISO 27017/27018/27701 et le chiffrement de bout en bout influencent le choix des fournisseurs. Une complexité supplémentaire survient lorsque les modèles d'IA nécessitent des données historiques, exigeant une gouvernance claire et une explicabilité pour satisfaire aux exigences d'audit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de déploiement :
la domination du nuage accélère la migrationLes plateformes en nuage représentaient 68,05 % des revenus de 2025, confirmant leur position de modèle de livraison principal pour le marché de la gestion de la performance d'entreprise. Ce segment devrait afficher un TCAC de 8,07 % jusqu'en 2031. Les modèles hybrides persistent dans les secteurs fortement réglementés qui conservent des charges de travail sensibles sur site tout en exploitant l'analytique en nuage pour la collaboration. La taille du marché de la gestion de la performance d'entreprise attribuée au nuage s'élargit le plus rapidement en Asie-Pacifique, où l'adoption devance l'Europe de plus de 25 points de pourcentage. Les mises à jour continues, l'IA intégrée et le coût total inférieur favorisent les conversions, tandis que les fonctionnalités de souveraineté des données apaisent les préoccupations européennes. Les fournisseurs mettent l'accent sur les mises à jour sans interruption de service et la sécurité à locataire unique pour séduire les clients averses au risque. Les déploiements sur site servent toujours les environnements à accès restreint, mais font face à des budgets en réduction et à des cycles de mise à niveau plus longs. La différenciation concurrentielle s'articule désormais autour du niveau de service en nuage, de la scalabilité et des pipelines d'IA intégrés, incitant les fournisseurs historiques à accélérer leurs feuilles de route SaaS.
En Europe, la plus lente adoption du nuage découle des directives de localisation des données et de la gouvernance informatique conservatrice, laissant de la place pour les initiatives de migration et les partenariats de fournisseurs avec des prestataires de nuage souverain. Les entreprises d'Amérique du Nord et d'Asie-Pacifique, en revanche, accélèrent la migration des charges de travail de consolidation, de budgétisation et de planification de scénarios vers des stacks nuage unifiés, permettant une gouvernance cohérente et une innovation plus rapide. Cette divergence régionale façonne les stratégies de localisation des produits, de tarification et d'habilitation des partenaires parmi les acteurs du marché.


Par taille d'organisation :
l'accélération des PME stimule l'expansion du marchéLes grandes entreprises ont conservé 62,98 % des revenus de 2025, principalement en raison des besoins de consolidation multi-devises et de conformité stricte. Cependant, les PME, la cohorte à la croissance la plus rapide avec un TCAC de 7,74 %, génèrent des gains supplémentaires sur le marché de la gestion de la performance d'entreprise. L'accessibilité du nuage, la tarification par abonnement et les modèles préconfigurés abaissent les barrières, aidant les PME à satisfaire aux exigences formelles de rapport et de prêt. Les programmes de numérisation des MPME en Asie-Pacifique et les cotations simplifiées sur les marchés de capitaux stimulent davantage la demande.
Les PME privilégient un déploiement rapide, des interfaces basées sur Office et un minimum de charges informatiques, contrastant avec les préférences des grandes entreprises pour l'extensibilité et la gouvernance. Les fournisseurs répondent avec des éditions à plusieurs niveaux, des mises en œuvre guidées et des tutoriels intégrés au produit qui compriment le délai de création de valeur à quelques semaines. Au sommet, les conglomérats recherchent des plateformes unifiées pour remplacer les solutions ponctuelles, améliorant la cohérence des données et la préparation à l'audit. Cette bifurcation génère des feuilles de route différenciées : une expérience utilisateur intuitive et une configuration guidée par l'IA pour les PME, contre des API ouvertes, des environnements bac à sable et une sécurité fine pour les grandes entreprises.
Par fonction :
la planification de la chaîne d'approvisionnement émerge comme moteur de croissanceLes fonctions financières représentaient 42,15 % des revenus de 2025, mais la planification de la chaîne d'approvisionnement devrait enregistrer un TCAC de 7,44 %, le plus rapide du marché de la gestion de la performance d'entreprise. Les perturbations continues et les pressions de traçabilité ESG élèvent les données opérationnelles au sein des flux de travail de gestion de la performance d'entreprise. La planification intégrée marie les calendriers de production aux prévisions de flux de trésorerie, permettant des plans connectés uniques qui compriment les cycles de re-prévision. Les organisations exploitant le xPandA signalent des améliorations à deux chiffres de la précision des prévisions et des jours de stock en cours.
Les ventes et les ressources humaines intègrent de plus en plus les modules de gestion de la performance d'entreprise pour la fixation des quotas, la capacité des effectifs et la modélisation de la rémunération. La détection de la demande infusée d'IA améliore les prévisions de revenus, tandis que les modèles de ressources humaines basés sur les moteurs alignent les plans d'embauche sur les objectifs stratégiques. Les lacs de données interfonctionnels alimentent des moteurs prédictifs qui signalent tôt les goulots d'étranglement de la chaîne d'approvisionnement et l'érosion des marges, resserrant la boucle de rétroaction finance-opérations.

Par secteur d'utilisateurs finaux :
les soins de santé s'accélèrent dans un contexte de complexité réglementaireLe BFSI a conservé la part dominante de 29,11 % grâce aux règles SOX, IFRS et d'adéquation des fonds propres qui imposent une traçabilité granulaire des données. Les soins de santé et les sciences de la vie, en expansion à un TCAC de 6,86 %, représentent désormais le secteur le plus dynamique du marché de la gestion de la performance d'entreprise. La hausse des dépenses de R&D, les pressions sur les coûts des essais cliniques et les exigences strictes de rapport FDA/EMA favorisent l'adoption d'une planification unifiée qui suit les jalons, les budgets et les métriques de conformité. Les fabricants se tournent vers la gestion de la performance d'entreprise pour la comptabilisation des émissions, l'utilisation des actifs et la résilience opérationnelle, tandis que les détaillants intègrent les données de ventes omnicanales pour optimiser les stocks et les promotions.
Les entreprises de télécommunications déploient la gestion de la performance d'entreprise pour la modélisation du ROI des infrastructures et la planification des revenus d'abonnement, et les compagnies énergétiques l'utilisent pour la modélisation des tarifs et les obligations de retrait d'actifs. Les entités du secteur public adoptent la budgétisation basée sur la performance et les métriques d'expérience des citoyens, reflétant un périmètre élargi d'utilisation de la gestion de la performance d'entreprise dans la prestation de services.
Analyse géographique
Marché de la Gestion de la Performance d'Entreprise en Amérique du Nord et en Europe
L'Amérique du Nord a dominé avec une part de 38,10 % en 2025, soutenue par des écosystèmes de logiciels d'entreprise matures, un vivier de talents en implémentation et une adoption précoce de l'IA dans les domaines de la finance et des opérations. Les entreprises privilégient les scénarios d'IA intégrés et l'automatisation de la conformité, renforçant ainsi les investissements des fournisseurs dans les centres de données régionaux et la certification des partenaires. L'Europe suit, portée par des mandats ESG à plusieurs niveaux qui exigent des divulgations non financières et financières unifiées au sein de plateformes de confiance. Les obligations en matière de confidentialité des données et les préoccupations liées à la souveraineté ralentissent la migration vers le cloud, mais favorisent les fournisseurs proposant un hébergement en région et un chiffrement robuste.
Marché de la Gestion de la Performance d'Entreprise en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique
L'Asie-Pacifique est la zone géographique à la croissance la plus rapide avec un CAGR de 7,12 %, portée par des subventions gouvernementales à la numérisation des PME, l'expansion du fintech et les réformes des marchés de capitaux. La taille du marché de la Gestion de la Performance d'Entreprise au sein des entreprises du marché intermédiaire en Asie-Pacifique devrait doubler d'ici 2030, à mesure que les intégrateurs locaux associent la GPE aux déploiements ERP. Les entreprises australiennes et japonaises mettent l'accent sur l'assurance ESG, tandis que les entreprises d'Asie du Sud-Est se concentrent sur la prévision des flux de trésorerie dans un contexte de volatilité des devises. L'Amérique du Sud affiche une adoption régulière, les réformes des sociétés cotées et les entrées d'investissements étrangers exigeant des outils de planification modernes. Au Moyen-Orient et en Afrique, la diversification économique et les programmes de vision nationale déclenchent des déploiements initiaux, souvent en commençant par la budgétisation avant d'intégrer progressivement des couches analytiques.


Paysage réglementaire
L'adoption de la gestion de la performance d'entreprise (CPM) est de plus en plus façonnée par la convergence des règles financières, ESG et de risque numérique, qui renforcent les attentes en matière de traçabilité auditable des données, de processus de reporting contrôlés et d'usage encadré du cloud et de l'IA. En Europe, l'interaction entre les orientations ESMA sur les mesures alternatives de performance (APM) et IFRS 18 a été clarifiée via des questions-réponses de l'ESMA, avec des amendements associés prenant effet à partir du 1er janvier 2027, en parallèle de l'application obligatoire d'IFRS 18. Cela pousse les organisations à renforcer les contrôles de rapprochement et la gouvernance des informations publiées dans les processus de reporting de gestion.
Les règles de sécurité et d'assurance de la chaîne d'approvisionnement affectent également les exigences CPM, car la planification et le reporting s'appuient de plus en plus sur des données tierces, des plateformes cloud et des systèmes opérationnels intégrés. Le Cyber Resilience Act de l'UE renforce les exigences de signalement des vulnérabilités et de sécurité de la chaîne d'approvisionnement pour les produits numériques, tandis que le CBAM de l'UE fait évoluer le reporting des émissions carbone vers une vérification obligatoire. Cette combinaison accroît la demande de référentiels de preuves contrôlés et de données ESG traçables alimentant les tableaux de bord CPM. Au Royaume-Uni, la Competition and Markets Authority a publié en janvier 2026 des orientations sur les allégations environnementales et écologiques, soulignant une responsabilité potentielle des tiers et renforçant le besoin de collecte de données contractuellement encadrée et de mesures de durabilité défendables dans les cycles de reporting d'entreprise.
Analyse de la chaîne de valeur
La chaîne de valeur du CPM commence par la création de données à travers les systèmes ERP, la clôture financière, les RH, les ventes et les systèmes opérationnels. Elle se poursuit avec la gestion des données, incluant l'intégration, l'alignement des données de référence, les métadonnées et la gouvernance, avant de passer à la modélisation et à la planification, telles que la budgétisation, la prévision, la consolidation et la planification de scénarios. La chaîne se termine par les flux de reporting, de publication d'informations et de revue de performance.
Avec l'expansion de la planification assistée par l'IA et le cloud qui demeure le paradigme de déploiement dominant, l'écosystème dépend davantage de connecteurs fiables vers les ERP, d'une infrastructure cloud sécurisée et de définitions de données standardisées qui soutiennent des processus de planification et de clôture reproductibles et auditables à travers les unités commerciales. Les partenaires de mise en œuvre et les intégrateurs de systèmes pilotent la configuration, la migration des données et la gestion du changement, tandis que les fonctions d'assurance et de conseil influencent la conception des solutions à travers l'auditabilité, les contrôles et l'alignement des politiques. La capture de données fournisseurs et tierces devient également un intrant amont central dans les secteurs exposés au reporting vérifié des émissions (CBAM) et aux exigences de sécurité de la chaîne d'approvisionnement numérique dans le cadre de dispositifs tels que le Cyber Resilience Act de l'UE. Cela accroît la valeur des plateformes qui opérationnalisent la traçabilité des données, l'accès basé sur les rôles et la gestion des preuves à travers la chaîne allant de la planification au reporting, y compris les cas d'usage xPandA transversaux qui relient les signaux opérationnels aux résultats financiers.
Paysage concurrentiel
Le marché de la gestion de la performance d'entreprise reste modérément fragmenté. Les géants de l'ERP, Oracle, SAP et Microsoft, exploitent leurs bases installées pour vendre en complément des modules de gestion de la performance d'entreprise étroitement intégrés. Les fournisseurs purs spécialisés tels que OneStream, Anaplan et Workday Adaptive Planning se démarquent par leur spécialisation sectorielle, leur innovation rapide et leurs écosystèmes de partenaires. OneStream a dépassé 450 millions USD de revenus récurrents annuels en 2023, atteignant 1 400 clients en unifiant la consolidation, la planification et le reporting sur une base de code unique. L'activité de capital-investissement accélère la consolidation : la privatisation d'Anaplan par Thoma Bravo pour 10,7 milliards USD et le rachat de Smartsheet par Vista Equity-Blackstone pour 8,4 milliards USD soulignent la confiance des investisseurs dans les plateformes de planification critiques pour la mission.
La différenciation stratégique s'articule autour de l'IA intégrée, des architectures ouvertes et des packages verticaux. IBM Planning Analytics intègre l'IA watsonx pour une prévision transparente, tandis que SAP couple les services de sa plateforme technologique d'entreprise avec des données ERP en direct pour raccourcir le temps de construction des modèles. Les fournisseurs enrichissent leurs offres via des places de marché et des extensions à faible code, permettant aux clients d'adapter les flux de travail sectoriels. Les challengers régionaux se concentrent sur les nuages souverains et la localisation réglementaire. À mesure que les grands acteurs captent une plus grande part de portefeuille, les startups en phase avancée se spécialisent ou cherchent des sorties stratégiques, présageant une activité de fusion continue.
Leaders du secteur de la gestion de la performance d'entreprise
Oracle Corporation
SAP SE
IBM Corporation
Host Analytics Inc.
Adaptive Insights LLC (Workday Adaptive Planning)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Gestion de la Performance d'Entreprise
- Oracle Corporation
- SAP SE
- IBM Corporation
- Microsoft Corporation
- Workday, Inc.
- Anaplan, Inc.
- Wolters Kluwer N.V. (CCH Tagetik)
- OneStream Software LLC
- Infor, Inc.
- Planful, Inc.
- Prophix Software Inc.
- insightsoftware, Inc.
- Jedox AG
- Board International S.A.
- Unit4 N.V.
- Epicor Software Corporation
- SAS Institute Inc.
- Adaptive Insights LLC (Workday Adaptive Planning)
- Host Analytics Inc.
- Longview Solutions Inc.
- Vena Solutions Inc.
- Solver USA, Inc.
- insightsoftware-CXO Software
- BlackLine, Inc.
- Deltek, Inc.
Lire l’analyse des entreprises de gestion de la performance d'entreprise

Opportunités de marché et perspectives d'avenir
Une opportunité majeure se situe à l'intersection du CPM, de l'IA et des investissements en unification des données par les grands fournisseurs de logiciels d'entreprise. Les expériences agentiques et les flux de décision encadrés réduisent la dépendance aux feuilles de calcul et accélèrent l'itération de scénarios. En 2026, les initiatives produits et plateformes de Workday, Oracle et SAP indiquent une bascule active vers la planification assistée par l'IA, incluant l'interaction en langage naturel avec les plans, l'exploration de scénarios et un lien renforcé entre les modèles de planification et les services de données d'entreprise.
Cela crée un espace vacant pour les fournisseurs et partenaires CPM qui intègrent des fonctionnalités d'IA encadrée, telles que l'explicabilité, les pistes d'audit et les contrôles basés sur les rôles, dans des modèles sectoriels pour la planification pilotée par la finance et transversale. L'accent est particulièrement pertinent dans les secteurs réglementés tels que la BFSI et la santé. La complexité réglementaire favorise également les opportunités pour les suites CPM qui opérationnalisent le reporting ESG et de gestion appuyé par des preuves, à mesure que les données carbone vérifiées dans le cadre du CBAM et les attentes renforcées en matière d'allégations environnementales soulignées par les orientations de la CMA britannique en janvier 2026 accroissent le besoin de données traçables. Cela s'aligne également avec l'évolution de l'application du reporting européen liée à IFRS 18 et aux orientations APM de l'ESMA, avec des amendements effectifs au 1er janvier 2027. En parallèle, les cycles d'investissement des hyperscalers et du cloud d'entreprise soutiennent les besoins de performance et de scalabilité pour une planification quasi temps réel. Oracle a divulgué une activité de financement significative au cours de l'exercice 2026 et a exprimé des plans pour lever des capitaux supplémentaires en exercice 2027 afin de soutenir l'expansion de son infrastructure cloud IA, renforçant la bascule des entreprises vers des architectures cloud et prêtes pour l'IA dont les fournisseurs CPM dépendent de plus en plus. Les fournisseurs qui alignent leurs choix de déploiement sur la souveraineté des données, les certifications de sécurité et les contrôles de risque tiers sont mieux positionnés pour remporter les organisations recherchant à la fois l'économie du cloud et des exigences de gouvernance spécifiques à leur région.
Recent Industry Developments in Marché de la Gestion de la Performance d'Entreprise
- Juillet 2026 : SAP SE finalise l'acquisition de Prior Labs, un développeur de modèles fondamentaux tabulaires (TFM). Cette opération renforce l'intégration de la planification assistée par l'IA de SAP à travers la suite CPM et élargit l'unification agentique des données pour les flux de planification.
- Juillet 2026 : SAP SE finalise l'acquisition de Dremio, une plateforme de lakehouse de données ouverte pour intégrer les données SAP et non-SAP aux charges de travail d'IA agentique. Cette initiative renforce le fabric de données pour la planification CPM et accélère l'unification des sources de données pour la planification pilotée par l'IA.
- Juillet 2026 : Oracle Corporation introduit une expérience de création native à l'IA pour Oracle AI Agent Studio, permettant la création et le déploiement d'applications Fusion agentiques. Ce développement élargit les capacités de planification agentique d'Oracle sur le marché du CPM et facilite la construction d'applications CPM agentiques.


Marché de la Gestion de la Performance d'Entreprise Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de la gestion de la performance d'entreprise couvre les logiciels et services associés qui aident les entreprises à planifier, budgétiser, prévoir, consolider les états financiers et suivre la performance à l'aide de données et de flux connectés.
Exclusions du périmètre : nous excluons les outils de BI génériques qui ne prennent pas en charge les flux CPM, les outils purement dédiés à la performance RH, et les systèmes comptables autonomes qui ne disposent pas de capacités de planification et de clôture.
Aperçu de la segmentation
- Par mode de déploiement
- Sur site
- En nuage
- Hybride
- Par taille d'organisation
- Petites et moyennes entreprises (PME)
- Grandes entreprises
- Par fonction
- Finance
- Ressources humaines
- Chaîne d'approvisionnement
- Ventes et marketing
- Par secteur d'utilisateurs finaux
- Banque, services financiers et assurance (BFSI)
- Commerce de détail et commerce électronique
- Fabrication
- Soins de santé et sciences de la vie
- Technologies de l'information et télécommunications
- Énergie et services publics
- Gouvernement et secteur public
- Autres secteurs d'utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la construction du contexte de la demande pour les dépenses CPM et la façon dont les équipes financières font évoluer leurs processus de planification et de clôture. Nous nous sommes appuyés sur des sources publiques telles que les dépôts de la SEC américaine, les données du Bureau of Economic Analysis américain, les séries du Bureau of Labor Statistics américain, les indicateurs de la Banque mondiale et les publications de l'OCDE sur l'économie numérique afin d'établir les repères macroéconomiques et de dépenses d'entreprise.
Pour traduire ce contexte en signaux pertinents pour le CPM, nous avons également examiné des sources telles que les publications et orientations IFRS, les ressources de l'AICPA, ainsi que des rapports fiables sur l'adoption du cloud et la cybersécurité émanant d'organismes gouvernementaux et de normalisation, le cas échéant. Du côté de l'offre, nous avons utilisé les rapports annuels d'entreprises, les transcriptions de résultats et les présentations aux investisseurs pour cartographier l'exposition au chiffre d'affaires et le périmètre produit, complétés par des abonnements payants pour les données financières et de renseignement des entreprises, les actualités et données financières, ainsi que des bases de données de brevets lorsque la classification ou la formulation des produits nécessitait des clarifications. Ces sources documentaires sont illustratives, et de nombreux autres documents et bases de données publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la vérification de ce que les acheteurs achètent réellement et sur la structuration des contrats à travers les flux de planification, de consolidation et de reporting. Nous avons échangé avec un ensemble de fournisseurs de logiciels, de partenaires de mise en œuvre, de responsables financiers et d'analystes à travers les principales régions afin de valider les schémas d'adoption, les valeurs moyennes de contrat et le calendrier de migration vers le cloud, puis d'intégrer ces éléments dans le modèle de dimensionnement.
Répartition des répondants de l'enquête de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Dirigeants (CXO) : 14 % | APAC : 43 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 37 % |
| Acteurs plus petits : 14 % | Managers : 52 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le modèle de dimensionnement est construit à partir d'une combinaison descendante et ascendante, où le pool de demande est d'abord reconstitué à partir des schémas de dépenses en logiciels d'entreprise et des signaux de numérisation des fonctions financières, puis ajusté à l'aide de vérifications auprès des fournisseurs et des canaux de distribution. En pratique, nous partons d'indicateurs de dépenses IT et logicielles d'entreprise au niveau régional, appliquons des hypothèses de pénétration du CPM par taille d'organisation et secteur, puis convertissons cela en chiffre d'affaires en utilisant des mix types d'abonnements et de services.
Pour que le modèle reste spécifique au marché, quelques intrants sont suivis avec attention, tels que le mix de déploiement cloud versus sur site, le rythme de modernisation de la planification (abandon des feuilles de calcul), l'adoption de l'automatisation des cycles de consolidation et de clôture, la part des dépenses liée aux services de mise en œuvre et de formation, ainsi que l'orientation des prix pour les modèles d'abonnement par utilisateur versus par usage. Lorsque des preuves ascendantes sont disponibles, l'exposition au chiffre d'affaires des fournisseurs échantillonnés, les volumes de mise en œuvre pilotés par les partenaires et les valeurs moyennes de contrat observées sont utilisés pour vérifier la cohérence des totaux, et les lacunes sont traitées en appliquant des fourchettes prudentes, ensuite affinées grâce aux retours des entretiens.
Pour les prévisions, nous utilisons principalement une analyse de scénarios appuyée par des attentes au niveau des variables recueillies auprès d'experts, car la demande CPM tend à évoluer avec les cycles budgétaires et les changements dans les besoins de conformité et de reporting. Le scénario de base reflète le rythme d'adoption le plus couramment rapporté, tandis qu'un scénario plus rapide ou plus lent est conservé pour refléter l'incertitude macroéconomique et le déploiement plus lent de projets dans certains secteurs.
Validation des données et cycle de mise à jour
La validation s'effectue par plusieurs passes, en commençant par des vérifications croisées avec des signaux indépendants tels que les publications publiques de chiffre d'affaires, les tendances de dépenses en logiciels d'entreprise et l'orientation de l'adoption du cloud par région. Les valeurs aberrantes sont examinées en revisitant des hypothèses telles que le mix de déploiement, les taux de rattachement des services et le calendrier de conversion des devises, puis le modèle est de nouveau exécuté pour confirmer que les changements se comportent de manière logique.
Avant validation finale, les résultats sont revus par un autre analyste afin de confirmer que le périmètre du marché, la cohérence des unités et les évolutions d'une année à l'autre sont raisonnables. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsqu'un événement significatif modifie le calendrier d'adoption ou l'orientation des prix. Juste avant la livraison, nous effectuons une nouvelle passe de vérification afin que les clients reçoivent la vue la plus récente disponible.
Comparaison du dimensionnement du marché de la gestion de la performance d'entreprise de Mordor Intelligence avec d'autres estimations publiées
Les différentes tailles de marché publiées pour le CPM peuvent varier car le périmètre n'est pas toujours le même, et le chiffre d'affaires comptabilisé peut évoluer selon ce qui est considéré comme du CPM par rapport à des solutions analytiques adjacentes, des modules financiers ERP ou des services fortement axés sur le conseil. Le choix de l'année compte également, car les taux de change, le calendrier de transition vers le cloud et les modèles tarifaires peuvent faire varier les totaux même lorsque la demande des utilisateurs reste stable.
Les publications de chiffre d'affaires des fournisseurs, les volumes de projets des partenaires de mise en œuvre et les évolutions observées du mix d'abonnements cloud sont les vérifications qui permettent de maintenir l'estimation de Mordor Intelligence en lien avec les dépenses de planification, de clôture et de consolidation du CPM, en excluant les déploiements adjacents purement BI et les outils de performance RH non-CPM. L'écart restant provient généralement du fait que les services sont ou non pleinement inclus, que les organisations plus petites sont ou non comptabilisées avec des hypothèses de pénétration simplifiées, et que les années de référence plus anciennes sont ou non reportées sans retester les intrants d'adoption et de tarification.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,58 milliards USD (2026) | |
| Éditeur professionnel A | 7,43 milliards USD (2024) | Utilise une année de référence plus ancienne avec un horizon plus court, et semble appliquer une définition plus restrictive proche du chiffre d'affaires des systèmes CPM de base, ce qui peut sous-estimer les services et les expansions plus récentes portées par le cloud. |
| Organe de recherche sectoriel B | 6,80 milliards USD (2025) | Ancre le modèle à une seule année de référence et le prolonge avec un TCAC de long terme plus élevé, mais la valeur de l'année la plus proche peut être plus faible si les hypothèses de pénétration pour l'adoption sur le marché intermédiaire et la migration vers le cloud sont prudentes. |
Sur ces trois chiffres, le principal enseignement est que les frontières de périmètre et les choix d'année de référence expliquent la majeure partie de l'écart, les hypothèses de tarification et de mix cloud faisant le reste. En maintenant les intrants traçables jusqu'aux signaux d'adoption et aux étapes de conversion des dépenses, l'estimation reste reproductible et plus facile à réconcilier lorsque de nouvelles publications ou des changements de comportement des acheteurs apparaissent.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la gestion de la performance d'entreprise d'ici 2031 ?
Le marché devrait atteindre 10,29 milliards USD d'ici 2031.
Quel modèle de déploiement affiche la croissance la plus rapide ?
Les plateformes en nuage se développent à un TCAC de 8,07 % jusqu'en 2031, devançant les modèles sur site et hybrides.
Pourquoi les PME accélèrent-elles l'adoption des solutions de gestion de la performance d'entreprise ?
La tarification par abonnement, les modèles préconfigurés et la formalisation réglementaire dans les économies émergentes abaissent les barrières et génèrent un TCAC de 7,74 % parmi les PME.
Quelle fonction connaît la croissance la plus élevée au sein des applications de gestion de la performance d'entreprise ?
La planification de la chaîne d'approvisionnement mène avec un TCAC de 7,44 % alors que les entreprises recherchent le xPandA pour la résilience et la planification financière-opérationnelle synchronisée.
Quelle région enregistrera la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un TCAC de 7,12 %, portée par la numérisation des MPME et les réformes des marchés de capitaux.
Dernière mise à jour de la page le:



