
Taille et Part du Marché des Oligonucléotides Antisens
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.87 Milliards de dollars |
| Taille du Marché (2032) | 7.03 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.64 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Oligonucléotides Antisens par Mordor Intelligence
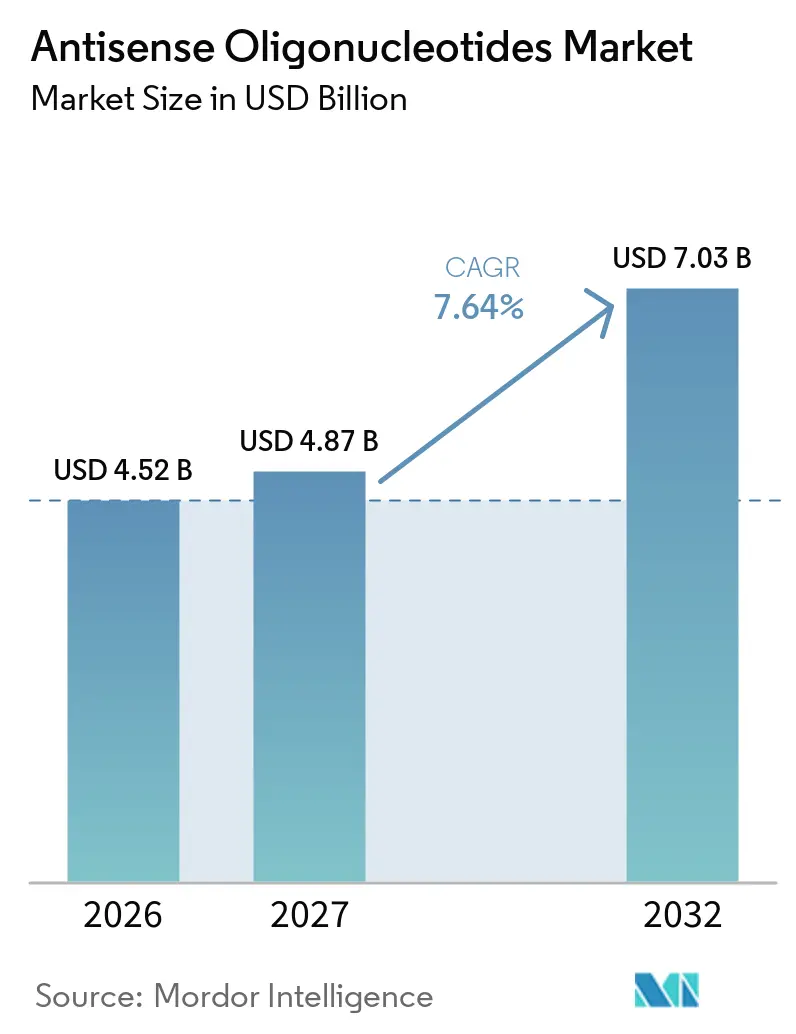
La taille du marché des oligonucléotides antisens était évaluée à 4,52 milliards USD en 2026 et devrait croître de 4,87 milliards USD en 2027 pour atteindre 7,03 milliards USD d'ici 2032, à un CAGR de 7,64 % durant la période de prévision (2027-2032).
Les molécules modifiées au phosphorothioate dominent actuellement les revenus, mais les chimies de nouvelle génération à éthyle contraint (cEt) se développent plus rapidement, reflétant l'évolution du marché vers une plus grande puissance à des doses plus faibles. La demande thérapeutique reste ancrée dans les troubles neurologiques et neuromusculaires, bien que les pipelines en oncologie s'accélèrent à mesure que les modulateurs d'épissage KRAS et TP53 progressent dans les essais de phase intermédiaire. La préférence clinique pour l'administration intrathécale souligne la concentration des indications du système nerveux central, tandis que les premiers candidats oraux mettent en évidence une opportunité à long terme de déplacer les thérapies chroniques des injections. L'externalisation vers des organisations de recherche et de fabrication sous contrat (CROs/CMOs) est en hausse, les commanditaires cherchant les équipements spécialisés et les talents nécessaires à la synthèse complexe de phosphoramidites.
Principaux Enseignements du Rapport
- Par chimie médicamenteuse, les oligonucléotides antisens modifiés au phosphorothioate détenaient 41,43 % de la part de marché des oligonucléotides antisens en 2026. Les ASO à éthyle contraint devraient afficher la croissance la plus rapide du segment, avec un CAGR de 11,44 % jusqu'en 2032.
- Par aire thérapeutique, les troubles neurologiques et neuromusculaires ont généré 37,55 % du chiffre d'affaires de 2026. Les applications en oncologie devraient progresser à un CAGR de 10,32 %, le plus rapide parmi les aires thérapeutiques.
- Par voie d'administration, l'administration intrathécale a capté 44,77 % des ventes de 2026. Les formulations orales devraient croître à un CAGR de 9,29 %, surpassant toutes les autres voies.
- Par utilisateur final, les instituts académiques et de recherche représentaient 39,64 % de la demande de 2026. Les CRO et CMO devraient enregistrer la hausse la plus rapide, avec un CAGR de 10,26 % jusqu'en 2032.
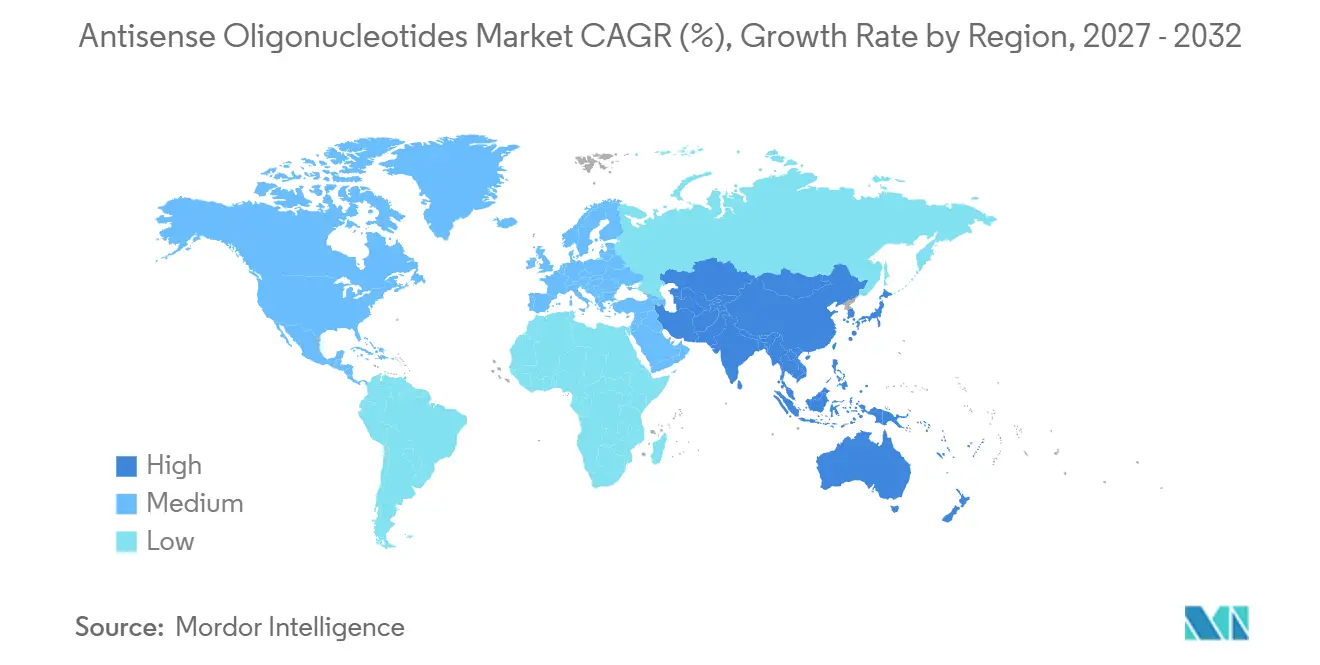
- Par géographie, l'Amérique du Nord a contribué à hauteur de 56,52 % du chiffre d'affaires en 2026. L'Asie-Pacifique devrait réaliser la croissance régionale la plus élevée, avec un CAGR de 9,13 % projeté sur la période de prévision.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Prévalence croissante des maladies génétiques et rares | +1.8% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Augmentation des approbations FDA/EMA de médicaments ASO | +1.5% | Amérique du Nord, Europe, extension vers l'APAC | Moyen terme (2–4 ans) |
| Avancées en chimie des oligonucléotides et en administration | +1.3% | Mondial | Moyen terme (2–4 ans) |
| Investissement croissant en R&D et partenariats avec les grandes entreprises pharmaceutiques | +1.2% | Amérique du Nord, Europe, APAC émergente | Court terme (≤ 2 ans) |
| Installations GMP décentralisées réduisant le risque d'approvisionnement | +0.9% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2–4 ans) |
| Plateformes de conception antisens assistées par l'IA | +0.8% | Amérique du Nord, Europe, APAC précoce | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence Croissante des Maladies Génétiques et Rares
Les programmes de dépistage néonatal détectent désormais l'amyotrophie spinale dans 48 États américains et dans toute l'Union européenne, élargissant le bassin de patients éligibles aux traitements modulateurs d'épissage de 22 % depuis 2023. Les registres européens des maladies signalent une croissance à deux chiffres des diagnostics confirmés de dystrophie musculaire de Duchenne, principalement en raison d'un accès plus large au séquençage génétique. La prévalence de la maladie de Huntington a augmenté à 1 pour 7 500 dans les populations occidentales, mais moins de 8 % des individus positifs au gène reçoivent un traitement modificateur de la maladie. L'amélioration de l'imagerie a révélé une population plus large atteinte d'amylose à transthyrétine, avec environ 50 000 patients américains désormais considérés comme éligibles au traitement.[1] Globalement, le diagnostic génétique précoce élargit la base adressable pour les interventions antisens dans les pathologies neuromusculaires et cardiométaboliques.
Augmentation des Approbations FDA/EMA de Médicaments ASO
La FDA américaine a accordé une approbation accélérée à trois médicaments antisens en 2024, le nombre annuel le plus élevé depuis le nusinersen en 2016. L'Agence européenne des médicaments a suivi avec deux autorisations conditionnelles début 2025, toutes deux s'appuyant sur des contrôles d'histoire naturelle pour raccourcir les cycles de développement.[2] L'Agence japonaise des produits pharmaceutiques et des dispositifs médicaux a ajouté une désignation sakigake spécifique aux oligonucléotides, réduisant le délai d'examen à six mois.[3] La première thérapie antisens développée localement en Chine a obtenu son approbation en décembre 2025, confirmant la convergence mondiale des voies réglementaires. Des approbations plus rapides accélèrent l'adoption commerciale et renforcent la confiance des commanditaires dans la modalité.
Avancées en Chimie des Oligonucléotides et en Administration
Les squelettes à éthyle contraint offrent une inhibition de l'ARNm 40 % supérieure par rapport aux conceptions 2'-O-méthoxyéthyle classiques dans des études sur les primates. Les gapmers à acide nucléique bloqué conjugués à des anticorps dirigés contre le récepteur de la transferrine atteignent une pénétration cérébrale trois fois plus élevée, renforçant les programmes pour la maladie de Huntington. Les échafaudages à acide nucléique peptidique présentent une hybridation hors cible négligeable in vitro, atténuant une préoccupation de sécurité de longue date. Les premières formulations orales atteignent 12 % de biodisponibilité en Phase I, une étape qui pourrait permettre une administration chronique auto-administrée. Ensemble, l'innovation chimique réduit la fréquence des doses, améliore la sélectivité tissulaire et améliore l'observance des patients.
Investissement Croissant en R&D et Partenariats avec les Grandes Entreprises Pharmaceutiques
Novartis s'est engagé à verser 2,9 milliards USD en paiements initiaux et en paiements d'étapes à Ionis dans le cadre de quatre accords antisens, en mettant l'accent sur les cibles cardiovasculaires et rénales. Sanofi a investi 450 millions USD pour construire une usine dédiée aux oligonucléotides dans le Massachusetts, tandis que GlaxoSmithKline a conclu un accord de co-développement de 1,2 milliard USD avec Arrowhead. Le financement par capital-risque dans les start-ups axées sur les oligonucléotides a atteint 3,4 milliards USD en 2024, en hausse de 28 % d'une année sur l'autre. Cet afflux de capitaux réduit le risque des actifs cliniques et soutient l'étendue du pipeline au-delà des indications neurologiques rares.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts élevés de développement et de fabrication | -0.7% | Mondial | Moyen terme (2–4 ans) |
| Défis d'administration et toxicités hors cible | -0.6% | Mondial | Long terme (≥ 4 ans) |
| Droits de douane sur les matières premières nucléotidiques | -0.4% | Amérique du Nord, Europe, APAC | Court terme (≤ 2 ans) |
| Pénurie de talents en bioinformatique et production d'oligos | -0.3% | Mondial, aiguë en APAC | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de Développement et de Fabrication
Les blocs de construction de phosphorothioate de qualité clinique coûtent entre 80 000 et 120 000 USD par kilogramme, reflétant une concurrence limitée entre les fournisseurs. Les essais de Phase III pour les médicaments antisens destinés aux maladies rares ont coûté en moyenne 180 millions USD en 2024, en raison de comparateurs d'histoire naturelle prolongés. La purification en aval représente jusqu'à 40 % du coût total des marchandises vendues malgré les efforts d'adoption du traitement en continu. L'intensité capitalistique des installations GMP dépasse 200 millions USD, limitant la participation aux commanditaires bien financés.
Défis d'Administration et Toxicités Hors Cible
Une hépatotoxicité est survenue chez 18 % des participants recevant des ASOs phosphorothioate à forte dose dans des analyses groupées. Des réductions plaquettaires liées à une liaison hors cible ont imposé une surveillance bihebdomadaire dans les essais cardiovasculaires. L'administration intrathécale comporte un risque de 0,5 % de méningite aseptique. Les réactions au site d'injection et la toxicité tubulaire rénale limitent davantage les plafonds de dose, réduisant les populations éligibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Chimie des Médicaments :
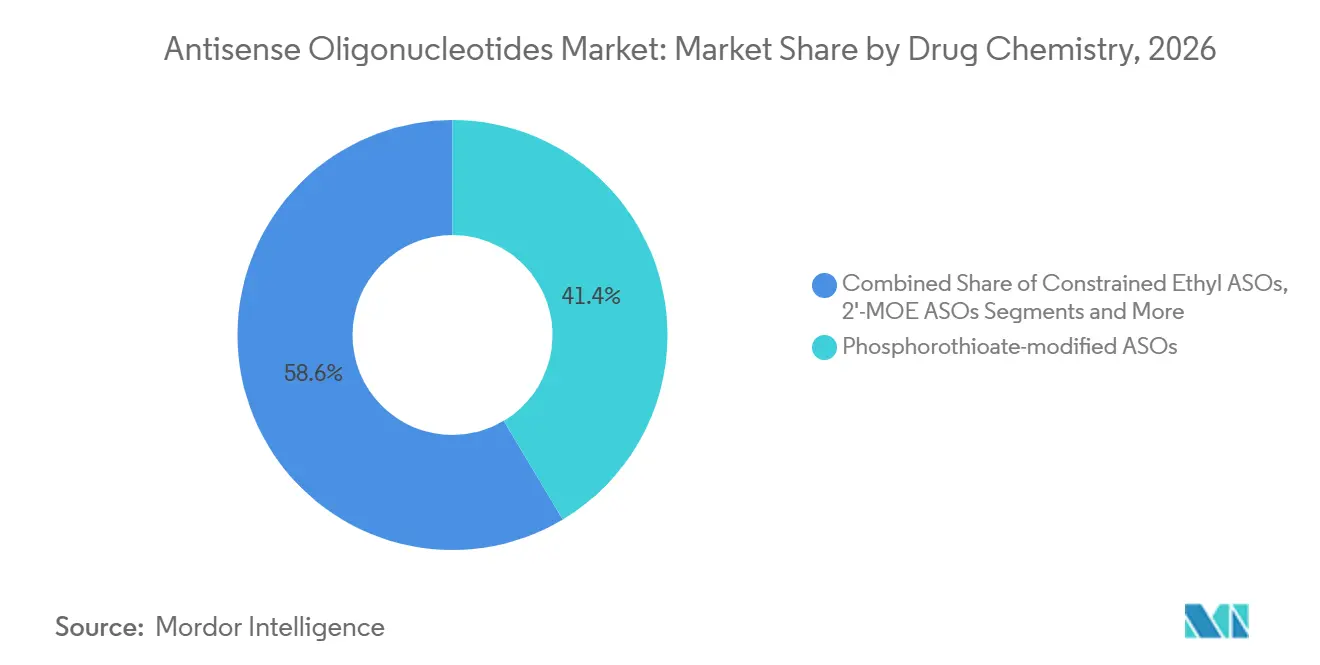
Les Formulations à Éthyle Contraint Redéfinissent les Références de PuissanceLes constructions phosphorothioate ont maintenu 41,43 % du chiffre d'affaires en 2026, soutenues par des marques phares telles que le nusinersen. Les conceptions à éthyle contraint devraient croître à un CAGR de 11,44 %, attirant les promoteurs grâce à une affinité plus élevée et un risque hors cible réduit. Les gapmers à acide nucléique verrouillé détenaient environ 18 % de part et gagnent en faveur pour les applications pénétrant le cerveau. Les morpholinos phosphorodiamidate représentent environ 12 %, principalement dans la dystrophie musculaire de Duchenne, tandis que les candidats à acide nucléique peptidique détiennent moins de 5 % mais attirent des investissements pour leur résistance aux nucléases. La taille du marché des oligonucléotides antisens pour la chimie à éthyle contraint devrait s'élargir significativement à mesure que les brevets de composition de matière prolongent l'exclusivité.
L'étendue du pipeline indique un élan soutenu. Les squelettes cEt délivrent une efficacité équivalente à un tiers de la dose, réduisant le coût de fabrication par patient. Les autorités réglementaires reconnaissent le cEt et le LNA comme des entités distinctes, permettant de nouveaux portefeuilles de brevets et réduisant les risques liés à la gestion du cycle de vie.

Par Domaine Thérapeutique :
Les Modulateurs d'Épissage en Oncologie Défient la Dominance NeurologiqueLes troubles neurologiques et neuromusculaires ont généré 37,55 % des ventes de 2026, portés par l'atrophie musculaire spinale, la dystrophie musculaire de Duchenne et l'amylose à transthyrétine. Les pipelines en oncologie devraient toutefois afficher un CAGR de 10,32 %, le plus rapide au sein du marché des oligonucléotides antisens. Les indications cardiométaboliques représentent environ 22 % de part, soutenues par les inhibiteurs d'APOC3 qui réduisent les triglycérides jusqu'à 70 %. L'ophtalmologie se situe près de 8 % grâce aux programmes intravitréens pour les dystrophies rétiniennes héréditaires.
Les preuves cliniques autour de la modulation d'épissage KRAS G12D et du saut d'exon TP53 attirent des capitaux interdisciplinaires. La taille du marché des oligonucléotides antisens pour l'oncologie devrait s'élargir fortement dès l'arrivée des premières approbations de classe, soutenue par les voies de remboursement existantes de la chimiothérapie. Par ailleurs, les applications dans les maladies infectieuses et auto-immunes restent naissantes mais bénéficient d'une conception modulaire et de cycles de fabrication rapides.
Par Voie d'Administration :
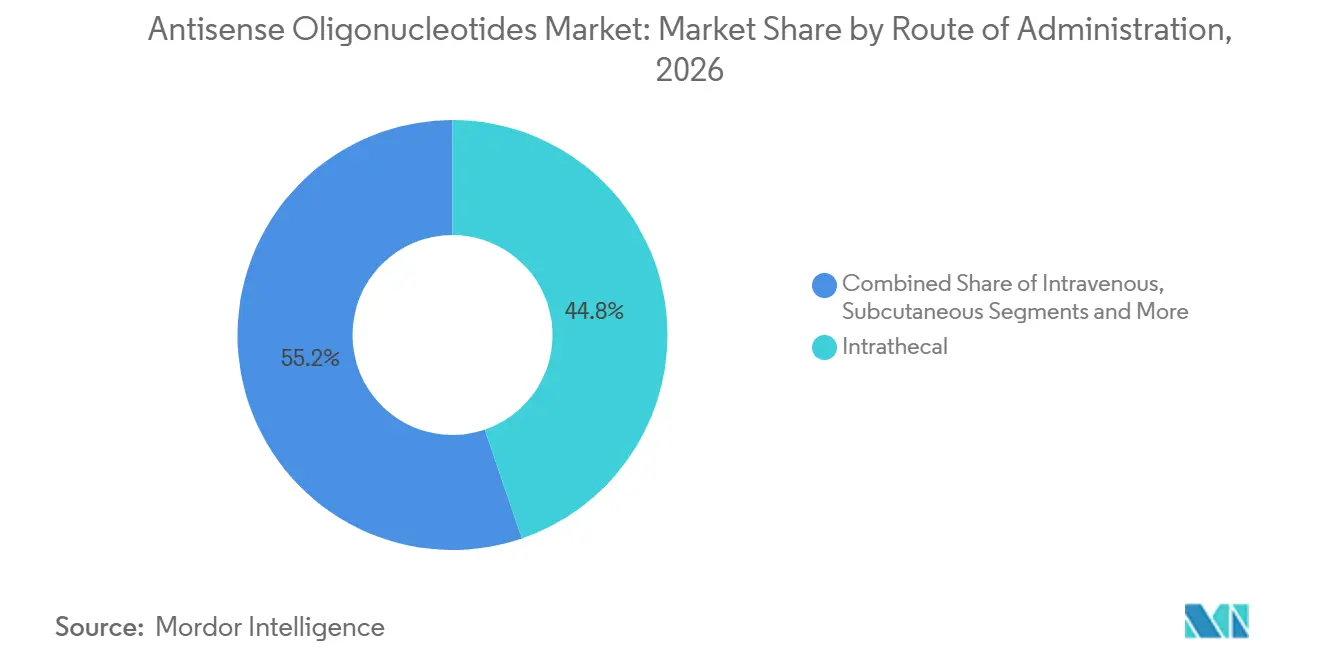
Les Formulations Orales Progressent Vers la Viabilité CliniqueL'administration intrathécale a capté 44,77 % de part en 2026, reflétant l'orientation sur le système nerveux central des produits approuvés. L'injection sous-cutanée suivait avec environ 28 %, privilégiée pour les cibles lipidiques et rénales. L'administration intraveineuse a contribué à hauteur d'environ 18 % dans les contextes d'oncologie aiguë. Les formulations orales, bien qu'encore en phase précommerciale, sont prévues pour un CAGR de 9,29 % à mesure que la biodisponibilité dépasse le seuil de 10 % requis pour les maladies chroniques. La part de marché des oligonucléotides antisens des produits oraux pourrait atteindre les chiffres élevés à un seul chiffre d'ici 2032 si les études de Phase II en cours confirment la faisabilité d'un comprimé en prise quotidienne unique.
Les autorités réglementaires exigent une pharmacocinétique dose-proportionnelle et des taux plasmatiques stables pour les dépôts oraux, incitant les promoteurs à investir dans des enrobages entériques et des matrices à libération contrôlée. Le succès repositionnerait les thérapies antisens comme options courantes aux côtés des petites molécules, élargissant l'accès des patients.
Par Utilisateur Final :
La Spécialisation des CROs et CMOs Accélère le Transfert vers l'ExternalisationLes instituts académiques et de recherche représentaient 39,64 % de la demande en 2026, portés par des subventions publiques dépassant 600 millions USD. Les entreprises pharmaceutiques et biotechnologiques détenaient environ 32 %, les principaux acteurs ayant canalisé des capitaux vers des essais en phase avancée. Les CRO et CMO croissent à un CAGR de 10,26 %, reflétant la préférence du marché des oligonucléotides antisens pour une capacité de synthèse spécialisée plutôt que des installations internes coûteuses. Les hôpitaux et cliniques spécialisées représentaient environ 12 %, principalement via des services d'administration intrathécale.
L'expansion des lignes CMO à Bruxelles, Singapour et en Corée du Sud devrait réduire les délais de livraison des matériaux de Phase III de 18 à moins de 12 mois, atténuant un goulot d'étranglement chronique. Les taux d'externalisation parmi les promoteurs biotechnologiques sont passés de 55 % en 2023 à 68 % en 2025, une trajectoire qui reflète la courbe de maturité du secteur des biologiques.
Analyse Géographique
Marché des Oligonucléotides Antisens en Amérique du Nord, en Europe et en Asie-Pacifique
L'Amérique du Nord a généré 56,52 % du chiffre d'affaires de 2026, la FDA ayant accordé six examens prioritaires sur deux ans, et Medicare Partie B remboursant 80 % des coûts des procédures intrathécales. L'Europe a fourni 24 %, concentrée en Allemagne, en France et au Royaume-Uni, où les cadres réglementaires sur les médicaments orphelins imposent un remboursement dans les 90 jours suivant l'approbation. L'Asie-Pacifique est projetée pour un CAGR de 9,13 %, la National Medical Products Administration chinoise et la voie sakigake japonaise accélérant les lancements locaux.
Marché des Oligonucléotides Antisens au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique ont contribué environ 3 % après que l'Arabie saoudite a introduit un fonds dédié aux maladies rares doté de 150 millions USD. L'Amérique du Sud est restée en dessous de 2 % en raison d'un remboursement limité, bien que le Brésil ait approuvé sa première thérapie antisens dans le cadre d'une procédure accélérée. L'harmonisation réglementaire via le Conseil international pour l'harmonisation réduit les délais de lancement mondial de 36 à 18 mois, un avantage pour les indications ultra-rares avec des patients géographiquement dispersés.
Marché des Oligonucléotides Antisens en Asie-Pacifique et en Europe
Des investissements dans la fabrication régionale accompagnent les approbations. L'usine de Lonza à Singapour desservira le marché des oligonucléotides antisens en Asie-Pacifique, tandis que la suite de Catalent à Bruxelles soutient la demande de l'UE. Une telle localisation des capacités atténue l'exposition aux droits de douane et positionne chaque région pour une montée en charge plus rapide après approbation.
Paysage Concurrentiel
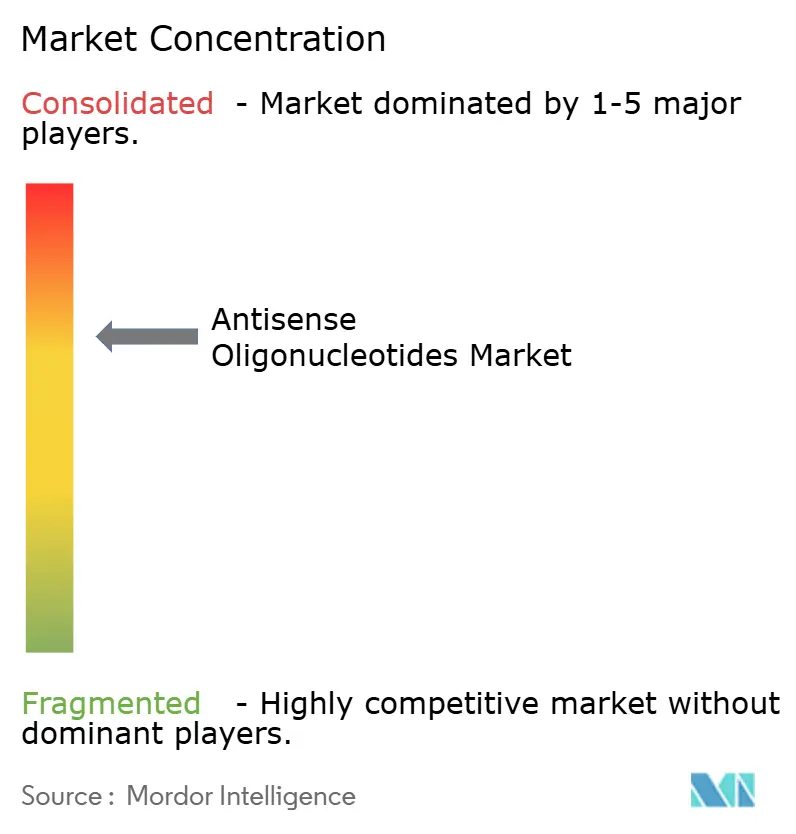
Ionis, Biogen et Sarepta Therapeutics contrôlaient ensemble une part majeure du chiffre d'affaires commercial de 2026, indiquant un secteur modérément concentré. Ionis a accordé des licences pour 11 programmes à des partenaires à grande capitalisation, conservant des redevances à deux chiffres tout en réduisant le risque en phase avancée. L'installation de 450 millions USD de Sanofi et l'accord de capacité Lonza de Novartis signalent une intégration verticale accrue. Wave Life Sciences et Avidity Biosciences se différencient respectivement par des plateformes stéréopures et de conjugués anticorps-oligonucléotides, attirant 600 millions USD de capitaux combinés.
Les acteurs de niche poursuivent des indications dans des espaces inexplorés. Antisense Therapeutics se concentre sur le saut d'exon 44 de Duchenne, tandis que Regulus Therapeutics fait progresser l'inhibition des microARN. Des falaises de brevets se profilent pour les médicaments phosphorothioate de première génération, suscitant l'intérêt des biosimilaires, notamment de la part d'entreprises indiennes et chinoises préparant des dossiers de comparabilité analytique.
L'intensité concurrentielle est la plus élevée dans les segments neurologiques et cardiométaboliques, chacun accueillant quatre à six programmes se chevauchant. Les domaines de l'oncologie et de l'auto-immunité restent moins encombrés, offrant un avantage potentiel de premier entrant. Dans l'ensemble, le marché des oligonucléotides antisens reste dynamique à mesure que les évolutions chimiques et les avancées en matière de délivrance redessinent les barrières à l'entrée.
Leaders du Secteur des Oligonucléotides Antisens
-
Ionis Pharmaceuticals
-
Sarepta Therapeutics
-
Biogen
-
Wave Life Sciences
-
Alnylam Pharmaceuticals
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Oligonucléotides Antisens Entreprises couvertes dans ce rapport
- Akcea Therapeutics
- Alnylam Pharmaceuticals
- Antisense Therapeutics Ltd
- Arrowhead Pharmaceuticals
- Avidity Biosciences
- Biogen
- Dicerna Pharmaceuticals
- Dynacure
- GlaxoSmithKline
- Ionis Pharmaceuticals
- n-Lorem Foundation
- Novartis
- ProQR Therapeutics
- Regulus Therapeutics
- Sanofi
- Sarepta Therapeutics
- Silence Therapeutics plc
- Stoke Therapeutics
- Wave Life Sciences
Développements industriels récents dans Marché des Oligonucléotides Antisens
- Décembre 2025 : Protalix BioTherapeutics et Secarna Pharmaceuticals ont formé une collaboration de découverte ciblant les maladies rénales rares.
- Décembre 2025 : Stoke Therapeutics et Biogen ont présenté des données sur le zorevunersen soutenant la modification de la maladie dans le syndrome de Dravet.
- Septembre 2025 : Ionis a rapporté des données pivotales positives pour le zilganersen dans la maladie d'Alexander, positionnant la thérapie pour un dépôt auprès de la FDA.
Portée du Rapport sur le Marché Mondial des Oligonucléotides Antisens
Les oligonucléotides antisens (ASOs) sont de courtes chaînes d'acides nucléiques synthétiques (ADN ou ARN, 13-30 nucléotides) conçues pour se lier à des séquences d'ARN spécifiques et moduler l'expression génique, offrant une thérapie ciblée pour les troubles génétiques, les cancers et les infections virales.
Le rapport sur le Marché des Oligonucléotides Antisens est segmenté par Chimie des Médicaments, Domaine Thérapeutique, Voie d'Administration, Utilisateur Final et Géographie. Par Chimie des Médicaments, le marché est segmenté en ASOs modifiés au phosphorothioate, ASOs 2'-O-méthoxyéthyle, gapmers à acide nucléique bloqué, ASOs à éthyle contraint, ASOs morpholino PMO et ASOs à acide nucléique peptidique. Par Domaine Thérapeutique, le marché est segmenté en Troubles Neurologiques & Neuromusculaires, Oncologie, Troubles Cardiométaboliques & Rénaux, Ophtalmologie, Maladies Infectieuses, Troubles Métaboliques & Endocriniens et Troubles Auto-immuns. Par Voie d'Administration, le marché est segmenté en Intrathécale, Intraveineuse, Sous-cutanée, Orale et Administration Topique/Localisée. Par Utilisateur Final, le marché est segmenté en Entreprises Pharmaceutiques & Biotechnologiques, Instituts Académiques & de Recherche, Hôpitaux & Cliniques Spécialisées, et CROs & CMOs. Par Géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient & Afrique et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| ASOs modifiés au phosphorothioate |
| ASOs 2'-O-méthoxyéthyle (2'-MOE) |
| Gapmers à acide nucléique bloqué (LNA) |
| ASOs à éthyle contraint (cEt) |
| ASOs morpholino PMO |
| ASOs à acide nucléique peptidique (PNA) |
| Troubles Neurologiques et Neuromusculaires |
| Oncologie |
| Troubles Cardiométaboliques et Rénaux |
| Ophtalmologie |
| Maladies Infectieuses |
| Troubles Métaboliques et Endocriniens |
| Troubles Auto-immuns |
| Intrathécale |
| Intraveineuse |
| Sous-cutanée |
| Orale (en développement) |
| Administration Topique / Localisée |
| Entreprises Pharmaceutiques et Biotechnologiques |
| Instituts Académiques et de Recherche |
| Hôpitaux et Cliniques Spécialisées |
| CROs et CMOs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Chimie des Médicaments | ASOs modifiés au phosphorothioate | |
| ASOs 2'-O-méthoxyéthyle (2'-MOE) | ||
| Gapmers à acide nucléique bloqué (LNA) | ||
| ASOs à éthyle contraint (cEt) | ||
| ASOs morpholino PMO | ||
| ASOs à acide nucléique peptidique (PNA) | ||
| Par Domaine Thérapeutique | Troubles Neurologiques et Neuromusculaires | |
| Oncologie | ||
| Troubles Cardiométaboliques et Rénaux | ||
| Ophtalmologie | ||
| Maladies Infectieuses | ||
| Troubles Métaboliques et Endocriniens | ||
| Troubles Auto-immuns | ||
| Par Voie d'Administration | Intrathécale | |
| Intraveineuse | ||
| Sous-cutanée | ||
| Orale (en développement) | ||
| Administration Topique / Localisée | ||
| Par Utilisateur Final | Entreprises Pharmaceutiques et Biotechnologiques | |
| Instituts Académiques et de Recherche | ||
| Hôpitaux et Cliniques Spécialisées | ||
| CROs et CMOs | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des oligonucléotides antisens en 2027 ?
Le marché était évalué à 4,87 milliards USD en 2027 et devrait croître pour atteindre 7,03 milliards USD d'ici 2032.
Quelle chimie des médicaments connaît la croissance la plus rapide ?
Les formulations à éthyle contraint mènent la croissance, avec un CAGR de 11,44 % projeté jusqu'en 2032.
Quel domaine thérapeutique offre le plus grand potentiel futur ?
L'oncologie présente les perspectives les plus solides, avec un CAGR de 10,32 % à mesure que les programmes KRAS et TP53 progressent.
Pourquoi les CROs et CMOs gagnent-ils des parts ?
Les équipements de synthèse spécialisés, les pénuries de talents et les coûts en capital élevés poussent les commanditaires à externaliser la production GMP, entraînant un CAGR de 10,26 % pour les prestataires de services.
Quelle région connaîtra la croissance la plus rapide ?
L'Asie-Pacifique est prévue pour un CAGR de 9,13 % jusqu'en 2032, soutenue par des voies d'approbation accélérées en Chine et au Japon.
Les médicaments antisens oraux sont-ils réalistes ?
Les données de Phase I montrant 12 % de biodisponibilité suggèrent que les produits oraux pourraient atteindre la viabilité commerciale pour les indications chroniques plus tard dans la période de prévision.