
Taille et parts du marché de l'ésoméprazole
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.13 Milliards de dollars |
| Taille du Marché (2031) | 2.87 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.08 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'ésoméprazole par Mordor Intelligence
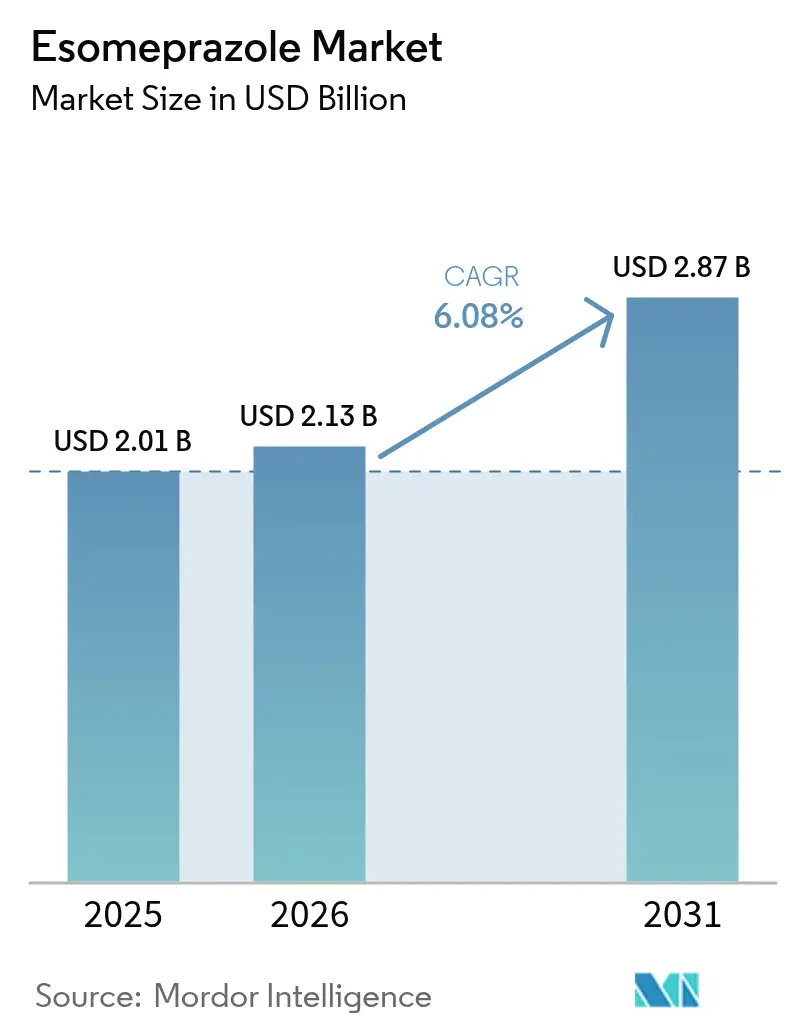
La taille du marché de l'ésoméprazole était évaluée à 2,01 milliards USD en 2025 et devrait croître de 2,13 milliards USD en 2026 pour atteindre 2,87 milliards USD d'ici 2031, à un TCAC de 6,08 % pendant la période de prévision (2026-2031). Une demande soutenue émane de la progression continue des cas de maladie de reflux gastro-œsophagien (MRGO), qui s'élèvent à 783,95 millions de cas dans le monde, ainsi que du besoin thérapeutique d'une suppression acide prolongée. La pression concurrentielle exercée par les inhibiteurs acides compétitifs du potassium (P-CAB) tels que le vonoprazan s'intensifie, mais la notoriété de la marque, les directives cliniques généralisées et une large base de patients installés soutiennent la croissance continue. L'Amérique du Nord est en tête avec une contribution aux revenus de 40,44 %, tandis que l'Asie-Pacifique affiche le TCAC le plus rapide de 7,22 % grâce à l'expansion des capacités de soins de santé et à une sensibilisation croissante à la MRGO. Les comprimés dominent avec une part de revenus de 46,77 %, mais les gélules affichent la croissance la plus forte à 7,11 % grâce aux innovations en matière de libération duale et de nano-administration. Les entrées génériques continuent de se multiplier, abaissant les prix et élargissant l'accès, même si les alternatives P-CAB remettent en question le paradigme thérapeutique traditionnel.
Principaux enseignements du rapport
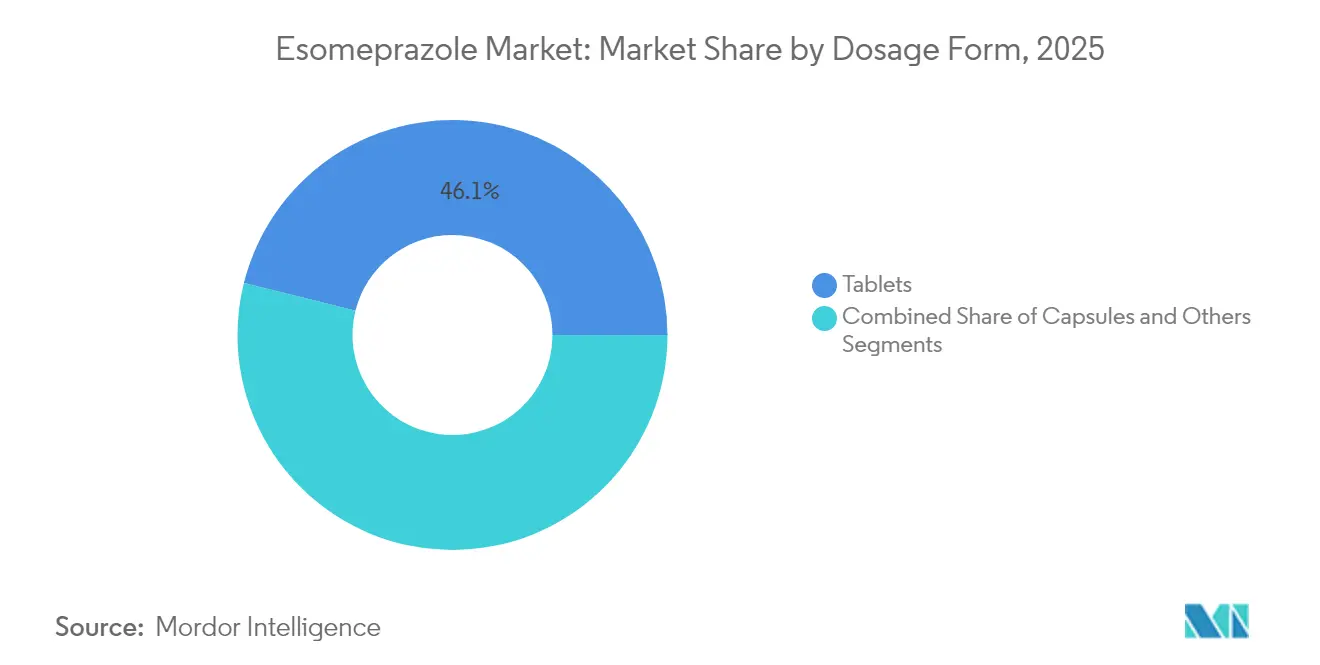
- Par forme pharmaceutique, les comprimés ont capturé 46,12 % de la part du marché de l'ésoméprazole en 2025 ; les gélules devraient progresser à un TCAC de 6,98 % jusqu'en 2031.
- Par dosage, le dosage à 20 mg détenait 64,72 % de la taille du marché de l'ésoméprazole en 2025, tandis que le dosage à 40 mg devrait s'étendre à un TCAC de 6,90 % jusqu'en 2031.
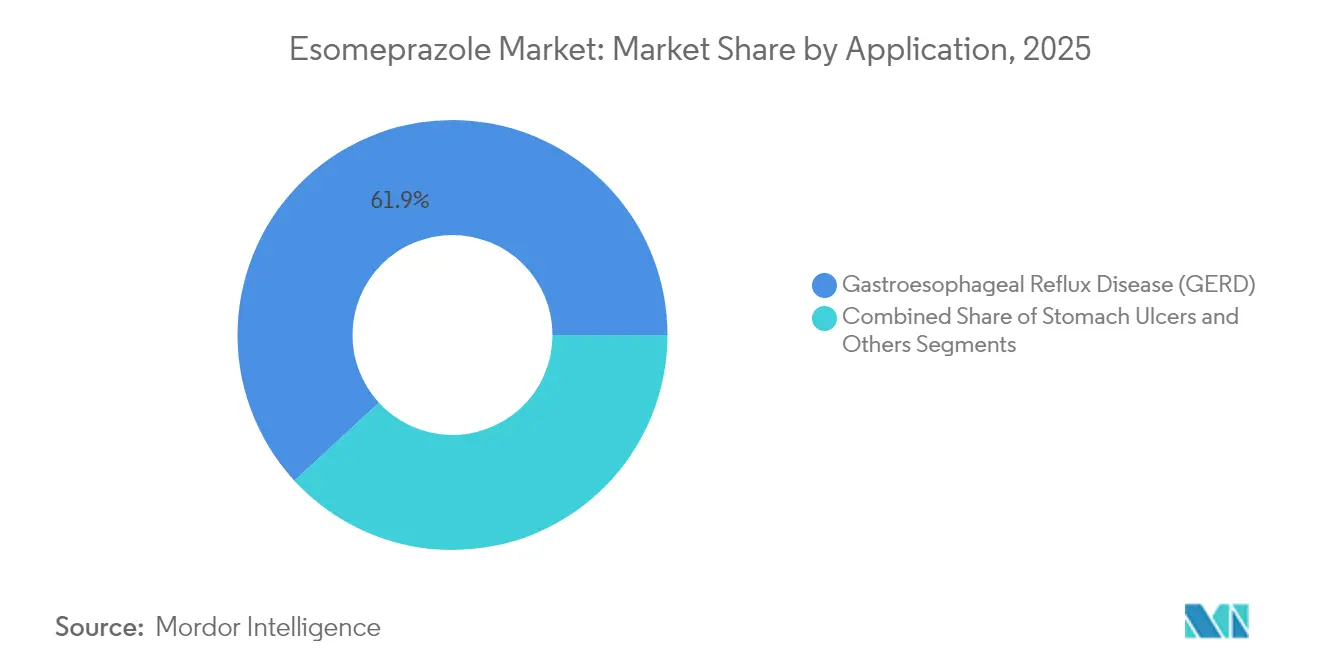
- Par application, la MRGO représentait 61,85 % de la taille du marché de l'ésoméprazole en 2025 et devrait croître à un TCAC de 6,08 % jusqu'en 2031.
- Par canal de distribution, les pharmacies hospitalières contrôlaient 44,92 % de la part des revenus en 2025 ; les pharmacies en ligne devraient enregistrer un TCAC de 7,05 % jusqu'en 2031.
- Par région, l'Amérique du Nord dominait avec 40,12 % de part des revenus en 2025, tandis que l'Asie-Pacifique est positionnée pour un TCAC de 7,08 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché de l'ésoméprazole
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante de la MRGO | +1.8% | Mondiale, avec l'impact le plus fort en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Troubles gastriques liés au vieillissement de la population | +1.2% | Mondiale, concentrée dans les marchés développés | Long terme (≥ 4 ans) |
| Dynamique de transition médicament sur ordonnance vers médicament en vente libre sur les marchés clés | +0.9% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante d'inhibiteurs de la pompe à protons approuvés en pédiatrie | +0.7% | Mondiale, avec focus réglementaire aux États-Unis et dans l'UE | Moyen terme (2-4 ans) |
| Pénétration de la pharmacie en ligne dans les économies émergentes | +0.6% | Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Avancées dans les formulations à nano-administration et à libération duale | +0.5% | Mondiale, portée par les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de la MRGO
La hausse mondiale de l'incidence de la MRGO stimule la demande du marché de l'ésoméprazole, la maladie affectant désormais jusqu'à un cinquième de la population mondiale. Les dépenses médicales directes aux États-Unis atteignent à elles seules 9,3 milliards USD par an. La prévalence de 23 % en Turquie reflète les taux des économies occidentales, tandis que l'Asie-Pacifique enregistre une hausse des diagnostics en raison des changements de mode de vie et d'un meilleur accès à l'endoscopie. Les patients âgés sont exposés à des risques accrus d'œsophage de Barrett et d'adénocarcinome, ce qui conduit à des traitements plus longs. Les cliniciens continuent donc de recourir à des inhibiteurs de la pompe à protons de haute puissance, maintenant le marché de l'ésoméprazole sur une trajectoire de croissance solide.
Troubles gastriques liés au vieillissement de la population
Le vieillissement démographique crée un vivier plus important de maladies chroniques liées à l'acidité qui sous-tendent l'expansion du marché de l'ésoméprazole. La diminution de la pression du sphincter œsophagien inférieur, la réduction du flux salivaire et l'altération de la motilité aggravent le reflux chez les personnes âgées, même lorsque les symptômes semblent moins prononcés. La polymédication et les comorbidités aggravent le stress de la muqueuse gastrique, incitant les médecins à préférer des inhibiteurs de la pompe à protons éprouvés pour un contrôle à long terme. Les payeurs des marchés développés ont ajusté leurs formulaires pour accueillir l'utilisation chronique sur ordonnance, renforçant les perspectives du marché de l'ésoméprazole.
Dynamique de transition médicament sur ordonnance vers médicament en vente libre sur les marchés clés
L'accès élargi aux soins personnels se poursuit après que Nexium 24HR et le Pariet S japonais ont reçu des autorisations de basculement, témoignant de la confiance des régulateurs dans les schémas thérapeutiques à faible dose de 14 jours. Une disponibilité plus large en vente libre améliore l'observance et offre aux fabricants une stratégie d'extension des revenus post-brevet. Les pharmaciens de détail jouent désormais un rôle éducatif central, guidant les consommateurs sur une utilisation sûre. La dynamique en Asie-Pacifique et dans certaines parties de l'Europe est appelée à élargir la base de patients accessible, apportant une impulsion stable au marché de l'ésoméprazole.
Demande croissante d'inhibiteurs de la pompe à protons approuvés en pédiatrie
Les régulateurs ont validé des protocoles posologiques pédiatriques basés sur le poids qui permettent une guérison de l'œsophagite érosive à 89 % en huit semaines. Le développement de granulés aromatisés et de gélules à saupoudrer répond aux difficultés de déglutition et stimule la croissance incrémentale des volumes. Les hôpitaux et les spécialistes traitent ainsi la MRGO pédiatrique de manière plus agressive, élargissant le groupe de patients total adressable du marché de l'ésoméprazole [1]Agence américaine des produits alimentaires et médicamenteux (U.S. Food and Drug Administration), Examen de pharmacologie clinique,
fda.gov.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Érosion des prix des génériques et réduction des marges | -2.1% | Mondiale, la plus sévère dans les marchés développés | Court terme (≤ 2 ans) |
| Préoccupations de sécurité à long terme | -0.8% | Mondiale, focus réglementaire aux États-Unis et dans l'UE | Moyen terme (2-4 ans) |
| Adoption rapide des alternatives P-CAB | -1.2% | Mondiale, portée par les marchés développés | Moyen terme (2-4 ans) |
| Volatilité de la chaîne d'approvisionnement en principe actif pharmaceutique | -0.6% | Mondiale, concentrée dans l'approvisionnement en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Érosion des prix des génériques et réduction des marges
Après l'expiration des principaux brevets, une vague d'autorisations pour les gélules et les suspensions a fait chuter les prix catalogue jusqu'à 80 %. Les principaux acteurs des génériques tirent parti de l'approvisionnement à faible coût en principe actif en Inde et en Chine, intensifiant la concurrence par les prix. Les formulaires hospitaliers favorisent désormais l'option bio-équivalente la moins chère, et les plateformes directes aux consommateurs compriment davantage les marges, réorientant l'attention stratégique vers le volume plutôt que la prime de marque.
Préoccupations de sécurité à long terme
Des études observationnelles associent l'utilisation prolongée des inhibiteurs de la pompe à protons à une dysfonction rénale, des fractures osseuses et une infection à C. difficile, incitant les organismes de recommandations à préconiser une déprescription périodique. Les agences réglementaires ont renforcé les exigences de pharmacovigilance, encourageant les prescripteurs à recourir à la dose efficace la plus faible et à une durée de traitement plus courte. Ce frein tempère modestement la croissance du marché de l'ésoméprazole, en particulier chez les personnes âgées présentant des profils de polymédication [2]Bijaya K. Padhi, Effets cardiovasculaires indésirables associés à l'utilisation d'inhibiteurs de la pompe à protons après une intervention coronarienne percutanée : une revue systématique et méta-analyse,
BMC Cardiovascular Disorders, bmccardiovascdisord.biomedcentral.com.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme pharmaceutique : les comprimés dominent malgré l'innovation des gélules
Les comprimés contrôlaient 46,12 % du marché de l'ésoméprazole en 2025, les payeurs et les prescripteurs se tournant vers la forme orale solide la plus économique. Les gélules, aidées par les technologies de libération duale et de nano-administration, devraient surpasser les comprimés avec un TCAC de 6,98 % grâce à un meilleur contrôle des symptômes nocturnes et à l'observance des patients. La taille du marché de l'ésoméprazole pour les comprimés est appelée à s'étendre régulièrement, mais les gélules réduiront l'écart d'ici 2031. Les suspensions liquides et les formulations intraveineuses comblent des lacunes spécialisées en pédiatrie et dans les soins aigus en milieu hospitalier.
Les fabricants de gélules adoptent des billes entériques qui libèrent le médicament dans des zones de pH séquentielles, offrant un effet immédiat et prolongé qui améliore les taux de guérison de la muqueuse. Les producteurs de comprimés défendent leur part avec des reconceptions d'emballages blister et des économies d'échelle à grand volume. Les comités d'achat hospitaliers pèsent les plafonds de prix par rapport à la différenciation clinique, maintenant une forte tension concurrentielle au sein du marché de l'ésoméprazole.


Par dosage : la dominance du dosage à 20 mg évolue vers des dosages plus élevés
Le segment à 20 mg détenait 64,72 % de la part du marché de l'ésoméprazole en 2025, car il reste la dose de départ recommandée par les directives pour la MRGO typique. Les variantes à forte dose de 40 mg devraient augmenter à un TCAC de 6,90 %, soutenues par l'expérience des cliniciens selon laquelle l'escalade de dose accélère la guérison de la muqueuse dans les cas réfractaires. La taille du marché de l'ésoméprazole pour le dosage à 40 mg s'élargit donc plus rapidement que son homologue à dose plus faible.
Les sachets de dix milligrammes répondent aux schémas pédiatriques basés sur le poids, tandis que les produits combinés tels que l'ésoméprazole-dompéridone ciblent les troubles de la motilité. Le choix du dosage reflète de plus en plus les tendances de la médecine personnalisée, les cliniciens calibrant la posologie en fonction de la sévérité des symptômes, des comorbidités et des épisodes de percée nocturne.
Par application : les applications MRGO génèrent la demande principale
La MRGO représentait 61,85 % de la taille du marché de l'ésoméprazole en 2025, soulignant la chronicité de la maladie et sa dépendance au traitement d'entretien. Les ulcères gastriques, soutenus par la double thérapie avec des antibiotiques pour l'éradication de H. pylori, devraient afficher un TCAC de 6,94 % d'ici 2031. Le syndrome de Zollinger-Ellison et d'autres états d'hypersécrétion fournissent une demande de niche pour des schémas à forte dose, renforçant la résilience globale du marché de l'ésoméprazole.
Les mises à jour des directives qui favorisent l'endoscopie précoce dans les cas de MRGO à haut risque soutiennent les renouvellements d'ordonnances, tandis que les données montrant des taux de guérison pédiatrique de 89 % élargissent la base thérapeutique. L'utilisation concomitante après une dissection sous-muqueuse endoscopique intègre davantage l'ésoméprazole dans diverses voies cliniques.
Par canal de distribution : les pharmacies hospitalières face à la disruption en ligne
Les pharmacies hospitalières ont conservé 44,92 % de la part des revenus en 2025 grâce à la prescription électronique intégrée et aux contrats d'achat groupé. La taille du marché de l'ésoméprazole transitant par les pharmacies en ligne devrait progresser à un TCAC de 7,05 % à mesure que l'adoption de la santé numérique s'accélère. Les pharmacies de détail restent essentielles pour les conditionnements en vente libre à 20 mg, mais les plateformes de livraison à domicile rapide captent régulièrement les volumes de renouvellement.
Les acheteurs institutionnels mettent l'accent sur le coût d'acquisition, créant un terrain de compétition pour les génériques. Les modèles en ligne se différencient par une tarification transparente et des renouvellements par abonnement, attirant les utilisateurs chroniques qui recherchent à la fois la commodité et les économies. Les acteurs hospitaliers et de détail établis répondent par des options de retrait en magasin pour défendre leur part dans le marché de l'ésoméprazole.
Analyse géographique
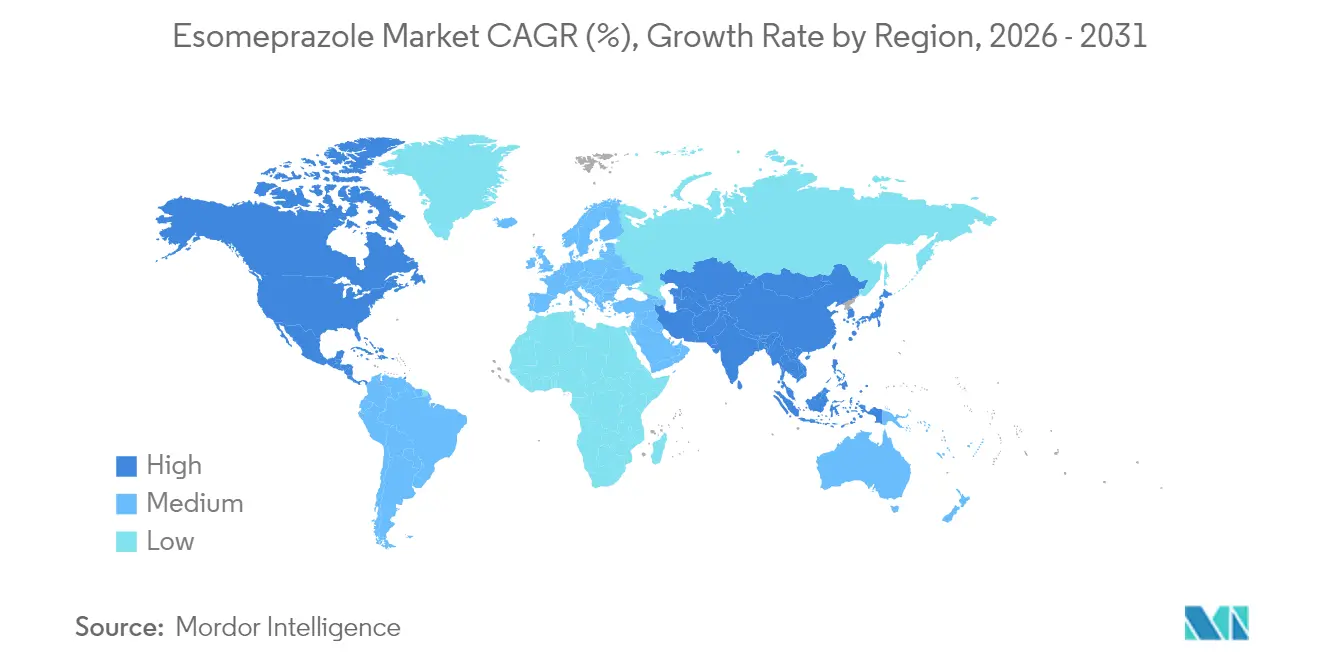
L'Amérique du Nord dominait avec une part des revenus de 40,12 % en 2025, ancrée par les programmes de sensibilisation à la MRGO, une large couverture d'assurance et une distribution générique mature. La taille du marché de l'ésoméprazole dans la région restera substantielle jusqu'en 2031, le vieillissement démographique aggravant la morbidité liée à l'acidité. L'Europe présente un profil équilibré où une forte adoption des génériques s'associe à une pharmacovigilance stricte, maintenant des volumes élevés mais des prix serrés.
L'Asie-Pacifique devrait enregistrer un TCAC de 7,08 %, le plus rapide au monde, porté par la hausse du niveau de vie, les changements alimentaires urbains et le développement des services endoscopiques. Les fabricants locaux ont introduit à la fois des inhibiteurs de la pompe à protons et des P-CAB, favorisant la concurrence par les prix tout en élevant également la pénétration du traitement. Les régions émergentes d'Amérique latine et du Moyen-Orient connaissent une utilisation croissante des inhibiteurs de la pompe à protons, les régimes d'assurance publics élargissant la couverture des formulaires, bien que la volatilité des devises et les lacunes de distribution tempèrent le potentiel de croissance. L'Europe maintient une présence significative sur le marché grâce à des capacités de fabrication pharmaceutique établies et à des systèmes de santé complets qui soutiennent les protocoles de gestion des maladies chroniques. L'environnement réglementaire de la région favorise la concurrence générique tout en maintenant des normes de qualité, créant des dynamiques de marché équilibrées entre innovation et accessibilité financière. Les marchés émergents du Moyen-Orient et d'Afrique, ainsi que d'Amérique du Sud, représentent des opportunités de croissance portées par le développement des infrastructures de soins de santé et l'accès croissant aux médicaments, bien que la pénétration du marché reste limitée par des facteurs économiques et des complexités réglementaires.

Paysage réglementaire
Les produits à base d'ésoméprazole sont réglementés en tant que médicaments sur prescription et en vente libre selon des voies établies telles que les NDA pour les innovateurs et les ANDA pour les génériques, ainsi que des obligations continues d'étiquetage post-approbation et de pharmacovigilance sur les principaux marchés. Aux États-Unis, les directives spécifiques au produit de la FDA pour l'ésoméprazole magnésium couvrent les attentes en matière de bioéquivalence et de qualité pour les formes complexes à libération retardée, et un projet de directive mis à jour publié en mai 2026 renforce les exigences de test et de comparabilité qui façonnent les nouveaux dépôts et les changements de cycle de vie.
En Europe, l'ésoméprazole bénéficie d'une autorisation de longue date, y compris Nexium Control, autorisé de manière centralisée en vente libre et géré dans le cadre des procédures de l'EMA pour les variations et le maintien de l'autorisation de mise sur le marché. L'activité procédurale récente de l'EMA référencée en mars 2026 souligne également des points de contact réglementaires continus pour les marques matures, tandis que l'examen minutieux sur les marchés reste centré sur les impuretés, la stabilité et un étiquetage approprié en vente libre, étant donné les volumes élevés de la catégorie et l'accès étendu à l'autosoin.
Analyse de la chaîne de valeur
La chaîne de valeur de l'ésoméprazole commence par la production de la substance active (généralement l'ésoméprazole magnésium) selon les normes GMP, soutenue par des cadres documentaires tels que les DMF américains, les CEP et les WHO-GMP selon les marchés cibles. La fabrication de la substance active est répartie mondialement, avec des pôles importants d'approvisionnement et de fabrication en Inde et en Chine, ainsi que des écosystèmes de fournisseurs et des places de marché de substances actives répertoriées qui soutiennent les stratégies de multi-approvisionnement ; les acteurs référencés du côté des substances actives incluent Dr. Reddy's Laboratories et Vartika Chemicals & Pharmaceuticals.
La fabrication des formes finies se concentre sur les technologies entériques et à libération retardée (comprimés, capsules et suspensions spécialisées), suivie du contrôle qualité, de la sérialisation ou de l'emballage, et de la distribution réglementée via les pharmacies hospitalières, de détail et en ligne. Les exigences réglementaires influencent la conception des procédés et les tests de libération, la directive spécifique au produit de la FDA pour l'ésoméprazole magnésium mettant l'accent sur la performance in vitro et la stabilité, y compris pour les suspensions à libération retardée et l'administration via sondes d'alimentation. Les attentes de l'EMA en matière de documentation du Module 3 et de validation des procédés relèvent également le niveau d'exigence pour la supervision de la fabrication sous contrat et le contrôle des changements dans les réseaux d'approvisionnement mondiaux.
Paysage concurrentiel
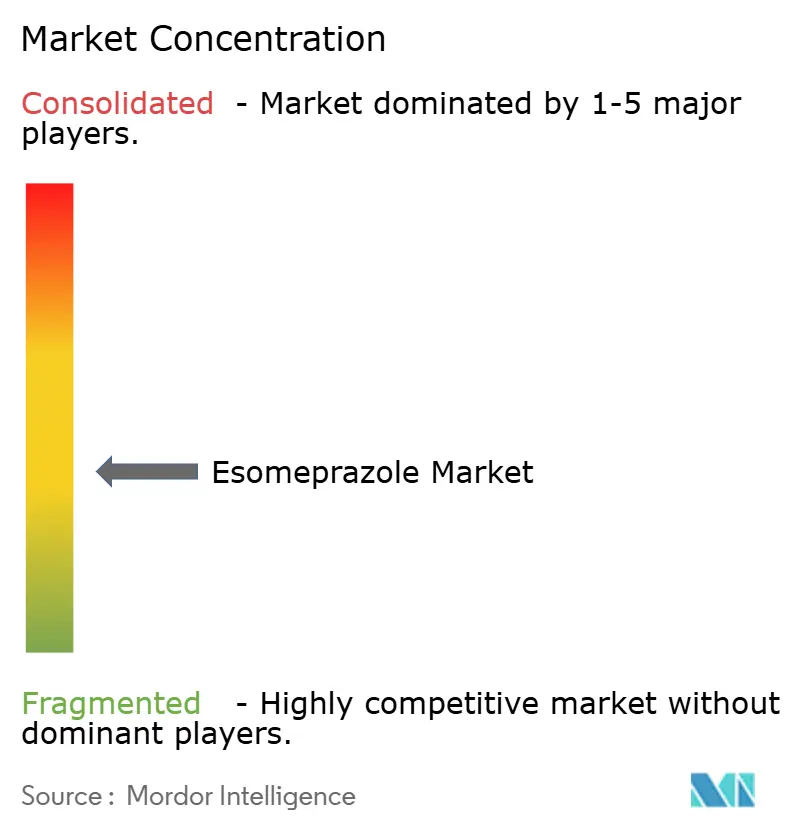
Le marché de l'ésoméprazole présente une concentration modérée. AstraZeneca conserve une forte notoriété de marque grâce à la promotion historique de Nexium, mais sa part est diluée par une forte concurrence générique de Teva, Aurobindo et Sun Pharmaceutical. Les acteurs se font concurrence sur l'efficacité des coûts, la conformité aux Bonnes Pratiques de Fabrication (BPF) et la fiabilité de l'approvisionnement, les appels d'offres hospitaliers favorisant le prix unitaire le plus bas.
L'innovation en matière de formulation est un facteur de différenciation clé. Les versions à libération duale, nano-encapsulées et optimisées pour la pédiatrie suscitent l'intérêt des cliniciens et commandent une prime de prix modeste. Les nouveaux entrants sur le marché doivent également naviguer face à l'avancée des P-CAB ; l'approbation du vonoprazan de Phathom souligne l'évolution des paradigmes de suppression acide vers des agents plus rapides et plus puissants.
Les partenariats stratégiques pour la fabrication localisée et le développement de la marque en vente libre restent au cœur de la défense des parts dans le marché de l'ésoméprazole.
Leaders du secteur de l'ésoméprazole
Teva Pharmaceutical Industries Ltd.
Amneal Pharmaceuticals LLC
Viatris Inc.
DAIICHI SANKYO COMPANY, LIMITED
Sun Pharmaceutical Industries Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La différenciation au sein d'une classe d'IPP mature est de plus en plus liée à la formulation et au positionnement du portefeuille plutôt qu'à la seule substitution de marque à générique. Le projet de directive mis à jour de la FDA pour l'ésoméprazole magnésium en mai 2026 offre une voie concrète permettant aux fabricants de développer ou d'affiner des présentations complexes à libération retardée, y compris des suspensions et des formats compatibles avec les sondes d'alimentation. Cela crée un espace d'opportunité pour les entreprises capables de démontrer des attentes plus strictes en matière de performance in vitro et de stabilité tout en maintenant leur compétitivité tarifaire.
Les stratégies de portefeuille sur les marchés émergents montrent une évolution vers des combinaisons gastro-protectrices et une commercialisation localisée. En juillet 2026, RPG Life Sciences a lancé Naprosyn ES (naproxène plus ésoméprazole) en Inde en partenariat avec Archerchem Healthcare, mettant en évidence la demande pour des combinaisons à dose fixe associant un traitement AINS à une suppression acide afin d'améliorer l'adhésion et la tolérabilité. Parallèlement, les multinationales ajustant leurs portefeuilles matures au niveau national, notamment AstraZeneca ayant interrompu l'approvisionnement de Nexium IV en Corée au premier semestre 2026 en raison de considérations tarifaires et de portefeuille, laissent entrevoir des ouvertures pour des fournisseurs alternatifs dans les circuits hospitaliers où la continuité d'approvisionnement des IPP IV est prioritaire.
Développements récents du secteur
- Juillet 2026 : RPG Life Sciences a lancé Naprosyn ES (naproxène plus ésoméprazole) en Inde en partenariat avec Archerchem Healthcare. La nouvelle option à dose fixe élargit les choix gastro-protecteurs pour les patients utilisant des AINS et soutient un positionnement de marque différencié au-delà de la monothérapie IPP standard.
- Juin 2025 : Le comité consultatif national sur la classification des médicaments a recommandé que les emballages d'ésoméprazole en vente libre au-dessus de 280 mg soient reclassés en Annexe II au Canada. Cette recommandation signale un contrôle renforcé de l'accès en vente libre pour les doses totales plus élevées, ce qui pourrait affecter les configurations d'emballage et les exigences de dispensation en pharmacie.
- Juin 2024 : Glenmark Specialty a obtenu l'autorisation de la FDA pour commercialiser des capsules en vente libre à libération retardée de 20 mg aux États-Unis. Cette approbation a accru l'intensité concurrentielle dans les circuits de vente libre et a soutenu des offres supplémentaires sous marque de distributeur et menées par les détaillants dans un segment à fort volume.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la valeur des ventes de médicaments à base d'ésoméprazole utilisés pour réduire l'acidité gastrique, à travers les principales formes posologiques et contextes de soins, et comptabilisé au niveau du produit dans les principales zones géographiques.
Exclusions de périmètre : Nous excluons les totaux plus larges de la classe des inhibiteurs de la pompe à protons et les médicaments de suppression acide autres que l'ésoméprazole.
Aperçu de la segmentation
- Par forme pharmaceutique
- Comprimés
- Gélules
- Autres
- Par dosage
- 20 mg
- 40 mg
- Autres
- Par application
- Maladie de reflux gastro-œsophagien (MRGO)
- Ulcères gastriques
- Autres
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par une vérification de la manière dont l'ésoméprazole est utilisé cliniquement et des zones où les volumes peuvent être ancrés à des signaux de santé publique. Pour cela, nous nous référons à des sources telles que l'Organisation mondiale de la santé, les étiquettes de médicaments et les mises à jour de sécurité de la FDA américaine, les rapports publics d'évaluation de l'Agence européenne des médicaments, et les portails de statistiques sanitaires nationaux qui rapportent la charge de morbidité gastro-intestinale et les schémas thérapeutiques.
Nous ajoutons ensuite des apports orientés marché provenant de sources telles que les portails de statistiques douanières et commerciales, les revues à comité de lecture sur la prévalence du RGO et de l'ulcère peptique, ainsi que les marchés publics ou appels d'offres où les achats hospitaliers sont visibles. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse réputée sont également examinés pour comprendre l'orientation des prix, l'intensité générique et la continuité de l'approvisionnement. Des abonnements payants sont utilisés de manière sélective pour les données financières des entreprises et le suivi des brevets, afin de vérifier la cohérence du calendrier de cycle de vie. Les sources documentaires listées ici sont illustratives, et de nombreuses autres références publiques sont également utilisées pour la collecte de données, la validation et la clarification des hypothèses.
Entretiens et enquêtes primaires
Les données primaires ont été collectées par des entretiens d'experts et des enquêtes structurées auprès de fabricants, distributeurs, pharmaciens et cliniciens observant les changements de traitement et de posologie dans la pratique quotidienne. Pour une vision globale, nous équilibrons les retours entre l'APAC, l'EMEA et les Amériques, et les utilisons pour combler les lacunes concernant la part des génériques, les fourchettes de prix moyennes et le mix de canaux avant de finaliser le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Direction générale : 16 % | APAC : 48 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 32 % |
| Petits acteurs : 17 % | Managers : 44 % | Amériques : 20 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit principalement à l'aide d'un pool de demande descendant, où les patients traités sont reconstitués à partir des signaux de prévalence du RGO et des ulcères, des taux de diagnostic et de la durée typique de traitement, puis convertis en unités standard et en valeur en utilisant les fourchettes de prix observées dans chaque région. Pour maintenir des totaux réalistes, nous corroborons le résultat par des vérifications ascendantes sélectives, telles que le volume échantillonné par forme posologique multiplié par le prix de vente moyen, et des vérifications des canaux de distribution lorsque la couverture est disponible.
Les principaux paramètres du modèle incluent la répartition entre comprimés, capsules et autres formes, la part de l'ésoméprazole de marque par rapport au générique, le mix de dosages qui affecte le nombre d'unités, la part de dispensation en pharmacie de détail par rapport à l'hôpital, et les schémas régionaux d'érosion des prix après la perte d'exclusivité. Lorsque les données par pays sont limitées, nous comblons les lacunes en utilisant des pays proxy présentant un comportement de remboursement et de prescription similaire, puis nous ajustons selon la population et les indicateurs d'accès.
Pour les prévisions, une analyse de scénarios est utilisée car le comportement en matière de prix et de changement de traitement peut évoluer rapidement lorsque les génériques se développent ou que les règles de remboursement se durcissent. Dans chaque scénario, nous faisons varier les principaux moteurs, notamment la tendance de prévalence, l'adoption du traitement, la pénétration des génériques et l'évolution nette des prix, puis nous alignons la trajectoire de prévision finale sur ce que les répondants primaires jugent réalisable sur la période.
Validation des données et cycle de mise à jour
La validation s'effectue par des vérifications qui comparent le résultat du marché à des signaux indépendants, comme l'orientation de la consommation par canal, la part générique attendue, et la vitesse habituelle de baisse des prix dans les médicaments gastro-intestinaux comparables. Les écarts importants sont signalés, et les hypothèses qui les ont produits sont réexaminées, suivies d'une seconde vérification par un autre analyste avant validation finale.
Si une nouvelle mise à jour d'étiquetage, une perturbation d'approvisionnement ou un changement majeur de politique est signalé, nous recontactons les experts concernés et actualisons les paramètres sensibles afin que le modèle reste à jour. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants peuvent modifier la demande ou les prix. Avant la livraison, une dernière vérification par un analyste est effectuée afin que les clients reçoivent la vision la plus récente.
Dimensionnement du marché de l'ésoméprazole par Mordor Intelligence comparé à d'autres estimations publiées
Les valeurs publiées du marché de l'ésoméprazole peuvent sembler très éloignées même lorsque le récit de croissance semble similaire, car l'ensemble de produits comptabilisés, la sélection de l'année et la logique tarifaire ne sont pas toujours alignés. Des différences apparaissent également lorsqu'une étude se concentre uniquement sur les prescriptions, tandis qu'une autre intègre un ensemble plus large de canaux et de groupes de patients.
Les thérapies combinées et les médicaments de suppression acide connexes sont des ajouts courants dans certaines estimations, mais ceux-ci sont exclus du périmètre de Mordor Intelligence, ce qui constitue une raison pratique pour laquelle les chiffres peuvent diverger. Nous observons également des écarts lorsqu'un modèle applique une tendance tarifaire mondiale unique au lieu de suivre la pénétration générique et l'évolution des prix nets au niveau national, et lorsque la conversion des devises utilise une fenêtre temporelle différente.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,13 milliards USD (2026) | |
| Revue professionnelle A | 2,08 milliards USD (2025) | Utilise 2025 comme année de base et une liste d'inclusion plus large qui mélange explicitement les produits de marque et génériques dans plusieurs canaux et groupes d'âge, ce qui peut anticiper la valeur par rapport à une base tarifaire d'année ultérieure. |
| Éditeur professionnel B | 1,90 milliard USD (2024) | Ancre la valeur sur un historique rétrospectif avec une transparence limitée sur les prix nets et l'érosion générique, ce qui peut sous-estimer la demande plus récente et la croissance unitaire des années suivantes dans les régions à croissance plus rapide. |
Le tableau montre que le choix de l'année et ce qui est comptabilisé en plus de l'ésoméprazole peuvent modifier sensiblement le total, avant même l'application des hypothèses de prévision. En liant la demande à des signaux de patients traités puis en soumettant la valeur à des vérifications de canaux et de prix, l'estimation reste traçable à des paramètres clairs, reproductibles et actualisables.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'ésoméprazole ?
La taille du marché de l'ésoméprazole s'élevait à 2,13 milliards USD en 2026 et devrait atteindre 2,87 milliards USD d'ici 2031.
Quelle région génère le plus de revenus sur le marché de l'ésoméprazole ?
L'Amérique du Nord est en tête avec une part de 40,12 % en 2025, portée par un large diagnostic de la MRGO et une couverture d'assurance étendue.
Pourquoi les gélules connaissent-elles une croissance plus rapide que les comprimés ?
Les gélules intègrent des technologies de libération duale et de nano-administration qui offrent une suppression acide plus prolongée, générant un TCAC de 6,98 % jusqu'en 2031.
Quelle est l'importance de la concurrence des génériques ?
Les génériques se vendent désormais à des prix jusqu'à 80 % inférieurs à ceux des marques historiques, incitant les hôpitaux et les assureurs à privilégier un approvisionnement rentable.
Les préoccupations de sécurité limitent-elles l'utilisation à long terme ?
Les régulateurs conseillent un examen périodique car l'utilisation chronique peut augmenter les risques tels que les problèmes rénaux et les fractures osseuses, bien que les bénéfices thérapeutiques l'emportent souvent sur les risques lorsqu'ils sont gérés de manière appropriée.
Dernière mise à jour de la page le:



