
Taille et Part du Marché du Traitement de la Sclérose Latérale Amyotrophique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.06 Milliards de dollars |
| Taille du Marché (2032) | 1.47 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.88 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
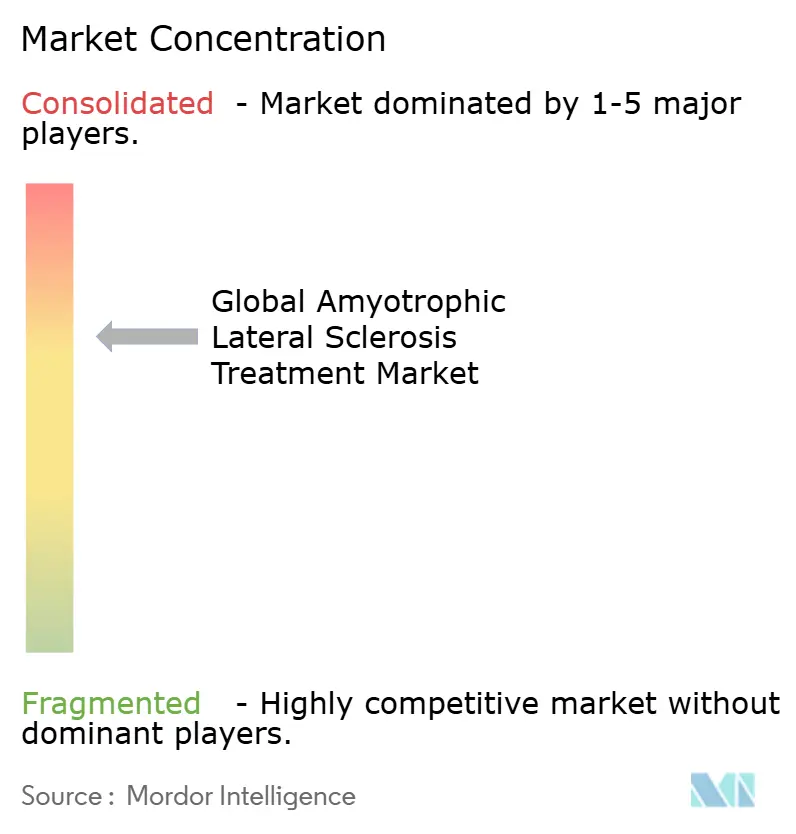
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Traitement de la Sclérose Latérale Amyotrophique par Mordor Intelligence
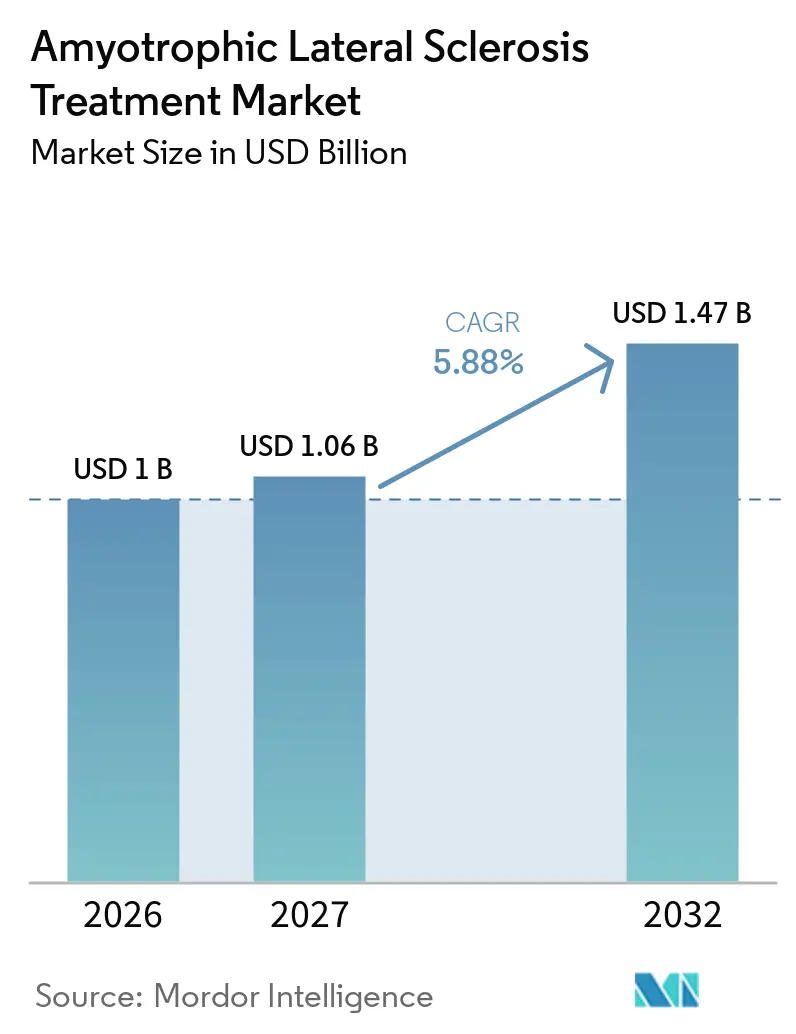
La taille du marché mondial du traitement de la sclérose latérale amyotrophique était évaluée à 1 milliard USD en 2026 et devrait croître de 1,06 milliard USD en 2027 pour atteindre 1,47 milliard USD d'ici 2032, à un CAGR de 5,88 % durant la période de prévision (2027-2032).
La trajectoire de croissance reflète un virage décisif du soulagement symptomatique vers des options modificatrices de la maladie, le premier oligonucléotide antisens (ASO) pour la SLA-SOD1 ayant obtenu l'approbation des États-Unis en 2023, suivi d'une autorisation européenne en 2024. L'élan commercial est renforcé par un pipeline de médicaments orphelins en expansion, des exonérations de frais réglementaires et des dispositions relatives au droit d'essai qui, collectivement, raccourcissent le délai de mise sur le marché et élargissent l'accès des patients. Les investissements en capacité dans la fabrication d'oligonucléotides, associés à des plateformes de vecteurs viraux évolutives, réduisent les coûts de production par dose et améliorent les marges brutes pour les produits à base de gènes. Par ailleurs, les centres multidisciplinaires de SLA continuent de démontrer des bénéfices en termes de survie et de qualité de vie, qui soutiennent une hausse régulière des prescriptions en cliniques spécialisées. Les risques du marché comprennent les insuffisances de capacité pour les biologiques, les prix élevés des thérapies et les signaux de sécurité émergents pour l'édaravone, mais le plaidoyer des patients et les initiatives de repositionnement de médicaments assistées par l'IA maintiennent les flux de capitaux et diversifient le portefeuille thérapeutique.
Points clés du rapport
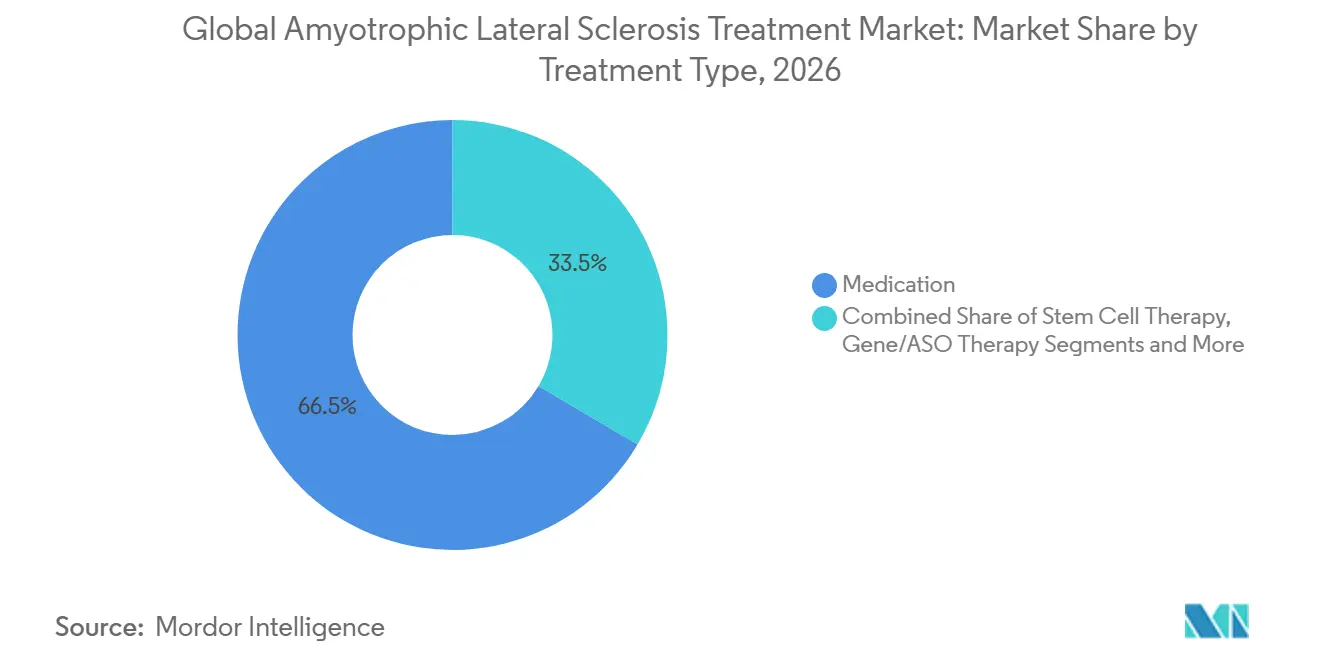
- Par type de traitement, les médicaments ont représenté 66,50 % des revenus de 2026, tandis que la thérapie génique et par ASO devrait se développer à un CAGR de 7,55 % jusqu'en 2032.
- Par classe de médicaments, le riluzole était en tête avec 37,40 % de la part du marché du traitement de la sclérose latérale amyotrophique en 2026 ; les ASO ont affiché le CAGR le plus rapide à 8,45 % jusqu'en 2032.
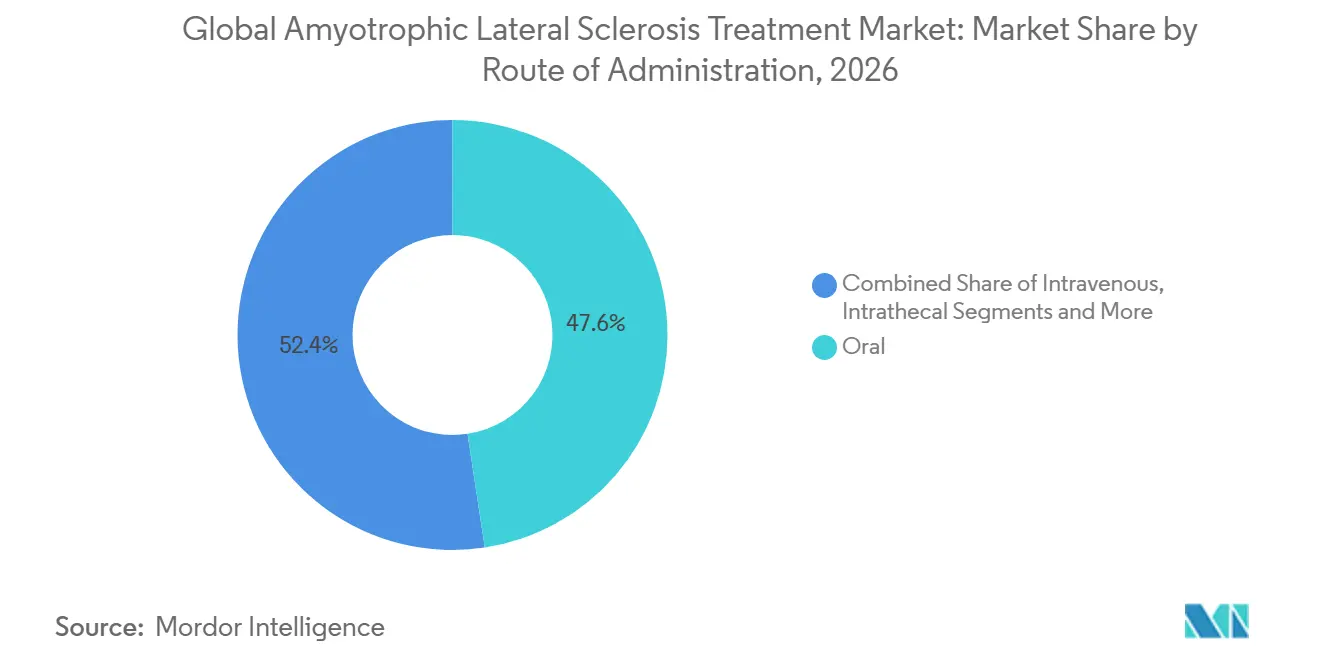
- Par voie d'administration, les produits oraux représentaient 47,60 % de la taille du marché du traitement de la sclérose latérale amyotrophique en 2026 ; l'administration intrathécale progresse à un CAGR de 9,62 %.
- Par utilisateur final, les hôpitaux dominaient avec une part de revenus de 63,60 % en 2026, tandis que les cliniques spécialisées enregistraient le CAGR le plus élevé à 9,28 % jusqu'en 2032.
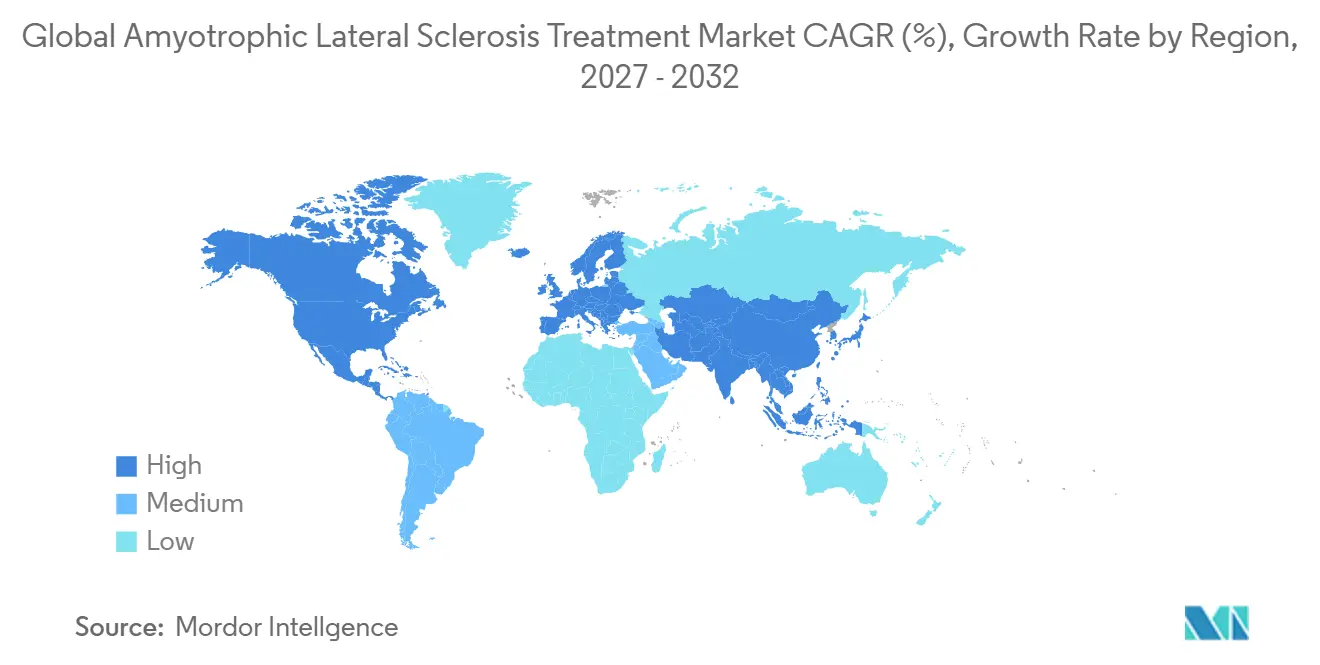
- Par géographie, l'Amérique du Nord a capté 42,05 % des revenus en 2026 ; l'Asie-Pacifique enregistre le CAGR le plus rapide à 10,98 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Incidence et prévalence croissantes de la SLA | +1.20% | Mondial, avec un impact plus élevé dans les populations vieillissantes d'Amérique du Nord et d'Europe | Long terme (≥ 4 ans) |
| Vents réglementaires favorables pour les médicaments orphelins / maladies rares | +0.80% | Amérique du Nord et UE en tête, expansion vers l'APAC | Moyen terme (2-4 ans) |
| Percées dans les thérapies géniques et par oligonucléotides antisens | +0.60% | Mondial, avec adoption précoce dans les marchés développés | Moyen terme (2-4 ans) |
| Repositionnement de médicaments assisté par l'IA accélérant la diversité du pipeline | +0.50% | Amérique du Nord et UE au cœur, expansion mondiale | Long terme (≥ 4 ans) |
| Lois sur le droit d'essai et l'accès élargi stimulant l'adoption précoce | +0.40% | Amérique du Nord en tête, adoption sélective dans l'UE | Court terme (≤ 2 ans) |
| Adoption de biomarqueurs numériques et de surveillance à distance des patients | +0.30% | Mondial, avec une adoption plus rapide dans les marchés numériquement matures | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incidence et prévalence croissantes de la SLA
Les études épidémiologiques enregistrent une incidence croissante de la SLA, notamment dans les populations occidentales vieillissantes, où l'amélioration des outils de neurodiagnostic a réduit le délai de diagnostic de 16 mois à moins de 12 mois.[1]Une détection plus précoce élargit la fenêtre thérapeutique pour les ASO qui montrent la plus grande efficacité chez les porteurs présymptomatiques, stimulant ainsi la demande unitaire et soutenant une tarification premium. Les économies émergentes enregistrent des gains de prévalence parallèles à mesure que les neurologues spécialistes et les tests génétiques deviennent plus accessibles. La poussée démographique se combine avec l'élan de la médecine de précision pour renforcer une croissance soutenue des volumes sur le marché du traitement de la sclérose latérale amyotrophique.
Vents réglementaires favorables pour les médicaments orphelins / maladies rares
L'approbation accélérée du tofersen par la FDA sur la base de critères de biomarqueurs et l'approbation de l'EMA en 2024 dans le cadre d'un statut de circonstances exceptionnelles ont souligné un réalignement transatlantique vers des examens accélérés et adaptatifs aux preuves.[2] Des incitations parallèles telles que les exonérations de frais, les bons de priorité et l'exclusivité prolongée, entre autres, attirent le financement par capital-risque et raccourcissent les délais de développement moyens de 3 à 5 ans. Les agences d'évaluation des technologies de santé sont de plus en plus réceptives aux critères de substitution, facilitant les obstacles au remboursement pour les produits validés dirigés par des biomarqueurs.
Percées dans les thérapies géniques et par oligonucléotides antisens
Des résultats marquants de phase 3 ont montré une réduction de 55 % de la chaîne légère des neurofilaments avec l'ASO ciblant SOD1, confirmant la modification de la maladie guidée par les biomarqueurs. La modularité des plateformes accélère désormais les candidats spécifiques aux mutations pour la SLA-FUS et la SLA-C9orf72, favorisant un pipeline robuste. Les rendements de production des oligonucléotides synthétiques ont augmenté de 40 % depuis 2023, réduisant le coût des marchandises et permettant des lancements géographiques plus larges. L'infrastructure intrathécale créée pour les premiers ASO bénéficie aux futures thérapies géniques dirigées contre d'autres maladies neurodégénératives.
Repositionnement de médicaments assisté par l'IA accélérant la diversité du pipeline
Les moteurs d'apprentissage automatique qui interrogent des ensembles de données multi-omiques et phénotypiques ont mis en évidence des pistes de repositionnement comme le FB1006, qui est passé d'un résultat computationnel à une première administration chez l'homme en 18 mois. L'optimisation computationnelle réduit les dépenses de R&D en phase précoce jusqu'à 70 % et diversifie le pool de candidats pour inclure des schémas de combinaison ciblant l'inflammation, le dysfonctionnement mitochondrial et l'insuffisance synaptique. Il en résulte un pipeline plus résilient qui limite le risque d'attrition d'un seul actif et soutient l'accélération du CAGR à long terme.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts de traitement élevés et remboursement limité | -0.90% | Mondial, avec un impact aigu dans les marchés émergents | Moyen terme (2-4 ans) |
| Efficacité limitée des médicaments modificateurs de la maladie actuels | -0.70% | Mondial, affectant toutes les classes thérapeutiques | Long terme (≥ 4 ans) |
| Goulots d'étranglement de capacité CMC pour les produits biologiques / cellules autologues | -0.50% | Mondial, avec des contraintes sévères dans la fabrication spécialisée | Court terme (≤ 2 ans) |
| Signaux de sécurité émergents pour l'utilisation à long terme de l'édaravone | -0.40% | Mondial, avec une surveillance réglementaire croissante | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de traitement élevés et remboursement limité
Les coûts annuels de thérapie pour les ASO approuvés dépassent 450 000 USD, et les analyses en conditions réelles montrent des dépenses à la charge des patients dépassant 36 000 USD en l'absence de couverture complémentaire.[3] Les payeurs européens appliquent des seuils stricts de rapport coût-efficacité, retardant les lancements d'un à deux cycles de remboursement. Dans les pays à revenu intermédiaire, les prix catalogue dépassent le revenu par habitant, limitant sévèrement l'adoption. Ces lacunes en matière d'accessibilité financière tempèrent la croissance globale des revenus malgré une demande clinique robuste.
Efficacité limitée des médicaments modificateurs de la maladie actuels
Les standards hérités, le riluzole et l'édaravone, n'offrent que des extensions de survie modestes de 2 à 3 mois et des bénéfices fonctionnels qui varient considérablement selon les génotypes. Les récents échecs en phase 3, notamment l'échec du reldesemtiv sur les critères d'évaluation primaires, renforcent la prudence des cliniciens et peuvent freiner l'adoption en première ligne de nouveaux entrants en l'absence de preuves convaincantes. Par conséquent, les prescripteurs privilégient les soins multidisciplinaires et les interventions de soutien à moins qu'une efficacité apparente au niveau du patient ne soit démontrée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de traitement :
la disruption de la thérapie génique s'accélèreLes médicaments ont conservé le leadership des revenus à 66,50 % en 2026, reflétant des habitudes de prescription bien établies et une large disponibilité. Les thérapies géniques et par ASO, cependant, progressent à un CAGR de 7,55 % qui réduira l'écart d'ici 2032. La taille du marché du traitement de la sclérose latérale amyotrophique pour les modalités à base de gènes devrait augmenter à mesure que les comités de formulaires hospitaliers approuvent de plus en plus les protocoles ASO intrathécaux suite à une corrélation cohérente des biomarqueurs avec un ralentissement du déclin clinique. Les goulots d'étranglement de capacité dans la fabrication de cellules autologues persistent, mais les plateformes d'édition génique évitent bon nombre de ces contraintes, accélérant la montée en puissance commerciale.
La thérapie par cellules souches occupe une niche à forte valeur ajoutée ancrée par l'approbation de Neuronata-R en Corée du Sud, tandis que NurOwn de BrainStorm poursuit un protocole spécial auprès de la FDA. Leurs progrès renforcent un investissement soutenu même si les limitations d'échelle de fabrication plafonnent les volumes à court terme. Les médicaments oraux restent le pilier du contrôle des symptômes, mais l'attention des payeurs se déplace vers des thérapies à haute valeur qui modifient de manière démontrable la trajectoire de la maladie, accentuant la dynamique concurrentielle dans toutes les catégories.

Par classe de médicaments :
les ASO défient la domination du riluzoleLa part de 37,40 % du riluzole bénéficie de la pénétration des génériques et de la familiarité favorable des neurologues, mais les ASO croissent de 8,45 % annuellement jusqu'en 2032 à mesure que les tests génétiques deviennent courants au moment du diagnostic. La part du marché du traitement de la sclérose latérale amyotrophique pour le riluzole devrait s'éroder une fois que des ASO supplémentaires spécifiques aux mutations passeront du pipeline au chevet du patient. L'édaravone conserve une part intraveineuse mais fait face à une surveillance de sécurité concernant les événements hépatiques à long terme, incitant certains payeurs à restreindre la durée de la thérapie. Les produits combinés intégrant la neuroprotection et l'action anti-inflammatoire progressent dans des essais en phase avancée, signalant un marché futur composé de schémas thérapeutiques multimodaux plutôt que de thérapies à agent unique.
Par voie d'administration :
l'adoption intrathécale s'accélèreLes thérapies orales représentaient 47,60 % des revenus de 2026, portées par la commodité et les codes de remboursement établis. L'administration intrathécale est la voie à la croissance la plus rapide avec un CAGR de 9,62 %, soutenue par les investissements hospitaliers dans les salles de fluoroscopie et les infirmières spécialisées formées. La taille du marché du traitement de la sclérose latérale amyotrophique allouée aux produits intrathécaux augmentera notablement à mesure que les ASO de nouvelle génération et les vecteurs géniques nécessiteront un accès direct au liquide céphalorachidien pour une biodisponibilité optimale. L'administration intraveineuse maintient une part significative via les perfusions d'édaravone, tandis que les options sous-cutanées sont en développement précoce pour équilibrer l'efficacité avec la praticité en ambulatoire.
Par utilisateur final :
les cliniques spécialisées favorisent les soins multidisciplinairesLes hôpitaux contrôlaient 63,60 % des ventes en 2026 car les exigences complexes de dosage et de surveillance s'alignent avec les environnements hospitaliers. Néanmoins, les cliniques spécialisées en SLA se développent de 6,28 % annuellement, en raison de preuves que les soins d'équipe coordonnés prolongent la survie de près de 300 jours et réduisent de moitié les hospitalisations. À mesure que les payeurs s'orientent vers des contrats basés sur la valeur, les centres multidisciplinaires gagnent en influence dans la négociation de l'inclusion formulaire des ASO à coût élevé. L'adoption des soins à domicile progresse grâce aux plateformes de télé-neurologie, mais les techniques d'administration invasives maintiennent les prescriptions à plus haute valeur ancrées dans les sites spécialisés.
Par canal de distribution :
la santé numérique stimule la dispensation en ligneLes pharmacies hospitalières supervisaient 56,90 % de la part de marché en 2026, mais les canaux en ligne se développent à un CAGR de 9,06 % à mesure que les patients chroniques recherchent la livraison à domicile et les renouvellements synchronisés. Les pharmacies numériques spécialisées intègrent la téléconsultation, le soutien à la pré-autorisation et l'analyse de l'observance, répondant aux exigences des payeurs pour une supervision étroite des biologiques coûteux. Les chaînes de vente au détail restent pertinentes pour les renouvellements de riluzole générique mais voient leur part diminuer à mesure que la complexité thérapeutique augmente.
Analyse géographique
Marché nord-américain du traitement de la sclérose latérale amyotrophique
L'Amérique du Nord détenait 42,05 % des revenus mondiaux en 2026, portée par l'éligibilité immédiate à Medicare pour les patients atteints de SLA et les premières approbations de la FDA qui accordent un accès prioritaire aux traitements innovants. Des législations telles que le programme ACT for ALS financent une infrastructure élargie d'essais cliniques, et les dispositions relatives au droit d'essai accélèrent l'adoption à usage compassionnel. Malgré une couverture d'assurance complète, les plafonds de couverture et les politiques supplémentaires variables selon les États exposent des disparités liées au revenu dans l'accès aux thérapies, en particulier pour les ASO dont le prix dépasse 400 000 USD.
Marché européen du traitement de la sclérose latérale amyotrophique
L'Europe suit avec des réseaux de remboursement matures et la voie d'autorisation coordonnée de l'EMA, qui a approuvé le premier oligonucléotide antisens en 2024. Bien que l'autorisation de mise sur le marché à l'échelle de l'UE soit centralisée, les évaluations des technologies de santé propres à chaque pays entraînent des délais de lancement échelonnés de 6 à 12 mois. Le cadre AMNOG en Allemagne et les évaluations du NICE au Royaume-Uni imposent souvent des accords précoces prix-volume qui influencent les prévisions commerciales. Des consortiums de recherche ancrés en Allemagne, en France et au Royaume-Uni soutiennent un écosystème robuste d'essais cliniques qui attire des promoteurs étrangers.
Marché Asie-Pacifique du traitement de la sclérose latérale amyotrophique
L'Asie-Pacifique affiche le CAGR le plus élevé à 10,98 % jusqu'en 2032, car un besoin non satisfait important croise une expansion rapide des centres de neurologie. Le Japon mène l'adoption commerciale, tirant parti de la familiarité préalable avec l'édaravone et du financement gouvernemental pour la R&D sur la neurodégénérescence. L'avance réglementaire de la Corée du Sud sur la thérapie par cellules souches positionne le pays comme exportateur de fabrication pour la demande régionale. L'opportunité de volume en Chine est vaste, mais l'hétérogénéité du remboursement provincial et les longues négociations sur les prix des médicaments retardent la pleine monétisation. L'Australie, Singapour et l'Inde sont des nœuds émergents dans les réseaux d'essais multinationaux, offrant une échelle d'enrôlement et des efficiences de coûts.
Paysage réglementaire
La supervision réglementaire des thérapies contre la SLA est façonnée par des cadres relatifs aux maladies rares et par une volonté accrue de soutenir le développement lié aux biomarqueurs. Aux États-Unis, cette évolution se traduit par l'approbation accélérée du tofersen (Qalsody) en 2023, suivie de l'autorisation de mise sur le marché européenne accordée à Biogen Netherlands B.V. le 29 mai 2024 dans des circonstances exceptionnelles pour la SLA à mutation SOD1. Les promoteurs alignent souvent leurs plans pivots sur les directives de la FDA à l'intention de l'industrie concernant le développement de médicaments pour la SLA (dernière mise à jour en 2019), qui continuent de façonner la sélection des critères d'évaluation, la conception des essais et les attentes en matière de surveillance de la sécurité.
En Europe, la directive de l'EMA sur les essais cliniques pour les médicaments destinés à la SLA (dernière mise à jour en 2015) est entrée dans un processus formel de révision lorsque le CHMP a adopté un document conceptuel le 16 mars 2026 pour mettre à jour la directive et refléter les méthodologies et approches de preuves actuelles. La région continue également d'appliquer des seuils stricts de bénéfice-risque et de preuves, comme l'illustre la confirmation par l'EMA de sa recommandation de refus d'autorisation de mise sur le marché pour le masitinib (AB Science) le 27 juin 2024.
Analyse de la chaîne de valeur
La chaîne de valeur du traitement de la SLA s'étend de la découverte et de la recherche translationnelle au développement clinique, à la fabrication spécialisée et à la distribution à forte intensité de contact via les hôpitaux, les centres spécialisés en SLA et les pharmacies spécialisées. En amont, les programmes de médecine de précision dépendent des tests génétiques et de l'analyse des biomarqueurs (par exemple, la chaîne légère du neurofilament) pour stratifier les patients et faciliter des interactions réglementaires accélérées. Les essais en plateforme et les programmes d'accès élargi alimentent également le développement tardif en données du monde réel, notamment le programme d'accès élargi autorisé par la FDA pour Spinogenix SPG302 (mai 2025).
La capacité de fabrication et de remplissage-finition pour les modalités complexes constitue un point de tension clé, ce qui stimule les accords de licence et les partenariats CDMO dans les oligonucléotides et les thérapies cellulaires. On peut citer l'accord de licence exclusif mondial d'Otsuka Pharmaceuticals avec Ionis Pharmaceuticals (novembre 2024) couvrant la fabrication et la commercialisation de l'ulefnersen (ION363) pour la SLA-FUS, la montée en échelle de la fabrication commerciale de NeuroSense Therapeutics pour le PrimeC (mai 2025) et son partenariat ultérieur avec Recipharm (septembre 2025) pour soutenir le travail de formulation et la fabrication de lots commerciaux, ainsi que la planification de la collaboration en matière de transfert de technologie et de fabrication de BrainStorm Cell Therapeutics avec Minaris Advanced Therapies pour NurOwn à Allendale, New Jersey (mai 2025). En aval, l'accès est façonné par les capacités d'administration en clinique spécialisée, l'autorisation préalable des payeurs et la logistique conforme à la chaîne du froid et aux substances contrôlées, le cas échéant.
Paysage concurrentiel
La concentration du marché est modérée, les cinq premières entreprises contrôlant environ 45 % des ventes de 2026. Biogen et Ionis Pharmaceuticals co-dirigent le domaine des ASO grâce à des données cliniques validées et des plateformes chimiques propriétaires. Mitsubishi Tanabe sécurise la part intraveineuse via l'édaravone, tandis qu'Eisai maintient une position nationale au Japon avec le riluzole oral et des actifs de pipeline complémentaires. Les alliances stratégiques dominent la stratégie de croissance : l'acquisition par Eli Lilly du programme UNC13A de QurAlis pour 45 millions USD en 2024 illustre l'approvisionnement par les grandes entreprises pharmaceutiques d'actifs à risque réduit.
L'adoption technologique se concentre sur les diagnostics compagnons et la surveillance à distance. Les entreprises de dispositifs fournissant des systèmes d'administration intrathécale ont conclu des accords de licence croisée avec des développeurs de thérapies géniques, créant des offres de soins verticalement intégrées qui rationalisent les décisions d'achat hospitalières. Les startups pilotées par l'IA exploitent des plateformes de découverte basées sur le cloud pour identifier des petites molécules multicibles, abaissant les barrières à l'entrée et favorisant un pipeline de challengers dont les structures de coûts sous-cotent les acteurs historiques.
La capacité de fabrication reste un facteur de différenciation concurrentielle. Les entreprises disposant de lignes d'oligonucléotides internes répondent aux exigences d'échelle plus rapidement que celles qui dépendent de partenaires sous contrat, préservant les calendriers de lancement. À l'inverse, les développeurs de thérapies cellulaires autologues doivent sécuriser une capacité supplémentaire de vecteurs viraux ou risquer des perturbations d'approvisionnement qui entravent le déploiement commercial. En réponse, plusieurs acteurs établis ont annoncé des plans d'investissement pour 2025-2026 pour des suites de bonnes pratiques de fabrication actuelles qui doubleront approximativement la production mondiale d'ASO.
Leaders du Secteur du Traitement de la Sclérose Latérale Amyotrophique
-
Mitsubishi Tanabe Pharma Corporation
-
CORESTEM, Inc
-
BrainStorm Cell Limited
-
Amylyx Pharmaceuticals Inc.
-
Biogen
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Traitement de la Sclérose Latérale Amyotrophique Entreprises couvertes dans ce rapport
- Mitsubishi Tanabe Pharma
- Amylyx Pharmaceuticals
- Sun Pharmaceuticals Industries
- Biogen
- Ionis Pharmaceuticals
- BrainStorm Cell Therapeutics Inc.
- CORESTEM Inc.
- AB Science SA
- Boehringer Ingelheim
- Annexon Biosciences Inc.
- CRISPR Therapeutics AG
- Biohaven Ltd.
- Cytokinetics
- QurAlis Corporation
- MediciNova Inc.
- Takeda Pharmaceuticals
- Neuvivo Inc.
- Acorda Therapeutics
- Cyclerion Therapeutics Inc.
- ALS Biopharma LLC
Lire l’analyse des entreprises de traitement de la sclérose latérale amyotrophique
Opportunités de marché et perspectives d'avenir
Les espaces inexploités dans le traitement de la SLA restent concentrés sur des options évolutives pour la population plus large atteinte de SLA sporadique, ainsi que sur une pénétration plus profonde de la médecine de précision pour des sous-types génétiques définis. Les résultats cliniques soutenant des programmes multi-cibles et liés aux biomarqueurs élargissent l'éventail des mécanismes au-delà de la neuroprotection traditionnelle : NeuroSense Therapeutics a rapporté les résultats de la Phase 2b PARADIGM pour le PrimeC avec une activité biologique liée à TDP-43 et des résultats cliniques (mis en avant publiquement en mars 2026 et juin 2026), ce qui ouvre une voie vers des régimes non spécifiques à une mutation pouvant s'intégrer aux flux de travail établis en neurologie.
Les thérapies à base d'acides nucléiques de nouvelle génération élargissent également le champ concurrentiel dans la SLA-SOD1 au-delà des ASO, créant de la place pour de nouveaux entrants dans la livraison, la fabrication et les diagnostics compagnons. En juillet 2026, Nature Medicine a publié des données de Phase 1 pour le RAG-17 de Ractigen Therapeutics (siARN intrathécal pour la SLA-SOD1) montrant des réductions substantielles du SOD1 dans le LCR ainsi que des réductions du NfL plasmatique, renforçant la valeur pratique des stratégies de développement basées sur les biomarqueurs et des infrastructures spécialisées d'administration intrathécale. Les avancées parallèles en ingénierie vectorielle rapportées en 2026 (par exemple, les approches à microARN AAV9 dans des modèles précliniques) soulignent la demande de capacité en vecteurs viraux, d'analytique et de surveillance de la sécurité à long terme, tandis que des programmes tels que le HEALEY ALS Platform Trial (avec l'achèvement du recrutement pour le régime I du NUZ-001 rapporté en juillet 2026) continuent de normaliser les voies de développement adaptatives et multibras qui compriment le temps et le coût par actif pour les promoteurs.
Développements industriels récents dans Marché du Traitement de la Sclérose Latérale Amyotrophique
- Mai 2026 : BrainStorm Cell Therapeutics a fourni une mise à jour d'entreprise décrivant les préparatifs pour l'étude de Phase 3b ENDURANCE (NCT06973629) du NurOwn dans la SLA, y compris les progrès vers l'activation des sites. Cette mise à jour signale un investissement continu dans la préparation opérationnelle, un facteur clé de conditionnement pour les programmes de médecine régénérative à forte intensité de contact qui dépendent d'une fabrication et d'une gestion des sites cohérentes.
- Décembre 2025 : CorestemChemon a rapporté des progrès vers la commercialisation du Neuronata-R en Corée du Sud et a mis en avant une stratégie de sous-groupe de progresseurs lents cliniquement défini, ainsi que des plans pour un engagement réglementaire américain plus approfondi via sa présence aux États-Unis en Caroline du Nord. Cette démarche aligne le développement des cellules souches sur les préférences des régulateurs et des payeurs pour une identification plus claire des répondeurs et renforce les capacités de commercialisation transfrontalières.
- Novembre 2024 : Otsuka Pharmaceutical a conclu un accord de licence exclusif mondial avec Ionis Pharmaceuticals pour l'ulefnersen (ION363) destiné à la SLA-FUS, couvrant la fabrication et la commercialisation. Cette structure élargit la voie vers l'approvisionnement mondial et l'exécution du lancement pour un programme d'oligonucléotides spécifique à une mutation, tout en transférant les responsabilités de mise à l'échelle et de commercialisation vers une organisation commerciale plus grande.
Marché du Traitement de la Sclérose Latérale Amyotrophique Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché couvre les revenus générés par les thérapies utilisées pour gérer la sclérose latérale amyotrophique, y compris les soins médicamenteux et autres interventions cliniques utilisées pour le contrôle des symptômes et la gestion de la maladie dans les principales régions.
Exclusions du périmètre : Les troubles neuromusculaires adjacents et les indications neurodégénératives non liées à la SLA sont exclus même si les mêmes produits sont prescrits hors indication.
Aperçu de la Segmentation
- Par type de traitement
- Médicaments
- Thérapie par cellules souches
- Thérapie génique / ASO
- Autres
- Par classe de médicaments
- Riluzole
- Édaravone
- Oligonucléotides antisens
- Combinaison / Multicible
- Modificateurs symptomatiques
- Par voie d'administration
- Oral
- Intraveineux
- Intrathécal
- Sous-cutané
- Par utilisateur final
- Hôpitaux
- Cliniques spécialisées / Centres SLA
- Environnements de soins à domicile
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a commencé par l'établissement d'un cadre clair sur la maladie et le traitement, puis par la cartographie du parcours des patients du diagnostic aux soins traités. Nous nous sommes appuyés sur des sources publiques non payantes telles que les statistiques sanitaires de l'OMS, les données sanitaires des CDC, la littérature évaluée par les pairs indexée par le NIH et PubMed, les étiquettes de médicaments de la FDA et l'historique des approbations, ainsi que les indicateurs des systèmes de santé de l'OCDE pour ancrer les fourchettes de prévalence et les schémas des environnements de soins.
Ensuite, nous avons recueilli des signaux de tarification et d'accès à partir de sources telles que les barèmes nationaux de remboursement disponibles, les divulgations gouvernementales des prix des médicaments et les communications réglementaires de sécurité, et nous avons vérifié les récits d'adoption en utilisant les dépôts d'entreprises, les présentations aux investisseurs, les sites web des associations et la presse de confiance. En parallèle, des abonnements payants pour les données financières et le renseignement des entreprises, ainsi qu'une large base de données de brevets, ont été utilisés pour confirmer le positionnement des produits et le calendrier des événements de pipeline susceptibles de modifier la demande. Les sources répertoriées ici sont illustratives et non exhaustives, car d'autres documents publics ont également été utilisés pour la collecte de données, la vérification croisée et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens primaires visaient à valider ce qui stimule le volume traité et comment le choix thérapeutique évolue selon le stade de la maladie et l'environnement de soins. Nous avons échangé avec des neurologues, des parties prenantes des pharmacies hospitalières et spécialisées, des experts en remboursement et des participants du secteur en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques pour confirmer les hypothèses sur l'adoption, l'abandon et le séquençage thérapeutique typique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux : 14 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 32 % | Europe, Moyen-Orient et Afrique : 33 % |
| Acteurs plus petits : 14 % | Responsables : 54 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le modèle de dimensionnement part d'un bassin de demande descendant construit à partir de la prévalence diagnostiquée de la SLA, de la part traitée et des taux d'utilisation des thérapies par environnement de soins. Nous traduisons ensuite les volumes de traitement en valeur en utilisant le coût annualisé typique de la thérapie et la répartition par type de traitement. Pour maintenir des totaux réalistes, nous corroborons avec des vérifications ascendantes sélectives, telles que des points de prix au niveau national échantillonnés multipliés par les volumes traités estimés, et des discussions sur les canaux concernant la répartition des prescriptions dans les environnements hospitaliers et spécialisés.
Les entrées du modèle comprennent les tendances de prévalence diagnostiquée, la pénétration du traitement par stade, le comportement de changement et d'abandon, la répartition de la gestion hospitalière par rapport aux soins à domicile, et le mouvement de prix attendu après les changements d'étiquette ou de remboursement. Lorsque certains pays ne divulguent pas les détails complets de tarification ou d'accès, nous comblons les lacunes en utilisant des marchés proxy avec des structures de remboursement similaires, puis nous confirmons avec des données primaires et des plages de sensibilité.
Pour les prévisions, une analyse de scénarios a été utilisée afin que le calendrier du pipeline, les décisions d'accès et les changements de répartition thérapeutique puissent être reflétés sans surajustement des séries historiques limitées. Le scénario de base s'aligne sur la vision d'expert la plus commune concernant la vitesse d'adoption et la persistance, et nous effectuons des tests de résistance en utilisant des cas d'accès plus lent et d'adoption plus rapide.
Validation des Données et Cycle de Mise à Jour
Les résultats sont vérifiés par rapport à des signaux indépendants, notamment les fourchettes épidémiologiques, les directives de traitement publiées et les jalons d'accès observés, avant que les chiffres finaux ne soient validés. Lorsqu'une valeur aberrante apparaît, nous revisitons les hypothèses, revérifions les conversions de prix et effectuons des appels de suivi auprès des sources primaires pour le pays ou la classe thérapeutique spécifique qui a créé l'écart.
Une révision interne en plusieurs étapes est effectuée afin que la logique, les données d'entrée et les calculs restent cohérents des totaux nationaux aux agrégations régionales. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires ajoutées lorsque des événements importants surviennent, tels que des approbations majeures, des retraits ou des changements de remboursement. Avant la livraison, une dernière vérification par un analyste est effectuée afin que les clients reçoivent la vue mise à jour la plus récente.
Taille du Marché du Traitement de la Sclérose Latérale Amyotrophique de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs publiées pour le traitement de la SLA peuvent sembler très différentes car le nombre sous-jacent de patients traités et le panier thérapeutique ne sont pas toujours définis de la même manière. Des différences apparaissent également lorsque les entreprises utilisent des années de base différentes, des calendriers de change différents et des hypothèses différentes sur la rapidité d'adoption des nouvelles thérapies.
Les dispositifs de soins respiratoires de soutien et les services de ventilation à long terme se situent en dehors du périmètre de Mordor Intelligence, ce qui maintient le dimensionnement axé sur les revenus des thérapies de la SLA plutôt que sur les dépenses plus larges de gestion de la maladie.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,95 milliard USD (2025) | |
| Revue Professionnelle A | 0,79 milliard USD (2024) | Utilise une année de base antérieure et une part de patients traités conservatrice, et semble maintenir les niveaux de prix plus stables sans refléter pleinement les mises à niveau du mix thérapeutique dans les canaux spécialisés. |
| Éditeur Sectoriel B | 0,73 milliard USD (2025) | Maintient le panier thérapeutique plus étroit en mettant l'accent sur les ventes de médicaments historiques et une couverture géographique limitée, ce qui peut sous-estimer la nouvelle adoption et l'expansion du remboursement en dehors des marchés principaux. |
L'écart dans le tableau s'explique principalement par ce qui est comptabilisé comme revenu de traitement, comment la part traitée est construite à partir de la prévalence, et comment la tarification est convertie et mise à jour. En rattachant les totaux aux cohortes diagnostiquées et traitées, puis en revérifiant les changements de mix lors de l'actualisation annuelle, le résultat reste transparent et reproductible d'une année à l'autre.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché mondial du traitement de la sclérose latérale amyotrophique ?
La taille du marché mondial du traitement de la sclérose latérale amyotrophique devrait atteindre 1,00 milliard USD en 2026 et croître à un CAGR de 5,88 % pour atteindre 1,47 milliard USD d'ici 2032.
Quelle est la taille actuelle du marché mondial du traitement de la sclérose latérale amyotrophique ?
En 2027, la taille du marché mondial du traitement de la sclérose latérale amyotrophique devrait atteindre 1,06 milliard USD.
Quels sont les acteurs clés du marché mondial du traitement de la sclérose latérale amyotrophique ?
Mitsubishi Tanabe Pharma Corporation, CORESTEM, Inc, BrainStorm Cell Limited, Amylyx Pharmaceuticals Inc. et Biogen sont les principales entreprises opérant sur le marché mondial du traitement de la sclérose latérale amyotrophique.
Quelle est la région à la croissance la plus rapide sur le marché mondial du traitement de la sclérose latérale amyotrophique ?
L'Asie-Pacifique devrait enregistrer le CAGR le plus élevé sur la période de prévision (2027-2032).
Quelle région détient la plus grande part du marché mondial du traitement de la sclérose latérale amyotrophique ?
En 2026, l'Amérique du Nord représente la plus grande part de marché dans le marché mondial du traitement de la sclérose latérale amyotrophique.
Quelles années couvre ce marché mondial du traitement de la sclérose latérale amyotrophique, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché mondial du traitement de la sclérose latérale amyotrophique était estimée à 0,95 milliard USD. Le rapport couvre la taille historique du marché mondial du traitement de la sclérose latérale amyotrophique pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché mondial du traitement de la sclérose latérale amyotrophique pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.