
Taille et part du marché des thérapeutiques du système nerveux central
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
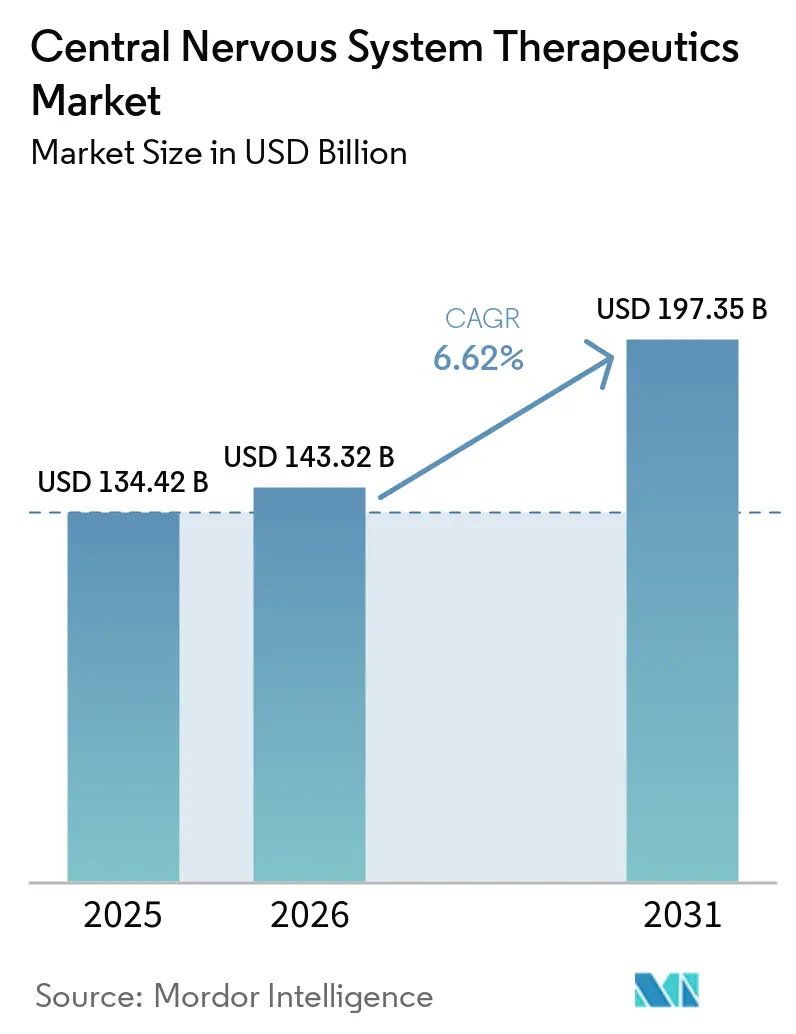
| Taille du Marché (2026) | 143.32 Milliards de dollars |
| Taille du Marché (2031) | 197.35 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.62 % |
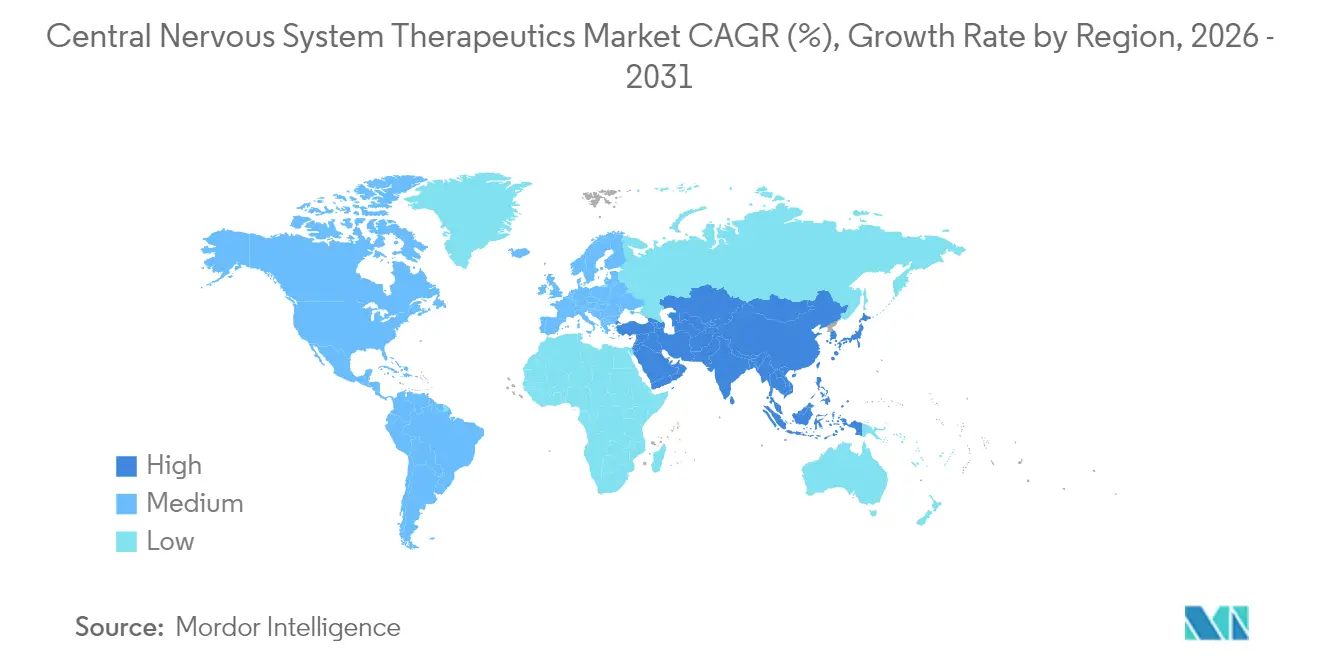
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des thérapeutiques du système nerveux central par Mordor Intelligence
La taille du marché des thérapeutiques du système nerveux central en 2026 est estimée à 143,32 milliards USD, en hausse par rapport à la valeur de 2025 de 134,42 milliards USD, avec des projections pour 2031 indiquant 197,35 milliards USD, croissant à un TCAC de 6,62 % sur la période 2026-2031. Des approbations décisives telles que KarXT pour la schizophrénie et le donanémab pour la maladie d'Alzheimer marquent un virage déterminant du contrôle symptomatique vers une médecine de précision ciblant la neurobiologie causale. L'intensification du soutien des payeurs aux schémas thérapeutiques modificateurs de la maladie, l'essor du diagnostic guidé par biomarqueurs et la conception d'essais assistée par IA renforcent collectivement la trajectoire d'expansion. La dynamique concurrentielle est amplifiée par des acquisitions à haute valeur qui sécurisent des actifs différenciés, même si l'érosion générique comprime les marges des franchises matures. Le paysage qui en résulte récompense les entreprises capables d'allier des preuves cliniques solides à des propositions de valeur dans le monde réel.
Principaux enseignements du rapport
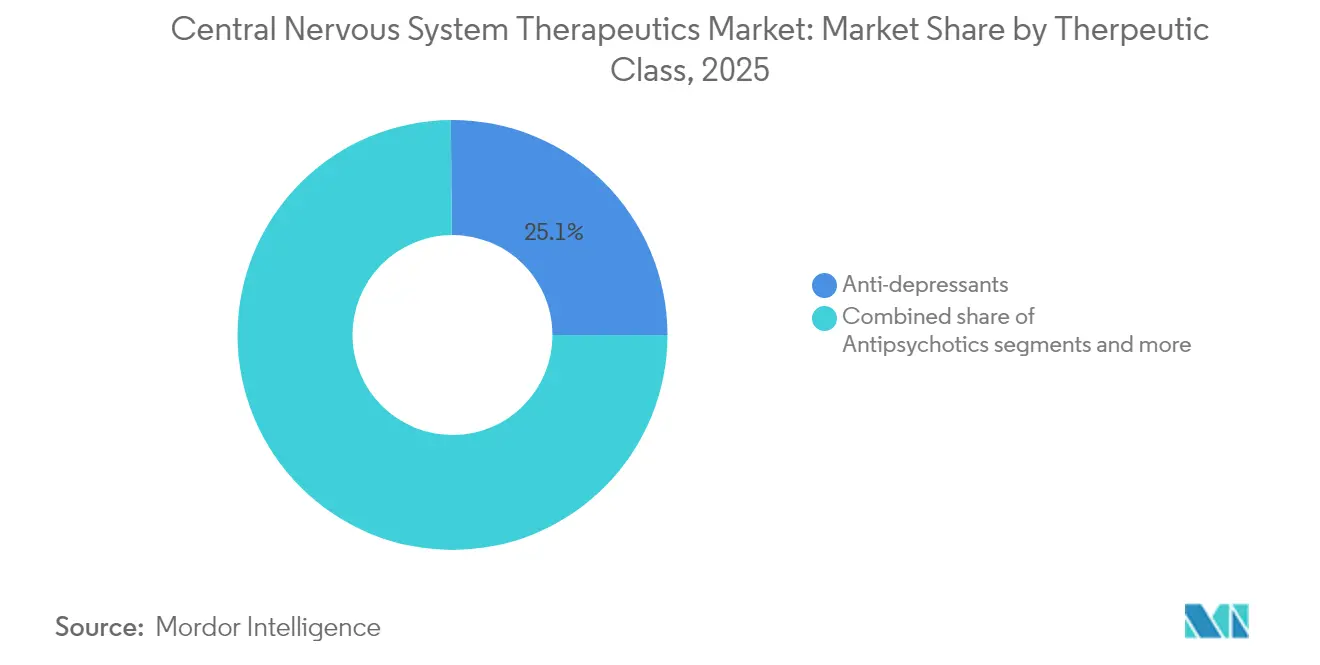
- Par classe thérapeutique, les antidépresseurs ont dominé avec une part de revenus de 25,12 % en 2025 ; les thérapies modificatrices de la maladie devraient croître à un TCAC de 6,83 % jusqu'en 2031.
- Par maladie, la dépression a représenté 27,55 % de la part de marché des thérapeutiques du système nerveux central en 2025, tandis que la maladie d'Alzheimer devrait progresser à un TCAC de 7,05 % jusqu'en 2031.
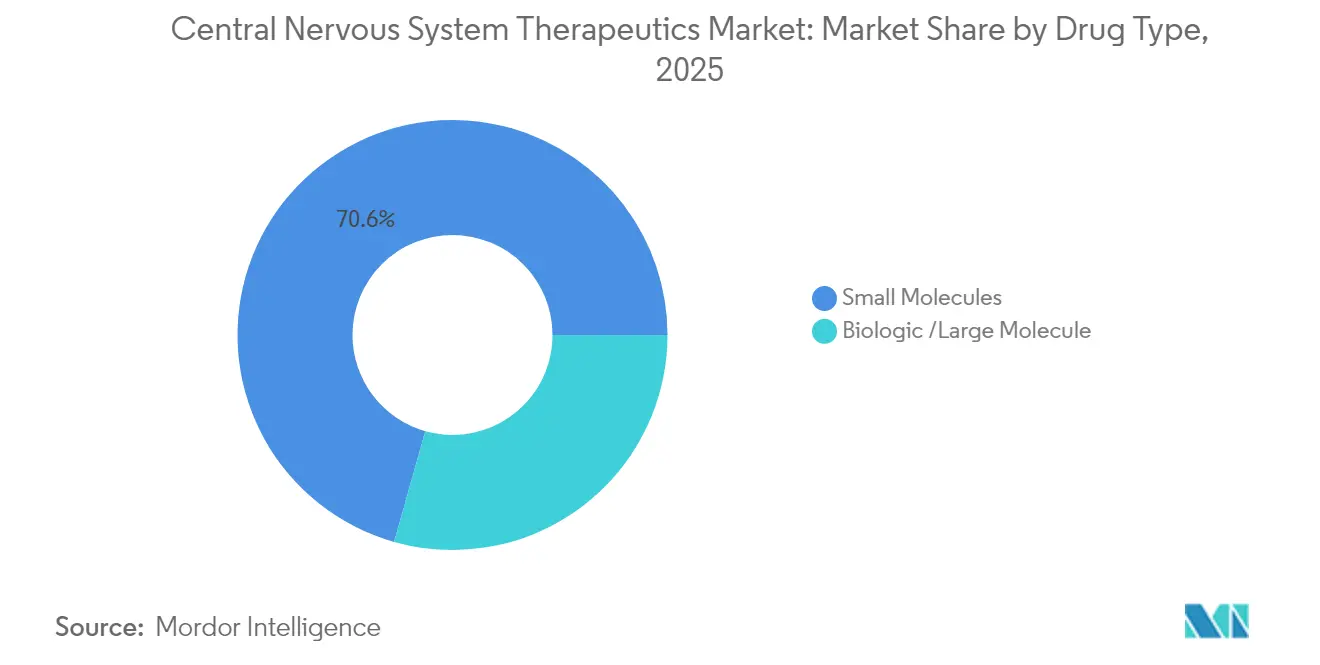
- Par type de médicament, les petites molécules ont dominé avec 70,62 % de la taille du marché des thérapeutiques du système nerveux central en 2025 ; les biologiques devraient progresser à un TCAC de 7,52 % durant la période 2026-2031.
- Par voie d'administration, les formulations orales ont représenté 82,11 % de la taille du marché des thérapeutiques du système nerveux central en 2025 et les voies alternatives progressent à un TCAC de 7,28 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a conservé 45,01 % de la part de marché des thérapeutiques du système nerveux central en 2025, tandis que l'Asie-Pacifique se développe à un TCAC de 7,78 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Vieillissement de la population et prévalence croissante des troubles du système nerveux central | +1.0% | Mondial, avec concentration en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Pénétration générique croissante après perte d'exclusivité | +0.8% | Mondial, mené par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Remboursement favorable pour les médicaments du système nerveux central innovants | +0.7% | Amérique du Nord et UE, en expansion vers l'APAC | Moyen terme (2-4 ans) |
| Amélioration de la neuroimagerie et du diagnostic basé sur les biomarqueurs | +0.5% | Amérique du Nord et UE en noyau, diffusion vers l'APAC | Long terme (≥ 4 ans) |
| Succès cliniques des thérapies assistées par les psychédéliques | +0.5% | Cadres réglementaires de l'Amérique du Nord et de l'UE | Court terme (≤ 2 ans) |
| Financement en capital-risque dans les jumeaux numériques axés sur le système nerveux central | +0.4% | Mondial, concentré en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement de la population et prévalence croissante des troubles du système nerveux central
Les troubles neurologiques ont affecté 3,4 milliards de personnes en 2024, ce qui en fait la principale source mondiale d'années de vie ajustées sur l'incapacité. L'incidence s'accélère après l'âge de 65 ans, générant une demande soutenue pour le marché des thérapeutiques du système nerveux central. Les coûts annuels de prise en charge du déclin cognitif ont atteint 1 100 milliards USD dans les économies développées, incitant les payeurs à soutenir des interventions qui retardent l'institutionnalisation. Le diagnostic précoce associé aux médicaments modificateurs de la maladie est donc perçu comme fiscalement prudent par les assureurs. Le vieillissement démographique étant irréversible sur l'horizon de prévision, ce vecteur de demande demeure le catalyseur de croissance le plus durable du marché des thérapeutiques du système nerveux central.
Pénétration générique croissante après perte d'exclusivité
Les génériques de Lyrica ont capturé 85 % du volume des prescriptions dans les 18 mois suivant la perte d'exclusivité aux États-Unis, illustrant la rapidité avec laquelle l'érosion des prix frappe les blockbusters du système nerveux central. Des options moins coûteuses élargissent l'accès des patients dans les économies émergentes, augmentant les populations traitées et consolidant le marché des thérapeutiques du système nerveux central comme ligne de dépense essentielle pour les payeurs publics. Parallèlement, les titulaires accélèrent les actifs de nouvelle génération et les nouveaux modes d'administration qui commandent des prix premium et résistent à la substitution, maintenant les cycles d'innovation actifs.
Remboursement favorable pour les médicaments innovants du système nerveux central
La voie Total Care for Exceptional Therapies de la FDA réduit les délais d'approbation de 40 % pour les médicaments du système nerveux central à fort besoin médical. La prise en charge par Medicare du lécanémab malgré un bénéfice modeste signale une volonté de rembourser les agents modificateurs de la maladie à valeur sociétale claire. Les contrats basés sur la valeur qui conditionnent les paiements aux résultats fonctionnels se répandent dans les assurances privées et les marchés asiatiques, améliorant la prévisibilité des revenus pour les innovateurs et renforçant la confiance dans le marché des thérapeutiques du système nerveux central.
Amélioration de la neuroimagerie et du diagnostic basé sur les biomarqueurs
Les tests sanguins atteignent désormais une précision de 90 % pour la maladie d'Alzheimer, permettant une intervention thérapeutique plus précoce. L'imagerie TEP de la protéine tau et de la neuroinflammation fournit des critères d'évaluation objectifs qui réduisent la taille des essais et renforcent la puissance statistique. Les régulateurs acceptent de plus en plus les données de biomarqueurs du système nerveux central en lieu et place des résultats cliniques à long terme, ce qui comprime les coûts de développement. L'intégration de l'IA avec l'imagerie multimodale crée des modèles prédictifs qui associent les patients aux thérapies optimales, améliorant les taux de succès des programmes en développement au sein du marché des thérapeutiques du système nerveux central.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Taux élevés d'échec des essais cliniques en neurologie | -0.9% | Mondial, avec un impact particulier sur l'Amérique du Nord et l'UE | Long terme (≥ 4 ans) |
| Érosion générique des blockbusters (ex. : Lyrica) | -0.7% | Mondial, mené par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Exigences strictes en matière d'étiquetage de sécurité pour le système nerveux central | -0.5% | Cadres réglementaires mondiaux | Moyen terme (2-4 ans) |
| Pénurie dans la chaîne d'approvisionnement d'excipients spécialisés | -0.3% | Mondial, concentré dans la fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Taux élevés d'échec des essais cliniques en neurologie
Un taux d'attrition de 92 % affecte les pipelines neurologiques, le pire parmi les domaines thérapeutiques. La pathophysiologie complexe, les obstacles à la perméabilité de la barrière hémato-encéphalique et les présentations hétérogènes des patients contrecarrent la transposition des signaux précliniques. Des revers médiatisés tels que l'emraclidine et le dalzanémdor soulignent le risque persistant. Les essais à forte intensité capitalistique découragent les petites entreprises, favorisant la consolidation lorsque des groupes pharmaceutiques disposant de ressources importantes acquièrent des actifs en difficulté, mais la vitesse globale d'innovation en pâtit, tempérant les perspectives de croissance du marché des thérapeutiques du système nerveux central.
Exigences strictes en matière d'étiquetage de sécurité pour le système nerveux central
Soixante pour cent des médicaments neurologiques nouvellement approuvés sont mis sur le marché dans le cadre des stratégies d'évaluation et d'atténuation des risques de la FDA. L'EMA impose une surveillance neuropsychiatrique élargie, prolongeant les délais de développement jusqu'à 18 mois. La collecte de données supplémentaires alourdit les budgets des essais et pèse de manière disproportionnée sur les petits développeurs. Bien qu'essentielles pour la protection des patients, ces exigences renforcées de vigilance élèvent les barrières à l'entrée et allongent les délais de rentabilisation, freinant l'enthousiasme à court terme au sein du marché des thérapeutiques du système nerveux central.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe thérapeutique :
les thérapies modificatrices de la maladie progressent rapidementLe segment des thérapies modificatrices de la maladie est en voie d'expansion à un TCAC de 6,83 %, surpassant toutes les autres catégories du marché des thérapeutiques du système nerveux central. Les antidépresseurs restent les leaders en volume avec 25,12 % de part en 2025, soutenus par une prescription généralisée en soins primaires. L'intérêt des investisseurs s'est cependant déplacé vers les agents qui modifient l'évolution de la maladie, illustré par la dépense de 14 milliards USD de Bristol Myers Squibb pour KarXT. Ces transactions canalisent les capitaux vers les voies régénératives, l'immunomodulation et les plateformes de réparation synaptique.
Les antipsychotiques bénéficient d'un nouvel élan à la suite de KarXT, tandis que les antiépileptiques font face à une forte pénétration générique. Les analgésiques subissent une compression des marges, mais les biologiques spécialisés contre la migraine conservent leur pouvoir de fixation des prix. Les actifs liés à la neurodégénérescence attirent des valorisations premium malgré une efficacité modeste, car tout retard de progression génère d'importantes économies sociétales. Une convergence émerge alors que les entreprises testent des schémas combinant le soulagement symptomatique et la modification de la maladie, brouillant les frontières thérapeutiques historiques au sein du marché des thérapeutiques du système nerveux central.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par maladies :
la maladie d'Alzheimer fixe le rythme de croissanceLa dépression a conservé 27,55 % des revenus de 2025, mais la maladie d'Alzheimer devrait afficher un TCAC de 7,05 %, le plus rapide parmi les indications. Le remboursement du lécanémab et des agents en développement tels que le donanémab crée un segment adressable de plusieurs milliards de dollars qui était auparavant inexploité. Les indications de santé mentale bénéficient également des thérapeutiques numériques qui étendent la portée au-delà des environnements cliniques traditionnels.
Les troubles neurovasculaires et les épilepsies rares restent des niches insuffisamment desservies offrant un pouvoir de fixation des prix dans le cadre des médicaments orphelins. Les séquelles neurologiques liées aux infections et les thérapies croisées en oncologie s'élargissent progressivement, aidées par une recherche accrue sur les impacts viraux latents sur le système nerveux central. Ces diverses dynamiques au niveau des maladies renforcent les stratégies de portefeuille multimodales au sein du marché des thérapeutiques du système nerveux central.
Par type de médicament :
biologiques et thérapies géniques en accélérationLes petites molécules ont conservé 70,62 % des ventes de 2025, mais les biologiques affichent un TCAC de 7,52 % grâce à l'acceptation croissante des anticorps monoclonaux et des thérapies géniques. Les approbations de la FDA pour la SLA-SOD1 et le déficit en AADC confirment la faisabilité des interventions génétiques en neurologie. Les conjugués anticorps-médicament et les dégradeurs ciblés fusionnent la précision des biologiques avec la commodité des petites molécules, diversifiant les outils des innovateurs.
Les investisseurs récompensent les plateformes qui surmontent la barrière hémato-encéphalique, comme les vecteurs de transcytose médiée par les récepteurs. Parallèlement, la recherche sur les petites molécules s'oriente vers des chimies hautement pénétrantes dans le cerveau et des modulateurs allostériques. Cette évolution complémentaire soutient une croissance équilibrée entre les modalités au sein du marché des thérapeutiques du système nerveux central.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par voie d'administration :
les alternatives à la voie orale gagnent du terrainLes formes pharmaceutiques orales ont représenté 82,11 % de la part en 2025, privilégiées pour leur commodité et leur familiarité dans la chaîne d'approvisionnement. Les injectables à longue durée d'action et les sprays intranasaux enregistrent cependant un TCAC de 7,28 % en améliorant l'observance et en permettant un contrôle rapide des symptômes. Les systèmes transdermiques et implantables promettent des taux plasmatiques stables avec moins d'effets systémiques, créant une valeur clinique qui compense les coûts plus élevés.
Les dispositifs intrathécaux et intraventriculaires émergents offrent un dépôt ciblé de médicaments pour les pathologies rachidiennes ou intracrâniennes. Les hybrides dispositif numérique-médicament qui ajustent automatiquement la posologie en fonction des retours de biomarqueurs entrent en phase d'essais, ouvrant un avenir où la voie d'administration devient personnalisée plutôt que fixe, enrichissant davantage le marché des thérapeutiques du système nerveux central.
Analyse géographique
Marché des Thérapeutiques du Système Nerveux Central en Amérique du Nord
L'Amérique du Nord a représenté 45,01 % des revenus de 2025, soutenue par les extensions de couverture Medicare et une infrastructure dense d'essais cliniques. Les États-Unis sont en tête grâce à des cadres de remboursement sophistiqués qui adoptent des contrats basés sur la valeur, tandis que le Canada assure une adoption stable grâce à la couverture universelle. Le Mexique émerge sur la base d'une pénétration croissante de l'assurance dans la classe moyenne. Les pressions tarifaires liées à la prolifération des génériques et à la consolidation des acheteurs modèrent les revenus par patient, mais sont compensées par la prime exigée par les lancements innovants, maintenant ainsi le leadership sur le marché des thérapeutiques du système nerveux central.
Marché des Thérapeutiques du Système Nerveux Central en Asie-Pacifique
L'Asie-Pacifique est le moteur de croissance, avec un CAGR projeté de 7,78 %, porté par la libéralisation réglementaire de la Chine, les approbations accélérées du Japon et les programmes d'accès élargi de l'Inde. L'urbanisation rapide est corrélée à une incidence plus élevée des troubles de l'humeur et des troubles anxieux, ouvrant des volumes supplémentaires. Le Japon et la Corée du Sud ancrent les essais cliniques régionaux, tandis que les nations d'Asie du Sud-Est importent des génériques abordables pour élargir la couverture. La reconnaissance par les gouvernements du fardeau des maladies neurologiques se traduit par des réformes du remboursement qui valorisent le marché, positionnant la région comme une arène d'expansion essentielle pour le marché des thérapeutiques du système nerveux central.
Marché des Thérapeutiques du Système Nerveux Central en Europe
L'Europe enregistre des gains réguliers grâce aux voies coordonnées par l'EMA et à la couverture sanitaire universelle. L'Allemagne et le Royaume-Uni dominent les lancements en raison d'agences d'évaluation robustes, tandis que les marchés d'Europe du Sud contribuent à l'échelle. Le nouveau Système d'Information sur les Essais Cliniques rationalise les soumissions, réduisant légèrement les délais. L'examen de la rentabilité reste rigoureux, retardant parfois les produits premium, mais des décisions de remboursement prévisibles créent une stabilité des revenus à long terme. Collectivement, ces dynamiques continentales diversifient les moteurs de croissance et les profils de risque pour les parties prenantes du marché des thérapeutiques du système nerveux central.

Paysage réglementaire
La surveillance réglementaire des thérapeutiques du SNC se renforce autour de la sécurité, de la génération de preuves et des normes de bioéquivalence, sous l'impulsion de la FDA et de l'Agence européenne des médicaments (EMA). Dans l'Union européenne, de nombreux médicaments du SNC (y compris les thérapies des maladies neurodégénératives et les produits d'origine biotechnologique) utilisent la procédure centralisée obligatoire prévue par le règlement (CE) n° 726/2004, qui aboutit à une évaluation unique par l'EMA et à une décision de la Commission européenne régissant l'accès dans l'ensemble de l'EEE.
Les actions récentes de l'UE témoignent également d'un rythme d'examen soutenu pour les produits de neurologie spécialisée. En avril 2026, le CHMP de l'EMA a émis un avis favorable pour le Cenrifki (tolébrutinib) de Sanofi dans la sclérose en plaques secondairement progressive sans rechutes. En juin 2026, le CHMP a émis un avis favorable pour le Daybu (trofinétide) d'Acadia dans le syndrome de Rett après réexamen. Du côté des génériques et de la gestion du cycle de vie, l'harmonisation mondiale a progressé grâce à l'ICH : le M13A a atteint l'étape 4 en juillet 2024 pour la conception des études de bioéquivalence des formes pharmaceutiques orales solides à libération immédiate, le M13B est resté à l'état de projet en 2025, et le M13C est entré en développement pour des conceptions de bioéquivalence plus complexes. Ensemble, ces évolutions influencent la manière dont les portefeuilles de petites molécules du SNC planifient les substitutions et les dossiers de données justificatives sur les principaux marchés.
Analyse de la chaîne de valeur
La chaîne de valeur des thérapeutiques du SNC couvre la découverte et la R&D translationnelle (validation des cibles, biomarqueurs et neuro-imagerie facilitant les essais), le développement clinique, la soumission réglementaire, la fabrication (API, produit fini et remplissage stérile pour les injectables et les produits biologiques), et la commercialisation via les grossistes, les pharmacies spécialisées, les hôpitaux et les canaux payeurs. Alors que le marché combine des petites molécules orales à fort volume avec des produits biologiques et des modalités avancées en forte croissance, les exigences de fabrication et de distribution divergent, la chaîne du froid, la logistique spécialisée et l'infrastructure d'administration devenant plus centrales pour les thérapies modificatrices de la maladie et parentérales.
La résilience de l'approvisionnement et la conformité restent des contraintes récurrentes dans toute la chaîne. La concentration des API et des matières premières essentielles en Chine et en Inde augmente l'exposition aux perturbations, et des résultats d'inspection défavorables peuvent retarder les approbations ou les exportations si les sites voient leur statut réglementaire dégradé. Aux États-Unis, les agents du SNC classés comme substances contrôlées dépendent également de quotas gérés au niveau fédéral (quotas de production agrégée de la DEA), ce qui influence la disponibilité en amont. Les actions politiques et réglementaires façonnent également les décisions d'implantation : un décret présidentiel de mai 2025 a chargé la FDA de faciliter la mise en place de nouveaux sites de fabrication pharmaceutique nationaux, tandis que le projet de directive de la FDA de mars 2026 sur les nouvelles méthodologies d'approche dans le développement des médicaments indique une évolution des outils de développement pouvant affecter les délais et les coûts de dépôt, en particulier pour les programmes du SNC confrontés à un taux d'attrition élevé et à une charge d'essais importante.
Paysage concurrentiel
Le marché des thérapeutiques du système nerveux central est modérément fragmenté, réunissant des géants pharmaceutiques aux côtés de biotechs agiles. La consolidation s'est accélérée en 2024 lorsque Bristol Myers Squibb a payé 14 milliards USD pour Karuna Therapeutics[1]Source : Bristol Myers Squibb, "Acquisition de Karuna Therapeutics," bms.com et qu'AbbVie a investi 2 milliards USD dans Gilgamesh Pharmaceuticals. Ces valorisations soulignent l'appétit des investisseurs pour des actifs à mécanismes novateurs et des données solides de phase 2. Les grandes entreprises poursuivent des acquisitions de plateformes qui débloquent des pipelines multi-indications plutôt que des transactions à actif unique.
Les capacités numériques et en science des données sont désormais au cœur de la différenciation. La levée de fonds de 50 millions USD par Unlearn.AI pour développer les jumeaux numériques destinés aux essais en neurologie illustre comment les startups d'IA peuvent influencer l'économie du développement médicamenteux[2]Source : Unlearn.AI, "Unlearn lève 50 millions USD en Série B," unlearn.ai . Les acteurs établis intègrent ces outils pour raccourcir les cycles et réduire les risques d'investissement. Simultanément, les spécialistes de la thérapie génique obtiennent des bons de révision prioritaire qui attirent des partenariats avec les grands groupes pharmaceutiques, enrichissant les réserves de liquidités et d'expertise tout en maintenant l'autonomie scientifique.
Les maladies rares et la médecine psychédélique représentent des territoires vierges. Les entreprises d'édition génomique qui ciblent la maladie de Huntington et les sociétés antisens ciblant la SLA ont attiré des transactions de plusieurs milliards de dollars avec Novartis et Biogen. Les plateformes de thérapie assistée par les psychédéliques bénéficient d'une ouverture réglementaire croissante, attirant des capitaux mainstream. L'intensité concurrentielle devrait s'accroître à mesure que les résultats de preuve de concept transforment la curiosité scientifique en réalité commerciale au sein du marché des thérapeutiques du système nerveux central.
Leaders du secteur des thérapeutiques du système nerveux central
Biogen
Novartis AG
Merck KGaA
Eli Lilly and Company
Johnson & Johnson
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Thérapeutiques du Système Nerveux Central
- Biogen
- Pfizer
- Eli Lilly and Company
- Johnson & Johnson
- Novartis
- Otsuka
- Lundbeck A/S
- Teva Pharmaceutical Industries
- UCB
- GlaxoSmithKline
- Merck
- Roche
- Amgen
- AstraZeneca
- Takeda Pharmaceuticals
- Sunovion Pharmaceuticals
- Jazz Pharmaceuticals plc
- ACADIA Pharmaceuticals Inc.
- Sage Therapeutics
- Marinus Pharmaceuticals, Inc.
- GW Pharmaceuticals

Opportunités de marché et perspectives d'avenir
Une opportunité concrète consiste à élargir les formats d'administration et les parcours de soins qui réduisent la charge liée aux perfusions pour les thérapies neurodégénératives chroniques. L'approbation par la FDA d'une dose d'initiation sous-cutanée pour le lécanémab (LEQEMBI IQLIK) en juillet 2026 illustre l'investissement du secteur dans des voies d'administration alternatives pour la maladie d'Alzheimer, complétant un marché encore dominé par les formulations orales tout en répondant aux enjeux d'observance, de capacité des sites de soins et de commodité pour le patient.
Un deuxième espace blanc se construit autour des technologies habilitantes qui améliorent le débit diagnostique et réduisent le risque des essais, notamment grâce à l'imagerie et à la prise de décision liée aux biomarqueurs. En juin 2026, la FDA a autorisé le gadoquatrane de Bayer (Ambelvist), un agent de contraste macrocyclique à base de gadolinium à faible dose pour l'imagerie du SNC, renforçant la dynamique autour d'une détection et d'un suivi plus précoces et plus évolutifs. Du côté de l'innovation, les modalités avancées élargissent les segments adressables du SNC : en juillet 2026, la Commission européenne a approuvé l'Itvisma (onasemnogène abéparvovec) de Novartis pour une tranche d'âge plus large dans l'amyotrophie spinale 5q, et en juin 2026, le CHMP de l'EMA a émis des avis favorables pour le Hopledo (lévodopa/carbidopa) et le Daybu (trofinétide) dans la maladie de Parkinson et des indications neurodéveloppementales rares. Ces avancées réglementaires soutiennent l'investissement dans la distribution spécialisée, la capacité de fabrication stérile et les parcours diagnostico-thérapeutiques intégrés dans les principales régions.
Recent Industry Developments in Marché des Thérapeutiques du Système Nerveux Central
- Juillet 2026 : Biogen et Eisai ont annoncé l'approbation par la FDA de l'injection sous-cutanée LEQEMBI IQLIK (lécanémab-irmb) comme dose d'initiation pour la maladie d'Alzheimer précoce. L'option sous-cutanée hebdomadaire améliore l'utilisabilité par rapport aux régimes uniquement par perfusion et ajoute une flexibilité de site de soins pour l'administration de thérapies ciblant l'amyloïde.
- Avril 2026 : Johnson and Johnson a annoncé l'approbation par la FDA d'une demande supplémentaire de NDA pour CAPLYTA (lumatépérone) soutenue par de nouvelles données sur la réduction du risque de rechute dans la schizophrénie. Cette extension d'indication élargit l'utilité clinique d'un antipsychotique établi et renforce les stratégies de cycle de vie qui défendent les franchises de marque différenciées face à la pression générique dans les catégories matures du SNC.
- Novembre 2025 : Merck KGaA a annoncé un partenariat stratégique avec Valo Health, pour plus de 3 milliards USD de paiements potentiels, afin d'appliquer des capacités de découverte basées sur l'IA à la maladie de Parkinson et aux troubles neurologiques associés. Cette collaboration témoigne de l'engagement continu des grands laboratoires envers les plateformes computationnelles comme levier pour améliorer la sélection des cibles et la productivité en R&D du SNC, où les taux d'échec clinique restent structurellement élevés.


Marché des Thérapeutiques du Système Nerveux Central Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché est défini comme les revenus mondiaux générés par les thérapeutiques sur ordonnance utilisées pour traiter les troubles du cerveau et de la moelle épinière, comptabilisés au niveau des ventes de thérapies dans les principaux systèmes de santé.
Exclusions du périmètre : Nous excluons les diagnostics et dispositifs non thérapeutiques, et nous ne comptabilisons pas non plus les indications non liées au système nerveux central, même si la molécule est utilisée dans d'autres domaines thérapeutiques.
Aperçu de la Segmentation
- Par classe thérapeutique (valeur)
- Antidépresseurs
- Antipsychotiques
- Antiépileptiques
- Analgésiques (neuropathiques et migraines)
- Modificateurs de la maladie (SEP, SLA, etc.)
- Neurodégénérescence (MA, MP)
- Autres
- Par maladies
- Maladies neurovasculaires
- Traumatismes
- Santé mentale
- Troubles anxieux
- Épilepsie
- Troubles psychotiques
- Autres troubles de santé mentale
- Maladies dégénératives
- Maladie d'Alzheimer
- Maladie de Parkinson
- Sclérose en plaques
- Sclérose latérale amyotrophique
- Autres maladies dégénératives
- Maladies infectieuses
- Cancer
- Autres maladies
- Par type de médicament (valeur)
- Petites molécules
- Biologique / Grande molécule
- Par voie d'administration (valeur)
- Orale
- Parentérale
- Autres
- Par géographie (valeur)
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a débuté par l'établissement des limites de la maladie et du traitement, puis par la cartographie du bassin de demande à partir de signaux mesurables et reproductibles. Des sources publiques telles que l'Organisation mondiale de la Santé, la base de données des étiquettes et approbations de médicaments de la FDA américaine, les CDC et les Instituts nationaux de la Santé ont été utilisées pour comprendre de manière cohérente la charge des pathologies, les recommandations thérapeutiques et la disponibilité des nouvelles thérapies.
Nous avons ensuite examiné des éléments probants complémentaires tels que les rapports annuels des entreprises, les présentations aux investisseurs et des revues médicales crédibles afin de confirmer la manière dont les revenus sont reconnus et comment l'utilisation des thérapies évolue pour les principales pathologies du système nerveux central. Le cas échéant, des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et données financières, ainsi que les bases de données de brevets ont été utilisés pour réduire les angles morts concernant le calendrier des pipelines et la composition des portefeuilles. Les sources mentionnées ici sont données à titre illustratif, et d'autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été réalisés par le biais d'entretiens structurés avec des experts et d'enquêtes auprès d'un panel de fabricants de médicaments, de distributeurs, de cliniciens et de parties prenantes des payeurs ou des formulaires, afin de confirmer les schémas réels d'adoption et les comportements en matière de tarification. Ce marché étant mondial, les données ont été vérifiées dans les principales régions afin de réconcilier les différences en matière d'accès, de remboursement et de substitution thérapeutique, puis nos hypothèses n'ont été ajustées que lorsque plusieurs répondants convergeaient dans la même direction.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux : 12 % | APAC : 42 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 43 % | EMEA : 33 % |
| Acteurs de plus petite taille : 19 % | Managers : 45 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le modèle est construit selon une approche descendante et ascendante, où la vue descendante reconstitue les revenus des thérapies en reliant les bassins de patients traités aux niveaux typiques d'utilisation des thérapies et de prix dans les principaux contextes de soins du système nerveux central. Pour rester pratique, nous nous sommes appuyés sur des données d'entrée mesurables telles que les tendances de prévalence diagnostiquée, la part d'adoption par classe thérapeutique, la durée de traitement typique, l'évolution du prix catalogue et du prix net, ainsi que le calendrier des principales approbations et des entrées de génériques.
Une fois les totaux principaux établis, ils ont été corroborés par des vérifications ascendantes sélectives, telles que des agrégations de revenus d'entreprises échantillonnées par portefeuilles clés du système nerveux central, des vérifications de canaux sur l'accès et la persistance des renouvellements d'ordonnances, et des approximations de prix de vente moyen multiplié par le volume pour les principales classes thérapeutiques. Les écarts qui ne pouvaient pas être directement dimensionnés ont été traités par des règles de substitution conservatrices, puis revérifiés par rapport aux signaux de pratique clinique afin que les totaux ne s'éloignent pas de l'utilisation réelle.
Pour les prévisions, une analyse de scénarios a été utilisée afin que les perspectives reflètent différentes trajectoires pour la couverture des payeurs, l'adoption au lancement et l'érosion des prix, ces scénarios ayant été examinés à travers les contributions des experts. Lorsque la tendance des données était stable pour un sous-domaine, un lissage a été appliqué pour éviter de surréagir aux pics ponctuels liés aux lancements ou aux événements de pénurie d'approvisionnement.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés par triangulation à partir de signaux indépendants, suivie de vérifications des écarts aux niveaux régional et des classes thérapeutiques, afin que les sauts inhabituels soient expliqués avant la finalisation. Si une région présente un décalage avec les indicateurs de demande attendus, nous revérifions les hypothèses, réexaminons les sources documentaires et reprenons contact avec les experts pour confirmer si un changement de politique, un lancement ou une évolution des prix en est la cause.
Chaque rapport fait l'objet d'examens analytiques en plusieurs étapes, où la logique, les calculs et le périmètre sont vérifiés séparément avant validation. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent. Avant la livraison, une nouvelle vérification est effectuée afin que les clients reçoivent la vue la plus récente et actualisée plutôt qu'un instantané plus ancien.
Taille du Marché des Thérapeutiques du Système Nerveux Central selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les valeurs publiées du marché des thérapeutiques du système nerveux central diffèrent souvent parce que le périmètre sous-jacent n'est pas toujours le même, et de petits choix de périmètre peuvent s'accumuler rapidement à l'échelle mondiale. Les différences proviennent également de la manière dont chaque estimation traite la tarification, le calendrier des approbations et du fait que les revenus sont comptabilisés de manière large ou uniquement dans des pathologies sélectionnées.
Les principaux facteurs d'écart dans ce marché incluent généralement la question de savoir si les thérapies liées à la santé mentale et à la douleur sont pleinement intégrées, la manière dont le prix net par rapport au prix catalogue est traité, et si les prévisions supposent une adoption plus rapide ou plus lente des nouvelles thérapies. Le calendrier de conversion des devises et la fréquence d'actualisation comptent également, car une seule année de mises à jour de politiques ou de lancements majeurs peut faire varier les totaux rapportés lorsque le modèle n'est pas revérifié par rapport aux signaux de demande.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 143,32 milliards USD (2026) | |
| Éditeur Industriel A | 107,00 milliards USD (2024) | Utilise une année de base antérieure et un cadrage global plus large qui ne montre pas clairement quelles catégories de thérapies du système nerveux central sont comptabilisées, ce qui peut sous-estimer les domaines où la tarification et l'accès ont évolué après 2024. |
| Revue Professionnelle B | 80,00 milliards USD (2025) | Présenté comme un jalon de ventes approximatif, et le chiffre semble refléter des moteurs de ventes sélectionnés du système nerveux central plutôt qu'une couverture complète des pathologies et des classes avec des agrégations régionales cohérentes. |
Les vérifications des tendances de prescription et de ventes, ainsi que la validation de la composition par classe thérapeutique recueillie grâce aux retours d'experts, sont ce qui ancre Mordor Intelligence à un bassin de demande défini du système nerveux central plutôt qu'à un chiffre de ventes global. Lorsque le périmètre est aligné et que la logique de prix est rendue explicite, l'écart entre les sources devient plus facile à expliquer et le chiffre final reste traçable jusqu'à des données d'entrée claires.


Questions clés abordées dans le rapport
Quelle est la valorisation actuelle et les perspectives de croissance du secteur des thérapeutiques du système nerveux central ?
Le segment est évalué à 143,32 milliards USD en 2026 et devrait atteindre 197,35 milliards USD d'ici 2031, reflétant un TCAC de 6,62 %.
Quelle classe thérapeutique connaît la croissance la plus rapide ?
Les thérapies modificatrices de la maladie devraient croître à un TCAC de 6,83 % jusqu'en 2031, les payeurs et les cliniciens privilégiant les traitements qui ralentissent ou modifient la progression de la maladie.
Pourquoi la maladie d'Alzheimer attire-t-elle davantage d'investissements ?
L'acceptation réglementaire des médicaments ciblant l'amyloïde tels que le lécanémab et le donanémab a créé une nouvelle catégorie de traitement, positionnant la maladie d'Alzheimer comme l'indication à la croissance la plus rapide avec un TCAC de 7,05 %.
Comment les biologiques se comparent-ils aux petites molécules en termes de croissance future ?
Bien que les petites molécules détiennent encore plus de 70 % de la part des revenus, les biologiques — incluant les thérapies géniques et les anticorps — progressent à un TCAC de 7,52 % grâce aux améliorations des technologies de délivrance au cerveau.
Quelle région devrait contribuer le plus aux revenus additionnels ?
L'Asie-Pacifique devrait enregistrer un TCAC de 7,78 % jusqu'en 2031, portée par les réformes réglementaires de la Chine, les voies rapides d'approbation du Japon et l'élargissement de l'accès aux soins de santé dans les économies émergentes.
Quelle tendance concurrentielle reshape l'activité transactionnelle ?
Les grandes entreprises pharmaceutiques acquièrent ou s'associent à des sociétés de biotechnologie possédant des mécanismes différenciés, illustré par des transactions de plusieurs milliards de dollars dans les programmes contre la schizophrénie, les thérapies géniques et les thérapies psychédéliques.
Dernière mise à jour de la page le:



