
Taille et parts du marché de la réparation et de la régénération nerveuse
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 11.92 Milliards de dollars |
| Taille du Marché (2031) | 20.97 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.96 % |
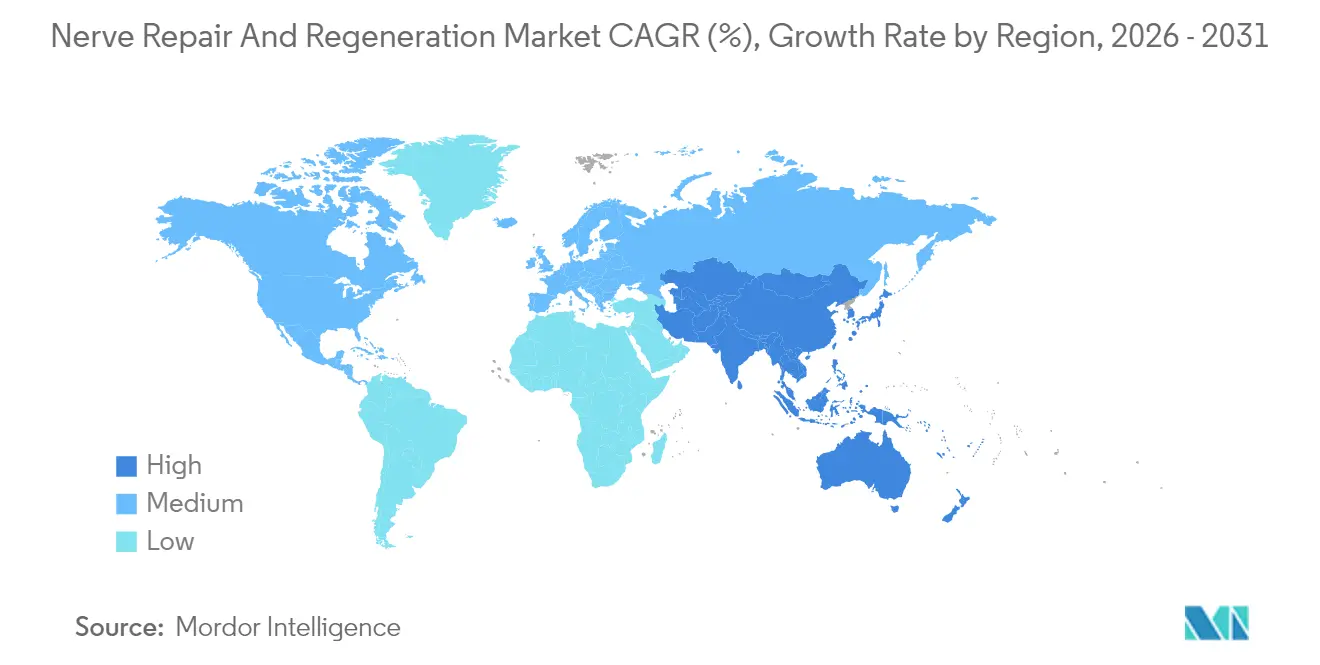
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
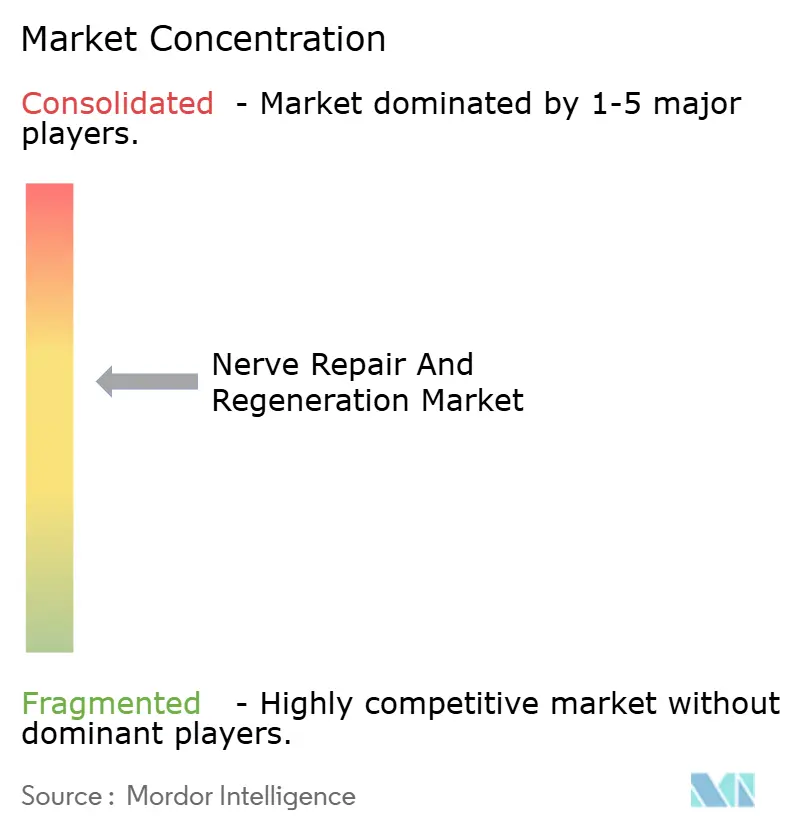
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la réparation et de la régénération nerveuse par Mordor Intelligence
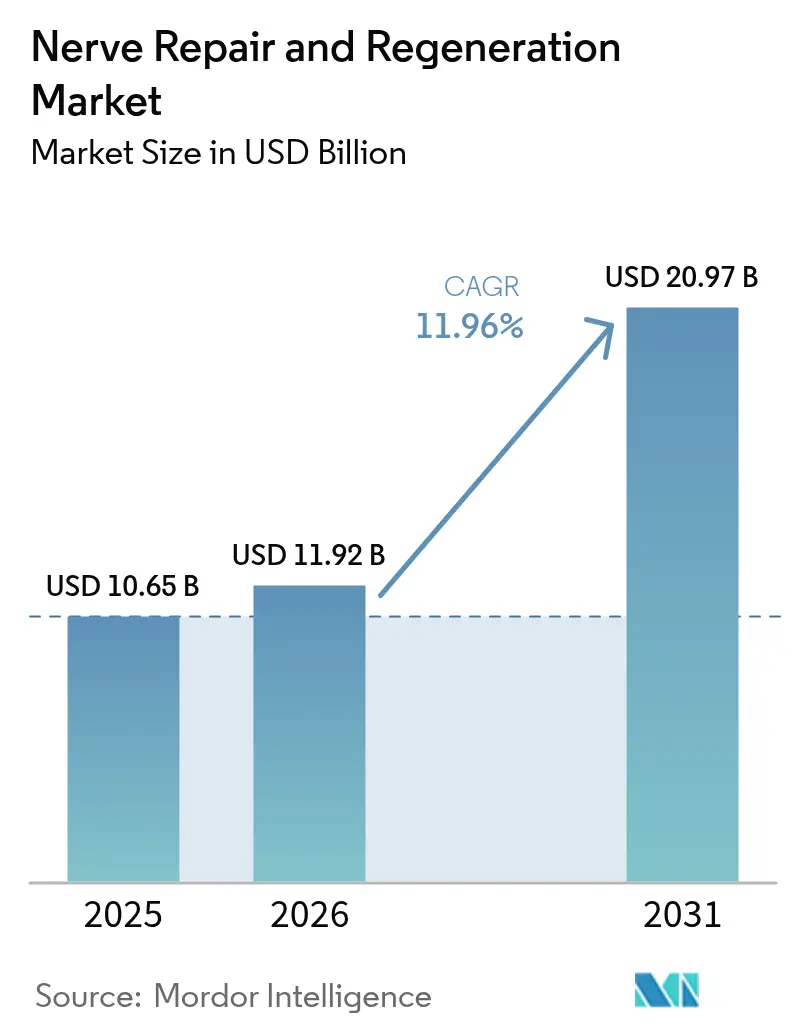
La taille du marché de la réparation et de la régénération nerveuse devrait croître de 10,65 milliards USD en 2025 à 11,92 milliards USD en 2026 et devrait atteindre 20,97 milliards USD d'ici 2031 à un CAGR de 11,96 % sur la période 2026-2031. Les progrès continus de la médecine bioélectronique, le fardeau croissant des troubles neurologiques et le soutien des financements publics ancrent cette expansion. La neurostimulation en boucle fermée assistée par IA, les greffes nerveuses spécifiques aux patients fabriquées par bioimpression 3D et les systèmes de surveillance en temps réel des signaux cérébraux reconfigurent la pratique clinique, passant de procédures réactives à une régénération guidée par la précision. L'adoption croissante de ces innovations révèle de nouvelles opportunités dans les catégories de dispositifs et de biomatériaux au sein du marché de la réparation et de la régénération nerveuse. La demande est renforcée par un glissement démographique vers des populations vieillissantes qui présentent davantage de neuropathies périphériques liées au diabète et par l'augmentation des traumatismes militaires et industriels nécessitant des thérapies de reconstruction avancées. Un remboursement solide en Amérique du Nord, de larges bassins de patients non exploités en Asie-Pacifique et un financement en capital-risque important pour les entreprises biotechnologiques émergentes soutiennent ensemble les perspectives de croissance mondiale.
Principaux enseignements du rapport
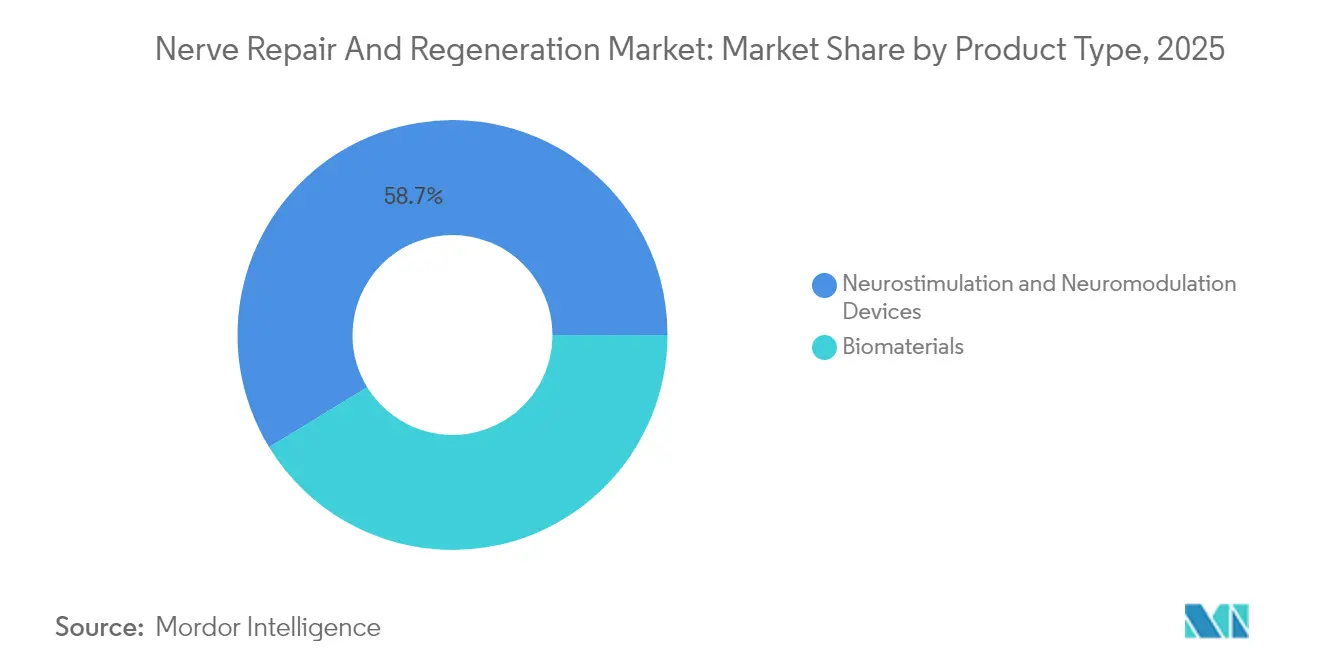
- Par type de produit, les dispositifs de neurostimulation et de neuromodulation détenaient 58,74 % de la part du marché de la réparation et de la régénération nerveuse en 2025, tandis que les biomatériaux devraient croître à un CAGR de 14,01 % jusqu'en 2031.
- Par application, les chirurgies de neurostimulation traditionnelles ont capturé 42,98 % des revenus en 2025 ; la thérapie par cellules souches devrait se développer à un CAGR de 18,54 % jusqu'en 2031.
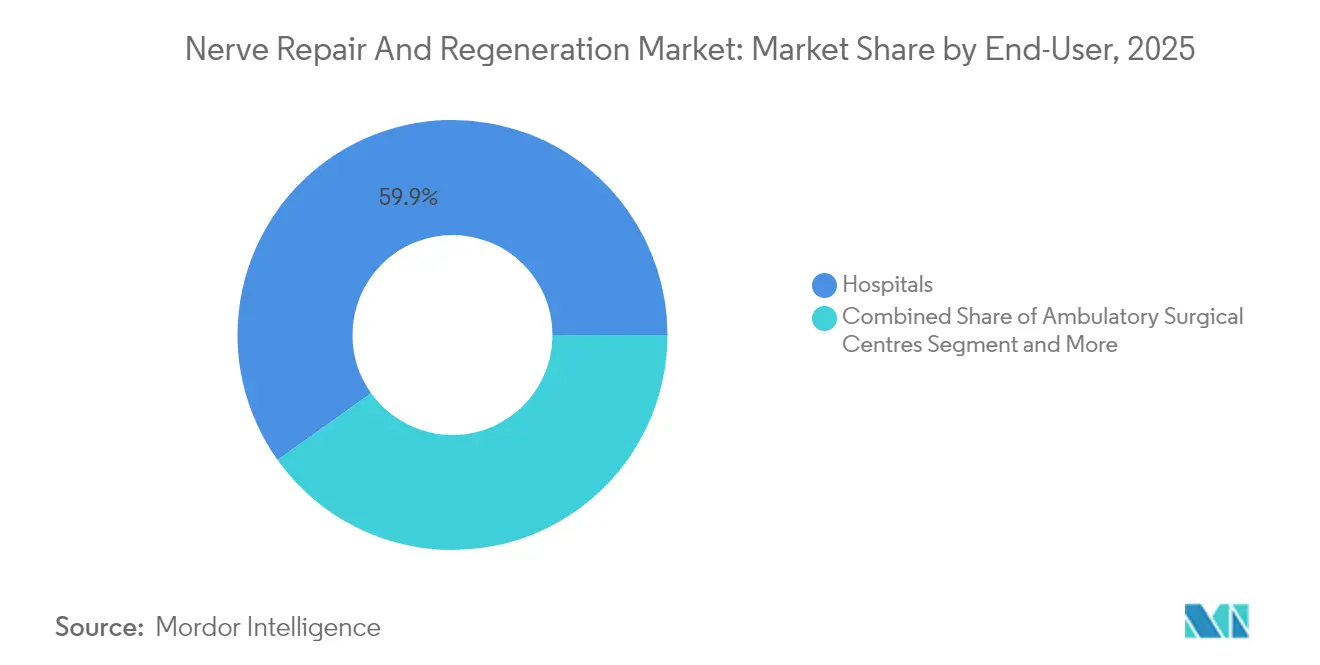
- Par utilisateur final, les hôpitaux représentaient 59,88 % de la taille du marché de la réparation et de la régénération nerveuse en 2025, tandis que les centres chirurgicaux ambulatoires progressent à un CAGR de 14,29 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord était en tête avec une part de revenus de 41,35 % en 2025 ; l'Asie-Pacifique affiche le CAGR régional le plus rapide à 12,45 % sur l'horizon de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial de la réparation et de la régénération nerveuse
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incidence croissante des lésions nerveuses et des troubles neurologiques | +2.8% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Avancées technologiques en neuromodulation et en biomatériaux | +3.2% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Hausse des dépenses de santé et remboursement favorable | +2.1% | Amérique du Nord et Europe principalement | Court terme (≤ 2 ans) |
| Adoption de la médecine bioélectronique en boucle fermée assistée par IA | +1.9% | Amérique du Nord, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Financement militaire et sportif d'élite pour la réparation des nerfs périphériques | +0.8% | Amérique du Nord, avec des retombées vers les nations alliées | Moyen terme (2-4 ans) |
| Percées dans les greffes nerveuses spécifiques aux patients par bioimpression 3D | +1.4% | Mondial, adoption précoce dans les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Incidence croissante des lésions nerveuses et des troubles neurologiques
Les lésions nerveuses des membres supérieurs touchent 43,8 personnes par million d'habitants chaque année aux États-Unis, avec des frais moyens de 47 004 USD par cas. La neuropathie périphérique liée au diabète et la neurodégénérescence liée à l'âge élargissent encore le bassin de candidats aux interventions régénératives. Le fardeau s'étend au-delà des traumatismes aigus au handicap à long terme, poussant les systèmes de santé à adopter une reconstruction nerveuse plus précoce. Les conflits militaires et les accidents industriels maintiennent les traumatismes des nerfs périphériques à l'ordre du jour des politiques, tandis qu'une meilleure compréhension de la physiopathologie nerveuse élargit l'éligibilité aux thérapies avancées. Collectivement, ces tendances élargissent la population adressable sur le marché de la réparation et de la régénération nerveuse.
Avancées technologiques en neuromodulation et en biomatériaux
Le neurostimulateur Percept RC de Medtronic capture les signaux cérébraux en temps réel et personnalise l'administration de la thérapie[1]Medtronic plc, "La FDA approuve le neurostimulateur Medtronic Percept RC avec la technologie BrainSense," medtronic.com. Le contrôle en boucle fermée représente un passage d'une intervention statique à une intervention dynamique, améliorant potentiellement les résultats et réduisant les événements indésirables. Parallèlement, des conduits en chitosane bioimprimés en 3D intégrant de la neurotrophine-3 créent des microenvironnements bioniques pour la réparation périphérique. Des échafaudages en fibroïne de soie conductrice combinés à une stimulation électrique ont surpassé les guides traditionnels dans les métriques de récupération précliniques. Ces percées positionnent les biomatériaux comme une alternative axée sur la régénération, signalant un changement majeur dans la composition des produits au sein du marché de la réparation et de la régénération nerveuse.
Hausse des dépenses de santé et remboursement favorable
Les dépenses directes consacrées aux troubles cérébraux ont atteint 1 140 milliards USD dans le monde et 409 milliards USD aux États-Unis en 2025[2]Aj Mitchell et al., "Impact économique des troubles cérébraux," Neurology, neurology.org. Medicare et les assureurs privés couvrent désormais la stimulation de la moelle épinière pour des affections telles que la neuropathie périphérique diabétique, élargissant l'accès des patients. L'Institut national des troubles neurologiques et des accidents vasculaires cérébraux a budgétisé 2,833 milliards USD en 2025 pour la recherche sur les thérapies géniques et les dispositifs. Une couverture améliorée, associée à une hausse des dépenses par habitant, accélère immédiatement la réalisation des revenus sur le marché de la réparation et de la régénération nerveuse.
Adoption de la médecine bioélectronique en boucle fermée assistée par IA
Les systèmes adaptatifs ajustent la stimulation jusqu'à 50 fois par seconde sur la base de rétroactions biologiques, améliorant la précision de la thérapie. Les microsystèmes optogénétiques sans fil associent l'intelligence artificielle à la modulation des circuits en temps réel pour accélérer la traduction de la recherche. L'intégration avec des grands modèles de langage multimodaux en cours de développement pourrait affiner l'ajustement algorithmique pour des affections complexes telles que le trouble de stress post-traumatique. Ces thérapies numériques annoncent un avenir dans lequel la neurorégénération personnalisée devient une voie de soins de routine sur le marché de la réparation et de la régénération nerveuse.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des implants et des procédures | -1.8% | Mondial, plus prononcé dans les marchés émergents | Court terme (≤ 2 ans) |
| Pénurie de neurochirurgiens et de spécialistes en rééducation formés | -1.2% | Mondial, aigu en Asie-Pacifique et dans les régions en développement | Moyen terme (2-4 ans) |
| Contraintes d'approvisionnement en polymères de qualité médicale (chitosane, PTFE) | -0.7% | Mondial, régions dépendantes de la chaîne d'approvisionnement | Court terme (≤ 2 ans) |
| Risques de cybersécurité et de confidentialité des données dans les implants connectés | -0.9% | Marchés développés à forte adoption de la connectivité | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des implants et des procédures
Les stimulateurs de la moelle épinière coûtent entre 20 000 et 50 000 USD par implant, hors frais chirurgicaux, et les coûts sur la durée de vie peuvent dépasser 100 000 USD même dans les régions assurées. Les pénuries dans la chaîne d'approvisionnement en composants de qualité médicale ont fait grimper les prix et allongé les délais de livraison. Des coûts initiaux élevés freinent l'adoption précoce dans les contextes à faibles ressources et ralentissent la diffusion des technologies avancées sur le marché de la réparation et de la régénération nerveuse.
Risques de cybersécurité et de confidentialité des données dans les implants connectés
La section 524B de la loi fédérale sur les aliments, les médicaments et les cosmétiques exige des stratégies d'atténuation des risques cybernétiques en phase préalable à la mise sur le marché pour les dispositifs implantables[3]Food and Drug Administration, "Recommandations préalables à la mise sur le marché en matière de cybersécurité," federalregister.gov. La manipulation malveillante potentielle des paramètres de stimulation ou l'exposition des données des patients peut éroder la confiance des cliniciens et des consommateurs. Les fabricants doivent investir dans le chiffrement, les mises à jour du micrologiciel et la communication sécurisée par voie hertzienne. Ces exigences augmentent les coûts et retardent les lancements de produits, imposant un frein structurel sur le marché de la réparation et de la régénération nerveuse.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les biomatériaux s'accélèrent malgré la domination des dispositifs
Les dispositifs de neurostimulation et de neuromodulation représentaient 58,74 % de la part du marché de la réparation et de la régénération nerveuse en 2025, portés par de solides données cliniques, la familiarité des chirurgiens et des canaux de remboursement établis. Au cours de la même année, les biomatériaux ont commencé à remodeler les tendances de la demande grâce à des conduits sans échafaudage dérivés de fibroblastes autologues ayant passé les premiers critères de sécurité humaine. La taille du marché de la réparation et de la régénération nerveuse liée aux biomatériaux devrait croître à un CAGR de 14,01 %, portée par l'impression 3D qui fabrique des greffes spécifiques aux patients et des conduits en chitosane délivrant des facteurs neurotrophiques contrôlés.
Les neurostimulateurs internes dominent les revenus avec des prix de vente moyens plus élevés et des indications privilégiées telles que la douleur neuropathique chronique, la maladie de Parkinson et les lésions médullaires. Les stimulateurs externes, notamment les dispositifs de stimulation magnétique transcrânienne et de stimulation électrique transcutanée, affichent une adoption régulière en thérapie de rééducation. Des échafaudages en fibroïne de soie conductrice chargés de nanoparticules d'or produisent une croissance axonale supérieure dans les travaux précliniques, laissant entrevoir un potentiel de substitution futur aux électrodes traditionnelles. À mesure que les courbes de coûts de la biofabrication diminuent et que les données cliniques arrivent à maturité, les biomatériaux sont en passe de transformer la composition des produits à long terme au sein du marché de la réparation et de la régénération nerveuse.


Par application : la thérapie par cellules souches perturbe les paradigmes traditionnels
Les chirurgies de neurostimulation conventionnelles représentaient 42,98 % des revenus de 2025, soulignant leur rôle ancré en tant qu'intervention de référence pour la douleur chronique et les troubles du mouvement. La neurorrhaphie directe et la greffe nerveuse restent des normes pour les défects aigus, mais se heurtent à la morbidité du site donneur et à la longueur limitée des greffons. En revanche, la thérapie par cellules souches affiche le CAGR le plus rapide à 18,54 %, reflétant des succès croissants dans les essais cliniques, tels que les cellules souches mésenchymateuses apportant des améliorations motrices d'un grade chez 60 % des cas de lésions médullaires cervicales.
La taille du marché de la réparation et de la régénération nerveuse attribuable à la thérapie par cellules souches devrait se développer de manière exponentielle à mesure que les données de sécurité à long terme s'accumulent. La transplantation de cellules engainantes olfactives est entrée dans les premiers essais chez l'homme avec un financement de 8,5 millions USD et le soutien réglementaire en Australie. Les perfusions de cellules souches neurales pour les lésions médullaires chroniques ont montré des bénéfices soutenus sur cinq ans sans événements indésirables graves. Ces résultats soutiennent un glissement croissant des dispositifs implantables vers la reconstruction biologique, réécrivant les stratégies concurrentielles au sein du marché de la réparation et de la régénération nerveuse.
Par utilisateur final : les centres ambulatoires défient la domination hospitalière
Les hôpitaux ont capturé 59,88 % des revenus de 2025 grâce à leurs blocs opératoires intégrés, leurs équipements d'imagerie et leurs équipes de spécialistes qui gèrent les cas neurochirurgicaux complexes. Les centres chirurgicaux ambulatoires sont toutefois le lieu de soins à la croissance la plus rapide avec un CAGR de 14,29 %, car les dispositifs mini-invasifs permettent une sortie le jour même et des frais d'établissement réduits. Medicare et les assureurs commerciaux remboursent de plus en plus la stimulation de la moelle épinière en ambulatoire, encourageant le transfert de volumes hors des centres tertiaires.
Les stimulateurs en boucle fermée dotés d'une durée de vie de batterie plus longue et d'une programmation sans fil réduisent les visites de suivi, un facteur clé pour l'adoption ambulatoire. Les cliniques de la douleur indépendantes développent également leurs capacités d'implantation, captant les orientations grâce à une planification plus rapide et des forfaits de coûts transparents. Le marché de la réparation et de la régénération nerveuse se recalibre donc tout au long du continuum de soins, les hôpitaux se concentrant sur les révisions complexes tandis que les centres ambulatoires atteignent une masse critique dans les procédures de routine.
Analyse géographique
L'Amérique du Nord a conservé une part de revenus de 41,35 % en 2025, soutenue par une couverture d'assurance avancée, une forte densité d'essais cliniques et des investissements publics continus en R&D, tels que le budget de 2,833 milliards USD de l'Institut national des troubles neurologiques et des accidents vasculaires cérébraux. La recherche militaire à travers le programme Bridging the Gap Plus de la DARPA et le programme de recherche sur les brûlures militaires de 650 millions USD accélèrent davantage l'innovation dans la réparation des nerfs périphériques. Le Canada apporte une croissance incrémentale grâce à des prestations de santé universelles qui soutiennent un accès équitable, et le Mexique améliore les volumes de procédures transfrontalières grâce à des forfaits de tourisme médical. La réglementation en matière de cybersécurité de la FDA façonne les normes de certification des dispositifs et influence le succès des exportations mondiales.
L'Asie-Pacifique devrait afficher un CAGR de 12,45 %, le rythme régional le plus élevé, porté par de larges bassins de patients et la promotion active par les gouvernements des interfaces cerveau-ordinateur. L'Administration nationale de la sécurité des soins de santé de Chine a officiellement reconnu les services de soins neurologiques, ouvrant la voie à un remboursement à grande échelle. Le Japon contribue par son ingénierie sophistiquée et une démographie vieillissante avec une forte prévalence des maladies neurologiques. L'Inde progresse grâce à l'expansion des hôpitaux privés et à des tarifs de procédures moins élevés qui attirent le tourisme médical régional. L'essai mondial sur les cellules engainantes olfactives en Australie positionne le pays comme un pôle de recherche translationnelle.
L'Europe maintient une part solide grâce à des systèmes de santé coordonnés et à l'adoption de dispositifs. L'Allemagne tire parti de ses atouts en conception industrielle, tandis que le Royaume-Uni est à la pointe des études précoces sur les cellules souches. L'harmonisation réglementaire dans le cadre du Règlement sur les dispositifs médicaux rationalise les approbations continentales, accélérant la diffusion des implants de nouvelle génération. Le Moyen-Orient et l'Afrique commencent à développer des centres de soins aigus dans les corridors urbains, bien que la disponibilité limitée de spécialistes plafonne la pénétration. L'Amérique du Sud affiche des améliorations régulières à mesure que le Brésil et l'Argentine allouent davantage de budget aux soins neurologiques, garantissant que le marché de la réparation et de la régénération nerveuse poursuit sa diffusion mondiale.

Paysage concurrentiel
Le secteur de la réparation et de la régénération nerveuse présente une consolidation modérée, les multinationales établies défendant leurs franchises de neurostimulation tandis que des biotechs agiles poursuivent des percées régénératives. Medtronic, Boston Scientific et Abbott détiennent des portefeuilles bien établis, une distribution exclusive et de grandes forces de vente qui sous-tendent leur portée mondiale. Ces leaders investissent massivement dans des algorithmes adaptatifs et une surveillance basée sur le cloud qui intègrent le matériel dans des plateformes de soins riches en données. Les produits sans fil d'entrée de gamme de Boston Scientific ciblent les centres ambulatoires, tandis que le stimulateur cérébral adaptatif de Medtronic pour la maladie de Parkinson tient la promesse de la boucle fermée.
Des opportunités de croissance émergent dans les biomatériaux spécifiques aux patients et le traitement des cellules souches. La greffe nerveuse Avance d'Axogen a poursuivi l'obtention d'une licence biologique auprès de la FDA et a affiché une croissance de revenus de 17,4 % au premier trimestre 2025. Auxilium Biotechnologies a enrôlé son premier patient dans l'essai NeuroSpan Bridge, indiquant une dynamique pour les solutions à base d'échafaudages. Les partenariats entre scientifiques des matériaux, ingénieurs logiciels et fabricants de dispositifs se multiplient, visant à fournir des écosystèmes de régénération de bout en bout plutôt que des composants uniques.
L'avantage concurrentiel se déplace vers des plateformes intégrées qui alignent les stimulateurs implantables, l'analyse par IA et les adjuvants régénératifs. Les acteurs manquant d'expertise logicielle risquent la banalisation à mesure que le remboursement lie de plus en plus le paiement aux résultats fonctionnels et à la transparence des données. La résilience de la chaîne d'approvisionnement et la conformité en matière de cybersécurité pèsent désormais lourdement dans les décisions d'achat. Par conséquent, le marché de la réparation et de la régénération nerveuse récompense les entreprises qui allient maîtrise réglementaire, R&D pluridisciplinaire et infrastructure numérique robuste.
Leaders du secteur de la réparation et de la régénération nerveuse
Abbott Laboratories
Axogen Corporation
Boston Scientific Corporation
Integra LifeSciences Corporation
Medtronic plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent sur les thérapies qui raccourcissent le temps de récupération et élargissent la population traitable pour les lésions nerveuses périphériques et la douleur chronique, en particulier là où les flux cliniques existants prennent déjà en charge la neurostimulation et l'implantation ambulatoire. Aux États-Unis, les lésions nerveuses des membres supérieurs sont recensées à hauteur de 43,8 pour million d'habitants par an, avec des frais moyens de 47 004 USD par cas, ce qui crée une incitation économique pour les hôpitaux et les centres de chirurgie ambulatoire à adopter des solutions visant à réduire les réopérations, les complications et les parcours de suivi prolongés. Un espace blanc produit se forme à l'interface des biomatériaux et de la médecine bioélectronique, comprenant des conduits nerveux spécifiques au patient, des approches de réparation utilisant la stimulation électrique, et des implants connectés capables de documenter les résultats fonctionnels, parallèlement à une couverture élargie des payeurs pour la stimulation de la moelle épinière dans des affections telles que la neuropathie périphérique diabétique.
L'accélération réglementaire et l'activité clinique en phase avancée ouvrent également des opportunités de commercialisation et de partenariat tant pour les fabricants de dispositifs établis que pour les biotechs régénératives. En septembre 2024, Neuraptive Therapeutics a reçu la désignation FDA Breakthrough Therapy pour NTX-001 dans la réparation des lésions nerveuses périphériques, indiquant une voie active pour des candidats régénératifs différenciés. En août 2025, Checkpoint Surgical a signalé la première utilisation chez l'humain de son système expérimental Regen10 Nerve Regeneration System dans l'essai clinique FASTR-TEN, où une stimulation électrique ciblée de courte durée est évaluée pour les lésions des nerfs digitaux, renforçant un déplacement vers des adjuvants de neuromodulation peropératoires et périopératoires. Sur le plan de la recherche, des travaux d'avril 2026 sur la nanotransfection tissulaire vasculogène pour les défauts de longs segments indiquent une innovation continue visant la réparation des longs écarts, où les approches conventionnelles de greffe se heurtent à la morbidité du site donneur et aux contraintes de longueur.
Développements récents du secteur
- Janvier 2026 : Abbott a rapporté des données sur cinq ans montrant que ses systèmes de neuromodulation réduisaient les visites médicales liées à la douleur de 75 % en moyenne pour la stimulation de la moelle épinière BurstDR et de 73 % pour la stimulation du ganglion de la racine dorsale. Ces résultats confortent les données à plus long terme dans les parcours de douleur chronique où payeurs et prestataires insistent de plus en plus sur une réduction durable de l'utilisation associée au soulagement de la douleur.
- Décembre 2025 : Axogen a reçu l'approbation de la Biologics License Application par la FDA américaine pour AVANCE (allogreffe nerveuse acellulaire-arwx), faisant entrer le produit dans un cadre réglementaire biologique. Cette approbation fixe une barre réglementaire plus élevée pour les allogreffes nerveuses acellulaires et favorise une adoption institutionnelle plus large, avec une disponibilité commerciale prévue pour le début du T2 2026.
- Août 2024 : La FDA américaine a accordé l'autorisation 510(k) (K232415) pour le système Nalu Neurostimulation System destiné à la stimulation nerveuse périphérique, plus tard associé à Boston Scientific via son accord d'acquisition de Nalu Medical. Cette autorisation a élargi la gamme d'options de systèmes de stimulation nerveuse périphérique (PNS) et a accru la pression concurrentielle sur les portefeuilles de neuromodulation en place ciblant les indications ambulatoires et de douleur chronique.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché est défini comme les revenus générés par les produits et thérapies utilisés pour réparer les nerfs endommagés et favoriser la récupération fonctionnelle, y compris les biomatériaux implantables et les systèmes basés sur la stimulation utilisés dans les soins cliniques à travers les principales régions.
Exclusions du périmètre : nous excluons les produits biologiques de fusion vertébrale, les médicaments autonomes de gestion de la douleur, et les pansements de base ne comportant pas d'allégation de réparation ou de régénération nerveuse.
Aperçu de la segmentation
- Par type de produit
- Dispositifs de neurostimulation et de neuromodulation
- Dispositifs de neurostimulation internes
- Stimulation de la moelle épinière (SCS)
- Stimulation cérébrale profonde (DBS)
- Stimulation du nerf vague (VNS)
- Stimulation du nerf sacré (SNS)
- Stimulation électrique gastrique (GES)
- Dispositifs de neurostimulation externes
- Stimulation électrique transcutanée des nerfs (TENS)
- Stimulation magnétique transcrânienne (TMS)
- Dispositifs de neurostimulation internes
- Biomatériaux
- Conduits nerveux
- Protecteurs nerveux
- Connecteurs nerveux
- Autres biomatériaux
- Dispositifs de neurostimulation et de neuromodulation
- Par application
- Chirurgies de neurostimulation et de neuromodulation
- Réparation nerveuse directe / neurorrhaphie
- Greffe nerveuse
- Thérapie par cellules souches
- Autres applications
- Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Cliniques spécialisées en neurologie et en orthopédie
- Centres de rééducation
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie du parcours de soins et des limites des produits, car ce marché se situe à l'intersection de la chirurgie, de la neurologie et des dispositifs médicaux. Nous avons examiné des sources publiques telles que les statistiques de blessures du CDC américain, les indicateurs de santé de l'Organisation mondiale de la santé, les données de santé de l'OCDE, et les bases de données publiques de dispositifs et de sécurité de la FDA américaine afin de comprendre les volumes de procédures et les contraintes d'adoption.
Pour traduire les signaux de demande en valeurs monétaires, nous avons également utilisé des sources telles que les systèmes de santé nationaux et les références des payeurs lorsque disponibles, des revues cliniques à comité de lecture sur les résultats de la réparation nerveuse périphérique, ainsi que des publications de sociétés savantes et d'associations traitant de la prise en charge des lésions nerveuses. Les rapports annuels des entreprises, les documents de résultats et les communiqués de presse ont été utilisés pour vérifier les évolutions du mix produits, l'exposition géographique et les commentaires sur les prix. Quelques abonnements payants soutenant les données financières des entreprises et la cartographie des brevets ont été référencés pour accélérer la validation, tandis que le modèle final repose toujours sur des hypothèses explicables. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Les données primaires ont été recueillies par le biais d'entretiens avec des experts et de questionnaires structurés auprès de cliniciens impliqués dans la réparation nerveuse, d'équipes hospitalières d'achats et de chaîne d'approvisionnement, ainsi que d'acteurs des dispositifs et des biomatériaux à travers la chaîne de valeur. S'agissant d'un marché mondial, nous avons équilibré les retours entre l'APAC, l'EMEA et les Amériques afin de tester les schémas de procédures et les différences de tarification régionales. Lorsque la recherche documentaire laissait des lacunes, nous avons revérifié les hypothèses clés auprès des mêmes groupes de répondants.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 37 % | Cadres dirigeants : 12 % | APAC : 37 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 37 % |
| Acteurs plus petits : 18 % | Managers : 56 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Pour le dimensionnement, nous avons utilisé une approche descendante qui reconstitue le bassin de demande à partir de l'incidence des lésions nerveuses, de la part traitée chirurgicalement, et de l'utilisation type de produit par procédure, puis convertit cela en valeur à l'aide de fourchettes de prix spécifiques à chaque région. Pour garantir des totaux réalistes, nous avons corroboré les résultats avec des approximations ascendantes sélectives, incluant des agrégations à partir d'un échantillon de fournisseurs, des vérifications de canaux sur les volumes unitaires, et des contrôles ponctuels ASP multiplié par le volume pour les catégories à forte part de marché.
Les données déterminantes comprenaient les volumes de procédures de réparation nerveuse périphérique, les tendances d'implantation en neurostimulation, le déplacement du mix entre substituts d'autogreffe et outils de réparation directe, l'évolution du prix de vente moyen par classe de produits, ainsi que les signaux régionaux de remboursement et de budget hospitalier. Lorsque des lacunes de couverture apparaissaient, comme une visibilité publique limitée sur les achats des petits hôpitaux, nous avons ajusté à l'aide des retours primaires sur les fourchettes de pénétration et validé les résultats par rapport à des références de procédures adjacentes.
Les prévisions ont été produites à l'aide d'une régression multivariée soutenue par une analyse de scénarios, car l'adoption et la tarification n'évoluent pas de façon linéaire. La vision prospective a été ancrée sur la croissance attendue des procédures, le calendrier d'adoption porté par le pipeline partagé par les experts, et des hypothèses réalistes de progression des prix fondées sur le comportement récent des appels d'offres et des achats.
Validation des données et cycle de mise à jour
Des vérifications ont été appliquées à plusieurs étapes afin que les chiffres ne reposent pas sur un seul jeu de données. Nous avons comparé les résultats du modèle à des signaux indépendants tels que la direction des tendances de procédures, l'activité réglementaire et la dynamique régionale rapportée par les entreprises, puis avons examiné les valeurs aberrantes avant validation interne.
Si les retours primaires et les indicateurs documentaires divergeaient au-delà d'une plage raisonnable, les répondants étaient recontactés et les hypothèses réécrites plutôt que moyennées. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs surviennent, tels que des approbations majeures, des rappels ou des variations de prix marquées. Avant la livraison, un analyste effectue une dernière relecture afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Taille du marché de la réparation et régénération nerveuses selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la réparation et la régénération nerveuses ne concordent pas toujours. En pratique, cela s'explique généralement par des différences dans le périmètre produit, le choix de l'année de référence et les hypothèses de tarification entre les études. Les écarts proviennent également de la manière dont les auteurs traduisent l'activité de procédures en revenus et de la fréquence à laquelle le modèle est actualisé après des évolutions réglementaires ou de remboursement.
Les principales lacunes dans ce domaine concernent souvent ce qui est comptabilisé comme réparation nerveuse, par exemple si les systèmes de neuromodulation sont inclus dans leur intégralité, et si des produits biologiques adjacents ou des articles de soins généraux des plaies sont accidentellement intégrés. Certaines estimations reposent également sur une seule année de référence et appliquent un taux de croissance uniforme, alors même que le mix de procédures et les ASP peuvent évoluer de manière inégale selon la région et le cadre de soins.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 11,92 milliards USD (2026) | |
| Éditeur de données sectorielles A | 10,10 milliards USD (2024) | Utilise une année de référence antérieure et une fenêtre d'étude plus large, et l'accent mis sur les applications suggère une pondération différente entre la neuromodulation et les biomatériaux de réparation, ce qui peut modifier l'ASP et le mix de revenus. |
| Éditeur de recherche en santé B | 9,10 milliards USD (2023) | L'année de référence est fixée plus en arrière et les inclusions ne sont pas clairement indiquées dans le résumé public, ce qui peut entraîner une sous-estimation des outils régénératifs plus récents et une captation plus lente des effets de déplacement du mix. |
Les vérifications de la direction des volumes de procédures, les signaux d'approbation et de sécurité, ainsi que les contrôles de cohérence des prix primaires sont utilisés comme ensemble de preuves pour maintenir Mordor Intelligence lié au bassin de patients traités et empêcher que des catégories adjacentes ne gonflent le total. Dans l'ensemble, la dispersion des valeurs publiées ressemble davantage à une question de périmètre et de calendrier qu'à un véritable désaccord sur la demande, de sorte que le chiffre le plus utile est celui qui peut être rattaché à des procédures claires, à l'utilisation des produits et à des étapes de tarification réalistes.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la réparation et de la régénération nerveuse en 2031 ?
Le marché devrait atteindre 20,97 milliards USD d'ici 2031, porté par un CAGR de 11,96 %.
Quelle catégorie de produits est actuellement en tête des revenus mondiaux ?
Les dispositifs de neurostimulation et de neuromodulation détenaient une part de 58,74 % en 2025.
Pourquoi les biomatériaux croissent-ils plus vite que les dispositifs ?
Les conduits imprimés en 3D spécifiques aux patients et les échafaudages conducteurs favorisent une véritable régénération tissulaire, propulsant les biomatériaux à un CAGR de 14,01 %.
Quelle région promet la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 12,45 % jusqu'en 2031 en raison de larges populations de patients et de programmes gouvernementaux proactifs.
Comment le remboursement influence-t-il l'adoption du marché ?
L'élargissement de la couverture Medicare et des assurances privées pour la stimulation de la moelle épinière et les implants ambulatoires soutient une utilisation plus rapide dans les pays à revenus élevés.
Quelle thérapie émergente affiche le CAGR le plus élevé ?
La thérapie par cellules souches est en tête avec un CAGR de 18,54 %, soutenue par l'amélioration des données de sécurité et d'efficacité.
Dernière mise à jour de la page le:



