
Taille et part du marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.07 Milliards de dollars |
| Taille du Marché (2032) | 6.08 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.36 % |
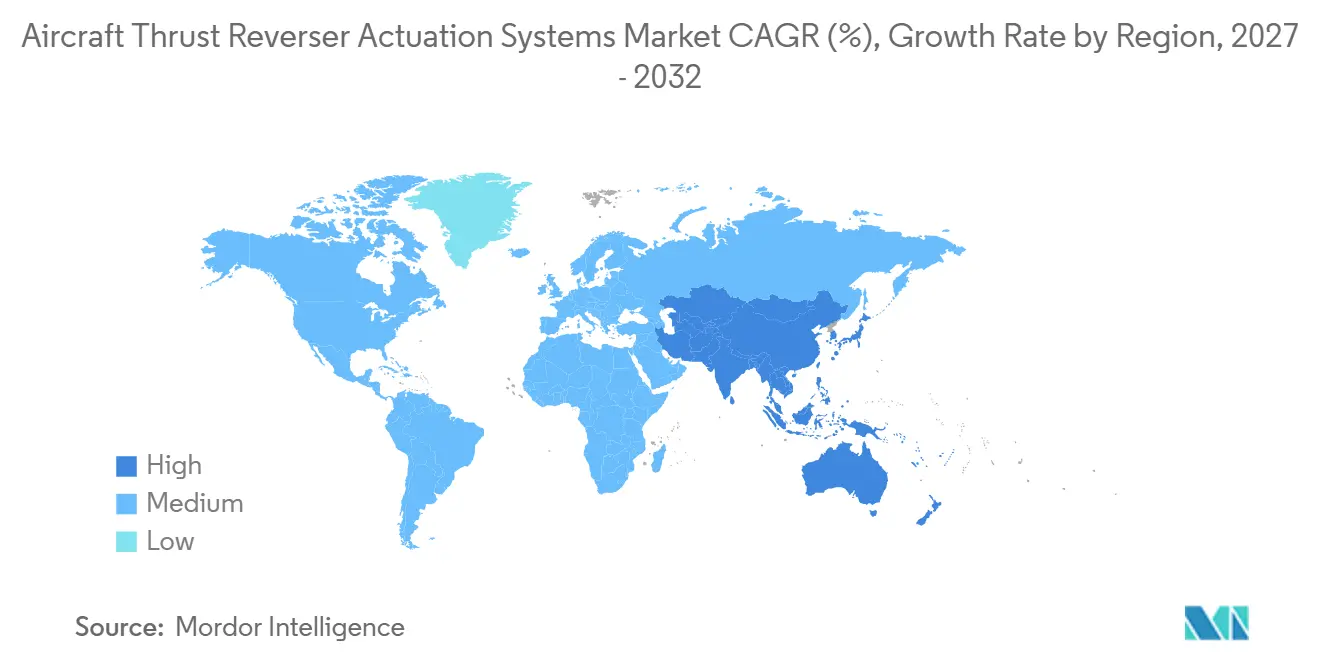
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
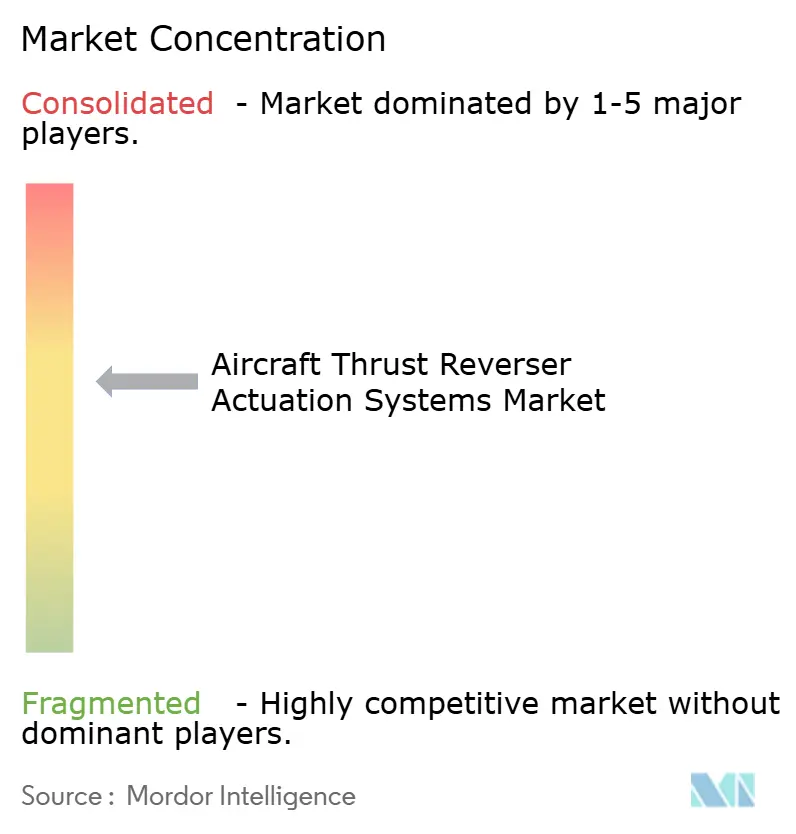
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs par Mordor Intelligence
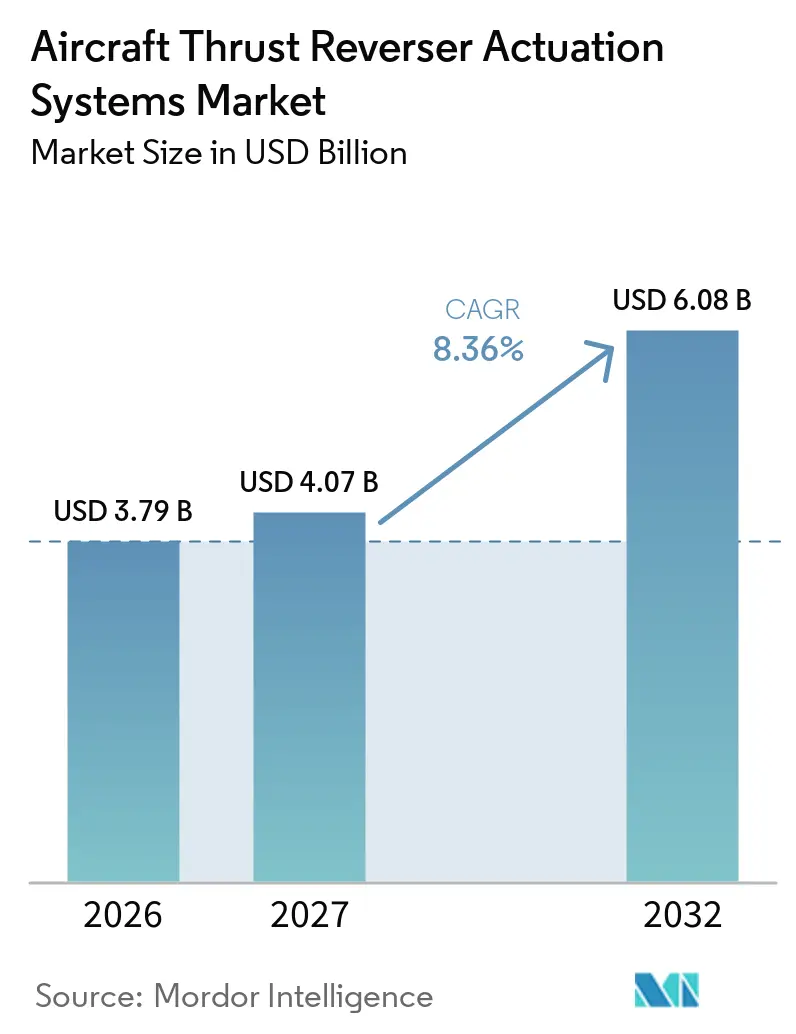
La taille du marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs était évaluée à 3,79 milliards USD en 2026 et devrait croître de 4,07 milliards USD en 2027 à 6,08 milliards USD d'ici 2032, enregistrant un CAGR de 8,36 % entre 2027 et 2032. La production d'avions commerciaux, l'utilisation des flottes et les cycles de maintenance soutiennent une demande récurrente en équipements d'actionnement certifiés. Le marché bénéficie du montage obligatoire sur les avions commerciaux à turboréacteur à double flux certifiés, faisant du système un élément requis pour l'exploitation des aéronefs plutôt qu'une mise à niveau optionnelle. Les fournisseurs peuvent ainsi répondre aux programmes d'équipements d'origine et à la demande de réparation de longue durée provenant de la même flotte en service. Les contraintes de production chez les principaux fabricants de cellules maintiennent également les aéronefs plus anciens en service plus longtemps, soutenant ainsi les besoins de maintenance. L'actionnement électrique suscite un intérêt croissant car il peut réduire le poids tout en préservant les exigences de redondance et de verrouillage nécessaires à un déploiement sûr.
Principaux Enseignements du Rapport
- Par plateforme, les avions commerciaux détenaient 82,45 % de la part du marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs en 2026, tandis que les jets d'affaires devraient croître à un CAGR de 9,80 % jusqu'en 2032.
- Par mécanisme, les systèmes hydrauliques détenaient 66,30 % de la part du marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs en 2026, tandis que les systèmes électriques devraient croître à un CAGR de 10,24 % jusqu'en 2032.
- Par système, les systèmes de type à cascade détenaient 43,65 % de la part du marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs en 2026, tandis que les systèmes de type pivotant devraient croître à un CAGR de 10,22 % jusqu'en 2032.
- Par utilisateur final, les OEM détenaient 69,47 % de la part du marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs en 2026, tandis que le marché après-vente devrait croître à un CAGR de 10,14 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 35,90 % de la part du marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,05 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Le renouvellement des flottes commerciales accélère la demande en inverseurs de poussée | +2.00% | Mondial | Moyen terme (2-4 ans) |
| La hausse de la production d'avions à fuselage étroit stimule les installations d'inverseurs de poussée à cascade | +1.50% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Les inverseurs de poussée composites légers soutiennent l'efficacité des aéronefs | +0.90% | Mondial | Moyen terme (2-4 ans) |
| Les avancées en actionnement électrique redéfinissent les conceptions des systèmes d'inverseurs de poussée | +1.30% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Les plateformes de moteurs de nouvelle génération stimulent l'innovation en matière d'inverseurs de poussée | +0.80% | Mondial | Long terme (≥ 4 ans) |
| L'expansion des flottes d'aéronefs renforce la demande après-vente en inverseurs de poussée | +1.10% | Asie-Pacifique et Moyen-Orient et Afrique, avec des retombées vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le Renouvellement des Flottes Commerciales Accélère la Demande en Inverseurs de Poussée
Les compagnies aériennes renouvellent leurs flottes tout en continuant à exploiter des aéronefs plus anciens en raison des retards de livraison et des contraintes de la chaîne d'approvisionnement. Cette dynamique crée une demande parallèle pour de nouveaux systèmes d'inverseurs de poussée et des services de maintenance pour les équipements existants. En juin 2026, l'IATA a signalé que le carnet de commandes mondial d'aéronefs dépassait 18 000 unités et que l'âge moyen de la flotte avait atteint 15,2 ans.[1] Ces conditions devraient prolonger la durée de vie opérationnelle des aéronefs existants, soutenant la demande en inspections, réparations et pièces de remplacement pour les inverseurs de poussée. Le renouvellement des flottes stimule également la demande en équipements d'origine à mesure que de nouveaux aéronefs entrent en production et en service. Les fournisseurs disposant de certifications de programmes aéronautiques établies, de capacités de fabrication et de réseaux de maintenance sont bien positionnés pour répondre à ces deux exigences. Cette combinaison soutient la demande issue des nouvelles livraisons d'aéronefs et de l'exploitation continue des flottes commerciales matures.
La Hausse de la Production d'Avions à Fuselage Étroit Stimule les Installations d'Inverseurs de Poussée à Cascade
La production d'avions à fuselage étroit soutient la demande en inverseurs de poussée à cascade, notamment sur les programmes d'avions commerciaux modernes tels que l'A320neo équipé du moteur LEAP-1A. Airbus a signalé un carnet de commandes de la famille A320 de 7 577 aéronefs à fin août 2026 et maintient son objectif de produire 70 à 75 aéronefs par mois d'ici fin 2027. Ces plans de production devraient soutenir la demande à long terme en composants d'inverseurs de poussée, notamment les cascades, les capots translants et les systèmes d'actionnement. Safran Nacelles et Middle River Aerostructure Systems de ST Engineering fournissent des structures d'inverseurs de poussée et des équipements d'actionnement pour le programme A320neo LEAP-1A. Les exigences d'intégration et de certification spécifiques aux aéronefs favorisent également les fournisseurs établis disposant de capacités de fabrication approuvées. À mesure que la production d'avions à fuselage étroit s'accroît, la demande en inverseurs de poussée restera étroitement liée aux cadences de livraison des aéronefs, aux configurations des moteurs et à la capacité de production des fournisseurs.
Les Systèmes Composites Légers Soutiennent l'Efficacité des Aéronefs
L'adoption de matériaux composites légers soutient le marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs en réduisant le poids structurel tout en maintenant les performances aérodynamiques et opérationnelles. Les fabricants utilisent des matériaux composites dans les cascades d'inverseurs de poussée, les capots translants et d'autres structures de nacelles, qui nécessitent des capacités de fabrication et de réparation spécialisées. Safran Nacelles confirme l'utilisation de cascades composites et de capots translants sur l'A320neo équipé du moteur LEAP-1A. Les fabricants intègrent également des structures composites dans les inverseurs de poussée pour les avions d'affaires, notamment le Dassault Falcon 7X et le Falcon 8X. Ces matériaux réduisent le poids des aéronefs tout en répondant aux exigences structurelles et de certification. Leur intégration crée des opportunités pour les fournisseurs spécialisés dans les composites avancés, la fabrication de précision et les services de réparation structurelle. Cependant, les fabricants doivent équilibrer l'optimisation du poids avec la durabilité, la fiabilité de l'actionnement et la conformité aux exigences opérationnelles approuvées des aéronefs.
Les Avancées en Actionnement Électrique Redéfinissent les Conceptions des Systèmes d'Inverseurs de Poussée
La technologie d'actionnement électrique influence le développement des systèmes d'inverseurs de poussée alors que les fabricants d'aéronefs recherchent des alternatives aux architectures hydrauliques conventionnelles. En juin 2025, Collins Aerospace a indiqué que son système elecTRAS avait accumulé environ 11 millions d'heures de vol et 1,8 million de cycles de vol d'expérience opérationnelle, avec plus de 600 aéronefs A350 en service à fin 2024.[2] En décembre 2025, Safran Nacelles et ESIGELEC ont créé le laboratoire de recherche ePRISME pour faire progresser l'actionnement électrique des inverseurs de poussée grâce à la simulation de systèmes, à l'intégration d'équipements et à la recherche en maintenance prédictive. Ces développements témoignent d'un investissement continu dans les systèmes à actionnement électrique et les technologies associées. Les architectures électriques nécessitent une gestion fiable de l'alimentation, des mécanismes de verrouillage et des systèmes de protection contre les défaillances validés, créant des opportunités pour les fournisseurs disposant de capacités avancées en ingénierie électrique, en commandes et en intégration de systèmes, ainsi que de ressources d'essais étendues.
L'Expansion des Flottes d'Aéronefs Renforce la Demande Après-Vente en Inverseurs de Poussée
L'expansion de la flotte mondiale d'aéronefs soutient une demande récurrente en maintenance, réparation, pièces de remplacement et services d'échange pour les inverseurs de poussée. Les systèmes d'inverseurs de poussée nécessitent des inspections et une maintenance périodiques pour préserver l'intégrité structurelle, les performances d'actionnement et la fiabilité opérationnelle. En avril 2025, Safran Nacelles a signé un accord de service NacelleLife avec Republic Airways couvrant la maintenance des inverseurs de poussée et le soutien en pièces de rechange pour plus de 200 aéronefs E170 et E175. L'accord comprenait des services de maintenance et de réparation via l'installation de Safran à Indianapolis, démontrant un investissement continu dans des capacités après-vente dédiées. À mesure que les aéronefs accumulent des heures et des cycles d'exploitation, les opérateurs ont besoin d'accéder à des réparations approuvées et à des pièces de remplacement pour minimiser les temps d'arrêt liés à la maintenance. Ces exigences créent des opportunités à long terme pour les réseaux de service affiliés aux OEM et les prestataires MRO indépendants qualifiés disposant de capacités techniques établies.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Les exigences strictes en matière de sécurité de déploiement augmentent les coûts de certification | -0.80% | Mondial | Long terme (≥ 4 ans) |
| Les pénuries de composants d'actionneurs spécialisés et de composites contraignent la production | -0.60% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| L'intégration de nacelles spécifiques aux aéronefs limite les rétrofits d'inverseurs de poussée | -0.50% | Mondial | Moyen terme (2-4 ans) |
| Les inverseurs de poussée électriques font face à des défis d'alimentation et de sécurité en cas de défaillance | -0.40% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les Exigences Strictes en Matière de Sécurité de Déploiement Augmentent les Coûts de Certification
Les systèmes d'inverseurs de poussée doivent satisfaire à des exigences strictes en matière de sécurité et de certification, car un déploiement involontaire en vol peut créer des conditions d'exploitation dangereuses. Le marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs nécessite des processus de qualification approfondis, notamment des essais structurels, la validation des mécanismes de verrouillage, l'analyse des défaillances et la vérification au niveau du système. Les réglementations de la FAA en vertu des articles 14 CFR 25.933 et 25.1309 établissent les exigences de sécurité pour les systèmes d'inverseurs de poussée et les équipements aéronautiques. Avant d'entrer en service commercial, les nouvelles configurations d'inverseurs de poussée doivent démontrer leur conformité aux normes de sécurité applicables. Les systèmes à actionnement électrique nécessitent également une validation complète de la gestion de l'alimentation, des systèmes de commande et des mécanismes de protection contre les défaillances. Ces exigences augmentent les coûts de développement et prolongent les délais de qualification, en particulier pour les fournisseurs introduisant de nouvelles technologies ou intégrant des programmes aéronautiques établis. Les dépenses d'ingénierie et de certification associées constituent des barrières significatives pour les fabricants ne disposant pas de capacités établies en matière d'essais aérospatiaux et de conformité réglementaire.
Les Pénuries de Composants d'Actionneurs Spécialisés et de Composites Contraignent la Production
La fabrication d'inverseurs de poussée repose sur des actionneurs spécialisés, des structures composites, des composants de précision et des matériaux qualifiés pour l'aérospatiale, approvisionnés via des réseaux de fournisseurs établis. Les contraintes affectant ces intrants peuvent perturber les calendriers de production, notamment lors des montées en cadence de fabrication d'avions commerciaux. En juin 2026, l'IATA a identifié les pénuries de matières premières, les goulots d'étranglement de production, les marchés du travail tendus et les perturbations géopolitiques comme des défis persistants affectant la chaîne d'approvisionnement aérospatiale. Ces contraintes plus larges peuvent également affecter les fabricants d'inverseurs de poussée qui dépendent de composants spécialisés et de capacités de production qualifiées. La disponibilité limitée des fournisseurs et les délais d'approvisionnement prolongés peuvent restreindre la capacité des fabricants à répondre rapidement aux changements dans les calendriers de production des aéronefs. Les fournisseurs de plus petite taille peuvent faire face à des défis supplémentaires pour sécuriser les composants et maintenir les niveaux de stocks. Ces conditions augmentent l'exposition de la chaîne d'approvisionnement et peuvent retarder la production d'inverseurs de poussée et la disponibilité des pièces de remplacement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Plateforme :
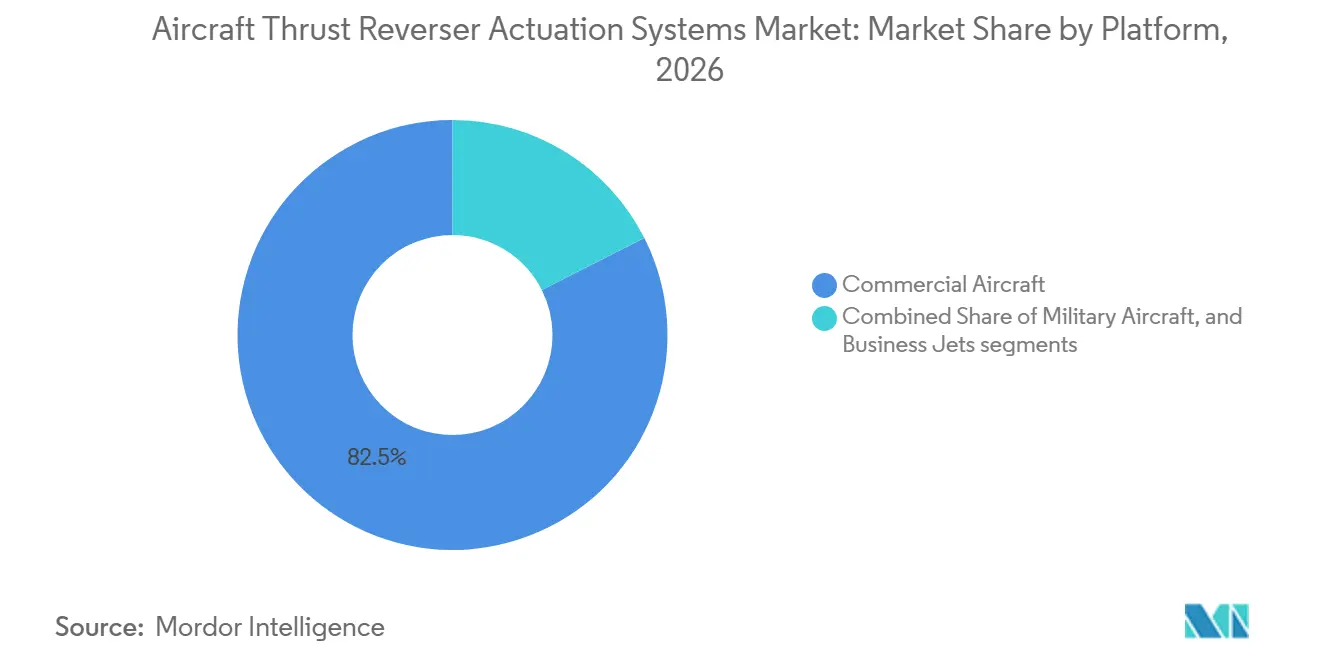
Les Avions Commerciaux Représentent la Quasi-Totalité des Revenus OEMLes avions commerciaux détenaient 82,45 % de la part du marché des systèmes d'inverseurs de poussée d'aéronefs en 2026, car les jets commerciaux à turboréacteur à double flux nécessitent des équipements d'actionnement d'inverseurs de poussée. Les avions commerciaux représentent une source majeure de demande sur le marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs, soutenue par la large base installée d'aéronefs à fuselage étroit et à fuselage large équipés d'inverseurs de poussée. Les programmes à fuselage étroit génèrent une demande substantielle en équipements en raison de leurs volumes de production élevés et de leurs vastes opérations commerciales. Les avions à fuselage large nécessitent également des systèmes d'actionnement spécialisés qui s'intègrent aux architectures de nacelles spécifiques aux aéronefs. Airbus a signalé un carnet de commandes de la famille A320 de 7 577 aéronefs à fin août 2026, soutenant la demande future en équipements d'inverseurs de poussée pour les configurations de moteurs applicables. Les avions de transport militaires et d'autres plateformes spécialisées génèrent une demande supplémentaire via les activités d'approvisionnement et de maintenance des flottes. Le renouvellement des flottes commerciales et l'exploitation continue des aéronefs existants maintiennent des opportunités pour les fabricants de systèmes d'actionnement qualifiés dans les applications d'équipements d'origine et de remplacement.
Le segment des jets d'affaires devrait croître à un CAGR de 9,80 % jusqu'en 2032, ce qui en fait le segment de plateforme à la croissance la plus rapide sur le marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs. L'aviation d'affaires offre des opportunités supplémentaires aux fabricants d'équipements d'inverseurs de poussée à mesure que les livraisons d'aéronefs augmentent et que les fournisseurs développent des technologies d'actionnement spécialisées. IBA prévoit 884 livraisons de jets d'affaires en 2026, ce qui pourrait élargir la base installée d'aéronefs nécessitant une maintenance et un soutien en composants.[3] L'adoption des inverseurs de poussée varie selon les modèles de jets d'affaires, les configurations des systèmes étant déterminées par l'architecture des moteurs et les exigences des aéronefs. Les avions commerciaux continuent également de générer une activité après-vente substantielle via des inspections, réparations et remplacements de composants récurrents. Ces exigences soutiennent les fournisseurs disposant d'une expertise établie dans les programmes aéronautiques et de capacités de maintenance approuvées.



Par Mécanisme :
Les Inverseurs de Poussée Hydrauliques Dominent Tandis que l'Électrique Redéfinit les Nouveaux ProgrammesLes systèmes hydrauliques détenaient 66,30 % de la part du marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs en 2026, reflétant leur large base installée dans les flottes d'aéronefs actives. Les systèmes d'actionnement hydrauliques des inverseurs de poussée restent importants dans les flottes d'avions commerciaux et d'affaires en raison de leurs applications établies et de leurs longues histoires d'exploitation. Ces systèmes utilisent la puissance hydraulique pour contrôler le mouvement des actionneurs et le déploiement des inverseurs de poussée, soutenus par des procédures de maintenance établies et des capacités de réparation spécialisées. Des fabricants tels que Woodward et Parker Hannifin fournissent des équipements d'actionnement hydraulique, notamment des actionneurs de verrouillage, des vannes de commande et des composants associés. Les configurations d'aéronefs existantes continuent de générer une demande en pièces de remplacement, inspections et services de révision tout au long de leur durée de vie opérationnelle. Les exigences d'intégration et de certification spécifiques aux aéronefs limitent également la faisabilité du remplacement des architectures d'actionnement existantes. Par conséquent, les systèmes hydrauliques devraient rester pertinents sur le marché après-vente même à mesure que les fabricants introduisent des solutions à actionnement électrique sur les plateformes plus récentes.
Les systèmes électriques devraient se développer à un CAGR de 10,24 % jusqu'en 2032, portés par l'intérêt pour des architectures aéronautiques plus légères et plus intégrées. Les systèmes d'actionnement électrique gagnent en importance à mesure que les fabricants d'aéronefs poursuivent des architectures de nacelles plus intégrées et potentiellement plus légères. En juin 2025, Collins Aerospace a indiqué que son système elecTRAS avait accumulé environ 11 millions d'heures de vol et 1,8 million de cycles de vol d'expérience opérationnelle, avec plus de 600 aéronefs A350 en service à fin 2024. La société étend également ses capacités d'actionnement électrique via une ligne de production à Colomiers, en France, et un centre d'ingénierie à Wolverhampton, au Royaume-Uni. Safran Nacelles fait progresser sa technologie ETRAS via le laboratoire de recherche ePRISME, qu'elle a créé avec ESIGELEC en décembre 2025. Ces développements soutiennent l'investissement continu dans l'actionnement électrique, bien que l'adoption dépende de la sélection des programmes aéronautiques, de l'intégration des systèmes et des exigences de certification.
Par Système :
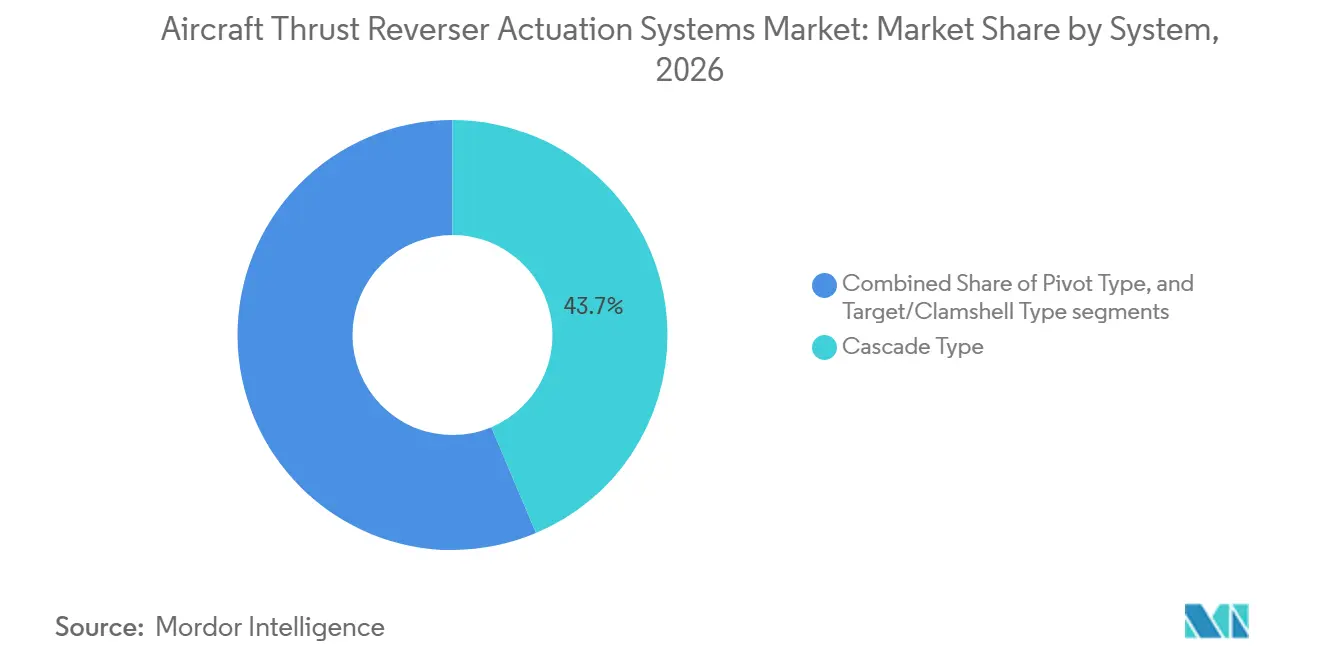
L'Architecture à Cascade Domine Mais le Type Pivotant Gagne du TerrainLes systèmes de type à cascade représentaient 43,65 % de la part du marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs en 2026, car ils sont largement utilisés sur les aéronefs à turboréacteur à double flux à fort taux de dilution. Les inverseurs de poussée de type à cascade sont largement utilisés sur les avions commerciaux propulsés par des turboréacteurs à double flux à fort taux de dilution, soutenant la demande en équipements d'actionnement associés. Ces configurations utilisent généralement des capots translants, des aubes de cascade et des mécanismes d'actionnement coordonnés pour rediriger le flux d'air de dérivation du moteur lors de l'atterrissage. L'A320neo équipé du moteur LEAP-1A intègre un inverseur de poussée de type à cascade, Middle River Aerostructure Systems fournissant des cascades composites, des capots translants et des équipements d'actionnement à Safran Nacelles. La production et la maintenance continues des aéronefs compatibles génèrent une demande en actionneurs, commandes et pièces de remplacement approuvées. L'intégration des systèmes à cascade avec des conceptions spécifiques de nacelles et de moteurs crée également des barrières à l'interchangeabilité des équipements. Ces exigences soutiennent les fournisseurs établis disposant de qualifications de programmes aéronautiques, de capacités d'essais de systèmes et de réseaux de soutien après-vente à long terme.
Les systèmes de type pivotant devraient croître à un CAGR de 10,22 % jusqu'en 2032 et sont importants dans les applications d'aviation d'affaires. Les inverseurs de poussée à porte pivotante sont utilisés dans certaines configurations d'avions commerciaux et restent un domaine de développement technologique dans l'aviation d'affaires. L'A330ceo propulsé par le Rolls-Royce Trent 700 utilise un inverseur de poussée à porte pivotante, démontrant l'application établie de cette architecture dans les avions à fuselage large. En février 2026, ST Engineering MRAS a présenté un démonstrateur à porte pivotante en taille réelle pour l'aviation d'affaires, intégrant des structures composites légères et un actionnement électrique intégré. Ce développement reflète l'intérêt continu de l'ingénierie pour les performances aérodynamiques, l'efficacité structurelle et l'intégration des systèmes. D'autres configurations, notamment les arrangements de type cible/seau et coquille, restent pertinentes pour des applications aéronautiques spécifiques, bien que leur classification nécessite une attention particulière car la terminologie peut se chevaucher. Pour toutes ces architectures, les exigences après-vente dépendent de la taille de la flotte installée, des certifications spécifiques aux aéronefs et de la disponibilité de capacités de réparation spécialisées.

Par Utilisateur Final :
Le Canal OEM Domine Mais le Marché Après-Vente Croît Plus RapidementLes OEM détenaient 69,47 % de la part du marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs en 2026, car les contrats de systèmes sont généralement attribués lors du développement des programmes aéronautiques. Les équipementiers d'origine (OEM) et leurs fournisseurs qualifiés constituent un canal de distribution majeur pour les systèmes d'actionnement des inverseurs de poussée, car la sélection et l'intégration des équipements s'effectuent lors du développement des programmes aéronautiques. Les fournisseurs doivent se coordonner avec les fabricants de nacelles, de moteurs et de cellules pour satisfaire aux exigences structurelles, mécaniques et opérationnelles. Ces programmes nécessitent des essais approfondis, une certification et une qualification de production avant que les équipements n'entrent en service commercial. Les fournisseurs établis bénéficient d'une participation à long terme aux programmes aéronautiques et d'une expérience avec des conceptions de systèmes approuvées. La demande en équipements d'origine reste liée aux calendriers de production des aéronefs, aux configurations des moteurs et au développement de nouvelles plateformes. Le processus de qualification approfondi crée également des barrières pour les entreprises cherchant à intégrer des programmes existants, renforçant l'importance des capacités techniques, de la fiabilité de fabrication et des relations établies avec les fabricants d'aéronefs.
Le marché après-vente devrait croître à un CAGR de 10,14 % jusqu'en 2032, l'utilisation des aéronefs et l'âge des flottes soutenant les travaux de réparation. Le marché après-vente génère une demande récurrente via les inspections, réparations, échanges de composants et soutien en pièces de rechange pour les inverseurs de poussée. En avril 2025, Safran Nacelles a signé un accord NacelleLife avec Republic Airways couvrant la maintenance des inverseurs de poussée et le soutien en pièces de rechange pour plus de 200 aéronefs E170 et E175. L'accord devrait inclure des services de réparation dans l'installation de Safran à Indianapolis, soulignant le rôle des programmes de maintenance liés aux OEM. Les prestataires MRO indépendants participent également aux programmes d'aéronefs plus récents via des capacités de réparation approuvées et des arrangements de licence. La concurrence dépend des délais d'exécution, de la documentation technique, de la disponibilité des pièces de remplacement et des approbations de certification. À mesure que les aéronefs opèrent sur des durées de service prolongées, les exigences de maintenance continues et la nécessité de maintenir la disponibilité des équipements soutiennent la demande après-vente.
Analyse Géographique
Marché des Systèmes d'Actionnement des Inverseurs de Poussée d'Aéronefs en Amérique du Nord
L'Amérique du Nord détenait 35,90 % de la part de marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs en 2026, soutenue par la fabrication de cellules d'aéronefs, la demande de défense et une large base de MRO. La région présente une forte concentration d'opérateurs aériens, de fournisseurs de composants et d'installations de réparation qualifiées. Woodward a finalisé l'acquisition de l'activité d'actionnement électromécanique nord-américaine de Safran SA en juillet 2025, ajoutant des opérations pertinentes aux États-Unis, au Mexique et au Canada. Cette transaction illustre la consolidation continue parmi les fournisseurs de capacités d'actionnement pour aéronefs. Woodward a également annoncé une installation de fabrication de 200 millions USD en Caroline du Sud pour les systèmes d'actionnement de spoilers d'aéronefs, avec un démarrage des opérations prévu pour 2027.
Marché des Systèmes d'Actionnement des Inverseurs de Poussée d'Aéronefs en Europe
L'Europe est un centre majeur pour l'intégration des aéronefs et le développement de l'actionnement électrique. Le marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs dans la région bénéficie de l'activité d'assemblage d'Airbus et de la présence technique des principaux fournisseurs de systèmes. Collins Aerospace a élargi ses capacités d'électrification européennes grâce à son centre d'ingénierie de Wolverhampton et à sa ligne de production de Colomiers. Safran SA et ESIGELEC ont établi un laboratoire de recherche à Rouen pour étudier l'actionnement des inverseurs de poussée électriques. Cette concentration de ressources en ingénierie, en assemblage et en recherche soutient l'innovation à long terme. Elle élève également les barrières à l'entrée pour les fournisseurs ne disposant pas de capacités comparables en matière de tests, de conception et de certification.
Marché des Systèmes d'Actionnement des Inverseurs de Poussée d'Aéronefs en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait croître à un CAGR de 10,05 % jusqu'en 2032, ce qui en fait la région à la croissance la plus rapide sur le marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs. Cette croissance est liée à l'expansion des flottes de transporteurs, à l'augmentation de l'activité de maintenance et à un besoin croissant de capacités de réparation régionales. Les opérateurs aériens de la région génèrent une demande récurrente de support certifié à mesure que le taux d'utilisation augmente. Ses programmes de cellules et de moteurs élargissent également la base potentielle des futurs travaux d'actionnement. L'Amérique du Sud contribue à une demande stable grâce à l'activité de l'aviation régionale et commerciale, tandis que le Moyen-Orient et l'Afrique bénéficient d'opérations de hubs à forte utilisation. Dans ces régions, l'accès à des capacités de réparation certifiées et à des pièces d'origine influencera le rythme auquel la demande du marché secondaire pourra être satisfaite. La capacité locale restera un facteur important pour les opérateurs.
Paysage Concurrentiel
Concentration du Marché
Marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs en Amérique du Nord
Le marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs est modérément concentré au niveau de l'intégration des systèmes. Safran et Collins Aerospace sont des fournisseurs importants de contenu en équipements d'origine pour les programmes d'avions commerciaux. Parker Hannifin, Woodward, Liebherr-Aerospace, Eaton et d'autres fournisseurs participent aux activités d'actionnement hydraulique et électromécanique connexes. La concurrence est façonnée par la qualification des programmes, la profondeur de l'ingénierie, la fiabilité de la production et la capacité à soutenir de longues durées de service. Les exigences pluriannuelles d'essais et de certification rendent difficile l'entrée au niveau des systèmes pour les petites entreprises. Le secteur est donc plus concentré dans l'intégration des équipements d'origine que dans la réparation spécialisée et le soutien en composants. Cette structure fait des références établies dans les programmes un facteur concurrentiel important. Elle récompense également une exécution cohérente dans la production et le service.
Safran a renforcé sa position grâce à des investissements dans la recherche en actionnement électrique. Le laboratoire ePRISME, avec ESIGELEC, se concentre sur la détection des défauts, la compatibilité électromagnétique et la simulation en conditions quasi réelles. Collins Aerospace a également ouvert un centre d'ingénierie à Wolverhampton et une ligne de production elecTRAS à Colomiers en juin 2025. L'acquisition par Woodward de l'activité d'actionnement électromécanique nord-américaine de Safran est un autre mouvement stratégique qui a élargi ses capacités d'actionnement régionales. Ces actions montrent que les fournisseurs investissent dans les capacités d'ingénierie, le développement de produits et le contrôle des actifs de production stratégiques.
Le marché après-vente reste moins concentré que l'intégration des équipements d'origine, car les prestataires de réparation peuvent se différencier par la réactivité du service et les capacités approuvées. L'accord de Safran avec Republic Airways démontre une approche liée aux OEM pour conserver les revenus de la maintenance des inverseurs de poussée. Les prestataires indépendants peuvent rester compétitifs sur les marchés où les flottes utilisent des systèmes hydrauliques matures et où les opérateurs ont besoin d'un soutien de réparation local. Cependant, l'accès aux données techniques, aux pièces et aux licences peut conditionner les travaux qu'ils peuvent traiter. Le marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs offre également des opportunités dans les échanges de jets d'affaires et le soutien de rétrofit spécifique aux plateformes. Ces domaines nécessitent un inventaire qualifié et des capacités techniques approuvées. La rapidité du service peut en outre différencier les prestataires.
Leaders du Secteur des Systèmes d'Actionnement des Inverseurs de Poussée d'Aéronefs
-
Safran SA
-
Collins Aerospace (RTX Corporation)
-
Woodward, Inc.
-
Parker-Hannifin Corporation
-
Liebherr-International Deutschland GmbH (Liebherr-International AG)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes d'Actionnement des Inverseurs de Poussée d'Aéronefs Entreprises couvertes dans ce rapport
- Safran SA
- Collins Aerospace (RTX Corporation)
- Woodward, Inc.
- Parker-Hannifin Corporation
- O.M.A. S.p.A.
- Liebherr-International Deutschland GmbH (Liebherr-International AG)
- Arkwin Industries, Inc. (TransDigm Group Inc.)
- Eaton Corporation plc
- Ontic Engineering & Manufacturing UK Limited
- ST Engineering MRAS (Singapore Technologies Engineering Ltd.)
- The NORDAM Group LLC
- S.S. White Technologies, Inc.
- SEPAC, Inc.
- Elliott Manufacturing (CentroMotion)
Développements industriels récents dans Marché des Systèmes d'Actionnement des Inverseurs de Poussée d'Aéronefs
- Juillet 2026 : Collins Aerospace, une entreprise RTX, et Etihad Engineering ont annoncé une coentreprise pour fournir des services MRO de nacelles et d'inverseurs de poussée à Abou Dhabi. L'installation soutiendra les flottes A350 et B787 exploitées par des transporteurs régionaux et internationaux. Collins Aerospace relocalisera ses opérations de nacelles aux Émirats arabes unis dans le complexe de maintenance d'Etihad Engineering, doublant ainsi son empreinte MRO de nacelles au Moyen-Orient. L'installation de 3 250 mètres carrés devrait commencer ses opérations au premier trimestre 2027. Elle élargira la capacité de maintenance des inverseurs de poussée et renforcera le soutien après-vente pour les opérateurs d'avions commerciaux.
- Février 2026 : ST Engineering MRAS a présenté son inverseur de poussée de nouvelle génération pour l'aviation d'affaires au Singapore Airshow 2026. Développé dans le cadre d'un programme de R&D financé en interne, l'inverseur de poussée à porte pivotante cible les configurations à conduit long à flux mixte dans les avions d'affaires. Le système composite léger vise à améliorer l'efficacité aérodynamique, les performances acoustiques et la fiabilité opérationnelle dans des conditions de haute température. Ce développement reflte les efforts de l'entreprise pour élargir son portefeuille d'inverseurs de poussée et faire progresser les technologies composites pour les applications d'aviation d'affaires.
- Décembre 2025 : Safran Nacelles et ESIGELEC ont créé le laboratoire de recherche conjoint ePRISME pour faire progresser les systèmes d'actionnement électrique des inverseurs de poussée (ETRAS). La collaboration se concentre sur le développement d'une plateforme d'essais pour évaluer l'intégration des systèmes électriques dans des conditions d'exploitation représentatives. Elle comprend également une plateforme de recherche en maintenance prédictive utilisant des algorithmes avancés et des solutions matérielles pour identifier les défauts potentiels dans les systèmes électriques et d'actionnement. Cette initiative améliore la maturité technologique et la fiabilité des systèmes d'inverseurs de poussée électriques de nouvelle génération.
Périmètre du Rapport sur le Marché Mondial des Systèmes d'Actionnement des Inverseurs de Poussée d'Aéronefs
Les systèmes d'actionnement des inverseurs de poussée d'aéronefs sont des systèmes de freinage qui redirigent le flux d'air du moteur lors de l'atterrissage ou d'un décollage interrompu, réduisant ainsi la distance d'atterrissage et l'usure des freins. Ces systèmes utilisent des structures mécaniques et des mécanismes d'actionnement, notamment des technologies hydrauliques, électriques et électrohydrauliques, pour permettre le déploiement et la rétraction contrôlés des inverseurs de poussée.
Le marché mondial des systèmes d'actionnement des inverseurs de poussée d'aéronefs est segmenté par plateforme, mécanisme, système, utilisateur final et géographie. Par plateforme, le marché est segmenté en avions commerciaux, avions militaires et jets d'affaires. Par mécanisme, le marché est segmenté en hydraulique, électrique et électrohydraulique. Par système, le marché est segmenté en type à cascade, type à pivot et type à cible/coquille. Par utilisateur final, le marché est segmenté en fabricants d'équipements d'origine (OEM) et en aftermarket. Le rapport couvre également les tailles de marché et les prévisions pour le marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Avions commerciaux |
| Avions militaires |
| Jets d'affaires |
| Hydraulique |
| Électrique |
| Amérique du Nord | États-Unis |
| Canada | |
| Europe | Royaume-Uni |
| France | |
| Allemagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Reste de l'Asie-Pacifique | |
| Amérique latine | Mexique |
| Brésil | |
| Reste de l'Amérique latine | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Plateforme | Avions commerciaux | |
| Avions militaires | ||
| Jets d'affaires | ||
| Mécanisme | Hydraulique | |
| Électrique | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Reste de l'Asie-Pacifique | ||
| Amérique latine | Mexique | |
| Brésil | ||
| Reste de l'Amérique latine | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur prévisionnelle des systèmes d'actionnement des inverseurs de poussée d'aéronefs d'ici 2032 ?
Le marché des systèmes d'actionnement des inverseurs de poussée d'aéronefs devrait atteindre 6,08 milliards USD d'ici 2032, en expansion depuis 4,07 milliards USD en 2027 à un CAGR de 8,36 %.
Quelle plateforme domine la demande en systèmes d'actionnement des inverseurs de poussée d'aéronefs ?
Les avions commerciaux dominent avec une part de 82,45 % en 2026, car l'actionnement des inverseurs de poussée est requis sur les avions commerciaux à turboréacteur à double flux.
Pourquoi les actionneurs électriques d'inverseurs de poussée gagnent-ils en adoption ?
Les systèmes électriques devraient croître à un CAGR de 10,24 % jusqu'en 2032, les fabricants recherchant des architectures aéronautiques à poids réduit et des conceptions tolérantes aux défauts validées.
Quelle région connaît la croissance la plus rapide pour les systèmes d'inverseurs de poussée ?
L'Asie-Pacifique devrait croître à un CAGR de 10,05 % jusqu'en 2032, soutenue par l'expansion des flottes et un besoin croissant de capacités de maintenance certifiées.
Qu'est-ce qui stimule la demande après-vente pour les systèmes d'inverseurs de poussée ?
La forte utilisation des aéronefs, le vieillissement des flottes et la nécessité d'un soutien approuvé en réparation, inspection, échange et pièces augmentent l'activité après-vente.
Quelle est la concentration de la concurrence parmi les fournisseurs de systèmes d'actionnement des inverseurs de poussée ?
Le marché est modérément consolidé, car les intégrateurs de premier plan occupent des positions solides auprès des OEM, tandis que les prestataires qualifiés de MRO et de composants restent dispersés.