
Taille et parts du marché de la protection des aéronefs contre la foudre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.89 Milliards de dollars |
| Taille du Marché (2031) | 6.57 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.09 % |
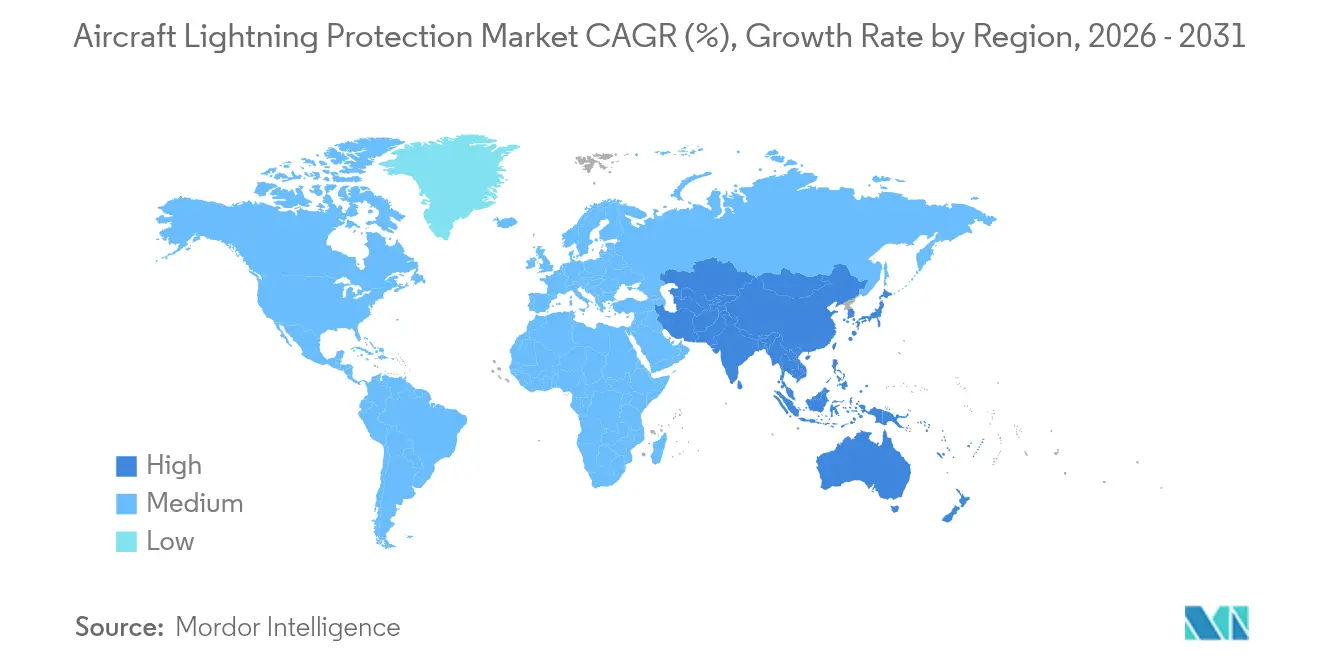
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
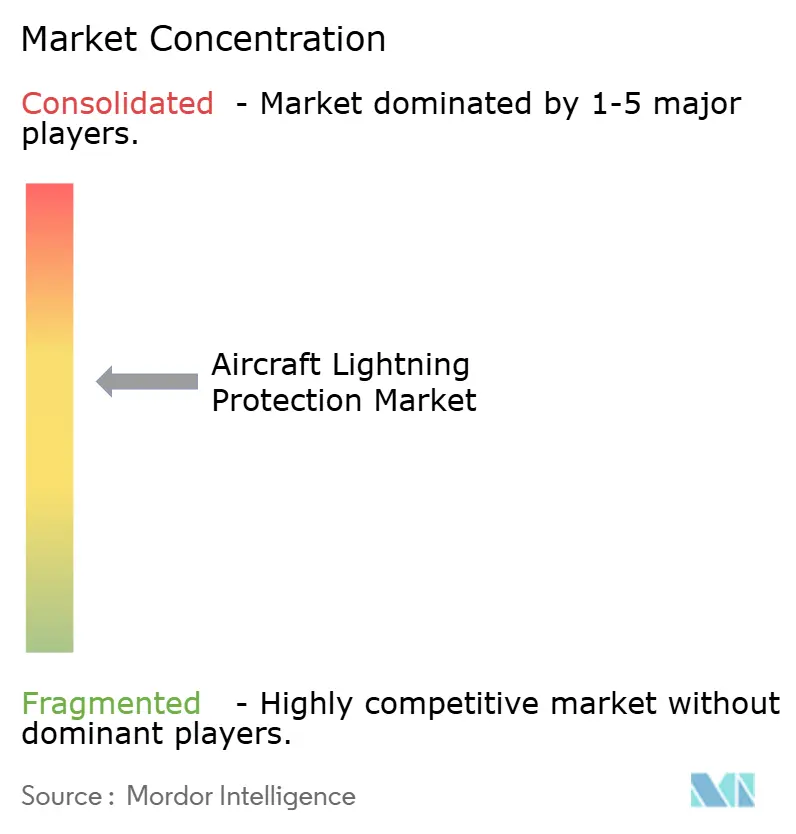
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la protection des aéronefs contre la foudre par Mordor Intelligence
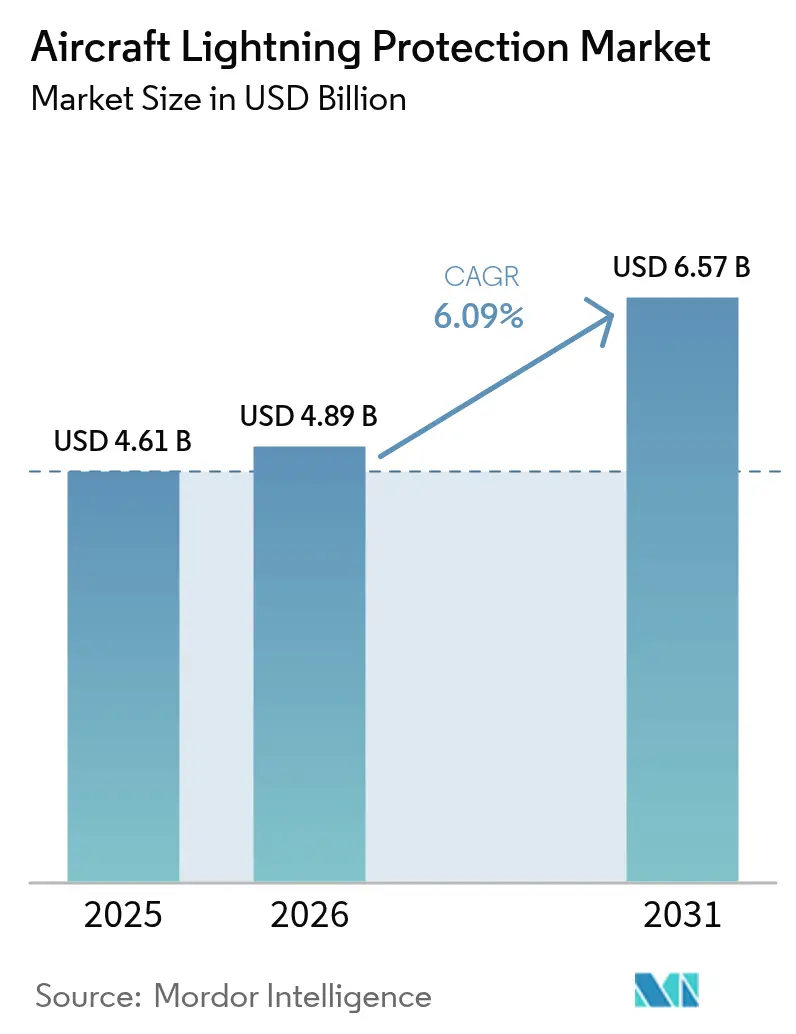
La taille du marché de la protection des aéronefs contre la foudre devrait passer de 4,61 milliards USD en 2025 à 4,89 milliards USD en 2026 et devrait atteindre 6,57 milliards USD d'ici 2031, à un TCAC de 6,09 % sur la période 2026-2031. Cette croissance s'aligne sur deux évolutions structurelles : l'élargissement de l'application des fuselages en fibre de carbone et l'émergence rapide des flottes de taxis aériens électriques. Les cellules en matériaux composites ne disposent pas de la conductivité inhérente des revêtements en aluminium traditionnels ; ainsi, chaque nouvelle livraison accroît la demande de feuilles conductrices, de mailles et de revêtements en nanomatériaux permettant de canaliser en toute sécurité l'énergie des impacts. Le renforcement des règles de certification de la FAA et de l'EASA intensifie cette demande, tandis que les carnets de commandes record d'aéronefs commerciaux poussent les équipementiers à sécuriser un approvisionnement à long terme en matériaux de protection homologués.[1]Source : Franklin Fisher, « Lightning Protection of Aircraft Handbook », Administration fédérale de l'aviation, faa.gov L'essor aéroportuaire de l'Asie-Pacifique, porté par l'objectif de la Chine d'exploiter 270 installations opérationnelles d'ici 2025, accélère la croissance des volumes, même si l'Amérique du Nord demeure le noyau technologique.[2]Source : Département du Commerce des États-Unis, « China - Aviation », Administration du commerce international, trade.gov Sur le plan concurrentiel, les fournisseurs de taille intermédiaire subissent une pression sur les coûts liée aux tests de qualification à six chiffres, ouvrant la voie à des entreprises plus grandes pour consolider leurs capacités par le biais de fusions-acquisitions.
Principaux enseignements du rapport
- Par type de produit, les feuilles métalliques expansées ont dominé avec 48,62 % de la part de marché de la protection des aéronefs contre la foudre en 2025, tandis que la fibre de carbone plaquée progresse à un TCAC de 7,33 % jusqu'en 2031.
- Par type d'aéronef, les plateformes à voilure fixe représentaient 58,10 % de la taille du marché de la protection des aéronefs contre la foudre en 2025 ; les eVTOL/mobilité aérienne urbaine devraient se développer à un TCAC de 9,85 % jusqu'en 2031.
- Par montage, les installations en ligne ont capté 70,85 % de la part de revenus du marché de la protection des aéronefs contre la foudre en 2025 ; la demande de rétrofit est en retrait mais croît de 6,88 % sur la période de prévision.
- Par utilisateur final, les forces navales détenaient 64,55 % de la part de marché de la protection des aéronefs contre la foudre en 2025, tandis que les clients civils/commerciaux représentent la croissance la plus rapide avec un TCAC de 8,64 %.
- Par géographie, l'Amérique du Nord a conservé 38,12 % des revenus de 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 7,62 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché de la protection des aéronefs contre la foudre
Analyse de l'impact des moteurs*
| Moteur | (~)% d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des livraisons de cellules en matériaux composites | +1.8% | Amérique du Nord et Europe, avec extension mondiale | Moyen terme (2 à 4 ans) |
| Augmentation des carnets de commandes d'aéronefs commerciaux | +1.2% | Asie-Pacifique et Amérique du Nord | Court terme (≤ 2 ans) |
| Renforcement des règles de certification foudre de la FAA et de l'EASA | +0.9% | Amérique du Nord et Europe avec répercussions mondiales | Long terme (≥ 4 ans) |
| Développement des programmes de rétrofit pour les flottes vieillissantes | +0.7% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Détection embarquée de la foudre et maintenance pronostique | +0.4% | Mondial, adoption précoce dans les marchés développés | Long terme (≥ 4 ans) |
| Électrification des flottes eVTOL/taxis aériens urbains | +0.3% | Centres urbains dans le monde entier, portés par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des livraisons de cellules en matériaux composites
Les familles d'aéronefs B787 et A350 s'appuient sur des mailles en cuivre ou en aluminium intégrées pour dissiper les courants d'impact, marquant une rupture de conception radicale par rapport aux sangles de liaison externes. Les opérateurs considèrent de plus en plus la maille intégrée comme un standard, et cette attente se répercute désormais sur les programmes de renouvellement des monocouloirs et les derniers jets régionaux. Des panneaux d'essai de la NASA ont montré que des films non métalliques légers peuvent réduire la profondeur des dommages causés par la foudre de 79 % tout en augmentant la résistance à la compression après impact de 21 %, encourageant les équipementiers à adopter des couches plus minces et plus légères dans les prochains modèles. L'innovation en matière de matériaux amplifie ainsi la demande unitaire, car chaque nouveau panneau composite nécessite des voies conductrices installées en usine. Ce moteur exerce sa plus forte traction jusqu'en 2027, se stabilisant à mesure que la pénétration des composites atteint un plateau.
Augmentation des carnets de commandes d'aéronefs commerciaux
Les carnets de commandes pour les jets monocouloirs restent pleins bien au-delà de 2031. Boeing et Airbus ont publiquement lié les hausses de cadences de production à un approvisionnement fiable en matériaux spéciaux tels que les feuilles métalliques expansées. Le carnet de commandes de PPG en revêtements aérospatiaux, d'une valeur de 290 millions USD au troisième trimestre 2024, illustre la tension sur des chaînes d'approvisionnement fonctionnant déjà avec des délais d'exécution prolongés.[3]Source : John Marshall, « PPG Q3 2024 Earnings Prepared Remarks », PPG Industries, ppg.com Chaque réduction du carnet de commandes libère une vague de demande en montage en ligne pour les kits de protection contre la foudre, tandis que les livraisons différées se traduisent par des opportunités de rétrofit supplémentaires à mesure que les compagnies aériennes prolongent la durée de vie de leurs appareils plus anciens. Les flottes d'Asie-Pacifique représentent un tiers du carnet de commandes mondial, positionnant la région comme le moteur de croissance des volumes jusqu'en 2026.
Renforcement des règles de certification foudre de la FAA et de l'EASA
L'adoption par la FAA de la norme SAE ARP 5577 et les conditions spéciales de l'EASA pour les aéronefs VTOL à forte densité de batteries relèvent les seuils de courant de test et étendent les zones classées comme zones d'effets directs. Les coûts de conformité s'envolent car chaque nouvel empilement de matériaux doit démontrer ses performances à 200 kA et au-delà. Les grands fournisseurs répercutent ces coûts sur des portefeuilles de produits plus larges, tandis que les jeunes entreprises se replient souvent vers des contrats de R&D de niche. À terme, la standardisation renforce les coûts de changement de fournisseur, ce qui signifie que les acteurs certifiés en place bénéficient d'un flux de revenus durable à mesure que les nouvelles familles d'aéronefs progressent du prototype à la production.
Développement des programmes de rétrofit pour les flottes vieillissantes
Les projets militaires de prolongation de durée de vie — tels que les remplacements d'ailes de l'A-10 et les mises à niveau avioniques du F-16 — ajoutent systématiquement des films conducteurs ou des mailles lors des révisions en dépôt pour protéger les nouveaux systèmes de mission numériques. Les opérateurs commerciaux ont reproduit cette pratique sur les A320 des années 1990 afin de minimiser les retards d'exploitation dus à la foudre. Les kits de rétrofit commandent généralement des marges brutes plus élevées en raison de l'ingénierie sur mesure, compensant les volumes plus faibles par rapport au montage en ligne. La demande atteint son pic jusqu'en 2028, à mesure que les compagnies aériennes alignent les fenêtres de rétrofit sur les calendriers de grandes visites.
Analyse de l'impact des freins*
| Frein | (~)% d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des tests de qualification | -0.8% | Mondial, particulièrement difficile pour les PME | Moyen terme (2 à 4 ans) |
| Compromis entre pénalité de masse et consommation de carburant | -0.6% | Mondial, aigu sur les marchés sensibles au carburant | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières en aluminium et en cuivre | -0.5% | Mondial, plus visible dans les régions importatrices de matières premières | Court terme (≤ 2 ans) |
| Défi technique de la qualification des revêtements en nanomatériaux | -0.4% | Mondial, avec un impact plus élevé sur les fournisseurs en phase de démarrage | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des tests de qualification
Les laboratoires de simulation de foudre capables d'impulsions à 200 kA facturent des tarifs aérospatiaux dépassant 40 000 USD par tir, et un programme de conformité complet peut nécessiter des dizaines d'impacts sur plusieurs tailles d'éprouvettes. Les jeunes entreprises développant des solutions à base de graphène ou de nanotubes de carbone épuisent souvent leur financement d'amorçage avant d'atteindre les jalons de certification, laissant leur propriété intellectuelle être licenciée par de plus grands acteurs établis. L'obstacle financier limite la diversité technologique globale et ralentit la concurrence par les prix, réduisant la croissance d'environ 0,8 point de pourcentage sur l'horizon considéré.
Compromis entre pénalité de masse et consommation de carburant
La maille en cuivre traditionnelle alourdit la masse à vide en exploitation jusqu'à 90 kg sur un biréacteur à fuselage large, ce qui se traduit par 3 000 USD de carburant annuel par livre ajoutée sur une durée de vie de 20 ans. Les compagnies aériennes font donc pression sur les équipementiers pour qu'ils adoptent des substituts plus légers. Pourtant, les revêtements en aluminium ultra-minces peuvent coûter deux à trois fois plus cher par pied carré que la maille traditionnelle, créant une tension dans les achats qui retarde une adoption plus large. Le risque lié à la masse est le plus aigu pour les aéronefs eVTOL, où chaque kilogramme réduit l'autonomie passagers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les composites stimulent l'innovation au-delà des feuilles traditionnelles
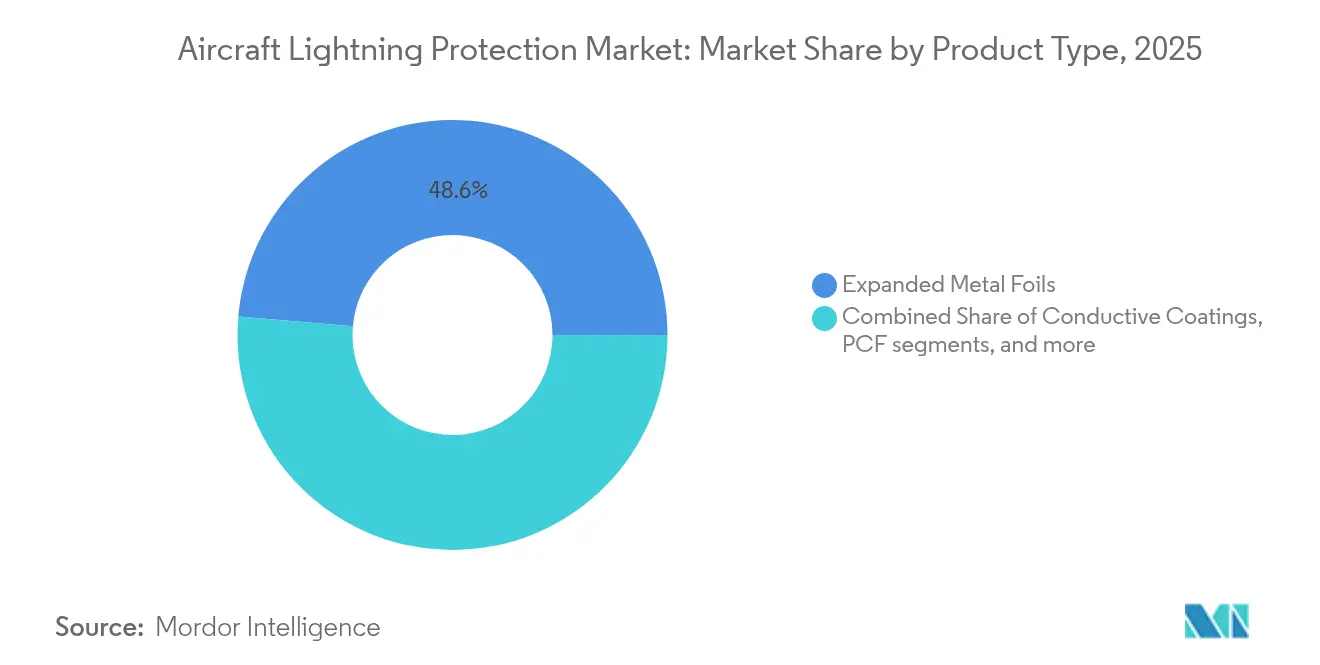
Les feuilles métalliques expansées détenaient encore 48,62 % de la part de marché de la protection des aéronefs contre la foudre en 2025, en raison de leur long historique de service et de l'abondance des données de certification. Néanmoins, la fibre de carbone plaquée devrait capter une part croissante de la taille du marché de la protection des aéronefs contre la foudre, son TCAC de 7,33 % dépassant la croissance des volumes des feuilles traditionnelles. Ce matériau intègre la conductivité dans les plis structuraux, réduisant la masse tout en maintenant les voies d'impact, un avantage validé sur les panneaux de fuselage du 787. Des panneaux de recherche avec des nanotubes de carbone ont enregistré des cicatrices d'impact 54,8 % plus petites, laissant entrevoir des gains futurs à mesure que les plis nano-renforcés passent du laboratoire à la chaîne de production.
Les tissus à fils entrelacés séduisent les grands maîtres d'œuvre de la défense à la recherche d'une survivabilité éprouvée, notamment pour les giravions opérant à basse altitude dans des théâtres à forte densité orageuse. Les revêtements conducteurs comblent des niches de rétrofit où la pose de feuilles est impraticable ; cependant, des études montrent que les revêtements épais peuvent piéger la chaleur de l'arc et agrandir la délamination, limitant leur adoption. Bien qu'en dehors du périmètre de revenus actuel, les films de graphène en phase de développement attirent des capitaux de R&D d'Airbus et de BAE car ils promettent des avancées significatives en termes de masse surfacique sans recourir à des intrants en cuivre coûteux.


Par type d'aéronef : la révolution eVTOL redéfinit les exigences de protection
Les jets à voilure fixe ont généré 58,10 % des revenus de 2025, consolidant leur rôle d'ancre du marché de la protection des aéronefs contre la foudre. Ils représentent également la majorité des connaissances actuelles en matière de certification, de sorte que les fournisseurs de matériaux valident systématiquement les nouvelles solutions sur des structures monocouloirs avant de s'attaquer aux catégories émergentes. En revanche, les cellules eVTOL se développent à un TCAC de 9,85 % et introduisent des nacelles de propulsion distribuée et des batteries haute énergie qui créent de multiples points d'entrée pour les impacts. Les dernières conditions spéciales de l'EASA exigent désormais une protection globale au niveau du système qui traite à la fois l'emballement thermique des batteries et les voies de courant structurales.
La taille du marché de la protection des aéronefs contre la foudre pour les composants eVTOL devrait se multiplier à mesure que les prototypes entrent en production en série à partir de 2026. Les giravions restent une niche stable car leurs moyeux rotatifs attirent naturellement les impacts, exigeant une liaison robuste en bout de rotor et des couches de protection des pales imposées par le 14 CFR 27.610. Le tableau des segments montre que le volume traditionnel en montage en ligne des jets à voilure fixe finance la R&D pour des solutions légères destinées à dominer la flotte de mobilité aérienne urbaine plus tard dans la décennie.
Par montage : la domination du montage en ligne masque la complexité du rétrofit
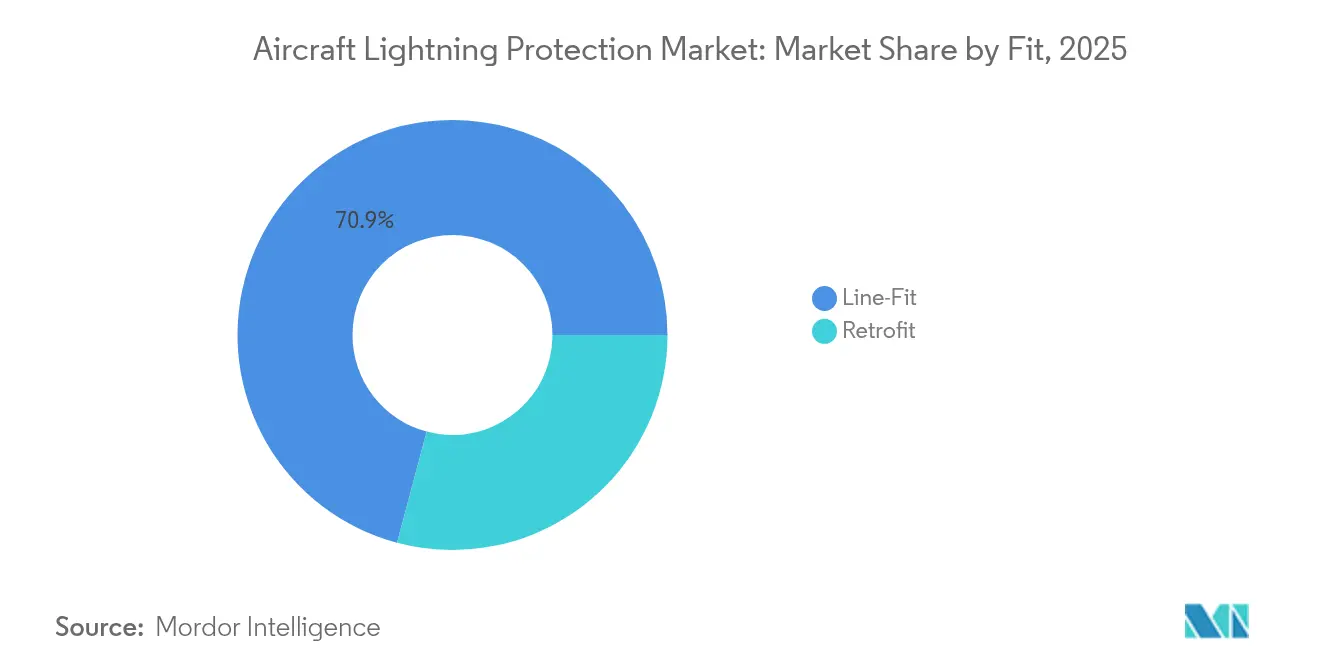
Les installations en montage en ligne ont capté 70,85 % des revenus de 2025 et resteront le principal vecteur de volume. La maille ou la feuille spécifiée par l'équipementier est co-cuite avec les revêtements composites à l'étape de l'autoclave, garantissant la continuité de la conductivité et éliminant la main-d'œuvre supplémentaire ultérieure. Cette intégration sous-tend un coût de cycle de vie plus faible et soutient un TCAC de 6,88 % jusqu'en 2031. La part de marché de la protection des aéronefs contre la foudre dans le rétrofit reste faible, mais à forte marge.
Les compagnies aériennes qui procèdent à des vérifications de mise à niveau de cabine approuvent des peintures conductrices ou des patchs de feuilles autocollants qui doivent s'intégrer aux schémas de câblage existants, une tâche nécessitant souvent des équipes d'ingénierie sur mesure. Le rétrofit enrichit donc la diversité des revenus mais ajoute un risque de calendrier, notamment lorsque les panneaux sont déjà liés par rivetage à des cadres porteurs.
Par utilisateur final : les dépenses de défense stimulent la domination navale
L'aviation navale représentait 64,55 % de la part de marché de la protection des aéronefs contre la foudre en 2025, en raison de la valeur élevée des systèmes par aéronef et des exigences strictes des normes MIL-STD. Les chasseurs et giravions maritimes évoluent dans des environnements salins plus sévères, de sorte que les mailles résistantes à la corrosion et les produits d'étanchéité multicouches commandent des prix premium. Mitsubishi Heavy Industries a enregistré un chiffre d'affaires aérospatial record de 791,5 milliards JPY (5,45 milliards USD) pour l'exercice 2024, alors que le Japon augmentait ses dépenses de défense, et chaque nouvel aéronef de patrouille intègre des couches de protection avancées.
Les flottes civiles/commerciales, bien que plus modestes aujourd'hui, croissent à un TCAC de 8,64 % à mesure que les compagnies aériennes remplacent leurs monocouloirs vieillissants et que les opérateurs eVTOL se préparent à la certification. Le secteur de la protection des aéronefs contre la foudre s'appuie de plus en plus sur la R&D financée par la défense pour faire mûrir les films de graphène ou de nanotubes de carbone avant leur déploiement commercial.
Analyse géographique
L'Amérique du Nord a conservé 38,12 % des revenus de 2025, car la région accueille l'essentiel de l'assemblage mondial de cellules en matériaux composites, des laboratoires de certification haute énergie et des fournisseurs de premier rang. La collaboration avec la FAA facilite les cycles de qualification, permettant aux fournisseurs de réduire leur délai de mise sur le marché. Les fournisseurs de niche du Canada alimentent les feuilles d'infusion de résine, tandis que les maquiladoras mexicaines usinent les équipements de liaison pour les zones de cabine. La cohésion de l'écosystème soutient des prix premium, bien que les pénuries de main-d'œuvre risquent de provoquer des retards de calendrier. L'Asie-Pacifique affiche le TCAC le plus rapide à 7,62 %, soutenu par l'intention de la Chine d'exploiter 270 aéroports d'ici 2025, chacun générant de nouvelles commandes de monocouloirs. Les usines de composites nationales montent rapidement en puissance ; cependant, les garanties de propriété intellectuelle restent une préoccupation occidentale, ralentissant le transfert des dernières mailles renforcées aux nanotubes de carbone. La hausse du carnet de commandes du Japon à 7,07 billions JPY pour l'exercice 2024 s'accompagne de spécifications strictes du ministère de la Défense, stimulant la demande locale de feuilles haute intensité et de produits d'étanchéité résistants à la corrosion. La ligne Tata-Airbus de l'Inde à Vadodara pose les premières bases d'une chaîne d'approvisionnement indigène en protection contre la foudre, mais nécessite deux décennies pour atteindre les volumes occidentaux. L'Europe reste à l'avant-garde technologique. L'autorité de certification EASA favorise l'adoption précoce des évolutions réglementaires, et les laboratoires financés par Horizon font des percées sur les revêtements en aluminium ultra-minces qui réduisent la masse des mailles de 58 %. Le Moyen-Orient tire parti des renouvellements de flottes des compagnies du Golfe, stimulant la demande de rétrofit. L'Amérique du Sud et l'Afrique restent des marchés naissants, mais les exportations de jets régionaux du Brésil créent des besoins futurs pour des lignes locales de conversion de feuilles.

Paysage réglementaire
La certification pour la protection contre la foudre des aéronefs repose sur des démonstrations de conformité FAA et EASA relatives aux effets directs et indirects de la foudre sur les structures et les systèmes électriques et électroniques. Les demandeurs alignent généralement leurs conceptions de protection sur les exigences du 14 CFR (par exemple, 23.1306 et 25.1316) ou sur les spécifications de certification EASA pertinentes. En mai 2026, la FAA a publié la circulaire consultative AC 20-136C mettant à jour les directives pour la protection des systèmes électriques et électroniques des aéronefs contre les effets de la foudre, renforçant la nécessité de pratiques de conception validées et de preuves d'essai lors de la certification de nouveaux matériaux et architectures sur des aéronefs plus électriques et à forte teneur en composites.
Les normes industrielles jouent également le rôle d'ossature pratique de conformité utilisée par les régulateurs pour la définition des essais et la justification. Le cadre SAE ARP fournit un langage technique commun pour définir l'environnement foudre et les formes d'onde (ARP5412C, révisée en octobre 2024) ainsi que des méthodes d'essai standard pour les effets directs et indirects (ARP5416B, révisée en mars 2025), aux côtés des pratiques de zonage foudre utilisées dans les programmes de certification. L'AC 20-155A soutient en outre l'utilisation des documents SAE et EUROCAE comme moyens de conformité acceptables, ce qui augmente les coûts de changement une fois qu'un empilement de matériaux et son plan d'essai associé sont qualifiés.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les intrants métalliques et chimiques en amont (cuivre, aluminium, bronze, résines, adhésifs et chimies de revêtement). Des transformateurs spécialisés convertissent ensuite ces intrants en feuilles et treillis métalliques expansés, revêtements conducteurs, et solutions en fibre de carbone plaquée conçues pour les peaux composites. La fabrication intermédiaire comprend la fabrication et la transformation (refendage, formage, préparation de surface et traitements prêts au collage), ainsi que des fournisseurs de composants qui livrent des bandes déviatrices, des déchargeurs statiques, du matériel de liaison et de mise à la terre, et une protection au niveau des connecteurs comme les dispositifs de suppression de tension transitoire pour atténuer les effets indirects de la foudre sur l'avionique.
En aval, les intégrateurs de rang 1 assemblent la protection contre la foudre en ensembles au niveau de l'aéronef et travaillent avec les avionneurs et les maîtres d'œuvre de défense sur l'intégration en ligne et la qualification. Les MRO et les lignes de dépôt stimulent la demande de rétrofit lors des grandes visites et des programmes de prolongation de vie. L'accès à des capacités d'essai à fort courant et à une documentation prête pour la certification alignée sur les pratiques SAE ARP5412/5414/5416 référencées par les directives FAA et EASA contraint la chaîne, faisant des matériaux qualifiés et des partenaires d'essai expérimentés un différenciateur clé pour les fournisseurs desservant les montées en cadence de production de type Boeing et Airbus, ainsi que les architectures eVTOL riches en batteries.
Paysage concurrentiel
La structure du marché est modérément concentrée. PPG a bénéficié d'un fort vent porteur en revêtements aérospatiaux, avec des carnets de commandes au troisième trimestre 2024 d'une valeur de 290 millions USD, offrant une visibilité claire sur les revenus. L'acquisition par Amphenol de Carlisle Interconnect Technologies pour 900 millions USD étend le positionnement de l'entreprise sur les interconnexions en environnement sévère vers les sangles de liaison contre la foudre, complétant une offre verticalement intégrée. Mitsubishi Heavy Industries accélère grâce aux contrats de défense, canalisant les fonds de recherche vers des mailles hybrides cuivre-aluminium plus légères pour les aéronefs de patrouille maritime.
Des fronts d'innovation émergent de maisons spécialisées de plus petite taille. Les préimprégnés améliorés au graphène de Haydale, financés dans le cadre du programme britannique NATEP, promettent des performances équivalentes aux impacts à la moitié de la masse surfacique. Les expériences de l'ORNL sur des pales d'éoliennes de 6,5 pieds corroborent les avantages intersectoriels, validant le comportement des matériaux sous des impulsions de 150 kA pertinentes pour les winglets eVTOL. Les barrières à la certification restent le principal avantage concurrentiel ; la collaboration avec les équipementiers de premier rang est essentielle pour que les concepts de laboratoire atteignent la production. La consolidation devrait se poursuivre à mesure que les acteurs établis achètent des technologies naissantes plutôt que de les développer en interne.
Leaders du secteur de la protection des aéronefs contre la foudre
PPG Industries, Inc.
Astroseal Products Manufacturing Corp.
Dayton-Granger, Inc.
Henkel Corporation
Amphenol Aerospace (Amphenol Corporation)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc majeur se situe à l'intersection de pratiques de justification foudre plus strictes et d'une pénétration composite accélérée. Les fournisseurs capables de livrer des couches conductrices plus légères tout en maintenant des preuves d'essai de qualité conformité disposent d'une marge pour remplacer les treillis plus lourds dans certaines zones. L'écosystème normatif offre aux fournisseurs des objectifs d'ingénierie à concevoir, notamment les définitions SAE pour l'environnement foudre et les formes d'onde (ARP5412C, révisée en octobre 2024) et le zonage foudre (ARP5414B réaffirmée en février 2026). Les directives de la FAA pour la protection contre la foudre des systèmes électriques et électroniques des aéronefs (série AC 20-136, y compris la mise à jour AC 20-136C de mai 2026) ancrent en outre ces exigences et augmentent la demande de solutions techniques qui traitent à la fois des chemins de courant structurels et de la protection contre les effets indirects pour des aéronefs de plus en plus numériques et à forte densité de puissance.
Des opportunités axées sur la technologie apparaissent également dans les recherches publiées portant sur une protection contre la foudre évolutive pour le CFRP, incluant des revêtements conducteurs légers et des architectures composites hybrides (par exemple, des tissages hybrides acier inoxydable et fibre de carbone et des concepts de revêtement métal liquide/graphite rapportés en 2026). Ces voies correspondent au virage du marché vers des aéronefs plus électriques et des conceptions eVTOL où la masse de protection affecte directement les compromis entre autonomie et charge utile, mais elles pointent également vers un besoin non satisfait : des matériaux et procédés qui passent d'une conductivité et d'une suppression des dommages à l'échelle laboratoire à des empilements de fabrication aérospatiale reproductibles et certifiables, adaptés aux flux de production et de réparation.
Développements récents du secteur
- Mai 2026 : la FAA a publié la circulaire consultative AC 20-136C mettant à jour les directives pour la protection contre la foudre des systèmes électriques et électroniques des aéronefs. La mise à jour renforce les attentes concernant la manière dont les demandeurs justifient les effets indirects de la foudre, augmentant la valeur des fournisseurs disposant de méthodes d'essai actuelles, de documentation et de données de systèmes de matériaux prêtes pour la qualification.
- Avril 2025 : NTT Corporation a démontré un système de déclenchement de foudre embarqué sur drone, homologué jusqu'à 150 kA. Bien qu'en dehors du matériel de protection contre la foudre embarqué, cette capacité soutient de nouvelles approches de gestion des risques de foudroiement et de pratiques de sécurité au sol qui interagissent avec les programmes de protection contre la foudre des compagnies aériennes et des OEM.
- Décembre 2024 : l'Oak Ridge National Laboratory a validé des concepts d'insert conducteur dans une pointe de pale composite de 6,5 pieds sous essai à fort courant. Le résultat fournit des preuves techniques intersectorielles pour les approches d'atténuation de la foudre sur composites, transposables en concepts de protection structurelle des aéronefs et en développement d'empilements de matériaux.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés par les produits et solutions utilisés pour protéger les structures des aéronefs et l'électronique embarquée contre les effets de la foudre, sur les marchés de la fabrication et de la rechange. Il comprend les matériaux et composants qui aident à conduire, dissiper ou contrôler l'énergie de la foudre sur un aéronef.
Exclusions du périmètre : l'estimation ne comptabilise pas l'infrastructure de sécurité foudre des aéroports, les détecteurs météorologiques portatifs utilisés au sol, ni les parasurtenseurs à usage général non qualifiés pour un usage aéronautique.
Aperçu de la segmentation
- Par type de produit
- Feuilles métalliques expansées
- Tissus à fils entrelacés
- Revêtements conducteurs
- Fibre de carbone plaquée
- Autres
- Par type d'aéronef
- Aéronefs à voilure fixe
- Monocouloirs
- Gros-porteurs
- Jets régionaux et d'affaires
- Giravions
- Hélicoptères civils
- Hélicoptères militaires
- Véhicules aériens sans pilote (UAV)
- Véhicules eVTOL/mobilité aérienne urbaine
- Aéronefs à voilure fixe
- Par montage
- Montage en ligne
- Rétrofit
- Par utilisateur final
- Civil/Commercial
- Militaire
- Par région
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Israël
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du bassin de demande et de la limite technique, afin de ne pas mélanger la protection contre la foudre des aéronefs avec le blindage avionique adjacent ou les équipements aéroportuaires au sol. Des sources publiques sont utilisées pour ancrer les tendances de construction d'aéronefs et de flotte, telles que les publications de navigabilité et de sécurité de la FAA et de l'EASA, les statistiques de transport aérien de l'OACI, et les documents de passation de marchés et de budget de défense le cas échéant. Pour les signaux de commerce et de production, nous nous référons également à des sources telles que UN Comtrade et les publications douanières nationales, puis nous recoupons l'orientation technologique en utilisant les bases de données de brevets et les revues scientifiques aérospatiales évaluées par les pairs.
Pour convertir ces signaux d'activité en valeur de marché, nous nous appuyons sur les dépôts publics des entreprises, les présentations aux investisseurs et la presse aéronautique réputée pour comprendre le mix produit et l'orientation d'adoption, y compris la manière dont une pénétration composite accrue peut stimuler la demande de matériaux dédiés à la protection contre les impacts. Des abonnements payants sont utilisés de manière sélective pour les données financières des entreprises et pour les bases de données de flottes et de livraisons au niveau des aéronefs et des moteurs, qui aident à valider le nombre de plateformes et les répartitions régionales. Les sources listées ci-dessus sont illustratives et non exhaustives, et de nombreuses références supplémentaires ont été examinées pour collecter des données, vérifier des hypothèses et clarifier des conclusions.
Entretiens et enquêtes primaires
Les apports primaires ont été recueillis par le biais de discussions d'experts et d'enquêtes structurées auprès de personnes réparties sur toute la chaîne de valeur, y compris les fournisseurs de matériaux, les fabricants de composants, les acteurs de l'écosystème MRO, et les parties prenantes axées sur l'ingénierie et la certification. Étant donné que les programmes d'aéronefs et les cycles de rétrofit se déroulent sur plusieurs zones géographiques, nous validons les hypothèses sur les Amériques, l'EMEA et l'APAC afin que les taux d'adoption et la logique de tarification ne soient pas déterminés par une seule région.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 35 % | Cadres dirigeants : 12 % | APAC : 44 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 31 % |
| Petits acteurs : 20 % | Managers : 56 % | Amériques : 25 % |
Dimensionnement et prévisions de marché
Le dimensionnement commence par une construction descendante où la production d'aéronefs, la flotte active et l'activité de maintenance sont reconstituées par région et par plateforme, puis reliées au contenu de protection contre la foudre par aéronef en fonction de la pénétration composite et de l'architecture de protection typique. Ces totaux sont corroborés à l'aide de vérifications ascendantes sélectives, y compris des ASP échantillonnés multipliés par les volumes unitaires pour les composants clés et l'orientation des revenus au niveau des fournisseurs, avant de figer les valeurs finales. Lorsque la vue ascendante est incomplète, par exemple en cas de divulgation limitée pour une ligne de produits de niche, nous utilisons des fourchettes encadrées issues des entretiens et maintenons des hypothèses cohérentes avec les nombres observables de programmes d'aéronefs.
Quelques apports pratiques utilisés dans le modèle incluent les livraisons d'aéronefs et les tendances de carnet de commandes, la part de cellule composite par plateforme, l'intensité de matériaux liée à la zone foudre, le mix ligne de production versus rétrofit, et les intervalles typiques de remplacement ou d'inspection liés aux cycles MRO. Pour les prévisions, une analyse de scénarios est appliquée aux taux de construction, à la croissance des capacités des compagnies aériennes et au calendrier des marchés de défense, puis les pondérations des scénarios sont ajustées en fonction du consensus des experts et des signaux les plus récents des programmes d'aéronefs. Les taux de croissance ne sont pas appliqués uniformément, car les flottes plus anciennes et les nouvelles plateformes riches en composites peuvent présenter une demande de rétrofit et une valeur de contenu différentes.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants, y compris les totaux de livraisons d'aéronefs, les changements d'utilisation de la flotte et les montées en cadence connues des programmes, puis les écarts sont examinés avant validation finale. Les valeurs aberrantes sont testées en modifiant une seule hypothèse à la fois, comme la part de ligne de production ou la progression de l'ASP, afin que la sensibilité puisse être observée et expliquée. Avant publication, le travail est révisé en plusieurs étapes d'analyse, et les experts sont recontactés lorsqu'un chiffre s'écarte d'une plage attendue.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements majeurs de cadence de programme, des évolutions de certification affectant le choix des matériaux, ou des mouvements de change marqués affectant les conversions en USD. Juste avant la livraison, une dernière révision est effectuée afin que les clients reçoivent une vue actualisée alignée sur les derniers apports publics et primaires disponibles.
Taille du marché de la protection contre la foudre des aéronefs de Mordor Intelligence comparée à d'autres estimations publiées
Il est normal d'observer des tailles de marché différentes pour la protection contre la foudre des aéronefs, car la limite peut s'étendre à des domaines adjacents comme le blindage avionique, les services d'essai, voire les équipements de sécurité foudre des aéroports. Les différences proviennent également de la manière dont la ligne de production et le rétrofit sont traités, de l'année de base utilisée, et du fait que les prix sont maintenus constants ou autorisés à augmenter avec les coûts des matériaux et de la certification.
En suivant les livraisons d'aéronefs, l'intensité composite et la cadence de rétrofit, Mordor Intelligence maintient la valeur 2025 liée au contenu installable sur les programmes d'aéronefs plutôt qu'à un panier plus large de protection électrique, ce qui est généralement le point de départ de plusieurs écarts. Le calendrier de conversion des devises et la cadence d'actualisation peuvent également faire varier les totaux, car certains éditeurs convertissent en utilisant des taux moyens différents ou ne revérifient pas les hypothèses après des mises à jour majeures de cadence de programme.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,61 milliards USD (2025) | |
| Cabinet de conseil mondial A | 5,54 milliards USD (2025) | Utilise un périmètre de solutions plus large qui peut inclure des éléments adjacents liés à la protection et à l'électronique au-delà des matériaux et composants de protection contre les impacts, et applique également une valeur de contenu moyenne plus élevée par aéronef dans l'année de base. |
| Cabinet de conseil régional B | 5,12 milliards USD (2024) | Ancre le modèle à une année de base antérieure et applique une courbe de croissance agressive dans la prévision, avec moins de clarté sur la manière dont le mix ligne de production versus rétrofit et le calendrier de conversion des devises ont été traités. |
Le tableau montre que la majeure partie de l'écart provient des limites de périmètre et de la manière dont la valeur de contenu des aéronefs est construite et actualisée dans le temps. Lorsque le bassin de demande reste strictement lié aux plateformes d'aéronefs, à l'intensité d'installation et à une évolution réaliste des prix, le chiffre obtenu est plus facile à tracer et à reproduire pour les futures mises à jour.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de la protection des aéronefs contre la foudre ?
Le marché de la protection des aéronefs contre la foudre s'élève à 4,89 milliards USD en 2026 et devrait atteindre 6,57 milliards USD d'ici 2031, reflétant un TCAC stable de 6,09 %.
Quelle région connaît la croissance la plus rapide sur ce marché ?
L'Asie-Pacifique affiche la croissance la plus élevée, progressant à un TCAC de 7,62 % grâce aux importants carnets de commandes d'aéronefs et aux programmes de construction aéroportuaire.
Pourquoi les cellules en matériaux composites accroissent-elles la demande de protection contre la foudre ?
Les structures en fibre de carbone ne disposent pas de la conductivité inhérente de l'aluminium, elles nécessitent donc des feuilles ou des mailles intégrées pour dissiper en toute sécurité l'énergie des impacts.
Comment les coûts de certification impactent-ils l'adoption de nouveaux matériaux ?
Les tests en laboratoire à haute intensité peuvent coûter des centaines de milliers de dollars, limitant la capacité des petites entreprises à commercialiser des innovations telles que les mailles en graphène.
Quel type de produit prend de l'élan ?
La fibre de carbone plaquée est le produit à la croissance la plus rapide, enregistrant un TCAC de 7,33 % car elle intègre la résistance structurale et la conductivité tout en réduisant la masse.
Comment les aéronefs eVTOL influenceront-ils la demande future ?
Les véhicules eVTOL introduisent de multiples nacelles de propulsion électrique et des batteries, stimulant la demande de systèmes de protection globaux et légers et renforçant la croissance à long terme du marché.
Dernière mise à jour de la page le:



