
Taille et part de marché des systèmes électriques d'aéronefs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 26.09 Milliards de dollars |
| Taille du Marché (2031) | 37.07 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.28 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes électriques d'aéronefs par Mordor Intelligence
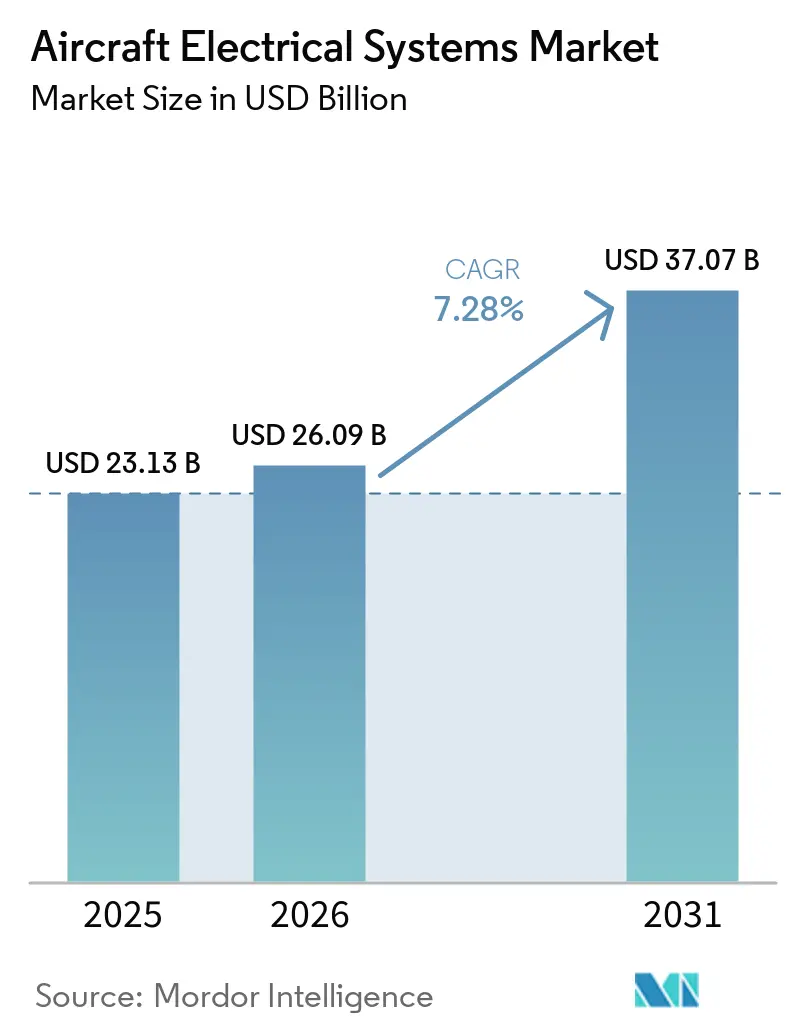
La taille du marché des systèmes électriques d'aéronefs devrait croître de 23,13 milliards USD en 2025 à 26,09 milliards USD en 2026 et devrait atteindre 37,07 milliards USD d'ici 2031, à un TCAC de 7,28 % sur la période 2026-2031. Cette croissance découle des préférences des compagnies aériennes et des équipementiers pour les architectures d'aéronefs à plus forte électrification (MEA), qui remplacent les sous-systèmes pneumatiques et hydrauliques par des équivalents à propulsion électrique, réduisant ainsi la consommation de carburant et les besoins de maintenance. Les carnets de commandes commerciaux robustes d'Airbus SE, de The Boeing Company et de COMAC, accompagnés d'une augmentation des rétrofits sur les gros-porteurs pour des budgets de puissance de cabine plus élevés, garantissent une demande soutenue pour les équipements de production, de distribution, de conversion et de stockage d'énergie. L'adoption continue de la distribution en courant continu supérieure à 270 volts réduit la masse de cuivre jusqu'à 40 % tout en incitant les fournisseurs à se tourner vers les semi-conducteurs en carbure de silicium (SiC), homologués pour des températures de jonction dépassant 200 °C. Les démonstrateurs de propulsion hybride-électrique valident les démarreurs-générateurs à haute puissance, et le prototypage rapide des eVTOL accélère l'activité de certification pour les batteries, convertisseurs et logiciels de distribution d'énergie de nouvelle génération. Collectivement, ces tendances garantissent que le marché des systèmes électriques d'aéronefs maintient un équilibre entre les opportunités d'équipement d'origine et de rétrofit sur le marché secondaire jusqu'au début des années 2030.
Points clés du rapport
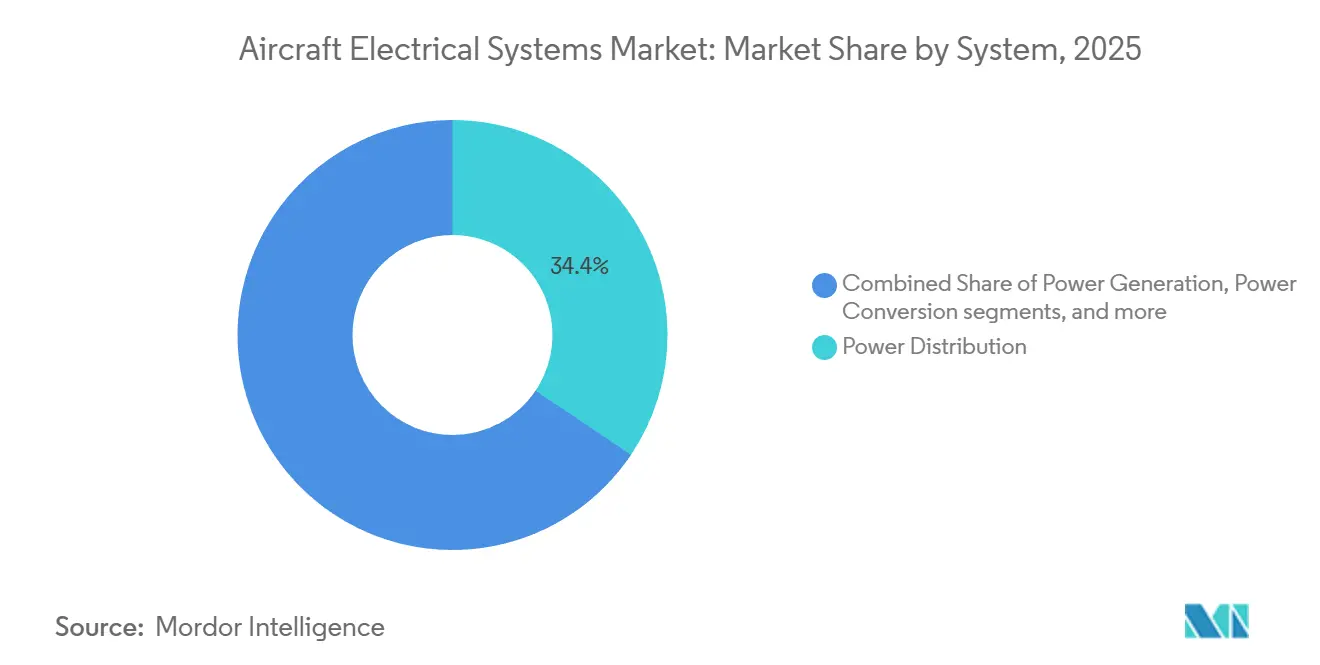
- Par système, la distribution d'énergie a dominé avec une part de revenus de 34,41 % en 2025, tandis que le stockage d'énergie devrait afficher un TCAC de 9,44 % jusqu'en 2031.
- Par composant, les générateurs et démarreurs-générateurs détenaient une part de 23,22 % en 2025, tandis que les batteries et les systèmes de gestion de batteries devraient se développer à un TCAC de 8,24 % jusqu'en 2031.
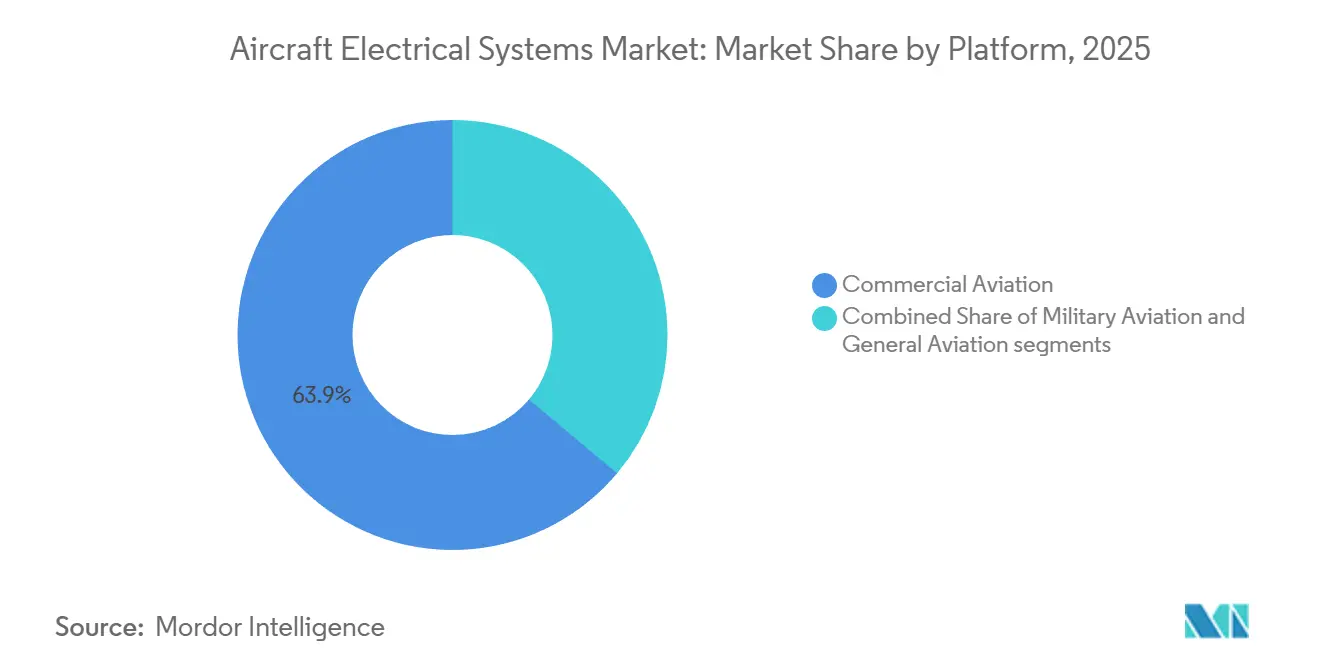
- Par plateforme, l'aviation commerciale représentait une part de 63,87 % en 2025, et l'aviation générale devrait croître à un TCAC de 9,12 % jusqu'en 2031.
- Par application, la gestion de la production d'énergie a capté une part de 29,12 % en 2025, tandis que l'électrification des systèmes de cabine devrait progresser à un TCAC de 8,56 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait une part de 42,22 % en 2025, et la région Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 8,01 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante des architectures d'aéronefs à plus forte électrification (MEA) pour réduire la complexité mécanique et améliorer l'efficacité | +2.1% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Augmentation des volumes de production d'aéronefs et carnets de commandes soutenus stimulant la demande de systèmes électriques avancés | +1.8% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Mise en œuvre de systèmes de distribution en courant continu haute tension (CCHT) pour soutenir les architectures de puissance de nouvelle génération | +1.5% | Amérique du Nord et Europe, adoption précoce en Asie-Pacifique | Long terme (≥ 4 ans) |
| Besoin croissant de systèmes électriques légers et compacts adaptés aux plateformes aériennes sans pilote | +0.9% | Amérique du Nord et Moyen-Orient, expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| L'électronique de puissance en carbure de silicium (SiC) permet des limites de température plus élevées | +0.7% | Mondial, porté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Mises à niveau axées sur le rétrofit, centrées sur l'électrification de la cabine, notamment l'alimentation au siège et la modernisation des offices | +0.6% | Mondial, concentré sur les marchés aéronautiques matures | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de l'architecture MEA
Les compagnies aériennes privilégient les configurations MEA car l'élimination de l'air de prélèvement moteur pour la pressurisation et la protection contre le givre réduit la consommation de carburant de 3 à 5 % sur les routes long-courriers à double couloir sur chaque cycle de vie de cellule de vingt ans. Le B787 et l'A350 ont ouvert la voie, et l'étape suivante vise les actionneurs électromécaniques de commandes de vol primaires qui suppriment entièrement l'hydraulique centralisé. Le programme HECATE de Collins Aerospace a validé un système hybride-électrique de 500 kilowatts en 2024, prouvant que les moteurs électriques distribués peuvent assister les turboréacteurs lors de la montée et récupérer de l'énergie lors de la descente.[1]Collins Aerospace, "Propulsion hybride-électrique HECATE," collinsaerospace.com De telles architectures nécessitent des démarreurs-générateurs dépassant 250 kVA et des contrôleurs de puissance à semi-conducteurs utilisant des MOSFET SiC pouvant fonctionner à des températures supérieures à 200 °C. Bien que les rétrofits MEA augmentent les coûts d'investissement de 15 à 20 % par rapport aux mises à niveau conventionnelles, ils génèrent des économies nettes sur le cycle de vie en atténuant le risque de contamination par les fluides hydrauliques. La conformité à la norme SAE AS50881 sur l'isolation et les rayons de courbure garantit que les faisceaux haute tension restent compatibles avec les structures existantes.
Augmentation du volume de production d'aéronefs et carnet de commandes existant
Airbus a clôturé 2024 avec 8 658 aéronefs en commande, soit environ onze ans de production, garantissant une demande récurrente pour les générateurs, les unités de distribution d'énergie et 180 kilomètres de câblage par cellule monocouloir. Boeing prévoit d'augmenter la production du B737 MAX à 38 appareils par mois en 2024 et vise 42 d'ici mi-2026, chaque aéronef nécessitant 15 à 20 modules de distribution d'énergie. COMAC vise à livrer 150 C919 par an d'ici 2028, s'ajoutant à la demande de systèmes électriques en Asie-Pacifique sur une base d'approvisionnement mondiale déjà tendue. La ligne Tata-Airbus C295 de l'Inde à Vadodara dispose de capacités de production d'énergie de qualité militaire répondant aux spécifications MIL-STD-704F. Bien que les goulets d'étranglement dans le conditionnement des semi-conducteurs allongent les délais de livraison, les équipementiers s'approvisionnent désormais auprès de deux sources pour les boîtiers de générateurs et les dispositifs SiC afin d'éviter les retards en assemblage final.
Mise en œuvre des systèmes de distribution CCHT
La migration de bus CA à 115 volts vers des bus CC à 270 volts ou plus réduit la masse de cuivre jusqu'à 40 % car un courant plus faible minimise la section transversale. Le F-35 de Lockheed Martin utilise déjà un bus CC primaire à 270 volts alimentant l'avionique et des prototypes d'énergie dirigée sans chute de tension. Des essais menés par Airbus et Rolls-Royce utilisant des câbles CC supraconducteurs refroidis à l'hydrogène liquide ont atteint une densité de puissance supérieure à 20 kW/kg, bien que des obstacles liés à la certification cryogénique persistent. Les disjoncteurs à semi-conducteurs SiC peuvent éliminer les défauts en 10 µs, mais coûtent trois fois plus cher que les contacteurs traditionnels. La norme RTCA DO-160G exige que les équipements CCHT tolèrent des transitoires de foudre de 600 A, ajoutant du poids pour les réseaux de filtrage. Les rétrofits sur les cellules existantes imposent une recertification des interférences électromagnétiques en vertu de la circulaire FAA AC 20-158, prolongeant les programmes jusqu'à un an.
Besoin croissant de systèmes électriques légers et compacts pour les plateformes aériennes sans pilote
Le MQ-9B de General Atomics intègre des actionneurs électriques pour le contrôle de vol et les cardan de capteurs, éliminant les pompes hydrauliques et réduisant la masse à vide jusqu'à 50 kg. Le RQ-4 Global Hawk de Northrop Grumman utilise un radar haute résolution alimenté par un bus CC à 270 volts délivrant 15 kW, s'appuyant sur des générateurs d'une capacité supérieure à 5 kW/kg. Les drones à propulsion électrique par batteries dans le cadre de projets de la NASA atteignent une énergie cellulaire de 300 Wh/kg, mais le confinement du dégagement thermique selon la circulaire AC 20-184 réduit la densité au niveau du pack à environ 220 Wh/kg. Les règles relatives aux drones cargo de la Partie 135 exigent des canaux d'alimentation redondants et une logique de délestage de charge, augmentant la complexité électrique de 25 à 30 % par rapport aux aéronefs habités. Les connecteurs Micro-D réduisent la masse du faisceau de 15 à 20 %, mais augmentent le risque de résistance de contact, que les ingénieurs traitent en utilisant un placage or. L'initiative MOSA du Département de la Défense (DoD) favorise les interfaces électriques standardisées ; cependant, les drones existants manquent de bande passante de bus suffisante pour de véritables mises à niveau plug-and-play.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Difficultés de gestion de la chaleur et de la complexité du câblage à mesure que les niveaux de tension du système augmentent | -1.2% | Mondial, aigu sur les plateformes militaires à haute puissance et les gros-porteurs | Court terme (≤ 2 ans) |
| Coûts de certification élevés associés aux technologies avancées de batteries aérospatiales | -0.8% | Amérique du Nord et Europe, influence réglementaire se répandant vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Disponibilité limitée de semi-conducteurs qualifiés répondant aux normes de performance et de fiabilité de qualité aérospatiale | -0.7% | Mondial, avec une concentration de la chaîne d'approvisionnement en Asie-Pacifique | Court terme (≤ 2 ans) |
| Retards dans les approbations réglementaires pour les unités de distribution d'énergie pilotées par logiciel en raison de préoccupations liées à la cybersécurité | -0.5% | Principalement Amérique du Nord et Europe, expansion mondiale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Difficultés de gestion de la chaleur et de la complexité du câblage à mesure que les niveaux de tension du système augmentent
Les bus CCHT au-dessus de 270 volts créent des points chauds localisés où les dispositifs SiC dissipent 2 à 3 W par ampère, nécessitant des dissipateurs thermiques robustes qui ajoutent jusqu'à 12 kg par kilowatt de puissance gérée. Les circuits de refroidissement liquide améliorent les performances thermiques mais introduisent des risques de fuite et des pompes en double pour maintenir la tolérance aux pannes simples conformément aux règles de la Partie 25 de la FAA.[2]Administration fédérale de l'aviation, "AC 20-184 Conseils d'installation de batteries au lithium," faa.gov L'isolation en polyéthylène réticulé plus épaisse pour le câblage CCHT augmente le diamètre du faisceau de 20 à 25 %, compliquant le cheminement à travers les longerons initialement dimensionnés pour un câblage à 115 volts. Le bruit de commutation haute fréquence nécessite l'utilisation de paires torsadées blindées et de filtres en ferrite, entraînant un poids supplémentaire de 3 à 5 kg par baie électrique.[3]RTCA, "DO-160G Conditions environnementales," rtca.org Les patins d'interface renforcés au graphène améliorent le transfert de chaleur mais se dégradent sous vibration et doivent être remplacés toutes les 5 000 heures de vol, augmentant ainsi le coût du cycle de vie. Les interrupteurs de défaut d'arc, tels que spécifiés dans la norme SAE AS5692, préviennent les incendies de câblage ; cependant, les déclenchements intempestifs perturbent encore la fiabilité de mise en service à des taux inacceptables pour les transporteurs à forte utilisation.
Coûts de certification élevés associés aux technologies avancées de batteries aérospatiales
La circulaire FAA AC 20-184 exige que les conceptions lithium-ion (Li-ion) démontrent le confinement du dégagement thermique à 300 °C, entraînant des campagnes d'essais de 2 à 4 millions USD par modèle de batterie. La norme CS-ETSO de l'AESA superpose des essais de vibration et d'impulsion de crash à 40 G, nécessitant des boîtiers renforcés qui réduisent la densité d'énergie gravimétrique jusqu'à 20 %. Chaque modification de chimie relance la qualification et peut retarder l'entrée en programme de 18 mois, érodant l'avantage du premier entrant sur le marché des systèmes électriques d'aéronefs. Le développement de logiciels DO-178C de niveau A pour les systèmes de gestion de batteries ajoute 0,5 à 0,8 million USD par module. Les obligations de recyclabilité de la Directive européenne sur les batteries ajoutent 50 à 100 USD par kWh, comprimant les marges sur les plateformes régionales sensibles aux prix. Collectivement, ces obstacles ralentissent l'adoption généralisée des batteries malgré leurs avantages opérationnels évidents.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par système :
le stockage d'énergie stimule la transition vers l'électrificationLes systèmes de stockage d'énergie devraient croître à un CAGR de 9,44 % jusqu'en 2031, soit le taux le plus rapide parmi les catégories de systèmes du marché des systèmes électriques d'aéronefs. Cette accélération est portée par les nouveaux entrants eVTOL tels que le taxi aérien de Joby et le jet électrique de Lilium, qui passent tous deux du prototype à la production avec de grands packs Li-ion conformes aux règles de confinement AC 20-184. La distribution d'énergie a conservé une part de 34,41 % en 2025, reflétant une base installée de bus tolérants aux pannes sur les flottes de monocouloirs et de gros-porteurs. La croissance se modère à mesure que les opportunités de retrofit sur les aéronefs anciens s'amenuisent, mais la taille du marché des systèmes électriques d'aéronefs attachée à la distribution d'énergie reste significative pour les pièces de rechange et les mises à niveau.
Les modules de génération d'énergie, notamment les générateurs à fréquence constante et à fréquence variable, continuent d'assurer les charges de base, mais sont supplantés par des architectures hybrides qui exploitent des packs de batteries et des moteurs électriques d'aéronefs lors du roulage. Les unités de conversion d'énergie permettent la translation de tension entre les bus primaires HVDC et les rails avioniques secondaires à 28 volts, les convertisseurs qualifiés aérospatiaux atteignant désormais une efficacité de 95 % à une densité de puissance de 1 kW/in³.[4]Vicor, "Convertisseurs CC-CC haute densité," vicorpower.com Les convertisseurs bidirectionnels qui récupèrent l'énergie lors de la descente soutiennent les concepts de propulsion distribuée testés sur le X-57 de la NASA et le E-Fan X d'Airbus. À mesure que les cadres de certification relevant de la SAE ARP4754B arrivent à maturité, les segments du stockage d'énergie et de la conversion d'énergie semblent en bonne voie pour des gains de parts durables au sein du marché des systèmes électriques d'aéronefs.


Par composant :
les systèmes de gestion de batteries mènent l'innovationLes blocs de batteries et les systèmes de gestion de batterie (BMS) devraient se développer à un CAGR de 8,24 %, portés par les jalons de certification des eVTOL et les démonstrateurs hybrides-électriques qui exigent un stockage d'énergie à haute fiabilité. Les générateurs d'aéronefs et les démarreurs-générateurs ont maintenu une part de 23,22 % en 2025, soutenus par la demande de remplacement au sein des flottes de turboréacteurs vieillissantes. Toutefois, la croissance plafonne à mesure que les compagnies aériennes privilégient les unités de batteries auxiliaires alimentant les opérations au sol et réduisant la consommation de carburant.
Les unités de distribution d'énergie, notamment les contacteurs à semi-conducteurs en carbure de silicium (SiC), intègrent une surveillance pronostique de l'état de santé permettant de prédire l'usure 500 heures avant la défaillance. Les convertisseurs assurent un flux d'énergie bidirectionnel pour les modes régénératifs, et le câblage en aluminium réduit la masse du faisceau de 30 % tout en maintenant la conductivité grâce à des terminaisons gainées de cuivre. Les connecteurs homologués pour 50 000 cycles d'accouplement garantissent la fiabilité sur les véhicules d'essai à haute fréquence, et le micrologiciel cybersécurisé conforme à la norme DO-326A est standard dans les logiciels de distribution d'énergie. Ensemble, ces tendances renforcent la diversification des composants au sein du marché des systèmes électriques d'aéronefs.
Par plateforme :
l'aviation générale adopte l'électrificationL'aviation commerciale détenait une part de 63,87 % en 2025, les volumes de production monocouloir restant robustes chez Airbus et Boeing. Les programmes gros-porteurs contribuent significativement au contenu électrique par cellule, chaque B777X devant consommer entre 4 et 6 millions USD en systèmes électriques. L'aviation générale, englobant les jets d'affaires, les turbopropulseurs et la cohorte eVTOL en pleine émergence, devrait croître à un TCAC de 9,12 % jusqu'en 2031, le plus rapide parmi les plateformes au sein du marché des systèmes électriques d'aéronefs.
Les rétrofits de jets d'affaires comprennent l'alimentation au siège, la connectivité haut débit et les offices à induction, chaque package coûtant entre 0,5 et 1,2 million USD et augmentant les charges électriques de cabine. Les conversions d'hélicoptères vers le contrôle électromécanique du rotor de queue réduisent la maintenance hydraulique et s'alignent sur les attentes de sécurité de la mobilité aérienne urbaine. Les plateformes militaires utilisent des bus CC à 270 volts pour les charges utiles radar et de guerre électronique, transférant l'expertise technologique vers les programmes civils. La demande croissante d'électronique de puissance avancée sur diverses plateformes devrait élargir la taille du marché des systèmes électriques d'aéronefs sur la période de prévision.
Par application :
l'électrification de la cabine accélère la croissanceLa gestion de la production d'énergie représentait 29,12 % des revenus en 2025, couvrant les unités de contrôle des générateurs et la logique de partage de charge qui équilibrent la production de plusieurs générateurs. L'électrification des systèmes de cabine devrait toutefois atteindre la croissance la plus élevée au niveau des applications avec un TCAC de 8,56 % à mesure que les compagnies aériennes modernisent leurs cabines avec des chargeurs USB-C, des écrans 4K et des offices à induction. Chaque rétrofit monocouloir peut ajouter 10 à 15 kW de charge de cabine continue, stimulant la demande de générateurs et de modules de distribution d'énergie améliorés.
Les systèmes de commandes de vol et d'exploitation évoluent vers des actionneurs électromécaniques qui réduisent de moitié les intervalles de maintenance en éliminant le besoin de fluides hydrauliques. Les compresseurs à entraînement électrique dans les systèmes de contrôle environnemental réduisent la consommation de carburant jusqu'à 5 % sur les aéronefs long-courriers, bien qu'un coût d'investissement plus élevé reste un obstacle. Les mises à niveau de la manutention du fret dans les avions-cargos comprennent l'ajout de générateurs de 50 kW pour alimenter les convoyeurs et les treuils, élargissant ainsi la part de marché des systèmes électriques d'aéronefs pour les packages d'alimentation supplémentaire. Dans diverses applications, le délestage de charge géré par logiciel aide à gérer les pics de charge croissants sans surdimensionner le générateur, réduisant ainsi les coûts.
Analyse géographique
Marché des Systèmes Électriques d'Aéronefs en Europe, Amérique du Nord et APAC
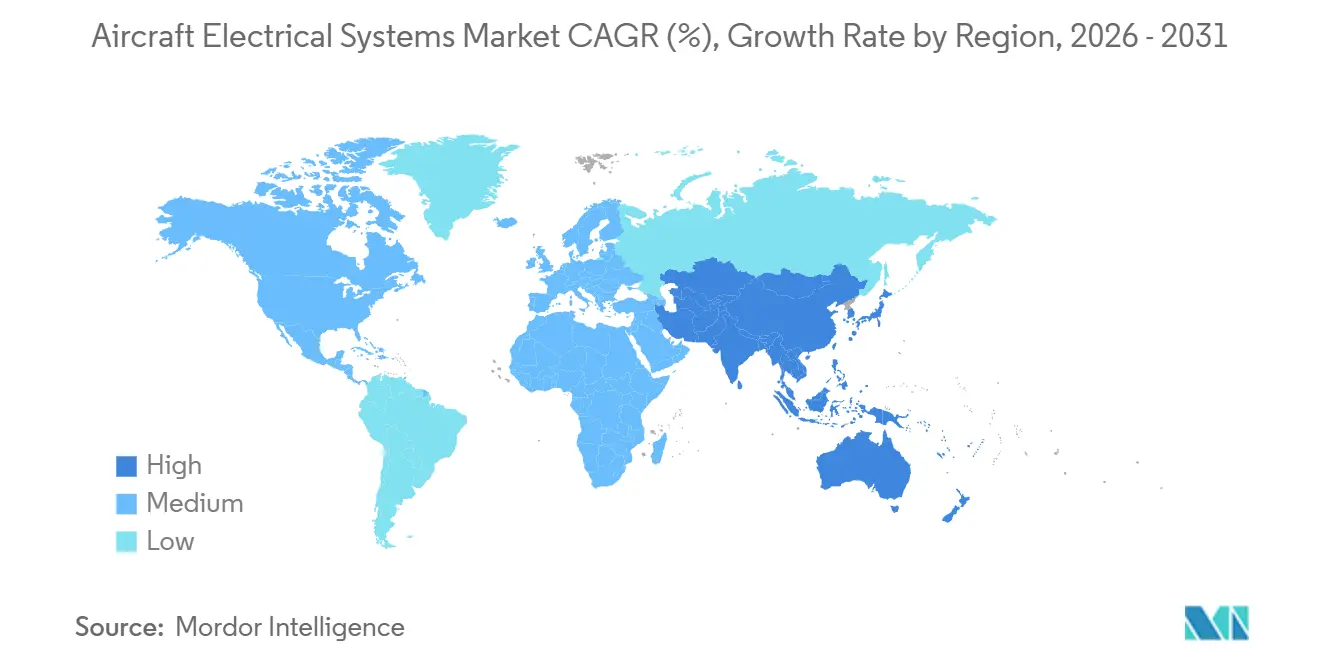
L'Asie-Pacifique devrait afficher un CAGR de 8,01 % d'ici 2031, le taux régional le plus élevé du marché des systèmes électriques d'aéronefs, soutenu par la montée en cadence du C919 de COMAC, la ligne A320 d'Airbus à Tianjin et le programme C295 de Tata-Airbus en Inde. L'Amérique du Nord a conservé une part de 42,22 % en 2025, s'appuyant sur les centres d'Everett et de Renton de Boeing, l'installation F-35 de Lockheed Martin et un dense écosystème de fournisseurs de rang 1 à Seattle, Wichita et Phoenix. L'Europe bénéficie des hubs d'Airbus à Hambourg et à Toulouse, et enregistre une demande soutenue pour la modernisation de ses flottes de gros-porteurs.
Marché des Systèmes Électriques d'Aéronefs au Moyen-Orient et Afrique, Amérique du Sud et APAC
Les compagnies aériennes du Moyen-Orient exploitent des flottes jeunes à dominante gros-porteurs et acquièrent des mises à niveau de connectivité cabine à haute puissance qui stimulent les revenus régionaux des systèmes électriques. L'Amérique du Sud reste modeste, ancrée par la ligne E2 d'Embraer, mais les modernisations du marché secondaire sur les anciennes flottes ERJ-145 génèrent une demande régulière. Le marché africain est restreint mais en croissance, Ethiopian Airlines modernisant ses flottes mixtes pour se conformer aux mandats de sécurité électrique de l'Annexe 6 de l'OACI. À mesure que les compensations industrielles des équipementiers et la fabrication localisée se développent en Asie et au Moyen-Orient, la diversification géographique renforce la résilience de la chaîne d'approvisionnement mondiale au sein du marché des systèmes électriques d'aéronefs.

Paysage réglementaire
Les exigences de certification et de maintien de la navigabilité pour les systèmes électriques des aéronefs sont principalement régies par les règles de la FAA énoncées dans le 14 CFR Part 25 Subpart H relatif aux systèmes d'interconnexion de câblage électrique (EWIS), ainsi que par les orientations connexes concernant la foudre, le HIRF et les pratiques d'installation. Ces exigences façonnent la séparation de conception, la protection contre l'incendie et les instructions de maintien de la navigabilité, ce qui affecte à son tour la manière dont les OEM et les entreprises de rétrofit qualifient les faisceaux, connecteurs et installations de distribution électrique.
Aux États-Unis, la circulaire consultative AC 25-26 de la FAA sur les pratiques de câblage standard renforce les attentes en matière d'acheminement du câblage, de protection et de documentation de maintenance. En Europe, les spécifications de certification de l'EASA telles que CS-25 et CS-ETSO (alignées sur les référentiels TSO de la FAA via les amendements ETSO) restent centrales pour l'approbation des pièces et l'acceptation transfrontalière du matériel électrique. L'évolution réglementaire reflète également l'électrification : la décision EASA ED 2026/002/R met à jour le cadre de maintien de la navigabilité pour couvrir les aéronefs à propulsion électrique et hybride, augmentant la charge de mise en conformité pour les nouveaux entrants de la mobilité aérienne qui doivent démontrer l'intégrité EWIS, l'assurance logicielle et la maintenabilité pour des architectures à plus haute tension. Des actions de navigabilité ciblées maintiennent également l'attention sur la fiabilité du câblage, notamment la directive de navigabilité FAA 2026-05-15 (effective à compter du 20 avril 2026) portant sur l'inspection des faisceaux de câbles sur les avions Boeing 777-200LR et 777-300ER afin de prévenir les risques de frottement et d'arc électrique.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend des matériaux et semi-conducteurs amont (conducteurs en cuivre et en aluminium, polymères d'isolation résistants au feu et substrats SiC pour l'électronique de puissance à haute température) à la fabrication de composants (générateurs et démarreurs-générateurs, unités de distribution de puissance et contrôleurs de puissance à semi-conducteurs, convertisseurs, blocs batteries et BMS, câblage et câbles, connecteurs et contacteurs). Elle s'étend ensuite à l'intégration et à la qualification des systèmes. Les fournisseurs de rang 1 tels que Honeywell, RTX (Collins Aerospace) et Safran combinent souvent les capacités de conception, de fabrication et de certification, livrant du contenu linefit aux chaînes d'assemblage final des OEM ainsi que des kits de rétrofit et des pièces de rechange au marché secondaire, où les canaux MRO exécutent l'installation et le remplacement récurrent selon des données de maintenance approuvées.
Les investissements récents indiquent où se forment les goulets d'étranglement et les pressions de localisation, en particulier dans la capacité EWIS et les infrastructures d'essai et de production liées à l'électrification. Collins Aerospace a étendu ses capacités d'électrification européennes en juin 2025 avec un centre d'excellence en ingénierie à Wolverhampton, au Royaume-Uni, et une ligne de production à Colomiers, en France, pour le contenu d'actionnement électrique, ce qui renforce la transition entre l'ingénierie et la production pour les sous-systèmes électriques. La montée en puissance EWIS devient également multi-sites par conception : GKN Aerospace a étendu son réseau de production EWIS aux Pays-Bas, en Chine, en Turquie et au Mexique en juillet 2025 pour soutenir les besoins de montée en cadence de l'Airbus A220, suite à la prolongation pluriannuelle de son contrat avec Airbus en juillet 2024 pour l'EWIS de l'A220. Du côté du stockage d'énergie, BAE Systems a commencé à étendre son site d'Endicott, dans l'État de New York, en février 2025, avec des lignes de production pilotes et des capacités de laboratoire pour les batteries et systèmes de stockage d'énergie, reflétant le besoin d'environnements d'essai intégrés pour répondre aux exigences de certification et de fiabilité des architectures d'aéronefs électrifiées.
Paysage concurrentiel
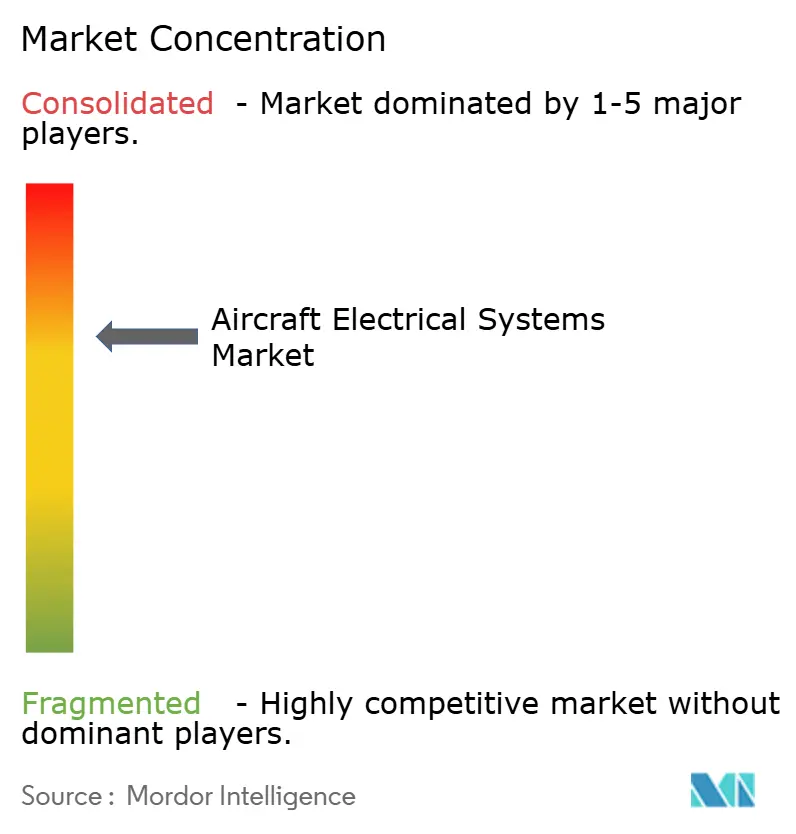
Le marché des systèmes électriques d'aéronefs présente une consolidation modérée, les cinq premiers fournisseurs représentant plus de 50 % des revenus mondiaux. Honeywell International Inc., RTX Corporation, Safran SA, General Electric Company et Thales Group s'engagent activement dans des fusions et acquisitions pour combler les lacunes de capacités. La reprise de CAES par Honeywell étend son expertise en blindage RF et en compatibilité électromagnétique, tandis que Thales Group absorbe Cobham Aerospace Communications pour élargir ses capacités de connectivité cockpit.
La différenciation technologique s'articule autour de la densité de puissance, de l'intégration CCHT et de la cyber-résilience. Les grands acteurs canalisent leurs investissements en R&D vers des dispositifs en carbure de silicium qui maintiennent des jonctions à 200 °C, réduisant ainsi la masse de refroidissement. Les entreprises plus petites se positionnent dans des sous-systèmes eVTOL de niche, s'associant souvent aux acteurs établis pour naviguer dans la complexité de la certification. L'environnement réglementaire renforce la position des acteurs établis, car des antécédents de conformité étendus sont des prérequis pour les amendements de certificat de type.
La différenciation technologique se concentre sur l'électronique de puissance en carbure de silicium, où Wolfspeed et Infineon fournissent des MOSFET qui élèvent les limites de température de fonctionnement et réduisent la masse des dissipateurs thermiques de 30 %. Les dépôts de brevets pour les disjoncteurs à semi-conducteurs et les convertisseurs bidirectionnels ont augmenté de 35 % entre 2023 et 2025, indiquant la confiance des fournisseurs dans l'adoption du CCHT pour le prochain monocouloir commercial. La consolidation se poursuit, comme l'illustre l'acquisition de Meggitt par Parker-Hannifin en 2022, qui fusionne l'actionnement hydraulique et électrique. Pendant ce temps, les fournisseurs de rang 2 en Asie-Pacifique élargissent leurs capacités de faisceaux de câblage, bien que les audits AS9100 prolongent les cycles de qualification, maintenant ainsi leur avantage d'acteur établi au sein du marché des systèmes électriques d'aéronefs.
Leaders du secteur des systèmes électriques d'aéronefs
RTX Corporation
Honeywell International Inc.
General Electric Company
Thales Group
Safran SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes Électriques d'Aéronefs
- RTX Corporation
- Honeywell International Inc.
- General Electric Company
- Safran S.A.
- Thales Group
- Amphenol Aerospace
- Astronics
- Crane Aerospace and Electronics
- AMETEK Inc.
- Nabtesco Corporation
- Hartzell Engine Tech LLC
- PBS AEROSPACE Inc.
- Acme Aerospace Inc. & Avionic Instruments, LLC
- BAE Systems plc
- Moog Inc.
- Parker-Hannifin Corporation
- Rolls-Royce plc
- Vicor Corporation

Opportunités de marché et perspectives d'avenir
Les programmes d'électrification créent des espaces vierges dans deux domaines avec un déploiement de capital visible : (1) la capacité industrielle pour la production certifiée de câblage et de faisceaux afin de soutenir les montées en cadence des OEM, et (2) la capacité de maintenance intégrée pour l'électronique de puissance et le stockage d'énergie à mesure que les flottes ajoutent des fonctions de distribution à plus haute tension et hybrides-électriques. Safran Electrical and Power a inauguré une nouvelle usine de câblage électrique de 10 600 mètres carrés à Chihuahua, au Mexique, en juillet 2026, portant l'empreinte de son campus à plus de 71 000 mètres carrés et augmentant la capacité de production EWIS disponible pour les avionneurs et les programmes de mobilité aérienne avancée. Du côté du marché secondaire et du soutien, Safran a agrandi son site de Sarasota, en Floride, à environ 140 000 pieds carrés (rapporté en mars 2026) pour assurer la maintenance des générateurs électriques, de l'électronique de puissance et des systèmes de batteries lithium-ion, alignant ainsi l'infrastructure MRO avec la base installée croissante de sous-systèmes électrifiés à plus forte valeur.
L'opportunité au niveau des composants se concentre autour du matériel de conversion et de distribution de haute puissance répondant à la qualification aérospatiale et à la fiabilité de niveau militaire, ainsi qu'autour de logiciels et de dossiers documentaires prêts pour la certification pour l'EWIS et les batteries avancées. Les fournisseurs d'électronique de puissance développent également des approches de fabrication pour les modules critiques utilisés sur des plateformes à forte demande, illustrées par les actions de capacité de Powerex liées à la livraison de modules de puissance pour le programme F-35 Lightning II (rapporté en 2024), ce qui met en évidence la demande pour une production automatisée et à haute fiabilité de modules de puissance. Dans le même temps, les exigences de conformité relatives à l'EWIS, au HIRF et aux directives d'installation des batteries (circulaires consultatives de la FAA et documents de certification de l'EASA) maintiennent des barrières élevées, laissant une place aux fournisseurs qui associent du matériel qualifié avec des preuves d'essai, des instructions de maintien de la navigabilité et des logiciels sécurisés pour les systèmes de distribution de puissance et de gestion des batteries.
Recent Industry Developments in Marché des Systèmes Électriques d'Aéronefs
- Juillet 2026 : Safran Helicopter Engines et Electra ont signé un accord de développement et de production couvrant l'ensemble du cycle de vie du programme pour le turbogénérateur TG600, destiné à fournir 600 kW d'électricité pour l'aéronef hybride-électrique EL9 Ultra Short. Safran a également rapporté des essais au banc d'un turbogénérateur prêt pour le vol sur son site de Bordes en juillet 2026, renforçant la demande pour des architectures de génération et de distribution de haute puissance allant au-delà des fonctions conventionnelles d'énergie auxiliaire.
- Juin 2025 : Collins Aerospace, filiale de RTX, a ouvert un centre d'excellence en ingénierie à Wolverhampton, au Royaume-Uni, et lancé une nouvelle ligne de production à Colomiers, en France, pour un système d'actionnement d'inverseur de poussée électrique. Cette initiative renforce la profondeur d'ingénierie et de fabrication européenne pour le contenu d'électrification, soutenant les besoins de localisation des OEM et des fournisseurs de rang 1 à mesure que davantage de fonctions des aéronefs migrent vers l'actionnement électromécanique.
- Juillet 2024 : GKN Aerospace a obtenu une prolongation pluriannuelle de contrat avec Airbus pour continuer à fournir des systèmes d'interconnexion de câblage électrique (EWIS) pour l'ensemble du programme A220. Cette prolongation renforce la visibilité à long terme du linefit pour le contenu de câblage et de faisceaux et soutient la planification de capacité multi-sites à mesure que les cadences de fabrication d'aéronefs poussent les fournisseurs à accroître leur débit EWIS qualifié.


Marché des Systèmes Électriques d'Aéronefs Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les systèmes électriques embarqués utilisés sur les aéronefs pour générer, distribuer, convertir, protéger et stocker l'énergie électrique afin que les charges de vol, de cabine et d'utilité puissent fonctionner de manière fiable dans différentes missions.
Exclusions du périmètre : Exclut les boîtiers avioniques autonomes, les boîtiers de divertissement en vol et les groupes d'alimentation au sol afin de réduire les doubles comptages avec les marchés avioniques et de soutien au sol adjacents.
Aperçu de la segmentation
- Par système
- Production d'énergie
- Distribution d'énergie
- Conversion d'énergie
- Stockage d'énergie
- Par composant
- Générateurs et démarreurs-générateurs
- Unités de distribution d'énergie
- Convertisseurs
- Batteries et systèmes de gestion de batteries (BMS)
- Câblage et câbles
- Connecteurs et contacteurs
- Logiciels de distribution d'énergie
- Par plateforme
- Aviation commerciale
- Monocouloir
- Gros-porteur
- Jets régionaux
- Avions-cargos
- Aviation militaire
- Aéronefs de combat
- Aéronefs de transport
- Véhicules aériens sans pilote (VASP)
- Aéronefs d'entraînement
- Aviation générale
- Jets d'affaires
- Hélicoptères
- Décollage et atterrissage verticaux électriques (eVTOL) / Mobilité aérienne avancée (MAA)
- Aviation commerciale
- Par application
- Gestion de la production d'énergie
- Commandes de vol et d'exploitation
- Système de cabine
- Gestion de la configuration
- Pressurisation et conditionnement de l'air
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- France
- Allemagne
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle du modèle et s'assurer que les hypothèses correspondent aux schémas réels de construction et d'exploitation des aéronefs. Nous avons commencé par des statistiques aéronautiques publiques et des références en matière de sécurité, telles que les publications de la FAA et de l'EASA, les indicateurs de transport aérien de l'OACI et les mises à jour du trafic et des flottes de l'IATA, car celles-ci aident à expliquer l'évolution de l'utilisation des aéronefs et des livraisons.
Pour traduire ces signaux de demande en valeur de systèmes électriques, nous avons également examiné les rapports annuels des équipementiers, les présentations aux investisseurs et les mises à jour de programmes, suivis de références techniques ouvertes telles que les publications de la SAE et de l'IEEE et des revues aérospatiales traitant des architectures plus électriques, des normes de tension et de la croissance des charges électriques. Les résumés douaniers d'importation et d'exportation, les bases de données de brevets et un abonnement payant aux données financières et de renseignement sur les entreprises ont été utilisés de manière sélective pour vérifier l'exposition des fournisseurs et la composition des produits. Les sources citées sont données à titre illustratif uniquement, et de nombreux autres documents publics ont été utilisés lors de la collecte, de la validation et de la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester la logique de dimensionnement là où les données publiques ne sont pas suffisamment détaillées, notamment en ce qui concerne les taux d'équipement, les cycles de remplacement et l'évolution du prix de vente moyen par type de système. Nous avons échangé avec un panel équilibré d'équipes orientées équipementiers, d'experts liés à l'après-vente et à la MRO, ainsi que de profils d'ingénierie ou de programme en Asie-Pacifique, en EMEA et dans les Amériques, puis nous avons soumis les désaccords importants à des échanges complémentaires afin que les hypothèses finales restent alignées sur les réalités de livraison et de maintenance.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 13 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 36 % |
| Acteurs de plus petite taille : 18 % | Managers : 53 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Pour le calcul central du marché, nous avons réalisé une construction descendante dans laquelle les livraisons d'aéronefs et les effectifs de flottes actives par plateforme sont reconstitués en un bassin de demande de systèmes électriques, puis ajustés par la pénétration des systèmes et la valeur de contenu typique par aéronef. Étant donné que les effectifs d'aéronefs publiés ne se traduisent pas automatiquement en revenus de systèmes électriques, le modèle utilise des variables pratiques telles que les livraisons annuelles d'aéronefs, les niveaux de flotte en service, la croissance moyenne de la charge électrique (adoption du concept plus électrique), le mix équipementier versus retrofit, et le calendrier de remplacement typique des principaux équipements électriques remplaçables en ligne.
Des vérifications ascendantes sélectives ont ensuite été utilisées pour corroborer les totaux, principalement par une logique de prix de vente moyen multiplié par le volume pour les composants courants et par des vérifications de l'exposition des revenus des fournisseurs par marché final. Lorsque des lacunes existent dans les données publiques de tarification ou de taux d'équipement, des fourchettes issues des entretiens ont été appliquées, et le point médian n'a été retenu qu'après correspondance avec des indicateurs observables tels que les montées en cadence de production, l'activité de retrofit et les événements de maintenance. Les prévisions sont établies par une analyse de scénarios étayée par le consensus d'experts sur les cadences de construction, l'utilisation et le rythme d'électrification, puis lissées pour éviter des sauts irréalistes d'une année à l'autre.
Cycle de validation des données et de mise à jour
Les résultats sont recoupés avec des signaux indépendants, tels que les plans de production d'aéronefs, les tendances d'utilisation des flottes et la demande visible de retrofit et de maintenance, ce qui permet de signaler les chiffres qui semblent directionnellement erronés. Les écarts sont examinés par étapes : les hypothèses sont vérifiées en premier, puis les calculs, et enfin la sensibilité des principaux facteurs tels que la valeur du contenu et les taux de remplacement.
Si un écart important apparaît ou qu'un nouvel événement de programme modifie matériellement la demande, l'équipe reprend contact avec les répondants concernés et réexamine les données d'entrée affectées avant la validation finale. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles de modifier les livraisons, la disponibilité de l'offre ou les prix surviennent. Avant la livraison, un analyste effectue une passe finale afin que les clients disposent de la vue la plus récente.
Taille du marché des systèmes électriques d'aéronefs selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les systèmes électriques d'aéronefs ne concordent pas toujours, même lorsque le nom du sujet est identique, car chaque éditeur peut comptabiliser des catégories de produits différentes, utiliser des années de base différentes et appliquer des hypothèses différentes pour le retrofit et la tarification.
Les boîtiers avioniques autonomes et les boîtiers de divertissement en vol se situent en dehors du périmètre de Mordor Intelligence ici, et cette seule exclusion peut faire varier le total si une autre estimation intègre l'électronique avionique dans la valeur du système électrique. Les autres écarts proviennent généralement de la façon dont la pénétration du concept plus électrique est calendrisée par programme d'aéronef, du fait que les segments équipementier et après-vente sont tous deux comptabilisés de manière cohérente, et de la façon dont la conversion de devises est maintenue à un taux d'une seule année ou lissée sur la fenêtre de prévision.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 23,13 milliards USD (2025) | |
| Éditeur spécialisé A | 23,55 milliards USD (2024) | Utilise une année de base différente et ne précise pas clairement les exclusions relatives à l'avionique adjacente et à l'électronique de cabine, ce qui peut modifier ce qui est comptabilisé dans le périmètre des systèmes électriques. |
| Rapport sectoriel B | 26,60 milliards USD (2024) | Affiche une valeur de départ plus élevée qui reflète probablement des hypothèses de contenu système plus larges et une inclusion plus agressive des architectures à haute puissance sur les plateformes dans l'année de base. |
Le tableau montre que l'écart s'explique principalement par ce qui est comptabilisé comme système électrique par rapport à l'électronique adjacente, suivi des différences de calendrier sur le contenu d'électrification et l'alignement de l'année de base. En maintenant les variables liées à la construction des aéronefs et à l'activité des flottes, puis en validant les hypothèses clés de contenu et de tarification avec des données de terrain, l'estimation finale reste traçable et plus facile à reproduire d'une année à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des systèmes électriques d'aéronefs en 2031 ?
Le marché des systèmes électriques d'aéronefs devrait atteindre 37,07 milliards USD d'ici 2031, avec un TCAC de 7,28 %.
Quelle région géographique devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait afficher un TCAC de 8,01 %, le plus élevé parmi toutes les régions.
Quel segment de système présente le potentiel de croissance le plus élevé ?
Les systèmes de stockage d'énergie devraient se développer à un TCAC de 9,44 % à mesure que les programmes eVTOL et hybrides-électriques arrivent à maturité.
Quelle est la position dominante des acteurs établis dans le paysage concurrentiel ?
Les cinq premiers fournisseurs détiennent plus de 50 % de part, reflétant une concentration modérée mais un espace continu pour les nouveaux entrants.
Quel défi de certification affecte le plus l'adoption des batteries ?
La conformité aux tests de confinement du dégagement thermique de la circulaire FAA AC 20-184 ajoute 2 à 4 millions USD par conception de batterie et peut retarder les programmes de 12 à 18 mois.
Quel domaine d'application devrait connaître la croissance la plus rapide ?
L'électrification des systèmes de cabine est en tête avec un TCAC de 8,56 %, portée par l'alimentation au siège, les systèmes de divertissement en vol haute définition et les rétrofits d'offices à induction.
Dernière mise à jour de la page le:



