
Taille et Part du Marché de l'IA dans les Télécommunications
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2030 |
|---|---|
| Taille du Marché (2025) | 4.18 Milliards de dollars |
| Taille du Marché (2030) | 21.07 Milliards de dollars |
| Taux de croissance (2025 - 2030) | 38.21 % |
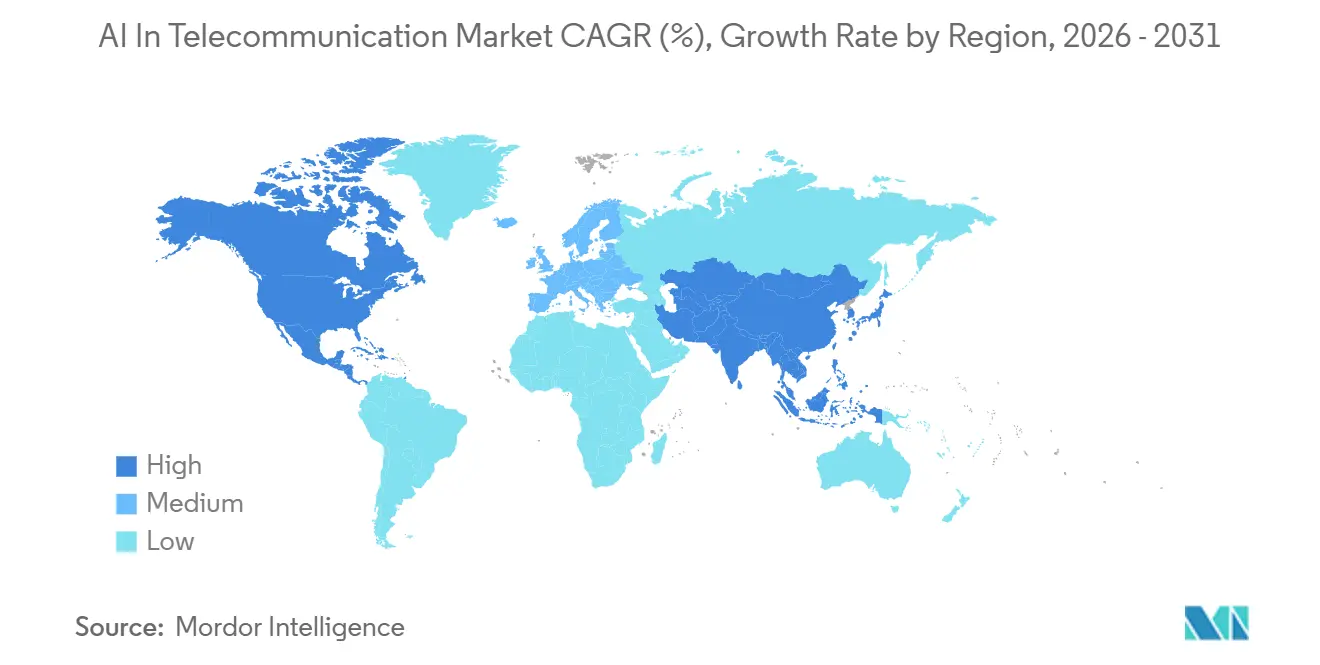
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
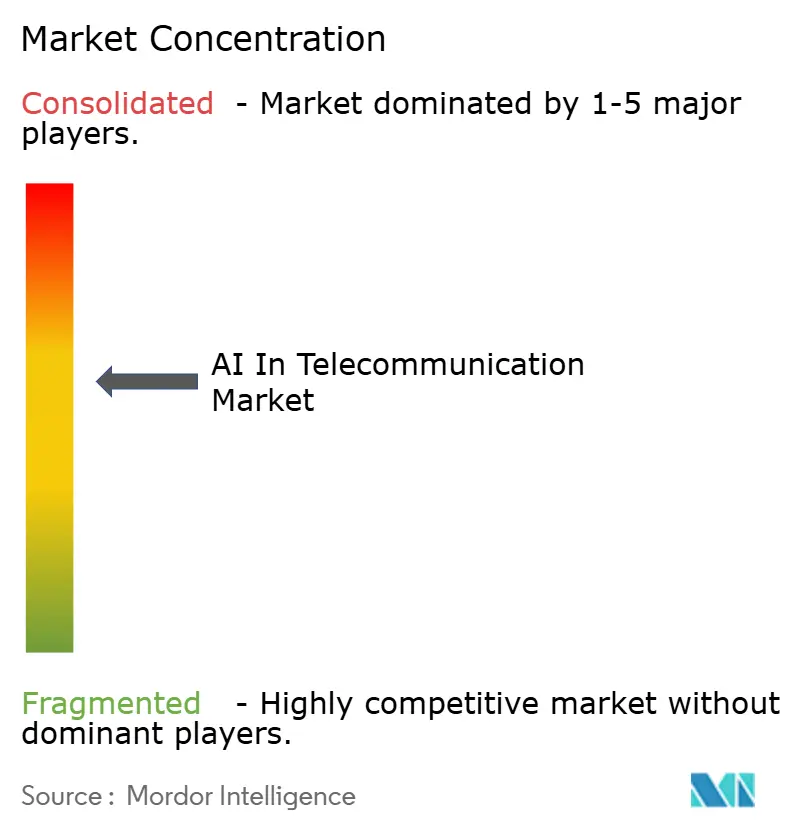
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'IA dans les Télécommunications par Mordor Intelligence
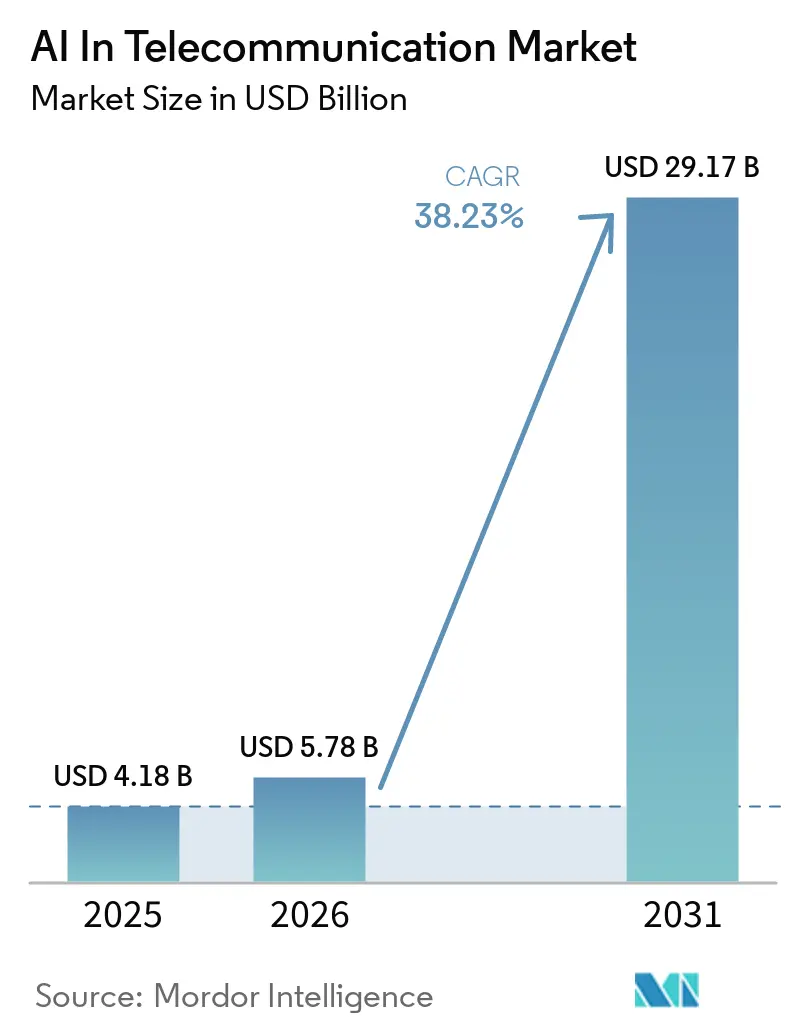
La taille du marché de l'IA dans les télécommunications est estimée à 4,18 milliards USD en 2025 et devrait atteindre 21,07 milliards USD d'ici 2030, à un TCAC de 38,21 % au cours de la période de prévision (2025-2030).
Cet élan signale un basculement décisif des projets pilotes vers des déploiements à grande échelle qui monétisent les données réseau, libèrent des économies d'automatisation et créent des niveaux de services 5G premium. Les hyperscalers abaissent les barrières à l'entrée en proposant des piles MLOps prépackagées, tandis que les opérateurs concentrent leurs dépenses sur l'optimisation énergétique, l'orchestration des tranches et la maintenance prédictive. La clarté réglementaire — notamment la loi européenne sur l'IA — génère des coûts de conformité, mais établit également des règles harmonisées qui favorisent les déploiements transfrontaliers. L'intensification de la concurrence des plateformes OTT (over-the-top) oblige les opérateurs à égaler les garanties de qualité d'expérience pilotées par l'IA, sous peine de voir leurs revenus captés par les fournisseurs de contenu. Les financements en capital-risque continuent d'affluer vers des startups de niche spécialisées dans l'apprentissage par renforcement et la vision par ordinateur, accélérant le rythme d'innovation produit et la pression sur les prix.
Principaux Enseignements du Rapport
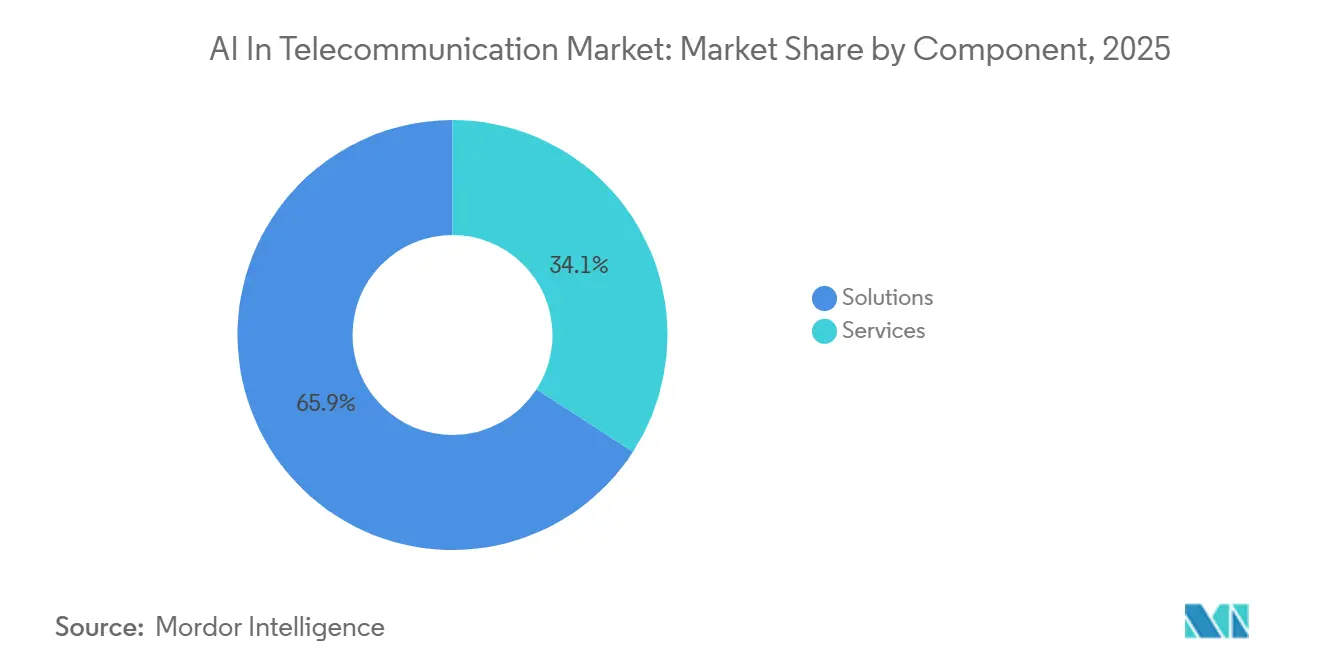
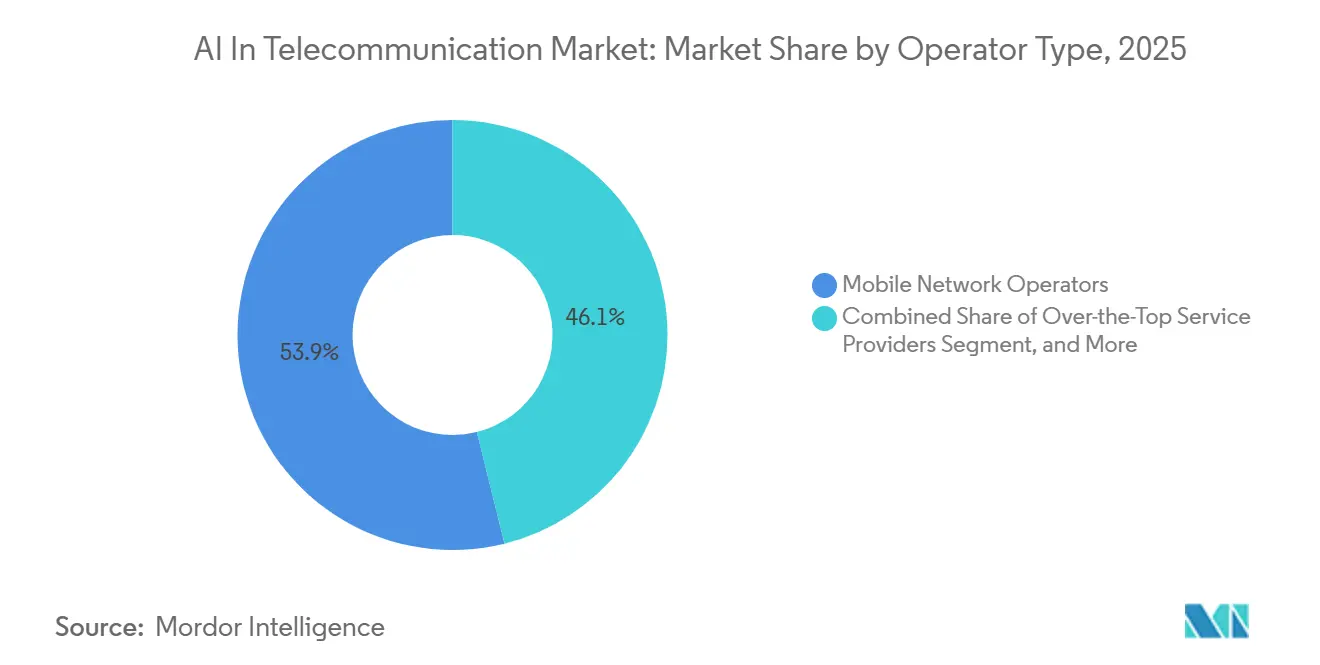
- Par type d'opérateur, les opérateurs de réseaux mobiles ont dominé avec 53,88 % de la part de marché de l'IA dans les télécommunications en 2024, tandis que les fournisseurs OTT devraient se développer à un TCAC de 48,86 % jusqu'en 2030.
- Par composant, les solutions ont capté 65,87 % des revenus en 2024, tandis que les services devraient croître à un TCAC de 45,74 % entre 2025 et 2030.
- Par mode de déploiement, le cloud représentait 58,48 % de la taille du marché de l'IA dans les télécommunications en 2024 et devrait croître à 36,41 % jusqu'en 2030.
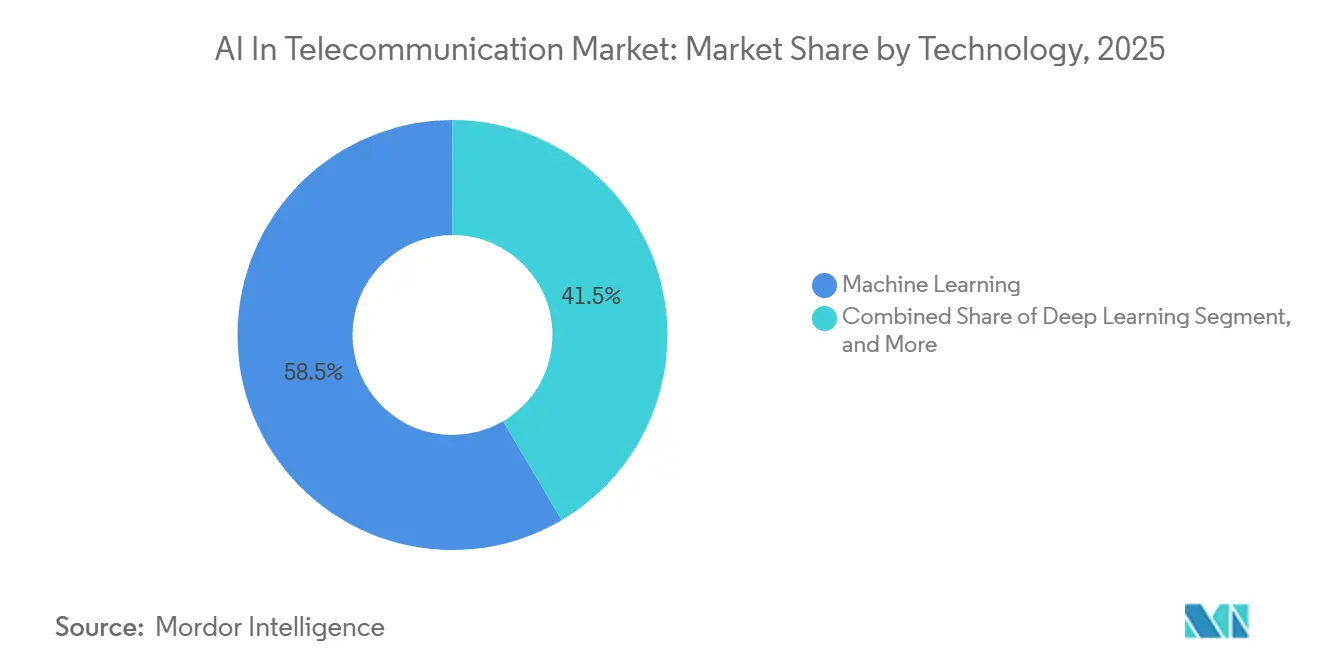
- D'ici 2024, la vision par ordinateur devrait progresser à un TCAC de 46,59 %, dépassant la part de 42,98 % détenue par les dépenses centrées sur l'apprentissage automatique.
- Par application, la sécurité réseau devrait croître à 45,28 % de 2025 à 2030, dépassant l'analyse client qui représentait 27,98 % des revenus de 2024.
- Par géographie, l'Amérique du Nord représentait 37,37 % des revenus de 2024, tandis que l'Asie-Pacifique est en passe d'atteindre un TCAC de 42,21 % jusqu'en 2030.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Mandats d'efficacité énergétique O-RAN pilotés par l'IA | +6.5% | Mondial, adoption précoce en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Places de marché de tranches SLA natives à l'IA pour les services 5G premium | +7.2% | Cœur APAC, Amérique du Nord, extension au Moyen-Orient | Court terme (≤ 2 ans) |
| Hausse de la détection d'anomalies basée sur l'IA après les déploiements 5G SA | +6.8% | Mondial, concentré là où la 5G SA est en service | Court terme (≤ 2 ans) |
| Modèles de fondation spécifiques aux télécoms accélérant les pilotes 6G | +5.5% | APAC, Amérique du Nord | Long terme (≥ 4 ans) |
| Plateformes de monétisation des données clients en temps réel | +5.9% | Amérique du Nord, Europe, opérateurs de rang 1 APAC | Moyen terme (2-4 ans) |
| Convergence périphérie-cloud réduisant le coût total de possession de l'IA | +6.3% | Mondial, infrastructure dense en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Mandats d'Efficacité Énergétique O-RAN Pilotés par l'IA
Les initiatives de réseau d'accès radio ouvert intègrent désormais des agents d'apprentissage par renforcement qui prédisent le trafic six heures à l'avance, éteignent les radios pendant les périodes creuses et respectent néanmoins les accords de niveau de service. L'essai allemand de Vodafone a permis d'économiser 15 à 20 % d'énergie et de réduire le temps de fonctionnement au diesel sur les sites distants, traduisant les objectifs de durabilité en économies directes.[1] La directive européenne sur le reporting de durabilité des entreprises et les référentiels émergents de la FCC renforcent l'urgence en liant les indicateurs d'émissions aux obligations de licence.
Places de Marché de Tranches SLA Natives à l'IA pour les Services 5G Premium
La place de marché en direct de Deutsche Telekom garantit la latence et le débit dans des fenêtres de 15 minutes, reproduisant l'économie des instances spot cloud et monétisant la capacité inactive.[2]SK Telecom a réduit le temps d'activation des tranches de plusieurs heures à quelques minutes en automatisant la validation des politiques et la configuration des porteurs, permettant des cas d'usage critiques en termes de latence tels que la chirurgie à distance. Les opérateurs du Golfe reproduisent ce modèle pour les flottes de véhicules autonomes, signalant la diffusion mondiale de cette technologie.
Hausse de la Détection d'Anomalies Basée sur l'IA Après les Déploiements 5G SA
Les cœurs autonomes remplacent les monolithes par des microservices, exposant de nouvelles surfaces d'attaque que les pare-feux basés sur des règles ne détectent pas. AT&T a signalé une hausse de 40 % des requêtes de session anormales dans les semaines suivant l'activation SA, détectées par des modèles d'apprentissage automatique qui corrèlent la télémétrie du plan de contrôle en quelques millisecondes. China Mobile traite désormais 10 To de données de signalisation par jour, bloquant les exploits zero-day grâce à la corrélation par l'IA avec les flux de menaces nationaux. La version 19 du 3GPP standardisera l'analyse de sécurité inter-opérateurs, permettant le partage de renseignements sur les menaces à grande échelle.
Modèles de Fondation Spécifiques aux Télécoms Accélérant les Pilotes 6G
Le « Telco-GPT » de NTT DOCOMO compresse une décennie d'alarmes et de topologie dans un modèle de fondation qui accélère l'analyse des causes profondes de 60 %.[3]La division de recherche américaine de Samsung utilise l'apprentissage par renforcement pour équilibrer de manière co-optimale la formation de faisceaux et l'ordonnancement dans les bandes térahertz, où les temps de cohérence sont généralement inférieurs à 1 ms. Le ministère sud-coréen a réservé 50 milliards KRW pour commercialiser ces modèles avant les objectifs de commercialisation de la 6G en 2028.
L'acte législatif sur l'IA de l'Union européenne est entré en pleine application en août 2026, établissant des exigences contraignantes pour les systèmes d'IA à haut risque. Les usages pertinents dans les télécommunications peuvent inclure la notation de la sécurité des réseaux, le profilage des risques clients et les décisions de gestion de réseau assistées par l'IA. Les opérateurs doivent traiter la gouvernance des données, la transparence des modèles et la supervision humaine avant de déployer ces systèmes sur les marchés européens. L'Inde met progressivement en œuvre sa loi sur la protection des données personnelles numériques de novembre 2025 à mai 2027. Ces exigences peuvent contraindre les pipelines d'IA à maintenir les données financières, biométriques et de réseau sensibles à l'intérieur des frontières nationales. Il en résulte un marché de l'IA dans les télécommunications plus segmenté, où la capacité régionale des centres de données et les options de déploiement hybride prennent davantage d'importance.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Les réglementations sur les biais algorithmiques augmentent les coûts de conformité | -3.2% | Europe, Amérique du Nord | Court terme (≤ 2 ans) |
| Craintes de dépendance fournisseur autour des piles d'IA propriétaires | -2.8% | Mondial | Moyen terme (2-4 ans) |
| Pénurie de talents en IA de niveau télécom en dehors des opérateurs de rang 1 | -2.5% | Mondial | Long terme (≥ 4 ans) |
| Pression sur les dépenses d'investissement face au retard du retour sur investissement 5G | -3.8% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les Réglementations sur les Biais Algorithmiques Augmentent les Coûts de Conformité
La loi européenne sur l'IA classe l'IA dans les télécommunications comme à haut risque, exigeant des évaluations de conformité, des dossiers de gestion des risques et une supervision humaine avant toute utilisation en environnement réel. Orange a signalé 12 millions EUR de dépenses de conformité supplémentaires et un retard de six mois dans le déploiement du partage dynamique du spectre. La loi californienne en attente sur la responsabilité en matière d'IA pourrait imposer des mesures similaires aux opérateurs américains, alourdissant la diligence juridique et ralentissant les cycles produits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
Les Services Dépassent les Plateformes à Mesure que les Opérateurs Externalisent la ComplexitéLes solutions représentaient 65,87 % des revenus liés aux composants en 2025, leur conférant la position dominante sur le marché de l'IA dans les télécommunications. Les opérateurs ont privilégié les outils logiciels et les plateformes établis plutôt que de développer chaque système d'IA en interne sur le marché de l'IA (intelligence artificielle) dans les télécommunications. Ces offres connectent les modèles d'IA aux flux de travail OSS, BSS et RAN. Amdocs a introduit son système d'exploitation agentique aOS en février 2026 pour fonctionner au-dessus des piles BSS et OSS existantes. L'approche par plateforme favorise la coordination entre les environnements multi-fournisseurs sans remplacer l'ensemble du parc logiciel réseau.
Les services devraient se développer à un CAGR de 39,74 % jusqu'en 2031, ce qui en fait le composant à la croissance la plus rapide. Les opérateurs ne disposant pas d'équipes MLOps internes ont besoin d'un accompagnement pour le déploiement, l'ajustement, la surveillance et le réentraînement sur les réseaux en production. IBM a élargi sa collaboration avec NVIDIA en mars 2026 pour l'analytique native GPU, le traitement de documents et le déploiement d'IA sur site. Ces fonctions prennent davantage d'importance lorsque l'IA dépasse le stade pilote. Les services gérés peuvent également remplacer les projets ponctuels par des contrats liés aux performances des modèles et à des résultats de service définis.
Par Mode de Déploiement :
Les Architectures Hybrides Équilibrent Latence et ÉconomieLes modèles cloud ont sécurisé 58,48 % des revenus de 2024 et devraient se développer à 36,41 % grâce aux partenariats avec les hyperscalers, tels que Microsoft Azure for Operators, qui propose des modèles riches en GPU pouvant être déployés en une journée. L'inférence critique en termes de latence — admission de tranches, détection de fraude — s'exécute toujours sur des serveurs périphériques colocalisés avec les fonctions du plan utilisateur. Les architectures hybrides émergent comme un compromis : entraînement dans les clouds centraux et inférence sur des nœuds distribués pour respecter les règles de latence et de souveraineté des données.
La taille du marché de l'IA dans les télécommunications pour les charges de travail cloud s'élargit à mesure que les courbes de coûts du cloud public dépassent l'amortissement sur site. Pourtant, les consultations de la TRAI sur la localisation des données, ainsi que des règles similaires en Chine, en Russie et dans le Golfe, garantissent un niveau de base de traitement domestique. Les déploiements périphériques bénéficient de kits de micro-centres de données et d'accélérateurs d'inférence adaptés aux enveloppes d'alimentation des tours, élargissant les cas d'usage tels que l'analyse de foule dans les lieux publics et la maintenance prédictive des sites ruraux.
Par Technologie :
La Vision par Ordinateur Progresse Grâce aux Cas d'Usage de Maintenance et d'AssuranceLa vision par ordinateur, qui devrait se développer à un taux de 46,59 % jusqu'en 2030, sous-tend les inspections par drone qui signalent les antennes corrodées et l'envahissement par la végétation, réduisant ainsi les visites sur le terrain de 40 %. La part de marché de l'IA dans les télécommunications pour l'apprentissage automatique reste la plus élevée, mais la croissance se modère à mesure que la pénétration augmente. L'apprentissage par renforcement cible l'allocation du spectre et le contrôle énergétique, tandis que le traitement du langage naturel alimente les chatbots génératifs qui résolvent les problèmes de facturation dans les portails en libre-service.
L'OmniPHY de DeepSig exploite l'apprentissage par renforcement profond pour adapter les schémas de modulation dans des scénarios à haute mobilité, entraînant une amélioration du débit de 20 à 30 % et démontrant l'agilité des startups dans les algorithmes de niche. Le module de qualité visuelle de NEC diffuse en continu des images vidéo client pour diagnostiquer la pixellisation, cartographiant les dégradations vers la congestion du réseau de transport ou du RAN, et priorisant les corrections. Alors que les pilotes 6G testent les canaux térahertz, la vision et l'apprentissage par renforcement deviennent des technologies essentielles pour assurer l'alignement des faisceaux et une latence ultra-faible.
Par Application :
La Sécurité Réseau s'Accélère Après la Migration vers la 5G SALa sécurité réseau croît à 45,28 % à mesure que les cœurs basés sur les microservices élargissent les surfaces d'attaque. Cisco a enregistré une hausse de 25 % des revenus de sécurité des fournisseurs de services sur la demande alignée sur l'IA. La maintenance prédictive, l'analyse du taux de désabonnement et l'assurance des tranches restent des applications à haute valeur ajoutée ; cependant, la détection d'anomalies prend le dessus à mesure que les opérateurs s'empressent de se conformer aux directives de confiance zéro.
La taille du marché de l'IA dans les télécommunications liée à l'analyse client se réduit à mesure que la saturation des opérateurs de rang 1 approche, mais les packages d'analyse axés sur les PME offrent de nouveaux volumes. La détection de fraude reste un problème pressant dans les marchés émergents, où la fraude par boîte SIM drainerait prétendument 4 milliards USD annuellement. Les modèles d'IA analysant les schémas de détail des appels peuvent désormais détecter ces schémas en quelques secondes, remplaçant les audits périodiques.
Par Type d'Opérateur :
Les Fournisseurs OTT Contournent les Opérateurs Grâce à l'Intelligence IntégréeLes plateformes OTT intègrent des algorithmes de débit adaptatif qui prédisent la congestion et prépositionnent le contenu, érodant la différenciation des opérateurs. Netflix achemine désormais les flux vers des points de peering alternatifs 30 minutes à l'avance, maintenant une lecture sans mise en mémoire tampon. Le marché de l'IA dans les télécommunications voit la croissance OTT à un TCAC de 48,86 % à mesure qu'ils internalisent le contrôle qualité, tandis que les opérateurs répondent avec des garanties SLA soutenues par l'IA dans les offres 5G privées pour les entreprises.
Les opérateurs de réseaux mobiles représentent encore plus de la moitié des revenus, mais déplacent leurs investissements vers l'assurance pilotée par l'IA pour défendre leur valeur. Les fournisseurs d'accès fixes déploient l'IA pour anticiper les coupures de fibre associées aux permis de construction et aux conditions météorologiques, reroutant le trafic de manière préventive. Les opérateurs satellite et MVNO expérimentent l'IA pour la direction de faisceaux et l'optimisation des tarifs de gros, signalant la diffusion plus large de l'automatisation intelligente au-delà des opérateurs traditionnels.
Analyse Géographique
Marché de l'IA dans les télécommunications en Amérique du Nord
L'Amérique du Nord détenait 42,37 % de la part de marché de l'IA dans les télécommunications en 2025, soutenue par de grands programmes d'opérateurs et des écosystèmes cloud matures. Le marché de l'intelligence artificielle dans les télécommunications bénéficie de la concentration des écosystèmes cloud et des programmes d'opérateurs de premier rang aux États-Unis. AT&T a introduit OTel 2.0 en juillet 2026, un modèle d'IA télécom open source entraîné sur plus de 400 milliards de tokens télécom. AMD, Microsoft, Dell et Red Hat ont contribué par le biais du programme GSMA Open Telco AI. Cela reflète une évolution dans laquelle les opérateurs contribuent des modèles et des benchmarks plutôt que d'acheter uniquement des produits d'IA. Le Canada et le Mexique suivent les États-Unis à travers des initiatives d'automatisation des réseaux et le déploiement de la 5G.
Marché de l'IA dans les télécommunications en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 39,21 % jusqu'en 2031, ce qui en fait la région à la croissance la plus rapide. China Mobile a alloué 9,8 milliards CNY (1,4 milliard USD) aux mises à niveau 5G-Advanced sur plus de 400 000 stations de base en 2025. Airtel construit un campus de centres de données prêt pour l'IA à Visakhapatnam et vise 56 centres de données en périphérie via Nxtra. SK Telecom et NVIDIA ont annoncé un cloud IA à l'échelle du gigawatt en juillet 2026. NTT Docomo combine le déploiement d'un cœur de réseau cloud commercial, la maintenance pilotée par l'IA et la recherche sur le contrôle de fréquences multibandes activée par l'IA pour la 6G.
Marché de l'IA dans les télécommunications en EMEA et en Amérique du Sud
L'Europe occupe une position significative grâce aux programmes d'opérateurs en Allemagne, au Royaume-Uni, en Finlande et aux Pays-Bas. Le Moyen-Orient est dominé par le GCC, où le taux de pénétration des abonnements 5G a atteint 53 % fin 2025 et devrait approcher 90 % d'ici 2031. L'Amérique du Sud en est à un stade plus précoce, le Brésil étant en tête de la modernisation des réseaux et de l'expansion de la 5G. L'Afrique représente une opportunité à plus long terme centrée sur l'Afrique du Sud et le Nigeria, où la 5G devrait passer de 4 % des abonnements mobiles en 2024 à 25 % d'ici 2030.
Paysage Concurrentiel
Le marché de l'IA dans les télécommunications présente une fragmentation modérée. Les grands acteurs de l'infrastructure intègrent l'IA dans le RAN et le cœur de réseau, les hyperscalers monétisent l'échelle GPU, les startups s'attaquent à des cas d'usage étroits et les intégrateurs offrent des garanties de résultats. Les dépôts de brevets sur l'orchestration native à l'IA augmentent, avec la soumission d'Ericsson en 2024 combinant l'optimisation de l'énergie et de la qualité de service. La boîte à outils de LF AI & Data pousse l'interopérabilité, abaissant les barrières pour les acteurs plus petits. Les niches à exploiter comprennent l'optimisation énergétique rurale et la convergence satellite-terrestre.
Les fournisseurs dominants tirent parti de leur proximité avec la base installée, mais les API ouvertes érodent la dépendance. Les startups s'associent aux intégrateurs pour atteindre les opérateurs méfiants vis-à-vis des produits immatures. La pression sur les prix s'intensifie à mesure que les hyperscalers banalisent le MLOps. La pénurie de talents récompense les fournisseurs qui regroupent automatisation et modèles de conformité, aidant les opérateurs à adopter l'IA sans grandes équipes de science des données.
Leaders du Secteur de l'IA dans les Télécommunications
-
International Business Machines Corporation
-
Microsoft Corporation
-
Google LLC
-
Intel Corporation
-
NVIDIA Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'IA dans les Télécommunications Entreprises couvertes dans ce rapport
- International Business Machines Corporation
Développements industriels récents dans Marché de l'IA dans les Télécommunications
- Janvier 2025 : NTT DOCOMO a lancé « Telco-GPT », réduisant le temps d'analyse des causes profondes des pannes de 60 %.
- Novembre 2024 : Microsoft a étendu Azure for Operators avec 500 millions USD de capacité GPU.
- Octobre 2024 : Ericsson et NVIDIA ont formé une coentreprise pour les logiciels RAN accélérés par l'IA.
- Septembre 2024 : SK Telecom a déployé un orchestrateur de tranches IA qui active les tranches en moins de 3 minutes.
Portée du Rapport sur le Marché Mondial de l'IA dans les Télécommunications
Aperçu de la segmentation
| Solutions | Outils Logiciels |
| Plateformes | |
| Services | Services Professionnels |
| Services Managés |
| Cloud |
| Sur Site |
| Hybride / Périphérie |
| Apprentissage Automatique |
| Apprentissage Profond |
| Traitement du Langage Naturel |
| Vision par Ordinateur |
| Apprentissage par Renforcement |
| Analyse Client |
| Sécurité Réseau |
| Optimisation Réseau |
| Maintenance Prédictive / Auto-Diagnostics |
| Assistance Virtuelle / Chatbots |
| Gestion de la Fraude et Assurance des Revenus |
| Autres |
| Opérateurs de Réseaux Mobiles (ORM) |
| Fixe / Fournisseur d'Accès Internet |
| Opérateurs de Réseaux Virtuels (MVNO / Satellite) |
| Fournisseurs de Services OTT |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | CCG |
| Turquie | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
| Par Composant | Solutions | Outils Logiciels | |
| Plateformes | |||
| Services | Services Professionnels | ||
| Services Managés | |||
| Par Mode de Déploiement | Cloud | ||
| Sur Site | |||
| Hybride / Périphérie | |||
| Par Technologie | Apprentissage Automatique | ||
| Apprentissage Profond | |||
| Traitement du Langage Naturel | |||
| Vision par Ordinateur | |||
| Apprentissage par Renforcement | |||
| Par Application | Analyse Client | ||
| Sécurité Réseau | |||
| Optimisation Réseau | |||
| Maintenance Prédictive / Auto-Diagnostics | |||
| Assistance Virtuelle / Chatbots | |||
| Gestion de la Fraude et Assurance des Revenus | |||
| Autres | |||
| Par Type d'Opérateur | Opérateurs de Réseaux Mobiles (ORM) | ||
| Fixe / Fournisseur d'Accès Internet | |||
| Opérateurs de Réseaux Virtuels (MVNO / Satellite) | |||
| Fournisseurs de Services OTT | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Royaume-Uni | ||
| Allemagne | |||
| France | |||
| Espagne | |||
| Italie | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Corée du Sud | |||
| Inde | |||
| Australie et Nouvelle-Zélande | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | CCG | |
| Turquie | |||
| Israël | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigeria | |||
| Reste de l'Afrique | |||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de l'IA dans les télécommunications en 2025 ?
Il est évalué à 4,18 milliards USD et devrait atteindre 21,07 milliards USD d'ici 2030, reflétant un TCAC de 38,21 %.
Quelle application connaît la croissance la plus rapide dans l'IA télécom ?
La sécurité réseau se développe à un TCAC de 45,28 % à mesure que les cœurs 5G autonomes créent de nouvelles surfaces de menace.
Pourquoi les fournisseurs OTT gagnent-ils du terrain ?
L'IA intégrée permet aux plateformes OTT de prédire la congestion et de prépositionner le contenu, offrant des expériences sans mise en mémoire tampon sans dépendre des optimisations des opérateurs.
Quel rôle joue la loi européenne sur l'IA ?
La loi classe l'IA dans les télécommunications comme à haut risque, exigeant des évaluations de conformité et une documentation, ce qui augmente les coûts de conformité mais établit des règles uniformes dans tout le bloc.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait croître à un TCAC de 42,21 % jusqu'en 2030, portée par des déploiements 5G agressifs et des financements gouvernementaux en IA.
Comment les opérateurs abordent-ils l'efficacité énergétique ?
Les agents O-RAN pilotés par l'IA qui prédisent le trafic et éteignent les radios en période de faible demande ont démontré des économies d'énergie de 15 à 20 % lors d'essais en conditions réelles.