
Taille et Part du Marché des Drones Agricoles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.8 Milliards de dollars |
| Taille du Marché (2031) | 3.9 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 16.73 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Drones Agricoles par Mordor Intelligence
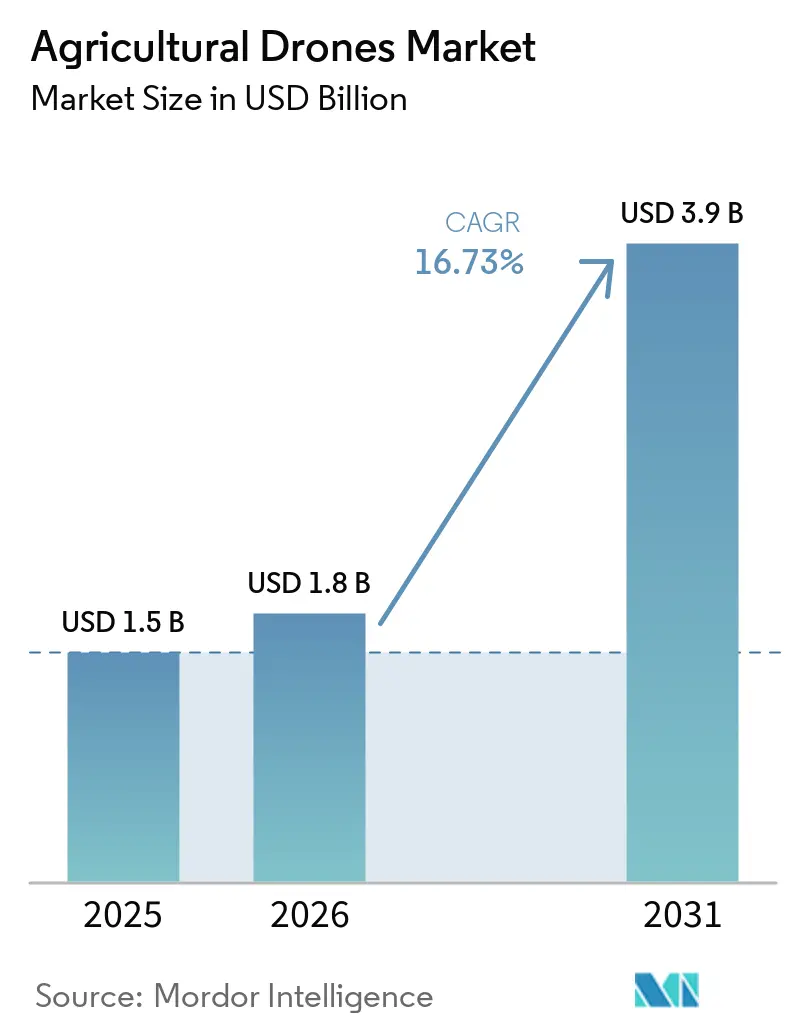
La taille du marché des drones agricoles était évaluée à 1,5 milliard USD en 2025 et devrait croître de 1,8 milliard USD en 2026 pour atteindre 3,9 milliards USD d'ici 2031, à un CAGR de 16,73 % durant la période de prévision (2026-2031). Les prix du matériel continuent de baisser, tandis que les coûts des engrais et des pesticides augmentent, incitant les agriculteurs à adopter la pulvérisation guidée par capteurs, qui réduit l'utilisation de produits chimiques jusqu'à 35,0 %. Les programmes de subventions nationaux aux États-Unis, en Inde, en Australie et au Royaume-Uni réorientent les fonds publics vers les plateformes aériennes, confirmant que les drones peuvent simultanément combler les déficits de main-d'œuvre et atténuer les risques climatiques[1]. Les modèles à voilure tournante dominent actuellement les parcs de drones, mais les conceptions hybrides à décollage vertical gagnent du terrain car elles répondent aux besoins d'endurance prolongée des grandes exploitations. La croissance parallèle de l'intelligence artificielle (IA) de périphérie et de la connectivité agricole de cinquième génération (5G) réduit le délai entre la capture d'images et l'application à taux variable, rendant les cycles de décision sur le terrain presque immédiats.
Principaux enseignements du rapport
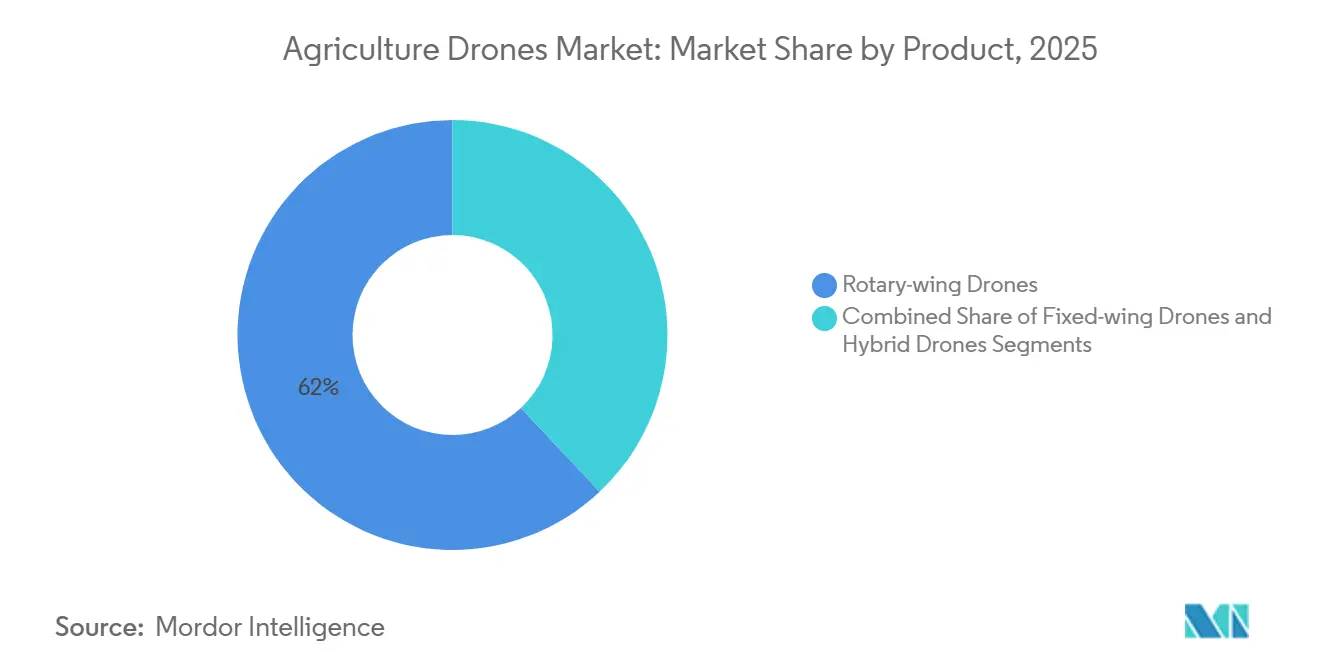
- Par catégorie de produit, les drones à voilure tournante ont dominé avec 62,0 % de la part du marché des drones agricoles en 2025, tandis que les conceptions hybrides devraient se développer à un CAGR de 18,9 % jusqu'en 2031.
- Par composant, le matériel représentait 55,0 % de la part du marché des drones agricoles en 2025, tandis que les services devraient se développer à un CAGR de 17,8 % jusqu'en 2031.
- Par application, la surveillance des cultures représentait 48,0 % de la part du marché des drones agricoles en 2025, tandis que la pulvérisation des cultures devrait se développer à un CAGR de 18,4 % jusqu'en 2031.
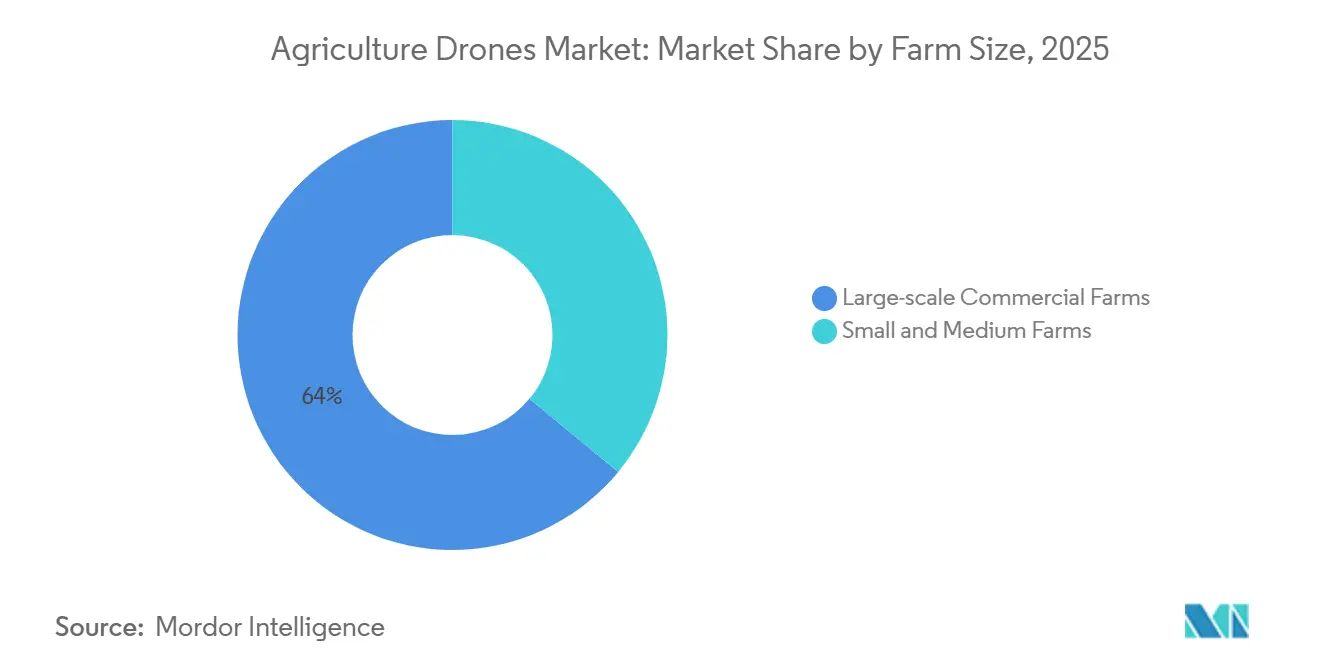
- Par taille d'exploitation, les grandes exploitations commerciales représentaient 64,0 % de la part du marché des drones agricoles en 2025, tandis que les petites et moyennes exploitations devraient se développer à un CAGR de 17,6 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 36,0 % de la part du marché des drones agricoles en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 18,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Baisse Rapide des Prix du Matériel de Drones | +3.0% | Mondial, avec la plus forte adoption en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Expansion de la 5G et de l'IA de Périphérie Permettant l'Analytique en Temps Réel | +2.8% | L'Amérique du Nord et l'Europe mènent le déploiement, l'Asie-Pacifique se développe rapidement | Moyen terme (2-4 ans) |
| Subventions Gouvernementales pour l'Agriculture de Précision | +3.2% | Amérique du Nord, Europe, Asie-Pacifique (Inde, Chine), émergentes en Afrique | Court terme (≤ 2 ans) |
| Hausse des Coûts des Produits Agrochimiques Stimulant la Demande de Pulvérisation à Taux Variable | +2.9% | Mondial, particulièrement aigu en Amérique du Nord, en Europe et au Brésil | Moyen terme (2-4 ans) |
| Besoin Lié au Changement Climatique de Surveillance du Stress des Cultures | +2.6% | Mondial, avec une urgence accrue dans les régions sujettes à la sécheresse (Moyen-Orient, Afrique, Australie) | Long terme (≥ 4 ans) |
| Marchés de Crédits Carbone Récompensant l'Agriculture à Faibles Intrants | +1.8% | Amérique du Nord et Europe en tant que premiers adoptants, programmes pilotes en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Baisse rapide des prix du matériel de drones
Les drones agricoles d'entrée de gamme se vendent désormais entre 2 000 et 4 000 USD, contre 14 500 USD en 2016, permettant aux coopératives de petits exploitants de justifier leur acquisition[2]. Les plateformes de gamme intermédiaire, dont le prix est compris entre 8 000 et 15 000 USD, intègrent des fonctions d'évitement d'obstacles et de planification de mission automatisée qui étaient autrefois réservées aux modèles professionnels dont le prix dépassait 20 000 USD. Les cellules modulaires permettent des échanges de charges utiles, prolongeant la durée de vie utile et améliorant le retour sur investissement. Les subventions en Inde et en Australie éliminent jusqu'à 80,0 % du coût d'achat, accélérant le renouvellement des parcs[3]. Les marges sur le matériel se stabilisent même si les prix unitaires baissent, signalant une chaîne d'approvisionnement arrivant à maturité.
Expansion de la 5G et de l'IA de périphérie permettant l'analytique en temps réel
Les réseaux de cinquième génération réduisent la latence à moins de vingt millisecondes, permettant aux drones de transmettre des images et de recevoir des cartes de prescription au cours d'un seul vol. Des essais sur des exploitations de maïs aux États-Unis démontrent que les réseaux convolutifs embarqués peuvent classer le stress avec une précision de 94,0 %, supprimant ainsi les goulots d'étranglement liés au téléchargement vers le cloud. Les installations 5G privées sur les grandes exploitations coordonnent des essaims de dix drones ou plus, assurant une couverture quotidienne de plus de 1 000 acres. Le traitement en périphérie répond également aux préoccupations en matière de confidentialité, car les images brutes ne quittent jamais l'exploitation. Des prix de modules inférieurs à 500 USD sont anticipés d'ici 2027, ouvrant la technologie aux exploitants de taille moyenne.
Subventions gouvernementales pour l'agriculture de précision
Le soutien gouvernemental a facilité l'adoption des technologies d'agriculture de précision sur les principaux marchés. Aux États-Unis, le budget de l'exercice 2025 de l'USDA a demandé 300 millions USD d'autorité de prêt direct pour la conservation, l'Agence des services agricoles prévoyant de donner la priorité aux technologies et équipements d'agriculture de précision dans le cadre de ces prêts. En Australie, le deuxième cycle du Programme de connectivité à la ferme, mis en œuvre en 2024-2025, a fourni des remises couvrant jusqu'à 50 % des coûts des équipements éligibles, plafonnées à 30 000 AUD (19 050 USD) par producteur primaire éligible. En Inde, le programme Namo Drone Didi, mis en œuvre de l'exercice 2023/24 à l'exercice 2025/26, fournit une aide financière centrale couvrant 80 % du coût d'un ensemble de drones, jusqu'à 800 000 INR (9 410 USD) par groupe d'entraide féminin sélectionné, dans le cadre d'un programme ciblant 15 000 drones pour les groupes d'entraide féminins.
Hausse des Coûts des Produits Agrochimiques Stimulant la Demande de Pulvérisation à Taux Variable
L'inflation des prix des engrais et des pesticides, due aux coûts des matières premières en gaz naturel et aux perturbations de la chaîne d'approvisionnement, a augmenté les dépenses en intrants de 15,0 à 25,0 % depuis 2024. Cela a incité les agriculteurs à optimiser les taux d'application grâce à la pulvérisation de précision. La technologie à taux variable (VRT), rendue possible par les drones, réduit l'utilisation de produits chimiques de 20,0 à 35,0 %, économisant entre 15 et 30 USD par acre pour les cultures à haute valeur ajoutée telles que les raisins, les amandes et les légumes. Le logiciel de planification de vol autonome intègre des cartes de prescription et ajuste les débits des buses en temps réel. Cela est particulièrement utile dans le secteur de la canne à sucre au Brésil, où la pression des ravageurs varie selon les grandes exploitations. La pression réglementaire soutient également l'adoption de la technologie à taux variable (VRT), la directive de l'Union européenne sur l'utilisation durable des pesticides et les programmes de gestion responsable de l'Agence de protection de l'environnement des États-Unis (EPA) promouvant les méthodes de précision.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Obstacles à l'Intégration dans la Gestion du Trafic Aérien | -2.1% | Mondial, avec des goulots d'étranglement aigus en Amérique du Nord et en Europe en raison d'un espace aérien dense | Moyen terme (2-4 ans) |
| Préoccupations des Agriculteurs en Matière de Confidentialité des Données | -1.3% | Europe (application du RGPD), Amérique du Nord (fragmentation au niveau des États), émergentes en Asie-Pacifique | Court terme (≤ 2 ans) |
| Autonomie de Batterie Insuffisante pour les Grandes Superficies | -1.7% | Mondial, particulièrement contraignant en Amérique du Nord, en Amérique du Sud et en Australie avec des exploitations à grande superficie | Moyen terme (2-4 ans) |
| Normes Réglementaires Fragmentées entre les Pays | -1.5% | Mondial, avec les coûts de conformité les plus élevés pour les équipementiers multinationaux opérant en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Obstacles à l'intégration dans le trafic aérien
Les systèmes de gestion du trafic aérien non habité destinés à intégrer les drones agricoles dans l'espace aérien contrôlé sont en cours de développement, retardant les opérations au-delà de la ligne de visée visuelle qui sont essentielles pour les grandes exploitations. La notice de proposition de réglementation 2024 de l'Administration fédérale de l'aviation pour les opérations au-delà de la ligne de visée visuelle reste non résolue, laissant les opérateurs dépendants de dérogations. La réglementation U-space de l'Union européenne impose la mise en œuvre de l'espace aérien U-space d'ici 2027, mais le calendrier de mise en œuvre varie. Les exigences d'identification à distance ajoutent entre 100 et 300 USD par unité en coûts de matériel. Jusqu'à ce que l'infrastructure arrive à maturité, les drones restent limités aux opérations en ligne de visée visuelle, couvrant 50 à 100 acres par vol.
Autonomie limitée des batteries pour les grandes superficies
Les batteries lithium-polymère des drones à voilure tournante offrent 15 à 30 minutes de vol, limitant la couverture quotidienne à 50 à 150 acres. Les grandes exploitations de 1 000 à 5 000 acres dans des régions telles que l'Amérique du Nord et l'Australie trouvent les plateformes multi-rotors inefficaces. Les drones à voilure fixe offrent des temps de vol de 45 à 90 minutes mais manquent de capacités de vol stationnaire pour les tâches de précision. Les plateformes hybrides à décollage et atterrissage verticaux, telles que le Quantix Recon d'AeroVironment, peuvent couvrir 400 acres en 45 minutes mais coûtent plus de 15 000 USD, ce qui limite leur adoption. Les batteries à l'état solide promettent des gains de densité énergétique de 50 à 100 %, mais restent à 3 à 5 ans de distance et coûtent 200 à 300 % de plus que les batteries lithium-polymère. Les contraintes d'endurance obligent les opérateurs à prioriser les cultures à haute valeur ajoutée, laissant la surveillance de routine aux satellites ou aux éclaireurs terrestres.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les plateformes hybrides comblent le déficit d'enduranceLes drones à voilure tournante détenaient une part de marché de 62,0 % sur le marché des drones agricoles en 2025, dominant la pulvérisation des cultures et la surveillance du bétail grâce à leur capacité de vol stationnaire et leur maniabilité, malgré des limitations d'endurance. Les drones hybrides devraient croître à un CAGR de 18,9 % jusqu'en 2031, portés par la demande de plateformes combinant le décollage vertical avec l'efficacité de croisière à voilure fixe. Le Quantix Recon d'AeroVironment offre des temps de vol de 45 minutes et une couverture de 400 acres par sortie, comblant les lacunes de productivité dans les grandes exploitations. Les drones à voilure fixe, avec une endurance de 45 à 90 minutes, sont couramment utilisés pour la cartographie et l'arpentage, mais manquent de la précision requise pour la pulvérisation à taux variable. Les approbations réglementaires pour les opérations au-delà de la ligne de visée visuelle (BVLOS) bénéficieront aux drones hybrides et à voilure fixe, compte tenu de leur portée étendue.
Les plateformes à voilure tournante dominent le segment inférieur à 10 000 USD, avec des fabricants tels que SZ DJI Technology Co., Ltd. et XAG Co., Ltd. proposant des modèles riches en fonctionnalités. Les plateformes hybrides gagnent du terrain en raison de leur polyvalence dans la pulvérisation, la reconnaissance et la gestion de l'irrigation, notamment dans des régions telles que l'Inde et l'Asie du Sud-Est, où les petits exploitants cultivent plusieurs cultures.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par composant :
le segment des services perturbe le modèle d'investissementEn 2025, le matériel représentait 55,0 % de la part de marché des drones agricoles, incluant les cellules, les capteurs, les batteries et les stations de contrôle au sol. Cependant, le segment des services devrait croître à un CAGR de 17,8 % jusqu'en 2031. Les modèles de drone en tant que service (DaaS) réduisent les besoins en capital initial et transfèrent les risques opérationnels à des prestataires spécialisés. Des entreprises telles que DroneDeploy, Inc. et PrecisionHawk, Inc. proposent des plateformes d'analytique par abonnement qui regroupent les opérations de vol, le traitement des données et les informations agronomiques pour 5 à 15 USD par acre et par saison, rendant l'agriculture de précision accessible aux exploitations qui ne peuvent pas justifier des investissements de 10 000 à 30 000 USD en matériel.
Les composants logiciels, tels que la planification de vol, l'assemblage d'images et l'inférence par apprentissage automatique, sont de plus en plus fournis via des plateformes en nuage, créant des flux de revenus récurrents et améliorant les marges des fournisseurs. Les services tels que la formation des pilotes, les contrats de maintenance et le soutien à la conformité réglementaire sont particulièrement précieux dans des régions comme l'Inde et l'Afrique, où l'expertise technique est limitée.
Par application :
la pulvérisation autonome remodèle l'économie des intrantsLa surveillance des cultures représentait 48,0 % de la part des applications en 2025, utilisant l'imagerie multispectrale et thermique pour détecter le stress, les maladies et les carences nutritives avant l'apparition de symptômes visibles. La pulvérisation des cultures devrait progresser à un CAGR de 18,4 % jusqu'en 2031, portée par des plateformes autonomes qui réduisent l'utilisation de produits chimiques de 20,0 à 35,0 %. Des entreprises telles que XAG Co., Ltd. et SZ DJI Technology Co., Ltd. dominent ce segment avec des plateformes incluant le XAG P100 et le DJI Agras T50, qui disposent d'un contrôle précis des buses et d'une planification de vol automatisée. La cartographie des champs soutient la planification en pré-saison et l'analyse post-récolte, générant des cartes de prescription pour la pulvérisation et la fertilisation.
La surveillance du bétail est un domaine de niche, principalement concentré en Australie et en Amérique du Sud, où les drones sont utilisés pour localiser les animaux et évaluer les pâturages. La gestion de l'irrigation utilise de plus en plus des capteurs thermiques pour identifier les fuites et les distributions inégales. L'analyse des sols se développe avec l'utilisation de capteurs hyperspectraux abordables qui détectent la matière organique et le pH, contribuant aux stratégies de travail du sol. Les approbations réglementaires pour l'utilisation de pesticides par drones restent fragmentées, avec des agences telles que l'Agence de protection de l'environnement des États-Unis (EPA) et l'Autorité européenne de sécurité des aliments (EFSA) imposant des restrictions. La pulvérisation autonome et l'analytique en temps réel permettent aux drones de détecter le stress, de générer des prescriptions et d'exécuter des traitements en un seul vol, réduisant ainsi les cycles de décision.
Par taille d'exploitation :
les coopératives ouvrent l'accès aux petits exploitantsLes grandes exploitations commerciales détenaient une part de marché de 64,0 % par taille d'exploitation en 2025, tirant parti des économies d'échelle pour justifier des investissements de 20 000 à 50 000 USD dans des flottes de plusieurs drones et du personnel de pilotes dédié. Les petites et moyennes exploitations adoptent la technologie des drones à un CAGR de 17,6 % jusqu'en 2031, soutenues par des modèles de propriété coopérative et des subventions gouvernementales qui réduisent les besoins en capital par exploitation.
Les petites et moyennes exploitations font face à des obstacles tels que l'expertise technique limitée, la fragmentation des terres et le scepticisme quant au retour sur investissement. Les programmes de formation des fabricants d'équipements et des services de vulgarisation agricole comblent les lacunes en compétences, tandis que les stations de contrôle au sol basées sur smartphone simplifient les opérations.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
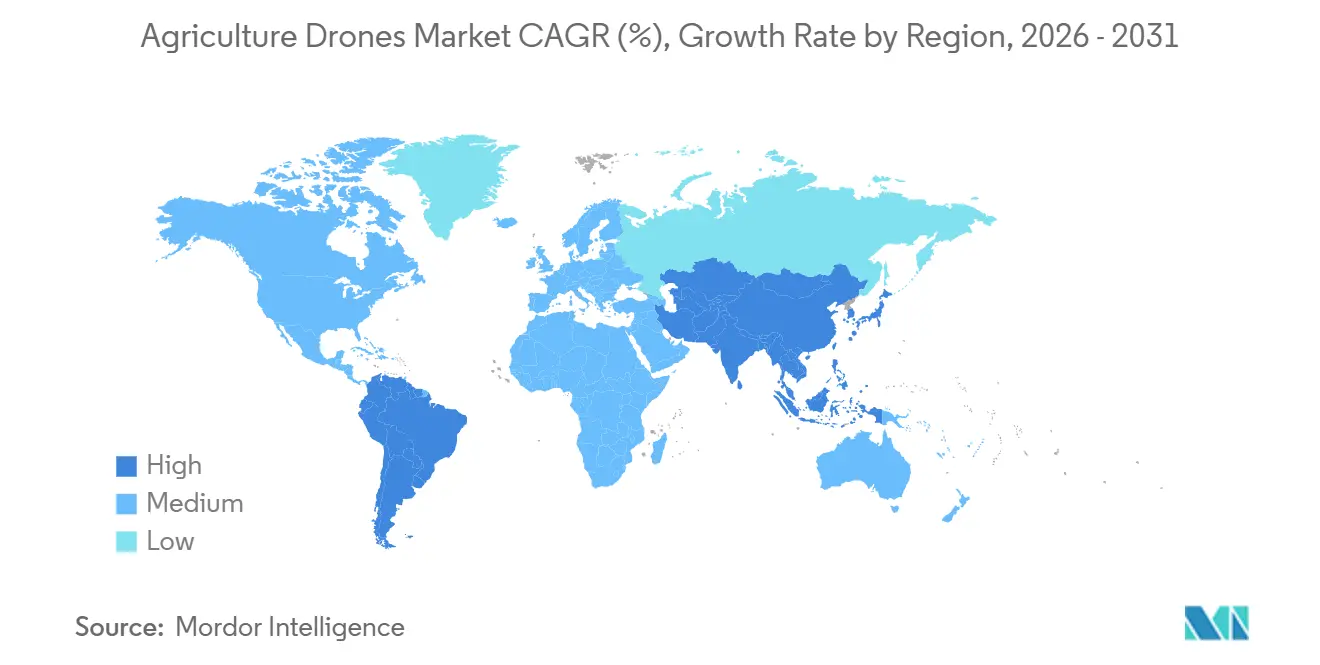
La région Asie-Pacifique devrait croître à un CAGR de 18,5 % entre 2026 et 2031, portée par les vastes capacités de fabrication de la Chine et les initiatives de modernisation agricole soutenues par le gouvernement. Ces programmes positionnent les drones comme des outils essentiels pour renforcer la sécurité alimentaire. La région est confrontée à des pénuries de main-d'œuvre et à la hausse des salaires, ce qui fait de l'automatisation un investissement viable. SZ DJI Technology Co., Ltd. met à profit son expertise dans les drones grand public pour proposer les séries Agras T50, T40, T25 et T10, dont les prix sont compris entre 5 000 et 27 000 USD, ciblant à la fois les segments de l'agriculture familiale et de l'agriculture commerciale.
L'Amérique du Nord a représenté la plus grande part de marché, avec 36,0 % en 2025, soutenue par une infrastructure d'agriculture de précision bien établie. Le programme de prêts directs à la conservation (Direct Conservation Loan Program) du Département de l'Agriculture des États-Unis (USDA), doté de 300 millions USD, accorde la priorité aux plateformes aériennes et aux réseaux de capteurs. La réglementation Part 107 de l'Administration fédérale de l'aviation (FAA), ainsi que les dérogations progressives au-delà de la ligne de visée visuelle (BVLOS), facilitent le déploiement de flottes multi-drones sur des exploitations commerciales à grande échelle.
La croissance en Europe est freinée par les calendriers d'intégration de l'espace aérien U-space de l'Agence de la sécurité aérienne de l'Union européenne (EASA) et par les exigences en matière de confidentialité des données du Règlement général sur la protection des données (RGPD), qui ralentissent l'adoption des services de drones. L'Allemagne, la France et le Royaume-Uni sont en tête des efforts de déploiement dans la région. En Amérique du Sud, les grandes exploitations de canne à sucre, de soja et de maïs au Brésil bénéficient de la pulvérisation à taux variable, tandis que les secteurs céréalier et bovin en Argentine adoptent les drones pour la surveillance des cultures et la gestion des pâturages. L'Afrique et le Moyen-Orient sont confrontés à des lacunes infrastructurelles, notamment une couverture 4G/5G limitée et des programmes de formation des pilotes insuffisants, ce qui ralentit l'adoption par rapport aux régions développées.
Paysage réglementaire
La réglementation des drones agricoles continue de dépendre de la manière dont les règles d'aviation, les autorisations d'application de produits chimiques et les exigences en matière de données se croisent, avec des différences importantes selon les juridictions. Aux États-Unis, les opérations de distribution agricole s'alignent généralement sur les cadres de la FAA, notamment le 14 CFR Partie 107 pour les opérations de petits systèmes aériens non habités et le 14 CFR Partie 137 pour les opérations d'aéronefs agricoles. Les opérateurs s'appuient souvent sur des exemptions et des dérogations, tandis que la réglementation plus large sur les opérations au-delà de la ligne de visée visuelle reste un élément clé de blocage. En Europe, les règles de l'EASA dans la catégorie Spécifique standardisent de plus en plus les approbations basées sur le risque via la SORA, et les exigences d'identification à distance et d'étiquetage d'identification de classe sont en vigueur dans toutes les juridictions de l'EASA depuis le 1er janvier 2024, rehaussant les attentes de conformité de base pour les équipementiers et les opérateurs.
De 2025 à mi-2026, les régulateurs et les organismes de normalisation ont introduit des voies plus structurées pour les opérations à plus grand volume. L'EASA a intégré le paquet SORA 2.5 dans sa révision des Easy Access Rules (juin 2026), soutenant des dossiers de sécurité plus reproductibles pour les missions professionnelles, y compris le travail agricole, pour lequel une autorisation chimique au niveau des États membres est également requise. Plusieurs marchés maintiennent une surveillance agricole et aéronautique centralisée (par exemple, le Japon via le MLIT et le MAFF pour l'autorisation de pulvérisation et la compétence des pilotes), tandis que la Chine associe des programmes de subvention et de formation à son programme de modernisation plus large piloté par le ministère de l'Agriculture et des Affaires rurales. Malgré ces avancées, la fragmentation des exigences nationales en matière d'autorisations d'application aérienne et d'intégration de l'espace aérien maintient des modèles de conformité et d'exploitation très spécifiques à chaque pays pour les fabricants d'équipement d'origine multinationaux et les fournisseurs de Drone-as-a-Service.
Paysage concurrentiel
Concentration du Marché
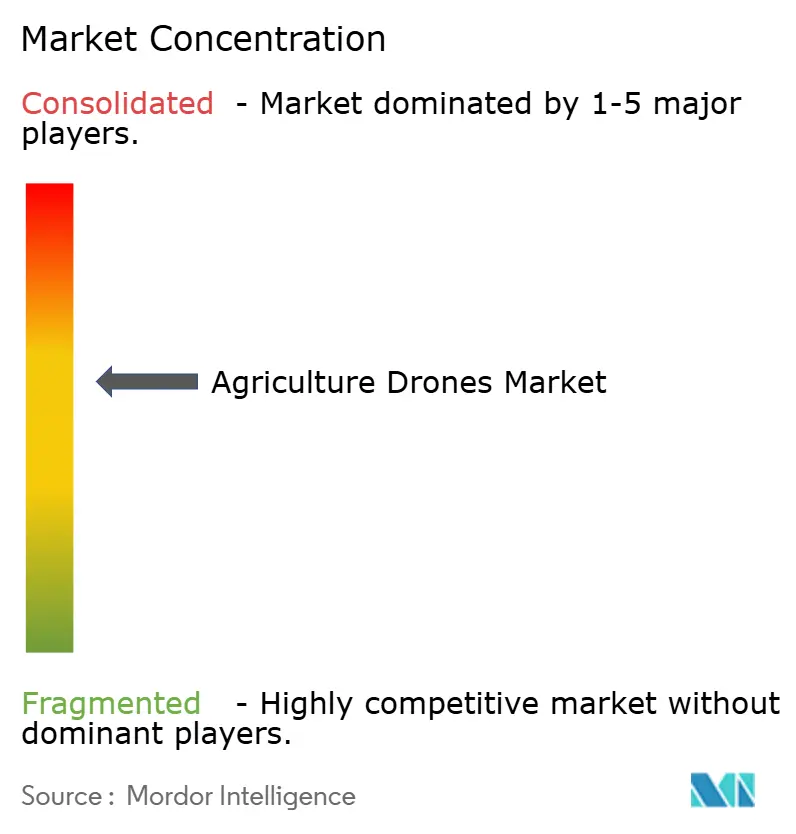
Le marché des drones agricoles présente une concentration modérée. En 2025, les cinq premières entreprises représentaient la majorité des revenus, tandis que les logiciels d'analytique et la prestation de services régionaux restaient fragmentés. SZ DJI Technology Co., Ltd. et XAG Co., Ltd. intègrent verticalement l'approvisionnement en composants et la vente au détail directe, offrant un leadership en matière de prix sur tous les niveaux de produits. Yamaha Motor Co., Ltd. s'appuie sur quatre décennies de savoir-faire en matière d'hélicoptères non habités pour détenir une part premium dans les rizières japonaises.
Des start-ups telles que Hylio Inc. et Kray Technologies LLC comblent les lacunes du marché avec des charges utiles modulaires et des solutions de pulvérisation à grande vitesse. L'activité en matière de propriété intellectuelle autour de la navigation autonome a continué de s'accélérer tout au long de 2024-2025, soulignant l'innovation soutenue et un accent stratégique croissant sur l'autonomie de vol et l'intelligence décisionnelle. Pendant ce temps, des entreprises d'analytique par abonnement comme DroneDeploy Inc. et PrecisionHawk Inc. se tournent vers les systèmes Drone-en-boîte, qui augmentent l'utilisation mais nécessitent des capitaux substantiels.
Les priorités concurrentielles se concentrent sur l'autonomie des batteries, la connectivité 5G et les services de données de crédits carbone qui monétisent les indicateurs de durabilité. Les principaux fournisseurs augmentent leurs investissements dans l'exploitation autonome, l'analytique activée par l'IA, la pulvérisation de précision et les capacités intégrées de gestion agricole pour se positionner afin de capter le prochain cycle de mise à niveau technologique dans les drones agricoles.
Leaders du Secteur des Drones Agricoles
-
SZ DJI Technology Co., Ltd.
-
XAG Co., Ltd.
-
Yamaha Motor Co., Ltd.
-
PrecisionHawk, Inc.
-
Parrot S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Drones Agricoles Entreprises couvertes dans ce rapport
- SZ DJI Technology Co., Ltd.
- Yamaha Motor Co., Ltd.
- Parrot S.A.
- AeroVironment, Inc.
- PrecisionHawk, Inc.
- AgEagle Aerial Systems Inc.
- Trimble Inc.
- DELair SAS
- DroneDeploy, Inc.
- XAG Co., Ltd.
- Kray Technologies LLC
- Hylio, Inc.
- ShenZhen AEE Technology company
- Drone Volt S.A.
Opportunités de marché et perspectives d'avenir
L'opportunité à court terme se concentre sur le passage à l'échelle des opérations de drones, des vols en mission unique vers des flux de travail intégrés de protection des cultures qui réduisent la main-d'œuvre et raccourcissent le délai entre la détection et le traitement. Les offres des fabricants d'équipement d'origine associent de plus en plus des plateformes à capacité plus élevée à une infrastructure de soutien, comme en témoigne l'introduction en juillet 2026 par XAG d'un concept de protection des cultures autonome qui regroupe une nouvelle plateforme de drone avec un aéroport de drones au sol et un mélange automatisé de liquides, ainsi que le lancement mondial en juillet 2026 par DJI Agriculture des systèmes de pulvérisation à double batterie Agras T55 et Agras T100. Ces mises à jour reflètent le glissement du marché vers une utilisation plus élevée par flotte, porté par des recharges plus rapides, la logistique des batteries et une exécution de mission plus rationalisée, ce qui favorise les modèles orientés services facturés à l'acre et intégrant des analyses agronomiques.
L'expansion opérationnelle dépend également de voies d'approbation plus claires et plus reproductibles pour les missions professionnelles. La révision par l'EASA en juin 2026 de ses Easy Access Rules pour les UAS a intégré le paquet d'évaluation des risques SORA 2.5, aidant les opérateurs professionnels à standardiser la documentation pour les travaux à plus haut risque. Aux États-Unis, les directives de la FAA relatives à l'épandage de produits chimiques en vertu du Part 137 continuent de façonner la manière dont les opérateurs de drones pulvérisateurs structurent leurs certifications et exemptions. Les rapports sectoriels de l'American Spray Drone Coalition indiquent que l'activité de pulvérisation par drone aux États-Unis a atteint 16,4 millions d'acres traités en 2025 (en hausse de 58,7 %), élargissant la base installée pour les services après-vente tels que la maintenance, la formation, le support de conformité et les flux de travail de prescription à taux variable. Ensemble, ces preuves renforcent les opportunités dans les piles d'autonomie clé en main (drone plus infrastructure au sol), l'expansion du Drone-as-a-Service pour les petites et moyennes exploitations, et les logiciels orientés conformité qui opérationnalisent l'identification à distance, la tenue de dossiers et les exigences d'application chimique selon les juridictions.
Développements industriels récents dans Marché des Drones Agricoles
- Juillet 2026 : DJI Agriculture a annoncé le lancement mondial de l'Agras T55 et du système de pulvérisation à double batterie Agras T100, ciblant une pulvérisation aérienne à débit plus élevé pour les grands champs et vergers. Le lancement met en évidence l'accent des équipementiers sur la productivité par opérateur et par vol grâce à des plateformes de plus grande capacité et des systèmes d'alimentation mis à jour, soutenant à la fois les acheteurs de flottes et les prestataires de services qui développent leurs opérations par acre.
- Février 2025 : Yamaha Motor a lancé Yamaha Agriculture, Inc. pour se concentrer sur l'automatisation et la gestion numérique des cultures de spécialité activée par l'IA. L'entreprise a créé une entité opérationnelle dédiée pour consolider les activités technologiques agricoles de Yamaha, améliorant sa capacité à regrouper quipements, logiciels et services en une offre intégrée pour les agriculteurs commerciaux.
- Mai 2024 : DJI Agriculture a élargi sa gamme de protection des cultures avec l'Agras T50 et l'Agras T25, mettant l'accent sur les améliorations des capacités de pulvérisation et d'épandage aériens. Le lancement a accru la pression concurrentielle dans les plateformes à voilure tournante, rehaussant les attentes de base en matière de gestion des charges utiles, de fonctionnalités d'automatisation et de coût total par acre traité.
Marché des Drones Agricoles Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché des drones agricoles couvre les revenus générés par la vente ou la location de drones aériens non habités conçus pour un usage agricole, dont la charge utile est destinée à la détection ou à la pulvérisation et dont le drone soutient les décisions sur le terrain ou l'application des intrants.
Exclusions du périmètre : les robots terrestres, les services d'imagerie satellitaire et les drones grand public de loisir ne sont pas comptabilisés, même s'ils sont parfois utilisés dans les exploitations agricoles.
Aperçu de la Segmentation
- Par produit
- Drones à voilure fixe
- Drones à voilure tournante
- Drones hybrides
- Par composant
- Matériel
- Logiciel
- Services
- Par application
- Cartographie et arpentage des champs
- Pulvérisation des cultures
- Surveillance des cultures / surveillance des champs
- Surveillance du bétail
- Gestion de l'irrigation
- Analyse des sols et des champs
- Par taille d'exploitation
- Grandes exploitations commerciales
- Petites et moyennes exploitations
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir un contexte réaliste de l'offre et de la demande avant tout modélisation. Nous avons référencé des sources publiques telles que les données agricoles et de cultures de l'USDA et du NASS, les statistiques de la FAO, les indicateurs de la Banque mondiale, et les orientations en matière d'aviation ou d'aéronefs non habités d'organismes tels que la FAA et l'EASA. Le cas échéant, nous avons également consulté des tableaux de bord douaniers et commerciaux, des bases de données de brevets et des articles évalués par des pairs sur les résultats de l'agriculture de précision par drone.
Pour convertir ces signaux en valeur marchande, nous avons également consulté des sources secondaires générales, notamment des rapports annuels d'entreprises, des présentations aux investisseurs, des couvertures de presse réputées et des sites web d'associations liés à l'agriculture de précision et aux systèmes non habités. Des abonnements payants sélectifs ont été utilisés pour les données financières et le renseignement sur les entreprises, ainsi que pour les actualités et les données financières, principalement pour éviter de manquer des évolutions petites mais significatives en matière de tarification, de mix produit ou de changements de mise sur le marché. Ces sources sont illustratives et non exhaustives, et de nombreuses autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les discussions primaires ont été utilisées pour tester les hypothèses d'adoption et de tarification, notamment là où les ensembles de données publiques ne distinguent pas clairement les drones à usage agricole. Nous avons échangé avec un ensemble d'équipementiers de drones et de participants aux canaux de distribution, de prestataires de services de pulvérisation et d'imagerie, de conseillers en intrants agricoles et de grands exploitants agricoles en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques. Cela a permis de s'assurer que les règles d'exploitation spécifiques aux régions et les calendriers des cultures étaient reflétés dans le modèle final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux : 17 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 28 % | Europe, Moyen-Orient et Afrique : 37 % |
| Acteurs plus petits : 22 % | Responsables : 55 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Pour le dimensionnement du marché, nous utilisons conjointement une logique descendante et ascendante, la logique descendante effectuant l'essentiel du travail. La superficie agricole, l'intensité des cultures et le bassin de demande exploitable pour la cartographie et la pulvérisation par drone sont reconstruits par région, puis convertis en valeur à l'aide des taux d'adoption et des dépenses typiques par drone ou contrat de location.
Le modèle repose sur un petit ensemble d'intrants faciles à expliquer et à vérifier, notamment les fourchettes de prix de vente moyens pour les drones de pulvérisation par rapport aux drones d'imagerie, les cycles de remplacement des charges utiles et des batteries qui affectent la demande de renouvellement, le rythme des autorisations réglementaires pour les missions de pulvérisation et la saisonnalité liée aux fenêtres de plantation et de traitement. Dans les marchés où les prestataires de services dominent l'utilisation, nous traduisons une part de l'activité en unités louées pour éviter les doubles comptages.
Les prévisions sont réalisées à l'aide d'une analyse de scénarios, où les courbes d'adoption de référence sont guidées par les avis d'experts, puis ajustées à l'aide de signaux externes tels que les contraintes de main-d'œuvre agricole, les tendances d'application de produits chimiques et les cycles typiques de remplacement technologique. Ensuite, nous effectuons des vérifications ascendantes sélectives à l'aide d'expéditions d'échantillons de fournisseurs, de vérifications des canaux et de recoupements prix de vente moyen-volume, et les lacunes de couverture sont comblées par des hypothèses de pénétration conservatrices explicitement documentées.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés par plusieurs passages qui comparent le modèle à des signaux indépendants, tels que l'économie agricole régionale, les indicateurs d'enregistrement des drones ou d'activité des aéronefs non habités lorsqu'ils sont disponibles, et les évolutions visibles des prix et du mix de charges utiles. Lorsqu'un chiffre semble incorrect, nous réexaminons les hypothèses qui le sous-tendent et déclenchons des appels de suivi avec les mêmes types de répondants pour confirmer ce qui a changé.
Avant la validation finale, le travail est examiné par un autre analyste pour s'assurer que les étapes de calcul, les conversions d'unités et le calendrier des devises sont cohérents entre les régions. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie la réglementation, les prix ou les schémas d'adoption. Juste avant la livraison, nous effectuons une vérification finale afin que les clients reçoivent la vue la plus récente et mise à jour.
Taille du Marché des Drones Agricoles selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les valeurs de marché publiées pour les drones agricoles varient souvent car le périmètre peut changer, l'année choisie pour la base peut différer et les hypothèses de tarification ne sont pas toujours alignées sur les déploiements réels à usage agricole. Des différences apparaissent également lorsqu'une estimation comptabilise les services et les produits numériques adjacents, tandis qu'une autre se concentre davantage sur les plateformes de drones et les revenus liés aux charges utiles.
L'écart principal provient de la question de savoir si le drone en tant que service, l'imagerie satellitaire et l'utilisation de drones non agricoles sont mélangés dans le même chiffre, alors que Mordor Intelligence ne comptabilise que la vente et la location de drones agricoles spécialement conçus avec des charges utiles de caméra ou de pulvérisation ainsi que les logiciels embarqués, et exclut les robots terrestres et les services d'imagerie satellitaire.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,8 milliard USD (2026) | |
| Éditeur sectoriel A | 6,10 milliards USD (2024) | Utilise une année de base antérieure et un ensemble plus large pouvant inclure les revenus des logiciels et des services aux côtés du matériel, ce qui peut gonfler les totaux par rapport à un périmètre axé sur la vente et la location. |
| Éditeur mondial B | 3,39 milliards USD (2025) | Utilise un traitement des revenus au prix départ usine et inclut les services connexes vendus par les créateurs, et le profil de croissance plus rapide peut augmenter le chiffre à court terme par rapport à un modèle qui sépare les services et applique des vérifications d'adoption par cas d'usage agricole. |
L'écart dans le tableau s'explique principalement par le conditionnement du périmètre, la comptabilisation des revenus (prix départ usine par rapport aux dépenses plus larges) et l'année de base choisie. Lorsque le bassin de demande est rattaché à la superficie agricole, aux cas d'usage saisonniers de pulvérisation et de reconnaissance, et aux fourchettes de prix réalistes par type de charge utile, la valeur marchande résultante reste traçable à des intrants clairs et à des vérifications reproductibles.
Questions clés auxquelles le rapport répond
À quel rythme le marché des drones agricoles croît-il entre 2026 et 2031 ?
Le secteur devrait afficher un CAGR de 16,73 %, faisant passer la valeur de 1,8 milliard USD en 2026 à 3,9 milliards USD d'ici 2031.
Quel type de plateforme gagne le plus de terrain ?
Les drones hybrides à décollage vertical affichent la dynamique la plus forte, progressant à un CAGR de 18,9 % jusqu'en 2031, car ils combinent la précision du vol stationnaire avec l'endurance à voilure fixe.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique est en tête avec un CAGR de 18,5 % jusqu'en 2031, soutenue par l'échelle de fabrication de la Chine et des programmes de subventions agressifs en Inde, au Japon et en Australie.
Quel changement réglementaire pourrait permettre une couverture de plus grandes superficies ?
Le déploiement généralisé des corridors U-space en Europe et la simplification des approbations BVLOS par la FAA permettraient des vols à longue portée, améliorant la productivité pour les grandes exploitations.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique est en tête avec un CAGR de 18,5 % jusqu'en 2031, soutenue par l'échelle de fabrication de la Chine et des programmes de subventions agressifs en Inde, au Japon et en Australie.
Quel changement réglementaire pourrait permettre une couverture de plus grandes superficies ?
Le déploiement généralisé des corridors U-space en Europe et la simplification des approbations BVLOS par la FAA permettraient des vols à longue portée, améliorant la productivité pour les exploitations à grande superficie.