
Taille et part du marché des robots agricoles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 18 Milliards de dollars |
| Taille du Marché (2031) | 34.66 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 14.00 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des robots agricoles par Mordor Intelligence
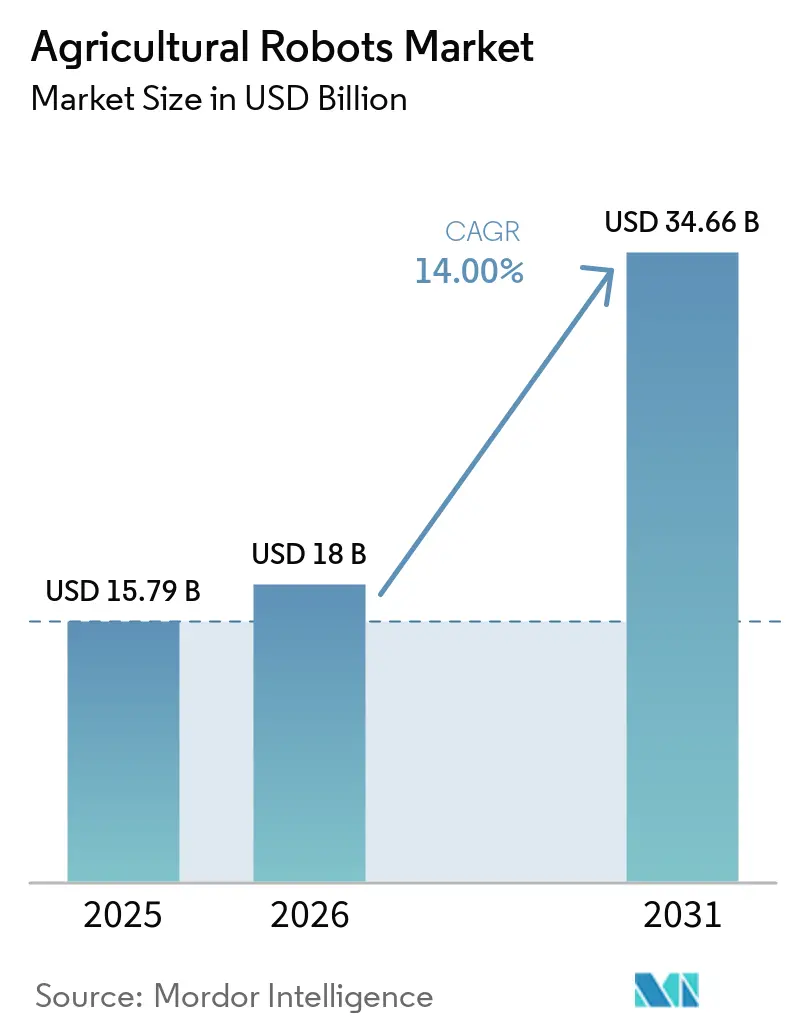
Le marché des robots agricoles devrait s'étendre de 15,79 milliards USD en 2025 à 18,0 milliards USD en 2026, puis à 34,66 milliards USD d'ici 2031, enregistrant un TCAC de 14,0 % entre 2026 et 2031. Des facteurs tels que la hausse des coûts de main-d'œuvre, la baisse des prix des capteurs et l'essor des modèles de robotique en tant que service par abonnement rendent les équipements autonomes plus accessibles aux exploitations de taille intermédiaire. Cette évolution accélère la commercialisation de ces technologies dans les cultures en rangs, les cultures spécialisées et les exploitations laitières. Entre 2022 et 2025, plus de 1 milliard USD ont été injectés dans des start-ups spécialisées dans la récolte et le désherbage, soulignant une offre robuste de produits technologiques matures prêts à combler le vide laissé par les pénuries de main-d'œuvre saisonnière. Les avancées matérielles, telles que les systèmes LiDAR dont le prix est inférieur à 1 000 USD et les caméras de vision artificielle abordables, réduisent les coûts des matériaux et accélèrent les processus de conception. Les incitations gouvernementales, allant des éco-régimes de la Commission européenne aux subventions pour l'agriculture de précision aux États-Unis, favorisent des réductions vérifiables des intrants chimiques. Ces incitations favorisent particulièrement les robots capables de produire des données prêtes pour l'audit. Collectivement, ces dynamiques orientent la valeur vers les logiciels et l'analyse de données. Les plateformes de gestion de flotte émergent comme des outils essentiels, transformant les machines en sources continues d'informations agronomiques.
Principaux enseignements du rapport
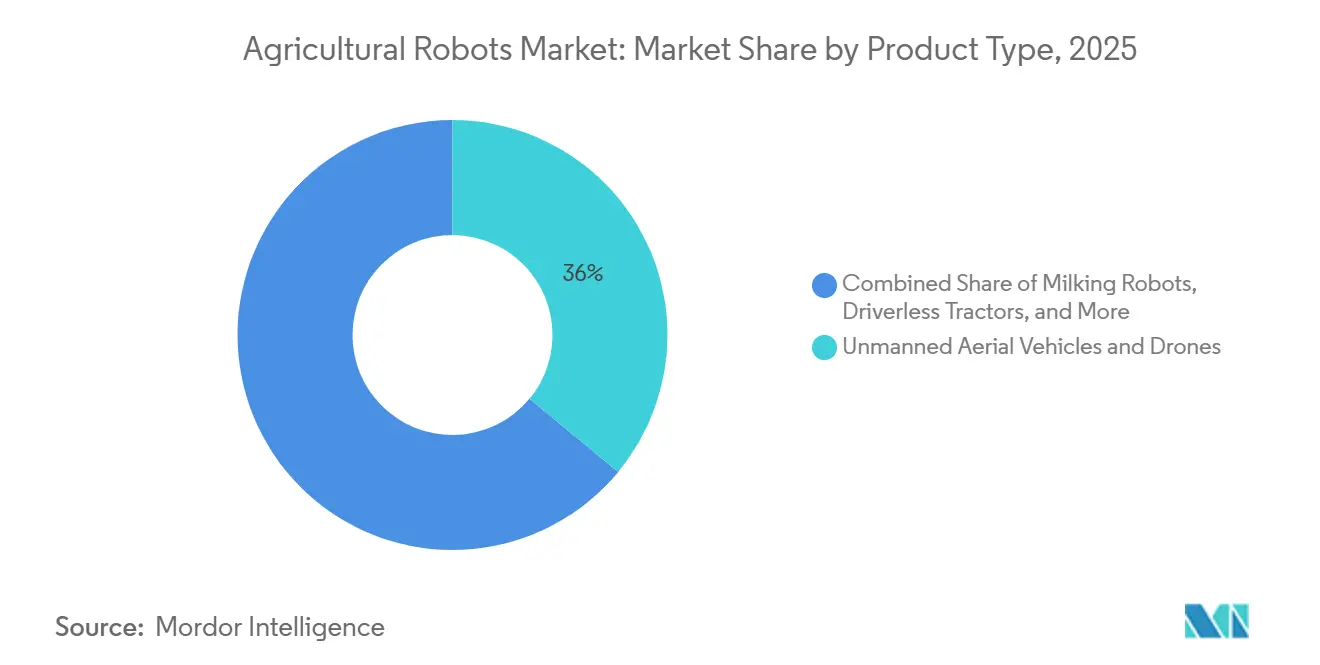
- Par type de produit, les véhicules aériens sans pilote et les drones ont dominé avec une part de revenus de 36,0 % en 2025, tandis que les robots de récolte et de cueillette devraient progresser à un TCAC de 18,9 % jusqu'en 2031.
- Par application, l'agriculture des cultures représentait 44,0 % de la part du marché des robots agricoles en 2025, et l'agriculture en serre devrait progresser à un TCAC de 17,4 % jusqu'en 2031.
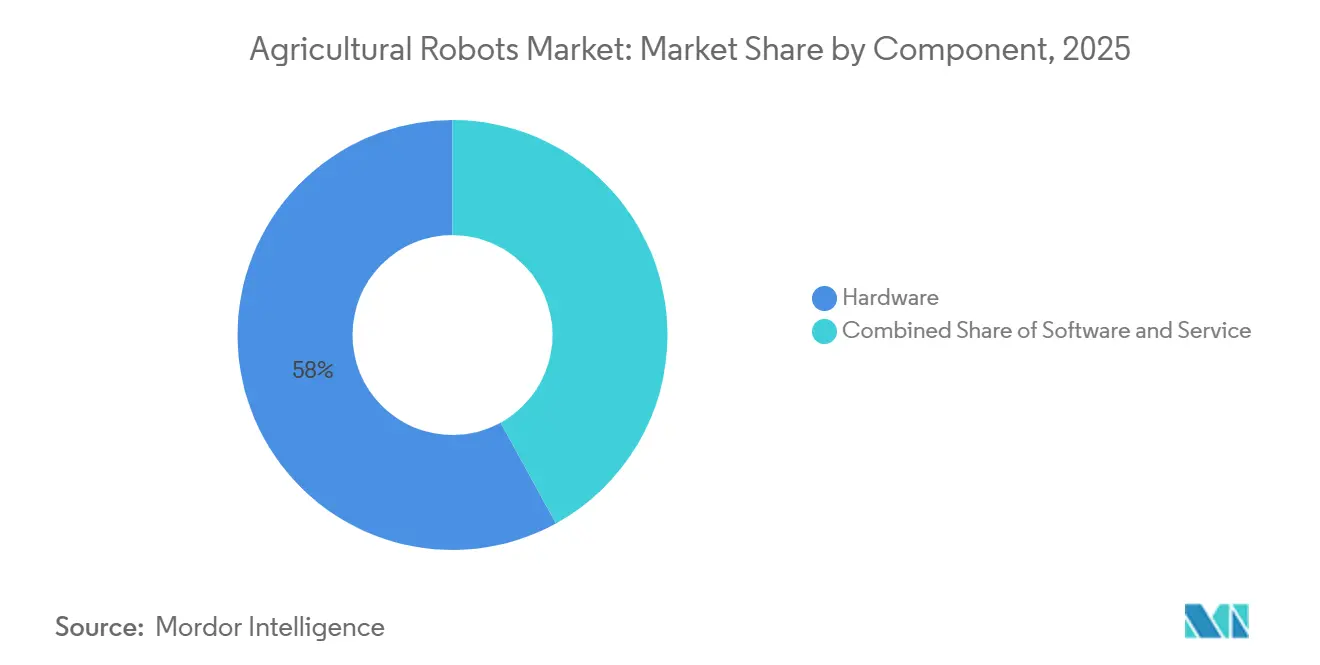
- Par composant, le matériel a capté 58,0 % de la part du marché des robots agricoles en 2025, tandis que le logiciel devrait croître à un TCAC de 16,7 % entre 2026 et 2031.
- Par zone géographique, l'Amérique du Nord représentait 33,0 % des revenus du marché des robots agricoles en 2025 et devrait rester la région à la croissance la plus rapide, enregistrant un TCAC de 17,2 % durant la période de prévision entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération des Pénuries de Main-d'Œuvre dans les Nations à Agriculture Industrialisée | +3.3% | Amérique du Nord, Europe, Japon | Moyen terme (2 à 4 ans) |
| Baisse du Prix des Caméras de Vision Artificielle et du LiDAR | +2.4% | Mondial | Court terme (≤ 2 ans) |
| Incitations Politiques en Faveur d'une Agriculture Durable et de Précision | +2.2% | Europe, Amérique du Nord, Chine | Long terme (≥ 4 ans) |
| Afflux de Capital-Risque dans les Start-Ups de Récolte Autonome | +1.8% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Utilisation Synergique des Robots Agricoles avec les Plateformes de Crédits Carbone | +1.3% | Europe, Amérique du Nord, Australie | Long terme (≥ 4 ans) |
| Modèles d'Abonnement aux Robots Agricoles Améliorant l'Accessibilité pour les PME | +1.6% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Accélération des pénuries de main-d'œuvre dans les nations agricoles industrialisées
La pénurie de main-d'œuvre agricole remodèle les priorités d'allocation du capital aux États-Unis, en Europe et au Japon. Aux États-Unis, seulement 637 000 travailleurs agricoles salariés ont été recensés en avril 2025, malgré l'émission de 310 676 visas dans le cadre du programme de visas pour travailleurs temporaires en 2023, ce qui indique que les flux de travailleurs invités ne peuvent pas compenser entièrement les départs de la main-d'œuvre nationale[1]. Le Japon prévoit que sa population agricole tombera en dessous d'un million d'ici 2030, avec un âge moyen dépassant 68 ans, et des pressions démographiques similaires affectent également l'Allemagne, la France et les Pays-Bas. Les cultures spécialisées telles que les fraises et les pommes, qui dépendent encore de la cueillette manuelle, sont les plus exposées, car des erreurs de planification ou des pénuries soudaines de main-d'œuvre peuvent anéantir les bénéfices d'une saison entière. Les moissonneuses autonomes qui reproduisent les mouvements humains répétitifs offrent un seuil de rentabilité économique lorsque les coûts horaires de main-d'œuvre dépassent 18 USD, un seuil déjà franchi en Californie et en Europe occidentale, alors que les agriculteurs repensent la conception des vergers et l'espacement des rangs pour accueillir les machines. Les économies de main-d'œuvre s'accumulent sur plusieurs saisons. Étant donné qu'un cycle de culture complet est nécessaire pour intégrer de nouvelles pratiques, l'impact sur la croissance du marché est concentré sur le moyen terme.
Baisse du prix des caméras de vision artificielle et du LiDAR
La déflation rapide des coûts des capteurs abaisse les barrières à l'entrée pour les fabricants d'équipements et les agriculteurs. Les unités LiDAR à état solide, qui coûtaient 10 000 USD en 2020, sont passées en dessous de 1 000 USD fin 2024, soit une réduction de 90 % tirée par les économies d'échelle dans le secteur automobile. Les modules de caméra avec puces d'inférence embarquées ont vu leur prix baisser de 500 USD à moins de 150 USD par unité entre 2022 et 2025. Deere a intégré des cartes Nvidia Jetson d'intelligence artificielle en périphérie dans sa plateforme See and Spray Ultimate pour traiter 20 images par seconde et déclencher les buses en 50 millisecondes, réduisant les volumes d'herbicides jusqu'à 80 %. La baisse des coûts des capteurs raccourcit les cycles de développement des produits, encourage les conceptions modulaires et ouvre des portes aux fabricants régionaux qui ne pouvaient pas auparavant se permettre des dépenses coûteuses en recherche et développement. Les gains d'accessibilité se matérialisent immédiatement à l'expédition, ce qui se traduit par une contribution significative à la croissance à court terme.
Afflux de capital-risque dans les start-ups de récolte autonome
La disponibilité du capital est passée de la rareté à l'abondance. Carbon Robotics, fabricant de désherbeurs à laser, a levé 70 millions USD en octobre 2024 et prévoit de porter sa production à 500 unités d'ici 2025. Orchard Robotics a obtenu 22 millions USD en septembre 2025 pour des analyses d'intelligence fruitière guidant les cueilleurs robotisés. FarmWise a clôturé un tour de table de 45 millions USD en 2022 pour développer son service de désherbage à l'hectare. Le financement accélère le recrutement, l'outillage et le développement du réseau de concessionnaires, comprimant le délai entre le prototype et la disponibilité commerciale. Étant donné que la validation sur le terrain du matériel et l'intégration des agriculteurs nécessitent au moins deux saisons, la contribution à la croissance du marché atteint son pic à moyen terme.
Utilisation synergique des robots agricoles avec les plateformes de crédits carbone
Les robots agricoles évoluent pour devenir des moteurs de données pour les programmes de carbone du sol exploités par des entreprises telles que Nori et Indigo Ag. Les capteurs embarqués des robots produisent des enregistrements horodatés et géolocalisés du travail du sol, des cultures de couverture et du placement des engrais que les journaux manuels ne peuvent pas reproduire. Le Centre des opérations de Deere exporte les données générées par les machines directement vers les registres de crédits, aidant les agriculteurs à percevoir des paiements de 13 à 20 USD par tonne métrique de carbone dans le cadre du Fonds de réduction des émissions australien. Ce flux de revenus émergent compense les frais de location et renforce l'argumentaire économique en faveur de l'automatisation. À mesure que les règles du marché continuent de s'harmoniser, l'accélération de la croissance devrait se déployer sur le long terme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Lacunes d'Interopérabilité entre les Plateformes Agricoles Multi-Fournisseurs | -1.5% | Mondial | Moyen terme (2 à 4 ans) |
| Faible Couverture de l'Internet des Objets (IoT) dans les Zones Rurales | -1.2% | Amérique du Sud, Afrique, Asie-Pacifique rurale | Long terme (≥ 4 ans) |
| Coût Initial Élevé de Modernisation des Équipements Agricoles Existants | -1.0% | Europe, Amérique du Nord | Court terme (≤ 2 ans) |
| Préoccupations en Matière de Cybersécurité Liées à la Mystification GNSS des Robots Agricoles | -0.6% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Lacunes d'Interopérabilité entre les Plateformes Agricoles Multi-Fournisseurs
La plupart des marques d'équipements maintiennent des formats de données propriétaires qui empêchent une coordination transparente entre les flottes mixtes. Le Centre des opérations de Deere, Raven Autonomy de CNH Industrial et Fuse d'AGCO appliquent chacun des protocoles de messagerie uniques, obligeant les agriculteurs soit à se standardiser sur un seul fournisseur, soit à investir dans une intégration middleware. La Fondation pour l'électronique dans le secteur agricole a publié les normes ISO 11783. Cependant, les fournisseurs ajoutent souvent des extensions privées pour protéger leurs avantages concurrentiels. Les agriculteurs qui tentent une automatisation multi-marques se heurtent à des silos de données, des couches cartographiques incompatibles et des abonnements redondants. Le conseil en intégration peut alourdir le coût total de possession et ralentir le déploiement des projets. Étant donné que l'adoption des normes s'étend historiquement sur cinq à sept ans, l'effet freinant de cette contrainte sur la croissance du marché est classé comme moyen terme.
Faible Couverture de l'Internet des Objets (IoT) dans les Zones Rurales
Les équipements autonomes reposent sur une connectivité continue pour la surveillance en temps réel et la coordination de la flotte, mais les lacunes en matière de haut débit persistent. La Commission fédérale des communications a signalé que les zones rurales des États-Unis manquent encore d'un haut débit de 25/3 mégabits, et la couverture 5G reste inégale en dehors des centres urbains[2]. En Afrique subsaharienne et en Amérique du Sud rurale, la pénétration d'internet est inférieure à 30 %. Les robots peuvent fonctionner hors ligne grâce au traitement en périphérie, mais les agriculteurs perdent la capacité de mettre à jour les missions, de recevoir des alertes ou de transmettre des données aux plateformes de crédits carbone. Les réseaux satellitaires et les réseaux étendus à faible consommation offrent des solutions partielles mais s'accompagnent de frais d'abonnement. Étant donné que la construction de tours et le déploiement de la fibre optique nécessitent des investissements pluriannuels, l'impact de cette contrainte s'étend sur le long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les véhicules aériens sans pilote et les drones en têteLes véhicules aériens sans pilote et les drones ont capté 36,0 % de la part du marché des robots agricoles en 2025, les agriculteurs ayant adopté leur double capacité à explorer les champs et à épandre des intrants avec un ciblage précis au centimètre. Le drone DJI Agras T50 transporte une charge utile de 40 kilogrammes et couvre 20 hectares par heure, réduisant le temps d'application de 60 % par rapport aux pulvérisateurs terrestres[3]. L'adoption à grande échelle des robots aériens dans les rizières et les champs de blé en Chine et en Asie du Sud-Est met en évidence la facilité de leur intégration dans les flux de travail existants. Notamment, les données collectées par les drones alimentent des modèles de fertilisation à taux variable, reliant les dépenses en équipements à des gains de rendement tangibles. Les fabricants de matériel superposent des analyses par abonnement aux ventes ponctuelles de drones, transformant les données de vol en flux de revenus récurrents. À mesure que l'imagerie satellitaire s'améliore, les drones conservent un avantage en termes de résolution spatiale et de fenêtres de déploiement flexibles, préservant ainsi leur leadership sur différents types de cultures.
Les robots de récolte et de cueillette devraient croître à un TCAC de 18,9 % entre 2026 et 2031, la trajectoire la plus rapide du marché des robots agricoles. Les plateformes de verger qui transportaient autrefois des travailleurs portent désormais des bras robotiques pour cueillir des pommes, des pêches et des baies. Les préhenseurs à prise douce et les caméras de vision artificielle suivent la maturité des fruits, tandis que le ciblage laser réduit les meurtrissures et améliore les taux de conditionnement. Les systèmes de désherbage laser de Carbon Robotics démontrent déjà une durabilité prête pour le terrain, éliminant 5 000 mauvaises herbes par minute. Le financement par capital-risque accélère les pilotes commerciaux en Californie, dans l'État de Washington et en Nouvelle-Galles du Sud, avec des prestataires de services garantissant la parité des coûts à l'hectare avec la main-d'œuvre saisonnière dès la troisième saison. À mesure que l'agriculture en environnement contrôlé se développe, les robots adaptés aux tomates, concombres et légumes à feuilles en serre diversifieront davantage les revenus, stimulant la surperformance de cette catégorie.



Par application :
l'agriculture des cultures en tête, l'agriculture en serre s'accélèreL'agriculture des cultures a représenté une part de marché de 44,0 % des robots agricoles en 2025, les producteurs de maïs, de soja et de blé ayant eu recours à des tracteurs autonomes et à des drones de pulvérisation pour couvrir de grandes superficies avec une précision au centimètre. L'échelle et l'uniformité de ces champs en rangs permettent aux robots d'effectuer de longs cycles de travail et de générer des ensembles de données de haute qualité qui affinent les prescriptions à taux variable saison après saison. La gestion de l'élevage représentait une part significative en 2025, portée par la traite robotisée, les colliers de surveillance de la santé et les systèmes d'alimentation automatisés qui permettent aux exploitants laitiers de réduire de moitié les heures de travail tout en améliorant la régularité des rendements. Les solutions spécifiques aux laiteries, telles que le Lely Astronaut A5, peuvent gérer jusqu'à 60 vaches par jour, libérant les travailleurs pour des tâches à plus haute valeur ajoutée liées à la santé du troupeau et validant des délais de retour sur investissement inférieurs à quatre ans.
L'agriculture en serre devrait progresser à un taux de croissance annuel composé de 17,4 % jusqu'en 2031, la trajectoire la plus rapide au sein de la combinaison d'applications, car les agencements en environnement contrôlé rendent les robots guidés par vision immédiatement productifs. Les exploitants de fermes verticales en Amérique du Nord et en Europe occidentale s'appuient désormais sur des robots transplanteurs et des moissonneuses pour fonctionner en continu dans des installations où les coûts de main-d'œuvre sont élevés et où les risques ergonomiques augmentent avec les tâches manuelles répétitives. Les technologies d'abord éprouvées dans le désherbage en plein champ, telles que la plateforme Oz de Naïo Technologies, sont désormais adaptées aux tomates et concombres en serre, permettant un contrôle précis de la lame qui évite les tiges délicates. À mesure que l'agriculture urbaine se développe, les cycles de production continus alimentent un flux de données régulier dans les moteurs d'intelligence artificielle, augmentant la valeur stratégique des robots au-delà de la substitution de la main-d'œuvre et contribuant à accroître la taille globale du marché des robots agricoles.
Par composant :
le matériel domine, le logiciel prend de l'élanLe matériel représentait 58,0 % de la part du marché des robots agricoles en 2025, chaque tracteur autonome ou robot laitier intégrant entre 100 000 et 150 000 USD de pièces mécaniques et électroniques, allant des châssis renforcés aux caméras multispectrales. Le coût de ces composants détermine encore les décisions d'achat initiales, en particulier pour les agriculteurs qui évaluent s'il convient de moderniser ou de remplacer les flottes vieillissantes.
Le logiciel, cependant, devrait croître à 16,7 % par an jusqu'en 2031, le rythme le plus rapide parmi les composants, car les algorithmes d'intelligence artificielle embarquée offrent désormais une reconnaissance des mauvaises herbes en temps réel, une estimation des rendements et une optimisation des itinéraires sans latence cloud. Deere See and Spray Ultimate traite 20 images par seconde sur des cartes Nvidia Jetson, déclenchant les buses en 50 millisecondes et réduisant les volumes d'herbicides jusqu'à 80 %. À mesure que les cycles de mise à jour se raccourcissent pour passer à des mises à jour trimestrielles par voie hertzienne, les frais d'abonnement liés aux gains de performance génèrent des marges brutes supérieures à celles des seules ventes de matériel. Par conséquent, la captation de valeur par le logiciel déplace le centre de revenus de la taille du marché des robots agricoles vers l'analyse de données et le soutien à la décision prédictive.

Analyse géographique
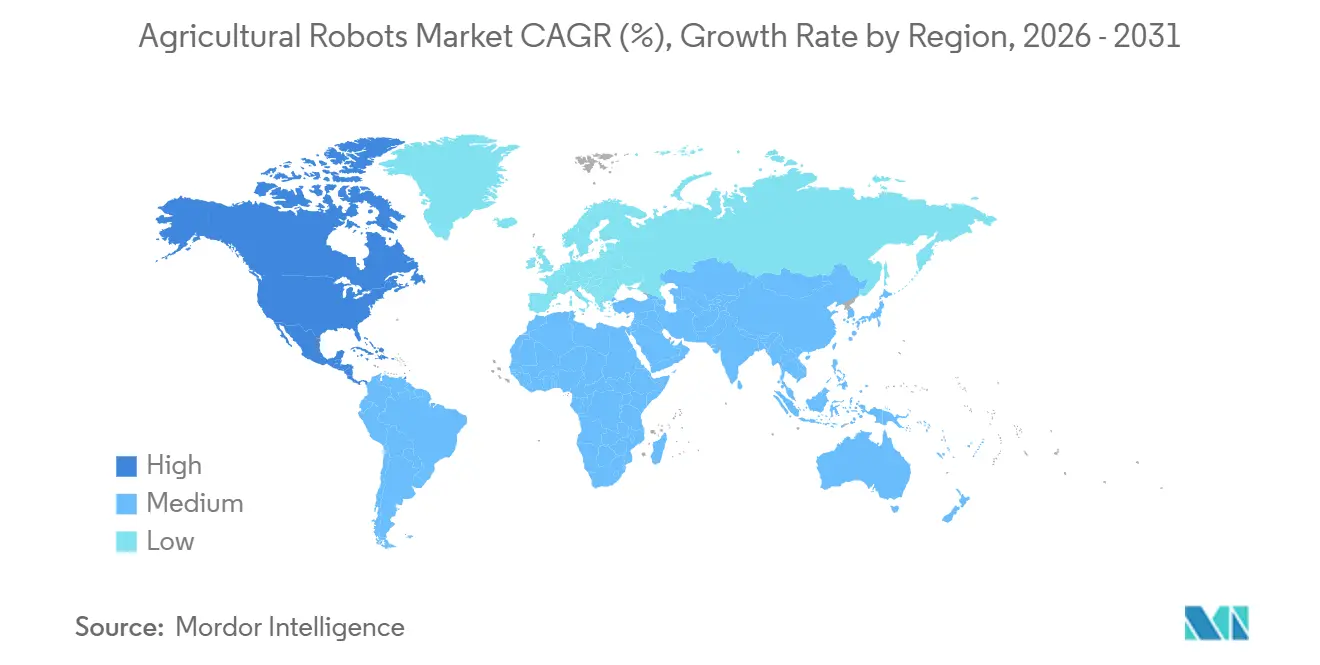
L'Amérique du Nord détenait une part de 33,0 % du marché des robots agricoles en 2025 et devrait être la région à la croissance la plus rapide durant la période de prévision, enregistrant un TCAC de 17,2 % de 2026 à 2031. La croissance est soutenue par des contraintes persistantes sur la main-d'œuvre agricole, l'agriculture à grande échelle en rangs dans le Midwest, la production de cultures spécialisées à haute valeur ajoutée en Californie, les réseaux établis de concessionnaires de machines agricoles et la commercialisation croissante des équipements autonomes. Le tracteur autonome 8R de Deere offre aux grandes exploitations de maïs et de soja une voie vers des opérations de terrain sans conducteur. Cependant, les obstacles à l'interopérabilité entre les marques d'équipements continuent de freiner l'adoption, les agriculteurs pouvant être réticents à s'engager dans des écosystèmes technologiques mono-fournisseur.
L'Asie-Pacifique représente un marché en croissance pour la robotique agricole, porté par les contraintes de main-d'œuvre dans l'agriculture, la mécanisation agricole soutenue par les gouvernements et le déploiement plus large des technologies d'agriculture autonome et de précision. Au Japon, le vieillissement de la main-d'œuvre agricole accroît la demande de technologies économisant la main-d'œuvre, notamment les équipements autonomes pour la riziculture. En Chine, les initiatives d'agriculture intelligente soutiennent les fabricants nationaux de robots agricoles tels que FJDynamics et accélèrent l'adoption des équipements autonomes. L'Australie adopte également des technologies de contrôle robotisé et de précision des mauvaises herbes pour répondre aux besoins en main-d'œuvre et aux mauvaises herbes résistantes aux herbicides.
L'Europe est restée un marché important pour la robotique agricole, notamment dans l'automatisation laitière, où les systèmes de traite robotisés sont bien établis dans des pays tels que l'Allemagne, les Pays-Bas et la France. Le Moyen-Orient et l'Afrique représentent des marchés comparativement plus petits, avec des applications émergentes dans l'agriculture en environnement contrôlé et d'autres systèmes agricoles à haute valeur ajoutée où l'efficacité hydrique, les conditions de chaleur et les besoins en main-d'œuvre favorisent l'adoption de l'automatisation.
Paysage réglementaire
Les règles en matière de sécurité, de conformité et de données ou de réparation deviennent plus explicites pour les machines agricoles autonomes, ce qui accroît la valeur d'une évaluation des risques et d'une validation documentées dans les déploiements de produits à l'échelle mondiale. L'ISO a publié la norme ISO 18497-4:2024 (juillet 2024), qui définit des méthodes de vérification et des principes de validation pour les machines agricoles et tracteurs partiellement automatisés, semi-autonomes et autonomes, appuyant les efforts des équipementiers et des intégrateurs pour formaliser les dossiers de sécurité des robots de champ et des tracteurs sans conducteur.
En Europe, le règlement (UE) 2023/1230 (texte consolidé mis à jour en mai 2026) définit les obligations en matière de sécurité des machines et comprend des dispositions relatives aux machines mobiles autonomes et aux comportements pilotés par apprentissage automatique. Cela façonne les contrôles de conception, la documentation et la planification de l'évaluation de conformité avant sa date d'application obligatoire (20 janvier 2027). Aux États-Unis, l'EPA (février 2026) a précisé que le Clean Air Act n'empêche pas les agriculteurs et les propriétaires d'équipements d'effectuer eux-mêmes des réparations sur les équipements diesel non routiers, y compris les unités équipées de systèmes avancés de contrôle des émissions, soutenant ainsi la disponibilité des flottes pour les plateformes robotiques et autonomes déployées dans des fenêtres de temps critiques au champ.
Paysage concurrentiel
Concentration du Marché
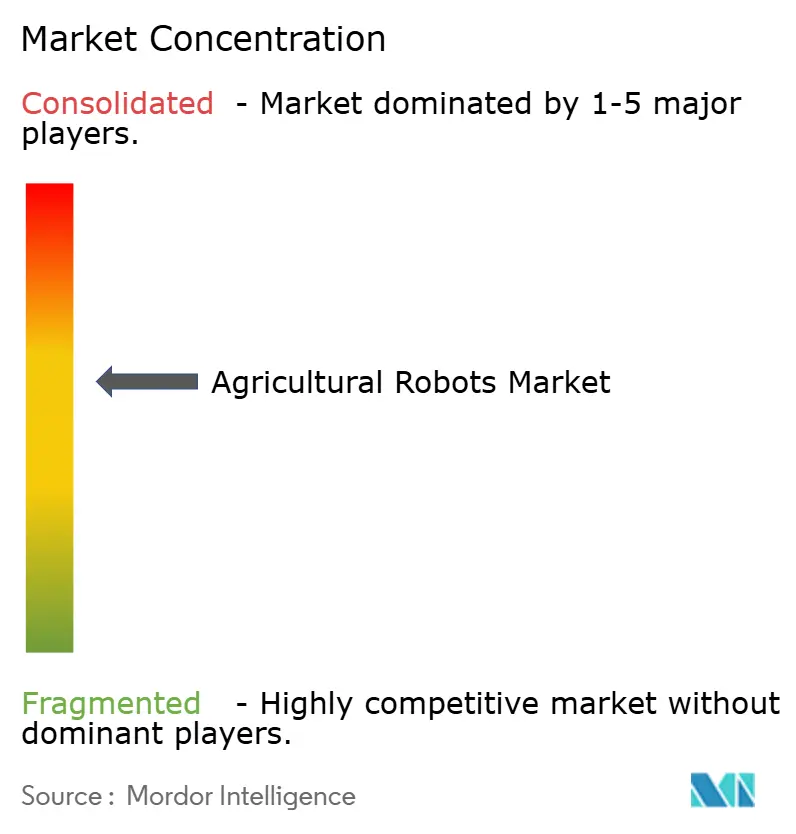
Le marché des robots agricoles présente une concentration modérée, les cinq premiers acteurs — Deere & Company, DJI, CNH Industrial B.V., AGCO Corporation et Lely — représentant la majorité des revenus mondiaux en 2025. Deere s'appuie sur un réseau de 1 500 concessionnaires en Amérique du Nord pour associer les mises à niveau d'autonomie à des conseils agronomiques, ancrant son écosystème autour de la plateforme cloud Operations Center. DJI transfère les efficiences à l'échelle des drones grand public aux modèles agricoles, revendiquant une part de 70 % des expéditions mondiales de drones agricoles en 2024. CNH Industrial B.V. a intégré le logiciel de guidage de Raven Industries après une acquisition de 2,1 milliards USD, renforçant le contrôle vertical sur le matériel et la télématique. Les dépôts de brevets mettent l'accent sur les algorithmes de vision artificielle et la fusion de capteurs. Deere détient à lui seul plus de 200 brevets actifs pour la pulvérisation de précision et la navigation autonome.
Les start-ups restent essentielles dans les niches spécialisées. FarmWise et Naïo Technologies proposent des modèles de service à l'hectare pour les parcelles maraîchères à haute densité, offrant une flexibilité que les grands équipementiers ne possèdent pas encore. Le robot ARA solaire d'EcoRobotix réduit l'utilisation des herbicides de 95 %, attirant les producteurs de légumes européens soumis à des réglementations strictes sur les pesticides. La consolidation devrait s'intensifier à mesure que les acteurs établis absorbent les innovateurs de niche, à l'image de l'acquisition antérieure de Blue River Technology par Deere et du rachat de Precision Planting par AGCO Corporation.
Leaders du secteur des robots agricoles
-
Deere & Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Lely
-
DJI
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Robots Agricoles Entreprises couvertes dans ce rapport
- Deere & Company
- CNH Industrial B.V.
- AGCO Corporation
- DJI
- Lely
- YANMAR HOLDINGS CO., LTD.
- KUBOTA Corporation
- Naio Technologies Inc.
- Harvest Automation Solutions.
- EagleNXT
- BouMatic
- GEA Group Aktiengesellschaft
- EcoRobotix
- FJDYNAMICS PTE.LTD.
- FarmWise Labs
Opportunités de marché et perspectives d'avenir
Un espace blanc à court terme se dessine autour des modèles de déploiement axés sur les services et de l'autonomie par rétrofit, qui réduisent les freins à l'adoption pour les exploitations de taille intermédiaire ne pouvant justifier un remplacement complet de leur flotte. Solinftec a signalé une forte expansion de son empreinte opérationnelle aux États-Unis en février 2026, incluant le déploiement de plus de 100 robots autonomes Solix et le lancement d'une station de ravitaillement autonome prête pour la commercialisation, conçue pour un fonctionnement continu sur le terrain, ce qui met en évidence la demande pour des systèmes robotiques de bout en bout regroupant matériel, logiciel et logistique de champ.
Les programmes publics et le financement ciblé de l'innovation élargissent également les voies d'accès aux pilotes de robotique et aux achats à grande échelle, en particulier là où les contraintes de main-d'œuvre et la conformité en matière de durabilité se rejoignent. Le Defra britannique a ajouté 53 millions de GBP (juin 2026) au Farming Innovation Programme, avec des cycles de financement incluant la robotique agricole, et l'Inde a ajouté un levier politique au niveau étatique lorsque le gouvernement du Maharashtra a approuvé la Automated Systems Policy-2026 (juin 2026) afin d'inciter à l'utilisation de drones et de robots dans l'agriculture, parallèlement à des initiatives de formation. Du côté des produits, DJI Agriculture a introduit les systèmes de pulvérisation à double batterie Agras T55 et T100 (juillet 2026), et ces plateformes à débit plus élevé prennent en charge des flux de travail récurrents d'analyse, de gestion de flotte et de réduction des intrants, capables de produire des données prêtes pour audit dans le cadre des éco-régimes et des exigences de subventions en agriculture de précision.
Développements industriels récents dans Marché des Robots Agricoles
- Février 2026 : Deere & Company a annoncé les participants de son programme 2026 Startup Collaborator Program, dont TorqueAGI et Aerobotics, afin d'accélérer les intégrations couvrant les modèles de fondation IA, la robotique autonome et les analyses de précision basées sur les drones. Le programme élargit le portefeuille de partenaires de Deere pour les capacités logicielles et de détection pouvant être intégrées aux plateformes d'exploitation agricole, favorisant une commercialisation plus rapide sur des flux de travail mixtes.
- Novembre 2025 : AGCO a mis en avant de nouvelles solutions d'agriculture intelligente et autonome autour d'Agritechnica 2025, incluant des mises à jour de son portefeuille Fendt renforçant son positionnement en matière d'autonomie et de soins de précision aux cultures. Ces annonces ont renforcé le positionnement d'AGCO en tant que plateforme prête pour l'automatisation et créé des points de contact supplémentaires pour associer le matériel aux chaînes d'outils d'agronomie numérique et d'autonomie.
- Octobre 2024 : Carbon Robotics a levé 70 millions USD lors d'un tour de série D mené par NVentures et a présenté des plans pour accélérer la production de sa plateforme LaserWeeder, qui utilise la vision par ordinateur et des lasers CO2 pour éliminer les mauvaises herbes sans produits chimiques. Ce financement a permis d'accroître la capacité de production et les déploiements sur le terrain pour un désherbage non chimique, en phase avec le durcissement des contraintes liées aux pesticides et les défis de disponibilité de la main-d'œuvre.
Marché des Robots Agricoles Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les robots et les logiciels de contrôle étroitement associés utilisés pour automatiser les travaux agricoles tels que le semis, la pulvérisation, le désherbage, l'aide à la récolte, la surveillance des champs et l'automatisation laitière. La valeur du marché est suivie en tant que chiffre d'affaires annuel généré par ces systèmes et les services associés dans les principales régions agricoles.
Exclusions du périmètre : les systèmes utilisés uniquement pour l'entreposage post-récolte et la manutention des matériaux en station de conditionnement sont exclus de ce dimensionnement du marché.
Aperçu de la Segmentation
- Par type de produit
- Tracteurs sans conducteur
- Véhicules aériens sans pilote et drones
- Robots de traite
- Robots de récolte et de cueillette
- Robots de désherbage
- Autres
- Par application
- Agriculture des cultures
- Gestion de l'élevage
- Gestion laitière
- Aquaculture
- Agriculture en serre
- Par composant
- Matériel
- Logiciel
- Services
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'établissement d'une base factuelle solide sur l'activité agricole, les contraintes de main-d'œuvre et l'intensité de la mécanisation, car ces signaux indiquent où l'automatisation peut se développer à grande échelle. Nous utilisons principalement des sources publiques telles que les bases de données de l'USDA, FAOSTAT, Eurostat et les séries de l'Organisation Internationale du Travail pour ancrer les superficies cultivées, la disponibilité de la main-d'œuvre agricole, les salaires et les tendances de production.
Pour maintenir le modèle réaliste par région, nous examinons également des sources telles que les portails de statistiques douanières et commerciales, les ministères nationaux de l'agriculture et les publications des services de vulgarisation universitaires qui décrivent les obstacles à l'adoption et les pratiques opérationnelles, notamment les cycles de pulvérisation et les fenêtres de récolte. Les dépôts de documents d'entreprises, les présentations aux investisseurs, les bases de données de brevets et la presse de référence sont utilisés pour recouper les feuilles de route produits, les orientations tarifaires et la dynamique des expéditions ; des abonnements payants aux données financières et aux actualités des entreprises sont utilisés si nécessaire. Cette liste n'est pas exhaustive, et de nombreuses autres références publiques ont été examinées pour collecter des données, valider les résultats et clarifier les questions en suspens.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour mettre à l'épreuve ce que les signaux documentaires ne peuvent pas expliquer entièrement, notamment l'utilisation réelle, la réalisation des prix et les cycles de remplacement pour différents types de robots. Nous nous entretenons avec un panel de fabricants de robots, de fournisseurs de composants, de distributeurs, d'exploitants agricoles et de partenaires de services en Asie-Pacifique, en EMEA et dans les Amériques, afin que les hypothèses puissent être vérifiées à la fois pour l'agriculture en plein champ et en environnement contrôlé.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 27 % | Directeurs généraux (CXO) : 15 % | Asie-Pacifique : 48 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 30 % |
| Acteurs de plus petite taille : 15 % | Managers : 44 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Pour le dimensionnement central, nous utilisons une approche descendante dans laquelle le bassin de demande est reconstitué à partir de l'intensité de mécanisation et de la faisabilité de l'automatisation par tâche et par région, puis mappé sur les catégories de robots utilisés dans les exploitations agricoles. Une fois les totaux régionaux établis, nous appliquons des approximations ascendantes sélectives à titre de vérification croisée. Cela inclut des points de prix échantillonnés multipliés par les volumes unitaires estimés pour les catégories clés telles que les drones, les tracteurs sans conducteur et les robots de traite, suivis d'un retour des circuits de distribution pour ajuster les valeurs aberrantes.
Le modèle est guidé par des données pratiques telles que la superficie cultivée sous les principales cultures, les tendances des coûts de main-d'œuvre agricole, la taille des troupeaux laitiers et les cycles de remplacement des salles de traite, les heures de fonctionnement moyennes par saison, et la part des exploitations utilisant des outils de précision qui facilitent le déploiement des robots. La tarification est traitée avec une logique de prix de vente moyen pondéré par type de robot et par région, puis affinée à l'aide des retours d'entretiens sur les remises, les services associés et les contrats de robots en tant que service. Lorsque la vérification ascendante présente des lacunes, comme une visibilité insuffisante des unités dans les régions plus petites, les totaux sont équilibrés à l'aide d'indicateurs de substitution tels que la croissance des dépenses en équipements agricoles et les courbes d'adoption régionales.
Les prévisions sont produites à l'aide d'une analyse de scénarios soutenue par une légère régression multivariée, l'adoption étant liée à la pression des coûts de main-d'œuvre, à l'orientation des revenus agricoles et aux signaux de soutien politique. Les hypothèses sont discutées avec des praticiens afin que le scénario de base reflète ce qui est réellement planifié pour l'approvisionnement et le déploiement au cours des prochaines saisons.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par plusieurs vérifications afin que les chiffres finaux ne dépendent pas d'un seul flux de données. Nous comparons les résultats avec des signaux indépendants tels que les tendances des dépenses en quipements agricoles, l'activité régionale dans les secteurs des cultures et de l'élevage laitier, et les schémas d'importation le cas échéant, puis nous examinons les écarts qui semblent trop élevés ou trop faibles.
Avant la validation finale, le modèle et ses hypothèses clés font l'objet d'une révision interne par les analystes, et des appels de suivi sont déclenchés lorsque les signaux de tarification, d'adoption ou réglementaires modifient significativement les conclusions. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements importants, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du Marché des Robots Agricoles selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les valeurs de marché publiées pour les robots agricoles ne correspondent souvent pas entre elles, car les périmètres sont définis différemment et le calcul des prix est traité différemment selon les études. L'année choisie pour la conversion des devises, le traitement des revenus de services et la vitesse à laquelle les prix de vente moyens sont autorisés à évoluer peuvent chacun faire varier le total.
En pratique, les écarts les plus importants proviennent de la question de savoir si les services liés aux drones sont comptabilisés, si les logiciels et le support des robots sont intégrés dans la valeur globale, et si les estimations supposent une adoption agressive dans les régions plus petites sans vérifications suffisantes sur le terrain. En maintenant une cohérence dans le calendrier de conversion des taux de change, en actualisant les fourchettes de prix de vente moyens avec les retours récents des circuits de distribution, et en recoupant les totaux avec les indicateurs de main-d'œuvre agricole et de mécanisation, Mordor Intelligence réduit la dérive qui peut s'accumuler lorsque des points de prix anciens et des hypothèses ponctuelles sont reconduits.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 15,79 milliards USD (2025) | |
| Consultance Mondiale A | 17,09 milliards USD (2025) | Cette estimation semble appliquer une inclusion plus large des offres et peut intégrer une réalisation de prix à court terme plus élevée pour le matériel et les logiciels, ce qui peut augmenter la valeur 2025 même si l'adoption unitaire est similaire. |
| Éditeur Sectoriel B | 18,52 milliards USD (2025) | Le total suppose probablement une progression plus rapide des prix de vente moyens et une inclusion plus large des lignes de revenus en environnement contrôlé et des revenus complémentaires ; l'horizon de prévision plus long peut également encourager des hypothèses de montée en puissance plus agressives en début de période. |
Le tableau montre que même lorsque la même année est citée, les différences dans le traitement des prix, ce qui est intégré dans la valeur du marché et la manière dont les hypothèses sont actualisées peuvent faire varier le chiffre global de plusieurs milliards. Notre approche maintient l'estimation traçable à un bassin de demande agricole défini, avec des vérifications pratiques qui contribuent à aligner les prix et l'adoption sur ce que les parties prenantes rapportent sur le terrain.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des robots agricoles en termes monétaires en 2026 ?
La taille du marché des robots agricoles a atteint 18,0 milliards USD en 2026.
Quel taux de croissance annuel est anticipé pour les robots agricoles jusqu'en 2031 ?
Le Marché des Robots Agricoles est estimé à 18,00 milliards USD en 2026 et devrait atteindre 34,66 milliards USD d'ici 2031, enregistrant un TCAC de 14,00 % durant la période de prévision (2026 à 2031).
Quelle catégorie de produits domine actuellement les ventes de robots agricoles ?
Les véhicules aériens sans pilote et les drones sont en tête avec une part de revenus de 36,0 % en 2025 en raison de leur utilisation généralisée dans la reconnaissance et la pulvérisation de précision.
Quelle région géographique devrait connaître la croissance la plus rapide ?
L'Amérique du Nord devrait croître à un TCAC de 17,2 % entre 2026 et 2031, ce qui en fait la région géographique à la croissance la plus rapide, soutenue par les pénuries de main-d'œuvre agricole, les opérations agricoles à grande échelle et l'adoption croissante d'équipements agricoles autonomes.
Quel modèle commercial gagne du terrain auprès des petites exploitations ?
La robotique en tant que service, qui convertit le coût en capital en paiements par abonnement, accélère l'adoption par les petits et moyens producteurs.