
Taille et part du marché de l'agriculture verticale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.53 Milliards de dollars |
| Taille du Marché (2031) | 12.11 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.98 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'agriculture verticale par Mordor Intelligence
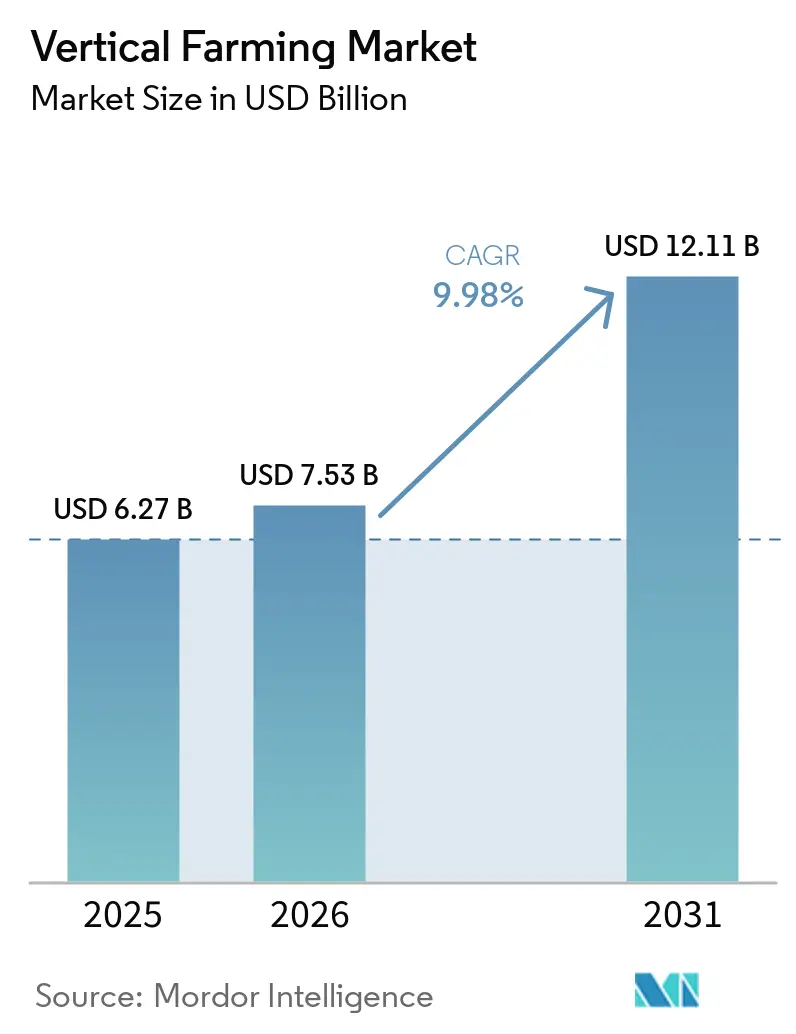
La taille du marché de l'agriculture verticale était évaluée à 6,27 milliards USD en 2025 et devrait croître de 7,53 milliards USD en 2026 pour atteindre 12,11 milliards USD d'ici 2031, à un TCAC de 9,98 % durant la période de prévision (2026-2031). Le marché de l'agriculture verticale s'oriente de plus en plus vers la production alimentaire en environnement contrôlé, à mesure que la volatilité climatique, les attentes en matière de sécurité alimentaire urbaine et la maturation des systèmes de diodes électroluminescentes (LED) et de robotique remodèlent les modèles de culture commerciale. Le marché de l'agriculture verticale bénéficie également d'un changement dans la politique publique de sécurité alimentaire, notamment en Asie-Pacifique et au Moyen-Orient, où l'agriculture en intérieur est de plus en plus considérée comme un atout de résilience plutôt que comme un projet technologique agricole discrétionnaire. Le marché de l'agriculture verticale est devenu plus sélectif à la suite des fermetures et restructurations de 2024 et 2025, orientant les capitaux vers les opérateurs disposant de liens avec les détaillants, d'un soutien institutionnel et d'un meilleur contrôle des économies d'exploitation. Le marché de l'agriculture verticale est désormais évalué moins sur la base de l'expansion globale et davantage sur la rentabilité unitaire, l'efficacité énergétique et la capacité à combiner les revenus des cultures avec les primes environnementales, sociales et de gouvernance (ESG), les avantages de la comptabilité carbone et le soutien au co-investissement public. Le marché de l'agriculture verticale entre donc en 2026 avec une base opérationnelle différente de celle du cycle antérieur mené par le capital-risque, où l'échelle reste importante mais où le déploiement discipliné et la certitude d'approvisionnement ont plus de poids.
Principaux enseignements du rapport
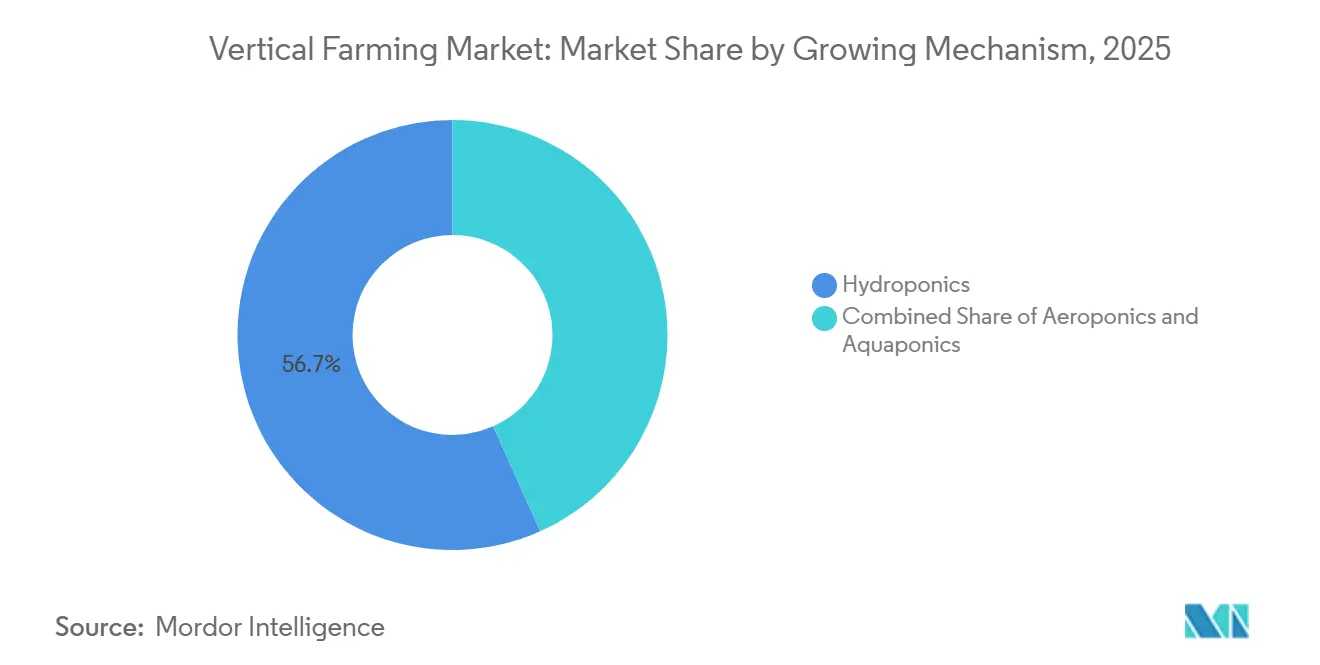
- Par mécanisme de culture, l'hydroponie représentait 56,7 % du marché de l'agriculture verticale en 2025. L'aéroponie devrait être le segment à la croissance la plus rapide, enregistrant un CAGR de 13,1 % durant 2026-2031.
- Par structure de ferme, les fermes verticales en bâtiment représentaient 72,4 % du marché en 2025. Les fermes verticales en conteneurs maritimes devraient être le segment à la croissance la plus rapide, avec un CAGR de 12,3 % durant 2026-2031.
- Par composant, les systèmes d'éclairage représentaient 34,3 % du marché en 2025. Les logiciels et plateformes de contrôle devraient être le segment à la croissance la plus rapide, enregistrant un CAGR de 13,8 % durant 2026-2031.
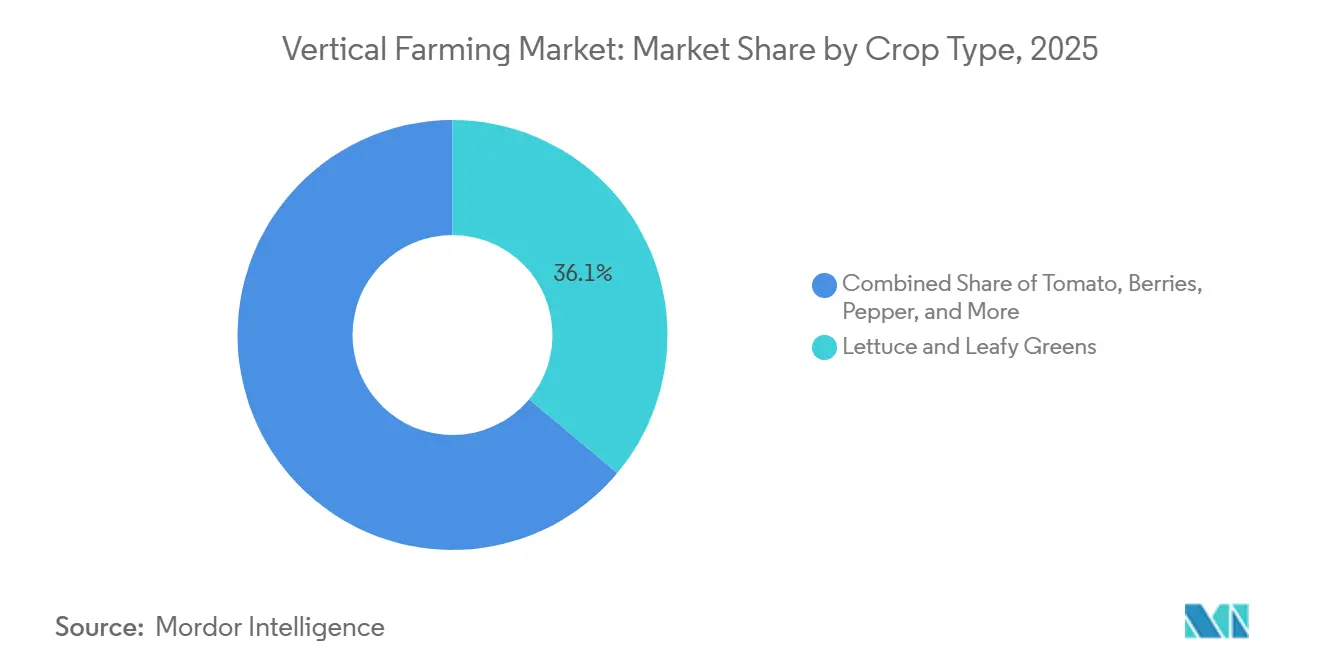
- Par type de culture, la laitue et les légumes-feuilles représentaient 36,1 % du marché en 2025. Les micropousses devraient être le segment à la croissance la plus rapide, progressant à un CAGR de 13,3 % durant 2026-2031.
- Par géographie, l'Amérique du Nord représentait 41,8 % du marché de l'agriculture verticale en 2025. L'Asie-Pacifique devrait être la région à la croissance la plus rapide, enregistrant un CAGR de 12,8 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence Géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande Urbaine de Produits Locaux Sans Pesticides | +2.50% | Mondiale, avec la plus forte intensité en Amérique du Nord, au Japon, à Singapour et aux Émirats Arabes Unis | Moyen terme (2 à 4 ans) |
| Baisse des Coûts des LED, de la Robotique et des Capteurs | +2.20% | Mondiale, avec la plus forte absorption en Amérique du Nord, aux Pays-Bas, au Japon et en Chine | Long terme (≥ 4 ans) |
| Production Annuelle Résiliente au Climat | +1.80% | Mondiale, avec une pertinence aiguë au Moyen-Orient, en Asie du Sud-Est et dans les chaînes d'approvisionnement côtières des États-Unis | Moyen terme (2-4 ans) |
| Incitations Gouvernementales à la Sécurité Alimentaire et Financement des Technologies Agricoles | +1.50% | Asie-Pacifique, Moyen-Orient et Amérique du Nord | Court terme (≤ 2 ans) |
| Accumulation de Revenus par Crédits Carbone et Primes ESG | +0.90% | Amérique du Nord et Europe, avec des signaux précoces en Asie-Pacifique | Long terme (≥ 4 ans) |
| Économies de Co-localisation par Chaleur Résiduelle et Énergie à Faible Coût | +0.70% | Amérique du Nord, Pays-Bas et Japon, avec une pertinence émergente dans les corridors de centres de données à l'échelle mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Urbaine de Produits Locaux Sans Pesticides
La demande urbaine de produits cultivés localement et sans pesticides est devenue un moteur commercial significatif pour le marché de l'agriculture verticale, notamment parmi les grands détaillants en alimentation et les distributeurs de restauration collective dans les zones métropolitaines densément peuplées. Gotham Greens, un important opérateur d'agriculture en environnement contrôlé en Amérique du Nord, a rapporté en février 2026 que la part de marché combinée aux États-Unis pour les salades conditionnées, la laitue et les herbes aromatiques cultivées en intérieur avait atteint près de 10 %, avec une augmentation de 22 % d'une année sur l'autre durant la période de mesure au détail de 13 semaines se terminant en janvier 2026. Cela indique que les produits cultivés en intérieur passent d'une catégorie de niche haut de gamme à une présence plus large sur le marché. Cette tendance est importante car le marché de l'agriculture verticale est en concurrence non seulement sur l'étiquetage sans pesticides, mais aussi sur une livraison prévisible tout au long de l'année, permettant aux détaillants de réduire les stocks de sécurité et de gérer le réapprovisionnement plus efficacement. De plus, la fraîcheur offre un avantage de distribution lorsque les produits sont cultivés à proximité des centres de consommation métropolitains, car des délais de transport plus courts prolongent la durée de conservation et réduisent les pressions sur les démarques. En conséquence, le marché de l'agriculture verticale gagne du terrain dans les comptes de détail où la fiabilité, la provenance et la réduction des déchets sont prioritaires collectivement plutôt que comme des facteurs d'achat séparés.
Baisse des Coûts des LED, de la Robotique et des Capteurs
La baisse des coûts des équipements reste l'un des soutiens de croissance les plus clairs pour le marché de l'agriculture verticale, car elle améliore l'efficacité en capital des nouvelles installations et des mises à niveau. Signify a lancé son système Philips GrowWise à spectre intelligent en juin 2025 et a déclaré que la plateforme peut offrir jusqu'à 6 % d'économies d'énergie ou d'amélioration de la croissance des cultures grâce à un ajustement spectral automatique basé sur les conditions d'ensoleillement en temps réel[1]Source : Signify, « Signify lance Philips GrowWise Smart Spectrum pour optimiser automatiquement l'éclairage LED afin de réduire la consommation d'énergie ou d'augmenter la croissance des cultures jusqu'à 6 % », Philips Lighting, lighting.philips.co.uk. Une étude de mars 2026 publiée dans Frontiers in Plant Science a révélé qu'un éclairage LED continu à faible intensité améliorait l'efficacité d'utilisation de l'énergie de 21 % et réduisait les coûts d'application des LED de 16,5 % pour la laitue, sans perte de rendement dans les conditions testées[2]Source : Onofrio Davide Palmitessa et al., « L'éclairage continu à faible PPFD améliore l'efficacité énergétique tout en préservant la croissance et la qualité de la laitue dans les systèmes d'agriculture verticale », Frontiers in Plant Science, frontiersin.org. Le Centre Agri-Tech du Royaume-Uni a également rapporté en mars 2026 que son essai de Contrôle Dynamique Avancé des Cultures avait amélioré l'efficacité énergétique de 21 % à 25 % grâce à un contrôle de l'éclairage piloté par la plante, même si le système en était encore à un stade précoce d'intégration. En conséquence, le marché de l'agriculture verticale connaît une réinitialisation pratique des économies d'approvisionnement, car les opérateurs qui ont retardé leurs achats peuvent désormais évaluer des équipements et des systèmes d'automatisation plus efficaces que ceux installés lors du cycle de construction antérieur à forte intensité de capital-risque.
Production Annuelle Résiliente au Climat
La volatilité climatique propulse le marché de l'agriculture verticale dans les stratégies d'approvisionnement alimentaire et de sécurité alimentaire grand public. L'agriculture en environnement contrôlé offre une production stable face aux conditions météorologiques extrêmes et aux perturbations des importations. En janvier 2026, Singapour a souligné cette tendance avec le lancement de Greenphyto, la plus haute ferme verticale intérieure du monde. Cette installation hydroponique automatisée de 80 millions USD produit 2 000 tonnes métriques de légumes à feuilles par an, soutenant la stratégie de résilience alimentaire « 30 par 30 » du pays. De même, la Dubai GigaFarm des Émirats Arabes Unis, avec un investissement prévu dépassant 327 millions USD, vise à produire 3 000 tonnes métriques de produits frais par an. L'installation, conçue pour remédier à la pénurie d'eau et à la dépendance aux importations, devrait devenir opérationnelle d'ici fin 2026. Ces initiatives soulignent l'importance croissante accordée à la résilience climatique et à la stabilisation de l'approvisionnement, alors que les détaillants et les acheteurs institutionnels privilégient des volumes d'approvisionnement constants, la qualité et la sécurité alimentaire. L'agriculture verticale est de plus en plus reconnue non pas comme un substitut à l'agriculture conventionnelle, mais comme une approche complémentaire pour stabiliser l'approvisionnement dans les systèmes alimentaires vulnérables au climat et dépendants des importations.
Incitations Gouvernementales à la Sécurité Alimentaire et Financement des Technologies Agricoles
Le financement public et le soutien politique remodèlent le pipeline de projets pour le marché de l'agriculture verticale, notamment en Asie-Pacifique et dans le Golfe. Le Document Central n° 1 de 2026 de la Chine a appelé à la modernisation et à la transformation de l'agriculture en installations et à l'utilisation plus large de l'intelligence artificielle, de l'Internet des Objets (IoT), des robots et des drones dans la production agricole, ce qui soutient directement les systèmes commerciaux d'agriculture en intérieur [3]Source : Comité Central du Parti Communiste Chinois et Conseil d'État, « Document Central n° 1 de 2026 », Bureau des Cadres Vétérans du Comité Municipal du Parti de Tianjin, tjlgbj.gov.cn. Au Japon, le flux de partenariats d'entreprises indique également un soutien institutionnel croissant, notamment l'alliance en capital et en affaires d'août 2025 entre JR East Startup et Plantform pour commercialiser des modèles de production alimentaire circulaire basés sur l'aquaponique. La demande soutenue par les gouvernements modifie également la conversation sur les cultures, car les programmes de souveraineté alimentaire tendent à pousser les opérateurs au-delà de la simple production de légumes à feuilles vers un mix de cultures plus large et plus stratégique. Le marché de l'agriculture verticale bénéficie donc non seulement de subventions ou d'aides directes, mais aussi d'un horizon de planification plus long qui soutient la recherche, les essais de cultures et les nouvelles voies de commercialisation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge Électrique Élevée et Intensité Capitalistique | -1.50% | Mondiale, avec la pression la plus forte en Allemagne, au Royaume-Uni, au Japon et en Australie | Court terme (≤ 2 ans) |
| Panier de Cultures Économiquement Viables Limité à Grande Échelle | -0.80% | Mondiale, avec les limites les plus fortes sur les marchés cherchant à se diversifier au-delà des légumes à feuilles | Moyen terme (2 à 4 ans) |
| Conditions de Souscription Plus Strictes des Prêteurs et Assureurs Après les Échecs du Secteur | -0.50% | Amérique du Nord et Royaume-Uni | Court terme (≤ 2 ans) |
| Inflation de l'Assurance Sécurité Alimentaire et Risques Biologiques | -0.30% | États-Unis, Canada, Royaume-Uni et Pays-Bas | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Charge Électrique Élevée et Intensité Capitalistique
Les économies d'exploitation restent l'une des plus grandes contraintes du marché de l'agriculture verticale, car les systèmes de production entièrement fermés dépendent d'une infrastructure d'éclairage et de contrôle climatique à forte intensité énergétique. L'éclairage LED artificiel représente généralement la plus grande charge électrique dans les fermes intérieures, tandis que les systèmes de refroidissement, de ventilation et de déshumidification ajoutent des coûts d'exploitation substantiels pour maintenir des conditions de culture stables. Ces pressions sur les coûts sont particulièrement difficiles dans les régions où les prix de l'électricité industrielle sont élevés, limitant la viabilité commerciale des catégories de cultures à faibles marges et renforçant la concentration du secteur sur les légumes à feuilles haut de gamme et les produits spéciaux. Les dépôts de Local Bounti Corporation auprès de la Commission des Valeurs Mobilières des États-Unis (SEC) soulignent à quel point la structure du capital reste critique dans ce domaine, la société ayant remanié sa dette et ajouté des capitaux de croissance en 2025 et 2026 tout en continuant à optimiser les rendements et la capacité [4]Source : Local Bounti Corporation, « Communiqué de résultats pour l'exercice 2025 », Commission des Valeurs Mobilières des États-Unis, sec.gov. Le marché de l'agriculture verticale continue donc de faire face à une contrainte fondamentale : la faisabilité technique ne se traduit pas toujours par un déploiement financièrement viable.
Panier de Cultures Économiquement Viables Limité à Grande Échelle
Le panier de cultures commercialement viables sur le marché de l'agriculture verticale reste concentré sur la laitue, les légumes à feuilles, les herbes aromatiques, les micropousses et certaines catégories de fruits premium sélectionnés. Cette base étroite existe parce que les cultures à cycle long, les cultures à forte biomasse et les cultures aux besoins de pollinisation plus complexes peinent encore à absorber le coût d'une production en niveaux multiples en espace clos à des prix compétitifs pour la distribution. Plenty Unlimited Inc. est sortie du Chapitre 11 en mai 2025 et a annoncé qu'elle se recentrait étroitement sur les fraises tout en augmentant sa capacité dans son installation de Richmond, aux États-Unis, ce qui montre à quel point les opérateurs abordent désormais avec soin la spécialisation des cultures après les efforts d'expansion antérieurs. Cela indique également clairement que la diversification du panier de cultures peut diluer l'exécution si les opérateurs s'éloignent trop tôt des économies éprouvées des légumes à feuilles avant que la rentabilité unitaire ne soit établie. Pour le marché de l'agriculture verticale, cela signifie que la diversification plus large des cultures dépendra probablement du soutien à la recherche publique et de niches premium ciblées plutôt que d'un déploiement privé rapide seul.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Mécanisme de Culture :
L'Hydroponique Domine Tandis que l'Aéroponique Monte en Puissance pour l'Efficacité de Nouvelle GénérationL'hydroponie était le mécanisme de culture le plus répandu sur le marché de l'agriculture verticale, avec une part de 56,7 % en 2025. Sa position dominante découle d'un long historique commercial en matière d'apport en nutriments, de contrôle des cycles de culture et de gestion de la zone racinaire dans plusieurs formats de fermes intérieures. La base installée hydroponique est également restée la plus importante, car de nombreux investissements d'opérateurs réalisés entre 2018 et 2023 ont été construits autour de cette architecture de système. Cette base installée continue de façonner les achats, la formation des cultivateurs et l'approvisionnement en intrants dans le secteur de l'agriculture verticale. En conséquence, le rééquilibrage des parts de marché reste progressif, même à mesure que les systèmes plus récents s'améliorent.
L'aéroponie est la technologie à la croissance la plus rapide sur le marché de l'agriculture verticale et devrait progresser à un CAGR de 13,1 % durant 2026-2031. Ce modèle attire les opérateurs cherchant à améliorer l'hygiène de la zone racinaire et à réaliser des économies d'eau supplémentaires au-delà de celles des systèmes hydroponiques à recirculation standard. L'aquaponie suscite également un intérêt croissant, dans les cas où les systèmes alimentaires circulaires et les doubles sources de revenus peuvent justifier une complexité opérationnelle accrue.


Par Structure de Ferme :
L'Échelle des Fermes en Bâtiment Persiste Tandis que les Fermes en Conteneurs Redéfinissent la FlexibilitéLes fermes en bâtiment constituaient le segment le plus important, représentant 72,4 % de la taille du marché de l'agriculture verticale en 2025. Leur position dominante reflète une capacité productive plus élevée, des systèmes climatiques plus intégrés et une meilleure absorption des coûts fixes à l'échelle commerciale. Ces projets tendent également à attirer plus facilement les capitaux institutionnels, car leurs modèles opérationnels sont plus clairs que dans de nombreux déploiements modulaires de plus petite taille. En pratique, les actifs en bâtiment les plus importants continuent de définir la référence en matière de mise à l'échelle du marché de l'agriculture verticale dans les chaînes d'approvisionnement métropolitaines. Cette position a maintenu cette structure au cœur de la planification commerciale à fort volume.
Les fermes en conteneurs maritimes constituent la structure à la croissance la plus rapide et devraient progresser à un CAGR de 12,3 % durant 2026-2031. Leur attrait provient d'un déploiement rapide, d'une flexibilité géographique et d'un engagement moindre pour les opérateurs entrant dans des régions sous-approvisionnées. Le transfert en juillet 2025 des actifs de Freight Farms à Growcer, qui comprenait plus de 500 emplacements de fermes en conteneurs actifs, a montré que la demande pour les systèmes à base de conteneurs persistait même après la défaillance de l'entreprise d'origine. Le projet Dubai GigaFarm met également en évidence l'autre extrémité du spectre d'échelle, avec les premiers composants pour les 20 premières des 200 tours de croissance prévues expédiés en 2025, et une production totale du projet ciblée à 3 000 tonnes métriques annuellement. Pris ensemble, ces tendances montrent que le marché de l'agriculture verticale utilise les formats en conteneurs et en bâtiment moins comme des substituts et davantage comme des outils complémentaires pour différentes étapes d'entrée sur le marché et de montée en puissance.
Par Composant :
L'Éclairage Domine les Dépenses Tandis que les Logiciels Émergent comme Levier de MargeLes systèmes d'éclairage constituaient le composant le plus important du marché de l'agriculture verticale, représentant 34,3 % du chiffre d'affaires du marché en 2025. Cette position reflète le fait que l'éclairage reste à la fois le principal intrant pour la croissance des cultures et l'un des principaux facteurs de coûts opérationnels dans les fermes fermées. Signify a introduit son système d'éclairage de dessus LED Philips GreenPower à 4 canaux en juin 2025. Le système peut délivrer jusqu'à 5 150 micromoles par seconde et une efficacité allant jusqu'à 4,3 micromoles par joule à 50 % de puissance. En raison de cette structure de coûts, l'efficacité matérielle reste au cœur de l'amélioration de la rentabilité sur l'ensemble du marché de l'agriculture verticale. La part la plus importante dans cette catégorie reflète donc à la fois les dépenses nécessaires et la pression continue pour améliorer l'efficacité photonique.
Les logiciels et plateformes de contrôle constituent le composant à la croissance la plus rapide et devraient progresser à un CAGR de 13,8 % durant 2026-2031. Cette évolution montre que le marché de l'agriculture verticale passe d'une différenciation axée sur le matériel vers un pilotage des cultures par les données, l'automatisation et le contrôle opérationnel autonome. Cisco et Planet Farms Holding S.p.A. ont annoncé en avril 2026 que leur déploiement utilise le Wi-Fi 6 gigahertz et la liaison montante sans fil ultra-fiable pour prendre en charge des milliers de capteurs, de robots et de caméras 3D dans les installations italiennes de l'entreprise. Oishii Farm Corporation a acquis Tortuga AgTech en 2025, élargissant ses capacités en robotique et en ingénierie à mesure qu'elle développait son modèle de ferme intelligente intérieure. Le marché de l'agriculture verticale place donc davantage son potentiel de marge future dans les systèmes de contrôle, l'intégration des données et l'automatisation permettant des économies de main-d'œuvre.
Par Type de Culture :
Les Légumes à Feuilles Ancrent les Revenus Tandis que les Micropousses Mènent la CroissanceLa laitue et les légumes-feuilles constituaient le type de culture le plus important sur le marché de l'agriculture verticale, représentant 36,1 % de la part de marché en 2025. Leur position dominante découlait de cycles de culture courts, d'une forte compatibilité avec l'hydroponie et d'un alignement solide avec la base de demande au détail de produits frais la plus stable. Cette catégorie bénéficie également de la répétabilité, qui est importante dans les systèmes intérieurs où la cohérence de la production façonne directement les relations avec les détaillants. En pratique, les légumes-feuilles restent l'ancre commerciale du marché de l'agriculture verticale, même à mesure que les opérateurs testent des cultures à plus haute valeur ajoutée. Cela maintient la concentration des revenus orientée vers les cultures ayant des profils opérationnels intérieurs éprouvés.
Les micropousses constituent le type de culture à la croissance la plus rapide et devraient progresser à un CAGR de 13,3 % durant 2026-2031. Leur attrait découle de fenêtres de récolte courtes, d'une utilisation efficace de l'espace et d'une forte demande dans les circuits de restauration haut de gamme, où des prix plus élevés sont plus accessibles. GoodLeaf Farms a déclaré en novembre 2025 que la demande pour ses jeunes pousses, micropousses et mélanges cultivés au Canada avait presque doublé en avril 2025, et l'entreprise a levé 37,9 millions USD (52 millions CAD) pour développer sa capacité et créer un centre de recherche et développement. China News a également rapporté en avril 2026 que la cinquième compétition Pinduoduo et Académie des sciences agricoles de Shanghai avait orienté son attention vers la culture de fraises à faible coût commercialement reproductible dans des usines végétales, indiquant la prochaine phase de développement du panier de cultures. Le marché de l'agriculture verticale maintient donc sa base de revenus dans les légumes-feuilles tout en s'étendant progressivement vers des catégories spécialisées haut de gamme où les prix peuvent soutenir l'économie intérieure.
Analyse géographique
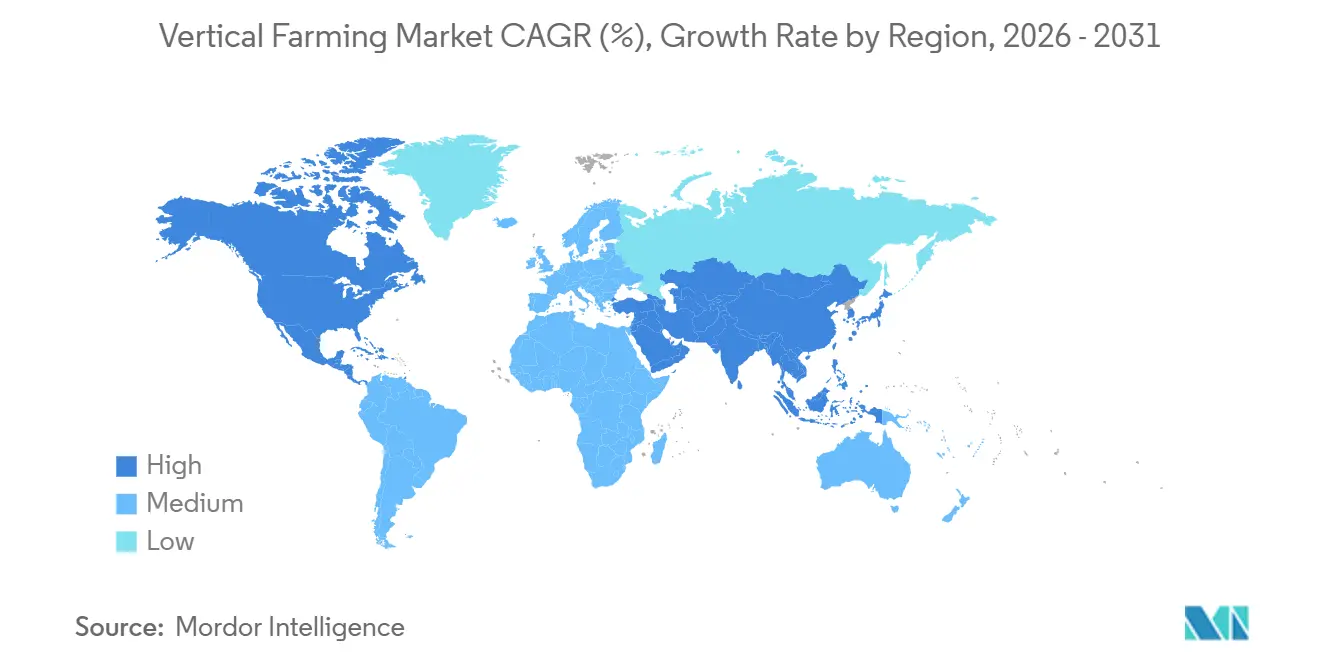
Marché de l'Agriculture Verticale en Amérique du Nord
L'Amérique du Nord était le principal contributeur régional au marché de l'agriculture verticale, représentant 41,8 % de la part de marché en 2025. La région bénéficie de réseaux de distribution au détail métropolitains denses, de systèmes de chaîne du froid établis et d'une concentration de capitaux technologiques qui soutient l'échelle de l'agriculture intérieure. Local Bounti Corporation a déclaré un chiffre d'affaires pour l'exercice 2025 de 48,37 millions USD et dessert environ 13 000 points de vente au détail, démontrant la portée commerciale déjà atteinte par certains opérateurs américains. Le Canada continue de renforcer sa position en tant que pôle secondaire, GoodLeaf Farms ayant levé 37,9 millions USD (52 millions CAD) en novembre 2025 pour doubler la capacité de ses sites en Alberta et au Québec et construire un nouveau centre de recherche et développement en Ontario.
Marché de l'Agriculture Verticale en Asie-Pacifique, au Moyen-Orient et en Afrique et en Amérique du Sud
L'Asie-Pacifique a été le segment régional à la croissance la plus rapide du marché de l'agriculture verticale et devrait croître à un CAGR de 12,8 % durant la période 2026-2031. La rareté des terres, les attentes en matière de sécurité alimentaire et un soutien étatique plus fort en faveur de l'agriculture en installations au Japon, en Chine, à Singapour et en Corée du Sud façonnent cette croissance. La politique chinoise de 2026 soutient formellement la modernisation de l'agriculture en installations et l'utilisation plus large de l'intelligence artificielle, de l'Internet des objets, des robots et des drones, ce qui renforce la base de déploiement à long terme de la région. Le Moyen-Orient occupe également une place stratégique importante dans le marché de l'agriculture verticale, Bustanica élargissant sa portée commerciale vers la distribution au détail, l'hôtellerie et la restauration collective à grande échelle en 2026. L'Afrique et l'Amérique du Sud demeurent des opportunités en phase précoce dans le marché de l'agriculture verticale, l'activité de projets restant encore plus limitée et susceptible de se développer en priorité à travers des modèles de nutrition urbaine à petite échelle et de déploiement modulaire plutôt que par des lancements commerciaux à grande échelle immédiats.
Marché de l'Agriculture Verticale en Europe
L'Europe présente un tableau plus contrasté dans le marché de l'agriculture verticale, une forte demande des consommateurs pour les produits locaux cultivés en intérieur coexistant avec des coûts d'électricité élevés et des conditions de financement plus strictes. Jones Food Company Limited a été placée en administration judiciaire en avril 2025, après plusieurs cycles de soutien financier de la part d'Ocado Group, illustrant comment la pression sur les coûts peut dépasser les ambitions de montée en échelle lorsque la rentabilité reste hors de portée. Dans le même temps, la région demeure influente dans le développement technologique, notamment à travers l'éclairage, les systèmes de contrôle et les plateformes d'ingénierie liés aux Pays-Bas, à l'Italie et au Royaume-Uni. La collaboration de Cisco en avril 2026 avec Planet Farms Holding S.p.A. signale que l'Europe reste active dans les infrastructures d'agriculture en intérieur autonome et dans l'expansion géographique planifiée vers le Royaume-Uni et les marchés nordiques. L'Europe demeure donc importante pour le marché de l'agriculture verticale, mais sa trajectoire de croissance dépend plus étroitement des coûts énergétiques et de la discipline financière que dans certaines autres régions.

Paysage concurrentiel
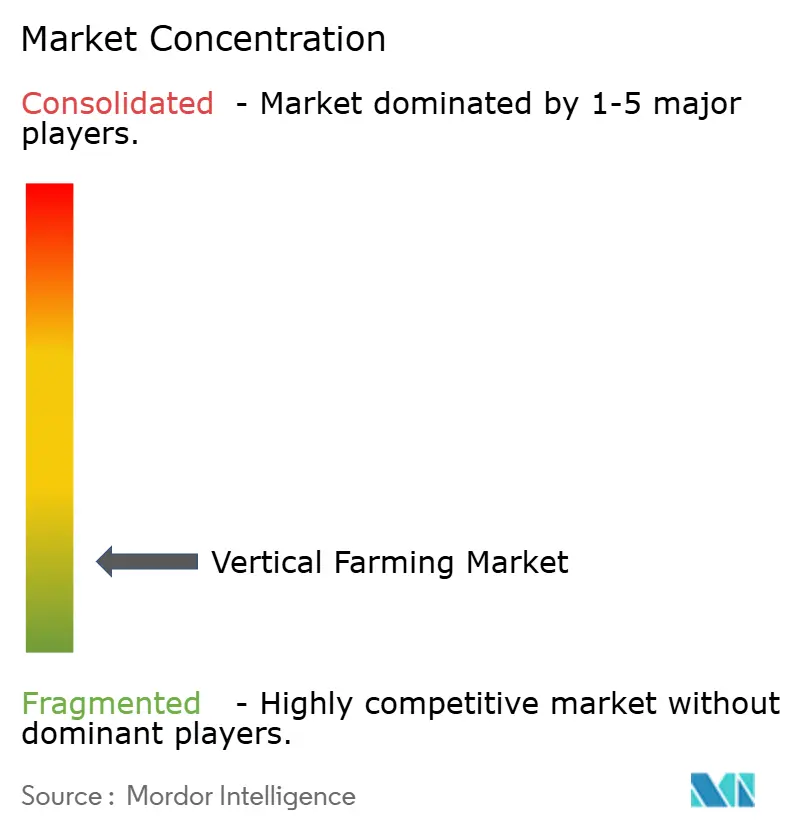
Le marché de l'agriculture verticale est très fragmenté en 2025, avec des participants comprenant des producteurs de cultures, des fournisseurs de technologies et des plateformes hybrides qui combinent les opérations agricoles avec la concession de licences technologiques. Les principales entreprises nord-américaines de production de cultures comprennent 80 Acres Farms Inc. et Gotham Greens Holdings LLC. Des entreprises telles que Signify N.V., ams-OSRAM AG et Intelligent Growth Solutions Limited fournissent des technologies et des systèmes habilitants. Par conséquent, le marché de l'agriculture verticale ne fonctionne pas comme une catégorie de produits à format unique, car la concurrence s'étend à la production de cultures, aux ventes d'équipements, au contrôle logiciel, aux systèmes environnementaux et au développement de projets. Cela crée un paysage concurrentiel diversifié et inégal où l'efficacité opérationnelle et la viabilité commerciale sont plus critiques que la valorisation seule.
L'orientation stratégique actuelle sur le marché de l'agriculture verticale met l'accent sur une expansion disciplinée, une infrastructure adaptable et des partenariats en aval plus solides. En juillet 2025, la société canadienne d'agriculture verticale Growcer a acquis les actifs de Freight Farms après que le pionnier américain de l'agriculture en conteneurs a déposé une demande de mise en faillite au titre du chapitre 7 plus tôt dans l'année. L'acquisition comprenait la plateforme logicielle de Freight Farms, la propriété intellectuelle, le réseau de clients et les stocks couvrant plus de 500 emplacements de fermes dans le monde, soulignant la consolidation en cours au sein de l'agriculture en environnement contrôlé. De plus, l'optimisation technologique gagne en importance par rapport à l'expansion agressive de l'empreinte. En 2026, Signify N.V. a fait progresser ses systèmes d'éclairage horticole Philips GreenPower, en privilégiant l'efficacité énergétique et l'optimisation du spectre pour la production de légumes-feuilles. Ces tendances indiquent que le marché de l'agriculture verticale valorise de plus en plus la discipline opérationnelle, l'efficacité énergétique et les modèles de déploiement évolutifs plutôt que des stratégies de croissance rapides et non maîtrisées.
Les opérateurs de petite et moyenne taille ont encore des opportunités sur le marché de l'agriculture verticale, bien que le paysage soit devenu plus difficile par rapport aux cycles d'investissement antérieurs. Jones Food Company, autrefois l'un des plus grands opérateurs d'agriculture verticale au Royaume-Uni, a été placée en administration judiciaire en avril 2025 en raison de coûts opérationnels élevés et de difficultés à atteindre une rentabilité à long terme, malgré un investissement significatif du groupe Ocado. Ces tendances indiquent que, bien que le marché de l'agriculture verticale reste accessible aux nouveaux entrants, des facteurs tels que la stabilité financière, l'efficacité énergétique et des relations solides avec les acheteurs sont de plus en plus essentiels pour maintenir des opérations commerciales viables.
Leaders du secteur de l'agriculture verticale
80 Acres Farms Inc.
Gotham Greens Holdings LLC
Local Bounti Corporation
ams-OSRAM AG
Signify N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Agriculture Verticale
- 80 Acres Farms Inc.
- Gotham Greens Holdings LLC
- Local Bounti Corporation
- Crop One Holdings Inc.
- Oishii Farm Corporation
- GrowUp Farms Limited
- Planet Farms Holding S.p.A.
- Jones Food Company Limited
- Intelligent Growth Solutions Limited
- Urban Crop Solutions BV
- Signify N.V.
- ams-OSRAM AG
- Heliospectra AB
- Green Sense Farms Holdings, Inc.
- Vertical Future Ltd.

Recent Industry Developments in Marché de l'Agriculture Verticale
- Mai 2026 : Oishii Farm Corporation a clôturé la première tranche d'un tour de financement de série C de 150 millions USD mené par SPARX Asset Management, avec la participation de Nomura Real Estate Development, MISUMI Group et Mizuho Bank. Le capital est destiné à développer la capacité de production, à intégrer une robotique avancée et à financer la recherche et le développement dans un nouveau Centre d'Innovation Ouverte à Hamura City, Tokyo.
- Mars 2026 : Local Bounti Corporation a obtenu 15 millions USD par le biais d'une obligation convertible émise à un investisseur stratégique existant, tel que divulgué dans un dépôt de formulaire 8-K auprès de la Commission des valeurs mobilières des États-Unis (SEC). Le capital est destiné à financer des investissements opérationnels et à prolonger la flexibilité financière pour la stratégie d'expansion au détail de l'entreprise.
- Janvier 2026 : Elevate Farms Inc. a finalisé l'acquisition de l'ensemble des titres émis et en circulation de Fieldless Farms Inc., créant l'une des plus grandes entreprises alimentaires intégrées en environnement contrôlé au Canada. La transaction a été structurée pour renforcer la capacité de production alimentaire nationale dans un contexte d'évolution des politiques tarifaires entre les États-Unis et le Canada affectant les importations alimentaires transfrontalières.


Marché de l'Agriculture Verticale Portée du rapport et méthodologie de recherche
Définitions du Marché et Couverture Principale
Notre étude définit le marché de l'agriculture verticale comme l'ensemble des revenus générés par les cultures cultivées en couches empilées verticalement dans des installations en environnement contrôlé qui s'appuient sur des techniques sans sol telles que l'hydroponie, l'aéroponie et l'aquaponie, ainsi que les systèmes d'éclairage, de climatisation, de nutrition et de détection associés qui permettent une production toute l'année.
Exclusions du périmètre : les serres extérieures, les poly-tunnels sur les toits et les fermes intérieures traditionnelles à base de sol ne sont pas prises en compte.
Aperçu de la Segmentation
- Par mécanisme de croissance
- Hydroponique
- Aéroponique
- Aquaponique
- Par structure
- Fermes verticales en bâtiment
- Fermes verticales en conteneurs maritimes
- Par composants
- Éclairage
- Contrôle climatique
- Capteurs
- Autres composants
- Par culture
- Tomate
- Baies
- Laitue et légumes à feuilles
- Poivron
- Concombre
- Micropousses
- Autres cultures
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Royaume-Uni
- France
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Singapour
- Chine
- Japon
- Taïwan
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Israël
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Kenya
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Nous avons interrogé des opérateurs de fermes en Amérique du Nord, en Europe et en Asie, des fournisseurs de composants LED et CVC, des conseillers en énergie et des acheteurs de produits frais au détail. Leurs informations ont affiné les hypothèses de rendement des cultures, les prix de vente moyens et les sensibilités au mix énergétique, nous permettant d'ajuster les coefficients du modèle et de combler les lacunes de données identifiées lors de l'examen secondaire.
Recherche Documentaire
Les analystes de Mordor ont d'abord cartographié la base installée mondiale de fermes en bâtiment et en conteneurs à travers les registres commerciaux ouverts, les ministères de l'agriculture et les codes douaniers 8446/8479. Ils ont ensuite combiné les signaux de volume provenant de sources telles que l'AQUASTAT de la FAO, les notes d'information de l'USDA sur l'agriculture urbaine, les ensembles de données agri-tech d'Eurostat et les familles de brevets capturées dans Questel qui tracent les innovations en matière de spectres LED et de dosage des nutriments. Les dépôts d'entreprises, les présentations SPAC et les term sheets de capital-risque ont complété le tableau, tandis que les flux d'actualités filtrés via Dow Jones Factiva ont signalé les expansions de capacité et les fermetures. Ce travail documentaire constitue l'univers de départ ; cependant, de nombreuses autres sources publiques et par abonnement ont été examinées pour la validation et le contexte.
Dimensionnement du Marché et Prévisions
Un modèle descendant de capacité à revenus convertit les empreintes de fermes connues en production potentielle à l'aide de facteurs de rendement spécifiques aux cultures, puis applique des taux d'utilisation de capacité réalisés et des fourchettes de prix de vente moyens validés par des entretiens. Des vérifications ascendantes sélectives, des agrégations de fournisseurs échantillonnés et des prix de vente moyens par canal multipliés par les volumes, sont superposées pour réconcilier les totaux. Les variables clés qui orientent les prévisions comprennent les trajectoires des prix des LED, les tarifs d'électricité commerciale, les coûts de l'immobilier urbain, les primes au détail pour les produits sans pesticides et les flux de capital-risque qui financent les nouvelles constructions. La régression multivariée combinée à l'analyse de scénarios projette ces facteurs jusqu'en 2030, tandis que le lissage ARIMA à court terme traite la saisonnalité de la demande en légumes-feuilles. Tout déficit de couverture ascendante est comblé en ajustant les taux d'utilisation dans les limites historiquement observées.
Cycle de Validation des Données et de Mise à Jour
Les résultats font l'objet d'une triangulation en plusieurs étapes, de tests de variance et d'une révision par les pairs avant validation finale. Le modèle est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants — fermetures de grandes fermes, changements de subventions et avancées technologiques majeures — modifient les données d'entrée de référence. Une dernière révision par les analystes juste avant la publication garantit que les clients reçoivent la vue vérifiée la plus récente.
Pourquoi la Base de Référence de l'Agriculture Verticale de Mordor est Fiable
Les estimations publiées varient parce que chaque cabinet choisit son propre périmètre, son propre mix d'intrants et son propre rythme d'actualisation.
Les différences dans la question de savoir si les revenus matériels sont regroupés, la façon dont les fermes en conteneurs sont comptabilisées et la vitesse à laquelle les courbes de coûts des LED sont intégrées élargissent souvent l'écart.
Comparaison de référence
| Taille du Marché | Source anonymisée | Facteur principal d'écart |
|---|---|---|
| 6,70 milliards USD (2025) | Mordor Intelligence | |
| 9,66 milliards USD (2025) | Cabinet de Conseil Mondial A | Regroupe le matériel d'éclairage de culture vendu aux cultivateurs de cannabis et applique une hypothèse agressive d'utilisation de la capacité à 90 % |
| 8,52 milliards USD (2025) | Revue Professionnelle B | Utilise une inflation constante du prix de vente moyen de 15 % et omet les taux d'attrition des fermes en conteneurs |
| 5,60 milliards USD (2024) | Cabinet de Conseil Régional A | Exclut la production aquaponique et dispose d'une base de référence monétaire vieille d'un an |
Ces comparaisons montrent que lorsque le glissement de périmètre, les niveaux d'utilisation non testés ou les bases de référence obsolètes sont éliminés, la sélection disciplinée des variables et l'actualisation annuelle de Mordor offrent un point de départ équilibré et transparent sur lequel les décideurs peuvent s'appuyer.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de l'agriculture verticale d'ici 2031 ?
Le marché de l'agriculture verticale devrait atteindre 12,11 milliards USD d'ici 2031, passant de 7,53 milliards USD en 2026 à un TCAC de 9,98 % durant 2026-2031.
Quel mécanisme de culture détient la plus grande part dans l'agriculture verticale ?
L'hydroponique était le segment le plus important, représentant 56,7 % de la valeur totale en 2025 en raison de son long historique commercial et de sa large compatibilité avec les cultures.
Quel format de ferme se développe le plus rapidement dans l'agriculture verticale ?
Les fermes en conteneurs maritimes sont la structure à la croissance la plus rapide, avec un TCAC projeté de 12,3 % durant 2026-2031 en raison de leur modèle de déploiement flexible et rapide.
Quelle catégorie de culture connaît la croissance la plus rapide dans l'agriculture verticale ?
Les micropousses sont le type de culture à la croissance la plus rapide, avec un TCAC projeté de 13,3 % durant 2026-2031, soutenu par de courts cycles de récolte et une forte demande en restauration haut de gamme.
Quelle région est en tête de l'agriculture verticale aujourd'hui et laquelle connaît la croissance la plus rapide ?
L'Amérique du Nord était la plus grande région avec une part de 41,8 % en 2025, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC projeté de 12,8 % durant 2026-2031.
Quel est le principal obstacle à la rentabilité dans l'agriculture verticale ?
La consommation élevée d'électricité et l'intensité capitalistique restent le principal obstacle, car l'éclairage, le refroidissement et la déshumidification créent une lourde base de coûts d'exploitation dans les fermes fermées.
Dernière mise à jour de la page le:



