
Taille et Part du Marché des Robots Agricoles et de la Mécatronique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.99 Milliards de dollars |
| Taille du Marché (2031) | 10.45 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 15.95 % |
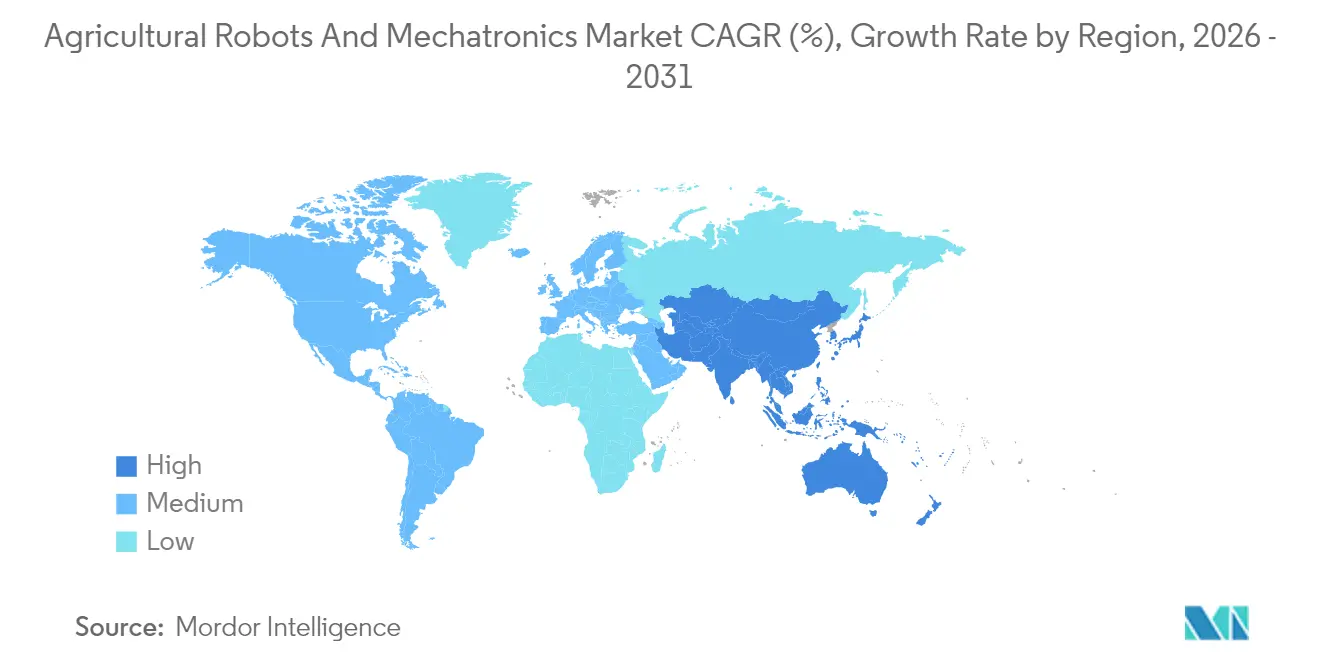
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
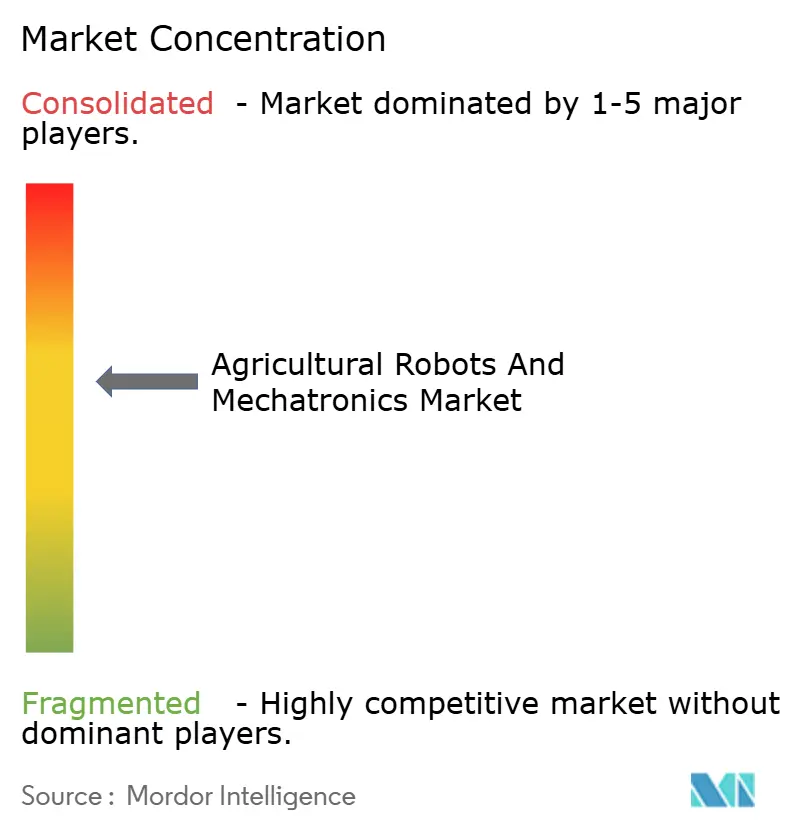
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Robots Agricoles et de la Mécatronique par Mordor Intelligence
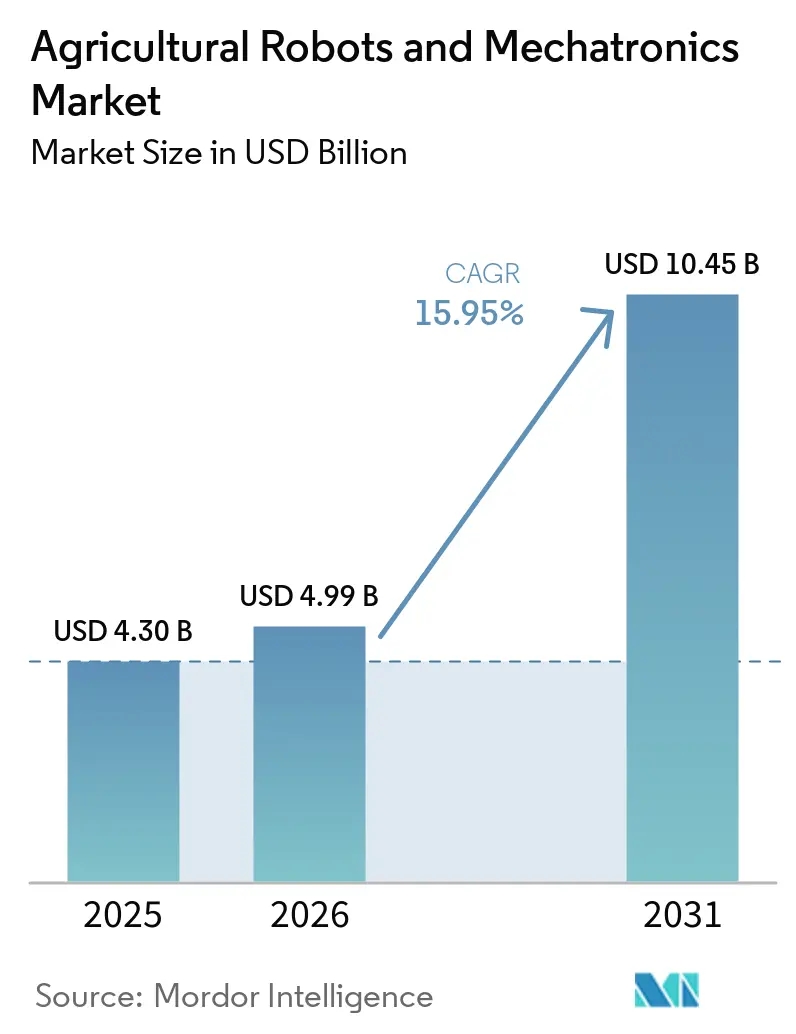
La taille du marché des robots agricoles et de la mécatronique était évaluée à 4,30 milliards USD en 2025 et devrait croître de 4,99 milliards USD en 2026 pour atteindre 10,45 milliards USD d'ici 2031, à un TCAC de 15,95 % au cours de la période de prévision (2026-2031). La pénurie persistante de main-d'œuvre, le durcissement des réglementations environnementales et la baisse des prix des capteurs transforment l'autonomie d'une option en une nécessité. Les interventions de précision à l'échelle des cultures, qui réduisent les intrants chimiques jusqu'à 40 %, deviennent la nouvelle norme, tandis que les logiciels groupés et les services de données renforcent les flux de revenus récurrents. Les spécialistes régionaux axés sur les robots laser anti-mauvaises herbes, la pulvérisation par drone et les robots d'élevage exploitent les espaces laissés ouverts par les grands fabricants d'équipements d'origine. L'intensification de la concurrence devrait accélérer la baisse des coûts technologiques en dessous de 15 % par an, augmentant l'adoption parmi les exploitations de taille moyenne qui manquaient historiquement d'accès aux capitaux.
Principaux enseignements du rapport
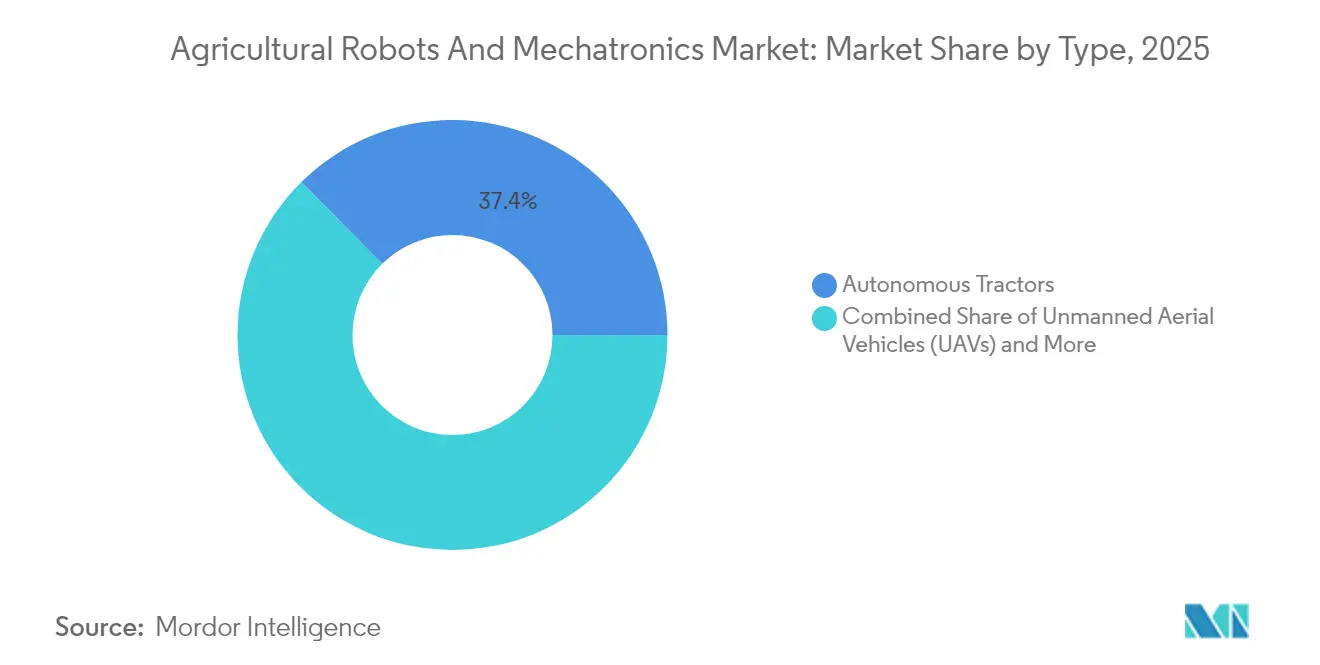
- Par type, les tracteurs autonomes ont dominé avec 37,40 % de la part de marché des robots agricoles et de la mécatronique en 2025, et les véhicules aériens sans pilote devraient se développer à un CAGR de 21,90 % jusqu'en 2031.
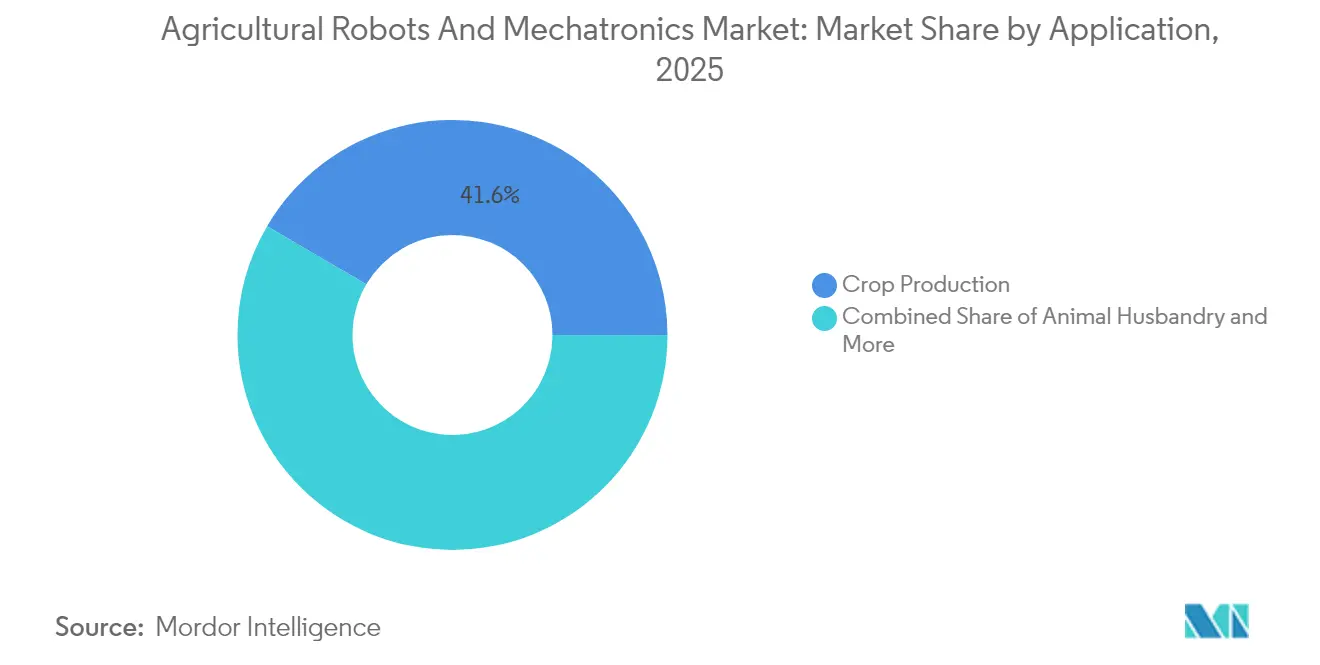
- Par application, la production végétale a représenté 41,55 % de la part de marché des robots agricoles et de la mécatronique en 2025, et devrait progresser à un CAGR de 17,90 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 39,30 % de la part de marché des robots agricoles et de la mécatronique en 2025, et l'Asie-Pacifique devrait croître à un CAGR de 19,60 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La vision avancée et l'intelligence artificielle (IA) permettent un désherbage avec une précision inférieure au centimètre | +2.8% | Mondial, avec une adoption précoce en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| La baisse des coûts des capteurs de détection et télémétrie par laser (LIDAR) et multispectraux réduit le prix des robots | +2.5% | Mondial, bénéficiant à l'Asie-Pacifique et à l'Amérique du Sud | Court terme (≤ 2 ans) |
| Pénurie et coût de la main-d'œuvre | +2.1% | Amérique du Nord, Europe occidentale et Australie | Long terme (≥ 4 ans) |
| Le financement Robot-en-tant-que-Service débloque l'adoption par les petites et moyennes exploitations | +1.9% | Asie-Pacifique, Amérique du Sud et Afrique | Moyen terme (2-4 ans) |
| Incitations gouvernementales à l'agriculture intelligente et mécanismes de crédits carbone | +1.6% | Europe, Amérique du Nord et Chine | Moyen terme (2-4 ans) |
| Feuilles de route des fabricants d'équipements d'origine (OEM) agricoles vers l'autonomie | +1.4% | Mondial, en tête en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La vision avancée et l'intelligence artificielle (IA) permettent un désherbage avec une précision inférieure au centimètre
La vision par machine distingue désormais les mauvaises herbes des cultures avec une précision de 98 % en 50 millisecondes, permettant aux systèmes laser ou de micro-pulvérisation de cibler des plantes individuelles tout en se déplaçant à 8 kilomètres par heure. Carbon Robotics a déployé plus de 100 unités LaserWeeder en 2024, réduisant l'utilisation d'herbicides de 80 % et les coûts de main-d'œuvre de 200 USD par acre. Le système See and Spray Ultimate de Deere & Company associe 36 caméras à des processeurs Nvidia Orin, créant des cartes de mauvaises herbes en temps réel pour guider la pulvérisation avec une précision inférieure au centimètre. Le robot à énergie solaire Aerial Robot Arms (ARA) d'EcoRobotix prolonge les heures de fonctionnement en éliminant le ravitaillement en diesel. Des travaux évalués par des pairs dans le Journal of Field Robotics confirment que l'imagerie hyperspectrale détecte les mauvaises herbes pré-levées sept jours avant qu'elles ne deviennent visibles, laissant entrevoir des routines de désherbage prophylactique d'ici 2027.
La baisse des coûts des capteurs de détection et télémétrie par laser (LIDAR) et multispectraux réduit le prix des robots
Les modules de détection et télémétrie par laser (LIDAR) à état solide qui se vendaient à 8 000 USD en 2020 coûtent désormais moins de 1 200 USD, tandis que les caméras multispectrales sont passées de 15 000 USD à 3 500 USD, réduisant les coûts de nomenclature des robots d'environ 30 %. Les récepteurs de système mondial de navigation par satellite-cinématique en temps réel (GNSS-RTK) à faible coût de Trimble réduisent l'erreur de positionnement à moins de 2 centimètres sans stations de base coûteuses. La compression des coûts permet aux fournisseurs de milieu de gamme tels qu'AGCO Corporation et Kubota Corporation de vendre des packs d'autonomie à des exploitants de 500 acres plutôt qu'aux seules exploitations de 5 000 acres. L'hélicoptère sans pilote Maximum Relaxation (RMAX) de Yamaha Motor concurrence les drones haut de gamme avec un avantage de prix de 40 % dans les rizières. Des études publiées dans MDPI Sensors montrent que les caméras à faible coût atteignent désormais 92 % des performances de niveau recherche pour la cartographie de l'indice de végétation par différence normalisée.
Pénurie et coût de la main-d'œuvre
La disponibilité de la main-d'œuvre agricole aux États-Unis a diminué de 11 % entre 2020 et 2024, faisant passer le salaire horaire moyen de 14,62 USD à 18,20 USD. L'Allemagne et l'Espagne ont enregistré des déficits similaires, entraînant des récoltes précoces qui compromettent la qualité. Les robots DeLaval et GEA traient désormais 35 % des troupeaux néerlandais, soulignant que les éleveurs font face à la même pression sur la main-d'œuvre. Le désherbeur Oz de Naïo Technologies remplace trois travailleurs par hectare, avec un retour sur investissement en moins de deux ans. Une recherche publiée dans Agricultural Systems établit un lien entre une hausse de 10 % des salaires et une augmentation de 6 % de l'adoption des robots.
Le financement Robot-en-tant-que-Service débloque l'adoption par les petites et moyennes exploitations
Les agriculteurs peuvent désormais louer des pulvérisateurs et désherbeurs autonomes pour 20 à 50 USD par hectare, remplaçant des achats en capital de 150 000 USD par des dépenses d'exploitation. Le contrat de location de trois ans de Monarch Tractor inclut les logiciels, la télématique et la maintenance, réduisant le coût total de possession de 40 %. Le projet pilote ROBS4CROPS financé par l'Union européenne a augmenté l'adoption en Espagne et en Grèce de 67 % une fois que les paiements ont été alignés sur les flux de trésorerie des récoltes. Mitsubishi HC Capital rapporte que 54 % des riziculteurs japonais opteraient pour des robots dans le cadre d'un abonnement. XAG associe le service de drone à l'assurance agricole et au conseil, faisant des revenus récurrents un montant supérieur à la marge sur le matériel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement initial en capital élevé | -1.8% | Mondial, le plus aigu en Amérique du Sud, en Afrique et en Asie du Sud | Court terme (≤ 2 ans) |
| Lacunes de connectivité dans les zones rurales | -1.5% | Amérique du Nord, Afrique subsaharienne et Inde rurale | Moyen terme (2-4 ans) |
| Complexité de l'intégration des systèmes multi-fournisseurs | -1.2% | Mondial, en particulier pour les flottes mixtes | Moyen terme (2-4 ans) |
| Évolution des réglementations en matière de responsabilité et de sécurité pour l'autonomie sur le terrain | -0.9% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement initial en capital élevé
Les tracteurs entièrement autonomes se vendent entre 350 000 et 450 000 USD, soit trois à quatre fois le prix d'un modèle conventionnel et au-delà du chiffre d'affaires annuel de nombreuses exploitations de 500 acres au Brésil et en Inde. Les kits de modernisation coûtant 150 000 USD représentent encore 40 % du budget d'équipement d'une exploitation moyenne. La Réserve fédérale a constaté que 38 % des demandes de prêts pour équipements autonomes ont été refusées en 2024 en raison de ratios dette/actif élevés [1]Source : Réserve fédérale, "Enquête sur le crédit agricole 2024," federalreserve.gov. Les robots de traite DeLaval, dont le prix est de 180 000 EUR (195 000 USD) par unité, portent le coût de modernisation d'un élevage de 100 vaches à près de 400 000 USD. La revue Agricultural Finance Review montre que le retour sur investissement s'étend à 12 ans pour les exploitations de moins de 1 000 acres, contre quatre ans pour les exploitations de plus de 3 000 acres.
Lacunes de connectivité dans les zones rurales
Dix-neuf pour cent des Américains ruraux n'ont pas accès à un réseau à large bande de 25 Mbps, et la couverture 4G Évolution à long terme (LTE) descend en dessous de 80 % dans de nombreux comtés du Midwest [2]Source : Commission fédérale des communications, "Rapport sur le déploiement du haut débit," fcc.gov. Le programme ReConnect du Département américain de l'Agriculture (USDA) investit 1,7 milliard USD, mais de nombreux projets ne seront pas achevés avant 2027. Seulement 28 % de l'Afrique subsaharienne rurale dispose d'une couverture 3G, et les liaisons satellites coûtent entre 80 et 120 USD par appareil par mois. Le kit d'autonomie Gen2 de Deere effectue tout le traitement de vision sur des modules en périphérie, de sorte que le tracteur fonctionne même sans réseau cellulaire. En Inde, l'extension de la 4G à 68 % des zones rurales a permis à Garuda Aerospace de pulvériser 2,3 millions d'acres en 2024.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les tracteurs autonomes en tête et forte progression des véhicules aériens sans pilote (UAV)Les tracteurs autonomes ont généré 37,40 % du chiffre d'affaires 2025, ancrant le marché des robots agricoles et de la mécatronique. Les véhicules aériens sans pilote devraient croître à un CAGR de 21,90 %, le plus rapide de toutes les catégories d'équipements. Deere & Company a livré 1 200 tracteurs 8R rétrofités en 2024 et prévoit de doubler ce chiffre en 2025 à mesure que les coûts des composants diminuent. Le drone Agras T50 de SZ DJI Technology Co., Ltd. traite 40 acres par heure et détient déjà 35 % du segment des drones pulvérisateurs en Chine.
Les plateformes terrestres et aériennes travaillent de plus en plus en synergie. Les approches en essaim, telles que le système Xaver d'AGCO Corporation, ont démontré une réduction de 60 % du tassement des sols. Le transplanteur de riz Agri Robo MR1000A de Kubota Corporation, qui a atteint 15 % de pénétration dans la préfecture de Niigata au Japon, est en cours d'adaptation pour le semis de blé en Australie, illustrant comment des conceptions spécifiques à une tâche peuvent traverser les frontières géographiques. L'hélicoptère RMAX spécialisé de Yamaha Motor Co., Ltd. prouve que des conceptions spécialisées peuvent être 40 % moins chères que les drones polyvalents. Des recherches en agriculture de précision confirment que les flottes hybrides améliorent les marges nettes de 22 % par rapport aux stratégies à plateforme unique. Ces développements renforcent la demande soutenue sur le marché des robots agricoles et de la mécatronique.


Par application :
la production végétale mène la dynamique de croissanceLes applications de production végétale ont représenté 41,55 % du chiffre d'affaires 2025 et ancrent désormais les perspectives de taille du marché des robots agricoles et de la mécatronique, le segment devant progresser à un CAGR de 17,90 % entre 2026 et 2031. Les robots économiseurs d'herbicides tels que le LaserWeeder de Carbon Robotics et les pulvérisateurs à débit variable comme le See and Spray Ultimate de Deere & Company réduisent les coûts chimiques de 40 à 60 USD par acre, renforçant l'attractivité du marché. L'élevage maintient une expansion régulière portée par les robots de traite DeLaval et GEA Group Aktiengesellschaft, tandis que les drones de contrôle forestier de DroneSeed illustrent une diversification précoce vers le reboisement. Les exploitations en environnement contrôlé adoptent également des robots de serre à un rythme à deux chiffres, bien que leur part reste modeste par rapport aux cultures en plein champ.
Les interventions de précision continuent de faire évoluer les producteurs agricoles des traitements généralisés vers des soins au niveau de la plante, les désherbeuses laser ou à micro-pulvérisation réduisant l'utilisation des intrants jusqu'à 40 % et ouvrant des revenus issus des crédits carbone. L'élan de déploiement est le plus fort dans les légumes à haute valeur ajoutée et les monocultures en rangs, où la pression sur la main-d'œuvre et les incitations aux éco-régimes convergent. Des résultats académiques publiés dans Agricultural Systems montrent que le ruissellement d'azote diminue de 32 % dans les exploitations qui adoptent des pulvérisateurs autonomes, soulignant les économies de conformité en plus de la protection des rendements. Les startups axées sur les vergers, les baies et les cultures spécialisées élargissent la base adressable, et le financement par le modèle Robot en tant que Service abaisse les barrières à l'entrée pour les producteurs de taille moyenne. À mesure que les prix du matériel baissent, la production végétale reste la voie la plus claire vers l'échelle pour les fournisseurs cherchant des données récurrentes et des revenus logiciels sur le paysage de la part de marché des robots agricoles et de la mécatronique.
Analyse géographique
Marché des Robots Agricoles et de la Mécatronique en Amérique du Nord
L'Amérique du Nord a généré 39,30 % de la part des revenus de 2025 sur le marché des robots agricoles et de la mécatronique. La grande superficie des exploitations, une couverture Long Term Evolution de quatrième génération à 92 % et les subventions du Département de l'Agriculture des États-Unis (USDA) accélèrent l'adoption. Les tracteurs autonomes se concentrent dans l'Iowa, l'Illinois et le Nebraska, où la superficie moyenne des exploitations dépasse 1 200 acres. Les fermes des Prairies canadiennes utilisent des chariots à grain autonomes pour pallier les pénuries de main-d'œuvre, et les subventions fédérales AgriInnovate ont financé 30 % des factures d'équipement pour 420 exploitations en 2024. Le secteur des serres au Mexique se tourne vers les moissonneuses robotisées en raison de déficits de main-d'œuvre dépassant 22 %.
Marché des Robots Agricoles et de la Mécatronique en Asie-Pacifique
L'Asie-Pacifique est la région qui progresse le plus rapidement, avec un CAGR projeté de 19,60 %. La Chine subventionne jusqu'à 40 % des coûts des drones et des tracteurs, poussant la mécanisation vers un objectif de 70 % d'ici 2025. Les nouvelles règles indiennes relatives aux vols hors ligne de vue permettent à Garuda Aerospace de déployer 1 800 drones de pulvérisation sur 2,3 millions d'acres. Le transplanteur Kubota Agri Robo du Japon contrôle 15 % de la superficie rizicole plantée dans la préfecture de Niigata, tandis que les chariots à grain de SwarmFarm Robotics en Australie luttent contre une pénurie de main-d'œuvre de 19 %.
Marché des Robots Agricoles et de la Mécatronique en EMEA et en Amérique du Sud
L'Europe connaît une forte croissance, soutenue par les éco-régimes de la Politique Agricole Commune (PAC) qui encouragent des pratiques agricoles durables. En Espagne, les producteurs de fraises adoptent les robots de désherbage Naïo, avec des périodes de retour sur investissement rapportées d'environ deux ans. En Allemagne, un pourcentage substantiel des troupeaux laitiers est désormais équipé de robots de traite, réduisant les besoins en main-d'œuvre d'un tiers. Les vignobles français utilisent de plus en plus des tracteurs autonomes de Monarch Tractor et Fendt pour se conformer aux objectifs de réduction des pesticides. L'Amérique du Sud, le Moyen-Orient et l'Afrique contribuent collectivement à la valeur du marché et devraient croître à des taux soutenus, portés par les exploitations sucrières du Brésil et les vignobles sud-africains.

Paysage réglementaire
Les exigences en matière de sécurité, de validation et de conformité des machines se durcissent autour des équipements agricoles autonomes, poussant les fournisseurs vers une vérification normalisée et des zones d'exploitation clairement définies. L'ISO a publié les normes ISO 18497-3:2024 (zones d'exploitation autonomes) et ISO 18497-4:2024 (vérification et validation pour les machines agricoles autonomes) en juillet 2024, offrant un cadre formel de sécurité et d'essai que les équipementiers, intégrateurs et exploitants agricoles peuvent utiliser comme référence lors du déploiement de l'autonomie sur le terrain.
Dans l'Union européenne, le règlement machines (UE) 2023/1230 remplace la directive machines 2006/42/CE et devient obligatoire le 20 janvier 2027, introduisant des exigences actualisées en matière de santé et de sécurité qui couvrent explicitement les machines mobiles autonomes et les systèmes dotés d'IA mis sur le marché de l'UE. Aux États-Unis, en avril 2026, l'USDA a annoncé le National Proving Grounds Network for AgTech (NPG-Ag) pour évaluer les technologies agricoles en conditions réelles. La législation proposée en 2026, incluant le FARM AI Act (S. 4627) et l'Advancing Automation Research and Development in Agriculture Act, a également signalé une attention fédérale accrue portée au développement de normes en matière d'IA agricole (avec la collaboration du NIST) et à des programmes dédiés de R&D en automatisation et mécanisation.
Paysage concurrentiel
Le marché présente une concentration modérée, les acteurs clés représentant une part significative du chiffre d'affaires projeté pour 2024. Deere & Company renforce son intégration verticale en combinant matériel, kits d'autonomie et sa plateforme cloud, qui génère désormais une part notable de ses revenus du segment précision via des abonnements. SZ DJI Technology Co., Ltd. détient une part substantielle du marché mondial de la pulvérisation par drone, mais fait face à la concurrence d'offres de services groupés dans la région Asie-Pacifique. AGCO Corporation et CNH Industrial N.V. se concentrent sur des API ouvertes pour réduire les défis d'intégration des flottes mixtes.
L'automatisation des cultures spécialisées attire les startups. Des entreprises déploient des cueilleurs à vision artificielle atteignant une haute efficacité à des coûts réduits. Le MK-V électrique de Monarch Tractor, proposé via un modèle Robot en tant que Service, réduit les coûts de possession et séduit les producteurs biologiques recherchant des certifications zéro émission. Les désherbeuses solaires prolongent les plages opérationnelles sans nécessiter de diesel, les rendant adaptées aux exploitations éloignées des dépôts d'approvisionnement.
Les dépôts de brevets mettent en évidence les priorités stratégiques au sein du marché. Les brevets récents se sont concentrés sur l'autonomie et l'interopérabilité des équipements. La conformité aux normes ISO influence de plus en plus les décisions d'achat des grandes coopératives. La monétisation des données est un domaine de concurrence émergent clé. Les plateformes qui dominent l'intelligence agronomique, telles que la prédiction des rendements, la documentation carbone et l'optimisation des intrants, sont positionnées pour capter une valeur écosystémique significative.
Leaders du Secteur des Robots Agricoles et de la Mécatronique
Deere & Company
AGCO Corporation
CNH Industrial N.V.
Kubota Corporation
SZ DJI Technology Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Robots Agricoles et de la Mécatronique
- Deere & Company
- SZ DJI Technology Co., Ltd.
- AGCO Corporation
- CNH Industrial N.V.
- Kubota Corporation
- DeLaval
- GEA Group Aktiengesellschaft
- Yamaha Motor Co., Ltd.
- Trimble Inc.
- XAG Co., Ltd.
- Naio Technologies Inc.
- Autonomous Solutions, Inc.
- EagleNXT
- Monarch Tractor
- EcoRobotix SA
Lire l’analyse des entreprises de robots agricoles et mécatronique

Opportunités de marché et perspectives d'avenir
L'autonomie rétrofit et l'application de précision au niveau de la plante annoncent un espace blanc à court terme, car elles modernisent les flottes existantes multimarques sans nécessiter de cycles de remplacement complets. Les efforts d'intégration active renforcent cette tendance, notamment l'intégration technique annoncée en juin 2026 entre Sabanto (fonctionnement autonome de tracteurs) et Verdant Robotics (application de précision au niveau de la plante SharpShooter), qui relie la conduite sans opérateur à une administration ciblée des intrants pour les systèmes de culture à forte valeur ajoutée, où l'intensité de main-d'œuvre et l'optimisation chimique sont des facteurs d'achat clés.
La pulvérisation par drone et les modèles de déploiement axés sur le service élargissent également la base adressable en réduisant les freins à l'adoption par acre et en raccourcissant le délai avant la valeur opérationnelle. Le lancement mondial en juillet 2026 par DJI du système de pulvérisation à double batterie Agras T55 et T100 souligne le rythme continu d'innovation dans les équipements d'application UAV. Parallèlement, les programmes gouvernementaux façonnent les voies de commercialisation, notamment le ministère de l'Agriculture, de l'Alimentation et des Affaires rurales de Corée du Sud (MAFRA), qui a présenté en mars 2026 une feuille de route stratégique de R&D pour l'agriculture et la biotechnologie de nouvelle génération incluant plusieurs modèles de commercialisation de type Robotics-as-a-Service et une poussée explicite vers une automatisation accrue des principales tâches agricoles. Pour les fournisseurs, la participation à des évaluations de type terrain d'essai (par exemple le NPG-Ag de l'USDA) et l'alignement avec les normes émergentes en matière d'IA et de sécurité (la série ISO 18497 et la préparation au règlement machines (UE) 2023/1230) sont de plus en plus liés à la performance de mise sur le marché, en matière de validation conforme, d'interopérabilité des données et de résultats mesurables sur le terrain.
Recent Industry Developments in Marché des Robots Agricoles et de la Mécatronique
- Février 2026 : Deere & Company a annoncé les cinq entreprises sélectionnées pour son programme Startup Collaborator 2026, incluant des participants axés sur la robotique et l'imagerie par drone (tels qu'Aerobotics et TorqueAGI). Le programme élargit le pipeline de Deere pour les capacités d'autonomie dotées d'IA et témoigne d'une attention continue portée à l'intégration de l'innovation tierce dans sa pile de précision et d'autonomie.
- Novembre 2025 : New Holland, filiale de CNH Industrial, a présenté son concept de robot autonome sans cabine R4 pour les travaux en vignoble et en verger. Cette présentation a mis en évidence un virage vers des robots spécialisés pour les cultures spécialisées à forte valeur ajoutée, où les tâches répétables et la rareté de la main-d'œuvre favorisent un retour opérationnel plus rapide.
- Avril 2024 : AGCO et Trimble ont finalisé leur coentreprise pour former PTx Trimble, combinant des capacités d'agriculture de précision multi-flottes avec une approche plateforme des technologies favorisant l'autonomie. Cette structure renforce l'interopérabilité pour les exploitations utilisant plusieurs marques d'équipement et contribue à réduire les frictions d'intégration multi-fournisseurs susceptibles de ralentir l'adoption de l'automatisation.


Marché des Robots Agricoles et de la Mécatronique Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour ce rapport, le marché comprend les revenus générés par les systèmes de robots agricoles et de mécatronique utilisés pour automatiser ou assister les opérations agricoles, principalement dans la production végétale et l'élevage. Il couvre le matériel associé et les éléments de contrôle intégrés vendus aux exploitations agricoles.
Exclusions du périmètre : Il n'inclut pas les intrants agricoles généraux ni les machines conventionnelles dépourvues de fonction de mécatronique autonome ou robotique.
Aperçu de la Segmentation
- Par type
- Tracteurs autonomes
- Véhicules aériens sans pilote (UAV)
- Robots de traite
- Autres types
- Par application
- Production végétale
- Élevage
- Gestion forestière
- Autres applications
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Espagne
- Royaume-Uni
- France
- Allemagne
- Russie
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour construire la première version du modèle et établir des limites réalistes pour l'adoption et la tarification à travers les tâches agricoles. Nous nous sommes principalement appuyés sur des sources publiques telles que les publications de l'USDA et du NASS, les bases de données de production et de superficie des cultures de la FAO, les statistiques de structure agricole d'Eurostat, ainsi que les statistiques douanières et commerciales de sources telles qu'UN Comtrade. Pour maintenir la cohérence des définitions, nous avons également examiné les notes sur les normes de robotique et d'agriculture ainsi que les orientations en matière de sécurité provenant de sources telles que l'ISO et les organismes gouvernementaux de sécurité au travail, le cas échéant.
Du côté des entreprises, les rapports annuels, les présentations aux investisseurs, les catalogues de produits et les communiqués de presse ont été utilisés pour cartographier les catégories de produits et les fourchettes de prix probables. Nous avons ensuite vérifié de manière directionnelle la répartition entre les types de robots et les cas d'usage sur la base de ces informations. Dans quelques cas, des abonnements payants à des données financières et des actualités d'entreprises ont été utilisés pour confirmer des calendriers tels que les lancements de produits et les acquisitions, et une base de données de brevets a été utilisée pour suivre l'intensification de la R&D. Ces sources documentaires sont uniquement illustratives, et d'autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Des entretiens primaires et des enquêtes ont été menés pour transformer les hypothèses documentaires en données exploitables, notamment là où les données publiques sont insuffisantes sur les volumes d'unités expédiées et l'utilisation au niveau des exploitations. Nous avons échangé avec un ensemble de fabricants d'équipements, de fournisseurs de composants, d'exploitants agricoles et de partenaires de distribution dans les principales régions consommatrices, et nous avons utilisé leurs retours pour valider le rythme d'adoption, l'intensité d'utilisation typique et la différence de prix entre les systèmes d'entrée de gamme et les configurations à plus haute automatisation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 18 % | Asie-Pacifique : 49 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 33 % |
| Acteurs plus petits : 18 % | Managers : 47 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une reconstruction descendante du bassin de demande, où les superficies cultivées et les tailles des troupeaux de bétail sont reliées aux tâches réalisables pouvant être automatisées, puis mises à l'échelle à l'aide de taux de pénétration reflétant l'économie agricole et la disponibilité de la main-d'œuvre. Le modèle est recoupé avec des approximations ascendantes sélectives, telles que des fourchettes de prix de vente moyens échantillonnés pour les principaux types de robots multipliées par les volumes d'unités implicites discutés lors des entretiens, suivies d'ajustements lorsque les deux perspectives ne s'alignent pas.
Parmi les données spécifiques au marché qui importent dans ce domaine figurent la pression sur les coûts de main-d'œuvre agricole, la superficie plantée par grandes cultures, les effectifs de troupeaux laitiers et les comptages de salles de traite, la taille moyenne des exploitations et les niveaux de mécanisation, ainsi que le rythme attendu de baisse des coûts des capteurs et des actionneurs qui affecte la tarification des systèmes. Les prévisions utilisent une analyse de scénarios, où les courbes d'adoption sont soumises à des tests de résistance dans des conditions de retour sur investissement plus rapides et plus lentes, et la vue finale est sélectionnée sur la base de ce que la plupart des experts ont jugé réalisable par région. Lorsque les signaux ascendants sont incomplets, par exemple lorsque les informations sur les volumes d'unités sont manquantes, nous avons utilisé des fourchettes et des ratios de couverture issus des retours des canaux de distribution, puis les avons réconciliés avec les totaux du bassin de demande afin que le chiffre final reste explicable.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été validés par triangulation entre des signaux indépendants, par exemple en vérifiant si les volumes d'unités implicites sont cohérents avec les superficies cultivées, l'intensité de l'élevage et la saisonnalité connue des cycles d'achat. Les écarts importants ont été signalés, examinés par un autre analyste, puis revérifiés en revenant vers certains répondants lorsque les hypothèses évoluaient de manière significative.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements majeurs, tels que des changements de politique, des lancements de produits importants ou des variations brusques des facteurs de revenu agricole. Avant la publication, nous effectuons une nouvelle vérification des données pour nous assurer que la taille du marché et les hypothèses à court terme reflètent les informations publiques les plus récentes disponibles.
Comparaison du Dimensionnement du Marché des Robots Agricoles et de la Mécatronique par Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour les robots agricoles et la mécatronique peuvent sembler très éloignées les unes des autres, car les périmètres ne sont pas toujours définis de la même manière. Les hypothèses d'adoption diffèrent également selon les régions et les types d'exploitations. Les écarts peuvent également provenir du traitement de la tarification, notamment lorsque certaines sources mélangent le matériel avec des services numériques agricoles plus larges.
Le tableau de référence montre une construction 2026 à 2031 plus resserrée que certains chiffres à plus long horizon. Dans le modèle de Mordor Intelligence, les totaux sont liés à des catégories définies de robots et de mécatronique mappées sur les opérations agricoles, plutôt que d'étendre le périmètre aux revenus plus larges des logiciels d'agriculture de précision.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 4,99 milliards USD (2026) | |
| Éditeur Spécialisé A | 5,47 milliards USD (2025) | Utilise une année de base différente et semble inclure un ensemble plus large de mécatronique et de services connexes, ce qui peut augmenter la valeur de départ avant même que l'adoption ne soit modélisée. |
| Bureau de Recherche Sectorielle B | 4,30 milliards USD (2024) | Construit à partir d'une année de base antérieure avec une hypothèse de base installée plus étroite et un ensemble différent d'inclusions d'applications, ce qui peut réduire le point de départ par rapport à un bassin de demande d'une année ultérieure. |
En lisant les trois chiffres ensemble, la majeure partie de l'écart peut s'expliquer par les limites du périmètre, le calendrier de l'année de base et la manière dont l'adoption et la tarification sont projetées dans le temps. En maintenant la définition du marché liée à des tâches agricoles claires et en vérifiant les totaux par rapport aux signaux pratiques d'adoption, l'estimation reste traçable et reproductible pour les décisions de planification.


Questions clés abordées dans le rapport
Quelle est la valeur du marché des robots agricoles et de la mécatronique en 2026 ?
La taille du marché des robots agricoles et de la mécatronique est évaluée à 4,99 milliards USD en 2026.
Quel segment d'équipement connaît la croissance la plus rapide jusqu'en 2031 ?
Les véhicules aériens sans pilote devraient afficher un TCAC de 21,90 %, le plus rapide parmi tous les types d'équipements.
Quelle est la part de l'Amérique du Nord dans la demande totale ?
L'Amérique du Nord a représenté 39,30 % des revenus de 2025, la plus grande part régionale.
Quel modèle commercial permet aux petites exploitations de se financer pour la robotique ?
La location Robot-en-tant-que-Service permet aux agriculteurs de payer entre 20 et 50 USD par hectare, évitant ainsi des dépenses en capital importantes.
Dernière mise à jour de la page le:



