
Taille et parts du marché des tracteurs autonomes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
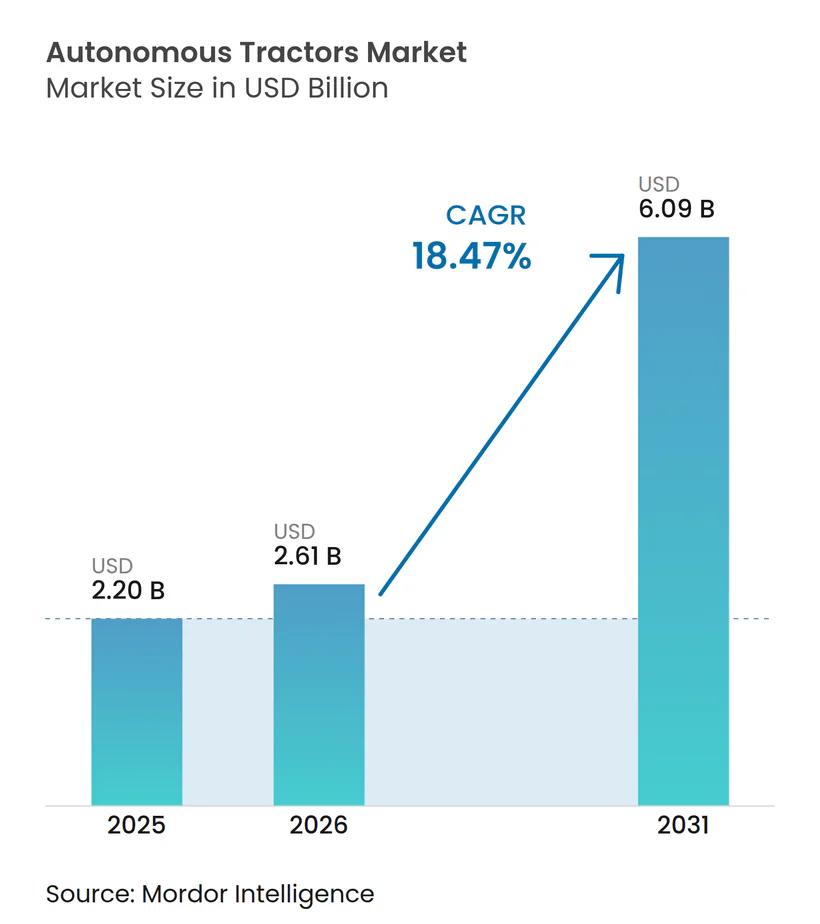
| Taille du Marché (2026) | 2.61 Milliards de dollars |
| Taille du Marché (2031) | 6.09 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 18.47 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tracteurs autonomes par Mordor Intelligence
La taille du marché des tracteurs autonomes en 2026 est estimée à 2,61 milliards USD, en progression par rapport à la valeur de 2025 de 2,2 milliards USD, avec des projections pour 2031 indiquant 6,09 milliards USD, soit une croissance à un TCAC de 18,47 % sur la période 2026-2031. Cette progression découle principalement d'une crise aiguë de la main-d'œuvre agricole, d'une adoption rapide de l'agriculture de précision et d'un ensemble croissant d'incitations gouvernementales qui raccourcissent les délais de retour sur investissement pour les machines connectées à faible émission de carbone. Les grands exploitants commerciaux convertissent déjà des économies de main-d'œuvre de 20 % en marges plus élevées, tandis que le fonctionnement continu 24 heures sur 24 augmente la production saisonnière. Les modèles de revenus centrés sur les logiciels, les kits de modernisation et les groupes motopropulseurs électriques élargissent encore la demande adressable, signalant que le marché des tracteurs autonomes entre dans une phase de croissance grand public qui transcende l'adoption de niche.
Principaux enseignements du rapport
- Par niveau d'automatisation, les systèmes semi-autonomes ont dominé avec 67,55 % des parts du marché des tracteurs autonomes en 2025, et les plateformes entièrement autonomes progressent à un TCAC de 22,45 % jusqu'en 2031.
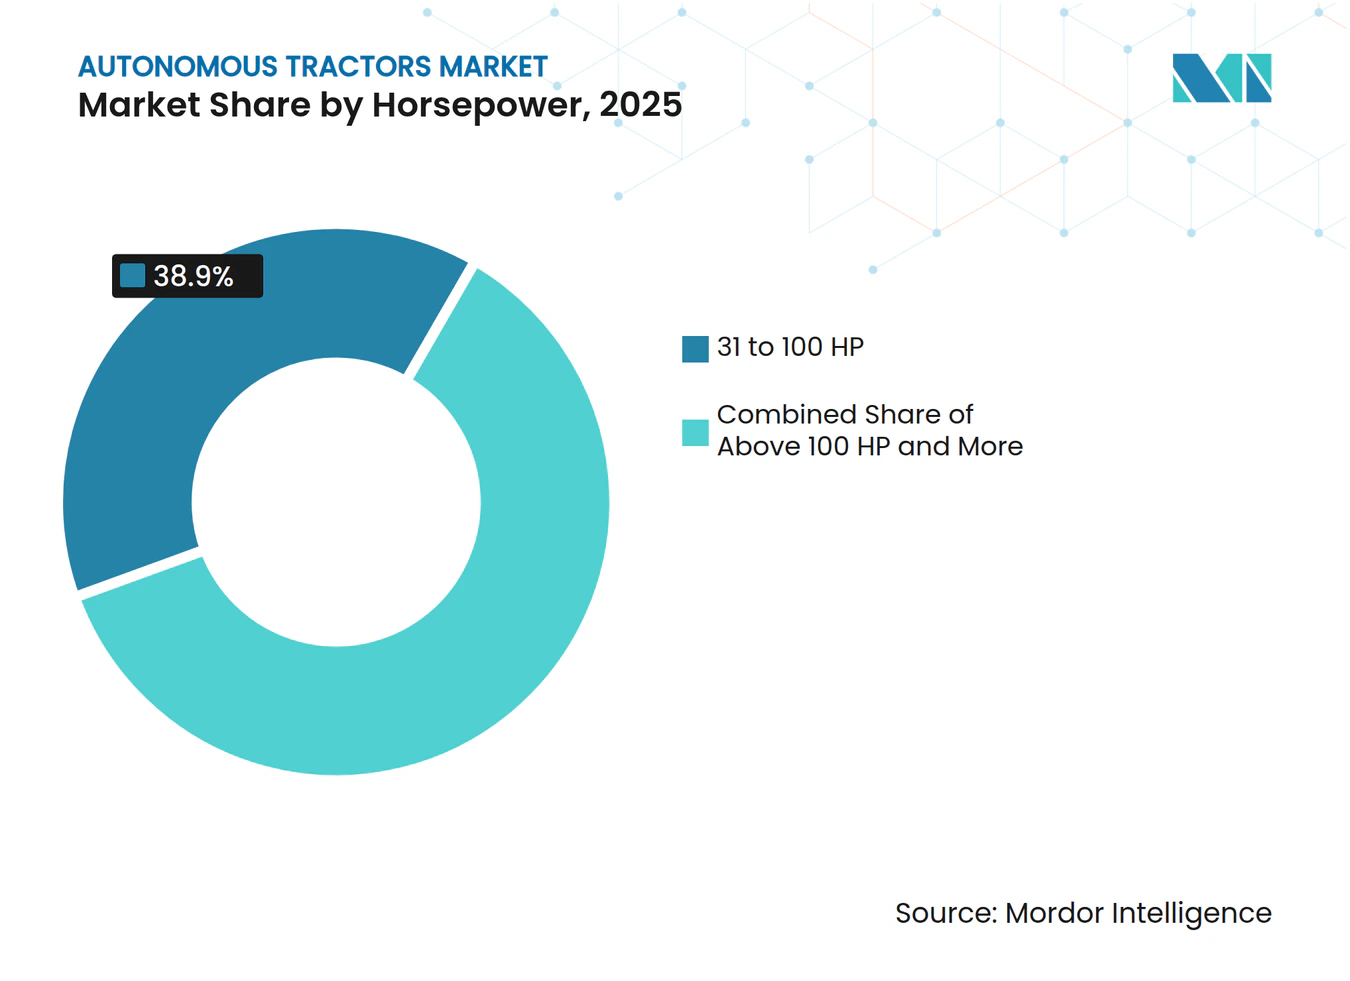
- Par puissance, les tracteurs de 31 à 100 CV détenaient 38,90 % de la taille du marché des tracteurs autonomes en 2025, et les unités de plus de 100 CV croissent à un TCAC de 23,40 %.
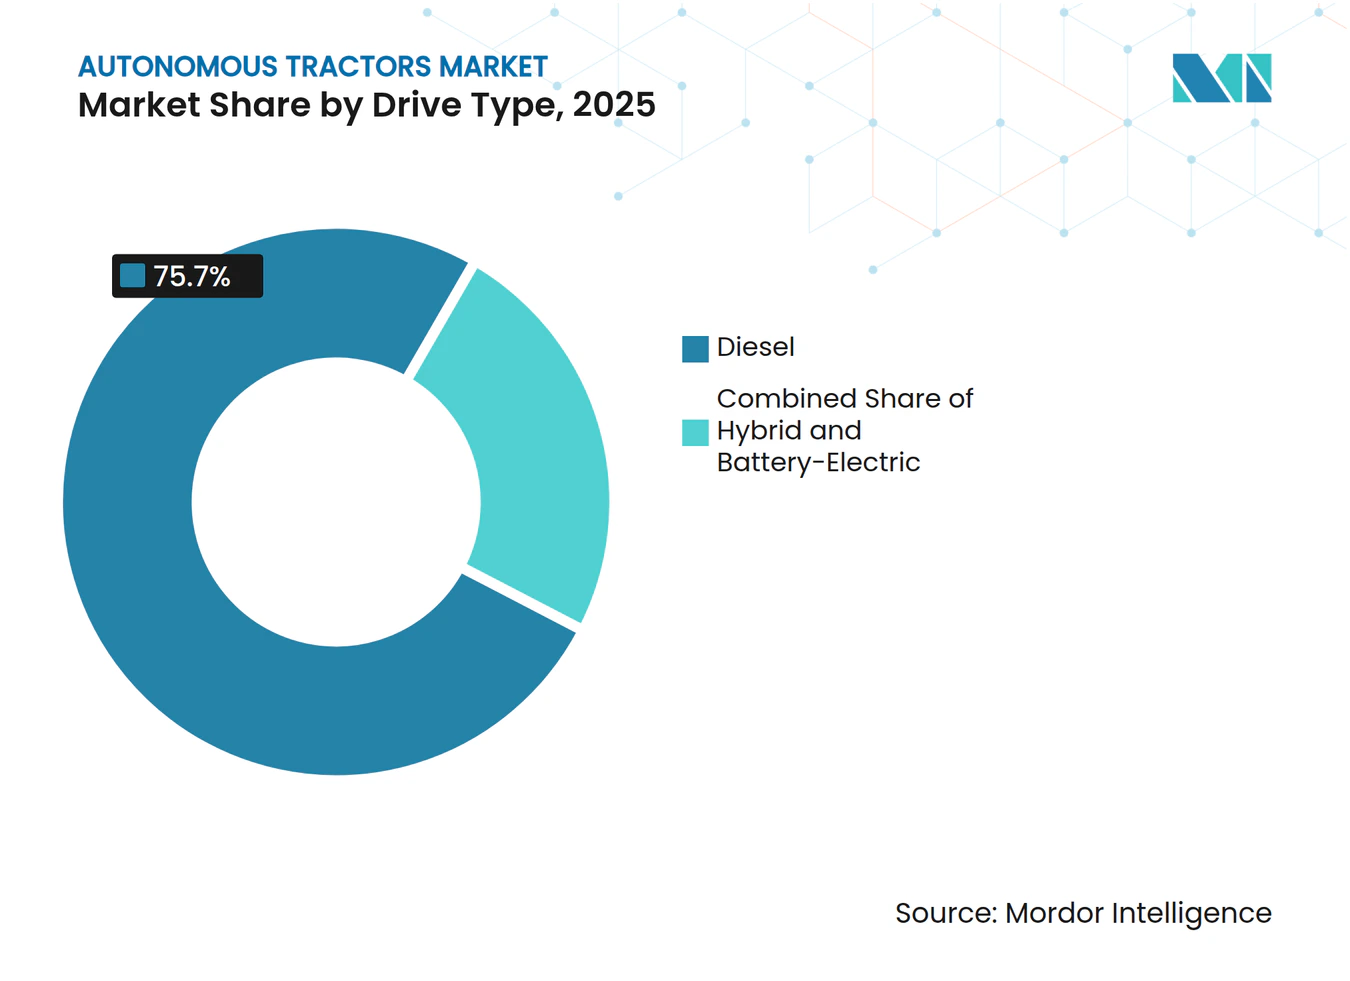
- Par type de motorisation, les modèles électriques à batterie se développent à un TCAC de 28,20 %, tandis que le diesel représente encore 75,65 % des parts de revenus.
- Par application, le travail du sol représentait 36,85 % de la taille du marché des tracteurs autonomes en 2025, et les usages en vergers et vignobles devraient progresser à un TCAC de 27,95 %.
- Par taille d'exploitation, les grandes exploitations (>500 ha) détenaient 45,55 % de la taille du marché des tracteurs autonomes en 2025, et les exploitations moyennes (100-500 ha) devraient progresser à un TCAC de 23,85 %.
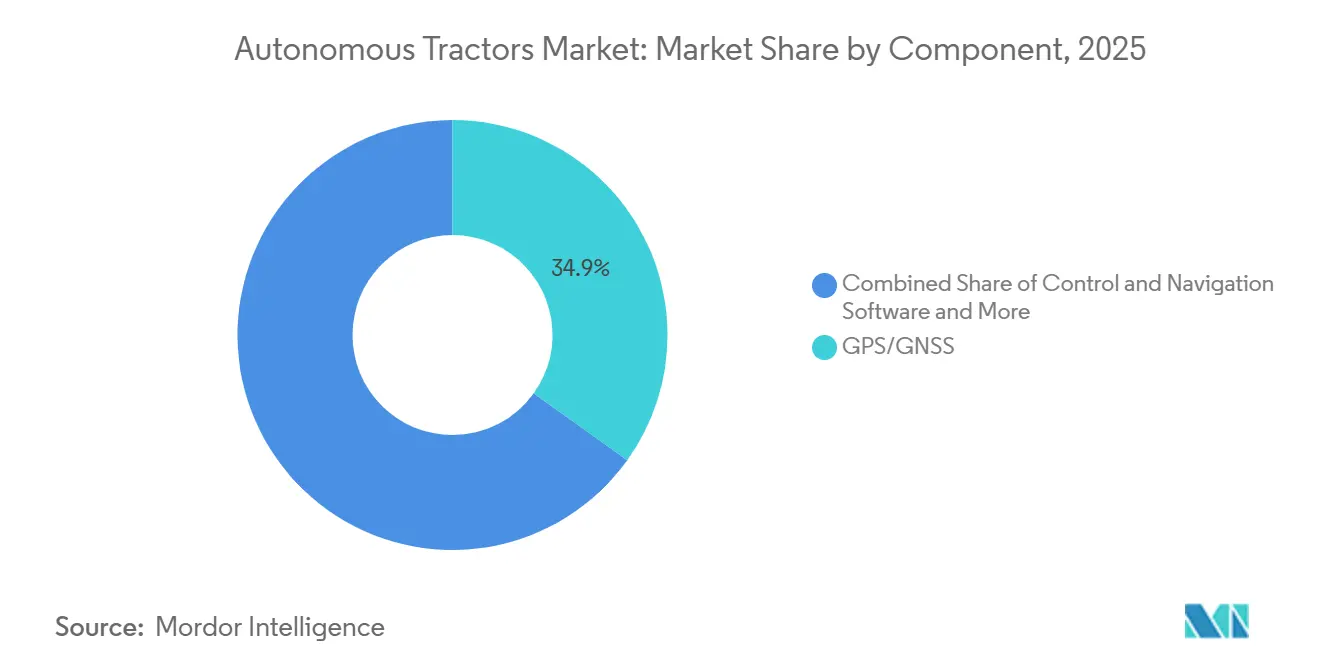
- Par composant, le GPS/GNSS détenait 34,90 % de la taille du marché des tracteurs autonomes en 2025, et les ensembles de groupe motopropulseur électrique à batterie devraient progresser à un TCAC de 22,60 %.
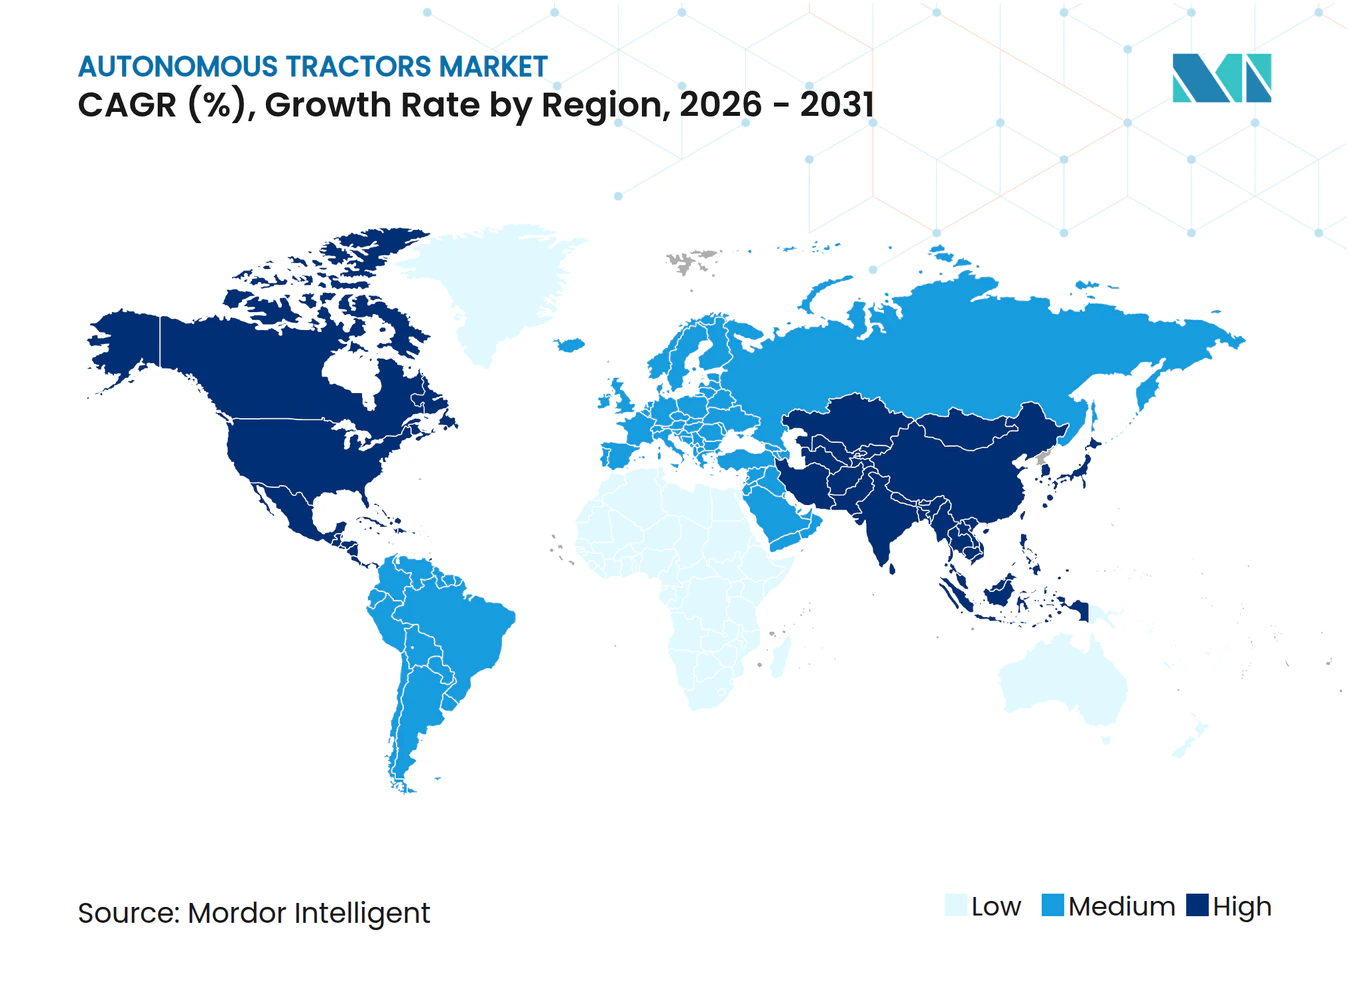
- Par géographie, l'Asie-Pacifique était en tête avec une part de 45,80 % en 2025, tandis que l'Amérique du Nord devrait enregistrer un TCAC de 22,60 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie croissante de main-d'œuvre agricole et inflation des salaires | +1.8% | Mondial, avec un impact aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Adoption accélérée de l'agriculture de précision et de la connectivité IoT | +1.5% | Amérique du Nord et UE en tête, Asie-Pacifique en suiveur | Long terme (≥ 4 ans) |
| Incitations gouvernementales pour les équipements intelligents et à faible émission de carbone | +1.2% | UE et Amérique du Nord en tête, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Transition des vergers et vignobles vers des tracteurs autonomes à rangées étroites | +0.8% | Amérique du Nord, Europe et régions de cultures spécialisées d'Australie | Moyen terme (2-4 ans) |
| Écosystèmes API ouverts des équipementiers permettant l'autonomie par modernisation | +0.9% | Mondial, avec Amérique du Nord et Europe en adoption précoce | Moyen terme (2-4 ans) |
| Monétisation des crédits carbone pour les unités autonomes électriques | +0.6% | Union européenne et Californie en tête, expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie croissante de main-d'œuvre agricole et inflation des salaires
Un exode rural croissant se heurte à un vieillissement moyen des agriculteurs, laissant la moitié des postes agricoles vacants non pourvus. L'inflation des salaires amplifie la pression lors des fenêtres de pointe aux champs, notamment pour la récolte, où les systèmes autonomes de chariots à grains fonctionnent désormais en continu sans opérateurs[1]. Les exploitants signalent des gains de productivité de 30 à 40 % lors des fenêtres critiques, confirmant que le marché des tracteurs autonomes comble un déficit structurel plutôt qu'il n'ajoute une commodité discrétionnaire. L'urgence a recadré l'autonomie comme une infrastructure essentielle requise pour la viabilité à long terme des exploitations.
Adoption accélérée de l'agriculture de précision et de la connectivité IoT
Les plateformes de gestion agricole en nuage relient déjà bien plus d'un million de machines, transformant les tracteurs en centres de données mobiles qui alimentent les systèmes de décision en temps réel avec des informations sur les sols, les rendements et les actifs. La fusion avancée de capteurs, le GPS, la vision artificielle et le radar permettent un guidage au centimètre près, le placement d'intrants à taux variable et l'évitement complet des obstacles dans les champs[2].
Incitations gouvernementales pour les équipements intelligents et à faible émission de carbone
Des subventions ciblées couvrent désormais jusqu'à 50 % du prix d'achat des tracteurs autonomes électriques dans plusieurs États américains, tandis que l'Union européenne intègre l'autonomie dans les orientations de la politique agricole commune post-2027. Les subventions à l'agriculture de précision dans le Midwest américain imposent une connectivité agricole minimale de 100/20 Mbps, accélérant le déploiement du haut débit qui, à son tour, élargit le marché total adressable des tracteurs autonomes. Ces incitations raccourcissent les cycles de retour sur investissement, plaçant l'autonomie en tête des listes de priorités budgétaires d'investissement.
Transition des vergers et vignobles vers des tracteurs autonomes à rangées étroites
Les exploitations de cultures spécialisées font face à des coûts de main-d'œuvre qui dépassent souvent 40 % des dépenses de production. Des tracteurs étroits spécialement conçus, équipés de LiDAR, naviguent désormais en toute sécurité dans un feuillage dense, réduisant les effectifs et le risque de blessures des opérateurs. Les équipementiers et les startups ont tous deux introduit des unités à profil bas, de moins de 2 mètres de large, qui s'insèrent entre les treilles tout en maintenant une précision au centimètre, ouvrant de nouveaux bassins de revenus pour le marché des tracteurs autonomes dans les cultures à haute valeur ajoutée.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé et retour sur investissement incertain pour les petites exploitations | -1.1% | Mondial, particulièrement aigu dans les marchés en développement | Court terme (≤ 2 ans) |
| Préoccupations relatives à la confidentialité des données et à la cybersécurité dans les flottes connectées | -0.7% | Accent réglementaire en Amérique du Nord et dans l'Union européenne, implications mondiales | Moyen terme (2-4 ans) |
| Connectivité 5G/périphérique rurale insuffisante | -0.5% | Zones rurales mondiales, plus aiguë dans les régions en développement | Moyen terme (2-4 ans) |
| Réglementations évolutives en matière de responsabilité pour les machines sans conducteur | -0.4% | Incertitude réglementaire en Amérique du Nord et dans l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et retour sur investissement incertain pour les petites exploitations
Un seul tracteur autonome électrique peut dépasser 88 000 USD, une dépense importante pour les exploitations de moins de 100 hectares. Les mises à niveau de connectivité, l'infrastructure de données sur site et les abonnements aux services s'ajoutent à la charge. Les modèles montrent que le déploiement rentable commence souvent au-delà de 500 hectares, sauf si des subventions externes compensent les dépenses en capital, laissant de nombreuses exploitations familiales dépendre de la propriété coopérative ou de services de location jusqu'à ce que les prix baissent.
Préoccupations relatives à la confidentialité des données et à la cybersécurité dans les flottes connectées
Des exercices de test d'intrusion ont mis en évidence des vulnérabilités qui pourraient permettre à des attaquants de détourner les commandes des machines ou de bloquer l'accès des opérateurs aux plateformes en nuage lors des jours clés de plantation. Les menaces de rançongiciels ont incité les agences fédérales à émettre des alertes spécifiques au secteur, et les agriculteurs ont exprimé leur malaise face aux clauses de propriété des données dans les licences d'équipement. La résolution de ces problèmes reste essentielle pour libérer pleinement le potentiel du marché des tracteurs autonomes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par puissance :
les unités de plus petite taille propulsent la portée du marchéLa demande actuelle se concentre sur les tracteurs de 31 à 100 CV, qui représentaient 38,90 % des parts du marché des tracteurs autonomes en 2025. La tranche intermédiaire de 31 à 100 CV constitue un pont essentiel, alliant une puissance suffisante pour un travail du sol modéré à des exigences en capital gérables. Les modules complémentaires, les kits de vision, la télématique et l'automatisation des équipements permettent des mises à niveau progressives vers l'autonomie. Les concessionnaires rapportent que les exploitants testent une modernisation semi-autonome sur un tracteur existant de 75 CV avant d'acheter une machine phare plus grande de 200 CV, illustrant une courbe d'adoption par étapes.
Pourtant, les projecteurs se déplacent vers les tracteurs de plus de 100 CV, la tranche à la croissance la plus rapide avec un TCAC de 23,40 %. Ces machines conviennent au travail du sol en grandes surfaces, aux semis et aux outils de traction lourde sur les grandes exploitations. Les unités compactes jusqu'à 30 CV permettent aux exploitations horticoles, laitières et à cultures mixtes d'automatiser des tâches répétitives telles que la tonte ou la pulvérisation. Les concepts de flotte qui déploient plusieurs robots légers au lieu d'un tracteur lourd réduisent le compactage du sol, abaissent les barrières d'entrée dans les champs et démocratisent la technologie de précision pour les petits exploitants.



Par niveau d'automatisation :
transition de la supervision vers l'autonomie totaleLes configurations semi-autonomes, où un opérateur reste dans la cabine ou supervise la machine à distance, représentaient 67,55 % des parts de marché en 2025. Les agriculteurs apprécient les économies de main-d'œuvre immédiates tout en conservant un recours manuel. Sur la période de prévision, les solutions entièrement autonomes surpasseront toutes les autres, progressant à un TCAC de 22,45 %. La voie progressive des aides à la direction à distance, de l'autonomie spécifique aux tâches, puis de l'orchestration complète de la flotte reflète l'évolution du secteur automobile. Le GPS cinématique en temps réel, la perception multi-caméras et les couches de sécurité redondantes sous-tendent les capacités de niveau 4 qui entrent désormais dans les champs commerciaux.
La confiance se renforce à mesure que les exploitants voient une moissonneuse-batteuse fonctionner de manière autonome pendant 12 heures consécutives sans intervention. Les régulateurs élaborent des lignes directrices basées sur les performances plutôt que de prescrire des technologies, facilitant le déploiement. Les assureurs ont commencé à offrir des réductions de primes pour les systèmes autonomes validés qui réduisent le risque d'accidents.
Par application :
les cultures spécialisées génèrent la croissance la plus forteLe travail du sol représentait 36,85 % de la taille du marché des tracteurs autonomes en 2025, car les systèmes de guidage pour les travaux de traction en ligne droite sont matures et éprouvés. L'élan le plus rapide se trouve cependant dans les vergers et vignobles, où le TCAC atteint 27,95 %. Les unités à rangées étroites équipées de LiDAR et de réseaux de vision artificielle naviguent dans des environnements de canopée serrés, libérant les travailleurs de tâches qui absorbent traditionnellement de longues heures.
L'automatisation de la récolte et des semis est en retrait mais comble l'écart. La coordination du transfert des chariots à grains et les robots de transplantation autonomes témoignent d'une sophistication croissante. Chaque capacité supplémentaire amplifie le retour sur investissement, créant un cercle vertueux où les exploitants réinvestissent les économies dans des actifs autonomes supplémentaires, élargissant encore le marché des tracteurs autonomes.

Par type de motorisation :
l'énergie électrique prend de l'élanLe diesel continue d'alimenter 75,65 % des unités aujourd'hui, mais les tracteurs électriques à batterie affichent un TCAC robuste de 28,20 % à mesure que les régimes de crédits carbone et les mandats zéro émission se profilent. La modélisation du coût total de possession montre que les groupes motopropulseurs électriques peuvent réduire les coûts d'exploitation d'un tiers une fois l'infrastructure de recharge en place et la tarification de l'électricité aux heures creuses sécurisée. Des châssis plus légers réduisent le compactage du sol jusqu'à 40 %, et le couple instantané améliore le contrôle des équipements, notamment dans les cultures spécialisées.
Les modèles hybrides qui associent des générateurs diesel à des batteries de traction constituent une étape intermédiaire, prolongeant l'autonomie dans les champs éloignés sans accès au réseau. Pendant ce temps, les batteries interchangeables permettent un fonctionnement continu : une batterie alimente le tracteur tandis qu'une autre se recharge en bordure de champ.
Par composant :
le logiciel génère une valeur disproportionnéeLe logiciel de contrôle et de navigation embarqué constitue le cerveau du fonctionnement autonome, dirigeant les capteurs, les actionneurs et les équipements en temps réel. Le GPS/GNSS détenait 34,90 % de la taille du marché des tracteurs autonomes en 2025, et les ensembles de groupe motopropulseur électrique à batterie devraient progresser à un TCAC de 22,60 %. Bien que les caméras, le radar, le LiDAR et les antennes RTK fournissent les données brutes, c'est dans la pile algorithmique, la planification de trajectoire, la classification des obstacles et l'inférence en périphérie que la différenciation concurrentielle émerge. Les mises à jour du micrologiciel débloquent de nouvelles fonctionnalités, prolongeant la durée de vie des actifs et ouvrant des flux de revenus récurrents pour les fournisseurs.
La marchandisation des capteurs déplace le pouvoir de négociation vers les développeurs qui intègrent les données dans une agronomie exploitable. Les partenariats entre fabricants de puces et équipementiers de tracteurs se multiplient pour optimiser les performances de calcul par watt, un facteur critique pour les machines électriques à batterie. Les modules de cybersécurité au niveau du champ intègrent désormais le chiffrement au niveau du processeur, protégeant contre l'usurpation ou le détournement à distance.
Par taille d'exploitation :
les économies d'échelle dictent le rythme d'adoptionPar taille d'exploitation, les grandes exploitations (>500 ha) détenaient 45,55 % de la taille du marché des tracteurs autonomes en 2025, et les exploitations moyennes (100-500 ha) devraient progresser à un TCAC de 23,85 %. Les exploitations de plus de 500 hectares bénéficient des meilleures économies, car les tracteurs autonomes peuvent fonctionner en continu sur de vastes superficies, maximisant l'utilisation et amortissant le capital rapidement. Les exploitations de taille moyenne de 100 à 500 hectares entrent sur le marché en nombre croissant à mesure que les coûts matériels baissent et que les options de crédit-bail répartissent les paiements sur plusieurs années. Les petites exploitations restent prudentes : un faible nombre annuel d'heures de travail aux champs étire le retour sur investissement au-delà des limites acceptables, sauf si des modèles de propriété partagée émergent.
Les coopératives comblent ce déficit en achetant des flottes de tracteurs autonomes compacts et en offrant des services à l'hectare à leurs membres. Les opérateurs personnalisés voient également l'autonomie comme un moyen de gérer des équipes plus légères et de couvrir plus de territoire lors des fenêtres de plantation serrées, offrant une autre voie pour que les petits exploitants en bénéficient indirectement. Ces tendances garantissent que chaque tranche de superficie alimente finalement la demande et élargit le marché des tracteurs autonomes vers la saturation.
Analyse géographique
Marché des Tracteurs Autonomes en Asie-Pacifique
L'Asie-Pacifique détenait 45,8 % de la part de marché des tracteurs autonomes en 2025, ce qui en faisait la première région par valeur. Le Japon soutient cette position grâce au développement avancé de la robotique agricole et à un environnement réglementaire qui a progressivement évolué vers l'utilisation de machines autonomes. La Chine bénéficie de vastes priorités en matière de mécanisation, tandis que l'Inde apporte une dimension d'échelle grâce à son importante base annuelle de ventes de tracteurs, même si les structures de petites exploitations et les infrastructures inégales ralentissent la progression vers une autonomie complète. YANMAR HOLDINGS CO., LTD. a continué à développer des technologies d'aide aux travaux agricoles utilisant l'intelligence artificielle et l'informatique en périphérie, reflétant l'élan de la région vers des opérations agricoles à distance et autonomes à caractère pratique. La Corée du Sud et l'Australie restent également des marchés importants, car le vieillissement des populations agricoles et les vastes empreintes opérationnelles soutiennent l'adoption de différentes manières.
Marché des Tracteurs Autonomes en Amérique du Nord
L'Amérique du Nord est le segment régional à la croissance la plus rapide du marché des tracteurs autonomes, avec une projection d'expansion à un CAGR de 22,6 % de 2026 à 2031. La région bénéficie de grandes superficies de champs, de coûts de main-d'œuvre élevés et de structures agricoles pouvant justifier des flux de travail autonomes pour le labour, la pulvérisation et le transport de grain. Deere & Company développe son offre de labour autonome jusqu'en 2026, ce qui soutiendra la première base installée commerciale significative dans l'agriculture à grande échelle. Le Canada soutient également des technologies agricoles plus propres et plus automatisées grâce à des financements publics destinés au Réseau canadien d'automatisation et d'intelligence agroalimentaire. Le Mexique reste à un stade plus précoce d'adoption, car les structures agricoles de plus petite taille réduisent l'intérêt économique immédiat d'une autonomie complète.
Marché des Tracteurs Autonomes en EMEA et en Amérique du Sud
L'Europe reste une partie importante du marché des tracteurs autonomes, car elle associe une forte maturité en matière d'agriculture de précision à des exigences strictes en matière de sécurité et de conformité réglementaire. La politique climatique et la réglementation sur les machines de l'Union européenne soutiennent les investissements dans des équipements agricoles à faibles émissions et gérés numériquement, même si les cas d'usage sans surveillance font encore face à des exigences de conformité plus strictes que dans certaines autres régions. L'Allemagne, la France et le Royaume-Uni sont en tête de la demande régionale, tandis que le Moyen-Orient et l'Afrique restent des marchés à un stade plus précoce, centrés sur les activités pilotes et l'agriculture commerciale de grande exploitation. L'Amérique du Sud présente un fort potentiel à long terme au Brésil et en Argentine, mais les coûts d'importation, les lacunes en matière de connectivité et les problèmes de fiabilité des corrections freinent encore un déploiement plus rapide.
Paysage concurrentiel
Concentration du Marché
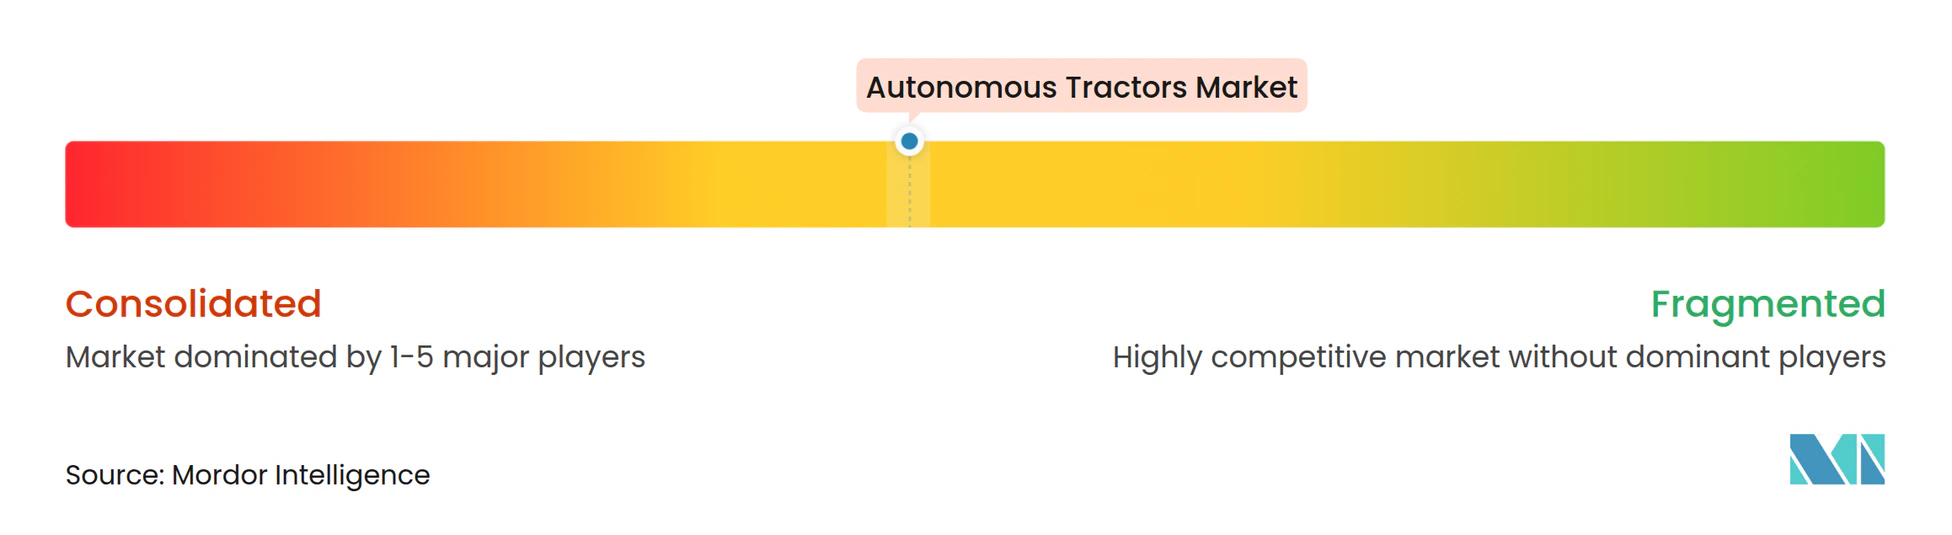
Le marché des tracteurs autonomes présente une consolidation modérée, avec de grands géants établis de la machinerie agricole qui tirent parti de leurs réseaux de distribution et de leurs relations clients, tandis que des startups spécialisées défient les acteurs en place grâce à des approches technologiques innovantes et des applications ciblées. Les équipementiers traditionnels comme John Deere, AGCO et CNH Industrial poursuivent des stratégies de transformation centrées sur les logiciels, John Deere visant 10 % de revenus logiciels d'ici 2030 et la coentreprise PTx Trimble d'AGCO visant 2 milliards USD de revenus en agriculture de précision d'ici 2028.
Ces entreprises se font concurrence grâce à des approches d'écosystème complet qui intègrent matériel, logiciel et services, tandis que des nouveaux entrants comme Monarch Tractor se concentrent sur des segments de marché spécifiques avec des solutions autonomes conçues à cet effet. L'intensité concurrentielle reflète la transition du secteur de la fabrication d'équipements vers les services technologiques, où l'analyse des données, les capacités d'intelligence artificielle et les plateformes de connectivité déterminent de plus en plus la position sur le marché.
Les partenariats stratégiques et les acquisitions accélèrent le développement technologique et l'accès au marché, comme en témoignent la collaboration de CNH Industrial avec Bluewhite pour des solutions autonomes alimentées par l'intelligence artificielle et l'acquisition de Robotics Plus par Yamaha Motor pour entrer sur le marché de l'automatisation des cultures spécialisées. La structure du marché suggère une consolidation future autour des fournisseurs de plateformes capables de livrer des écosystèmes agricoles autonomes complets plutôt que des fabricants d'équipements autonomes.
Leaders du secteur des tracteurs autonomes
-
Kubota Corporation
-
AGCO Corporation
-
John Deere
-
CNH Industrial
-
YANMAR HOLDINGS CO., LTD.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tracteurs Autonomes Entreprises couvertes dans ce rapport
- Deere & Company
- AGCO Corporation
- CNH Industrial N.V.
- Kubota Corporation
- Mahindra & Mahindra
- Monarch Tractor
- AutoNext Automation
- YANMAR HOLDINGS CO., LTD.
- CLAAS KGaA mbH
- TYM Corporation
- SDF Group
- ZETOR TRACTORS a.s. (HTC Corporation)
- Sonalika
- Kioti (daedong)
- ISEKI & Co., Ltd
Développements industriels récents dans Marché des Tracteurs Autonomes
- Janvier 2025 : John Deere a dévoilé le tracteur autonome 9RX et le tracteur autonome étroit 5ML, chacun équipé de systèmes d'intelligence artificielle à 16 caméras, lors du CES 2025.
- Janvier 2025 : John Deere a lancé des kits de modernisation du système de perception de nouvelle génération pour les modèles 9R, 9RX, 8R et 8RX de 2022 et ultérieurs, permettant le travail du sol autonome.
- Juillet 2024 : Monarch Tractor a clôturé un tour de table de série C de 133 millions USD pour développer sa plateforme autonome électrique MK-V.
- Mai 2024 : AGCO a mis en avant le kit de modernisation PTx Trimble OutRun dans son rapport annuel 2024, soutenant l'ambition d'atteindre 2 milliards USD de revenus en agriculture de précision.
Marché des Tracteurs Autonomes Portée du rapport et méthodologie de recherche
Définitions du marché et couverture principale
Notre étude définit le marché des tracteurs autonomes comme le chiffre d'affaires généré par les nouveaux tracteurs agricoles automoteurs capables de fonctionner sans conducteur à bord pendant au moins un cycle de champ complet, en s'appuyant sur des systèmes GPS/GNSS intégrés, des ensembles de capteurs et des logiciels d'aide à la décision.
Exclusions du périmètre : les kits d'assistance à la conduite rétrofités vendus pour les tracteurs existants ne sont pas inclus.
Aperçu de la segmentation
- Par puissance
- Jusqu'à 30 CV
- 31 - 100 CV
- Plus de 100 CV
- Par niveau d'automatisation
- Semi-autonome
- Entièrement autonome
- Par type de motorisation
- Diesel
- Hybride
- Électrique à batterie
- Par application
- Travail du sol
- Semis
- Récolte
- Opérations en vergers et vignobles
- Par composant
- GPS/GNSS
- Capteurs et systèmes de vision
- Modules LiDAR et radar
- Logiciel de contrôle et de navigation
- Par taille d'exploitation
- Petite (moins de 100 ha)
- Moyenne (100-500 ha)
- Grande (plus de 500 ha)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Amérique du Nord
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Des entretiens avec des ingénieurs OEM, des réseaux de concessionnaires, des consultants en agriculture de précision et des agriculteurs en Amérique du Nord, en Europe, en Inde et au Brésil nous ont aidés à tester les courbes de coûts des capteurs, l'utilisation réaliste des heures de terrain et les périodes de retour sur investissement au niveau de l'exploitation. Les retours d'enquête ont également affiné les décalages d'adoption entre les plateformes semi-autonomes et entièrement autonomes.
Recherche documentaire
Les analystes ont d'abord compilé des données de référence à partir de sources ouvertes de premier rang telles que les statistiques de main-d'œuvre agricole de la FAO des Nations Unies, les immatriculations de machines de l'USDA et d'Eurostat, les tableaux de flux commerciaux d'UN Comtrade, les familles de brevets dans Questel et les articles techniques dans IEEE Xplore qui quantifient les trajectoires de coûts des capteurs.
Les rapports 10-K des entreprises, les présentations aux investisseurs et les revues spécialisées réputées dans le secteur des équipements agricoles ont ensuite apporté des précisions sur les écarts de prix et l'adoption régionale.
Les bases de données payantes, D&B Hoovers pour les données financières et Marklines pour les répartitions des expéditions OEM, ont fourni une granularité au niveau de l'entreprise que les sources publiques ne permettent pas d'obtenir.
De nombreuses références supplémentaires ont été examinées ; la liste ci-dessus est illustrative et non exhaustive.
Un second passage a validé les signaux d'offre : les avis d'appels d'offres dans Tenders Info, les évolutions tarifaires et les notes de saisonnalité de Bestsellingcarsblog pour la demande de tracteurs à haute puissance.
Ce double passage a permis de s'assurer que chaque hypothèse reposait sur des chiffres publiquement traçables avant de passer à la construction du modèle.
Dimensionnement du marché et prévisions
Un bassin de demande descendant a été construit à partir des hectares cultivés, de la densité de tracteurs par hectare et du taux de transition observé vers l'autonomie ; les résultats ont été recoupés par des agrégations ascendantes sélectives du prix de vente moyen échantillonné multiplié par les expéditions unitaires collectées auprès des partenaires de distribution.
Des variables clés telles que l'indice de main-d'œuvre agricole, le taux de pénétration des équipements d'agriculture de précision, le prix de vente moyen (ASP) par tranche de puissance et la déflation des coûts LiDAR alimentent une régression multivariée qui projette la valeur du marché jusqu'en 2030.
Lorsque les données d'expédition étaient partielles, la pondération régionale et les cycles de remplacement historiques ont comblé les lacunes.
Cycle de validation des données et de mise à jour
Les résultats font l'objet de contrôles de variance par rapport à des indicateurs indépendants, d'une révision par deux analystes seniors et d'une validation par un responsable.
Les modèles sont actualisés annuellement ; des événements significatifs tels que le déploiement de subventions déclenchent des mises à jour intermédiaires, et un passage final avant publication garantit que les clients reçoivent la vue la plus récente.
Pourquoi la base de référence sur les tracteurs autonomes de Mordor est fiable
Les chiffres publiés diffèrent parce que les entreprises choisissent des définitions d'unités différentes, appliquent des progressions d'ASP variées et effectuent des mises à jour à des cadences différentes.
Notre alignement rigoureux du périmètre, notre actualisation annuelle et notre modèle à double méthode réduisent ces distorsions.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 2,20 Md USD (2025) | Mordor Intelligence | - |
| 1,86 Md USD (2024) | Global Consultancy A | Périmètre régional uniquement ; exclut les unités semi-autonomes ; actualisation biennale |
| 2,70 Md USD (2025) | Global Consultancy B | Utilise les prix catalogue sans remises de distribution ; aucune validation primaire |
La comparaison montre que des valeurs plus élevées émergent lorsque les prix catalogue sont utilisés, tandis que des totaux plus faibles résultent d'une géographie restreinte. En combinant des ASP validés avec une couverture mondiale et des mises à jour annuelles, Mordor Intelligence fournit une base de référence équilibrée sur laquelle les décideurs peuvent s'appuyer.
Questions clés auxquelles répond le rapport
Quelle est la valorisation actuelle du marché des tracteurs autonomes ?
Le marché des tracteurs autonomes est évalué à 2,61 milliards USD en 2026 et devrait atteindre une taille de marché de 6,09 milliards USD d'ici 2031.
Quelle région enregistre aujourd'hui la plus grande part du marché des tracteurs autonomes ?
L'Asie-Pacifique est en tête avec 45,80 % des revenus mondiaux grâce à un investissement public soutenu et à de vastes terres arables.
Quelle technologie de motorisation se développe le plus rapidement ?
Les tracteurs autonomes électriques à batterie croissent à un TCAC de 28,20 %, portés par les régimes de crédits carbone et la réduction des coûts d'exploitation.
À quelle vitesse les tracteurs entièrement autonomes gagnent-ils du terrain ?
Les plateformes entièrement autonomes progressent à un TCAC de 22,45 %, dépassant les systèmes semi-autonomes à mesure que la confiance des agriculteurs s'améliore.
Pourquoi les cultures spécialisées telles que les vergers et les vignobles sont-elles essentielles à la croissance ?
Les exploitations spécialisées font face à des coûts de main-d'œuvre dépassant 40 % de la production, les tracteurs autonomes à rangées étroites réduisent ces coûts et améliorent la précision, ce qui se traduit par un TCAC de 27,95 % pour ce segment d'application.
Quel est le principal obstacle qui limite encore l'adoption parmi les petites exploitations ?
Un capital initial élevé combiné à un retour sur investissement incertain freine les achats par les exploitations de moins de 100 hectares, bien que la propriété coopérative et les subventions allègent progressivement la charge.