
Tamaño y Participación del Mercado de Zeolitas
Visión General del Mercado
| Período de Estudio | 2026 - 2031 |
|---|---|
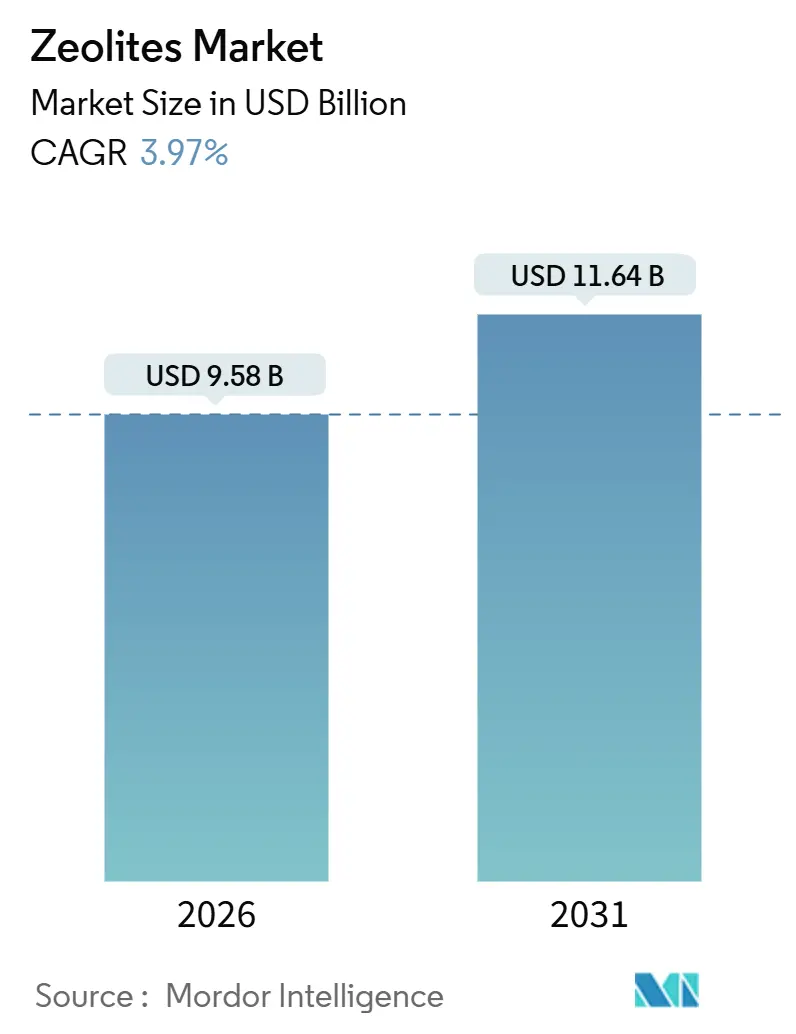
| Tamaño del Mercado (2026) | 9.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.64 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.97 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
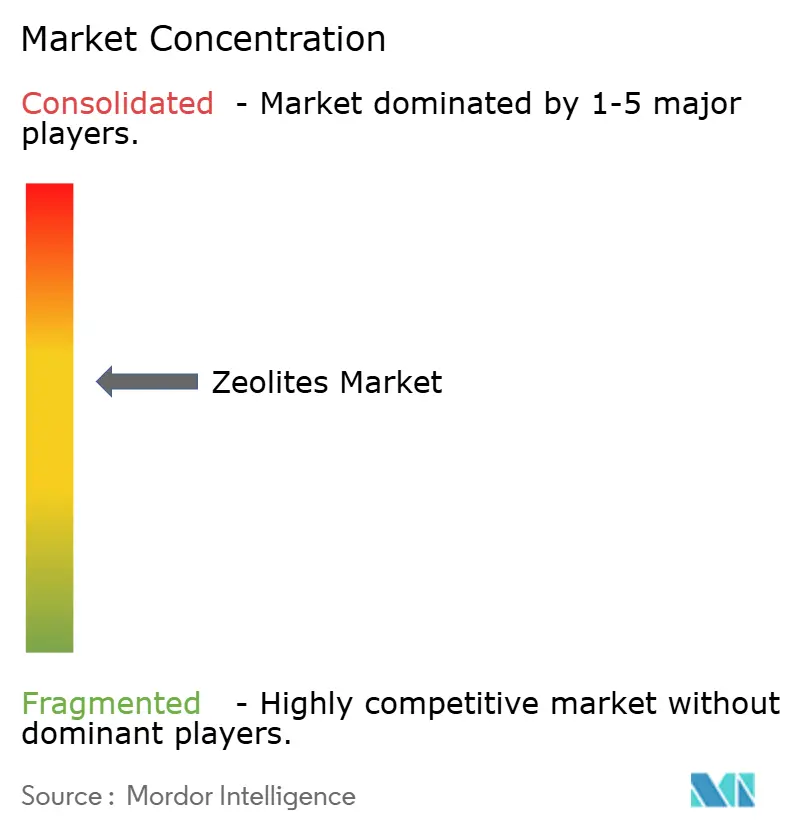
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Zeolitas por Mordor Intelligence
El tamaño del Mercado de Zeolitas se estima en USD 9,58 mil millones en 2026, y se espera que alcance USD 11,64 mil millones en 2031, a una CAGR del 3,97% durante el período de pronóstico (2026-2031). Esta trayectoria constante oculta un claro giro hacia nichos de alto valor, ya que los catalizadores de craqueo catalítico fluidizado (FCC), los adsorbentes de tamiz molecular y los grados de membrana emergentes capturan la mayor parte del gasto incremental. La clinoptilolita natural sigue sustentando los volúmenes a granel, aunque los marcos sintéticos ganan participación porque los operadores petroquímicos exigen relaciones Si/Al precisas y tolerancias de capacidad de intercambio catiónico. La consolidación está reformando la dinámica competitiva tras la desinversión de W.R. Grace de su unidad de catalizadores a CCMP Capital en 2024, lo que señala que los operadores establecidos desean abandonar los productos básicos de bajo margen. Las inversiones paralelas en investigación y desarrollo en ingeniería de cristales jerárquicos, en particular la plataforma X3D de BASF, tienen como objetivo defender los márgenes de los catalizadores frente a los competidores asiáticos orientados al costo.
Conclusiones Clave del Informe
- Por tipo de producto, los grados naturales lideraron con una participación del 55,12% en el mercado de Zeolitas en 2025; se prevé que los grados sintéticos se expandan a una CAGR del 5,67% hasta 2031.
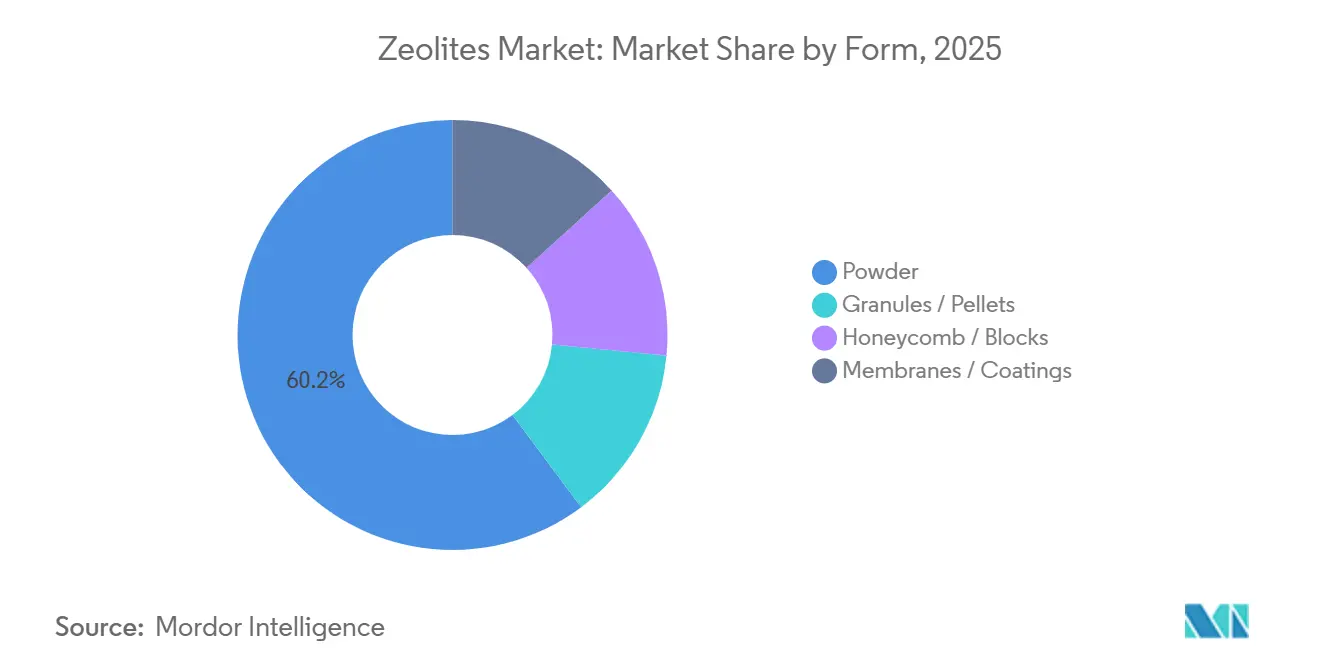
- Por forma, los polvos representaron el 60,23% del tamaño del mercado de Zeolitas en 2025, mientras que las membranas y recubrimientos registraron la CAGR más rápida del 6,21% hasta 2031.
- Por aplicación, los catalizadores representaron el 35,27% de la participación en ingresos en 2025, mientras que se proyecta que los adsorbentes avancen a una CAGR del 5,69% hasta 2031.
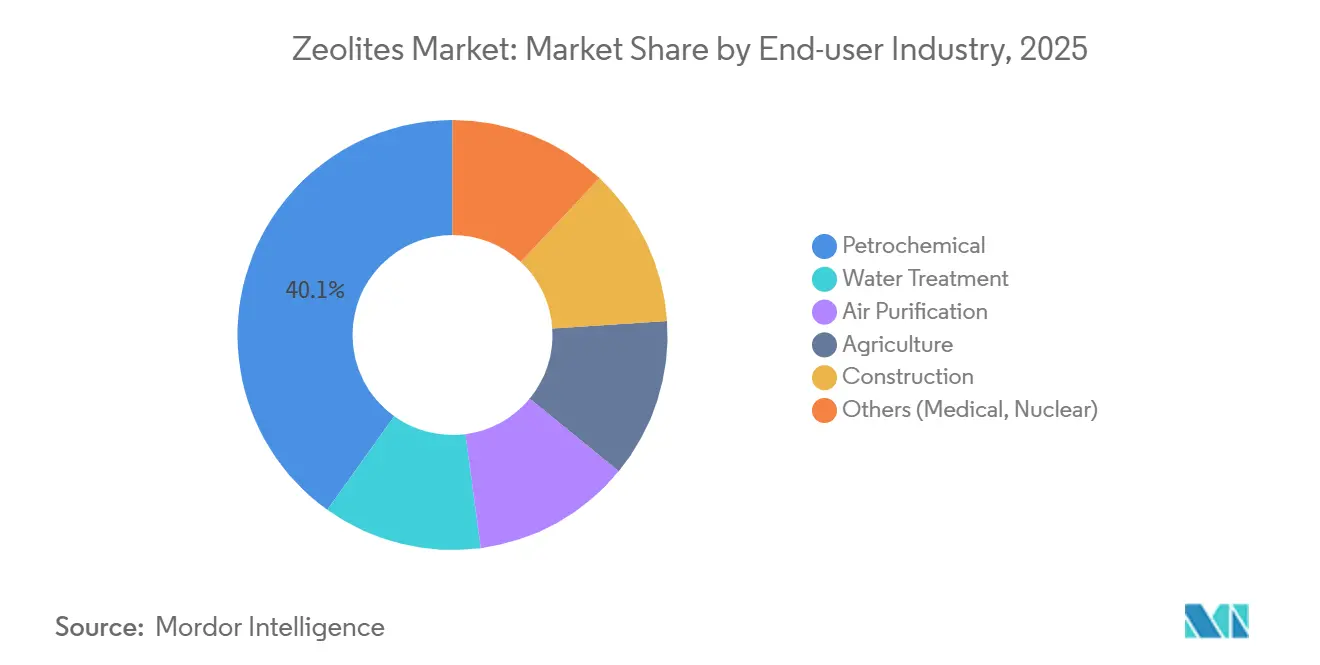
- Por usuario final, los petroquímicos representaron el 40,12% de la demanda en 2025, aunque se prevé que el tratamiento de agua crezca a una CAGR del 6,68% hasta 2031.
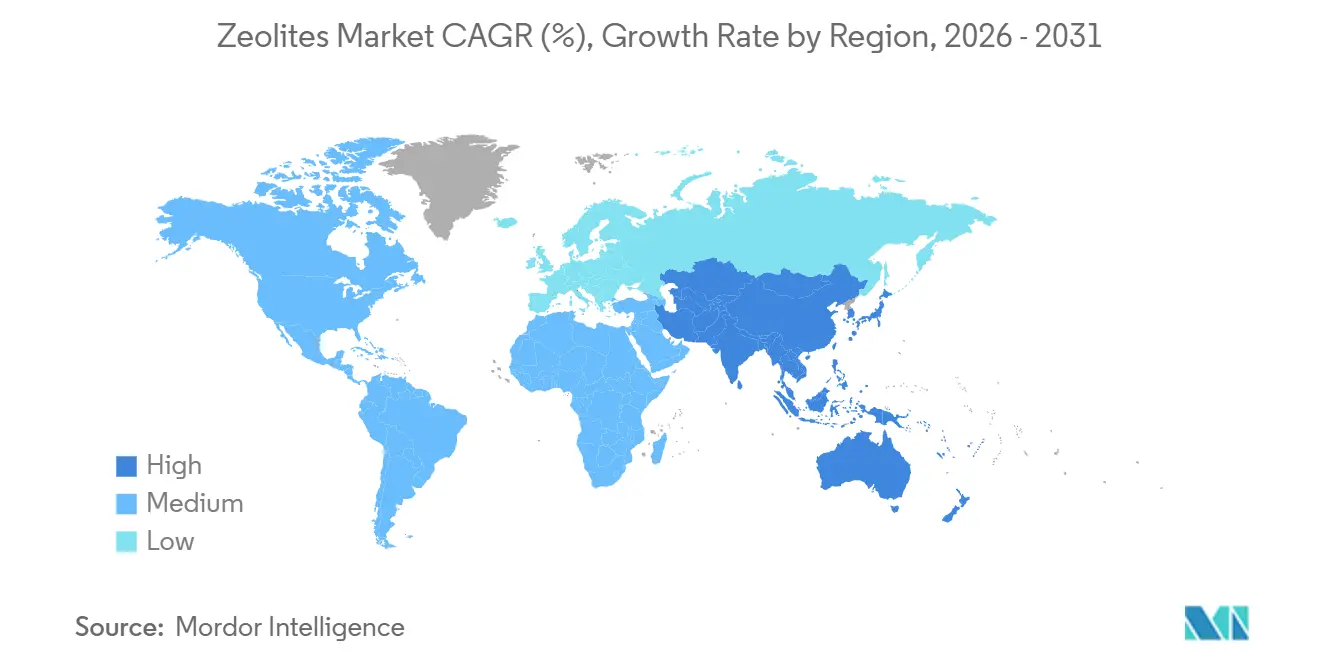
- Por geografía, Asia-Pacífico captó el 45,26% de la demanda del mercado de Zeolitas en 2025 y se espera que crezca a una CAGR del 6,23%, la más rápida entre todas las regiones.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulso regulatorio hacia detergentes sin fosfatos | +0.8% | Europa, América del Norte, mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la demanda del tratamiento de agua y aguas residuales | +1.1% | Global, con concentración en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Uso significativo en el craqueo catalítico FCC | +1.3% | Núcleo de Asia-Pacífico, CCG, expansión hacia América del Sur | Mediano plazo (2-4 años) |
| Adiciones de capacidad petroquímica en China y el CCG | +1.5% | China, Arabia Saudita, Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Membranas de zeolita para la purificación de hidrógeno bajo en carbono | +0.4% | Europa, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Impulso Regulatorio hacia Detergentes sin Fosfatos
El Reglamento Europeo 648/2004 exige el etiquetado de la zeolita A, lo que lleva a Procter & Gamble, Unilever y Henkel a cambiar más del 80% de los detergentes en polvo a formulaciones sin fosfatos[1]Parlamento Europeo, "Reglamento 648/2004 sobre Detergentes," EUR-Lex, eur-lex.europa.eu. Los productores de detergentes disfrutan de una doble funcionalidad porque las zeolitas regulan la alcalinidad mientras secuestran los iones de dureza, lo que permite a los formuladores reducir las cargas totales de tensioactivos hasta en un 15%. La norma impulsa la demanda de sustitución en Europa y América del Norte y ahora se replica en los mercados del Sudeste Asiático, en particular Indonesia y Vietnam. Como resultado, el mercado de Zeolitas asegura un piso de crecimiento vital impulsado por políticas para los constructores de detergentes. Los productores sintéticos como Zeolyst International se benefician de contratos de suministro a largo plazo que estabilizan las tasas de utilización incluso cuando el ciclo de productos químicos básicos fluctúa.
Aumento de la Demanda del Tratamiento de Agua y Aguas Residuales
Las actualizaciones de los permisos del Sistema Nacional de Eliminación de Contaminantes en Descargas de los EE. UU. endurecieron los límites de amoníaco por debajo de 1 mg/L, orientando a las empresas de servicios públicos hacia columnas de clinoptilolita que ofrecen isotermas de intercambio iónico predecibles[2]Agencia de Protección Ambiental de los EE. UU., "Actualizaciones de Permisos NPDES," EPA, epa.gov. St. Cloud Mining informa que los volúmenes de tratamiento de agua aumentaron al 35% de los envíos en 2024, frente al 28% en 2022. La economía de la regeneración también favorece a las zeolitas porque el ciclo de salmuera restaura hasta el 90% de la capacidad de intercambio, mientras que las modernizaciones de lodos activados pueden costar varias veces más. Las revisiones paralelas de la Directiva sobre el Tratamiento de Aguas Residuales Urbanas de la Unión Europea mantienen el foco de cumplimiento en las descargas de amonio y metales pesados, sustentando el crecimiento a largo plazo.
Uso Significativo en el Craqueo Catalítico FCC
Las unidades de FCC consumen aproximadamente 600.000 t de zeolitas de tipo Y ultraestables intercambiadas con tierras raras cada año, sustentando los rendimientos de gasolina y propileno en las refinerías modernas. Saudi Aramco demostró un aumento del 12% en el rendimiento de propileno al combinar USY con aditivos ZSM-5 en Ras Tanura. Honeywell UOP y Albemarle emplean secado por atomización patentado para integrar cristales en matrices resistentes a la abrasión, obteniendo contratos de suministro plurianuales en China y el CCG. Este uso asegura una base estable y de alto margen para el mercado de Zeolitas incluso cuando la demanda global de gasolina se estabiliza.
Adiciones de Capacidad Petroquímica en China y el CCG
La capacidad de refinación china alcanzó 18,5 millones de bpd en 2023, y proyectos como el complejo de 400.000 bpd de Yulong Petrochemical amplían el arrastre de catalizadores FCC. Las expansiones del CCG en Ruwais y Jafurah anclan una demanda similar, y la mayoría de los operadores califican los catalizadores al menos un año antes de la finalización mecánica, adelantando los pedidos a los proveedores. Los fabricantes locales de catalizadores como Huiying Chemical y Ningbo Jiahe ganan participación gracias a la proximidad y las ventajas de costo, desafiando a los operadores establecidos occidentales y acelerando la reorientación del abastecimiento regional.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad de gel de sílice y carbón activado de bajo costo | -0.6% | Global, con énfasis en mercados sensibles al costo | Mediano plazo (2-4 años) |
| Fragilidad de la cadena de suministro de zeolitas de tierras raras (La, Ce) | -1.0% | Global | Largo plazo (>2-4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad de Gel de Sílice y Carbón Activado de Bajo Costo
El gel de sílice es entre un 20-30% más barato que las zeolitas sintéticas en los paquetes de control de humedad, mientras que el carbón activado domina la eliminación de compuestos orgánicos volátiles debido a su macroporosidad. Para los compradores sensibles al costo en desecantes de construcción, la ventaja de precio a menudo supera los beneficios de regeneración de las zeolitas, limitando la expansión del mercado de Zeolitas. Los productores de grado catalizador responden con adsorbentes híbridos que fusionan la selectividad de las zeolitas con la capacidad del carbón, pero la adopción sigue siendo de nicho.
Fragilidad de la Cadena de Suministro de Zeolitas de Tierras Raras
China refina hasta el 95% del lantano y cerio globales, y los controles de exportación de 2025 elevaron los precios del óxido de lantano en un 31%. Los fabricantes de catalizadores FCC probaron formulaciones con bajo contenido de La, pero las primeras pruebas revelaron penalizaciones en la selectividad de coque que las refinerías rechazan. Los proyectos no chinos de Lynas y MP Materials no superarán el 15% de participación antes de 2027, prolongando la exposición y recortando los márgenes del mercado de Zeolitas vinculados a los insumos de tierras raras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Grados Sintéticos Superan a sus Contrapartes NaturalesLos marcos sintéticos representaron el 44,88% de los ingresos de 2025 y se prevé que crezcan a una CAGR del 5,67%, el doble del ritmo de sus contrapartes naturales. El tamaño del mercado de Zeolitas atribuido a los grados sintéticos está impulsado por los catalizadores petroquímicos, donde la precisión composicional mejora la economía del rendimiento. El catalizador X3D de BASF incorpora nano-zeolitas en alúmina jerárquica, potenciando la difusión y reduciendo el depósito de coque, una característica claramente diferencial. La clinoptilolita natural conserva ventajas de costo en agricultura y tratamiento básico de agua, aunque los usuarios finales buscan una reproducibilidad de intercambio iónico más precisa que las minas no pueden garantizar.
Los diferenciales de precio siguen siendo marcados, con los cristales sintéticos alcanzando precios unitarios 2-3 veces más altos, una dinámica que mantiene el tonelaje de zeolitas naturales como dominante pero con ingresos mixtos. Los mensajes de sostenibilidad favorecen las ventas de grados naturales porque la minería consume entre un 40% y un 50% menos de energía que la síntesis hidrotermal; sin embargo, el escrutinio regulatorio exige ahora ensayos de metales traza incluso para uso agrícola. A lo largo del horizonte de pronóstico, la división probablemente se reequilibre hacia una participación de volumen equitativa del 50-50 a medida que las zeolitas especiales y los catalizadores escalen más rápido que los productos a granel.
Por Forma:
Los Polvos Lideran Mientras las Membranas se AceleranLos grados en polvo retuvieron el 60,23% de la participación del mercado de Zeolitas en 2025 al servir a los productores de detergentes, catalizadores y adsorbentes que valoran las distribuciones de tamaño de partícula estrechas. Los gránulos y pellets dominan los secadores de lecho empacado donde importa la baja caída de presión. Los formatos de membrana y recubrimiento, aunque solo representan volúmenes de un solo dígito medio, se expandirán a una CAGR del 6,21%, impulsados por proyectos de descarbonización que requieren separaciones cinéticas.
Los elementos tubulares de tipo DDR de Resonac Holdings ya purifican corrientes de hidrógeno a una pureza del 99,99% en plantas piloto japonesas. Las directrices ISO 22734 estandarizan las pruebas de membranas de separación de gases, añadiendo rigor de certificación que debería acelerar una adopción más amplia. Los obstáculos de inversión persisten, ya que los costos de los módulos instalados rondan los USD 800 por m², pero los primeros adoptantes en los centros petroquímicos valoran la menor intensidad energética frente a la adsorción por oscilación de presión.


Por Aplicación:
Los Catalizadores Anclan los Ingresos, los Adsorbentes Lideran el CrecimientoLos catalizadores representaron el 35,27% de las ventas de 2025, reflejando el intenso uso de FCC donde los marcos USY y ZSM-5 ajustan los objetivos de gasolina y propileno. Sin embargo, el tamaño del mercado de Zeolitas vinculado a los adsorbentes registra una sólida CAGR del 5,69%, superando a todas las demás aplicaciones. Las empresas de servicios públicos modernizan columnas de clinoptilolita para cumplir con los estrictos límites de amoníaco, mientras que los productores de gas industrial instalan lechos de tamiz molecular para deshidratación y eliminación de CO₂.
La demanda de detergentes se mantiene estable porque la zeolita A está consolidada como el principal sustituto del fosfato en las formulaciones de polvo. La mejora del biogás parece un nicho pero prometedor, ya que los lechos de zeolita pueden eliminar CO₂ y H₂S simultáneamente, ofreciendo alivio de capex frente a los sistemas de aminas. La exposición de los catalizadores a la volatilidad de las tierras raras sigue siendo el principal viento en contra que podría moderar los márgenes generales del segmento.
Por Usuario Final:
Los Petroquímicos Dominan, el Tratamiento de Agua se DisparaLos operadores petroquímicos absorbieron el 40,12% del consumo de 2025, impulsados por instalaciones de refinería y craqueo a vapor en China y el CCG. Sin embargo, las empresas de servicios de agua registran la CAGR más rápida del 6,68% a medida que las plantas envejecidas en América del Norte y Europa renuevan sus líneas de tratamiento terciario. La agricultura absorbe volúmenes de un solo dígito medio para suplementos de piensos y acondicionadores de suelo.
La adopción en construcción es constante, con zeolitas naturales sustituidas en mezclas de concreto para mitigar la reacción álcali-sílice y reducir el uso de cemento Portland. Los nichos de purificación de aire, incluida la reducción de compuestos orgánicos volátiles en fábricas de semiconductores, ofrecen márgenes más altos pero bajo tonelaje absoluto. La industria de Zeolitas adapta cada vez más productos compuestos para abordar múltiples contaminantes, una estrategia que resuena entre los compradores municipales limitados por restricciones de capex.
Análisis Geográfico
Mercado de Zeolitas en Asia-Pacífico
Asia-Pacífico concentró el 45,26% de la demanda del mercado de Zeolitas en 2025 y crecerá a una CAGR del 6,23% hasta 2031. Los complejos Shenghong Petrochemical y Yulong de China incorporan importantes unidades de FCC, mientras que los planes de Aramco-SINOPEC-Fujian aseguran el abastecimiento local de catalizadores. Japón y Corea del Sur lideran los proyectos piloto de membranas para el reabastecimiento de hidrógeno, e India acelera la adopción de clinoptilolita como parte de las actualizaciones nacionales de tratamiento de aguas residuales.
Mercado de Zeolitas en América del Norte y Europa
El mercado de zeolitas de América del Norte está influenciado por la producción de zeolita natural de St. Cloud Mining, que oscila entre 42.000 y 45.000 toneladas por año, y por las estrictas normas de la EPA sobre el amoniaco. Las plantas de mejoramiento de arenas petrolíferas de Canadá mantienen una demanda estable de catalizadores, mientras que la modernización de refinerías en México bajo Pemex añade volúmenes incrementales. La cuota de Europa es similar a la de América del Norte, con el apoyo de los agentes de detergentes y las regulaciones sobre el agua que sostienen el crecimiento de referencia; los proyectos piloto de membranas vinculados a la Estrategia de Hidrógeno de la UE podrían desbloquear un potencial alcista una vez que los precios de los módulos desciendan.
Mercado de Zeolitas en Oriente Medio y África, y América del Sur
América del Sur junto con Oriente Medio y África contribuyen conjuntamente con el resto. El agronegocio brasileño valora la clinoptilolita por su capacidad de retención de humedad en el suelo, mientras que las minas de cobre chilenas utilizan lechos de zeolita en el tratamiento de aguas de balsas de relaves. Los megaproyectos petroquímicos del CCG, como Ruwais y Jafurah, aseguran contratos plurianuales de zeolita sintética que sustentan la planificación de la capacidad de los proveedores. Las empresas de servicios públicos de Sudáfrica prueban columnas de zeolita para la eliminación de metales pesados, y las actualizaciones de refinerías en Egipto amplían la demanda de catalizadores a pesar de la menor demanda regional de gasolina.

Panorama regulatorio
Las zeolitas se rigen principalmente a través de marcos de registro químico y estándares de producto, en lugar de permisos específicos para zeolitas en la mayoría de los usos finales. En la Unión Europea, las zeolitas sintéticas están sujetas a las obligaciones de REACH y CLP administradas por la ECHA, mientras que la comunicación en la cadena de suministro se refuerza mediante Fichas de Datos de Seguridad incluso cuando los grados no se clasifican como peligrosos; los exportadores también enfrentan requisitos de PIC de la UE bajo el Reglamento (UE) N.º 649/2012 para ciertos productos químicos, lo que aumenta la disciplina documental en los envíos transfronterizos.
La estandarización también se está reforzando en torno a las pruebas de rendimiento y aplicación. ASTM D 3942-2025 formaliza las pruebas de dimensión de celda unitaria para zeolitas tipo faujasita utilizadas en la calificación de catalizadores y adsorbentes, mientras que China introdujo múltiples estándares centrados en zeolitas, incluido el T/CAEPI 99-2025 para adsorbentes de zeolita en forma de panal utilizados en la purificación de gases residuales orgánicos industriales y los métodos de ensayo DZ/T 0517.8-2025 para minerales de zeolita, elevando la referencia de control de calidad y garantía de calidad y la aceptabilidad de los materiales de origen local.
Análisis de la cadena de valor
La cadena de valor comienza con la extracción y el beneficio de materia prima para zeolitas naturales, en particular la clinoptilolita, seguida de trituración, secado, molienda y clasificación en polvos, gránulos y gránulos diseñados. Los datos del USGS indican que la producción mundial de zeolita natural aumentó a aproximadamente 1,3 millones de toneladas en 2025 (desde aproximadamente 1,0 millones de toneladas en 2024), y Eslovaquia sigue siendo una base de producción clave, con ZEOCEM reportando 280.000 toneladas en 2025, lo que subraya cómo un pequeño número de proveedores puede estabilizar la disponibilidad a granel.
Las zeolitas sintéticas extienden la cadena hacia arriba, hacia las materias primas químicas (fuentes de sílice/alúmina, agentes de plantilla, álcalis), la cristalización hidrotermal y el intercambio iónico, incluido el intercambio con tierras raras para FCC, antes de la formulación posterior en catalizadores, adsorbentes de tamiz molecular y productos emergentes de membrana o recubrimiento. La distribución suele ser de doble vía: los grados naturales a granel se mueven a través de distribuidores regionales hacia el tratamiento de agua, la agricultura y la construcción, mientras que los grados sintéticos suelen fluir mediante acuerdos de suministro directo vinculados a protocolos de calificación y al cumplimiento gestionado por REACH en Europa, respaldado por la coordinación sectorial a través de grupos como EUZEPA. Las iniciativas de materia prima circular también están comenzando a entrar en el suministro ascendente, con el proyecto Z-ONA4LIFE financiado por la UE, que apunta a la producción de zeolita sintética a partir de escoria de sal de aluminio para reducir la dependencia de materias primas primarias y mejorar la resiliencia.
Panorama Competitivo
El mercado de zeolitas exhibe una consolidación moderada, con alianzas estratégicas que impulsan la integración de la tecnología de catalizadores en iniciativas de economía circular. Los actores regionales en China e India están expandiendo sus capacidades de producción a tasas de crecimiento de dos dígitos, aprovechando las ventajas de costo para competir con los operadores establecidos en grados de polvo básicos. Además, algunas empresas se están diversificando hacia segmentos de alto valor como los productos de membrana y las aplicaciones biomédicas, como lo demuestran las formulaciones de desintoxicación gastrointestinal de PMA-Zeolite. A medida que los mercados de membranas y adsorbentes especiales maduran, se espera que aumenten las oportunidades de adquisición. Las empresas más pequeñas que carecen de escala operativa pueden convertirse en objetivos de adquisición, lo que permitirá a los actores más grandes acelerar la comercialización de productos avanzados.
Líderes de la Industria de Zeolitas
W. R. Grace & Co.
BASF
Honeywell International Inc.
Clariant
Tosoh Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Zeolitas
- BASF
- Albemarle Corporation
- Arkema
- Blue Pacific Minerals
- Clariant
- GCMIL
- Honeywell International Inc.
- Huiying Chemical Industry (Quanzhou) Co.
- International Zeolite Corp.
- Interra Global
- KNT Group
- Ningbo Jiahe New Materials Technology Co., Ltd.
- PQ
- Resonac Holdings Corporation
- St. Cloud Mining
- Tosoh Corporation
- W. R. Grace & Co.
- Zeochem
- Zeolyst International
- Zeotech

Oportunidades de mercado y perspectivas futuras
Las oportunidades en zeolitas se concentran donde más importan las especificaciones de rendimiento y la seguridad del suministro. La demanda de catalizadores FCC continúa apoyando aditivos de zeolita avanzados, respaldada por inversiones en capacidad como la ampliación de Ketjen Corporation de su planta de fabricación de zeolita ZSM-5 en Bayport, Texas, en septiembre de 2025, para duplicar la capacidad de producción, y por las continuas ampliaciones de refinerías y plantas petroquímicas en China y el CCG que califican catalizadores mucho antes de la finalización mecánica. Al mismo tiempo, la fragilidad de la cadena de suministro de tierras raras, incluidos los controles de exportación de 2025 que elevaron los precios del óxido de lantano, está impulsando el trabajo de formulación hacia menores cargas de tierras raras e innovaciones de proceso destinadas a preservar la selectividad.
Están surgiendo nuevas áreas de oportunidad en torno a los combustibles bajos en carbono y la gestión del carbono, donde la selectividad de las zeolitas puede sustituir separaciones más intensivas en energía o desbloquear rutas de conversión alternativas. En julio de 2026, INERATEC y Zeopore anunciaron una colaboración tecnológica que utiliza tecnología de catalizador de meso-zeolita para mejorar el hidrocraqueo destinado a e-combustibles y e-químicos neutros en CO2. En marzo de 2026, Clariant y Vertimass anunciaron una colaboración para escalar catalizadores de zeolita destinados a convertir alcoholes de base biológica en combustibles renovables, lo que apunta a mayor actividad de comercialización más allá del refino convencional. En el lado de las zeolitas naturales, la continuidad del suministro y los permisos siguen siendo relevantes para el tratamiento de agua y la agricultura, incluida la autorización de la Oficina de Administración de Tierras de EE. UU. para ampliaciones de áreas mineras en operaciones de Idaho en mayo de 2025. Las empresas de servicios públicos también continúan adoptando el intercambio iónico basado en clinoptilolita cuando la economía de regeneración se mantiene favorable a medida que se endurecen los límites de amoníaco.
Recent Industry Developments in Mercado de Zeolitas
- Julio de 2026: Honeywell recibió la aprobación regulatoria final para su adquisición del negocio de Tecnologías de Catalizadores de Johnson Matthey, con cierre previsto para finales de agosto de 2026. El acuerdo amplía la presencia de Honeywell en catalizadores y tecnología de procesos que consume y especifica materiales a base de zeolita en refino y petroquímica, reforzando las ventajas de escala en la calificación de catalizadores y el acceso a clientes.
- Marzo de 2026: BASF puso en marcha una instalación de producción de catalizadores impresos en 3D utilizando su tecnología X3D en la planta de Ludwigshafen. El paso de geometrías avanzadas de catalizadores del desarrollo a la producción respalda diseños de reactores de mayor rendimiento y refuerza la posición de BASF en sistemas de catalizadores premium habilitados por zeolita, donde la diferenciación de rendimiento pesa más que el precio de las materias primas.
- Junio de 2024: Resonac Holdings confirmó la ampliación de escala de los módulos de membrana de zeolita tipo DDR y estableció un objetivo de costo de 600 USD por metro cuadrado para 2027 con el fin de mejorar la penetración del reabastecimiento de hidrógeno. La actualización subraya la inversión continua en formatos de membrana de zeolita, que amplían la demanda más allá de polvos y gránulos hacia módulos de separación de mayor valor.


Mercado de Zeolitas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de zeolitas se define como el valor de las zeolitas naturales y sintéticas vendidas como adsorbentes, catalizadores, intercambiadores de iones y agentes constructores de detergentes, en usos industriales y ambientales, medido en el punto de venta y reportado en USD.
Exclusiones del alcance: Se excluyen los aluminosilicatos cristalinos no zeolíticos que no están clasificados como zeolitas, y no se contabilizan los productos derivados en los que las zeolitas son únicamente un aditivo incidental.
Descripción General de la Segmentación
- Por Tipo de Producto
- Zeolita Natural
- Zeolita Sintética
- Por Forma
- Polvo
- Gránulos / Pellets
- Panal / Bloques
- Membranas / Recubrimientos
- Por Aplicación
- Adsorbentes
- Catalizadores
- Detergentes
- Otras Aplicaciones (Refinación y Biogás)
- Por Industria de Usuario Final
- Tratamiento de Agua
- Purificación de Aire
- Agricultura
- Petroquímica
- Construcción
- Otros (Médico, Nuclear)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para la fase documental, primero mapeamos los factores de demanda que impulsan las ventas de zeolitas y luego alineamos esa perspectiva con las señales de capacidad del lado de la oferta y del comercio. Fuentes públicas como las estadísticas minerales del USGS, los datos aduaneros de UN Comtrade, las referencias de la Asociación Internacional de Zeolitas y las publicaciones de los programas de agua y aire de la EPA ayudaron a establecer definiciones, usos finales clave y dónde es probable que se concentre el consumo.
También revisamos informes anuales de empresas, presentaciones para inversores, artículos técnicos en revistas arbitradas y cobertura periodística de fuentes confiables para rastrear cambios en las aplicaciones, como modificaciones en la formulación de detergentes y la actividad de catalizadores en refinerías. Cuando estuvo disponible, se utilizó una suscripción de pago que cubre los estados financieros de las empresas y otra suscripción enfocada en registros de importación y exportación a nivel de envío para verificar los volúmenes y la dirección de los precios por región. Estos ejemplos no son exhaustivos, y se revisaron muchas otras fuentes para respaldar la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés los supuestos documentales y cerrar brechas en torno a los rangos de precios, la combinación de productos (natural frente a sintético) y la rapidez con que la demanda está cambiando en detergentes, petroquímicos y tratamiento de agua. Conversamos con una combinación de fabricantes, distribuidores y grandes usuarios finales en APAC, EMEA y las Américas, de modo que los patrones de suministro regionales y las diferencias de aplicación pudieran compararse con el mismo conjunto de preguntas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 18% | APAC: 43% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 32% | EMEA: 31% |
| Actores menores: 19% | Gerentes: 50% | Américas: 26% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que los indicadores de producción, los grupos de demanda por aplicación y los patrones de comercio transfronterizo se reconstruyen en un valor anual de zeolitas por región. Una vez establecida esa estructura, verificamos los totales mediante aproximaciones selectivas de abajo hacia arriba, como ingresos muestreados de proveedores, retroalimentación de canales sobre volúmenes y bandas de precios típicas para grados naturales y sintéticos, que luego se utilizan para ajustar conteos evidentemente excesivos o insuficientes.
Los insumos que tienen mayor peso en este mercado incluyen las señales de procesamiento en refinerías y petroquímicas que impulsan el uso de catalizadores, la penetración de agentes constructores de detergentes vinculada a las normas de formulación sin fosfatos, la actividad de tratamiento de agua municipal e industrial que incrementa la demanda de adsorción e intercambio iónico, y la capacidad regional de minería y procesamiento para grados naturales. El movimiento de precios se gestiona con precios de venta promedio ponderados por aplicación, de modo que los grados de catalizador y especialidad de mayor valor no se promedien de la misma manera que los usos en construcción y agricultura. Para el pronóstico, utilizamos principalmente análisis de escenarios respaldado por suavizado de tendencias en los indicadores de demanda, y revisamos el resultado frente a lo que los entrevistados esperan en cuanto a adiciones de capacidad, sustitución y estímulo regulatorio.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante triangulación a través de al menos tres perspectivas: señales de oferta, indicadores de demanda y lógica de precios. Luego verificamos si existen saltos interanuales que no se correspondan con eventos conocidos. Si una variación parece demasiado elevada, revisamos los supuestos, volvemos a examinar la serie de fuentes relevante y nos ponemos en contacto nuevamente con encuestados seleccionados para confirmar qué cambió y cuándo.
Un segundo analista revisa los pasos del modelo y las tablas intermedias antes de la aprobación final para detectar errores de cálculo y desviaciones del alcance de manera temprana. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en la capacidad o variaciones bruscas en los costos de materias primas y energía. Antes de la entrega, se realiza una revisión final para que los datos públicos más recientes y los eventos de mercado confirmados queden reflejados en las cifras.
Comparación del Tamaño del Mercado de Zeolitas de Mordor Intelligence con Otras Estimaciones Publicadas
Los valores publicados del mercado de zeolitas pueden parecer muy dispares incluso cuando describen la misma área general, ya que cada publicador toma decisiones diferentes sobre qué se contabiliza como ingreso de zeolitas y cómo se actualizan los precios entre aplicaciones. Las principales diferencias suelen provenir del alcance (cobertura de zeolitas naturales frente a sintéticas, y si se incluyen materiales aluminosilicatos adyacentes), los métodos de fijación de precios y la forma en que las señales de comercio y capacidad se utilizan para verificar la coherencia de los totales.
La principal brecha proviene de si se contabilizan los materiales aluminosilicatos adyacentes y el valor del sistema de catalizadores derivado, donde Mordor Intelligence trata el mercado como ventas de zeolitas clasificadas (naturales y sintéticas) y mantiene los precios vinculados a la combinación de grados ponderada por aplicación en lugar de utilizar un precio de venta promedio único para todos los usos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 9,58 mil millones de USD (2026) | |
| Empresa de Análisis Industrial A | 14,74 mil millones de USD (2024) | Utiliza un alcance comercial más amplio que puede incorporar materiales adyacentes y un mayor valor derivado en las cadenas de catalizadores, y se apoya más en la combinación de ingresos del año base con una reconciliación de volúmenes basada en comercio menos explícita. |
| Editorial Industrial B | 8,96 mil millones de USD (2024) | Parece aplicar un grupo de demanda más reducido para los grados naturales en usos de menor valor y mantiene partes de la estructura de precios relativamente estáticas, lo que puede subestimar el valor cuando la combinación se desplaza hacia grados sintéticos y de catalizador de mayor precio. |
La comparación muestra que la diferencia se explica principalmente por lo que se incluye junto a las zeolitas y cómo se trasladan los precios a través de la combinación de aplicaciones. Al mantener el alcance vinculado a las ventas de zeolitas clasificadas y luego verificarlo frente a señales de producción, comercio y uso final, el número final permanece trazable a pasos reproducibles que pueden verificarse nuevamente cuando lleguen nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado global de Zeolitas para 2031?
Se prevé que el valor alcance USD 11,64 mil millones en 2031, reflejando una CAGR del 3,97% desde la línea de base de 2026.
¿Qué segmento de uso final se espera que se expanda más rápido hasta 2031?
El tratamiento de agua lidera con una tasa de crecimiento anual compuesta del 6,68%, impulsada por límites más estrictos de descarga de amoníaco en América del Norte y Europa.
¿Por qué las Zeolitas sintéticas están ganando participación sobre los grados naturales?
Los catalizadores petroquímicos y los adsorbentes de tamiz molecular requieren relaciones Si/Al precisas y una capacidad de intercambio catiónico consistente, ventajas que sustentan una CAGR del 5,67% para los marcos sintéticos.
¿Qué riesgo de suministro de tierras raras afecta a los productores de catalizadores FCC?
La refinación de lantano y cerio está muy concentrada en China, y los controles de exportación de 2025 elevaron los precios del óxido de lantano en un 31%, ajustando los márgenes de los catalizadores FCC intercambiados con tierras raras.
¿A qué velocidad se espera que crezcan las membranas de zeolita?
Se proyecta que los formatos de membrana y recubrimiento registren una CAGR del 6,21% a medida que los proyectos piloto de purificación de hidrógeno escalen y los costos disminuyan hacia USD 600 por metro cuadrado.
¿Qué región añadirá la mayor demanda incremental para 2031?
Se prevé que Asia-Pacífico se expanda a una CAGR del 6,23%, impulsada por las continuas adiciones de capacidad de refinería y petroquímica en China y el CCG.
Última actualización de la página el:



