
Tamaño y Participación del Mercado de Propilenglicol
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
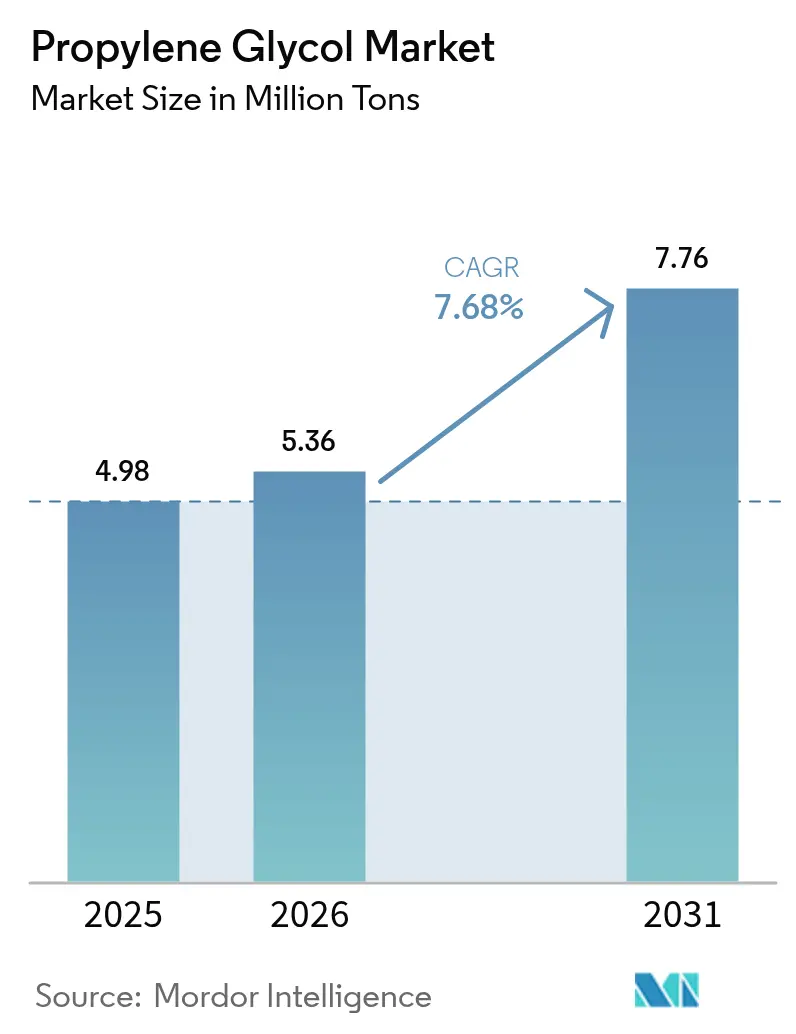
| Volumen del Mercado (2026) | 5.36 Millones de toneladas |
| Volumen del Mercado (2031) | 7.76 Millones de toneladas |
| Growth Rate (2026 - 2031) | 7.68 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Propilenglicol por Mordor Intelligence
Se espera que el tamaño del mercado de propilenglicol crezca de 4,98 millones de toneladas en 2025 a 5,36 millones de toneladas en 2026, y se prevé que alcance 7,76 millones de toneladas en 2031 a una CAGR del 7,68% durante 2026-2031. La solidez de la demanda proviene de los compuestos de resina de poliéster insaturado (RPU) utilizados en las palas de aerogeneradores, el uso cada vez más extendido de material de grado Farmacopea de los Estados Unidos en medicamentos inyectables, y el creciente volumen de fluidos de gestión térmica de baja toxicidad para vehículos eléctricos. Las tecnologías catalíticas directas que convierten el propileno en propilenglicol en un solo paso están reduciendo los costos unitarios y facilitando la integración de materias primas biocirculares, mientras que las grandes adiciones de capacidad china ejercen presión sobre los márgenes a corto plazo en los grados de productos básicos. La electrificación del sector automotriz, el gasto global en infraestructura y el impulso regulatorio en favor de excipientes más seguros sustentan el crecimiento a mediano plazo; no obstante, las fluctuaciones de precios en la materia prima de óxido de propileno y los límites de impurezas más estrictos en usos farmacéuticos de dosis altas introducen volatilidad. Los productores que obtienen la certificación Internacional de Sostenibilidad y Carbono (ISCC, por sus siglas en inglés) PLUS y escalan las rutas de base biológica capturan una prima de precio en los canales de cuidado personal y farmacéutico, creando un mercado de dos niveles caracterizado por volúmenes con atributos de sostenibilidad y volúmenes de productos básicos.
Conclusiones Clave del Informe
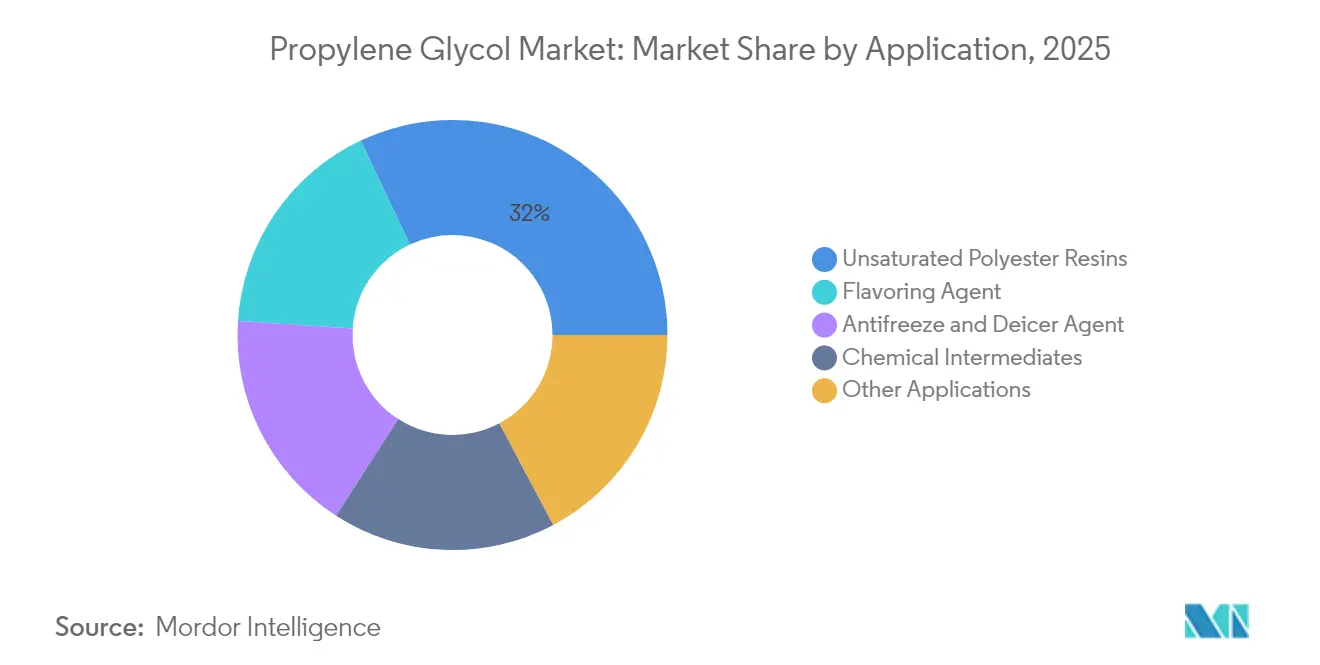
- Por aplicación, las resinas de poliéster insaturado lideraron con una participación del 32,02% del tamaño del mercado de propilenglicol en 2025. Se proyecta que los intermediarios para el cuidado personal se expandirán a una CAGR del 8,03% hasta 2031.
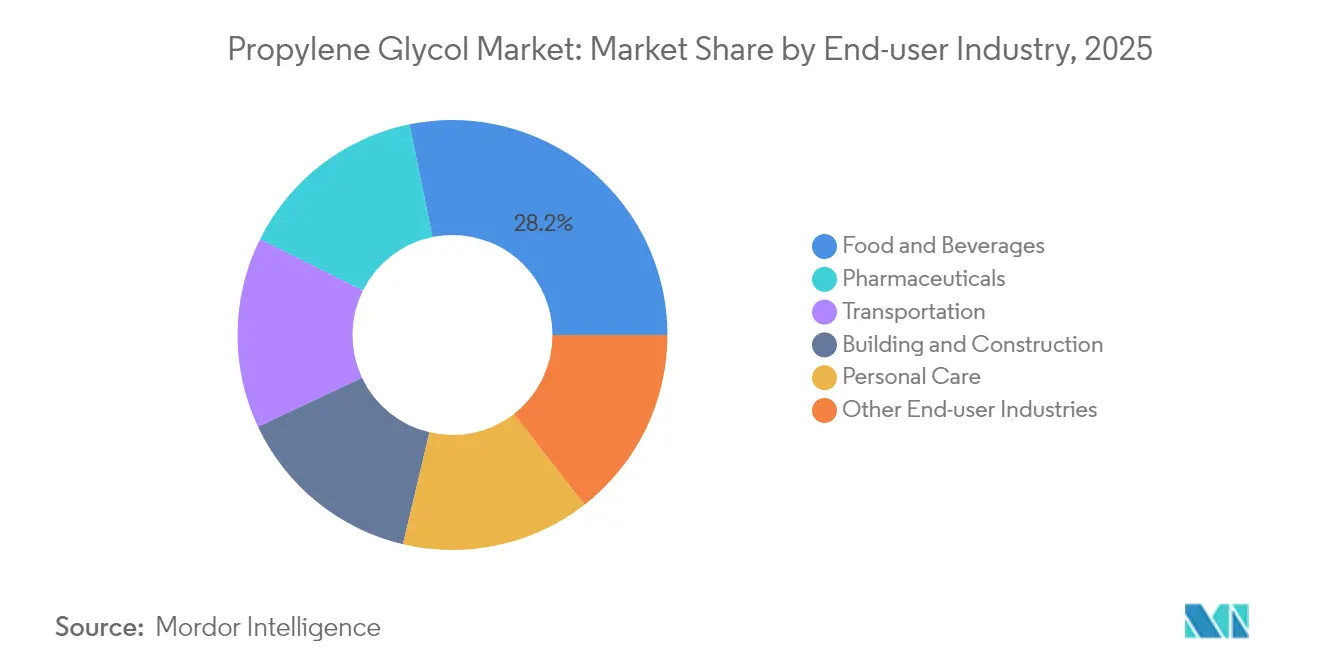
- Por industria de usuario final, los alimentos y bebidas representaron el 28,21% de la participación del mercado de propilenglicol en 2025. Se prevé que el sector farmacéutico registre la tasa de crecimiento más rápida del 8,11% de 2021 a 2031.
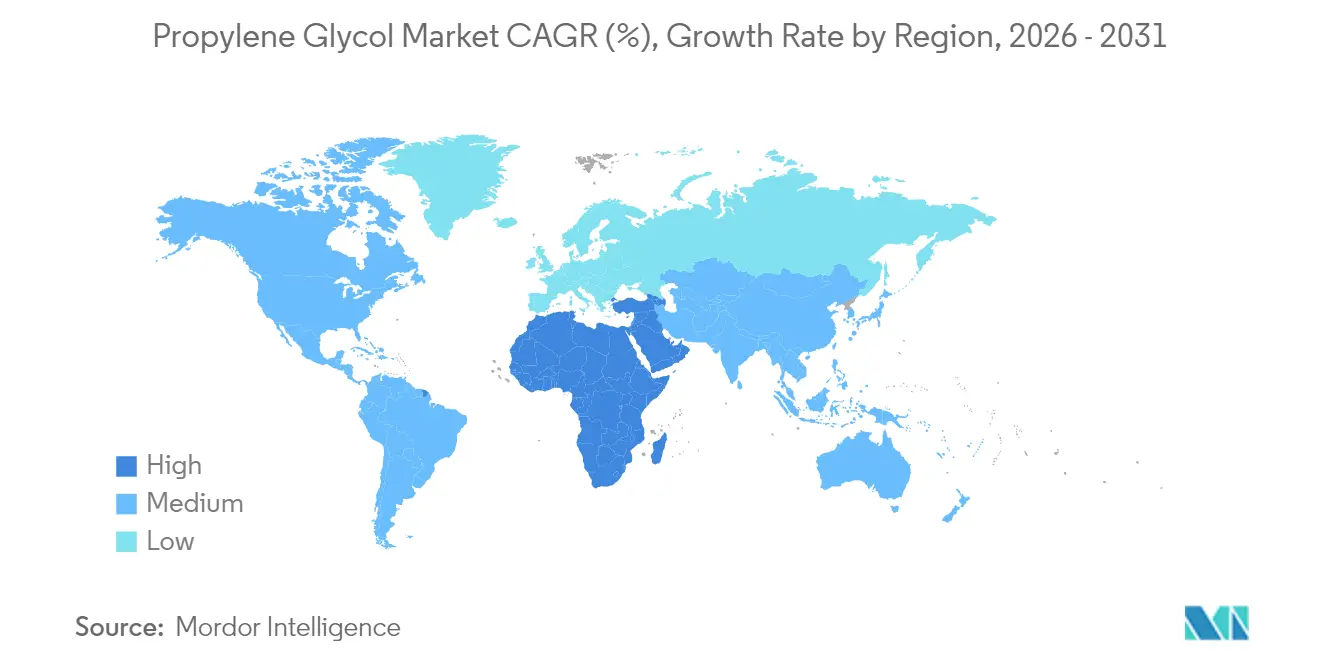
- Por geografía, la región de Asia-Pacífico captó el 46,11% del volumen global en 2025, mientras que se espera que Medio Oriente y África registren la CAGR más alta del 8,66% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda creciente de los formuladores de alimentos y bebidas | +1.2% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento en el consumo de refrigerantes automotrices y fluidos descongelantes | +1.8% | América del Norte, Europa, China, Japón, Corea del Sur | Corto plazo (≤ 2 años) |
| Crecimiento de las resinas de poliéster insaturado en compuestos y construcción | +2.1% | Global, liderado por Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Expansión de capacidad de base biológica en Asia | +1.0% | Tailandia, China, con extensión hacia América del Norte | Mediano plazo (2-4 años) |
| Rutas catalíticas directas de propileno a PG | +1.5% | Primeros adoptantes en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de los Formuladores de Alimentos y Bebidas
El reconocimiento regulatorio por parte de la Administración de Alimentos y Medicamentos de los Estados Unidos bajo 21 CFR 184.1666 y la clasificación E1520 de la Autoridad Europea de Seguridad Alimentaria permite a los formuladores utilizar propilenglicol sin obstáculos de etiquetado, convirtiéndolo en uno de los pocos humectantes sintéticos aceptados en formulaciones convencionales y de valor. Los productores de bebidas alcohólicas dependen de la molécula para transportar concentrados de sabor y preservar la sensación en boca en productos con azúcar reducida, mientras que los fabricantes de panadería la utilizan para retener la humedad y prolongar la vida útil en la distribución en temperatura ambiente. La incorporación en septiembre de 2024 de nuevos derivados de PG a la Lista de Ingredientes Químicos Más Seguros de la Agencia de Protección Ambiental confirmó la comodidad de los reguladores con la química del PG, y los procesadores de lácteos en los húmedos mercados asiáticos ahora especifican modificadores de textura a base de PG para prevenir el deterioro. Aunque las marcas orgánicas premium aún prefieren la glicerina, los productos de mercado masivo mantienen una alta penetración de PG en líneas de snacks húmedos y confitería, lo que resulta en un incremento medible de 1,2 puntos porcentuales en el crecimiento general[1]Administración de Alimentos y Medicamentos de los Estados Unidos, "21 CFR 184.1666 Propilenglicol," fda.gov.
Crecimiento en el Consumo de Refrigerantes Automotrices y Fluidos Descongelantes
Las baterías de los vehículos eléctricos requieren fluidos de gestión térmica que mantengan las temperaturas de las celdas entre 15 °C y 35 °C, una especificación que favorece al propilenglicol sobre el etilenglicol debido a su menor toxicidad y excelente fluidez a bajas temperaturas. Cada vehículo eléctrico de batería consume refrigerante a base de PG durante su vida útil, y la demanda incremental es sustancial. Las normas de seguridad aérea también sustentan el crecimiento, ya que las formulaciones de descongelamiento de aeronaves Tipo I dependen del PG para la depresión del punto de congelación, y se proyecta que las salidas de vuelos a nivel mundial aumenten anualmente hasta 2030. Los mercados de clima frío en América del Norte y el norte de Europa representan una participación significativa de los volúmenes de refrigerantes, pero la participación de la región Asia-Pacífico está aumentando a medida que los mandatos de neutralidad de carbono en China y Corea del Sur aceleran la electrificación de las flotas comerciales[2]Asociación Internacional de Transporte Aéreo, "Pronóstico de Pasajeros Aéreos 2025-2030," iata.org.
Crecimiento de las Resinas de Poliéster Insaturado en Compuestos y Construcción
La expansión de la energía eólica impulsa el consumo de RPU, ya que cada gigavatio de nueva capacidad requiere resina que contiene propilenglicol como diluyente reactivo. Las turbinas offshore emplean resinas de nueva generación que contienen PG en peso para lograr resistencia a la pulverización salina e intervalos de mantenimiento más prolongados. La infraestructura municipal, como los tanques de almacenamiento de productos químicos y los sistemas de aguas residuales, utiliza resinas extendidas con PG para la resistencia a la corrosión a un costo competitivo. Entretanto, los gobiernos de India y el Sudeste Asiático especifican paneles de RPU en programas de vivienda modular, con el objetivo de lograr una larga vida útil. El repunte del sector de la construcción y la expansión de la energía eólica se combinan para proporcionar un impulso a la CAGR.
Expansión de Capacidad de PG de Base Biológica en Asia Acelera la Adopción
La plataforma de Map Ta Phut en Tailandia y los proyectos piloto de glicerol a PG en China están llevando rutas de base biológica a escala comercial al mercado. La acreditación PLUS de la Certificación Internacional de Sostenibilidad y Carbono permite la asignación de masa equilibrada de aceite de cocina usado y residuos agrícolas como materias primas, lo que permite a los propietarios de marcas registrar menores emisiones de Alcance 3 sin cambiar sus formulaciones. La producción a base de soja en Estados Unidos exhibe una menor intensidad de gases de efecto invernadero en comparación con las rutas a base de petróleo, y métricas similares están atrayendo a marcas europeas de cuidado personal que enfrentan mandatos de contenido reciclado para 2030. El empuje de la oferta de nuevas plantas y el tirón de la demanda de los cuadros de puntuación de sostenibilidad contribuyen con otro punto porcentual al crecimiento.
Análisis de Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio del óxido de propileno vinculada a las fluctuaciones del crudo | −1.3% | Europa e India dependientes de importaciones | Corto plazo (≤ 2 años) |
| Escrutinio regulatorio sobre impurezas residuales en usos de dosis alta | −0.6% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Exceso de oferta inminente por las rápidas adiciones de capacidad china | −1.8% | Global, presión de precios desde Asia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Óxido de Propileno Vinculada a las Fluctuaciones del Crudo
Los precios del óxido de propileno pueden fluctuar significativamente en un solo año porque los créditos de coproductos y las tasas de operación de los craqueadores se mueven en paralelo con los precios del petróleo crudo. Cuando el Brent cae por debajo de cierto umbral, los craqueadores de nafta se detienen y la escasez de propileno eleva los precios del óxido de propileno, precisamente cuando la demanda downstream se debilita. Por el contrario, las alzas del crudo incentivan el craqueo, inundando el mercado de propileno y comprimiendo los márgenes del óxido de propileno. Dicha inestabilidad obliga a los compradores a mantener inventarios más grandes y erosiona la visibilidad de los productores.
Escrutinio Regulatorio sobre Impurezas Residuales en Usos de Dosis Alta
Los productos farmacéuticos inyectables pueden administrar dosis a nivel de gramo de PG por administración, y los organismos reguladores ahora exigen límites más estrictos sobre residuos de dietilenglicol y óxido de propileno tras las conocidas fatalidades por contaminación en 2022. Los pasos analíticos adicionales incrementan los costos y extienden los plazos de liberación de lotes. Algunos formuladores sustituyen con polietilenglicol o carbonato de propileno, reduciendo lo que habría sido demanda farmacéutica incremental e impactando el crecimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Los Compuestos Anclan el Volumen, el Cuidado Personal Lidera el CrecimientoLas resinas de poliéster insaturado representaron el 32,02% del tamaño del mercado de propilenglicol en 2025, ya que las palas de aerogeneradores y la infraestructura resistente a la corrosión absorbieron grandes volúmenes de resina. La electrificación de vehículos y las normas de seguridad aérea demandan agentes anticongelantes y descongelantes, mientras que los intermediarios químicos como el carbonato de propileno y el dipropilenglicol sustentan la producción de poliuretano y surfactantes. Los intermediarios para el cuidado personal crecen a la tasa más rápida, con una CAGR del 8,03%, a medida que los ésteres y éteres penetran en los cosméticos de uso continuo.
Cada vez más formuladores pagan primas por grados biocirculares certificados con ISCC PLUS, especialmente en el sector del cuidado personal, mientras que los compuestos de RPU sensibles al costo los adoptan solo cuando se requieren certificaciones de construcción verde. Los decapantes de fotorresistentes para semiconductores dependen del éter monometílico de propilenglicol, un producto de nicho que alcanza un precio premium debido a su pureza de grado electrónico. La diversificación de la demanda entre usos especializados y de productos básicos permite a los productores cubrir la exposición cíclica; sin embargo, el éxito depende de inversiones en pureza de solventes y logística de cambio rápido para carteras de múltiples grados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final:
Los Productos Farmacéuticos Superan a los Alimentos a Pesar de una Base MenorLos alimentos y bebidas retuvieron el 28,21% de la participación del mercado de propilenglicol en 2025, ya que las autorizaciones de la Agencia de Alimentos y Medicamentos de los Estados Unidos (GRAS) y de la Autoridad Europea de Seguridad Alimentaria simplifican la formulación en bebidas, panadería y productos de confitería. Sin embargo, se espera que los productos farmacéuticos crezcan a una CAGR del 8,11% a medida que los fabricantes de medicamentos cambian del etilenglicol para cumplir con umbrales de toxicidad más estrictos y adoptan el poliglicol en sistemas tópicos y transdérmicos. El transporte, que abarca refrigerantes automotrices, de aviación y marítimos, tiene una trayectoria impulsada por las crecientes necesidades de gestión térmica de baterías de vehículos eléctricos.
La edificación y la construcción consumen una porción significativa de PG a través de compuestos de RPU, y los productos de cuidado personal aseguran una participación notable mediante humectantes y emolientes. El enfriamiento electrónico en centros de datos y los adyuvantes agrícolas proporcionan salidas menores pero crecientes. Los requisitos de pureza farmacéutica favorecen grandes instalaciones dedicadas que pueden certificar lotes rápidamente, empujando a los actores más pequeños hacia nichos de productos básicos a menos que modernicen sus líneas de alta pureza.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Propilenglicol en Asia-Pacífico
Asia-Pacífico controló el 46,11% del volumen del mercado mundial de propilenglicol en 2025, impulsado por cadenas integradas de deshidrogenación de propano y óxido de propileno en China, así como por plantas orientadas a la exportación en Tailandia. El sitio de Map Ta Phut en Tailandia, que recientemente se ha ampliado, ahora envía grados certificados ISCC PLUS a Japón y Corea del Sur. India está preparada para aumentar significativamente su capacidad nacional una vez que Manali Petrochemicals obtenga el consentimiento operativo, con el objetivo de atender a usuarios de alto margen en los sectores alimentario y farmacéutico. Sin embargo, los márgenes a corto plazo de la región siguen presionados por los activos chinos subutilizados que pesan sobre los precios al contado.
Mercado de Propilenglicol en Oriente Medio y África
Se espera que Oriente Medio y África registren la tasa de crecimiento más rápida, del 8,66%, entre 2026 y 2031, impulsada por proyectos saudíes que monetizan los gases residuales de refinería en derivados del propileno. Los bajos costos del etano otorgan a los productores regionales una ventaja energética que respalda las exportaciones a Europa e India, aunque los recientes ajustes en los precios de las materias primas han comprimido los márgenes.
Mercado de Propilenglicol en América del Norte
América del Norte representa una porción notable de la demanda, impulsada principalmente por los sectores automotriz, farmacéutico y de bebidas de los Estados Unidos. La nueva capacidad de metátesis de propileno en Channelview, Texas, promete flexibilidad en las materias primas, mientras que las normas NESHAP de la EPA podrían forzar la consolidación entre los actores más pequeños que carecen de capital para controles de emisiones.
Mercado de Propilenglicol en Europa
Europa representa una participación significativa del volumen mundial. Las medidas de ajuste en frontera por carbono del bloque y los objetivos de contenido reciclado para 2030 aceleran la adopción del bio-PG, con grados certificados ISCC PLUS provenientes de Alemania y Tailandia que llenan los canales premium. Los crackers calentados eléctricamente, probados en fase piloto en Alemania, insinúan un futuro propileno descarbonizado; sin embargo, su viabilidad económica depende de que los precios del carbono alcancen ciertos umbrales.
Mercado de Propilenglicol en América del Sur
América del Sur tiene una participación menor, liderada por los fabricantes brasileños de bebidas y cuidado personal. Los limitados activos locales de óxido de propileno obligan a las importaciones, que enfrentan aranceles y frenan el crecimiento, aunque el etanol de caña de azúcar y el glicerol del biodiésel presentan oportunidades de bio-materias primas a largo plazo.

Panorama regulatorio
El propilenglicol mantiene una amplia aceptación para uso alimentario, lo que respalda la demanda en formulaciones convencionales. En EE. UU., la FDA clasifica el propilenglicol como GRAS bajo 21 CFR 582.4666 (actualizado hasta 2026), mientras que las disposiciones del Codex Alimentarius para el INS 1520 establecen niveles máximos de uso en categorías específicas, incluidos productos de panadería y chicles, en el listado en línea de la GSFA. Con posiciones de la EFSA y el JECFA que respaldan una referencia de IDA de 25 mg/kg de peso corporal/día, el cumplimiento se centra en las buenas prácticas de fabricación y en límites específicos por categoría, en lugar de restricciones generales.
Para usos farmacéuticos, los reguladores han endurecido las expectativas de calidad respecto a contaminantes tóxicos tras incidentes de contaminación en las cadenas de suministro de excipientes. La Farmacopea Europea revisó la monografía del Propilenglicol (Ph. Eur. 0430), vigente a partir del 1 de enero de 2025, añadiendo requisitos explícitos de análisis para etilenglicol y dietilenglicol, mientras que las directrices de la FDA y las expectativas de cGMP refuerzan controles similares basados en el riesgo para contaminantes de alto riesgo en componentes farmacéuticos. Esto ha impulsado a productores y distribuidores hacia controles analíticos más estrictos, trazabilidad y segregación de los grados USP/Ph. Eur. respecto de los volúmenes comerciales.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas petroquímicas, donde el propileno se convierte en óxido de propileno (PO) y luego se hidrata para obtener monopropilenglicol. Los coproductos y las etapas de purificación producen otros glicoles y derivados de grado solvente. Una alternativa renovable utiliza la hidrogenólisis del glicerol, a menudo vinculada a corrientes de glicerina derivadas del biodiésel, y se está comercializando cada vez más junto con enfoques de balance de masa que dependen de certificaciones de terceros, como ISCC PLUS, para reclamaciones en los canales de cuidado personal y farmacéutico.
Para los productores de gran volumen, la integración ascendente hacia el PO y el acceso a servicios y logística confiables siguen siendo factores clave de costo. La demanda especializada desplaza entonces la cadena hacia la purificación dedicada, laboratorios de control de calidad y envases conformes para los grados USP/Ph. Eur. La distribución generalmente se realiza a través de terminales a granel, distribuidores químicos regionales y suministro directo a grandes formuladores que utilizan propilenglicol en UPR, alimentos y bebidas, fluidos de transporte y productos farmacéuticos. Hechos recientes, como la obtención por parte de Dow de la certificación ISCC PLUS para Map Ta Phut (marzo de 2025) y la incorporación de capacidad adicional por parte de Manali Petrochemicals (julio de 2025), ilustran cómo la certificación y las ampliaciones de capacidad regional afectan el acceso a los canales y los plazos de entrega.
Panorama Competitivo
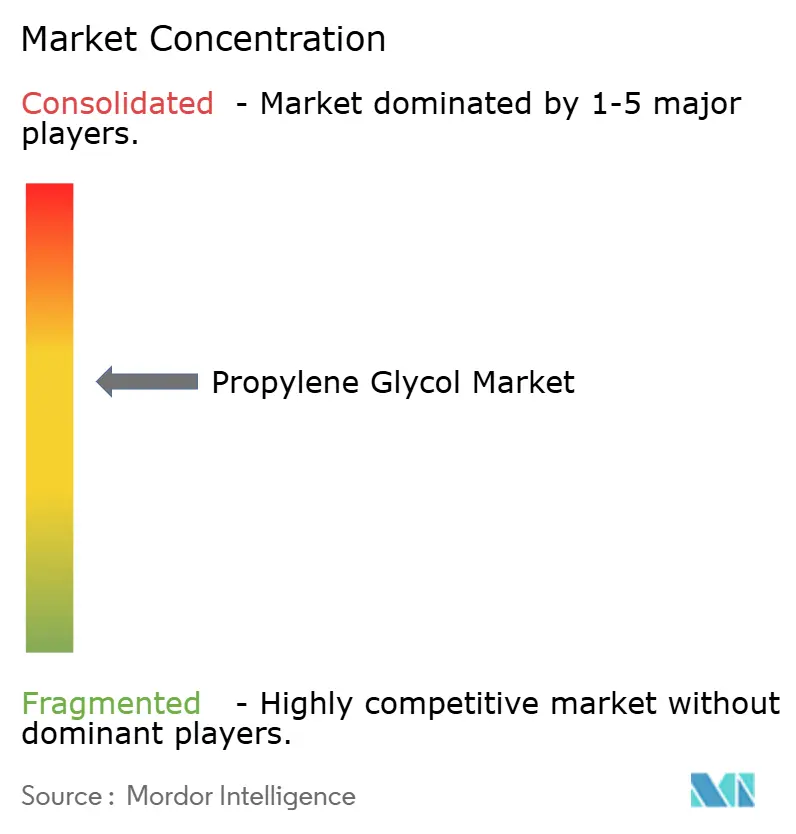
El mercado de propilenglicol está moderadamente consolidado. Las oportunidades de espacio en blanco incluyen grados inyectables de alta pureza, éter monometílico de propilenglicol de grado electrónico para fábricas de semiconductores y volúmenes biocirculares que satisfacen los informes europeos de Alcance 3. Los disruptores tecnológicos apuntan a reducir costos y emisiones simultáneamente. Los ingresos por licencias de procesos están emergiendo como una jugada estratégica para los innovadores sin grandes balances. La certificación se ha convertido en una ventaja competitiva, y los productores más pequeños que carecen de trazabilidad lista para auditorías pueden buscar fusiones para ganar acceso al mercado.
Líderes de la Industria del Propilenglicol
Dow
LyondellBasell Industries Holdings B.V.
BASF
INEOS
ADM
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Propilenglicol
- ADEKA Corporation
- ADM
- AGC Chemicals
- BASF
- Cargill, Incorporated.
- Chaoyang Chemicals Inc.
- Dow
- Eastman Chemical Company
- Global Bio-chem Technology Group Co. Ltd
- Golden Dyechem
- Huntsman International LLC
- Indorama Ventures Public Company Limited.
- INEOS
- KLK Temix
- Lonza
- LyondellBasell Industries Holdings B.V.
- Manali Petrochemicals Limited
- Repsol
- Shell plc
- SKC Chemicals
- Sumitomo Chemical Co., Ltd.

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es la expansión del propilenglicol con atributos de sostenibilidad (biocircular, circular o de base biológica), donde los propietarios de marcas pueden documentar reducciones de Alcance 3 sin reformular, siempre que los proveedores puedan respaldar auditorías de cadena de custodia. Dow ha utilizado ISCC PLUS para comercializar propilenglicol circular y biocircular (CIR y REN). En el lado de la oferta, puso en marcha una expansión de capacidad de 80.000 toneladas por año en Map Ta Phut, Tailandia (mayo de 2024), elevando la capacidad total allí a 250.000 toneladas por año y fortaleciendo la capacidad de exportación de Asia para grados certificados.
Una segunda oportunidad es desarrollar rutas de producción renovable no basadas en PO para diversificar el riesgo de materia prima y ampliar el segmento premium abordable más allá de los volúmenes de balance de masa. En mayo de 2026, UPM acordó adquirir la propiedad intelectual relacionada con la tecnología Ray de Avantium para producir monopropilenglicol de base biológica a partir de azúcares de origen vegetal, y las actividades de puesta en marcha de la biorrefinería de UPM en Leuna en 2026 apuntan hacia una vía para la producción comercial de glicol a partir de azúcar. En paralelo, el mayor escrutinio de impurezas en aplicaciones farmacéuticas de alta dosis respalda la demanda de productores que invierten en controles analíticos mejorados, segregación y líneas dedicadas de alta pureza para cumplir con las expectativas cambiantes de las farmacopeas y los reguladores.
Recent Industry Developments in Mercado de Propilenglicol
- Mayo de 2026: Dow anunció un aumento de precios para varias líneas de productos de propilenglicol en América del Norte, vigente a partir del 2 de junio de 2026. El anuncio reflejó la persistente tensión de costos y suministro en las cadenas de glicoles, e influyó en las negociaciones de contratos para usos finales importantes, como fluidos de transporte, formulaciones alimentarias e intermedios industriales.
- Marzo de 2025: Dow obtuvo la certificación ISCC PLUS para su fabricación de propilenglicol en Map Ta Phut, Tailandia, e introdujo ofertas de balance de masa posicionadas como grados circulares y biocirculares. La certificación amplió el acceso para clientes que requieren reclamaciones de sostenibilidad auditadas, particularmente en aplicaciones de cuidado personal, farmacéuticas y alimentarias.
- Mayo de 2024: Dow puso en marcha una expansión de capacidad de propilenglicol de 80.000 toneladas por año en su planta de Map Ta Phut en Tailandia, elevando la capacidad total allí a 250.000 toneladas por año. La capacidad adicional aumentó la disponibilidad de suministro hacia Asia-Pacífico y los mercados de exportación, modificando los equilibrios regionales tanto para los grados comerciales como para los de mayor valor certificados.


Mercado de Propilenglicol Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de propilenglicol se define como la demanda y oferta global de propilenglicol vendido en distintos grados para usos posteriores, como anticongelantes y descongelantes, resinas de poliéster insaturado, intermedios químicos y otras formulaciones industriales y de consumo.
Exclusiones de alcance: excluimos los mercados de óxido de propileno y otras materias primas anteriores, así como los productos terminados posteriores en los que el propilenglicol es solo uno de los insumos (por ejemplo, refrigerantes envasados, resinas o productos finales de cuidado personal).
Descripción general de la segmentación
- Por Aplicación
- Agente Aromatizante
- Agente Anticongelante y Descongelante
- Resinas de Poliéster Insaturado
- Intermediarios Químicos
- Otras Aplicaciones (Antioxidantes, Cuidado del Hogar, etc.)
- Por Industria de Usuario Final
- Transporte
- Edificación y Construcción
- Alimentos y Bebidas
- Cuidado Personal
- Productos Farmacéuticos
- Otras Industrias de Usuario Final (Electrónica, Pinturas y Revestimientos, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Medio Oriente y África
- Arabia Saudita
- Sudáfrica
- Resto de Medio Oriente y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer los límites del sector y elaborar la primera lista de nodos de oferta, centros de demanda y divisiones típicas de uso final. Consultamos fuentes públicas como UN Comtrade para flujos comerciales, oficinas nacionales de estadística para indicadores de producción química, los portales de datos de la Comisión de Comercio Internacional de EE. UU. para el contexto de importación y exportación, y publicaciones de la EPA de EE. UU. y de ECHA que aclaran las normas de uso y manejo de productos químicos. Para las señales de demanda del lado de las aplicaciones, también revisamos fuentes como el Departamento de Energía de EE. UU. (para el contexto de fluidos automotrices y térmicos) y revistas de polímeros y compuestos revisadas por pares que analizan los patrones de consumo de UPR.
Además, examinamos informes anuales, presentaciones para inversores y comunicados de prensa para hacer seguimiento de los cambios de capacidad, los calendarios de paradas de planta y el posicionamiento por grados, lo que luego nos ayudó a establecer rangos razonables de volumen y precio. Cuando fue necesario, se utilizaron suscripciones pagas para datos financieros de empresas y monitoreo de noticias, verificaciones a nivel de envíos de importación-exportación, y bases de datos de patentes para corroborar cambios tecnológicos que pueden influir en los rendimientos y las curvas de costos. Las fuentes aquí mencionadas son solo ilustrativas, y también utilizamos otras referencias públicas para recopilar datos, validar supuestos y aclarar dudas.
Entrevistas primarias y encuestas
Se utilizaron entrevistas primarias y encuestas estructuradas para validar el conjunto de demanda y la lógica de precios en los principales usos finales, especialmente donde los conjuntos de datos públicos no separan claramente el propilenglicol de glicoles adyacentes. Hablamos con una combinación de productores, distribuidores, formuladores y grandes usuarios finales para poder describir en términos prácticos los cambios de demanda a nivel de grado y el comportamiento de sustitución. Dado que se trata de un mercado global, los aportes se equilibraron entre APAC, EMEA y las Américas para reflejar las diferencias regionales en las ampliaciones de capacidad, la dependencia de importaciones y los ciclos de contratación típicos.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 12% | APAC: 46% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 42% | EMEA: 35% |
| Actores más pequeños: 17% | Gerentes: 46% | Américas: 19% |
Dimensionamiento y pronóstico del mercado
El mercado se dimensionó principalmente utilizando un enfoque descendente, en el que se usaron indicadores de producción y comercio para reconstruir el consumo aparente por región, que luego se asignó a las principales aplicaciones según los patrones de adopción comentados por los participantes del sector. Para mantener los totales realistas, corroboramos los resultados con aproximaciones ascendentes selectivas, como volúmenes muestreados de proveedores, verificaciones de canales de distribuidores y rangos típicos de precio de venta promedio (ASP) multiplicados por volúmenes estimados para los principales usos finales.
Varios insumos prácticos moldearon el modelo: ampliaciones de capacidad regional y tasas de operación, importaciones y exportaciones netas por los códigos SA correspondientes, la proporción de material USP y de otros grados superiores en el consumo total, y señales de actividad de uso final como la producción de compuestos de UPR y los patrones de demanda de anticongelantes y descongelantes vinculados al parque vehicular y la exposición climática. Los precios se manejaron utilizando ASP combinados que reflejan el comportamiento entre contrato y mercado spot, la mezcla de grados y la sincronización cambiaria específica de cada región, y luego los valores se alinearon con verificaciones de coherencia de volumen. Cuando faltaban divisiones directas de volumen, las brechas se resolvieron utilizando ratios sustitutos a partir de indicadores de aplicación estrechamente monitoreados, confirmados posteriormente en llamadas de seguimiento antes de la asignación final.
Para el pronóstico, utilizamos análisis de escenarios anclados a los cambios de capacidad esperados, el reequilibrio comercial y las expectativas de crecimiento por uso final, con supuestos revisados frente al consenso de expertos surgido de las discusiones primarias. El pronóstico se sometió luego a pruebas de resistencia comprobando si los equilibrios implícitos de oferta y demanda siguen siendo viables y si la progresión modelada del ASP se mantiene dentro de rangos históricos realistas.
Validación de datos y ciclo de actualización
Los resultados se verificaron mediante triangulación entre señales independientes, comprobando si los patrones de consumo regional se alinean con la dirección del comercio, si las tasas de operación implícitas se encuentran dentro de límites normales, y si las participaciones por aplicación evolucionan de manera coherente con las tendencias conocidas del mercado final. Cualquier variación significativa desencadenó una segunda revisión de los supuestos, seguida de nuevos contactos específicos con los encuestados para confirmar si el problema estaba relacionado con el alcance, el momento o los datos.
Antes de la aprobación final, el modelo se revisa en varias etapas, incluida una revisión interna por parte de analistas centrada en la integridad aritmética, la coherencia de unidades y el comportamiento de valores atípicos entre regiones y aplicaciones. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos relevantes, como reinicios de capacidad importantes, interrupciones o cambios de política que afectan los flujos. Justo antes de la entrega, realizamos una revisión final de actualización para que los clientes reciban la visión más reciente y alineada, en lugar de una instantánea desactualizada.
Tamaño del mercado de propilenglicol de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para el propilenglicol suelen diferir porque la unidad de medida subyacente, los límites de alcance y la sincronización de precios no se manejan de la misma manera entre fuentes. Algunos estudios reportan solo valor, otros se centran en volumen, y unos pocos combinan ambos sin explicar cómo se construyeron los precios a partir de los grados y los ciclos de contratación.
Las brechas suelen surgir de lo que se cuenta como demanda de propilenglicol frente a glicoles adyacentes, de cómo se neta el comercio regional, y de si el cuadro de precios utiliza un promedio anual único o una combinación alineada por período de ASP spot y de contrato. Otro factor común es la frecuencia de actualización, ya que los cambios de capacidad tardíos y las fluctuaciones cambiarias pueden alterar el último año más que la tendencia a largo plazo. Para abordar esto, nuestro modelo mantiene actualizadas la sincronización cambiaria y las verificaciones de validación en cada ciclo de actualización, lo cual se ajusta a un enfoque de actualización constante aplicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,36 millones de USD (2026) | |
| Revista Sectorial A | 4,81 mil millones de USD (2024) | Esta cifra está orientada al valor y parece utilizar un precio combinado único para el año, lo que puede alterar los totales cuando la mezcla de grados y la sincronización de contratos difieren según la región. Las notas de alcance son limitadas, por lo que los glicoles adyacentes y las formulaciones posteriores pueden estar parcialmente incluidos, lo que infla las brechas de comparabilidad. |
| Consultora Global B | 6,40 mil millones de USD (2025) | La estimación está anclada a un año base diferente y puede basarse en definiciones de tipo más amplias y un manejo simplificado de importaciones y exportaciones, lo que puede distorsionar el consumo aparente en las regiones importadoras netas. También parece aplicar una CAGR y una progresión de precios uniformes, en lugar de ajustar los ASP según los ciclos de contratación regionales y la sincronización cambiaria. |
Al observar los tres valores, la dispersión se explica principalmente por el tratamiento de las unidades y la construcción de precios, seguido de lo que se incluye en el límite entre el propilenglicol y las categorías cercanas. Al mantener el modelo trazable hasta la capacidad, el balance comercial, las participaciones por aplicación y rangos realistas de ASP, la cifra final puede seguirse y reproducirse sin necesitar conjuntos de datos de difícil acceso.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de propilenglicol en 2026?
Se proyecta que el mercado alcance 5,36 millones de toneladas en 2026 y se espera que llegue a 7,76 millones de toneladas en 2031.
¿Cuál es la tasa de crecimiento esperada para el propilenglicol hasta 2031?
Se proyecta que el volumen aumente a una CAGR del 7,68% durante el período 2026-2031.
¿Qué segmento de aplicación consume más propilenglicol?
Las resinas de poliéster insaturado lideran, con el 32,02% de la demanda en 2025, principalmente proveniente de compuestos de energía eólica e infraestructura.
¿Qué industria de usuario final crecerá más rápido?
Los productos farmacéuticos avanzarán a una CAGR del 8,11% a medida que las formulaciones inyectables y tópicas adopten el propilenglicol para la solubilización.
¿Qué región ofrece el mayor potencial de crecimiento?
Se espera que Medio Oriente y África lideren con una CAGR del 8,66%, respaldado por inversiones petroquímicas integradas en Arabia Saudita y los Emiratos Árabes Unidos.
Última actualización de la página el:



