
Tamaño y Participación del Mercado de Pruebas Inalámbricas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 18.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 32.29 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 12.18 % |
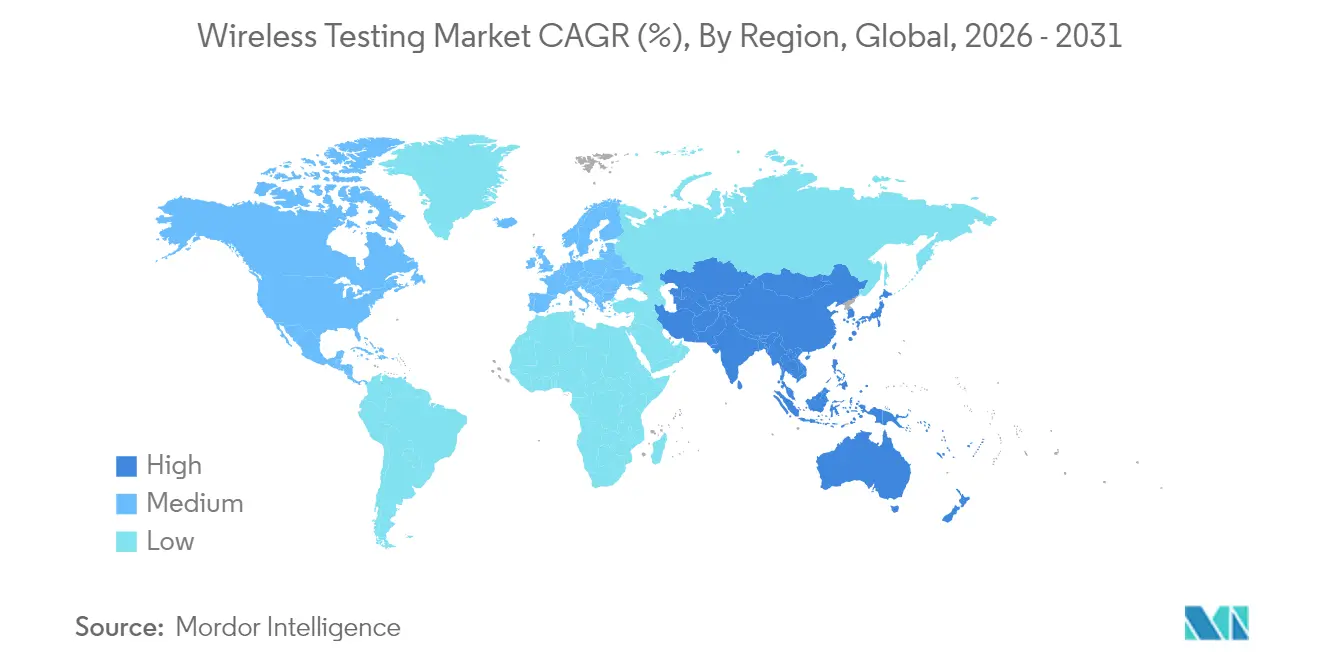
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
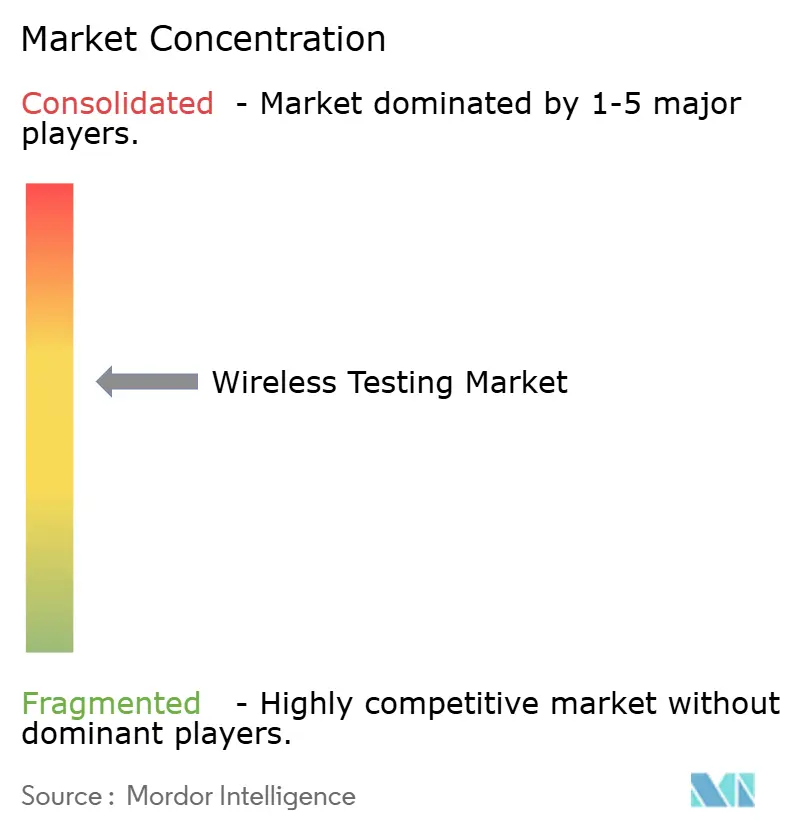
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pruebas Inalámbricas por Mordor Intelligence
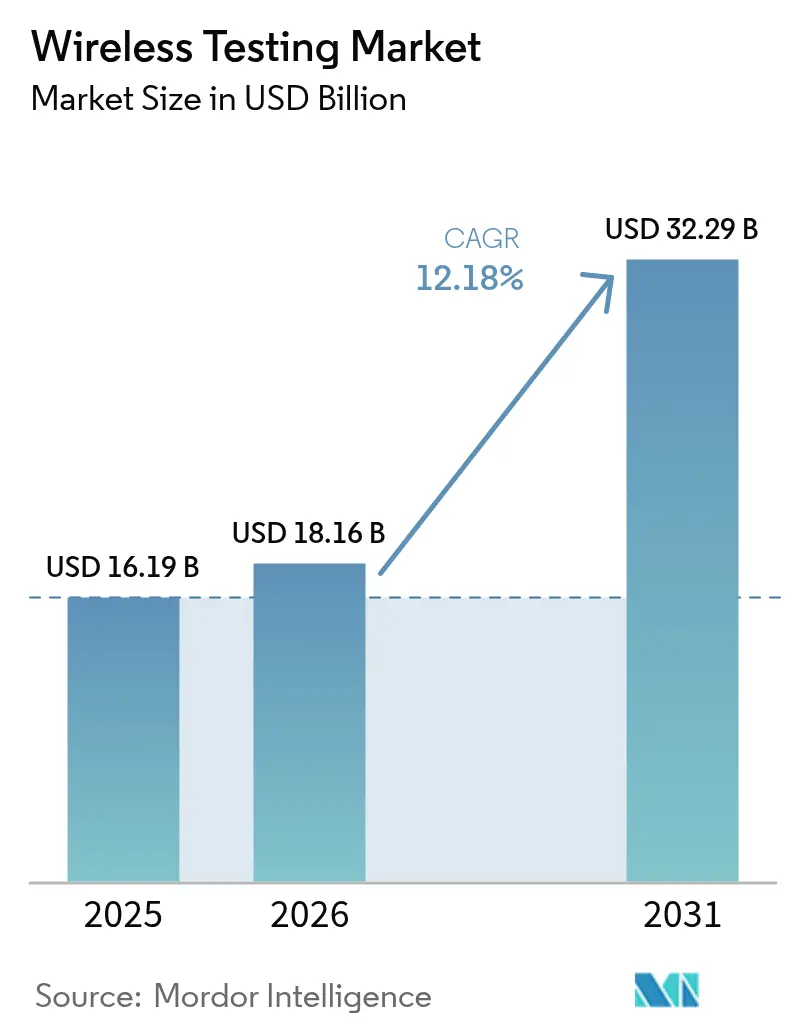
Se espera que el tamaño del Mercado de Pruebas Inalámbricas crezca de USD 16,19 mil millones en 2025 a USD 18,16 mil millones en 2026 y se prevé que alcance USD 32,29 mil millones en 2031 a una CAGR del 12,18% durante 2026-2031.
La migración en curso hacia redes 5G-Advanced, la rápida proliferación de dispositivos IoT multirradio y el mandato de ciberseguridad de la Unión Europea para equipos de radio están ampliando el alcance de la verificación mucho más allá de las comprobaciones tradicionales de compatibilidad electromagnética. Al mismo tiempo, los operadores nacionales en China, Japón y Estados Unidos están invirtiendo miles de millones de dólares en arquitecturas de interfaz abierta que exigen la validación en tiempo real del rendimiento de la conformación de haces, el MIMO masivo y la segmentación de redes bajo cargas de tráfico en vivo. Estas condiciones están orientando el mercado de pruebas inalámbricas desde el cumplimiento reactivo de aprobación/rechazo hacia marcos de validación predictivos impulsados por inteligencia artificial, capaces de detectar degradaciones del servicio antes del despliegue en campo. La dinámica competitiva favorece ahora a los laboratorios de pruebas y proveedores de equipos que pueden combinar automatización nativa en la nube, análisis de ciberseguridad y experiencia integral en protocolos dentro de un paquete de servicios unificado.
Conclusiones Clave del Informe
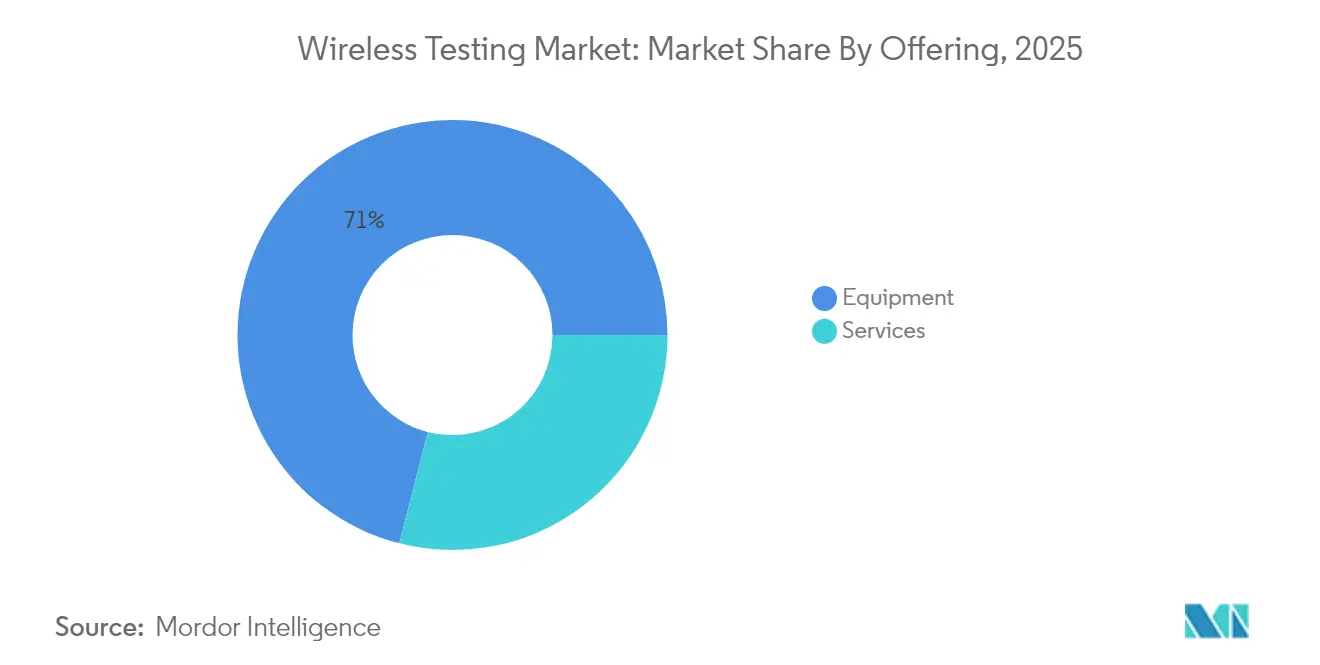
- Por oferta, los equipos representaron el 71,02% de la participación del mercado de pruebas inalámbricas en 2025, mientras que los servicios de pruebas gestionadas están proyectados para expandirse a una CAGR del 11,05% hasta 2031
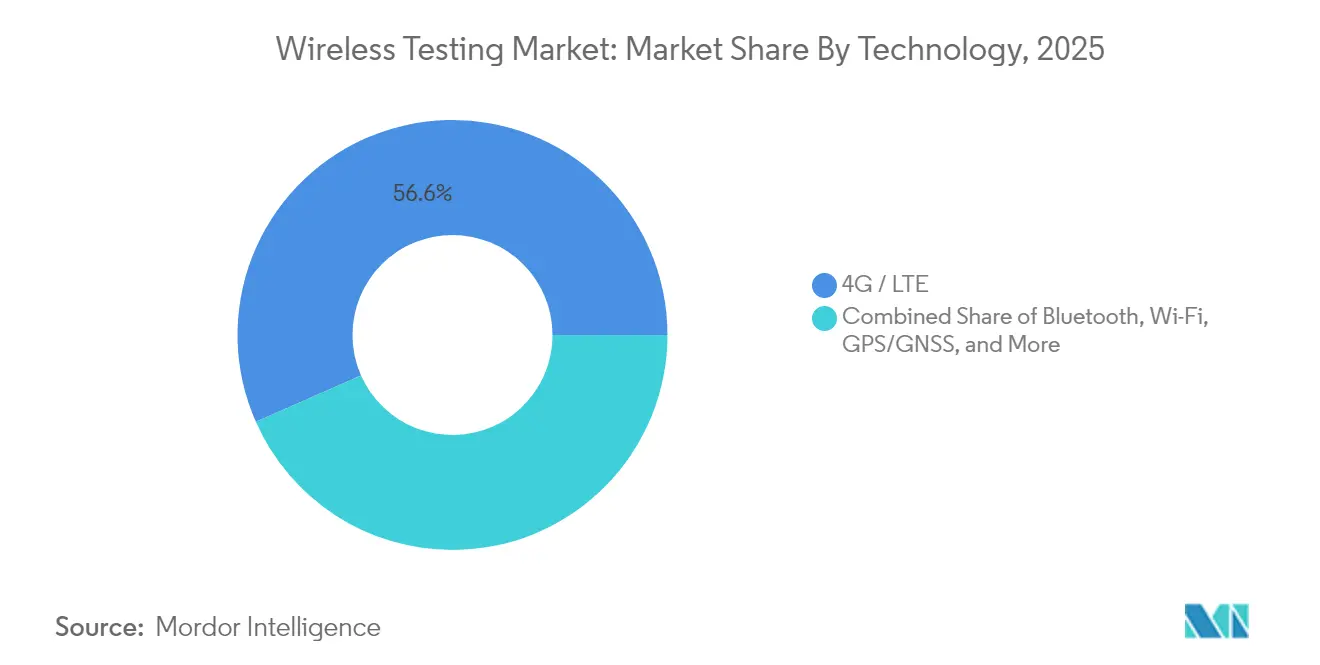
- Por tecnología, el segmento celular (LTE + 5G) mantuvo una participación de ingresos del 56,62% en 2025; el segmento 5G por sí solo está proyectado para registrar una CAGR del 18,2% hasta 2031
- Por aplicación, la electrónica de consumo capturó el 33,55% del tamaño del mercado de pruebas inalámbricas en 2025; la conectividad automotriz avanza a una CAGR del 14,72% entre 2026 y 2031
- Por geografía, América del Norte lideró con una participación de ingresos del 32,18% en 2025, mientras que Asia-Pacífico se espera que registre una CAGR del 12,63% hasta 2031
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida expansión de la infraestructura 5G | 3.20% | Centros de despliegue en China y Estados Unidos | Corto plazo (≤ 2 años) |
| Las redes autorreparables impulsadas por IA necesitan análisis de pruebas predictivos | 1.70% | Adopción temprana en mercados desarrollados a nivel mundial | Largo plazo (≥ 4 años) |
| Creciente demanda de computación en la nube y dispositivos IoT | 1.80% | Empresas de América del Norte y la UE; manufactura en APAC | Largo plazo (≥ 4 años) |
| Auge de redes 5G privadas / redes inalámbricas industriales | 1.90% | Corredores industriales de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Expansión de la Infraestructura 5G
Los operadores globales planean invertir USD 259 mil millones en despliegues de 5G solo en Asia-Pacífico para 2030, impulsando el mercado de pruebas inalámbricas hacia entornos de calibración multiantena de banda ultraancha capaces de evaluar el rendimiento del MIMO masivo y la precisión de la conformación de haces en tiempo casi real. NTT DOCOMO, KDDI y SoftBank de Japón presupuestan conjuntamente más de USD 13 mil millones para alcanzar cobertura poblacional a nivel nacional, lo que obliga a los laboratorios de pruebas a simular la latencia de la segmentación de redes y la interoperabilidad de Open RAN dentro de cámaras con control de temperatura que replican los extremos climáticos locales. Estos operadores exigen ahora una validación integral que cubra métricas de RF, integración del núcleo nativo en la nube e indicadores clave de rendimiento a nivel de servicio. Los proveedores capaces de combinar emulación de canal, generación de tráfico y análisis de ciberseguridad dentro de un único ciclo de prueba en el aire están obteniendo contratos premium. A medida que las capacidades de 5G-Advanced, como las redes no terrestres, se materializan, las pruebas basadas en escenarios que combinan enlaces satelitales y terrestres se están convirtiendo en un requisito básico, atrayendo nuevos ingresos hacia el mercado de pruebas inalámbricas.
Redes Autorreparables Impulsadas por IA que Necesitan Análisis de Pruebas Predictivos
Los conjuntos de orquestación de redes ahora incorporan agentes de modelos de lenguaje de gran escala que ajustan de forma autónoma los parámetros de las celdas, se recuperan de interrupciones y redirigen el tráfico, todo sin intervención humana[3]Ericsson, "Redes Autónomas Impulsadas por IA," ericsson.com. Las estrategias de prueba, por lo tanto, pasan de los scripts de regresión estáticos a la predicción de comportamiento bajo cargas de tráfico estocásticas. VIAVI Solutions y la Universidad Northeastern ilustran este cambio ejecutando un gemelo digital a escala de ciudad que detecta anomalías minutos antes de que degraden el rendimiento. Los flujos de trabajo de certificación deben certificar las rutas de decisión de la IA, la integridad de los datos de entrenamiento y el sesgo del modelo a través de miles de eventos de fallo simulados. Esta complejidad eleva el tamaño promedio de los compromisos, con compradores que solicitan validación continua como servicio en lugar de aprobaciones puntuales de dispositivos. Los proveedores que combinan hardware en el bucle, emulación en contenedores y paneles de IA explicable están estableciendo nuevos estándares de competitividad en el mercado de pruebas inalámbricas.
Creciente Demanda de Computación en la Nube y Dispositivos IoT
Las empresas que aceleran la adopción de la nube operan multitud de sensores IoT alimentados por batería que saltan entre redes públicas y privadas, cada uno con estrictos umbrales de tiempo de actividad y privacidad de datos. Las secuencias de prueba deben demostrar el comportamiento adecuado en estados de bajo consumo, la coexistencia con radios heredados y la resiliencia frente a ciberataques coordinados exigidos por la Directiva de Equipos de Radio de la UE de agosto de 2025. Los fabricantes de dispositivos externalizan cada vez más esta carga a laboratorios de terceros que mantienen la acreditación para los emergentes estándares de ciberseguridad EN 18031, estimulando ingresos de servicios de alto margen. El resultado es un ciclo virtuoso en el que la demanda de análisis de pruebas predictivos se retroalimenta en los flujos de integración continua, estrechando los vínculos entre las actualizaciones de firmware y los certificados de validación. A medida que el IoT industrial se expande hacia el monitoreo de condiciones y el seguimiento de activos mediante gemelos digitales, el mercado de pruebas inalámbricas asegura nuevo gasto de sectores que históricamente dependían de enlaces cableados.
Auge de Redes 5G Privadas / Redes Inalámbricas Industriales
Los centros de manufactura en América del Norte, Alemania y el Sudeste Asiático despliegan redes de fábrica dedicadas en la banda de 3,5 GHz para automatizar la visión artificial y la robótica en tiempo real. Estas instalaciones requieren pruebas de aceptación centradas en la latencia que midan las transferencias de redes sensibles al tiempo, la resiliencia electromagnética cerca de maquinaria pesada y las transferencias fluidas entre celdas interiores. Los laboratorios especializados que ofrecen sondeo de canal in situ, auditoría de espectro y monitoreo del rendimiento en el borde del cliente obtienen acuerdos marco plurianuales, elevando los flujos de ingresos recurrentes. Los proveedores de equipos están renovando sus líneas de productos con analizadores de espectro portátiles y decodificadores de protocolos conectados a la nube diseñados para plantas industriales robustizadas, reforzando el impulso del mercado de pruebas inalámbricas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de equipos de prueba avanzados y mano de obra especializada | -1.80% | Global; más pronunciado en regiones en desarrollo | Largo plazo (≥ 4 años) |
| La volatilidad en la cadena de suministro de componentes de RF está retrasando los ciclos de calibración | -1.10% | Concentración de abastecimiento en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Equipos de Prueba Avanzados y Mano de Obra Especializada
Los emuladores de canal 5G avanzados y los generadores de señal de onda milimétrica superan ahora USD 1 millón por estación, con contratos de soporte durante toda la vida útil que añaden un 40% al costo de propiedad a lo largo de cinco años. A medida que aumenta la complejidad de las pruebas, los ingenieros de RF certificados exigen salarios de seis cifras que muchos laboratorios domésticos en economías emergentes no pueden igualar. Los líderes del mercado como Keysight generaron USD 4,98 mil millones en ingresos en el ejercicio fiscal 2024, lo que subraya las ventajas de escala que permiten el abastecimiento masivo de componentes y la utilización de activos en múltiples sitios. Los competidores más pequeños que deben alquilar tiempo en cámaras compartidas enfrentan márgenes reducidos y períodos de recuperación prolongados. Esta asimetría de costos fomenta la consolidación del sector, con plataformas impulsadas por adquisiciones que integran laboratorios regionales en redes globales para agrupar talento y equipos.
Volatilidad en la Cadena de Suministro de Componentes de RF que Retrasa los Ciclos de Calibración
Las escaseces persistentes de osciladores de bajo ruido de fase y atenuadores de alta frecuencia dificultan la recalibración programada de los analizadores de espectro, lo que obliga a los laboratorios de pruebas a ampliar las ventanas de mantenimiento y reprogramar los turnos de los clientes[4]SEMI, "Perspectivas Mundiales de Equipos para Semiconductores," semi.org. Se prevé que las inversiones en equipos para semiconductores alcancen USD 139 mil millones en 2026, pero la asignación favorece a las fábricas de alto volumen, dejando los componentes de RF de nicho en escasez. El giro de Qorvo en 2025 hacia componentes premium para teléfonos inteligentes ilustra cómo el cambio de prioridades de fabricación puede volver obsoletos los equipos de prueba heredados a mitad del ciclo, añadiendo desembolsos de capital inesperados. Los laboratorios que operan con márgenes reducidos tienen dificultades para absorber estos impactos, ocasionalmente pausando las renovaciones de acreditación hasta que lleguen nuevos lotes de componentes. Tales interrupciones reducen la capacidad y alargan los plazos de entrega, ejerciendo un freno sobre el crecimiento del mercado de pruebas inalámbricas a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
El Dominio de los Equipos Enfrenta la Disrupción de los ServiciosLos equipos generaron USD 11,5 mil millones en 2025, equivalente al 71,02% de la participación del mercado de pruebas inalámbricas, pero su dominio se está debilitando a medida que los servicios de pruebas gestionadas lo superan con una CAGR del 11,05% hasta 2031. Los generadores de señal intensivos en capital, las cámaras en el aire y los emuladores de canal forman la columna vertebral de cada laboratorio, pero los compradores cuestionan cada vez más la propiedad cuando los ciclos de actualización de firmware llegan anualmente. El tamaño del mercado de pruebas inalámbricas atribuible a los servicios gestionados cerrará, por lo tanto, la brecha a medida que los clientes prioricen tiempos de certificación rápidos sobre los presupuestos de capital. Los proveedores de primer nivel facilitan esta transición al incluir paneles de análisis conectados a la nube, lo que permite el monitoreo remoto de métricas de aprobación/rechazo en tiempo casi real. En paralelo, instalaciones financiadas por el gobierno, como el laboratorio VALOR de USD 21,7 millones en Arizona, abren acceso por suscripción a conjuntos especializados de interoperabilidad Open-RAN, acelerando el cambio hacia compromisos basados en resultados. Para los fabricantes de equipos, los programas de alquiler y los precios basados en el uso mitigan la canibalización mientras mantienen altas las tasas de utilización.
Los proveedores de servicios profesionales aprovechan la generación de scripts de prueba asistida por IA y las plantillas de informes automatizadas para reducir los tiempos de ciclo de los proyectos. Esta agilidad resuena con las empresas emergentes que lanzan dispositivos IoT multistándar que deben asegurar la entrada al mercado global en cuestión de meses. Mientras tanto, las marcas de teléfonos inteligentes establecidas siguen comprando equipos de gama alta para proteger la propiedad intelectual, lo que garantiza que el segmento de equipos retenga ingresos absolutos considerables incluso a medida que su participación disminuye. En general, la demanda de doble vía sostiene el mercado de pruebas inalámbricas al tiempo que fomenta modelos de negocio híbridos que combinan arrendamiento de hardware, cumplimiento gestionado y pruebas de regresión continua en infraestructura compartida.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología:
La Aceleración del 5G Supera a los Estándares HeredadosLos protocolos 4G/LTE representaron el 56,62% de los ingresos de 2025, pero dentro de ese conjunto, el segmento 5G elevará el tamaño del mercado de pruebas inalámbricas a una CAGR del 18,2% hasta 2031. Las rutinas de prueba de Sub-6 GHz y onda milimétrica ahora incluyen verificación de compartición dinámica de espectro, comprobaciones de migración de no independiente a independiente y análisis de rendimiento con conciencia de segmentación. Los laboratorios, por lo tanto, reequipan los bancos de trabajo con anchos de banda de analizadores de señal vectorial que superan los 2 GHz y cámaras anecoicas multiantena lo suficientemente grandes para matrices de 64T64R. Rohde & Schwarz y Qualcomm demostraron recientemente enlaces de 13 GHz para casos de uso pre-6G, lo que apunta a requisitos de cobertura de frecuencia en escalada. Wi-Fi sigue siendo vital: Wi-Fi 7 de triple banda añade canales de 320 MHz y operación de múltiples enlaces, lo que exige la verificación simultánea de radios de 2,4 GHz, 5 GHz y 6 GHz. Bluetooth de Baja Energía mantiene su prominencia en dispositivos portátiles, pero los nuevos modos de alta velocidad requieren actualizaciones de los parámetros de referencia de tasa de error de paquetes y coexistencia que superan las capacidades de los analizadores heredados.
La coexistencia de enlaces celulares, Wi-Fi, UWB y satelitales dentro de dispositivos únicos obliga a matrices de prueba combinatorias. Los proveedores de equipos responden con arquitecturas modulares donde las tarjetas de radio definida por software intercambian extremos frontales específicos de frecuencia, prolongando la vida útil del chasis. Los proveedores de servicios se diferencian ofreciendo simulación basada en biblioteca de máscaras regulatorias específicas de cada país, comprimiendo los plazos de certificación para lanzamientos globales. En consecuencia, la diversificación tecnológica consolida los flujos de ingresos recurrentes, anclando el mercado de pruebas inalámbricas frente a las caídas de un solo protocolo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Transformación Automotriz Impulsa la InnovaciónLa electrónica de consumo todavía lideró con el 33,55% de los ingresos en 2025, pero las plataformas de vehículos conectados elevarán el gasto en pruebas automotrices a una CAGR del 14,72%. Los enlaces de vehículo a todo deben mostrar latencia de submilisegundo y cumplimiento de seguridad funcional bajo desplazamientos Doppler y trayectorias múltiples metálicas únicas de los chasis en movimiento. Esto impulsa a los laboratorios a adoptar equipos de hardware en el bucle que inyectan escenarios de tráfico sintético durante las mediciones en el aire. Bureau Veritas e Intertek despliegan conjuntos integrales que cubren la validación de pagos NFC, la funcionalidad de punto de acceso Wi-Fi y las pruebas de seguridad de telemática 5G. La demanda paralela persiste de dispositivos médicos, aeroespacial y controladores de redes inteligentes, cada uno con sus propias listas de verificación de coexistencia y fiabilidad. El aprendizaje entre sectores acelera la innovación: los casos de prueba nacidos en implantes quirúrgicos ahora informan las auditorías de ciberseguridad automotriz, y viceversa. A medida que aumentan los niveles de autonomía, las pilas de fusión de sensores de IA entran en el alcance de la validación, abriendo otra frontera para el mercado de pruebas inalámbricas.
El crecimiento en las actualizaciones de redes empresariales mantiene estable el gasto en tecnologías de la información y telecomunicaciones, mientras que las empresas de servicios públicos de energía adoptan medidores LTE-M y NB-IoT para equilibrar los insumos renovables. Las superposiciones de protocolos de cada sector vertical hacen que la certificación multistándar sea indispensable. En respuesta, los organismos de certificación tejen marcos horizontales que reutilizan las pruebas de RF base entre sectores verticales, ahorrando a los clientes tiempo y costos y reforzando los contratos de servicio a largo plazo.
Análisis Geográfico
Mercado de Pruebas Inalámbricas de América del Norte
América del Norte concentró el 32,18% de los ingresos en 2025 gracias a los despliegues tempranos de 5G, los grandes presupuestos de defensa y un ecosistema consolidado de proveedores de equipos de primer nivel. Los ingresos de Keysight Technologies Inc. de 4,98 mil millones de USD en 2024 subrayan la profundidad del gasto local en I+D, que genera continuamente osciloscopios de próxima generación y emuladores de canal. El apoyo federal fortalece los laboratorios nacionales, como lo ejemplifica el respaldo de la Administración Nacional de Telecomunicaciones e Información al centro de pruebas Open-RAN de VIAVI Solutions Inc. con 21,7 millones de USD, garantizando el acceso local a entornos de validación preparados para el futuro. Los fabricantes líderes del sector automotriz y aeroespacial amplifican aún más la demanda al integrar redes privadas 5G seguras dentro de sus campus de producción, una tendencia que canaliza proyectos de cumplimiento normativo complejos hacia los proveedores de servicios regionales.
Mercado de Pruebas Inalámbricas de Asia-Pacífico
Asia-Pacífico se perfila como el territorio de mayor crecimiento, con una CAGR proyectada del 12,63%. China Mobile, China Unicom y China Telecom planean conjuntamente más de 3 mil millones de USD en actualizaciones 5G-Advanced durante 2025, incluyendo la renovación de 400.000 estaciones base que requieren mediciones de aceptación para beamforming y latencia de computación en el borde. Los operadores de Japón destinan 14 mil millones de USD adicionales para cobertura en zonas urbanas densas y pilotos de Open-RAN, generando flujos paralelos de actividad de pruebas en laboratorio y en campo. Economías con fuerte presencia manufacturera, como Corea del Sur y Taiwán, superponen redes privadas de banda media en fábricas de semiconductores, lo que origina complejas verificaciones de coexistencia entre Wi-Fi 7, 5G y protocolos TSN industriales. En consecuencia, las entidades regionales de certificación invierten en cámaras multiestándar y motores de análisis de registros habilitados por inteligencia artificial para absorber la creciente carga de trabajo, asegurando que el mercado de pruebas inalámbricas mantenga un crecimiento de dos dígitos.
Mercado de Pruebas Inalámbricas de Europa
Europa mantiene un papel fundamental al anclar los marcos regulatorios globales. Las cláusulas de ciberseguridad de la Directiva de Equipos de Radio de agosto de 2025 exigen la verificación de seguridad junto con las comprobaciones de radiofrecuencia y compatibilidad electromagnética, ampliando el alcance de los proyectos de prueba y extendiendo los plazos de ejecución. Alemania alberga fabricantes líderes como Rohde & Schwarz, que reportó ingresos de 2,93 mil millones de EUR (3,13 mil millones de USD) en el ejercicio fiscal 2024 y continúa expandiendo sus suites completas de Bluetooth y Wi-Fi. Los países nórdicos son pioneros en puertos y sitios mineros con 5G privado, impulsando estudios de interferencia en el aire libre bajo condiciones árticas. El sur de Europa acelera los despliegues de contadores inteligentes, vinculando las necesidades del sector energético con las arquitecturas de prueba de telecomunicaciones. En conjunto, estas iniciativas estabilizan la demanda europea y alimentan los esfuerzos de estandarización global que, en última instancia, armonizan los criterios de prueba, beneficiando al mercado de pruebas inalámbricas en su conjunto.

Panorama regulatorio
La demanda de pruebas inalámbricas está siendo moldeada por controles de acceso al mercado más estrictos que combinan el cumplimiento de radiofrecuencia con garantías de seguridad. En la Unión Europea, las disposiciones de ciberseguridad vinculadas a la Directiva de Equipos Radioeléctricos amplían la evaluación de conformidad más allá de RF/EMC para incluir controles de seguridad, reforzando la necesidad de laboratorios capaces de realizar pruebas conforme a normas de ciberseguridad emergentes mientras mantienen las vías tradicionales de cumplimiento de radio basadas en ETSI. En el Reino Unido, el Código de Prácticas de Seguridad de Telecomunicaciones revisado en 2026, en virtud de la Telecommunications (Security) Act 2021, añade orientación técnica práctica para demostrar el cumplimiento, elevando la profundidad de documentación y verificación para implementaciones de equipos y redes.
Los regímenes también están divergiendo en la mecánica de espectro y aprobación, lo que incrementa la necesidad de matrices de prueba específicas por país. India avanzó en la política de 6 GHz mediante una notificación en la Gaceta de enero de 2026 (G.S.R. 47(E)) que estableció límites de banda de frecuencia para equipos Wi-Fi, mientras que los EAU mantienen un régimen formal de homologación de tipo a través de la TDRA, e India sigue canalizando ciertas aprobaciones a través de DoT eServices. En los Estados Unidos, las acciones de la FCC enfatizaron la integridad de los organismos de certificación de telecomunicaciones y las instalaciones de medición, incluyendo mayores requisitos de transparencia, y crearon una vía que prioriza determinadas solicitudes de autorización de equipos cuando las pruebas se realizan en Trusted Test Labs. Esto eleva el valor estratégico de las redes de laboratorios acreditados, trazables y dentro del alcance para los OEM globales.
Análisis de la cadena de valor
La cadena de valor comienza con las normas y los requisitos regulatorios (3GPP, Wi-Fi Alliance, CTIA, vías FCC/CE) que definen las metodologías de conformidad y OTA, seguidos de los proveedores de componentes y módulos de RF que influyen en los dispositivos de fijación, los calendarios de calibración y la incertidumbre de medición. Los fabricantes de equipos de prueba (como Anritsu y Rohde & Schwarz) proporcionan la instrumentación central (generación y análisis de señales, emulación de canales, cámaras OTA, pilas de protocolos) que es integrada por socios de sistemas y especialistas en cámaras en instalaciones de laboratorio llave en mano. Los proveedores de servicios de certificación y prueba (por ejemplo, Element, VIAVI y grupos TIC más amplios) entregan luego la ejecución acreditada, los informes y los programas continuos de regresión para fabricantes de dispositivos y proveedores de redes.
Aguas abajo, los compradores abarcan a los OEM de teléfonos móviles y dispositivos IoT, los programas de conectividad automotriz y los operadores de red que cada vez más requieren validación de interoperabilidad y rendimiento para arquitecturas abiertas. Los programas Open RAN han incorporado a operadores (como AT&T y Verizon) y mecanismos de financiación pública (NTIA Public Wireless Supply Chain Innovation Fund) a la cadena como patrocinadores directos de capacidad de banco de pruebas y automatización, acelerando los modelos de laboratorio como servicio. Movimientos recientes de capacidad ilustran una integración más estrecha: Element amplió su capacidad de pruebas y certificación inalámbrica en Norteamérica tras su adquisición de CETECOM, mientras que Anritsu y ETS-Lindgren colaboraron en sistemas OTA de 5G mmWave (FR2) certificados por CTIA, reforzando el vínculo entre proveedores de instrumentos, proveedores de cámaras y la entrega de laboratorios acreditados.
Panorama Competitivo
El mercado de pruebas inalámbricas exhibe una consolidación moderada, con los cinco principales proveedores controlando un estimado del 55-60% de los ingresos globales. Keysight, Rohde & Schwarz y Anritsu mantienen el liderazgo a través de actualizaciones continuas de instrumentos que van desde el espectro sub-GHz hasta las bandas exploratorias de THz. Las alianzas estratégicas amplían el alcance: Rohde & Schwarz se asoció con Ceva para presentar el primer modo de prueba en el aire para Bluetooth del sector, eliminando los accesorios con cable y acelerando las comprobaciones de rendimiento de dispositivos portátiles. De manera similar, VIAVI colabora con ETS-Lindgren para integrar cámaras de MIMO masivo que validan las unidades de radio Open-RAN bajo escenarios realistas de dirección de matrices.
Los nuevos participantes centrados en software desafían a los actores establecidos al ofrecer granjas de regresión alojadas en la nube donde los ingenieros cargan firmware y reciben análisis de aprobación/rechazo en cuestión de horas. Sus precios de pago por uso resuenan con las empresas emergentes de IoT y los fabricantes de teléfonos inteligentes regionales, lo que obliga a los proveedores tradicionales a ofrecer niveles de suscripción sobre el hardware. La actividad de fusiones y adquisiciones sigue siendo intensa, ya que las economías de escala recompensan la amplia cobertura de protocolos y las huellas de laboratorio distribuidas. Los laboratorios de pruebas adquieren especialistas en ciberseguridad de nicho para incluir pruebas de penetración dentro de los paquetes de certificación, mientras que las empresas de instrumentos adquieren empresas emergentes de IA que automatizan el análisis de formas de onda. La diferenciación en el mercado ahora gira en torno a la capacidad integral: los clientes prefieren a los proveedores que certifican las métricas de la capa física, simulan comportamientos de red y auditan el cumplimiento de la protección de datos en un flujo de trabajo integrado, reforzando el cambio del mercado de pruebas inalámbricas hacia plataformas holísticas.
Las estrategias defensivas dependen de la protección de la propiedad intelectual y la influencia en los organismos de normalización. Los principales proveedores presiden grupos de trabajo del 3GPP y del IEEE, dando forma a los próximos borradores de protocolos para alinearlos con sus hojas de ruta de medición. También despliegan mercados digitales donde desarrolladores de terceros venden scripts de prueba automatizados, aumentando los costos de cambio. La presión competitiva se intensifica no obstante a medida que las cadenas de herramientas de código abierto maduran, permitiendo a los laboratorios más pequeños replicar pruebas de referencia a bajo costo. En consecuencia, los proveedores de primer nivel enfatizan características premium como la detección de anomalías impulsada por IA y la validación de seguridad resistente a la computación cuántica para preservar el margen diferencial. En los próximos cinco años, el sector de pruebas inalámbricas probablemente se consolidará en un oligopolio de plataformas globales flanqueadas por especialistas regionales que atienden a sectores de alta regulación.
Líderes del Sector de Pruebas Inalámbricas
SGS SA
Bureau Veritas SA
Intertek Group plc
DEKRA SE
Anritsu Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pruebas Inalámbricas
- Keysight Technologies Inc.
- Rohde and Schwarz GmbH and Co KG
- Anritsu Corporation
- VIAVI Solutions Inc.
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- DEKRA SE
- UL Solutions Inc.
- TÜV SÜD AG
- TÜV Rheinland AG
- TÜV Nord AG
- National Instruments (NI)
- Spirent Communications plc
- Teledyne LeCroy Inc.
- Fortive (Tektronix)
- EXFO Inc.
- LitePoint (Teradyne)
- Cobham Limited
- Emite
- Tektronix

Oportunidades de mercado y perspectivas futuras
Se está formando un espacio en blanco alrededor de paquetes de validación multidominio que combinan conformidad de RF, OTA, protocolo y ciberseguridad en un único compromiso, reflejando la expansión del alcance de verificación impulsada por la regulación y los operadores. El mandato de ciberseguridad de la UE asociado al cumplimiento de equipos radioeléctricos (vigente desde agosto de 2025 en el contexto de este informe) aumenta la demanda de laboratorios capaces de combinar los conjuntos de pruebas de radio de ETSI con validación de seguridad y soporte de documentación. Esto crea espacio para proveedores de servicios y fabricantes de equipos que integran análisis de ciberseguridad en ciclos de prueba automatizados.
La inversión en ecosistemas de prueba compartidos y precomerciales también está ampliando los casos de uso abordables más allá de la certificación de dispositivos, hacia la validación de redes, aplicaciones y experiencias impulsadas por IA. En junio de 2026, Vinnova otorgó 150 millones de SEK a Digital Arena Sweden para establecer un centro de pruebas nacional para 5G y 6G, y Ericsson anunció un entorno de pruebas precomercial de 6G junto con la Universidad de Lund y KTH bajo la misma iniciativa. En Alemania, Open6GHub+ se lanzó en enero de 2026 para conectar actividades de transferencia de 6G con redes centrales basadas en IA y gemelos digitales de red, en línea con el cambio del mercado hacia una validación continua y definida por software. Junto con las iniciativas de prueba Open RAN lideradas por operadores y los conjuntos de características en expansión de Wi-Fi 7 y 5G-Advanced, estos programas respaldan oportunidades para servicios de prueba modulares y automatizados en la nube, y para plataformas de equipos diseñadas para acortar los ciclos de actualización mediante arquitecturas centradas en software.
Recent Industry Developments in Mercado de Pruebas Inalámbricas
- Junio de 2026: Anritsu mejoró su software SmartStudio NR/IP Performance para agregar soporte de pruebas de dispositivos 5G RedCap. La actualización amplía la cobertura de validación para terminales 5G de capacidad reducida utilizados en implementaciones de IoT e industriales. Esto refuerza la posición de Anritsu en flujos de trabajo de prueba recurrentes basados en software en lugar de ventas puntuales de instrumentación.
- Marzo de 2026: SGS adquirió Granite River Labs Services para ampliar sus capacidades de prueba de infraestructura digital y conectividad cableada e inalámbrica de alta velocidad. La transacción profundiza la cobertura de SGS en las pilas de conectividad modernas. Aumenta su capacidad para ofrecer programas de calificación de proveedor único a los OEM que necesitan tanto validación de cumplimiento como de rendimiento.
- Junio de 2024: Anritsu obtuvo la primera certificación GCF del sector relacionada con pruebas de conformidad de RF de NTN NB-IoT. Este hito avanzó la preparación de pruebas estandarizadas para escenarios de conectividad no terrestre. Ayudó a acelerar la validación más amplia del ecosistema para servicios celulares integrados con satélites.


Mercado de Pruebas Inalámbricas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de pruebas inalámbricas se define como los ingresos obtenidos por equipos y servicios externos utilizados para probar dispositivos y redes inalámbricas en cuanto a conformidad, rendimiento e interoperabilidad en las principales normas inalámbricas.
Exclusiones del alcance: la dimensión del mercado excluye emuladores de software puros y herramientas que no interactúan directamente con señales de RF.
Descripción general de la segmentación
- Por Oferta
- Equipos
- Pruebas de Dispositivos Inalámbricos
- Osciloscopios
- Generadores de Señal
- Analizadores de Espectro
- Analizadores de Redes
- Pruebas de Redes Inalámbricas
- Probadores de Redes
- Escáneres de Redes
- Probadores en el Aire
- Pruebas de Dispositivos Inalámbricos
- Servicios
- Pruebas y Certificación
- Servicios de Pruebas Gestionadas
- Calibración y Soporte
- Equipos
- Por Tecnología
- Bluetooth
- Wi-Fi
- GPS/GNSS
- 4G/LTE
- 5G
- Otros (2G, 3G, Zigbee, UWB, etc.)
- Por Aplicación
- Electrónica de Consumo
- Automotriz
- Tecnologías de la Información y Telecomunicaciones
- Energía y Potencia
- Dispositivos Médicos
- Aeroespacial y Defensa
- Otras Aplicaciones
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- CCG
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer la base de hechos de los impulsores de la demanda y mantener los supuestos alineados con los cronogramas reales de implementación de las normas inalámbricas. Consultamos fuentes públicas como los indicadores de telecomunicaciones de la ITU, las autorizaciones de equipos y las liberaciones de espectro de la FCC, las normas técnicas de ETSI y las publicaciones de medición y prueba del NIST, junto con estadísticas de aduanas y comercio cuando ayudan a explicar el movimiento de equipos.
Para convertir este contexto en insumos de dimensionamiento, también revisamos informes anuales de empresas, presentaciones para inversores y prensa reputada para comprender los cambios entre las pruebas en laboratorio, las pruebas OTA y los servicios liderados por la certificación. En algunos casos, se utilizaron suscripciones de pago para datos financieros de empresas y una base de datos de patentes para aclarar rangos de ingresos y la dirección tecnológica cuando las divulgaciones públicas eran limitadas. Las fuentes documentales mencionadas anteriormente son ilustrativas, y se utilizaron referencias públicas adicionales para llenar vacíos, validar supuestos y aclarar puntos de datos específicos.
Entrevistas y encuestas primarias
El trabajo primario se centró en verificar cómo se distribuyen los presupuestos entre los fabricantes de dispositivos, los operadores de red y los laboratorios de prueba de terceros, y luego validar la proporción entre las compras de equipos y los servicios de prueba subcontratados. También hablamos con roles de ingeniería, calidad y adquisiciones en Asia-Pacífico, EMEA y América, para poder verificar de forma cruzada los tiempos de adopción de las normas 5G, Wi-Fi e IoT y reflejarlos en los supuestos finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 13% | Asia-Pacífico: 44% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 28% | EMEA: 37% |
| Actores más pequeños: 17% | Gerentes: 59% | América: 19% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el gasto abordable a partir de los envíos de dispositivos inalámbricos y la actividad de implementación de redes, que luego se convierte en intensidad de prueba por norma y por puntos de contacto de prueba típicos. Esto funciona bien en las pruebas inalámbricas porque la demanda tiende a seguir los lanzamientos de productos, el uso del espectro y las actualizaciones de redes en lugar de un único ciclo de compra independiente.
Los insumos clave utilizados en el modelo incluyen las tendencias de envíos de teléfonos inteligentes, dispositivos portátiles y módulos IoT, el ritmo de las implementaciones y actualizaciones de 5G, las transiciones de normas Wi-Fi (como Wi-Fi 6 y Wi-Fi 7), las necesidades de certificación y cumplimiento por banda y región, y la proporción típica de pruebas de laboratorio subcontratadas frente a laboratorios internos. Los precios se manejan mediante rangos de ASP combinados para los instrumentos principales y mediante rangos de tarifas de servicio, que luego se ajustan para reflejar los cambios de combinación hacia pruebas OTA y de mayor frecuencia.
Los pronósticos se construyeron mediante análisis de escenarios, en los que se varía la velocidad de adopción de las nuevas normas y la pendiente de los cambios de ASP, y luego se alinean con lo que los entrevistados consideran ciclos de adquisición realistas. Los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como rangos de ingresos de proveedores muestreados, verificaciones de canal y cálculos de ASP a volumen para categorías de equipos visibles, ajustándose luego cuando aparecen vacíos. Cuando existen vacíos de cobertura, se utilizan ratios proxy como el gasto en pruebas por unidad enviada, que luego se verifican nuevamente mediante insumos primarios antes de finalizar los totales.
Validación de datos y ciclo de actualización
La validación se maneja mediante varias pasadas que comparan los resultados del modelo con señales independientes y luego señalan las grandes variaciones para su revisión. Verificamos si los patrones de crecimiento coinciden con el momento de transición de las normas, si las divisiones regionales se alinean con la intensidad de implementación, y si las proporciones entre servicios y equipos se mantienen consistentes con el comportamiento de adquisición descrito por los encuestados.
Antes de la aprobación final, otro analista revisa los supuestos y cálculos, seguido de una verificación de consistencia final a lo largo de los años para que los cambios escalonados queden explicados y no sean accidentales. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes de normas, cambios regulatorios o cambios abruptos en las perspectivas de envío de dispositivos. Justo antes de la entrega, se completa un escaneo final de las últimas publicaciones públicas para que los clientes reciban la visión más actualizada.
Comparación del tamaño del mercado de pruebas inalámbricas de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para las pruebas inalámbricas pueden parecer muy distantes entre sí porque los editores trazan el límite del alcance de manera diferente y también varían en lo que consideran ingresos por pruebas. Incluso cuando la historia de crecimiento es similar, la selección del año base, el momento de la moneda y la forma en que se contabilizan los servicios pueden empujar los totales en direcciones diferentes.
Al hacer seguimiento de los envíos de dispositivos y los indicadores de implementación de redes, actualizar la combinación de servicios frente a equipos, y verificar que solo se incluyan herramientas que interactúan con RF y servicios de prueba inalámbrica certificados por terceros, Mordor Intelligence reduce el riesgo de sobrecontabilización proveniente de herramientas de validación solo de software y trabajo de laboratorio no relacionado que en ocasiones se agrupa en estimaciones más amplias.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 16,19 mil millones de USD (2025) | |
| Editor de Investigación del Sector A | 24,79 mil millones de USD (2025) | Puede incluir un conjunto de ofertas más amplio en el que las herramientas de prueba solo de software y los servicios generales de laboratorio e inspección se contabilizan junto con el equipo de prueba de RF y los servicios de prueba inalámbrica liderados por la certificación, lo que amplía el conjunto. |
| Editor de Investigación Global B | 25,07 mil millones de USD (2025) | A menudo aplica una cobertura de aplicaciones más amplia con un gasto combinado más alto por dispositivo y programa de red, y puede asumir una expansión más rápida del ASP sin los mismos controles basados en puntos de contacto sobre la intensidad de las pruebas. |
La dispersión entre los tres valores proviene principalmente de lo que se incluye y de cuán estrechamente se vinculan los totales a impulsores de demanda observables, como los envíos y el ritmo de implementación. Con insumos claros y verificaciones repetibles, el modelo sigue siendo fácil de auditar y actualizar a medida que evolucionan las normas y los requisitos de cumplimiento.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de pruebas inalámbricas?
El tamaño del mercado de pruebas inalámbricas se sitúa en USD 18,16 mil millones en 2026 y se proyecta que alcance USD 32,29 mil millones en 2031 a una CAGR del 12,18%.
¿Qué región se espera que crezca más rápido hasta 2031?
Se prevé que Asia-Pacífico registre una CAGR del 12,63%, impulsada por los agresivos despliegues de 5G-Advanced en China y la modernización de redes a gran escala en Japón.
¿Por qué los servicios de pruebas gestionadas están ganando terreno frente a las ventas de equipos?
La creciente complejidad de los protocolos y el alto costo de poseer cámaras de onda milimétrica hacen que las pruebas externalizadas basadas en resultados sean más económicas para muchos fabricantes de dispositivos.
¿Cómo afectan las normas de ciberseguridad europeas de 2025 a los plazos de las pruebas inalámbricas?
La Directiva de Equipos de Radio añade comprobaciones obligatorias de protección de redes y privacidad de datos, extendiendo los ciclos de certificación y aumentando la demanda de validación de seguridad especializada.
¿Qué área de aplicación ofrecerá el mayor crecimiento en la demanda de pruebas?
La conectividad automotriz lidera con una CAGR proyectada del 14,72%, ya que las funciones de vehículo a todo, los sistemas avanzados de asistencia a la conducción y la conducción autónoma requieren rigurosas pruebas de baja latencia y cumplimiento de seguridad.
¿Qué tecnologías darán forma a los requisitos de prueba de próxima generación?
5G-Advanced, Wi-Fi 7, redes no terrestres integradas con satélites y la orquestación autorreparable impulsada por IA introducirán escenarios multibanda y multicapa que los marcos de prueba tradicionales no pueden abordar.
Última actualización de la página el:



