
Tamaño y Cuota del Mercado de Robots Vestibles y Exoesqueletos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.83 Mil millones de dólares |
| Tamaño del Mercado (2031) | 24.28 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 28.88 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Robots Vestibles y Exoesqueletos por Mordor Intelligence
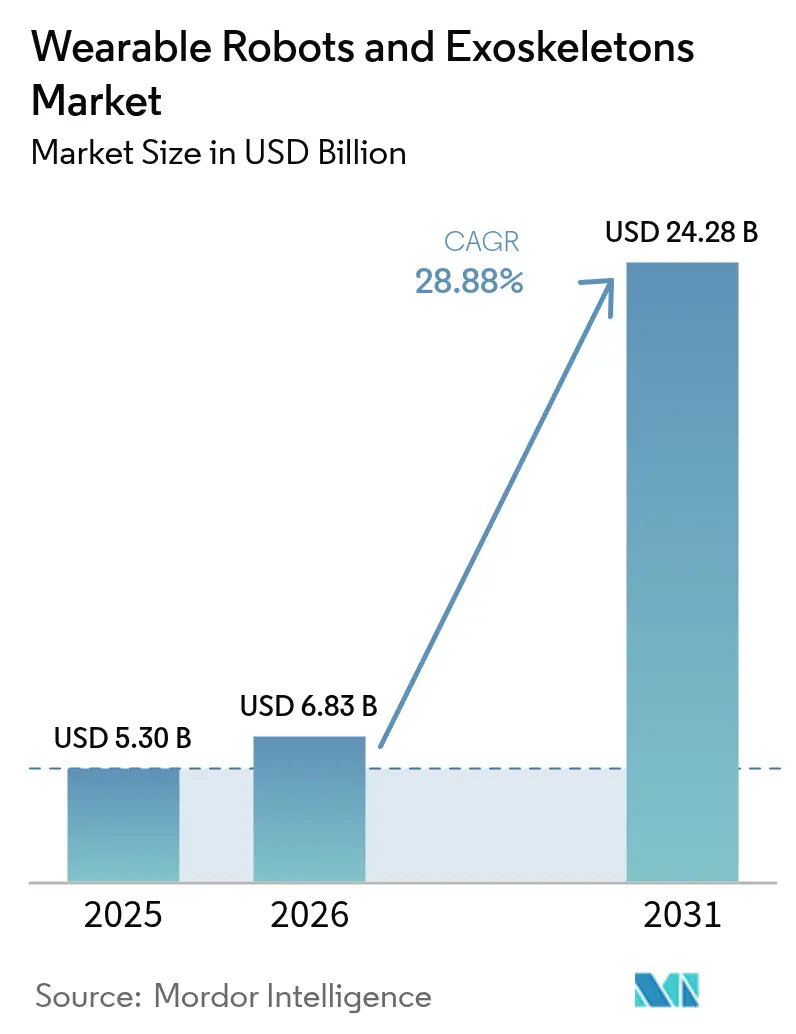
Se espera que el tamaño del mercado de robots vestibles y exoesqueletos crezca desde USD 5,30 mil millones en 2025 hasta USD 6,83 mil millones en 2026 y se prevé que alcance USD 24,28 mil millones en 2031 a una CAGR del 28,88% durante 2026-2031. Esta trayectoria de crecimiento subraya una brecha cada vez mayor entre la creciente prevalencia de trastornos musculoesqueléticos, el aumento de los presupuestos de defensa y los mandatos de los empleadores que priorizan la ergonomía activa sobre las ayudas pasivas. El Departamento de Defensa de los Estados Unidos incrementó el financiamiento de IDT&E para el ejercicio fiscal 2025 destinado a sistemas de aumento de capacidades del soldado, mientras que el Departamento de Asuntos de los Veteranos eliminó los requisitos de supervisión continua que antes limitaban la neurorrehabilitación en el hogar. Los precios de los paquetes de baterías cayeron por debajo de USD 140 por kWh en 2024, haciendo viables los diseños motorizados para turnos completos en flotas logísticas. Los programas de atención a largo plazo de Japón y Europa reembolsan ahora los robots de asistencia, ampliando la base potencial en sociedades con envejecimiento avanzado de la población. Los pilotos industriales liderados por DHL e Hyundai apuntan a una rápida adopción corporativa una vez que los objetivos de reducción de lesiones queden codificados en los KPI de seguridad.
Conclusiones Clave del Informe
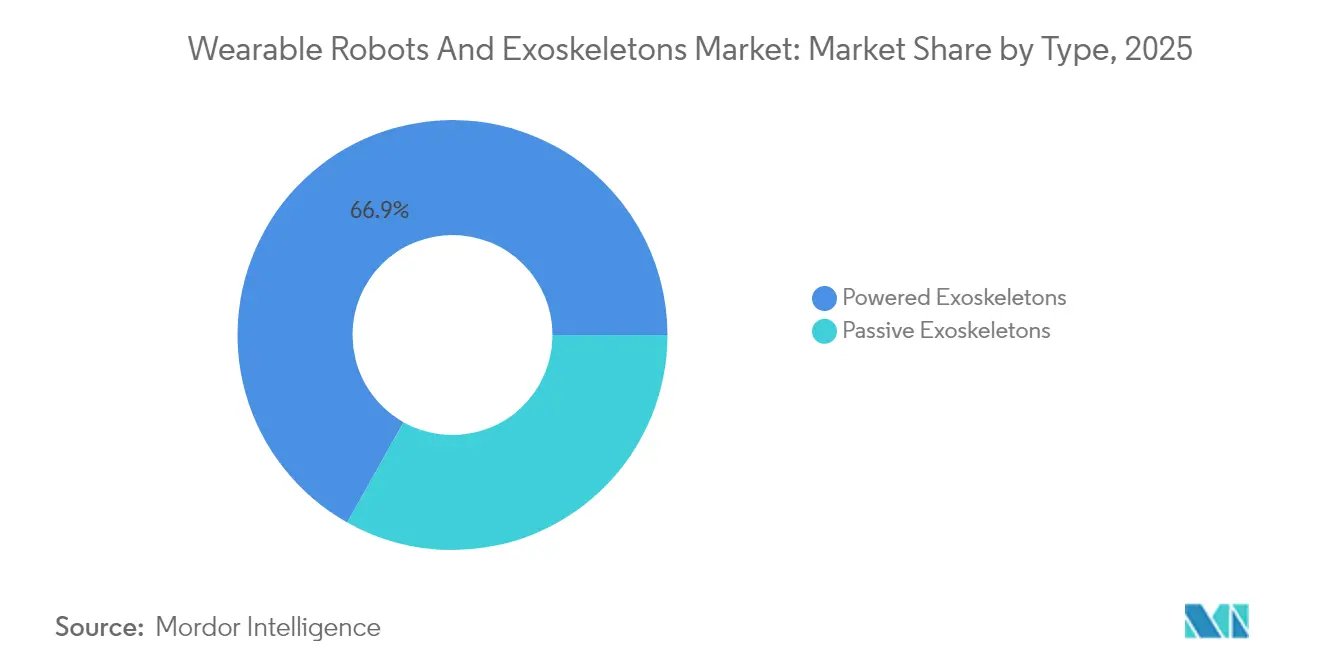
- Por tipo, los exoesqueletos motorizados lideraron con el 66,85% de la cuota del mercado de robots vestibles y exoesqueletos en 2025; se prevé que los sistemas pasivos registren una CAGR del 31,55% hasta 2031.
- Por componente, el hardware representó el 73,05% del tamaño del mercado de robots vestibles y exoesqueletos en 2025, mientras que el software avanza a una CAGR del 32,05% hasta 2031.
- Por parte del cuerpo asistida, las soluciones para extremidades inferiores representaron el 59,15% del tamaño del mercado de robots vestibles y exoesqueletos en 2025; los dispositivos para extremidades superiores están proyectados para crecer a una CAGR del 31,05% hasta 2031.
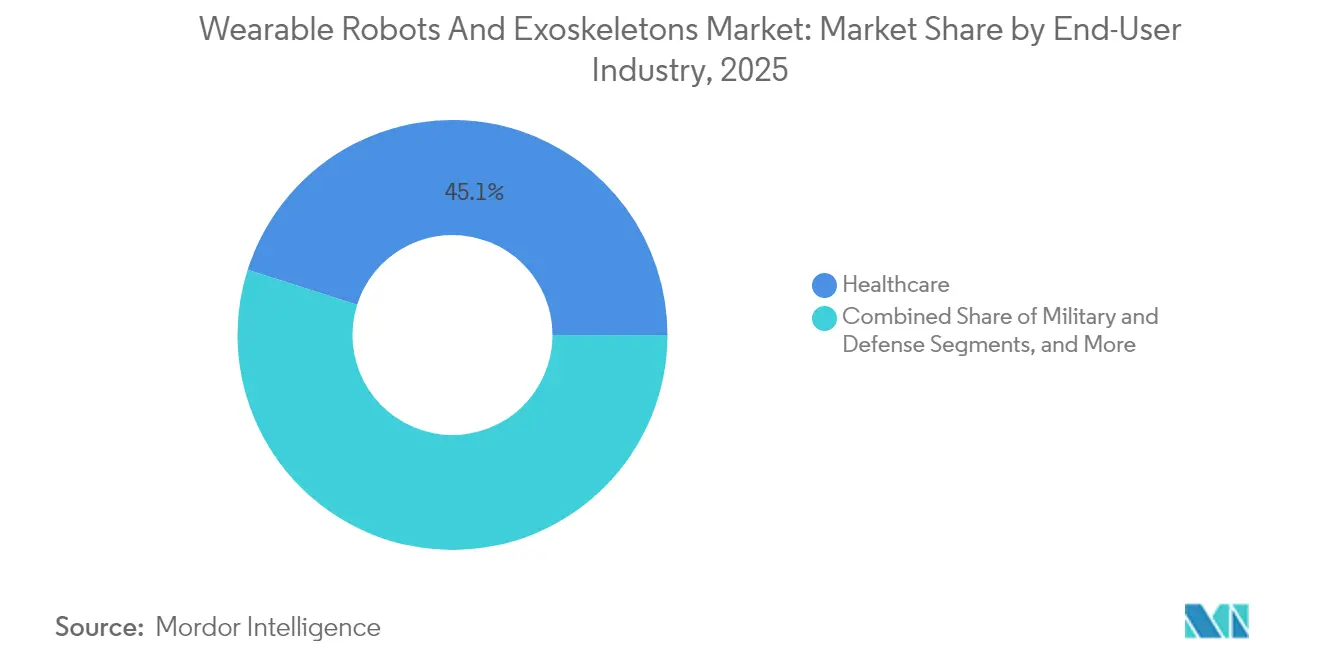
- Por industria del usuario final, el sector de atención médica captó el 45,10% de los ingresos en 2025; las aplicaciones militares y de defensa se están expandiendo a una CAGR del 33,2% hasta 2031.
- Por tipo de movilidad, las configuraciones móviles representaron el 71,05% de las implementaciones en 2025 y se prevé que crezcan a una CAGR del 31,4% hasta 2031.
- Por geografía, América del Norte lideró con el 39,85% de los ingresos en 2025, y Asia Pacífico es el de más rápido crecimiento con una CAGR del 32,1% hasta 2031.
- Cyberdyne, ReWalk Robotics, Ekso Bionics, Sarcos Technology and Robotics y Ottobock controlaron en conjunto casi el 50% de los ingresos globales de 2024, lo que indica un campo moderadamente concentrado.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento impulsado por el envejecimiento de la población en trastornos musculoesqueléticos | +6.2% | Global, con concentración en América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Rápidas caídas de costos en actuadores ligeros y paquetes de baterías | +7.8% | Global, con beneficios en la cadena de suministro en Asia Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Objetivos obligatorios de reducción de lesiones laborales en la industria pesada | +5.4% | América del Norte y Europa, expandiéndose hacia los centros de fabricación de Asia Pacífico | Mediano plazo (2-4 años) |
| Presupuestos de defensa récord destinados a tecnología de aumento de capacidades del soldado | +4.9% | América del Norte, Europa, Oriente Medio | Corto plazo (≤ 2 años) |
| Aprobaciones de reembolso de seguros para neurorrehabilitación en el hogar | +3.6% | América del Norte y Europa, limitado en mercados emergentes | Mediano plazo (2-4 años) |
| Modelos emergentes de arrendamiento como servicio para flotas de exoesqueletos | +2.9% | Global, con adopción temprana en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Población Envejecida en Trastornos Musculoesqueléticos
La prevalencia de accidentes cerebrovasculares aumenta drásticamente a partir de los 55 años, y los adultos mayores ya representan el 16% de la población mundial en 2025. La Organización Mundial de la Salud estima 1,71 mil millones de años de vida ajustados por discapacidad debidos a afecciones musculoesqueléticas.[1]Organización Mundial de la Salud, "Salud Musculoesquelética: Estimaciones de la Carga Mundial de Enfermedades," who.int Los entrenadores de marcha motorizados proporcionan un par ajustable que permite una terapia de mayor intensidad que las técnicas manuales. El reembolso por parte de Japón del alquiler de robots de asistencia, vigente desde abril de 2024, aceleró la adopción del Miembro Asistivo Híbrido en los hogares de ancianos, mientras que los Centros de Servicios de Medicare y Medicaid de los EE. UU. habilitaron el código E1399 para prescripciones de uso domiciliario. Los ensayos clínicos mostraron un incremento del 23% en la velocidad de marcha tras ciclos de terapia HAL de 12 semanas. Estas señales demuestran por qué la atención médica sigue siendo el pilar del mercado de robots vestibles y exoesqueletos.
Rápidas Caídas de Costos en Actuadores y Baterías
Los precios de los motores de corriente continua sin escobillas cayeron un 18% entre 2022 y 2024, a medida que las plantas chinas escalaron rotores sin tierras raras, y los paquetes de iones de litio para vestibles de alta descarga cayeron a USD 137 por kWh. German Bionic incorporó un paquete de 1,2 kWh en el Apogee ULTRA de 4,8 kg, asegurando 12 horas de autonomía y 300 suscripciones de alquiler en un solo trimestre. El actuador electrohidráulico compacto de Parker Hannifin ahora entrega 150 Nm con un tercio del peso de sus equivalentes neumáticos. Estos cambios reducen el costo de los materiales, impulsando el mercado de robots vestibles y exoesqueletos hacia la paridad de costos con las órtesis pasivas.
Objetivos Obligatorios de Reducción de Lesiones Laborales
La guía ergonómica de la OSHA de 2024 recomienda el uso de exoesqueletos motorizados para trabajos en altura que superen los 23 kg. Los trastornos musculoesqueléticos causaron el 31% de los 2,8 millones de lesiones no mortales en los EE. UU. en 2024, con un costo para los empleadores de USD 15.000 por caso. DHL se comprometió a desplegar 500 unidades de soporte lumbar para finales de 2025 con el fin de reducir las reclamaciones por dolor lumbar en un 25%. El X-ble Shoulder de Hyundai, implementado en plantas de Alabama y la República Checa, redujo los informes de tensión en el hombro en un 40% en su primer trimestre. El respaldo regulatorio y el retorno de inversión cuantificado ilustran por qué la demanda industrial forma una cuña de rápido crecimiento dentro del mercado de robots vestibles y exoesqueletos.
Presupuestos de Defensa Récord para el Aumento de Capacidades del Soldado
El presupuesto de los EE. UU. para el ejercicio fiscal 2025 asignó USD 12,8 millones al programa de exoesqueletos Warrior Systems, un incremento del 35% interanual. El ONYX de Lockheed Martin redujo el costo metabólico en un 30% durante marchas con carga en las pruebas de la 10.ª División de Montaña. Los estados miembros de la OTAN aumentaron colectivamente sus gastos en I+D de aumento de capacidades en un 12% en 2024, y Sarcos obtuvo un pedido de USD 6,2 millones por 15 trajes Guardian XO. Las métricas de resistencia en campo de batalla y los casos de uso logístico refuerzan un importante viento de cola de defensa para el mercado de robots vestibles y exoesqueletos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos iniciales de adquisición y mantenimiento del ciclo de vida | -4.7% | Global, con impacto agudo en los mercados emergentes | Mediano plazo (2-4 años) |
| Prolongada certificación de dispositivos médicos en múltiples jurisdicciones | -3.2% | Europa, América del Norte y Asia Pacífico | Largo plazo (≥ 4 años) |
| Relaciones limitadas de par-peso para uso industrial en turno completo | -2.1% | Global, especialmente en regiones de clima cálido | Mediano plazo (2-4 años) |
| Barreras de aceptación del usuario debido a la incomodidad y el calor del dispositivo | -1.8% | Global, con mayor fricción en zonas tropicales y subtropicales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales de Adquisición y Mantenimiento del Ciclo de Vida
Las unidades industriales tienen un precio de lista de USD 40.000–80.000, mientras que los sistemas de atención médica enfrentan precios de USD 77.000 para dispositivos de uso domiciliario. El mantenimiento anual puede representar hasta el 20% del gasto inicial, impulsado por el reemplazo de baterías y actuadores. El alquiler mensual de EUR 250 de German Bionic equivale aún a USD 3.396 por año, lo que supone una carga para las empresas con márgenes reducidos. Los cambios de baterías cada dos años cuestan entre USD 2.500 y 4.000; las revisiones de actuadores oscilan entre USD 5.000 y 8.000. Estas condiciones económicas moderan la adopción en regiones sensibles al precio, limitando el potencial de crecimiento a corto plazo de la industria de robots vestibles y exoesqueletos.
Prolongada Certificación en Múltiples Jurisdicciones
El Reglamento de Dispositivos Médicos de la UE extiende las aprobaciones a 18–24 meses a medida que la capacidad de los Organismos Notificados se reduce a 34 entidades. Wandercraft necesitó 22 meses para obtener el marcado CE para su sistema sin manos. China reclasificó ciertos diseños motorizados en la Clase III, añadiendo obligaciones de ensayos clínicos que agregan hasta 18 meses a los ciclos de lanzamiento. El procedimiento 510(k) de la FDA puede tardar 180 días, pero aún exige equivalencia con un predicado. Las normas divergentes obligan a desarrollar vías de I+D paralelas, elevando las estructuras de costos y reduciendo la velocidad de innovación en el mercado de robots vestibles y exoesqueletos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Predominio de los Motorizados en Medio de la Persistencia del Nicho PasivoLos diseños motorizados captaron el 66,85% de los ingresos de 2025 y se prevé que se expandan a una CAGR del 31,2% hasta 2031, lo que subraya su atractivo en los sectores de atención médica, defensa y tareas de levantamiento de cargas pesadas. Se proyecta que el tamaño del mercado de robots vestibles y exoesqueletos atribuido a las unidades motorizadas se acerque a USD 16,2 mil millones para 2031, impulsado por la caída de los precios de los actuadores y los modelos de suscripción que suavizan los desembolsos de capital. El plan de alquiler de German Bionic reduce los costos de propiedad en un 40%, mientras que los datos de campo del ONYX de Lockheed Martin señalan ganancias de resistencia de dos dígitos que los compradores militares valoran.
Las soluciones pasivas mantuvieron una cuota del 33,15% en 2025, con una demanda estable de equipos robustos y sin batería en construcción, agricultura y mantenimiento. El IX BACK VOLTON de SuitX combina soporte lumbar pasivo con un modo motorizado opcional, ilustrando la convergencia de diseño a medida que los compradores buscan flexibilidad sin comprometer el tiempo de actividad. Los exoesqueletos pasivos siguen siendo atractivos donde la infraestructura de carga es escasa; sin embargo, los beneficios incrementales de par significan que los sistemas motorizados seguirán ampliando su alcance en el mercado global de robots vestibles y exoesqueletos.


Por Componente:
El Software Gana Terreno a Medida que el Hardware se ComoditizaEl hardware representó el 73,05% de los ingresos de 2025, pero la comoditización está erosionando los márgenes a medida que caen los precios de los sensores y motores. Los sensores representaron el 15% del costo de los materiales, mientras que los actuadores aún dominan con el 45%, aunque están reduciendo su peso y consumo energético. La innovación en baterías se avecina; los prototipos de estado sólido prometen ganancias de densidad del 50% para 2027. Los ingresos del software avanzan a una CAGR del 32,05%, y los paneles de gestión de flotas sustentan ahora paquetes de ingresos recurrentes.
La inteligencia artificial incorporada en el dispositivo de Fourier Intelligence ajusta el par en tiempo real, reduciendo la fatiga y diferenciando las ofertas en licitaciones hospitalarias. En consecuencia, la porción del software en la cuota del mercado de robots vestibles y exoesqueletos se ampliará a medida que el análisis de datos y el diagnóstico remoto se consoliden en cada contrato.
Por Parte del Cuerpo Asistida:
Auge de las Extremidades SuperioresLos sistemas para extremidades inferiores aún lideraron con el 59,15% de la cuota en 2025, reflejando la madurez en la rehabilitación de accidentes cerebrovasculares y lesiones de médula espinal. El tamaño del mercado de robots vestibles y exoesqueletos para dispositivos de miembros inferiores superó los USD 3,14 mil millones en 2025, respaldado por constantes victorias en materia de reembolsos. Sin embargo, los equipos para extremidades superiores avanzan a mayor velocidad con una CAGR del 31,05%, impulsados por la adopción en los sectores automotriz y aeroespacial.
El X-ble Shoulder de Hyundai mejoró las métricas de comodidad del trabajador en un 40% en las primeras implementaciones, señalando una marea creciente para los dispositivos de hombro y codo. Los marcos de cuerpo completo siguen siendo un nicho porque las etiquetas de precios superiores a USD 100.000 limitan la demanda a la defensa y el mantenimiento de astilleros; sin embargo, los contratos de levantamiento de cargas pesadas de Sarcos muestran bolsas de crecimiento.
Por Industria del Usuario Final:
Impulso MilitarLa atención médica se mantuvo como el sector ancla con el 45,10% de los ingresos en 2025, aunque su cuota se reducirá a medida que se acelere la adopción por parte del sector de defensa. Los programas militares cuentan con presupuestos asignados y adquisiciones aceleradas; la asignación del programa Warrior Systems de los EE. UU. aumentó por sí sola un 35% interanual.
Los compradores industriales y logísticos representan aproximadamente el 35% de la demanda y prefieren los modelos de suscripción que se ajustan a los presupuestos de gastos operativos. El despliegue de 500 unidades de DHL y el piloto de 12 meses de Airbus validan la rentabilidad económica para la reducción de lesiones y las ganancias en productividad. Los nichos de seguridad pública y consumo aún se quedan atrás; sin embargo, los bomberos de Tokio y los prototipos de asistencia para esquí apuntan a una futura expansión de segmentos adyacentes dentro del mercado de robots vestibles y exoesqueletos.
Por Tipo de Movilidad:
Prima por la Libertad de MovimientoLos exoesqueletos móviles representaron el 71,05% de las instalaciones en 2025 y registran una CAGR del 31,4% a medida que mejoran la densidad de las baterías y la carga de flotas. El Apogee ULTRA de German Bionic ofrece 12 horas de autonomía con un peso inferior a 5 kg, dando a los operadores libertad durante turnos completos. Los equipos con cable siguen siendo dominantes en los centros de rehabilitación, donde la autonomía ilimitada supera a la movilidad.
La etapa de alimentación en carrito de EksoNR aligera la sección vestible, facilitando la gestión del riesgo de caídas durante la terapia. La dicotomía persistirá; sin embargo, la mayor densidad energética garantiza que la mezcla de ingresos se incline hacia los diseños móviles dentro del mercado de robots vestibles y exoesqueletos.
Análisis Geográfico
Mercado de Robots Vestibles y Exoesqueletos en América del Norte
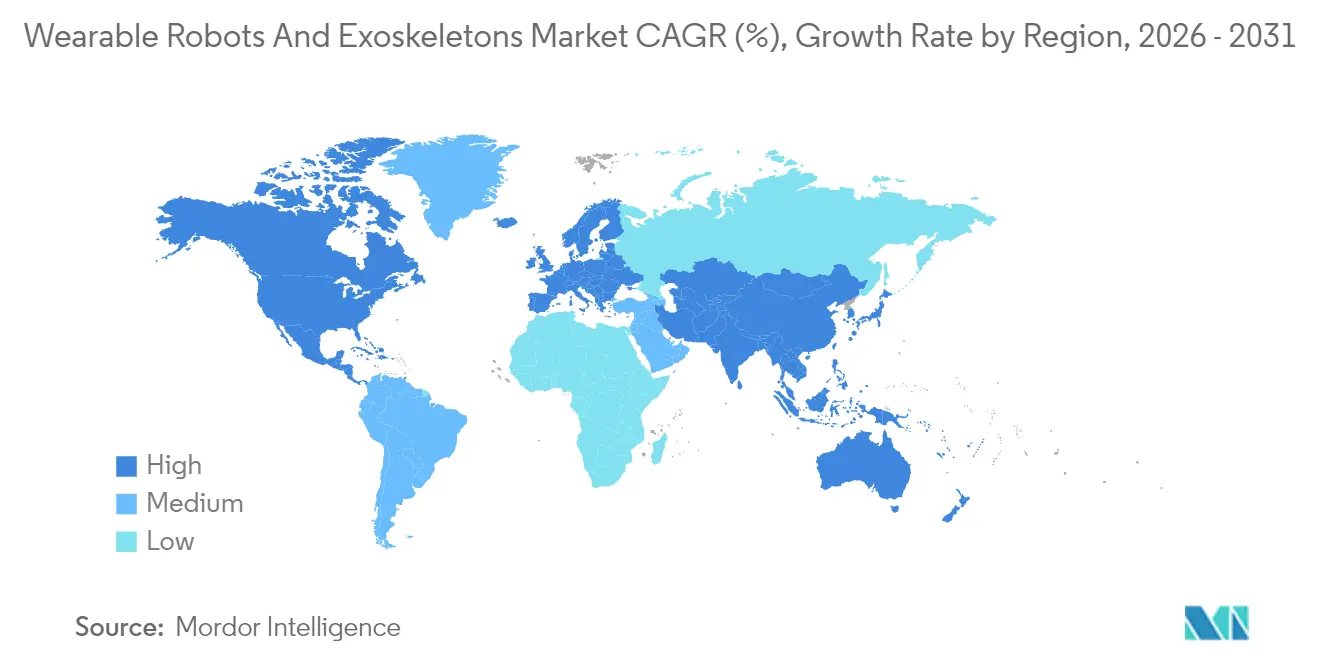
América del Norte lideró con el 39,85% de los ingresos en 2025. La vía 510(k) de la FDA agiliza las autorizaciones médicas, mientras que los 12,8 millones de USD en financiación RDT&E de exoesqueletos del Ejército para el año fiscal 2025 señalan un compromiso a largo plazo. Los cambios en la política de la VA eliminaron los mandatos de supervisión, impulsando el acceso de los veteranos. WorkSafeBC de Canadá ofrece subsidios de compra del 50%, y el cinturón automotriz de México está pilotando equipos pasivos a pesar de las brechas de capacitación. Estos factores mantienen a América del Norte en la cima de las clasificaciones del mercado de robots vestibles y exoesqueletos.
Mercado de Robots Vestibles y Exoesqueletos en Asia-Pacífico
Asia-Pacífico es el de mayor crecimiento con una CAGR del 32,1%. Japón amplió el seguro de cuidados a largo plazo para cubrir el alquiler de robots de asistencia. Fourier Intelligence instaló 120 exoesqueletos en hospitales chinos a finales de 2024. Hyundai planea 1.000 unidades X-ble Shoulder para 2026, mientras Corea del Sur alinea la automatización de fábricas con los mandatos de seguridad laboral. India y Australia se encuentran en etapas tempranas pero son prometedoras gracias a nuevas líneas de financiación y ensayos piloto. La urgencia demográfica de la región y las reformas de reembolso la convierten en el motor de crecimiento fundamental del mercado de robots vestibles y exoesqueletos.
Mercado de Robots Vestibles y Exoesqueletos en Europa
Europa representó aproximadamente el 24,95% de los ingresos de 2025. El Reglamento de Dispositivos Médicos (MDR) alarga los ciclos de aprobación a 24 meses, beneficiando a los actores establecidos como Ottobock y Wandercraft. Los fondos de seguro de accidentes de Alemania reembolsan el 80% de los costos de los dispositivos para oficios de alto riesgo. El piloto del Servicio Nacional de Salud del Reino Unido muestra una reducción del 30% en las horas de terapia frente a la rehabilitación convencional, favoreciendo la adopción. Los cuellos de botella regulatorios moderan la expansión a corto plazo, aunque las sólidas culturas de seguridad laboral sostienen la demanda en el mercado de robots vestibles y exoesqueletos.

Panorama regulatorio
La regulación para robots vestibles y exoesqueletos se divide entre vías para dispositivos médicos y regímenes generales de seguridad industrial, lo que genera diferentes cargas de cumplimiento según el caso de uso. En Estados Unidos, los exoesqueletos motorizados de extremidades inferiores utilizados para rehabilitación están regulados por la FDA como dispositivos de Clase II bajo 21 CFR 890.3480 (código de producto PHL), típicamente mediante la vía 510(k), y esta vía continúa determinando el tiempo de llegada al mercado y las estrategias de predicados. En octubre de 2025, Wandercraft recibió la autorización 510(k) de la FDA para su exoesqueleto motorizado Atalante X, reforzando que el ritmo regulatorio sigue siendo un factor determinante clave.
En Europa, los exoesqueletos terapéuticos y de rehabilitación deben cumplir con el Reglamento (UE) 2017/745 (MDR), que requiere evaluación clínica y vigilancia posterior a la comercialización. Los sistemas ocupacionales no médicos suelen ajustarse a marcos más amplios de seguridad de maquinaria y evaluación de riesgos en lugar de reglas armonizadas específicas para dispositivos. Las bases de prueba también se están endureciendo, con la ISO publicando la norma ISO 18646-6:2026 en mayo de 2026 para robots vestibles de extremidades inferiores, creando un referente más explícito para las especificaciones de adquisición, la documentación de conformidad y la validación por terceros en todas las regiones.
Análisis de la cadena de valor
La cadena de valor comienza con los proveedores de componentes para actuadores (eléctricos y electrohidráulicos), sensores (IMU, fuerza/torque, codificadores), fuentes de energía (paquetes de iones de litio y BMS) y materiales estructurales ligeros. Los fabricantes de exoesqueletos (OEM) luego integran software de control, sistemas de seguridad y hardware de interfaz humana.
El trabajo intermedio se centra en la validación y certificación frente a marcos de seguridad y gestión de riesgos como ISO 13482 e ISO 12100, mientras que la orientación específica para exoesqueletos sigue en expansión. ASTM F3795-25 y normas nacionales como la KS B 7322-2025 de Corea del Sur formalizan las especificaciones de diseño, rendimiento y seguridad de los robots vestibles. En la fase final, la comercialización combina típicamente ventas directas a empresas, socios de canal de atención médica y alquileres estilo flota agrupados con capacitación, mantenimiento y análisis, pero la distribución sigue siendo una restricción de escalamiento en los mercados industriales, donde los desarrolladores a menudo tienen dificultades para pasar de pilotos a adquisiciones estandarizadas. Los servicios de integración y la ingeniería de sistemas están ganando participación a medida que las implementaciones se conectan con operaciones de fábrica y pilas de automatización más amplias, incluida la investigación de la Universidad Técnica de Múnich (junio de 2026) sobre el sistema WearaCob, que combina un exoesqueleto de la parte superior del cuerpo con un cobot para reducir el esfuerzo de levantamiento (reportado hasta en un 65%), lo que apunta a una demanda de soluciones integradas en lugar de dispositivos independientes.
Panorama Competitivo
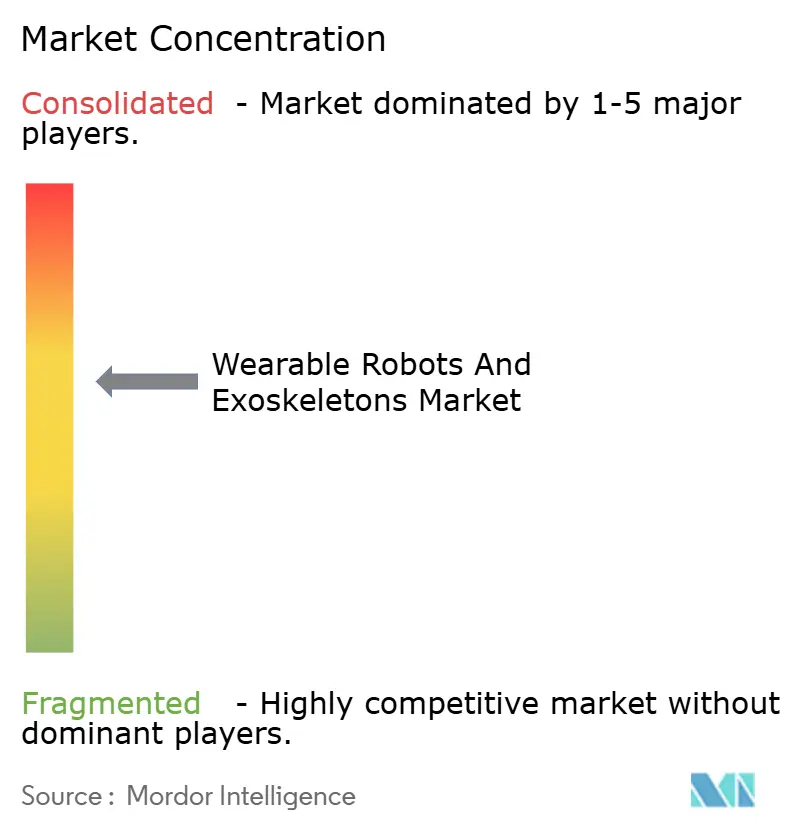
Los cinco principales proveedores controlaron aproximadamente el 50% de las ventas de 2024, lo que apunta a una concentración moderada. Los actores consolidados aprovechan sus ventajas regulatorias iniciales; Cyberdyne y Ekso Bionics ampliaron sus autorizaciones en 2024, ampliando sus indicaciones reembolsables. La integración vertical de Hyundai redujo el precio unitario en un 30%, destacando las amenazas de entrada de los fabricantes de equipos originales del sector automotriz. El alquiler de EUR 250 de German Bionic comprime los márgenes de hardware pero acelera la escala de la flota. Sarcos defiende los nichos de cuerpo completo de alto capital a través de 47 patentes de retroalimentación de fuerza, mientras que la propiedad intelectual de marcha sin manos de Wandercraft aborda los segmentos de movilidad cotidiana. La certificación de seguridad IEC 63376, prevista para finales de 2025, elevará los umbrales de cumplimiento, favoreciendo a las empresas con mayor profundidad en los sistemas de calidad. A nivel regional, las formas neumáticas blandas dominan los entornos japoneses de atención a personas mayores, mientras que los marcos eléctricos rígidos predominan en las licitaciones militares de los EE. UU. y las industriales europeas. El apetito por fusiones y adquisiciones sigue siendo moderado, pero están surgiendo empresas conjuntas con especialistas en baterías y software de inteligencia artificial para cerrar las brechas tecnológicas en todo el mercado de robots vestibles y exoesqueletos.
Líderes de la Industria de Robots Vestibles y Exoesqueletos
Cyberdyne Inc.
ReWalk Robotics Inc.
Ekso Bionics Holdings Inc.
Honda Motor Co. Ltd
Sarcos Technology and Robotics Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Robots Vestibles y Exoesqueletos
- Cyberdyne Inc.
- ReWalk Robotics Ltd.
- Ekso Bionics Holdings Inc.
- Sarcos Technology and Robotics Corporation
- Honda Motor Co., Ltd.
- Myomo Inc.
- Ottobock SE and Co. KGaA
- SuitX Inc. (Ottobock Group)
- Parker Hannifin Corporation
- Bionik Laboratories Corp.
- Wandercraft SAS
- Fourier Intelligence Co., Ltd.
- Skelex B.V.
- Wearable Robotics S.r.l.
- Daiya Industry Co., Ltd.
- Panasonic Holdings Corporation
- Lockheed Martin Corporation
- Hyundai Motor Company
Lea el análisis de las empresas de robots vestibles y exoesqueletos

Oportunidades de mercado y perspectivas futuras
El espacio blanco más claro se encuentra en las implementaciones industriales y logísticas, donde los objetivos de reducción de lesiones se están vinculando a los KPI de seguridad, pero los procesos de adquisición aún carecen de manuales de implementación estandarizados, cobertura de canal y orientación de seguridad específica para exotrajes. Las implementaciones y pruebas a escala empresarial ofrecen señales concretas de adopción más allá de los pilotos, incluido el hecho de que IKEA informó haber desplegado exoesqueletos SuitX en sus operaciones logísticas en julio de 2026, y que IAG (matriz de British Airways) inició pruebas con manipuladores de equipaje con Verve Motion en julio de 2026. Estos casos destacan la demanda en roles de manipulación manual de alta tensión y dejan espacio para proveedores que combinen el suministro de dispositivos con capacitación, gestión del cambio y programas de aceptación por parte de la fuerza laboral.
Otra oportunidad es la expansión impulsada por la tecnología en control, telemetría e integración operativa. El mercado está pasando de controladores basados en reglas hacia enfoques de control basados en datos e híbridos, con un mayor uso de entradas basadas en IMU para reducir la dependencia de bioseñales que pueden complicar la implementación. Los flujos de trabajo integrados entre humanos y robots también se están convirtiendo en un objetivo comercial, con los resultados de WearaCob de junio de 2026 mostrando una reducción del esfuerzo cuando la asistencia del exoesqueleto se coordina con un cobot, lo que respalda ofertas combinadas (dispositivo vestible más software más servicios de integración) para iniciativas de manufactura avanzada e Industria 5.0. Estas direcciones también deben alinearse con marcos de seguridad como ISO 13482 y métodos de prueba en evolución como ISO 18646-6:2026.
Recent Industry Developments in Mercado de Robots Vestibles y Exoesqueletos
- Junio de 2026: CYBERDYNE y Pegasus Tech Ventures lanzaron un fondo de capital de riesgo corporativo de 10.000 millones de JPY centrado en Cybernics e IA física. La estructura del fondo formaliza un canal para la colaboración con startups e I+D externa que puede acelerar las capacidades de sensores, control y asistencia humana relevantes para robots vestibles y exoesqueletos. También señala un cambio hacia la innovación liderada por ecosistemas en lugar de solo la iteración de productos internos.
- Octubre de 2025: Wandercraft recibió la autorización 510(k) de la FDA para el exoesqueleto motorizado Atalante X. La autorización amplía el conjunto de opciones autorizadas por la FDA en marcha motorizada y rehabilitación, respaldando la adquisición hospitalaria y la implementación alineada con el reembolso. También aumenta la presión competitiva sobre los actores establecidos para mantener evidencia clínica y ritmo regulatorio en Estados Unidos.
- Abril de 2024: Japón amplió el reembolso para alquileres de robots asistenciales bajo programas de atención a largo plazo, apoyando implementaciones en entornos de atención a personas mayores. La cobertura para modelos de alquiler reduce la fricción de adopción para instalaciones que no pueden absorber altos costos iniciales de dispositivos, fortaleciendo las vías de ingresos recurrentes para los proveedores. La política también refuerza a Japón como mercado de referencia para la robótica vestible orientada al cuidado en sociedades superenvejecidas.


Mercado de Robots Vestibles y Exoesqueletos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos de robots vestibles y sistemas de exoesqueletos usados en el cuerpo para apoyar o mejorar el movimiento, la resistencia o la fuerza humana, incluidas las unidades vendidas y las soluciones relacionadas vinculadas al dispositivo.
Exclusiones del alcance: las prótesis están excluidas de este dimensionamiento de mercado, incluso cuando se analizan junto con tecnologías de apoyo a la movilidad.
Descripción general de la segmentación
- Por Tipo
- Exoesqueletos Motorizados
- Exoesqueletos Pasivos
- Por Componente
- Hardware
- Sensores
- Actuadores
- Fuentes de Alimentación
- Software
- Servicios
- Hardware
- Por Parte del Cuerpo Asistida
- Extremidad Inferior
- Extremidad Superior
- Cuerpo Completo
- Por Industria del Usuario Final
- Atención Médica
- Industrial y Logística
- Militares y Defensa
- Otras Industrias del Usuario Final (Seguridad Pública, Consumo)
- Por Tipo de Movilidad
- Móvil / Vestible
- Estacionario / con Cable
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza definiendo el límite del mercado y mapeando el contexto de la demanda utilizando conjuntos de datos públicos y oficiales. Para las señales regulatorias en casos de uso médico, generalmente revisamos fuentes como la base de datos de dispositivos de la FDA de EE. UU. Para los indicadores de fuerza laboral y ocupacionales, utilizamos la Oficina de Estadísticas Laborales de EE. UU. Para la dirección de adquisiciones, revisamos los documentos de presupuesto de defensa publicados por agencias gubernamentales.
Para mantener el modelo fundamentado, también revisamos publicaciones clínicas indexadas en PubMed, bases de datos de patentes para conocer la intensidad de presentación y el enfoque tecnológico, y estadísticas comerciales que muestran los flujos transfronterizos de componentes relevantes. Luego se utilizan informes corporativos, presentaciones a inversores y cobertura de prensa confiable para confirmar el posicionamiento del producto y dónde se registran realmente los ingresos, ya sea en hardware o en software y servicios adjuntos. Cuando es necesario, se utilizan suscripciones pagadas para datos financieros e inteligencia corporativa, además de conjuntos de datos comerciales a nivel de patentes y envíos, para mejorar la consistencia de los supuestos. Estas fuentes documentales son solo ilustrativas, y se revisan referencias públicas adicionales para recopilar, validar y aclarar los datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba los supuestos documentales con personas que observan de primera mano las decisiones de compra e implementación, incluidos fabricantes, proveedores de componentes, distribuidores, integradores, clínicos, responsables de seguridad y equipos de adquisición de usuarios finales. Dado que este es un mercado global, verificamos los datos de manera cruzada en APAC, EMEA y las Américas para que el momento de adopción regional, las prácticas de reembolso y los programas de seguridad industrial se reflejen en el conjunto final de supuestos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 12% | APAC: 44% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 30% | EMEA: 34% |
| Actores más pequeños: 15% | Gerentes: 58% | Américas: 22% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque combinado de arriba hacia abajo y de abajo hacia arriba. La perspectiva de arriba hacia abajo parte de los grupos de demanda de uso final y las tasas de adopción, luego los convierte en volúmenes de dispositivos e ingresos utilizando supuestos típicos de precios y combinación de productos. Para los robots vestibles y exoesqueletos, el grupo de demanda se reconstruye a partir de indicadores como el flujo de pacientes en rehabilitación, las poblaciones objetivo de trabajadores en tareas de alto riesgo de lesiones, los programas de adquisición de defensa y la proporción de sitios que están probando o escalando activamente las implementaciones.
Para mantener los totales realistas, ejecutamos verificaciones selectivas de abajo hacia arriba utilizando consolidaciones de proveedores, discusiones de canal y precios de venta promedio muestreados multiplicados por los envíos unitarios según los principales usos finales. Esos resultados se utilizan para ajustar la combinación y los precios cuando aparecen discrepancias. Las entradas clave del modelo incluyen la combinación de dispositivos motorizados frente a pasivos, el movimiento del precio de venta promedio por clase de dispositivo, las tasas de adjunción de servicios y mantenimiento, las autorizaciones regulatorias y las señales de adopción hospitalaria, y el ritmo de implementación de programas industriales por región. Las previsiones se desarrollan utilizando análisis de escenarios, donde las trayectorias de adopción y precios varían dentro de los rangos que los encuestados primarios consideraron viables, y la perspectiva final se selecciona después de reconciliarla con los plazos de implementación observados. Cuando faltan datos de unidades o precios para geografías más pequeñas, los complementamos utilizando tasas de penetración proxy de mercados similares, y luego verificamos nuevamente los resultados con expertos regionales.
Validación de datos y ciclo de actualización
La validación se realiza cruzando los ingresos modelados con señales independientes, incluidas las tendencias de envío en componentes relacionados, las divulgaciones de adquisiciones públicas y la actividad de adopción clínica publicada, para que el mercado no se aleje del comportamiento real de implementación. Las grandes discrepancias desencadenan una segunda revisión, donde se reabren los supuestos y se programan conversaciones de seguimiento con los encuestados más cercanos a la variable en disputa.
Antes de la aprobación final, los resultados pasan por revisiones internas de varios pasos centradas en verificaciones aritméticas, coherencia entre regiones y si la lógica de precios y volumen se alinea con la forma en que los compradores adquieren estos sistemas. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando un evento material cambia los supuestos de demanda u oferta, como un cambio regulatorio o un cambio significativo en el reembolso. Justo antes de la entrega, completamos una revisión final para que los clientes reciban las cifras y la narrativa más actuales.
Tamaño del mercado de robots vestibles y exoesqueletos de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para robots vestibles y exoesqueletos pueden diferir ampliamente porque el límite del estudio no es el mismo entre las fuentes, y las decisiones de tiempo también varían. Las diferencias generalmente provienen de lo que se cuenta como un robot vestible, si los servicios se incluyen con el hardware y qué año de inicio de previsión se utiliza.
La tabla de referencia muestra una dispersión, y en el modelo de Mordor Intelligence el mercado sigue un alcance estricto de ingresos de exoesqueletos vestibles y robots vestibles que excluye las prótesis mientras cuenta el software y los servicios relacionados cuando están vinculados a la venta o implementación del dispositivo. Algunas otras estimaciones se inclinan hacia curvas de crecimiento agresivas a largo plazo, o combinan categorías adyacentes y aplican supuestos amplios de precios y adopción que no se verifican consistentemente frente a las señales de implementación en rehabilitación e industria.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6,83 mil millones de USD (2026) | |
| Editorial del Sector A | 3,52 mil millones de USD (2026) | A menudo se limita estrictamente a dispositivos de exoesqueleto únicamente, con una captura limitada de los ingresos de software y servicios vinculados a las implementaciones, lo que puede reducir el total de 2026 en comparación con una cobertura más amplia de robots vestibles. |
| Editorial del Sector B | 5,33 mil millones de USD (2025) | Utiliza un año base diferente y puede incluir subtipos adyacentes como exotrajes blandos y categorías de aplicación más amplias, y el cambio de año más la combinación de alcance puede cambiar los totales incluso cuando el tema es similar. |
En conjunto, las diferencias provienen principalmente de lo que se incluye en el límite del producto, si se cuentan los servicios adjuntos y cómo se establece el año de inicio del modelo. Nuestro enfoque mantiene la estimación rastreable hasta los impulsores de adopción, la lógica de precios y las verificaciones cruzadas prácticas, lo que facilita reconciliar la cifra final con la actividad real de implementación y actualizarla con el tiempo.


Preguntas Clave Respondidas en el Informe
¿Qué tan grande es el Mercado de Robots Vestibles y Exoesqueletos?
Se espera que el tamaño del Mercado de Robots Vestibles y Exoesqueletos alcance los USD 6,83 mil millones en 2026 y crezca a una CAGR del 28,88% para llegar a USD 24,28 mil millones en 2031.
¿Cuál es el valor actual del mercado de robots vestibles y exoesqueletos?
Se sitúa en USD 6,83 mil millones en 2026 y se prevé que alcance USD 24,28 mil millones en 2031, lo que implica una CAGR del 28,88%.
¿Qué segmento lidera en cuota de mercado, los exoesqueletos motorizados o los pasivos?
Los modelos motorizados dominan con el 66,85% de cuota en 2025, impulsados por casos de uso en atención médica y levantamiento de cargas pesadas.
¿Con qué rapidez están creciendo los exoesqueletos para extremidades superiores?
Avanzan a una CAGR del 31,05% hasta 2031, reflejando la adopción en los sectores automotriz y aeroespacial.
¿Qué región se está expandiendo más rápido?
Asia Pacífico muestra el mayor ritmo de crecimiento con una CAGR del 32,1% gracias a las iniciativas de Japón, China y Corea del Sur.
¿Por qué son importantes los modelos de arrendamiento como servicio?
Los alquileres por suscripción reducen los costos iniciales, permitiendo que las pequeñas empresas adopten exoesqueletos sin grandes desembolsos de capital, a la vez que proporcionan a los fabricantes ingresos recurrentes.
Última actualización de la página el:



