
Tamaño y Participación del Mercado de Robótica
Análisis del Mercado de Robótica por Mordor Intelligence
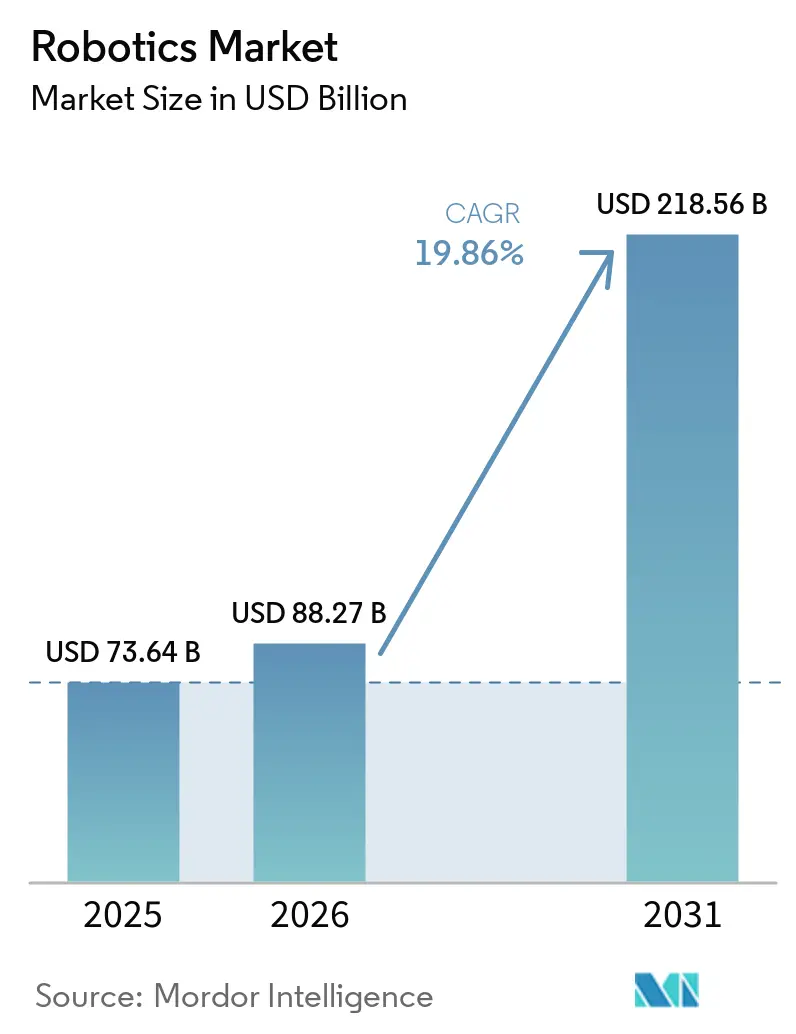
Se proyecta que el tamaño del Mercado de Robótica se expandirá desde 106,69 mil millones de USD en 2026 y 119,5 mil millones de USD en 2027 hasta 223,28 mil millones de USD para 2032, registrando una CAGR del 13,32% entre 2027 y 2032.
La persistente escasez de mano de obra está reforzando el argumento a favor de la automatización en el procesamiento de precisión y el ensamblaje de alta variedad. El mercado de Robótica también se está beneficiando de un uso más amplio en logística, atención médica, agricultura y seguridad, y no solo de la demanda fabril. Los menores costos de hardware y una programación más sencilla están haciendo que los despliegues sean más prácticos para usuarios más pequeños y sitios de producción flexibles. La automatización de almacenes, los incentivos para la relocalización industrial y la puesta en marcha virtual están cambiando las prioridades de los proveedores hacia sistemas integrados, software y servicios. Los riesgos en la cadena de suministro de componentes y las brechas de ciberseguridad pueden aumentar los costos de los proyectos o retrasar la adopción en aplicaciones reguladas.
Conclusiones Clave del Informe
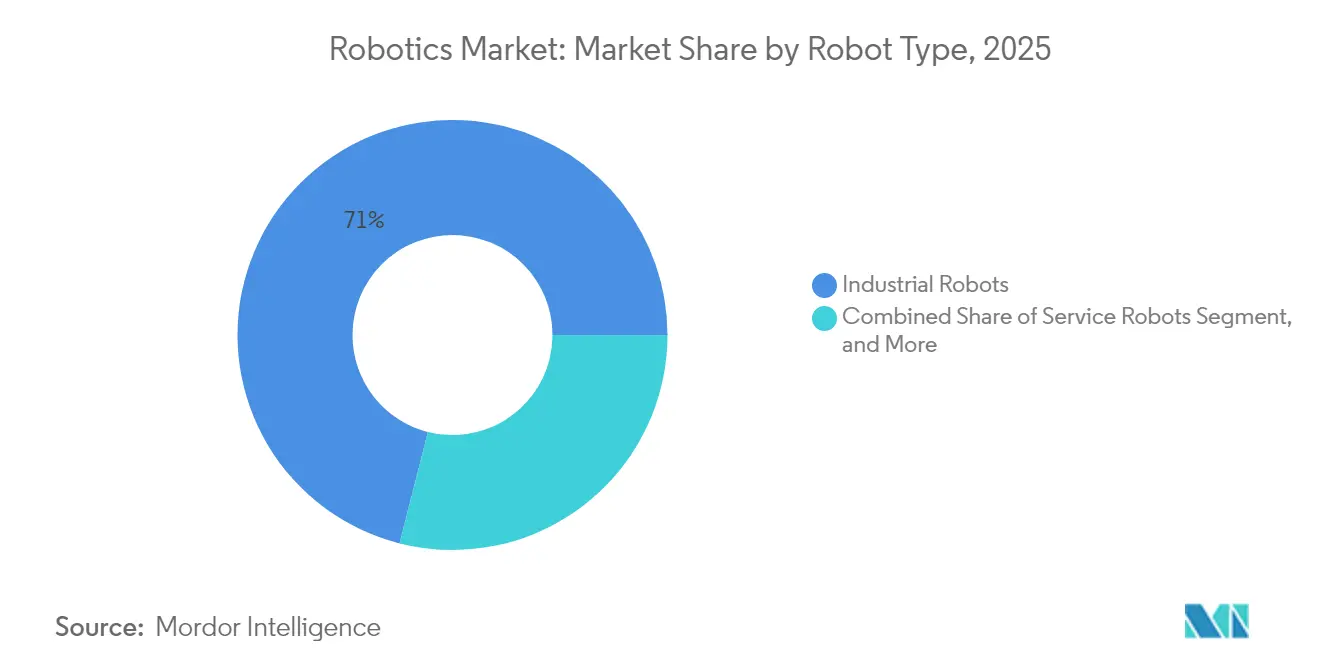
- Por tipo de robot, los robots de servicio representaron el 52,32% de la participación del mercado de Robótica en 2026, mientras que se proyecta que los cobots se expandirán a una CAGR del 18,18% hasta 2032.
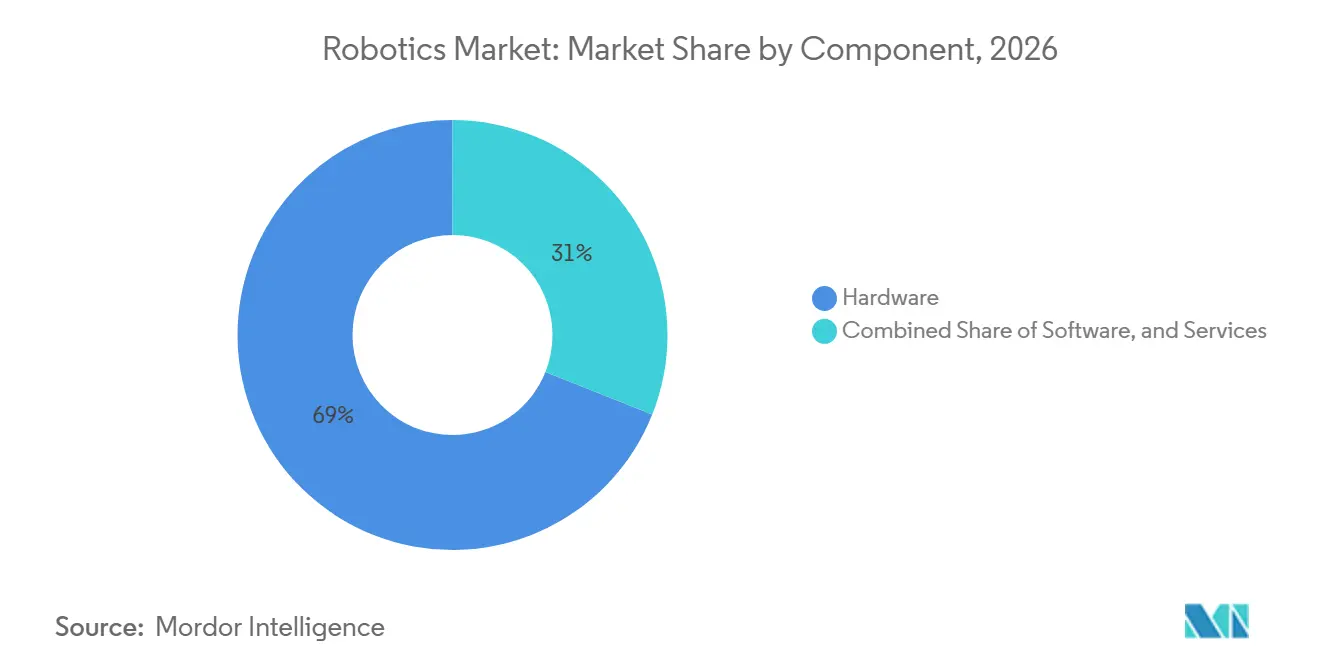
- Por componente, el hardware representó el 68,97% de la participación del mercado de Robótica en 2026, mientras que se proyecta que el software se expandirá a una CAGR del 13,53% hasta 2032.
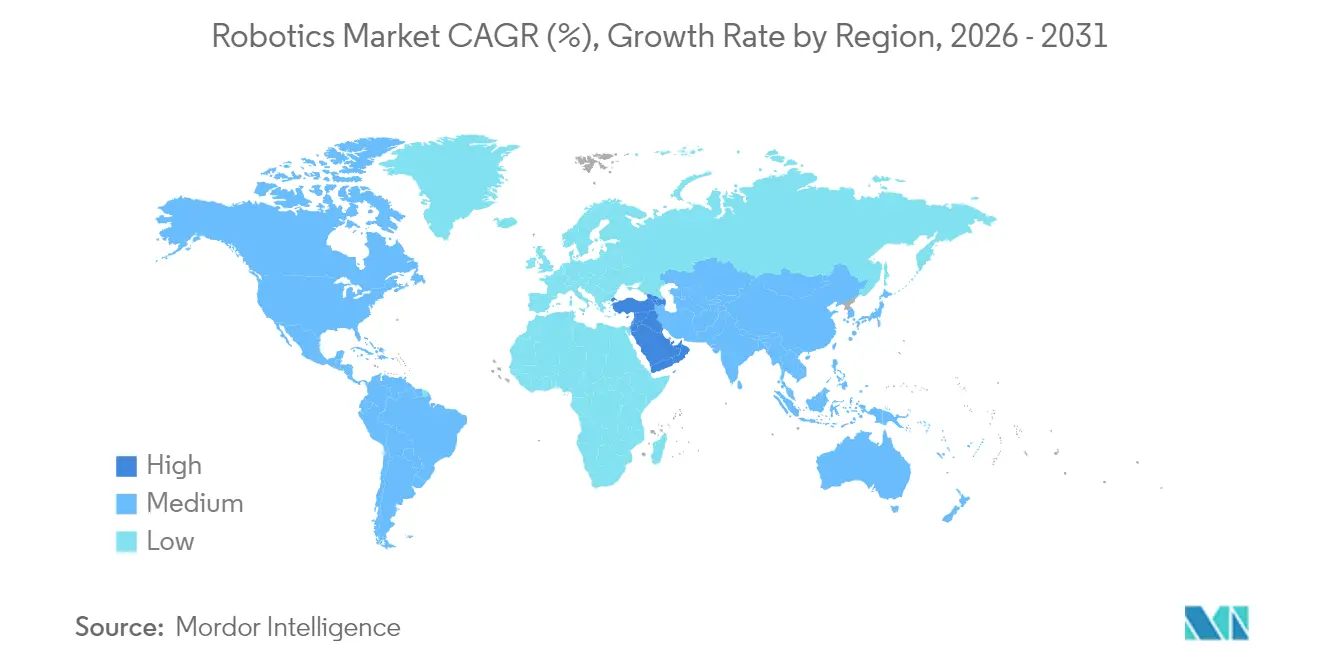
- Por geografía, Asia-Pacífico tuvo una participación del 58,60% del mercado de Robótica en 2026 y se proyecta que se expandirá a una CAGR del 13,67% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Demanda de Automatización Impulsada por la Escasez de Mano de Obra | +3.2% | Global, más aguda en América del Norte, Europa, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Disminución del Precio Promedio del Robot por Hora Funcional | +2.5% | Global, con ganancias tempranas en economías de altos salarios, incluidos Estados Unidos, Alemania y Japón | Mediano plazo (2-4 años) |
| Despliegues de Robots Móviles Autónomos en Almacenes por Operadores Logísticos de Comercio Electrónico | +2.0% | América del Norte y Europa, con expansión hacia Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Incentivos Fiscales para la Relocalización de la Manufactura en el G-7 | +1.8% | América del Norte y Europa, con ganancias tempranas en el Medio Oeste de Estados Unidos y Ontario | Corto plazo (≤ 2 años) |
| Proliferación de Plataformas de Programación de Robots con Bajo Código | +1.2% | Global, particularmente en mercados con alta densidad de pymes en Europa y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Misiones Nacionales de I+D en Robótica Humanoide | +1.0% | Asia-Pacífico, particularmente China, Japón y Corea del Sur, con efectos secundarios en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Automatización Impulsada por la Escasez de Mano de Obra
La escasez de mano de obra está afectando a los roles de manufactura que requieren precisión repetible y producción consistente. La Base de Datos de Competencias para el Empleo de la OCDE identifica desequilibrios ocupacionales continuos en 38 países miembros, incluidas escaseces en roles que utilizan habilidades técnicas especializadas.[1] La Federación Internacional de Robótica reportó 38.428 instalaciones de robots industriales en Estados Unidos durante 2025, un aumento del 12% respecto al año anterior. Este patrón respalda la inversión en inspección, ensamblaje y otras tareas donde las escaseces son más agudas de lo que sugieren las cifras generales de mano de obra. El mercado de Robótica se beneficia cuando los fabricantes tratan la automatización como una forma de mantener el rendimiento en lugar de simplemente reemplazar personal. Esto es especialmente relevante donde la inspección de calidad y el ensamblaje de precisión dependen de una exactitud que sigue siendo difícil de cubrir de manera consistente.
Disminución del Precio Promedio del Robot por Hora Funcional
Los menores costos de equipos están ampliando el rango de instalaciones que pueden justificar proyectos de automatización. Las reducciones en el precio del hardware tienen un valor particular cuando un sistema puede operar en varios turnos y realizar la misma tarea de manera consistente. Las operaciones continuas de alimentos, productos químicos y farmacéuticos pueden, por lo tanto, obtener retornos más rápidos que los sitios de un solo turno. El mercado de Robótica también se beneficia cuando los usuarios adoptan equipos flexibles para líneas de produccin cambiantes en lugar de dedicar una celda a una sola tarea. Las herramientas de bajo código pueden reducir el esfuerzo de programación, aunque la validación de seguridad y el diseño de celdas aún requieren soporte especializado. ABB declaró que los robots colaborativos están avanzando más allá de la ejecución de tareas fijas hacia trayectorias adaptativas y entrenamiento guiado por lenguaje natural. Estas capacidades pueden acortar el esfuerzo necesario para adaptar un sistema cuando cambian las combinaciones de productos, las instrucciones de trabajo o las condiciones operativas.[2]
Incentivos Fiscales para la Relocalización de la Manufactura en el G-7
Los incentivos a la manufactura están fomentando la inversión de capital en equipos de producción avanzados. Ontario mejoró su Crédito Fiscal a la Inversión en Manufactura del 10% al 15% en 2025, con corporaciones elegibles capaces de recibir hasta 3 millones de CAD, o 2,2 millones de USD, anualmente. La investigación de la OCDE muestra que el gasto en política industrial a través de subvenciones e incentivos fiscales ha aumentado en las principales economías desde 2019. El apoyo con límite de tiempo puede llevar a los fabricantes a elegir celdas llave en mano e integradores certificados en lugar de adquirir equipos en fases separadas. Esto favorece a los proveedores que pueden combinar hardware, programación, documentación de seguridad e instalación. El mercado de Robótica se ve respaldado cuando los proyectos de relocalización requieren una mayor intensidad de automatización para compensar los mayores costos laborales. También recompensa a los proveedores que pueden entregar una celda de producción instalada y documentada dentro del período requerido por un programa de incentivos.
Despliegues de Robots Móviles Autónomos en Almacenes por Operadores Logísticos de Comercio Electrónico
Los proveedores de logística de terceros están utilizando robots móviles autónomos para hacer más predecibles los costos laborales de los almacenes. ODW Logistics desplegó Robots Móviles Autónomos Zebra Symmetry Fulfillment en octubre de 2025 y esperaba una mejora del 42% en las tasas de recolección.[3] Zebra amplió su solución de cumplimiento en enero de 2025 con Robots Móviles Autónomos coordinados diseñados para mejorar el rendimiento mientras reducen el número de robots requeridos hasta en un 30%. Estos despliegues respaldan un modelo de servicio que puede reducir el requisito de capital inicial para almacenes de tamaño mediano. El mercado de Robótica está ganando una base de clientes más amplia a medida que los operadores logísticos pagan por el despliegue y la operación a través de contratos recurrentes. Este enfoque también aumenta la demanda de gestión de flotas, integración, mantenimiento y servicios de soporte. Permite a los operadores alinear los costos de automatización con la actividad del almacén mientras mantienen acceso a soporte operativo especializado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brecha Persistente en Habilidades de Integración para Pymes | -2.0% | Global, más aguda en Europa y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Controles de Exportación Geopolíticos sobre Servomotores Avanzados | -1.5% | América del Norte y Europa, que dependen de las cadenas de suministro de componentes asiáticos | Mediano plazo (2-4 años) |
| Volatilidad en el Precio de los Imanes de Tierras Raras | -1.0% | Global, más aguda para los compradores fuera de China, incluidos Europa y América del Norte | Mediano plazo (2-4 años) |
| Vulnerabilidades de Ciberseguridad en Despliegues de ROS | -0.7% | Global, particularmente en despliegues de defensa, atención médica y logística | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Brecha Persistente en Habilidades de Integración para Pymes
Los requisitos de integración siguen siendo una barrera importante para las pequeñas y medianas empresas. Un estudio del Centro de Tecnología de Manufactura de 2025 identificó 47 competencias necesarias para la adopción exitosa de robots entre las pymes de metalurgia del Reino Unido. Estas capacidades abarcan adquisición, validación de seguridad, programación, mantenimiento y procedimientos operativos. El mismo estudio deja claro que comprar un robot no elimina la necesidad de diseñar y validar la celda de producción más amplia. WorldSkills Europe también describe la integración de sistemas como una disciplina especializada con requisitos técnicos, de seguridad y de puesta en marcha. El mercado de Robótica puede perder demanda potencial de las pymes cuando la programación de bajo código no aborda las brechas más costosas en el diseño de celdas y la validación de seguridad. Las instalaciones pequeñas también necesitan procedimientos de mantenimiento claros y soporte práctico después de la instalación, no solo una interfaz de programación más sencilla.
Controles de Exportación Geopolíticos sobre Servomotores Avanzados
Los sistemas de movimiento de precisión dependen de componentes como accionamientos armónicos, reductores cicloidales y servomotores de alta resolución. La revisión de la Sección 232 de Estados Unidos sobre robótica y maquinaria industrial ha generado preocupaciones de que las restricciones comerciales podrían aumentar el costo de los equipos y piezas importados. Los proveedores e integradores pueden enfrentar presión sobre los márgenes si los contratos de precio fijo no pueden absorber los mayores costos de los componentes. La volatilidad de los imanes de tierras raras añade una exposición relacionada para los fabricantes de sistemas de servomotores y actuadores. Estas presiones pueden retrasar las compras de automatización incluso donde las escaseces de mano de obra favorecen la inversión. El mercado de Robótica necesita acuerdos de suministro más resilientes si los usuarios quieren mantener presupuestos de proyectos predecibles. Los largos plazos de entrega y los cambios en la disponibilidad de componentes pueden ser difíciles para los integradores que se han comprometido con calendarios de implementación fijos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Robot:
Las Plataformas de Servicio Lideran Mientras los Cobots Remodelan los Pisos de FábricaLos robots de servicio representaron el 52,32% del tamaño del mercado de Robótica en 2026, impulsados por aplicaciones en logística, atención médica, agricultura, inspección y seguridad. Estas aplicaciones extienden la demanda más allá de los entornos fabriles tradicionales. Los robots industriales siguen siendo esenciales para operaciones de precisión de alto rendimiento. Las instalaciones mundiales de robots industriales alcanzaron 603.307 unidades en 2025, un incremento del 11% respecto al año anterior. Los sectores de electrónica y automotriz instalaron cada uno más de 138.000 robots industriales durante el año. Esta base instalada sostiene la demanda continua de controladores, sistemas de seguridad, integración y servicios posventa.
Se proyecta que los cobots se expandirán a una CAGR del 18,18% hasta 2032, la tasa más alta entre los tipos de robots en la industria de Robótica. Su atractivo radica en el despliegue flexible en espacios de trabajo compartidos y celdas de producción más pequeñas. ABB describe robots colaborativos capaces de aprender de forma autónoma, ajustar trayectorias y utilizar entrenamiento guiado por lenguaje natural. Las normas de seguridad para el comportamiento habilitado por inteligencia artificial en espacios de trabajo humano-robot siguen siendo consideraciones de adquisición importantes. Los robots manipuladores móviles autónomos combinan un brazo cobot con una plataforma móvil, lo que permite a los usuarios automatizar etapas vinculadas de producción e intralogística. Esta categoría hace menos clara la distinción entre sistemas móviles y estacionarios. El mercado de Robótica puede beneficiarse de esta superposición, ya que los clientes pueden automatizar una mayor parte de un flujo de trabajo con un único sistema coordinado.



Por Componente:
El Hardware Ancla los Ingresos Mientras el Software Gana ImportanciaEl hardware representó el 68,97% del tamaño del mercado de Robótica en 2026, reflejando el costo de los cuerpos de robots, actuadores, controladores y sensores. Las articulaciones de precisión y los reductores siguen siendo fundamentales para el rendimiento y el costo del equipo. Los proveedores de hardware también enfrentan exposición a la disponibilidad de suministro de componentes de movimiento avanzados y sistemas de servomotores basados en imanes. Los usuarios industriales aún requieren equipos duraderos que puedan cumplir con los requisitos de tiempo de ciclo, carga útil y seguridad. Esto mantiene a los sistemas físicos en el centro del gasto de capital en la industria de Robótica. El parque operativo global alcanzó 5 millones de robots industriales en 2025, mostrando la escala del equipo ya en servicio. La base instalada crea demanda de piezas de repuesto, soporte en campo y actualizaciones de controladores.
Se proyecta que el software se expandirá a una CAGR del 13,53% hasta 2032 a medida que la gestión de flotas, los gemelos digitales, la simulación y la inferencia de inteligencia artificial ganen un uso más amplio. En marzo de 2026, NVIDIA anunció que ABB, FANUC, KUKA y YASKAWA estaban integrando las bibliotecas de Omniverse y las tecnologías Isaac en su trabajo de robótica. La puesta en marcha virtual permite a los fabricantes probar diseños y el comportamiento de los robots antes del despliegue. El software también puede crear ingresos recurrentes a través de suscripciones y contratos de soporte. Estas capacidades hacen que la programación y la simulación sean parte del valor comercial de un sistema robótico. Los servicios se están expandiendo junto con el software a medida que los usuarios buscan acuerdos de integración y robots como servicio. El mercado de Robótica está evolucionando hacia una combinación más amplia de ingresos por equipos e ingresos operativos recurrentes.

Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 58,60% de los ingresos regionales en 2026 y se proyecta que se expandirá a una CAGR del 13,67% hasta 2032. China representó el 59% de los despliegues globales de robots industriales en 2025, instalando 354.226 unidades, un aumento del 20% respecto al año anterior. Las marcas chinas nacionales representaron el 55% de las instalaciones en China, lo que indica una mayor participación local en la base de automatización del país. India instaló 10.500 robots en 2025, un aumento del 15%, y registró una CAGR de instalaciones del 27% de 2020 a 2025. La densidad de robots de India de 67 unidades por cada 10.000 trabajadores de manufactura se mantuvo por debajo del promedio global. Las instalaciones de Japón disminuyeron un 19% a 36.219 unidades durante 2025, mientras que Corea del Sur registró una actividad casi plana con 30.000 unidades. China también está desarrollando estándares para robots humanoides, lo que puede respaldar expectativas comunes para el desarrollo y uso de productos.
América del Norte
Estados Unidos instaló 38.428 robots industriales en 2025, un aumento del 12%, que fue el tercer total anual más alto en la serie de la Federación Internacional de Robótica. La automoción representó más de un tercio de las instalaciones en Estados Unidos, mientras que las instalaciones en la industria alimentaria aumentaron un 30% en 2025. La relocalización industrial y la escasez de mano de obra están aumentando la intensidad de automatización necesaria en las instalaciones que regresan de regiones de salarios más bajos. El mercado de Robótica en América del Norte también se beneficia de los despliegues logísticos que favorecen los robots móviles y el software de gestión de flotas. Canadá registró un aumento de instalaciones del 5-6% en 2025, respaldado por condiciones de inversión que incluyen el Crédito Fiscal a la Inversión en Manufactura de Ontario. México disminuyó por tercer año consecutivo a medida que la incertidumbre en la política comercial pesó sobre la inversión en automoción y electrónica. Los modelos de robots como servicio pueden hacer que la adopción sea más accesible para los fabricantes del mercado medio al distribuir los costos a través de pagos mensuales. Esta estructura de financiamiento respalda la demanda de servicios de integración y mantenimiento, así como de equipos.
Europa, América del Sur, Oriente Medio y África
Europa instaló 73.054 robots industriales en 2025, una disminución del 14%, ya que la debilidad del sector automotriz, los costos energéticos y la incertidumbre económica limitaron el gasto de capital. Alemania instaló menos de 25.000 unidades tras una disminución del 8%, aunque su CAGR de instalaciones de 2020-2025 del 2% mantuvo su importancia en el trabajo de precisión y relacionado con la automoción. Las instalaciones de Brasil aumentaron un 38% a 4.300 unidades en 2025, con instalaciones automotrices que aumentaron un 212% a medida que los fabricantes de automóviles chinos invirtieron en el país. Argentina y otros mercados sudamericanos registraron ganancias más modestas en medio de presiones macroeconómicas. En Oriente Medio, Boston Dynamics y Analog, con sede en Abu Dabi, anunciaron una alianza en 2026 para desplegar robots Spot para la inspección de infraestructura urbana y el mantenimiento preventivo. Este despliegue apunta a una demanda vinculada a programas de infraestructura en lugar de producción fabril. África sigue siendo un mercado en etapa temprana, con Sudáfrica como su principal centro de robots industriales y un interés emergente en aplicaciones agrícolas y de construcción. Las diferentes condiciones económicas en estas áreas requieren que los proveedores adapten los modelos de financiamiento, integración y servicio.
Marco Regulatorio y Perspectivas
La comparación revisa jurisdicciones seleccionadas desde la perspectiva de los empleadores que seleccionan y operan celdas de robots industriales. Los requisitos de conformidad del fabricante afectan las elecciones de equipos de los empleadores, mientras que los deberes de protección en el lugar de trabajo se refieren a cómo operan las celdas resultantes. Los estados de la UE no deben impedir la disponibilidad de productos comercializados en cumplimiento de la Directiva 2006/42/CE antes del 20 de enero de 2027, con el Capítulo VI sustituyendo al Artículo 11 de la Directiva a partir del 19 de julio de 2023, incluidos los procedimientos existentes. La columna de los Emiratos Árabes Unidos aborda a los empleadores de Abu Dabi bajo su código de protección de maquinaria.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Emiratos Árabes Unidos | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Administración de Seguridad y Salud Ocupacional | Autoridades federales-estatales de vigilancia del mercado, coordinadas por ZLS | Administración Estatal para la Regulación del Mercado y autoridades nacionales de normalización | Ministerio de Trabajo y Empleo | Centro de Salud Pública de Abu Dabi y autoridades reguladoras sectoriales | Departamento de Empleo y Trabajo, Servicios de Inspección y Cumplimiento |
| Instrumentos o directrices clave | 29 CFR 1910.212 protección de maquinaria | Directiva 2006/42/CE; el Reglamento (UE) 2023/1230 se aplica a partir del 20 de enero de 2027 | GB 11291.1-2011 obligatorio; se está redactando su reemplazo | NR-12 seguridad de maquinaria y conformidad de sistemas robóticos | Código de Práctica de Protección de Maquinaria de Abu Dabi, Versión 4.1, vigente desde el 27 de febrero de 2026 | Reglamento General de Maquinaria de 1988, para maquinaria no clasificada bajo otras regulaciones |
| Efecto comercial | Los empleadores deben proteger a los operadores y trabajadores cercanos de los peligros de la maquinaria | Trabajo de conformidad del fabricante para equipos de 2027; disponibilidad protegida para productos heredados que cumplan los requisitos | Los productos de robots industriales deben cumplir la norma de seguridad obligatoria | Ruta de conformidad a través de ABNT ISO 10218-1, ABNT ISO 10218-2, ISO/TS 15066 y otras normas aplicables, con normas internacionales utilizadas en su ausencia u omisión | Los deberes de gestión de peligros de maquinaria recaen en los empleadores de Abu Dabi | Los empleadores/usuarios protegen las partes peligrosas expuestas dentro del alcance normal, a menos que un inspector otorgue permiso escrito para omitir la protección |
| Atractivo de la política actual | Medio | Medio | Medio | Alto | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
Los deberes de protección de los Estados Unidos respaldan un atractivo Medio, mientras que la ruta de normas reconocidas de Brasil respalda un atractivo Alto para los empleadores que seleccionan equipos, y la ausencia de un tema NR-12 en su agenda de 2026 respalda la continuidad. El atractivo Medio de Alemania y la dirección Sin cambios reflejan el acceso continuo de los empleadores a productos que cumplen la Directiva y fueron comercializados antes del 20 de enero de 2027, durante la transición de conformidad del fabricante. Los juicios equivalentes de China retienen su norma obligatoria como referencia de equipos durante la redacción del reemplazo, mientras que los de Sudáfrica retienen la protección aplicable y las exenciones escritas del inspector junto con la propuesta de reemplazo cuya consulta finalizó el 22 de noviembre de 2025. El marco vigente desde febrero de 2026 de Abu Dabi respalda un atractivo Medio y la continuidad a través de los deberes de protección establecidos, haciendo de la prevención del acceso o el movimiento peligroso una responsabilidad operativa que la selección de equipos por sí sola no puede cumplir.
Etapas de la Cadena de Valor
La cadena de valor compara los ingresos de los proveedores provenientes de componentes de movimiento, robots completos, integración de aplicaciones y acceso a robots con soporte. Una empresa puede participar en más de una etapa, como ilustran las ofertas de robots y control de movimiento de Yaskawa Electric Corporation. Esta superposición ofrece a los productores de equipos una ruta para capturar el valor de los componentes, dejando la ingeniería de aplicaciones como un papel comercial separado. La distinción central es entre suministrar una máquina y entregar un sistema de producción o almacén utilizable.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de componentes de movimiento | Proveedores de servomotores y control de movimiento como Yaskawa Electric Corporation | Ventas de componentes | Calificación para la plataforma de robots objetivo | Calificar las opciones de componentes antes de ampliar la producción |
| Producción de robots | Fabricantes de robots como Fanuc Corporation y Yaskawa Electric Corporation | Ventas de equipos de robots | Adecuación de la carga útil, el alcance y los requisitos de la aplicación | Configurar familias de plataformas en torno a requisitos de tareas definidos |
| Integración de aplicaciones | Integradores de sistemas como JOT Automation | Honorarios de ingeniería de aplicaciones e integración | Combinar el robot con el proceso de producción del cliente | Validar la celda completa antes de la replicación |
| Acceso a flotas y soporte operativo | Proveedores de Robot como Servicio para almacenes como Locus Robotics Corp. | Suscripciones anuales y tarifas de configuración de nuevos sitios | Mantener la obligación combinada de software, servicio y soporte | Alinear la expansión de la flota con la capacidad de despliegue y soporte |
| Fuente: Mordor Intelligence | ||||
Locus Robotics Corp. agrupa robots, software, servicio y soporte en su suscripción de almacén, facturada anualmente por robot por adelantado, con una tarifa única de configuración para cada nuevo sitio. Esa estructura incorpora los servicios de despliegue y el soporte continuo en la relación de ingresos del proveedor con el cliente. Los especialistas en integración retienen una apertura separada cuando la tarea de producción requiere ingeniería más allá del acceso estándar a robots. Los contratos recurrentes hacen, en consecuencia, que la capacidad de apoyar los sistemas instalados sea parte de la escalabilidad comercial del proveedor.
Panorama Competitivo
Concentración del Mercado
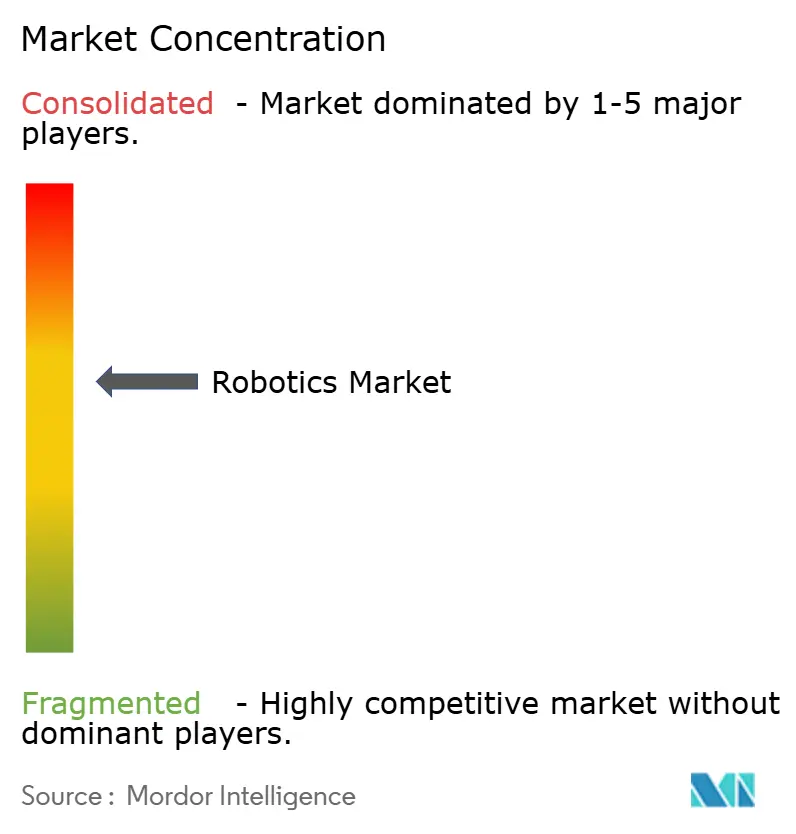
ABB, FANUC, Yaskawa y KUKA tienen las mayores bases instaladas industriales, y su flota combinada supera los 2 millones de unidades a nivel global. El mercado de Robótica está moderadamente consolidado en equipos industriales, pero tiene una competencia más variada en cobots, software y sistemas humanoides. Los fabricantes de equipos originales establecidos están añadiendo inferencia de inteligencia artificial a nivel de controlador, simulación y herramientas de software para retener a los usuarios más allá de un ciclo de reemplazo de hardware. En marzo de 2026, NVIDIA anunció que ABB, FANUC, KUKA y YASKAWA estaban integrando las bibliotecas de Omniverse y las tecnologías Isaac para aplicaciones de gemelos digitales e inteligencia artificial física. Esta colaboración muestra que la puesta en marcha virtual se ha convertido en una parte estratégica del diseño de sistemas. Los proveedores también buscan ingresos recurrentes a través de asociaciones de robots como servicio, software y soporte.
Los participantes enfocados en software están desafiando los modelos propietarios de controladores y programación. AGIBOT lanzó Genie Studio Agent en 2026 como una plataforma de cero código para la orquestación de flujos de trabajo de robots utilizando componentes de arrastrar y soltar. Estas herramientas pueden reducir la ventaja que tienen los proveedores que dependen de lenguajes de controladores cerrados. La ciberseguridad se ha convertido en un factor adicional en la selección competitiva para despliegues en atención médica, defensa y logística. INCIBE-CERT identificó vulnerabilidades críticas en el sistema Ghost Robotics Vision 60 en 2025, incluida una puntuación CVSS de 9,2 donde la autenticación predeterminada estaba ausente. El proyecto Navigation2 también reveló una vulnerabilidad crítica de desbordamiento de montículo fuera de los límites activada a través de un paquete de red no autenticado.
Las prácticas de seguridad funcional de la norma IEC 61508 y los requisitos de seguridad de robots de la norma ISO 10218-1 son cada vez más relevantes para la adquisición en usos regulados. Los casos de seguridad documentados en hardware y software pueden favorecer a los proveedores con sólidas capacidades de integración de sistemas. FANUC presentó su M-1000/550F-46A en septiembre de 2025 para aplicaciones de trabajo pesado, con una carga útil de 550 kg y un alcance de 4,6 m. FANUC también presentó el M-800/60-20B en junio de 2025 para aplicaciones de corte, soldadura, fresado y taladrado. La robótica médica y las herramientas de despliegue enfocadas en pymes siguen siendo áreas donde los nuevos proveedores pueden competir con los fabricantes de equipos originales establecidos. La puntuación de concentración del mercado es moderada, ya que los 4 principales fabricantes de equipos originales industriales tienen una flota instalada combinada de más de 2 millones de unidades, mientras que la competencia significativa se mantiene en segmentos especializados.
Líderes de la Industria de Robótica
-
ABB Ltd.
-
FANUC Corporation
-
Yaskawa Electric Corporation
-
KUKA AG
-
DENSO Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Robótica Empresas cubiertas en este informe
- ABB Ltd.
- FANUC Corporation
- Yaskawa Electric Corporation
- KUKA AG
- Kawasaki Heavy Industries, Ltd.
- Universal Robots A/S (Teradyne, Inc.)
- DENSO Corporation
- Mitsubishi Electric Corporation
- OMRON Corporation
- Stäubli International AG
- Epson Robots (Seiko Epson Corporation)
- Comau SpA (One Equity Partners LLC)
- Nachi-Fujikoshi Corp.
- Toshiba Corporation
- Intuitive Surgical, Inc.
- Stryker Corporation
- iRobot Corporation
- Boston Dynamics, Inc.
- Locus Robotics Corp.
- DJI Technology Co., Ltd.
Oportunidades Clave para los Participantes del Mercado
La comparación separa la instalación de transporte hospitalario, la inspección de obras de construcción y la financiación de la integración de robótica industrial, con proveedores que respectivamente entregan equipos, empaquetan un servicio o desarrollan un marco de integración. El marco de integración financiado debe avanzar del Nivel de Madurez Tecnológica 4 al 7 y ser validado en al menos 3 proyectos piloto industriales del mundo real. La participación en Horizonte Europa está limitada a entidades establecidas en estados miembros de la UE, Islandia, Noruega o países asociados elegibles, con la elegibilidad de países adicionales confirmada en la solicitud y la asociación efectiva al momento de la firma de la subvención. El control por parte de un país no elegible requiere garantías evaluadas positivamente por el país de establecimiento del solicitante, que las entidades controladas por China o una entidad jurídica con sede en China no pueden presentar.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro e instalación de robots móviles autónomos para hospitales | Adjudicación pendiente de la licitación de remodelación del Hospital Alexandra | Proyecto hospitalario del Ministerio de Salud de Singapur | Alinear el suministro de robots con las responsabilidades de instalación del subcontrato designado | La ventana de licitación ha cerrado | Proveedores de robots móviles autónomos participantes y contratistas de instalación |
| Inspección empaquetada de obras de construcción | La licitación de servicio abierta cierra el 27 de noviembre de 2026 | Jurong Town Corporation | Ofrecer un servicio de inspección con robot móvil autónomo empaquetado | Entregar una propuesta de inspección completa | Integradores de servicios de inspección y Boston Dynamics Inc., operado de forma independiente dentro de la cartera del Hyundai Motor Group |
| Marcos de integración de robótica industrial | El tema de la subvención está programado para abrirse el 17 de noviembre de 2026, con propuestas con vencimiento el 18 de marzo de 2027 | Empresas industriales elegibles y equipos de integración de robótica | Desarrollar marcos de integración modulares e interoperables | Coordinar la validación industrial en múltiples sitios | Integradores de robots elegibles y socios de manufactura |
| Fuente: Mordor Intelligence | |||||
La apertura de servicio más sólida es una propuesta de inspección completa para Jurong Town Corporation (JTC), que combina el robot con la prestación del servicio de inspección. Su licitación de servicio abierta busca una solución de inspección con robot móvil autónomo empaquetada para obras de construcción de edificios, con presentaciones con vencimiento el 27 de noviembre de 2026. Entregar una propuesta de inspección completa es la principal barrera, lo que favorece a los integradores de servicios capaces de ensamblarla y ofrece a los fabricantes de robots un canal de socios para acceder al contrato de servicio.
Desarrollos recientes de la industria en Mercado de Robótica
- Octubre de 2026: FANUC y Hitachi anunciaron una asociación estratégica que combina inteligencia artificial y robótica industrial para operaciones de manufactura autónoma. La alianza vincula la experiencia en control de movimiento de FANUC con las capacidades de TI empresarial e IoT industrial de Hitachi, con el objetivo de ofrecer soluciones integradas de inteligencia fabril para clientes de automoción y electrónica.
- Septiembre de 2026: FANUC Europe presentó la serie de robots industriales R-2000/E de próxima generación, diseñada para reducir los requisitos de mantenimiento y disminuir el costo total de propiedad para aplicaciones de ciclos de trabajo intensivos. El lanzamiento aborda directamente las presiones de costo por ciclo de los clientes que evalúan alternativas de Robots Móviles Autónomos y humanoides para la manipulación de materiales.
- Agosto de 2026: FANUC lanzó la serie de robots de mecanizado M-810, que combina alta rigidez y control de precisión avanzado para permitir el fresado, taladrado y desbarbado robótico de grandes componentes metálicos, reduciendo la dependencia de los fabricantes en costosas máquinas herramienta CNC.
- Marzo de 2026: NVIDIA anunció integraciones con ABB Robotics, FANUC, KUKA y YASKAWA para los marcos de simulación NVIDIA Omniverse e Isaac, habilitando la puesta en marcha virtual basada en gemelos digitales en una base instalada combinada de más de 2 millones de robots industriales. NVIDIA lanzó simultáneamente GR00T N1.7 con licencia comercial para inteligencia robótica generalizada.
Mercado de Robótica Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de Robótica mide los ingresos anuales de plataformas de robots industriales y de servicio vendidas o desplegadas globalmente para trabajos en entornos comerciales, industriales, institucionales, de defensa y de consumo. Incluye el hardware de plataformas robóticas, el software específico para robots, las tarifas de integración y los ingresos de robots como servicio.
Exclusiones del alcance: Se excluyen los sensores independientes vendidos por separado, las licencias de software genérico no relacionadas con plataformas robóticas y la maquinaria industrial no robótica vendida fuera de una venta de sistema robótico.
Descripción General de la Segmentación
- Por Tipo de Robot
- Robots Industriales
- Robots de Servicio
- Colaborativos (Cobots)
- Móviles/Robots Móviles Autónomos
- Por Componente
- Hardware
- Software
- Servicios (Integración, Robot como Servicio)
- Por Aplicación
- Fabricación y Ensamblaje
- Logística y Almacenamiento
- Médico y Quirúrgico
- Defensa y Seguridad
- Inspección y Mantenimiento
- Limpieza y Saneamiento
- Por Industria de Usuario Final
- Automotriz
- Electrónica y Semiconductores
- Alimentos y Bebidas
- Proveedores de Atención Médica
- Militar y Defensa
- Otras Industrias de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública, como las series de robótica industrial y de servicio de la Federación Internacional de Robótica, rastrea instalaciones, actividad de proveedores, ventas de robots de servicio y flotas de robots como servicio. El estudio de participación de mercado de robótica del Centro Conjunto de Investigación de la Comisión Europea explica cómo se pueden conciliar las clasificaciones de robots industriales y de servicio y la evidencia de producción y adopción, mientras que los indicadores empresariales de Eurostat y la Encuesta Anual de Manufactura de la Oficina del Censo de Estados Unidos añaden contexto de adopción, compras, equipos instalados y gasto de capital.
Los informes anuales 10-K de las empresas, los materiales para inversores, las licitaciones públicas y la cobertura de prensa de reputación pueden verificar los ingresos de los proveedores, los precios de los productos, las flotas instaladas, los planes de inversión y los plazos de despliegue. Esos registros ayudan a relacionar las señales públicas de envíos y adopción con las categorías de ingresos en la definición del mercado. Las fuentes mencionadas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria se basaría en entrevistas estructuradas con fabricantes de robots, proveedores de software y robots como servicio, integradores de sistemas, distribuidores y usuarios finales en manufactura, logística, atención médica, defensa y otros entornos de servicio. Los encuestados verificarían la evidencia secundaria sobre qué se incluye en los precios de sistemas agrupados, el software o la integración facturados por separado, los volúmenes de despliegue y los precios realizados, y luego identificarían brechas por segmento o geografía. Cuando las cuentas entren en conflicto, el analista revisaría la definición de la fuente y buscaría corroboración de un proveedor, canal o señal de usuario final independiente antes de incorporar el dato al modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos: 20% | Asia-Pacífico: 40% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 35% | EMEA: 32% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
El analista construye una estimación de ingresos globales de arriba hacia abajo, utilizando el límite de mercado aprobado y luego verificando partes seleccionadas con evidencia de proveedores y canales. El modelo relaciona las instalaciones de robots industriales, las ventas de robots de servicio profesionales y médicos, el crecimiento de flotas de robots como servicio, los precios promedio de plataformas y el gasto de capital en fábricas, almacenes, hospitales y otros entornos de despliegue con el conjunto de ingresos. Los archivos de proveedores y las divulgaciones de productos ayudan a distinguir el valor de la plataforma de los cargos de software, integración y servicio recurrente, mientras que la evidencia de envíos y adopción respalda las participaciones por tipo de robot, componente, aplicación, industria de usuario final y geografía.
Para 2027-2032, el análisis de escenarios vincula la expansión de instalaciones y flotas con precios, combinación de servicios e inversión en el mercado final, con encuestados primarios verificando si cada impulsor es plausible para su parte de la cadena de valor. Cuando se necesita un valor separado para un segmento o país no reportado, el analista utiliza el indicador de adopción, proveedor o industria más relevante y registra un dato acotado hasta que haya evidencia directa disponible. Las verificaciones selectivas de abajo hacia arriba, como los totales acumulados de proveedores y el precio de venta promedio muestreado multiplicado por el volumen de unidades, prueban el total global y las estimaciones regionales seleccionadas. Los datos faltantes de proveedores o canales se manejan a través de rangos documentados y verificaciones de superposición, especialmente para hardware agrupado con tarifas de software o servicio.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon la estimación con los ingresos independientes de los proveedores, los envíos de robots, las flotas de servicio, la adopción por parte de los usuarios finales y las señales de inversión regional, y luego investigaron las rupturas en la tendencia, los movimientos inusuales de participación y las diferencias entre los valores reportados y modelados. Cuando una variación podría reflejar una definición cambiada, un cargo agrupado o un cambio de tiempo, el analista verifica la divulgación subyacente y vuelve a contactar al encuestado relevante si la aclaración cambiaría la estimación. Un segundo analista revisa la cobertura de fuentes, los cálculos y los totales de segmentos antes de la aprobación, seguido de una actualización anual, una actualización provisional después de eventos materiales del mercado y una revisión previa a la entrega.
Estimación del Mercado de Robótica de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los datos utilizados para modelar la demanda. El mercado de Robótica mide los ingresos anuales de plataformas de robots industriales y de servicio vendidas o desplegadas globalmente para trabajos en entornos comerciales, industriales, institucionales, de defensa y de consumo.
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Cuando se necesita un valor separado para un segmento o país no reportado, el analista utiliza el indicador de adopción, proveedor o industria más relevante y registra un dato acotado hasta que haya evidencia directa disponible.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 105,8 mil millones de USD (2027) | |
| Consultora Global A | 131,8 mil millones de USD (2025) | En su base de 2025, esta estimación es un 24,6% superior al valor de este informe para 2027 de 105,8 mil millones de USD, 2 años después. Su enfoque tecnológico abarca aplicaciones informáticas y diseños de máquinas herramienta, así como la fabricación y aplicaciones de robots, una categoría contabilizada más amplia. |
| Consultora Global B | 59,7 mil millones de USD (2026) | En su base de 2026, esta estimación es un 43,6% inferior al valor de este informe para 2027 de 105,8 mil millones de USD, 1 año después. Su previsión publicada sigue una estimación inicial de 2026 más baja y un crecimiento posterior más lento. |
Los analistas de Mordor Intelligence triangularon la estimación con los ingresos independientes de los proveedores, los envíos de robots, las flotas de servicio, la adopción por parte de los usuarios finales y las señales de inversión regional, y luego investigaron las rupturas en la tendencia, los movimientos inusuales de participación y las diferencias entre los valores reportados y modelados.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de Robótica?
Se proyecta que el mercado de Robótica alcance los 106,69 mil millones de USD en 2026 y los 119,5 mil millones de USD en 2027. El valor de la previsión del mercado de Robótica es de 223,28 mil millones de USD en 2032. La escasez de mano de obra, los usos más amplios de los robots de servicio, la automatización de almacenes y el diseño de sistemas liderado por software son fundamentales para las perspectivas.
¿Qué CAGR se proyecta para la robótica hasta 2032?
Se proyecta que el mercado de Robótica registre una CAGR del 13,32% de 2027 a 2032. La previsión refleja la demanda continua de automatización en manufactura y logística, junto con un papel creciente para la integración, la simulación y los servicios de software recurrentes.
¿Qué tipo de robot tiene la mayor participación en los ingresos?
Los robots de servicio representaron el 52,32% de los ingresos en 2026. Su uso abarca logística, atención médica, agricultura, inspección y seguridad, lo que amplía la demanda más allá de la automatización fabril convencional. Se proyecta que los cobots registren la expansión más rápida con una CAGR del 18,18% hasta 2032.
¿Qué componente de robótica se está expandiendo más rápido?
Se proyecta que el software se expandirá a una CAGR del 13,53% hasta 2032. Los gemelos digitales, la simulación, la gestión de flotas y la inferencia de inteligencia artificial respaldan estas perspectivas porque ayudan a los usuarios a probar sistemas, gestionar equipos desplegados y crear relaciones de servicio recurrentes.
¿Qué región lidera la demanda global de robots?
Asia-Pacífico representó el 58,60% de los ingresos en 2026 y se proyecta que se expandirá a una CAGR del 13,67% hasta 2032. La gran base de instalaciones de China y la menor densidad de robots de India en relación con el promedio global crean diferentes formas de demanda regional.
¿Qué está frenando una adopción más amplia de la robótica?
Las habilidades de integración, las restricciones comerciales de componentes, la exposición al suministro de tierras raras y los riesgos de ciberseguridad pueden aumentar el costo y la complejidad del despliegue. Las pequeñas y medianas empresas se ven particularmente afectadas cuando las herramientas de programación no resuelven los requisitos de diseño de celdas, validación, mantenimiento y seguridad.