
Tamaño y Cuota del Mercado de Robótica Asistiva
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
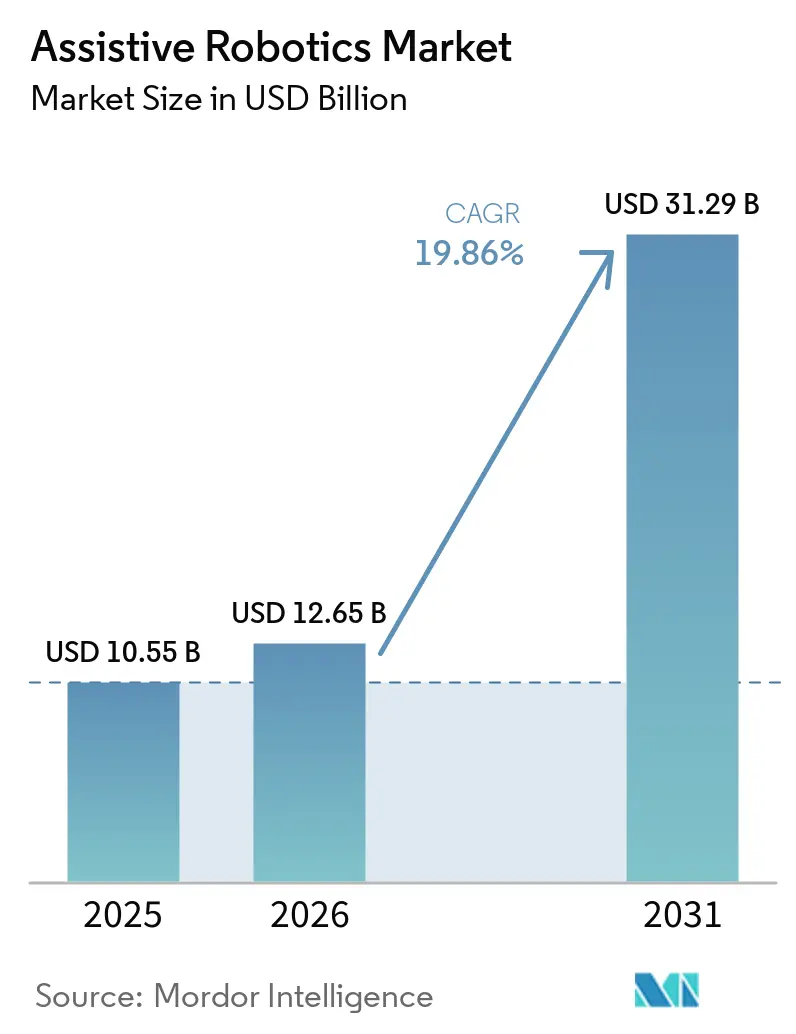
| Tamaño del Mercado (2026) | 12.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 31.29 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 19.86 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
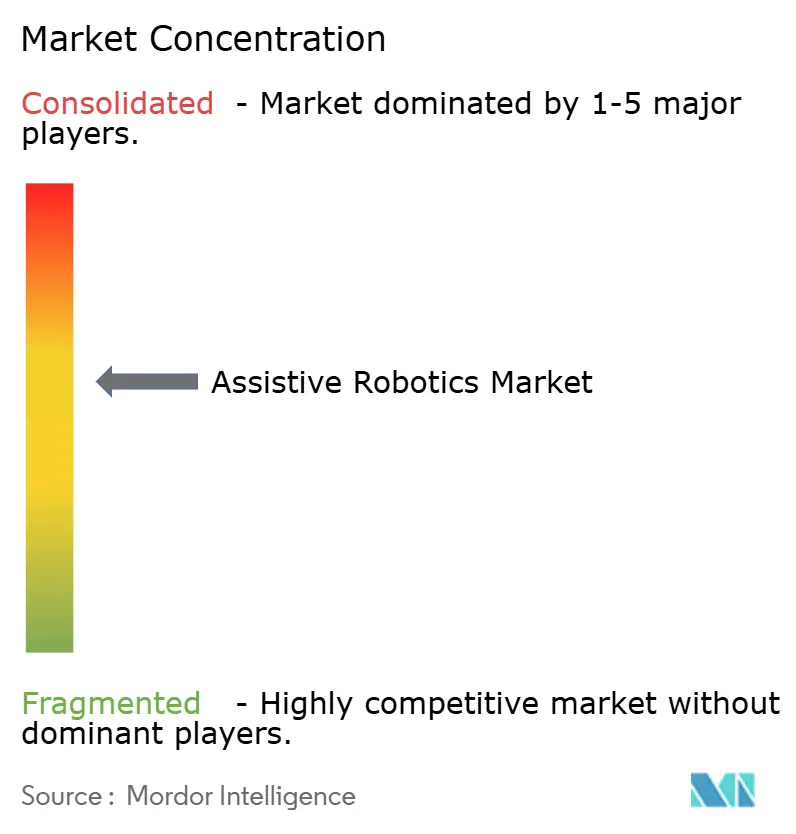
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Robótica Asistiva por Mordor Intelligence
Se espera que el tamaño del mercado de robótica asistiva crezca de USD 10.550 millones en 2025 a USD 12.650 millones en 2026 y se prevé que alcance USD 31.290 millones en 2031 a una CAGR del 19,86% durante el período 2026-2031. Esta rápida expansión coincide con la escasez de mano de obra en el cuidado de personas mayores, el creciente volumen de procedimientos quirúrgicos y la creciente aceptación por parte de los reguladores de los dispositivos médicos autónomos, factores que en conjunto están transformando los robots de curiosidades experimentales en necesidades operativas. Los hospitales están priorizando plataformas multimodales que combinan soporte físico con compromiso cognitivo, mientras que la rehabilitación en el hogar está emergiendo como un modelo de atención convencional. Los gobiernos de Japón, Corea del Sur y China están subsidiando robots sanitarios para hacer frente a las presiones demográficas, mientras que los pagadores en Estados Unidos y Alemania están añadiendo códigos de reembolso que facilitan las adquisiciones de capital. La dinámica competitiva está impulsando un cambio hacia sistemas abiertos habilitados con IA, y la volatilidad en la cadena de suministro de sensores de precisión está llevando a los fabricantes a adoptar estrategias de doble aprovisionamiento.
Conclusiones Clave del Informe
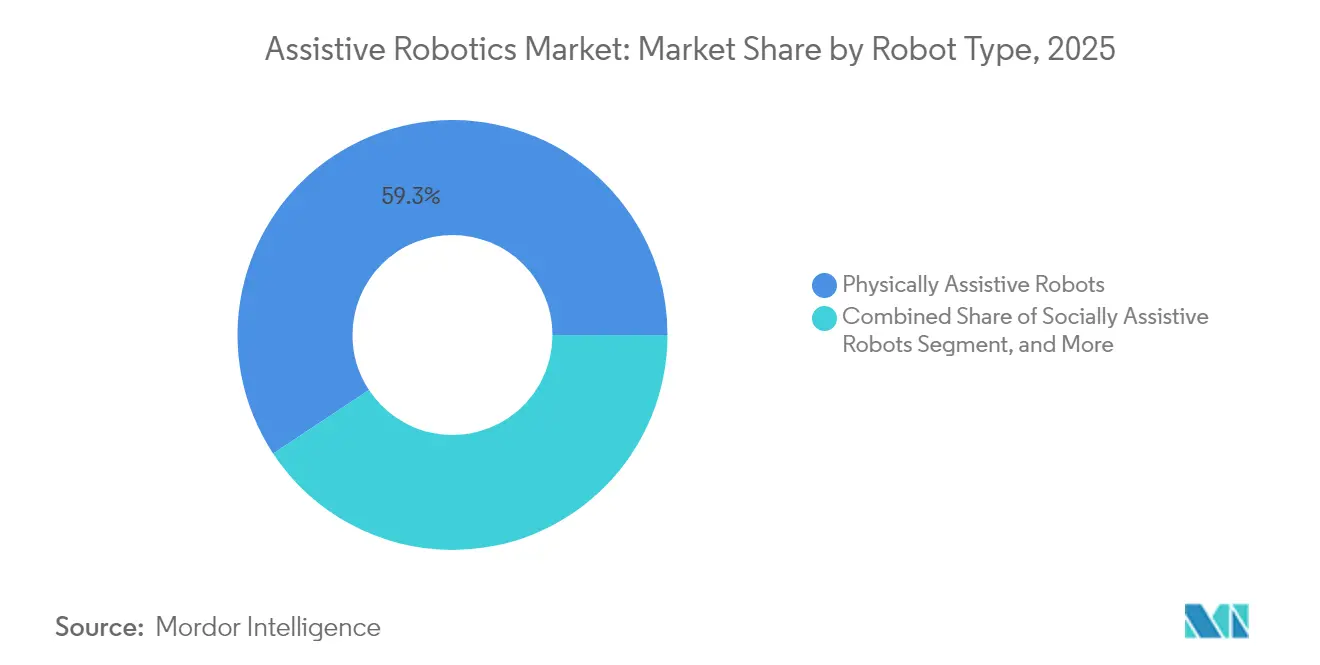
- Por tipo de robot, las plataformas de asistencia física lideraron con una cuota de ingresos del 59,28% en 2025; se prevé que los robots de asistencia mixta se expandan a una CAGR del 21,65% hasta 2031.
- Por movilidad, los sistemas móviles captaron el 57,05% de la cuota del mercado de robótica asistiva en 2025, mientras que se proyecta que el segmento crezca a una CAGR del 21,05% hasta 2031.
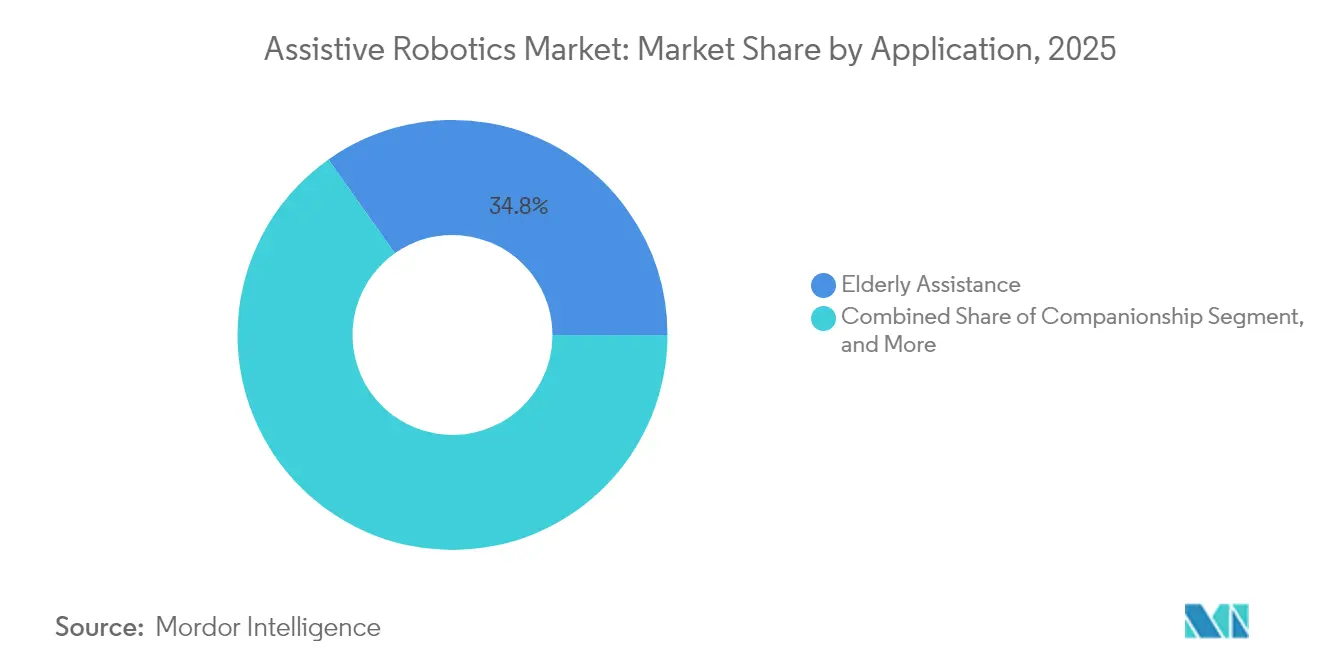
- Por aplicación, la asistencia a personas mayores lideró con una cuota de ingresos del 34,79% en 2025; la asistencia quirúrgica registró una CAGR prevista del 21,32% entre 2026 y 2031, superando a todos los demás casos de uso.
- Por usuario final, los hospitales lideraron con una cuota de ingresos del 54,43% en 2025; se proyecta que los entornos de atención domiciliaria avancen a una CAGR del 21,95% hasta 2031.
- Por geografía, América del Norte lideró con una cuota de ingresos del 39,62% en 2025; se proyecta que Asia Pacífico se expanda a una CAGR del 22,35% de 2026 a 2031, superando el ritmo de crecimiento de América del Norte.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Robótica Asistiva
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la población geriátrica que acelera la demanda de atención | +5.2% | Global, más agudo en Japón, Corea del Sur, Italia, Alemania | Largo plazo (≥ 4 años) |
| Creciente adopción de procedimientos de cirugía asistida por robot | +4.8% | América del Norte y Europa, con expansión hacia los centros urbanos de Asia Pacífico | Mediano plazo (2-4 años) |
| Integración de IA con robots asistivos que mejora la autonomía | +3.9% | Global, liderado por Estados Unidos, China, Israel | Mediano plazo (2-4 años) |
| Auge de los modelos de rehabilitación en el hogar y de telerrehabilitación | +3.1% | América del Norte, Europa Occidental, Australia | Corto plazo (≤ 2 años) |
| Surgimiento de la robótica blanda que mejora la seguridad y la usabilidad | +2.4% | Global, con tracción temprana en Japón y Estados Unidos | Largo plazo (≥ 4 años) |
| Reembolso gubernamental para exoesqueletos en mercados seleccionados | +1.8% | Japón, Alemania, Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Población Geriátrica que Acelera la Demanda de Atención
El envejecimiento global está ampliando la brecha de cuidadores, lo que lleva a los proveedores a recurrir a soluciones robóticas que ayudan a aliviar la escasez de mano de obra.[1] Japón ordenó la instalación de elevadores robóticos en todas las nuevas instalaciones de enfermería a partir de 2025, lo que generó pedidos significativos de plataformas de asistencia para traslados. Corea del Sur ha asignado USD 120 millones para desplegar robots de compañía en 5.000 centros para personas mayores antes de 2027, enmarcando los robots como una solución al aislamiento social. Italia informó que el 23% de los ciudadanos mayores de 65 años viven solos, lo que está acelerando la adopción de robots sociocognitivos para recordatorios de medicación y alertas de emergencia. Los robots con un costo de USD 30.000 pueden compensar el costo de 0,5 cuidadores a tiempo completo durante cinco años en países con salarios altos, lo que resulta en un período de recuperación inferior a tres años y valida su viabilidad económica.
Creciente Adopción de Procedimientos de Cirugía Asistida por Robot
Los hospitales en Estados Unidos realizaron más de 1,5 millones de cirugías robóticas en 2024, un aumento del 22% interanual, impulsado por nuevos códigos de reembolso que ahora cubren procedimientos de nefrectomía parcial y lobectomía.[2] La plataforma ortopédica Mako de Stryker alcanzó 1.500 unidades instaladas a finales de 2024, con una disminución del 30% en las cirugías de revisión en comparación con las técnicas manuales. La Regulación de Dispositivos Médicos de Europa agilizó las aprobaciones de actualizaciones de software, habilitando herramientas de planificación con IA que reducen el tiempo operativo en 18 minutos por procedimiento. Los consiguientes aumentos de productividad respaldan los presupuestos de capital hospitalario y animan a las instalaciones comunitarias a sumarse a la curva de adopción.
Integración de IA con Robots Asistivos que Mejora la Autonomía
El brazo Gen3 de Kinova utiliza visión y aprendizaje por refuerzo para ajustar el agarre en función del peso y la forma del objeto, eliminando la necesidad de reprogramación manual. La Administración de Alimentos y Medicamentos de Estados Unidos autorizó tres robots de rehabilitación habilitados con IA en 2024, lo que refleja la comodidad regulatoria con la autonomía en sistemas orientados al paciente.[3] China publicó estándares de seguridad de IA para robots de servicio que exigen protocolos a prueba de fallos, lo que indica seriedad en materia de cumplimiento normativo orientado a la exportación. Los modelos de lenguaje de gran escala integrados en robots sociales ahora admiten evaluaciones cognitivas de 15 minutos, enriqueciendo la toma de decisiones clínicas.
Auge en los Modelos de Rehabilitación en el Hogar y Telerrehabilitación
El Armeo Power de Hocoma obtuvo la autorización de la Administración de Alimentos y Medicamentos para uso domiciliario en 2024, permitiendo a los sobrevivientes de accidentes cerebrovasculares completar la terapia bajo supervisión remota. Medicare comenzó a reembolsar a los médicos hasta 40 minutos de monitoreo terapéutico remoto por mes, lo que catalizó los pedidos de dispositivos entre las agencias de salud domiciliaria. ReWalk Robotics trasladó el 35% de las ventas de exoesqueletos a hogares a medida que la cobertura se expandió y un módulo de batería más liviano mejoró la usabilidad residencial. Las plataformas de telerrehabilitación que integran robótica generaron USD 1.200 millones en ingresos en 2024, con las regiones rurales capturando el mayor potencial de crecimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados costos de capital y mantenimiento para los proveedores de atención médica | -3.6% | Global, más agudo en mercados emergentes y sistemas rurales | Corto plazo (≤ 2 años) |
| Evidencia clínica limitada sobre resultados a largo plazo | -2.1% | Global, particularmente en Europa y América del Norte | Mediano plazo (2-4 años) |
| Marcos regulatorios fragmentados que ralentizan las aprobaciones | -1.8% | Europa, América Latina, Sudeste Asiático | Mediano plazo (2-4 años) |
| Volatilidad en la cadena de suministro de sensores y actuadores críticos | -1.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costos de Capital y Mantenimiento para los Proveedores de Atención Médica
Los sistemas de cirugía robótica cuestan entre USD 1,5 y 3,0 millones por adelantado y requieren contratos de servicio anuales con un promedio de USD 150.000, lo que restringe su adopción entre los hospitales comunitarios con bajos volúmenes de casos. Los exoesqueletos con precios de entre USD 80.000 y 120.000 enfrentan obstáculos similares fuera de los grandes centros académicos. Los acuerdos exclusivos de mantenimiento agravan el costo total de propiedad, y los arrendamientos de pago por procedimiento frecuentemente trasladan el riesgo de vuelta a los proveedores. Estas barreras financieras siguen siendo agudas en los mercados emergentes donde los presupuestos de capital son limitados.
Evidencia Clínica Limitada sobre Resultados a Largo Plazo
Una revisión sistemática de 2024 encontró que solo el 12% de los estudios sobre exoesqueletos se extendían más allá de seis meses, lo que hace que los pagadores sean reacios a financiar despliegues plurianuales. Los robots de compañía enfrentan una base de evidencia aún más escasa, lo que llevó al Instituto Nacional para la Excelencia en Salud y Atención del Reino Unido a no otorgar cobertura rutinaria en 2024 por datos insuficientes sobre costo-efectividad. Los fabricantes están lanzando registros del mundo real, pero no se esperan resultados procesables antes de 2027, lo que genera un freno a corto plazo en la aceleración del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Robot: Las Plataformas Multifuncionales Obtienen Aprobación Presupuestaria
Se proyecta que las plataformas mixtas se expandan a una CAGR del 21,65%, superando a los titulares de asistencia física a medida que los sistemas de salud buscan inversiones únicas que aborden las necesidades de movilidad y sociocognitivas. Las soluciones de asistencia física representaron el 59,28% de los ingresos de 2025, pero el crecimiento se está moderando a medida que la saturación aumenta en las aplicaciones principales de elevación y traslado. Los robots de asistencia social siguen siendo la fracción más pequeña, aunque la mayor demanda de compromiso cognitivo en la atención de la memoria está impulsando los pedidos de unidades conversacionales. El Hospi de Panasonic Holdings Corporation ahora incluye una interfaz de bienvenida que redujo el uso del botón de llamada de enfermería en un 18% en los ensayos.
Los proveedores valoran la modularidad de los robots mixtos, que pueden añadir o eliminar brazos, pantallas o software conversacional para adaptarse a los requisitos del paciente, extendiendo los ciclos de vida y suavizando el retorno de la inversión. Los reguladores están clarificando los caminos para los dispositivos combinados, simplificando las aprobaciones que anteriormente requerían presentaciones duales. Se espera que este marco acorte los ciclos de comercialización e impulse una adopción más amplia de diseños híbridos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Movilidad: Los Diseños sin Anclaje Capturan el Impulso de la Atención Domiciliaria
Los robots móviles representaron el 57,05% de los ingresos en 2025 y se proyecta que sigan una CAGR del 21,05%, dado que los algoritmos de localización y mapeo simultáneos permiten la navegación autónoma en hogares con espacios reducidos. Los robots estacionarios siguen siendo críticos en los quirófanos que requieren precisión submilimétrica, aunque su naturaleza fija limita la utilidad entre departamentos. Los hospitales despliegan unidades móviles para la logística, con carritos autónomos que ahora gestionan el 30% de las entregas internas en muchos centros médicos de Estados Unidos.
Asia Pacífico lidera el cambio hacia la movilidad, donde las reducidas superficies de los hogares urbanos exigen sistemas adaptables, mientras que América del Norte mantiene una base estacionaria más grande, gracias a las amplias residencias que pueden acomodar configuraciones de rehabilitación fijas. Las restricciones de suministro en sensores de precisión podrían obstaculizar los despliegues móviles, pero los fabricantes están rediseñando las placas para adaptarse a múltiples marcas de sensores, protegiendo así los calendarios de envío.
Por Aplicación: La Robótica Quirúrgica Impulsa el Crecimiento de Ingresos Más Rápido
La asistencia a personas mayores representó el 34,79% de los ingresos de 2025, mientras que la asistencia quirúrgica es la aplicación de mayor crecimiento, con una CAGR del 21,32% hasta 2031. La ampliación del panorama de reembolso para procedimientos ortopédicos y mínimamente invasivos es un catalizador fundamental. Los sistemas robóticos reducen la necesidad de cirugía abierta en un 40% en casos complejos, una métrica que los directores financieros traducen directamente en estancias más cortas y menos reingresos.
La asistencia a personas con discapacidad le sigue en crecimiento a medida que las aseguradoras privadas amplían la cobertura más allá de los accidentes laborales, incrementando la demanda de robótica de asistencia sanitaria que apoya la movilidad y la rehabilitación. Los robots de compañía son cada vez más comunes en las unidades de atención a la memoria, donde proporcionan recordatorios de medicación e involucran a los residentes en juegos cognitivos. Los clientes del sector defensa están adoptando robots de grado médico para búsqueda y rescate, validando casos de uso entre dominios que podrían aumentar los volúmenes de producción y reducir los costes por unidad en el ámbito sanitario.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final: La Atención Domiciliaria Crece Bajo las Penalizaciones por Reingresos
Los hospitales representaron el 54,43% de los ingresos en 2025, aunque la atención domiciliaria está creciendo al ritmo más rápido, con una CAGR del 21,95%, a medida que los pagadores penalizan los reingresos evitables bajo programas como la Iniciativa de Reducción de Reingresos Hospitalarios de Estados Unidos.
Los exoesqueletos más ligeros de ReWalk Robotics y el brazo WAM de Barrett Technology LLC registraron ventas de dos dígitos a consumidores individuales, ilustrando el giro directo hacia el paciente. Los centros de rehabilitación se están diferenciando mediante el uso de robótica avanzada para justificar tarifas premium, mientras que los hogares de ancianos están arrendando exoesqueletos de forma creciente para gestionar las brechas de personal.
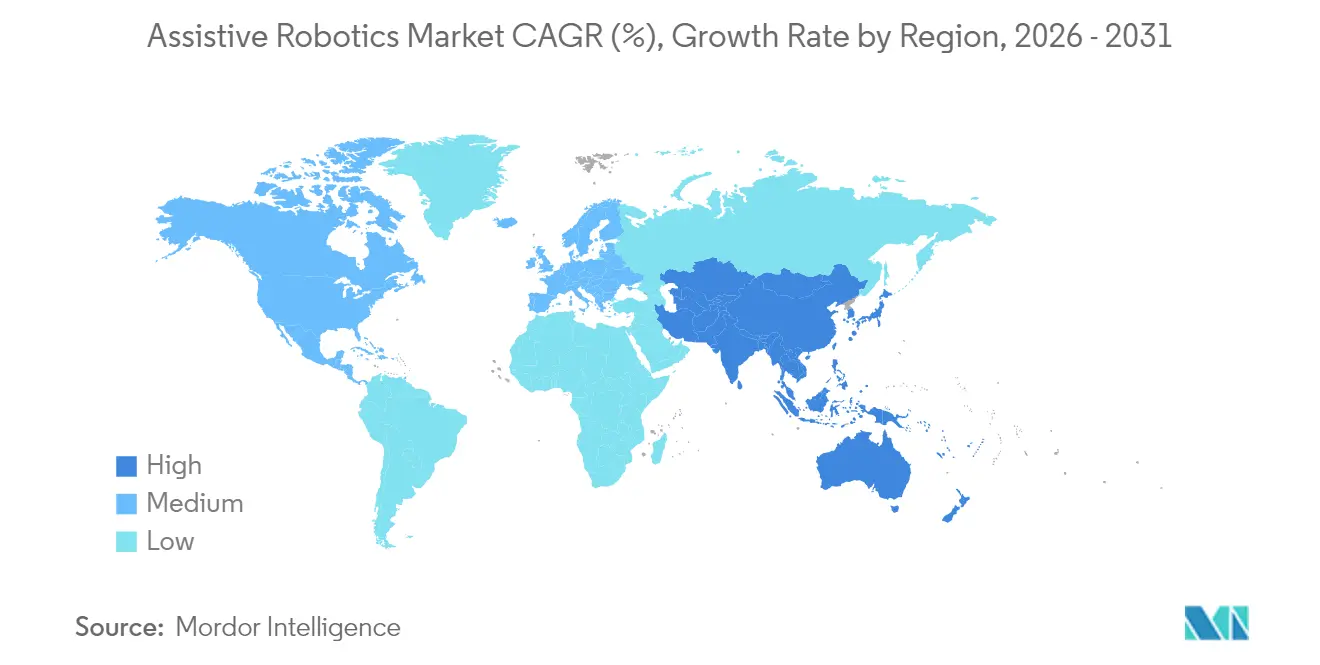
Análisis Geográfico
América del Norte sigue siendo el mayor comprador regional, representando USD 4.180 millones del tamaño del mercado de robótica asistiva en 2025, beneficiándose de marcos de reembolso cohesivos, sólida financiación de capital riesgo y un denso conjunto de fabricantes de robots quirúrgicos. Estados Unidos ancla la demanda a medida que Medicare amplía la cobertura a nuevas indicaciones ortopédicas, y la Administración de Salud de los Veteranos despliega exoesqueletos para veteranos con limitaciones de movilidad. Los proyectos piloto provinciales de Canadá señalan un impulso temprano, aunque las decisiones de cobertura amplia siguen pendientes.
Europa contribuyó con aproximadamente USD 2.160 millones en ventas de 2025, liderada por instalaciones en Alemania y el Reino Unido. La cobertura del seguro obligatorio de Alemania para la terapia de marcha robótica impulsó un aumento del 35% en los pedidos del Lokomat, mientras que los límites anuales de reembolso de Francia restringen las clases de dispositivos elegibles para cobertura. Los mercados del sur y del este de Europa son sensibles al precio, con Italia y España enfatizando la terapia manual de menor costo a pesar de datos clínicos favorables.
La región de Asia Pacífico registró USD 3.580 millones en ingresos de 2025 y se proyecta que supere a América del Norte en 2028. El Ministerio de Salud, Trabajo y Bienestar de Japón está financiando compensaciones por los costos iniciales de robots para hogares de ancianos, y el fondo de innovación en robótica de Corea del Sur está invirtiendo USD 200 millones en empresas en etapa temprana. El impulso político de China para un millón de robots de servicio antes de 2027 ha generado un aumento del 48% en las instalaciones sanitarias, con marcas nacionales capturando una cuota significativa del mercado hospitalario mediante precios agresivos. Australia y Nueva Zelanda continúan adoptando robots de atención domiciliaria bajo esquemas de discapacidad y accidentes.
Oriente Medio y África generaron USD 270 millones en 2025, con los Emiratos Árabes Unidos aprovechando asociaciones para establecerse como centro regional de rehabilitación robótica.
América del Sur registró USD 360 millones, respaldado por el segmento de seguros de salud privados de Brasil que invierte en robótica quirúrgica para atraer turismo médico. A pesar de las bases más pequeñas, ambas regiones podrían acelerar a medida que la infraestructura de telemedicina reduzca las barreras a los servicios de soporte.

Panorama regulatorio
La regulación de la robótica asistencial se está endureciendo en torno a la seguridad, la ciberseguridad y la gobernanza de riesgos de IA, con una dependencia cada vez mayor de normas formales y vías de dispositivos médicos para sistemas orientados al paciente. En robots de rehabilitación médica, la norma IEC 80601-2-78:2019+AMD1:2024 (publicada en marzo de 2024) actualiza requisitos particulares de seguridad básica y desempeño esencial, mientras que ANSI/CAN/UL 3300 (primera edición emitida en mayo de 2024) fija las expectativas de seguridad para robots de servicio y de tipo compañero utilizados en entornos públicos y domésticos. En paralelo, la FDA de EE. UU. sigue utilizando la vía 510(k) para la robótica de rehabilitación, y varias autorizaciones de robots de rehabilitación habilitados con IA en 2024 apuntan a una mayor aceptación de la autonomía cuando se abordan los controles, la verificación y las expectativas posteriores a la comercialización.
En la UE, los fabricantes deben gestionar un doble cumplimiento en materia de seguridad de productos y gobernanza de IA, especialmente porque la Ley de IA de la UE (Reglamento (UE) 2024/1689) se cruza con las obligaciones sobre maquinaria y dispositivos médicos para plataformas asistenciales que incluyen apoyo a la decisión basado en IA. El calendario político también añade hitos concretos: la Ley de Resiliencia Cibernética de la UE (Reglamento (UE) 2024/2847) inicia las obligaciones de notificación de ciberseguridad para los fabricantes el 11 de septiembre de 2026, y la Directiva de Responsabilidad por Productos de la UE (Directiva (UE) 2024/2853) debe transponerse antes del 9 de diciembre de 2026. Este cambio aumenta la necesidad de trazabilidad, preparación ante incidentes y gestión del software durante todo el ciclo de vida en los robots asistenciales conectados.
Análisis de la cadena de valor
La cadena de valor de la robótica asistencial comienza con los componentes principales (sensores de precisión, actuadores, baterías, computación embebida y módulos de conectividad), pasa por el diseño y ensamblaje OEM, y luego se extiende al desarrollo de software (navegación, percepción, planificación con IA, teleoperación y herramientas de flujo de trabajo clínico), la validación clínica y la presentación regulatoria. Aguas abajo, la distribución suele combinar ventas directas a hospitales y centros de rehabilitación con socios de canal para la atención domiciliaria, además de contratos de servicio recurrentes para mantenimiento preventivo, calibración y actualizaciones de software. La integración de sistemas y la puesta en marcha son fundamentales para la adopción clínica, e incluyen la integración con historiales médicos electrónicos/TI, la formación y la validación de seguridad dentro de los entornos de atención.
Los cuellos de botella se concentran aguas arriba, en sensores y actuadores críticos, y el contexto del informe vincula esto a la volatilidad del suministro de sensores y a plazos de entrega prolongados. Esta dinámica empuja a los fabricantes OEM hacia el aprovisionamiento dual, el rediseño de placas y el inventario estratégico. La clasificación regulatoria también moldea la cadena: los dispositivos de grado médico requieren la generación de evidencia clínica y capacidades de vigilancia posterior a la comercialización, mientras que los sistemas de asistencia social dependen más de la ciberseguridad, la seguridad funcional y las pruebas de interacción humano-robot alineadas con normas como UL 3300. A medida que las plataformas se orientan hacia arquitecturas abiertas, las API públicas de actores como Kinova aumentan la influencia de los accesorios de terceros y los socios de software en la diferenciación, mientras que las redes de logística y servicio en campo determinan el costo total de propiedad y la disponibilidad para hospitales y proveedores de atención domiciliaria.
Panorama Competitivo
La robótica asistiva presenta una estructura moderadamente fragmentada. Intuitive Surgical Inc. controla el 70% de los ingresos de robots quirúrgicos, respaldado por 8.500 unidades da Vinci instaladas y una próspera cartera de consumibles que generó USD 6.200 millones en ventas de servicios e instrumentos en 2024. El Hugo de Medtronic obtuvo la autorización de la Administración de Alimentos y Medicamentos para urología en 2024, y la plataforma Ottava de Johnson and Johnson está prevista para 2026, introduciendo presión competitiva en precios. La rehabilitación y la asistencia a la movilidad siguen siendo dispersas, sin ninguna empresa que supere una cuota del 15%, lo que deja espacio para interfaces de usuario diferenciadas o integraciones con sistemas de registros de salud electrónicos.
El movimiento estratégico favorece las arquitecturas abiertas. Kinova Inc. publicó API públicas en 2024, impulsando el desarrollo de accesorios de terceros y profundizando el bloqueo de clientes a través de efectos de ecosistema. La adquisición de Serf SAS por parte de Stryker Corporation por USD 240 millones integra la planificación quirúrgica con IA en su plataforma Mako, reforzando una ventaja basada en datos. Hyundai Motor Company lanzó el exoesqueleto H-MEX a USD 35.000, aprovechando las cadenas de suministro automotrices para competir en precio con los dispositivos médicos. La actividad de patentes en robótica blanda aumentó un 62% interanual, con 340 concesiones de actuadores flexibles en 2024 solamente.
La volatilidad en la cadena de suministro de sensores ha duplicado los plazos de entrega, aumentando de seis meses en 2023 a 12 meses en 2025, lo que ha llevado a los fabricantes a adoptar el doble aprovisionamiento, revisiones de diseño y almacenamiento estratégico. Las brechas de evidencia siguen siendo un riesgo principal; los estudios de resultados a largo plazo, especialmente para los sistemas de asistencia social, van por detrás de los plazos de comercialización y podrían frenar la adopción por parte de los pagadores.
Líderes de la Industria de Robótica Asistiva
-
Kinova Inc.
-
Ekso Bionics Holdings Inc.
-
Cyberdyne Inc.
-
Focal Meditech BV
-
ReWalk Robotics Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las oportunidades se están ampliando allí donde los programas de políticas públicas y las vías de reembolso reducen las barreras iniciales y hacen que las implementaciones sean más repetibles en el cuidado de personas mayores, la rehabilitación y la terapia en el hogar. La financiación respaldada por el gobierno y los programas industriales ofrecen vías concretas para escalar: Cataluña publicó la Orden EMT/45/2025 en el marco de su programa de Salud Digital Inteligente (dentro de la iniciativa RETECH) para financiar proyectos de robótica asistencial y sensorización, y China anunció un Plan de Acción Trienal (2026-2028) que involucra a 14 agencias para modernizar la industria de dispositivos asistenciales de rehabilitación, con el objetivo de alcanzar 50 tecnologías clave y 80 productos insignia. Estos programas aumentan la visibilidad de contratación para los fabricantes OEM e integradores y aceleran pilotos que pueden convertirse en compras marco por parte de los sistemas de salud regionales.
El espacio en blanco se concentra en plataformas multimodales e implementables en el hogar que combinan la asistencia física con la monitorización remota y la autonomía adaptativa, en línea con el cambio del mercado hacia modelos de rehabilitación domiciliaria y telerehabilitación ya respaldados por nuevos mecanismos de reembolso. Las estrategias de producto que reducen el costo total de propiedad y disminuyen la dependencia de componentes restringidos, en particular los sensores de precisión, también crean oportunidades competitivas a corto plazo mediante rediseño, abastecimiento alternativo y actualizaciones modulares. También están surgiendo asociaciones que incorporan disciplinas de fabricación industrial en robots de servicio y asistenciales, entre ellas la firma de un memorando de entendimiento entre Mitsubishi Motors y Highlanders, Inc. (julio de 2026) para colaborar en la producción en masa de robots humanoides en la planta de Kyoto, lo que indica una vía hacia métodos de producción de mayor volumen que pueden traducirse en formas asistenciales más accesibles una vez validadas para entornos de atención.
Desarrollos recientes del sector
- Junio de 2026: Kinova lanzó KIMA, un brazo robótico médico de próxima generación destinado a flujos de trabajo asistenciales y clínicos que exigen alta precisión e interacción humana segura. El lanzamiento fortalece la cartera de Kinova más allá de las implementaciones de investigación e industriales adyacentes, apoyando una integración más amplia en entornos de rehabilitación y hospitalarios donde son decisivos el desempeño validado de grado médico y la capacidad de servicio.
- Diciembre de 2025: Ekso Bionics firmó un acuerdo de distribución exclusivo en EE. UU. para convertirse en distribuidor del sistema de rehabilitación BalanceTutor de MediTouch. La expansión de su cartera de rehabilitación mediante distribución mejora el acceso de Ekso a los presupuestos de las clínicas y respalda la venta de paquetes junto con programas de marcha y movilidad basados en exoesqueletos.
- Junio de 2024: Ekso Bionics anunció una asociación de investigación con Shepherd Center centrada en la rehabilitación robótica, apoyando la generación de evidencia en entornos de recuperación neurológica. La colaboración se alinea con las exigencias de pagadores y proveedores de datos más sólidos sobre resultados clínicos, lo que influye en las decisiones de contratación y en las discusiones de cobertura para la robótica asistencial.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para esta metodología, el mercado de robótica de asistencia abarca robots y sistemas similares a robots que ayudan a las personas con actividades cotidianas, movilidad, rehabilitación, cuidado, compañía o apoyo en tareas en entornos sanitarios y domésticos. El mercado se mide como los ingresos generados por ventas y la prestación de soluciones relacionadas en USD.
Exclusiones del alcance: Se excluyen los dispositivos de asistencia básicos no robóticos y los robots industriales de uso general que no están diseñados para la asistencia humana directa.
Descripción General de la Segmentación
- Por Tipo de Robot
- Robots de Asistencia Física
- Robots de Asistencia Social
- Robots de Asistencia Mixta
- Por Movilidad
- Robots Móviles
- Robots Estacionarios
- Por Aplicación
- Asistencia a Personas Mayores
- Asistencia a Personas con Discapacidad
- Asistencia Quirúrgica
- Compañía
- Relaciones Públicas
- Tareas Industriales
- Defensa y Búsqueda y Rescate
- Por Usuario Final
- Hospitales
- Centros de Rehabilitación
- Entornos de Atención Domiciliaria
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura inicial del mercado y fundamentar los impulsores de demanda detrás de la adopción. Se consultaron fuentes públicas como los conjuntos de datos de envejecimiento y discapacidad de la Organización Mundial de la Salud, los indicadores de población y gasto en salud del Banco Mundial, las estadísticas de salud de la OCDE y las publicaciones de agencias nacionales de salud sobre capacidad de cuidados a largo plazo y rehabilitación.
Para traducir las señales de actividad en una visión del mercado, también se revisaron fuentes como las bases de datos de dispositivos médicos de la FDA de los Estados Unidos, avisos y licitaciones de contratación pública, revistas revisadas por pares sobre resultados en robótica de rehabilitación y cuidado, y comunicados de asociaciones comerciales vinculados a la robótica y la tecnología de asistencia. Los informes anuales de empresas, las presentaciones a inversores y la prensa de reputación se utilizaron para contrastar el posicionamiento de productos y la exposición geográfica, respaldados por suscripciones de pago centradas en las finanzas corporativas y bases de datos de patentes cuando fue necesario. Estos ejemplos no son exhaustivos, y también se utilizaron otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar lo que realmente se compra y despliega, y cómo varían los precios según el tipo de robot, el entorno de atención y la geografía. Se mantuvo conversaciones con una combinación equilibrada de fabricantes, proveedores de componentes y software, distribuidores e integradores, y partes interesadas de hospitales, rehabilitación y atención domiciliaria en las principales regiones para confirmar el ritmo de adopción y los ciclos de compra realistas para el período de previsión.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos de nivel C: 12% | APAC: 45% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 39% | EMEA: 34% |
| Actores más pequeños: 14% | Gerentes: 49% | Américas: 21% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con la construcción de un conjunto de demanda de arriba hacia abajo utilizando señales de prestación de atención sanitaria y población, y luego se traduce en ingresos mediante una lógica de adopción y precios que se ajusta a los robots de asistencia. Los indicadores utilizados como entradas del modelo incluyeron el crecimiento de la población anciana, la capacidad de rehabilitación y cuidados a largo plazo, los volúmenes de procedimientos quirúrgicos y terapéuticos donde fuera relevante, la dirección del reembolso y los subsidios, y la progresión de la base instalada de despliegues de robots de asistencia (donde fue rastreable a través de señales públicas).
Los resultados se corroboraron posteriormente con aproximaciones selectivas de abajo hacia arriba, como rangos de precio de venta promedio (ASP) muestreados por tipo de robot y categoría de movilidad, verificaciones de canal sobre tamaños de pedido típicos, y una consolidación de proveedores e integradores donde la cobertura era adecuada. Cuando la visibilidad de abajo hacia arriba era escasa en ciertos países, los supuestos se complementaron utilizando análogos de mercado comparables y luego se revalidaron mediante entrevistas.
Para la previsión, se utilizó el análisis de escenarios para reflejar la rapidez con que la adopción puede avanzar con el apoyo de políticas, la presión sobre el personal hospitalario y la preparación de los productos, y luego los escenarios se anclaron a la trayectoria de consenso compartida por los encuestados primarios. Los cambios en el ASP se modelaron con una división práctica entre el cambio de combinación (sistemas más complejos ganando cuota) y la presión de precios (escalado y competencia), antes de fijar los totales finales.
Ciclo de Validación y Actualización de Datos
Se verifican los resultados del modelo frente a señales independientes como la dirección del gasto de capital en atención sanitaria, las divulgaciones de envíos e instalaciones de robótica donde estén disponibles, y el calendario de los principales cambios en políticas de reembolso o seguridad. Los valores atípicos se revisan a nivel de país y aplicación, y los supuestos se vuelven a probar cuando una región muestra un crecimiento que no coincide con los impulsores de demanda subyacentes.
Cada informe pasa por múltiples etapas de revisión analítica antes de su aprobación, y se realizan llamadas de seguimiento cuando nuevas aprobaciones de productos, programas de financiación o despliegues a gran escala podrían modificar la adopción a corto plazo. El estudio se actualiza anualmente, y se realizan actualizaciones intermedias para eventos materiales. Antes de la entrega, se completa una nueva revisión de datos para que los clientes reciban la visión más actualizada.
Estimación del Mercado de Robótica de Asistencia de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la robótica de asistencia pueden variar, incluso cuando parecen cubrir el mismo alcance. Las diferencias suelen provenir de qué se considera un robot de asistencia, cómo se trata el precio, qué años se utilizan como base y si los supuestos se verifican con personas cercanas a la compra y el despliegue.
En la práctica, los principales factores de divergencia son la frecuencia de actualización y el momento de la conversión de divisas (lo que importa cuando el crecimiento es rápido), además de si el ASP se modela como un promedio fijo o se ajusta por cambios de combinación entre sistemas físicamente asistivos, socialmente asistivos y mixtos. El modelo también es sensible a si los despliegues clínicos y domiciliarios se separan con claridad, y si las curvas de adopción se validan con señales recientes de contratación y despliegue, que es donde Mordor Intelligence mantiene el dimensionamiento vinculado a lo que realmente se está comprando en el mercado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 12,65 mil millones de USD (2026) | |
| Consultora Global A | 15,10 mil millones de USD (2025) | Utiliza un año base diferente y puede aplicar una combinación de precios más amplia al inicio de la previsión, lo que puede elevar el valor inicial cuando el ASP y el momento de la conversión de divisas no se normalizan a un año consistente. |
| Editorial del Sector B | 4,83 mil millones de USD (2025) | Parece aplicar un alcance monetizado más estrecho y una progresión de adopción y ASP más conservadora, lo que puede reducir los ingresos contabilizados cuando ciertos usos finales o sistemas de mayor valor no se capturan completamente. |
La tabla indica que la dispersión se debe principalmente a la selección del año base y a cómo se gestionan el ASP y el alcance, no solo al optimismo de la previsión. Al mantener los pasos trazables a señales de demanda, verificaciones de adopción y supuestos de precios prácticos, el número final resulta más fácil de reproducir y defender cuando los clientes lo someten a prueba de estrés.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la robótica asistiva para 2031?
Se espera que el mercado de robótica asistiva alcance USD 31.290 millones en 2031, basándose en una CAGR del 19,86% entre 2026 y 2031.
¿Qué aplicación está creciendo más rápido?
La asistencia quirúrgica se está expandiendo a una CAGR del 21,32% hasta 2031, impulsada por la ampliación del reembolso y los beneficios clínicos comprobados.
¿Por qué los robots asistivos móviles están atrayendo inversiones?
Las plataformas móviles capturan el 57,05% de los ingresos de 2025 y respaldan el crecimiento de la atención domiciliaria porque la navegación sin anclaje permite su uso en distribuciones residenciales variadas.
¿Cómo están influyendo los gobiernos en la adopción?
Los subsidios en Japón, Corea del Sur y el apoyo estratégico de políticas de China están reduciendo los costos iniciales y acelerando los despliegues hospitalarios.
¿Qué desafíos frenan la adopción entre los hospitales más pequeños?
Los costos iniciales de entre USD 1,5 y 3,0 millones por sistema quirúrgico y el mantenimiento anual de aproximadamente USD 150.000 inhiben las compras de las instalaciones comunitarias.
¿Qué región crecerá más rápido hasta 2031?
Se espera que Asia Pacífico registre una CAGR del 22,35% hasta 2031, a medida que la urgencia demográfica y los incentivos políticos convergen para respaldar despliegues a gran escala.


 Sus datos están seguros y nunca se venden ni se comparten.

