
Tamaño y Participación del Mercado de Manejo del Dolor Veterinario
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
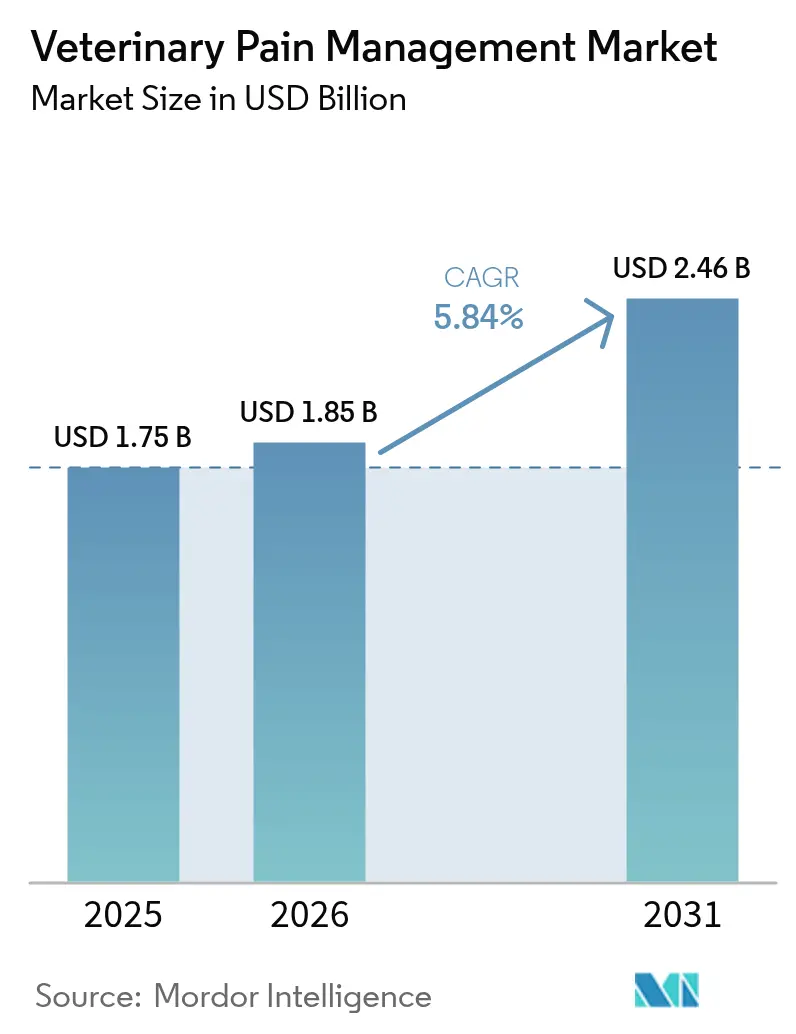
| Tamaño del Mercado (2026) | 1.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.46 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.84 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Manejo del Dolor Veterinario por Mordor Intelligence
El tamaño del mercado de manejo del dolor veterinario fue valorado en USD 1,75 mil millones en 2025 y se estima que crecerá desde USD 1,85 mil millones en 2026 hasta alcanzar USD 2,46 mil millones en 2031, a una CAGR del 5,84% durante el período de pronóstico (2026-2031). La creciente humanización de las mascotas, el endurecimiento de las normas de bienestar del ganado y los continuos lanzamientos de productos sustentan esta trayectoria. Las modalidades basadas en medicamentos aún dominan la contribución de valor, pero las terapias con dispositivos están pasando rápidamente de ser complementarias a convertirse en soluciones principales, a medida que el escrutinio de eventos adversos impulsa a los veterinarios hacia herramientas no farmacéuticas. Los anticuerpos monoclonales, las plataformas de puntuación del dolor habilitadas por IA y los candidatos a base de cannabinoides ilustran una cartera que se está ampliando más allá de los AINEs y opioides tradicionales. Al mismo tiempo, los protocolos obligatorios de analgesia multimodal en los Estados Unidos y la Unión Europea están fomentando la demanda de regímenes combinados que reducen la exposición a opioides mientras mantienen la eficacia.
Conclusiones Clave del Informe
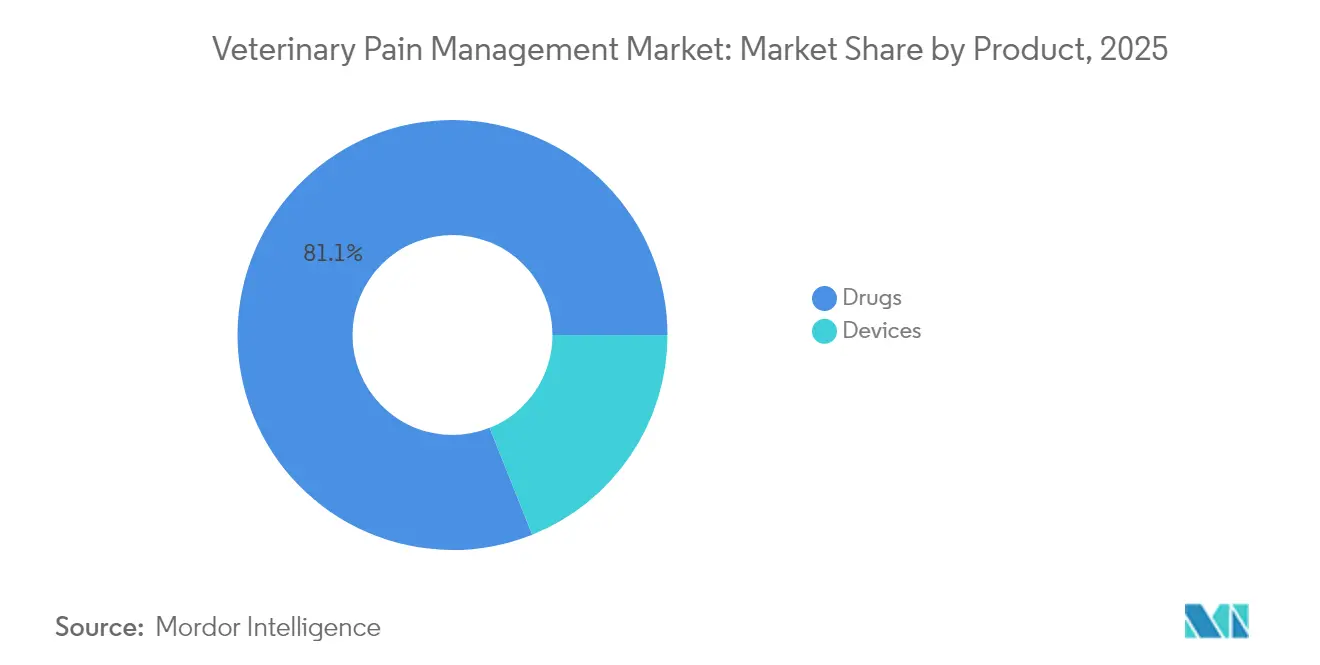
- Por categoría de producto, los productos farmacéuticos representaron el 81,05% de los ingresos en 2025, mientras que se proyecta que los dispositivos se expandirán a una CAGR del 6,03% hasta 2031, marcando la trayectoria más rápida de la cartera.
- Por tipo de animal, el ganado retuvo el 55,31% de la participación del mercado de manejo del dolor veterinario en 2025; sin embargo, se prevé que los tratamientos para animales de compañía crezcan a una CAGR del 6,78% hasta 2031, impulsados por el gasto discrecional en el cuidado de mascotas.
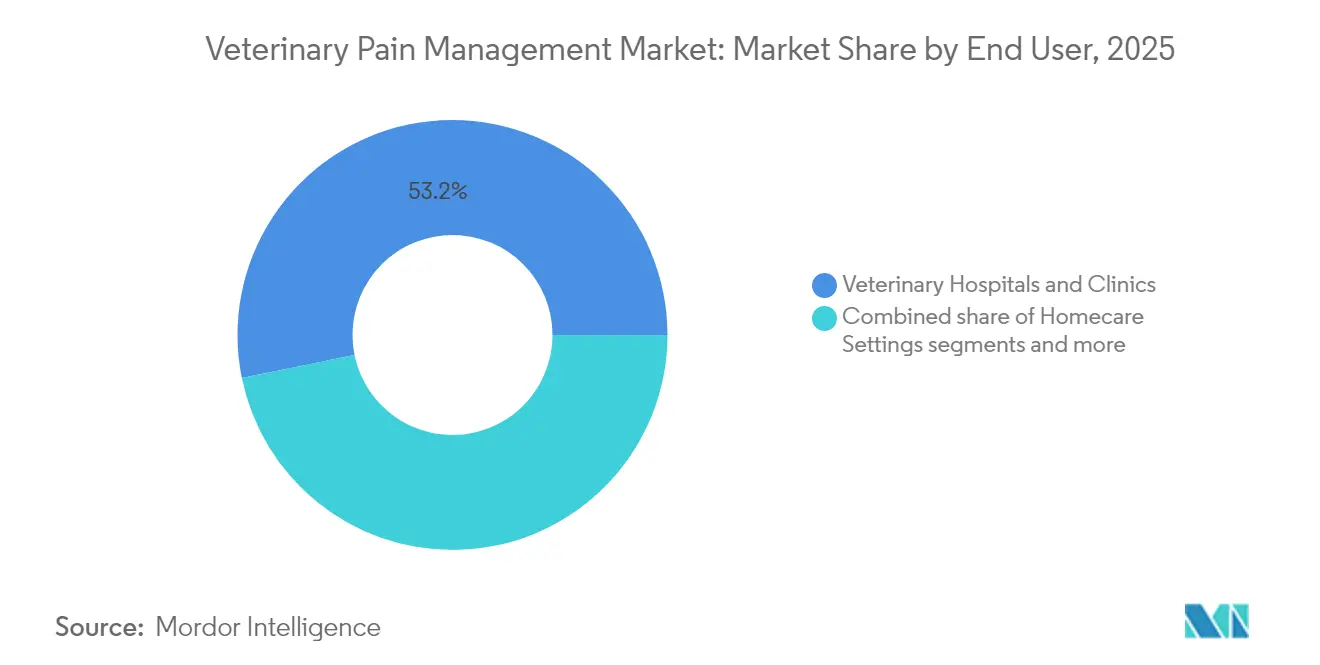
- Por usuario final, los hospitales y clínicas veterinarias representaron el 53,21% del tamaño del mercado de manejo del dolor veterinario en 2025; los entornos de atención domiciliaria lideran el crecimiento con una CAGR del 6,46% gracias a la telemedicina y los productos administrados por los propietarios.
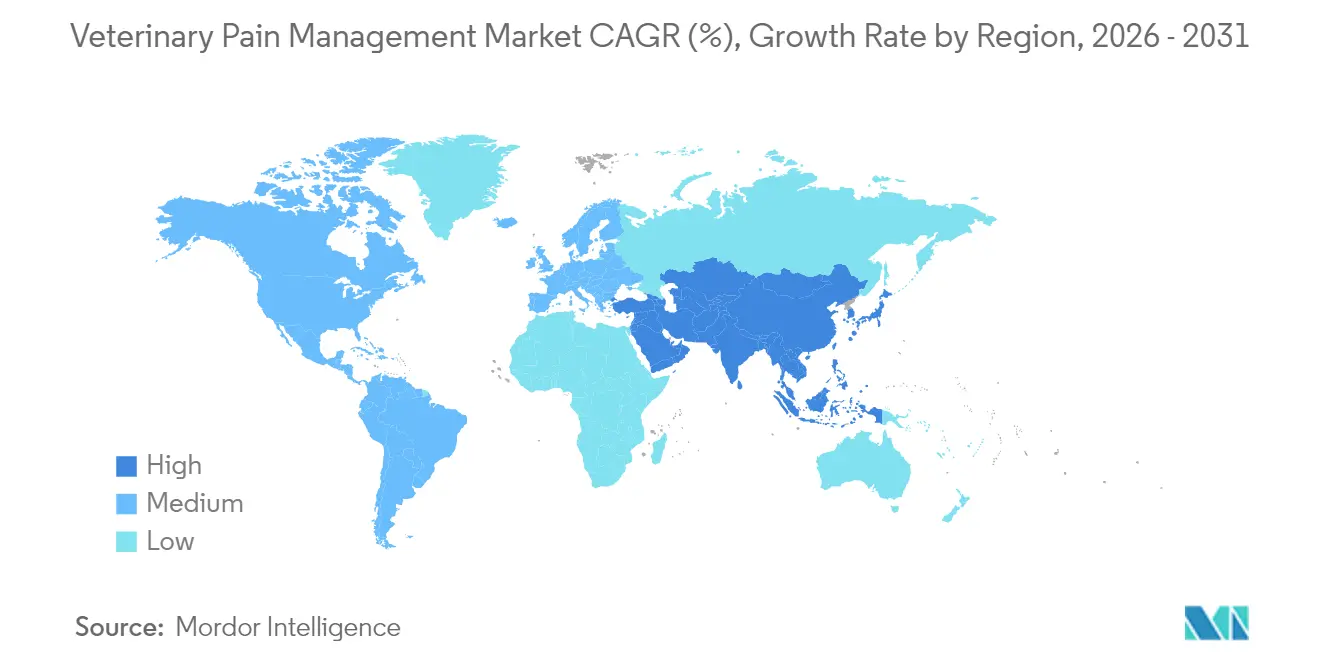
- Por geografía, América del Norte representó el 41,78% de los ingresos en 2025, mientras que Asia-Pacífico avanza a una CAGR del 7,18% respaldada por el aumento de los ingresos y la evolución de los estándares de bienestar animal.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Manejo del Dolor Veterinario
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la tenencia de mascotas y humanización | +1.2% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente incidencia de osteoartritis y dolor postoperatorio | +0.8% | Global, poblaciones de mascotas envejecidas en mercados desarrollados | Largo plazo (≥ 4 años) |
| Expansión de las regulaciones de bienestar del ganado | +0.9% | UE, América del Norte, en expansión hacia APAC | Corto plazo (≤ 2 años) |
| Protocolos obligatorios de analgesia multimodal (UE, EE. UU.) | +0.7% | UE, EE. UU., con efecto expansivo hacia otros mercados desarrollados | Mediano plazo (2-4 años) |
| Comercialización de terapéuticos veterinarios a base de cannabinoides | +0.6% | América del Norte, mercados selectivos de la UE | Largo plazo (≥ 4 años) |
| Herramientas de puntuación del dolor impulsadas por IA que impulsan el tratamiento temprano | +0.5% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Tenencia de Mascotas y Humanización
Los propietarios de mascotas esperan cada vez más estándares clínicos de nivel humano, lo que impulsa la adopción premium de innovaciones como las inyecciones de bedinvetmab de Zoetis. Las directrices de 2024 de la Asociación Americana de Hospitales de Animales codifican los regímenes multimodales, legitimando el uso de anticuerpos junto con los AINEs. Los minoristas de productos ganaderos con certificación de bienestar también buscan afirmaciones de analgesia creíbles para justificar las primas de precio, ampliando la demanda general.
Creciente Incidencia de Osteoartritis y Dolor Postoperatorio
La osteoartritis afecta al 20% de los perros mayores de un año y a casi el 90% de los gatos mayores de 12 años. La aprobación de la FDA del bedinvetmab estableció los biológicos como soluciones viables a largo plazo, con tasas de éxito en ensayos del 43,5% frente al 16,9% del placebo. Las formulaciones de bupivacaína de acción prolongada, como Nocita de Elanco, ofrecen una cobertura de 72 horas, reduciendo las tasas de readmisión y la carga para los propietarios. Las pérdidas de productividad en el ganado no tratado amplifican aún más el argumento económico a favor de una analgesia eficaz.
Expansión de las Regulaciones de Bienestar del Ganado
Las normas de la Unión Europea de 2024 obligan a la analgesia durante el descornado, la castración y el corte de cola, con multas por incumplimiento. El Departamento de Agricultura de los Estados Unidos aumentó las frecuencias de inspección en un 40% desde 2023, presionando a los productores a adoptar medicamentos aprobados en la etiqueta en lugar de opciones de bajo costo fuera de etiqueta. Dichos mandatos convierten los costos de cumplimiento en flujos de ingresos recurrentes para los proveedores.
Protocolos Obligatorios de Analgesia Multimodal (UE, EE. UU.)
La guía de la Agencia Europea de Medicamentos insiste en que los veterinarios justifiquen las monoterapias de alta dosis, orientando a las clínicas hacia enfoques combinados y dispositivos complementarios. Las empresas que poseen tanto activos de medicamentos como de dispositivos pueden, por tanto, ofrecer soluciones integradas, mientras que las empresas de un solo producto deben forjar alianzas o ampliar sus carteras.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Perfil de eventos adversos de AINEs y opioides | -0.4% | Global, particularmente en poblaciones geriátricas | Corto plazo (≤ 2 años) |
| Plazos estrictos de aprobación regulatoria | -0.3% | Global, más restrictivo en la UE y EE. UU. | Largo plazo (≥ 4 años) |
| Escasez de anestesiólogos veterinarios | -0.2% | América del Norte, en expansión hacia otras regiones | Mediano plazo (2-4 años) |
| Escrutinio vinculado a la RAM que limita el uso de AINEs | -0.1% | Global, liderado por iniciativas regulatorias de la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Perfil de Eventos Adversos de AINEs y Opioides
Los veterinarios evalúan los riesgos renales, hepáticos y gastrointestinales al prescribir AINEs, y las preocupaciones por la desviación complican la dispensación de opioides. La vigilancia poscomercialización del bedinvetmab documentó 17.162 informes de eventos adversos a partir de 18 millones de dosis, recordando a los clínicos que incluso los biológicos innovadores conllevan obligaciones de seguridad. La aprobación de la FDA del suzetrigine para uso humano subraya el impulso hacia clases no opioides que podrían trasladarse a la atención veterinaria.
Plazos Estrictos de Aprobación Regulatoria
Los ciclos de revisión promedio superan los cinco años, y los productos combinados requieren expedientes paralelos de dispositivos y medicamentos, elevando los costos por encima de los USD 10 millones. Los esfuerzos de simplificación del VICH han dado lugar a una adopción nacional desigual, lo que obliga a las empresas a financiar múltiples presentaciones o retrasar la entrada al mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto: Los Dispositivos Ganan Terreno a Pesar del Dominio de los Medicamentos
El segmento farmacéutico capturó el 81,05% del tamaño del mercado de manejo del dolor veterinario en 2025, anclado por AINEs como el meloxicam, aunque los ingresos por dispositivos están creciendo a una CAGR del 6,03%. Los AINEs persisten como terapia de primera línea debido a su eficiencia en costos, mientras que el uso de opioides retrocede bajo el escrutinio por desviación. Los anestésicos locales de acción prolongada como Nocita extienden la analgesia hasta 72 horas y mitigan las readmisiones. Los agonistas alfa-2 conservan roles de nicho en la sedación de animales grandes. Los primeros candidatos a base de cannabinoides abordan el dolor crónico que resiste a las clases convencionales, a pesar de los obstáculos regulatorios.
Las unidades de láser de diodo portátiles, las alfombrillas de terapia de campo electromagnético pulsado (PEMF) y los sistemas de ondas de choque están ganando espacio como soluciones independientes o complementarias. Las clínicas promueven estas tecnologías para mascotas geriátricas intolerantes a los AINEs, mientras que los profesionales equinos aprovechan el PEMF para la recuperación musculoesquelética. Los fabricantes ahora integran análisis de software que registran los parámetros de las sesiones, lo que permite a los veterinarios documentar el cumplimiento de los mandatos multimodales. La trayectoria de los dispositivos señala que el mercado de manejo del dolor veterinario equilibrará cada vez más la farmacología con las modalidades no farmacológicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Animal: Los Animales de Compañía Impulsan el Crecimiento Futuro
El ganado representó el 55,31% de la participación del mercado de manejo del dolor veterinario en 2025, reflejando el cumplimiento obligatorio en grandes rebaños. No obstante, se proyecta que el segmento de animales de compañía se expanda a una CAGR del 6,78%, impulsado por una economía global de mascotas valorada en USD 261 mil millones. Los compradores de ganado enfatizan el costo por cabeza y los períodos de retiro, favoreciendo moléculas probadas en envases a granel. Por el contrario, los propietarios de perros y gatos financian inyecciones de anticuerpos y paquetes de láser que priorizan la calidad de vida sobre la atención mínima viable.
Los anticuerpos innovadores dirigidos al NGF, Librela y Solensia, demuestran la disposición de los propietarios de mascotas a pagar entre USD 75 y USD 115 mensuales, elevando el valor de por vida por paciente por encima de los regímenes típicos de AINEs. Los productores ganaderos están integrando unidades de dosificación automatizadas para cumplir con las auditorías de bienestar sin inflar los costos laborales, lo que indica un modelo de adopción impulsado por la eficiencia, separado del sector de animales de compañía motivado emocionalmente.
Por Usuario Final: Los Entornos de Atención Domiciliaria Emergen como Motor de Crecimiento
Los hospitales y clínicas representaron el 53,21% de los ingresos en 2025, aunque los canales de atención domiciliaria se están acelerando a una CAGR del 6,46%. Las plataformas de teleconsulta permiten el triaje por video en tiempo real, y los servicios de mensajería entregan paquetes de recarga en pocas horas. La buprenorfina transdérmica (ZORBIUM) y los AINEs masticables crean regímenes que los propietarios pueden administrar sin visitas a la clínica. Las aplicaciones de monitoreo vinculan los rastreadores de actividad portátiles con los paneles de control de los veterinarios, señalando desviaciones que pueden indicar dolor irruptivo. Para las condiciones crónicas, los modelos de suscripción integran inyecciones mensuales de anticuerpos, evaluaciones de puntuación del dolor impulsadas por IA y teleconsultas periódicas. Las clínicas conservan un papel de supervisión, pero se orientan hacia la consultoría en lugar de la administración directa, realineando los ingresos de los honorarios por procedimientos hacia paquetes de servicios.
Los institutos académicos y de investigación, aunque modestos en ingresos, proporcionan validación crítica para nuevas modalidades. Las universidades refinan las escalas de muecas felinas mediante aprendizaje automático y mapean la farmacocinética de los cannabinoides en estudios específicos por especie. Las subvenciones colaborativas entre universidades y fabricantes aceleran los plazos desde el concepto hasta la clínica, reduciendo el riesgo comercial.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte contribuyó con el 41,78% de los ingresos globales en 2025, respaldada por una alta penetración de seguros para mascotas y un clima regulatorio que permite aprobaciones rápidas de primeros en el mercado. Los pioneros en anticuerpos monoclonales capitalizaron las eficiencias de revisión de la FDA, asegurando un reconocimiento de marca temprano. Sin embargo, la postura cautelosa de Canadá respecto a las sustancias controladas ha catalizado la inversión en medicamentos no opioides y carteras de investigación de cannabinoides.
Europa le sigue de cerca, moldeada por algunas de las legislaciones de bienestar más estrictas del mundo. La analgesia multimodal obligatoria eleva la demanda de kits de productos diversos, impulsando a los proveedores a mantener formularios más amplios. Los programas de administración de antimicrobianos restringen los ciclos de AINEs, lo que indirectamente impulsa la adopción de dispositivos de terapia láser y electromagnética. La autonomía regulatoria del Reino Unido tras el Brexit está permitiendo vías aceleradas para productos de nicho, dando a las empresas más pequeñas una puerta de entrada antes de las aprobaciones a nivel de toda la UE.
Asia-Pacífico es la región de expansión más rápida con una CAGR proyectada del 7,18%. La tenencia urbana de mascotas en China aumentó considerablemente tras los cambios de estilo de vida de la era pandémica, mientras que la cohorte de mascotas envejecidas de Japón es paralela a la de los mercados occidentales. La reforma de la Ley de Protección Animal de Corea del Sur estipula el alivio del dolor durante la cirugía estética y el tratamiento de enfermedades, creando una nueva demanda de referencia. Las economías emergentes del Sudeste Asiático implementan mejoras de bienestar para alinearse con los criterios de certificación de exportación, traduciendo la política en volumen de mercado accesible para las marcas establecidas a nivel global.

Panorama regulatorio
La regulación de las terapias veterinarias para el dolor se centra en la autorización de medicamentos, el manejo de sustancias controladas y los límites de residuos en animales destinados a la producción de alimentos. En la Unión Europea, el Reglamento (UE) 2019/6 rige la autorización, distribución y farmacovigilancia de los medicamentos veterinarios en los Estados miembros y en los mercados alineados con el EEE, definiendo los requisitos de notificación de seguridad posterior a la comercialización pertinentes para los AINE, los opioides y las biológicas más recientes. La Agencia Europea de Medicamentos (EMA) también implementó una guía vigente desde el 1 de mayo de 2025 sobre los requisitos de datos de eficacia y seguridad en el animal objetivo para ciertos productos no inmunológicos destinados a mercados limitados, lo que crea una vía definida para indicaciones de nicho.
En los Estados Unidos, el Centro de Medicina Veterinaria (CVM) de la FDA regula los nuevos medicamentos para animales en virtud de la Ley FD&C mediante los procesos NADA/ANADA, y la agencia actualizó las regulaciones de medicamentos para animales en enero de 2025 para reflejar las acciones de aprobación. La gestión responsable de opioides se está reforzando mediante orientaciones normativas profesionales, como los documentos modelo de 2026 de la Asociación Americana de Juntas Estatales Veterinarias (AAVSB), que recomiendan limitar las prescripciones iniciales de opioides para el dolor agudo a un suministro de 14 días con reevaluación de la necesidad de continuar. Para los animales de producción de alimentos, las acciones de la EMA en 2025 para extender los límites máximos de residuos (LMR) de determinadas sustancias refuerzan la necesidad de un uso conforme a la etiqueta y de documentación de cumplimiento en los protocolos de analgesia del ganado.
Análisis de la cadena de valor
La cadena de valor del manejo del dolor veterinario comienza con los ingredientes farmacéuticos activos (API) y las materias primas biológicas, y luego avanza a través de la formulación y el llenado-terminado (incluidos los inyectables estériles y los anticuerpos monoclonales). A continuación, pasa por la liberación de calidad y el cumplimiento normativo, seguida de la distribución a hospitales y clínicas veterinarias, farmacias minoristas y de comercio electrónico, y, cada vez más, el cumplimiento de pedidos para atención domiciliaria vinculado a la telemedicina. Las biológicas y ciertos productos inyectables añaden complejidad debido a los requisitos validados de cadena de frío, lo que incrementa el papel de los proveedores logísticos especializados en control de temperatura y los controles de almacenamiento a nivel de clínica.
La escala de fabricación y las redes de distribución conformes influyen en la disponibilidad de productos y el ritmo de lanzamiento en las distintas regiones. Grandes proveedores como Zoetis operan amplias huellas de fabricación y suministro (incluidas decenas de centros globales) que respaldan lanzamientos y reabastecimientos multipaís, mientras que los innovadores más pequeños suelen depender de la fabricación externa y de rutas regulatorias escalonadas. En cuanto al acceso al mercado, los eventos regulatorios de 2026 destacan múltiples puntos de entrada: la aprobación por parte de la Dirección de Medicamentos Veterinarios del Reino Unido de Lenivia (izenivetmab) de Zoetis y la aprobación condicional de la FDA para Liavium-CA1 (pregabalina) de Pegasus/PRN Pharmacal muestran cómo las autorizaciones específicas por país y las vías condicionales alimentan la incorporación de mayoristas, la inclusión en formularios de clínicas y la adopción impulsada por la educación en las etapas posteriores. Las modalidades de dispositivos (láser, PEMF, ondas de choque) siguen una cadena paralela desde la fabricación OEM y las actualizaciones de software hasta la instalación en clínicas, la capacitación y los contratos de servicio, con un énfasis creciente en el registro de sesiones para respaldar la documentación de protocolos multimodales.
Panorama Competitivo
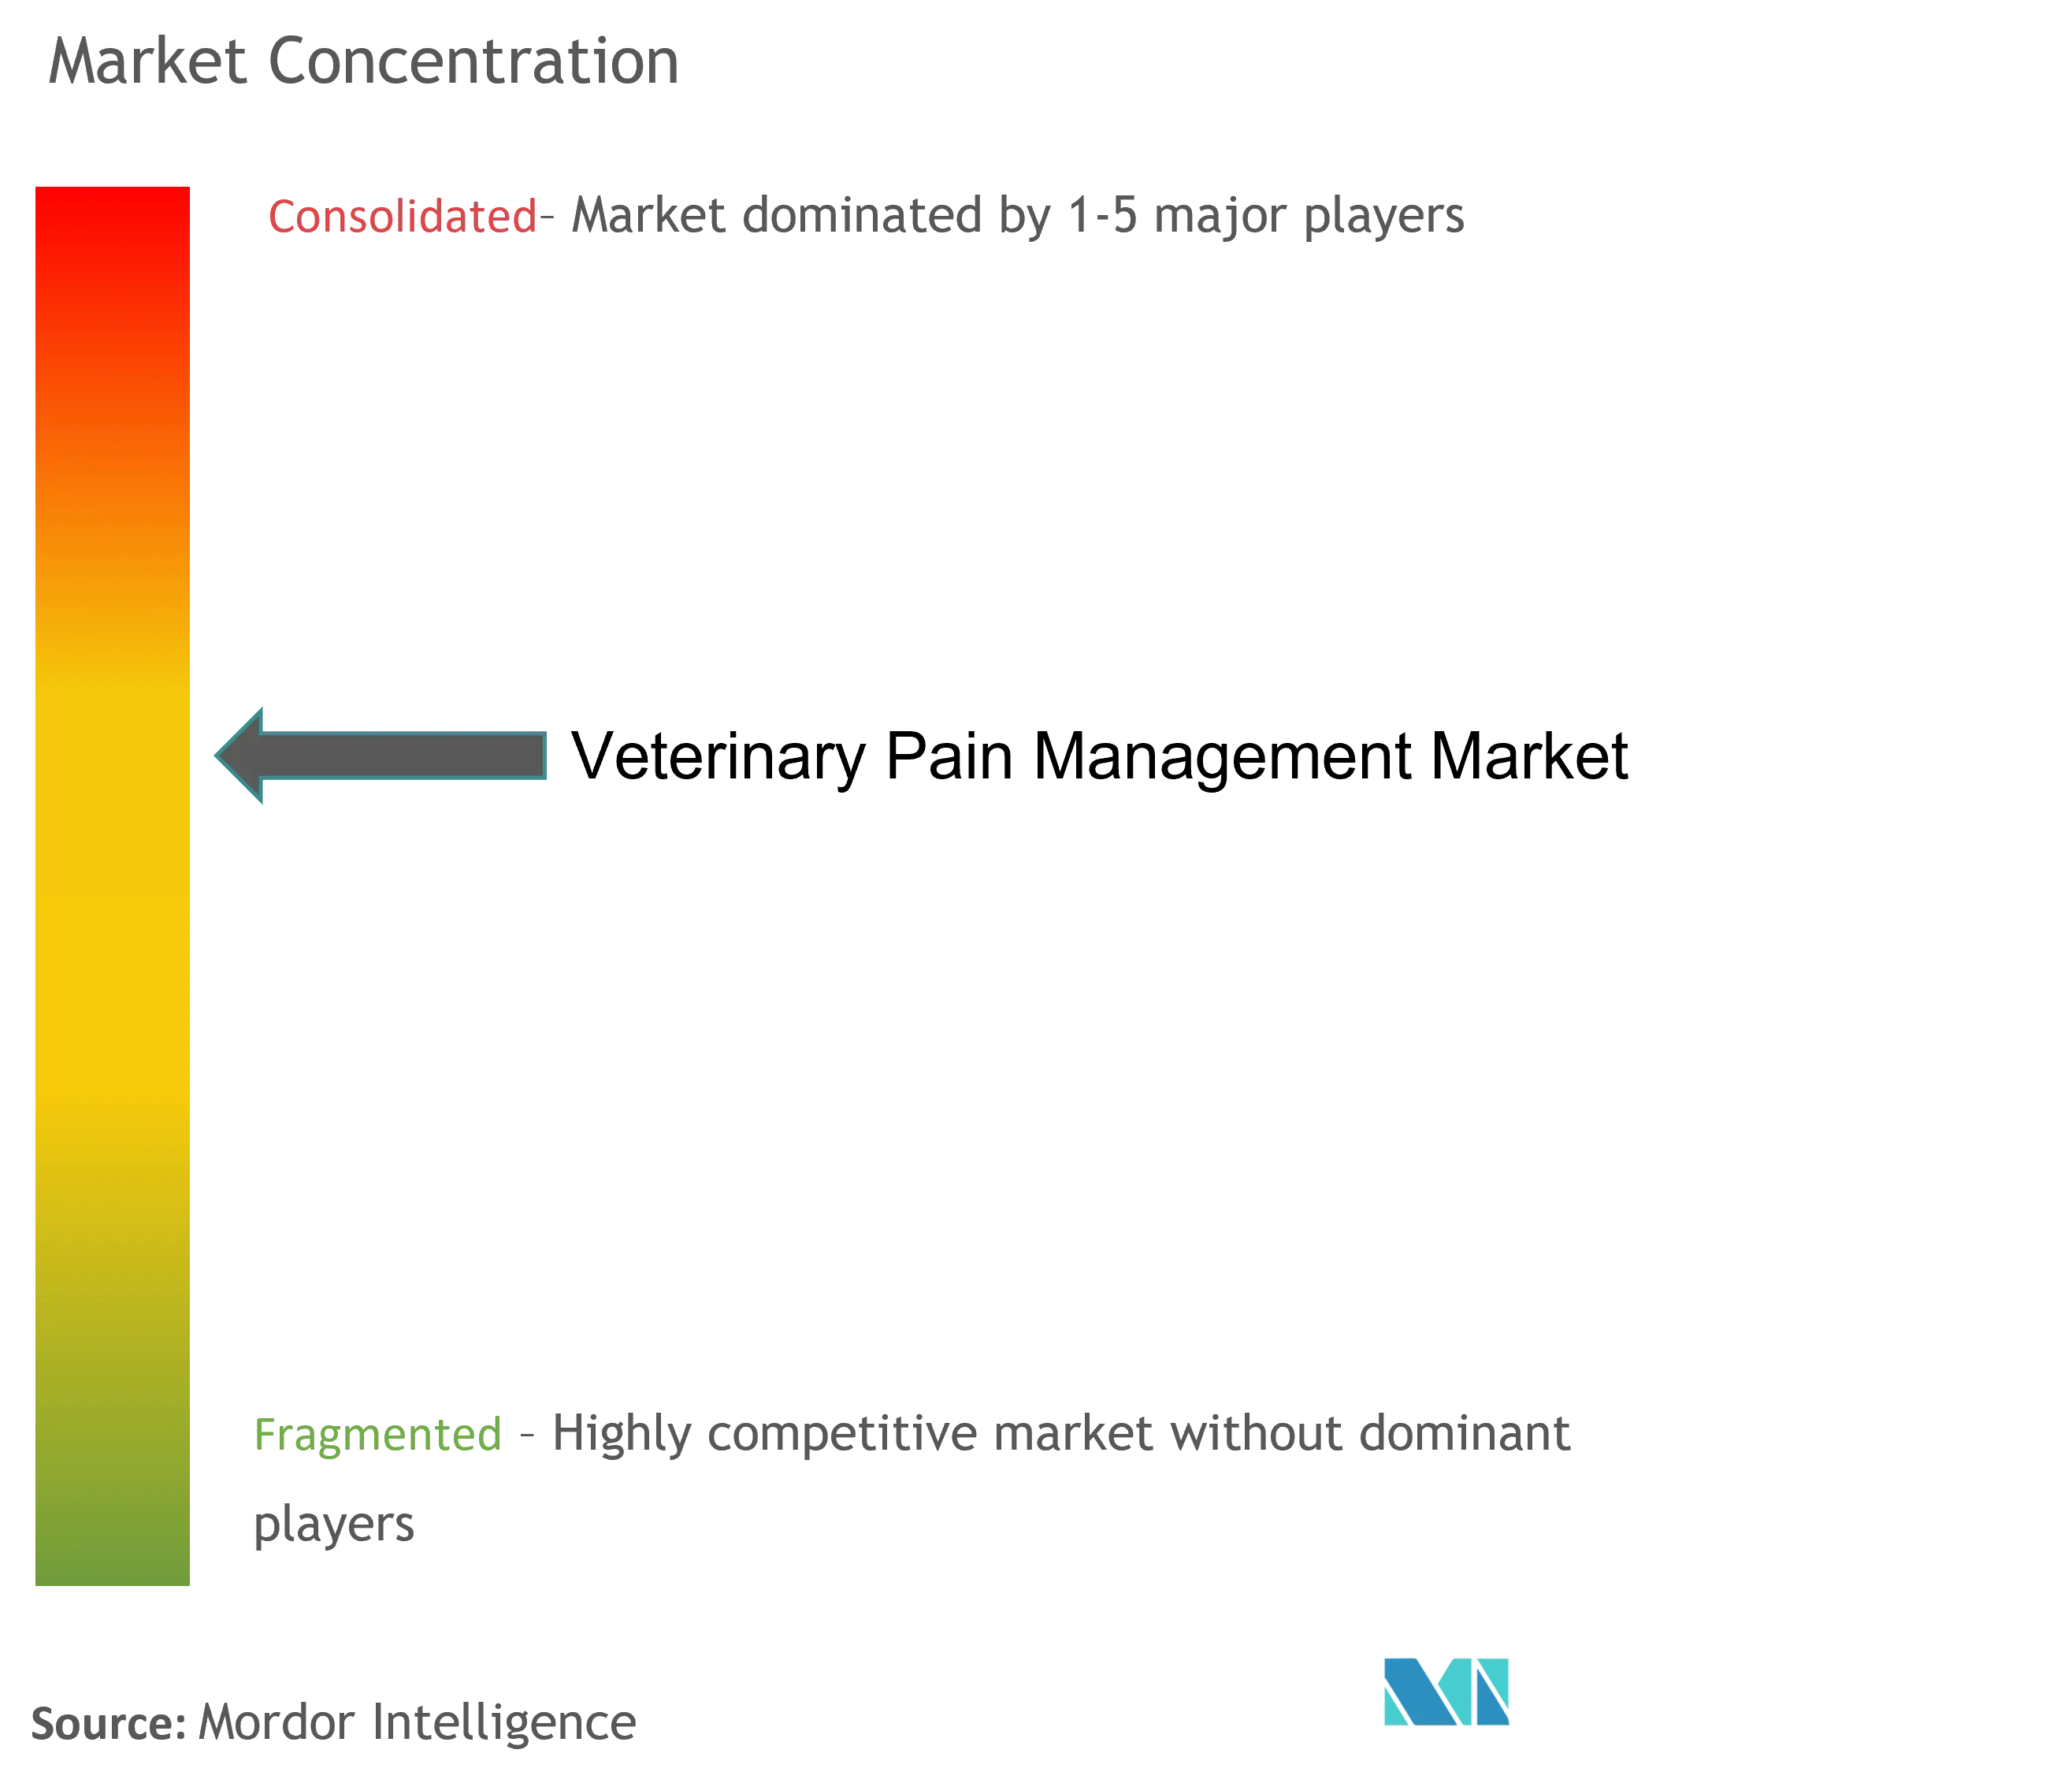
El mercado de manejo del dolor veterinario alberga un conjunto de actores moderadamente fragmentado. Zoetis, Boehringer Ingelheim y Elanco controlan un volumen significativo de prescripciones a través de amplias redes de distribución y sólida I+D interna, aunque especialistas en dispositivos como LiteCure y PulseVet Technologies se labran nichos defendibles en la terapia no farmacológica. Las presiones de consolidación están aumentando; adquisiciones como la compra de Saiba Animal Health por parte de Boehringer Ingelheim en 2024 ilustran la intención de diversificarse más allá de las franquicias de moléculas pequeñas.
La convergencia tecnológica es un factor diferenciador. Zoetis vincula los tratamientos con anticuerpos con diagnósticos de IA que clasifican los casos elegibles para biológicos, maximizando así la adopción. Los fabricantes de dispositivos integran conectividad Bluetooth, lo que permite a las clínicas rastrear el cumplimiento de las sesiones en el hogar y justificar las renovaciones de paquetes. Las empresas emergentes de biotecnología que desarrollan cannabinoides veterinarios encuentran atractivos los acuerdos de licencia con grandes empresas establecidas para compensar los obstáculos de costos regulatorios.
La competencia de precios persiste entre los proveedores de AINEs genéricos, pero la innovación se está orientando hacia modalidades diferenciadas que respaldan el posicionamiento premium. Los fabricantes también desarrollan formatos de administración específicos para veterinaria —inyectables de acción prolongada, suspensiones óticas de dosis única y masticables de liberación prolongada— que simplifican el cumplimiento y añaden valor más allá de la paridad del ingrediente activo. En conjunto, estos giros estratégicos posicionan al mercado de manejo del dolor veterinario para una innovación sostenida en el ciclo de vida del producto.
Líderes de la Industria del Manejo del Dolor Veterinario
Ceva Sante Animale
Elanco Animal Health Incorporated
Zoetis Inc.
Vetoquinol SA
Boehringer Ingelheim International Gmbh
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Persiste un espacio en blanco en los regímenes de acción prolongada y con menor uso de fármacos para la osteoartritis crónica y el dolor neuropático, especialmente donde las preocupaciones por eventos adversos y la gestión responsable de opioides restringen la flexibilidad de prescripción. En 2026, Zoetis amplió la disponibilidad geográfica de las biológicas para osteoartritis canina con las aprobaciones y lanzamientos de Lenivia (izenivetmab), lo que ilustra la demanda clínica de intervalos de dosificación más largos y perfiles de eficacia diferenciados frente a los AINE tradicionales. Al mismo tiempo, la aprobación condicional de la FDA para Liavium-CA1 (tabletas masticables de pregabalina) en perros con malformación tipo Chiari y siringomielia apunta a opciones etiquetadas para el dolor neuropático que reducen la dependencia de protocolos fuera de etiqueta mientras los patrocinadores recopilan datos adicionales de eficacia.
Las modalidades no farmacológicas y la evaluación del dolor habilitada por datos ofrecen una segunda vía de comercialización, respaldada por las prácticas de analgesia multimodal y la demanda de los propietarios de terapias en el hogar o empaquetadas en clínicas. El lanzamiento en 2026 del CT-RevitL de Enovis Companion Animal Health, que incorpora orientación de tratamiento inteligente, destaca el desarrollo de productos orientado a la dosificación estandarizada y a flujos de trabajo clínicos repetibles para la terapia láser. La actividad en desarrollo de enfoques modificadores de la enfermedad de la osteoartritis también amplía el conjunto de oportunidades: VetrixBio divulgó en 2026 datos clínicos de un programa de anticuerpos biespecíficos (VTX-304) que se dirige tanto al dolor (NGF) como a la patología articular (ADAMTS-5), posicionando el alivio del dolor junto con la protección del cartílago como un eje de diferenciación. En el ganado, los hallazgos académicos que indican que las intervenciones con AINE de modalidad única pueden dejar estrés fisiológico residual en lechones refuerzan la demanda de protocolos multimodales validados y formatos de administración fáciles de usar que se ajusten a los requisitos de auditoría de bienestar.
Desarrollos recientes del sector
- Julio de 2026: Zoetis anunció el lanzamiento comercial de Lenivia (inyección de izenivetmab) en Canadá y en los Estados miembros de la Unión Europea. El lanzamiento amplía el acceso a una opción de anticuerpo monoclonal de acción prolongada para el dolor por osteoartritis canina, apoyando la adopción clínica de intervalos de dosificación más largos dentro de los regímenes multimodales.
- Mayo de 2026: Zoetis recibió la aprobación de la Dirección de Medicamentos Veterinarios (VMD) del Reino Unido para Lenivia (inyección de izenivetmab) para el alivio del dolor asociado con la osteoartritis en perros. La autorización añade un importante mercado de referencia europeo para el control biológico del dolor y fortalece el posicionamiento competitivo frente a las carteras establecidas basadas en AINE.
- Julio de 2024: CatsMe! informó la validación clínica de su aplicación de evaluación del dolor felino impulsada por IA, citando una precisión superior al 95% en la identificación del estado de dolor y más de 200,000 descargas globales. El uso más amplio de herramientas de puntuación del dolor dirigidas a los propietarios respalda una intervención más temprana y un seguimiento continuo, lo que puede aumentar la utilización de terapias para el dolor crónico y los planes de atención liderados por clínicas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los productos utilizados para prevenir, reducir o controlar el dolor en los animales cuando la atención se presta en entornos veterinarios. Incluye terapias farmacéuticas y dispositivos de manejo del dolor utilizados para indicaciones comunes como el dolor articular, posoperatorio y relacionado con el cáncer.
Exclusiones de alcance: Excluimos los productos generales para la salud animal que no están destinados al control del dolor, además de los artículos de bienestar no veterinario vendidos sin una indicación de manejo del dolor.
Descripción general de la segmentación
- Por Producto (Valor)
- Medicamentos
- AINEs
- Opioides
- Anestésicos Locales
- Agonistas Alfa-2
- Terapéuticos a Base de Cannabinoides
- Dispositivos
- Terapia Láser
- Terapia Electromagnética
- Medicamentos
- Por Tipo de Animal (Valor)
- Animales de Compañía
- Ganado
- Por Usuario Final (Valor)
- Hospitales y Clínicas Veterinarias
- Entornos de Atención Domiciliaria
- Institutos Académicos y de Investigación
- Por Región (Valor)
- América del Norte
- Estados Unidos
- Canadá
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para fundamentar el modelo en señales reales de demanda de salud animal y en la huella operativa de la atención veterinaria. Nos referimos a fuentes públicas como las estadísticas de salud animal y ganadería del USDA, los comunicados del Centro de Medicina Veterinaria de la FDA, las actualizaciones veterinarias de la Agencia Europea de Medicamentos, los recursos de la Organización Mundial de Sanidad Animal (WOAH) y los indicadores económicos de la OCDE para mantener supuestos realistas.
También revisamos presentaciones de empresas, presentaciones a inversionistas, etiquetas de productos, publicaciones de asociaciones veterinarias y cobertura de prensa confiable para mapear las clases de terapia, los cambios de vía y los tiempos de lanzamiento. Cuando es necesario, los analistas utilizan suscripciones de pago para obtener datos financieros e inteligencia de empresas, bases de datos de patentes y seguimiento de importaciones y exportaciones a nivel de envíos para validar la disponibilidad de suministro y los flujos comerciales de los ingredientes activos clave y los productos terminados. Estas fuentes documentales no son exhaustivas, y se utilizan referencias adicionales para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para traducir señales amplias en un modelo de precios y adopción utilizable, especialmente cuando los informes públicos son limitados. Hablamos con fabricantes, distribuidores, hospitales y clínicas veterinarias, y redes de profesionales en las principales regiones para poder verificar los supuestos sobre la combinación de prescripciones, las tasas de adopción de dispositivos y los márgenes de canal, ajustándolos luego cuando la información difiere de la investigación documental.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 14% | APAC: 52% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 42% | EMEA: 30% |
| Actores más pequeños: 18% | Gerentes: 44% | América: 18% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con la construcción de un conjunto de demanda de arriba hacia abajo utilizando señales de población animal y de acceso a la atención, y luego traduciendo eso en volúmenes de tratamiento para indicaciones de dolor y convirtiéndolo en valor mediante escalas de precios por clase de terapia. Verificamos el modelo con aproximaciones selectivas de abajo hacia arriba, como el precio muestreado por ciclo de tratamiento, verificaciones del canal de compra de las clínicas y comprobaciones de coherencia del lado de los proveedores sobre la combinación de categorías, ajustando los totales cuando es necesario.
Los insumos clave rastreados incluyen las tendencias de población de animales de compañía y de ganado, las tasas de visitas veterinarias y los volúmenes de procedimientos (incluida la demanda relacionada con cirugías), la combinación de indicaciones como la osteoartritis y el dolor posoperatorio, los cambios en la combinación de terapias entre AINE, opioides, anestésicos locales y opciones emergentes, el uso de dispositivos como complemento, y la evolución del precio de venta promedio según la vía de administración. Cuando los insumos a nivel de país están incompletos, cubrimos las brechas utilizando aproximaciones de mercados comparables basadas en una intensidad de atención y un acceso a productos similares, y luego volvemos a poner a prueba los resultados con la retroalimentación de expertos.
Para las previsiones, se utiliza el análisis de escenarios para reflejar diferentes velocidades de adopción de las terapias más recientes, la evolución de los precios y los cambios en las expectativas de bienestar y prescripción, y luego la trayectoria final se suaviza utilizando verificaciones de series temporales para que la curva no cambie abruptamente sin un motivo claro.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples comprobaciones para que la cifra final no dependa de una sola fuente. Los analistas comparan los resultados con señales independientes, como la dirección del gasto en salud animal, las tendencias en la combinación de terapias y los indicadores de crecimiento de categoría reportados, y luego revisan cualquier valor atípico hasta que la razón subyacente sea clara.
Antes de la aprobación final, los supuestos y cálculos pasan por una revisión analítica en varias etapas, y se activan llamadas de seguimiento cuando una variación parece demasiado grande para explicarse por el alcance o el momento. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, seguidas de una revisión final previa a la entrega para que los clientes reciban la versión más actualizada.
Estimación de Mordor Intelligence del mercado de manejo del dolor veterinario en comparación con otras estimaciones publicadas
Los valores de mercado publicados para el manejo del dolor veterinario pueden diferir incluso cuando el nombre del tema parece idéntico, ya que los productos incluidos, la base de precios y los cortes temporales varían entre estudios. Las diferencias también surgen cuando una estimación se apoya más en el gasto amplio en salud animal, mientras que otra se ancla más estrechamente a los volúmenes de tratamiento por indicación de dolor.
Los volúmenes de procedimientos en hospitales y clínicas veterinarias, junto con la combinación de terapias observada entre clases de fármacos y complementos de dispositivos, se utilizan para mantener el valor de 2026 de Mordor Intelligence vinculado a un conjunto de demanda de tratamiento del dolor definido, en lugar de a una canasta más amplia de salud animal.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1.85 mil millones de USD (2026) | |
| Consultora Global A | 2.75 mil millones de USD (2025) | Utiliza un año base anterior y una captura de ingresos más amplia que puede incluir la anestesia adyacente y compras más amplias de salud animal vinculadas a la atención relacionada con el dolor, lo que tiende a elevar el valor inicial. |
| Editorial del Sector B | 2.80 mil millones de USD (2025) | Aplica un año y una base de precios diferentes, y la descripción del alcance es menos específica sobre cómo se separan los dispositivos y las modalidades no farmacológicas de los ingresos generales de tratamiento, lo que puede inflar los totales por superposición. |
La dispersión entre las cifras publicadas se explica principalmente por la selección del año y por la precisión con la que los ingresos se asignan a indicaciones, vías y canales de usuario final específicos del dolor. Al mantener el modelo trazable al volumen de tratamiento, la combinación de terapias y la lógica de precios, podemos explicar cada paso y volver a ejecutar actualizaciones cuando cambian las señales subyacentes del mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado global de manejo del dolor veterinario en 2026?
El mercado está valorado en USD 1,85 mil millones en 2026 y se proyecta que alcance USD 2,46 mil millones en 2031 a una CAGR del 5,84%.
¿Qué categoría de tratamiento se está expandiendo más rápidamente?
Se espera que las terapias basadas en dispositivos, incluidos los sistemas láser y PEMF, crezcan a una CAGR del 6,03% hasta 2031, a medida que las clínicas buscan opciones no farmacéuticas.
¿Qué mercado regional está creciendo más rápidamente?
Asia-Pacífico lidera el crecimiento con una CAGR del 7,18%, respaldada por el aumento de los ingresos y la evolución de los mandatos de bienestar animal.
¿Cómo están afectando los cambios regulatorios a la demanda de productos?
Los protocolos de analgesia multimodal de la UE y EE. UU. crean una demanda obligatoria de soluciones integradas, mientras que las leyes de bienestar más estrictas en la ganadería aumentan el uso básico de analgésicos.
¿Qué empresas dominan los nuevos lanzamientos de productos?
Zoetis, Boehringer Ingelheim, Elanco, Merck Animal Health y Dechra están introduciendo anticuerpos monoclonales, diagnósticos de IA, inyectables de acción prolongada y terapias libres de antibióticos.
¿Qué alternativas están surgiendo a los AINEs y opioides?
Los anticuerpos monoclonales, los cannabinoides en desarrollo, los anestésicos locales de acción prolongada y las modalidades basadas en dispositivos ofrecen control del dolor con perfiles de riesgo sistémico reducidos.
Última actualización de la página el:



