
Tamaño y Participación del Mercado de Medicamentos Veterinarios
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 34.72 Mil millones de dólares |
| Tamaño del Mercado (2031) | 48.31 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.83 % |
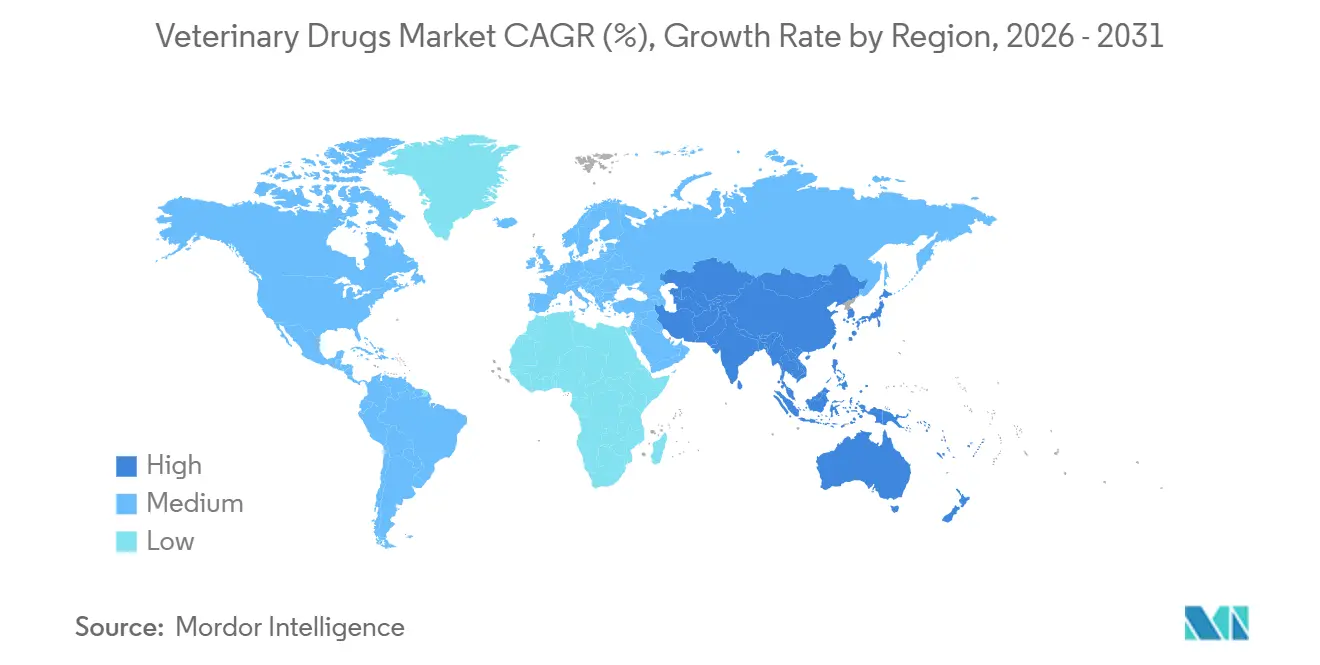
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
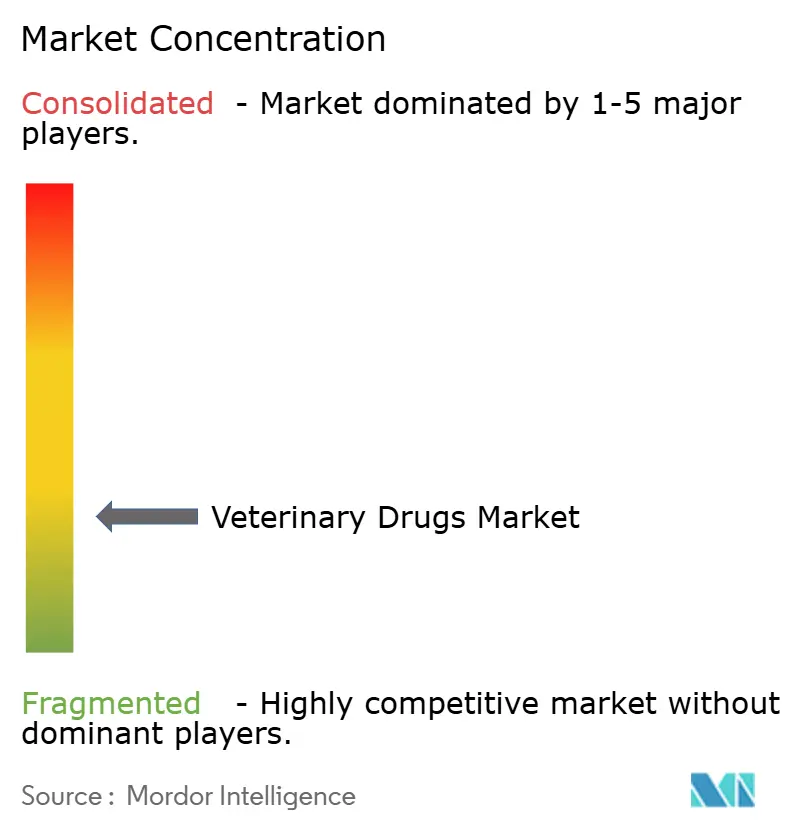
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicamentos Veterinarios por Mordor Intelligence
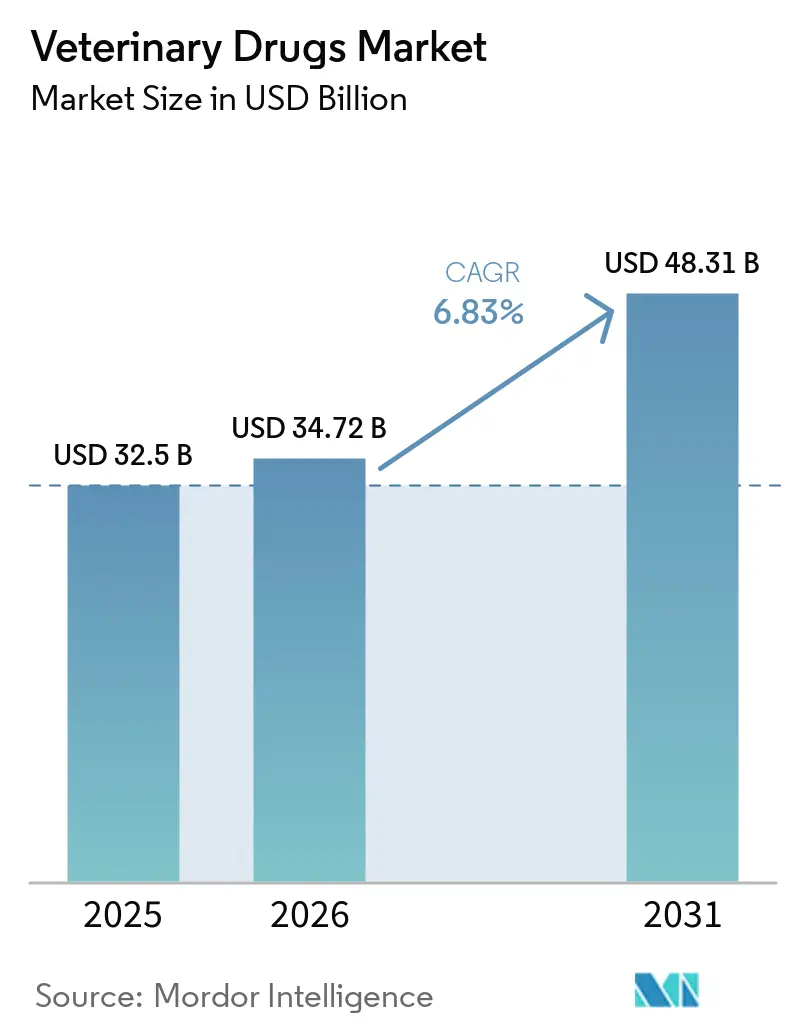
El tamaño del mercado de medicamentos veterinarios fue valorado en USD 32,5 mil millones en 2025 y se estima que crecerá desde USD 34,72 mil millones en 2026 hasta alcanzar USD 48,31 mil millones en 2031, a una CAGR del 6,83% durante el período de previsión (2026-2031). Los brotes sostenidos de enfermedades tanto en poblaciones de animales de producción como de compañía están impulsando la demanda de vacunas de respuesta rápida y terapéuticos especializados, mientras que las agencias reguladoras aprobaron 24 nuevos medicamentos animales en 2024, incluidas varias plataformas de ARNm que acortan los plazos de desarrollo[1]. La mayor vigilancia de la Organización Mundial de Sanidad Animal registró un aumento del 12% en las notificaciones mundiales de enfermedades en 2024, orientando los presupuestos de adquisición hacia biológicos preventivos y antiinfecciosos de amplio espectro. Los productores también están adoptando inyectables de acción prolongada que reducen los costos laborales en grandes corrales de engorde y lecherías, lo que ayuda a los productos parenterales a ganar terreno a pesar de que las formulaciones orales mantienen una participación mayoritaria. Mientras tanto, la expansión de parásitos vinculada al clima está inflando los presupuestos de I+D para parasiticidas de nueva generación, alentando a los fabricantes a colaborar con consorcios académicos en nuevos mecanismos de acción.
Conclusiones Clave del Informe
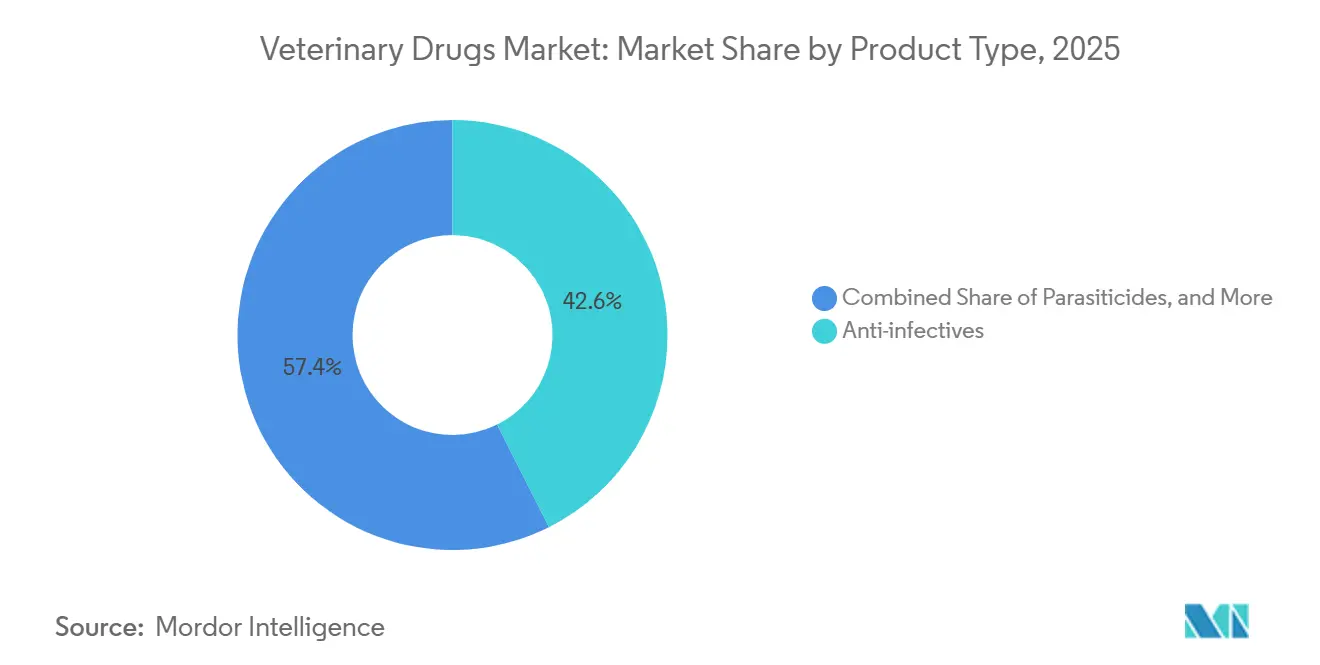
- Por tipo de producto, los antiinfecciosos capturaron el 42,55% de la participación del mercado de medicamentos veterinarios en 2025, mientras que se proyecta que las vacunas se expandirán a una CAGR del 8,25% hasta 2031.
- Por vía de administración, las formulaciones orales lideraron con una participación de ingresos del 53,53% en 2025, mientras que se prevé que la administración parenteral avance a una CAGR del 7,75% entre 2026 y 2031.
- Por tipo de animal, el ganado representó el 62,15% de los ingresos de 2025, pero los terapéuticos para animales de compañía están en camino de crecer a una CAGR del 7,82% hasta 2031.
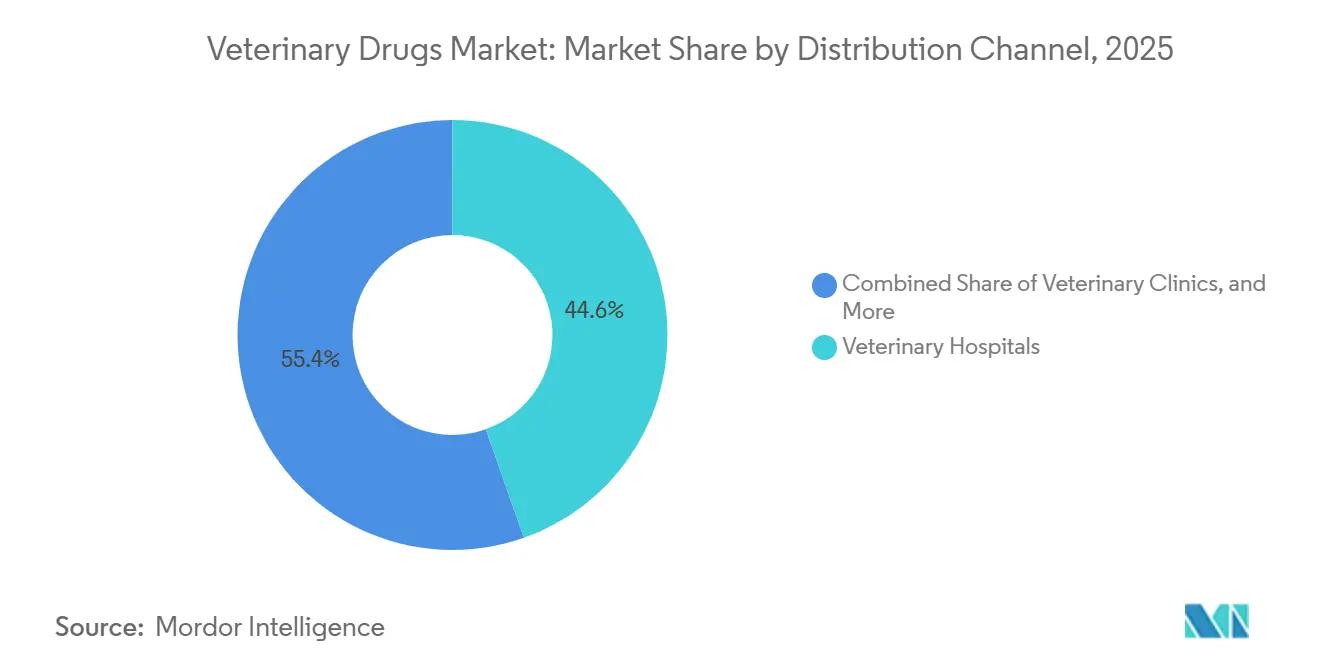
- Por canal de distribución, los hospitales veterinarios dominaron con una participación del 44,65% en 2025, mientras que se espera que el comercio minorista en línea registre una CAGR del 8,32% en el mismo horizonte.
- Por geografía, América del Norte representó el 38,55% de las ventas mundiales en 2025, aunque Asia-Pacífico está preparada para lograr una CAGR del 7,22% hasta 2031 a medida que se acelera la intensificación ganadera en China, India y el Sudeste Asiático.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la Prevalencia de Enfermedades Infecciosas en Mascotas y Ganado | +1.4% | Global, con presión aguda en APAC y África Subsahariana | Corto plazo (≤ 2 años) |
| Creciente Demanda de Proteína de Origen Animal | +1.2% | APAC como núcleo, con expansión hacia MEA y América del Sur | Mediano plazo (2-4 años) |
| Avances en Biológicos y Nuevas Plataformas de Administración de Medicamentos | +1.0% | América del Norte y UE, adopción temprana en mercados urbanos de APAC | Mediano plazo (2-4 años) |
| Humanización de Mascotas que Impulsa el Gasto en Atención Preventiva | +0.9% | América del Norte, UE y centros urbanos prósperos de APAC | Largo plazo (≥ 4 años) |
| Inyectables de Acción Prolongada y Tecnologías de Dosificación de Precisión | +0.7% | Global, con mayor adopción en operaciones ganaderas de América del Norte y la UE | Mediano plazo (2-4 años) |
| Vigilancia de Enfermedades Impulsada por IA que Acelera los Picos de Demanda | +0.5% | América del Norte y UE, implementaciones piloto en China y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Prevalencia de Enfermedades Infecciosas en Mascotas y Ganado
El aumento vertiginoso de los casos de fiebre porcina africana, influenza aviar altamente patógena y dermatosis nodular contagiosa está reorganizando las prioridades de adquisición en el mercado de medicamentos veterinarios[2]. El sacrificio de emergencia de 18 millones de aves de corral en Estados Unidos durante el primer semestre de 2025 generó una búsqueda urgente de vacunas autógenas que coincidan con las cepas virales regionales. Las variantes del parvovirus canino que eluden los epítopos convencionales ahora obligan a refuerzos polivalentes, lo que favorece a las empresas capaces de mantener amplias bibliotecas de cepas. La capacidad de transferencia tecnológica rápida desde la investigación hasta la fermentación otorga ventaja a los proveedores cuando los reguladores aprueban licencias condicionales de forma acelerada. En conjunto, los brotes más frecuentes y las ventanas de respuesta más cortas amplifican el consumo de antiinfecciosos de amplio espectro y biológicos personalizados en todo el mercado global de medicamentos veterinarios.
Creciente Demanda de Proteína de Origen Animal
La producción proyectada de carne de 366 millones de toneladas para 2030 está estrechando el vínculo entre la salud del rebaño y la seguridad alimentaria nacional[3]. La recuperación del hato porcino de China a 440 millones de cabezas en 2024 reactivó la demanda de vacunas, promotores del crecimiento y antibióticos de prescripción bajo supervisión veterinaria, sosteniendo los volúmenes de referencia del mercado de medicamentos veterinarios. El impulso de India para alcanzar 300 millones de toneladas de leche para 2028 amplía el mercado potencial para las terapias contra la mastitis y las hormonas reproductivas. Los centros de acuicultura en Vietnam e Indonesia ahora dependen de alimentos medicados para controlar las enfermedades branquiales, lo que ilustra cómo las especies acuáticas se están convirtiendo en una fuente de ingresos significativa. El aumento del consumo de proteínas garantiza, por tanto, volúmenes unitarios estables incluso cuando las normas de gestión responsable restringen la intensidad de antibióticos por animal.
Avances en Biológicos y Nuevas Plataformas de Administración de Medicamentos
Los anticuerpos monoclonales para dermatología y osteoartritis canina generaron USD 420 millones en ingresos en 2024, validando los precios premium en el mercado de medicamentos veterinarios. La orientación de la FDA sobre terapias celulares y génicas abrió una vía para los tratamientos autólogos con células madre en lesiones equinas, ampliando las indicaciones que anteriormente carecían de opciones farmacológicas. Las citocinas recombinantes en ensayos en fase avanzada tienen como objetivo tratar la enfermedad respiratoria bovina sin antibióticos profilácticos, alineándose con los objetivos de política de reducción de residuos. Los inyectables de acción prolongada que utilizan microesferas de ácido poli(láctico-co-glicólico) extienden la dosificación de semanal a trimestral, reduciendo las horas de trabajo en grandes lecherías. En conjunto, los biológicos de plataforma y los sistemas de liberación sostenida mejoran la precisión terapéutica y diversifican los ingresos alejándolos de las categorías de moléculas pequeñas convertidas en productos básicos.
Humanización de Mascotas que Impulsa el Gasto en Atención Preventiva
El setenta y dos por ciento de los propietarios de perros en Estados Unidos adquirió al menos un servicio de atención preventiva electiva en 2024, una tendencia que respalda la adopción de formularios premium en el mercado de medicamentos veterinarios. Las pólizas de seguro para animales de compañía ascendieron a 4,8 millones a mediados de 2025, amortiguando los gastos imprevistos de bolsillo y normalizando las prescripciones de alto valor. Las teleconsultas superaron los 9,2 millones en 2024, canalizando recetas electrónicas directamente a farmacias en línea que pueden almacenar biológicos de nicho sin riesgo de caducidad. Los dispositivos portátiles de PCR e inmunoensayo ahora entregan resultados en la clínica en minutos, acelerando la prescripción basada en evidencia y mejorando el cumplimiento. Estos cambios de comportamiento mantienen a los terapéuticos discrecionales en una trayectoria de crecimiento, incluso cuando los ciclos macroeconómicos presionan los ingresos de los hogares.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones Más Estrictas sobre Residuos Antimicrobianos que Elevan los Costos | -0.7% | Global, con la aplicación más estricta en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Resistencia a Parásitos Impulsada por el Clima que Aumenta la Carga de I+D | -0.5% | Global, más aguda en zonas tropicales y subtropicales | Largo plazo (≥ 4 años) |
| Escasez Global de Veterinarios | -0.4% | América del Norte, UE y zonas rurales en todas las regiones | Mediano plazo (2-4 años) |
| Proliferación de Medicamentos Falsificados | -0.3% | Mercados de APAC, MEA y América del Sur con aplicación débil | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Más Estrictas sobre Residuos Antimicrobianos que Elevan los Costos
Las ventas de antimicrobianos veterinarios en la UE cayeron un 23% entre 2021 y 2024 tras las prohibiciones de uso profiláctico y los mandatos de prescripción electrónica, recortando directamente el crecimiento de volumen de los antiinfecciosos tradicionales[4]. La Guía #263 de la FDA eliminó los canales de venta sin receta en 2024, obligando a los operadores ganaderos a absorber gastos adicionales de consulta veterinaria y mantenimiento de registros. El cumplimiento añade entre USD 12 y 18 por cabeza en corrales de engorde de carne, comprimiendo los márgenes en cadenas de productos básicos donde las primas libres de antibióticos siguen siendo volátiles. Los fabricantes de medicamentos ahora deben financiar ensayos de residuos y programas de vigilancia global, lo que está extendiendo los plazos regulatorios. A medida que los márgenes se reducen, el capital se desplaza hacia alternativas como los bacteriófagos y las vacunas de preparación inmunológica, ralentizando la reinversión en nuevas clases de moléculas pequeñas.
Resistencia a Parásitos Impulsada por el Clima que Aumenta la Carga de I+D
Los nematodos resistentes a la ivermectina prevalecen ahora en el 68% de los rebaños ovinos muestreados en Australia, Nueva Zelanda y Sudáfrica, lo que demuestra que la rotación química por sí sola no puede detener la resistencia. Se prevé que los vectores de garrapatas, como la garrapata de la Estrella Solitaria, establezcan poblaciones durante todo el año en 14 estados adicionales para 2030, aumentando el costo de los regímenes de parasiticidas durante todo el año. El desarrollo de nuevos mecanismos de acción cuesta más de USD 100 millones por compuesto y puede abarcar una década, lo que pone a prueba los presupuestos de I+D. A medida que las ventanas de eficacia se acortan, los productores deben combinar tácticas de manejo, como el pastoreo rotacional, el desparasitado estratégico y el tratamiento selectivo dirigido, para reducir los volúmenes inmediatos de medicamentos. El elevado riesgo de desarrollo frena, por tanto, el perfil de crecimiento a largo plazo del mercado global de medicamentos veterinarios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Prevención Acelera la Diversificación de IngresosLas vacunas están en camino de expandirse a una CAGR del 8,25%, superando a todas las demás clases terapéuticas y redefiniendo los patrones de demanda dentro del mercado de medicamentos veterinarios. Los antiinfecciosos aún representaron el 42,55% de los ingresos de 2025, la mayor participación de mercado de medicamentos veterinarios en una sola categoría, pero el crecimiento ahora se estabiliza a medida que las políticas de gestión responsable restringen el uso profiláctico. Los parasiticidas siguen siendo indispensables tanto para el ganado como para las mascotas, aunque la creciente resistencia obliga a una rotación de productos más frecuente, lo que eleva el volumen unitario pero comprime los márgenes. Los antiinflamatorios respaldan los protocolos quirúrgicos y de dolor crónico, mientras que las hormonas reproductivas mejoran las tasas de concepción en los rebaños de carne y lecheros, anclando la demanda auxiliar. Los suplementos nutricionales y los anestésicos crean flujos de ingresos más pequeños pero recurrentes que apoyan el flujo de trabajo de la clínica.
Los avances en biológicos de plataforma están reposicionando las vacunas más allá de los objetivos virales principales hacia el manejo de enfermedades crónicas, como lo evidencia un anticuerpo monoclonal para la dermatitis canina que generó USD 420 millones en ventas en 2024. Los productos combinados, como los inyectables de antibiótico y AINE, agrupan la conveniencia para los veterinarios que enfrentan restricciones de cumplimiento de dosificación en grandes granjas. A medida que las moléculas de primera clase maduran, se espera que los biosimilares moderen el poder de fijación de precios después de 2028, especialmente en el corredor de genéricos de Asia-Pacífico. En general, la diversificación hacia la prevención asegura ciclos de vida de productos más largos y estabiliza el mercado de medicamentos veterinarios frente a los impactos de las políticas antimicrobianas.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Vía de Administración:
Los Inyectables de Acción Prolongada Ganan ImpulsoLos productos orales capturaron el 53,53% de los ingresos de 2025, la mayor contribución al tamaño del mercado de medicamentos veterinarios para cualquier formato de administración, aprovechando la facilidad de medicación masiva en alimentos o golosinas. Los comprimidos, masticables y premezclas solubles establecen el estándar de conveniencia, aunque los problemas de palatabilidad y la absorción intestinal variable limitan la biodisponibilidad de algunas moléculas. Las formulaciones parenterales avanzan a una CAGR del 7,75% a medida que los inyectables de acción prolongada basados en microesferas extienden los intervalos de dosificación de semanal a trimestral, reduciendo los costos laborales en los sistemas ganaderos intensivos. Los productos tópicos de aplicación puntual dominan el control de ectoparásitos en gatos y perros, proporcionando una administración dérmica dirigida con baja exposición sistémica.
Los insecticidas pour-on siguen siendo populares en las regiones de pastoreo extensivo, pero ahora están sujetos a revisiones ambientales relacionadas con la escorrentía en la UE. Los tubos intramamarios para la mastitis bovina y los dispositivos intravaginales de hormonas cubren nichos específicos pero desempeñan roles esenciales en el manejo lechero. Un parche de microagujas emergente para vacunas de pequeños rumiantes superó los ensayos de Fase II en 2025, insinuando una futura expansión de etiqueta que recortará la participación de mercado de las jeringas convencionales. La innovación en la vía de administración actúa, por tanto, como un impulsor de crecimiento latente que multiplica el valor de las moléculas existentes en todo el mercado de medicamentos veterinarios.
Por Tipo de Animal:
Las Mascotas Superan el Crecimiento de los Animales de ProducciónEl ganado aún aportó el 62,15% de los ingresos globales en 2025, pero se prevé que los productos farmacéuticos para animales de compañía registren un CAGR del 7,82% hasta 2031, superando la trayectoria general del mercado de medicamentos veterinarios. Los perros representan el subsegmento de mascotas más grande, con enfermedades crónicas como la diabetes y la osteoartritis que impulsan prescripciones recurrentes de insulina y anticuerpos monoclonales anti-NGF. La farmacología felina avanza más lentamente debido a que la glucuronidación limitada restringe las opciones de medicamentos seguros, aunque las bioterapias dirigidas están ingresando ahora a ensayos en fase avanzada.
Los propietarios de équidos justifican terapias de alto valor —biológicos articulares y medicamentos para úlceras gástricas— dado el elevado valor individual de cada animal, aunque el volumen total sigue siendo un nicho. La acuicultura, el nicho ganadero de mayor crecimiento, incrementa la demanda de antibióticos hidrosolubles y vacunas que minimizan el estrés por manipulación en jaulas de red de alta densidad. Las especies menores (conejos, hurones, aves exóticas) dependen en gran medida del uso fuera de etiqueta; sin embargo, la vía de uso menor de la FDA introducida en 2024 podría desbloquear aprobaciones específicas para 2027. La diversificación de especies, por tanto, equilibra las oscilaciones cíclicas y amplía la base de clientes instalada dentro del mercado de medicamentos veterinarios.
Por Canal de Distribución:
La Dispensación Digital Reescribe el AccesoLos hospitales veterinarios retuvieron el 44,65% de los ingresos de 2025, anclando el nodo de generación de prescripciones para inyectables controlados y biológicos especializados. Sin embargo, las farmacias en línea se están expandiendo a una CAGR del 8,32% a medida que los propietarios adoptan suscripciones de envío automático que mejoran el cumplimiento de las reposiciones y la transparencia de precios. Las clínicas independientes sienten una doble presión: deben respetar las normas de transferencia de prescripciones emitidas en 2024 mientras compiten con el comercio electrónico en los márgenes de dispensación.
Las tiendas de suministros agrícolas aún dominan los desparasitantes de venta libre y las vacunas para aves de traspatio, pero los productores más grandes negocian cada vez más contratos de volumen directo con los fabricantes para asegurar el suministro. Las plataformas de teleconsulta ahora integran API de prescripción electrónica, lo que permite el cumplimiento justo a tiempo desde almacenes centralizados que mantienen una amplia variedad de referencias sin riesgo de caducidad. La dispersión geográfica favorece los modelos omnicanal híbridos, en los que las clínicas se asocian con portales de comercio electrónico para compartir los costos de cumplimiento. La flexibilidad de distribución sigue siendo, por tanto, fundamental para ganar cuota de cartera incremental en el mercado de medicamentos veterinarios.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Medicamentos Veterinarios de América del Norte
América del Norte representó el 38,55% de los ingresos globales en 2025, con una sólida adopción de seguros para mascotas y sistemas intensivos de engorde en corrales que impulsan una captación constante de biológicos. Estados Unidos lidera la innovación, con un promedio de 24 aprobaciones anuales de medicamentos veterinarios por parte de la FDA desde 2024, lo que sostiene precios premium para los productos en etapas tempranas del ciclo. Canadá se beneficia de la armonización regulatoria y la proximidad a los fabricantes estadounidenses, mientras que la expansión de genéricos en México preserva la competitividad de costos a nivel regional.
Mercado de Medicamentos Veterinarios de Asia-Pacífico
Se proyecta que Asia-Pacífico registre una CAGR del 7,22%, superando la tasa de crecimiento del tamaño del mercado global de medicamentos veterinarios, impulsada por las agresivas campañas de vacunación del ganado en China y la formalización de la fabricación farmacéutica veterinaria en India. Japón registra un alto gasto por mascota y una penetración de seguros para mascotas superior al 15%, lo que estabiliza las ventas de terapias premium. Los estrictos controles de residuos de Australia sustentan la demanda de antibióticos con indicación aprobada y programas de vacunación alineados con los esquemas de certificación de exportación.
Mercado de Medicamentos Veterinarios de EMEA y América del Sur
Europa mantiene un marco regulatorio maduro que permite lanzamientos centralizados de productos; sin embargo, las diferencias en los reembolsos nacionales fragmentan la adopción. Alemania y el Reino Unido anclan las ventas en la UE, mientras que el gran sector porcino de España consume volúmenes desproporcionados de vacunas contra enfermedades respiratorias. Oriente Medio y África siguen siendo mercados con baja penetración debido al riesgo de falsificaciones y a la limitada cadena de frío, aunque los países del Golfo invierten en modernos complejos lecheros y avícolas que especifican proveedores verificados. Las cadenas de carne de res y aves de corral orientadas a la exportación en América del Sur dependen de terapéuticos que cumplen con los requisitos de trazabilidad, con Brasil exportando 2,1 millones de t de carne de res en 2024 bajo estricta vigilancia de residuos.
Panorama regulatorio
La regulación de medicamentos veterinarios sigue anclada en estrictos requisitos de seguridad, eficacia y control de residuos que afectan los plazos de desarrollo y las obligaciones posteriores a la comercialización en las principales regiones. En la Unión Europea, el Reglamento (UE) 2019/6 rige la autorización, fabricación, distribución y farmacovigilancia de los medicamentos veterinarios, y el acceso al mercado está cada vez más vinculado a herramientas de transparencia estructuradas como la Base de Datos de Productos de la Unión (UPD), que centraliza los productos autorizados en toda la UE/EEE.
En Estados Unidos, el Centro de Medicina Veterinaria (CVM) de la FDA supervisa los nuevos medicamentos animales y los genéricos bajo marcos de tasas de usuario (ADUFA/AGDUFA), con tasas del año fiscal 2026 aplicables desde el 1 de octubre de 2025 hasta el 30 de septiembre de 2026. La alineación del desarrollo entre jurisdicciones se apoya en el programa de Asesoramiento Científico Paralelo EMA-FDA, que ayuda a los patrocinadores a debatir los paquetes de datos con ambas agencias y reducir el trabajo duplicado. La FDA también continuó con las actualizaciones normativas rutinarias en febrero de 2026 para incorporar cambios de aprobación, retiro y patrocinio ocurridos durante el tercer trimestre de 2025.
Panorama Competitivo
El mercado global de medicamentos veterinarios presenta una estructura competitiva moderadamente concentrada, donde los cinco mayores fabricantes poseen una participación mayoritaria mientras compiten con cientos de formuladores regionales que atienden nichos sensibles al precio. Los líderes multinacionales Zoetis, Elanco, Boehringer Ingelheim, Merck Animal Health y Ceva Santé Animale anclan su ventaja en cadenas de descubrimiento integradas, carteras multiespecies y redes de distribución mundiales que acortan las curvas de lanzamiento. Las empresas de segundo nivel, incluidas Vetoquinol y Virbac, se centran en dermatología, parasitología y nutrición de animales de compañía para asegurar canales diferenciados que evitan la competencia directa de precios con los antiinfecciosos de amplio espectro. El auge de los biosimilares ya está comprimiendo los márgenes de los anticuerpos monoclonales de primera generación en Europa, donde los vencimientos de patentes comienzan en 2028 y los fabricantes locales pueden presentar expedientes abreviados bajo la vía simplificada de biológicos de la Agencia Europea de Medicamentos.
La innovación estratégica ahora gravita hacia los biológicos y las tecnologías de dosificación de precisión que reducen el uso total de antimicrobianos sin sacrificar la productividad. En 2024, Zoetis presentó una vacuna porcina de dosis única basada en ARNm que puede resequenciarse en ocho semanas cuando las cepas de campo cambian, demostrando una agilidad de plataforma que los pequeños fabricantes tienen dificultades para replicar. Elanco asignó el 38% de su presupuesto de I+D de USD 680 millones a biológicos de nueva generación, incluidas citocinas recombinantes para la enfermedad respiratoria bovina y un anticuerpo monoclonal en Fase III para la osteoartritis canina que actúa sobre las vías del factor de crecimiento nervioso. Boehringer Ingelheim continúa ampliando su línea de parasiticidas de acción prolongada para bovinos combinando bases de lactona macrocíclica con portadores de microesferas patentados que extienden la eficacia a 120 días, reduciendo los insumos laborales en grandes corrales de engorde.
Las fusiones, los acuerdos de licencia y las inversiones de capital riesgo ilustran la creciente intensidad de capital. La adquisición en 2025 por parte de Ceva de la biotecnológica sueca SVAx, que posee una biblioteca de bacteriófagos para el control de la salmonela en aves de corral, posiciona a la empresa para capitalizar los mandatos de reducción de antibióticos en la UE y América del Norte. La participación minoritaria de Merck Animal Health en Aquabyte, una plataforma de monitoreo de la salud de los peces basada en IA, integra datos biométricos en tiempo real con activadores de prescripción, acercando el mercado a los modelos de contratación basados en resultados. Mientras tanto, los fabricantes de genéricos asiáticos en India y China están ampliando instalaciones aprobadas por la FDA de Estados Unidos que producen florfenicol y tilosina a precios entre un 15 y un 20% por debajo de los promedios occidentales, intensificando la erosión de precios en las moléculas de productos básicos. En todos los niveles, la autenticidad de la cadena de suministro sigue siendo un diferenciador reputacional, y las empresas invierten fuertemente en serialización y proyectos piloto de cadena de bloques que certifican el origen y la integridad de la cadena de frío para los biológicos de alto valor.
Líderes de la Industria de Medicamentos Veterinarios
-
Merck Animal Health
-
Ceva Santé Animale
-
Zoetis Inc.
-
Elanco Animal Health
-
Boehringer Ingelheim International GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Medicamentos Veterinarios Empresas cubiertas en este informe
- Bayer Animal Health
- Bimeda Holdings
- Boehringer Ingelheim
- Ceva Santé Animale
- Chanelle Pharma
- Dechra Pharmaceuticals
- Elanco
- Huvepharma
- IDEXX
- Intas Pharmaceuticals
- Merck
- Norbrook Laboratories
- PetIQ
- Phibro Animal Health
- Vetoquinol
- Virbac
- Zoetis
Lea el análisis de las empresas de medicamentos veterinarios
Oportunidades de mercado y perspectivas futuras
Las plataformas preventivas y los productos biológicos de respuesta más rápida crean espacios en blanco donde las notificaciones de enfermedades y los cambios rápidos de cepas comprimen el tiempo de comercialización. La FDA citó 24 aprobaciones de nuevos medicamentos animales en 2024, y el informe destaca las plataformas de ARNm que acortan los plazos de desarrollo. Esto respalda oportunidades para los fabricantes que pueden actualizar antígenos rápidamente y escalar la liberación de lotes para programas ganaderos, y mantiene a las vacunas autógenas y específicas por región en el centro de atención como una vía de fabricación para abastecer cepas de campo emergentes.
Una segunda área de oportunidad se centra en la terapéutica premium para animales de compañía y en la prescripción habilitada por diagnósticos, respaldada por cambios de comportamiento medibles en los mercados desarrollados. En Estados Unidos, el 72% de los propietarios de perros compró al menos un servicio de atención preventiva electivo en 2024, el seguro para animales de compañía alcanzó 4,8 millones de pólizas a mediados de 2025, y las teleconsultas superaron los 9,2 millones en 2024. Juntas, estas tendencias amplían el acceso, mejoran el cumplimiento de las recargas y facilitan la dispensación de productos especializados a través de canales vinculados a hospitales y en línea. Al mismo tiempo, la gestión responsable de antimicrobianos continúa redirigiendo la I+D y la combinación de la cartera hacia vacunas, inmunomoduladores y modalidades no antibióticas, particularmente cuando las ventas de antimicrobianos en la UE cayeron un 23% entre 2021 y 2024 bajo controles más estrictos y mandatos de receta electrónica.
Desarrollos recientes de la industria en Mercado de Medicamentos Veterinarios
- Julio de 2026: Zoetis anunció un acuerdo definitivo para adquirir VitalRADS, una plataforma de servicios de teleradiología veterinaria. El acuerdo amplía las capacidades de Zoetis en torno al diagnóstico remoto y la interpretación especializada, reforzando la capa de diagnóstico y servicios digitales que influye cada vez más en las vías de prescripción y tratamiento.
- Junio de 2026: Merck Animal Health anunció un acuerdo definitivo para adquirir TARGAN, un desarrollador de tecnologías de biodispositivos avícolas, incluidos sistemas automatizados de clasificación por sexo de pollitos y sistemas de aerosol ocular para vacunas. La incorporación de automatización basada en dispositivos amplía la cartera avícola de Merck Animal Health más allá de los productos farmacéuticos y respalda flujos de trabajo integrados de salud y productividad en las incubadoras y granjas.
- Diciembre de 2025: Elanco anunció una inversión de 400 millones de USD en operaciones de fabricación e I+D en Estados Unidos, incluida una expansión vinculada a una planta de anticuerpos monoclonales en Kansas. El gasto respalda la escalabilidad y la resiliencia del suministro para productos biológicos de mayor valor, alineando la capacidad con el papel creciente de los anticuerpos monoclonales y otras terapias avanzadas en indicaciones de animales de compañía y ganado.
Mercado de Medicamentos Veterinarios Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de medicamentos veterinarios se define como los ingresos generados por medicamentos y biológicos utilizados para prevenir, gestionar o tratar enfermedades en animales en los principales entornos de atención y canales de distribución.
Exclusiones del alcance: Se excluyen los servicios veterinarios, las pruebas de diagnóstico y los productos exclusivamente nutricionales que no están regulados ni comercializados como medicamentos para animales.
Descripcin General de la Segmentación
- Por Tipo de Producto
- Antiinfecciosos
- Parasiticidas
- Vacunas
- Antiinflamatorios
- Hormonas
- Otros Tipos de Producto
- Por Vía de Administración
- Oral
- Parenteral
- Tópica
- Otras Vías de Administración
- Por Tipo de Animal
- Ganado
- Bovino
- Aves de Corral
- Porcino
- Ovino y Caprino
- Acuicultura
- Animales de Compañía
- Perros
- Gatos
- Caballos
- Otras Mascotas
- Ganado
- Por Canal de Distribución
- Hospitales Veterinarios
- Clínicas Veterinarias
- Farmacias
- Comercio Minorista en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para construir la estructura inicial del modelo y para mantener los supuestos vinculados a la demanda observable de salud animal. Revisamos fuentes públicas como las actualizaciones del Centro de Medicina Veterinaria de la FDA de los Estados Unidos, la información sobre medicamentos veterinarios de la Agencia Europea de Medicamentos, los informes sobre la situación de enfermedades de la WOAH, y las estadísticas de población ganadera y animal de fuentes como FAOSTAT.
Para hacer más realistas las divisiones regionales y la combinación de productos, también nos apoyamos en fuentes como los ministerios nacionales de agricultura y, cuando corresponde, en estadísticas de aduanas y comercio, revistas especializadas de farmacología veterinaria y epidemiología revisadas por pares, e informes anuales y presentaciones para inversores de las empresas. Para la verificación cruzada de la participación en el mercado y los plazos, utilizamos selectivamente suscripciones de pago para información financiera e inteligencia empresarial, noticias y datos financieros, y bases de datos de patentes. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en validar cómo se adoptan y adquieren realmente los productos en animales de compañía y ganado, y cómo esto varía según la región y el entorno de atención. Conversamos con una combinación de fabricantes, distribuidores, clínicas y hospitales veterinarios, y veterinarios con experiencia, y luego realizamos seguimientos para confirmar la lógica de precios, la combinación de vías de administración y el ritmo de adopción de nuevos productos en APAC, EMEA y las Américas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 13% | APAC: 42% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 34% | EMEA: 31% |
| Actores menores: 15% | Gerentes: 53% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente que reconstruye la demanda a partir del grupo de animales tratados y la intensidad de atención, y luego se traduce en gasto utilizando precios y combinación de productos. Por ejemplo, las poblaciones animales a nivel de país y los volúmenes de producción se combinan con la incidencia de enfermedades y las prácticas de prevención para estimar los volúmenes de tratamiento probables en las principales clases terapéuticas.
Esos totales se someten luego a pruebas de estrés con aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestreado por vía de administración (oral, parenteral, tópica), los márgenes de distribuidores y canales, y las consolidaciones de un conjunto rastreado de proveedores visibles en países clave. Cuando aparecen brechas de datos, utilizamos variables proxy, como las tasas de visitas veterinarias, los calendarios de vacunación y desparasitación, y la actividad de aprobación regulatoria que señala la disponibilidad de productos, y luego verificamos los supuestos con los encuestados primarios.
Para el pronóstico, utilizamos regresión multivariante respaldada por verificaciones de escenarios, ya que el crecimiento está vinculado a algunos impulsores repetibles. Los insumos típicamente incluyen tendencias de tenencia de animales de compañía, tendencias de rebaños y manadas de ganado, cambios en la atención preventiva, políticas de gestión antimicrobiana que modifican la combinación de clases, y movimiento de precios ajustado por inflación por vía y canal. El pronóstico se ajusta cuando la retroalimentación de expertos indica una adopción más rápida de formulaciones de acción prolongada o una adopción más lenta debido a cambios regulatorios o de reembolso.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante triangulación de señales independientes, y las variaciones se investigan antes de finalizar las cifras. Comparamos el gasto implícito por animal y la intensidad de medicamentos por visita con los parámetros de referencia regionales, y luego revisamos los valores atípicos a nivel de país y clase de producto para confirmar que ninguna categoría esté contabilizada dos veces.
Antes de la aprobación final, el modelo se revisa por etapas, incluyendo verificaciones de unidades, verificaciones de tipo de cambio e inflación, y verificaciones de coherencia entre las tendencias históricas y los impulsores del pronóstico. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como aprobaciones regulatorias importantes, grandes brotes que afectan los patrones de tratamiento, o movimientos bruscos de divisas. Justo antes de la entrega, se realiza una revisión analítica actualizada para que los clientes reciban una perspectiva actualizada basada en la información más reciente disponible.
Tamaño del Mercado de Medicamentos Veterinarios de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para medicamentos veterinarios suelen diferir porque cada publicador traza la línea de alcance de manera diferente y utiliza su propia combinación de indicadores de demanda y lógica de precios. Las diferencias también surgen debido a la elección del año base, el momento de la conversión de divisas y la rapidez con que se actualizan los supuestos tras nuevas aprobaciones y cambios de política.
Algunas estimaciones públicas agrupan los aditivos de piensos medicados y los productos de salud animal más amplios en el total, lo que naturalmente eleva la cifra. En el dimensionamiento de Mordor Intelligence, el total se limita a los medicamentos veterinarios tal como se definen en la cobertura, y las categorías adyacentes no se añaden a menos que estén claramente comercializadas y reguladas como medicamentos para animales en los canales contabilizados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 34,72 mil millones de USD (2026) | |
| Publicador A de Análisis de Mercado | 53,10 mil millones de USD (2024) | El alcance es más amplio al incluir aditivos de piensos medicados junto con productos farmacéuticos y biológicos, y el año base más antiguo también puede amplificar el total cuando los precios nominales son elevados. |
| Publicador B del Sector | 30,54 mil millones de USD (2025) | La cifra parece más estrecha debido al enfoque del año base y la interpretación de categorías, que puede subestimar los biológicos o ciertos canales cuando las definiciones se centran principalmente en clases de medicamentos terapéuticos y vías de dispensación estándar. |
La diferencia entre los tres valores se explica principalmente por qué se incluye dentro del mercado y cuándo se mide el mercado. Al mantener los insumos vinculados a la demanda de animales tratados, la combinación de vías y canales, y verificaciones de precios repetibles, buscamos ofrecer una cifra práctica que pueda rastrearse hasta supuestos claros y actualizarse de manera coherente.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las ventas globales de medicamentos veterinarios para 2031?
Se prevé que el mercado alcance USD 48,31 mil millones para 2031.
¿Qué clase terapéutica crece más rápido?
Las vacunas avanzan a una CAGR del 8,25%, superando a todas las demás categorías.
¿Por qué los inyectables de acción prolongada atraen interés?
Reducen los costos laborales al extender los intervalos de dosificación de semanal a trimestral, manteniendo al mismo tiempo la cobertura terapéutica.
¿Qué región se espera que registre la mayor tasa de crecimiento?
Asia-Pacífico está preparada para una CAGR del 7,22% hasta 2031, impulsada por la intensificación ganadera y el aumento de la tenencia de mascotas.
¿Cómo influyen las regulaciones sobre residuos en la estrategia de producto?
Las normas de gestión responsable reducen los volúmenes de antibióticos profilácticos, impulsando la inversión en I+D hacia biológicos, bacteriófagos e inmunomoduladores.
¿Qué participación tienen actualmente las farmacias en línea?
Aunque los hospitales veterinarios siguen siendo dominantes, los canales de comercio minorista en línea se están expandiendo a una CAGR del 8,32% y ganan participación rápidamente.