
Tamaño y Participación del Mercado de Piezas y Componentes Automotrices de Posventa de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
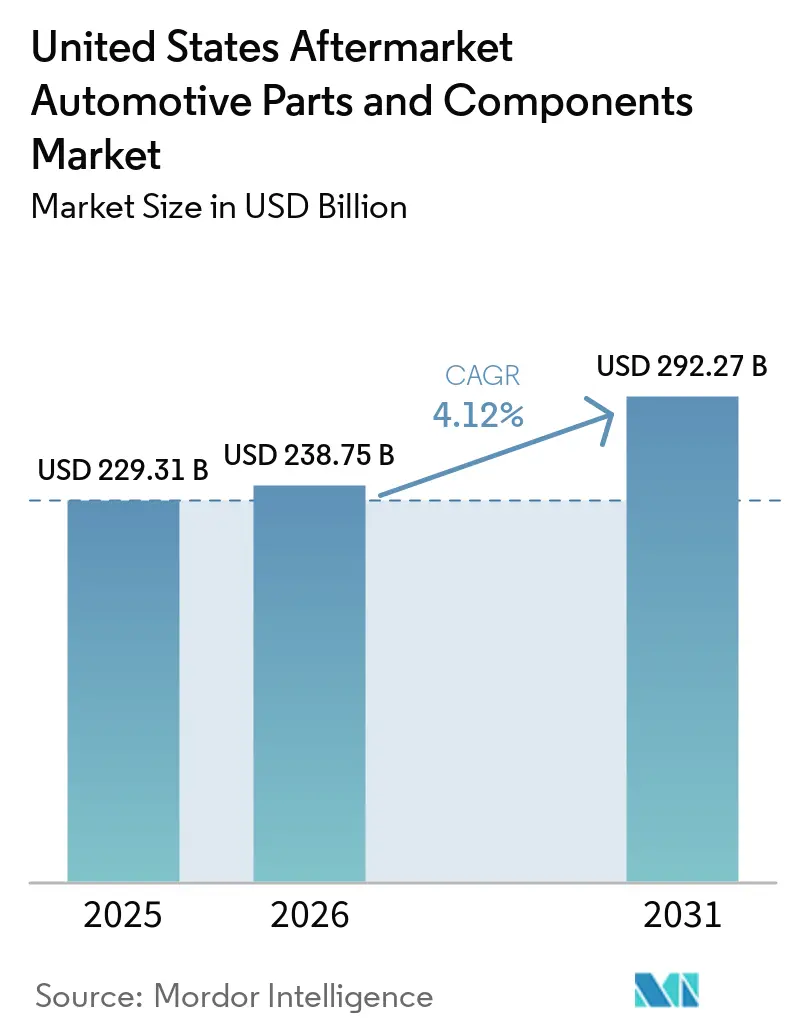
| Tamaño del mercado en el año base (2025) | 229.31 Mil millones de dólares |
| Tamaño del Mercado (2026) | 238.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 292.27 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.12 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Piezas y Componentes Automotrices de Posventa de los Estados Unidos por Mordor Intelligence
Se espera que el mercado de partes y componentes automotrices de postventa de los Estados Unidos crezca de USD 229,31 mil millones en 2025 a USD 238,75 mil millones en 2026, y se proyecta que alcance USD 292,27 mil millones para 2031 a una CAGR del 4,12% durante 2026-2031. Una mayor edad promedio del parque vehicular, las sólidas ventas de camionetas livianas y la rápida expansión del comercio electrónico sustentan este crecimiento. Los elevados precios de los vehículos nuevos, la ampliación de los estatutos de derecho a la reparación y la recuperación de la conducción pospandémica estimulan la demanda de reemplazo, mientras que los kits de conversión electrificados emergentes crean nichos especializados de alta gama. La intensidad competitiva varía según la categoría de componentes; sin embargo, los proveedores que combinan la distribución omnicanal con experiencia en electrónica se posicionan para un crecimiento sostenido. Las iniciativas regulatorias, desde las normas de emisiones de la Agencia de Protección Ambiental (EPA, por sus siglas en inglés) hasta los mandatos estatales de vehículos eléctricos, actúan simultáneamente como vientos en contra y a favor, remodelando el mercado de partes automotrices de postventa mediante el cambio en los requisitos de cumplimiento normativo.
Conclusiones Clave del Informe
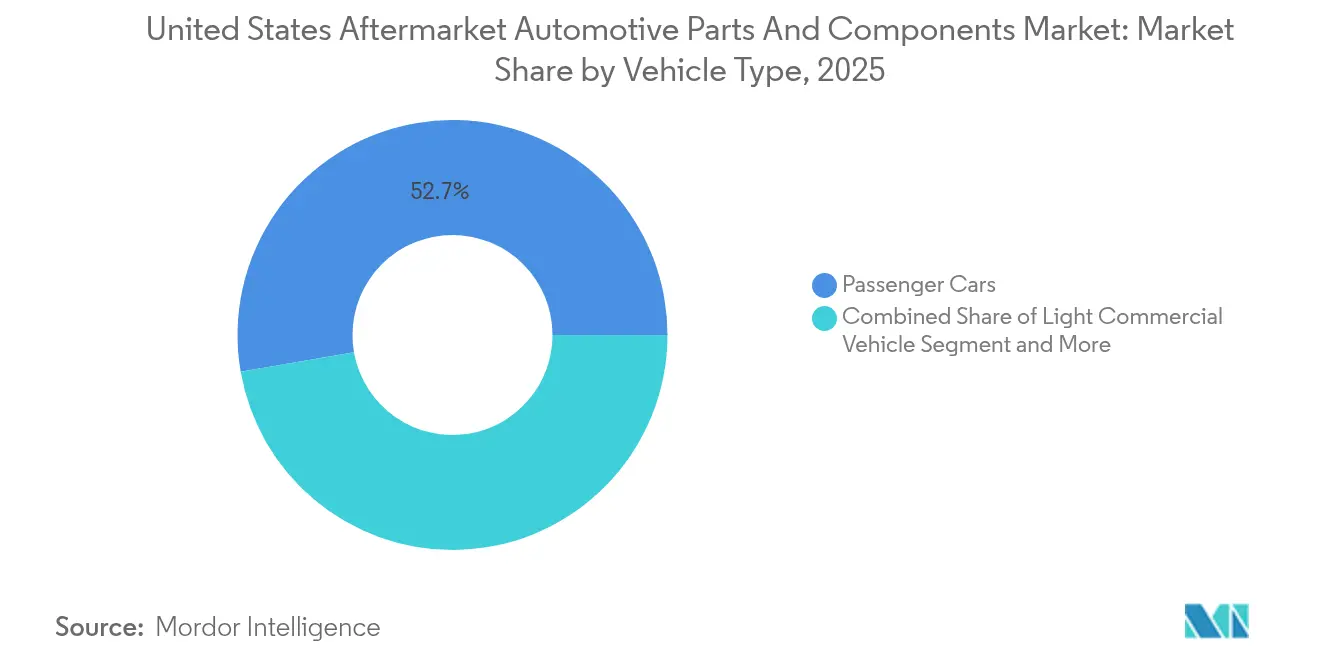
- Por tipo de vehículo, los automóviles de pasajeros representaron el 52,74% de la participación del mercado de partes y componentes automotrices de postventa de los Estados Unidos en 2025, mientras que se proyecta que los vehículos comerciales ligeros se expandan a una CAGR del 7,05% hasta 2031.
- Por componente, las partes de motor representaron el 31,45% del tamaño del mercado de partes y componentes automotrices de postventa de los Estados Unidos en 2025, mientras que los sensores ADAS avanzados registraron la CAGR más alta del 7,52% durante el período de pronóstico.
- Por canal de ventas, la distribución fuera de línea retuvo el 78,20% de la participación del mercado de partes y componentes automotrices de postventa de los Estados Unidos en 2025, aunque las plataformas en línea avanzan a una CAGR del 8,88% para 2031.
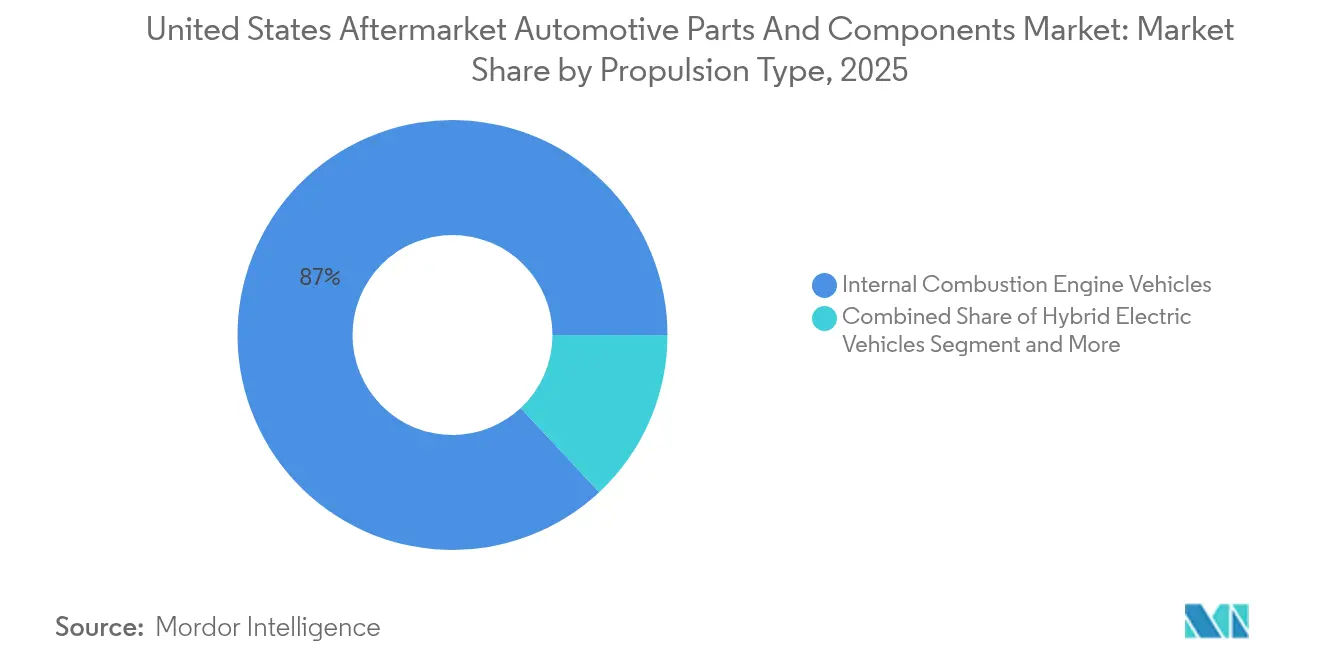
- Por propulsión, los vehículos de motor de combustión interna representaron el 86,95% de la participación del mercado de partes y componentes automotrices de postventa de los Estados Unidos en 2025; los segmentos de vehículos eléctricos de batería crecen a una CAGR del 7,18% hasta 2031.
- Por canal de servicio, los talleres independientes DIFM captaron el 56,30% de la participación del mercado de partes y componentes automotrices de postventa de los Estados Unidos en 2025, y la actividad de bricolaje (DIY) en línea crece a una CAGR del 7,56% durante el período de pronóstico (2026-2031).
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento del Parque Vehicular | +1.2% | Cinturón del Óxido, Suroeste | Largo plazo (≥ 4 años) |
| Cambio hacia SUV y Camionetas Más Grandes | +0.8% | Texas, Montaña Occidental | Mediano plazo (2-4 años) |
| Penetración del Comercio Electrónico | +0.6% | Centros urbanos a nivel nacional | Corto plazo (≤ 2 años) |
| Recuperación de los Kilómetros Recorridos por Vehículo | +0.5% | Nacional; menor en zonas metropolitanas orientadas al transporte público | Corto plazo (≤ 2 años) |
| Estatutos de Derecho a la Reparación | +0.4% | Maine, Massachusetts; extendiéndose a nivel nacional | Corto plazo (≤ 2 años) |
| Kits de Conversión Electrificados | +0.3% | California, Noreste | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Cambio hacia SUV y Camionetas Más Grandes Incrementa los Ingresos por Piezas de Desgaste
Los camiones ligeros están preparados para conquistar el mercado automotriz, con probabilidades de capturar una participación sustancial de las ventas de vehículos nuevos para 2027. Cada uno de estos robustos vehículos genera un gasto en posventa automotriz más elevado en comparación con los automóviles de pasajeros tradicionales, lo que refleja sus exigencias y capacidades únicas. Los componentes que conforman estos camiones —suspensión, frenos y piezas del tren motriz— deben soportar un estrés considerablemente mayor debido a las pesadas cargas que remolcan y transportan.
A medida que las tendencias de estilo de vida como el overlanding, el remolque y las aventuras al aire libre ganan popularidad, el apetito por las mejoras de rendimiento crece. Los entusiastas buscan kits de elevación, amortiguadores de servicio pesado y neumáticos de gran tamaño para elevar sus experiencias de conducción y afrontar terrenos accidentados. El mercado de equipos especializados diseñados para camionetas ya ha superado los impresionantes 16 mil millones de USD anuales, lo que ha llevado a los fabricantes a lanzar líneas de productos dedicadas a estos versátiles vehículos.
Los propietarios de camiones ligeros suelen ser apasionados de la personalización, lo que genera un valor de transacción promedio para las mejoras que frecuentemente supera al de los reemplazos estándar. Esta tendencia no solo mejora la estética y la funcionalidad de sus camiones, sino que también eleva los márgenes de ganancia en todo el sector de piezas automotrices de posventa, lo que señala un mercado próspero con un potencial ilimitado.
La Penetración del Comercio Electrónico Acelera la Disponibilidad de SKU de Larga Cola
La gran mayoría de las transacciones de postventa ahora atraviesa el dinámico panorama de los canales digitales, superando con creces la adopción general del comercio electrónico minorista en los Estados Unidos. Este notable cambio permite que las tiendas en línea exhiban SKU especializados sin los onerosos costos de inventario que enfrentan los mayoristas tradicionales con presencia física. Como resultado, pueden proporcionar acceso nacional sin esfuerzo a piezas difíciles de encontrar para modelos antiguos, atendiendo a entusiastas y coleccionistas por igual. La logística de envío directo y los datos de inventario en tiempo real reducen los tiempos de entrega para los aficionados al bricolaje (DIY) y los talleres pequeños, redistribuyendo el poder de mercado hacia los proveedores con mayor presencia digital. Sin embargo, la entrada de productos falsificados sigue siendo un riesgo agudo; las acciones de aplicación de la ley federal subrayan la importancia de los programas de protección de marca [1]. Las empresas que combinan una sólida tecnología de autenticación con interfaces fáciles de usar están captando una participación desproporcionada del creciente mercado digital de postventa.
Los Kits de Conversión Electrificados Abren Nichos Especializados de Alto Margen
Los incentivos de California y los mandatos de aire limpio del noreste han desencadenado la adopción temprana de kits de conversión híbrida y eléctrica completa de instalación sencilla. Estos sistemas tienen precios de primera calidad y requieren instalación especializada, generando ingresos lucrativos por partes y servicios. Los operadores de flotas comerciales ven las conversiones como puentes hacia el cumplimiento normativo sin necesidad de reemplazar toda la flota, mientras que los entusiastas valoran las mejoras de rendimiento y los beneficios en materia de emisiones. La complejidad técnica eleva las barreras de entrada, protegiendo a los pioneros de las presiones de comoditización comunes en las categorías maduras. Sin embargo, la evolución de los protocolos de certificación de seguridad introduce incertidumbre regulatoria que podría tanto agilizar como limitar la adopción en el mercado, lo que hace que el monitoreo continuo de las normas sea crucial para los fabricantes de kits.
La Recuperación Pospandémica de los Kilómetros Recorridos por Vehículo Aumenta la Frecuencia de Servicio
Los datos de la Administración Federal de Carreteras muestran que el total de kilómetros conducidos regresó a los niveles previos a 2020 a mediados de 2024 y se proyecta que crecerá un 0,5% anual hasta 2050 [2]. El kilometraje de los camiones combinados aumenta aún más rápido, a un 1,1% por año, elevando la demanda de filtros, neumáticos y partes del tren de transmisión de grado comercial. La utilización de vehículos privados se recupera de manera desigual, con áreas suburbanas y rurales superando a los centros urbanos, que aún favorecen el trabajo remoto o el transporte multimodal. De todas formas, el mayor uso vial acelera los ciclos de desgaste, beneficiando a los proveedores de categorías de reemplazo de alta frecuencia como escobillas limpiaparabrisas, pastillas de freno y lubricantes. Los operadores logísticos, sensibles al tiempo de inactividad, están adoptando soluciones de mantenimiento predictivo que integran el pedido de piezas en plataformas de telemática, reforzando la velocidad de rotación de las partes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Vehículos Eléctricos Contienen Menos Partes Móviles | -0.9% | California, Noreste | Largo plazo (≥ 4 años) |
| Los ADAS Reducen los Volúmenes de Partes de Colisión | -0.4% | A nivel nacional, segmentos premium | Mediano plazo (2-4 años) |
| Suscripciones de OEM de Servicio como Software | -0.3% | Nacional, marcas de lujo | Mediano plazo (2-4 años) |
| Entrada de Productos Falsificados a través del Comercio Electrónico | -0.2% | Estados con fuerte presencia en línea | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los ADAS Reducen los Volúmenes de Partes de Colisión
Los sistemas de frenado de emergencia automático y de mantenimiento de carril están reduciendo las tasas de accidentes, disminuyendo la demanda de paragolpes, guardabarros y faros. La frecuencia de colisiones disminuye más entre los vehículos premium de última generación, donde la penetración de los ADAS es más alta, comprimiendo los volúmenes de partes estéticas de carrocería. Compensando esta caída, las reparaciones en vehículos equipados con ADAS exigen valores de factura más altos debido a la calibración obligatoria de sensores y mayores horas de mano de obra. El reemplazo de cámaras o módulos de radar dañados fomenta el crecimiento en subsegmentos electrónicos especializados. Los centros de reparación de colisiones están mejorando sus competencias e invirtiendo en herramientas de diagnóstico avanzadas, beneficiando a los proveedores de partes que ofrecen sensores y accesorios de calibración de calidad OEM.
Las Suscripciones de OEM de "Servicio como Software" Canibaliza las Ventas de Hardware
Los fabricantes de vehículos están monetizando funciones bloqueadas por software —asientos calefaccionados, mejoras de rendimiento o modos de remolque ligero— a través de modelos de suscripción entregados de forma inalámbrica. Dicha digitalización desvía el gasto discrecional lejos de las partes de rendimiento tradicionales de instalación directa. Las marcas de lujo son las primeras en adoptarlo, pero la adopción en el segmento medio es visible en los lanzamientos del año modelo 2025. Los proveedores de hardware corren el riesgo de erosión de ingresos si las actualizaciones digitales sustituyen completamente las mejoras mecánicas. Por el contrario, los kits de desbloqueo de software retroactivo y las interfaces de telemática representan nichos emergentes donde los desarrolladores independientes podrían competir, aunque los desafíos de propiedad intelectual podrían limitar la escala.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
La Demanda Comercial Supera el Crecimiento de los Automóviles de PasajerosLos automóviles de pasajeros representaron el 52,74% de los ingresos totales del Mercado de Partes y Componentes Automotrices de Postventa de los Estados Unidos en 2025, respaldados por una amplia base instalada. Sin embargo, se proyecta que las camionetas comerciales livianas registren una CAGR del 7,05%, elevando su contribución al tamaño del mercado de partes automotrices de postventa a medida que las flotas de entrega de paquetes y servicio acumulan un mayor kilometraje diario. La combinación de ciclos de servicio intensivos y estrictos requisitos de tiempo de actividad aumenta la frecuencia de reemplazo de conjuntos de frenos, juntas de cardán y componentes de refrigeración. Las prácticas de adquisición de los operadores de flotas favorecen a los proveedores que garantizan disponibilidad rápida y procesos de garantía simplificados, lo que impulsa a los fabricantes de partes hacia inventarios a nivel de depósito y sistemas de cumplimiento predictivo.
Los camiones medianos y pesados generan un valor monetario desproporcionado, aunque menores en volumen, porque los componentes individuales tienen precios más altos y penalidades por tiempo de inactividad. Las normas de emisiones de la EPA para 2027 motivan la actividad de precompra y las conversiones de postventa de reducción catalítica selectiva y filtros de partículas, impulsando temporalmente la demanda de servicio pesado. Los autobuses y autocares, recientemente segmentados en el pronóstico, abren potencial auxiliar para proveedores especializados en productos de gestión térmica de alta capacidad y suspensión. Los segmentos de automóviles de pasajeros siguen siendo relevantes, pero enfrentan una base de unidades estabilizada a medida que los hogares cuestionan la necesidad de múltiples vehículos en la era del trabajo híbrido, mientras que los vehículos de flota parecen encaminados hacia trayectorias de crecimiento vinculadas a la expansión logística.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Componente:
La Electrónica Remodela las Categorías PrincipalesLos componentes de motor retuvieron el 31,45% del Mercado de Partes y Componentes Automotrices de Postventa de los Estados Unidos en 2025, reflejando el parque de vehículos de motor de combustión interna aún dominante. Sin embargo, se prevé que los sensores ADAS registren una CAGR del 7,52%, lo que señala el pivote del valor mecánico al electrónico. Los módulos de cámara, las unidades de radar y las ECU de control a menudo fallan en colisiones menores o sucumben a contaminantes ambientales, creando ciclos de reemplazo de alto margen. El lanzamiento de Continental en 2024 de 700 nuevos SKU de gestión de motor ilustra la estrategia dual de los proveedores de defender sus bastiones mecánicos mientras escalan sus carteras de electrónica.
Las categorías de suspensión, frenos y neumáticos continúan siendo impulsadas por la tendencia hacia SUV y camionetas más pesadas. Los subsegmentos eléctricos y de infoentretenimiento crecen a medida que los conductores buscan actualizaciones de conectividad y funcionalidad inalámbrica, difuminando la línea entre el hardware de postventa y los servicios de software. Las partes de carrocería y exteriores enfrentan un panorama mixto: los ADAS reducen la frecuencia de colisiones, aunque la cultura de personalización y los daños climáticos regionales sostienen la demanda base. Las herramientas, el diagnóstico y los consumibles de taller se expanden a medida que los talleres independientes se equipan para dar servicio a sistemas de vehículos complejos impulsados por software.
Por Canal de Ventas:
El Auge Digital Remodela la DistribuciónLos mayoristas y distribuidores fuera de línea conservaron el 78,20% del tamaño del Mercado de Partes y Componentes Automotrices de Postventa de los Estados Unidos en 2025, lo que subraya las arraigadas relaciones con los instaladores en un mercado donde la mano de obra profesional sigue siendo indispensable para reparaciones complejas. Dicho esto, el segmento en línea exhibe una CAGR del 8,88% —la más alta en la cadena de valor— a medida que los aficionados al bricolaje (DIY) sensibles al precio y los talleres habilitados tecnológicamente recurren a minoristas electrónicos para un abastecimiento ágil de partes. Los algoritmos de los mercados en línea muestran SKU de larga cola que antes estaban restringidos a catálogos especializados, facilitando la búsqueda de partes para modelos descontinuados y construcciones de rendimiento de nicho.
Están surgiendo estrategias omnicanal híbridas, con distribuidores físicos que ofrecen servicios de recogida en tienda y mensajería en el mismo día para retener a los clientes profesionales. Las entidades de comercio electrónico puro despliegan inteligencia artificial de verificación de compatibilidad para reducir las tasas de devolución y ganar la confianza del consumidor. Las amenazas de falsificación siguen siendo agudas en línea, por lo que las plataformas que integran bloques de autenticidad y empaques serializados obtienen ventajas reputacionales. A medida que la paridad de velocidad de cumplimiento entre canales se estrecha, los datos completos de productos y el soporte de instalación se convierten en diferenciadores en la conversión de unidades.
Por Tipo de Propulsión:
Los Vehículos de Motor de Combustión Interna Siguen Dominando en Medio de la Gradual ElectrificaciónLos vehículos de motor de combustión interna representaron el 86,95% del tamaño del Mercado de Partes y Componentes Automotrices de Postventa de los Estados Unidos en 2025, asegurando una larga trayectoria para los componentes tradicionales como correas de distribución, filtros de aceite y sistemas de escape. Sin embargo, los vehículos eléctricos de batería exhiben una CAGR del 7,18%, introduciendo nueva demanda de circuitos de gestión térmica, pastillas de freno especializadas y filtros de habitáculo ajustados para interiores de bajo ruido. Las plataformas híbridas combinan ambos mundos, creando dos vías de partes —reemplazos convencionales y sistemas de alto voltaje— lo que complica la planificación de inventarios.
Aceleradores regulatorios como el mandato de Automóviles Limpios Avanzados II de California empujan a los OEM hacia el lanzamiento de vehículos eléctricos, pero la variación regional ralentiza el desplazamiento de componentes a nivel nacional. Los proveedores que se cubren frente al declive de los motores de combustión interna están invirtiendo en tecnologías de fluidos a base de silicona y electrónica de potencia compacta, áreas que se prevé maduren rápidamente. Los vehículos de pila de combustible siguen siendo incipientes, pero los programas piloto de servicio pesado podrían desbloquear necesidades de postventa para tanques de hidrógeno y componentes de compresor más adelante en la década.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Servicio:
La Instalación Profesional Retiene la PrimacíaLos talleres independientes DIFM representaron el 56,30% del tamaño del Mercado de Partes y Componentes Automotrices de Postventa de los Estados Unidos en 2025, beneficiándose de la creciente complejidad de los vehículos que desincentiva las reparaciones en casa. Estos talleres aprovechan herramientas de diagnóstico avanzadas y software de diagnóstico por suscripción para dar servicio a motores de combustión interna envejecidos y conjuntos de sensores de próxima generación. Aunque es el segmento más pequeño, el bricolaje (DIY) en línea se expande a una CAGR del 7,56%, ya que los tutoriales en video y las partes con envío directo reducen las barreras de entrada para los entusiastas competentes.
Las redes de mantenimiento de flotas adoptan análisis predictivos, programando el cambio de componentes antes de que fallen para evitar costosos tiempos de inactividad, un modelo que impulsa un flujo constante de partes en los canales comerciales. El bricolaje (DIY) tradicional en comercios minoristas enfrenta la competencia del comercio electrónico, pero retiene valor gracias al acceso inmediato a los productos, especialmente durante averías de emergencia. Las inversiones en capacitación en seguridad de alto voltaje y calibración de ADAS se están convirtiendo en requisitos básicos en todos los canales profesionales, desplazando sutilmente la mezcla laboral hacia puestos de mayor especialización.
Análisis Geográfico
Los climas invernales severos en el Noreste y el Medio Oeste aceleran la corrosión, impulsando la demanda de componentes de chasis, frenos y parte inferior del vehículo a un ritmo que supera la tasa de crecimiento del tamaño del mercado nacional de partes automotrices de postventa. La exposición a la sal vial acorta los intervalos de reemplazo de brazos de suspensión y sistemas de escape, convirtiendo estas regiones en territorios prioritarios para líneas de productos resistentes a la corrosión. California sigue siendo el referente para las partes específicas de vehículos eléctricos y soluciones de conversión, generando grupos de instaladores especializados enfocados en diagnóstico de baterías y kits de conversión.
El Sureste combina el crecimiento de la población con condiciones económicas favorables, impulsando una expansión constante de unidades en el mercado de partes automotrices de postventa. Los climas cálidos reducen la corrosión pero aumentan el estrés del sistema de refrigeración, lo que genera una mayor rotación de radiadores y condensadores. Los estados de la Montaña Occidental exhiben una fuerte demanda de accesorios todoterreno, con la altitud y el terreno escarpado impulsando el interés en kits de suspensión de servicio pesado y mejoras de admisión de aire de alto rendimiento. Texas se destaca como una potencia de distribución, atendiendo tanto a centros urbanos como a flotas rurales del campo petrolero, y su orientación hacia camionetas livianas amplifica los ingresos por partes por vehículo.
Las diferencias entre áreas urbanas y rurales persisten: las áreas metropolitanas dependen de la logística en el mismo día y de un mayor surtido de SKU, mientras que los distribuidores rurales priorizan la fiabilidad y una cobertura más amplia de componentes multiusos. La proximidad a las plantas de ensamblaje de OEM en el Medio Oeste ofrece ventajas de flete para algunos distribuidores. Las normas federales de seguridad y emisiones crean una uniformidad de base, aunque el mosaico de regulaciones estatales —en particular sobre acceso a datos y emisiones— genera diferenciación regional que los proveedores deben navegar.
Panorama regulatorio
El mercado estadounidense de piezas y componentes automotrices de posventa opera dentro de un régimen de cumplimiento estratificado que abarca emisiones, seguridad y protección al consumidor. En julio de 2026, la Agencia de Protección Ambiental de los Estados Unidos (EPA) reconoció a SEMA como una autoridad de certificación alternativa para ciertos productos de posventa relacionados con emisiones bajo su marco del programa de Emisiones Certificadas (SC-E), creando una nueva vía junto a las prácticas de cumplimiento de la Ley de Aire Limpio que históricamente han dependido de programas estatales como CARB para la validación de piezas de rendimiento.
En materia de seguridad, el marco de la Administración Nacional de Seguridad del Tráfico en las Carreteras (NHTSA) se basa en la autocertificación del fabricante conforme a las Normas Federales de Seguridad de Vehículos Motorizados (FMVSS) según el 49 U.S.C. 30115, mientras que el 49 U.S.C. 30122 (la disposición de "hacer inoperante") restringe a los instaladores comerciales de deshabilitar el cumplimiento al montar piezas de posventa. El impulso al derecho a reparar continúa a través de la actividad federal y estatal, con la Comisión Federal de Comercio (FTC) manteniendo su postura de orientación y aplicación sobre las restricciones de reparación y la comercialización de piezas reconstruidas o reacondicionadas (16 CFR Parte 20), reforzando las expectativas de etiquetado y divulgación en la distribución de posventa.
Análisis de la cadena de valor
La cadena de valor abarca materias primas y subcomponentes (metales, polímeros, electrónica), fabricación de piezas por niveles (proveedores OE, productores de posventa de marca, marca propia) y un sistema de distribución multinodal (distribuidores mayoristas, jobbers, minoristas, mercados de comercio electrónico) que abastece a instaladores y usuarios finales tanto en DIY como en DIFM. La complejidad se acentúa por requisitos de SKU de amplio rango, bajo volumen y tiradas limitadas, mientras que el abastecimiento norteamericano vinculado al USMCA sigue siendo una estructura organizativa clave para los insumos transfronterizos y los flujos de productos terminados dentro del ecosistema de proveedores.
Las respuestas operativas recientes muestran un impulso hacia la digitalización y modelos alternativos de cumplimiento. En enero de 2025, 3D Systems y Daimler Truck (Daimler Buses) anunciaron un enfoque de producción descentralizada de repuestos mediante fabricación aditiva con socios que incluyen a Oqton y Wibu-Systems, con el objetivo de reducir los plazos de entrega de piezas críticas y aliviar los cuellos de botella logísticos. Al mismo tiempo, Stellantis ha buscado alianzas orientadas a la distribución (incluida con NEXUS Automotive International a nivel global y acuerdos de suministro plurianuales de Mopar en otras regiones), lo que ilustra cómo tanto las redes de piezas alineadas con los OEM como los canales independientes hacen hincapié en una disponibilidad más rápida, datos de productos autenticados y una coordinación de inventario más estrecha en rutas omnicanal al mercado.
Panorama Competitivo
La fragmentación del mercado sigue siendo pronunciada en categorías de productos básicos como filtros y fluidos, donde la penetración de las marcas propias está en aumento. En contraste, las partes electrónicas y de ADAS muestran una concentración creciente a medida que los obstáculos de certificación favorecen a los actores con escala. Las adquisiciones estratégicas —como las compras de Nissens Automotive y Stabil Group por parte de Standard Motor Products— señalan un giro hacia capacidades de gestión térmica y sensores que sustentan las futuras arquitecturas vehiculares[3].
Los movimientos recientes de RealTruck y otros, que buscan un contacto más cercano con el consumidor y márgenes combinados más altos, se han caracterizado por la integración vertical en canales de distribución y comercio electrónico. Las inversiones en tecnología —incluidos algoritmos de demanda predictiva y herramientas de compatibilidad impulsadas por inteligencia artificial— diferencian a los proveedores de primer nivel de sus rivales con menor gasto de capital. Existen espacios en blanco en torno a los consumibles específicos para vehículos eléctricos y los servicios de datos de vehículos conectados, aunque los actores establecidos deben equilibrar la asignación de capital entre los segmentos emergentes y los generadores de flujo de caja heredados.
La experiencia en cumplimiento normativo —que abarca las normas de emisiones de la EPA, los protocolos de ciberseguridad y las regulaciones de envío de baterías— se está convirtiendo en una ventaja competitiva. Las empresas hábiles para navegar esta complejidad están forjando acuerdos de proveedor preferido con flotas y cadenas de reparación nacionales. Sin embargo, persisten vientos en contra: la volatilidad de los precios de las materias primas y la escasez de mano de obra calificada inflan las estructuras de costos, haciendo que las mejoras en eficiencia operativa y la resiliencia de la cadena de suministro sean críticas para mantener la rentabilidad en toda la industria de partes automotrices de postventa.
Líderes de la Industria de Piezas y Componentes Automotrices de Posventa de los Estados Unidos
-
AutoZone Inc.
-
Advance Auto Parts Inc.
-
O'Reilly Automotive Inc.
-
Genuine Parts Co. (NAPA)
-
LKQ Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Partes y Componentes Automotrices de Posventa de los Estados Unidos Empresas cubiertas en este informe
- Magna International Inc.
- Continental AG
- ZF Friedrichshafen AG
- DENSO Corporation
- Robert Bosch GmbH
- Lear Corporation
- Flex-N-Gate Corporation
- Panasonic Automotive Systems Co. of America
- Aisin World Corp. of America
- American Axle & Manufacturing
- Yazaki North America
- Adient PLC
- Faurecia SE
- Aptiv PLC
- LKQ Corporation
- Advance Auto Parts Inc.
- O'Reilly Automotive Inc.
- AutoZone Inc.
- Genuine Parts Co. (NAPA)
- Tenneco Inc.
- Dana Incorporated
- BorgWarner Inc.
- Goodyear Tire & Rubber Co.
Oportunidades de mercado y perspectivas futuras
La actividad regulatoria y normativa está creando focos específicos de oportunidad donde la capacidad de cumplimiento se convierte en un diferenciador. La medida de la EPA en julio de 2026, al reconocer a SEMA como una autoridad de certificación alternativa para ciertos productos de posventa relacionados con emisiones, brinda a los proveedores de rendimiento y reemplazo una vía más clara para respaldar los puntos de prueba de cumplimiento de emisiones, apoyando extensiones de línea de producto en categorías catalíticas o adyacentes al escape y de gestión del motor sin depender únicamente de las vías de certificación heredadas.
El cumplimiento operativo y la trazabilidad también están fortaleciendo el argumento a favor de las categorías con alta dependencia de importaciones y los vendedores centrados en lo digital. Un nuevo requisito de trazabilidad de la Comisión de Seguridad de Productos de Consumo de los Estados Unidos (CPSC), comunicado para su implementación a partir del 1 de agosto de 2026, exige la identificación mediante código QR único en la unidad de venta más pequeña para piezas de posventa importadas, lo que empuja a distribuidores y marcas a mejorar el empaquetado, la serialización y los sistemas de datos que vinculan la identidad del producto con el ajuste y la procedencia. En el mismo período, los movimientos de política en torno al acceso a datos de reparación, incluida la aprobación por parte del Comité de Energía y Comercio de la Cámara de Representantes del H.R. 7389 (Ley de Modernización de Vehículos Motorizados) en mayo de 2026, refuerza el valor de las herramientas de diagnóstico, los servicios de calibración y los programas de piezas habilitados por datos para los talleres independientes a medida que se expande el parque equipado con ADAS.
Desarrollos recientes de la industria en Mercado de Partes y Componentes Automotrices de Posventa de los Estados Unidos
- Junio de 2026: AutoZone autorizó un programa adicional de recompra de acciones por USD 1.5 mil millones. La medida señala una flexibilidad financiera continua y refuerza el énfasis de la compañía en la devolución de capital junto con la ejecución de tiendas y cuentas comerciales, lo que puede influir en la fijación de precios competitiva y la intensidad de inversión en los principales distribuidores minoristas.
- Febrero de 2026: Genuine Parts Company anunció un plan para separar sus negocios automotriz e industrial en dos empresas públicas independientes. La separación establece un enfoque estratégico más claro para las operaciones vinculadas a NAPA y crea una estructura más limpia para las decisiones de inversión específicas de cada segmento en distribución, herramientas digitales e iniciativas de cadena de suministro.
- Noviembre de 2024: Standard Motor Products adquirió Nissens Automotive por aproximadamente USD 390 millones, ampliando su cartera de gestión térmica. El acuerdo fortalece la cobertura en las categorías de refrigeración y climatización, que están ganando importancia con camiones ligeros más pesados y plataformas electrificadas, al tiempo que amplía la posición de la compañía con distribuidores y canales de instaladores.
Mercado de Partes y Componentes Automotrices de Posventa de los Estados Unidos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los ingresos generados en los Estados Unidos por piezas y componentes automotrices de posventa que se adquieren para mantener, reparar o reemplazar elementos en los vehículos después de la venta original.
Exclusiones del alcance: Se excluyen los servicios de reparación exclusivamente de mano de obra, las garantías extendidas y la asistencia en carretera cuando se facturan por separado de la venta de una pieza física.
Descripción General de la Segmentación
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros (Clase 1-3)
- Camiones Medianos y Pesados (Clase 4-8)
- Autobuses y Autocares (NUEVO)
- Por Tipo de Componente
- Componentes de Motor (filtros, juntas, pistones)
- Transmisión y Tren de Transmisión
- Eléctrico y Electrónica (sensores, alternadores, ADAS)
- Suspensión y Frenos
- Carrocería y Exteriores (paragolpes, iluminación)
- Neumáticos
- Interior y Accesorios
- Fluidos y Lubricantes
- Otros (Asientos y Fundas, etc.)
- Por Canal de Ventas
- En Línea
- Fuera de Línea
- Por Tipo de Propulsión
- Vehículos de Motor de Combustión Interna (MCI)
- Vehículos Eléctricos Híbridos (VEH)
- Vehículos Eléctricos de Batería (VEB)
- Vehículos Eléctricos Híbridos Enchufables (VEHP)
- Vehículos Eléctricos de Pila de Combustible (VEPC)
- Por Canal de Servicio
- Bricolaje - Hágalo Usted Mismo (DIY)
- Talleres Independientes DIFM
- Proveedores de Servicio de Flotas / Comerciales
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base factual del modelo y mantener los supuestos dentro de parámetros realistas. Se consultaron conjuntos de datos públicos y publicaciones como las series de millas recorridas por vehículos del Departamento de Transporte de los Estados Unidos y la FHWA, las tendencias de precios y consumo de combustible de la Administración de Información Energética de los Estados Unidos, los informes de comercio minorista de la Oficina del Censo de los Estados Unidos y las series del Índice de Precios al Consumidor de la Oficina de Estadísticas Laborales de los Estados Unidos para piezas de vehículos e insumos de mantenimiento relacionados.
Para vincular la demanda con el ciclo de reemplazo, también se revisaron fuentes como la orientación de la EPA y a nivel estatal sobre emisiones vehiculares e inspecciones, las bases de datos de retiros del mercado de la NHTSA y las publicaciones de asociaciones comerciales que abordan la antigüedad de los vehículos, la frecuencia de reparaciones y los cambios en los canales de distribución. Los archivos de las empresas, las presentaciones para inversores y la prensa de renombre se utilizaron para verificar los patrones de distribución y el posicionamiento de precios, y una suscripción de pago para información financiera y noticias de empresas ayudó a confirmar las divisiones de ingresos donde había divulgaciones disponibles. Esta lista no es exhaustiva, y también se utilizaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar el conjunto de demanda y la lógica de precios detrás de las principales categorías de reemplazo. Se realizaron conversaciones con una combinación de distribuidores, minoristas, operadores de servicios y expertos especializados en piezas en todo Estados Unidos para someter a prueba de estrés variables como la incidencia de reparaciones, la combinación de canales (tienda física frente a en línea) y los márgenes típicos aplicados a lo largo de la cadena de valor.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 18% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 19% | Gerentes: 48% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo que vincula el parque vehicular de los Estados Unidos en operación y la intensidad de uso con la demanda impulsada por reemplazos, y luego convierte esa demanda en dólares utilizando bandas de precios observadas para cestas de piezas comunes. Para mantener el modelo vinculado a la actividad del mundo real, se utilizaron variables como el parque vehicular y la distribución por antigüedad, las millas anuales recorridas, la cadencia de reemplazo de artículos de desgaste, la proporción de trabajos de tipo hágalo usted mismo frente a los realizados por profesionales, y el movimiento del precio de venta promedio ajustado por inflación para componentes clave.
Una vez formado el total, los resultados se corroboran con verificaciones selectivas de abajo hacia arriba donde los datos están disponibles, como la consolidación de divulgaciones de ingresos de proveedores y distribuidores muestreados, verificaciones de canales sobre volúmenes unitarios para categorías de alta frecuencia y estimaciones de precio de venta promedio por volumen para algunas piezas ancla. Cuando las señales de abajo hacia arriba no cubren el mercado completo, las brechas se gestionan aplicando tasas de penetración conservadoras y luego validando esas tasas en llamadas de seguimiento con expertos.
Los pronósticos se construyeron utilizando análisis de escenarios, donde variables como la progresión de la antigüedad de los vehículos, las millas recorridas y la inflación de precios de piezas se proyectan bajo casos base, cautelosos y acelerados, y luego se alinean con lo que los entrevistados reportan en sus carteras de pedidos y el rendimiento de sus bahías de servicio. La trayectoria final del pronóstico se selecciona después de que los supuestos producen una historia coherente entre los indicadores de demanda y el comportamiento de los precios.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante múltiples verificaciones para que el número final no dependa de un único conjunto de datos. Los resultados se comparan con señales independientes como las tendencias de ventas minoristas, las series de inflación relacionadas con piezas y los indicadores de uso de vehículos, y luego se investiga cualquier variación que parezca demasiado grande para explicarse por cambios en la combinación.
Antes de la aprobación final, el modelo y los supuestos clave son revisados por otro analista, y los parámetros sensibles se verifican nuevamente con lecturas de fuentes actualizadas o re-contactos cuando las respuestas son contradictorias. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes variaciones de precios o cambios regulatorios y de retiros del mercado significativos. Justo antes de la entrega, se completa una revisión final para que la visión actualizada más reciente quede reflejada en el resultado publicado.
Tamaño del Mercado de Piezas y Componentes Automotrices de Posventa de los Estados Unidos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el sector de posventa de los Estados Unidos suelen variar porque no todas las estimaciones contabilizan los mismos flujos de ingresos, y los supuestos de año detrás de los precios y el volumen pueden ser diferentes. Las diferencias también provienen de cómo se tratan los canales, especialmente cuando las ventas en línea, las compras lideradas por instaladores y la demanda de flotas comerciales se mezclan entre sí.
La principal brecha proviene de si se incluyen la mano de obra y las facturas de reparación agrupadas, donde Mordor Intelligence contabiliza únicamente los ingresos por piezas y componentes y luego verifica los precios utilizando la inflación específica de piezas y los márgenes de los canales de distribución, en lugar del gasto total en reparaciones.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 229,31 mil millones de USD (2025) | |
| Consultora Global A | 217,56 mil millones de USD (2024) | Utiliza un año base anterior y una definición más amplia del ecosistema de posventa que puede combinar piezas con servicios de instalación y mantenimiento, lo que modifica el conjunto de ingresos contabilizados y el nivel de precios implícito. |
| Editorial de la Industria B | 238,40 mil millones de USD (2025) | Posiciona la estimación bajo una perspectiva más amplia de posventa automotriz que típicamente incluye la economía del canal de servicios, y la ventana de pronóstico más extensa puede aplicar diferentes supuestos de inflación y uso de vehículos. |
La dispersión en la tabla se explica principalmente por lo que se contabiliza como ingresos de posventa y cómo se proyectan los precios a partir del año base elegido. Al mantener el alcance anclado a piezas y componentes y luego verificarlo con indicadores de uso de vehículos y precios de piezas, el número final permanece rastreable hasta impulsores claros que pueden repetirse en actualizaciones.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de partes automotrices de postventa en 2026?
Alcanzó USD 238,75 mil millones en 2026.
¿Qué categoría de vehículo crece más rápido en la demanda de partes en los EE. UU.?
Los vehículos comerciales ligeros son los de mayor crecimiento, con una CAGR proyectada del 7,05% hasta 2031.
¿Qué segmento de componentes muestra la mayor tasa de crecimiento?
Los sensores ADAS avanzados lideran con una CAGR del 7,52%, lo que refleja la creciente penetración de la tecnología de seguridad.
¿Cómo impactará la electrificación en la demanda de partes de reemplazo?
Los vehículos eléctricos tienen entre un 30 y un 40% menos de partes móviles, lo que reduce la demanda de hardware tradicional pero crea nuevas necesidades en gestión térmica y electrónica.
¿Las leyes de derecho a la reparación benefician a los talleres independientes?
Sí, se espera que el mayor acceso a datos desvíe más reparaciones fuera de garantía hacia los talleres independientes, reforzando su participación de mercado del 56,30%.