
Tamaño y Participación del Mercado de Interiores Automotrices de América del Norte
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
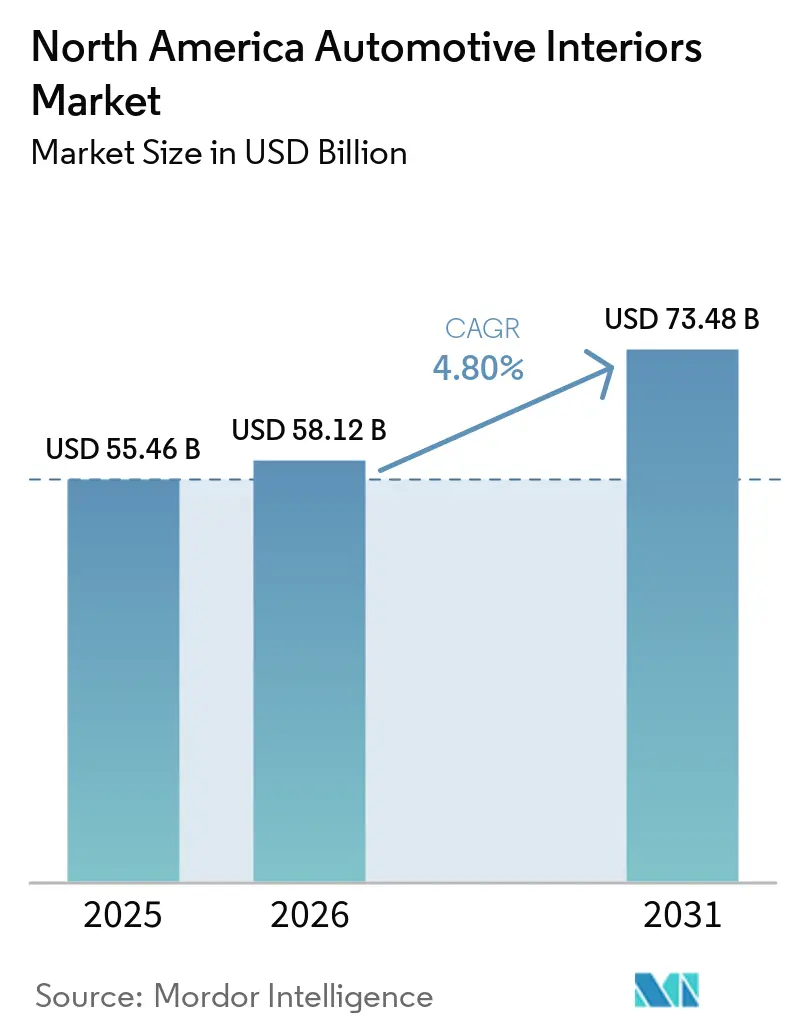
| Tamaño del mercado en el año base (2025) | 55.46 Mil millones de dólares |
| Tamaño del Mercado (2026) | 58.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 73.48 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.80 % |
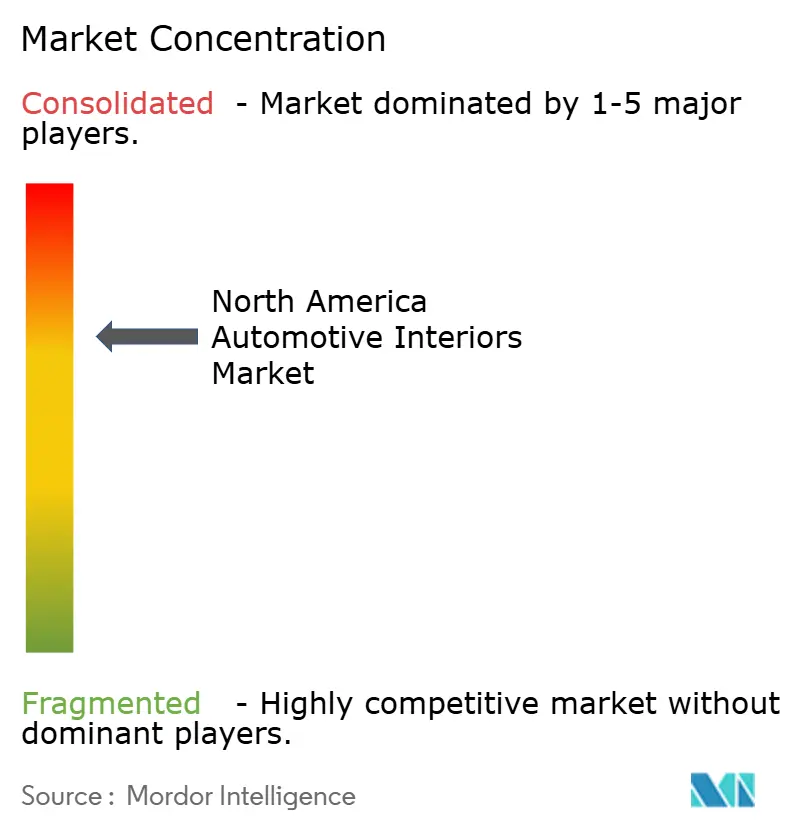
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Interiores Automotrices de América del Norte por Mordor Intelligence
El tamaño del mercado de interiores automotrices de América del Norte fue valorado en 55,46 mil millones de USD en 2025, se estima en 58,12 mil millones de USD en 2026 y se proyecta que alcance los 73,48 mil millones de USD en 2031, creciendo a una CAGR del 4,80% entre 2026 y 2031. La continua electrificación, la monetización de funciones por actualización inalámbrica y los mandatos de monitoreo de ocupantes están rediseñando las arquitecturas de habitáculo, lo que resulta en un mayor valor de contenido por vehículo y nuevas fuentes de ingresos tanto para los fabricantes de equipos originales como para los proveedores. Los OEM están combinando pantallas de confort premium, materiales ligeros y sostenibles, y módulos avanzados de climatización para diferenciar los acabados, al tiempo que cumplen con normativas de emisiones cada vez más estrictas. Al mismo tiempo, las presiones sobre los costos laborales derivadas del acuerdo con la UAW están acelerando la automatización de plantas, mientras que las empresas de primer nivel adoptan cada vez más la integración vertical para mitigar las fluctuaciones en los precios de las materias primas. En conjunto, estos factores respaldan un crecimiento constante pero transformador en el mercado de interiores automotrices de América del Norte.
Conclusiones Clave del Informe
- Por tipo de propulsión, las plataformas de motor de combustión interna representaron el 74,22% de la participación del mercado de interiores automotrices de América del Norte en 2025, mientras que se proyecta que los interiores de vehículos eléctricos crezcan a la CAGR más rápida del 8,29% hasta 2031.
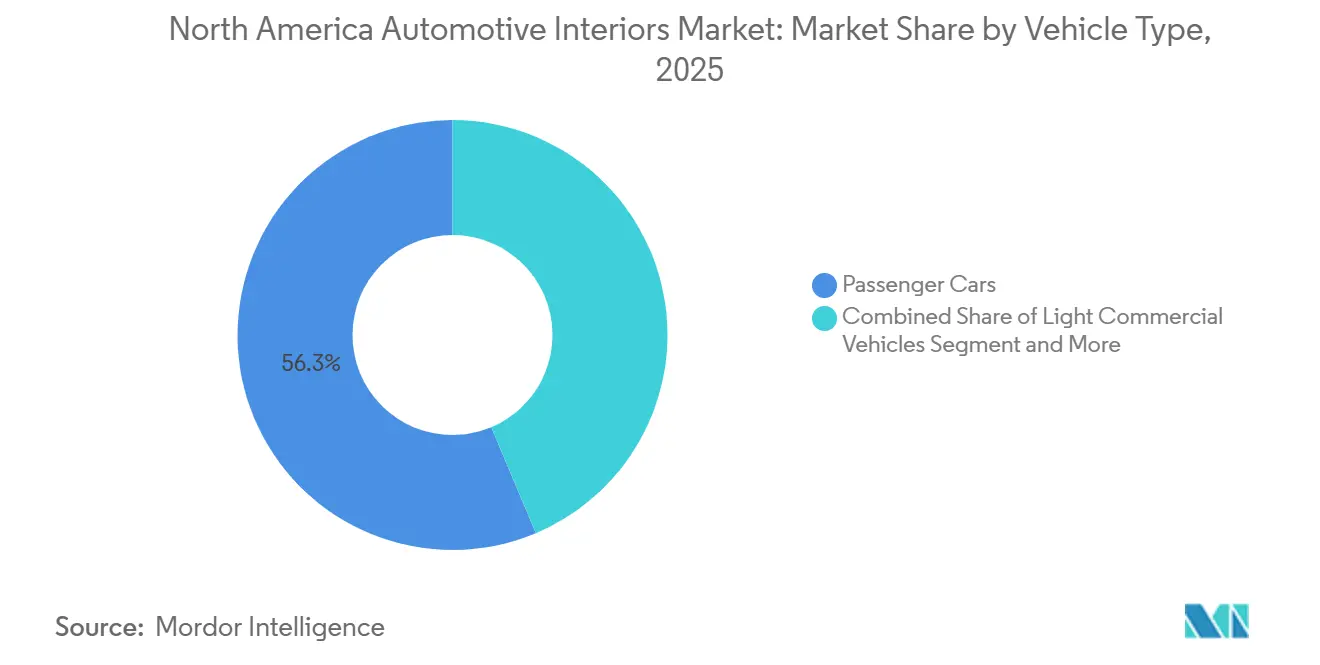
- Por tipo de vehículo, los automóviles de pasajeros representaron la mayor participación en ingresos del 56,34% en 2025, mientras que se espera que los vehículos comerciales ligeros avancen a una CAGR del 5,12% hasta 2031.
- Por componente, los sistemas de asientos representaron el 40,29% del tamaño del mercado de interiores automotrices de América del Norte en 2025. Sin embargo, se espera que los sistemas de monitoreo de conductor y ocupantes registren la CAGR más alta, del 5,09%, durante el período de pronóstico.
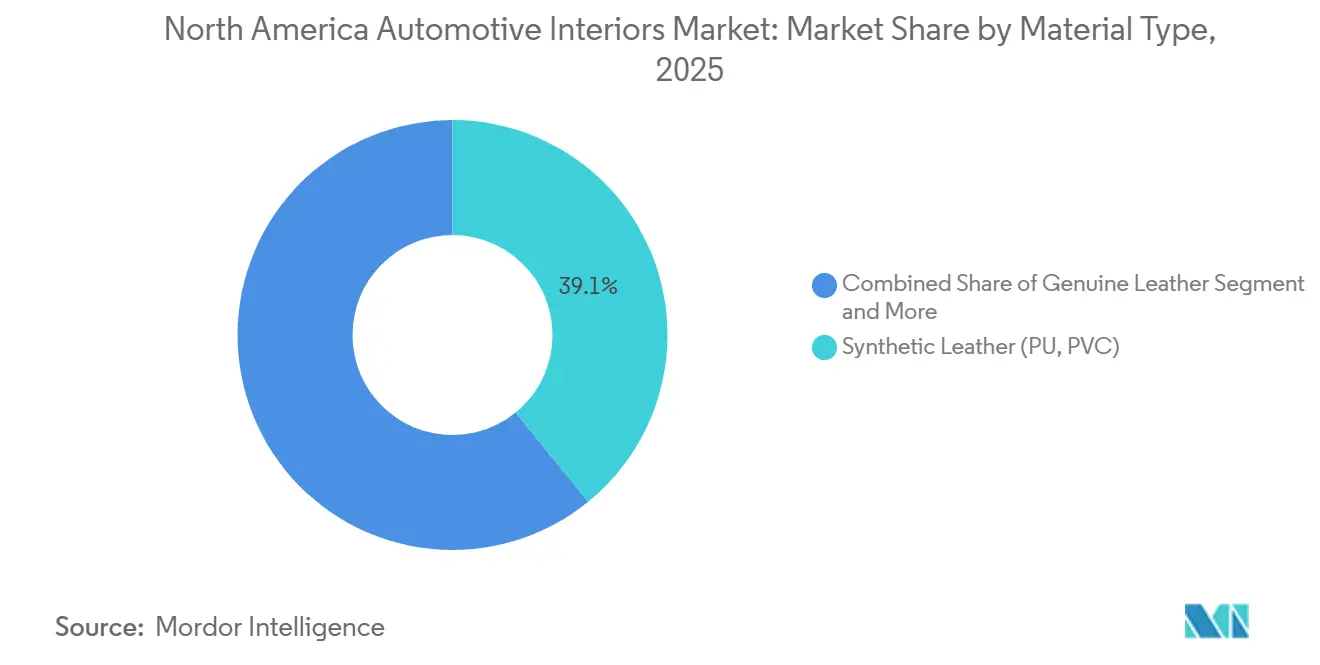
- Por material, el cuero sintético dominó con una participación del 39,13% en 2025, aunque se prevé que los materiales naturales y reciclados se expandan a una CAGR líder del 5,66% entre 2026 y 2031.
- Por canal de ventas, la vía OEM representó el 73,63% de la participación en 2025, mientras que el mercado de posventa está preparado para la CAGR más rápida del 5,16% hasta 2031.
- Por país, Estados Unidos capturó una participación de mercado dominante del 78,67% en 2025, mientras que se proyecta que Canadá registre la CAGR más sólida del 5,58% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rediseños de Habitáculo Centrados en Vehículos Eléctricos y Libertad de Empaquetado | +1.2% | California, Noroeste del Pacífico, corredores de vehículos eléctricos de Ontario | Largo plazo (≥ 4 años) |
| Aumento de la Demanda de Confort Premium e Infotainment | +0.9% | Clusters de lujo de Estados Unidos, grandes áreas metropolitanas canadienses | Mediano plazo (2–4 años) |
| Integración de Seguridad Avanzada y Normativa | +0.8% | Mercados alineados con la NHTSA y Transport Canada | Corto plazo (≤ 2 años) |
| Adopción de Materiales Ligeros y Sostenibles | +0.7% | Programas OEM en Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Termorregulación del Habitáculo para la Autonomía de Vehículos Eléctricos | +0.6% | Norte de Estados Unidos, Canadá | Mediano plazo (2–4 años) |
| Modelos de Ingresos por Suscripción de Asientos | +0.4% | Marcas premium en Estados Unidos, adopción urbana temprana en Canadá | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Rediseños de Habitáculo Centrados en Vehículos Eléctricos y Libertad de Empaquetado
Las plataformas de patín para vehículos eléctricos de batería eliminan los ejes de transmisión y los túneles de transmisión, lo que permite a los diseñadores crear pisos planos, asientos giratorios y consolas modulares. Algunos vehículos eléctricos cuentan con asientos delanteros del pasajero que rotan durante los modos de conducción autónoma a baja velocidad, una característica no factible en los chasis ICE tradicionales. Otros modelos utilizan las baterías para bajar el piso, aumentando la altura libre sin elevar la línea del techo. Los túneles de almacenamiento pueden convertir el espacio no utilizado bajo el vehículo en almacenamiento seguro, mientras que los tableros sin botones reducen los requisitos de componentes. Estos ejemplos demuestran cómo la electrificación permite a los OEM ofrecer experiencias de habitáculo premium sin necesidad de ciclos de utillaje de carrocería en blanco diferenciados.
Aumento de la Demanda de Confort Premium e Infotainment
Las superficies de pantalla más grandes y los paquetes de iluminación inmersiva han pasado de ser opciones de nicho a expectativas convencionales. La interfaz iDrive panorámica de 31 pulgadas de BMW ofrece navegación y entretenimiento controlados por gestos, ayudando a los acabados premium a defender su poder de fijación de precios. Mercedes-Benz responde con su Hyperscreen basado en OLED, que fusiona tres paneles bajo un único panel de vidrio, simplificando el cableado y los recortes al tiempo que mejora la calidad percibida. El Emotional Cockpit de Continental aprovecha cámaras de seguimiento ocular para personalizar el brillo del diseño, y la pila de software subyacente está siendo licenciada a nuevos participantes que buscan una diferenciación rápida [1]. El Snapdragon Cockpit de Qualcomm consolida el clúster, el infotainment y el entretenimiento en los asientos traseros en un único sistema en chip, reduciendo 12 kg de peso en el arnés y habilitando activaciones de funciones posventa. En conjunto, estas plataformas convierten los interiores de centros de costos en motores de ingresos actualizables.
Integración de Seguridad Avanzada y Normativa
En respuesta a un nuevo mandato de la NHTSA, todos los vehículos estarán equipados con sistemas de recordatorio para los asientos traseros, acelerando la adopción de tecnologías como cámaras, radar y sensores de tiempo de vuelo. Algunos fabricantes han integrado radares de habitáculo que detectan micro-movimientos respiratorios, alertando a los conductores sobre distracciones y reduciendo el riesgo de golpe de calor en niños dejados en los vehículos. Se han desarrollado cámaras infrarrojas de monitoreo del conductor para desactivar los Sistemas Avanzados de Asistencia al Conductor (ADAS) de Nivel 2 si el conductor aparta la mirada durante un período prolongado, mejorando así la seguridad vial y reduciendo los riesgos de responsabilidad para los Fabricantes de Equipos Originales (OEM). Los módulos de radar posicionados detrás de los revestimientos de las puertas pueden detectar el movimiento de los ocupantes sin lentes visibles. Las matrices de tiempo de vuelo también se están utilizando para ajustar la fuerza de despliegue de los airbags, mejorando los resultados de seguridad en colisiones a baja velocidad. Si bien estas tecnologías aumentan el costo de los materiales, muchos en la industria lo consideran una inversión que vale la pena frente a posibles responsabilidades.
Adopción de Materiales Ligeros y Sostenibles
Los OEM, en su búsqueda por cumplir los objetivos de reducción de carbono de Alcance 3, recurren cada vez más a polímeros de origen biológico, fibras naturales y compuestos ricos en materiales reciclados. El Ultramid de balance de biomasa de BASF reduce significativamente las emisiones de CO₂ en comparación con su contraparte de poliamida de origen fósil, cumpliendo al mismo tiempo con los requisitos de rigidez para tableros de instrumentos [2]. La espuma de poliuretano bio de Covestro, compuesta de polioles de origen vegetal, cumple satisfactoriamente con los estándares de inflamabilidad. Por ejemplo, la pantalla curva de 33 pulgadas del Cadillac Lyriq para el punto de orientación de pantalla, y el revestimiento interior de contenido reciclado del Ford F-150 Lightning para el punto de fibra natural. El NAFILean-R de FORVIA, un compuesto de fibra natural ya integrado en los paneles de puertas de Stellantis, reduce el peso y es totalmente reciclable. Estas transiciones estratégicas de materiales ayudan a las marcas a mejorar su imagen de sostenibilidad entre los consumidores con conciencia ambiental.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de las Materias Primas | –0.6% | Centros de suministro de poliuretano y cuero en EE. UU., maquiladoras mexicanas | Corto plazo (≤ 2 años) |
| Escasez de Semiconductores y Pantallas | –0.5% | Clusters de producción justo a tiempo de América del Norte | Mediano plazo (2–4 años) |
| Costos de Cumplimiento de COV / Emisiones Químicas | –0.3% | Territorios de la EPA Nivel 3 de EE. UU., CARB de California | Largo plazo (≥ 4 años) |
| Rigidez del Contrato de la UAW que Limita los Rediseños Rápidos de Interiores | –0.4% | América del Norte | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de las Materias Primas (Plásticos, Cuero, Espuma)
La espuma de poliuretano y los cueros automotrices han experimentado aumentos de precios significativos, ejerciendo presión sobre los márgenes de los proveedores de primer nivel. Las estructuras contractuales con cláusulas anuales de reducción de costos dificultan el traslado inmediato de los costos. En respuesta, grandes proveedores como Lear han realizado adquisiciones de compuestos de espuma para asegurar la materia prima y estabilizar los precios. Mientras tanto, las empresas más pequeñas, que carecen de integración vertical, recurren a sustitutos de menor calidad. Sin embargo, estos sustitutos enfrentan el riesgo de ser rechazados por los OEM, lo que enfatiza aún más las tendencias de consolidación en curso en la industria.
Escasez de Semiconductores y Pantallas
En 2025, a pesar de las ampliaciones de fabricación regionales, los plazos de entrega para los microcontroladores automotrices siguieron siendo prolongados. La instalación de TSMC en Arizona priorizó a los clientes de teléfonos inteligentes con mayores márgenes, lo que resultó en asignaciones para los proveedores de habitáculos. En respuesta, varios OEM desarrollaron discretamente clústeres de instrumentos analógicos como sustitutos de las pantallas digitales. Esta medida, si bien protegió los calendarios de producción, añadió complejidad a la logística.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
La Electrificación de Flotas Impulsa el Crecimiento de los VCLLos automóviles de pasajeros mantuvieron una participación en ingresos del 56,34% en 2025; sin embargo, se espera que los mandatos de electrificación dirigidos a los centros de logística urbana eleven los vehículos comerciales ligeros a una CAGR del 5,12%. El pedido de Amazon de furgonetas de reparto eléctricas (EDV) de Rivian impulsa una mayor demanda de cámaras de monitoreo de conductor resistentes y tapicería lavable en los habitáculos de los vehículos, mejorando las características interiores en comparación con las furgonetas de carga tradicionales.
Las furgonetas de reparto modulares con arquitecturas de paneles de clip reducen el tiempo de inactividad por reparaciones y mejoran la eficiencia del costo del ciclo de vida. Algunos transportistas han estandarizado la inclusión de telas antimicrobianas y filtros HEPA, reflejando requisitos centrados en la salud que se volvieron más prominentes durante la pandemia. Ciertas furgonetas eléctricas incluyen mamparas instaladas en fábrica con conductos de climatización integrados, eliminando la necesidad de conversiones posventa que podrían anular la garantía. En los segmentos de vehículos medianos y pesados, los diseños de interiores conservadores y los ciclos de reemplazo más largos resultan en un crecimiento más lento en comparación con el mercado de interiores automotrices de América del Norte en general.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Propulsión:
La Electrificación Remodela la Economía de los InterioresSe prevé que los habitáculos de vehículos eléctricos crezcan a una CAGR del 8,29%, más del doble de la tasa general del mercado de interiores automotrices de América del Norte, mientras que los modelos de combustión interna aún generaron el 74,22% de los ingresos de 2025. A medida que los pisos planos, los túneles de almacenamiento y los asientos giratorios se convierten en estándar, los fabricantes de vehículos eléctricos pueden exigir precios de venta más altos. El E-Transit de Ford ha reemplazado el túnel de transmisión tradicional con un amplio compartimento de almacenamiento y una pantalla de infotainment vertical, ganando espacio adicional sin comprometer el rendimiento en caso de colisión. El BrightDrop Zevo 600 de GM ha priorizado las necesidades de las flotas de paquetería instalando un soporte para tableta en la mampara y omitiendo la guantera. El R1T de Rivian ha integrado ingeniosamente un módulo de cocina de campamento en su túnel de almacenamiento, transformando un espacio que de otro modo estaría sin usar en una característica destacada. El concepto Vision 7S de Škoda ha llevado la orientación de pantalla al siguiente nivel, rotando su pantalla de 14 pulgadas al modo vertical para la navegación, subrayando el valor premium del posicionamiento de la pantalla. Estos diseños innovadores no solo mejoran la funcionalidad del vehículo, sino que también refuerzan el mercado de interiores automotrices de América del Norte.
Los módulos térmicos diseñados para extender la autonomía están ganando ahora una atención significativa. La bomba de calor de Denso en el bZ4X 2026, el preacondicionamiento impulsado por red de Valeo y los asientos de microclima de Gentherm están diseñados para aumentar la autonomía en invierno, una característica ampliamente promovida en los estados del norte y Canadá. Reconociendo su valor, los OEM están tratando estos sistemas como diferenciadores esenciales, asegurando acuerdos exclusivos de varios años con los proveedores para garantizar flujos de ingresos estables.
Por Tipo de Componente:
Los Sensores Eclipsan el Revestimiento TradicionalLos asientos aún representaron la mayor participación de componentes, con el 40,29% en 2025; sin embargo, se espera que los módulos de monitoreo de conductor y ocupantes superen este ritmo con una CAGR del 5,09%. Adient transforma su asiento CNXMotion en un modelo de suscripción, ofreciendo rutinas de masaje por una tarifa mensual.
Los E-Systems de Lear mejoran la eficiencia integrando calefacción, refrigeración y detección en un único arnés. El asiento Cocoon de Faurecia, equipado con tecnología de memoria de forma, ajusta dinámicamente la presión del soporte lateral para mejorar el confort del usuario. El asiento inteligente de ZF, en conjunto con el software ESC, personaliza el soporte lateral en función de la dinámica de curvas, mostrando una mejor colaboración entre los equipos de chasis y habitáculo. Si bien las grandes pantallas táctiles panorámicas, las tiras de iluminación ambiental RGB y los paneles de revestimiento de un solo material están ganando popularidad, los conjuntos de sensores están emergiendo como el segmento más prometedor en el mercado de interiores automotrices de América del Norte.
Por Tipo de Material:
La Circularidad Gana TerrenoEl cuero sintético mantuvo una participación del 39,13% en 2025 con un crecimiento constante, pero el contenido natural y reciclado sigue una curva más rápida del 5,66%. El chapado de pino WoodTex de Polestar, que promueve la gestión forestal responsable, reduce el peso del tablero. La adopción por parte de BMW de la alfombra Econyl regenerada disminuye significativamente el uso de polímero virgen. La tela ArtVelours Eco de Volkswagen, fabricada con PET reciclado, cumple con los estándares de durabilidad requeridos por las flotas de transporte compartido. El biotextil Nordico de Volvo se ha convertido en la tapicería estándar en el EX90, reemplazando completamente los cueros de origen animal. Si bien el cuero genuino sigue dominando los acabados de lujo de alta gama, enfrenta un escrutinio creciente por el uso del agua y las preocupaciones sobre el bienestar animal. En respuesta, los proveedores de plásticos están recurriendo a poliolefinas certificadas por balance de masa, integrándolas sin problemas en los moldes existentes. Este enfoque reduce los costos y acelera la adopción en todo el sector de interiores automotrices de América del Norte.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas:
El Mercado de Posventa Digital se AceleraLos canales OEM representaron el 73,63% de los ingresos de 2025, pero una CAGR del 5,16% para el mercado de posventa muestra cómo el comercio electrónico interrumpe los precios de accesorios en los concesionarios. Katzkin entrega kits de fundas de asientos a juego de color, que los instaladores locales pueden colocar rápidamente, evitando los recargos de los concesionarios. WeatherTech corta con láser revestimientos adaptados para cada piso de vehículo eléctrico 2026, garantizando protección para las alfombras veganas, mientras que Covercraft permite a los compradores personalizar los colores de las costuras y los logotipos bordados en línea. Husky Liners ofrece a los gestores de flotas tapetes antimicrobianos diseñados para la durabilidad en entornos de múltiples conductores. Aunque los OEM ofrecen paquetes de fábrica, sus opciones de color limitadas en el configurador dejan espacio para proveedores ágiles nativos de la web. Como resultado, se espera que la personalización individual siga siendo un factor clave de crecimiento en el mercado de interiores automotrices de América del Norte.
Análisis Geográfico
Mercado de Interiores Automotrices de Estados Unidos
Estados Unidos representó el 78,67% de la cuota del mercado de interiores automotrices de América del Norte en 2025. Impulsado por los significativos volúmenes de producción de los Detroit Three y la sólida producción de vehículos eléctricos de las plantas de Tesla en Fremont y Austin, el panorama automotriz estadounidense está experimentando cambios notables. El valor del contenido por vehículo en Estados Unidos ha aumentado, impulsado por la adopción de características avanzadas como pantallas panorámicas y asientos ventilados en los acabados de gama media. Mientras tanto, la recién forjada alianza de aprovisionamiento entre Honda y Nissan refuerza su influencia sobre los proveedores de primer nivel. Sin embargo, persisten los desafíos, ya que se espera que el aumento de los costos laborales y las regulaciones ambientales más estrictas incrementen los gastos de producción, particularmente en lo que respecta a los materiales de bajas emisiones.
Mercado de Interiores Automotrices de Canadá
Se proyecta que Canadá, aunque con una base más pequeña, registre el CAGR más rápido de la región, con un 5,58% hasta 2031. Stellantis inauguró recientemente su planta de baterías de Windsor, estableciendo a Ontario como un centro clave para los módulos de acabado de piso plano y de HVAC con bomba de calor[3]. La reconversión de Honda en Alliston abastecerá los módulos de cabina desde la planta de Magna en Concord, garantizando un suministro constante para los proveedores canadienses de primer nivel. La demanda de telas antimicrobianas y consolas modulares también está respaldada por la instalación GM CAMI BrightDrop. La alineación de Transport Canada con las regulaciones de monitoreo de ocupantes de la NHTSA reduce la fragmentación regulatoria, beneficiando a los proveedores que operan en ambos países.
Mercado de Interiores Automotrices de México
América del Norte, liderada por México, sigue siendo un actor fundamental en el mercado de interiores automotrices y está preparada para un crecimiento continuo. Las plantas mexicanas de Grupo Antolin entregan de manera eficiente revestimientos de techo y consolas a las líneas de ensamblaje en Estados Unidos. La instalación de Yanfeng en Toluca pone de relieve la rentabilidad de las operaciones maquiladoras al integrar el moldeo por inyección y el ensamblaje final. Sin embargo, los requisitos de contenido regional del T-MEC están desplazando el aprovisionamiento de resinas y textiles de vuelta hacia Estados Unidos y Canadá, reduciendo ligeramente las ventajas de México en materia de materias primas. A pesar de esto, las diferencias salariales garantizan que México siga siendo una ubicación competitiva para la costura de acabados de alta intensidad de mano de obra, reforzando su papel central en las cadenas de suministro del mercado de interiores automotrices de América del Norte.
Panorama Competitivo
Los principales proveedores —Adient, Lear, Magna, Faurecia y Yanfeng— representan una participación significativa de los ingresos del sector, lo que indica una concentración moderada. La adquisición de un compuesto de espuma por parte de Adient asegura la materia prima a precios de transferencia al tiempo que mitiga los riesgos asociados con la volatilidad del poliuretano. La tecnología E-Systems de Lear agiliza los procesos de instalación en la línea final, ayudando a asegurar contratos importantes para vehículos eléctricos. El asiento Cocoon de Faurecia combina espuma de memoria de forma con controles para teléfonos inteligentes, permitiendo actualizaciones regulares de funciones y mejorando las oportunidades de monetización. Yanfeng y Magna continúan enfocándose en la integración de módulos de habitáculo, utilizando la entrega justo a tiempo para optimizar la gestión de inventario de los OEM.
Los actores emergentes están aprovechando avances tecnológicos específicos para obtener una ventaja competitiva. Los asientos de microclima ClimateSense de Gentherm han asegurado contratos exclusivos con marcas automotrices premium, ofreciendo mayor eficiencia para los vehículos eléctricos. El Emotional Cockpit de seguimiento ocular de Continental ha sido licenciado a nuevos participantes en el mercado de vehículos eléctricos, estableciendo un modelo rentable de regalías de software. Los proveedores de sensores y algoritmos, como Smart Eye y Tobii, ofrecen soluciones flexibles de atención del conductor que permiten a los OEM integrar cámaras estándar y reducir los costos de materiales. En respuesta a una regulación de la NHTSA sobre sistemas de recordatorio para asientos traseros, los proveedores se están preparando para equipar los vehículos con tecnologías de detección de ocupantes. Este desarrollo presenta una oportunidad de mercado significativa que podría remodelar el panorama de los interiores automotrices en América del Norte.
Líderes de la Industria de Interiores Automotrices de América del Norte
-
Adient plc
-
Lear Corporation
-
Magna International, Inc.
-
Yanfeng Automotive Interior Systems
-
FORVIA (formerly Faurecia SE)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Interiores Automotrices de América del Norte Empresas cubiertas en este informe
- Adient plc
- Lear Corporation
- Magna International Inc.
- FORVIA (formerly Faurecia SE)
- Yanfeng Automotive Interior Systems
- Toyota Boshoku Corporation
- Grupo Antolin
- International Automotive Components (IAC)
- Visteon Corporation
- Continental AG
- Gentherm Incorporated
- Johnson Controls
- Hyosung TNC (Seat Fabrics)
- Sage Automotive Interiors
- NHK Spring Co., Ltd.
- Denso Corporation (Cockpit electronics)
- Panasonic Automotive Systems
- ZF Friedrichshafen AG
- Grammer AG
Lea el análisis de las empresas de mercado de interiores automotrices de américa del norte
Desarrollos recientes de la industria en Mercado de Interiores Automotrices de América del Norte
- Agosto de 2026: Adient y Dow anunciaron el lanzamiento de SPECFLEX REN, una solución de asientos de poliuretano de próxima generación que utiliza materias primas de origen biológico certificadas por ISCC PLUS. En comparación con las alternativas de origen fósil, la solución ayuda a reducir la huella de carbono del producto. A través de esta colaboración, Dow y Adient tienen como objetivo habilitar soluciones de asientos que reduzcan el uso de carbono mientras mantienen estándares de rendimiento premium y apoyan los objetivos de sostenibilidad de los principales OEM.
- Marzo de 2026: Panasonic Automotive Systems anunció que su nuevo sistema de infotainment a bordo (IVI) debutó en el Toyota RAV4 2026. El sistema de infotainment del RAV4 cuenta con una gran pantalla de alta definición de 12,9 pulgadas que integra la navegación y los controles de temperatura en una única interfaz de usuario. También incluye conectividad inalámbrica para teléfonos inteligentes a través de Apple CarPlay y Android Auto, así como soporte para radio digital y audio Bluetooth.
Alcance del Informe del Mercado de Interiores Automotrices de América del Norte
El Informe del Mercado de Interiores Automotrices de América del Norte está segmentado por Tipo de Vehículo (Automóviles de Pasajeros, Vehículos Comerciales Ligeros y Más), Tipo de Propulsión (Motor de Combustión Interna y Más), Tipo de Componente (Tableros de Instrumentos, Infotainment y Más), Tipo de Material (Cuero Sintético, Cuero Genuino y Más), Canal de Ventas (OEM y Posventa), y País. Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados |
| Motor de Combustión Interna (MCI) |
| Vehículo Eléctrico (VE) |
| Tableros de Instrumentos y Módulos de Habitáculo |
| Infotainment y Pantallas Conectadas |
| Sistemas de Asientos |
| Iluminación Interior (Ambiental, Funcional) |
| Paneles de Revestimiento de Puertas y Carrocería |
| Climatización y Confort Térmico |
| Tapicería y Materiales de Superficie |
| Sistemas de Monitoreo de Conductor / Ocupantes |
| Otros Componentes |
| Cuero Sintético (PU, PVC) |
| Cuero Genuino |
| Telas y Textiles |
| Plásticos y Compuestos |
| Materiales Naturales y Reciclados |
| OEM |
| Posventa |
| Estados Unidos |
| Canadá |
| Resto de América del Norte |
| Por Tipo de Vehículo | Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros | |
| Vehículos Comerciales Medianos y Pesados | |
| Por Tipo de Propulsión | Motor de Combustión Interna (MCI) |
| Vehículo Eléctrico (VE) | |
| Por Tipo de Componente | Tableros de Instrumentos y Módulos de Habitáculo |
| Infotainment y Pantallas Conectadas | |
| Sistemas de Asientos | |
| Iluminación Interior (Ambiental, Funcional) | |
| Paneles de Revestimiento de Puertas y Carrocería | |
| Climatización y Confort Térmico | |
| Tapicería y Materiales de Superficie | |
| Sistemas de Monitoreo de Conductor / Ocupantes | |
| Otros Componentes | |
| Por Tipo de Material | Cuero Sintético (PU, PVC) |
| Cuero Genuino | |
| Telas y Textiles | |
| Plásticos y Compuestos | |
| Materiales Naturales y Reciclados | |
| Por Canal de Ventas | OEM |
| Posventa | |
| Por País | Estados Unidos |
| Canadá | |
| Resto de América del Norte |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de interiores automotrices de América del Norte?
El tamaño del mercado de interiores automotrices de América del Norte es de 55,46 mil millones de USD en 2025.
¿A qué velocidad crecerán los interiores de vehículos eléctricos en la región?
Se proyecta que los interiores de vehículos eléctricos registren una CAGR del 8,29% entre 2026 y 2031, aproximadamente el doble del ritmo general del mercado.
¿Por qué existe una mayor demanda de sistemas de monitoreo de conductor?
Una inminente regulación de la NHTSA para los modelos de 2027 y los programas de telemática de seguros están acelerando la integración de cámaras y radar para la detección de ocupantes.
¿Qué factor está presionando los márgenes de los proveedores a pesar de la demanda constante?
Las fluctuaciones en los precios de las materias primas, especialmente en la espuma de poliuretano y el cuero, están comprimiendo la rentabilidad de los proveedores de primer nivel e impulsando la integración vertical.
¿Qué categoría de material está ganando popularidad por los objetivos de sostenibilidad?
Los materiales naturales y reciclados se están expandiendo a una CAGR del 4,61% a medida que los OEM adoptan polímeros de origen biológico y textiles reciclados.